滋补品怎么做抖音?CR5仅12%的竞争格局
 广告
滋补品赛道有一个反常识的数据:行业 CR5 集中度只有 2.3% 左右——TOP1 品牌泡小燕市占率 2.3%、TOP2 内廷上用 2.1%、TOP3 官栈 2.1%,品牌 GMV 差距极小。
这意味着市场还没有出现真正的龙头,「行业竞争集中度波动下降,季度 TOP 品牌位次轮动」。这份报告以 2023 年 1-10 月为窗口,拆了市场、赛道与产品三层。
我按四层看:市场格局、人群画像、价格与热点赛道、产品趋势。
市场格局:集中度低,新品牌还能进
报告的第一个判断是市场在持续扩容。
图片来自抖音电商滋补品行业洞察报告-蝉妈妈(第 1 页)
「秋冬进补 来年打虎」是行业的基本节奏——春夏之交的 5-6 月、秋冬之交的 11-12 月是销售旺季,其中秋冬换季滋补需求最旺盛,多数品类在 11、12 月迎来销售爆发。

来源:抖音电商滋补品行业洞察报告-蝉妈妈 · 第 8 页
第二个判断是竞争格局分散。报告指出「品牌玩家持续入驻,行业竞争加剧,行业集中度波动下降,季度 TOP 品牌位次轮动,格局不稳,行业尚未出现超级头部品牌」。
报告给的数据是 CR5 从 21% 一路下降到 11%-12% 区间。这个下降趋势说明新品牌在不断切走份额。
报告还区分了两类赛道的进入难度:枸杞、食疗滋补品等「便于食用、消费门槛较低的成熟品类赛道」,品牌扎堆入驻但新品牌 GMV 市占比下降;
这一点在《拆解抖音人类高质量暑假方案:7个育儿痛点如何变成品牌合作入口》里有更细的执行拆解,感兴趣可以翻过去看。
而「粗加工或原生态的单一原料型品类赛道如滋补经典方、三七、鹿茸、石斛」,2023 年新品牌 GMV 占比仍处高位。
原因是消费者在这些品类「更关注原料本身质量和性价比,品牌敏感度较低」,所以利于新品牌入驻。
TOP5 品牌:各有专攻的品类
报告给了 TOP5 品牌的完整数据。TOP1 泡小燕客单价 322 元、市占率 2.3%、涉足 6 个品类,热销品是燕窝滋补品与食疗滋补营养(如燕窝银耳羹)。
TOP2 内廷上用客单价仅 34 元但市占率 2.1%、涉足 14 个品类,热销品是菊花决明子茶这类草本养生茶。低客单加上多品类覆盖,是它的路径。
TOP3 官栈客单价 371 元、涉足 5 个品类,主打即食花胶鱼胶;TOP4 漠里优选客单价 93 元、涉足 8 个品类,主打沙棘原浆;
TOP5 小仙炖客单价高达 1645 元、只做 1 个品类,专做鲜炖燕窝。
这五家的对比很有意思:客单价从 34 元到 1645 元横跨 48 倍,而涉足品类从 1 个到 14 个。
报告对此的总结是「500 元以下的中低价位品牌涉猎品类及商品 SKU 丰富度较多,方便的即食类商品热销」。
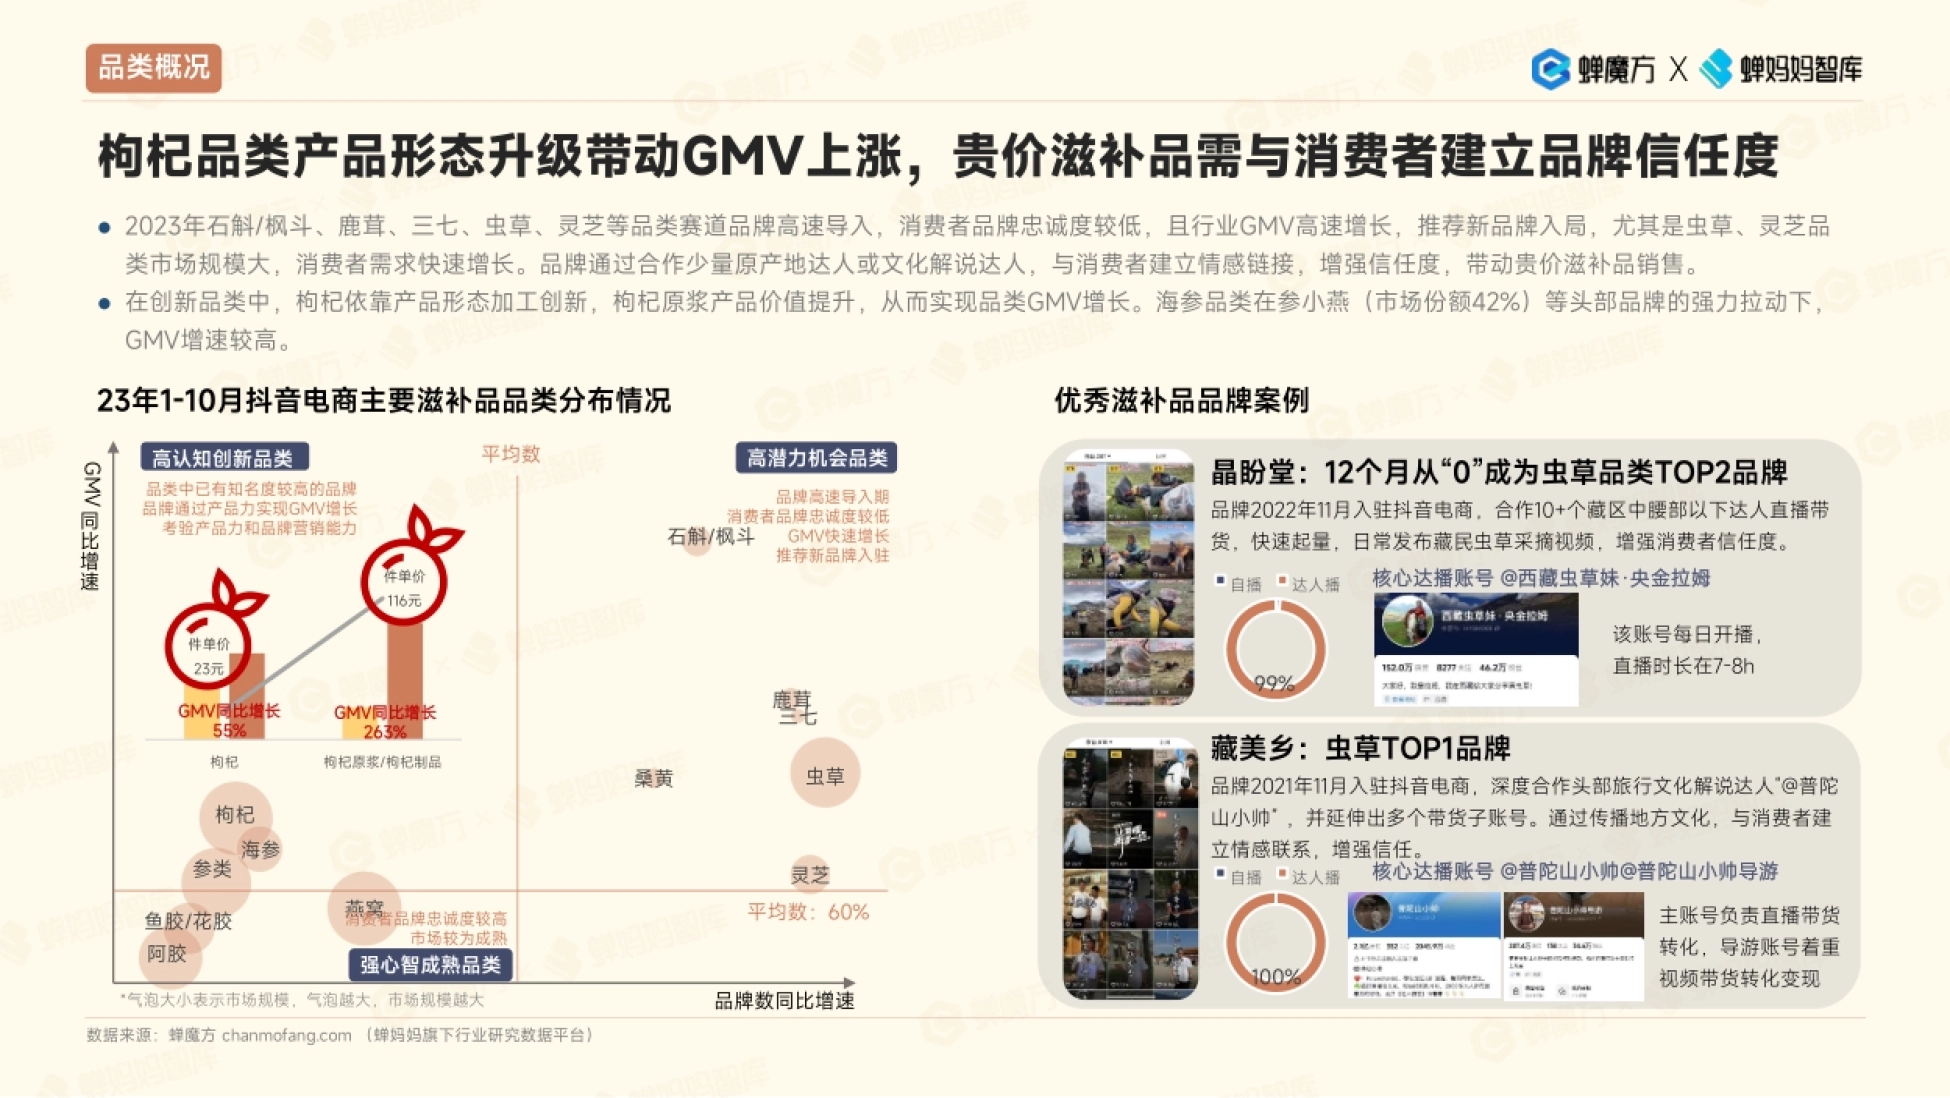
资料来源:抖音电商滋补品行业洞察报告-蝉妈妈 · P9
报告还点了千元以上高客单价的专业品牌:晶盼堂(虫草)、燕之屋(燕窝)、参小妹(海参)、小仙炖(燕窝)。它们的共同点是「多专注于某固定品类,面向客群范围较窄」。
头部品牌的破局方式:合作头部达人
报告给了两个具体案例。小仙炖在 2022 年 2 月底合作「广东夫妇」,在 38 女神节首播中推出年/月/周鲜炖燕窝套餐,3 天直播创下近 1 亿元 GMV,品牌进阶头部;
7 月又深度合作举办多场品牌专场直播,GMV 提升显著。
阿依舍则合作头部达人「大 LOGO 吃遍中国」,举办多场「藏区溯源」专场直播。「溯源」这个设计值得注意——它把产地与工艺变成内容,解决了滋补品「信任」这个核心问题。
报告对这套打法的定性是:「品牌发展期通过合作头部达人加强背书,拔高品牌形象,获得长效转化」。
还有一个案例是晶盼堂:2022 年 11 月入驻,专注虫草销售,合作 10+ 个藏区中腰部以下达人直播带货,快速起量。这说明不同阶段该配不同层级的达人——头部达人做背书,中腰部做销量。
人群画像:中青年取代银发成主力
报告给的人群数据有几个明显变化。性别上,女性仍是主力(2023 年占 63%),但「高端品牌加大男性滋补产品研发,男性消费者占比提升显著」。
年龄结构上变化更明显:31-40 岁消费者占比从 2021 年的 23% 提升到 2023 年的 33%,而 50 岁以上占比从 17% 降到 14%。
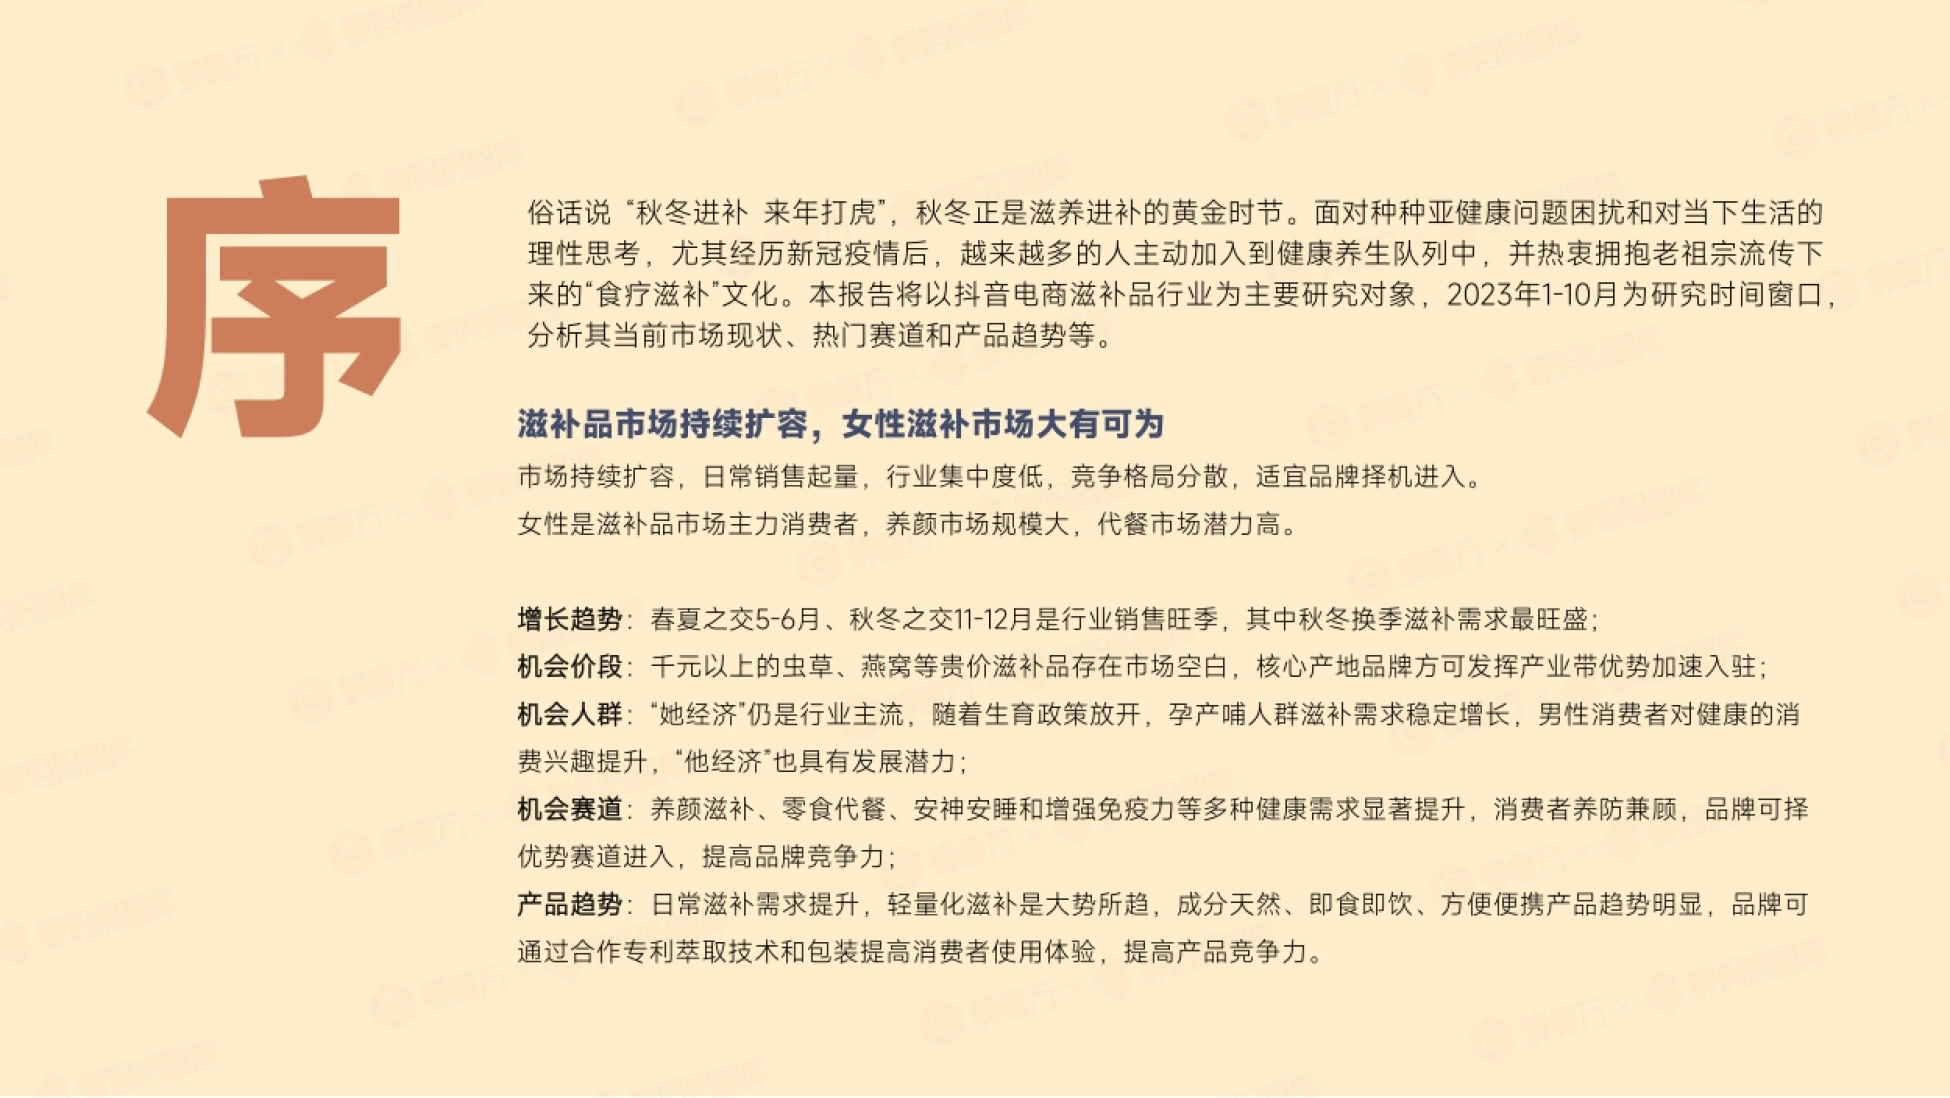
图片来自抖音电商滋补品行业洞察报告-蝉妈妈(第 3 页)
报告的解释是「31-40 岁年龄段消费者多为家庭砥柱,除了关注自身健康,也兼顾关注家庭成员的身体健康」。
城市分布上,报告指出「二三线城市占比最大且偏好度高,一线城市消费者偏好度大幅提升」,而新一线城市则对保健品的偏好度更高。
男性市场的数据值得单独看:报告提到「男性消费者占比和 TGI 同步提升」,并指出 2023 年保健品在男性中的 TGI 达 131,高于女性的 102。这说明男性滋补是有潜力的细分。
报告还点了孕产哺人群:「随着生育政策放开,孕产哺人群滋补需求稳定增长」。
价格带:千元市场量价齐涨
报告对价格带的分析分三段。200 元以下品牌数量最多,其中 50-100 元价段竞争最激烈、贡献最多销售额;10 元以下商品销量最高但销售额贡献最少。
报告对 10 元以下这个现象的解释有两个:「得益于消费者健康养生意识提升,日常饮食的滋补需求越来越普遍」;
我们在整理《2026小红书车生活行业增长报告》时也碰到过类似的分歧,那里的结论可以拿来对照。
另外少部分高端滋补品如虫草、灵芝「通过按最小购买单位开设低价链接,并限定最低购买量」,也促进了低价段产品的销量。
第三个是千元以上:品牌数最少但「品牌加速布局,带动千元市场销售额和销量双增长」。热销品类是海参、燕窝、虫草、花胶,「瞄准女性消费者和送礼场景,主打养颜、孕妇补给等卖点」。
报告给的机会点写得很明确:「千元以上的虫草、燕窝等贵价滋补品存在市场空白,核心产地品牌方可发挥产业带优势加速入驻」。
如果你还想多找几个能直接套的,文库的2026行业观察第一季度行业报告-基金会救灾协调会也值得翻翻。
对了,文库还有2026GaN功率半导体行业报告:应用场景加速拓展,数据中心与汽车电子贡献增量-国元证券,跟这份配合着用会更省事。
顺便提一句,文库里有份2023抖音电商滋补品行业洞察报告-蝉妈妈-202311,跟这个路子挺像,可以一起看。
热点赛道:三类功效卖点
报告把热门卖点归成三类。第一是养颜滋补——添加燕窝、参类、花胶鱼胶等养颜补气血原料的商品 GMV 排名前列,主要面向女性消费者。
第二是滋补代餐——以山药和葛根为代表的冲泡类代餐粉,和以银耳、花胶鱼胶等成分为代表的即食类代餐粥羹热销。报告称之为「快节奏生活催生滋补代餐经济」。

本页出自抖音电商滋补品行业洞察报告-蝉妈妈第 7 页
第三是养防兼顾——「经历几轮疫情,消费者润肺止咳、安神睡眠等需求提升,且关注提升自身抵抗力」,灵芝孢子粉、石斛等原料热销。
报告还单独讲了口服美容:2022 年中国口服美容行业市场规模约 230 亿元、同比增长 4.5%,而滋补品的「外用化」与「内服化」在同步成长,食品与化妆品、药品发挥无边界协同效应。
如果你希望获取更多各行业方案与拆解参考,也可以前往运营动脉(www.yydm.cn),平台内置精品方案库、报告库、课件库、模板库,7W+精选资料并且每月更新1000+份,非常适合运营人查找专业素材。
产品趋势:三个方向
报告给了三条产品趋势。第一是纯净即饮——「干净成分加即饮设计或将助力滋补产品消费升级」。
即饮滋补品市场规模扩容迅速,件单价稳步提升,其中枸杞即饮市占率达 56%,因为枸杞成分认知度高、普适性强。
报告单独点了石斛:「石斛类即饮滋补品平均件单价高,且 2023 年石斛类滋补品整体市场 GMV 同比增速居于前列」,适宜品牌研究入驻。
第二是新成分与新形态。新成分方面,「富含铁和叶酸的红稗和具有清热平肝降压功效的田七花等小众药食同源成分逐渐被人们发现价值」。
新形态方面,报告列了软糖、巧克力、蜜片、饼干——把滋补成分与休闲食品结合。
来源:抖音电商滋补品行业洞察报告-蝉妈妈 · 第 4 页
第三是新工艺与包装。报告的例子包括专利低温酶解技术、专利小勺装(3 秒即融溶、携带方便)、锁鲜隔菌包装等。目的是「最大程度保留成分活性,提高人体对营养成分的吸收效果」。
报告对这条趋势的总结是「锁鲜小包装设计便于保存、携带、分享,增加产品的社交属性」。
这个「社交属性」的提法很有意思——小包装让滋补品从「自己吃」变成「可以分享」,从而带来了新的使用场景。
这份报告的用法
对想进入滋补赛道的品牌,报告给了很清晰的三条路径。第一是选赛道:想快速起量就选原料型品类(品牌敏感度低、新品牌占比高);想做长期品牌就选成熟品类(需要更强的产品差异化)。
第二是选价格带与人群:50-100 元是竞争最激烈但容量最大的区间;千元以上存在空白但需要产业带优势与信任背书。
第三是选内容方式:报告里的成功案例几乎都用到「达人背书 + 产地溯源」的组合——这正好对应滋补品的核心痛点:用户买的是「信任」,不是单纯的成分。
延伸阅读:同主题的几套方案
想继续往深里看,下面这几篇是同一主题线上比较扎实的拆解。
《抖音宠物行业招商方案拆解》——和本文互为参照的另一组样本
《抖音教育开学季大促策略拆解:中正价打法如何撬动秋季增长》——同一个大话题下的另一条支线
《抖音一顿好饭招商拆解:厨房场景IP怎么撬动情绪生意》——1%的青年每周至少做一次饭,24.5%几乎每天都做——年轻人正在重返厨房,但动机变了,不是为了省钱,而是为了掌控感。
常见问题
滋补品行业的竞争格局怎么样?
集中度低且持续下降。报告数据显示 CR5 从 21% 降到 11%-12% 区间,TOP1 品牌泡小燕市占率仅 2.3%,TOP5 合计不到 10%。报告判断「行业尚未出现超级头部品牌,季度 TOP 品牌位次轮动」。
新品牌该进哪类赛道?
原料型品类更适合。报告指出滋补经典方、三七、鹿茸、石斛等粗加工或原生态品类,新品牌 GMV 占比仍处高位,因为消费者「更关注原料本身质量和性价比,品牌敏感度较低」。而枸杞、食疗滋补品等成熟品类新品牌市占比已下降。
滋补品的销售旺季在什么时候?
两个高峰:春夏之交的 5-6 月、秋冬之交的 11-12 月。报告指出其中秋冬换季滋补需求最旺盛,多数品类在 11、12 月迎来销售爆发。行业俗语「秋冬进补,来年打虎」正好对应这个节奏。
哪个人群值得重点做?
31-40 岁中青年是新的主力——占比从 2021 年的 23% 提升到 2023 年的 33%,逐渐取代 50 岁以上人群。另外男性市场值得关注,报告显示男性消费者占比与 TGI 同步提升,在保健品上的 TGI 达 131。
产品创新有哪些方向?
三个:即饮化(干净成分加即饮设计,枸杞即饮市占率 56%);新成分与新形态(红稗、田七花等小众药食同源成分,以及软糖、巧克力、蜜片等休闲形态);新工艺与包装(专利酶解提取、锁鲜小包装,兼顾吸收与便携分享)。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。