00后平均一年攒下2.54万,安全感却靠134万保额撑着
 广告
本文解读:《2026年00后安全感报告》 · 共 25 页 · 原文
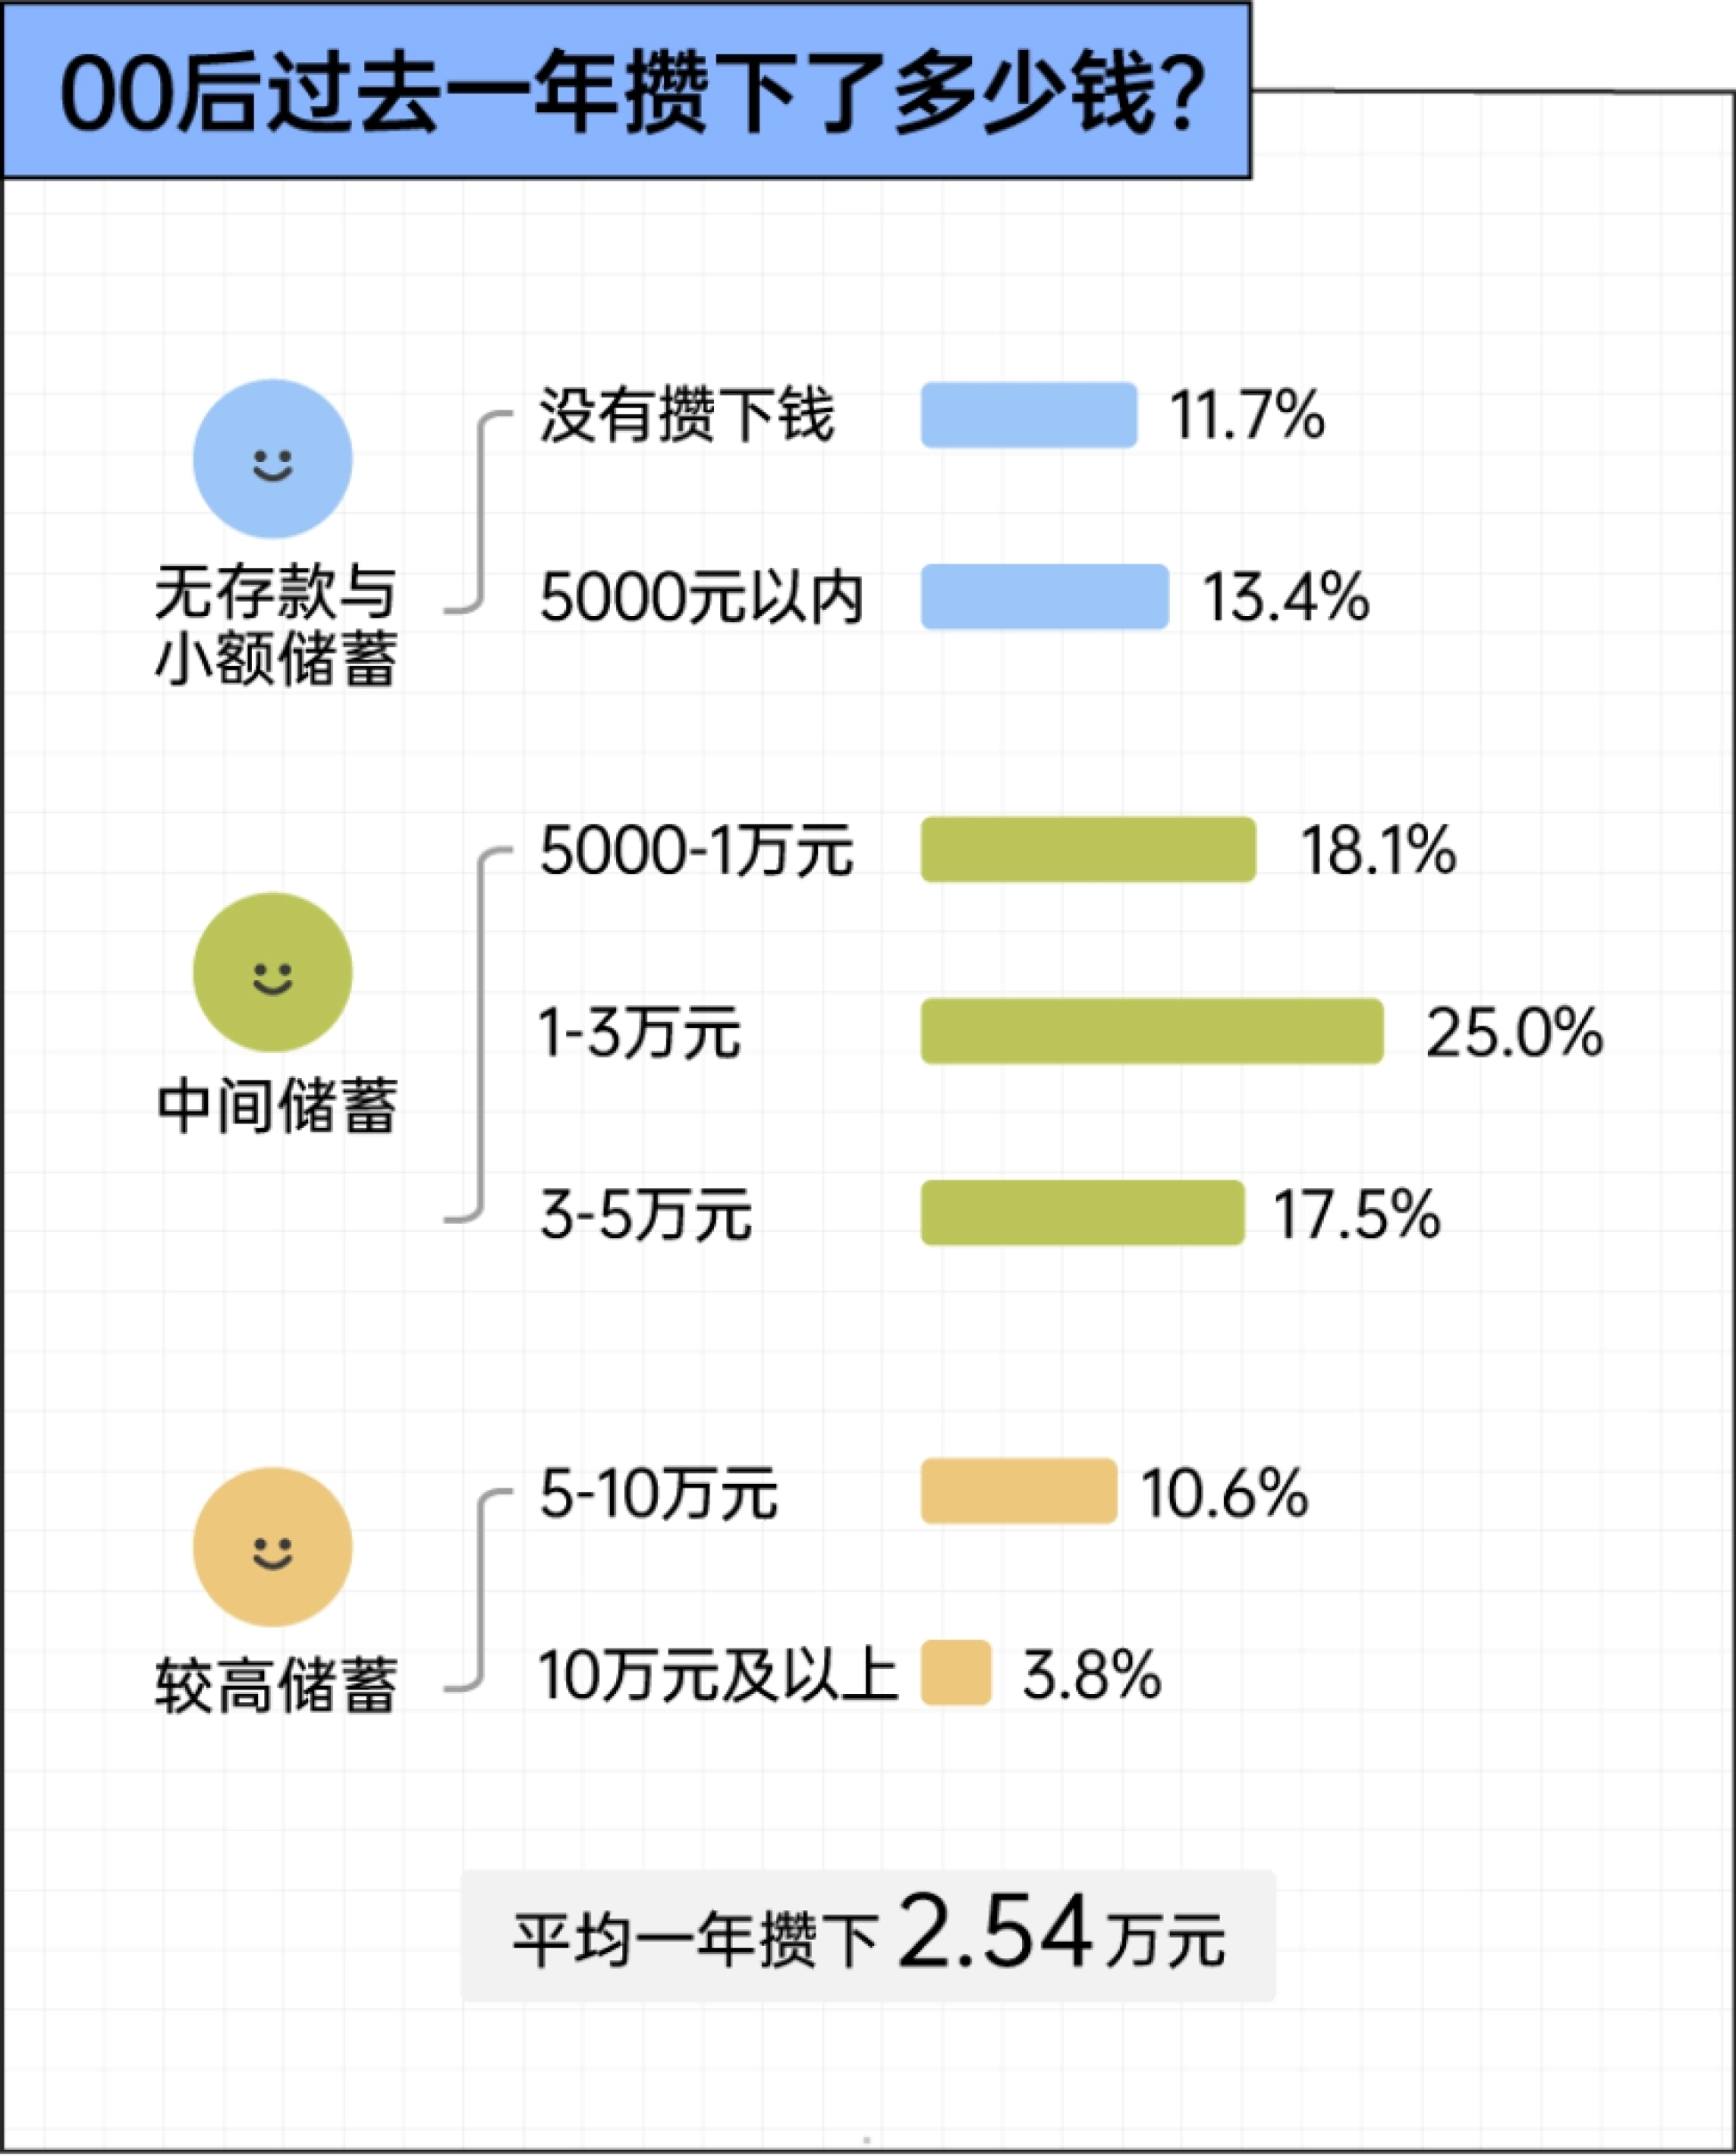
00后这一代的攒钱,比外界想象的要认真得多,但真正撑住他们安全感的并不是存款。报告给出的核心数字是:过去一年,00后人均攒下 2.54 万元, 女性比男性多攒 6 千元;11.7% 表示没攒下钱,3.8% 攒到 10 万元及以上。
可另一组数字更值得琢磨:人均商业保险保额 134 万元,超 6 成在网上配好了保险。 这个保额是他们年储蓄的五十多倍,杠杆被拉得很长。
两份数据的逻辑是一致的。攒钱的第一动机是抗风险,49.3% 选“万一收入中断时给自己留余地”, 42.9% 选“应对生病、住院等医疗支出”,保险承接的正是同一层焦虑。
左手攒小钱,右手买大单,这就是00后给自己配的安全网。

图源:《2026年00后安全感报告》(第2页)
一、2.54 万元是平均数,中位数落在 1 到 3 万元
先看攒钱的分布,比只看平均数有信息量得多。报告把过去一年的攒钱金额切成六档: 没有攒下钱 11.7%,5000 元以内 13.4%,5000 到 1 万元 18.1%,1 到 3 万元 25.0%, 3 到 5 万元 17.5%,5 到 10 万元 10.6%,10 万元及以上 3.8%。
1 到 3 万元这一档占比最高,达到四分之一,这也解释了 2.54 万元这个平均数为什么看起来比预期高—— 它是被高储蓄人群拉上去的。真正落在 10 万元以上的只有 3.8%。
25.1% 的人处在“无存款与小额储蓄”区间,也就是没攒下钱或不到 1 万元。 这部分人不算多,但也不算少,差不多每四个人里有一个。
把分布摊开看,00后的攒钱结构是典型的橄榄形:两头窄,中间厚。 大部分人的储蓄量级在万元上下,既没有“月光”到一无所有,也没有夸张到动辄六位数。
平均数说的是被谁拉高了,分布说的是大多数人到底在哪一档。
图源:《2026年00后安全感报告》(第5页)
二、钱放在余额宝,图的不是利息是随时能取
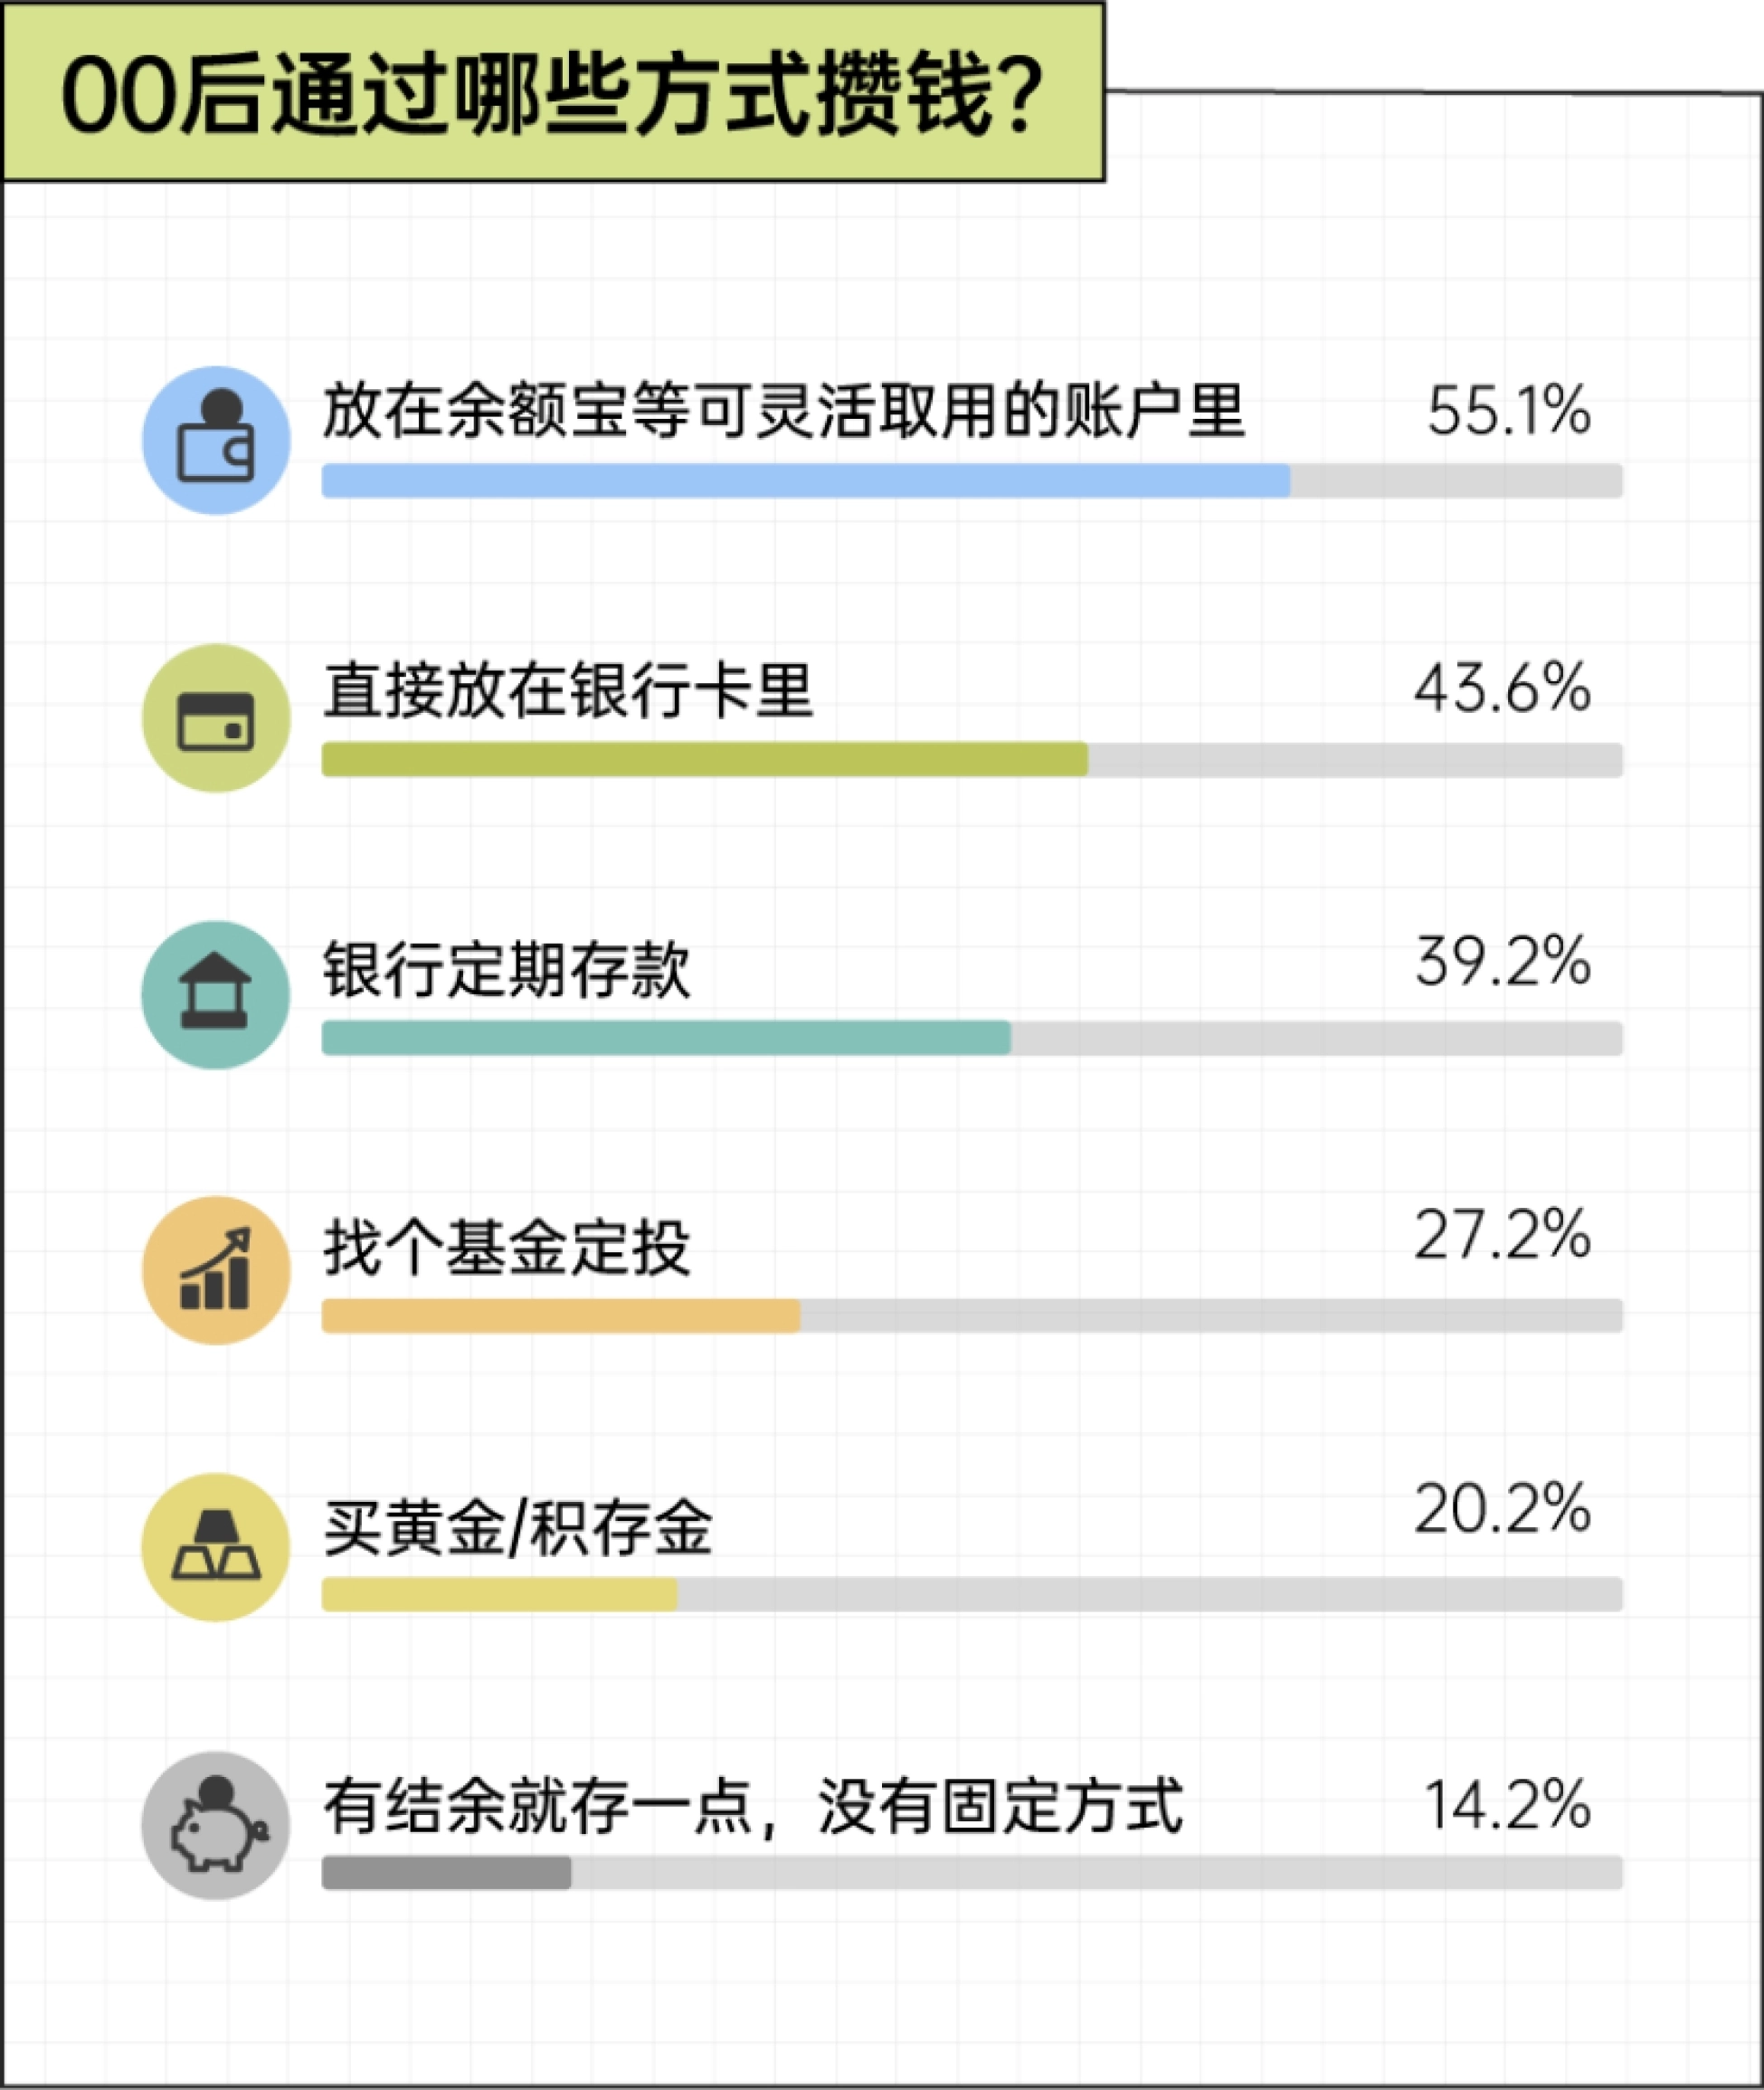
攒钱方式那一题,答案非常集中:55.1% 选择“放在余额宝等可灵活取用的账户里”,排第一; 43.6% 直接放在银行卡里,39.2% 存银行定期,27.2% 做基金定投,20.2% 买黄金或积存金。
还有 14.2% 属于“有结余就存一点,没有固定方式”。这类人没有账户规划, 攒钱靠的是当期剩余,碰到大额支出很容易归零。
余额宝这类产品排第一,反映的不是收益率偏好,而是流动性偏好。 00后不能接受把钱锁起来——这笔钱要随时能拿来应对失业、看病、搬家这类突发状况。
定存 39.2% 也不低,说明对一部分人来说,锁住反而是自律手段; 基金定投和黄金则代表了愿意承担一点波动的那一小群人,占比都在三成以下。
攒钱账户的选择,本质是在“随时能取”和“不到期不碰”之间做取舍。
图源:《2026年00后安全感报告》(第6页)
三、最怕的两件事:突然生病和突然没收入
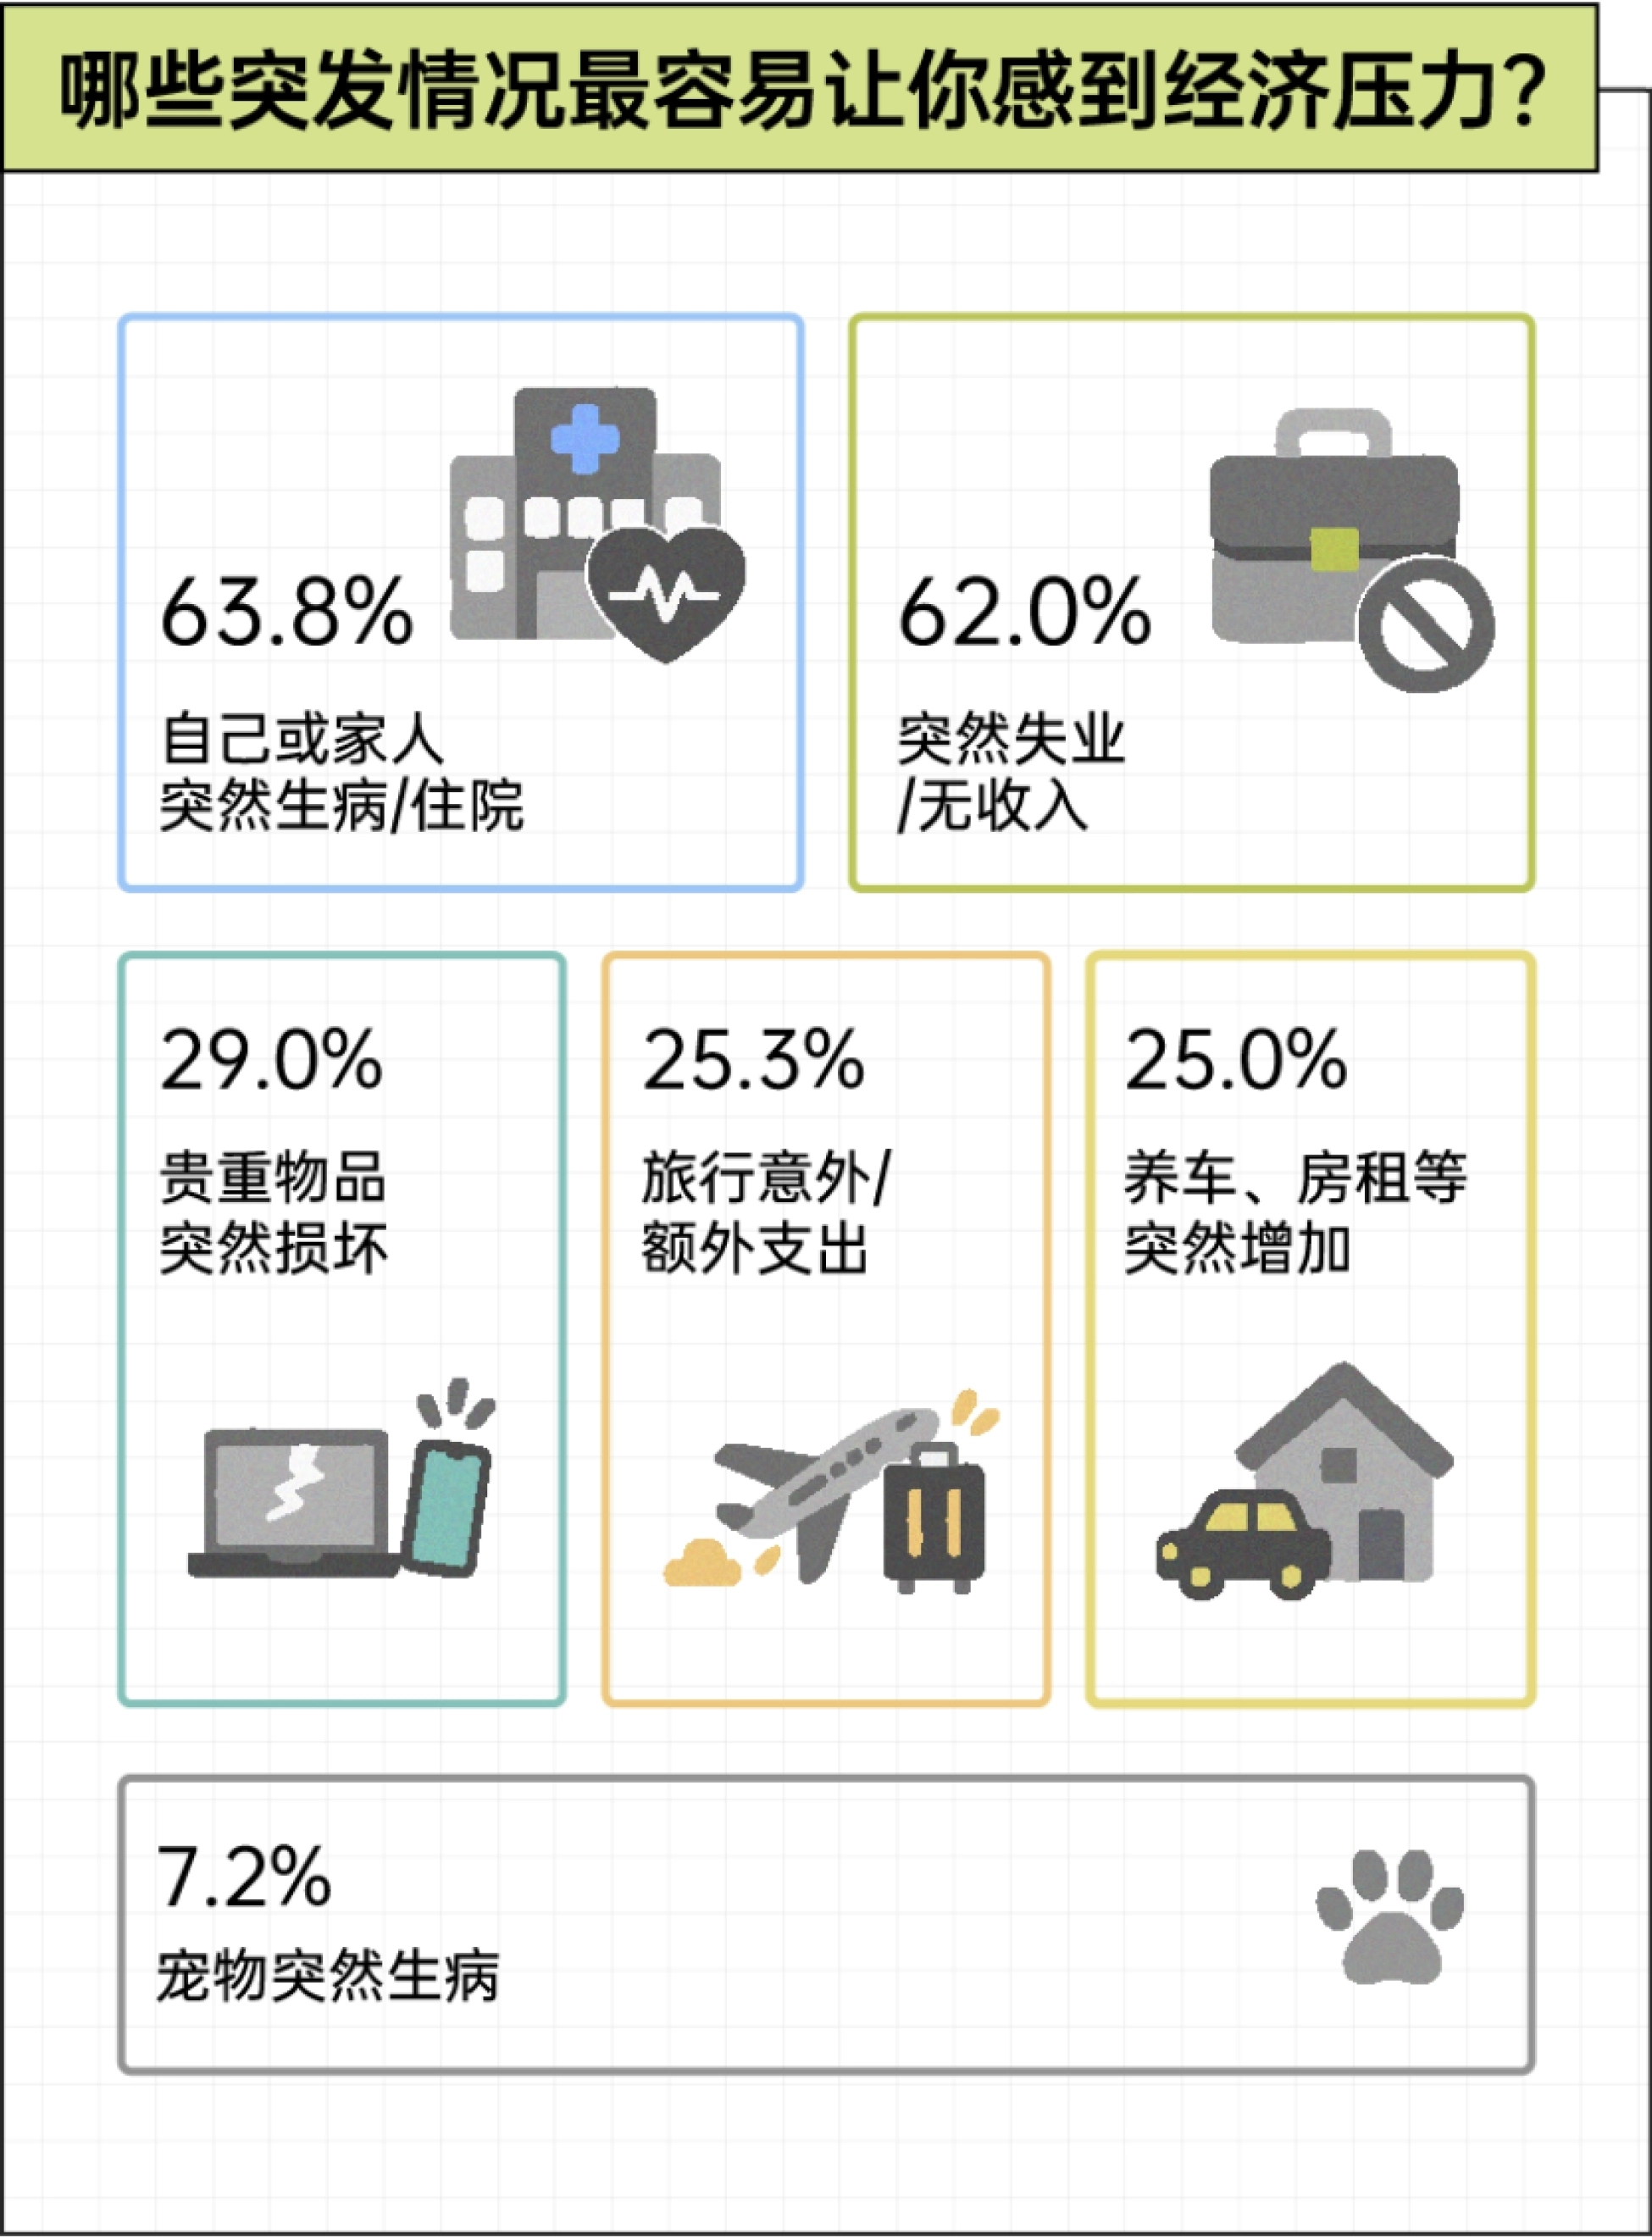
问“哪些突发情况最容易让你感到经济压力”,排名前两位几乎并列: 自己或家人突然生病、住院 63.8%,突然失业或无收入 62.0%。这两个数字都在六成以上, 远高于其他选项,构成了00后焦虑的主体。
第三位是贵重物品突然损坏 29.0%,第四位是旅行意外或额外支出 25.3%, 第五位是养车、房租等突然增加 25.0%,宠物突然生病 7.2% 排在最后。
这个排序很有意思。贵重物品、旅行、房租这些是“钱会多花一点”的问题, 生病和失业则是“收入端和支出端同时被打断”的问题,量级完全不同。
所以 00后的压力感知相当务实:他们没有在担心虚无的未来,而是盯着两个最具体的断点—— 身体出问题,和收入线断掉。
生病和失业同时击中收入与支出,这才是00后真正算得清的那笔账。
图源:《2026年00后安全感报告》(第4页)
四、攒钱的四个理由,抗风险只排第一层
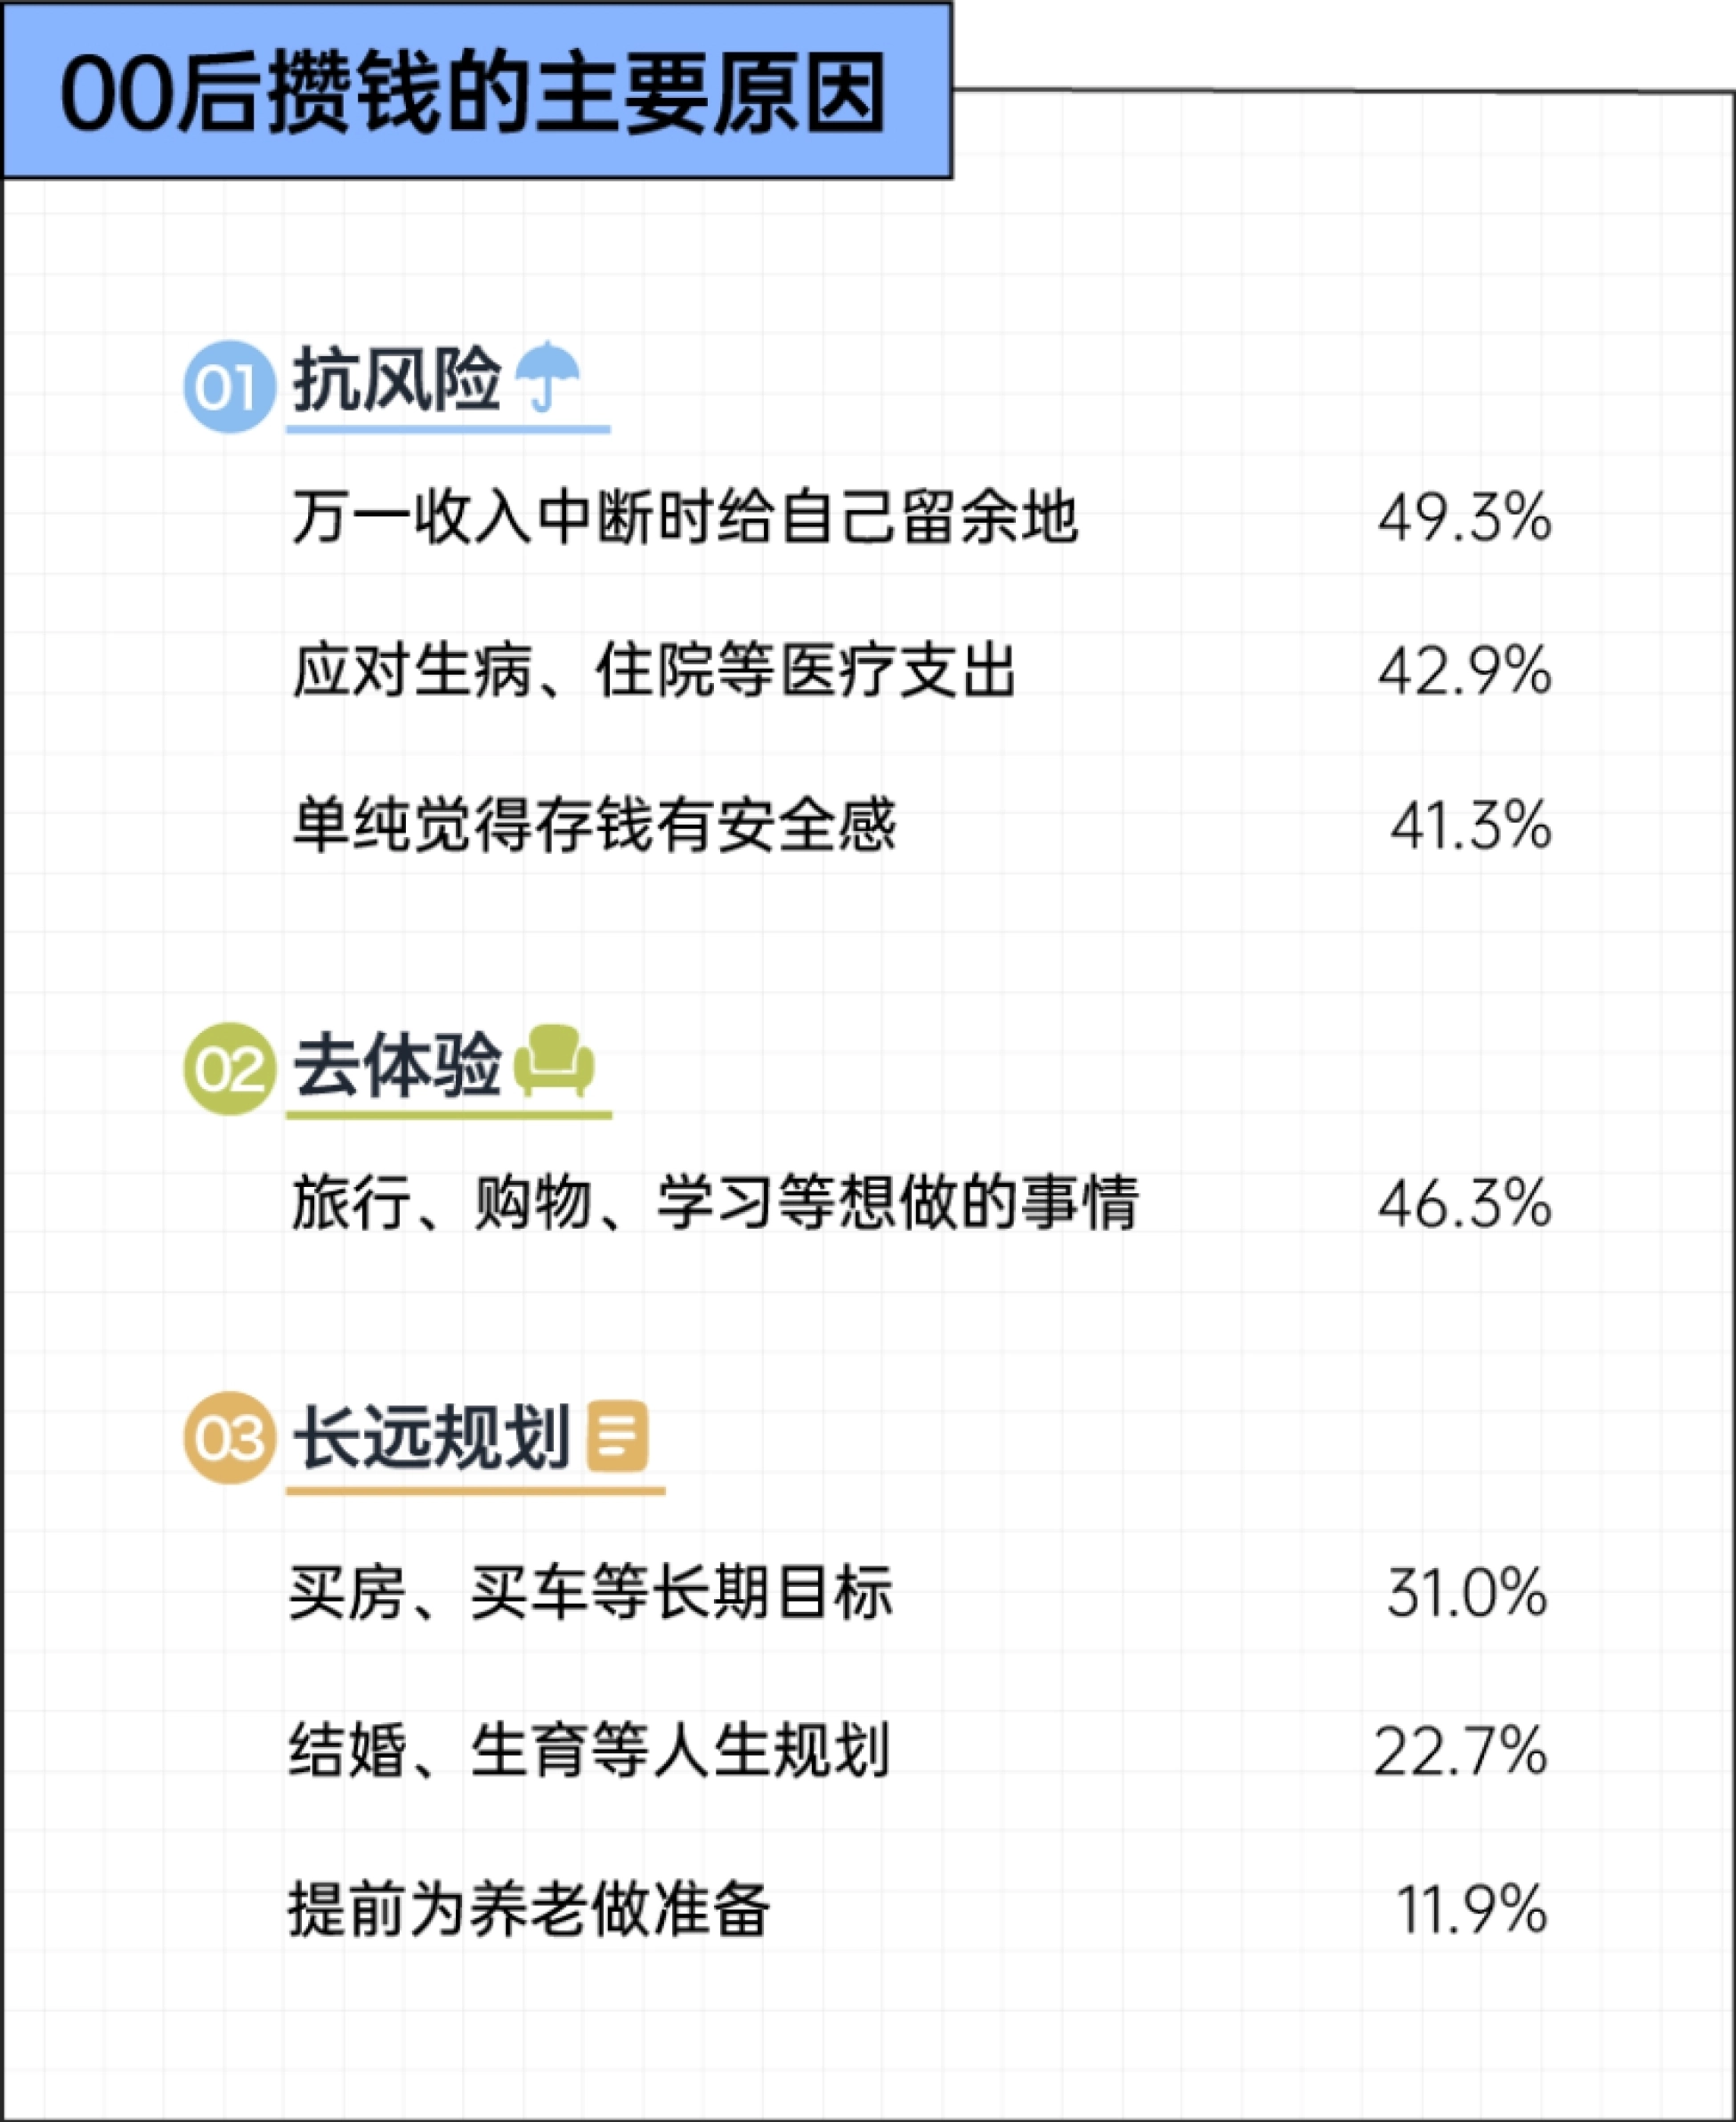
报告把攒钱的原因归成三类。抗风险类里,万一收入中断时给自己留余地 49.3%, 应对生病住院等医疗支出 42.9%,单纯觉得存钱有安全感 41.3%。
去体验这一类占 46.3%,对应的是旅行、购物、学习等想做的事; 长远规划类里,买房买车等长期目标 31.0%,结婚生育等人生规划 22.7%,提前为养老做准备 11.9%。
“单纯觉得存钱有安全感”占到 41.3%,这个选项值得单拎出来说。 它意味着对相当一部分00后来说,攒钱本身就是情绪收益,不一定对应某个具体用途。
而“提前为养老做准备”只有 11.9%,说明长周期规划还没进入主流视野。 20 多岁考虑养老确实偏早,但这也解释了为什么他们的储蓄更多停在万元级别,而不是长期复利账户。
值得注意的是,去体验占了 46.3%,比任何单条抗风险理由都高。 攒钱和花钱在00后身上不是对立关系,攒钱是为了更自由地花。
图源:《2026年00后安全感报告》(第8页)
五、为防意外,52% 的人先管住了预算
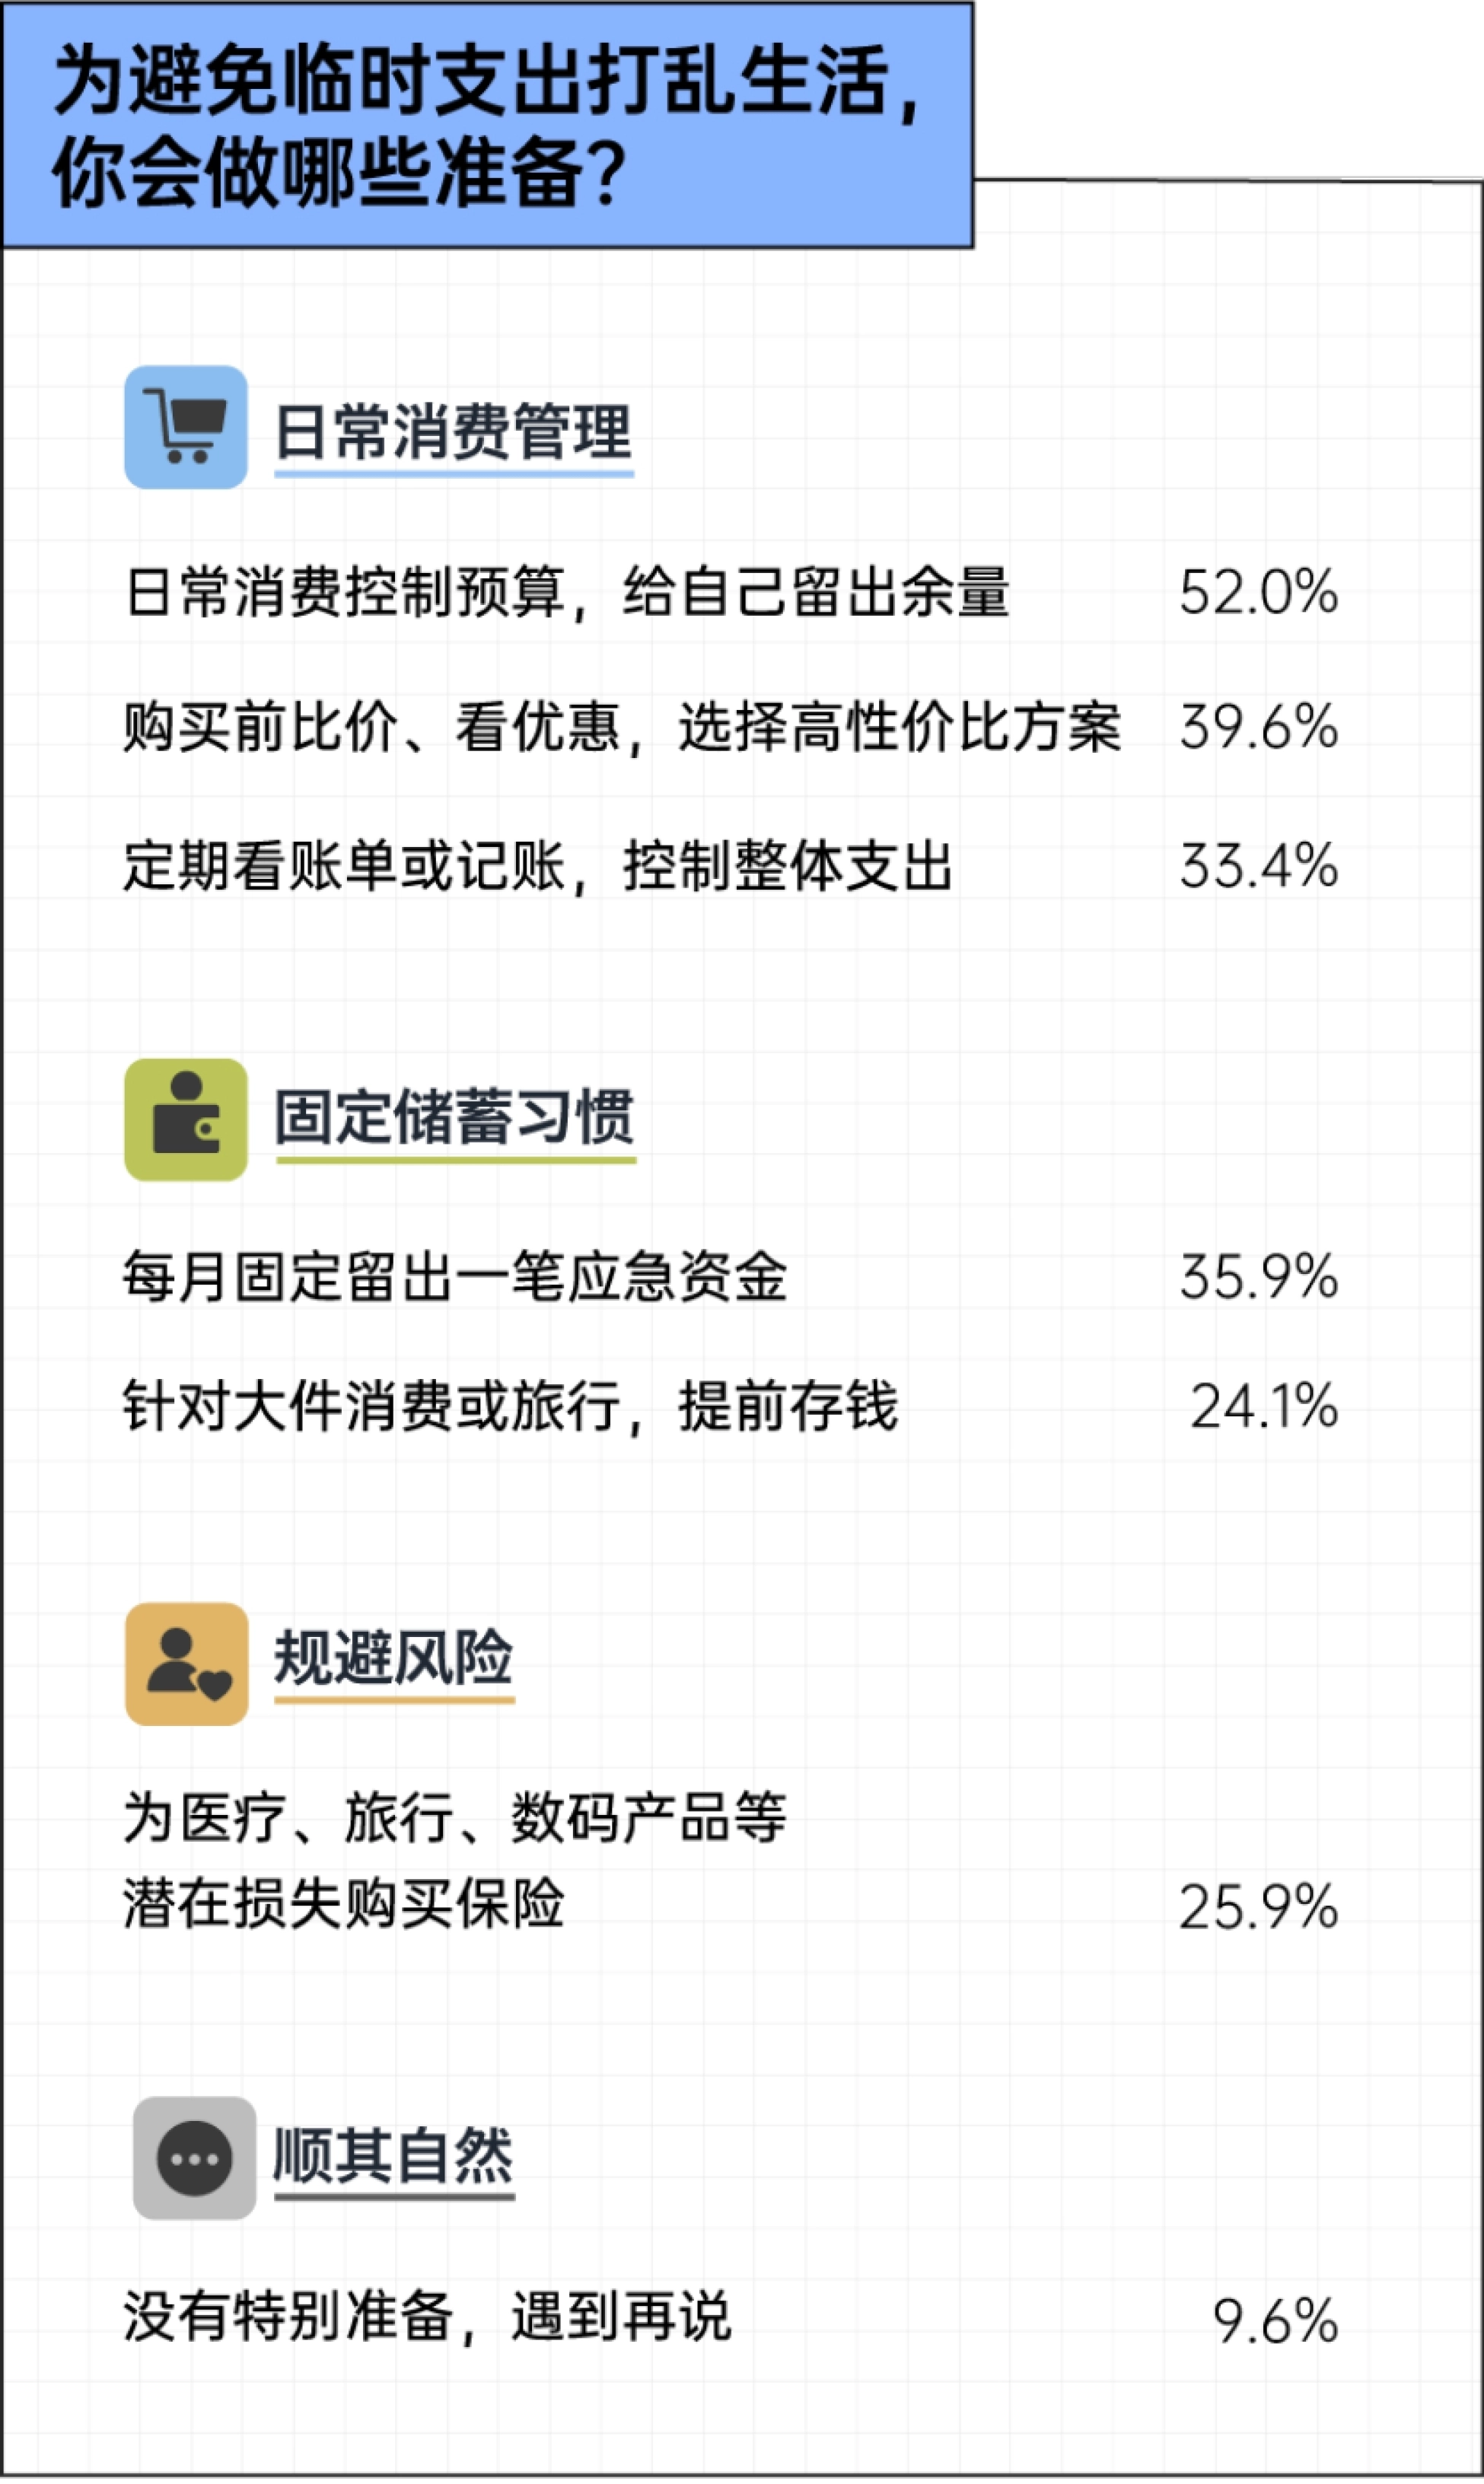
为避免临时支出打乱生活,00后准备动作排名第一的是“日常消费控制预算,给自己留出余量”,52.0%; 第二是“购买前比价、看优惠,选择高性价比方案”39.6%;第三是“每月固定留出一笔应急资金”35.9%。
再往下是“定期看账单或记账,控制整体支出”33.4%, “为医疗、旅行、数码产品等潜在损失购买保险”25.9%, “针对大件消费或旅行,提前存钱”24.1%,只有 9.6% 的人选择顺其自然。
这个排序透露出一件事:00后应对风险的第一反应是收缩支出,而不是扩大保障。 预算管理占了一半以上,买保险排到第五位,说明保险在这套体系里是补位角色。
但 90.4% 的人至少做了一项准备,只有不到一成完全没安排。 这个比例放在任何一个年龄段里看,都算是相当自觉的。
先管住支出、再补上保障,00后的风险应对是从预算表开始的。
图源:《2026年00后安全感报告》(第7页)
六、人均保额 134 万,超 6 成在网上就配好了
报告的第二部分标题直接给了结论:超 6 成00后在网上配好保险,人均保额 134 万元, 收入越高保单越多。保额分布是这样的:没有商业保险 35.1%,有商业保险但不清楚保额 9.5%, 10 万元以内 10.7%,10 到 50 万元 11.6%,50 到 100 万元 14.3%, 100 到 300 万元 9.4%,300 到 500 万元 6.2%,500 万元以上 3.2%。
100 万元及以上这几档加起来接近 19%,正是他们把平均数抬到了 134 万元。 换句话说,人均保额高,靠的不是所有人保额都高,而是有一批人保额非常高。
另外 9.5% 的人买了保险却说不清自己有多少保额,这个数字比 3.2% 的高保额人群还多。 保单买了但没读懂,比没买好,但也没好太多。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
保额 134 万元是均值,真正压舱的是那 19% 保额过百万的人。
图源:《2026年00后安全感报告》(第9页)
七、买保险的六个理由,第一位是“别向爸妈要钱”
00后考虑买额外保险的原因,第一位是“不想生病时向父母要钱”,47.7%; 第二位是“保费在自己能接受的范围内”,34.7%;第三位是“自己或家人曾经历重病”,29.6%。
再往后是“在网上看到相关重疾内容”28.9%,“存钱进展慢,买保险兜底”26.1%,“暂时还不考虑”14.9%。第一位这个选项尤其值得琢磨。它说明买保险的动机不只是财务上的,更是身份上的—— 成年之后,向父母开口要钱这件事的心理成本,比保费本身更高。
“存钱进展慢,买保险兜底”占 26.1%,其实是把保险当成了储蓄的替代品。 逻辑上不完全成立,但情绪上很真实:一年攒两万五很难,一年交几百块保费容易得多。
还有 14.9% 明确表示暂时不考虑。这个群体不小,也是寿险和健康险行业未来几年最直接的增量池。
图源:《2026年00后安全感报告》(第12页)
八、安全感打分:存款管到 10 万元,保额管到 100 万元
报告做了一个很有意思的对照:分别按存款金额和保险保额,给生活安全感打分。按攒钱能力看,没有攒下钱 6.08 分,1 万元以内 6.81 分,1 到 3 万元 6.88 分, 3 到 10 万元 7.41 分,10 万元及以上 7.87 分。从 6.08 到 7.87,涨了不到 1.8 分。
按保额看,10 万元以内 6.46 分,10 到 50 万元 6.89 分,50 到 100 万元 7.02 分, 100 到 300 万元 7.58 分,300 到 500 万元 7.41 分,500 万元以上 7.68 分, 整体平均 7.41 分。
保额这条曲线的拐点很清晰:100 万元是一条线,跨过去之后分数从 7 分区间跳到 7.5 分以上。 300 到 500 万元这一档反而回落到 7.41 分,说明过了某一点,加保额对安全感的边际效应就变弱了。
两条曲线放在一起看,结论是存款和保额各有各的封顶位置。 存款到 10 万元左右,安全感边际递减;保额到 100 万元左右,效果最明显。
存款的安全感在一二十万就见顶,保额的杠杆要到百万级才真正兑现。
图源:《2026年00后安全感报告》(第13页)
九、态度分六类,储蓄优先只占 26.9%
问年轻人对消费、储蓄和保障的整体态度,答案分成了六类,没有一类过半。积累储蓄优先 26.9%,储蓄保障并行 21.8%,灵活安排为主 19.9%,风险保障优先 14.5%, 当下体验优先 9.5%,暂未形成规划 7.3%,其他 0.1%。
把前三类加起来,接近七成的人在做某种形式的规划,只是权重不同。 真正的“当下体验优先”只有 9.5%,这和外界的刻板印象差得比较远。
“风险保障优先”占 14.5%,比“当下体验优先”还高。 也就是说,在这批00后里,更在意提前应对大病和意外的人,比更在意即时享乐的人多出一半。
这些态度差异最后会落在产品上。储蓄优先和储蓄保障并行的人,要的是记账、自动转入这类工具; 风险保障优先的人,要的是保单和理赔服务;灵活安排的人,则很难被单一产品抓住。
图源:《2026年00后安全感报告》(第19页)
十、场景保险排第一的是旅行,只有 42.3%
报告统计了年轻人买过的场景保险,旅行出行类 42.3% 排第一, 购物消费类 36.9%,数码设备类 28.0%,运动户外类 23.5%,居家财产类 17.5%, 宠物类 10.7%,其他 0.6%。
这个排序和前面的焦虑排序形成了有趣的对照。年轻人最怕的是生病和失业, 但真正买过的场景保险里,旅行和购物排在前面,健康类的大额保障反而被放在另一条线上单独配置。
场景保险的渗透率都不算高,最高也只有 42.3%。它更像是“顺手买一份”的补充, 客单价低、决策快、和具体消费行为绑定,属于保险里的轻决策品类。
报告还收录了几个真实用户笔记作为佐证:一个月薪 3.5 千的打工人攒到 4.7 万元, 晒出的余额宝截图里累计收益 862.87 元。
另一个 24 岁独生女在支付宝上配了门诊险、百万重疾和宠物医保; 还有人问“为什么好多人存钱都喜欢存在支付宝里而不是银行卡”。
这些笔记比统计表更能说明这代人的习惯:他们查攻略、看评论、自己算账, 把理财和保险当成需要自己做功课的事情,而不是等别人推荐。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。