人形机器人上半年前五全是中国人,可工业订单还不到一成
 广告
本文解读:《2026人形机器人产业洞察和生态全景白皮书-迈哲华咨询》 · 共 21 页 · 原文
人形机器人眼下最要紧的事不是再造一台更炫的样机,而是在 2026 到 2027 这两年把工业订单跑通。迈哲华咨询这份白皮书的判断很直接:产业正从技术验证跨进量产爬坡与场景验证,B 端工业是第一主战场,谁先卡住场景谁就赢。
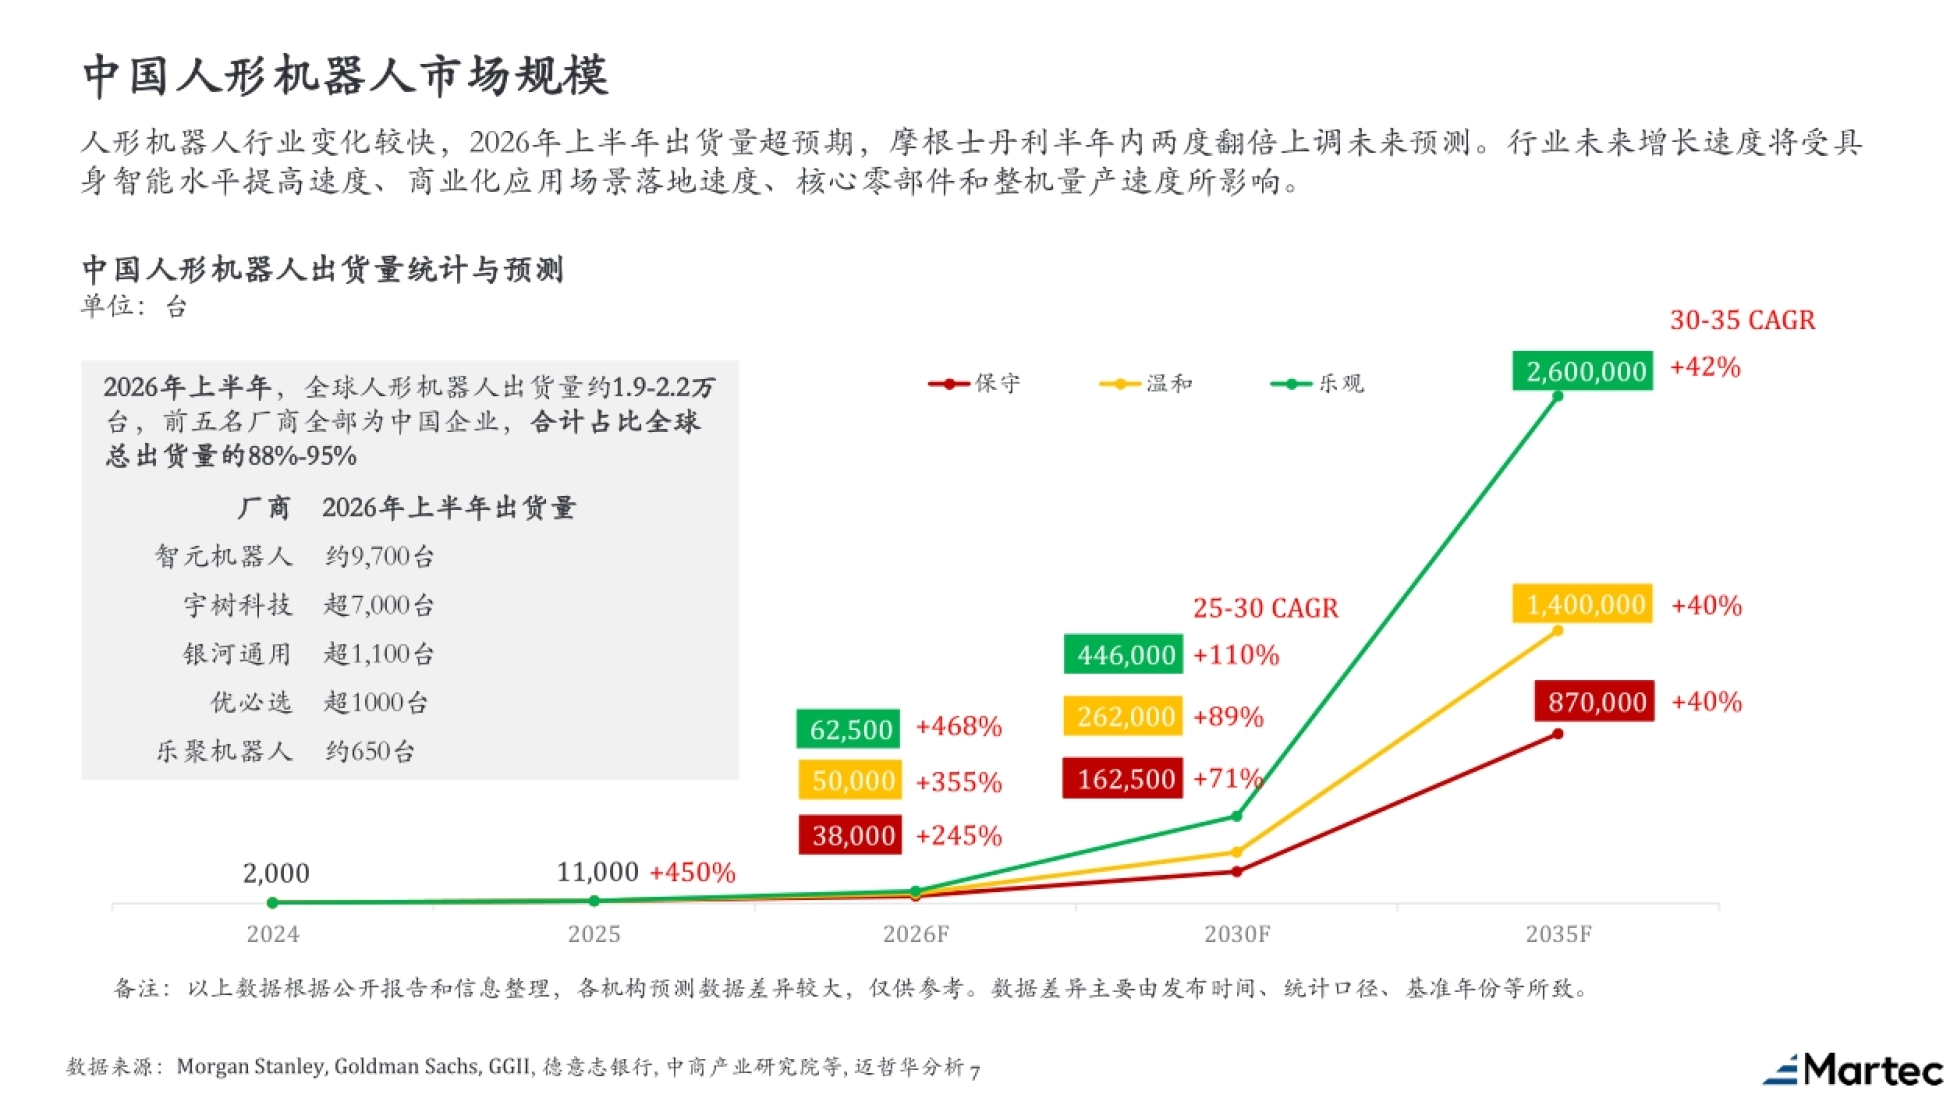
数据已经把中国的位置摆出来了。2026 年上半年全球出货约 1.9 万到 2.2 万台,前五名厂商全部是中国企业,合计占全球总出货量的 88% 到 95%,智元约 9700 台、宇树超 7000 台排在前两位。
但量卖出去了,钱不一定付得对。宇树 2025 年前三季度科研教育贡献人形机器人收入的 73.6%,工业只占 9%。量产派大多停在科研教育市场,还没在工业场景里找到付费闭环,这是报告点得最狠的一句。
上游的国产替代反而跑得更快。中国信通院 2026 年一季度监测显示,核心零部件整体国产化率已突破 75%,无框力矩电机 85%、谐波减速器 60% 到 70%,而六维力传感器仍不足 30%。
报告的结论落在价值链分配上:产业化的真正瓶颈已经从能不能动转向能不能自主决策,系统集成与代工能力、数据采集与标注工具链,会决定量产前后钱怎么分。
一、窗口期只有两年,两年后格局就定了
报告把产业切成四段:2023 到 2025 年是 0 到 1 的技术突破,2026 到 2027 年是 1 到 10 的量产爬坡与场景验证,2028 到 2030 年是 10 到 100 的商业化扩展,2031 到 2035 年才谈得上普及。
眼下正卡在第二段。这一段的特征是 B 端封闭场景导入、万台级规模交付,工业成为主战场;核心部件成本要降到 10 万元级,国产化率要上到 90% 以上。
三类角色的窗口并不一致。整机厂 2026 到 2027 是 B 端场景卡位的关键期,瓶颈在模型、架构和核心部件的可靠稳定;部件商是产线布局的窗口期,但要警惕产能先行于需求;AI 公司做机器人 OS 与数据服务的黄金窗口更长,到 2028 年。
政策节奏也在同步推进。工信部《国家人形机器人产业标准体系建设指南(2026版)》已发布征求意见稿,国资委“实景实训专项行动”启动,标准体系预计到 2028 年完成至少 100 项。
两年窗口一旦错过,后面拼的就不是产品,而是谁手里握着标准席位。
图源:《2026人形机器人产业洞察和生态全景》(第7页)
二、出货量翻倍往上修,预测机构自己都在改口
市场规模的口径差异极大,报告特意注明了“各机构预测数据差异较大,仅供参考”。保守情形下 2026 年 3.8 万台、2030 年 16.25 万台、2035 年 87 万台;乐观情形下 2026 年 5 万台、2030 年 26.2 万台、2035 年 140 万台。
增速也分两段看。2025 到 2030 年的复合增速在三档假设下分别是 110%、89%、71%,2030 到 2035 年落到 42%、40%、40%。前五年抢量,后五年拼利润,形态很清楚。
报告点明了修正的原因:2026 年上半年出货量超预期,摩根士丹利半年内两度翻倍上调未来预测。行业未来增速取决于具身智能水平提高的速度、商业化场景落地的速度、核心零部件和整机的量产速度。
前五厂商的实际出货也值得对照。银河通用超 1100 台、优必选超 1000 台、乐聚约 650 台,与智元、宇树加起来正好撑起 88% 到 95% 的全球份额。
预测模型反复上调的原因很朴素:交付节奏比报告写得快,而客户名单比报告写得慢。
图源:《2026人形机器人产业洞察和生态全景》(第8页)
三、中国缺 AI 和传感器,美国缺供应链
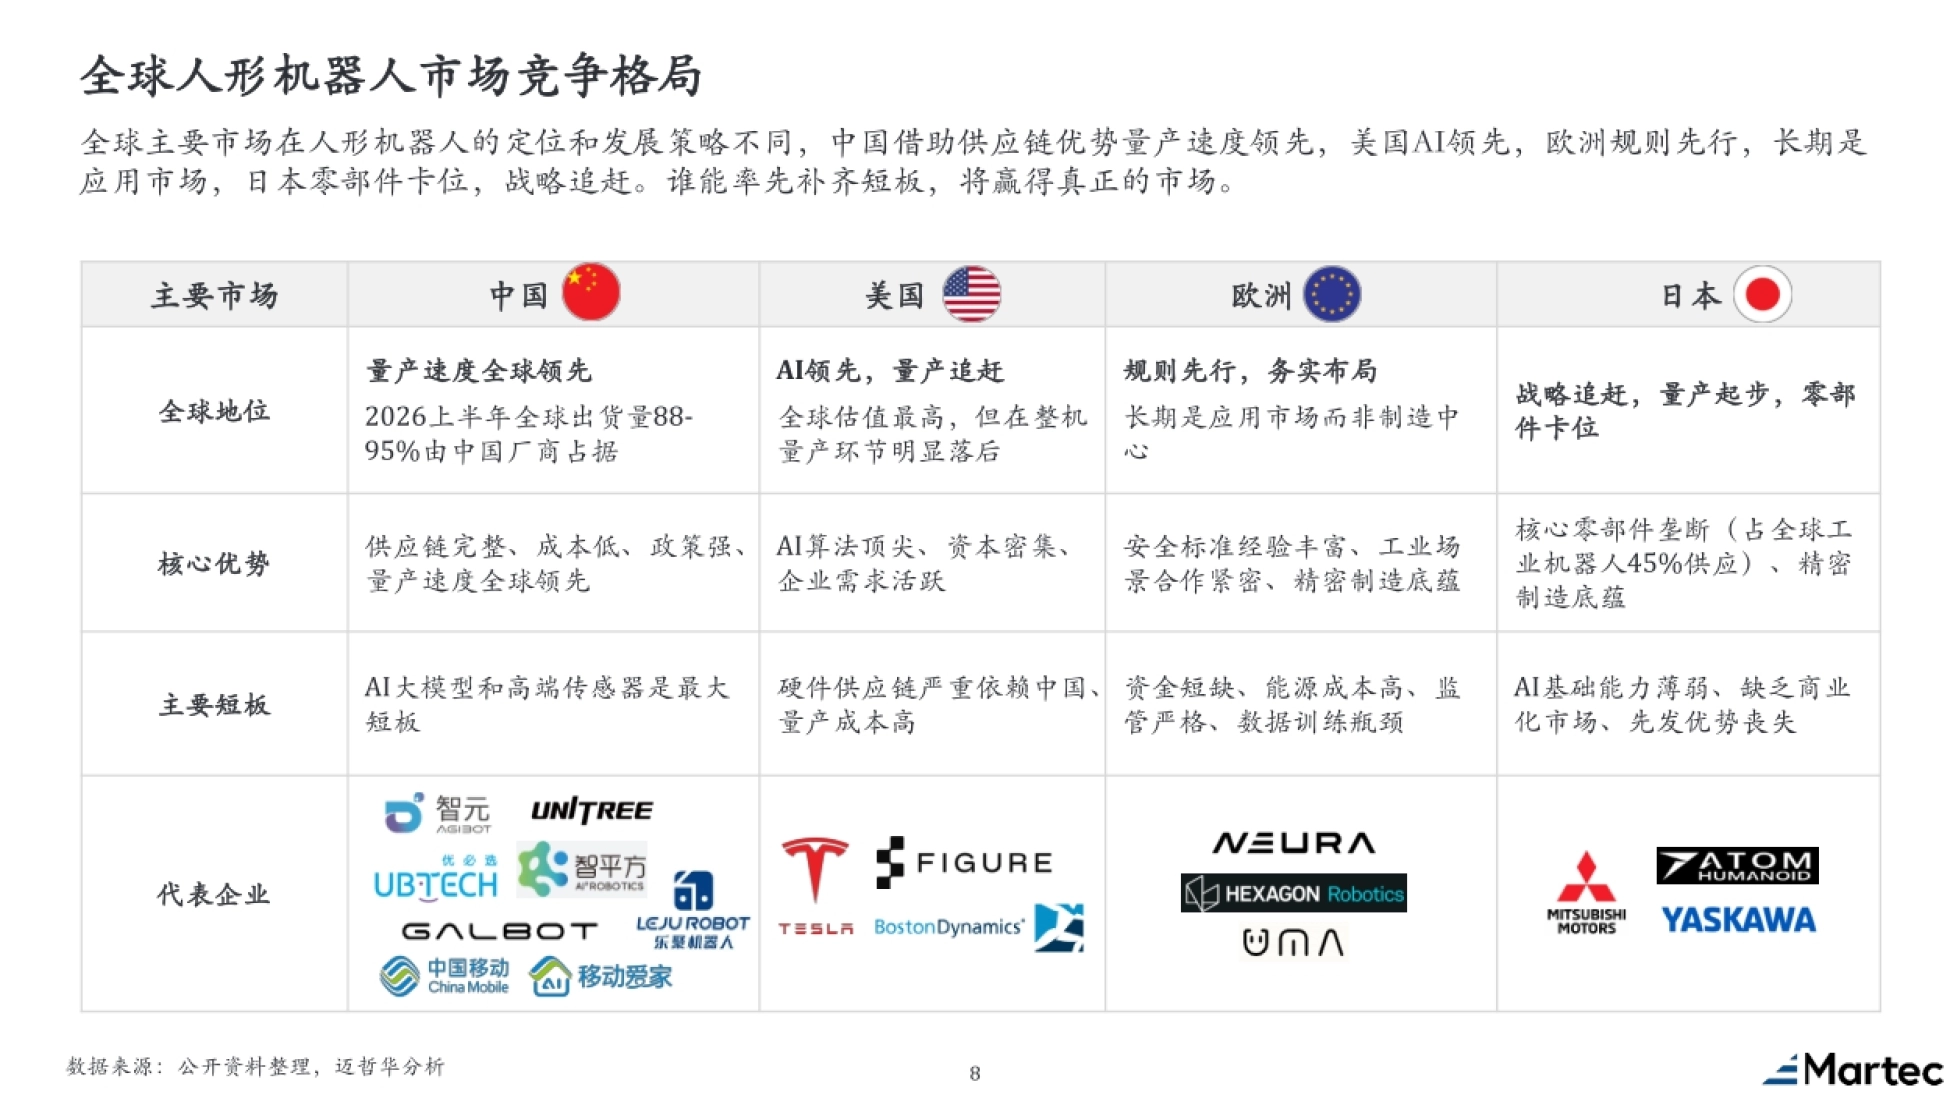
报告把四个主要市场的定位拉成一张对照表。中国是量产速度全球领先,短板是 AI 大模型和高端传感器;美国 AI 领先、资本密集,但硬件供应链严重依赖中国、量产成本高,整机量产环节明显落后。
欧洲是规则先行、务实布局,长期定位是应用市场而不是制造中心,短板在资金短缺、能源成本高、监管严格和数据训练瓶颈。日本走零部件卡位,占全球工业机器人 45% 的供应,但 AI 基础能力薄弱、缺乏商业化市场。
中国自身的格局也还没固化,四类企业各有各的难处。量产派专注度高、成本控制强,但多数尚未盈利、依赖融资续命;技术派估值想象力强,可规模化出货尚未实现,变现周期长。
跨界产业巨头手里有牌:汽车与人形机器人共享超过 50% 的供应链资源,还能提供实训场地和数据采集。但他们把人形机器人当非核心业务,资源分配存在不确定性,专用技术积累也不及专业厂商。
最独特的一条路是零部件企业向上延伸做整机。成本可控、供应链自主,零部件在自研整机上完成真实工况验证,不受上游制约;代价是品牌认知弱于专业公司,还多了一层客户与竞品双重身份。
图源:《2026人形机器人产业洞察和生态全景》(第10页)
四、身体已经模块化,大脑还没定型
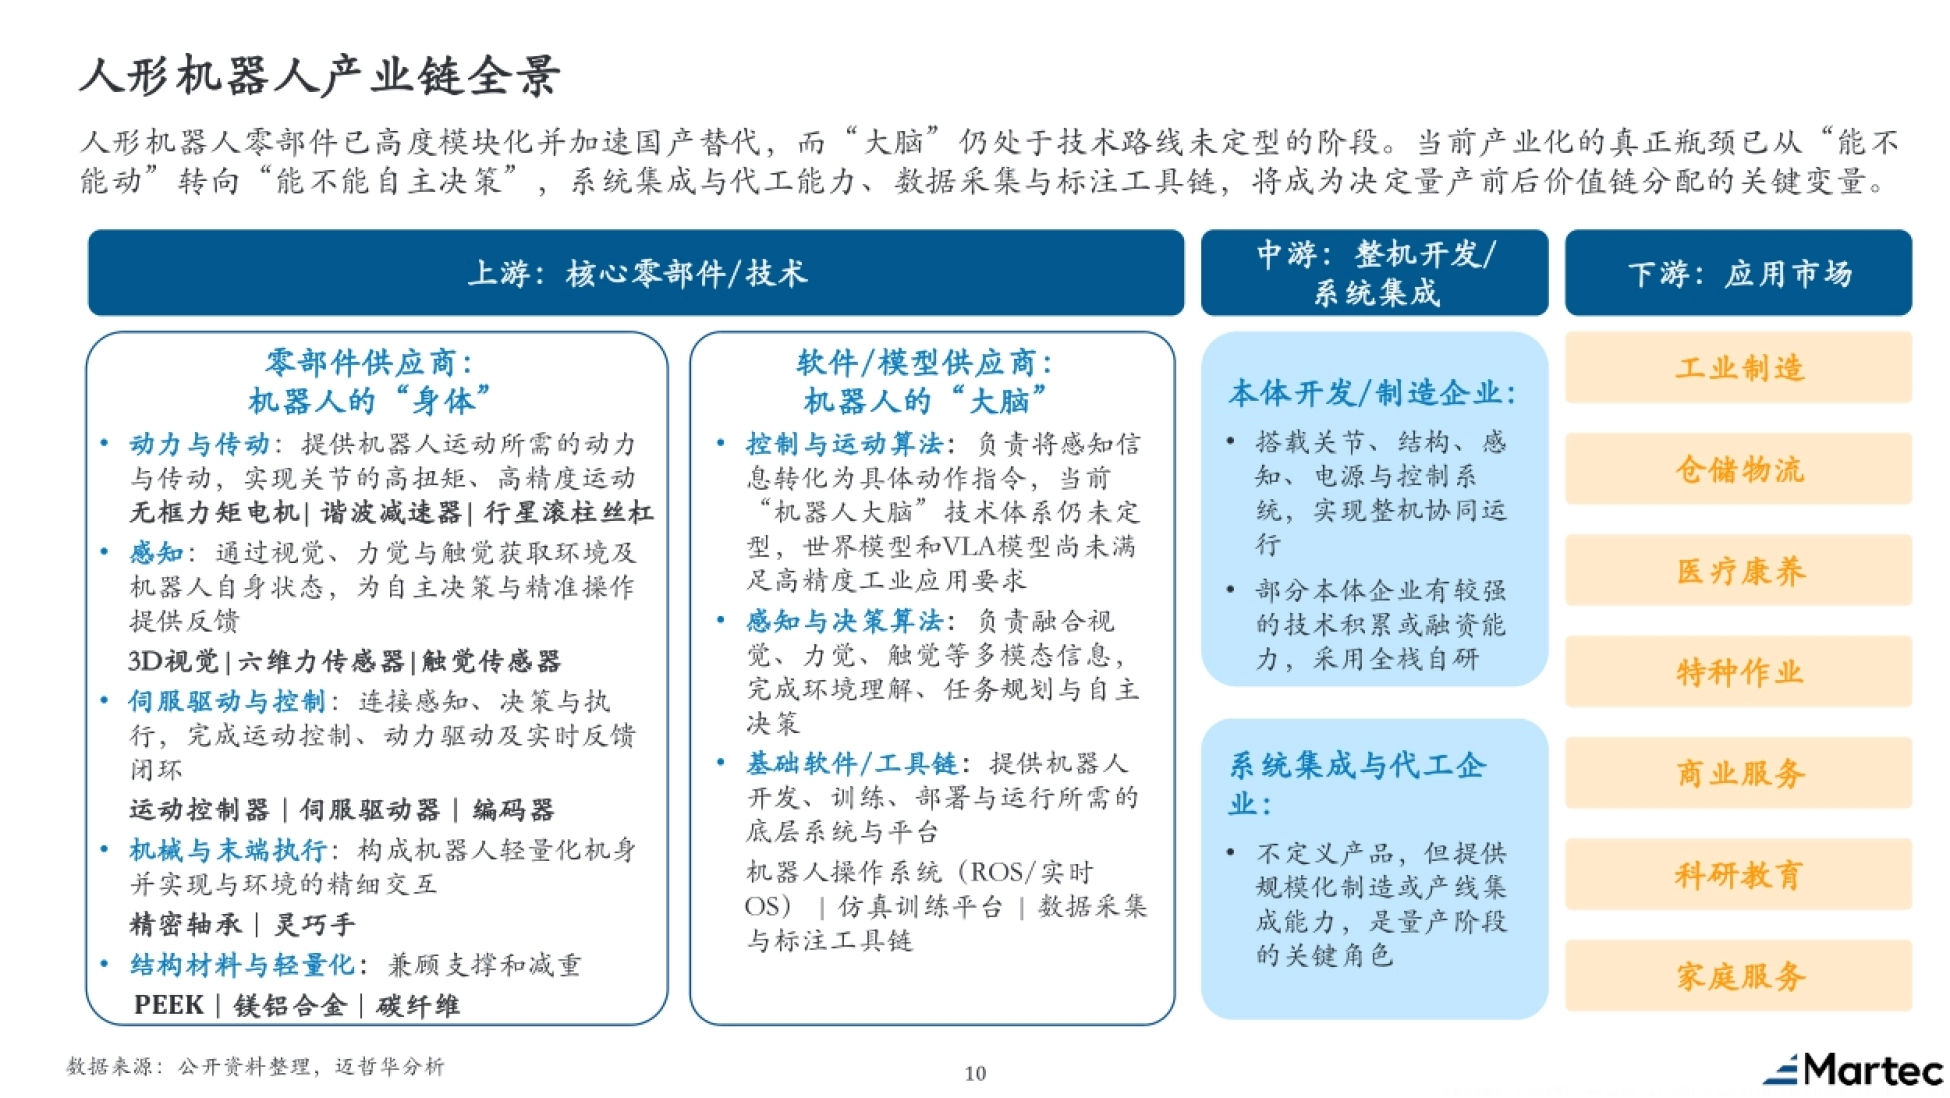
产业链分三层。上游是核心零部件与技术,中游是整机开发与系统集成,下游是工业制造、仓储物流、医疗康养、特种作业、商业服务、科研教育、家庭服务七个应用场。
身体这一侧已经高度模块化。动力与传动有无框力矩电机、谐波减速器和行星滚柱丝杠;感知有 3D 视觉、六维力传感器和触觉传感器;伺服驱动与控制有运动控制器、伺服驱动器与编码器。
末端执行拼的是精密轴承和灵巧手,轻量化则靠 PEEK、镁铝合金和碳纤维。零件清单已经收敛得很清楚,剩下的竞争是同一件东西谁能做得更便宜、更一致。
大脑这一侧还没有答案。控制与运动算法要把感知转成动作指令,但世界模型和 VLA 模型尚未满足高精度工业应用要求;基础软件层包括机器人操作系统、仿真训练平台和数据采集与标注工具链。
中游有两种角色要分开看。本体开发企业搭载关节、结构、感知、电源与控制系统,部分采用全栈自研;系统集成与代工企业不定义产品,只提供规模化制造或产线集成能力,是量产阶段的关键角色。
上游拼的是把零件做稳,下游拼的是把场景讲清,夹在中间的整机厂两头都欠着。
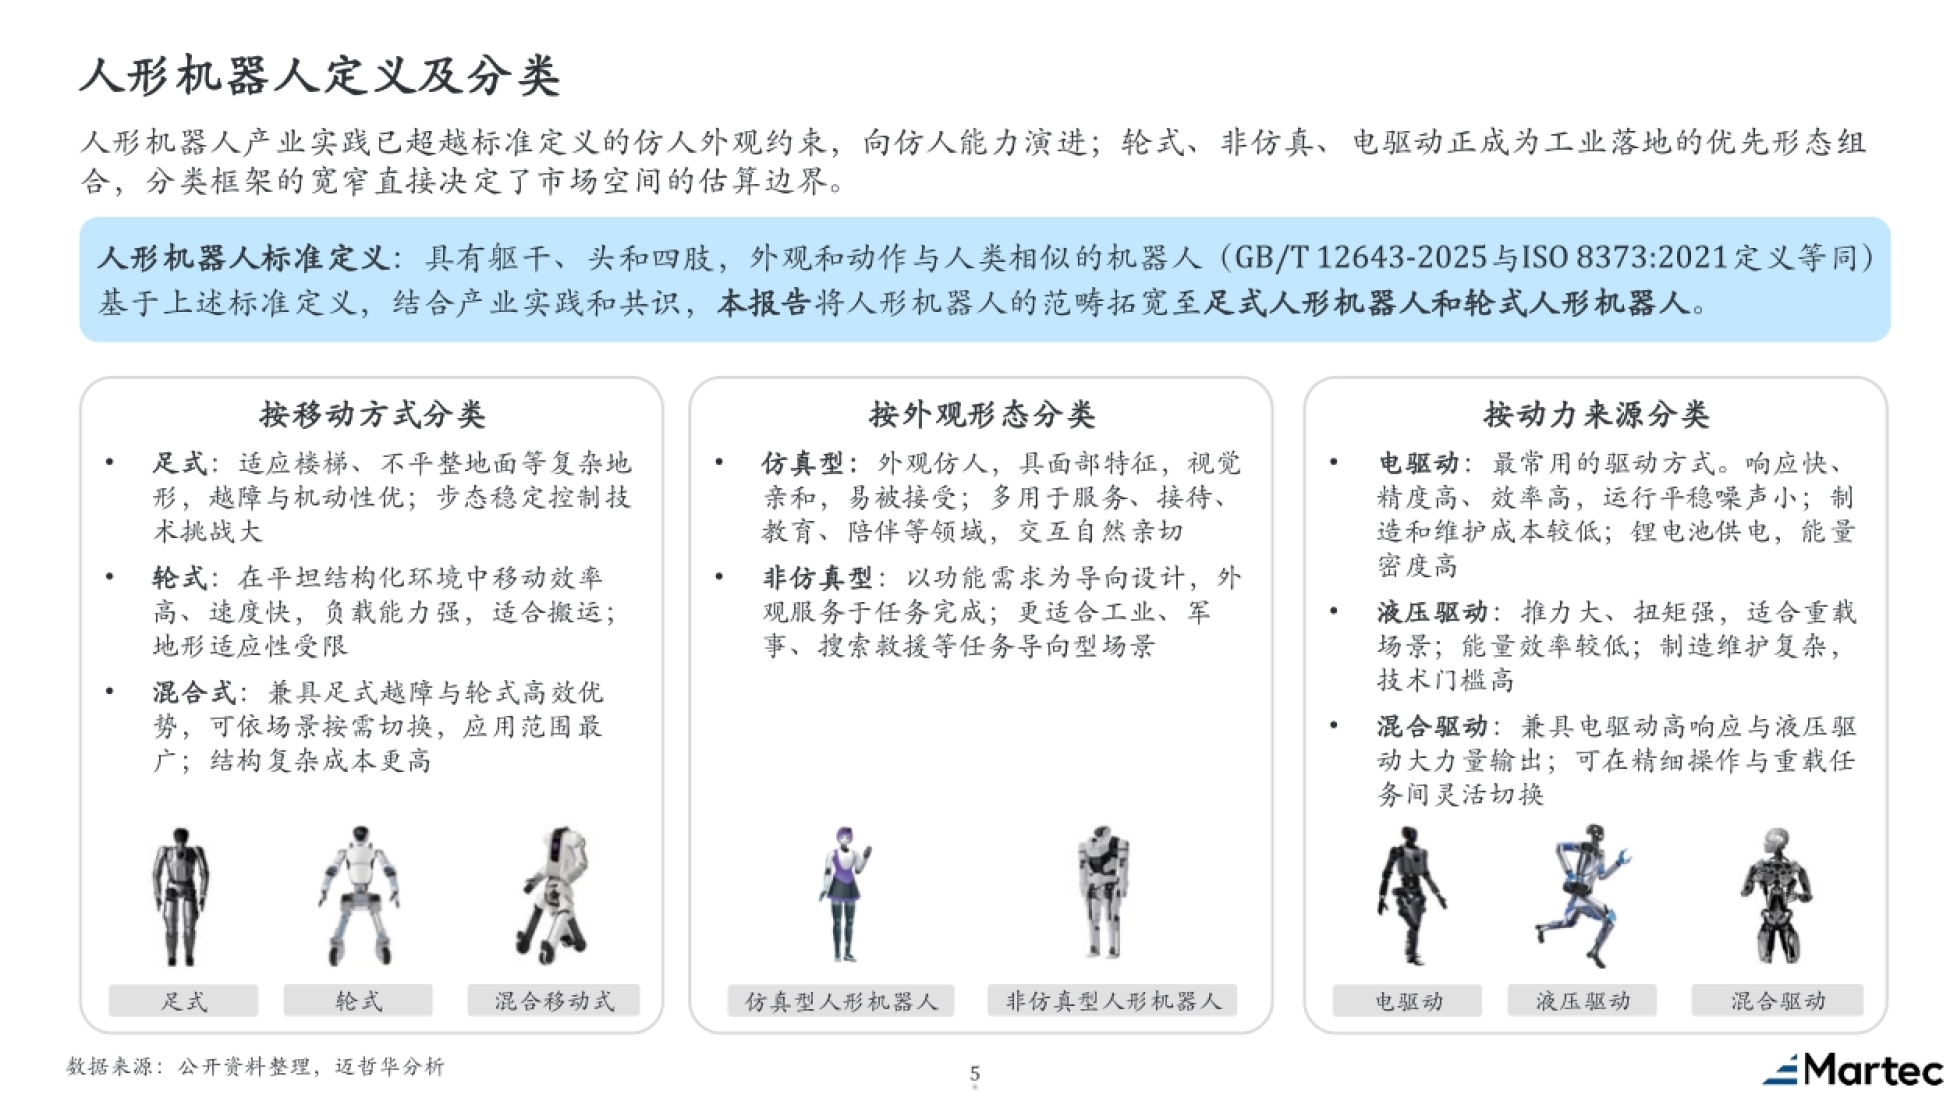
图源:《2026人形机器人产业洞察和生态全景》(第5页)
五、部件国产化过了 75%,六维力还在门外
中国信通院 2026 年一季度的监测给出了分项数字。整体国产化率突破 75%,其中无框力矩电机达到 85%,谐波减速器在 60% 到 70% 之间,行星滚柱丝杠加速替代中、约 40% 到 50%。
唯一明显掉队的是六维力传感器,国产化率仍不足 30%。它是力控与精密装配的入口,也是“大脑”能否真在工业线上干活的前提,这一项补不齐,上层算法再好也落不了地。
汽车零部件供应商成了主力军。报告点出这个行业的共同心态:最大的难点不是技术门槛,而是用汽车产业的旧地图去找机器人产业的新大陆,低估了从功能件到系统级协同的鸿沟。
报告列了五大误区,按研发、生产、质量、供应链、商业化排开。研发上沿用功能件逻辑、低估控制算法与整机协同;生产上低估汽车流水线工艺到机器人装配的难度;质量上以为车规级标准直接够用,却低估了疲劳寿命要求。
汽车供应商最容易犯的错,是把“我们做过更难的”当成“这个我们也会做”。

图源:《2026人形机器人产业洞察和生态全景》(第6页)

图源:《2026人形机器人产业洞察和生态全景》(第9页)
六、五层嵌套:定产品的在场景方,定标准的在平台方
报告用一个五层嵌套结构解释生态:基础设施层、技术供给层、整机集成层、场景需求层、流通服务层。每一层的核心资源不同,话语权也不同。
基础设施层是通信运营商、国家级平台和 AI 平台,掌握网络、算力、标准、数据与操作系统;技术供给层是 AI 模型公司、关节模组商和汽车一级供应商,掌握算法、执行器与精密制造。
最值得注意的是权力迁移的方向:产品定义权正在向场景方迁移,标准制定权在向平台方迁移。场景需求层的代表是富士康、上汽通用、比亚迪、国家电网、京东,他们手里的资源是真实产线、营业场所和工况数据。
合作模式也在从交易型转向共生型。资本驱动型孵化是产业资本与算法、整机企业共同出资成立合资公司,把制造场景、工程经验与 AI 能力深度融合,典型案例是博世博原资本与银河通用。
场景方联合开发则是终端用户前置参与技术攻关,优必选与富士康云智汇、开普勒机器人与上汽通用都是这一类;租赁平台走批量采购加订阅制,头部整机企业反过来投资锁单,巩固链主地位。
七、刚需的不成熟,成熟的不刚需
报告对应用场景的判断只有八个字:刚需场景不成熟,成熟场景不刚需。高需求场景里,家庭服务、高危作业、医疗康养仍处早期验证;工业制造与仓储物流因为标准化程度高,会优先落地。
落地难度的排序逻辑也很清楚。任务复杂度决定技术上限,环境复杂度决定落地难度,C 端家庭场景是任务最复杂、环境最不可控的终极考场。
反过来看突破口:巡检、分拣、科研教育这些任务可标准化的场景,会最先跑通。它们的共同点是环境受控、动作可重复、验收标准明确,这正好绕开当前模型泛化能力的短板。
报告给行业的路径不是等家庭场景成熟,而是用先行场景的造血能力反哺高价值场景的技术攻坚。工业先挣钱,钱再喂给家庭场景的研发,这条路更现实。
报告给出的路线不是等待,而是先用工业订单养团队,再拿这笔钱去打家庭场景。
八、部件商的胜负手:可靠、一致、快
报告用一句话概括零部件供应商的成功要素:可靠性是入门券,量产一致性是淘汰赛,速度是护城河。真正的考验不在能不能做出来,而在能不能稳定地、快速地、便宜地做出来。
五个自检维度都很具体。技术可靠性与产品一致性对应的问题是,产品在模拟人形机器人工况下的 MTBF 是多少、产线良率是多少;成本与量产能力对应降本路线图和产能节奏是否匹配整机厂的时间表。
客户绑定是比技术更难复制的护城河,因为进入头部客户供应链的窗口期较短,要问的是接触了哪些整机厂、有没有进入样品测试或小批量阶段。
还有两条容易被忽略:对技术路线不确定性的适应能力,硬件方案未完全收敛,押错方向则前功尽弃;组织敏捷性,整机厂迭代周期已缩短到 6 到 8 个月,零部件送样周期更短。
整机厂的迭代周期已经压到 6 到 8 个月,部件商慢一个季度,机会就换人了。

图源:《2026人形机器人产业洞察和生态全景》(第3页)
九、模型公司的账要算在数据飞轮上
算法这一侧的竞争核心也换过了。报告的说法是:从模型是否够大,转向数据飞轮是否转得起来、部署成本是否降得下来。前者决定技术上限,后者决定商业成败。
五个自检项几乎都是数字题。数据规模与质量要回答真实场景数据量是多少;算力成本控制要回答训练成本是多少、有没有降本路径;场景泛化能力要回答模型在多少种真实场景中验证过。
与硬件的适配深度决定能不能卖出去,问题是要说清适配了多少种整机与关节方案;生态合作网络决定能不能迭代下去,问题在于绑定了哪些场景方和整机厂。
这也解释了报告为什么把数据采集与标注工具链单列成价值链的变量。模型能力趋同时,谁能持续拿到真实工况数据,谁就掌握了复利,而这恰恰是整机厂和场景方手里的东西。
对创业公司来说,这意味着讲故事的空间在收窄,剩下能拿出来谈的只有验证过的场景数量、可复现的交付成本和拿得出手的客户名单。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
十、2026 年的动作清单
整机厂要做的第一件事是把场景卡位摆到产品发布之前。报告的建议是在 2026 到 2027 年内把工业客户的付费闭环跑出来,同时把量产瓶颈从模型、架构、部件的可靠性上一个个拆掉。
部件商的节奏要更克制。产线布局的窗口期确实在 2026 到 2027 年,但产能先行于需求是这类企业最典型的死法,先把头部客户的样品测试和小批量阶段跑完,再谈扩产。
跨界进来的汽车供应商要先承认认知鸿沟。汽车与人形机器人技术同源、产业同根,但形态不同、复杂度差别极大,供应链不能一比一迁移,装配工人也不是换个工位就能上手。
AI 与算法公司的时间表最宽,2026 到 2028 年都是机器人 OS 与数据服务的生态卡位期。判断标准不在模型参数,而在有没有绑住场景方、有没有把部署成本压到客户能接受的水平。
整份报告的分析框架放在运营动脉(www.yydm.cn)上,产业链图、五层生态结构和两份自检表都在原文里,搜报告名就能打开逐页对照。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。