披萨跌进30元以下,卖得动的是9块9一人食
 广告
本文解读:《2026披萨行业趋势报告-伊利专业乳品》 · 共 25 页 · 原文
披萨这条赛道没缩水,缩的是单笔生意的厚度。2026 年市场规模约 570 亿元,仍保持高个位数增长,但全国门店客单价从 2023 年的 50 元一路降到 2025 年的 37 元,两年跌了 26%。
价格带的重心明确往下移。2023 年 30 元以下门店占 28%,2025 年升到 48%;同一时间 80 元以上的门店从 5% 掉到 3%,中高价位被挤得很薄。
频次却在往上走。2025 年 47.2% 的消费者一个月吃一次,10.8% 一周一次,外卖占比 52.2%,每万人门店数 21 家、同比增长 5.6%。便宜、高频、外卖化,是这份报告的三条主线。
门店总数没再增加,稳定在 3 到 3.5 万家波动,增量因此只能从结构里找:县域市场、一人食场景、冷冻预制披萨,是报告点出的三个确定性方向。
供应链那一端也在变。2026 年 2 月 13 日起,商务部对原产于欧盟的进口相关乳制品征收反补贴税,税率 7.4% 到 11.7%、期限 5 年,国产奶酪的性价比顺势抬起来了。
图源:《2026披萨行业趋势报告》(第3页)
一、570 亿元的盘子,还在高个位数增长
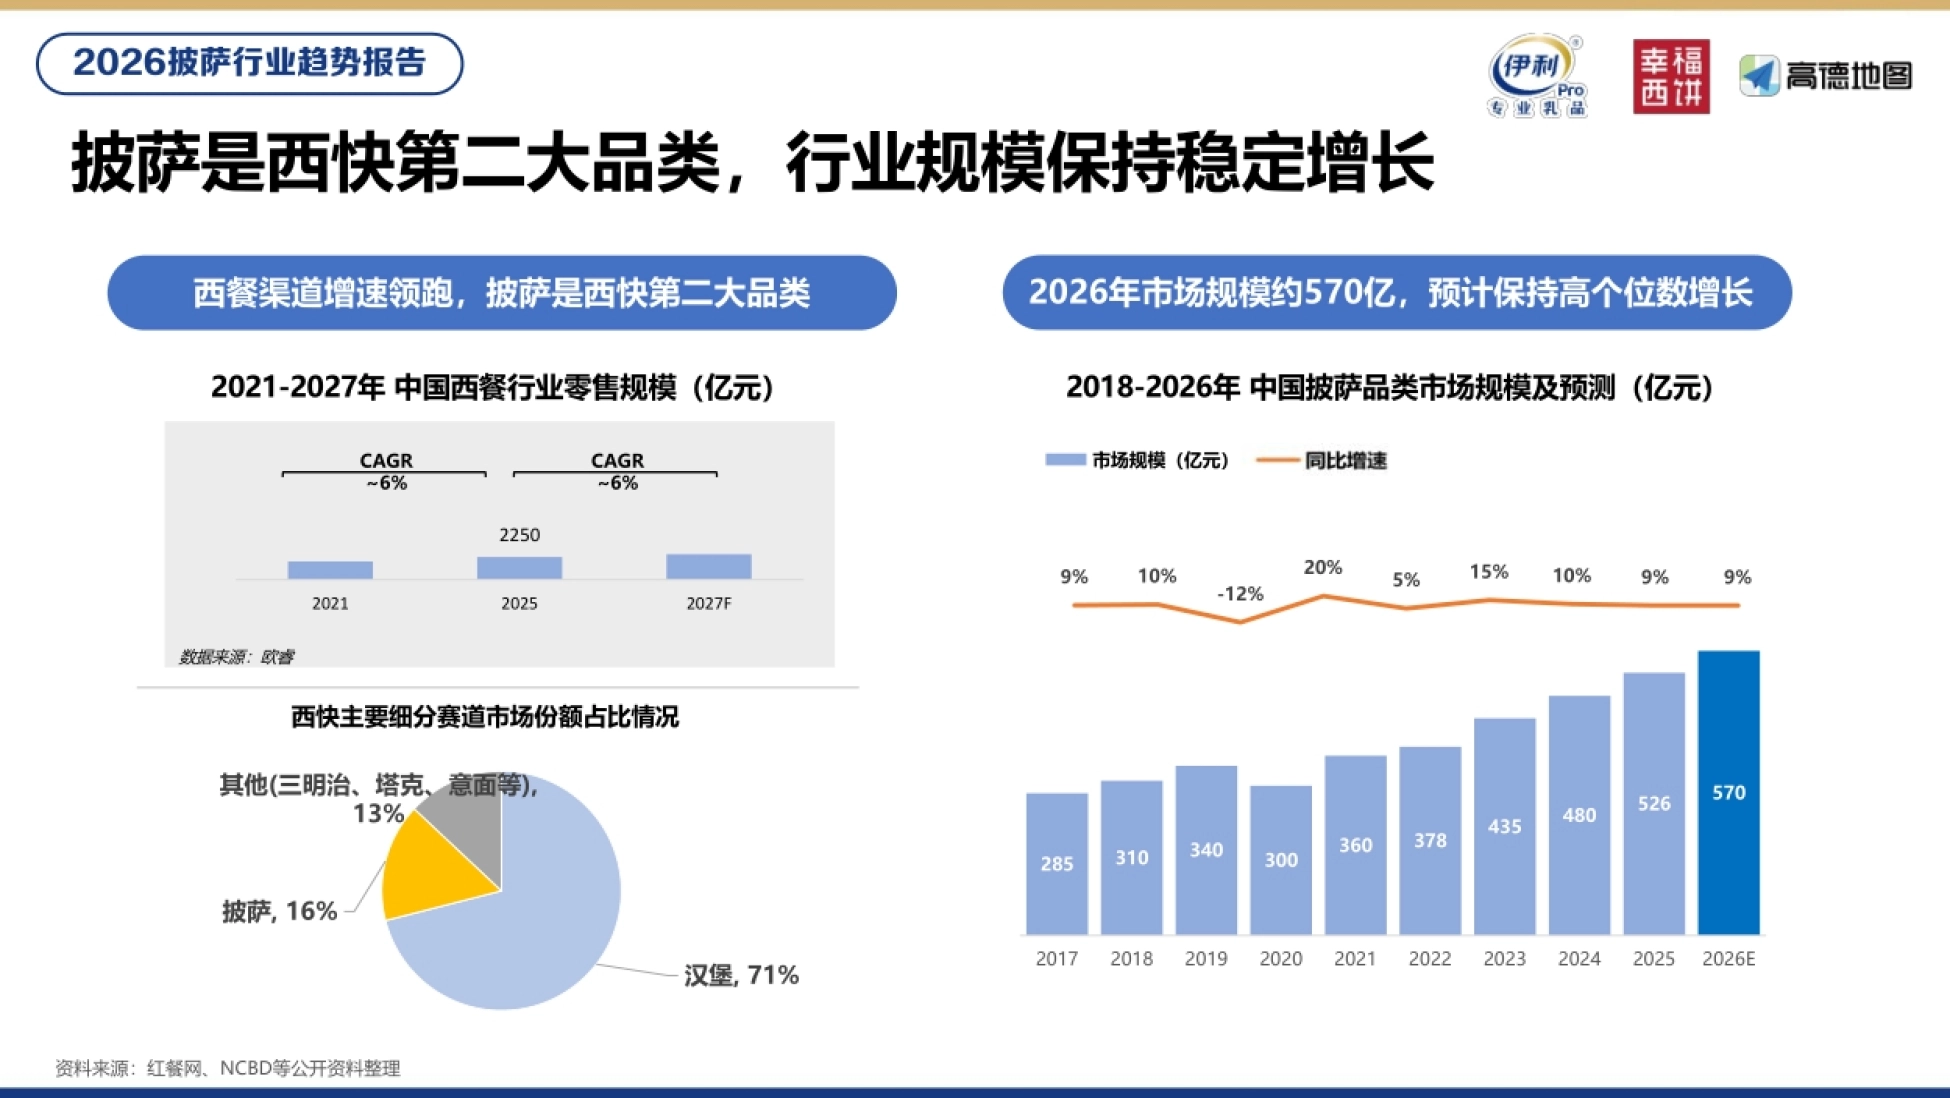
披萨是西快第二大品类,占西快市场份额的 16%,汉堡以 71% 绝对领先,三明治、塔克、意面等合计 13%。品类规模从 2018 年的 285 亿元涨到 2025 年的 526 亿元。
2026 年预计做到 570 亿元,增速从 2023 年的 15%、2024 年的 10%,回落到 9% 附近。报告的定调是保持高个位数增长,属于稳而不猛的状态。西餐大盘的增速更值得对照。2021 年 2250 亿元,2025 年约 2850 亿元,2027 年预计到 3200 亿元左右,年复合增速约 6%,西餐渠道增速领跑餐饮整体。
2020 年那次负增长 12% 之后,品类用两年时间修复,2021 年反弹 20%。这说明披萨的需求基础是扎实的,波动主要来自外部环境,而不是品类本身失去吸引力。
570 亿元的盘子还在长,只是长的部分已经不在原来那批门店里了。

图源:《2026披萨行业趋势报告》(第4页)
二、客单价两年跌 26%,30 元以下成基本盘
客单价的走势是这份报告最硬的一组数。2023 年人均消费 50 元,2024 年 39 元,2025 年 37 元,两年累计下探 26%。价格带的结构变化同样剧烈。30 元以下从 28% 涨到 48%,30 到 50 元区间从 39% 缩到 29%;80 到 100 元与 100 元以上分别只剩 1% 和 2%。
报告给出的判断很干脆:客单价下探,30 元以下成基本盘。这个价位带在 2023 年还只是第二梯队,两年时间就变成了半壁江山。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
和价格一起动的还有频次。2025 年 47.2% 的消费者一月一次,40.8% 三个月一次,一周一次的占 10.8%。离得近、送得快,是这轮高频化的两个前提。
降价没有换来份额,反而是价格先降了,频次才跟上,顺序不能倒过来看。
三、门店不再变多,增量靠结构不靠数量
2024 年二季度到 2026 年二季度,全国披萨门店在 3.2 万到 3.4 万家之间来回波动,2026 年二季度是 3.4 万家。报告的说法是门店数在 3 到 3.5 万家内波动,不再大幅增长。
但每万人门店数从 21 家同比涨了 5.6%,说明密度还在提升。总量封顶、密度继续爬,意味着现有门店之间的竞争只会更贴身。
竞争格局因此呈哑铃结构:头大、腰细、尾大。头部品牌门店数在 200 家以上,腰部 20 到 200 家这一层最薄,尾部是 20 家以下的小连锁和单店。
这种结构对腰部品牌最不友好。既没有头部供应链和品牌溢价,也没有尾部的灵活选址和低管理成本,被两头夹着,是最容易掉队的一层。

图源:《2026披萨行业趋势报告》(第5页)
四、谁在涨:极速拓店的一批平价品牌
2026 年门店数第一仍是必胜客,4252 家、同比增 14.4%、客单价 50 元;尊宝披萨 2728 家排第二,客单价 30 元;达美乐 1468 家、同比增 26.2%,客单价 52 元。真正跑得快的不是前三。S-PIZZA 披萨速递 911 家,同比增 65.3%,客单价 22 元;芝根芝底 671 家、增 22.7%;芝卷卷披萨 250 家,一年增长 140.4%,客单价 32 元。
把这批品牌的门店数和客单价放在一起看,规律很清楚:客单价在 22 到 32 元区间的品牌,增速普遍快于 50 元以上的品牌。
头部也在往低价带挪。必胜客推出 9.9 元价位的低价套餐,卷的是披萨加小食加饮品;幸福西饼做 6 寸三角家庭披萨,主打微波炉、烤箱复热,切的是另一种场景。
这一轮跑出来的品牌,赢的不是味道,是 20 元档的选址速度和出餐效率。

图源:《2026披萨行业趋势报告》(第7页)
五、县域是重心,一线只剩 14% 的门店
城市线级的分布给出了增量的位置。2026 年二季度二线城市门店占比 42% 居首,三线 20%、四线 14%、五线 9%,一线只剩 14%。和 2024 年二季度相比,三线及以下城市的占比都在往上走,下沉市场开店速度超过 10%。报告把这句写得很直白:低线、县域市场是增长重心。
下沉之所以能成立,靠三个条件同时成熟。门店密度远低于高线城市,尝鲜需求旺盛但本地供给不足;芝士等核心原料国产化水平提升,降低了成本与供应风险;自动化中央工厂和数字化运营抬高了效率。
头部品牌的下沉动作也能对上。2025 年新入驻城市以二三线为主,非一线门店数是一线城市的 2 倍,收入贡献超过 60%;加盟比例提到 36%,同比增加 11 个百分点。

图源:《2026披萨行业趋势报告》(第8页)
六、一人食和全时段,把正餐属性拆掉了
消费场景的排序里,日常聚会 48%、家庭用餐 41%、一人食 40%、工作餐 18%、商务餐 4%、其他 13%。一人食已经挤进前三,和工作餐基本并肩。
产品形态跟着改。绣球披萨做 6 寸小尺寸、窑炉现烤,一人食空间类咖啡馆设计,最低 9.9 元套餐包含披萨加小食加饮品;必胜客的手握披萨无需切分和餐具,一手即可握住。
时间维度也在拆。披萨正在从正餐向全时段延伸,早餐、下午茶、夜宵都被划进射程,场景从聚餐、团建、约会、亲子,扩到通勤、办公、宅家。
冷冻预制披萨承接的正是这部分需求。2025 年市场规模约 80 亿元,年复合增长率超过 20%,占冷冻预制披萨市场比重超过 10%,已形成低端 10 到 20 元、中端 20 到 40 元、高端 40 到 60 元的价格带。
图源:《2026披萨行业趋势报告》(第11页)
七、口味是第一决策要素,芝士是最大公约数
消费者选择品牌时最看重什么,报告给了一张清晰的排序:产品口味口感 55%、口味特色与创意 48%、食材质量与品质 41%、配送便利性与即时性 38%、品牌影响力 37%、营销活动 28%。
人群画像也很集中。女性占 52.4%,00 后 30%、90 后 40%、80 后 20%,年轻女性是头号粉丝。机会人群则有两类:一二线城市中老年人群,偏好预制披萨和低脂低糖;高购买力的轻健康人群,看高蛋白和热量透明。
产品创新沿着四个方向拆解:风味深度融合、食材价值感、饼底从被忽略到创新基石、芝士做创新与营销的关键要素。
芝士这条线最实。行业已从单芝士走向多芝、双芝、三重芝士,芝士边、流心、爆浆成为标配,马苏里拉加车达加帕玛森再到奶油芝士的四重组合也已经出现。
口味排第一、芝士做标配,这两个结论合起来看就是:好吃是底线,浓郁是溢价。
图源:《2026披萨行业趋势报告》(第14页)
八、风味本土化,一城一味已经在落地
风味轮把新品分成三层。热门经典风味守住基本盘,新兴风味在放量:生椰、牛油果、荔枝与红毛丹、麻薯与奶盖、辣皮子、菌菇、烤鸭与烧烤。
本土化是这份报告里最有中国特色的判断。伊利专业乳品的月度新品追踪列出了六个方向:新疆辣皮子、西北羊肉、老北京、川香火锅、广式腊肠、粤式金蒜。
甜品化是另一条线。茶饮口味正在流入披萨,抹茶酥酥搭流心麻薯,杨枝甘露配芒果丁与西柚粒,奥利奥咸奶盖做成咸甜碰撞,水果的应用越来越多元。
海外趋势可以对照看。北美市场的奶酪创新仍是重中之重,以马苏里拉、帕马森、新鲜奶酪为主,多重奶酪叠加从双重、四重一路做到七重、九重。
本土化解决的是第一次尝试,甜品化解决的是第二次复购,两个问题不一样。
图源:《2026披萨行业趋势报告》(第10页)
九、反补贴税落地,国产奶酪的窗口打开了
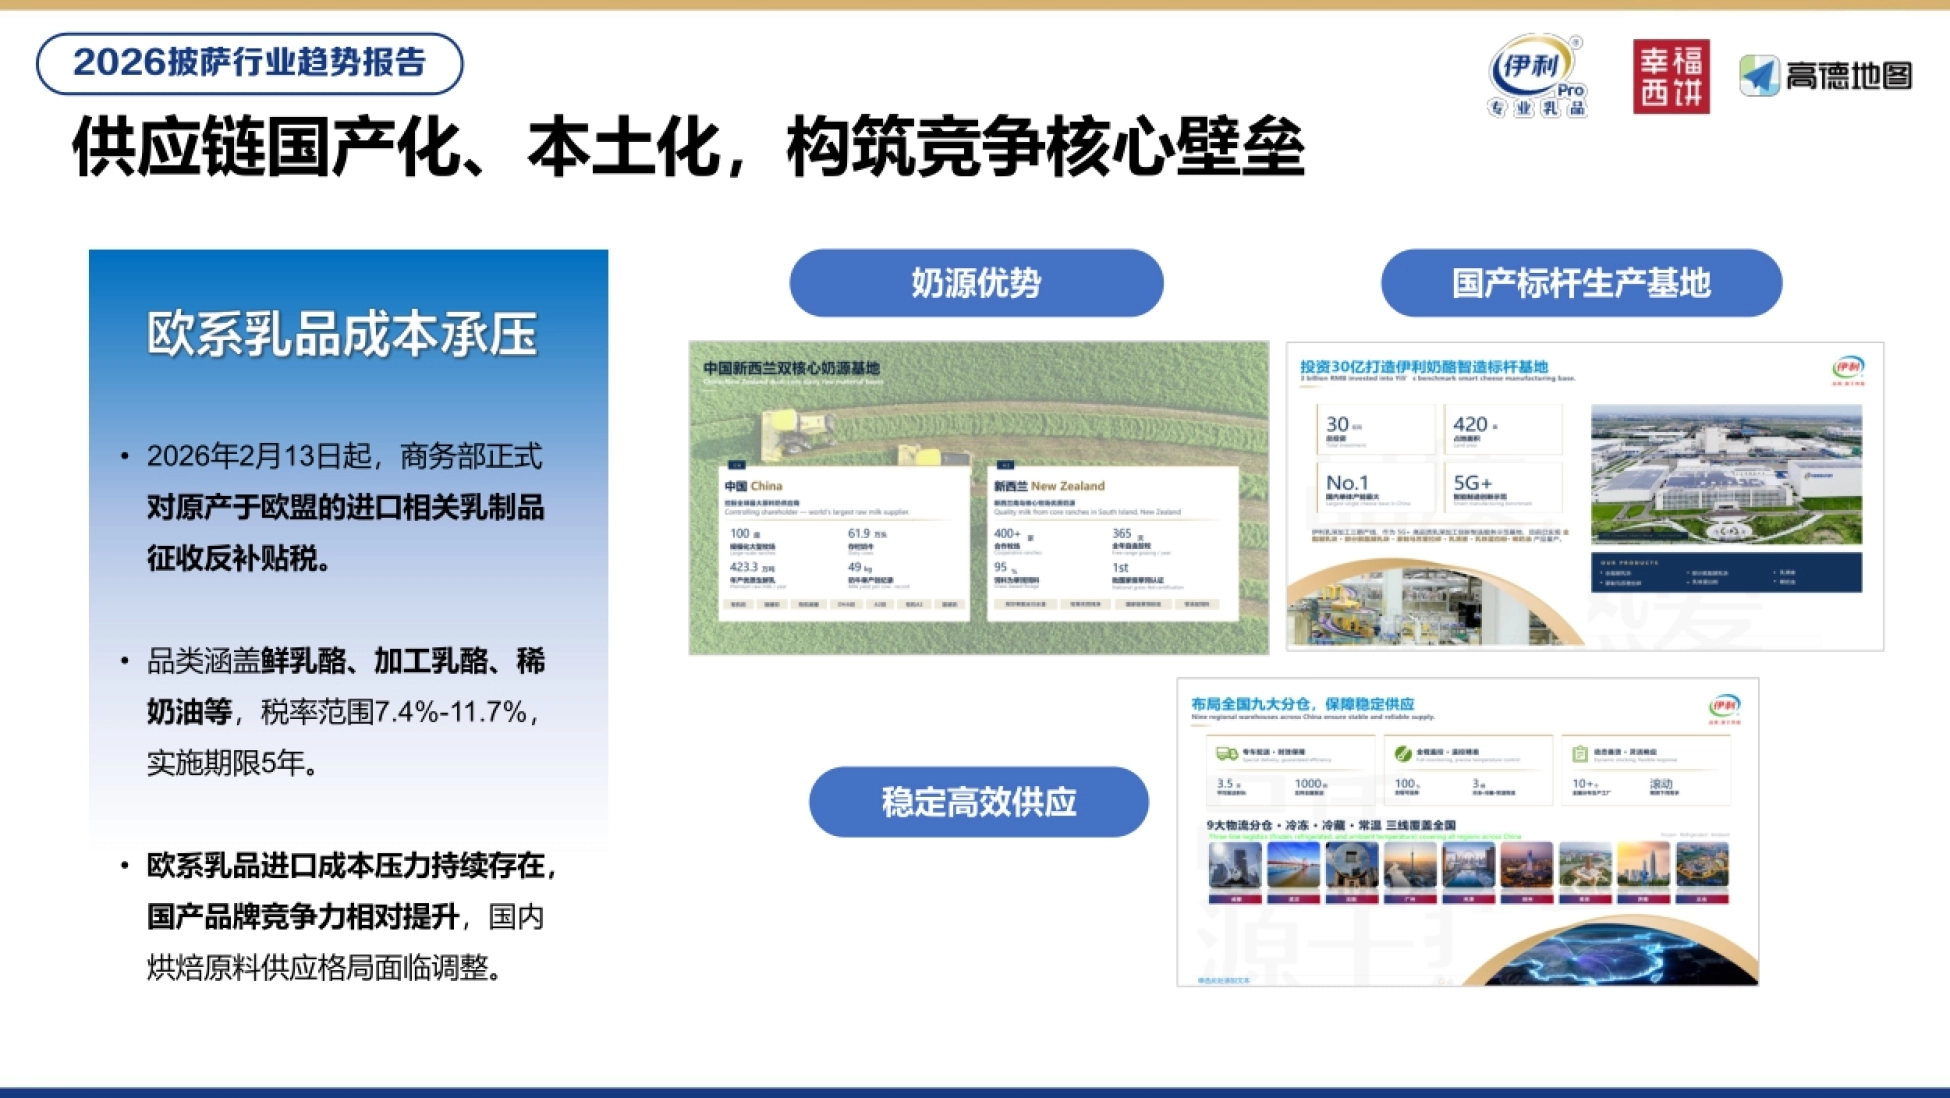
供应链这一侧的变量来自政策。2026 年 2 月 13 日起,商务部正式对原产于欧盟的进口相关乳制品征收反补贴税,品类涵盖鲜乳酪、加工乳酪、稀奶油等。
税率范围 7.4% 到 11.7%,实施期限 5 年。欧系乳品进口成本压力持续存在,国产品牌的竞争力相对提升,国内烘焙原料供应格局面临调整。
这个变化对披萨生意的意义不小。芝士是披萨成本里权重最高的一项,也是价格带下探时最先被压缩的部分,原料国产化正好给出了一条不牺牲口感也能降本的路。
报告给的数据是芝士等核心原料国产化水平提升,有效降低成本与供应风险。配合自动化中央工厂和数字化运营,构成了平价化时代四个确定性机会里的两条。
9 块 9 的套餐能不能长期卖,最后取决于芝士每一公斤能便宜多少。
十、四个确定性机会,其实是四个约束条件
报告把平价化时代的四个机会写得很清楚:低线城市与县域开店的密度差,产品创新的本土化、品质化、健康化,供应链国产化带来的成本与供应稳定,一人食与全时段的场景扩张。
四条机会背后都有约束。下沉要靠中央工厂的配送半径撑住,否则门店越远、损耗越大;本土化要靠研发能力,否则只是把同样的料换个名字。
健康化是最容易被低估的一条。全麦饼底、多谷物饼底、菌菇少酱、热量标识,这些在国外已经跑通,国内还需要把“好吃”和“轻”这两件事同时做到。
品类竞争到了这个阶段,比的不是谁先想到新口味,而是谁能把 9 块 9 的套餐在县城里稳定交付、并且还有毛利。这一条过不去,前面的机会都只是机会。
这份 24 页的完整报告放在运营动脉(www.yydm.cn)上,风味轮、饼底类型和奶酪宣称的明细都在原文里,搜报告名就能打开对着看。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。