家里待最久的是床,家庭AI的钱却先被扫地机赚走了
 广告
本文解读:《2026家庭全场景AI落地白皮书-奥维云网》 · 共 66 页 · 原文
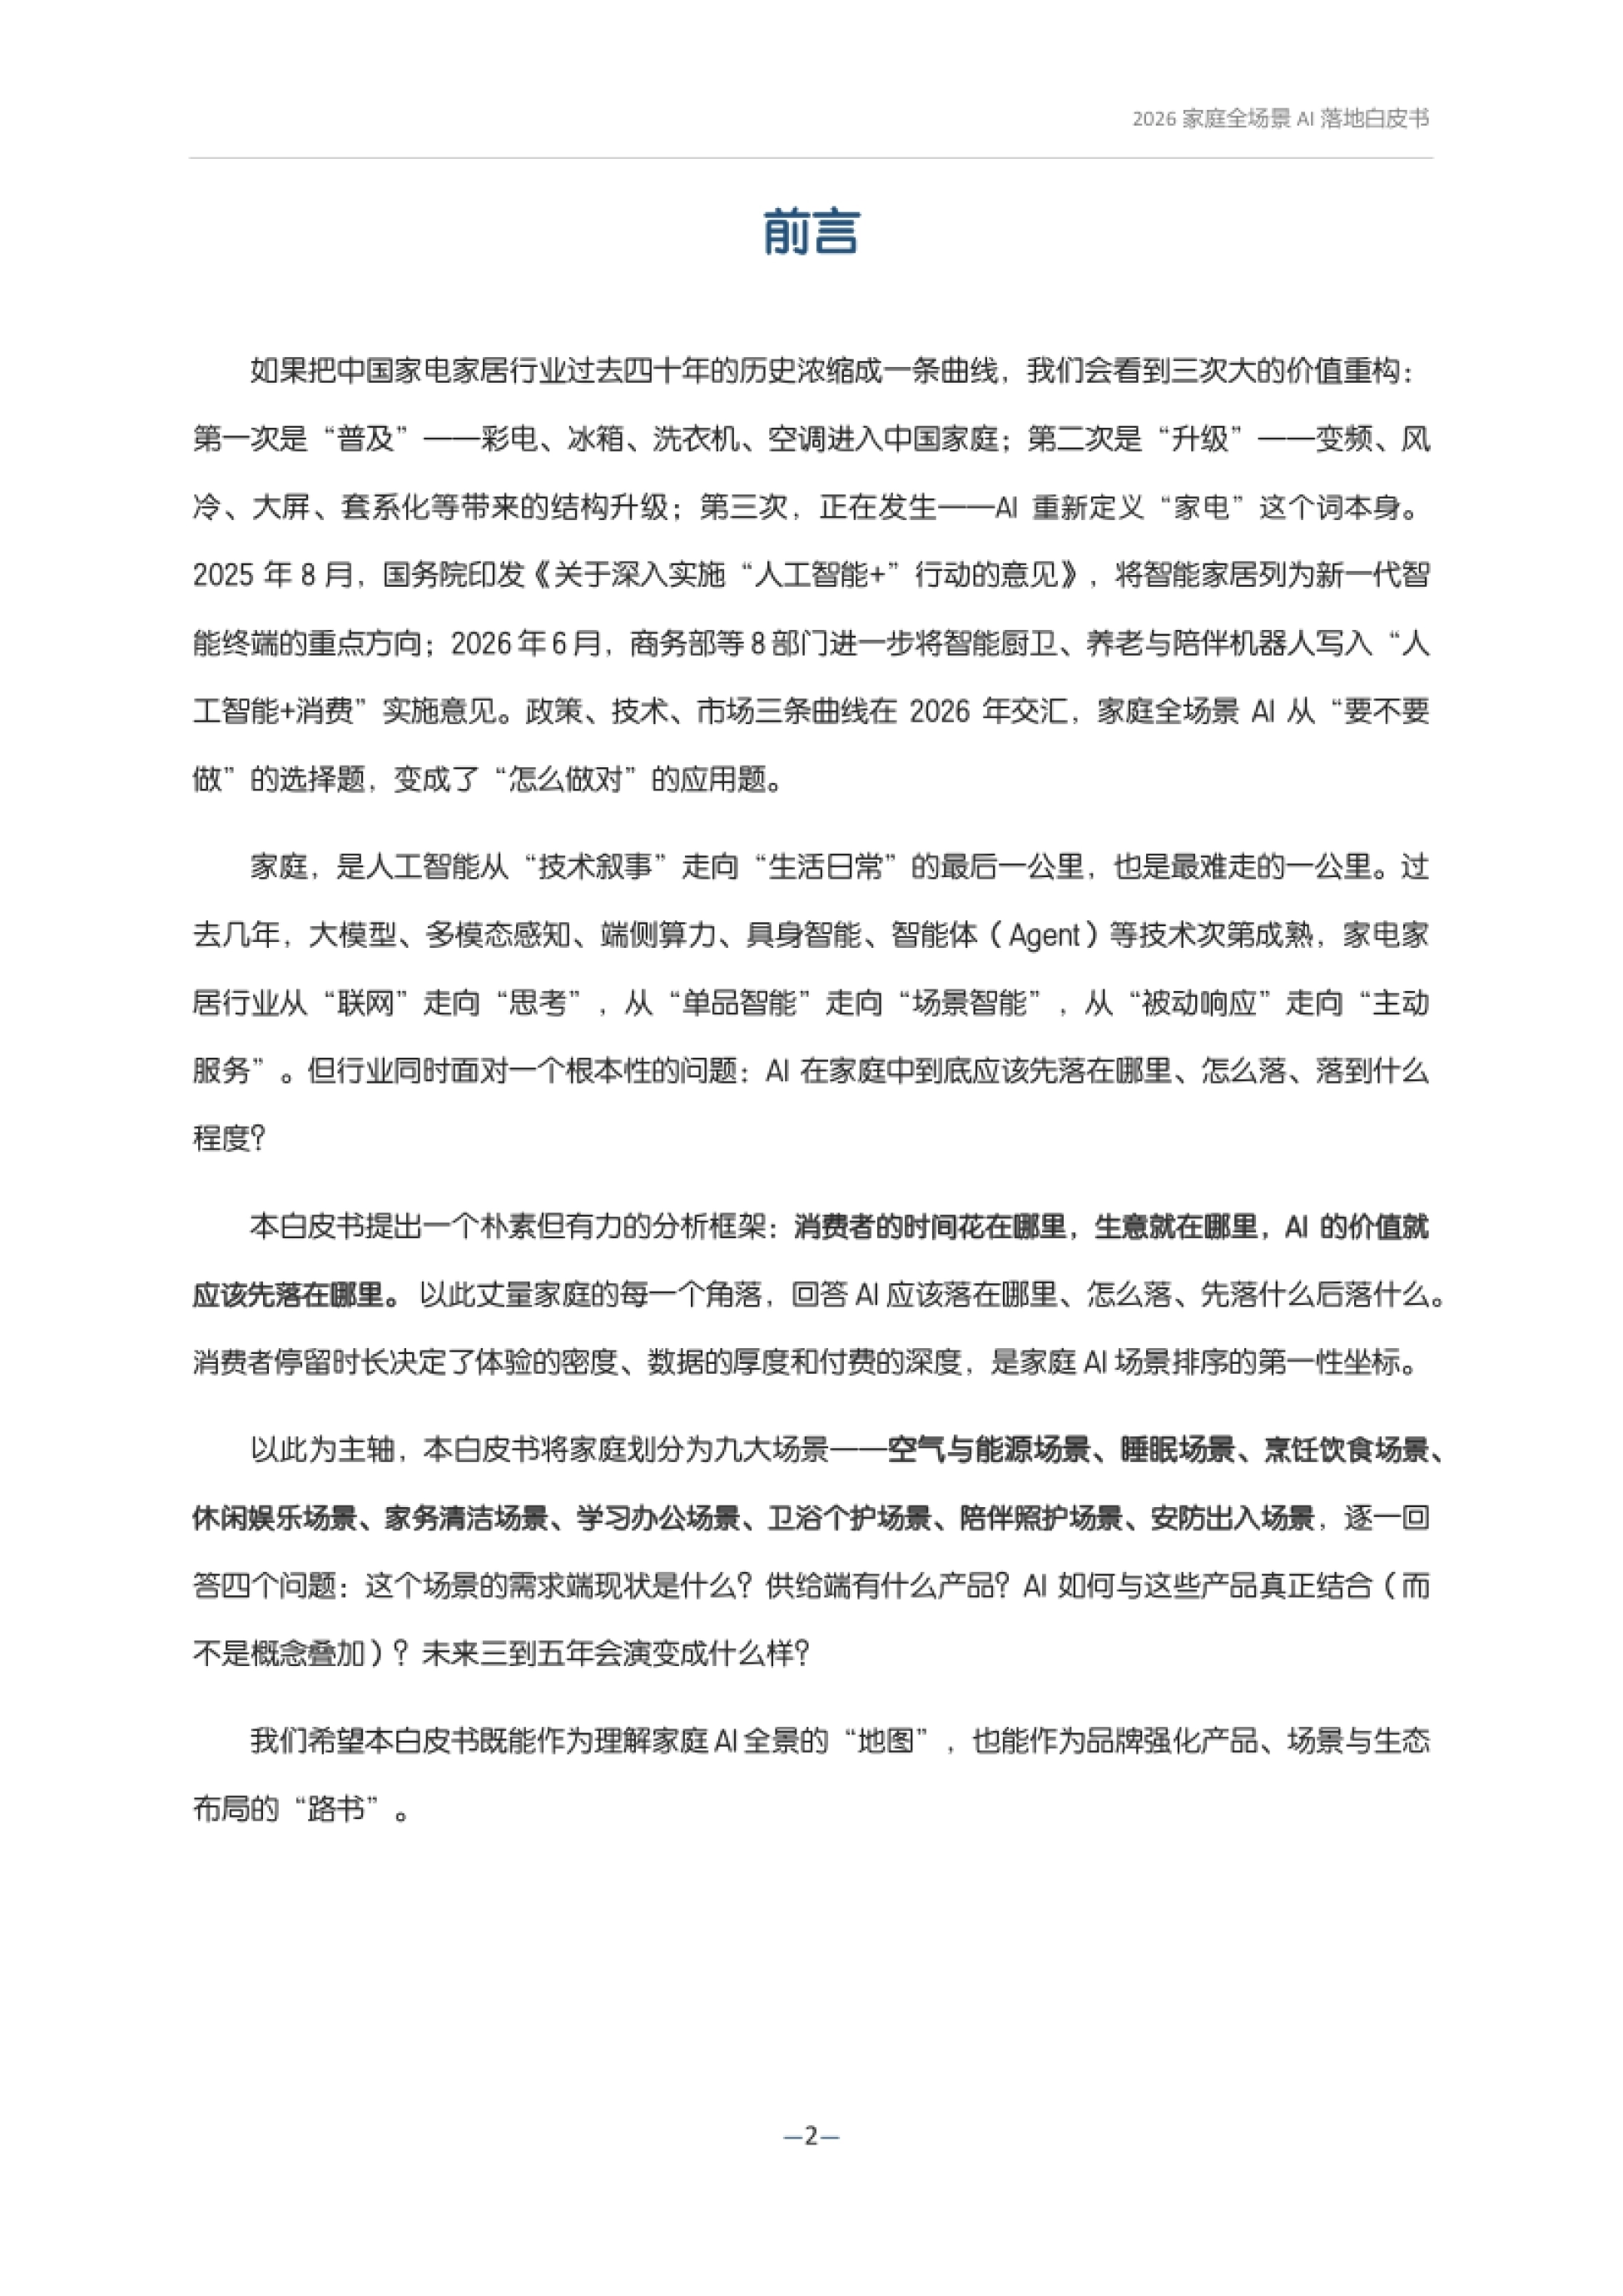
这份白皮书的切入点很朴素:消费者把时间花在哪里,AI 的价值就该先落在哪里。按这把尺子量完, 结论有点反直觉。
睡眠以每天 9 小时 17 分的居家等效时长排在第一位,超过其余所有家庭场景的总和。 第二是文娱与客厅 1 小时 47 分,第三是家务劳动 1 小时 17 分,第四是用餐 62 分。
但落地成熟度和时长排序正好相反。家务清洁是 AI 落地最成熟的板块, 睡眠却是最大的“价值洼地”——停留最长、客单价最高,成熟度反而最低。
白皮书由此把家庭切成九大场景:空气与能源、睡眠、烹饪饮食、休闲娱乐、家务清洁、 学习办公、卫浴个护、陪伴照护、安防出入,逐一回答需求、供给、AI 结合点、未来走向四个问题。
谁的停留时间最长,谁的价值洼地就最深,这是这份报告最有用的一个视角。
图源:《2026家庭全场景AI落地》(第2页)
一、家庭为什么最难,也最值得
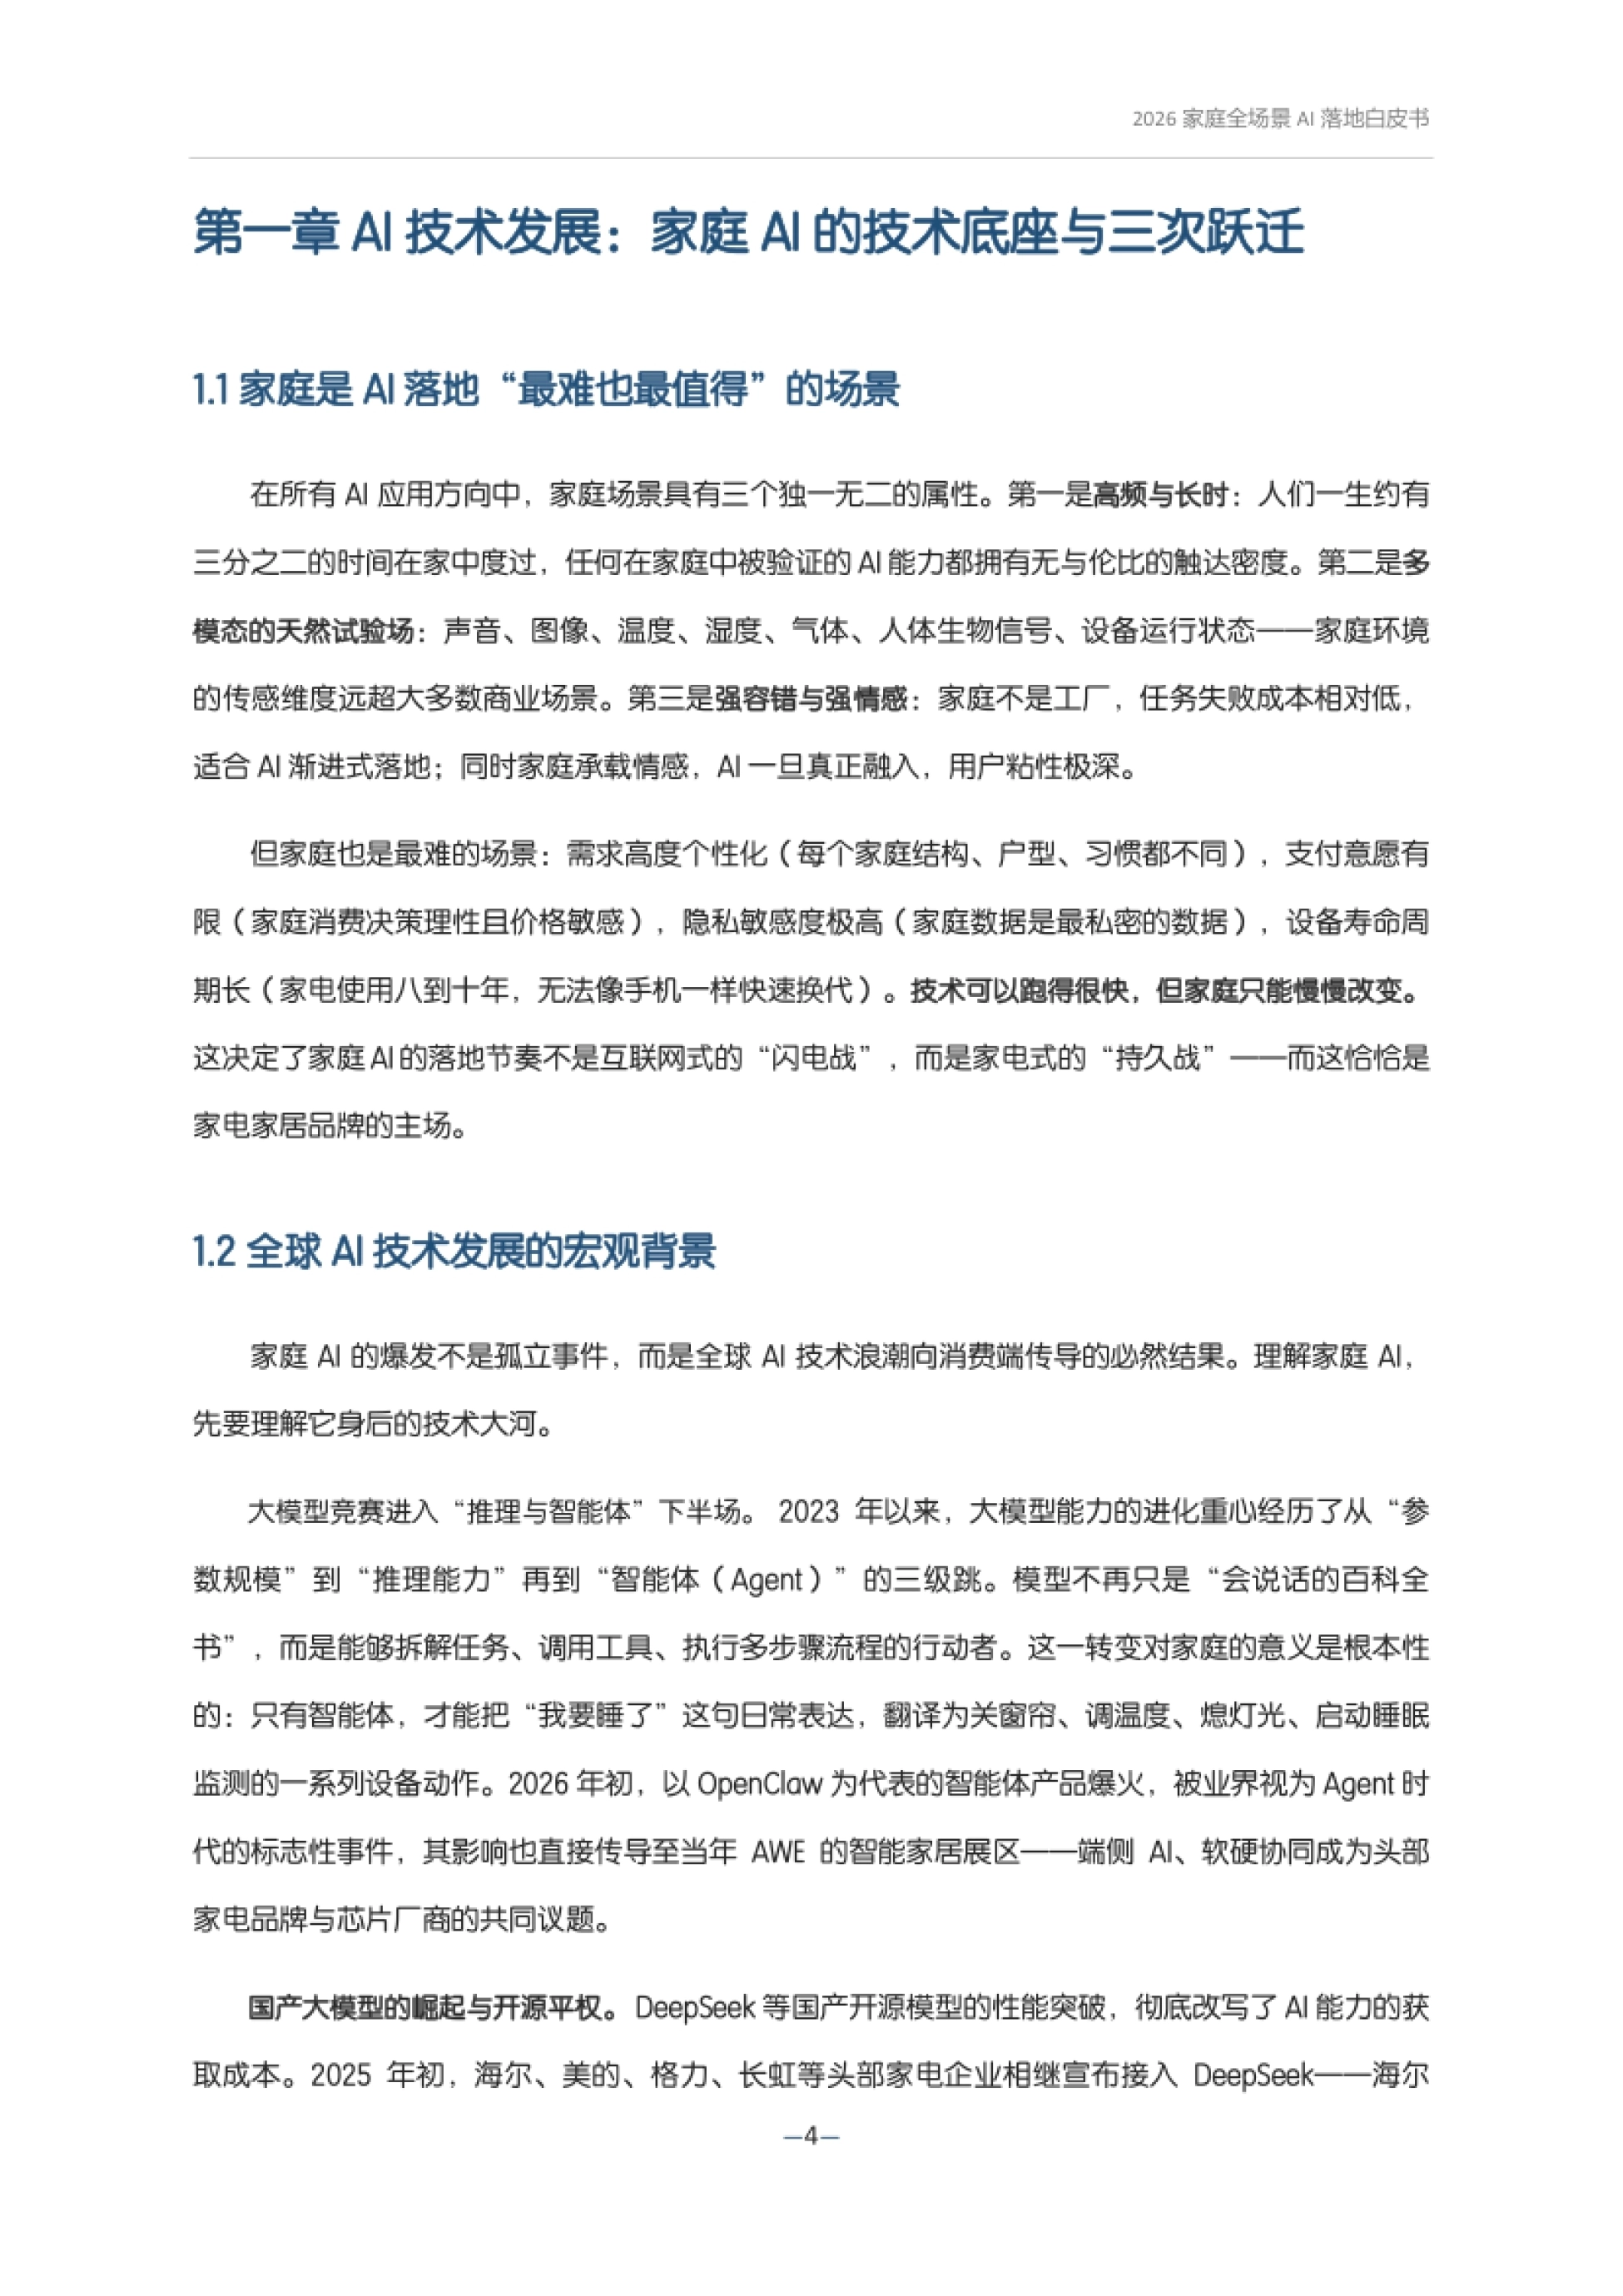
白皮书先讲了一个矛盾:家庭是所有 AI 应用方向里最难落地的场景,同时也是最值得的场景。
值得的地方有三个。一是高频长时,人一生约三分之二的时间在家里度过,触达密度无可比拟; 二是多模态的天然试验场,声音、图像、温度、湿度、气体、人体生物信号都在这里产生; 三是强容错与强情感,任务失败成本低,一旦融入粘性极深。
难的地方也有四个。需求高度个性化,每个家庭的结构、户型、习惯都不一样; 支付意愿有限;隐私敏感度极高;设备寿命周期长,家电用八到十年。
白皮书由此给了一句判断:技术可以跑得很快,但家庭只能慢慢改变。 所以家庭 AI 的节奏不是互联网式的闪电战,而是家电式的持久战。
技术跑得快,家庭改得慢,这个时间差就是家电品牌真正的机会窗口。
图源:《2026家庭全场景AI落地》(第4页)
二、三次跃迁:从联网到有大脑,再到动手
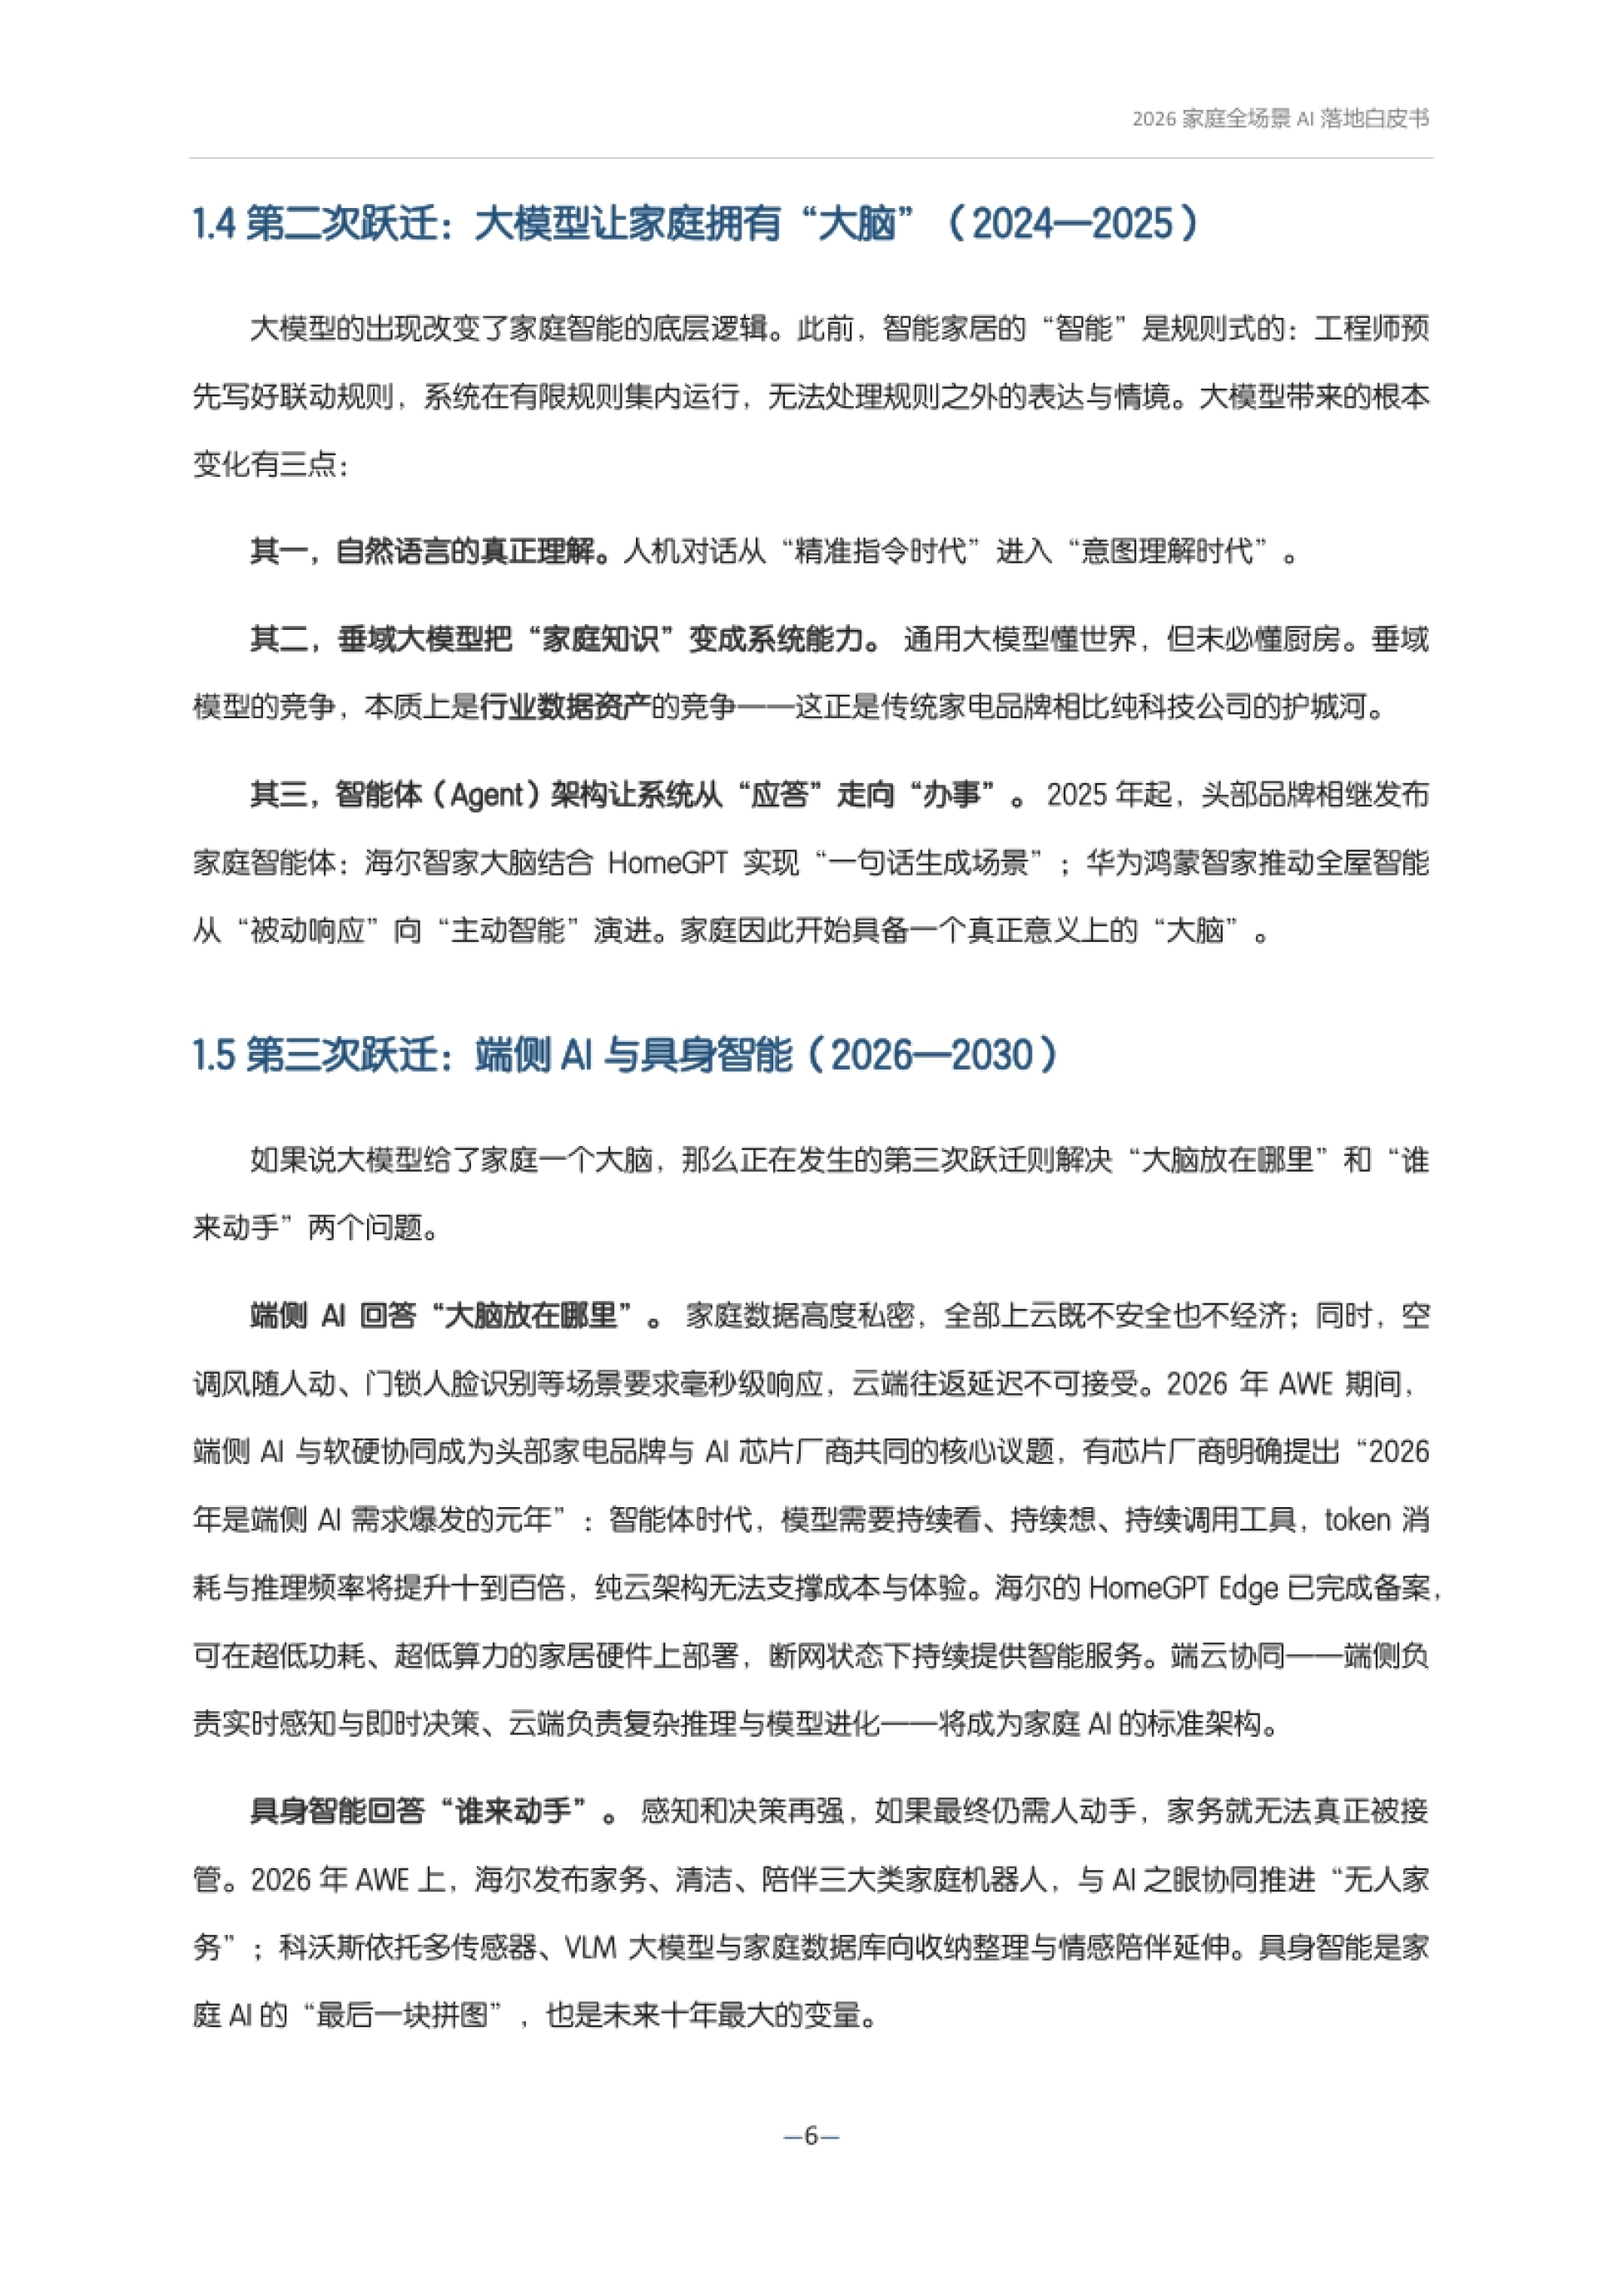
白皮书把家庭智能化分成三个阶段,每一阶段解决一个不同的问题。第一次跃迁是 2015 到 2023 年,从连接智能到感知智能。设备联网、App 远程控制、 语音指令执行,价值天花板很快显现——“用手机开灯并不比按开关更方便”,所谓智能只是遥控器搬家。
之后计算机视觉、毫米波雷达、多传感器融合让设备从“听得见”进化到“看得见”。第二次跃迁是 2024 到 2025 年,大模型让家庭有了大脑。此前的智能是规则式的, 工程师预先写好联动规则,无法处理规则之外的表达。
大模型带来三点变化:自然语言的真正理解、垂域模型把家庭知识变成系统能力、智能体架构让系统从应答走向办事。
第三次跃迁从 2026 年开始,解决“大脑放在哪里”和“谁来动手”。 端侧 AI 负责前者——家庭数据太私密,全上云既不安全也不经济,且风随人动这类场景要求毫秒级响应。
具身智能负责后者。2026 年 AWE 上,海尔发布家务、清洁、陪伴三大类家庭机器人; 科沃斯依托多传感器和 VLM 大模型向收纳整理与情感陪伴延伸。具身智能是家庭 AI 的最后一块拼图。
图源:《2026家庭全场景AI落地》(第6页)
三、用停留时间做尺子,是因为它管着三件事
行业里惯常的划分有两种:按物理空间(客厅、卧室、厨房),或按产品品类(白电、黑电、厨电)。 白皮书认为这两种都是供给端视角,回答的是“我们有什么产品、放在哪里”。
它选择需求端视角,理由是停留时间同时决定三件事。第一,决定体验密度。停留越久,与 AI 交互的机会越多,可创造价值的空间越大。 第二,决定数据厚度。长时场景产生连续、丰富的行为与环境数据流。
第三,决定付费深度。消费者为“陪伴自己时间最长的体验”付费意愿最强—— 这解释了为什么一张床垫能卖到数万元,也解释了为什么订阅制最可能先在长时场景跑通。
但时长不是唯一坐标。白皮书补了一句修正:家务劳动时间不长,痛苦度却极高; 安防是低频但强刚需。所以最终用的是“停留时间为主轴、痛点强度为修正”。
停留时间量的是机会大小,不是落地顺序,痛点强度会把排序重新打乱。
图源:《2026家庭全场景AI落地》(第7页)
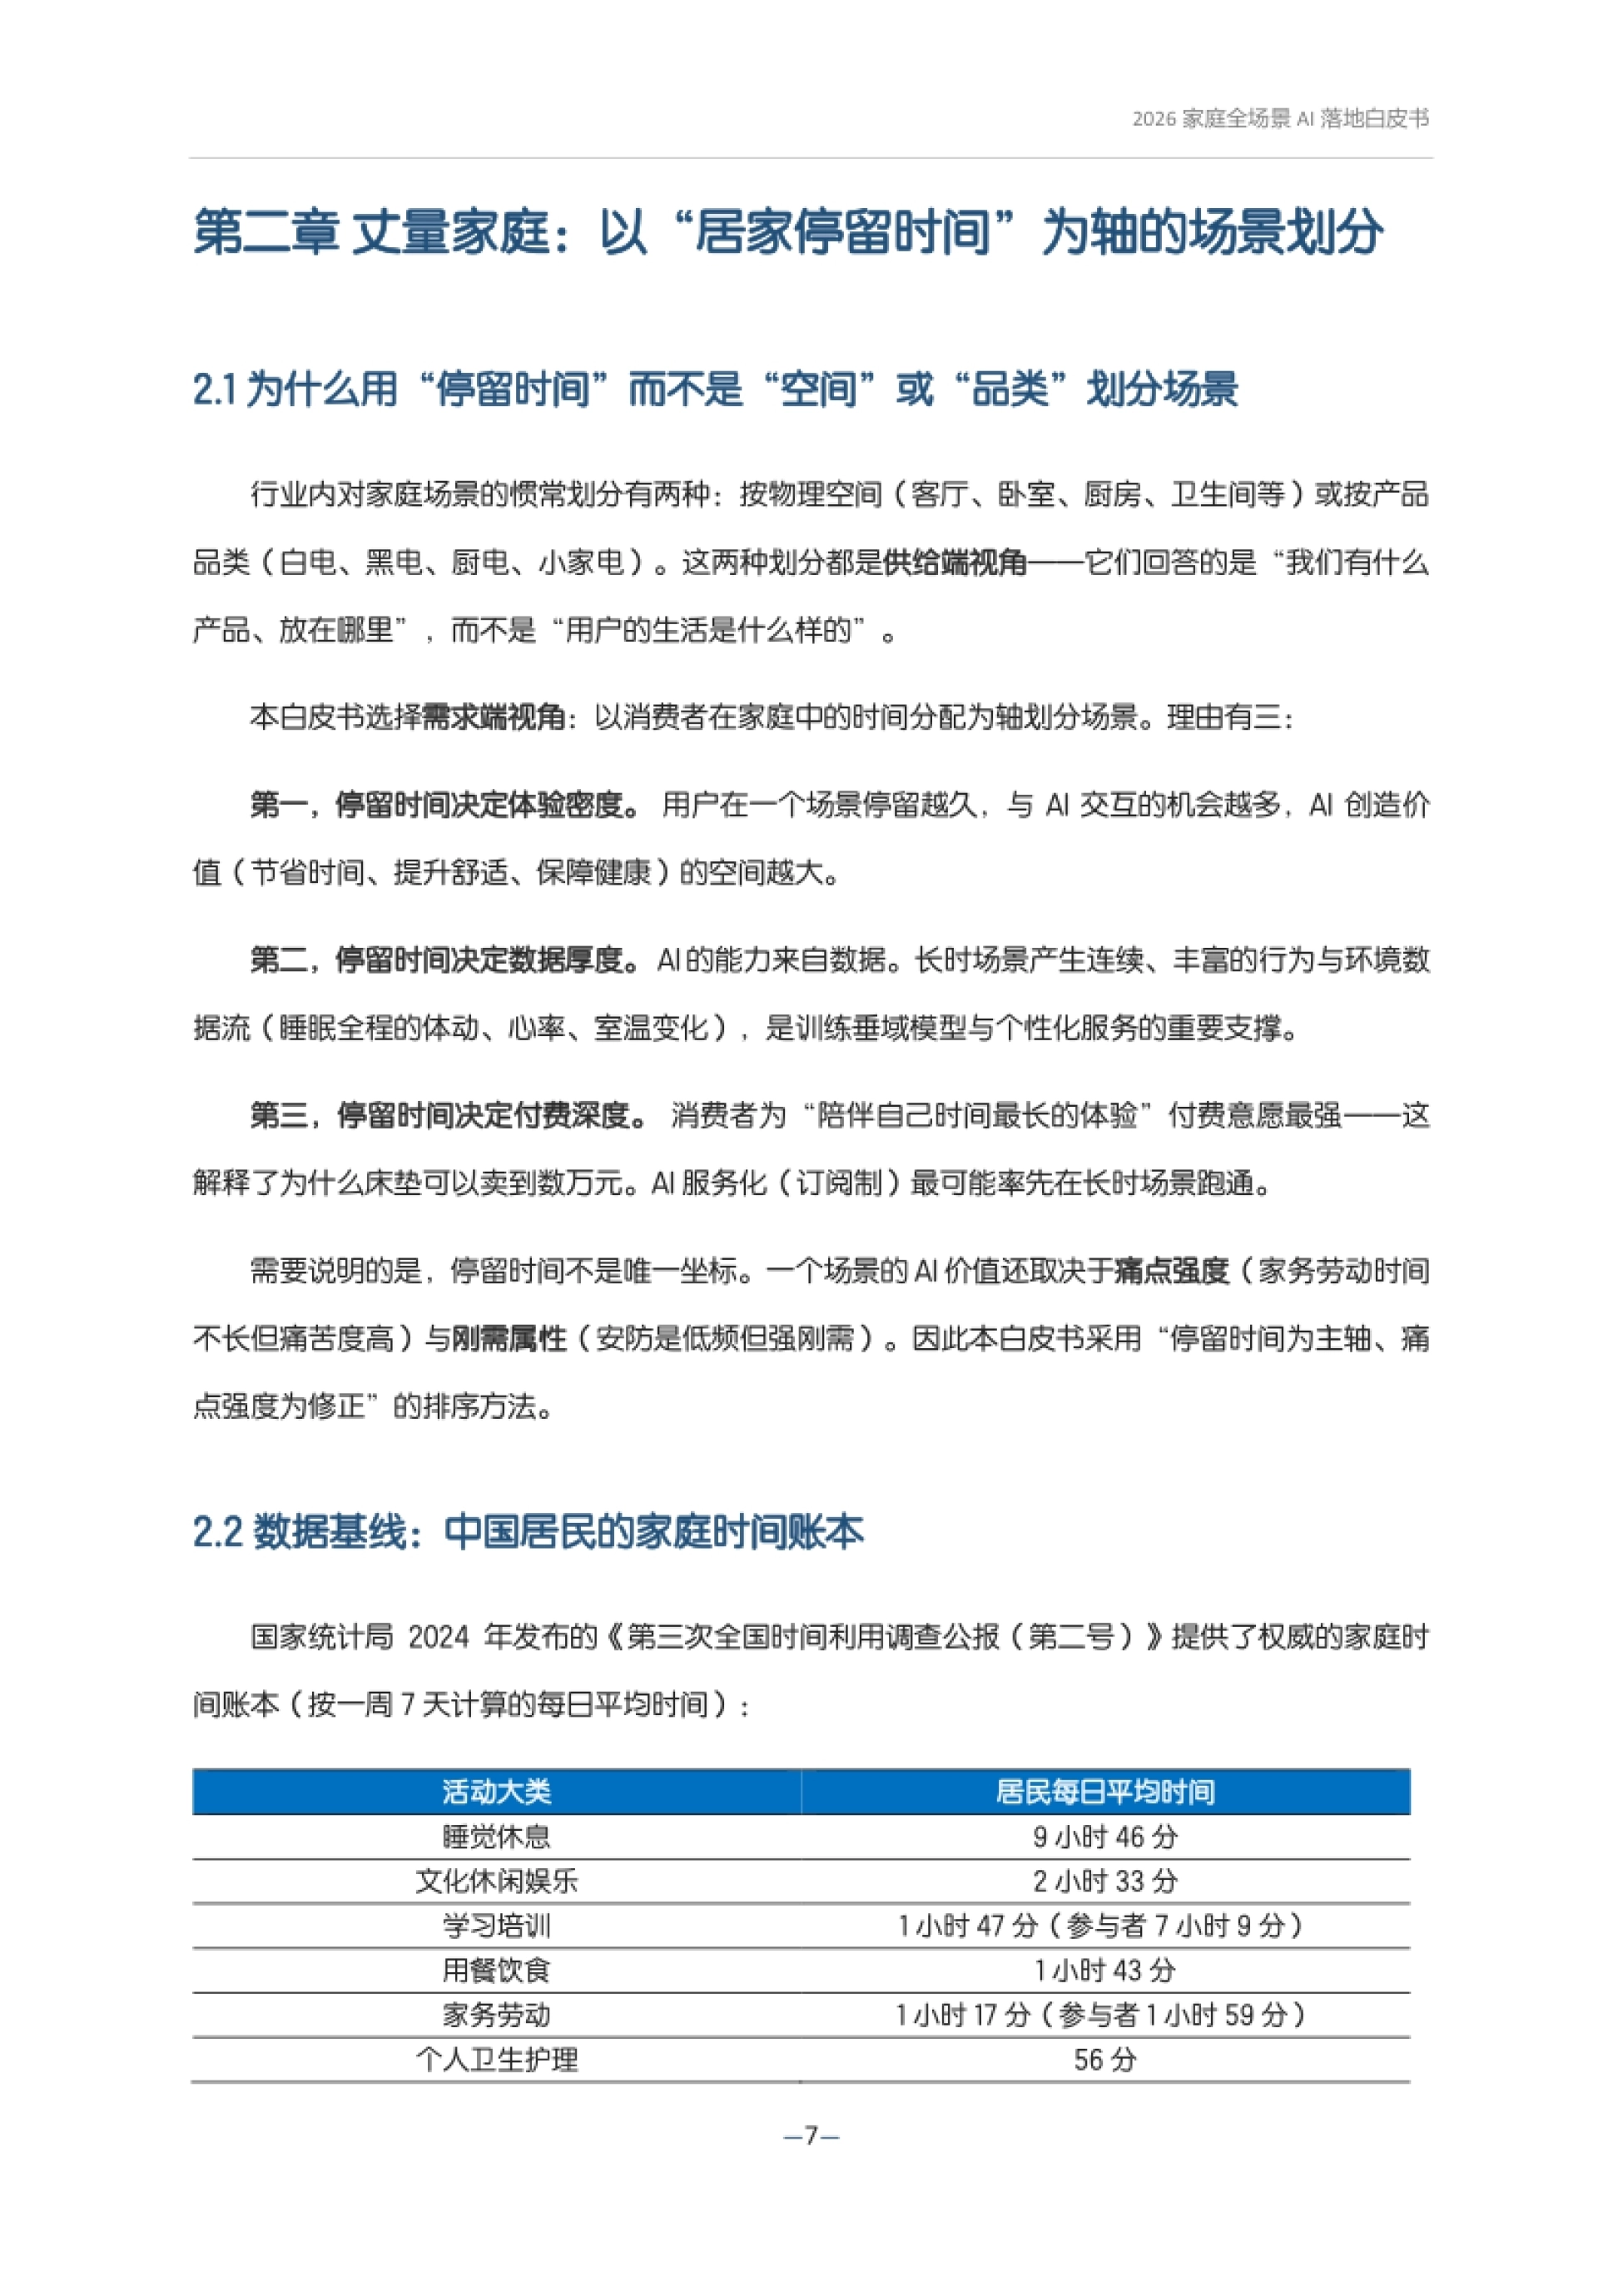
四、时间账本:睡眠 9 小时 17 分,超过其余总和
基础数据来自国家统计局 2024 年发布的第三次全国时间利用调查公报。原始口径下, 睡觉休息每天 9 小时 46 分,文化休闲娱乐 2 小时 33 分,学习培训 1 小时 47 分, 用餐饮食 1 小时 43 分,家务劳动 1 小时 17 分,个人卫生护理 56 分,运动健身 35 分,陪伴照料家人 30 分。
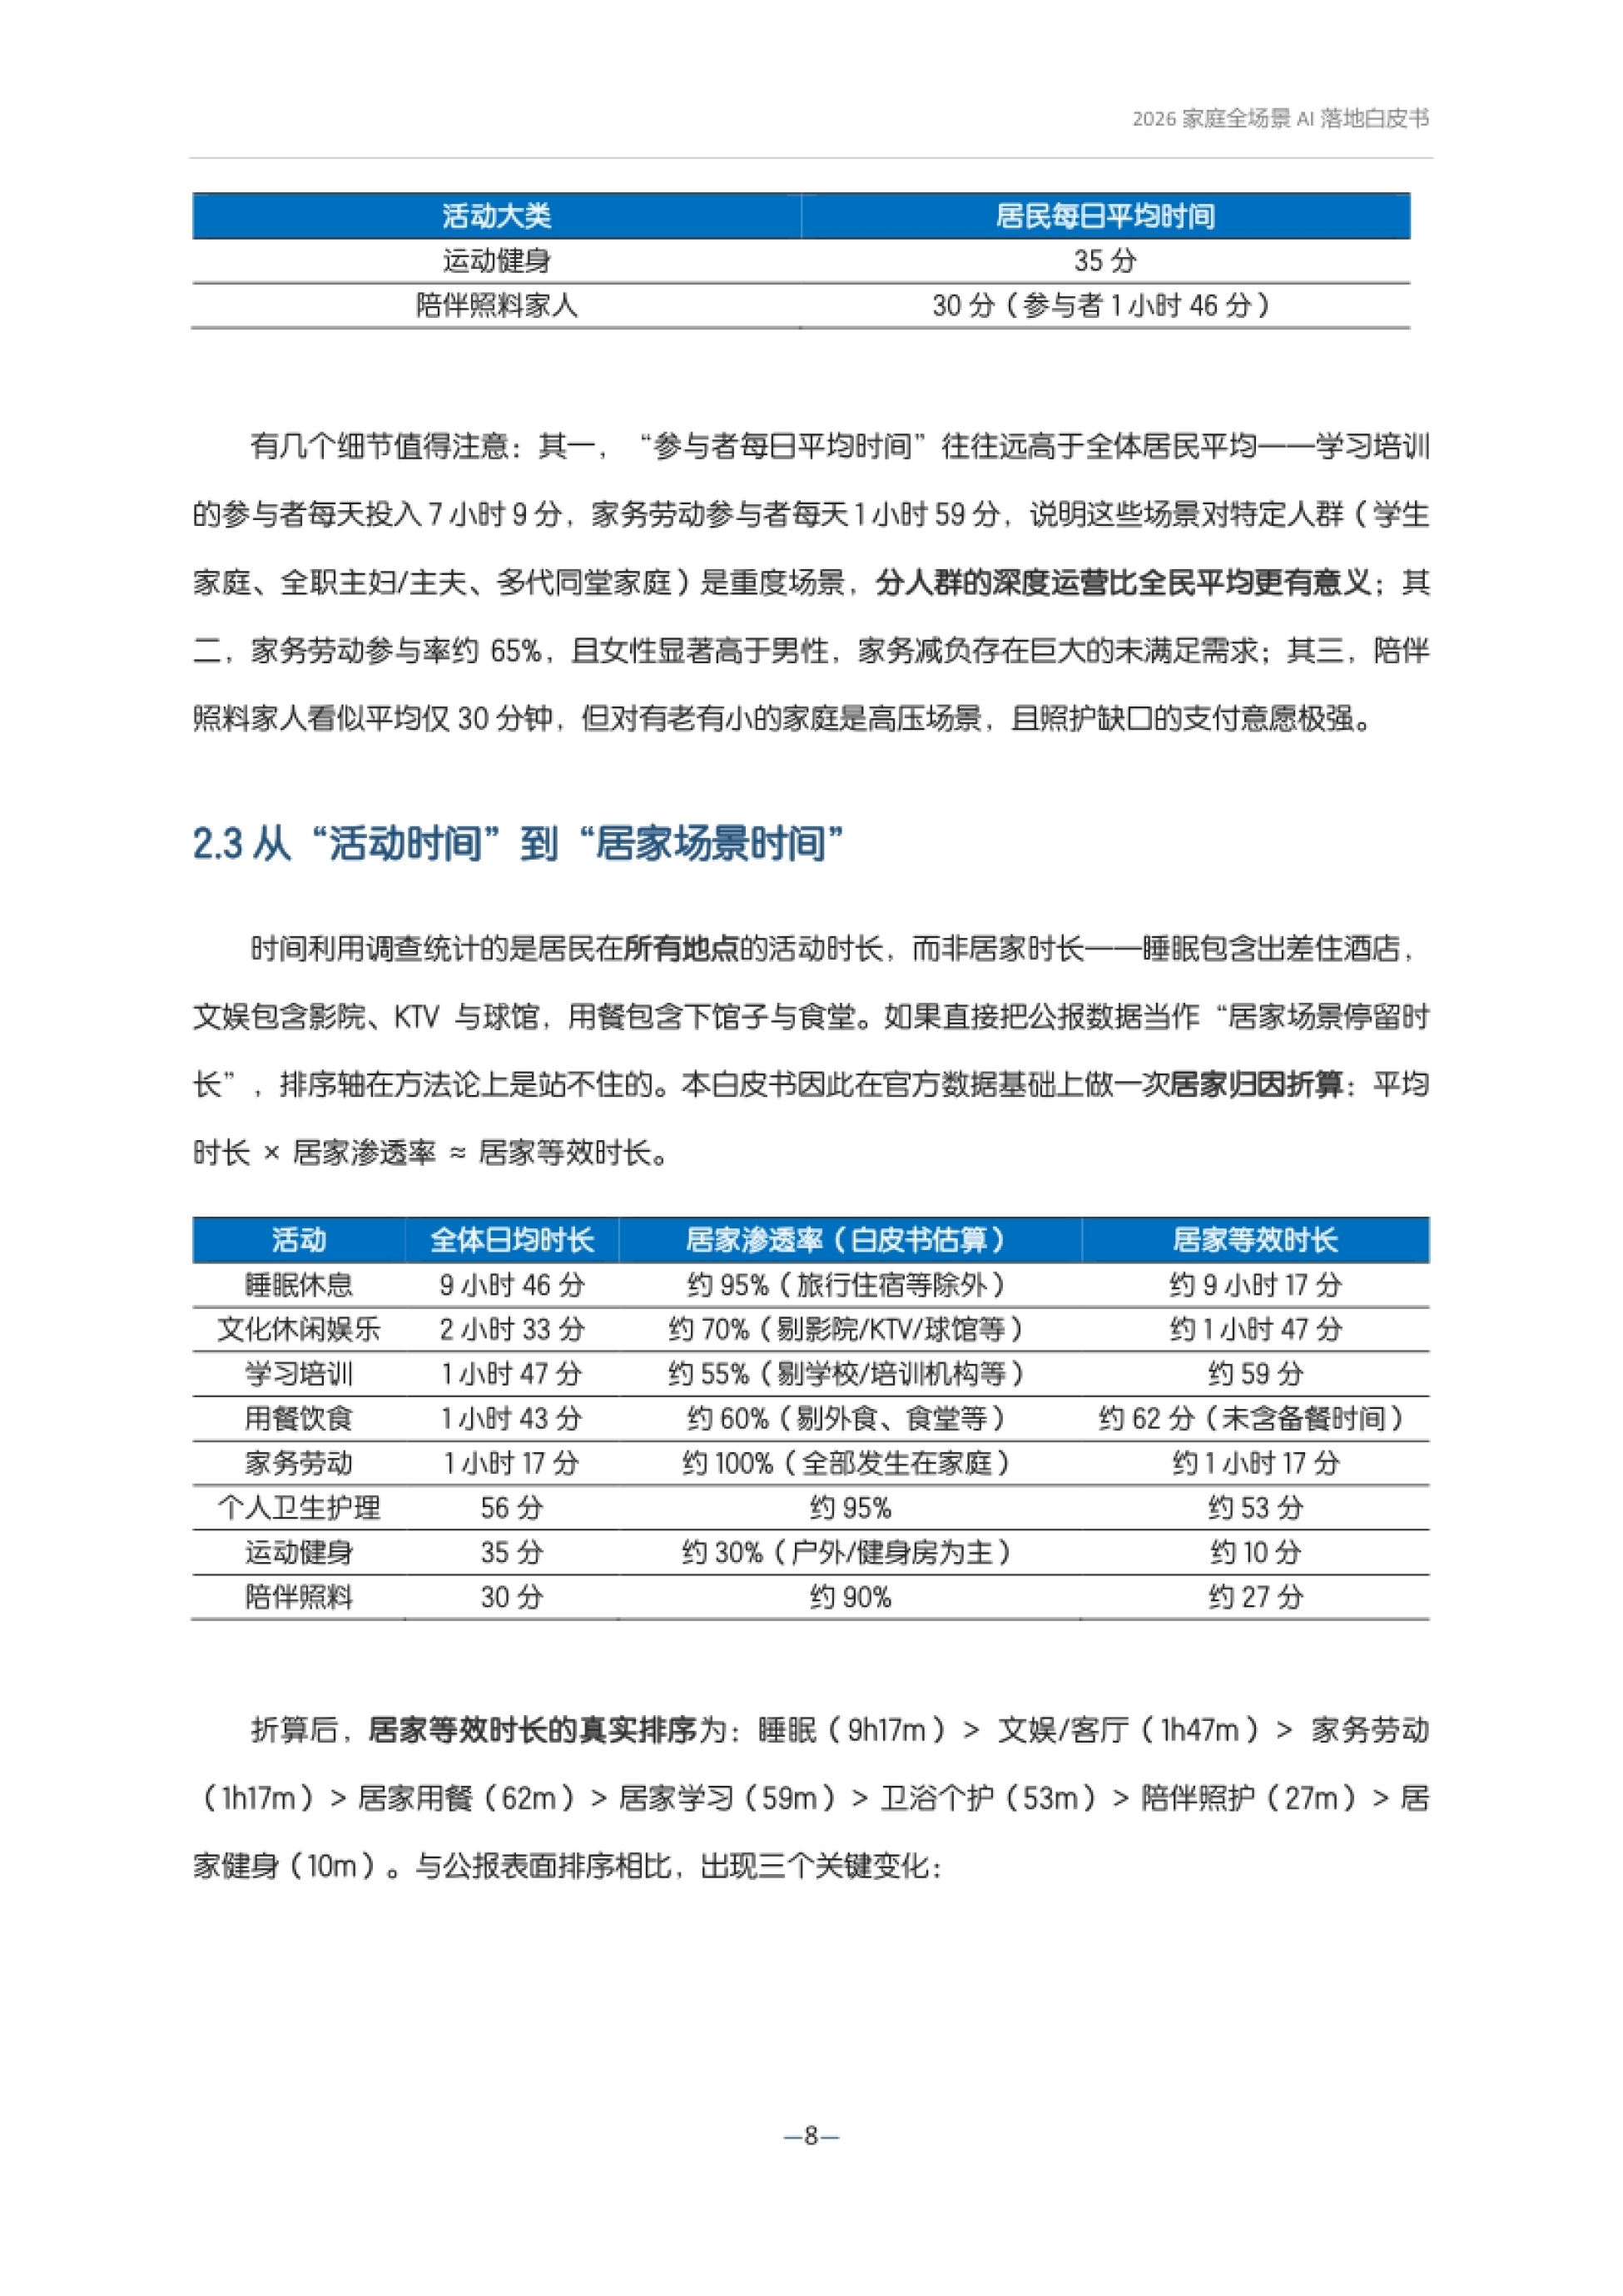
但公报统计的是所有地点的活动时长。睡眠包含出差住酒店,文娱包含影院和球馆,用餐包含下馆子和食堂。 白皮书因此做了一次居家归因折算:平均时长乘以居家渗透率,得到居家等效时长。
折算后,睡眠约 9 小时 17 分,文娱客厅约 1 小时 47 分,家务劳动约 1 小时 17 分, 居家用餐约 62 分,居家学习约 59 分,卫浴个护约 53 分,陪伴照护约 27 分,居家健身约 10 分。
排序里有三个关键变化:健身从 35 分掉到 10 分,因为主要在户外和健身房; 学习从 1 小时 47 分掉到 59 分,因为大部分时间在学校和机构;而只能在家发生的家务、卫浴、照护, 排名相对被抬高了。
折算后掉得最狠的是健身,被抬高最多的是家务、卫浴和照护。
图源:《2026家庭全场景AI落地》(第8页)
五、九大场景的排序逻辑
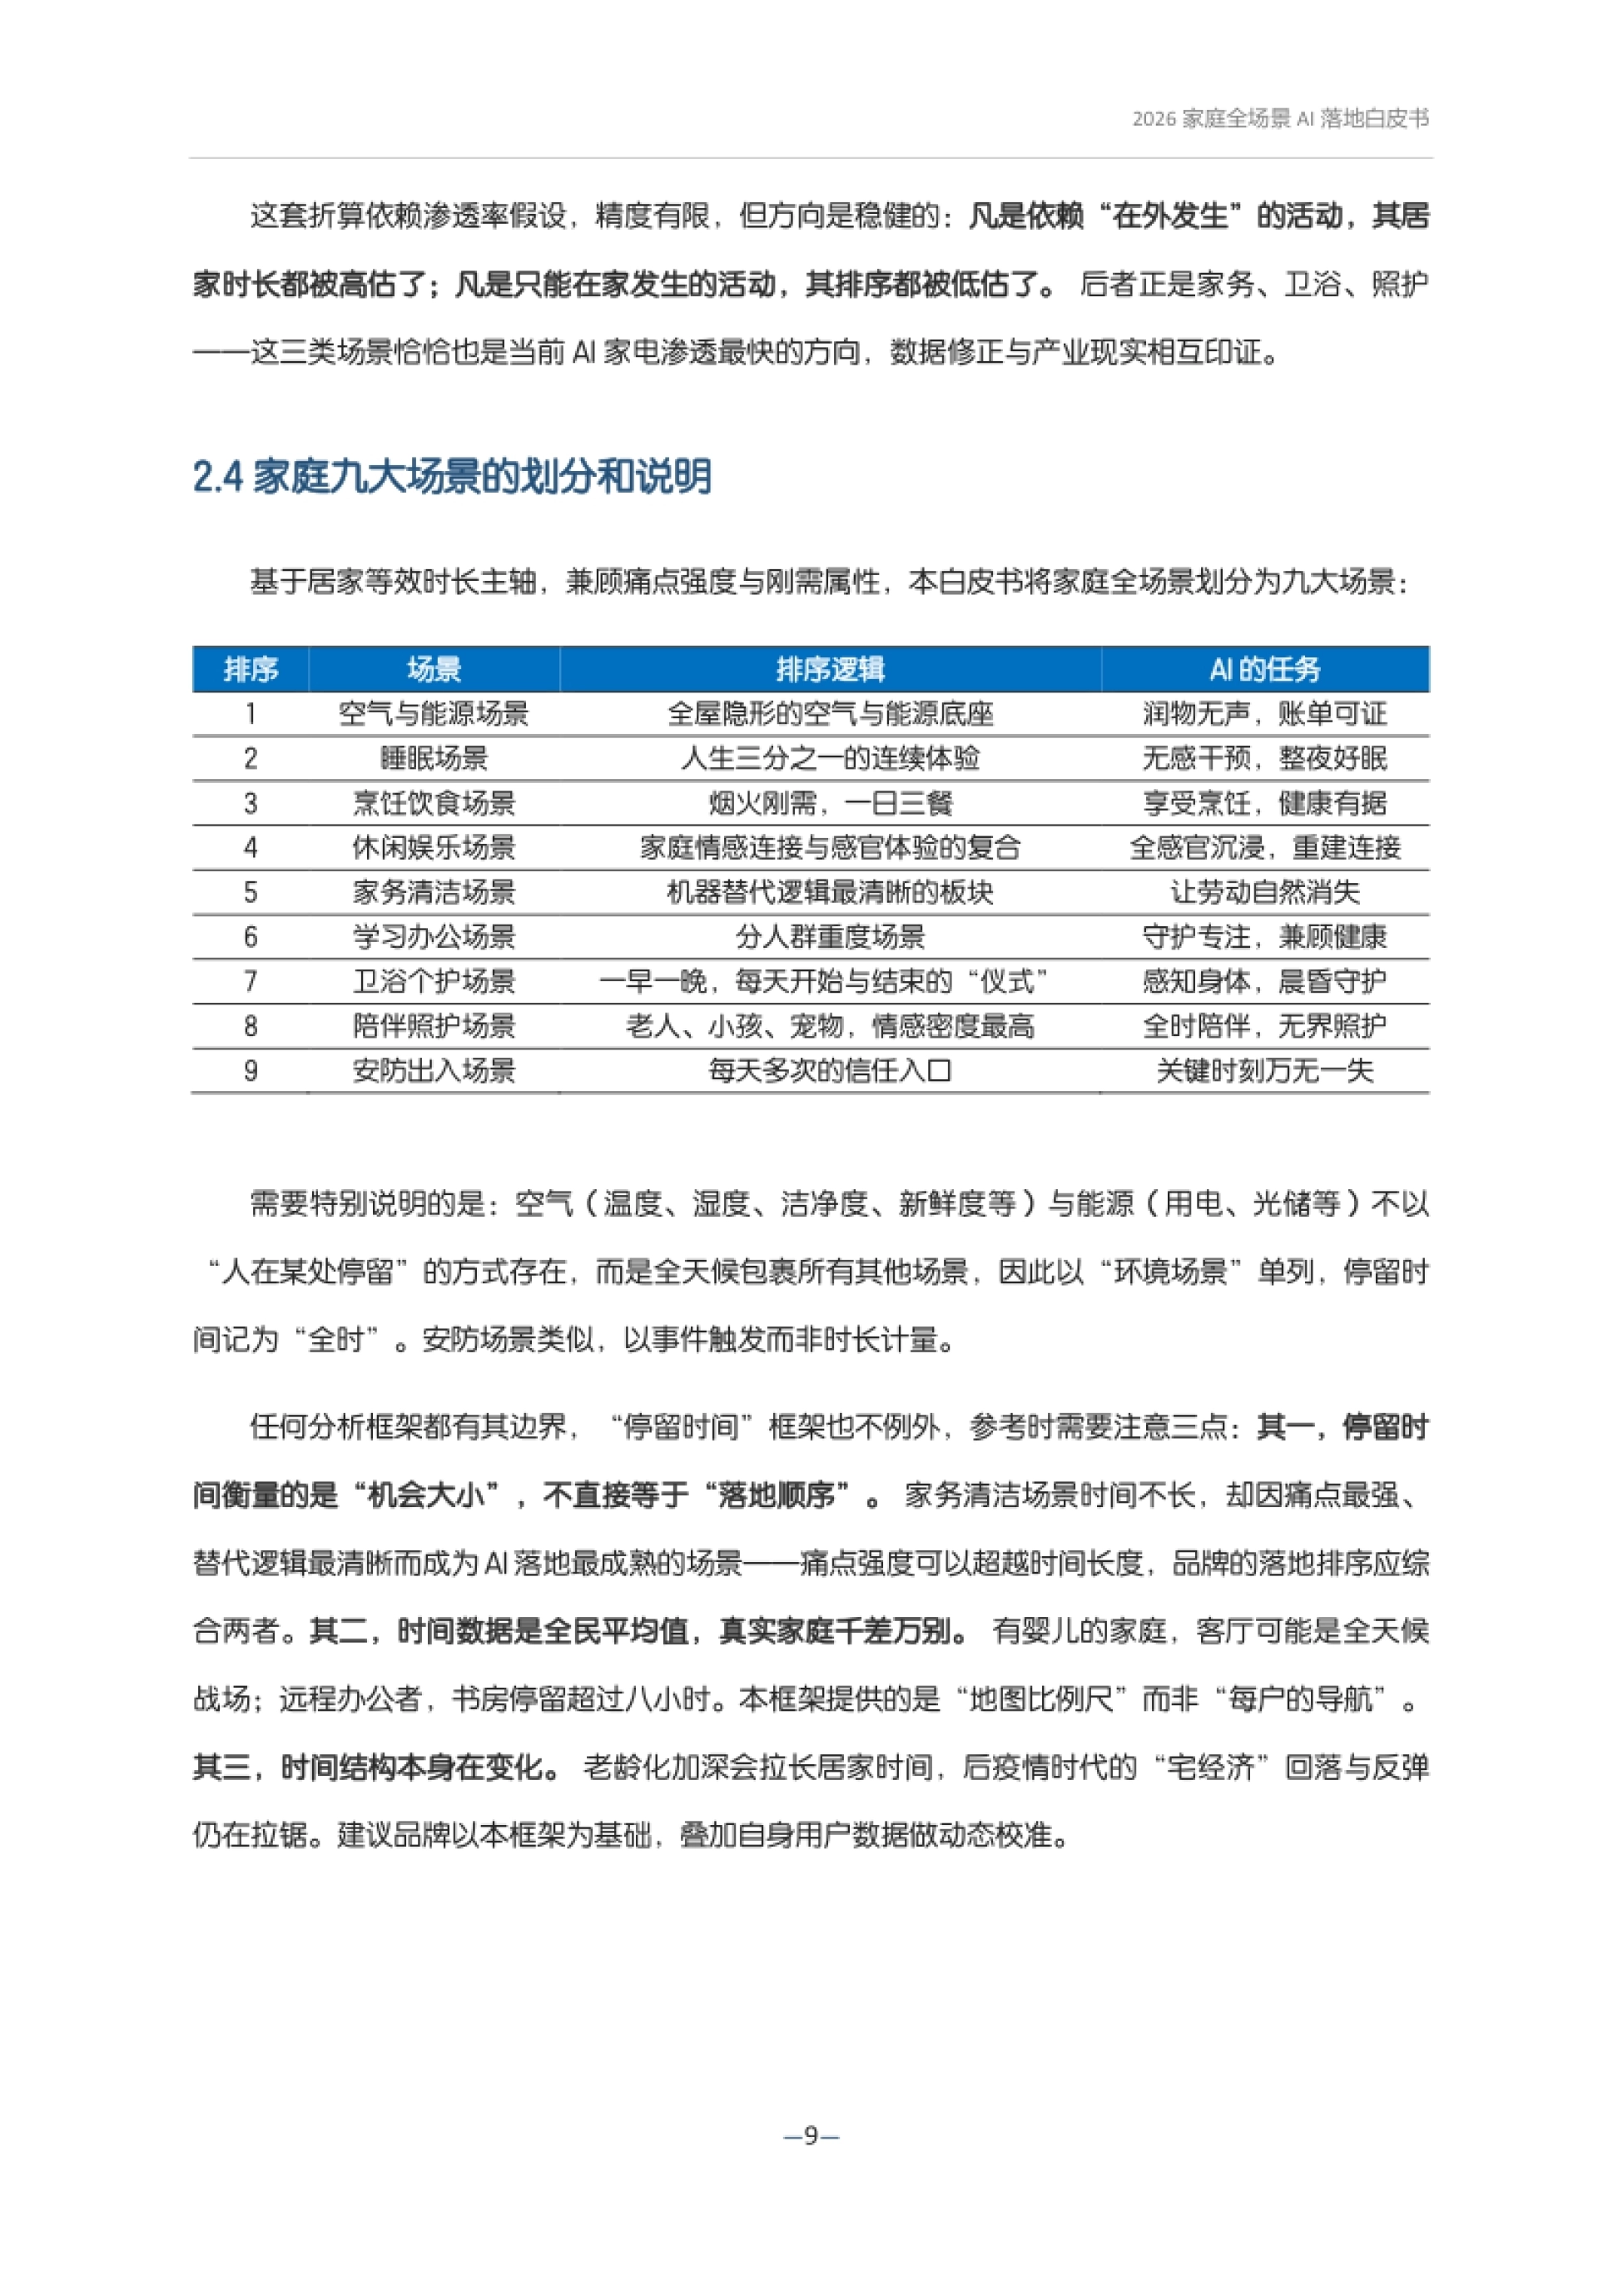
基于居家等效时长,兼顾痛点强度与刚需属性,白皮书把家庭分成九大场景,每个场景都配了一句 AI 的任务。
第一位空气与能源,排序逻辑是全屋隐形的空气与能源底座,AI 的任务是“润物无声,账单可证”。 第二位睡眠,理由是人生三分之一的连续体验,任务是“无感干预,整夜好眠”。
第三位烹饪饮食,烟火刚需、一日三餐,任务是“享受烹饪,健康有据”; 第四位休闲娱乐,任务是“全感官沉浸,重建连接”;第五位家务清洁,任务是“让劳动自然消失”。
第六到第九位分别是学习办公(守护专注,兼顾健康)、卫浴个护(感知身体,晨昏守护)、 陪伴照护(全时陪伴,无界照护)、安防出入(关键时刻万无一失)。
有两个场景做了特殊处理。空气与能源不以“人在某处停留”的方式存在,而是全天候包裹所有场景, 停留时间记为“全时”;安防以事件触发而非时长计量,所以也不按时间排序。
白皮书还很坦白地写了框架的三条边界:时长不等于落地顺序、全民平均不代表每户、时间结构本身在变化。
图源:《2026家庭全场景AI落地》(第9页)
六、需求端:买时智能,用时传统
需求端被概括成六个字:高增长、低渗透、强分化。分化体现在三个维度。城市层级上,一二线城市的智能家居使用率显著高于其他市场。
代际上,90 后 00 后为便捷与科技感买单,80 后关注环保健康与家庭情感,70 后及以上更关注空间健康与操作简易; 品类上,扫地机器人、智能门锁、智能马桶已完成从尝鲜到刚需的转化。
最值得注意的是一句描述:大量“智能家电”的联网功能激活率与使用率低,形成“买时智能、用时传统”的落差。报告给的破局思路也很直接:需求端的关键词不是“教育市场”,而是“兑现价值”—— 把 AI 藏在可验证的结果后面。
四个趋势里,两个数字值得记:截至 2025 年底,我国 60 岁及以上老年人口达 3.2 亿人, 预计 2035 年超 4 亿人,银发经济规模有望突破 30 万亿元;另一个是从拥有产品到购买结果, 消费者不再买一台睡眠监测仪,而是买“睡得更好”。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
“买时智能、用时传统”这八个字,概括了智能家居这几年最大的信任缺口。
图源:《2026家庭全场景AI落地》(第13页)
七、五个关口,最容易被忽视的是第四个
白皮书把一次购买决策拆成五个关口:认知、评估、比价、体验、留存与复购。认知关的触发点越来越来自真实生活场景而非广告——加班回家不想扫地、父母独自在家不放心、 电费账单心疼。所以场景化种草远比参数传播有效。
评估关的怀疑空前强烈。B 站发布的《2026 年轻人智能家电消费洞察》显示, 56% 的 B 站家电用户遭遇过“产品实际效果与宣传不符”,这直接导致他们对官方广告的信任度低于真实用户测评。
第四关体验是流失率最高也最被忽视的一关:联网失败、配网复杂、App 难用, 大量产品在激活环节就退化成“普通家电”。适老化家庭尤其明显,子女远程帮父母配网已经成了隐藏刚需。
第五关留存与复购,靠的不是功能数量,而是“关键瞬间”的兑现:扫地机第一次绕过狗屎、 床垫第一次提示鼾症风险、空调账单第一次同比下降。
56% 的用户踩过宣传与实物不符的坑,这个数字决定了一切沟通方式。
图源:《2026家庭全场景AI落地》(第17页)
八、供给端:四个问题与三个确定方向
供给端的问题是四个。一是伪智能供给过剩、真智能供给不足,大量供给只是把旧产品贴上 AI 标签; 二是协议割裂与生态围墙,用户被迫在生态之间站队;
三是重硬件轻服务,盈利模式单一,供给端尚未找到硬件一次性变现之外的第二曲线; 四是渠道承压,线下“一机两网”冲击客流分散,线上流量触顶、收入与成本的剪刀差持续缩小。
确定的方向有三个。垂域大模型成为头部品牌的标配资产,各家命名不同但逻辑相同: 通用底座加自有垂直数据,造一个懂家庭、懂烹饪、懂画质的专业大脑。
垂域模型的质量取决于数据资产厚度,这正是老牌家电企业的结构性优势。
端云协同成为产品架构共识。端侧负责实时感知与即时决策,云端负责复杂推理与模型进化, 端侧化还带来一个额外红利——断网可用,这是智能体验可靠性的底线。
具身智能从实验室走向货架。机械臂扫地机已量产上市,白皮书给的时间判断是: 人形机器人在家庭规模化仍需五到十年,但“扫地机长手、家电成组、机器人进门”的路径已经清晰。
图源:《2026家庭全场景AI落地》(第23页)
九、九大场景里,三个数字最说明问题
休闲娱乐场景的供给端变化最明显。2025 年上半年 AI 大模型电视销量份额仅 12.8%, 下半年跃升到 34.5%,2026 年上半年进一步到 38.7%,接近四成产品搭载大模型,AI 已从差异点变成标配。
但同日历的彩电大盘在缩。2026 上半年国内彩电销量 1249 万台,同比下滑 9.2%,零售总额 515 亿元,同比下滑 8.2%。 与此同时 85 英寸销量同比增长 17.6%,98 英寸增长 40.9%,100 英寸及以上增长 20.2%。
家务清洁是被验证得最透的一个。2026 上半年洗碗机零售额同比增长 0.6%,零售量增长 6.6%, 是厨电里唯一量额双增的品类;布艺清洗机、擦窗机器人销售额同比分别大涨 62.8% 和 39.4%。
安防的数字更能说明“高端化”正在发生。2026 上半年猫眼大屏产品零售量、零售额占比分别为 51% 和 73%; 人脸识别智能门锁量额占比 45% 和 66%;在 2000 元以上高端市场,这两类功能的量额渗透率均超过 97%。
清洁电器的价格走势则说明了另一面。2026 上半年洗地机均价同比下跌 11.3%, 硬件利润空间收窄,白皮书由此判断耗材与服务的收入重要性会进一步上升。
大屏在涨、均价在跌、AI 成标配,三件事同时发生在同一个品类上。
图源:《2026家庭全场景AI落地》(第30页)
十、价值验证三角与三级火箭
落地路径部分,白皮书给了一个检验标准:价值验证三角。任何 AI 功能推向市场前,先回答三个问题。
问题一,它替代或增强了什么。白皮书给的排序是:替代优于增强,增强优于装饰。 替代有清晰的劳动时间换算,增强有可感知的体验差,装饰只有新鲜感折旧。
问题二,价值能不能被用户验证。省电可以看在电费单上,省时可以算在日常作息里, 睡得好可以呈现在睡眠报告里,安全可以体现在告警记录里。
问题三,信任成本是否可控。误报率、学习成本、隐私风险构成信任成本,白皮书说得很硬: 信任成本失控时,功能越强、伤害越大。
用这个三角回看九大场景,就能解释为什么清洁电器最先爆发——替代明确、可验证、信任成本低; 为什么睡眠是最大的洼地——替代潜力强、可验证,但系统复杂度高。
落地的三级火箭是:单品价值 AI 化(当下)、场景套装系统化(三到五年)、家庭智能体服务化(五到十年)。 套装的关键不是打包折扣,而是出厂即完成设备协同的预配置——用户买到的不是三台设备,而是一个结果。
67 页白皮书放在运营动脉(www.yydm.cn)上, 九大场景每一个都写了需求、供给、AI 结合点与展望,按自家品类对号入座比通读更有效。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。