全年发债55万亿,10年期国债收益率却涨了17个基点
 广告
本文解读:《2025年债券市场分析研究报告-中债研发中心》 · 共 223 页 · 原文
2025 年的中国债券市场,最容易被记住的是两个方向相反的数字。一边是规模:全市场发行债券 55.26 万亿元、同比增长 14.06%,存量 176.48 万亿元、增长 12.81%, 全年现券交易量 422.57 万亿元、回购交易量 2332.81 万亿元。
另一边是价格:10 年期国债收益率全年上行 17BP,年末收于 1.85%,中债新综合净价指数收于 105.26 点、较上年末下降 1.98%。
发行量大幅增加、收益率却在上升,这两件事同时成立,说明这一年的主线不是“钱多”, 而是财政供给放量叠加权益市场分流,把债市的定价逻辑重新摆了一遍。
发得更多、价格更贵(收益更高),2025 年债市最重要的一个特征就是这个组合。

图源:《年债券市场分析研究报告-中债研发中心》(第7页)
一、收益率全年走了一条“上—下—上”的曲线
10 年期国债收益率这一年走了三段,每一段都有明确的触发因素。1 到 3 月,资金面阶段性紧张,收益率快速上行,3 月中旬升到 1.90% 左右,较 2024 年末上行 22BP。 4 到 6 月,美国“对等关税”扰动叠加降准降息落地,收益率震荡回落,6 月末降至 1.65%。
7 到 9 月,权益市场持续走强,“股债跷跷板”效应显现,收益率转为上行; 10 月以来在 1.80% 到 1.90% 之间震荡,年末收于 1.85%。
分券种看,政府债券是短端和超长端上行幅度更大,企业债(AAA 级)则是长端上行更多, 曲线形态较 2024 年末更陡。从全年均值看,国债各期限的算术均值上行 23BP,地方债 19BP。
中债价格指数的波动也值得记一笔:年内最高点是 1 月 6 日的 107.87 点,最低点是 12 月 16 日的 105.22 点, 一头一尾相差 2.65 点,说明这一年的交易难度远高于单边下行行情。

图源:《年债券市场分析研究报告-中债研发中心》(第8页)
二、资金面是松的,紧的是资产端
收益率上行容易被理解成资金收紧,但 2025 年的货币环境其实是偏松的。报告写道,货币政策时隔 14 年再度定调“适度宽松”,人民银行综合运用多种工具呵护流动性,回购利率整体下行。
具体数字是:R001 同比下行 70BP 至 1.46%,DR001 同比下行 33BP 至 1.33%, R007 同比下行 7BP 至 2.16%,DR007 基本持平于 1.98%。流动性分层有所缓解,R007 与 DR007 的利差同比下行 7BP 至 17BP。
短端资金价格在下行,长端收益率却在上升,这个组合只有一种解释: 推动长端上行的不是资金成本,而是供给和风险偏好的变化——政府债供给放量,加上权益市场分流了配置资金。
报告在国债那一章里也提到,7 到 9 月“反内卷”政策下权益市场走强,加上 8 月 8 日起对新发政府债和金融债利息收入恢复征收增值税, 叠加基金费率新规引发对债基赎回的担忧,收益率才出现反弹。
钱不贵,但钱不愿意待在长端,这才是理解 2025 年债市的关键。
图源:《年债券市场分析研究报告-中债研发中心》(第2页)
三、55.26 万亿的发行结构,政府债占了近半
2025 年全市场共发行债券 55.26 万亿元,同比增长 14.06%。 其中在中央结算公司发行 33.23 万亿元,同比增长 19.47%,占比 60.13%。发行量最大的五类券种分别是国债 16.01 万亿元、金融债 12.36 万亿元、地方政府债 10.29 万亿元、 中期票据 5.04 万亿元、公司债 4.46 万亿元,占比分别为 28.98%、22.36%、18.62%、9.13%、8.07%,合计 87.16%。
政府债券在社融里的位置进一步上升。2025 年新增社会融资 35.61 万亿元、同比增长 10.39%, 其中政府债券净融资 13.84 万亿元、同比增长 22.50%,占比 38.86%,比 2024 年的 35.02% 提高 3.84 个百分点。
存量结构也在向政府债倾斜。2025 年末地方政府债存量 54.61 万亿元、增长 15.37%,国债存量 40.77 万亿元、增长 19.21%, 金融债 43.78 万亿元、增长 9.30%。三者合计占债券总存量的 78.85%。
反向变化的是几个老品种:定向工具存量 1.84 万亿元、下降 10.16%,政府支持机构债 1.52 万亿元、下降 4.41%, 企业债 1.25 万亿元、下降 21.55%。
政府债券净融资占社融近四成,债市这一年的增量主要是财政的增量。

图源:《年债券市场分析研究报告-中债研发中心》(第3页)
四、交易端:现券只增 1.49%,借贷却涨了 27%
交易结算这一块的分化很有意思。全市场现券交易 422.57 万亿元、同比增长 1.49%,回购交易 2332.81 万亿元、同比增长 6.49%。 中央结算公司全年债券结算量 1665.44 万亿元、同比下降 0.25%。
拆开看,现券结算 257.08 万亿元、增长 3.15%,回购结算 1358.66 万亿元、下降 1.66%, 债券借贷结算 49.58 万亿元、增长 27.48%——这是增速最快的一类,报告也指出债券借贷已成为质押式回购和现券之外的第三大交易类型。
现券交易的结构高度集中。政策性银行债结算量 132.57 万亿元、占比 51.57%,国债 96.17 万亿元、占比 37.41%, 两者合计接近九成。地方政府债 20.24 万亿元、占比 7.87%,商业银行债券 6.85 万亿元、占比 2.66%。
换手率的分化更明显。政策性银行债 522.42%、国债 238.11%、商业银行债 176.88%, 非银行金融机构债 107.08%、地方政府债 37.02%、企业债 36.46%。政策性银行债换手率同比上升 80.38 个百分点, 国债则下降 96.90 个百分点。
质押式回购的参与结构也很集中:商业银行和非法人产品合计占总结算量的 83.92%; 增速上境外机构最高、达 37.95%,信用社最低、为 -28.40%。
现券几乎不涨、借贷涨近三成,说明这一年交易盘更愿意做融券而不是押方向。

图源:《年债券市场分析研究报告-中债研发中心》(第5页)
五、注资特别国债:时隔 26 年再来一次
产品创新部分,最值得单独说的是中央金融机构注资特别国债。
2025 年,财政部发行 5000 亿元注资特别国债,支持国有大型商业银行补充核心一级资本。 报告特意标注了历史坐标:上一次这么做是 1998 年应对亚洲金融危机,向四家国有大行定向发行 2700 亿元特别国债, 这一次相隔 26 年。
报告对意义的表述是:提升银行抵御风险能力,增加信贷投放空间,更好地服务实体经济。 这条工具的实质,是用中央信用给银行体系的放贷能力加杠杆。
国债发行的整体盘子也在扩。全年国债共发行 16.14 万亿元、同比增加 3.6 万亿元、增长 28.4%。 其中一般国债 13.35 万亿元,包括记账式国债 13.12 万亿元和储蓄国债(电子式)2323 亿元。
超长期特别国债 1.3 万亿元,支持“两重”项目建设和“两新”政策实施;到期续作特别国债 7500 亿元。期限结构上,记账式国债加权平均发行期限 6.60 年、同比延长 0.34 年。 15 年期发行 3500 亿元、同比增加 2500 亿元、增长 250%,是增幅最大的期限;30 年和 50 年期合计 12110 亿元、增长 36%。
另一个反差数字:2025 年 1 年以内短期国债发行 5.18 万亿元,占记账式国债发行比重约 33%; 同期美国 1 年以内短期国债发行 25.68 万亿美元,占其国债发行比重约 84%。
1998 年 2700 亿元、2026 年 5000 亿元,两次注资之间隔了整整 26 年。
图源:《年债券市场分析研究报告-中债研发中心》(第6页)
六、储蓄国债:利率降 30BP,四成以上靠 40 岁往上
零售端的储蓄国债(电子式)2025 年发行 2323 亿元、同比增加 35 亿元、增长 1.5%,期限仍是 3 年和 5 年, 分别发行 1150 亿元和 1173 亿元。
利率下调了 30BP:3 年期从 2024 年的 1.93% 降到 1.63%,5 年期从 2.00% 降到 1.70%。 报告的解释是参考商业银行定期存款利率和 LPR 调整,在满足群众投资需求的同时降低筹资成本。
投资者结构非常清晰。全年 99.23 万个人投资者参与认购,单户认购量均值 23.41 万元,40 岁以上投资者占比约 87%。 存量端更集中:储蓄国债(电子式)余额 8127 亿元、增长 12.16%,单户平均持有 29.10 万元,40 岁及以上占比约 89.5%。
这组数字说明储蓄国债的客群高度稳定,也高度集中——它服务的是中老年群体的稳健配置需求, 和前面提到的年轻人在余额宝里攒钱,是两套完全不同的储蓄体系。
国债存量方面,2025 年末国债余额 41.23 万亿元、同比增加 6.66 万亿元、增长 19.3%。 持有结构上,商业银行持有记账式国债 26.45 万亿元,占银行间市场记账式国债余额的 69.2%、同比提升 3 个百分点; 境外机构持有 2.01 万亿元、占比 5.3%、同比下降 1 个百分点。
境外占比下降的原因报告写得很直接:美债收益率上行提升了美元资产吸引力,境外机构倾向于把资金转向美债等发达市场。
图源:《年债券市场分析研究报告-中债研发中心》(第4页)
七、地方债与信用债:一个扩用途,一个换主体
地方债这一年的关键词是专项债。2025 年地方政府专项债券发行规模突破 10 万亿元,创历史新高。
在“负面清单加正面导向”的双重管理模式下,资金用途持续扩大。除了加速推进隐性债务化解, 还新增支持清理拖欠企业账款、收购存量商品房用于保障性住房、投向政府投资基金等正面用途。
政府债券的结构变化同时影响了担保品市场。2025 年国债作为担保品的应用规模 623.04 万亿元、同比减少 1.6%, 但年末国债在押余额约 9.58 万亿元、同比增加 3.42 万亿元、增长 55.5%。
报告对这一升一降的解释很专业:银行间回购加杠杆需求旺盛推动在押余额增加, 而央行非回购类质押操作、国库现金管理等场景中地方债的替代效应增强,抵消了回购端的增长。
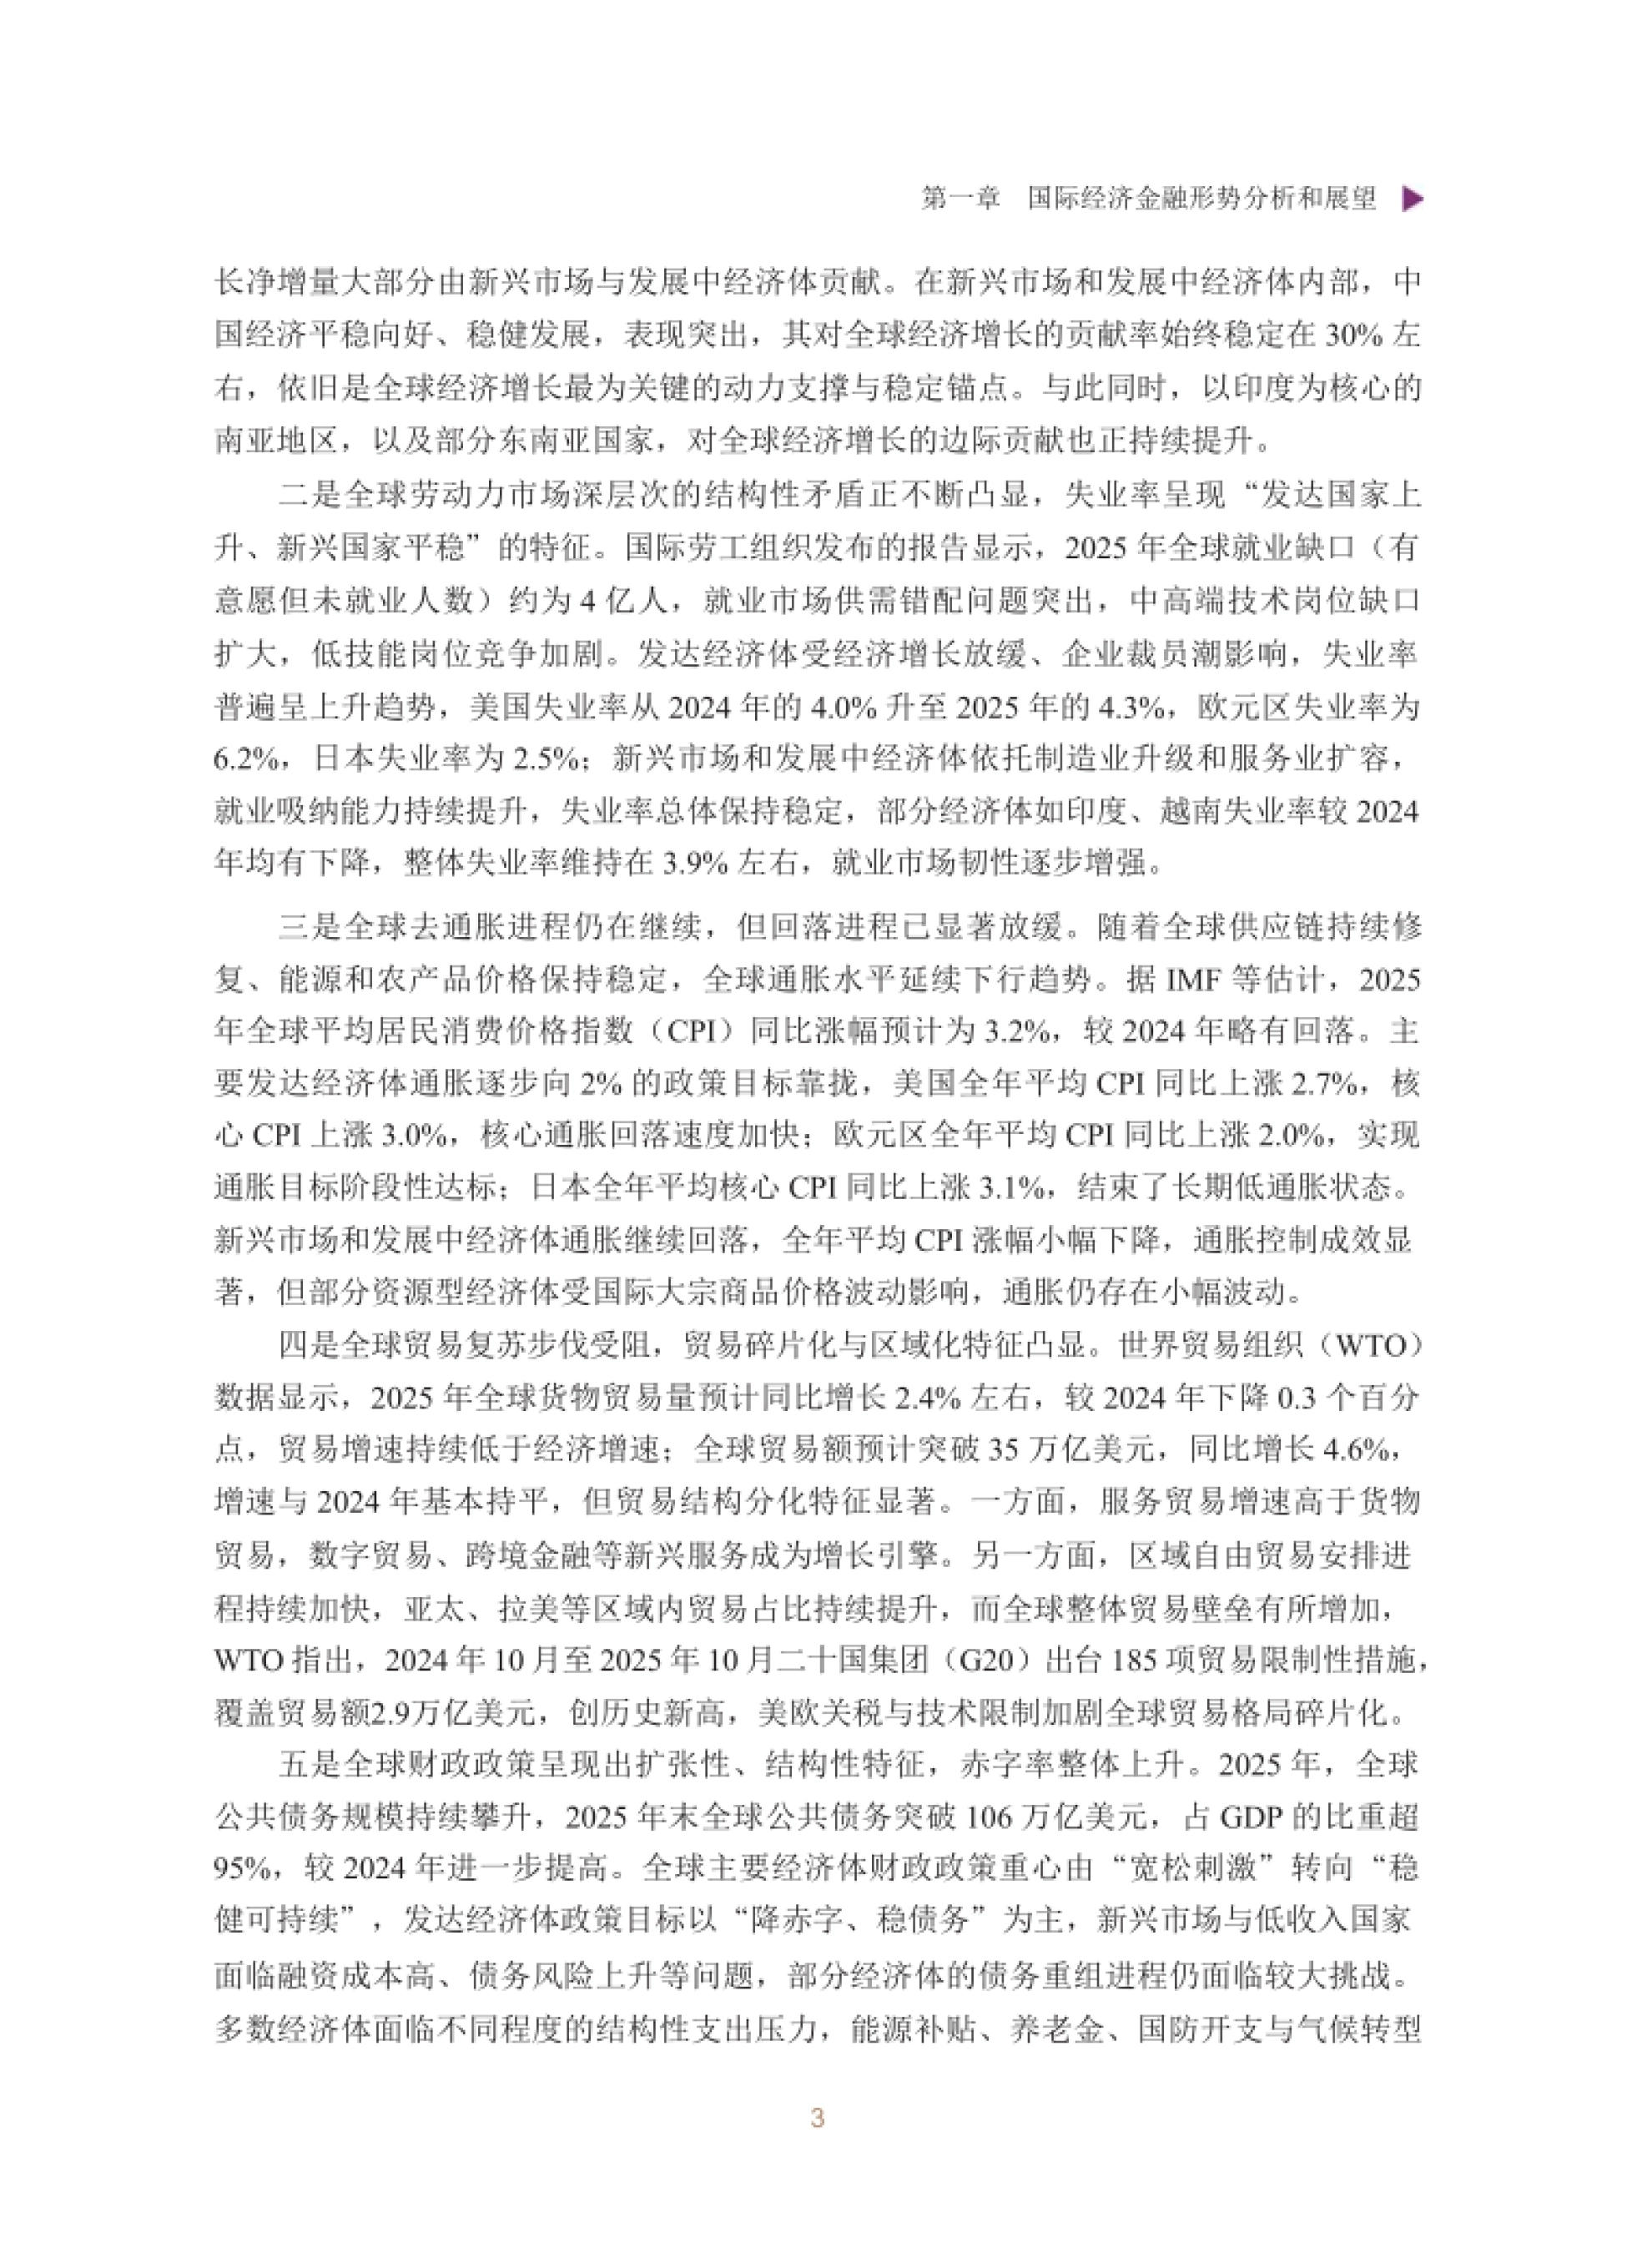
信用债的变化更值得关注。2025 年公司信用类债券发行 14.08 万亿元、同比增长 2.62%, 但内部结构发生了位移:产业类主体发行 10.82 万亿元、10323 只,分别同比增长 8.98% 和 10.47%; 城投类主体发行 3.26 万亿元、5489 只,分别同比下降 14.04% 和 8.68%。
结果是产业债主体的发行规模占比提升到 76.87%。报告对这个变化的解读是本质性的: 经济增长动能从政府主导的基建投资,转向市场驱动的实体产业升级。
城投退、产业进,信用债这一年的结构变化比总量变化更有信息量。
图源:《年债券市场分析研究报告-中债研发中心》(第9页)
八、违约收敛与 ABS 扩容,一冷一热
信用债的风险端在改善。报告的原话是“违约风险持续收敛,边际违约率创 2014 年以来新低”。发行主体的评级结构继续上移。AAA 主体发行 10.03 万亿元、占比 71.20%,占比提升 1.8 个百分点; AA+ 主体 2.94 万亿元、占比 20.91%,下降 1.63 个百分点;AA 及以下 1.11 万亿元、占比 7.89%,下降 0.17 个百分点。
期限上,不含铁道债的公司信用类债券里,3 到 5 年期发行 7.86 万亿元、占比 56.36% 最高; 1 年以内 3.51 万亿元、占比 25.16%;5 年以上超长期信用债 1.28 万亿元、占比 9.21%。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
资产证券化则是另一番景象。2025 年共发行各类产品 22800.48 亿元、同比上升 15.32%, 年末存量 40095.10 亿元、同比上升 4.84%。其中企业 ABS 发行 14158.73 亿元、增长 19.74%,占比 62.10%。
信贷 ABS 里有两个方向相反的数字:个人汽车抵押贷款 ABS 发行 1185.43 亿元、下降 8.58%, 仍是最大品种;不良贷款 ABS 发行 820.57 亿元、同比增长 61.32%,占比升到 28.15%。
REITs 这一年发行 473.28 亿元,年末存量 2151.03 亿元。报告的判断是:截至 2025 年末, 我国 REITs 市场已成长为亚洲第一、全球第二大 REITs 市场。还有一个体制层面的信号——“十五五”规划纲要首次将资产证券化纳入五年规划正式文本,明确提出稳步发展资产证券化。
不良贷款 ABS 同比增长 61.32%,这个增速比总盘子的 15.32% 快了三倍。

图源:《年债券市场分析研究报告-中债研发中心》(第10页)
九、绿色债券:投向绿 1.92 万亿,贴标只占 1.2%
绿色债券的口径要分清,报告给了两个层级。
“投向绿”债券指募集资金投向符合《绿色金融支持项目目录(2025 年版)》、ICMA 绿色债券原则、 CBI 气候债券分类方案三项标准之一,且投向绿色产业项目的资金占比达到要求的债券。它包含贴标和非贴标两部分。
2025 年我国发行“投向绿”债券 1494 只、规模 19226.8 亿元,其中贴标绿色债券 10784.3 亿元, 非贴标绿色债券 8442.5 亿元。贴标规模较 2024 年显著增长,报告在另一处给出的增幅是 58%。
贴标绿色债券中,符合《可持续金融共同分类目录》要求的为 1030.1 亿元、占比 10%。 品种上金融债、中期票据、ABS 和公司债发行规模较大,占比分别为 52.14%、18.42%、16.87% 和 8.17%。
但要看清一个比例:截至 2025 年末,我国贴标绿色债券余额占债券余额的比重只有 1.2%。 报告对此的评价是“未来发展潜力巨大”。
发债主体高度集中,贴标绿色债券中金融业、公用事业、工业三个行业的发行额占比合计约 94%, 能源、材料、可选消费、房地产等行业合计约 746 亿元、占比约 6%。
制度层面这一年的突破在标准。2025 年 6 月《绿色金融术语》发布,是绿色金融领域首个国家标准; 7 月《绿色金融支持项目目录(2025 年版)》统一适用于各类绿色金融产品,新增“绿色贸易”“绿色消费”两项一级分类。
规模全球第一,占比只有 1.2%,绿色债券真正的空间在存量置换而不在增量发行。
图源:《年债券市场分析研究报告-中债研发中心》(第11页)
十、对外开放:2.89 万亿和四条通道
2025 年境外机构持有银行间债券(不含同业存单)2.89 万亿元,其中在中央结算公司托管 2.75 万亿元, 约占境外机构持有境内债券总额的 95%。
政策上这一年的动作很密。1 月,香港金管局联合人民银行推出离岸债券回购服务,标的为债券通项下托管的银行间市场债券。
同时支持境外投资者用持有的在岸国债和政策性金融债,作为香港场外结算公司衍生品交易的履约抵押品。
7 月,离岸人民币回购业务的支持范围扩大到抵押品在回购期间可再使用, 结算币种从人民币单币种拓展到港元、美元和欧元多币种;债券通“南向通”的参与投资者类型扩充至非银机构。
9 月,银行间债券市场境外机构一站式开户平台上线试运行;人民银行、证监会、外汇局联合发文, 支持所有已进入银行间市场的境外机构投资者开展债券回购,形式包含质押式和买断式。
税收上还有一个明确的时间窗:2026 年 1 月起至 2027 年 12 月 31 日,对境外机构投资境内债券市场取得的债券利息收入, 暂免征收企业所得税和增值税。
首单业务也不少。财政部在英国发行首笔人民币绿色主权债券,建设银行成为首家服务境外客户的柜台债券业务开办行。
国泰君安国际在香港发行首笔中资券商公募数码原生债券;交通银行香港分行发行全球首单公募上海自贸离岸债。
免税窗口开到 2027 年底,这两年会是境外资金配置人民币债券的关键期。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。