抖音家居家装:潜力达人撑起六成销售,头部只剩四个点
 广告
本文解读:《2026年飞瓜抖音家居家装品类线上消费市场洞察-飞瓜数据》 · 共 36 页 · 原文
抖音家居家装这门生意,靠的不是几个大主播,而是一大批中小达人。2026 年 1-9 月,潜力达人贡献 59.3% 的销售额和 71.3% 的销量,头部与肩部达人加起来只有约一成。
大盘还在涨。品类销售热度同比增长 18.57%,销售均价上涨 12.68%,带货商品数量增长 125.9%,曝光量涨 42.47%,互动量涨 38.86%。量价齐升这四个字,在这里是成立的。
渠道结构正在变。直播仍以 51% 稳居第一成交入口,但带货视频的成交占比从 10% 提升到 19%,一年涨了 9 个百分点,商品卡被两头分流。
细分品类的节奏各不相同。居家日用以 14.9% 的增幅守住第一大盘,家具 23.9% 规模与增速兼得,五金工具体量最小却以 63.6% 领跑,增量重心正向中型品类迁移。
人的画像也很反直觉。消费者 62.14% 是男性,41 到 50 岁与 50 岁以上构成男性主力,三线城市占比居各线级之首,北京、重庆、上海、成都、西安是五个单点票仓。

图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第6页)
一、量价齐升,但热度高峰只在三到五月
2026 年 1-9 月,抖音家居家装各项指标全部正向增长:销售热度涨 18.57%,成交热度涨 5.23%,销售均价涨 12.68%,曝光量涨 42.47%,互动量涨 38.86%。
带货商品数量的增长超过一倍,达到 125.9%,说明供给端的入场速度远快于需求端。这是一个典型的信号:品类热度在吸引新玩家,而新玩家会进一步压低单品利润。
月度走势波动向上,广告投放、电商销售、营销曝光三类热度走势趋同,2026 年整体高于去年同期。3 到 5 月是全年热度高峰,装修旺季和电商大促在这里叠到了一起。
2 月是全年低点,春节假期和装修停工两件事同时发生。这条规律对备货与内容投放是很直接的信号:春节前后别硬推,钱要压在三月之后。
供给涨了一倍多、需求涨不到两成,这个缺口最后一定会用价格来填。

图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第7页)
二、直播还守着一半,视频从一成涨到近两成
2026 年 1-9 月的成交结构是:直播 51%、商品卡 30%、视频 19%。和 2025 年相比,视频从 10% 涨到 19%,直播从 54% 微降,商品卡从 36% 降到 30%。分品类看,直播的份额差别很大。家具、家装建材、家装灯饰光源这些重决策、高客单品类,直播占比都超过五成,靠讲解与场景搭建完成信任转化。
五金工具与电子电工则相反,成交以商品卡和视频为主,链路更短、决策更轻。一段十几秒的演示就能从认知走到下单,既不需要主播讲解,也不需要货架搜索。
内容形态的分工因此越来越清楚:越贵、越需要解释的东西越依赖直播,越标准、越一眼看懂的东西越依赖视频。
贵的东西靠讲解建立信任,便宜的东西靠演示完成说服,直播和视频各管一段。

图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第8页)
三、达人推广过半,潜力达人比头部更能卖
带货方式上,达人推广的成交占比从 46% 升到 51%,提升 5 个百分点,越过半数成为第一带货方式;品牌自营从 19% 升到 21%,商品卡从 36% 降到 28%。
达人结构是典型的金字塔,但钱和量都堆在底部。潜力达人贡献 59.3% 的销售额和 71.3% 的销量;腰部达人 30.6% 销售额、23.0% 销量承接中间层。
头部达人只占 3.3% 的销售额和 1.2% 的销量,肩部 6.8% 与 4.5%。两者合计销售额约一成,把预算押在头部,在这个品类里并不划算。
代表账号的带货商品数也能印证这一点。与辉同行 2318 个商品居首,娟子家纺工厂 666 个、佛山杰斐家具老板娘 415 个、亮哥生活家居 398 个,工厂号和老板娘号占了三席。
在这个品类里,一百个能说清产品的中小达人,比一个顶流主播更能出货。

图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第9页)
四、日用在守盘,家具在提效,五金在放量
五个细分品类的增幅分别是:居家日用 14.9%、家具 23.9%、家装建材 11.6%、五金工具 63.6%、家装灯饰光源 22.0%、电子电工 24.4%。居家日用以绝对领先的销售热度稳居第一大盘,增幅 14.9%,属于典型的守盘型品类——盘子在它手里,但增长的弹性不在这里。
家具体量第二,增幅 23.9%,规模与增速兼得。它的增长路径不太一样,报告的说法是增长更多依赖客单价,而不是销量,属于提效型增长。
五金工具体量最小,增幅 63.6% 领跑全品类,正在借内容红利快速起量,是典型的放量型。三者合起来,就是报告说的增量重心向中型品类迁移。
守盘的守住体量、提效的抬客单、放量的抢新客,三种打法混着用才会互相打架。
广告投放的分布则高度集中,居家日用在广告数、曝光量、互动量三项上均明显领先。家具的广告数不占优,互动指数却高于曝光指数,单位曝光撬动的互动在各品类里最好。
图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第10页)
五、六成是男性,三线以下才是基本盘
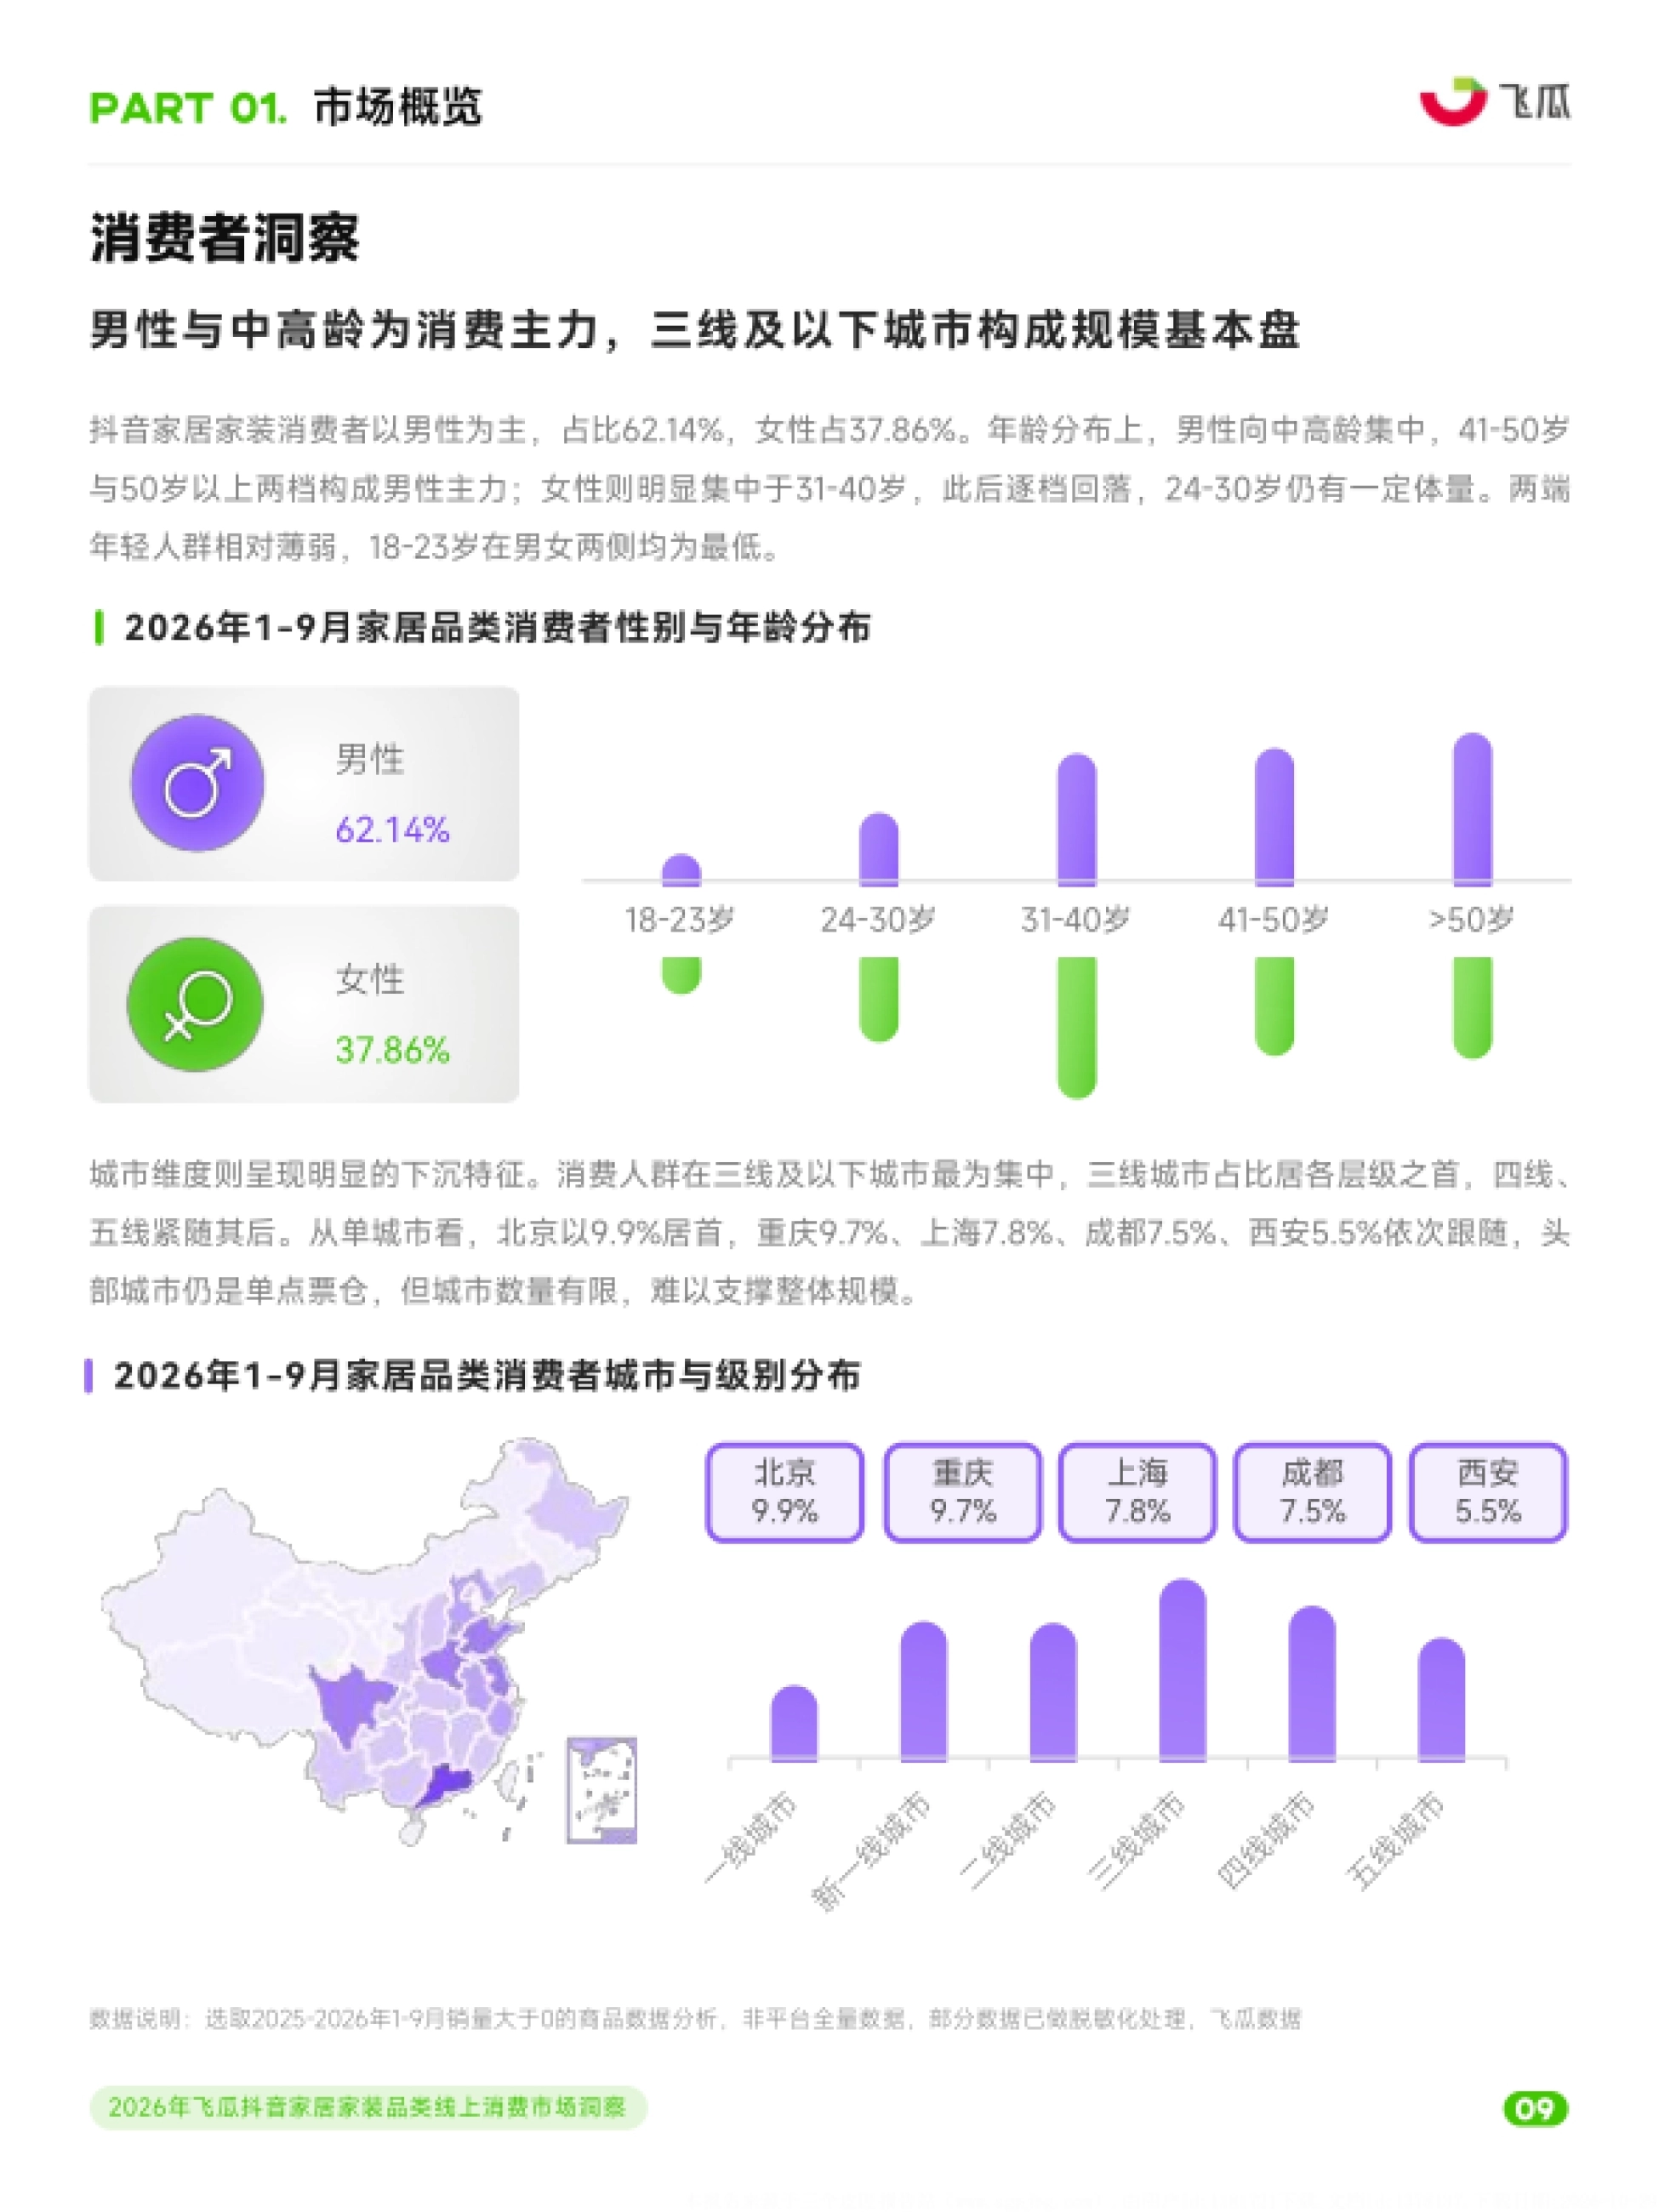
性别结构出乎很多人的预期:男性占 62.14%,女性占 37.86%。男性向中高龄集中,41 到 50 岁与 50 岁以上两档构成主力;女性明显集中于 31 到 40 岁。
两端年轻人群都比较薄弱,18 到 23 岁在男女两侧都是最低。装修和置家这件事,决策权确实更多在成家的人手里,而不是刚毕业的人手里。
城市维度的下沉特征更明显:三线城市占比居各层级之首,四线、五线紧随其后。单城市里北京 9.9% 居首,重庆 9.7%、上海 7.8%、成都 7.5%、西安 5.5% 依次跟随。
头部城市是单点票仓,但城市数量有限,难支撑整体规模。这句话对做区域投放的人很重要:一线城市能打出声量,规模仍然来自下沉市场。
内容电商上的家居生意,真正的货架不在北上广,而在地级市和省会外围。
图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第13页)
六、床上用品断层领先,CR5 却只有 4.85%
居家日用内部,床上用品销售热度断层领先,与第二名之间有明显的量级差。居家布艺、居家饰品、收纳整理工具依次跟随。
增速上换了一批角色。节日与装扮用品以 70.1% 领跑,卫浴用具增长 48.7%,两者都明显快于大盘;前者是脉冲型,后者是结构性高增。
品牌格局高度分散,居家日用品牌 CR5 只有 4.85%,头部五个品牌合计不足 5% 的份额。前五是亚朵星球、雅鹿、洁丽雅、罗莱家纺、之宝。床上用品内部,床品套件占 37.2%、被子占 22.5%,两者合计接近六成,成套购买仍是主流。材质卖点里棉是最强心智,全棉 11.8%、纯棉 9.3%。
功能卖点反而分散:可机洗 8.3%、透气 8.2%、凉感 6.9%、亲肤 6.9%、护颈 6.4%。没有单项过一成,说明这个品类的差异化还没被谁真正占住。
CR5 不到五个点,意味着床上用品到现在还是白牌和工厂货的天下,没有真正的品牌壁垒。
图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第18页)
七、家具买折叠,差评骂稳固
家具视频里带货视频与种草视频各占 37.9%,合计超过七成,带货直播 24.2%。但带货视频同比增长 62.5%,种草视频只增 16.2%,相差近四倍。
内容正在从种草向直接成交迁移,这个转变对商家意味着预算结构要跟着改:讲故事的素材越来越少,能直接演示卖点的素材越来越重要。
功能关键词上,折叠是唯一横跨全部八个品类的卖点,在儿童家具、桌子、组合家具中位列第一,在椅子、床中位列第二。小户型与灵活收纳已是共识。
功能需求端,品质耐用性以 41.6% 居首,尺寸规格 31.2% 紧随,两项合计超过七成。痛点端则是品质不佳 28.9%、稳固性差 26.2%、尺寸偏小 17.2%。稳固性这一项最值得注意:消费者不会主动要求,但一旦摇晃、塌陷就会直接给出差评。它不属于卖点,却决定复购。
卖点能拉来第一单,稳固性决定第二单,做家具的常把两者顺序搞反。
图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第21页)
八、家装建材六成生意在智能和卫浴
家装建材的渠道也在往内容迁移。视频成交占比从 9% 提升到 18%,提升 9 个百分点;直播仍有 54%,商品卡从 39% 降到 28%。
带货方式上,品牌自营提升 5 个百分点到 36%,达人推广提升 6 个百分点到 37%。品牌方亲自下场的能力已经建立,这是这个品类和其他品类最大的不同。
品类结构高度集中:全屋智能以 34.1% 的销售热度居首,卫浴建材 23.8% 紧随,两者合计接近六成。其余如油漆及辅料、卫浴五金等均不足 5%,长尾分散。
全屋智能的销量前三都是可后装、低门槛的入门单品:智能摄像头 27.2%、智能门锁 23.7%、智能马桶 23.5%。卫浴建材集中在浴室柜组合 38.3% 与花洒 35.7%。
卖点也各有各的战场。智能门锁人脸识别 55.7% 加掌静脉 31.5%,两项合计接近九成,生物识别是这一品类唯一的核心战场;花洒则增压 44.7% 遥遥领先。
全屋智能卖的是可后装的入门件,卫浴卖的是装修里绕不开的必选项,生意没法照抄。
图源:《2026年飞瓜抖音家居家装品类线上消费市场洞》(第26页)
九、五金工具四成成交在视频里
五金工具是这一轮增速最快的细分,2026 年 1-9 月各月销售都大幅高于去年同期,多数月份的柱高达到去年两倍以上,而且早在 3 月就冲上销售高点。
旺季前移的意义很实在:采购节奏正从年末备货转向年初开工,与家装施工提前启动、工具类需求前置的趋势一致。备货和内容投放的时间表要跟着往前挪。
渠道结构变化最剧烈。视频成交占比从 21% 跃升到 39%,一年提升 18 个百分点,直播与商品卡分别只有 30% 和 31%,三者已经接近三分天下。
带货视频占比最高的三组是紧固件、测量工具、工具配件与耗材,视频份额均在六成上下,直播不足一成。品类越标准、越能一眼看懂,视频的传播性越强。
达人推广占比从 43% 跃升到 56%,提升 13 个百分点,占比超过 50% 的细分类目有 7 个。出货不依赖品牌资产,而依赖大量达人的分销网络。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
十、灯具:中高价在变厚,好评差评都押在亮度
家装灯饰光源的成交高度集中在千元以下。100 元以内每月都占三成以上,是最大价格带,但份额从 3 月起持续回落,6 月降至全年最低、不足三成。
同期 300 到 1000 元的中高价格带从不足两成扩张到近三成,千元以上区间保持稳定。中高价位正在变厚,这是这个品类少见的向上信号。
全光谱是贯穿所有价位的卖点,从 100 到 300 元的护眼灯,到 600 到 1000 元的吸顶灯和大路灯,都把它写进关键词。护眼则已经扩散成整个灯饰大盘的通用语言。
消费者 69.98% 是男性,50 岁以上与 41 到 50 岁两档最高。正向评价占 89.8%,其中灯光表现佳 64.3% 居首;负向评价占 10.2%,亮度不足以 72.2% 反过来成为第一痛点。
同一件事既是卖点也是雷区,这就是灯具生意的样子。完整版报告放在运营动脉(www.yydm.cn)上,五个细分品类的卖点关键词表都在原文附录里,搜报告名就能打开对着看。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。