手机网民11.3亿却涨不动了,钱开始流向AI入口
 广告
本文解读:《2026-中国移动用户趋势-18页》 · 共 18 页 · 原文
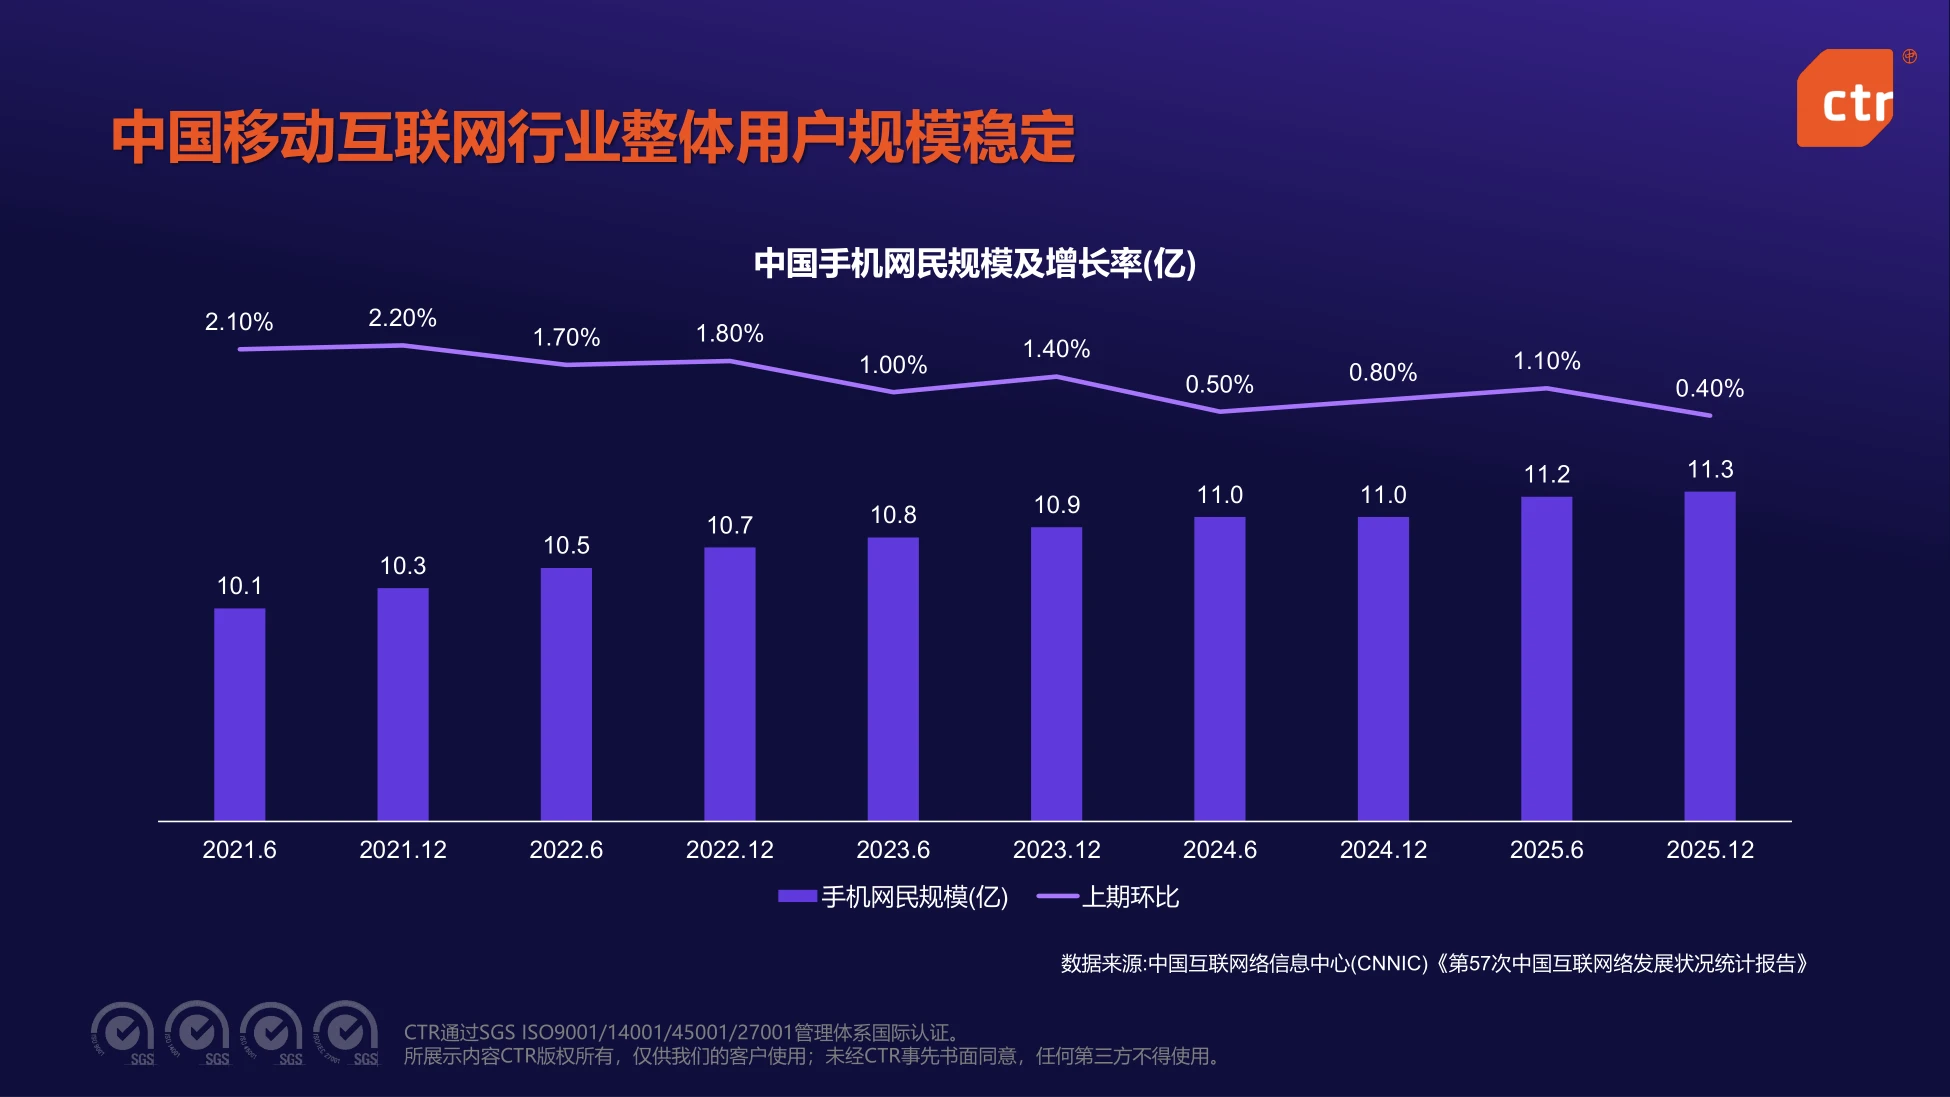
手机网民到 11.3 亿了,环比只增长 0.40%,这个行业第一次真正进入存量阶段。CTR 这份《2026 中国移动用户趋势》没有在总量上多费笔墨,而是把镜头对准了结构: 2026 年 7 月手机网民规模 11.3 亿,前一年同期是 11.0 亿,增速从 1.10% 掉到 0.40%。
结构变化里最硬的一条是 AI APP 覆盖渗透率攀到 56%,覆盖设备 9.1 亿台, 相比 2024 年初的 8%,两年抬了近七倍。报告据此给了一个判断:AI APP 正在接过移动互联网的「入口」角色, 而入口一变,用户的注意力分配、商家的信息触达、平台的分发逻辑都得跟着重排。
总量停滞并不意味着没有增量,增量已经从新增用户转到了用户时间与决策链的迁移上。

图源:《-中国移动用户趋势-18页》(第1页)
一、11.3 亿的天花板,增速掉到 0.4%
报告开篇就是这张手机网民规模的曲线,数据源是中国互联网络信息中心第 57 次统计报告。 2021 年 6 月是 10.1 亿,环比 2.10%;到 2026 年 7 月是 11.3 亿,环比 0.40%。
五年时间总量只多了 1.2 亿,增速从两位数百分比一路压到零附近。 中间还有过一段小幅回升,2025 年 6 月环比 1.10%,随后又回落到 0.40%,说明这轮回升不具持续性。
这条曲线的含义很直接:靠新增用户拉动任何业务的模式,已经到尽头了。 接下来所有增长只能来自两处,一是单个用户时长与频次,二是同一份时间里塞进去的商业价值。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
报告没有把这话说透,但它的结构安排已经表明态度。 前一部分讲总量停滞,后面整整三部分讲 AI 怎么重塑媒介入口、生产流程和消费路径。
换句话说,存量竞争的胜负手,不在抢用户,在抢用户的某一个具体动作。
图源:《-中国移动用户趋势-18页》(第3页)
二、头部应用格局没塌,但 AI 从缝里长出来
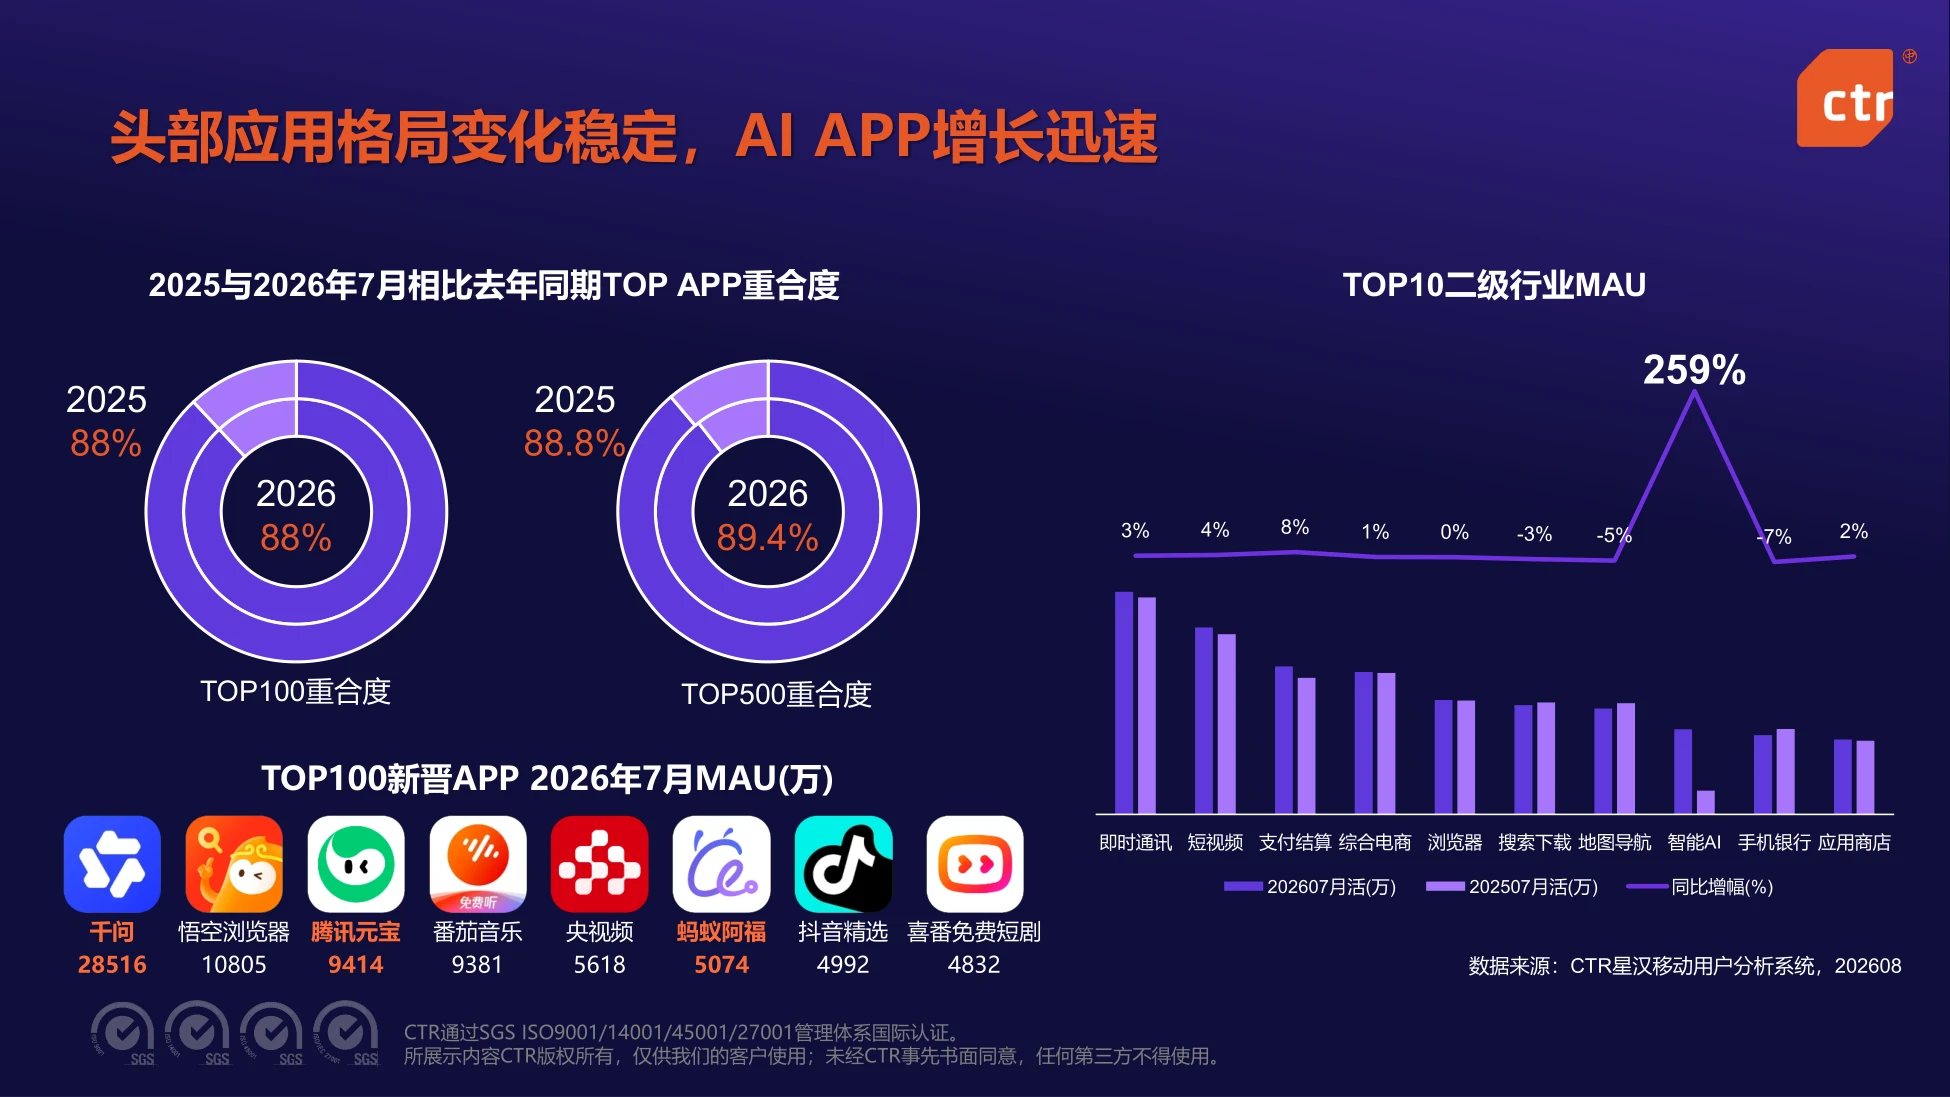
报告比较了 2025 年 7 月与 2026 年 7 月的应用榜单重合度,TOP100 是 88%,TOP500 是 89.4%, 2025 年那一组分别是 88% 和 88.8%。整体格局稳得超出预期。二级行业的月活变化却是另一幅景象。即时通讯、短视频、支付结算分别增长 3%、4%、8%, 综合电商只有 1%,地图导航 0%,智能 AI 板块则是 259%。
259% 这个数字放在全表里显得突兀,它背后的分母是 2025 年 7 月的智能 AI 月活。 基数小、增速猛,典型的早期赛道形态。浏览器、手机银行、应用商店则在下滑,分别录得 -3%、-5%、-7%。 这三块的共同点是「任务明确、路径固定」,恰好是大模型最擅长接手的活。
新晋榜单也能说明问题。2026 年 7 月进入 TOP100 的新面孔里,千问 28516 万、 悟空浏览器 10805 万、腾讯元宝 9414 万、番茄音乐 9381 万,前四名有三个是 AI 助手。
榜单没换,但缝隙里挤进来的全是 AI 产品,这就是存量时代的典型替换方式。
图源:《-中国移动用户趋势-18页》(第4页)
三、56% 的渗透率,豆包一家吃掉 7.3 亿台
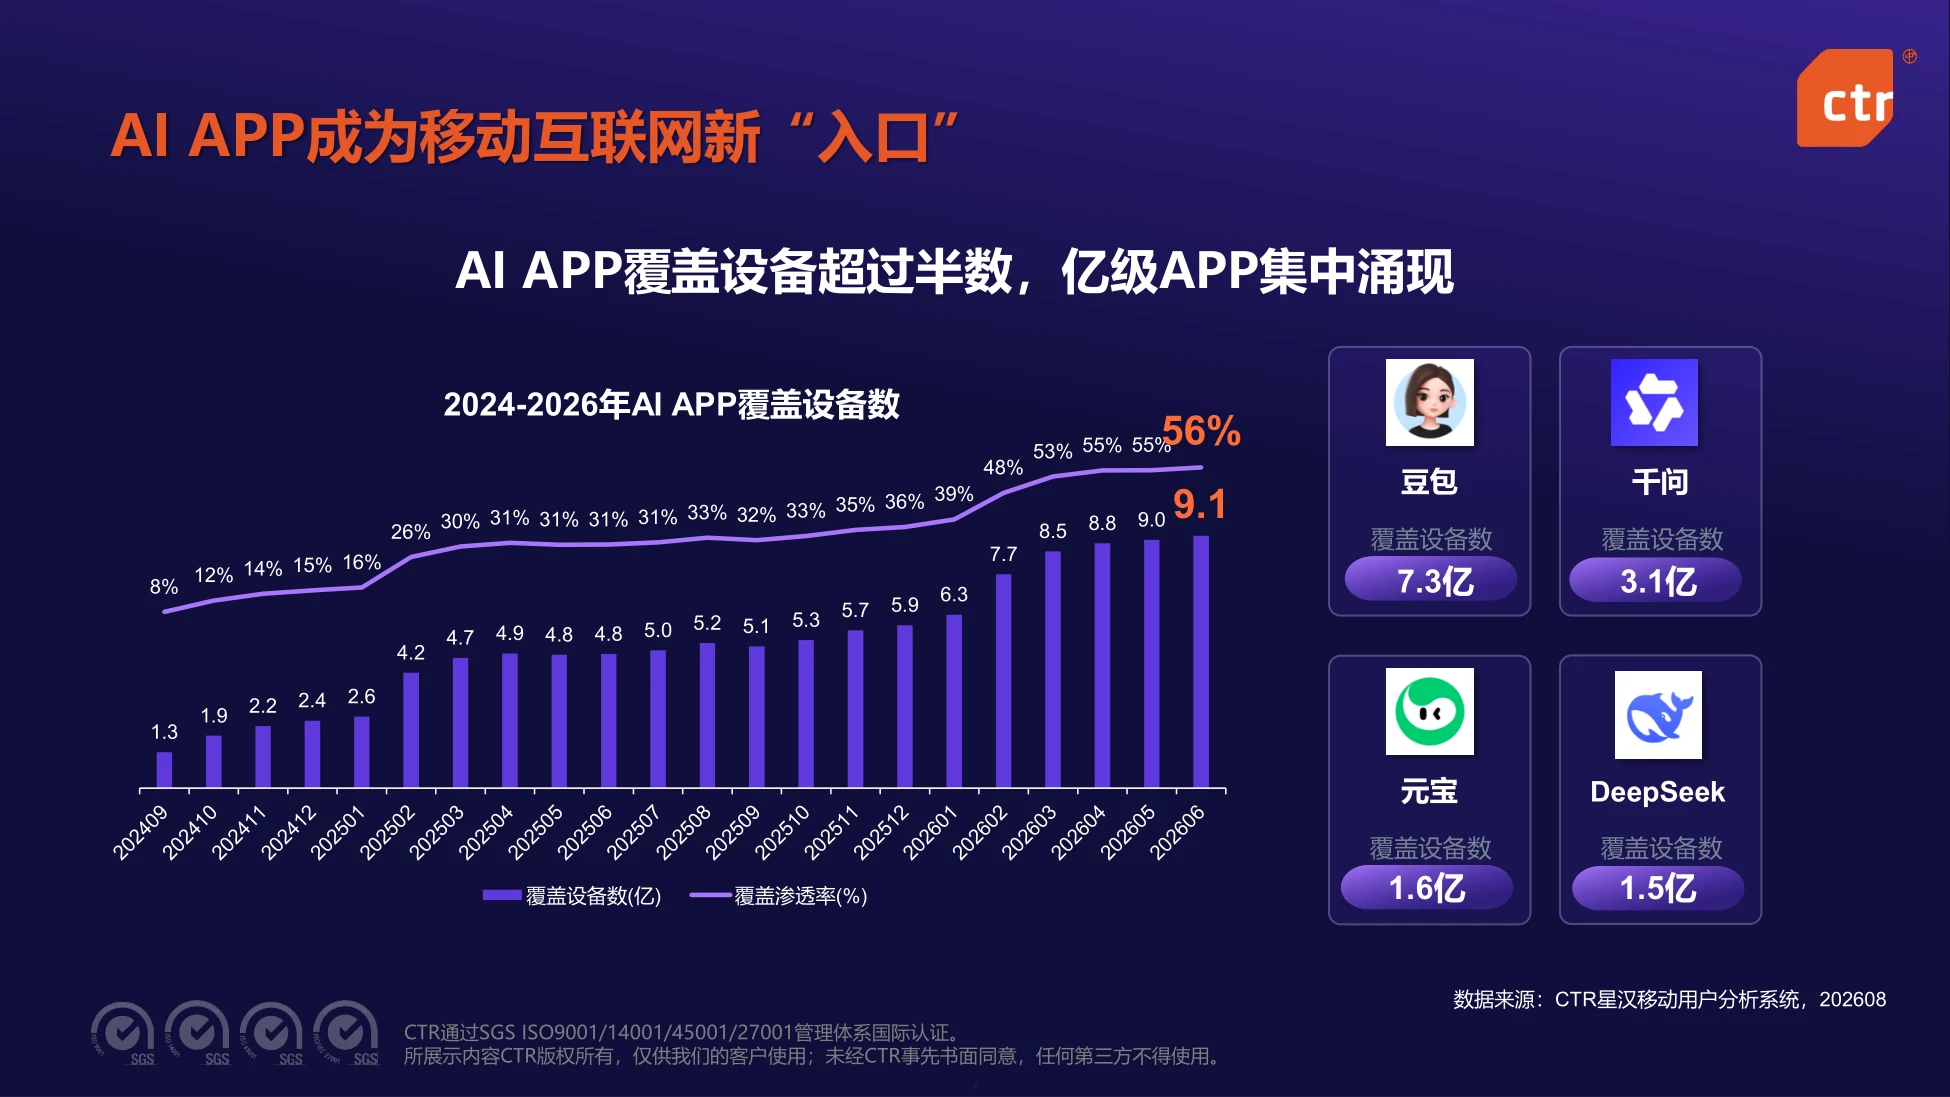
AI APP 的覆盖设备数从 2024 年初的 1.3 亿抬到 2026 年 7 月的 9.1 亿, 覆盖渗透率同步从 8% 走到 56%。这条曲线在 2025 年 6 月跨过 31% 之后,斜率明显变陡。具体到产品,豆包覆盖设备 7.3 亿,千问 3.1 亿,元宝 1.6 亿,DeepSeek 1.5 亿。 豆包的覆盖量已经接近 AI APP 总量的八成,头部的吸聚效应非常明显。
这份报告没有拆解各家为什么起量,但把渗透率曲线和技术节点放在一起看, 2025 年下半年那一段加速,正好对应各家开始把 AI 助手做进系统级入口、做进浏览器和输入法。
还有一组数据值得对照:手机原生 AI 助手的月活增长同样明显。 小艺从 1.8 亿到 2.1 亿,增幅 14.6%;小布从 0.9 亿到 1.3 亿,增幅 47.9%;小爱从 0.6 亿到 0.8 亿,增幅 19.1%。
报告给这组数字配的标题是「从查到做」。过去问一句天气、设一个闹钟,如今能直接下单、直接改设置、直接跨应用操作, 这个变化把原生助手从功能补丁变成了真正的交互层。
56% 是个关键位置,它意味着 AI 助手已经从尝鲜人群走进大众装机盘。
图源:《-中国移动用户趋势-18页》(第5页)
四、时间从地图和支付那里挪了过来
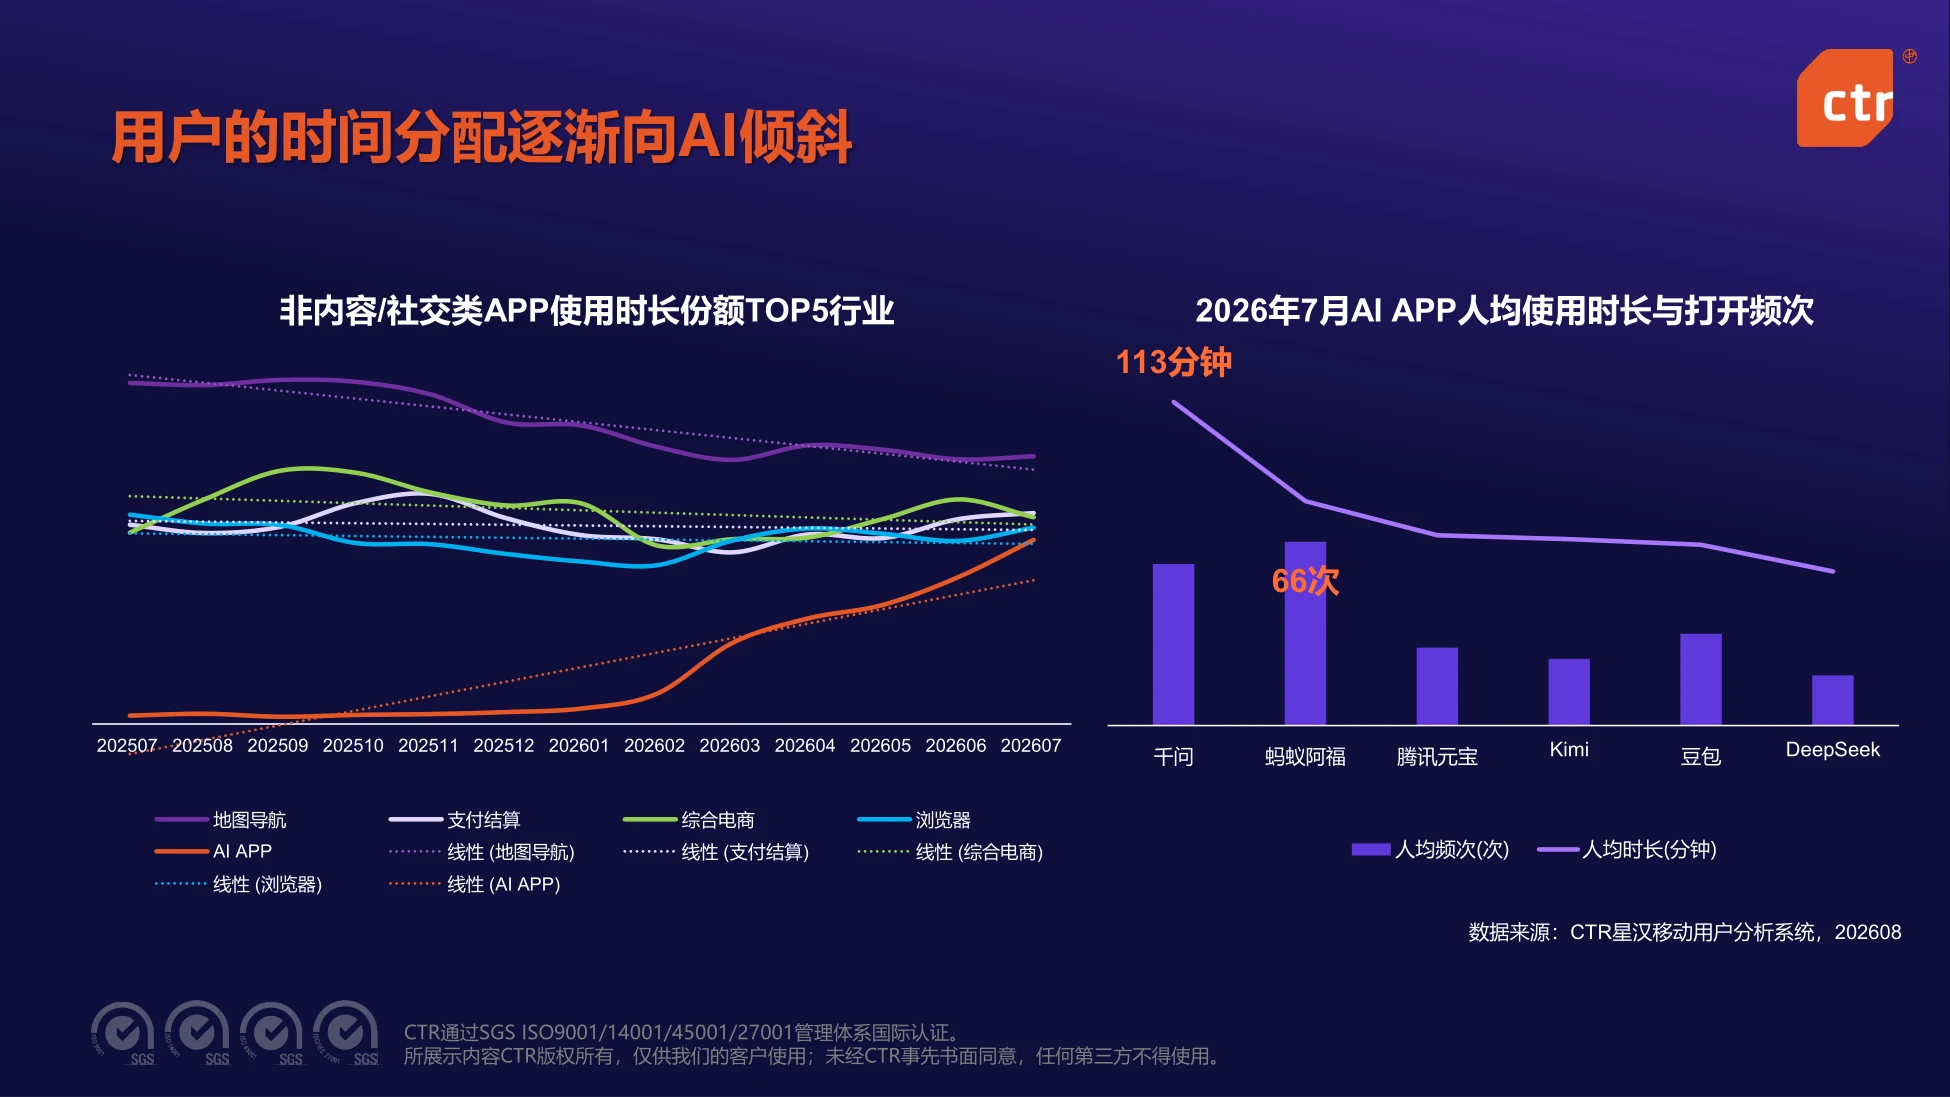
报告把非内容、非社交类 APP 的时长份额单独拉了五条线:地图导航、支付结算、综合电商、浏览器、AI APP。前四条线整体走平甚至小幅下探,AI APP 那条线是唯一持续上行的。 同期同表还给了 AI 产品的绝对使用强度,2026 年 7 月人均使用时长 113 分钟,人均打开频次 66 次。
66 次除以 30 天,平均每天超过两次;113 分钟摊到每天接近四分钟。 这个强度还谈不上重度,但已经超过了大多数工具类应用。报告点名的六个产品是千问、蚂蚁阿福、腾讯元宝、Kimi、豆包、DeepSeek, 并把这组数据放在「时间分配逐渐向 AI 倾斜」的标题下。
时间迁移的量级不必夸大。真正值得注意的是迁移的方向:从「有事才打开」的工具, 转向「没事也打开」的对话。前者是效率生意,后者是注意力生意。
对做流量的人来说,这两种生意的定价方式完全不同。 效率生意的天花板是省下来的时间,注意力生意的天花板是用户愿意停留的总时长。
图源:《-中国移动用户趋势-18页》(第6页)
五、生产流程这一侧,AI 已经排班上岗
报告把重塑分成三块:媒介入口、生产流程、消费路径。第二块讲的是企业侧,落点很实在。它列了一串 2026 年上线的企业级 Agent:阿里 QoderWork 在 1 月,腾讯 WorkBuddy 在 3 月, 百度搭子 DuMate 在 3 月,字节豆包专业版和月之暗面 Kimi Work 都在 6 月。
这些工具被归成三类岗位任务。一类是 AI 代码编写,需求拆解、代码生成、单测与评审由 Agent 接力, 工程师转向架构与验收。另一类是 AI 营销内容生产,从一个 Brief 延展多渠道文案、视觉素材与适配版本。
第三类是 AI 深度研究,自动规划检索、阅读多源材料并交叉验证, 沉淀成带引用的结构化判断。这三类任务的共同点是流程长、环节多、可拆分。
容易被忽略的是「品牌语调由知识库统一约束」这一句。 它说明企业级 Agent 的成败不只在模型能力,还在企业有没有把自己的知识沉淀成可调用的资产。
能被拆成步骤、能被写成规范的工作,是最先被 Agent 接走的那一批。

图源:《-中国移动用户趋势-18页》(第7页)
六、消费决策被改写了,AI 已是五个品类的首选渠道
这一节是整份报告对做营销的人最有用的部分。报告统计了购物信息的线上获取渠道: 电商平台 92.9%、社交媒体 88.3%、AI 产品 87.3%、搜索引擎 76.9%、专业垂类网站或 APP 75.4%。
AI 产品排在第三,和社交媒体只差一个百分点。 更值得注意的是,报告用「部分品类 AI 已经成为首要信息获取渠道」来描述另一组数据。
按品类看,AI 作为首要渠道的占比依次是旅行酒店 53.8%、交通出行 53.1%、大家电 52.9%、 金融保险 51.6%、户外休娱 51.2%、医药保健 50.3%、骑行设备 50.2%、教育培训 49.5%、宠物园艺 46.7%。
这五个过半品类有个共性:决策参数多、比价维度复杂、用户自己算不清楚。 酒店要看位置、房型、退改;保险要看条款、免赔、等待期。这类问题最容易被对话式检索接住。
反过来,决策简单、参数单一的品类,AI 的作用就没那么突出。 报告没有明说,但从 46.7% 到 53.8% 之间这七个百分点的跨度里,能看出明显的品类差异。
AI 拿下的是「决策复杂」的品类,越难比价的货,越需要有人帮着算。
图源:《-中国移动用户趋势-18页》(第8页)
图源:《-中国移动用户趋势-18页》(第10页)
七、信任度和使用率,把品类分成了四个格子
报告做了一张二维图,横轴是使用率,纵轴是信任度,把二十来个品类丢进四个象限。
高信任高使用区被命名为优先行动区,代表品类是户外休闲、小家电、宠物园艺, 报告的建议是提高 AI 侧的营销力度。这几个品类的共同点是决策风险低、试错成本可以接受。
低信任高使用区叫多元覆盖区,家居家装、金融保险、医药保健在里面。 用户已经在用 AI 查,但不敢完全信,报告的建议是多元渠道覆盖、先建立品牌信任。
高信任低使用区是场景联动区,纸品家清、粮油生鲜、乳品烘焙躺在这里, 报告的建议是多场景联动增强触点。这类东西用户信 AI,但懒得专门问一次。
最后的低信任低使用区被圈成习惯培养区,只有珠宝潮奢一个品类,结论是暂时观望。 这个分类很克制,全表只留了一个「再等等」。
这张图最实用的地方在于,它把「要不要投 AI 营销」这个含糊问题, 拆成了「投力度、建信任、加触点、再观望」四个具体动作。
图源:《-中国移动用户趋势-18页》(第14页)
八、不同人信 AI 的程度差得挺明显
报告用核心人群模型做了一组 TGI 指数,衡量各人群受 AI 影响的程度,基准是 100。排在最前的是精致妈妈 109.5,往后是 Z 时代 104.7、小镇中年 103.3, 资深中产和都市银发都是 98.7,新锐白领 98.2、小镇青年 96.8、都市蓝领 92.7。
精致妈妈排第一这件事有些反直觉。通常会把新技术尝鲜归给年轻人, 但报告的数据显示,承担家庭采购决策的人,对新工具的依赖度更高。
再叠上九型生活观模型的数值,尝鲜自主者 105.4,自主掌控者 100.1,审慎理性者 99.7, 研究委托者 91.8。越主动、越愿意自己掌控决策的人,越吃 AI 这套。
这些数字的用法不是拿来贴标签,而是决定投谁的预算。 同一个品类,投给精致妈妈和投给都市蓝领,内容形态和渠道选择完全不同。
AI 影响力最高的人群不是最年轻的,而是手里握着采购决定权的那一群。
图源:《-中国移动用户趋势-18页》(第15页)
九、平台各有偏科,蚂蚁阿福在医药保健是 232.6
报告把 AI 平台分成专业型和通用型两类,给了各平台在优势品类上的 TGI 数值。通用型里的豆包,交通出行 104.1、大家电 104.0、美妆护肤 103.6,分布比较均衡。 千问同样偏交通出行,数值 109.4,大家电 109.3,粮油生鲜 109.0,整体略高于豆包。
元宝的数据是家俱家装 109.3 和 109.1,第三项 104.6 没有标明品类。 DeepSeek 在金融保险上 114.7,交通出行 112.5,大家电 109.3。专业型里有几个数值非常突出。蚂蚁阿福在医药保健上是 232.6,母婴用品 123.7,金融保险 120.0。 讯飞星火在教育培训上 127.3,食品饮料 119.9,乳品烘焙 118.8。
232.6 这种数值已经超出正常波动范围,说明在该品类上,蚂蚁阿福的用户构成与行业均值差异极大, 基本可以理解为「问医药问题就找它」的心智已经形成。
这份表格的实战含义是,品类和平台的匹配度比总投放量更重要。 把保健品预算砸在通用型平台上,和砸在蚂蚁阿福上,ROI 大概率不是一个量级。
图源:《-中国移动用户趋势-18页》(第18页)
十、PACT 四步,把上面这些数据串成一套打法
报告最后给了一个模型,四个字母分别是 P、A、C、T,对应四步判断。P 是品类适配度,用品类用户的 AI 使用率和信任度,判断这个品类值不值得在 AI 上做营销优化。 这一步直接对应前面那张四象限图。
A 是人群 AI 信任度,先确定品类目标人群,再看这群人对 AI 的信任水平。 精致妈妈 109.5 和都市蓝领 92.7 的差距,就是这一步要处理的问题。
C 是渠道偏好,用 TGI 判断品类用户更愿意用哪个 AI。 蚂蚁阿福的医药保健 232.6 属于极端匹配,多数品类需要在这张表里找一个次优解。
T 是内容定位,通过用户在 AI 上问该品类的哪些问题,决定营销内容往哪个方向写。 问退改政策的用户,看到品牌故事没有用;问成分的用户,看到价格也没有用。
四步走完,才算把预算落到具体的人、具体的平台、具体的问句上。 这份报告的价值不在于又给了几张图,而在于它把这套判断从经验变成了可查询的数据。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。