牛肉二十年涨了278%,却从2022年一路往下走
 广告
本文解读:《2026-中国肉牛产业数据分析简报-云南唯恒投资-19页》 · 共 19 页 · 原文
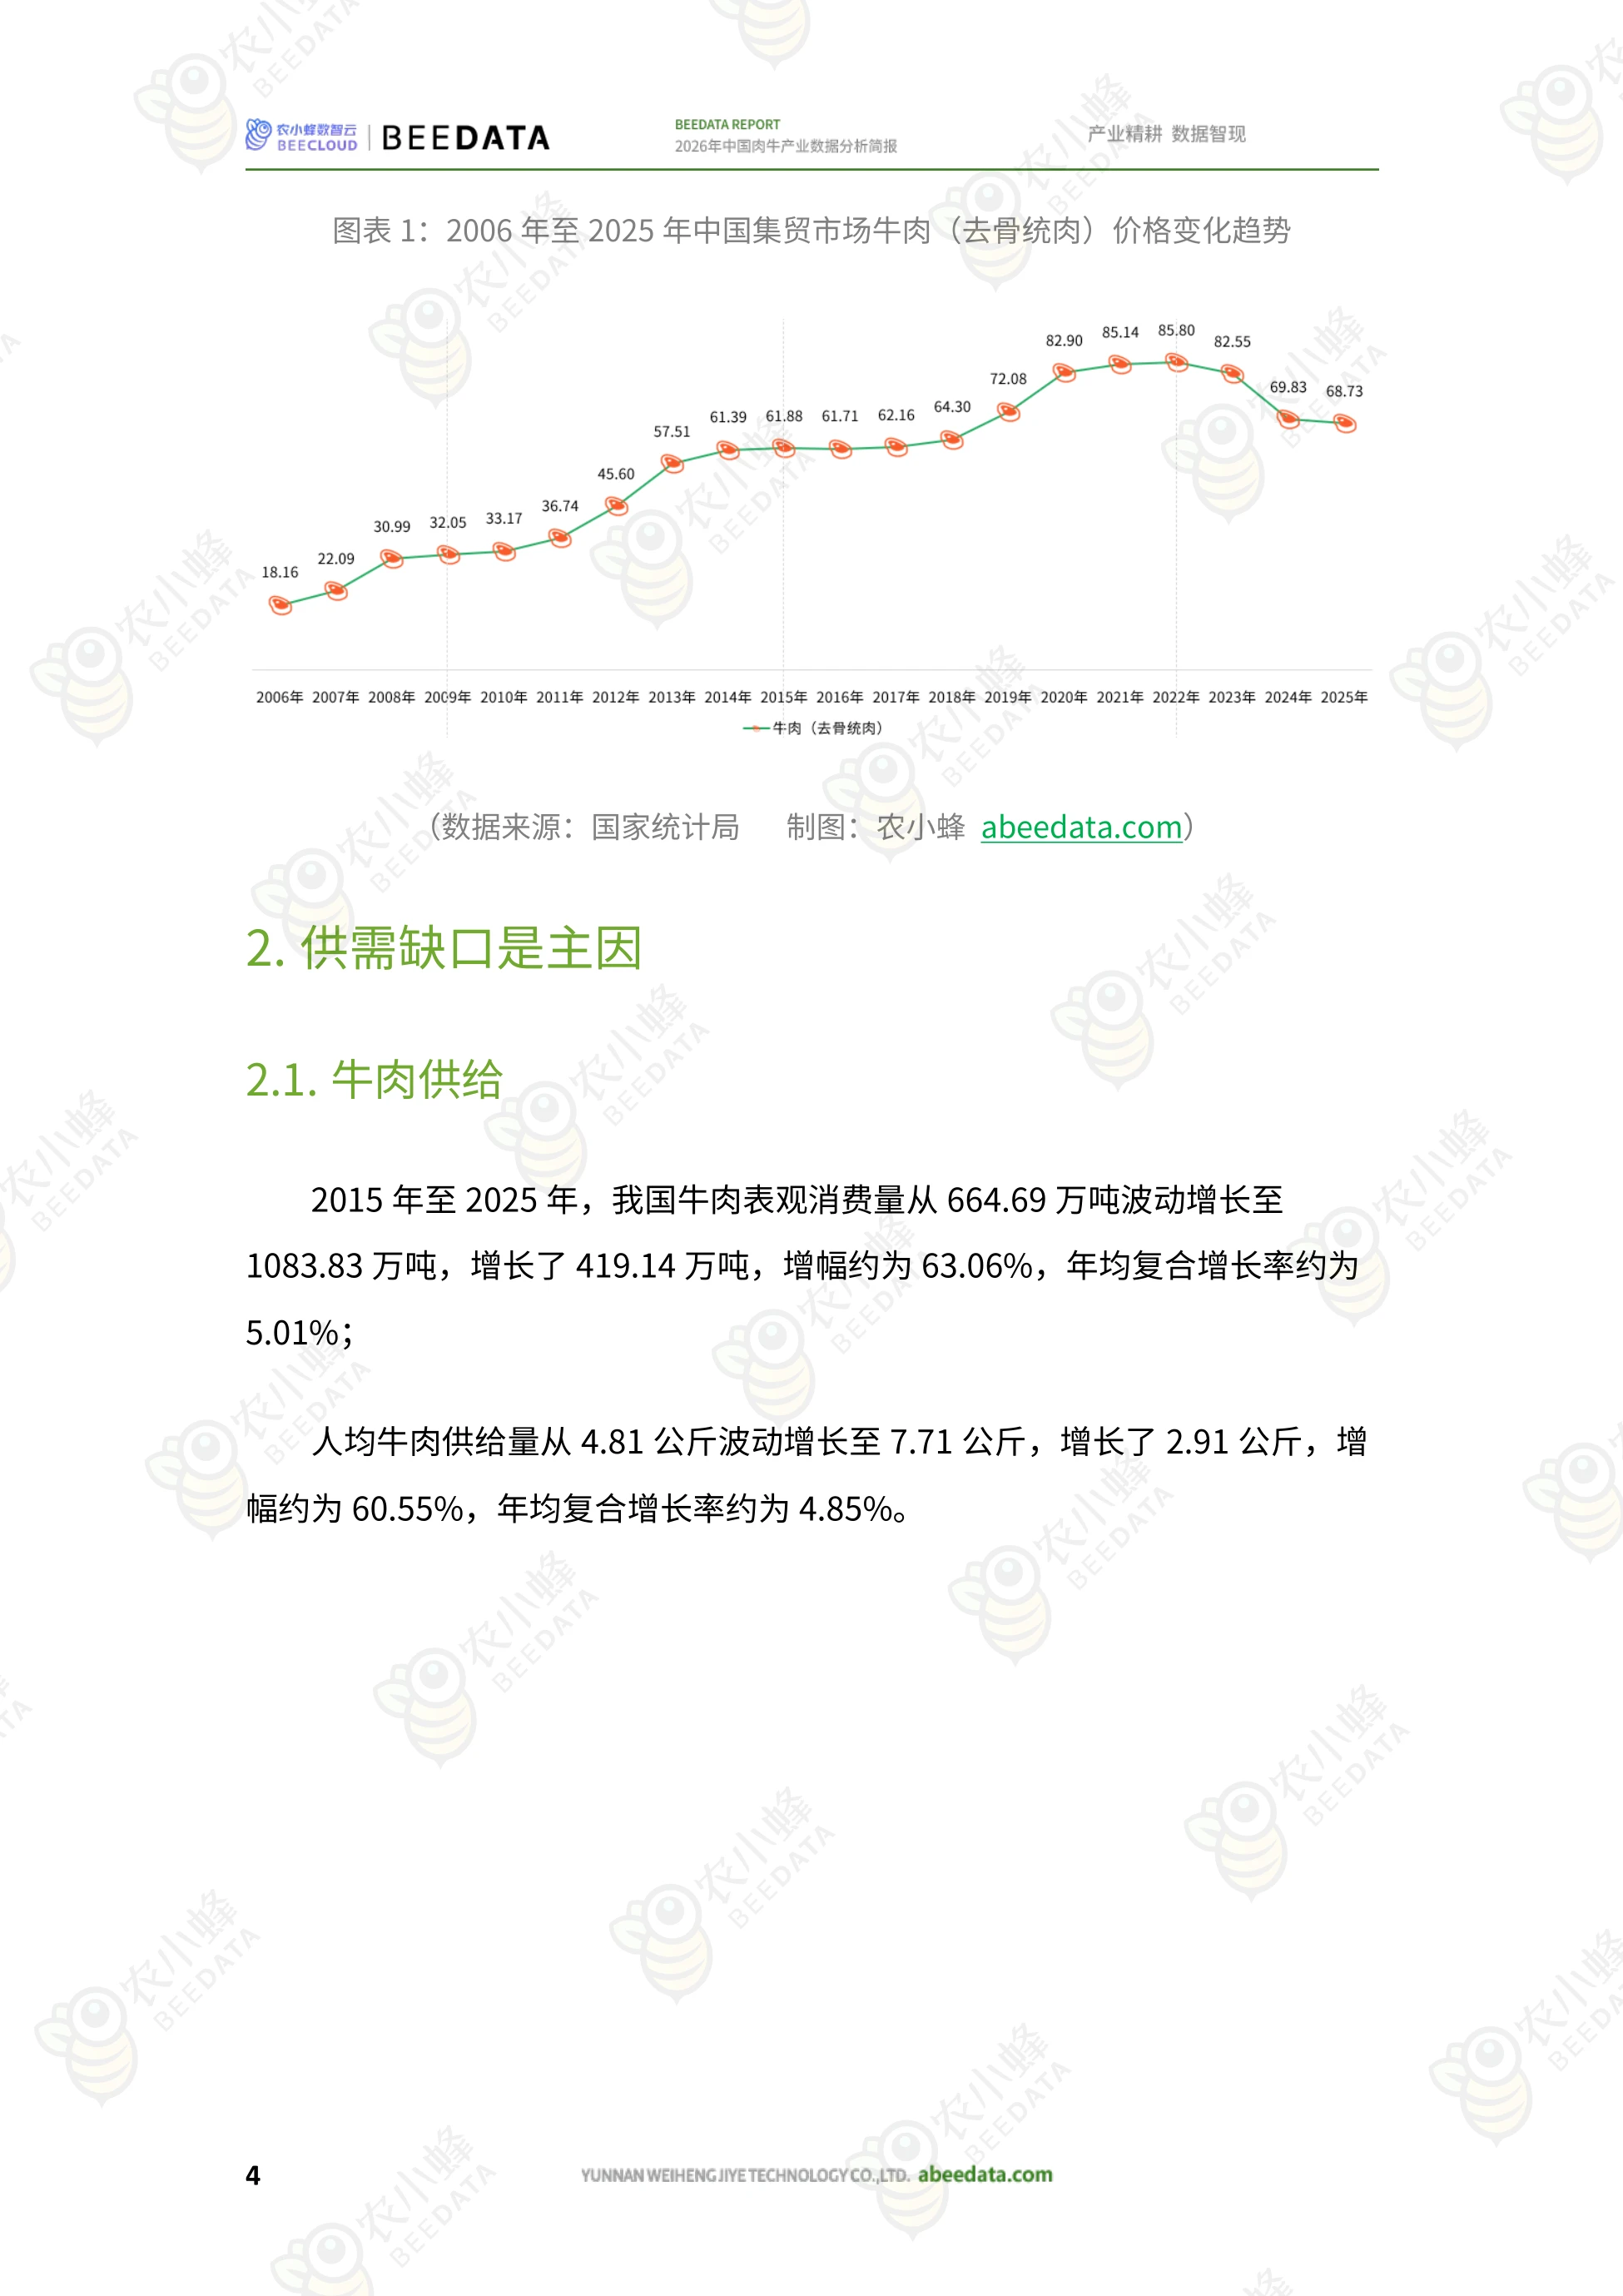
牛肉这门生意最拧巴的地方在于:二十年涨了近 2.8 倍,可最近四年价格一直在往下走。农小蜂的统计是,2006 年国内集贸市场牛肉价格 18.16 元/公斤,2025 年 68.73 元/公斤, 累计涨了 50.57 元,涨幅约 278.46%,年均复合增速 7.26%。
转折出现在 2022 年。报告把原因归到两处:供需匹配的结构性错位,以及进口牛肉的持续冲击。 价格从此进入现行周期的下行阶段。
2026 年的判断是谨慎的乐观。繁殖母牛存栏偏低、生产成本上涨,这两个因素会推动育肥牛和牛肉价格回升 但终端消费复苏乏力,会把上涨空间压住。
供给端的收缩是确定的,需求端的接力是不确定的,价格就卡在这两者中间。

图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第4页)
一、价格这条线:二十年涨 278%,拐点在 2022
报告把 2006 年到 2025 年的价格拉成一条曲线,起点 18.16 元/公斤,终点 68.73 元/公斤。 二十年间涨了 50.57 元,涨幅 278.46%,年均复合增速 7.26%。这条曲线的斜率并不均匀。前十几年是稳步抬升,中间跟着饲料成本和养殖周期有波动, 真正的转向发生在 2022 年之后。
报告对这个转向给了两个解释。一个是供需匹配的结构性错位, 另一个是进口牛肉的竞争优势逐步显现,两者的影响叠加在一起。
这两个原因的性质其实不同。进口冲击是外生的、持续的,结构性错位是内生的、可修复的。 把它们混在一句「多重因素叠加」里,容易看不出哪一个是主要矛盾。
从数据看,进口这条线的影响更直接。2015 年至 2025 年,进口量从 49.5 万吨增长到 284.09 万吨, 十年涨了 234.6 万吨,年均复合增速 19.09%。
价格长期向上和近期向下,是同一个供给体系在不同阶段给出的两种答案。
图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第6页)
二、一千多万吨的盘子,四分之一靠外面
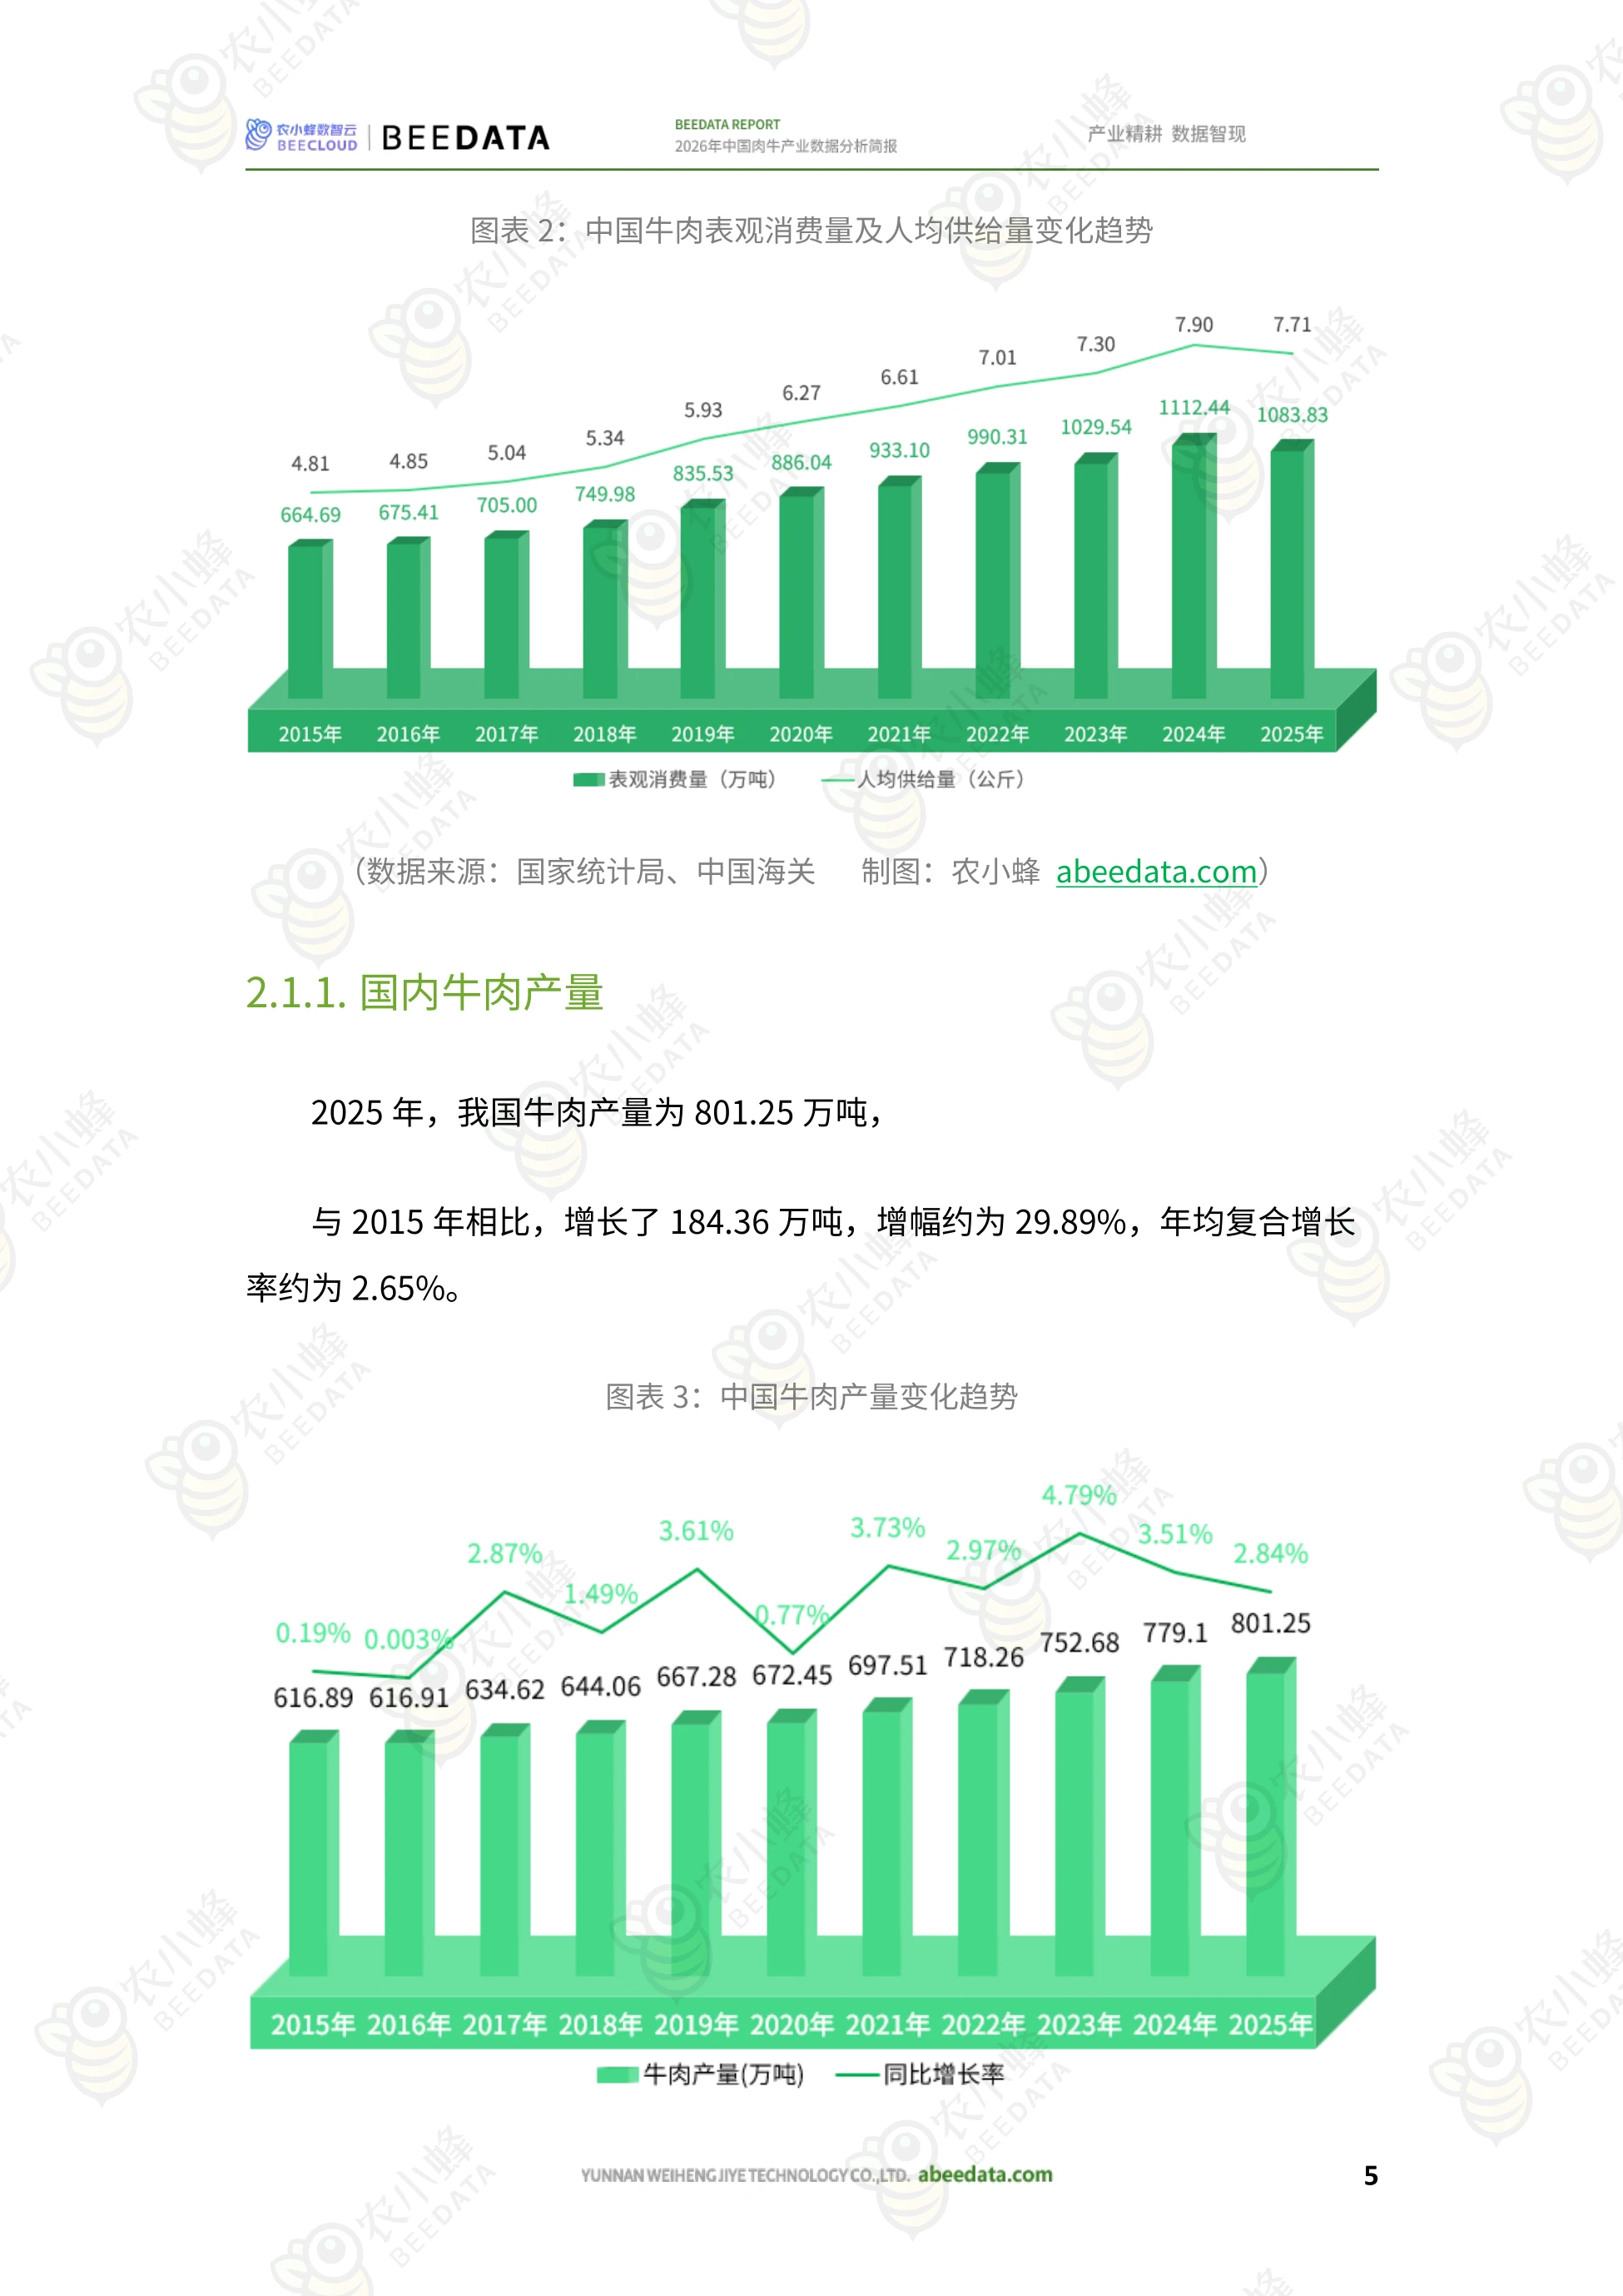
2025 年,全国牛肉表观消费量 1083.83 万吨,人均牛肉供给量 7.71 公斤。 这个盘子拆成两半看,一半是自己产的,一半是买来的。国内牛肉产量 801.25 万吨,从国际市场进口的净进口量 282.58 万吨。 净进口在表观消费量中的占比约 26.07%,也就是超过四分之一。
报告的评价是,国内消费市场对国际市场的牛肉依赖程度明显较高。 这句话不重,但放在粮食安全和产业安全的角度看,26% 是个需要正视的比例。
把时间拉长看,表观消费量从 2015 年的 664.69 万吨涨到 2025 年的 1083.83 万吨, 十年增了 419.14 万吨,增幅 63.06%,年均复合增速 5.01%。人均供给量同步从 4.81 公斤涨到 7.71 公斤,增幅 60.55%,年均复合增速 4.85%。 需求增长是实打实的,问题在于国内产量没有跟上这个速度。
产量十年增了 184.36 万吨,增幅 29.89%,年均复合增速只有 2.65%。 一半多的新增需求,最后是靠进口填的。
图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第7页)
三、产量涨 30%,进口涨 474%
把两组增速摆在一起,差距一目了然。2015 年至 2025 年,国内牛肉产量增幅 29.89%, 进口量增幅 473.98%,净进口量增幅 491.16%。进口量的绝对值从 49.5 万吨到 284.09 万吨,十年翻了五倍多, 年均复合增速 19.09%,接近国内产量增速的七倍。
出口这条线则是相反方向。出口量从 1.69 万吨减少到 1.51 万吨,降幅约 10.72%, 在总量中几乎可以忽略。所以报告的定性是「明显的净进口态势」,净进口量从 47.8 万吨波动增长到 282.58 万吨, 十年增了 234.78 万吨。
国内产量的增长引擎是出栏量和胴体重。 2015 年至 2025 年,肉牛出栏量从 4211.44 万头到 5133.08 万头,增了 921.64 万头,增幅 21.88%,年均复合增速约 2%。出栏胴体重从 146.48 公斤每头到 156.1 公斤每头,只增了 9.62 公斤,增幅 6.56%。 单头产出提升很慢,这意味着产量增长几乎全靠头数堆出来。
产量靠头数堆、进口靠价格抢,这两条路走到今天都已经接近各自的边界。
图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第8页)
四、人均从 2.4 公斤到 4.6 公斤,翻倍靠的是家庭餐桌
需求端的十年变化很清晰。2015 年至 2024 年,人均牛肉消费量从 2.4 公斤涨到 4.6 公斤, 增了 2.2 公斤,增幅 91.67%,年均复合增速 7.5%。居民家庭牛肉消费量从 331.98 万吨涨到 647.81 万吨,增了 315.83 万吨, 增幅 95.13%,年均复合增速 7.71%。这两个增速几乎重合,说明增长来自家庭内部的消费频次提升。
报告还点出一个结构性偏好:与西方以冷鲜、冷冻肉消费为主不同, 国内消费者更倾向鲜牛肉,中高端热鲜牛肉的需求更是呈现爆发式增长。
这个偏好对产业的含义不小。热鲜肉意味着更短的流通半径、更高的冷链要求、更强的区域供应属性, 它让「就近养殖」这件事始终有价值。
消费增速 7.71%、产量增速 2.65%,中间那五个百分点的缺口, 过去十年是靠进口补上的,未来还得找别的办法。
消费端的增速是产量增速的三倍,这个缺口决定了进口不会是短期现象。

图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第9页)
五、产值涨了 43%,利润反倒薄了
养殖效益这一段最能说明行业的真实处境。2015 年至 2024 年,牛饲养产值从 3623.6 亿元涨到 5198 亿元, 增了 1574.4 亿元,增幅 43.45%,年均复合增速 4.09%。但产值的涨法有点特别。按当期牛肉产量计算的当年价格从 58.74 元/公斤涨到 66.72 元/公斤, 只增了 7.98 元,增幅 13.58%,年均复合增速 1.43%。
报告据此算了一个贡献率:牛肉价格增长对牛饲养产值增长的贡献约 35.3%。 也就是说,剩下近三分之二的产值增长,是靠规模而不是靠价格撑起来的。
利润端就更直接了。2024 年每头肉牛净利润 1990.59 元,单公斤牛肉净利润 3.93 元。 与 2015 年相比,每头净利润少了 122.02 元,降幅 5.78%。
单公斤牛肉的净利润降得更狠,从原来的水平降了 1.12 元,降幅 22.12%。 这个数比每头降幅大了四倍,说明单头重量虽然在涨,单位产出赚的钱反而在缩。
产值在涨、利润在薄,这是典型的规模扩张掩盖单产效益下滑。

图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第10页)
图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第3页)
六、九千六百万头存栏,肉牛占八成八
产能这一块,先看总量。2015 年至 2025 年,牛期末存栏量从 9055.79 万头涨到 9608.09 万头, 增了 552.3 万头,增幅 6.1%。十年只增了六个百分点,这个速度相当慢。
结构上,2024 年牛期末存栏量 10046.5 万头,其中肉牛存栏 8861.6 万头,占比约 88.21%, 奶牛存栏 1184.9 万头,占比约 11.79%。与 2020 年相比,牛期末存栏总量增了 484.4 万头,增幅 5.07%。 肉牛增了 1176.5 万头,增幅 15.31%,年均复合增速 3.63%。
奶牛这一侧增了 141.6 万头,增幅 13.57%,年均复合增速 3.23%。 两条线的增速差不多,说明这轮扩栏是肉牛和奶牛同步进行的。
要留意报告在核心观点里提到的另一句话:繁殖母牛存栏量偏低。 能繁母牛是产能的源头,这一项上不去,两三年后的出栏量就上不去。
存栏这个数看着稳定,但要拆开看母牛占比,源头不足的话后面的增量接不上。

图源:《-中国肉牛产业数据分析简报-云南唯恒投资-1》(第5页)
七、2026 年的价格,往上有天花板往下有底
报告对 2026 年的判断分两头。往上是两个推力:繁殖母牛存栏量偏低、生产成本上涨, 这两个因素叠加,育肥牛和牛肉价格有望进一步回升。
往下是一个拉力:终端消费复苏乏力,这会制约活牛及牛肉价格的上涨空间。 报告用词是「制约」,不是「压制」,分寸把握得比较谨慎。
这套逻辑在产业里并不新鲜。母牛存栏偏低传导致出栏减少,通常有两年左右的时间差, 而消费端的恢复节奏受收入预期影响,很难用政策短期拉动。
所以 2026 年更可能是一个温和修复的年份,而不是一轮新周期的起点。 判断依据可以看两个先行指标:育肥牛价格的环比走势,和进口量的月度变化。
如果价格回升伴随着进口量的同步回落,说明是供给收缩在起作用; 如果价格回升而进口量继续增长,那这轮回升的持续性就要打折扣。
这份简报的数据截至 2025 年,2026 年的判断属于前瞻推演, 具体走势还得等新的月度数据出来才能验证。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
八、读这份简报要留意的三个口径
第一个是表观消费量这个指标。它是产量加净进口算出来的,不等于实际被吃掉的量, 库存变动没有计入。所以它更适合看供给总量,不适合直接当作需求规模。
第二个是养殖利润口径。报告用的是《全国农产品成本收益资料汇编》里的散养肉牛数据, 对应饲养数量 50 头以下的养殖户。规模化牧场的成本和收益结构与此差别不小。
报告自己在特别说明里也写了,标题中的年份只代表发布时间, 图表和文字对应的数据年份,以报告完成时实际可获取的最新数据源为准。
第三个是增速的基数问题。进口量十年增 474%,看着吓人, 但起点只有 49.5 万吨,低基数放大了百分比。看这类数字时,把绝对增量一起带上更稳妥。
这份简报本身是节选,原文约 15000 字、含 42 张图表, 分省产量排名、贸易伙伴、成本结构这些细项在完整版里。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。