国货卖掉六成量却只有三成销售额,抗衰的钱在千元带
 广告
本文解读:《2026-中国抗衰市场消费者全景洞察报告-75页》 · 共 75 页 · 原文
这篇报告最扎心的结论是:抗衰市场上国货卖得最多,挣得最少。淘天平台国货用接近六成的销量换来约三成销售额,欧美品牌拿不足四成销量换走约六成销售额。
《2026中国抗衰市场消费者全景洞察报告》由韩束和青眼情报联合出品,2025年抗衰护肤品市场规模3140亿元,2021至2025年复合增速约12%,按中性预测2030年能到5500亿元。
报告不只算钱,还做了1221份有效问卷,覆盖全性别、18至45岁核心人群和各城市等级,试图回答谁在买、在哪买、为什么买三个问题。
调研时点是2026年8月,问卷和零售数据对照着看,所以它既能说清市场规模,也能说清消费者在货架前那几十秒到底在想什么。
市场其实并不缺增长,真正缺的是让国货把销量换成销售额的那把钥匙。
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第1页)
一、三千一百四十亿的盘子,增速还算稳
2025年抗衰护肤品市场规模3140亿元,2021至2025年均复合增长率约12%。这个增速放在整个化妆品行业里属于中上水平。报告给了三种未来路径。若2026至2030年维持12%的增速,2030年市场规模约5500亿元;若增速提到15%,有望冲击6000亿元;即便遇到波动,仍能守住约4200亿元。
口径要说清楚:这是零售额口径,统计范围包括淘天、京东、抖音、快手、拼多多、CS、百货等渠道里抗皱、紧致等相关功效的产品。
报告对“抗衰护肤品”的定义也很明确:宣称中含抗皱、紧致、淡化皱纹、抗氧化,或者含有主打上述宣称成分的一类化妆品。
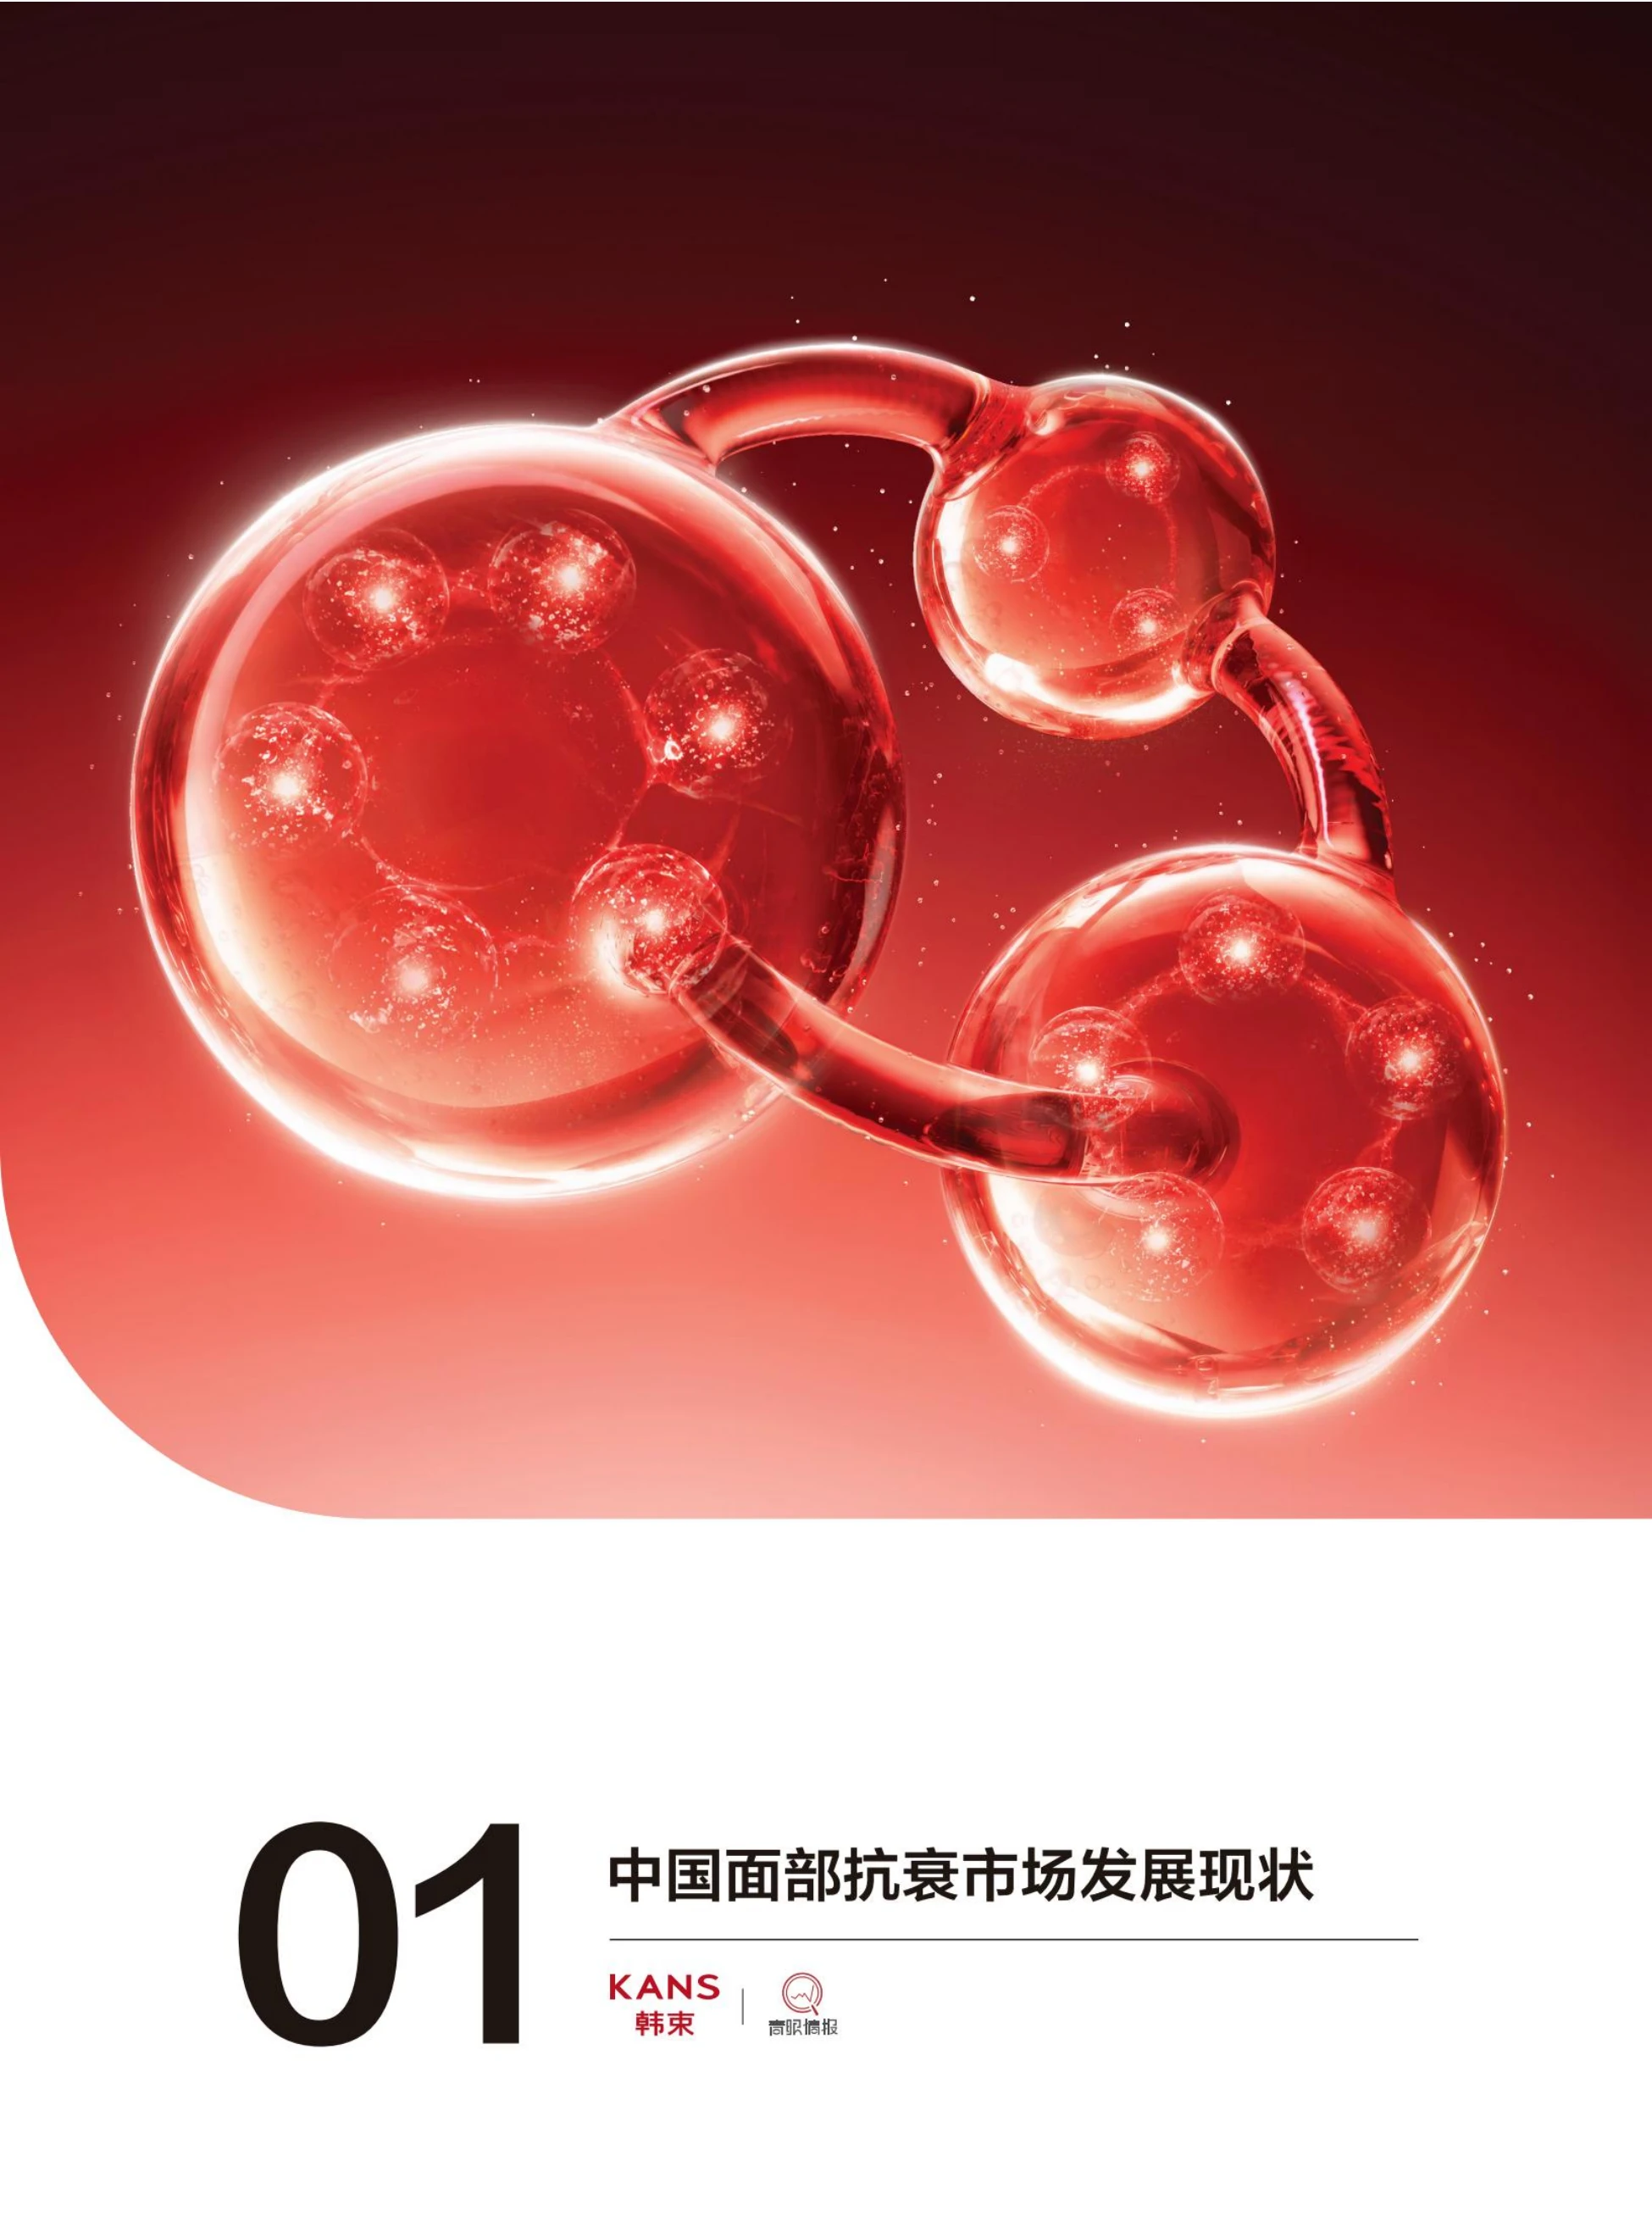
这个定义决定了盘子的边界。它不包含医美、美容仪和口服美容品,所以三千多亿只是护肤这一层的水面。2026年上半年品类结构也很集中:面部护理套装占31.8%,面部精华25.6%,乳液面霜18.7%,三块合计超过七成,面膜和眼部护理只是补充。
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第3页)
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第5页)
二、淘天卖高价,抖音卖数量
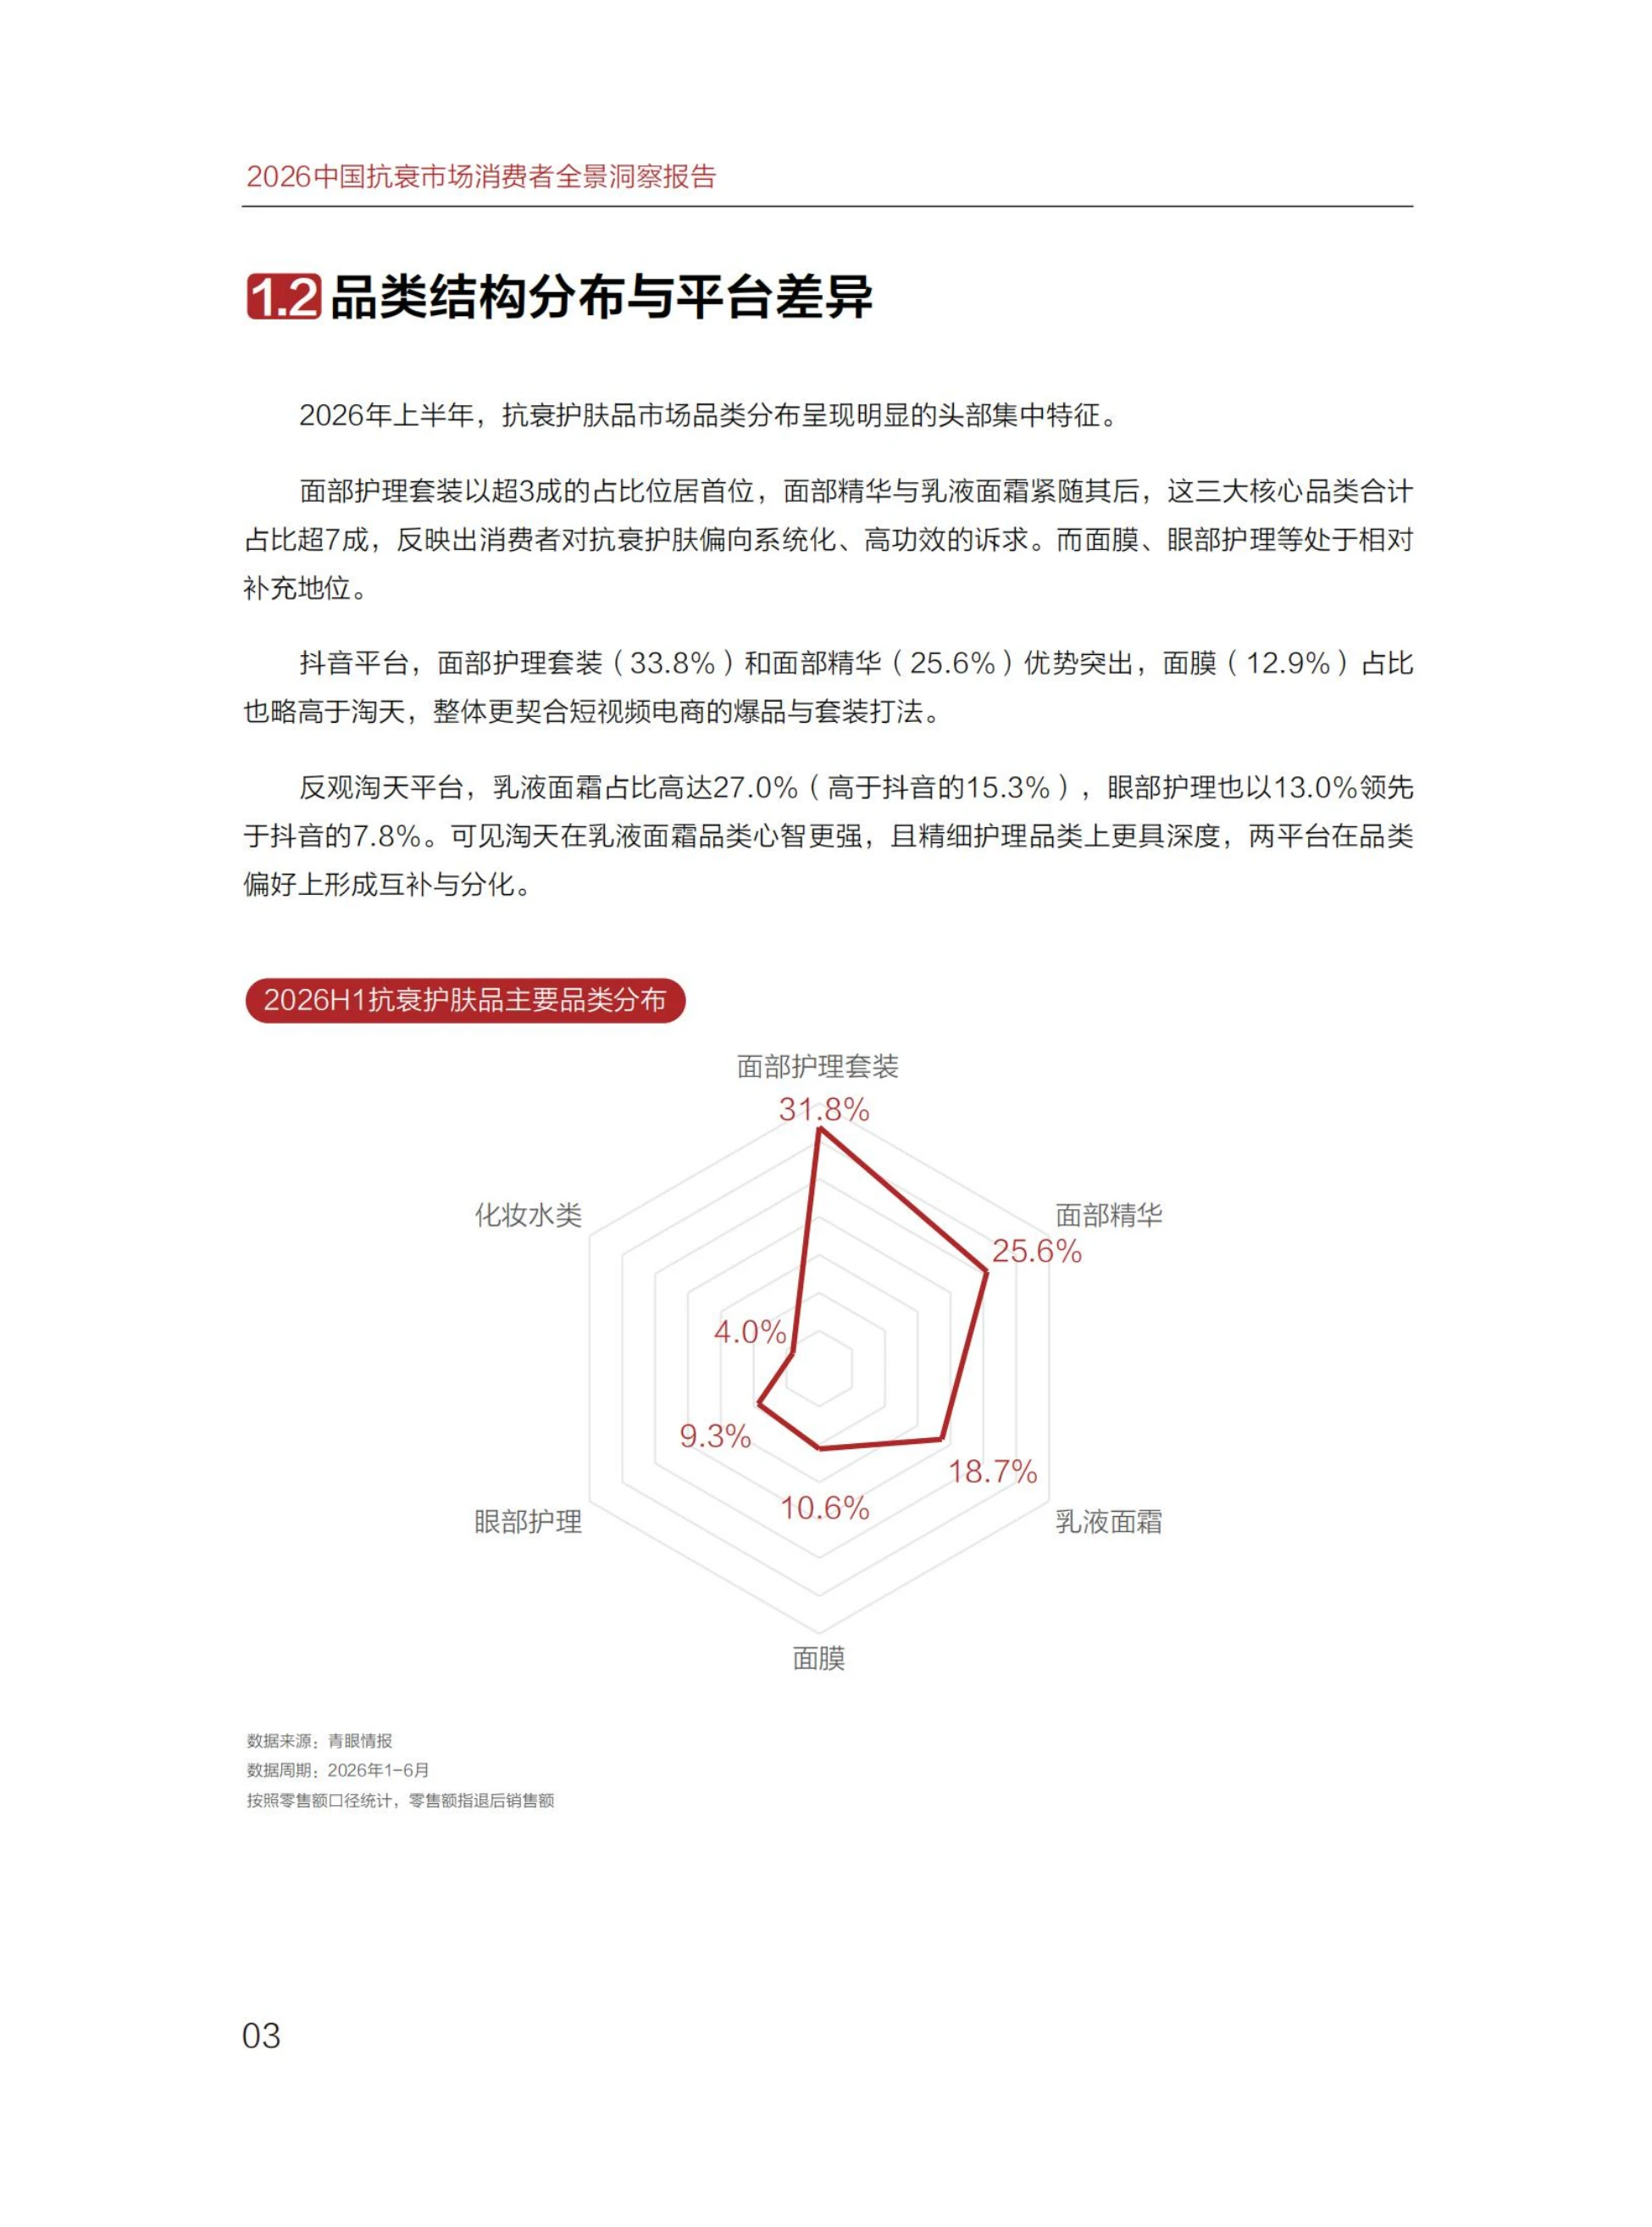
两个平台的性格完全不同。2026年上半年,抖音的面部护理套装占33.8%、面部精华占25.6%、面膜占12.9%,更贴合短视频电商的爆品和套装打法。
淘天则是乳液面霜占到27.0%,远高于抖音的15.3%;眼部护理13.0%,也高于抖音的7.8%。精细护理的心智在货架电商里更扎实。价格差更直观。淘天核心品类均价:乳液面霜650元、面部精华612元、面部护理套装602元;抖音同类均价只有177元、177元和375元。
国别结构也不一样。淘天欧美品牌销售额占比60.2%、销量占比35.6%;抖音国货GMV占比67.7%、销量占比86.6%,欧美品牌用7.2%的销量拿到26.3%的GMV。
两边合起来看,就是报告说的“平台定位差加品牌阵营差”双重结构:淘天承载欧美高端线的高客单转化,抖音是国货大众化的爆发阵地。
同一个品牌在两个平台,等于在做两门完全不同的生意。

图源:《-中国抗衰市场消费者全景洞察报告-75页》(第6页)
三、五百元就是国货的天花板
报告把价格带拆得很细。国货集中在500元以下,1000元以上占比不足10%;欧美系1000元以上贡献超半数。淘天平台的分档数据更能说明问题:300到500元区间国货占31.0%,500到800元降到13.1%,1000到1500元只剩2.5%。欧美品牌在1000到1500元档占11.6%,2000到3000元档还有8.5%。
报告给出的路径很具体:以500到800元作为主力价格带试水,优先选面部精华、面霜这类强功效、重成分的大单品切入。
逻辑是用单品建立信任,再带动套装和整体客单价。反过来,盲目提价而研发和体验没跟上,转化会直接掉下来,报告专门点了这个风险。
试水价格带的判断依据在功效侧。抗衰是长周期复购生意,消费者愿意为确定性付溢价,但不会为包装和概念多掏一倍钱。
跨过五百元这道坎,靠的不是涨价,是让消费者相信贵得有理。
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第7页)
四、二十六到四十岁的女性撑起近七成
1221份问卷里,女性占62.4%,男性37.6%。年龄上31到35岁占比最高,26到40岁合计接近七成,是绝对核心人群。城市分布也集中:一线城市29.1%、新一线25.3%、二线17.4%,三线及以下加起来不足三成。人群画像和护肤品主力消费群体高度吻合。
花费结构是“腰部厚、顶部薄”。年花费1001到5000元的集中了约一半人,5000元以上合计接近三成,1000元以内占11.0%。时间投入却很短。近九成用户每月护肤时间在10小时以内,折算下来每天约20分钟。消费者愿意花钱,不愿意花时间。
报告由此推出一个判断:市场需要的是高效、精简、单品效能强的方案,而不是把步骤越堆越多的“仪式感”。
花费越多、耗时越长确实有正相关,年花费5000元以上人群里低时间选项比例迅速下降。但省时高效仍是共性,高预算者只是多了几步精华或面膜。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
五、干预期四成一,年龄越大越急
受访者主观衰老感知平均6.3分(满分10分),呈现“中间高、两头低”的分布。核心人群普遍处在“初老到中度老化”的状态。按抗衰阶段分,干预期占41.8%,抗初老35.7%,迷茫期11.3%,维持期11.2%。干预加初抗老接近八成,是品牌的核心转化面。
年龄迁移很清楚:23到25岁群体里抗初老占47.3%,26到30岁抗初老与干预期双峰并立,36到40岁干预期突破50%。从23到25岁到36到40岁,干预期占比从28.6%升到54.8%。这条曲线基本可以当成产品线排期的依据。
动机层面是被两股力量推着走。51.8%选“现在不抗衰,以后老了可能就来不及了”,50.6%选“想维持当前还算不错的状态”,47.8%选“享受护肤带来的放松”。
职场压力的排名反而靠后,只有26.7%。报告由此建议,抗衰沟通既要讲紧迫感,也要给愉悦感。

图源:《-中国抗衰市场消费者全景洞察报告-75页》(第8页)
六、护肤是基本盘,防晒是基础设施
抗衰方式上,涂抹式护肤品综合得分6.47、首位占比62.4%,遥遥领先;防晒5.88分、首位占比30.2%,是第二支柱。运动4.30分、饮食3.89分,作为内调外养有共识但非核心。家用美容仪2.13分、医美1.69分综合得分低,却有11.4%和6.9%把它列为首选。
三类人群构成很清楚:护肤核心派57.8%,科技进阶派26.4%,生活干预派14.2%。涂抹式护肤品在其中提及率接近90%,连生活干预派也有70%纳入方案。
科技进阶派是高净值人群,超七成年度花费在5000元以上,约四分之一过万,抗衰焦虑评分也最高。这群人是医美和美容仪的真实需求池。
痛点出奇一致。“步骤太多,花太长时间”和“坚持不下来,断断续续”在各类人群里都排前两位,占比均超40%。
全人群都在抱怨麻烦,简化流程比多加一个功效更值钱。
七、先定预算,再看成分,最后才试小样
选购路径高度理性化。起点是“明确需求和预算”(首位23.2%)和“确定产品品类”(首位21.7%、二位23.9%),规划先行特征明显。中段靠专业信息。“看博主或专业人士的推荐分析”在三位达峰18.6%,“研究成分表和功效数据”在三位达20.7%,两者共同构成深度比对环节。
末端的临门一脚是“查看商品评论区”,第三位占比22.1%达峰值。真实评价承担的是信任验证,不是导购。“关注直播间讲解”整体居中靠后,“申请试用装或购买小样”后置性最明显,第七位占比23.1%最高。试用是补充动作,不是核心驱动。
硬门槛有两道:“成分安全无争议”58.6%、“适合我的肤质”57.9%,第三是“价格对得起品质”42.7%。安全与匹配过了,才有后面的价格讨论。复购驱动则完全换了一套逻辑。“长期使用后效果稳定看得见”62.5%居首,“肤感一直保持舒适”49.4%、“价格合理促销稳定”45.7%随后。
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第9页)
八、复购靠稳定,流失靠过敏和无效
复购习惯上,信任品牌型占40.9%,认准单品型23.6%,认准成分型25.1%,随意摇摆型只有10.5%。这是典型的低冲动品类。不同人群的粘性差别很大。科技进阶派认准单品超三成,摇摆只有4.3%;生活干预派品牌依赖最低35.1%,却有超三成认准成分。
护肤核心派内部也会随阶段固化。迷茫期随意摇摆高达30.5%,认准单品和成分各只有14.6%;到维稳期品牌粘性升到46.7%,摇摆降到6.7%。
流失原因比复购原因更值得看。“现有产品出现刺激性或过敏等不良反应”51.2%,“用了一段时间无明显效果”50.1%,两项几乎并列,构成核心流失主因。
第三位是“新品牌在成分或技术方面有突破”40.2%,这是成分党主动换血的拉力;负面舆情37.8%和涨价超出预算36.3%紧随其后。报告据此提醒,价格不稳定、频繁背刺老客户,对高粘性客群的杀伤力和一次过敏事件差不多。
图源:《-中国抗衰市场消费者全景洞察报告-75页》(第10页)
九、六成人只看效果,不看产地
品牌认知最反直觉的一点:62.8%的消费者对中外品牌一视同仁,主要看产品和效果。优先选国外4.8%、优先选国货3.7%,极端偏好都很低。
过去一到两年里,38.1%的人没有固定偏好、一直在混合使用;仍主要用国货的26.9%,仍主要用国外品牌的14.1%。流转方向略偏国货:从国外品牌转向国货的11.4%,反向的9.5%。差距不大,但方向明确,说明国货在成分和性价比上已经开始截流。
国货该补什么,消费者给出了排序。产品功效验证75.7%居首,基础研究与技术创新58.7%,品牌声誉与信任建设54.8%,高端产品线开发只有33.3%。
但转投外资的那批人给出的答案完全不同。这个群体里“高端产品线开发”选择占比51.5%、TGI155,“全球化视野”占40.8%、TGI161,说明他们离开的理由不在功效。
老客流失不全怪效果,更多是觉得这个牌子撑不起那个价。

图源:《-中国抗衰市场消费者全景洞察报告-75页》(第4页)
十、成分要讲协同,递送和证据更关键
报告用了整整一章讲机制。皮肤衰老分内源和外源两条线,外源里最主要的是紫外线引起的光老化,表现为色素沉着、深大皱纹和屏障受损。
机制层面被点名的有几个关键环节:细胞衰老与端粒损耗、衰老相关分泌表型(SASP)引发的慢性炎症、基质金属蛋白酶(MMPs)过度激活导致胶原降解、糖化终末产物积累。
成分侧,肽类分信号肽、神经递质抑制肽、酶抑制肽和运载肽四类;维A家族按视黄醇、视黄醛、维A酸的转化层级看刺激性和起效速度;胶原蛋白则分动物源和重组人源两条路线。
但报告反复强调一句话:成分添加只是起点,能否实现稳定渗透、长效缓释并获得可靠的人体验证,才是产品效能的分水岭。
递送技术因此成了关键变量。脂质体、微囊、惰性基质、化学促渗剂和纳米载体五条路径,解决的都是透皮、稳定与刺激这三个老问题,也是产品线的底层支撑。
报告因此把趋势定成讲系统、讲证据和递送。
下一个分水岭不在配方表更花哨,而在能不能拿出经得起核对的人体数据。
报告里还有三个地方要留心。一是归属,第四章专讲韩束产品线,数据由品牌方提供;二是口径,3140亿元只算护肤零售;三是样本,1221份问卷集中在二线及以上城市。
原文七十五页,双平台价格带对比、消费者决策排序表和成分机制图都在里面,完整版放在运营动脉(www.yydm.cn)上,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。