固态变压器五年从三亿元涨到四十三亿,钱在算力这一侧
 广告
本文解读:《2026-中国固态变压器行业市场白皮书-61页》 · 共 61 页 · 原文
这条赛道现在很小,但曲线很陡。2025年中国固态变压器市场规模约3.0亿元,报告预计2030年达到43.3亿元。《2026中国固态变压器行业市场白皮书》由格物致胜发布,统计口径是中国大陆地区、销售额口径,历史年份2020到2024年,预测到2030年。
真正的转折发生在2025年。AI算力建设爆发,单机柜功率密度突破100kW,传统UPS和HVDC在损耗与占地上的短板同时暴露,800V直流方案开始成为云厂商的试点首选。
全年中国SST需求约167台,是2024年约70台的两倍多。但接GPU服务器的SST产品,2025年实际交付不足10台。
决定这个行业节奏的其实不是电网,而是机柜里那几块越来越烫的GPU芯片。
图源:《-中国固态变压器行业市场白皮书-61页》(第1页)
一、固态变压器到底是个什么东西
SST全称固态变压器,也叫电力电子变压器或能源路由器。它把电力电子变换器和高频变压器组合在一起,完成变压、隔离和智能控制。
和传统变压器比,差别在原理层。传统设备靠电磁感应,能量走“交流—磁能—交流”,频率固定在50或60赫兹。SST走“交流—直流—高频交直流”,能主动调控。
核心材料也换了。传统变压器是硅钢片铁心加铜绕组,SST是IGBT或SiC MOSFET加高频磁芯,工作频率从工频升到千赫兹甚至兆赫兹。结果很直接:体积和重量能减少50%以上,能量控制从被动传输变成主动调控,效率比传统变压器高5到10个百分点。
报告还补了两个好处:不用变压器油,减少环境风险;可以配智能控制单元,支持远程监控。这几条加起来,才让它在数据中心这种场景里有说服力。
它不是把变压器做小一点,是把“变压”这件事从磁学问题变成电子学问题。
二、一百多年,变压器走到第四代
报告给变压器画了一条四代演进线。第一代是1885到1950年,特斯拉的交流变压器奠定行业基础,油浸式结构成为主流,效率约95%。
第二代是1950到2000年,干式变压器出现,特高压技术支撑起500kV和750kV骨干电网,损耗降了70%。这一代也是SST概念孕育的时期。1968年威斯康星大学提出全球首份SST拓扑专利,1970年GE提出带高频链接的AC/AC变换电路,1995年美国电力科学研究院做出三级交直交拓扑样机。
第三代是2000到2020年,智能化、能效标准升级,GB 20052新国标强制实施,风电光伏等新能源场景的特种变压器快速产业化。第四代从2020年开始,SiC和GaN规模化应用,效率突破98%,设备形态从单一变压器变成具备能量路由能力的智能节点。
报告用一句话总结这条线:从“铜铁时代”到“硅时代”。效率提升只是表象,功能重构才是本质。
图源:《-中国固态变压器行业市场白皮书-61页》(第6页)
三、三年六倍,2025年是商业化拐点
先看绝对数。2020年中国SST市场规模0.1亿元,2021年0.3亿元,2024年1.5亿元,2025年3.0亿元,2026年预计5.4亿元。再往后是加速段:2027年11.1亿元,2028年24.9亿元,2030年43.3亿元。报告给的五年复合增速超过80%,是典型的S曲线前段。
2020到2024年这段基本没有商业化。只有国家新型电力系统示范项目少量财政采购,政策处于技术攻关阶段,没有强制推广要求。
2024年算商业化起步期,头部厂商实现稳定小批量商用交付,出货接近70台。首批智算中心试点机房公开招标,10kV直流800VDC供电架构进入工程验证。
2025年是拐点:全年中国需求167台左右。三个因素叠加——AI算力爆发、特斯拉国内兆瓦超充站明确采用SST方案、四部委节能装备方案首次将大容量SST列为重点推广装备。
2025年以前是技术在等场景,2025年以后是场景在等产能。

图源:《-中国固态变压器行业市场白皮书-61页》(第7页)
四、谁在买:超充三成三,数据中心一成七
2025年SST的行业需求结构很分散。超充兆瓦快充0.5亿元,占33.6%,是最大的一块;IDC数据中心0.3亿元,占16.6%。新能源光伏、储能与微网0.2亿元,工业场景0.2亿元,配网0.2亿元,车载牵引0.1亿元,海上风电只有0.0亿元量级,其他场景0.0亿元。
超充这块的渗透逻辑最扎实。800V高压新能源车平台普及是核心驱动,2024年只有少量示范站,2025年起特斯拉、特锐德启动批量试点。
数据中心这块看着不大,弹性最大。报告测算IDC的SST市场规模从2025年0.3亿元涨到2030年9.7亿元,复合增速107%,是所有细分里最高的。配网的复合增速也有122%,但基数只有0.2亿元;海上风电增速165%,基数几乎为零,取决于8MW以上项目能否上马。
要看清一点:2025年接GPU服务器的SST实际交付不足10台,只有伊顿、台达等小范围实现。现在说的数据中心需求,主要还是试点和验证。
图源:《-中国固态变压器行业市场白皮书-61页》(第8页)
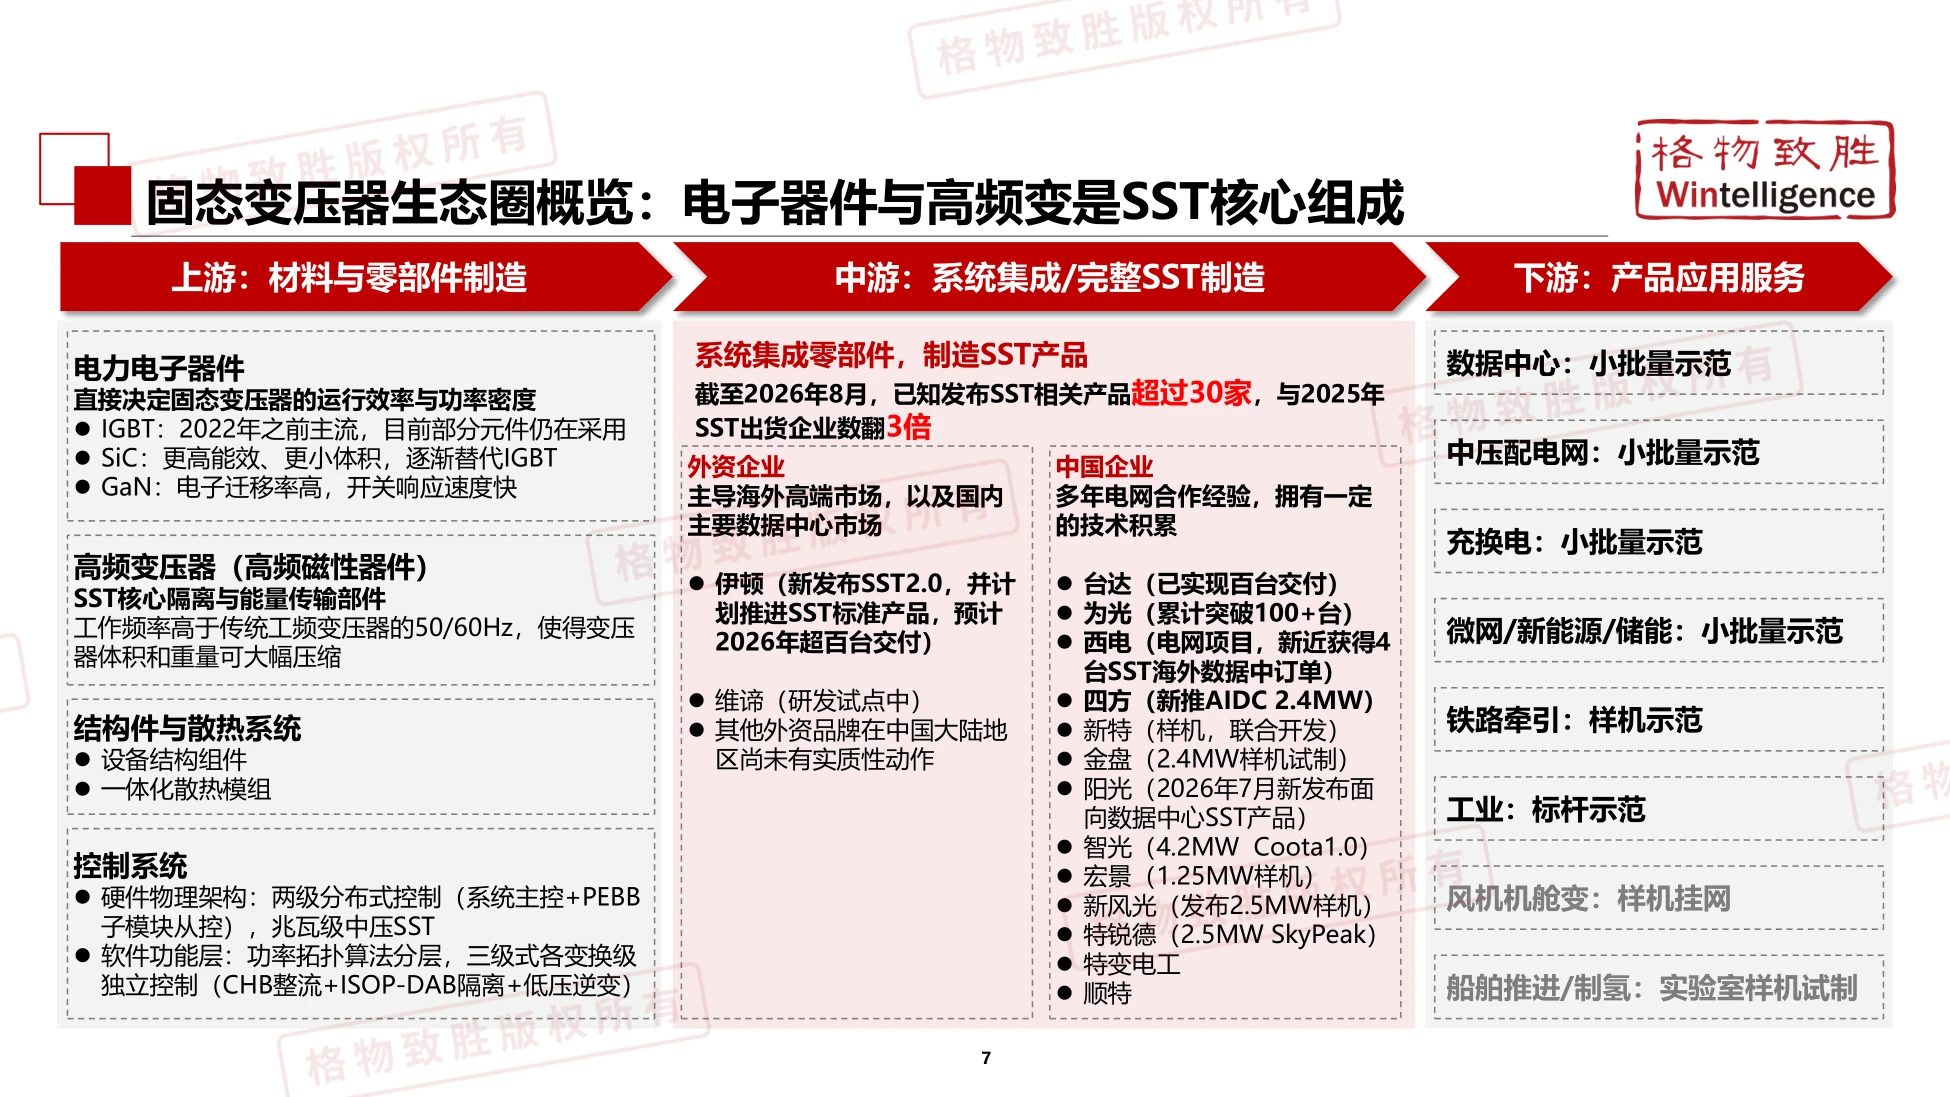
五、十五个玩家,真正量产的只有几家
截至2026年8月,已知发布SST相关产品的企业超过30家,是2025年出货企业数的3倍。但能稳定交付的只有少数。报告按2025年出货量排:为光能源87台、台达35台、伊顿10台、中国西电9台、四方股份8台、中车系2台、其他品牌16台。
外资里伊顿是唯一完成批量交货的企业。它2026年发布SST 2.0,计划年底交付标准化产品,全年预计超100套,还在和世纪互联、快手项目合作,并与青岛特锐德战略合作推动数据中心落地。
台达是国产阵营的标杆,年产能百台级,在秦淮怀来算力中心和东阳光化成箔生产线有落地案例,整机全系列标配1700V SiC。为光能源是充换电领域的龙头,累计供货超过100台,代工能力强,主力提供充换电市场,数据中心和新能源储能紧随其后。
中国西电走的是电网路线,在“东数西算”贵安数据中心、国网和南网示范项目有交付,还新近拿到4台海外数据中心订单。
三十家发产品,六家能交付,这就是这个行业现在的真实格局。

图源:《-中国固态变压器行业市场白皮书-61页》(第9页)
六、成本这道坎:贵八倍到十倍
报告没有粉饰这个问题。2023年产业化早期的核心困难之一,是SiC第三代半导体成本极高,SST整机造价为传统变压器的8到10倍。把账摊到全生命周期,回本周期超过10年。经济性不足,是早期没有规模化订单的根本原因,比技术不成熟更致命。
现在的情况好一些,但依然不便宜。报告在数据中心用户调研里写道,SST整机单价为传统方案的3到5倍,投资回收周期5到8年,是制约规模化应用的核心经济门槛。
降本的关键在SiC。报告给的路径是国产SiC模块降本迭代,预估2027年整机SiC方案成本接近硅基;3.3kV和6.5kV高压SiC进入预研,用于简化35kV多单元级联。
到2030年规模化阶段,报告预期SiC价格接近传统IGBT,整机价格降至传统变压器3倍左右,全生命周期5年内回本。这三个节点串起来就是一条降本时间表:2027年器件追平硅基,2028年项目回本缩到5到6年,2030年整机价格到3倍。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
七、数据中心的账:效率九十八点五
把SST放进数据中心配电方案里对比,差距一目了然。这些数据基于10kV输入、2.5MVA容量的标准工况。全链路效率:工频变压器加UPS约91%,加HVDC约94%,移相变压器加巴拿马电源约95.6%,SST方案98.5%。
部署体积:传统方案约73平方米,HVDC约62平方米,巴拿马约36平方米,SST只要约26平方米,是传统方案的35%到50%。用铜量从100%降到35%以下,设备重量从约12吨降到约3.6吨。
工期和运维差距更大。传统方案工期1年,SST不超过10天;平均故障修复时间传统方案超过4小时,SST不到15分钟。单机柜最大功率也拉开了:传统UPS方案30kW,HVDC 50kW,巴拿马80kW,SST实验室样机已经能到200kW以上。
五年综合TCO折算下来,以传统方案为100%,HVDC是88%,巴拿马82%,SST是75%。采购贵,用起来省,这就是它的说服逻辑。
账要算五年,不能只算采购那一刻,这是SST最难解释也最需要解释的地方。

图源:《-中国固态变压器行业市场白皮书-61页》(第10页)
八、客户在顾虑什么,报告全写出来了
报告调研了数据中心用户的态度,正面和顾虑分开列。三方IDC和互联网运营商认可度都较高,但顾虑也很具体。
第一大痛点是价格:整机单价为传统方案3到5倍,前期资本开支压力显著,投资回收周期长达5到8年,被列为制约规模化应用的核心经济门槛。
第二是可靠性证据不足。大规模商用周期不足2年,缺乏5年以上全工况长期运行数据支撑,设备稳定性与配套运维体系尚未经过市场充分检验。
第三是标准缺失。暂无全国统一的设计、并网与验收规范,不同厂商设备接口不兼容,存量场景改造需要定制开发,适配成本高。
第四是产能交付能力存疑,2025年前只有少数头部厂商具备稳定批量交付能力,核心功率半导体器件供应链依赖度高。
第五是人才。传统配电运维团队缺乏高频电力电子设备运维经验,故障诊断和调试高度依赖原厂支持,复合型运维人才稀缺。
这五条里,只有第一条是纯经济问题,后四条都是信任问题。信任问题的解决方式不是营销,是案例积累和时间。
图源:《-中国固态变压器行业市场白皮书-61页》(第4页)
九、技术上还在比什么
报告的第七章把技术趋势拆成七个方向:拓扑架构、宽禁带器件、高频磁性元件、数字控制算法、液冷热管理、模块化标准化、长寿命无源器件。
拓扑这一层已经在收敛。数据中心场景,两级ISOP-CHB加CLLC谐振成为标准拓扑;电网场景,三级全解耦架构固化。CLLC谐振逐步替代传统DAB双有源桥,解决轻载效率低和环流损耗的痛点。
器件这一层是主线。1700V SiC全面替代1200V SiC和硅IGBT,成为10kV级SST标配;国产SiC模块降本迭代,2027年整机SiC方案成本接近硅基。
磁元件是小型化的关键。纳米晶和非晶磁芯全面替代铁氧体,高频磁损能降15%到20%,但目前纳米晶尚未实现商业化。新特电气在这一块有23项磁集成专利。
液冷则跟着功率走。2MW以上大功率SST统一采用机柜级分区全液冷,SiC模块和高频变压器配独立液冷回路,管路与功率单元一体化预制,适配集装箱式快速交付。
标准化是最难的一环,也是最有价值的一环。报告提到2026年国内启动SST行业标准编制,N+1热插拔冗余成为兆瓦级强制标配。
十、政策在推,标准还没跟上
政策端的态度是明确的鼓励。《节能装备高质量发展实施方案(2026—2028年)》《新型电力系统关键装备国产化三年攻坚行动方案(2025—2027年)》都把SST列为重点。
指标层面有两个硬要求:到2028年,新增节能变压器占比超过75%,在役节能变压器占比达到15%;组织国网、南网开展兆瓦级SST并网示范工程。
财务层面的口子也开了:10kV/2MVA及以上大容量固态变压器纳入首台套优先补贴品类,配套碳化硅功率器件和高频隔离变压器模块可申报绿色产业化专项资金。
但标准仍是短板。目前只发布了推荐性顶层基础标准GB/T 40429-2021《电力电子变压器通用技术要求》,以及AIDC用固态变压器技术要求、南方电网企业标准两个团标。
SST的高频绝缘、冲击耐压、温升、短路能力、EMC都没有专属试验标准,现阶段只能复用传统变压器和功率电子的国标。报告点出一句很实在的话:标准仍不成熟,尚处于建设完善初期。对采购方来说,这意味着选型的合规风险要自己扛。
政策给了补贴,没给标准,这个缺口最终会由买单的一方来承担。
图源:《-中国固态变压器行业市场白皮书-61页》(第5页)
十一、2028年之后,才是真正的分水岭
把报告的分阶段判断摊开看,路径很清楚。2023年是实验培育期,2024年是商业化起步期,2025年是拐点,2026到2027年是试点爆发期,2028年起规模化普及。
2026到2027年的关键变化是充电侧放量。重卡换电站和城市公共兆瓦超充全国铺开,运营商批量集采订单释放;电网侧推进全域配网柔性互联改造,示范项目数量翻倍。
2028年之后,竞争重点会从“能不能做出来”转向“成本、整机集成和全场景解决方案能力”。这句话对现在就想进场的企业是个提醒。
报告对2030年的格局评估分了两个梯队。第一梯队以AIDC和工业应用为主,包括伊顿、台达、中国西电、为光能源、特变电工、金盘科技、四方股份、阳光电源。
第二梯队以充换电、电网、新能源为主,AIDC是目标,包括新特电气、特锐德、中恒、智光、科华、新风光,其他国产品牌跟随。
把报告的分阶段判断摊开看,路径很清楚。2023年是实验培育期,2024年是商业化起步期,2025年是拐点,2026到2027年是试点爆发期,2028年起规模化普及。
2026到2027年的关键变化在充电侧。重卡换电站和城市公共兆瓦超充全国铺开,运营商批量集采订单释放;电网侧推进全域配网柔性互联改造,示范项目数量翻倍。
2028年之后,竞争重点会从能不能做出来,转向成本、整机集成和全场景解决方案能力。这句话对现在就想进场的企业是个提醒。
报告对2030年的格局分了两个梯队。第一梯队以AIDC和工业应用为主,伊顿、台达、中国西电、为光能源、特变电工都在里面。第二梯队以充换电、电网、新能源为主,AIDC是目标,新特电气、特锐德、中恒、智光、科华、新风光都属于这一档。
完整版一共61页,放在运营动脉(www.yydm.cn)上,分行业规模表、典型项目案例和技术趋势讨论都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。