低压电器一千零九十九亿,增量都让算力拿走了
 广告
本文解读:《2026-中国低压电器市场白皮书-44页》 · 共 44 页 · 原文
这是个慢行业突然被加速的故事。2025年中国低压电器市场规模1099亿元,同比增速只有3.1%,但这个低速盘子里,有几块在飞奔。
《2026中国低压电器市场白皮书》由格物致胜发布,历史年限2015到2024年,基准年2025年,预测到2030年,口径是中国大陆低压元器件业绩,不含海外和代工。
结构上配电产品435.0亿元占39.6%,是绝对支柱;终端产品255.4亿元占23.2%;控制产品203.8亿元占18.5%;电源电器159.4亿元占14.5%;熔断器45.4亿元占4.1%。增量非常集中。熔断器2025年增速25%,直流市场增长15.3%,都是新能源和AIDC拉起来的。拖后腿的只有一块:终端产品,全年增速-5.1%。
大盘只有百分之三,想跑赢它靠的是选对场景,而不是把通用货多做一点。

图源:《-中国低压电器市场白皮书-44页》(第1页)
一、一千零九十九亿,四年都在低速爬坡
把过去十年的曲线摊开看,这是个典型的地产后周期行业。2015年742亿元,2017年764亿元,2021年冲到1069亿元,2022年回落到1016亿元。2023年1045亿元,2024年1066亿元,2025年1099亿元。三年时间涨了不到六十亿元,年均增速在3%上下。
报告对这段历史的解释很清楚:地产由盛转衰、传统需求走弱,市场从高速扩容转入结构性复苏,靠储能、AIDC数据中心这些新能源与AI算力赛道撑住了盘。
往后看,报告给2030年1379亿元的预测,2026到2030年复合增速5%左右,比过去十年约4%的水平略高一点。支撑这个判断的有三件事:十五五规划中两网合计投资超5万亿元、住房提质与电气以旧换新拉动民用配电、低空经济与生物医药等带来新兴增量。
但5%依然是个慢数字。这意味着行业整体不会有大机会,机会只能出现在结构里。
看这个行业别盯总量,总量是给资产负债表看的,结构才是给订单看的。
二、配电是支柱,熔断器是今年最靓的一个
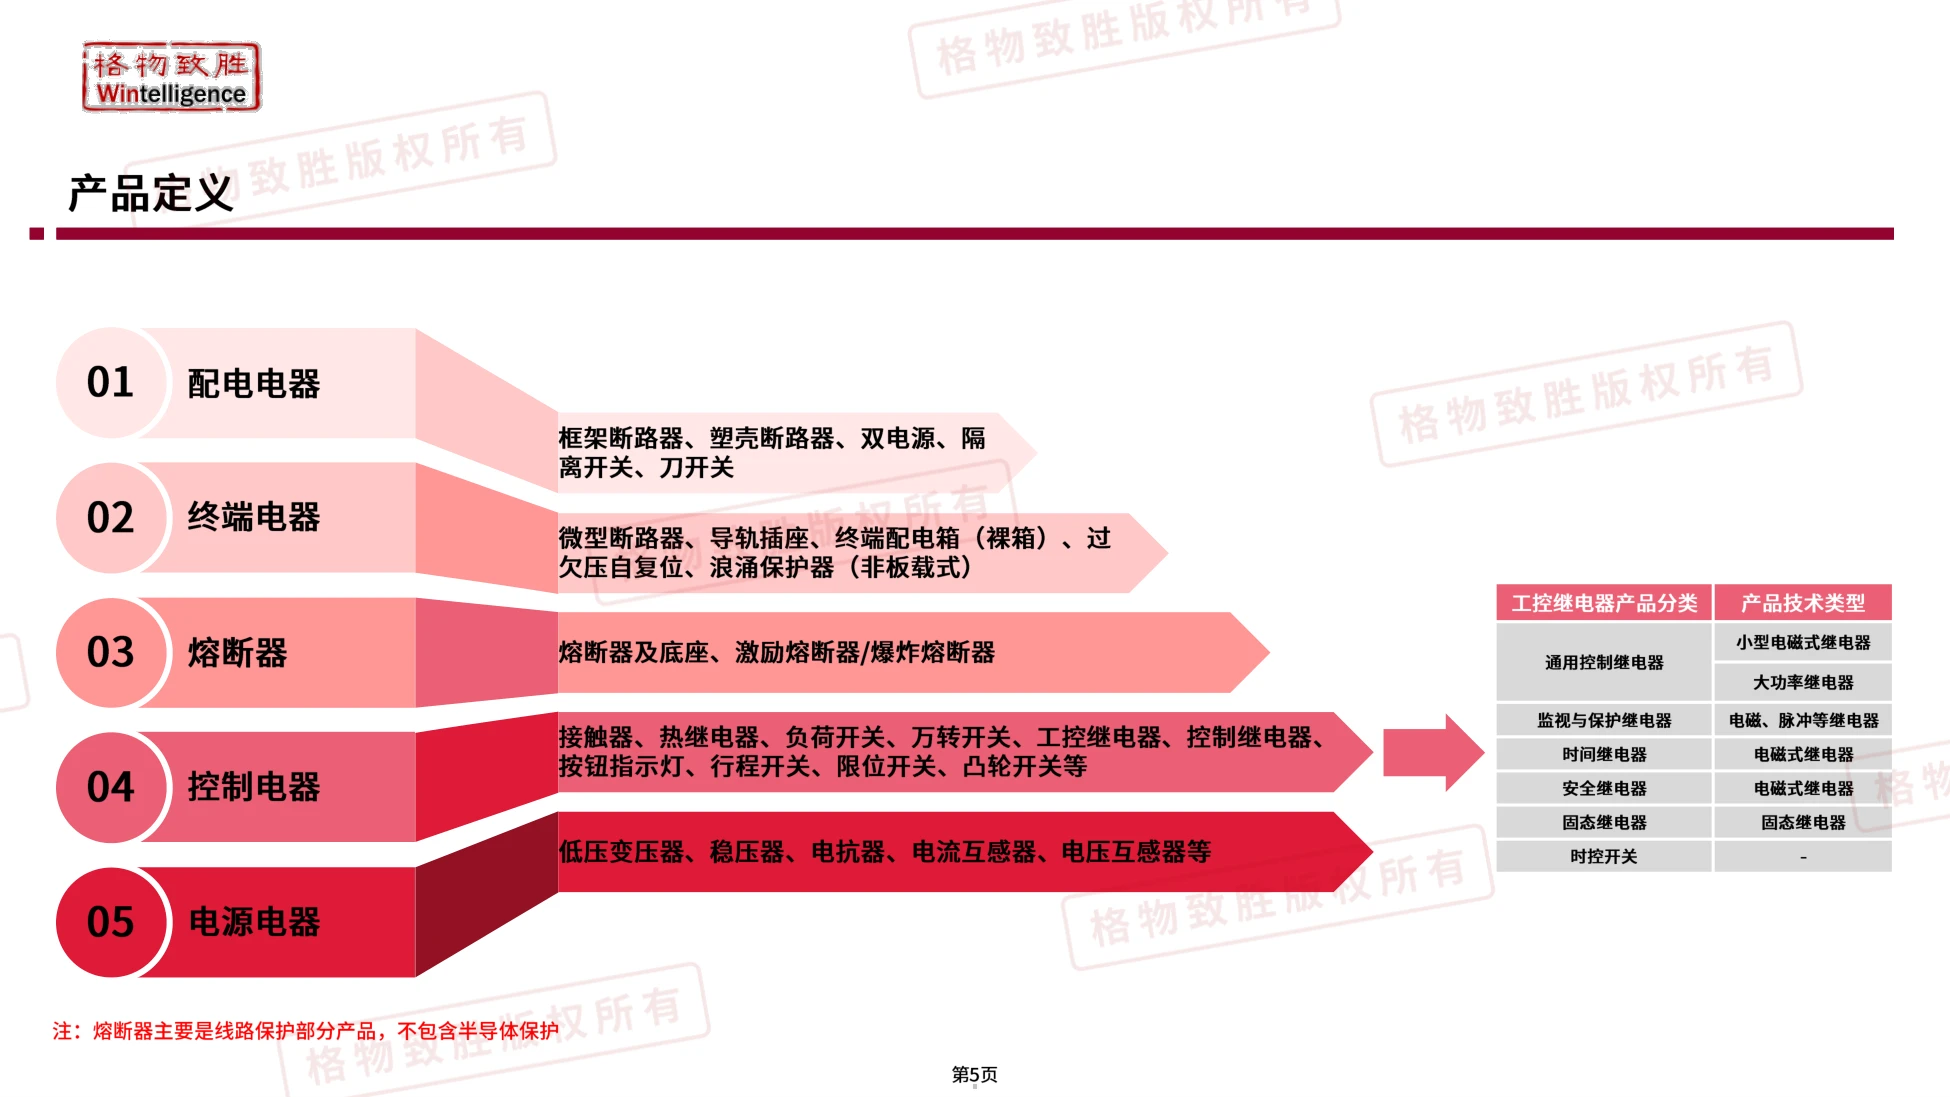
五大品类里,配电产品435.0亿元、占39.6%,是绝对支柱,未来五年预测增速6.3%,在通用品类里领跑。拉动它的是新能源、新基建和AIDC数据中心的爆发式需求。报告点名这个品类的头部企业:施耐德、正泰、ABB、德力西、西门子、良信、常熟、天正、上海人民、伊顿电气等。
熔断器虽然只有45.4亿元、占4.1%,却是2025年最亮眼的增量:增速25%。光伏储能、AIDC数据中心、新能源汽车这些高压直流场景对熔断器的需求集中释放,未来仍能保持13.5%的增速。
控制产品和电源电器主要对应工业OEM场景,2025年合计增速8.2%,未来6.5%,随着外贸复苏和工业设备更新改造释放需求。终端产品是唯一负增长的品类。2025年增速-5.1%,未来五年-4.4%,被地产直接拖住,微型断路器、导轨插座这些品类很难靠自身翻身。
这个分化很能说明问题:同样是低压电器,接新能源和算力的品类在涨,接住宅和商建的品类在缩。
图源:《-中国低压电器市场白皮书-44页》(第6页)
三、三十一个行业,谁在撑,谁在下坠
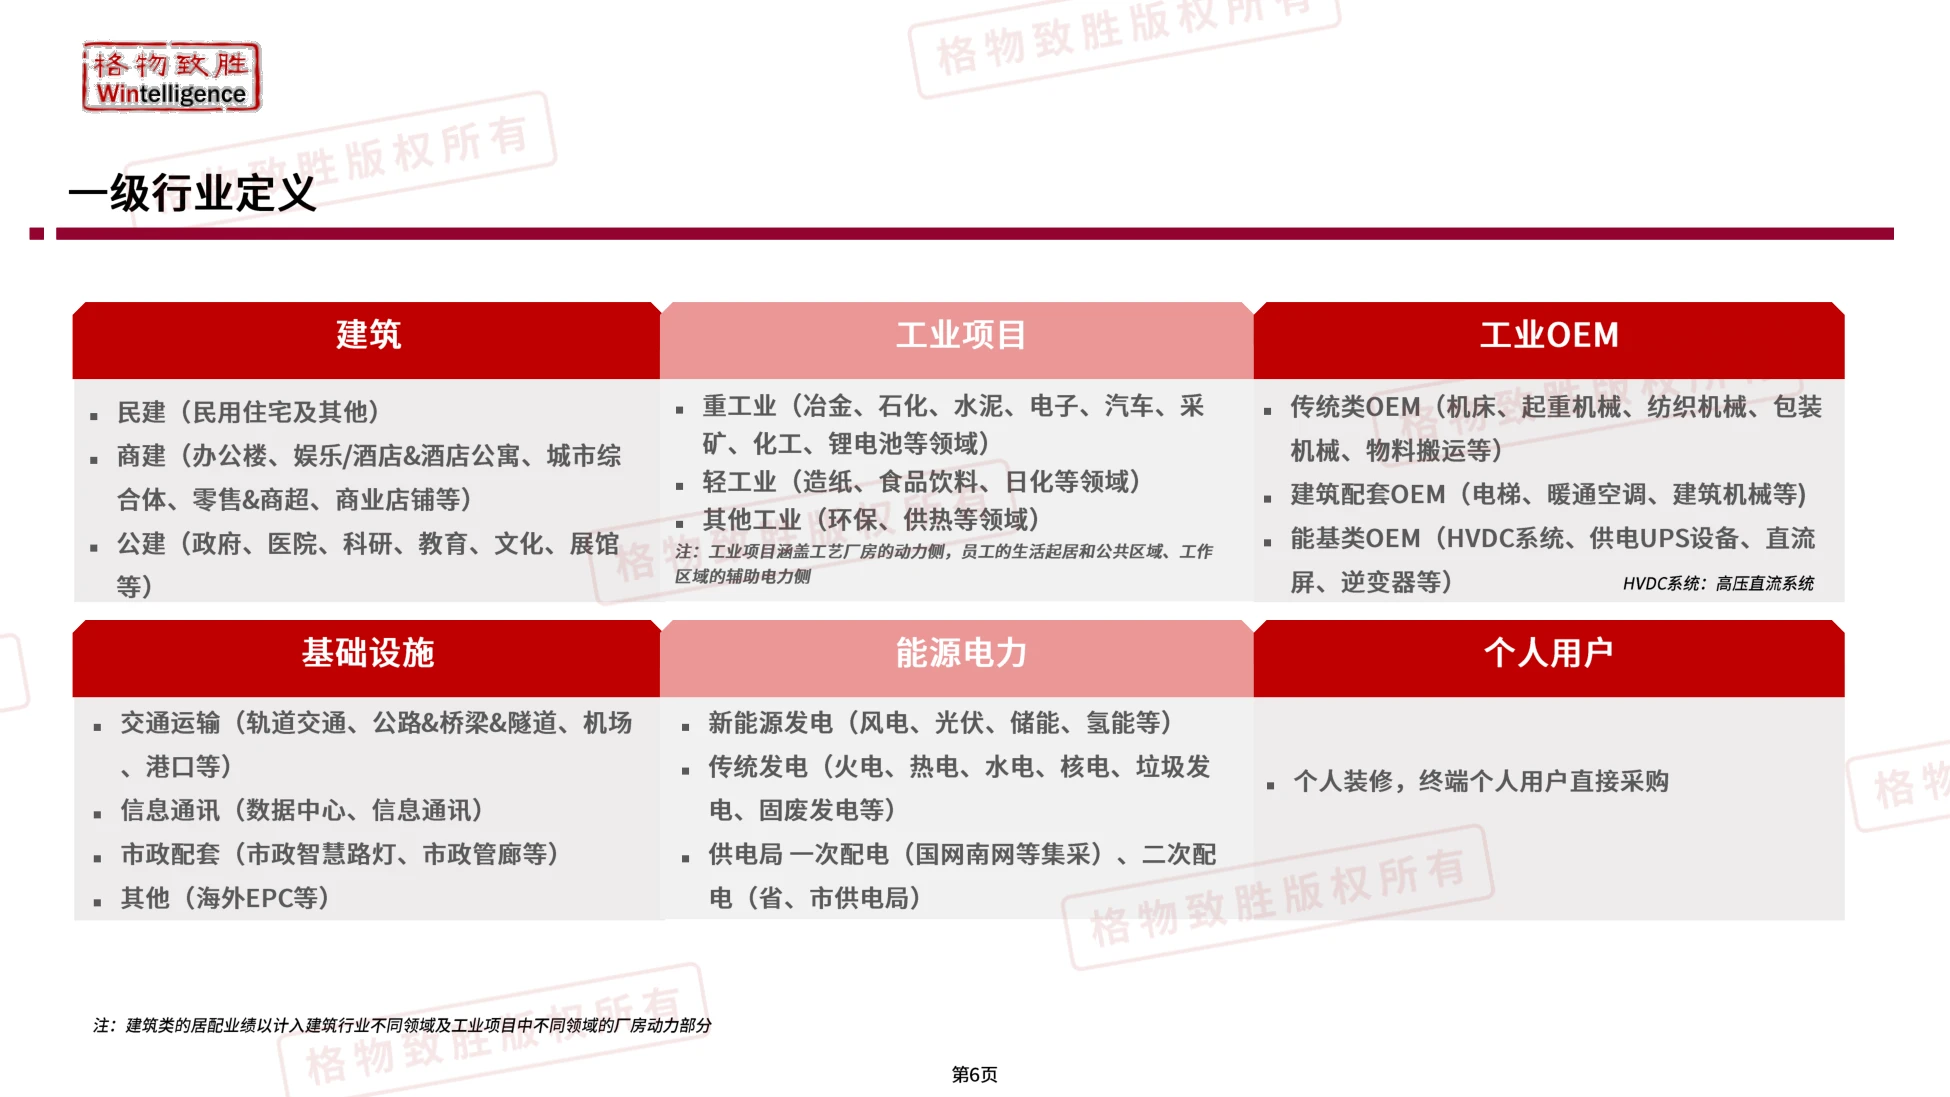
报告把下游分成六大一级行业。2025年工业OEM 322亿元占29%,工业项目217亿元占20%,建筑201亿元占18%,能源电力195亿元占18%,基础设施136亿元占12%,个人用户29亿元占3%。
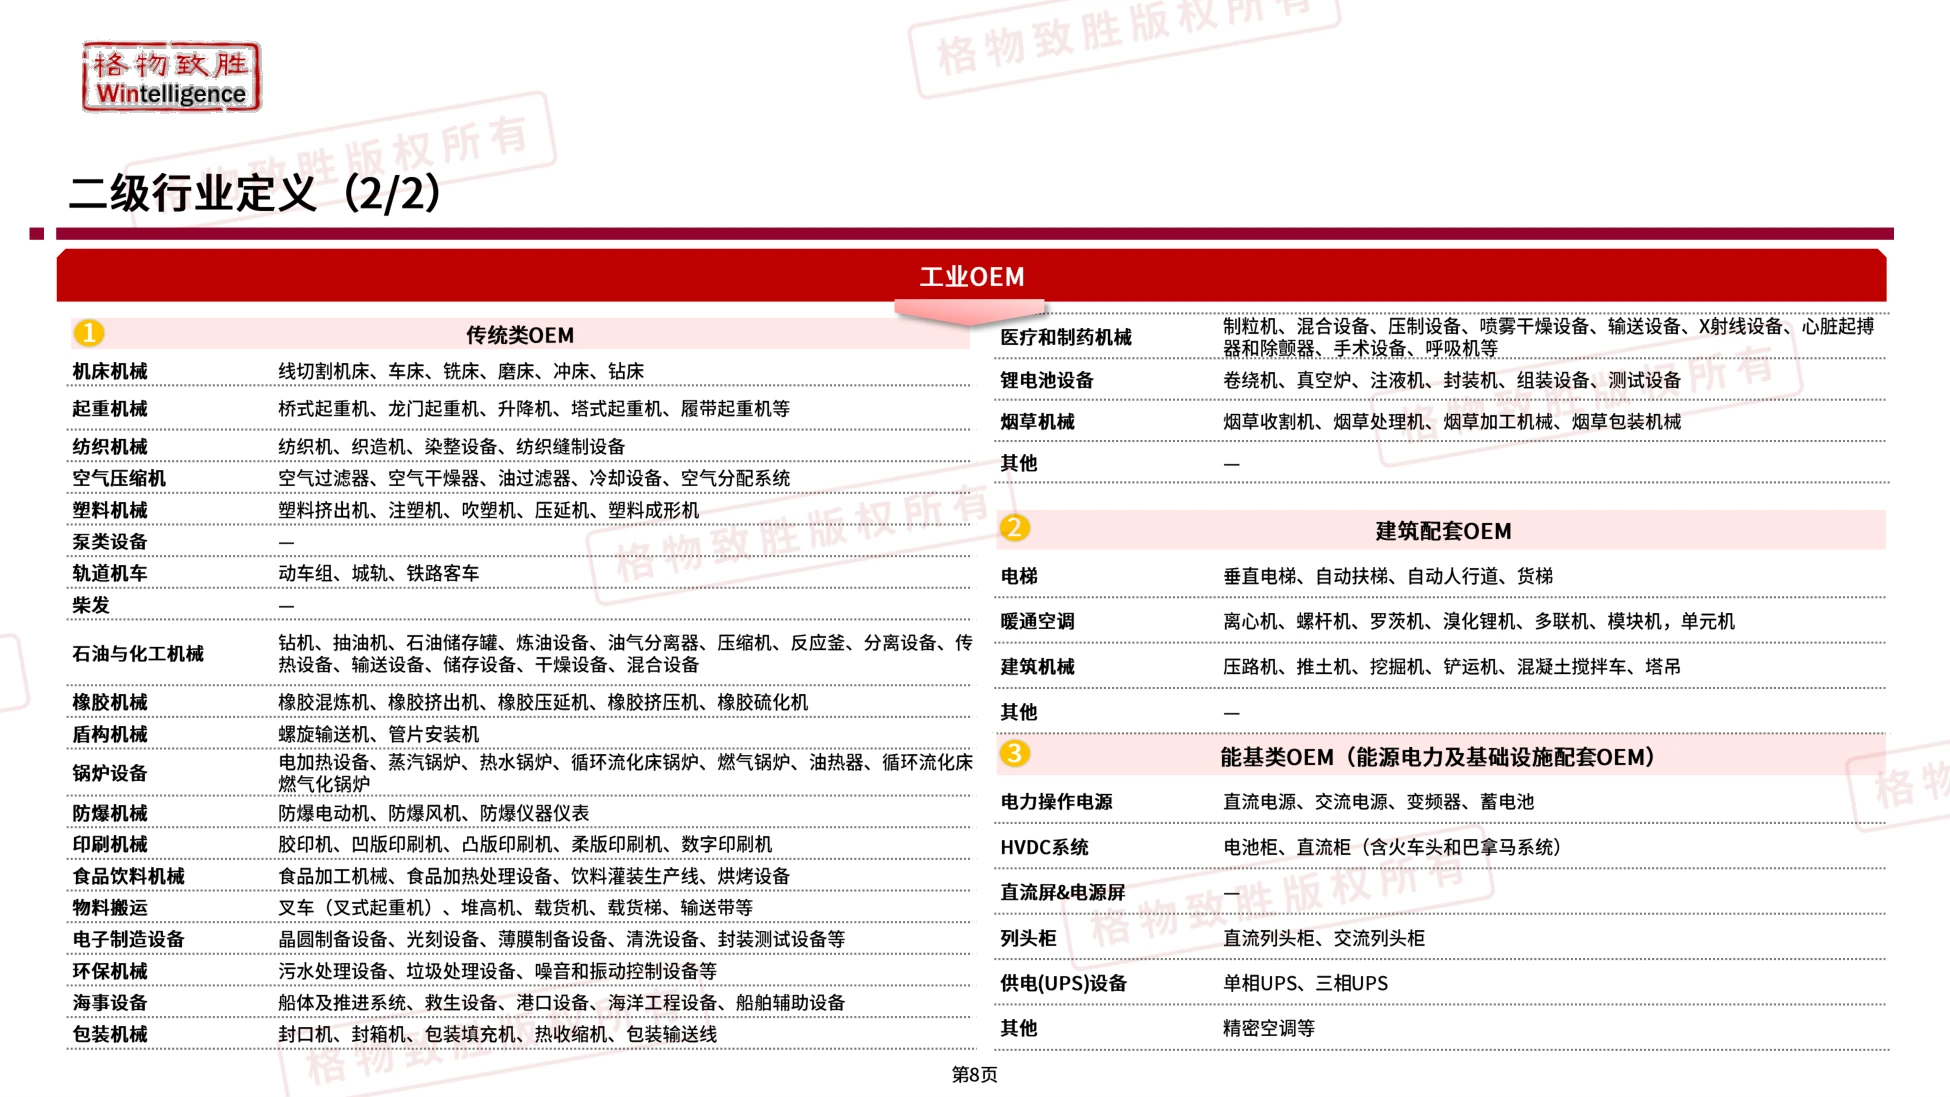
工业OEM是第一大市场,其中传统类OEM 260亿元占81%,能基类OEM只有38亿元。但能基类包含供电UPS设备、HVDC系统、列头柜、精密空调,正是AIDC的增量来源。
能源电力是增速最好的行业,2025年占18%,2015到2025年复合增速9.2%,未来五年7.9%。原因是新能源发电已占整个装机容量的47%以上,成为行业规模最大的细分赛道。
基础设施占12%,其中信息通讯占49%,包含AIDC数据中心和基站;交通运输占37%,包含充电桩。AI算力建设是这块需求爆发的主因。
建筑则是最明确的收缩板块。2015到2025年复合增速-2.0%,未来五年-3.9%,报告的原话是“行业下滑幅度有所收窄,但未来市场发展前景仍不明朗”。
建筑内部也在分化,民建106亿元占53%,商建49亿元占25%,公建45亿元占22%。民建占比高,意味着住宅市场一冷,整个板块就跟着冷。
把行业名单当筛子用,前两个增长极和后一个收缩极,选边比努力重要。
图源:《-中国低压电器市场白皮书-44页》(第7页)
四、直流市场才七十六亿,增速却是大盘五倍
直流产品是这份报告里最值得单独看的一块。2025年中国低压电器直流市场76亿元,同比增速15.3%,是大盘3.1%的五倍。往前追,2020年39亿元,2021年43亿元,2022年48亿元,2023年57亿元,2024年66亿元。2024年新能源业务增速就已超过20%。
产品结构上,直流配电电器31.3亿元占41.3%,直流熔断器21.3亿元占28.1%,直流终端电器18.6亿元占24.5%,其他含1U断路器4.6亿元占6.0%。行业结构高度集中:新能源32.6亿元占43.0%,新能源汽车11.8亿元占15.5%,数据中心10.3亿元占13.7%,充电设施6.9亿元占9.1%。
增速最快的一块是新能源汽车,2020到2025年复合增速22.7%;数据中心20.7%,新能源发电16.2%,充电设施9.5%。报告还提了一个容易被忽略的趋势:在AIDC和新能源的部分场景里,电压等级在往上走,从传统的400V和800V逐步向1000V、2000V迭代,2500V高压配电方案已经进入试点。
电压往上走一步,保护的难度就上一个台阶,这才是直流产品真正的技术门槛。

图源:《-中国低压电器市场白皮书-44页》(第8页)
五、竞争格局:施耐德十三,正泰十二点三
2025年国内低压电器竞争格局是两大外资加一大内资的三头结构。施耐德143.0亿元占13.0%居首,正泰135.2亿元占12.3%紧随,德力西86.0亿元占7.8%排第三。
再往后是ABB 65.0亿元占5.9%,西门子48.0亿元占4.4%,良信42.0亿元占3.8%,常熟开关22.7亿元占2.1%,天正20.0亿元占1.8%,中熔电气19.9亿元占1.8%。剩下四十几家企业合计403.2亿元,占36.7%。这个长尾比例说明行业集中度还不高,前十家加起来不到三分之一。
报告用六星模型做了用户行业维度的评估:施耐德和正泰都是6星,德力西5星,ABB 4星,西门子、良信、天正3星,常熟开关2星,首瑞天津和公牛1星。
六星模型的规则是:在某个细分市场业绩进前五名得一颗星。所以星数多意味着在各个行业都能进前列,而不是总规模大。
2025年有两家企业的星级变化值得注意。良信靠新能源市场持续发力,在能源电力领域排到前列;天正依托与中海的独家战略以及新能源份额提升,稳住了3星。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
六、良信靠新能源拿走直流头名
直流市场的竞争格局和整体市场完全不同。直流断路器(含配电电器和终端电器)这一块,良信业绩达到8亿元以上,占据领导地位。
报告的解释是良信在新能源领域有先发优势。首瑞天津是早期做直流断路器的头部企业,技术沉淀和客户定制化开发能力强。
国产品牌的共同打法是行业专供加性价比。凭对本土市场的洞察力和研发敏捷性,国产品牌满足客户的多样化需求,在新能源市场占据了较高份额。
外资品牌的优势则在另一端:凭借较强的产品性能,在AIDC数据中心、船舶、冶金、机车这些领域表现不俗。这些场景对可靠性的要求高于对价格的要求。
直流熔断器是另一个局面。中熔电气表现突出,在直流熔断器市场占据首位。新能源汽车的持续扶持推动这个品类稳步扩张。
直流1U断路器的格局更集中。泰永长征、正泰、京硅等企业业绩规模在8000万元以上,承接到华为、中兴等通信客户订单。看这三块的格局能得出一个判断:直流不是一个大市场,但它是三个细分市场,各自有不同的老大。
图源:《-中国低压电器市场白皮书-44页》(第9页)
七、固态断路器:二〇三〇年冲二十三亿
固态断路器是直流这条线上最前沿的一块。它用功率半导体器件实现电流通断控制,没有机械触点,微秒级切断故障电流,无电弧、无磨损。
市场还很小。2020到2023年规模分别是1、1、1、1亿元,2024年2亿元,2025年2亿元,2026年预计2亿元,2027年9亿元。增长在拐点之后:2028年11亿元,2029年14亿元,2030年18亿元,往后还有到23亿元的路径预期,年复合增速超50%。
应用前景上,报告给数据中心和光伏打“极高”,储能也打“极高”,直流微网、充电桩、船舶、机车、工业加热设备则依次递减。
厂商已经动起来了。ABB在2004年就研发出商业化直流固态断路器,2025年推出新一代产品;西门子2025年12月首次亮相,施耐德2025年10月正式发布。
国内方面,良信2023年样机进入小批量项目,2025年12月推向国内市场;常熟2024年小批量试样,2025年11月正式面向市场;泰永长征2021年首次发布。
还出现了初创企业。京硅2020年进入量产,产品覆盖框架层级和微断层级,已与中天科技签订集团级战略合作,全品类进入中天集采名录。
两亿元的盘子挤进十几家厂商,抢的是三年后的位置。
图源:《-中国低压电器市场白皮书-44页》(第10页)
八、渠道在萎缩,行业客户在变大
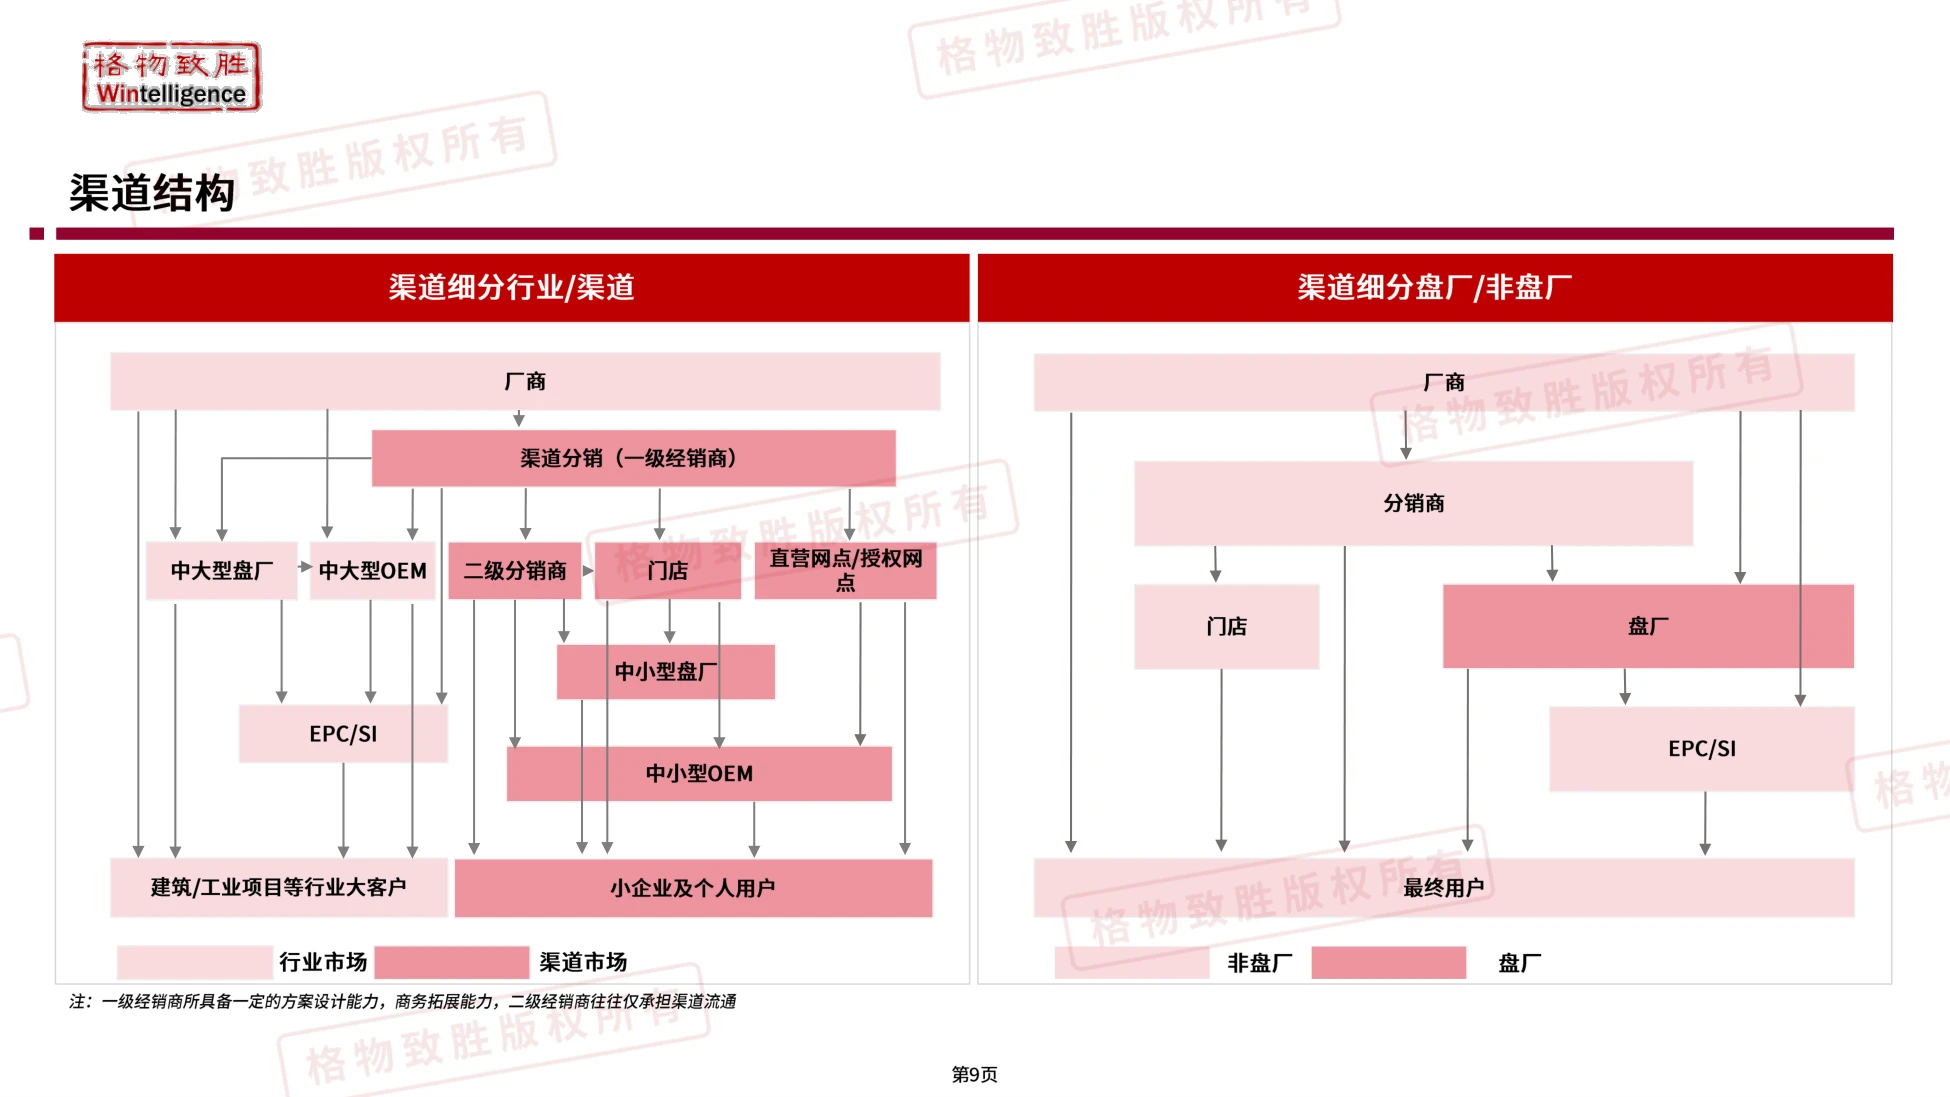
销售通路的变化比产品结构更能说明行业走向。2025年低压电器产品主要应用在行业市场,占54%;渠道市场占46%。十年趋势是此消彼长。行业市场2015到2025年复合增速4.6%,未来五年8.9%;渠道市场同期3.3%,未来五年-1.4%。
再拆一层业务模式:流通型渠道业务420亿元占38%,增速2.8%;项目型分销业务399亿元占36%,增速4.1%;KA大客户营销207亿元占19%,增速5.4%;纯电商73亿元占7%,增速9.3%。
报告对两种模式的差距解释得很直白:行业市场以品牌厂商直签终端客户为核心,项目定制化诉求突出,终端客户采集体量大、议价话语权强。渠道市场靠各级经销商下沉,厂商难直接触达终端。
渠道内部也在洗牌。报告列的TOP代理商名单里有众业达、浙江海得、海格曼、苏州西电、南京久庚等24家,分布在全国各大区。
KA客户名单则清一色是大集团:中石化中石油中海油、宝钢沙钢河钢、上汽吉利长安、宁德时代比亚迪国轩高科、百度腾讯字节跳动。
渠道卖的是型号,行业卖的是方案,这两种生意的毛利根本不在一个量级。
图源:《-中国低压电器市场白皮书-44页》(第4页)
九、AIDC是新增量,但蛋糕还在切
把散在各处的数字拼起来,能看到AIDC这条线的完整画像。它同时出现在配电产品、熔断器、直流市场、能基类OEM、基础设施和信息通讯里。
以基础设施为例,2025年136亿元里信息通讯占49%,约67亿元。这里包含数据中心和基站两部分,数据中心是其中的增量变量。直流市场里,数据中心10.3亿元占13.7%,2020到2025年复合增速20.7%,未来五年20.9%。绝对值不大,但增速在细分里排第二。
产品侧的变化更具体。数据中心HVDC系统需要电池柜和直流柜,供电设备需要列头柜,这些都在能基类OEM那38亿元里,占比还有提升空间。
报告还提到一个技术方向:高压直流配电架构成为数据中心主流,对直流保护、监控设备的需求持续提升,电压等级向1000V、2000V迭代。
这意味着传统的400V产品会被逐步替换。对存量厂商来说,这是换代机会;对没有高压直流产品线的厂商来说,这是被替换的风险。
但要注意AIDC订单的集中度。这类项目基本由云厂商和第三方IDC直采,采购决策专业、周期长,靠渠道铺货拿不到。
图源:《-中国低压电器市场白皮书-44页》(第5页)
十、读这份报告的三个提醒
第一是口径。1099亿元是未税未返点的低压元器件业绩,不含海外和代工业绩,也不含箱变和特种变压器。拿它去和含系统集成的营收比,会严重低估。
第二是统计方式。品牌业绩内部有归并,比如施耐德含万高,伊顿含巴斯曼但不含库柏、环宇和辉能,正泰含诺雅克整体营收。做份额对比时要把这些合并口径对齐。
第三是预测的跨度。2026到2030年复合增速5%是中性假设,其中最大变量是AIDC和新能源的增速能否兑现。这两块一旦低于预期,2030年1379亿元就很难达到。
44页完整版放在运营动脉(www.yydm.cn)上,六星模型全表、直流细分和固态断路器厂商清单都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。