餐饮增速跌到三点二,两万亿团餐还在稳住基本盘
 广告
本文解读:《2026-中国餐饮产业生态白皮书-55页》 · 共 55 页 · 原文
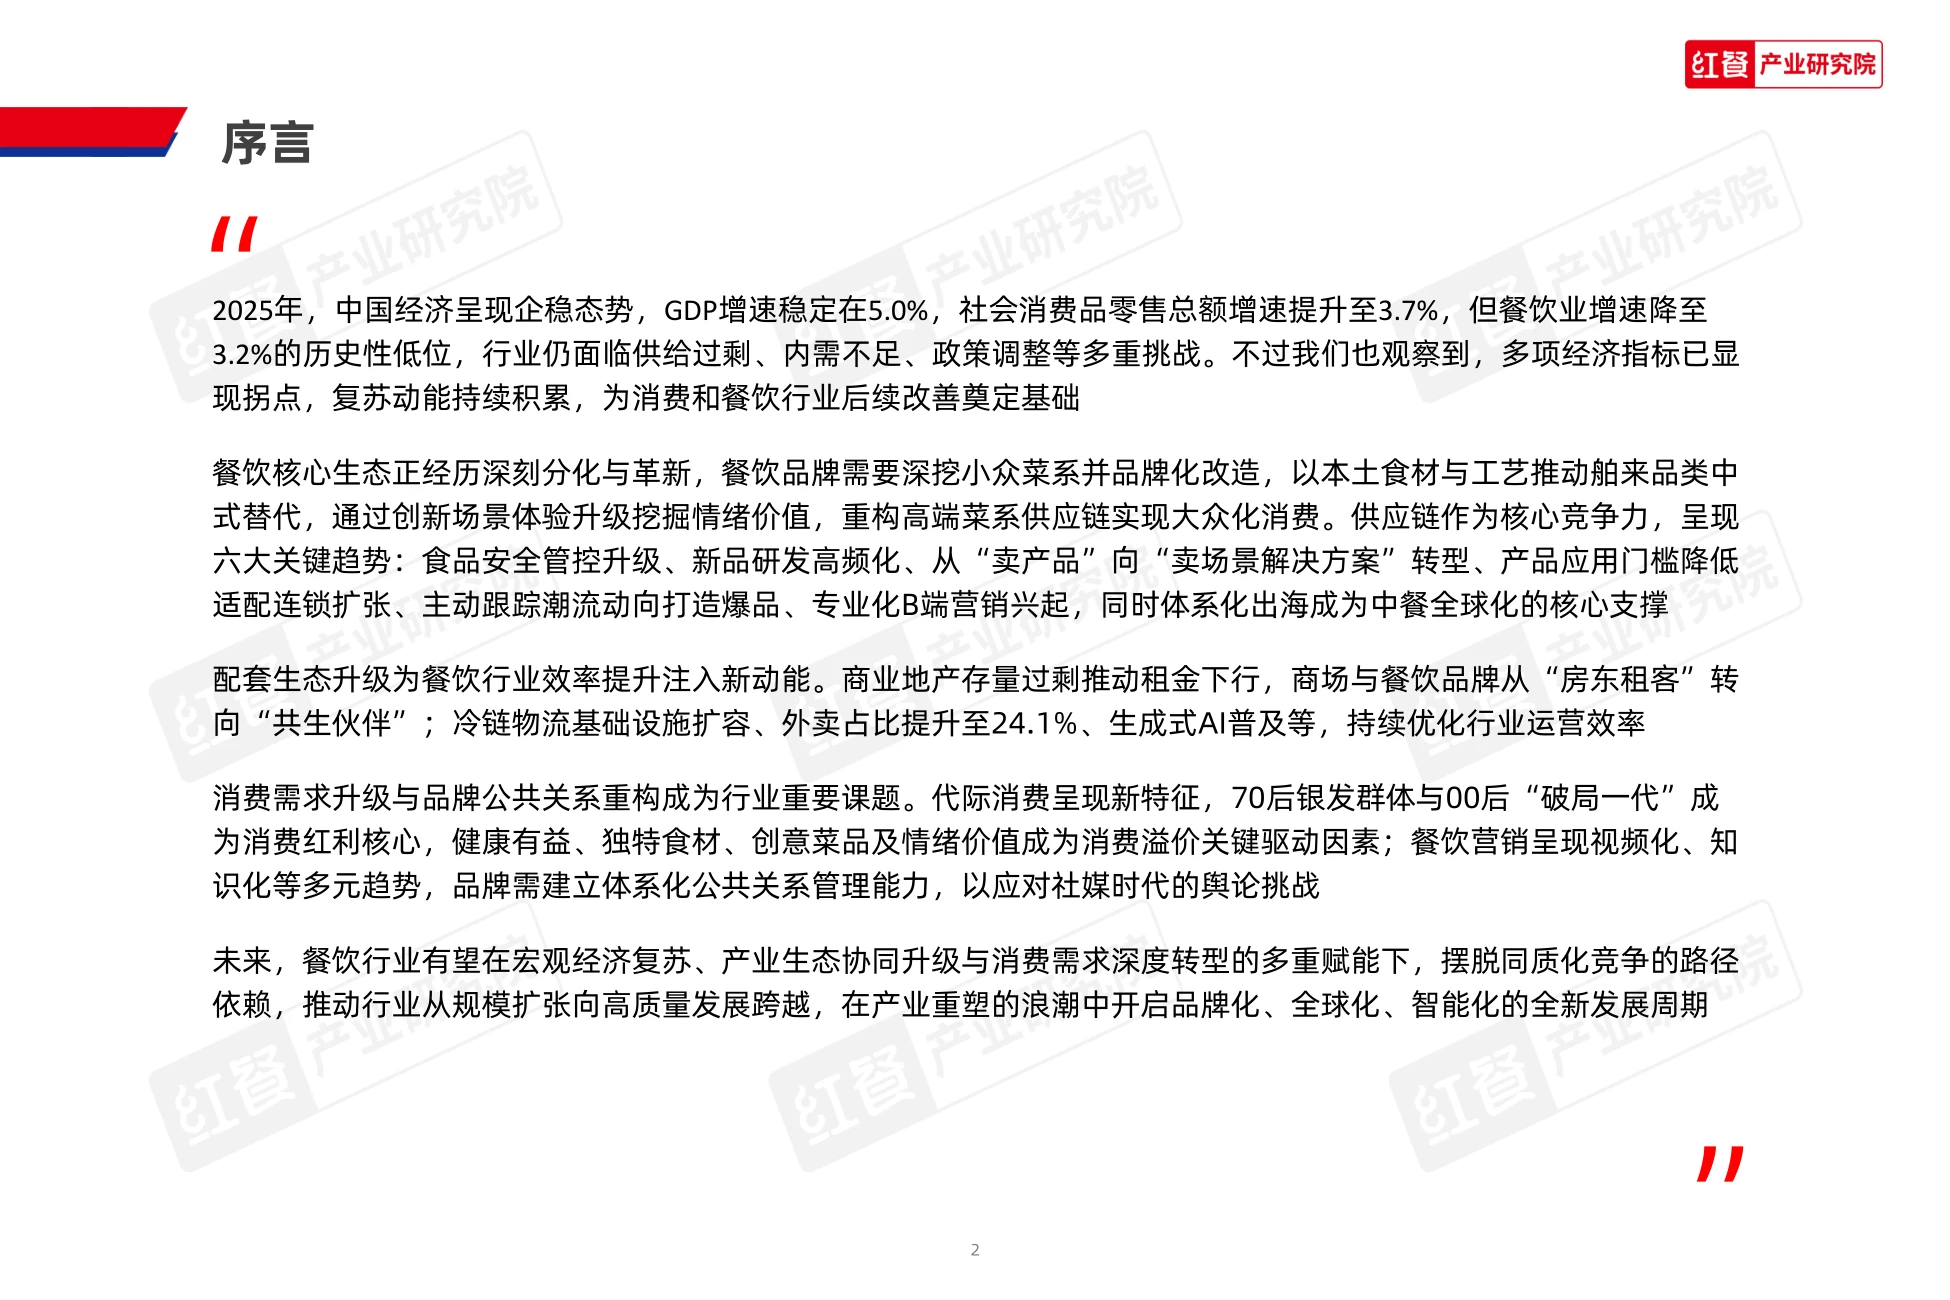
2025年的餐饮业,增速创下新低,但赚钱的品牌反而变多了。这两件事同时发生,是这份报告最值得读的地方。《2026中国餐饮产业生态白皮书》由红餐产业研究院发布,数据截至2026年2月,覆盖宏观、核心生态、配套生态和消费需求四个层面。
增速确实难看:餐饮收入增速3.2%,比2024年的5.3%又掉了一截;限额以上餐饮只有2.0%。全年GDP增速5.0%,社零增速3.7%,餐饮跑输了大盘。但盈利结构在改善。餐饮品牌公开财报里“营收减少、利润减少”的占比从59.3%降到22.6%,行业总利润率做到8.83%,成本控制和效率提升都见效了。
门店在减少,利润在增加,这就是从规模扩张转向质量经营最直白的信号。
图源:《-中国餐饮产业生态白皮书-55页》(第1页)
一、增速三点二,跑输了大盘
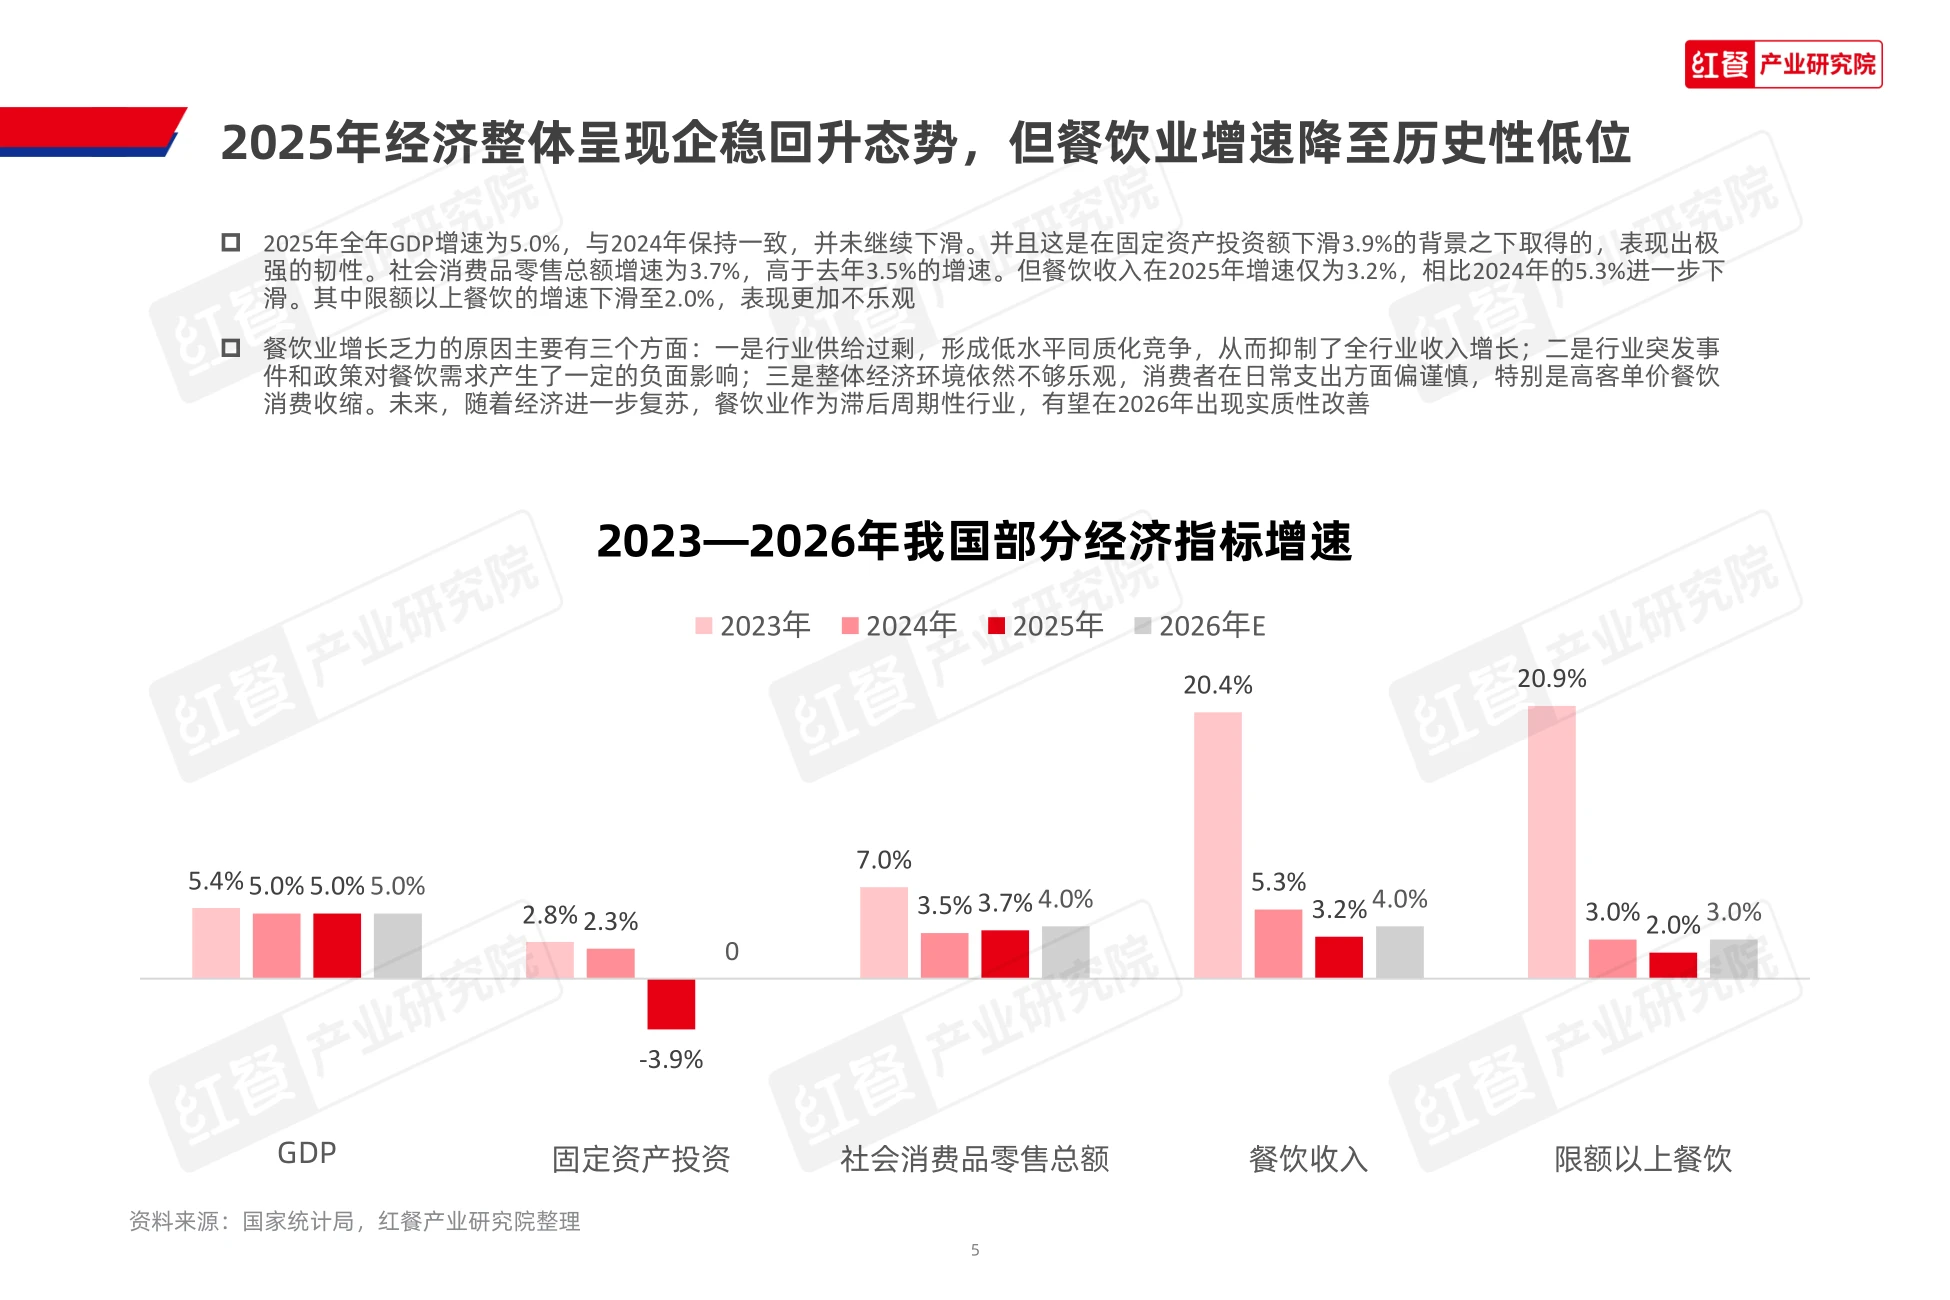
2025年全年GDP增速5.0%,与2024年持平,而且是在固定资产投资下滑3.9%的背景下取得的。社零增速3.7%,比上年的3.5%略有回升。餐饮是唯一明显掉队的一项。餐饮收入增速3.2%,2024年是5.3%;限额以上餐饮从上一年的水平掉到2.0%,压力更集中在中高端。
报告给了三条原因。一是供给过剩,低水平同质化竞争抑制了全行业收入增长;二是行业突发事件和政策对需求产生了负面影响;三是消费者日常支出偏谨慎,高客单价餐饮收缩明显。
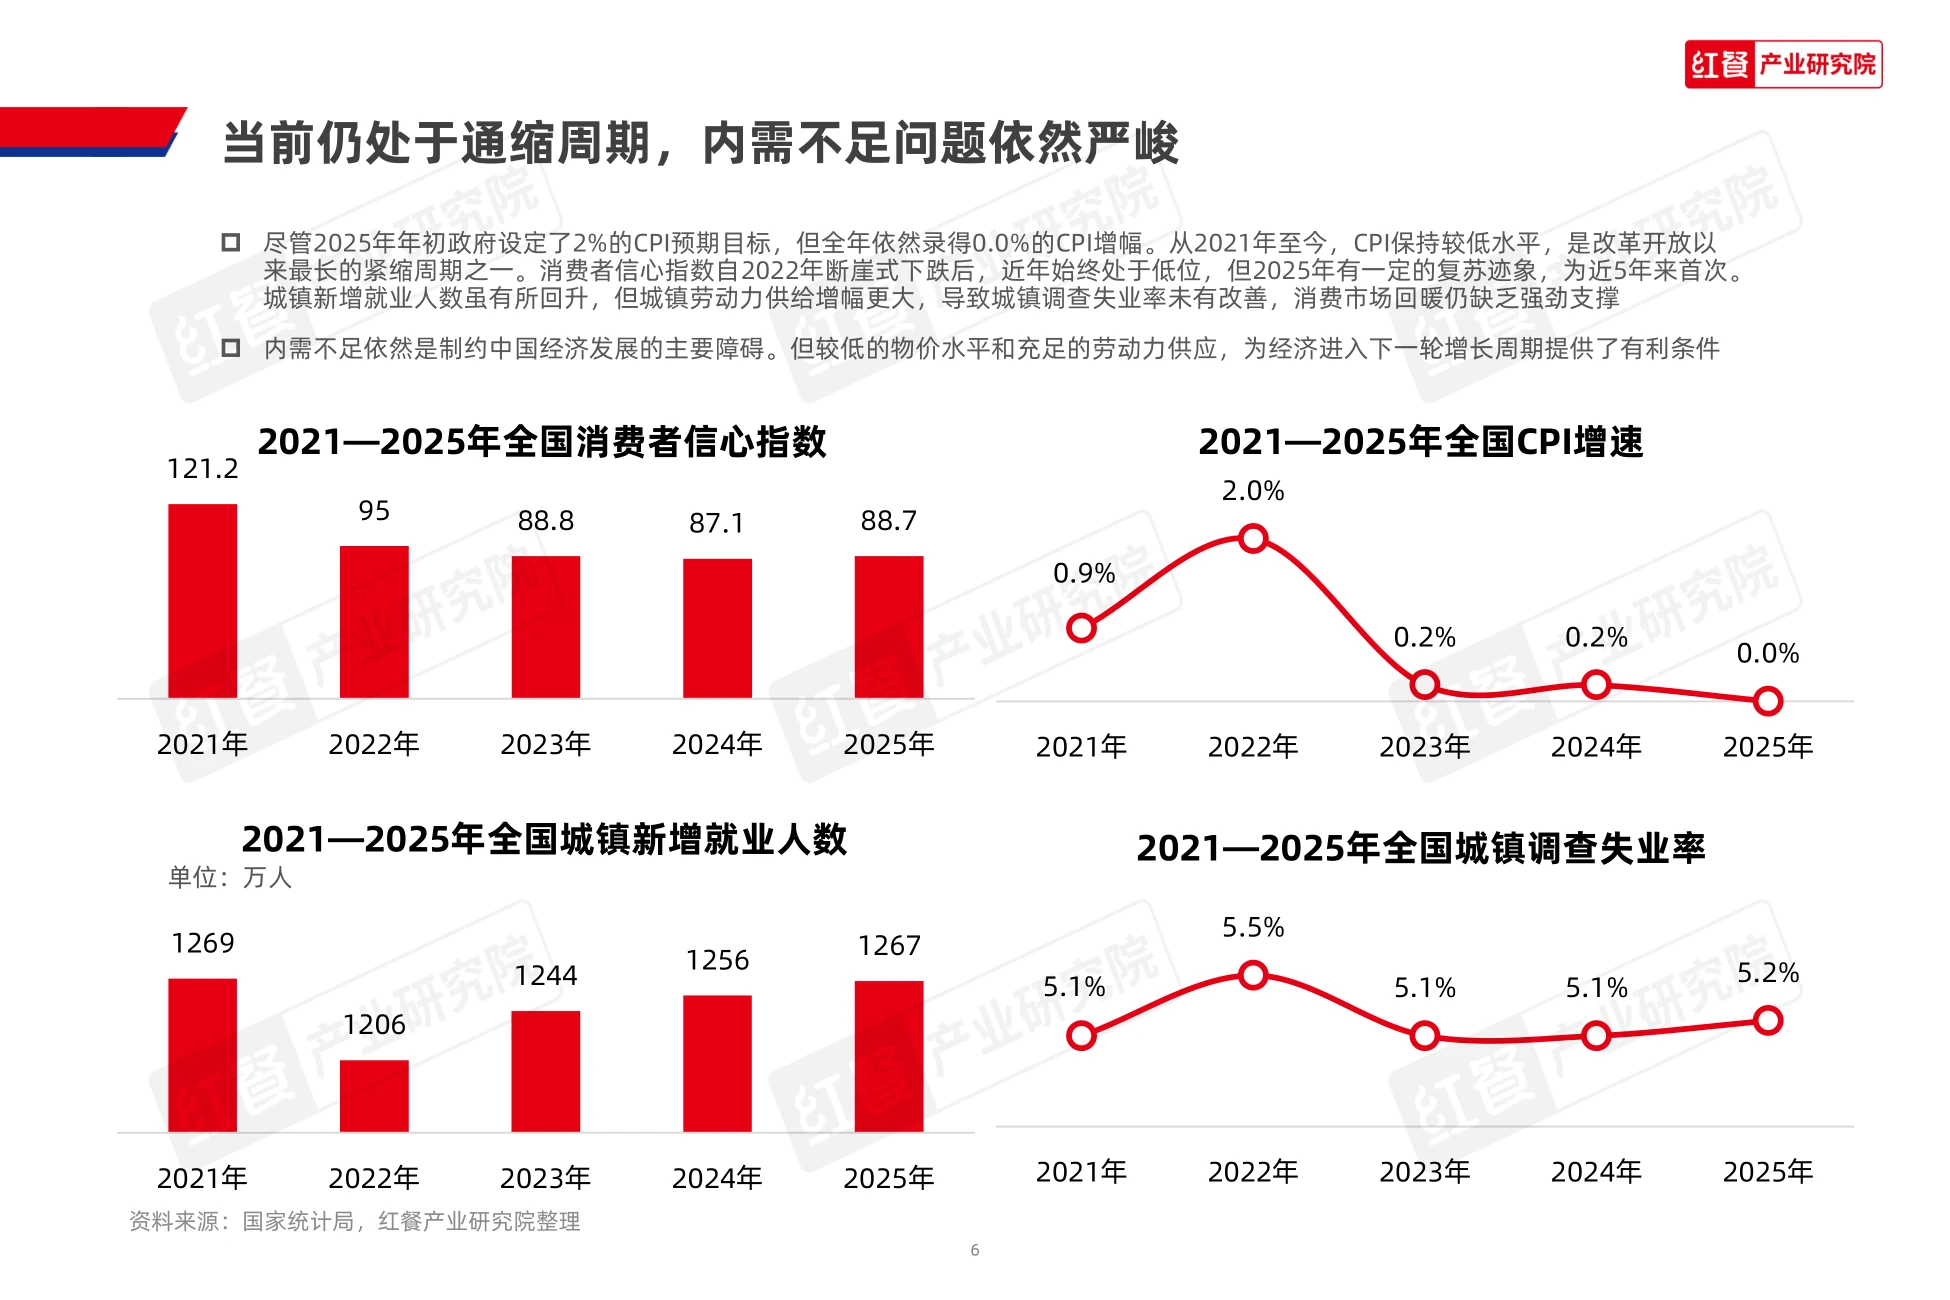
宏观环境也不算友好。2025年CPI增速0.0%,政府年初定的目标是2%;消费者信心指数88.7,自2022年断崖式下跌后一直低位,2025年才出现近五年首次复苏迹象。
城镇调查失业率5.2%,比2024年的5.1%还高一点。城镇新增就业1267万人,但劳动力供给增幅更大,消费回暖缺乏强劲支撑。不过报告提醒了一句:餐饮是滞后周期性行业。多个灵敏指标已经出现拐点,2026年有望出现实质性改善。
图源:《-中国餐饮产业生态白皮书-55页》(第3页)
二、门店少了,利润多了
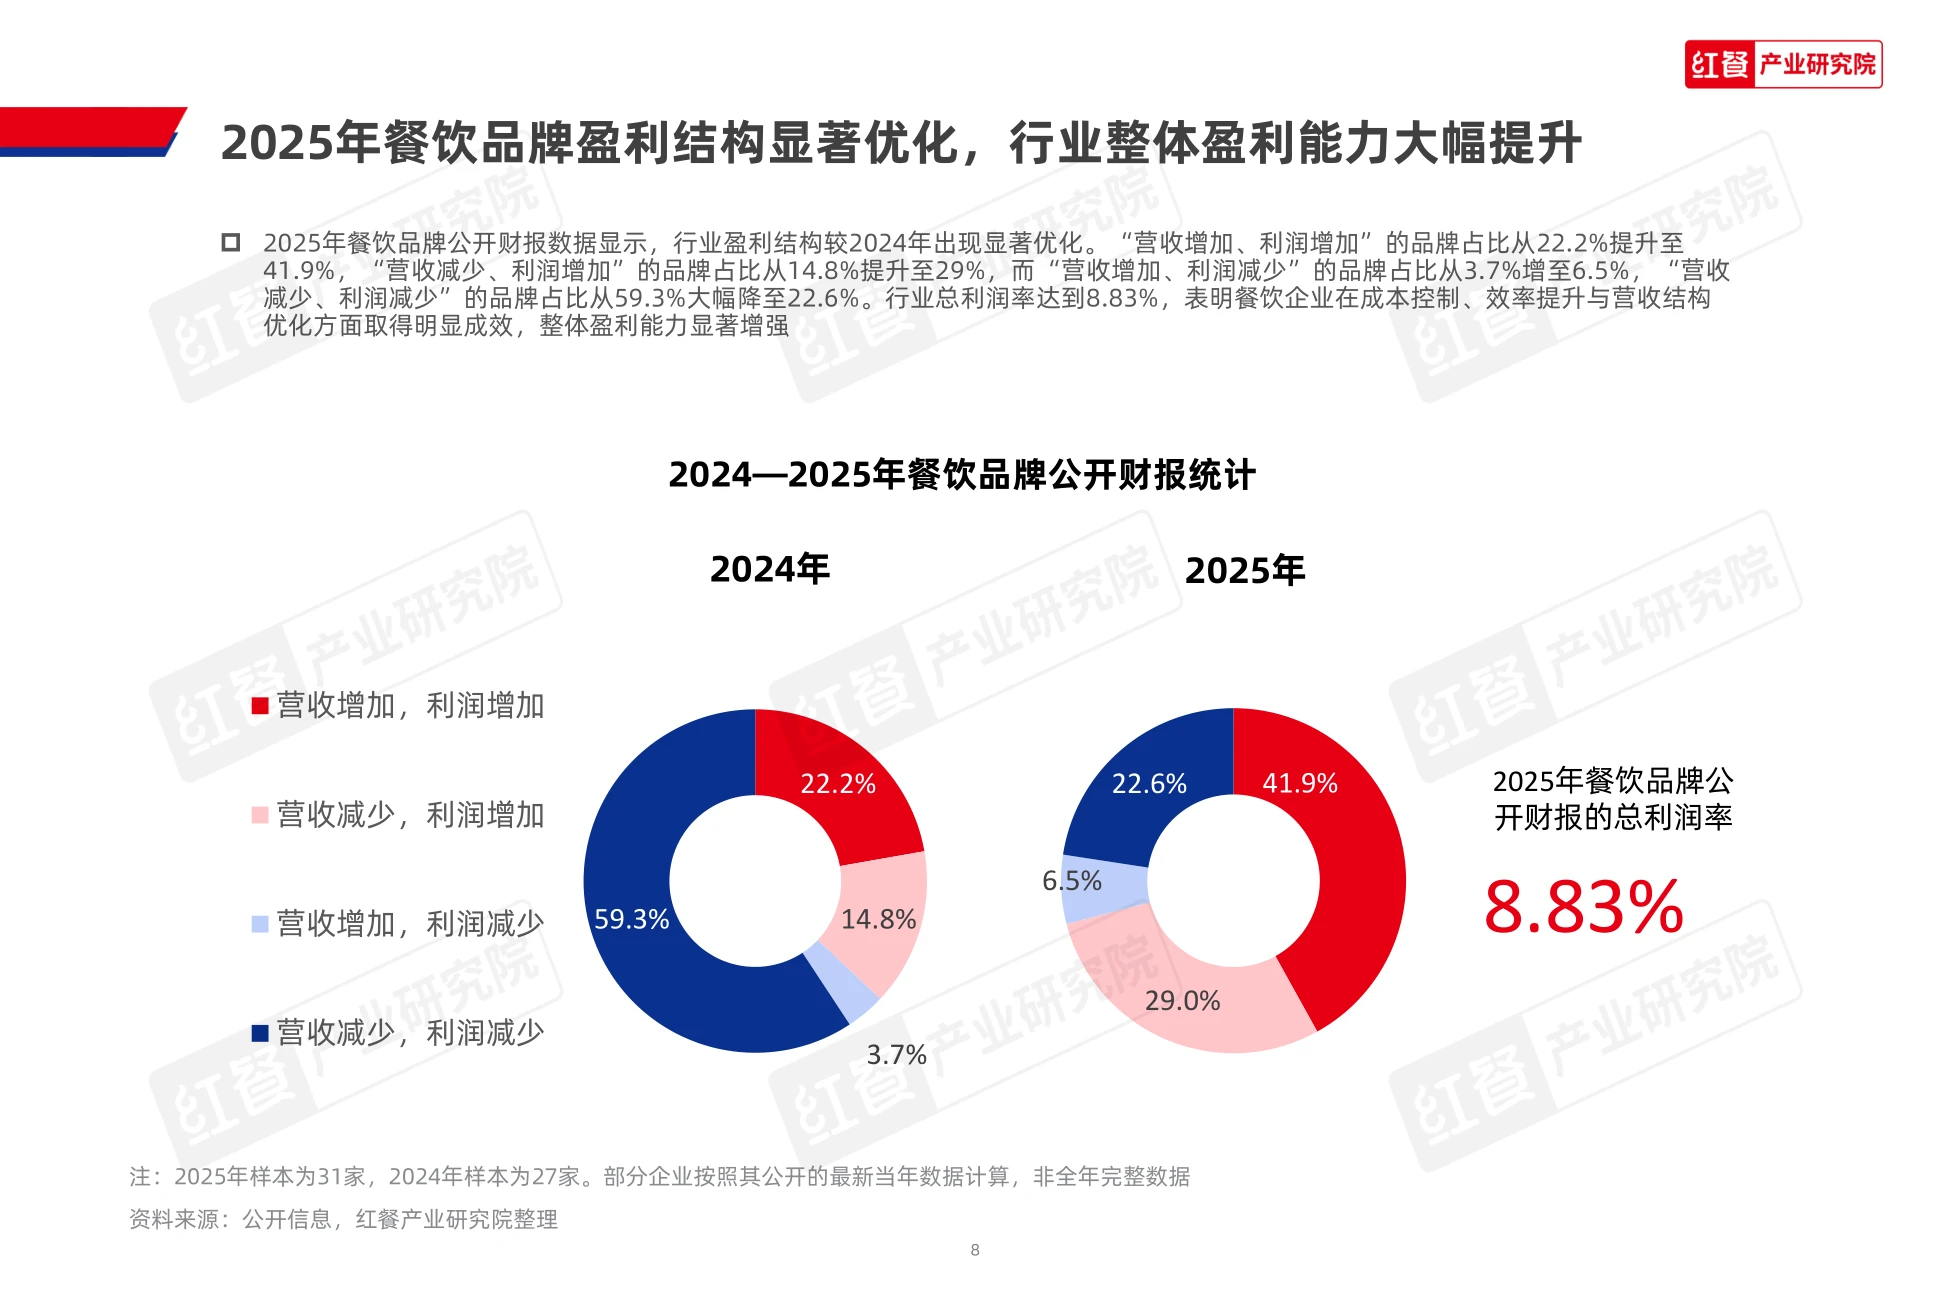
2025年餐饮品牌的盈利结构发生了明显优化。31家样本企业里,“营收增加、利润增加”的占比从22.2%升到41.9%。更有说服力的是另一头:“营收减少、利润减少”的占比从59.3%大幅降到22.6%。“营收减少、利润增加”从14.8%升到29%,说明不少品牌在缩表的同时把利润修回来了。
行业总利润率达到8.83%。这个数字不好直接和历史比,但结构改善的方向很清楚:成本控制、效率提升、营收结构优化三件事同时见效。
餐饮供应链企业的表现更稳一些。39家上市供应链公司里,“营收增加、利润增加”占33.3%,总利润率从5.25%提升到6.01%。但供应链内部也在分化。“营收增加、利润减少”的企业占比从10.3%升到28.2%,说明有企业靠让利换份额,价格战已经传导到上游。
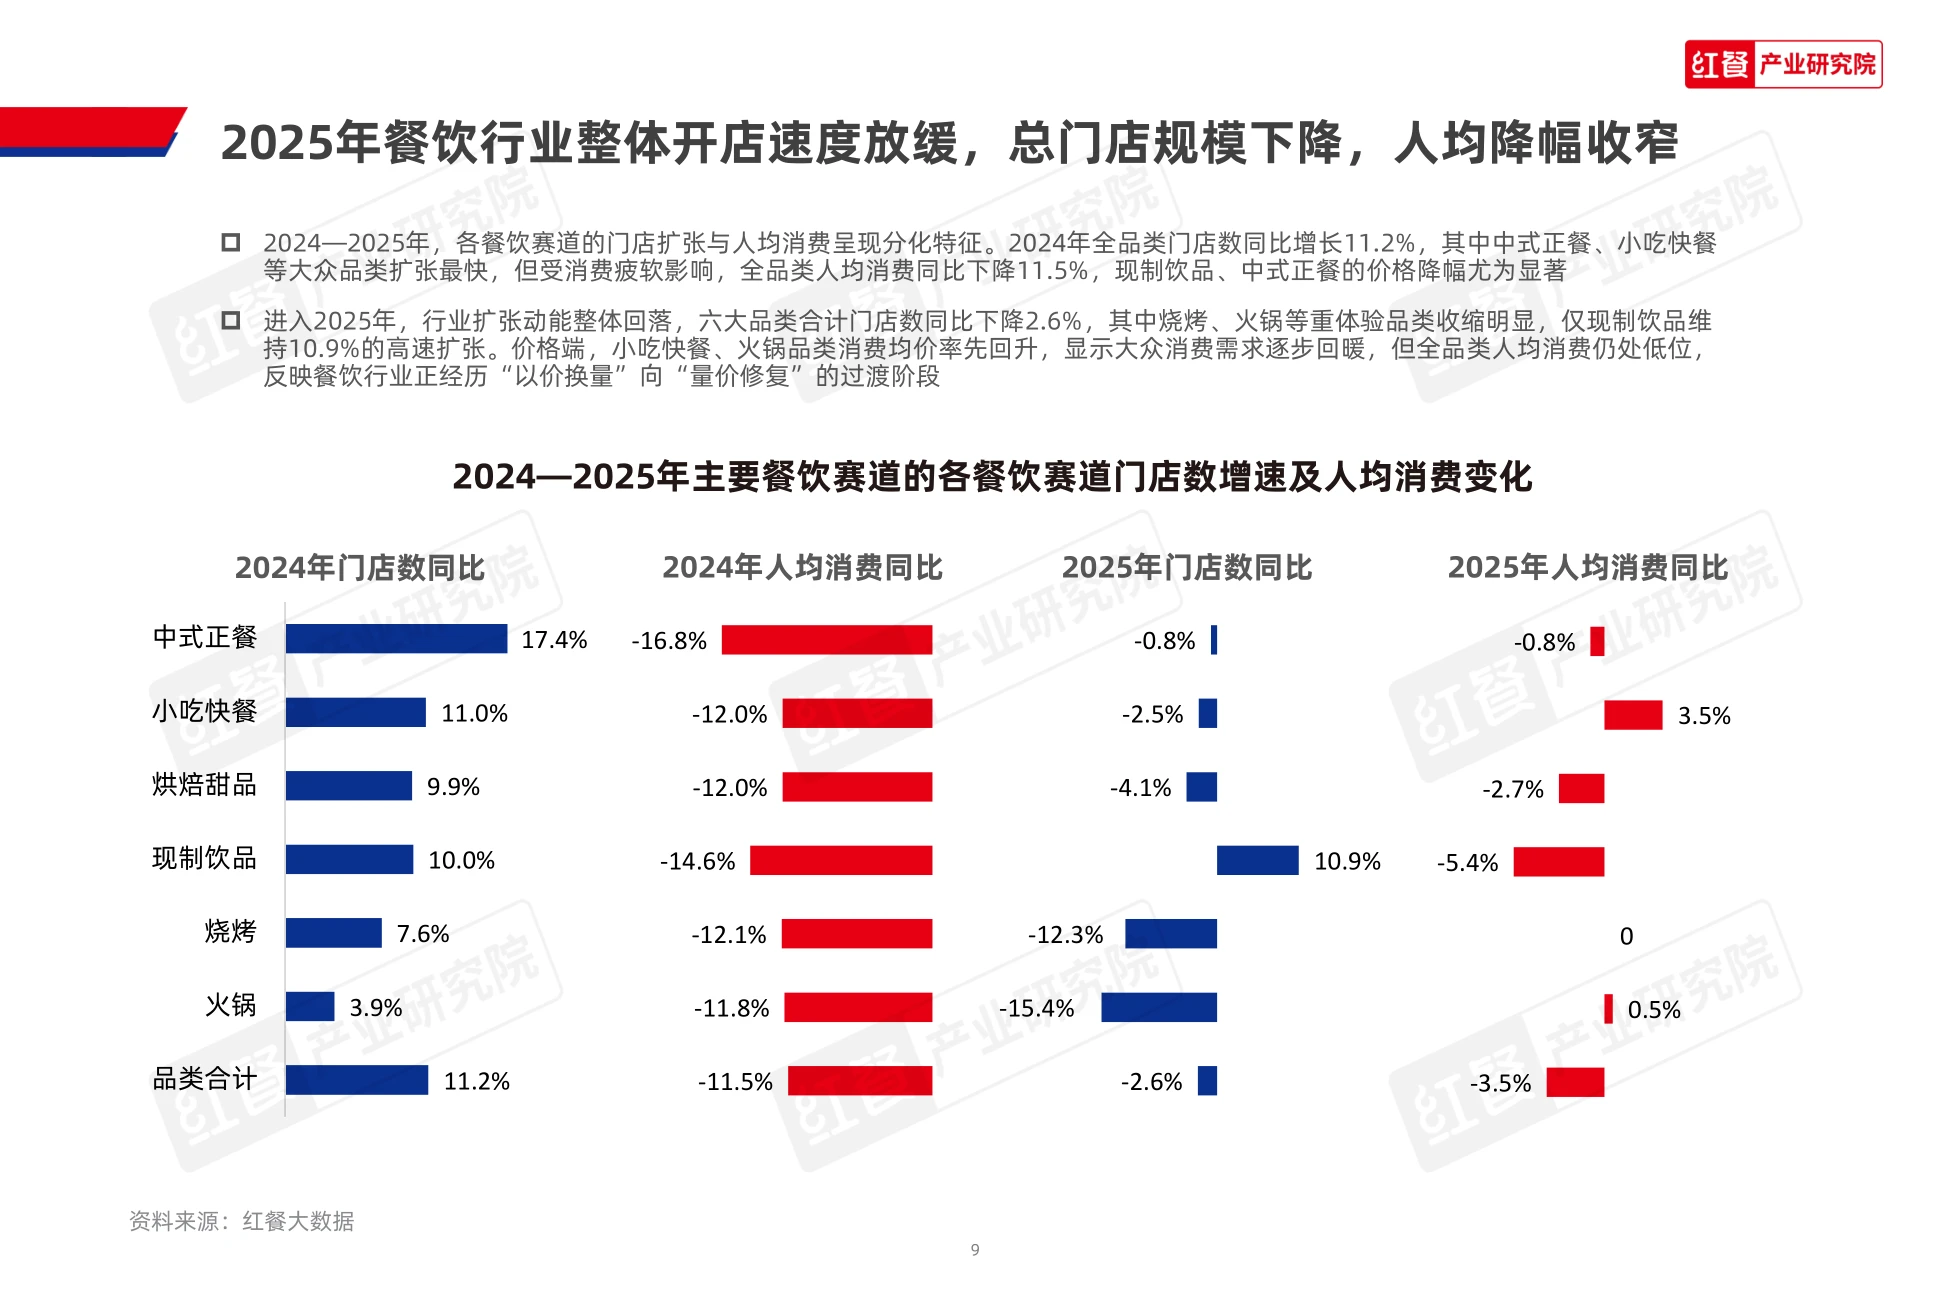
门店端的数据能解释这一切。2025年六大品类合计门店数同比下降2.6%,烧烤-12.3%、火锅-15.4%收缩明显,只有现制饮品维持10.9%的扩张。
关店关掉的都是低效门店,留下来的每一家其实都更会挣钱。
图源:《-中国餐饮产业生态白皮书-55页》(第4页)
三、饱腹和解馋在涨,商务应酬在退
报告按场景把餐饮分成四类,这组数据比品类划分更能说明消费心态。饱腹场景占50.3%,增速4.1%,是最稳的基本盘。私人社交场景占30.3%,增速3.8%,火锅、烧烤、小炒、西餐都在这里,社交需求依然稳,只是客单价被压了。
最有意思的是解馋场景。它只占9.9%,增速却有10.4%,是四类里最快的。现制饮品、地方小吃、炸鸡炸串是代表品类,说到底是即时满足和情绪价值。
掉得最狠的是商务应酬。份额萎缩到9.6%,增速-0.08%,代表品类是酒楼和大型中式正餐。这和政策直接相关。
2025年6月《党政机关厉行节约反对浪费条例》实施,明确公务接待工作餐不得提供香烟、酒类及高档菜肴,直接压缩了依赖政务商务消费的企业营收。
报告对这条线的判断是结构性而非周期性。也就是说,高端宴请这块需求不会因为经济回暖而回来,靠它撑营收的品牌必须换客群。
四、现制饮品是唯一还在跑的马
分业态看,2025年现制饮品增速14.6%,规模突破3400亿元,是六大业态里最快的。2026年预计3735亿元,增速回落到9.9%。小吃快餐稳健扩张,2025年10840亿元、增速7.5%,2026年预计11650亿元。它门店多、抗周期,是最接近刚需的业态。
团餐规模最大,2025年19510亿元,2026年预计20150亿元,首次突破两万亿。增速只有3.3%,但刚需属性让它的确定性最高。中式正餐最疲软。2025年10800亿元、增速2.1%,2026年预计11300亿元、增速4.6%。这个业态和商务应酬的重合度最高,压力也最集中。
火锅2025年6390亿元、增速3.5%,烧烤2680亿元、增速4.3%,两个重体验品类都在低速区间,门店数还在收缩。细分格局上,现制饮品是双寡头:茶饮门店占59.83%,咖饮36.42%,两者合计超96%。小吃快餐里米饭快餐占26.14%、面馆18.44%,中式正餐里川菜11.07%领跑,粤菜9.65%、江浙菜8.83%。
中式正餐的“其他”菜系高达37.92%,这个数字说明品类高度分散,也说明品牌化的空间还没被占满。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
五、连锁化率二十五,万店品牌十一家
2021年到2025年,中国餐饮连锁化率从18%走到25%,五年提升7个百分点。行业集中度在明显增强。规模层级也在抬。截至2025年底,门店超万店的连锁品牌11家,同比37.5%;超千店149家,同比31.8%;超百店2315家,同比22.4%。三个层级都在两位数增长。
但连锁化带来一个新问题:食品安全风险被放大成品牌系统性危机。报告列了2022到2026年间的多起事件。
2022年某连锁快餐品牌使用过期原料被曝光;2023年某连锁茶饮品牌供应链混杂过期冻鸡腿肉、冷链覆盖不足;2025年某连锁快餐品牌因品控不足出现异物。
2026年某连锁火锅品牌有门店被曝汤料污秽,某门店非核心食材被检出农残超标。这些事件的共同点是:问题出在供应链,代价由品牌承担。
报告由此判断,大型餐饮品牌对供应链的食品安全要求会不断升级,推动行业从规模扩张向质量优先转型。这和国家层面的监管方向是一致的。
门店越多,一个供应商的问题就越像是一次品牌危机,扩张和风控必须同步。
图源:《-中国餐饮产业生态白皮书-55页》(第6页)
六、加盟不再靠加盟费,靠供应链差价
报告点出一个容易被忽略的变化:品牌方的盈利逻辑已经从赚加盟费转向赚供应链溢价。
传统模式以一次性加盟费为核心,与加盟商关联弱,容易被质疑“割韭菜”。新模式通过集中采购差价、物流配送费、仓储服务费、产品研发收入获利,和门店经营健康度绑在一起。
这个转变会带来一个正循环:供应链能力强,门店就更赚钱,加盟商满意度提高,网络更稳定,采购规模扩大,供应链成本再降。
竞争焦点也跟着换了。报告的原话是,品牌竞争的核心已从广告营销转向门店模型打磨,单店盈利能力成为加盟商选择品牌的首要依据。
所谓门店模型,包括场景化模型和标准化操作系统两部分。前者针对不同城市级别、商圈类型、面积规模开发定制化模型;后者把选址、装修、培训、运营、营销全流程标准化。
这对想做加盟的创业者意味着什么?看一个品牌不能只看招商政策和品牌知名度,得看它单店模型能不能在三线城市跑平,供应链能不能稳定供货。
七、供应链在卖方案,不再只卖产品
供应链这一章是报告最厚的一段。红牛奖百强的大型供应链企业,2025年平均公开发布了21.1款新产品。
推新的原因有两个。一是B端客户集中度提升、议价能力增强,通货型产品面临激烈价格战;二是C端需求迭代快,网红菜品生命周期缩短,单一产品难以支撑。
更根本的变化是角色转型。连锁品牌关注的是单店模型的综合成本,而不是单一食材单价,这迫使供应链企业从产品供应商变成运营合作伙伴。
报告给了一个汤底方案的对比案例,很能说明问题。传统方案需要15到25平方米独立熬汤间,至少2名员工协作,要求厨师掌握泡发、焯水、熬制、火候控制。
方案化汤底只需要5到8平方米备餐区,1名员工经1到2小时培训即可上岗。成本上,粉面场景2.45元一份,传统方案3元以上;综合毛利率60%以上,传统方案55%左右。
单份省几毛钱,但放到千店规模就是利润结构的差别。供应链卖的不是食材,是帮客户把空间、人力、损耗三本账一起算清楚。
从卖产品到卖方案,本质是把竞争维度从单价换成了综合成本。
图源:《-中国餐饮产业生态白皮书-55页》(第7页)
八、供应链在出海,出海的是工业能力
报告引用了商务部研究院李俊的一个判断:中式餐饮连锁品牌集群式出海,不只是餐厅门店的投资,而是涵盖上游农业、中央工厂、物流管理、数字化系统与餐饮人才的跨境全产业链输出。
这句话说到了根上:供应链出海的本质,是中国餐饮工业化模式的输出。这个提法把出海的重心从终端挪到了上游。报告把出海体系拆成四段:上游原料、生产加工、物流配送、管控运营。
上游原料走“双轨锁源”,一边锁风味,一边锁成本;生产加工走“梯度建厂”,在不同市场分层建厂,平衡标准化与本土化。物流配送走“网格化冷链组网”,控制成本与损耗;管控运营走“数字化全局协同”,提升整体效率。
配套生态这端,冷链基础设施在扩容。2025年冷链物流总收入5567亿元、同比增长3.84%,冷库总容量2.67亿立方米、增长5.53%,冷藏车销量81969辆、增长30.2%。
新能源冷藏车销量36769辆,同比增长72.08%,渗透率达到44.86%,首次突破40%。冷链成本往下走,对下游餐饮是实打实的降本。
图源:《-中国餐饮产业生态白皮书-55页》(第9页)
九、外卖占二十四点一,堂食的补充逻辑失效
2019到2025年,餐饮外卖占比从12.9%升到24.1%。2022年一度到25.4%的高点,2025年回到24.1%,但趋势很明确。报告的建议是,餐饮品牌必须从“堂食补充”的认知里跳出来,主动加强外卖专门店的建设与投入。
2025年外卖平台的格局也变了。美团订单份额从一季度的70.1%掉到四季度的52.4%,饿了么与淘宝闪购升到42.8%,京东外卖从13.1%起步。
平台大战的代价是补贴。报告写得很直接:平台承担巨额补贴成本,商家利润被进一步压缩,骑手权益保障面临挑战,消费者获得短期价格红利。
长期看,报告判断平台不能靠补贴实现营收正增长,行业会从价格战转向效率竞争,无人机配送等技术会逐步落地。营销侧也在迁移。2025年6月我国生成式人工智能用户规模5.15亿人,较2024年12月增加2.66亿人;63%的用户在购买决策前会优先咨询AI工具。
GEO(生成式引擎优化)因此成了新课题。它的三条原则是结构化内容、语义权威、意图匹配——让AI读得懂、信得过、答得准。
流量入口从搜索框搬到对话框,内容的写法也得跟着改。
图源:《-中国餐饮产业生态白皮书-55页》(第10页)
图源:《-中国餐饮产业生态白皮书-55页》(第5页)
十、情绪价值能定价,也要能被验证
报告用马斯洛层次解释了消费升级:从吃饱吃好的生理需求,到吃得放心的安全需求,再到社交、尊重和自我实现。
报告给的数据支持这个判断。餐后小惊喜(免费甜品、伴手礼)以57.6%成为最受欢迎的情绪价值来源,与好友共度时光47.6%,个性化服务42.9%,精致装修和摆盘38.0%,一人食的陪伴关照29.3%。
溢价因素的代际差异也很清楚。45岁以上群体对健康有益打9.15分、独特食材8.44分;25岁以下更看重创意菜品7.34分和精致餐食7.16分。26到35岁群体则在贴心服务6.83分和环境氛围6.65分上更愿意付钱。宠物友好整体评分低,但在年轻人里仍有市场。
营销偏好也变了,顺序很能说明问题。直播和短视频以36.0%居首,公开社媒互动打卡抽奖35.8%,节日庆祝活动35.7%,邀请明星网红到店只有18.4%排最后。
报告总结出五个趋势:视频化、知识化、娱乐化、实物化、素人化。素人化这条最关键——消费者更相信普通用户的真实体验,而不是代言。这五条其实指向同一件事:预算要从买曝光转向买可信度。
情绪价值能不能真的定价,关键看客人是不是真切感受到了,而不是海报上写着有。
但情绪价值也有风险。报告专门用一节讲公共关系管理,指出行业常见的四个问题:认知错位、对抗性思维、缺乏共情、响应滞后
最后是三个提醒。一是样本,财报统计31家、供应链39家,不是全行业普查。二是口径,门店数来自红餐大数据。三是时效,数据截至2026年2月。
公关没做好的代价,在社媒时代放大得很快,社媒让行业进入显微镜时代,供给丰富又让消费者更容易换品牌。五十多页的完整版放在运营动脉(www.yydm.cn)上,分业态规模表、供应链新品清单和消费者调研原始数据都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。