6.3% 与 12.56%,写字楼这门生意的差距在这里
 广告
本文解读:《2026-政府工作报告解读-戴德梁行-17页》 · 共 17 页 · 原文
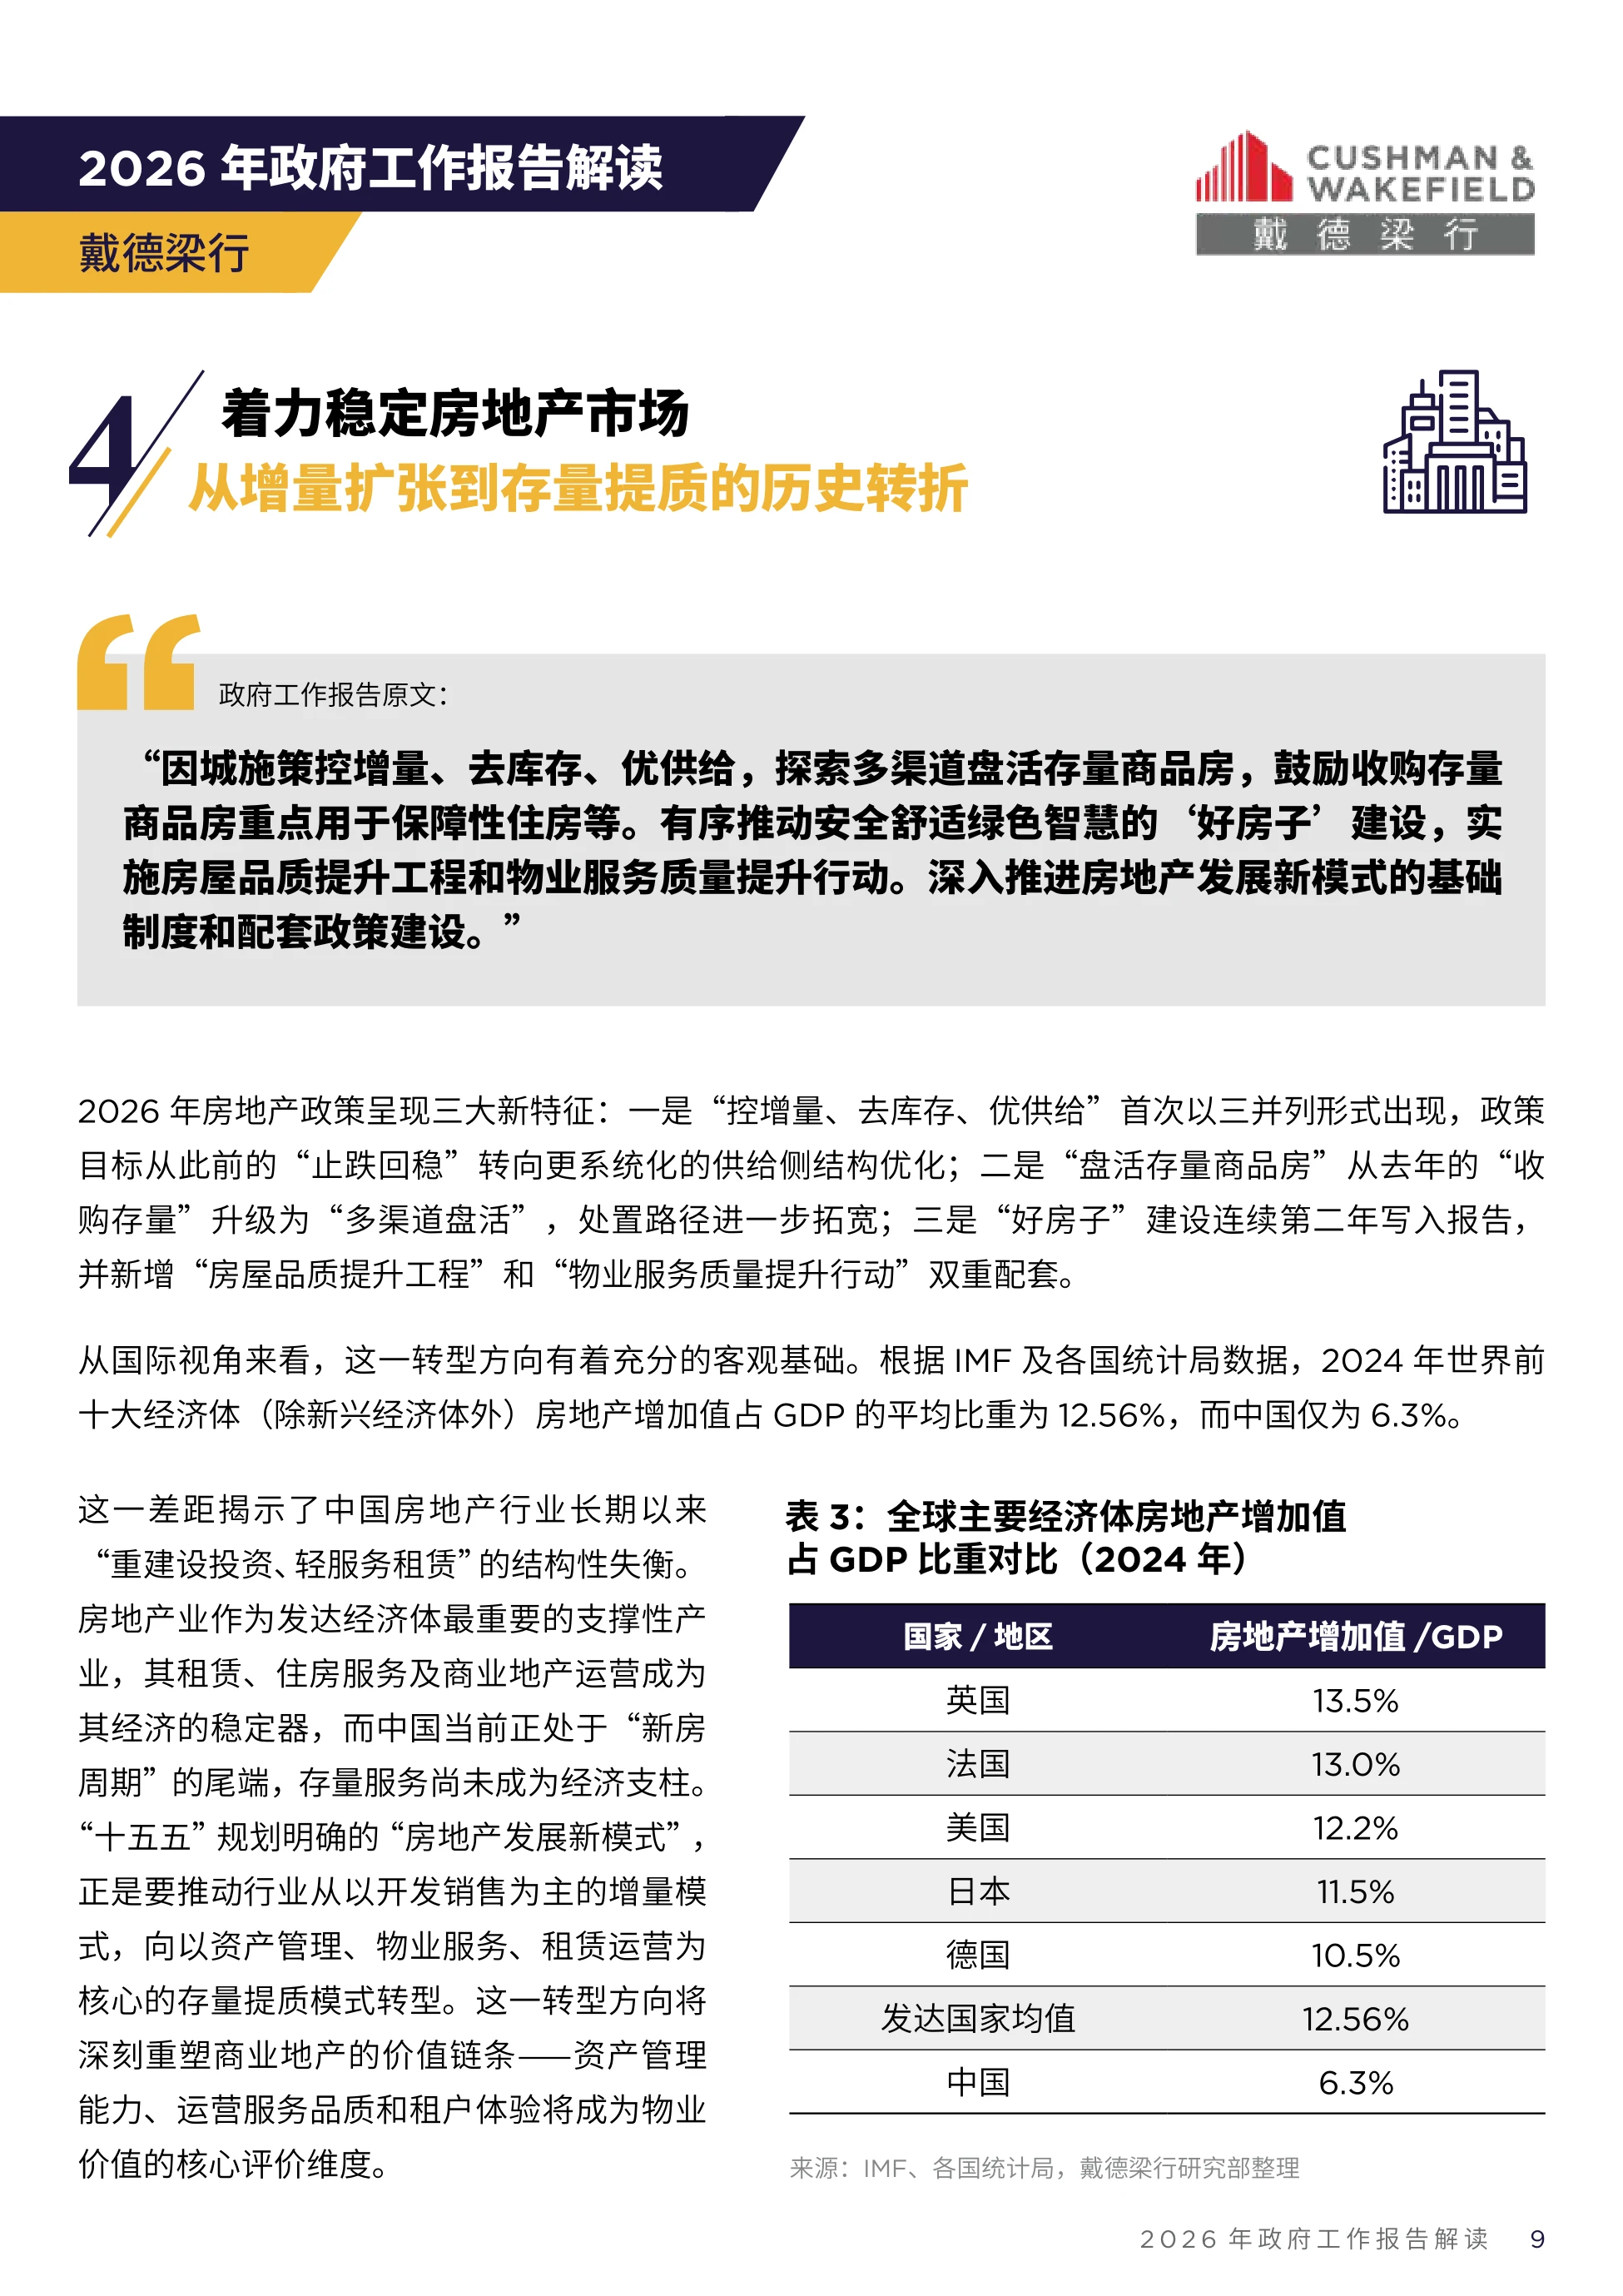
这份解读最扎心的是一个比例:中国房地产增加值占 GDP 只有 6.3%,发达国家均值是 12.56%。戴德梁行拿这张对照表开了头。它的意思是,中国房地产长期重建设投资、轻服务租赁, 而现在正走在新房周期的尾端,存量服务还没有长成经济支柱。
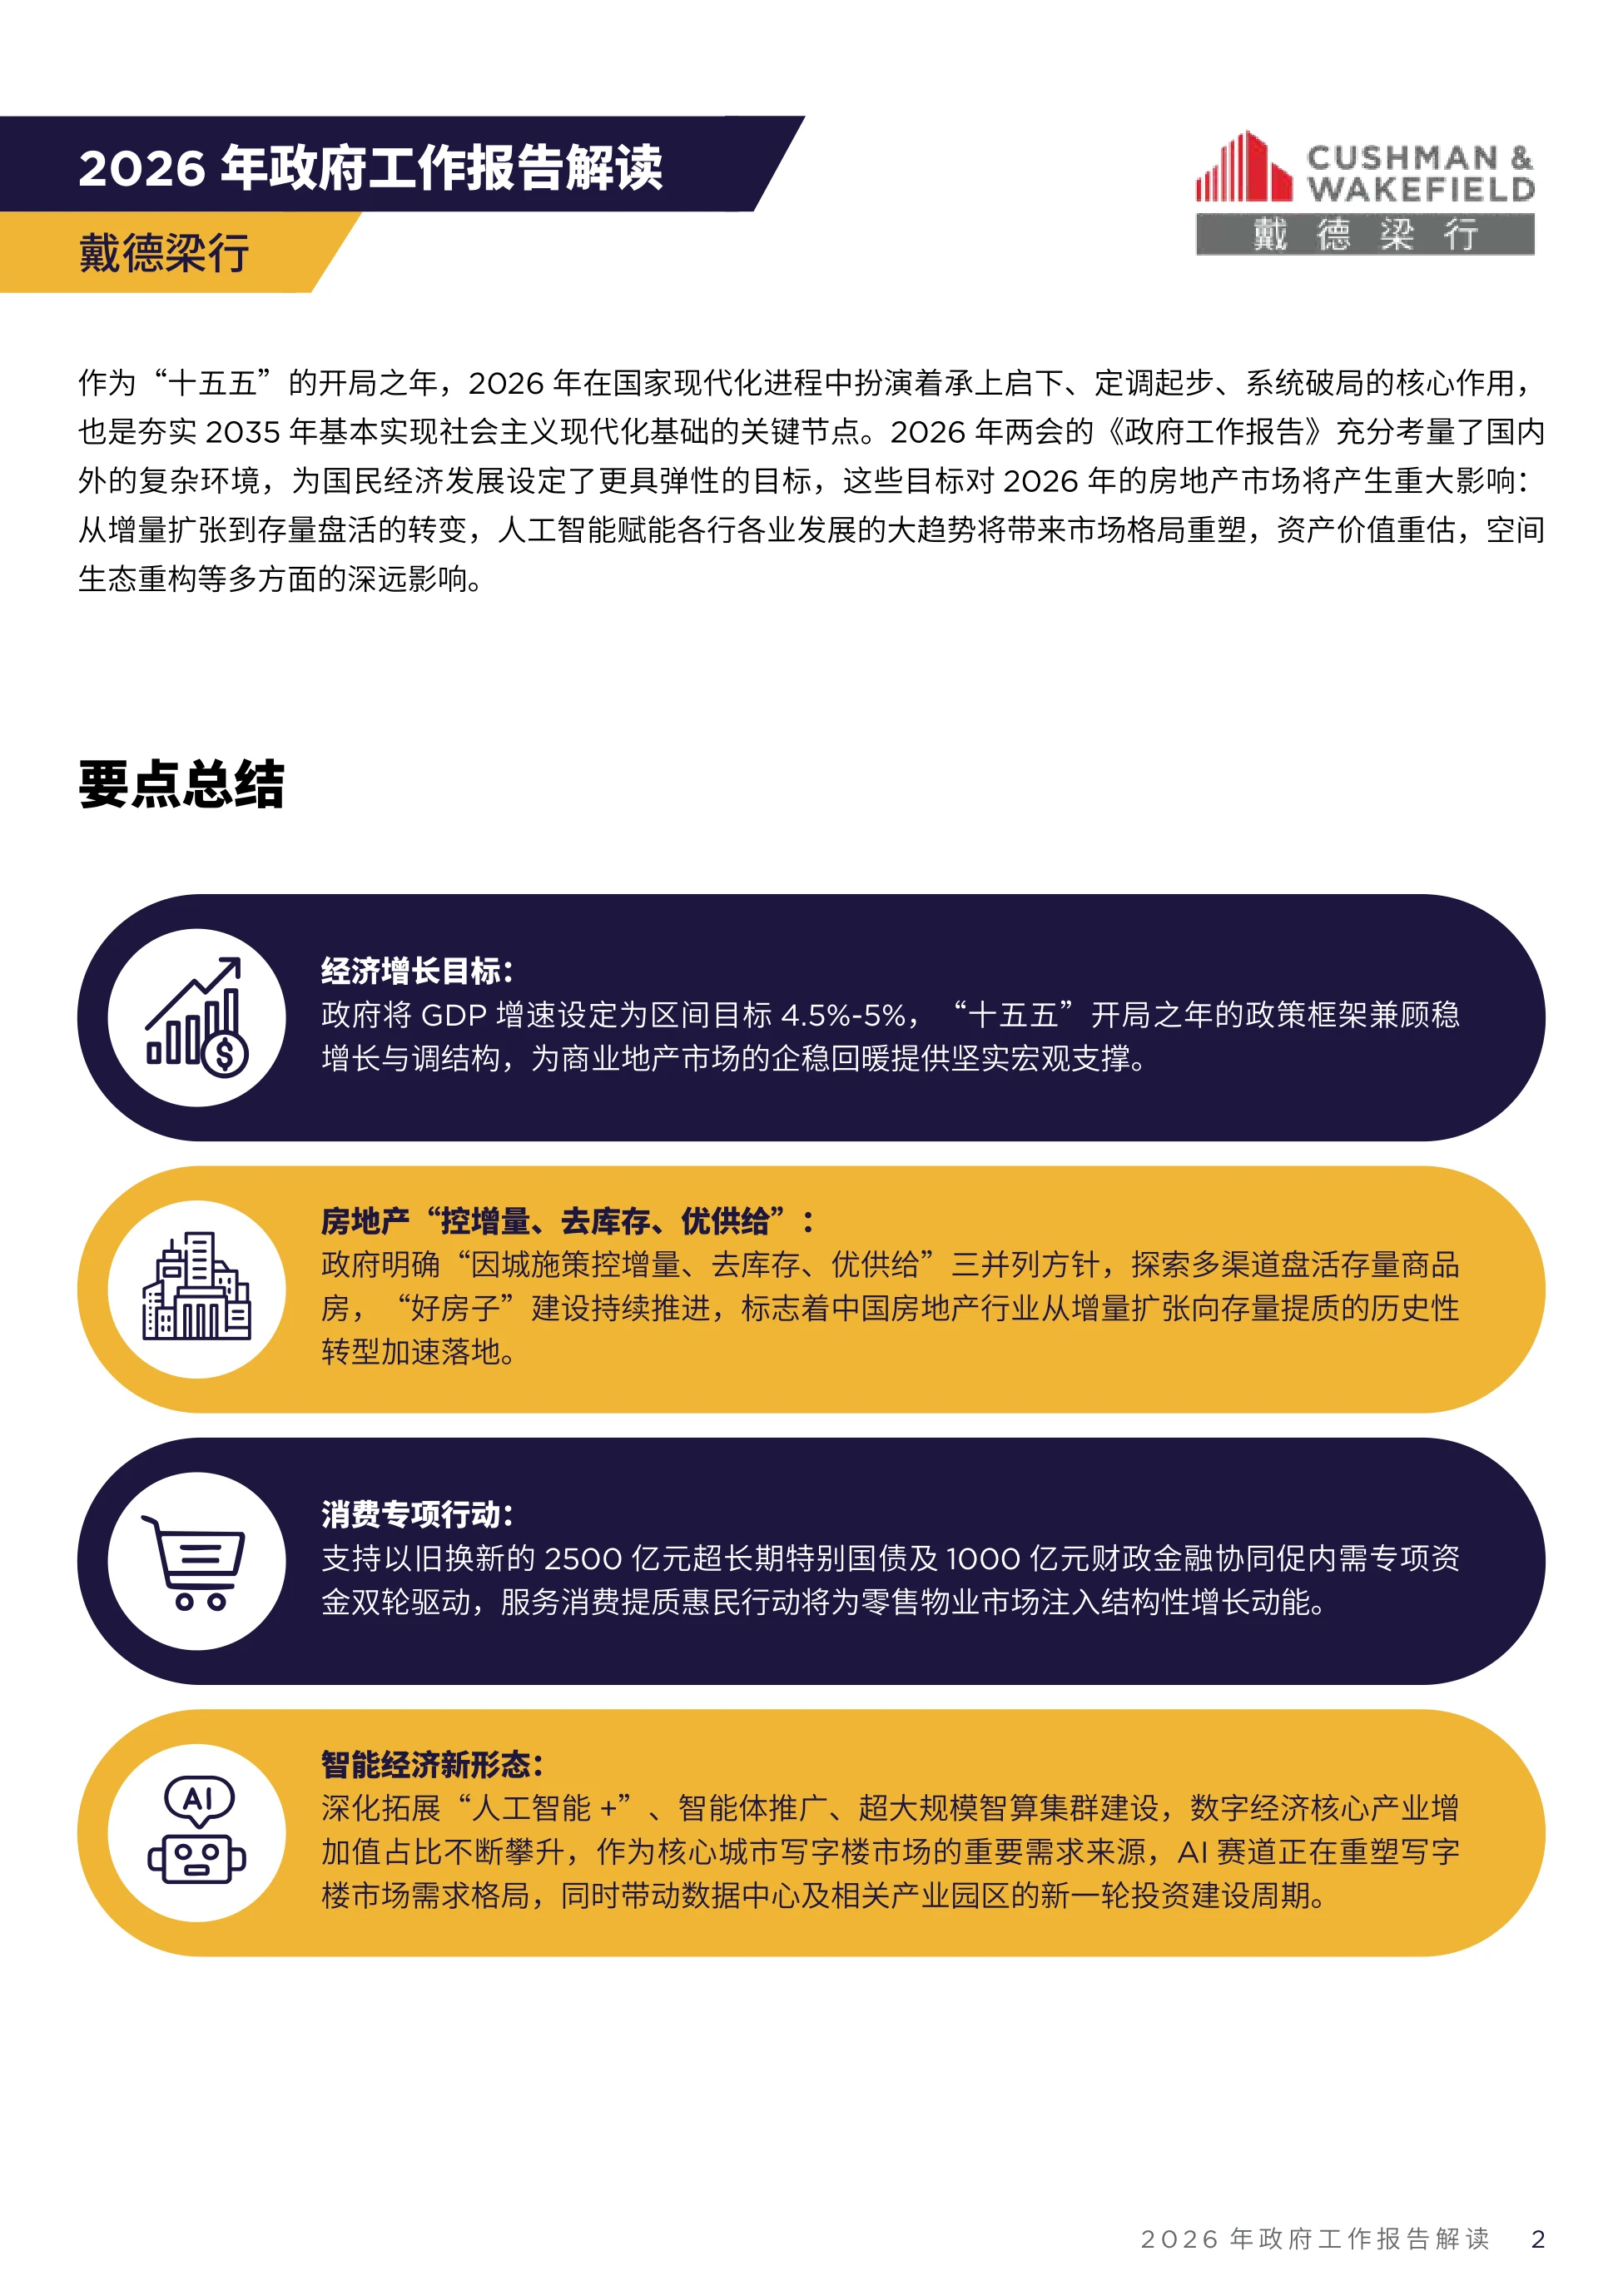
2026 年政府工作报告给出的政策组合,基本是顺着这个判断来的。增速目标定在 4.5% 到 5% 的区间, 房地产的方针从止跌回稳转向控增量、去库存、优供给。
报告把七条政策线逐条对到物业类型上:消费刺激对应零售,人工智能对应写字楼, 存量盘活对应城市更新与 REITs,绿色转型对应资产估值。
政策文本讲的是宏观,落到一栋楼上,就是租金、空置率和资产价格这三个数。
图源:《-政府工作报告解读-戴德梁行-17页》(第1页)
一、先看三张底表:增速、财政、指标对比
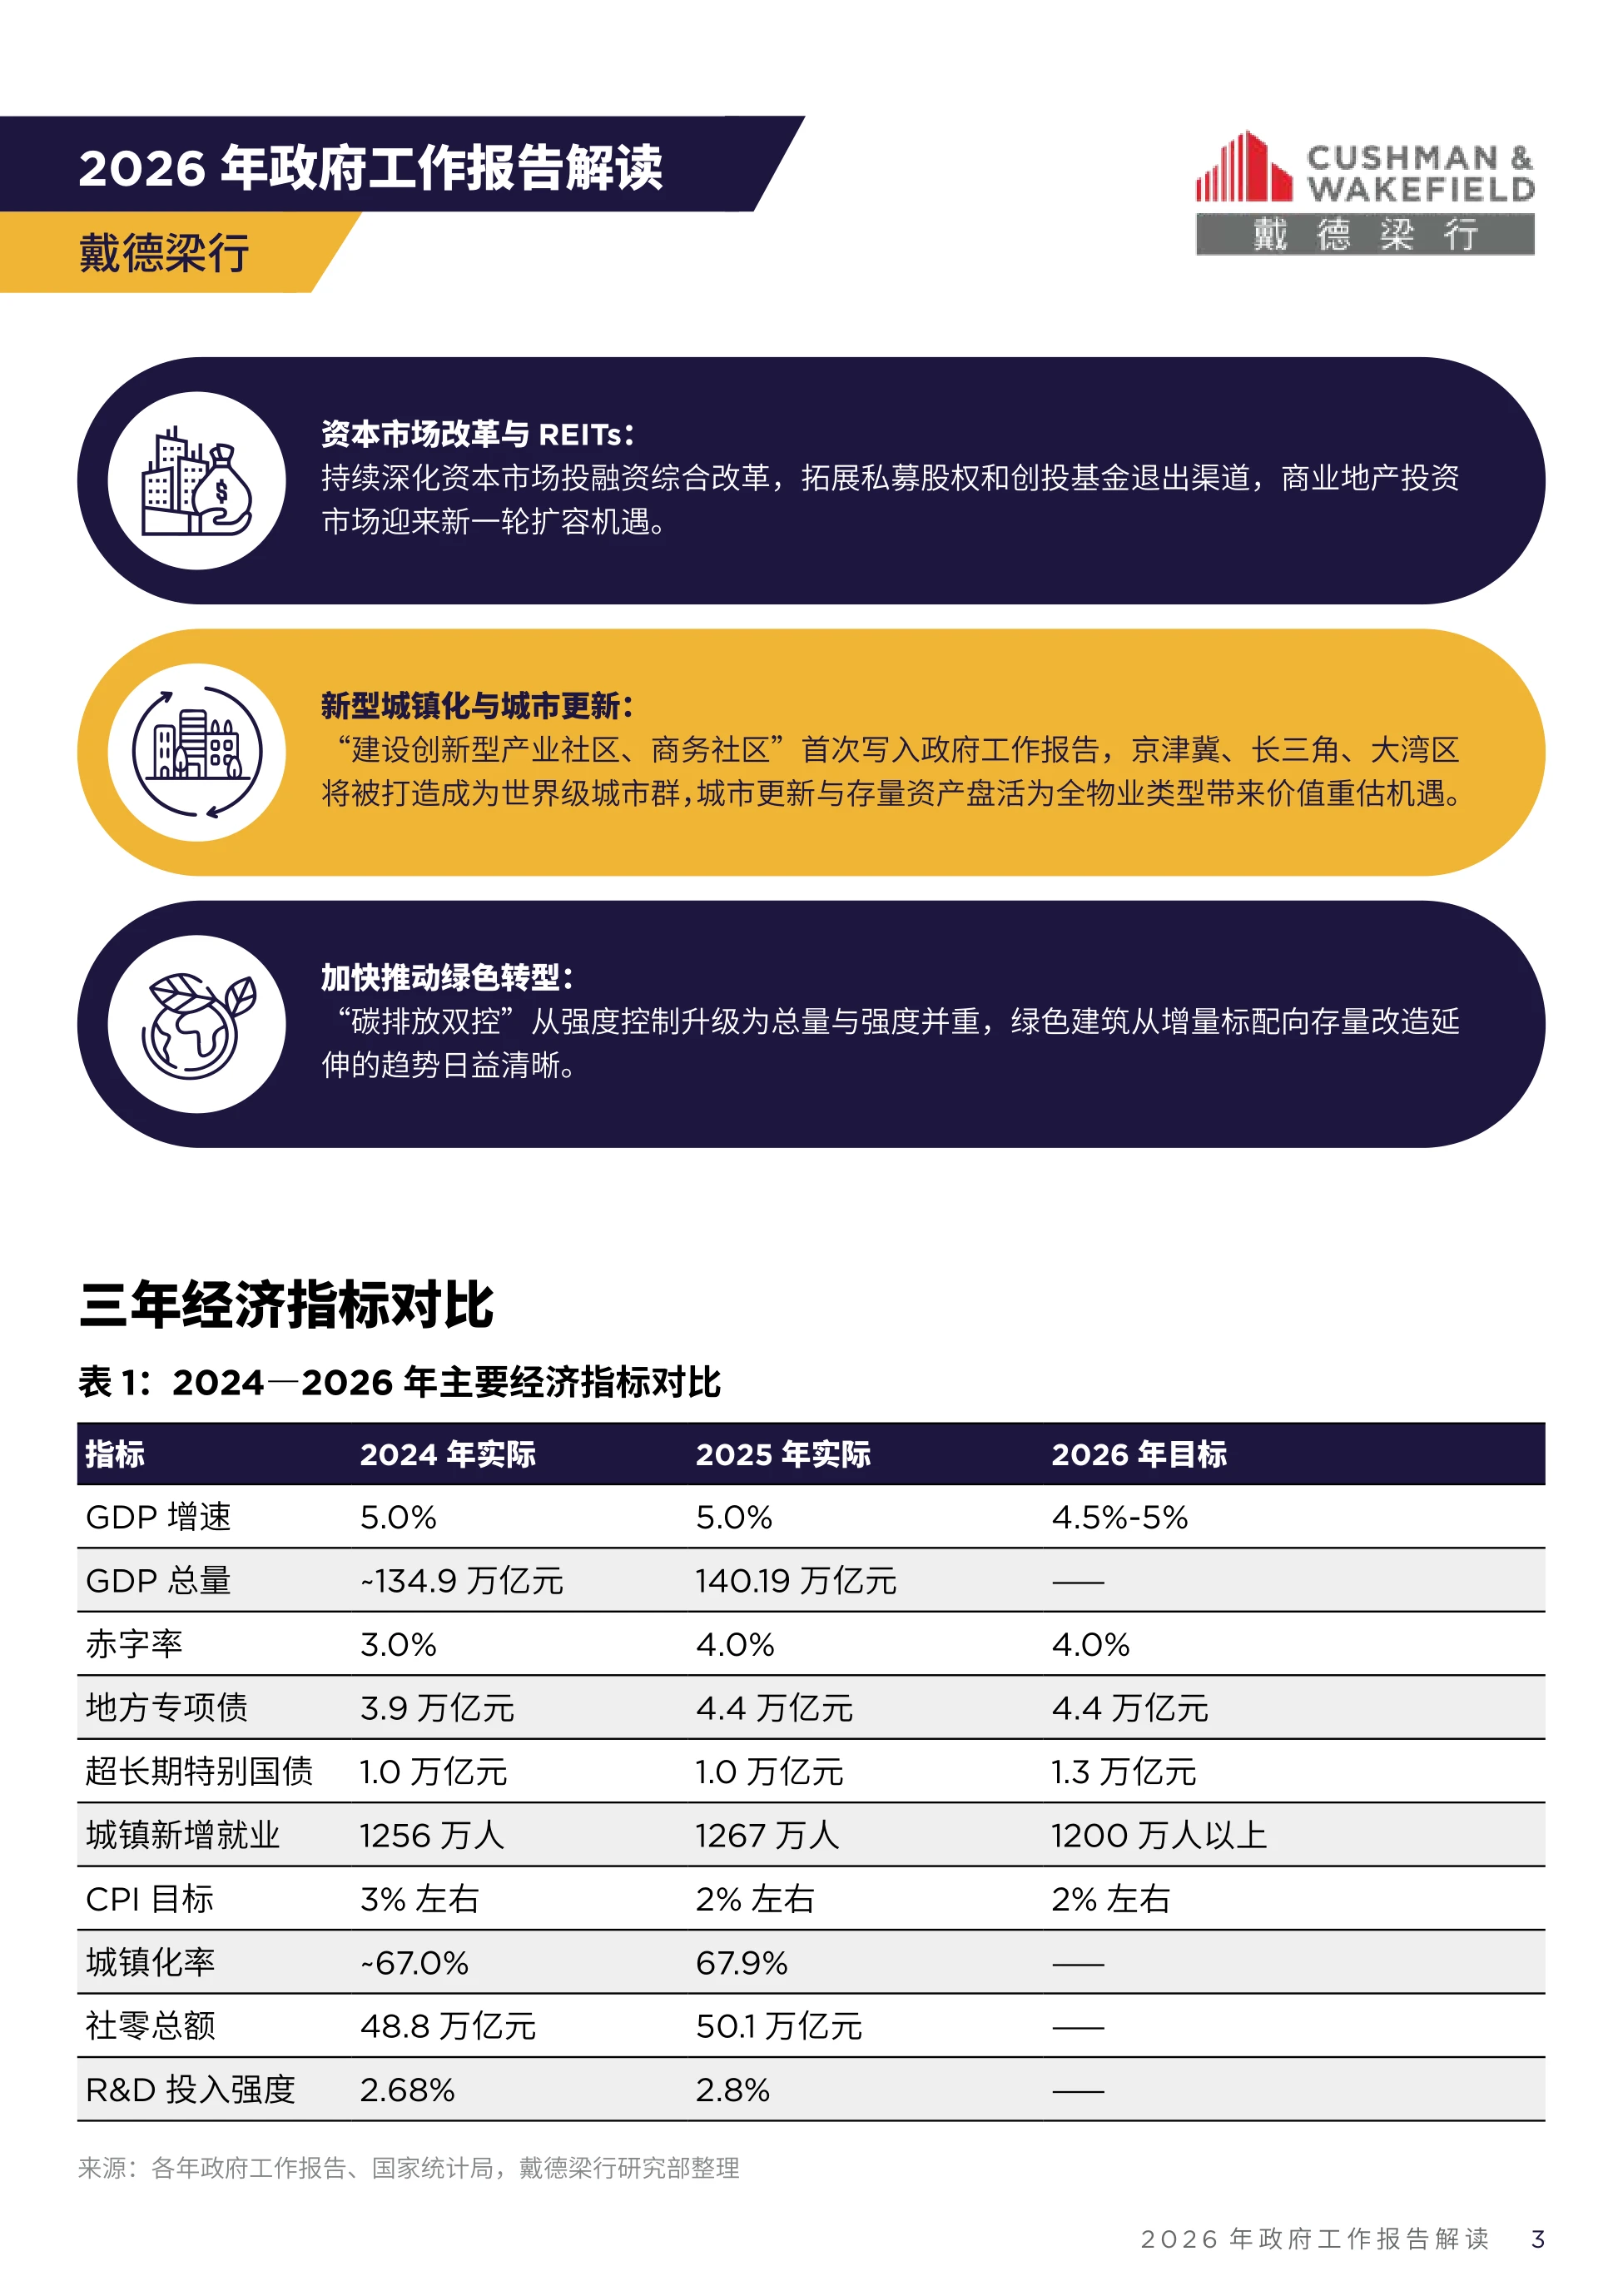
报告开头放了一张 2024 到 2026 年主要经济指标的对比表,几组数字的变化方向值得逐个看。GDP 增速 2024 年和 2025 年都是 5.0%,2026 年目标改成 4.5% 到 5% 的区间。GDP 总量 2025 年是 140.19 万亿元。
财政这一侧是扩张的。赤字率从 2024 年的 3.0% 提到 4.0% 并保持,地方专项债从 3.9 万亿涨到 4.4 万亿元, 超长期特别国债从 2025 年的 1.0 万亿元提到 1.3 万亿元。
民生和物价指标是收敛的。城镇新增就业目标 1200 万人以上,2025 年实际是 1267 万人; CPI 目标维持在 2% 左右,城镇化率 2025 年是 67.9%。
财政的具体盘子报告也给了。赤字规模 5.89 万亿元,一般公共预算支出首次突破 30 万亿元, 1.3 万亿元特别国债里 2500 亿元定向做以旧换新,8000 亿元用于两重建设。
这套组合对商业地产的意义很直接。货币政策定在适度宽松,社会综合融资成本低位运行, 企业的经营预期和租赁需求才有基本盘。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
二、零售物业:3500 亿刺激砸向体验业态
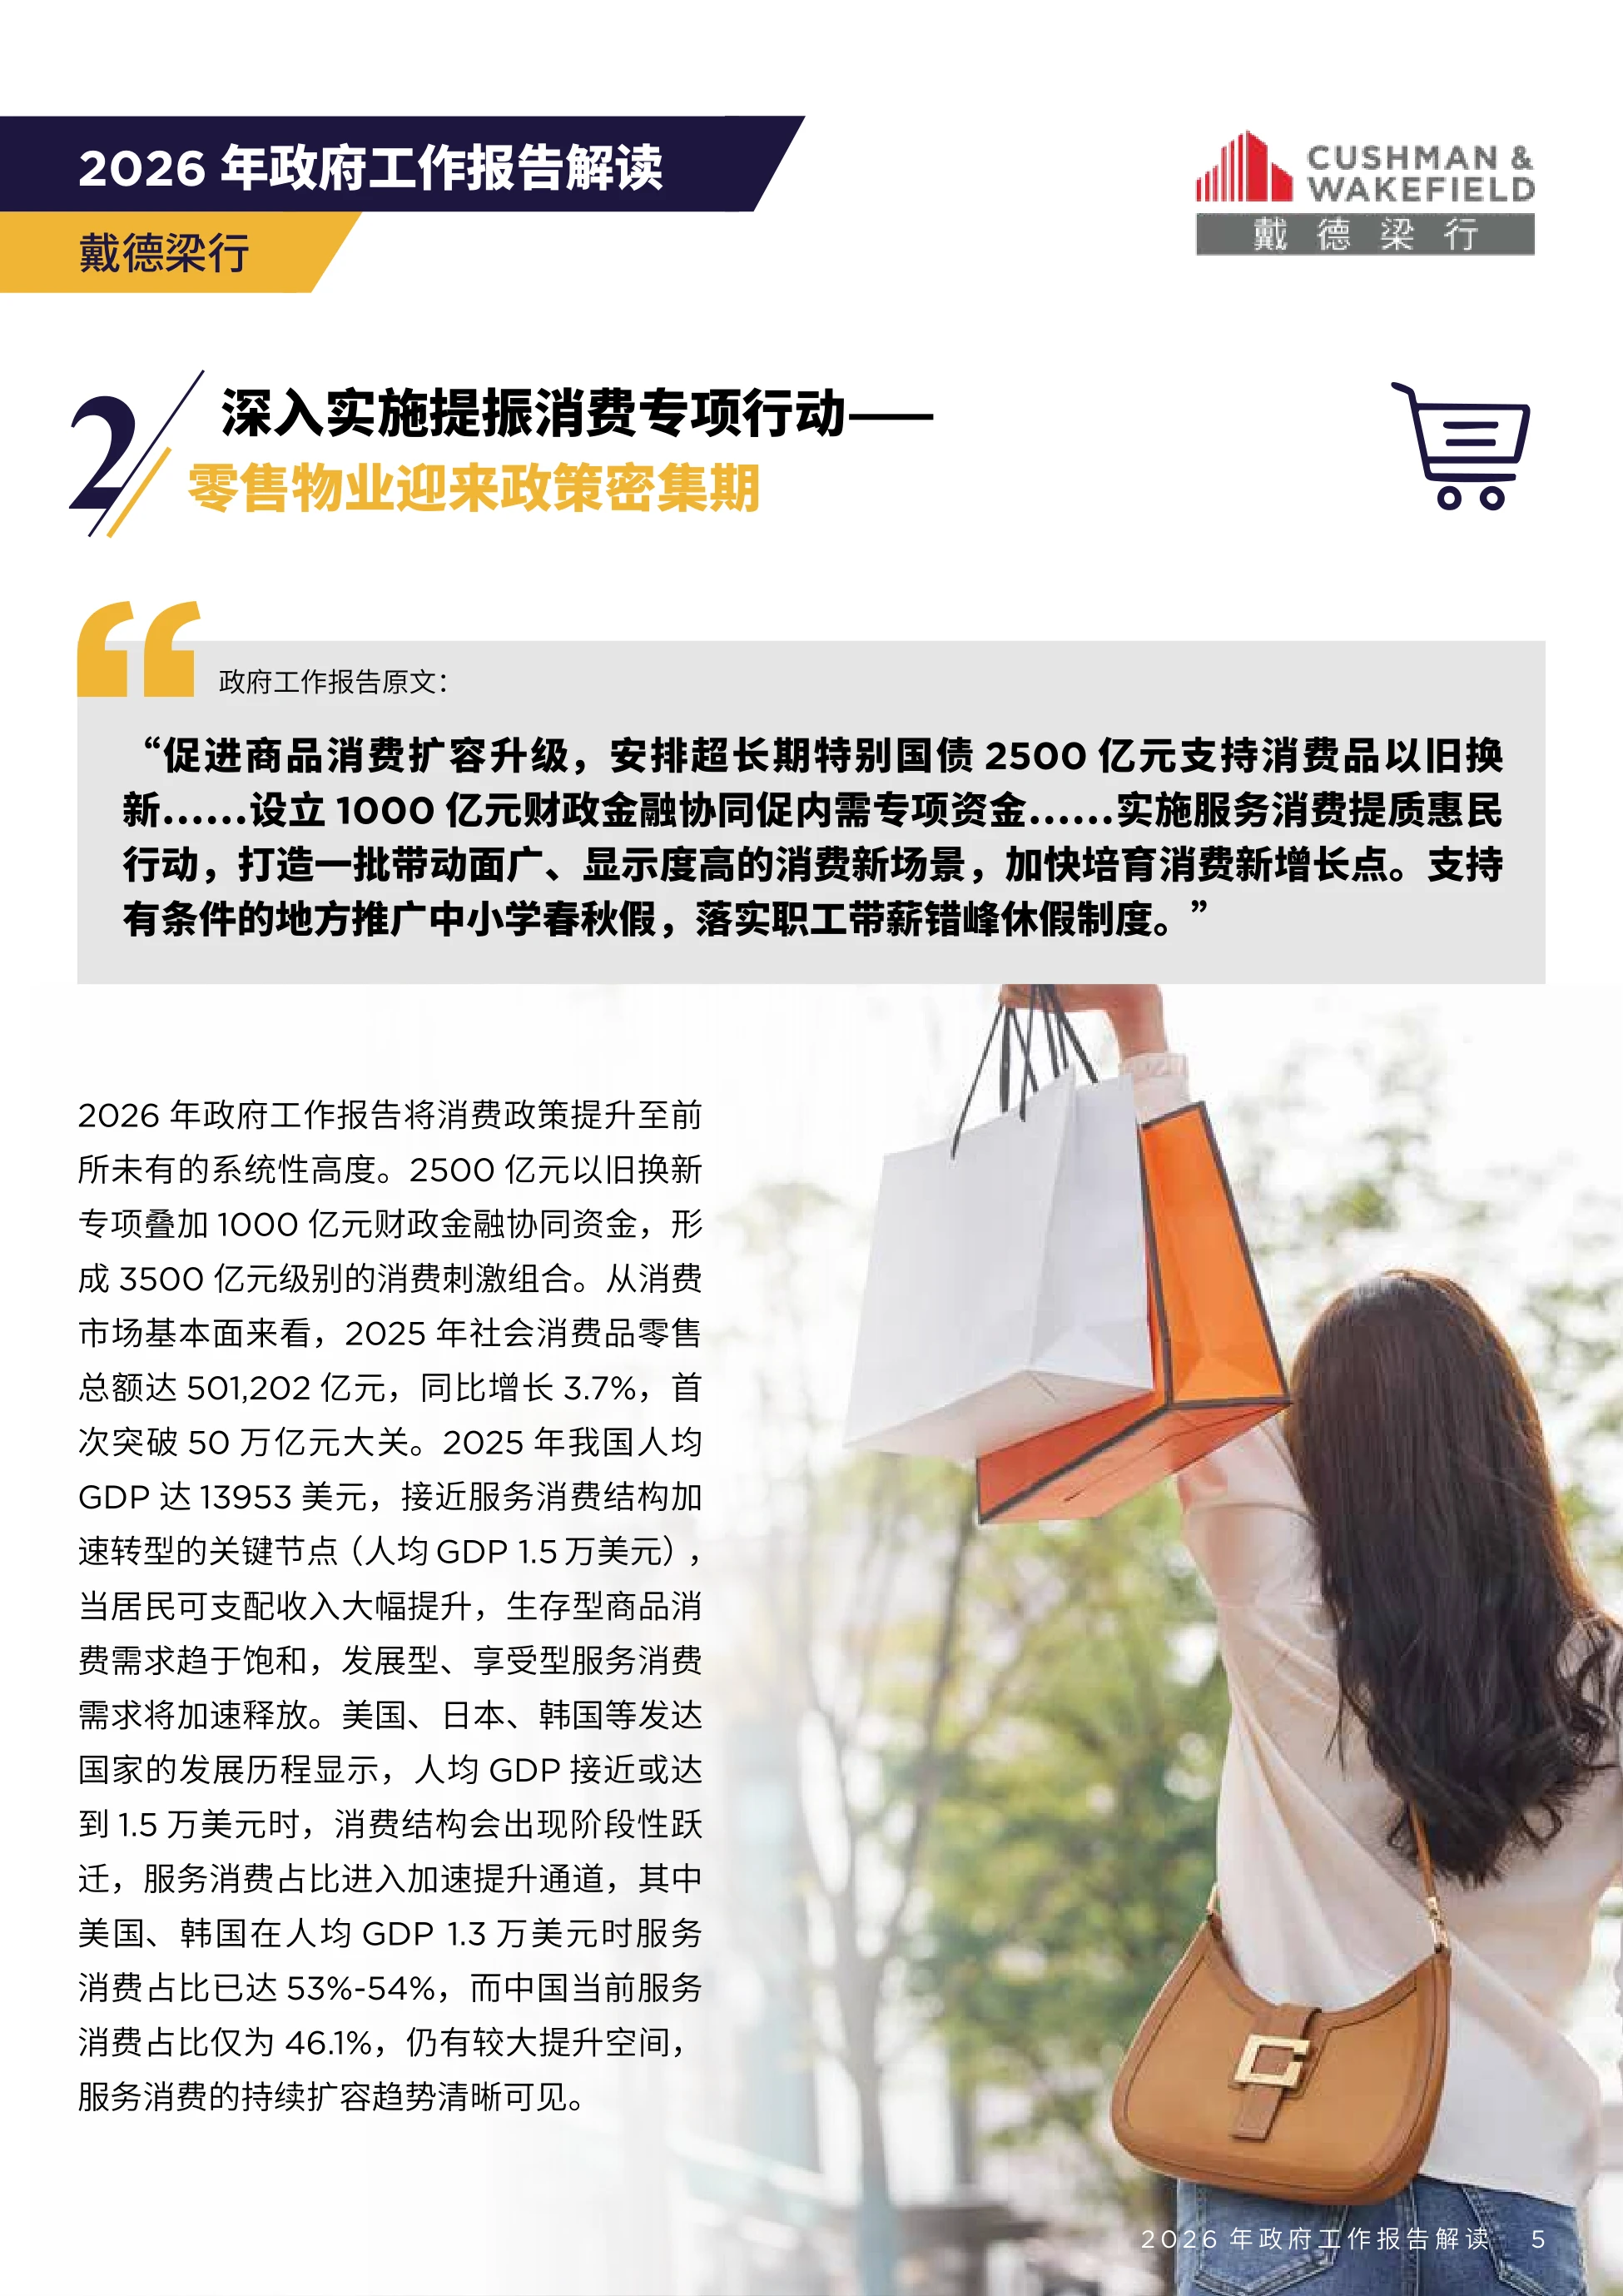
消费这条线的力度是报告重点强调的。2500 亿元以旧换新专项,加 1000 亿元财政金融协同促内需资金, 合成一个 3500 亿元级别的刺激组合。
消费市场的基本面先摆一下。2025 年社会消费品零售总额 501202 亿元,同比增长 3.7%,首次突破 50 万亿元。报告最看重的是结构拐点。2025 年我国人均 GDP 达 13953 美元,已经接近服务消费加速转型的关键节点 1.5 万美元。
这个判断有国际经验支撑。美、日、韩的发展历程显示,人均 GDP 接近 1.5 万美元时消费结构会出现阶段性跃迁, 美国、韩国在 1.3 万美元时服务消费占比已达 53% 到 54%,而中国目前只有 46.1%。
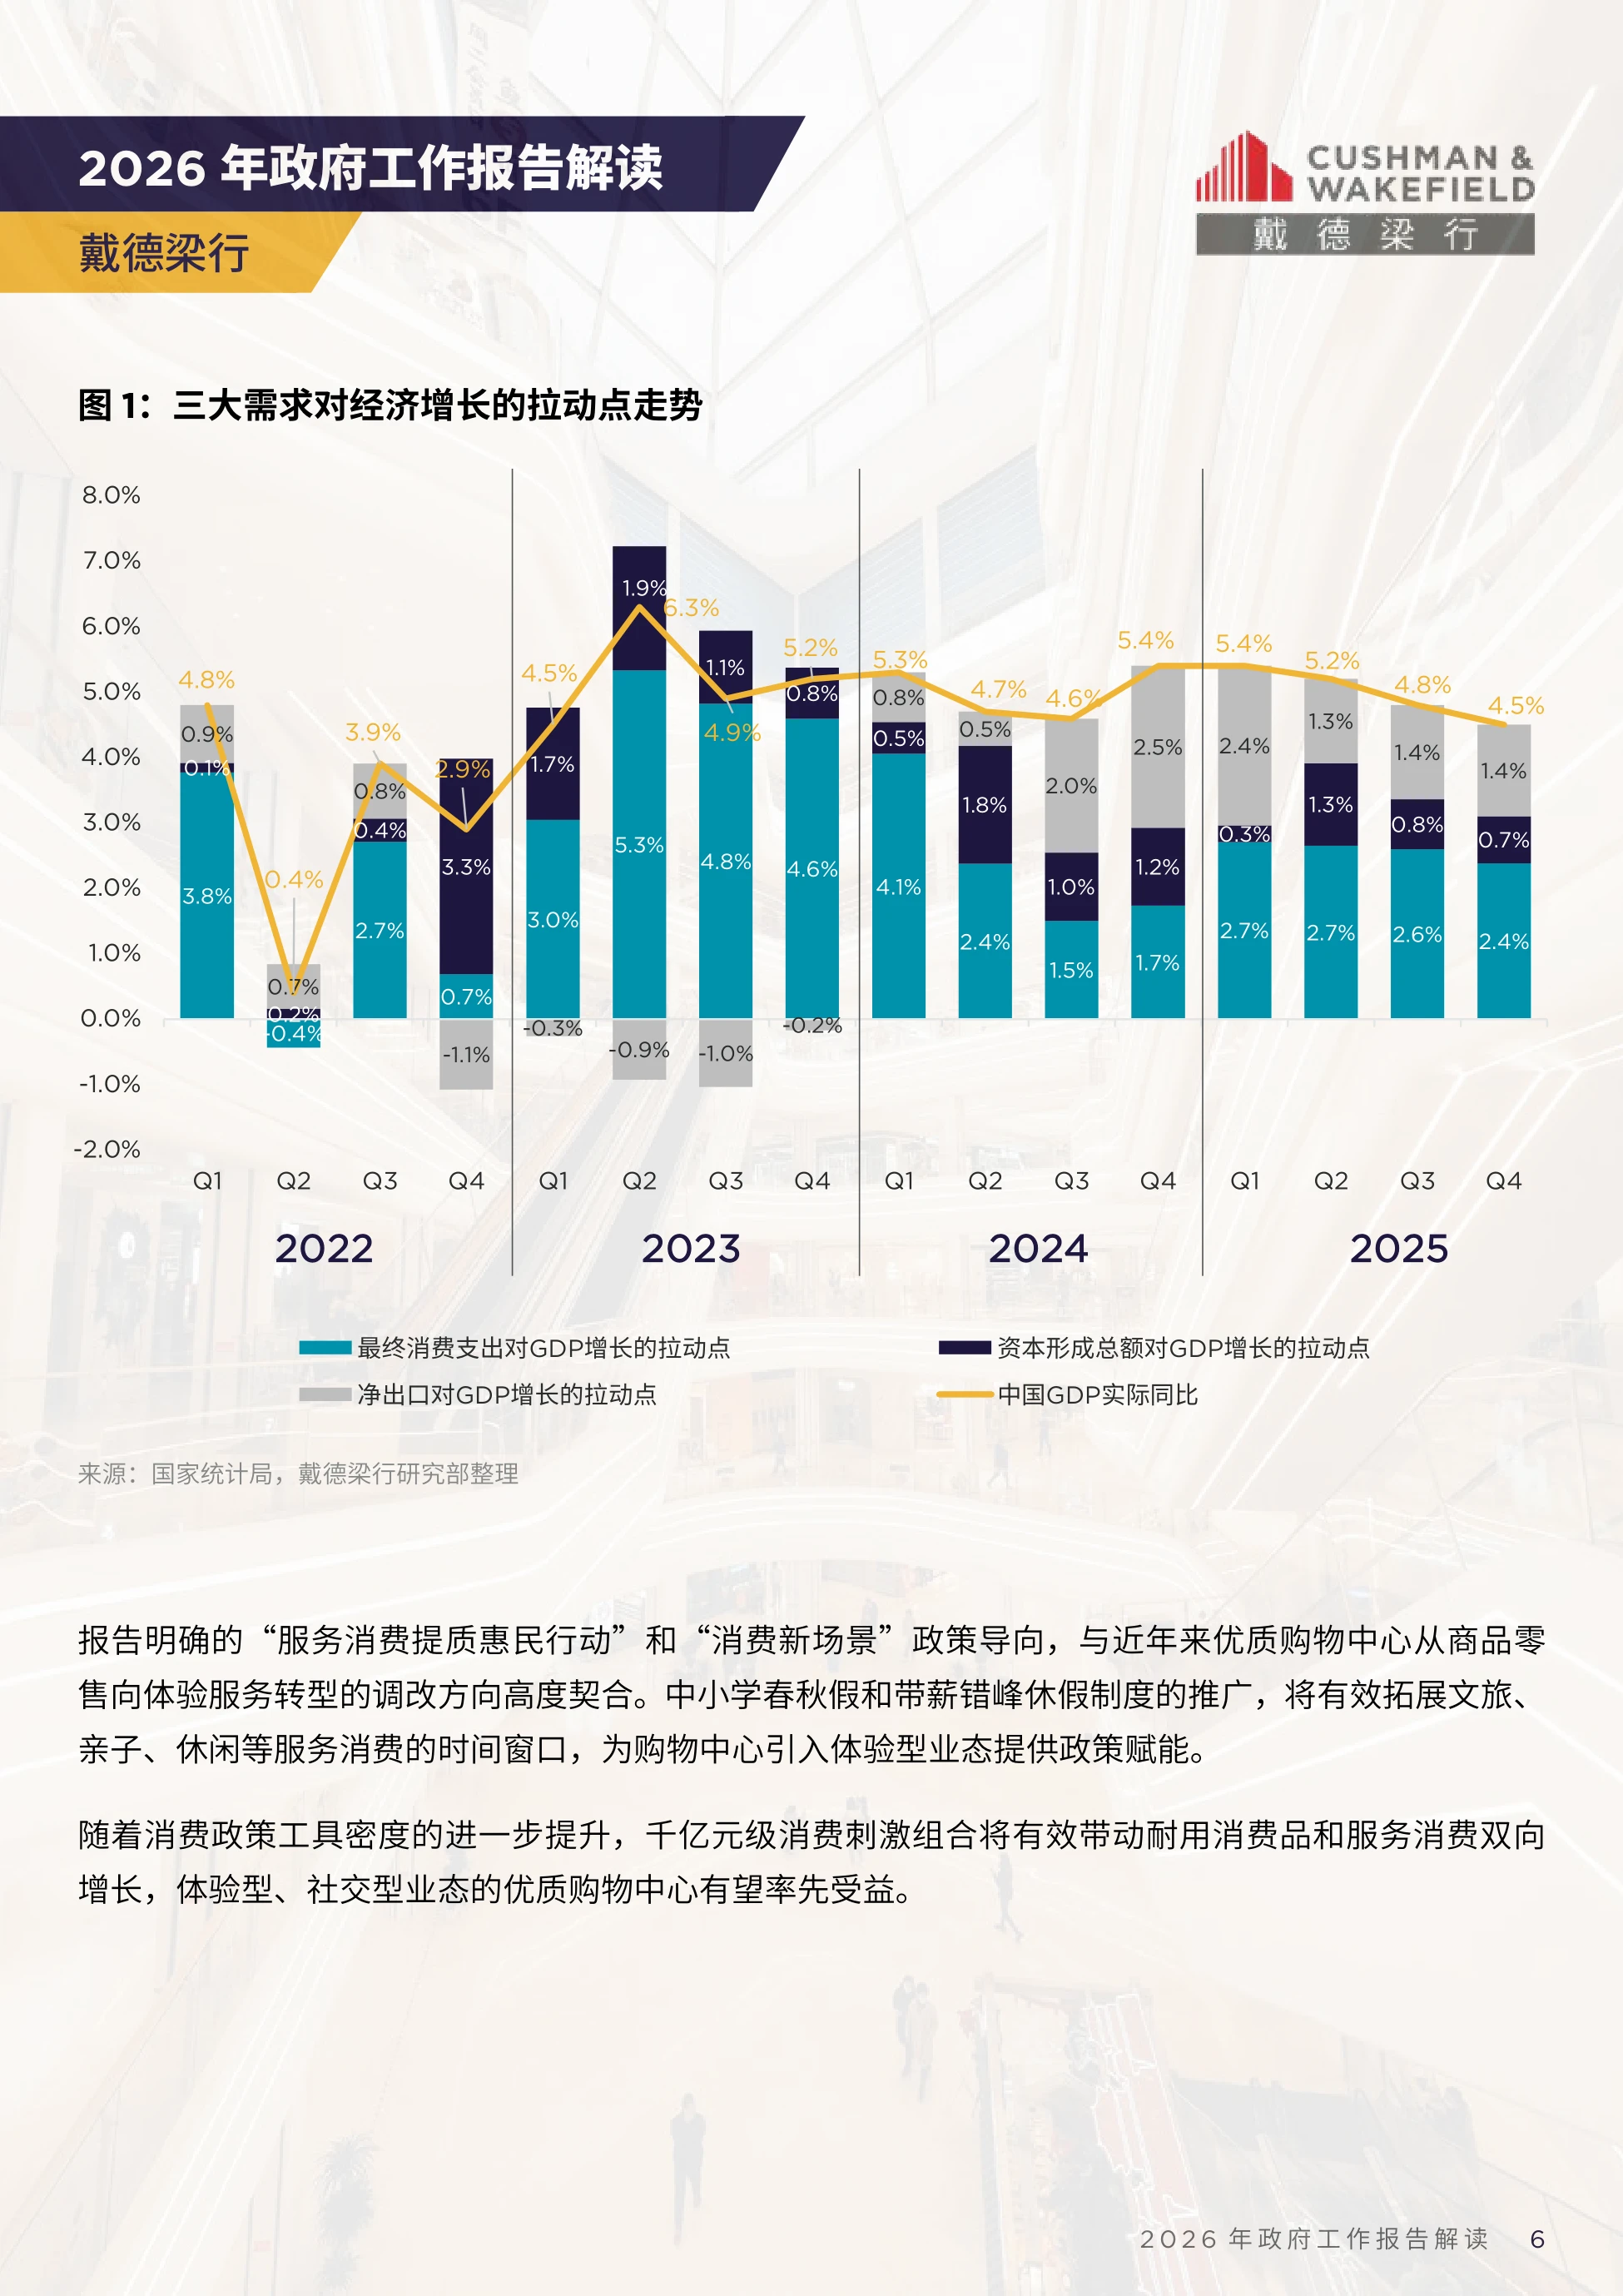
差距就是空间。报告由此推论,发展型、享受型服务消费的需求会加速释放,这一条直接对应购物中心的调改方向。
政策里还有两个具体动作常被忽略:支持有条件的地方推广中小学春秋假,落实职工带薪错峰休假。 这两条拓展的是文旅、亲子、休闲的消费时间窗口。
服务消费占比从 46% 往 53% 走的那一段路,就是购物中心集中更换租户的窗口期。
图源:《-政府工作报告解读-戴德梁行-17页》(第3页)
三、写字楼:AI 一边造需求,一边砍需求
人工智能这一段是报告里最有分歧的部分。它一边说 AI 产业会成为新增租赁主力,一边说 AI 替代白领岗位会让需求乏力。
政策口径确实升级了。从 2025 年的持续推进人工智能加,到 2026 年的深化拓展人工智能加, 新提法里出现了智能体推广和智能原生新业态,意味着 AI 要从研发层走向业务流程。
产业面的数字摆在这里。2025 年中国数字经济核心产业增加值占 GDP 比重提升到 10.5% 以上,十五五规划锚定 12.5%, 全社会研发经费投入强度达 2.8%,已超过经合组织平均水平。
但报告对需求的判断是分化,不是普涨。大模型、算力、算法、应用企业有望在 2026 年成为新增租赁主力, 而其他行业因为降本增效和岗位替代,需求乏力是 2026 年写字楼市场最大的挑战。
政策还带出了另一条线。超大规模智算集群、算电协同这些新基建工程,会带动数据中心和相关产业园区的新一轮投资, 绿色低碳认证的新型数据中心能拿到更高溢价。
这条路不一定只利好一线城市。报告点名的受益方是京津冀、长三角、粤港澳大湾区这些核心算力节点城市。
图源:《-政府工作报告解读-戴德梁行-17页》(第4页)
四、一线城市写字楼,租户结构差得很远
报告给了一张 2020 到 2025 年一线城市写字楼行业租赁占比的图,四个城市的差异比想象中大。TMT 是北京的第一大租户,占比 44.1%,深圳 29.7%,上海 20.4%,广州只有 19.8%。
金融业在深圳最重,27.9%,北京 22.5%,上海 19.2%,广州 16.0%。 专业服务业反过来,广州最高 28.0%,上海 23.2%,深圳 17.3%,北京 16.6%。剩下几个行业量级小但差别明显。零售业在上海 11.9%、广州 13.5%,北京只有 2.4%; 制造业在上海 8.3%、广州 9.7%,北京 1.6%。
这组数据解决一个实际问题:同一个政策在不同城市的效果不一样。AI 需求爆发对北京的边际影响最大, 因为它本来就有四成多的租户在这条赛道上。
广州的结构最均衡,专业服务业近三成、零售业一成三,这类市场对消费政策的敏感度,高于对科技产业政策的敏感度。
北京写字楼约有四成租户来自 TMT,AI 再加码对它是直接放量,对广州只是结构性补充。
图源:《-政府工作报告解读-戴德梁行-17页》(第5页)
五、房地产:从止跌回稳转向三个词并列
房地产那一段的报告原文,关键词是三个并列:因城施策控增量、去库存、优供给,探索多渠道盘活存量商品房, 鼓励收购存量商品房重点用于保障性住房。
报告提炼出三个新特征。一是控增量、去库存、优供给首次以三并列形式出现,政策目标从止跌回稳转向更系统化的供给侧优化。
二是盘活存量商品房从去年的收购存量升级为多渠道盘活,处置路径更宽。三是好房子建设连续第二年写入报告,并新增房屋品质提升工程和物业服务质量提升行动两项配套。
止跌回稳是短期目标,控增量、优供给才是这轮房地产政策真正长效的那部分。
为什么要走这条路,报告用国际对照给了答案。2024 年世界前十大经济体除新兴经济体外, 房地产增加值占 GDP 平均 12.56%,英国 13.5%、法国 13.0%、美国 12.2%、日本 11.5%、德国 10.5%,中国 6.3%。
差距不在盖得多不多,在服务收得多不多。发达经济体靠租赁、住房服务和商业地产运营撑起这个比例, 中国这一块还没长起来。
转型的方向因此很清楚:从以开发销售为主的增量模式,向以资产管理、物业服务、租赁运营为核心的存量提质模式走。
落到评价体系上,报告点明资产管理能力、运营服务品质和租户体验会成为物业价值的核心评价维度。
六、REITs 扩容,把投融管退那条链补上了
资本市场改革这一段,报告给的定义是力度和明确度都达到新高度,涉及的几条改革方向也都很具体。
政策表述集中在三件事:健全中长期资金入市机制,拓展私募股权和创投基金退出渠道, 提高直接融资和股权融资比重。这三件事对商业地产的意义是引入更充裕的中长期资本。
2025 年的市场数据很扎实。上交所数据显示,全年新发行公募 REITs 产品 20 单、扩募 5 单,累计发行 79 单, 总发行规模含扩募突破 2100 亿元,中国已成为亚洲最大的公募 REITs 市场。
资产类别也在扩。从最初的基础设施,逐步拓展到消费类物业和商业不动产,市场深度和广度都在提升。
2026 年被称为商业公募 REITs 的发展元年。报告说商业不动产 REITs 试点正式开闸,并扩展到酒店及商业办公板块, 行业从基础设施单一赛道,转向基础设施加商业不动产的双轮驱动。
REITs 打通的是退出通道,通道一通,资本才敢进来,资产估值也才锚得住现金流。
报告把 2026 年的机会总结成三重叠加:政策护航、供给扩容、资金青睐,行业正在从试点探索走向常态化发展。
图源:《-政府工作报告解读-戴德梁行-17页》(第6页)
七、高标仓:量升价调,区域分化已经很明显
对外开放这一段看起来和地产无关,实际上落点在物流仓储。政策里提的是跨境电商加海外仓模式扩容升级、规范有序发展。
跨境电商的体量先摆出来。2025 年中国跨境电商进出口规模达 2.75 万亿元,进出口总额增速连续四年超过进出口总额增速。这类需求对仓储的要求很具体:密度高、周转快。报告的说法是支撑了物流市场的结构性增量。
但市场自身在调整。戴德梁行数据显示,截至 2025 年四季度,华南高标仓空置率 12%、租金 36.7 元每月每平方米,领跑全国。华北和华东就没这么好。空置率分别升到 23.3% 和 22%,租金下调到 21.9 元和 35.1 元每月每平方米, 市场呈现量升价调的去化格局。
空置率相差十一个百分点,说明高标仓已经不是全国一个市场。选在哪里建,比建得多标准更重要。报告给的方向是,具备绿色低碳认证和智能化管理能力的高标仓,会在结构性去化中率先受益。
图源:《-政府工作报告解读-戴德梁行-17页》(第7页)
八、城市更新:产业社区和商务社区是新的空间命题
新型城镇化这一段,最值得记住的是第一次出现的提法:建设创新型产业社区、商务社区。
报告的解读是,这个新概念突破了传统产业园区和商务区的边界,强调产业功能、商务功能与生活功能融合, 推动城市空间形态从功能分区转向功能复合。
对商业地产来说,这意味着需求从单一业态变成综合体开发运营,办公、商业、居住配套要一起做。
区域层面的安排是多层次城市群。支持京津冀、长三角、粤港澳大湾区打造世界级城市群, 提升成渝地区双城经济圈能级,推动长江中游城市群加快发展。
存量盘活这条线也在同一章。政策提的是高质量推进城市更新,稳步实施城镇老旧小区、城中村改造, 盘活利用存量土地和闲置房屋设施。
报告指出,这和房地产章节的多渠道盘活存量商品房形成呼应,共同构成从增量扩张到存量提质的制度框架。
对持有核心区存量资产的业主和运营商来说,城市更新提供的是资产重定位的机会, 改造成什么业态,比改造投入多少更能决定回报。
产业社区这四个字的分量在于,它要求开发商同时懂招商、懂运营、懂生活配套。
图源:《-政府工作报告解读-戴德梁行-17页》(第8页)
九、绿色转型:碳成本开始影响选址和租金
绿色转型在 2026 年报告里被放到了独立专节,政策用词也变了:碳排放双控从强度控制升级为总量与强度并重。新增的政策工具里有零碳园区建设和国家低碳转型基金,这两项都直接指向存量建筑的改造需求。
碳市场的数字可以印证趋势。2025 年全国碳市场配额成交量 2.35 亿吨、成交额 146.3 亿元,同比增长约 24%, 覆盖范围已从电力扩展到钢铁、水泥、铝、冶炼四大行业。
报告由此给出一个判断:碳排放成本正在成为企业选址和租赁决策的新变量,这句话对写字楼招商的含义很直接。
建筑领域的数据则是转型的基础。2024 年全国城镇新建绿色建筑面积 16.9 亿平方米, 占当年城镇新建建筑面积的 97.9%,新建这一侧基本已经做完了。
所以报告说绿色建筑正从增量标配向存量改造延伸。真正的增量在改造那一侧,而这恰恰是存量资产最难做的部分。
结论落在租金上。报告判断,具备 LEED、WELL、中国绿标认证的商业物业, 会在租金溢价和租户吸引力两方面获得更明显的竞争优势。
图源:《-政府工作报告解读-戴德梁行-17页》(第10页)
十、这份解读怎么用:四条线索串起来
报告的总结把七条政策线收成一句话:宏观稳健、政策精准、结构转型。拆开看,有四条可以拿来当判断线索。
第一条是需求端的分化。消费侧靠服务消费占比提升,办公侧靠 AI 产业,两条线要求的空间形态完全不同, 一个要体验和停留时长,一个要算力和电力配套。
第二条是供给端的收紧。控增量意味着新增供应会被管住,去库存意味着存量要找出路, 两者叠加,未来两三年新增写字楼和购物中心的供应节奏会比过去慢。
第三条是退出端的打通。REITs 扩到商业不动产,把投融管退的链条闭合,这是资产能够被定价的前提。第四条是成本端的重估。碳市场扩容之后,绿色认证会从加分项变成入场券,存量资产的改造投入要提前算进持有成本。
报告最后一句判断说得很实在:行业从重建设转向重运营、重服务,以资产管理能力和运营服务品质为核心竞争力的机构, 会在这轮转型里率先拿到机会。
全文 17 页,七条政策线的原文摘录和图表都在里面,完整版放在运营动脉 (www.yydm.cn)上,搜标题就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。