货一出港口,供应链的成本账才真正开始算清楚
 广告
本文解读:《2026-亚太陆侧运输白皮书:连接港口之外-马士基-19页》 · 共 19 页 · 原文
这份白皮书的标题叫连接港口之外,判断很直接:供应链的竞争主场,正从海上挪到陆侧。
马士基给的依据是制造与采购布局的变化。生产基地持续从沿海枢纽向中国内陆和东南亚延伸, 供应链节点变多,线性运输模式就撑不住网络化调度了。
报告的落点是陆侧运输的地位变了。它不再只是港口前后的执行环节,而是被重新定义为战略竞争优势, 理由是节点越散,连接能力越值钱。
本解读挑的是能查到的数字:45% 的大型企业 CEO 在重新布局供应链,2025 年中国—东盟贸易额 1.056 万亿美元, 集装箱多式联运量 1.4 亿标准箱。
海运费决定你把货卖到哪里,陆侧这一段决定你能不能在客户要的那天送到。
图源:《-亚太陆侧运输白皮书》(第3页)
一、三大力量,把供应链推向区域化
报告开篇讲的是格局重塑。全球供应链进入了一个更动态、更碎片化、更昂贵、也更不确定的时代, 领先企业已经不再把供应链当成运营成本,而是当成战略资产。
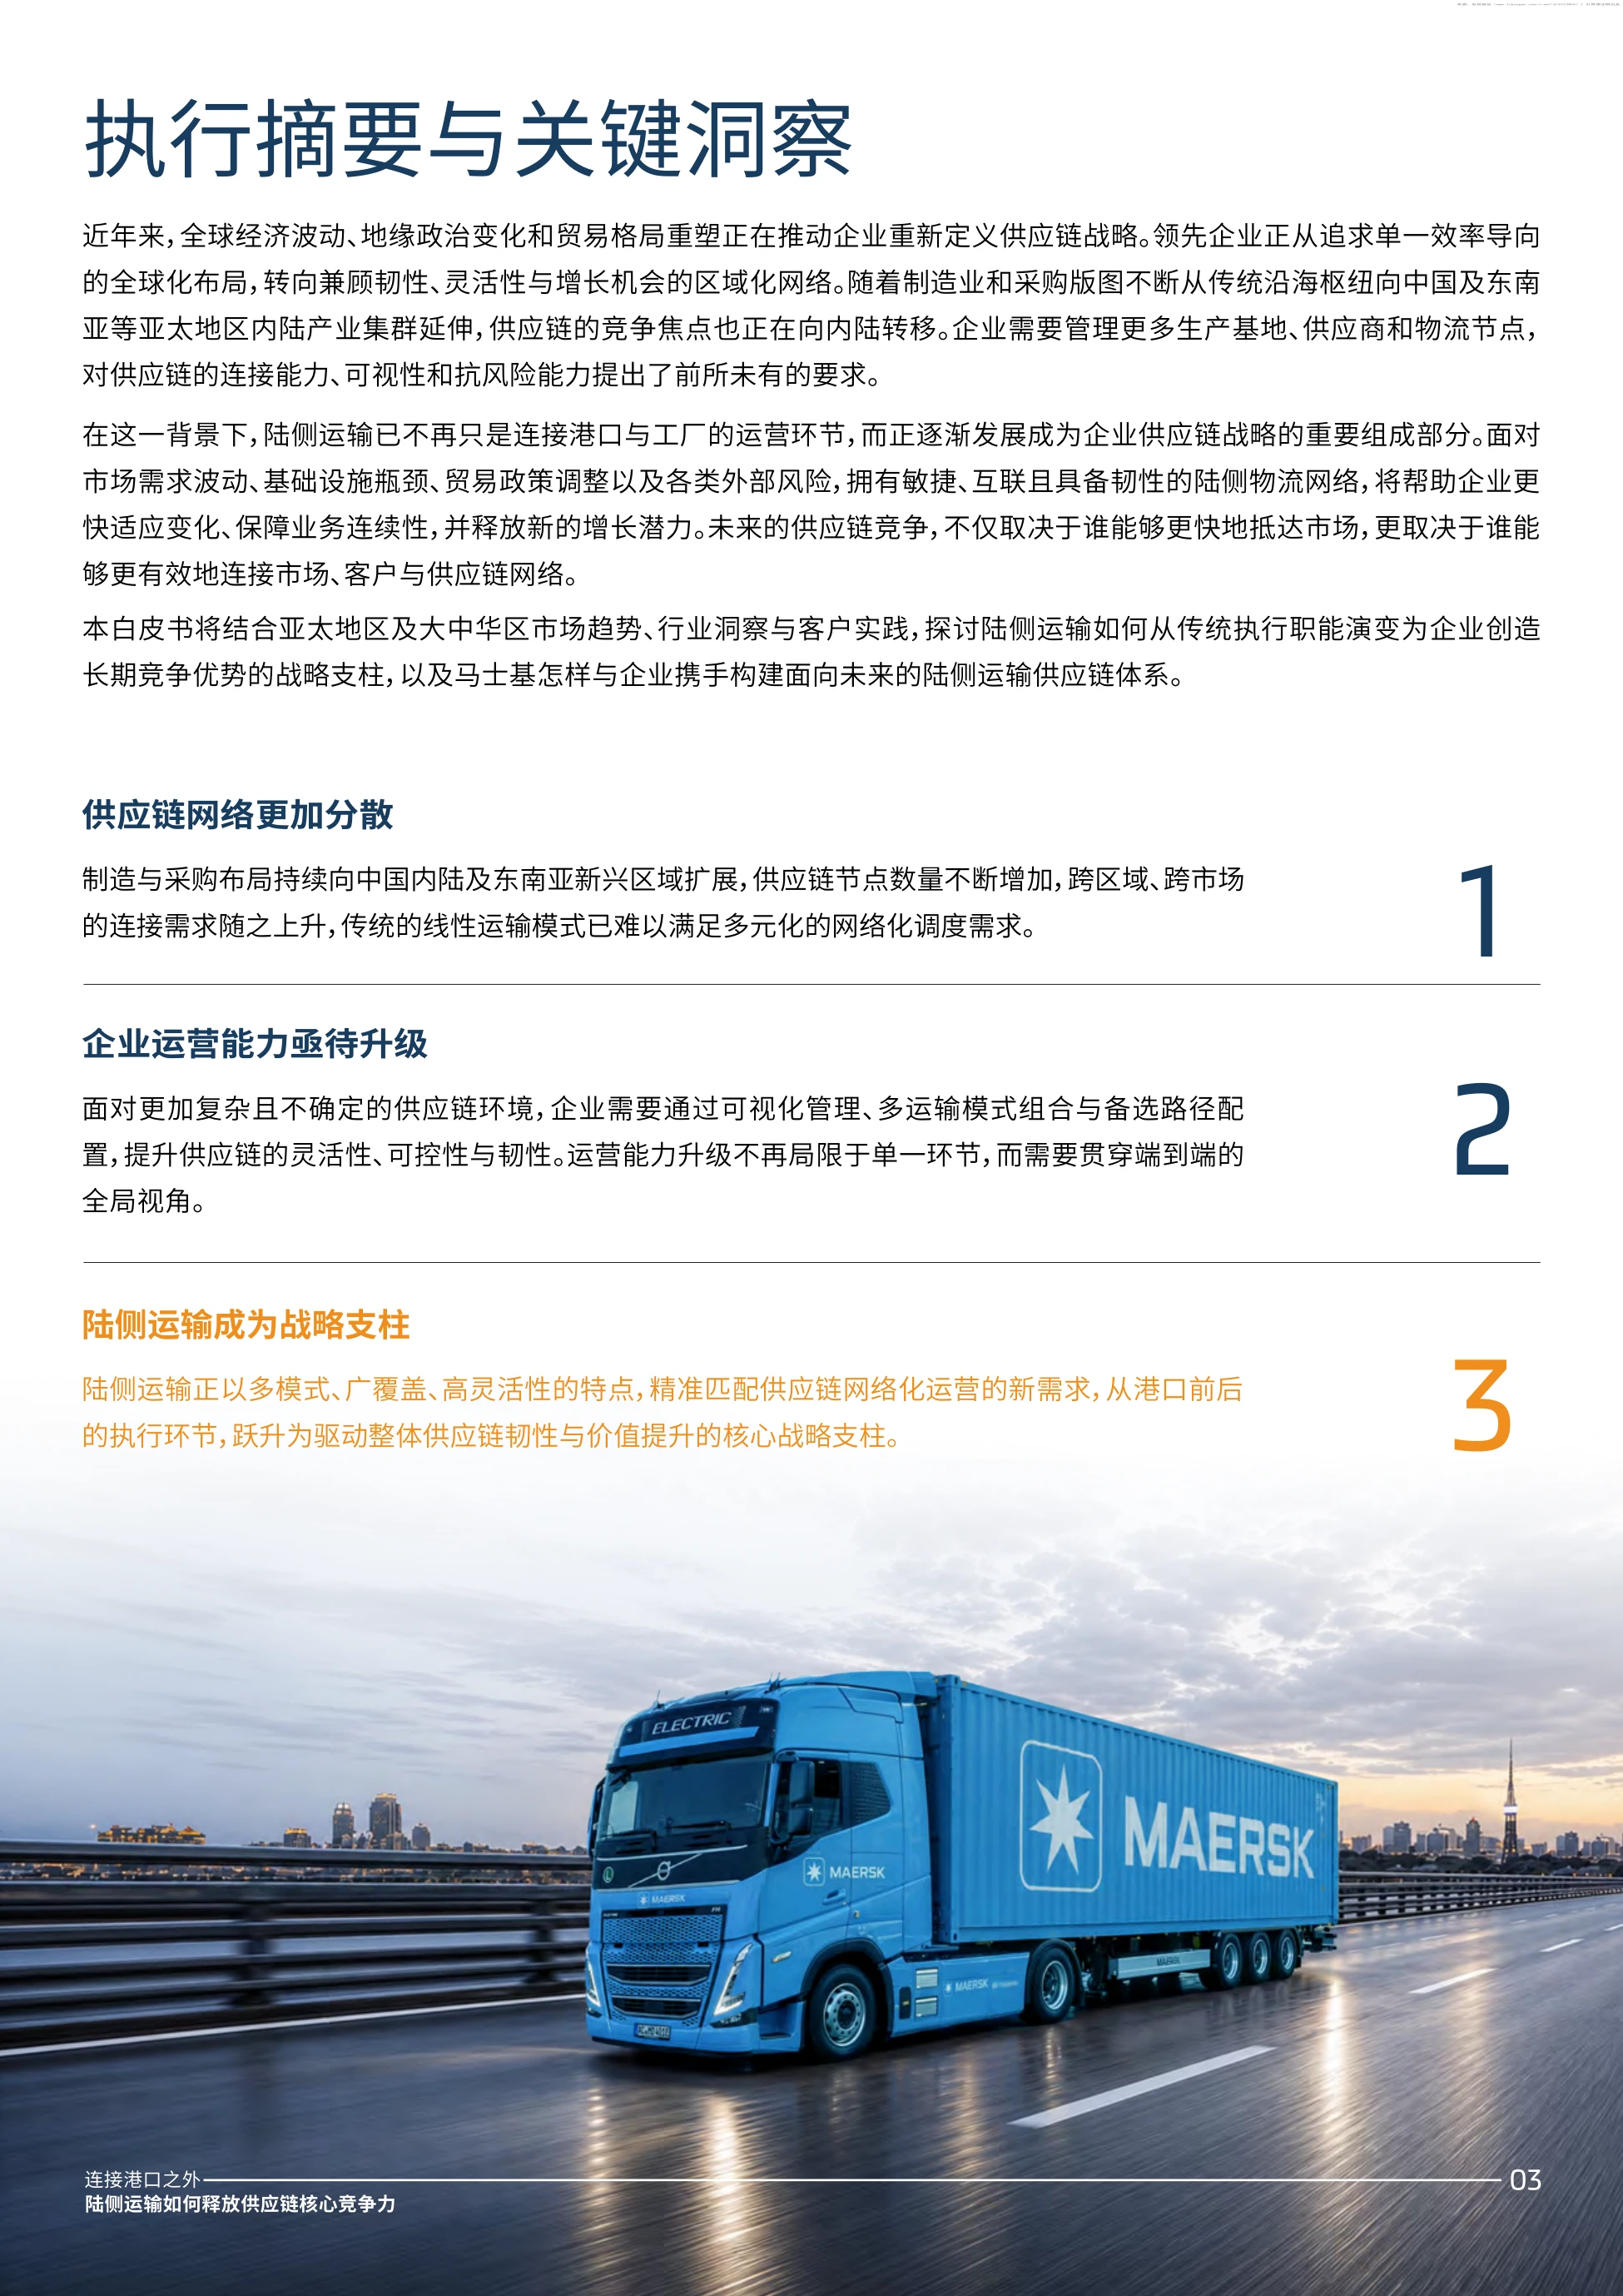
第一股力量是地缘政治。麦肯锡的研究揭示了一个信号:57% 的受访专家和企业领导认为,今后十年全球将处于剧烈变动中。
更值得注意的是运输结构的变化。全球贸易仍在增长,但越来越多的贸易开始在政治立场相近的国家之间展开, 货物的地缘政治运输距离在缩短。
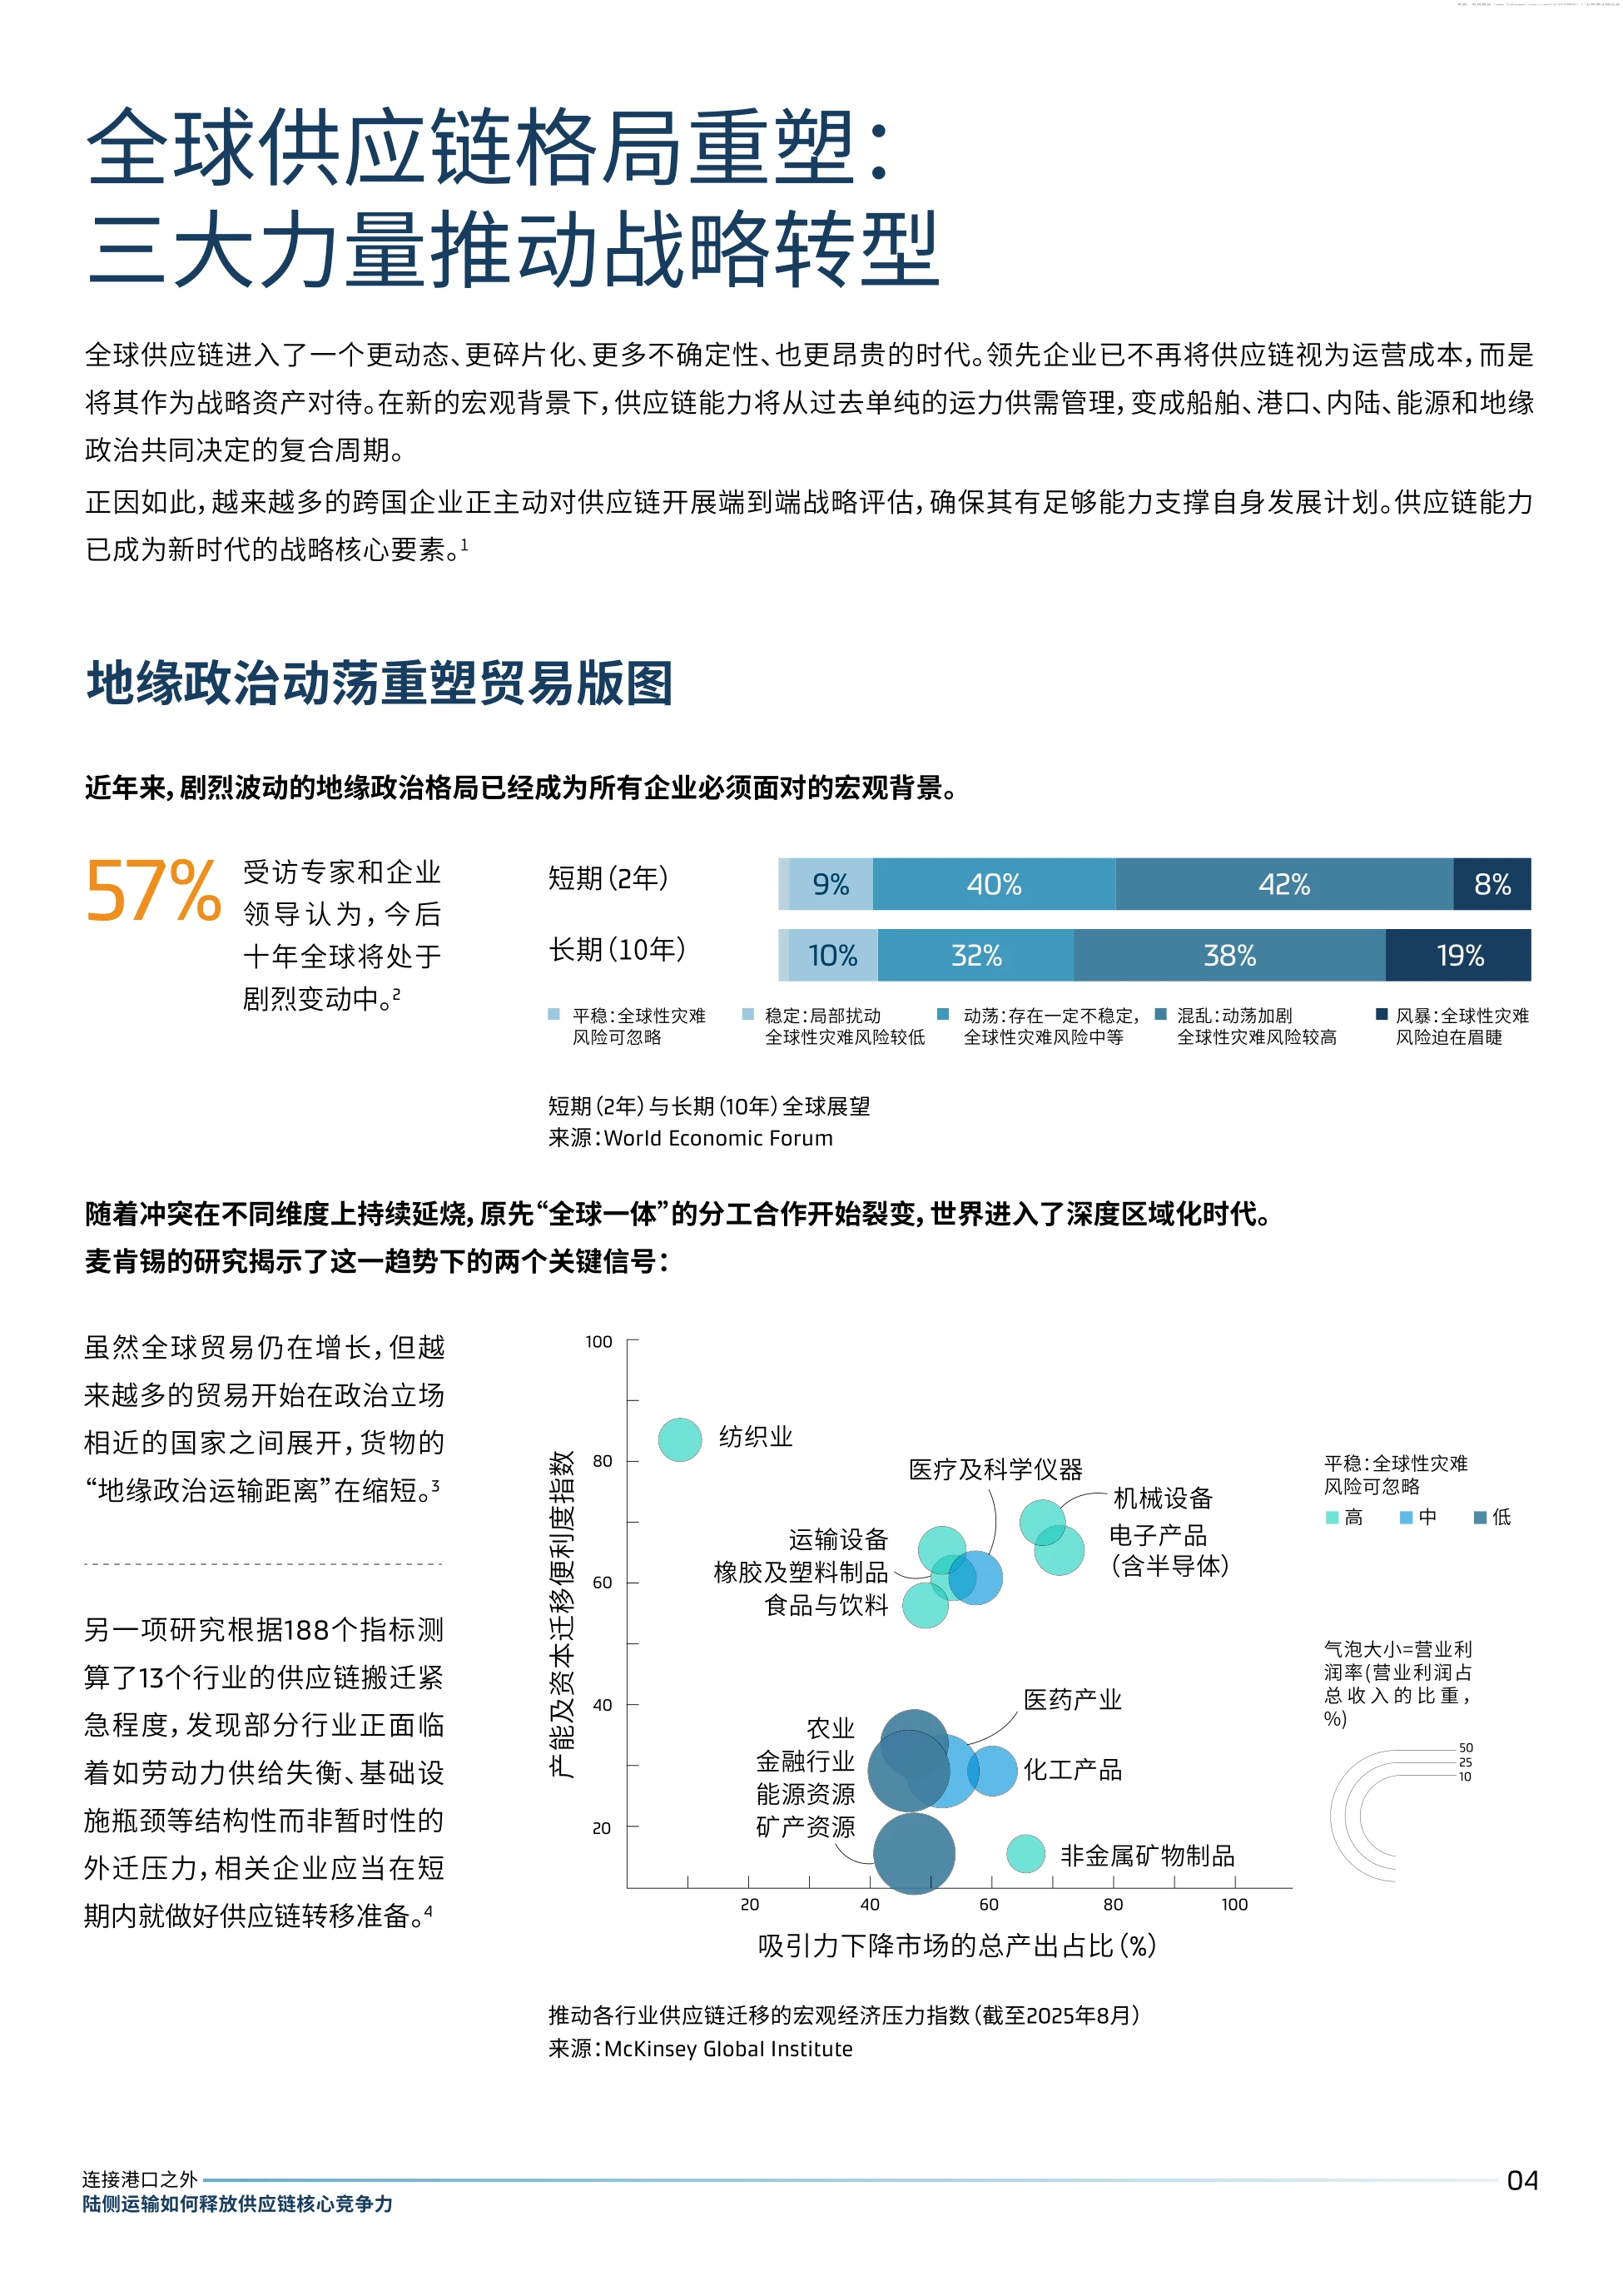
第二股力量是布局重构。报告给的数字是 45% 的大型企业受访 CEO 正在重新布局自己的供应链,目的是强化业务连续性; 74% 的商业领导者明确表示,供应链韧性已成为企业增长的战略引擎之一。
具体走法有两种。一种侧重避险,把生产搬到成本较低且地缘政治中立的国家; 另一种侧重区域闭环,让原料采购、制造和销售尽量在同一区域内完成。
第三股力量是行业外迁压力。另一项研究按 188 个指标测算了 13 个行业的供应链搬迁紧急程度, 发现部分行业面临的是劳动力供给失衡、基础设施瓶颈这类结构性问题。
报告由此给企业归纳出一句操作原则:运输方式切换越灵活,就越能在调整生产地点、采购来源和物流方式时保留更多选项。
图源:《-亚太陆侧运输白皮书》(第4页)
二、中国的位置:从世界工厂,到工厂背后的工厂
报告对中国角色的描述是这份白皮书里最值得留意的一段,用词是 factory to the factories,也就是世界工厂背后的工厂。
这个定位的意思是,中国向东南亚、印度等新兴经济体大量出口关键的工业零部件和资本货物, 比如电子零部件和精密机械,有些供应商甚至把工厂整体搬到东南亚;下游的组装环节则由东南亚承接,成品再输往欧美。
承接国也不是铁板一块。报告点名的崛起区域是越南的胡志明市、河内、岘港,以及马来西亚柔佛州的新山市, 这些地方靠的是港口、成本和产业协同。
但新增的制造业投资已经开始往更内陆走。报告提到印度尼西亚爪哇岛南部、泰国大城府、印度恰蒂斯加尔邦这些内陆地区。
这个变化对物流的含义很实际。当工厂不在港口边上,海运的价格优势会被陆运成本吃掉一部分, 决定总成本的就不再是船公司报价,而是工厂到码头的这一段。
报告的表达更直接:当制造从全球化走向区域化,供应链竞争力的主场也从海上转移到了陆侧。
中国的位置从卖成品变成卖零件和机器,这一转,物流的重心也跟着往内陆挪。
图源:《-亚太陆侧运输白皮书》(第5页)
三、东南亚的铁路和免税区,都在抢内陆
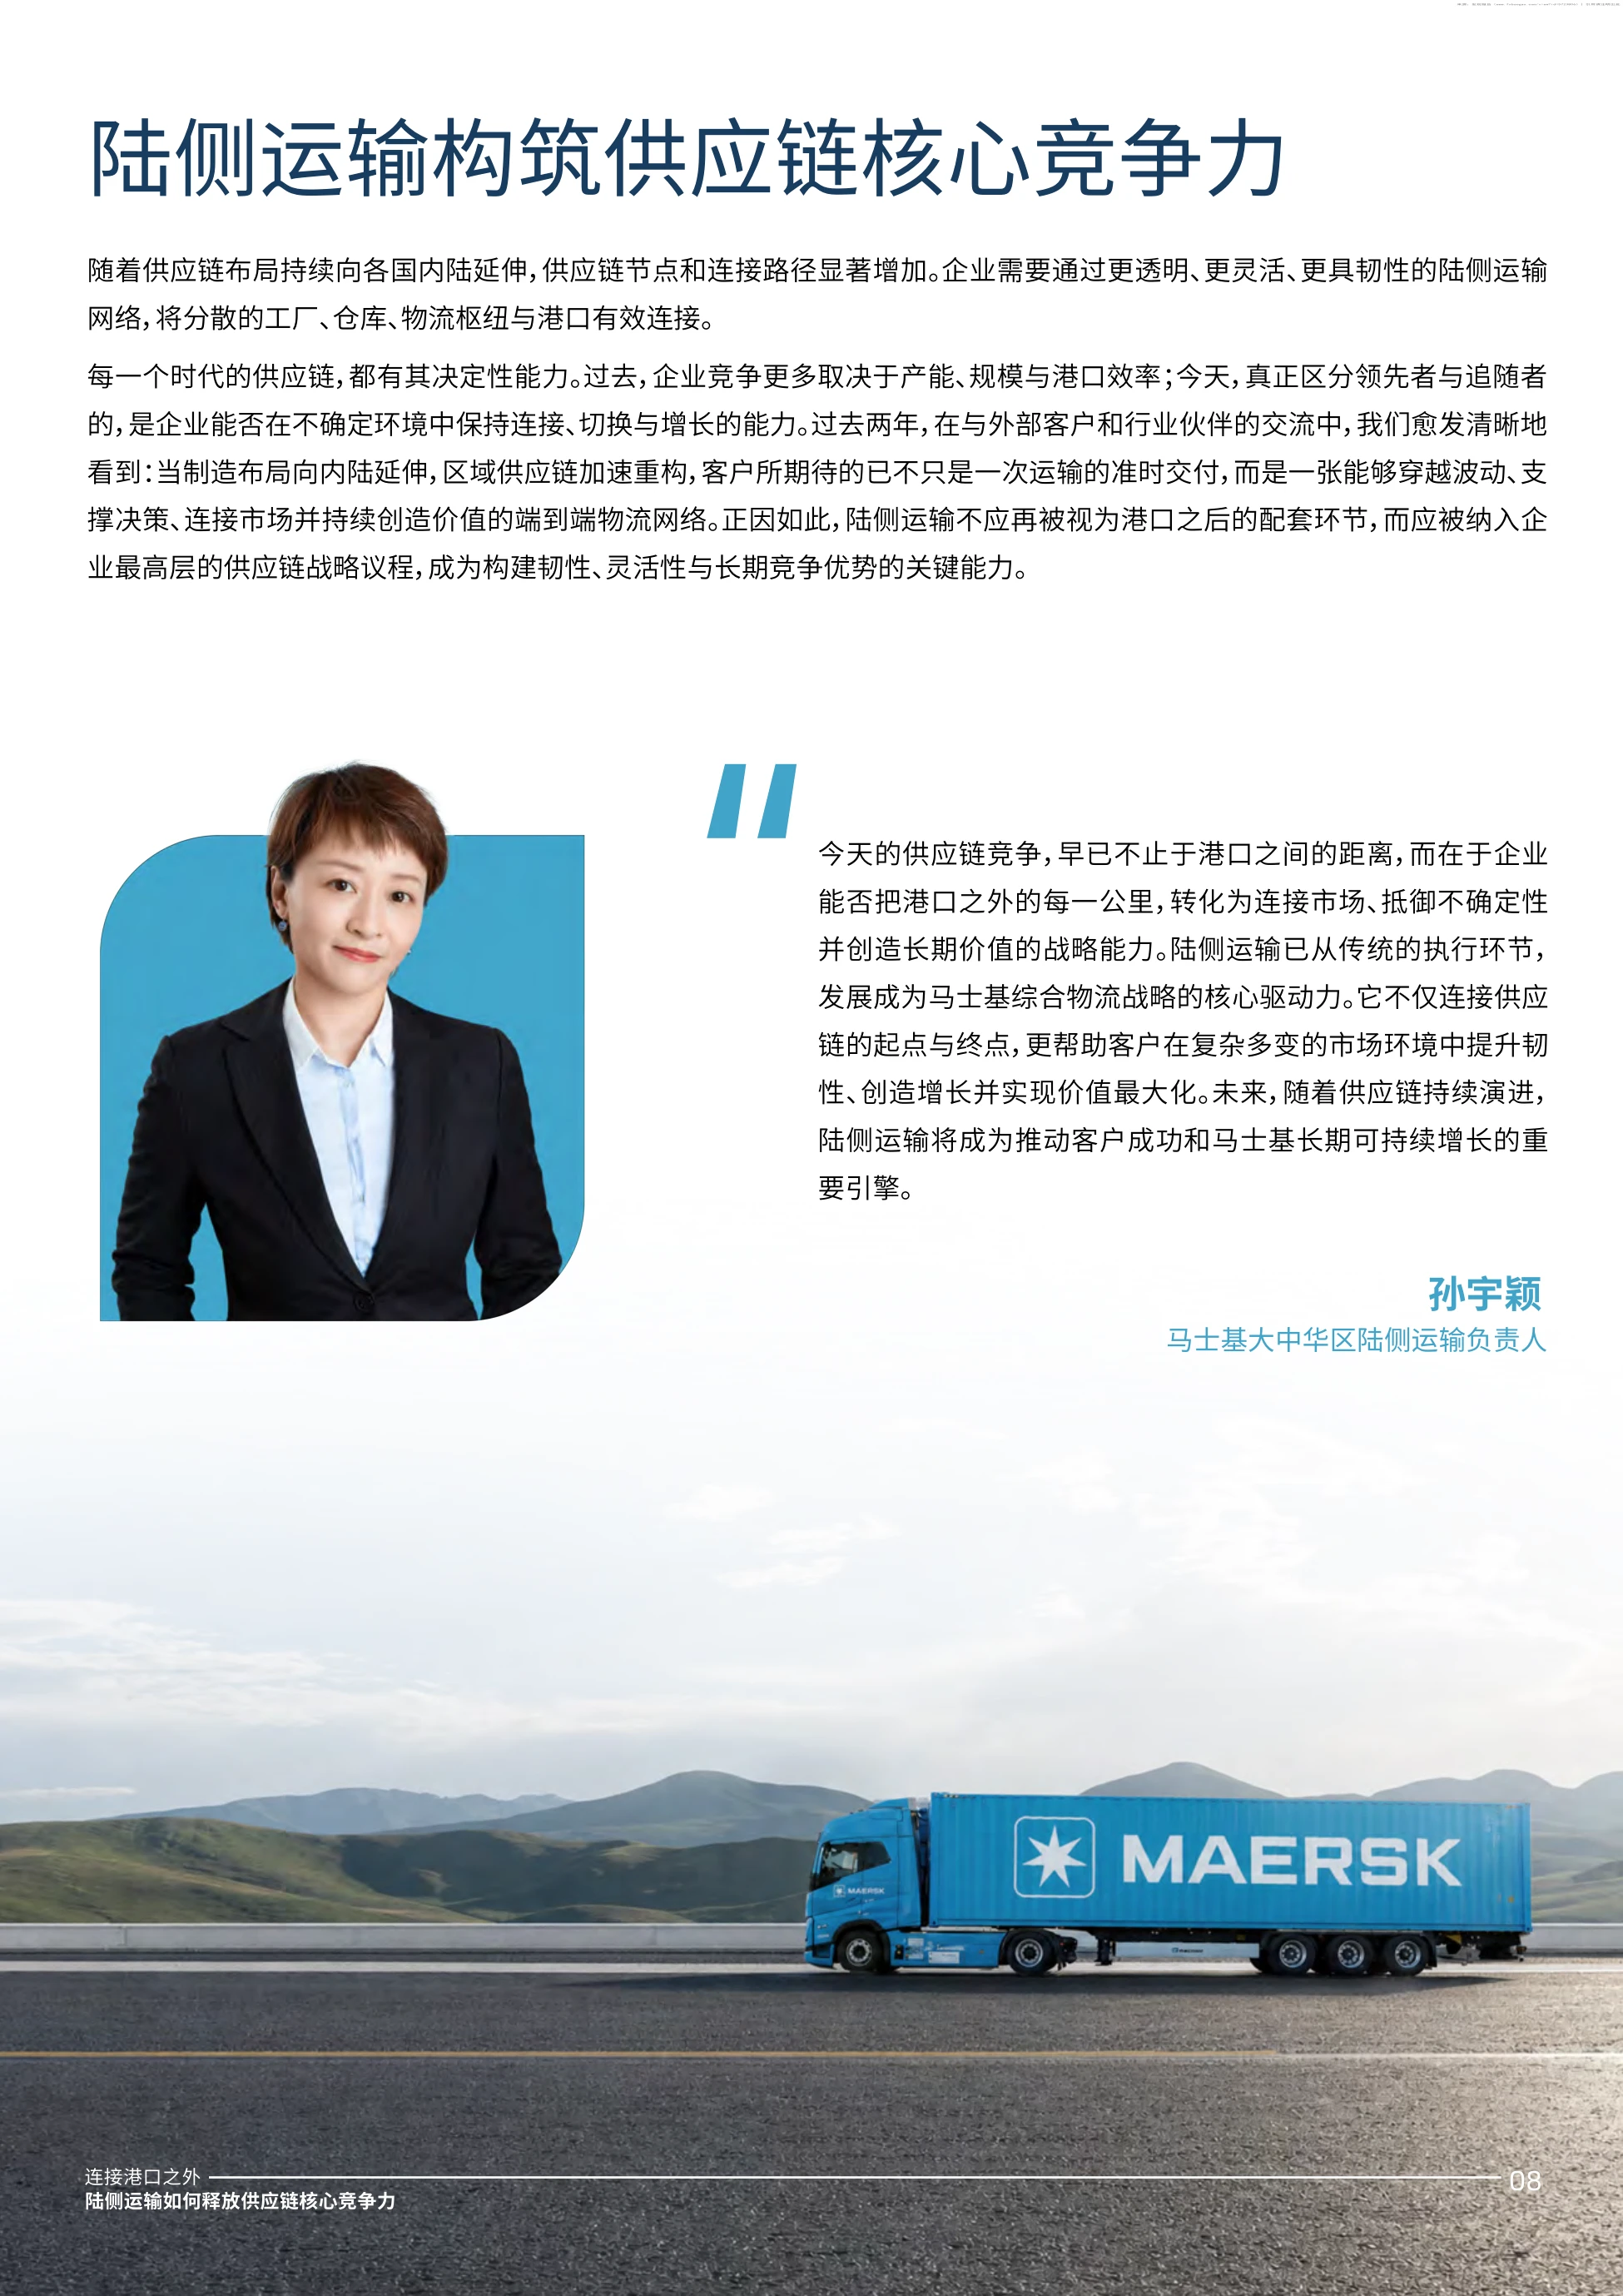
亚太这一章讲的是各国怎么把供应链往内陆引,动作相当具体。越南的做法是跨境通道。它正在与内陆邻国老挝联手开发万象到永安港的铁路经济走廊, 计划投资数十亿美元,建设全长 500 多公里的铁路,打通跨境陆海通道。
泰国走的是产业招商。它推行东北部经济走廊战略,吸引农业、食品加工和生物产业去东北部内陆投资, 给出的条件是长达 10 到 13 年的最高级别免税优惠。
报告还附了一张东盟六国主要产业分布表。泰国是汽车制造、硬盘驱动器、医疗器械、餐具和玻璃器皿; 马来西亚是半导体、航空航天零部件、精密制造和中密度纤维板家具。
印尼是纺织品、电池、汽车制造和藤制家具;越南是电子产品、室内外家具、鞋类、漆器; 菲律宾偏电子组装和业务流程外包;新加坡则集中在研发、物流统筹与高附加值制造。
货物品类决定运输要求,半导体的温控和家具的体积是两套完全不同的方案。
这张表对做跨境物流的人有直接用处。货物品类决定了运输要求, 半导体的温控、家具的体积、电池的危险品属性,会直接改变陆运方式的选择。
报告补充了一个背景:2025 年发生的全球贸易争端,进一步加速了亚太地区内部制造供应链的深度整合, 中国境内的成熟产线和运营模式正在被系统性地复制到越南、泰国、印尼和马来西亚。
图源:《-亚太陆侧运输白皮书》(第6页)
四、国内这一侧,枢纽和班列都在往西走
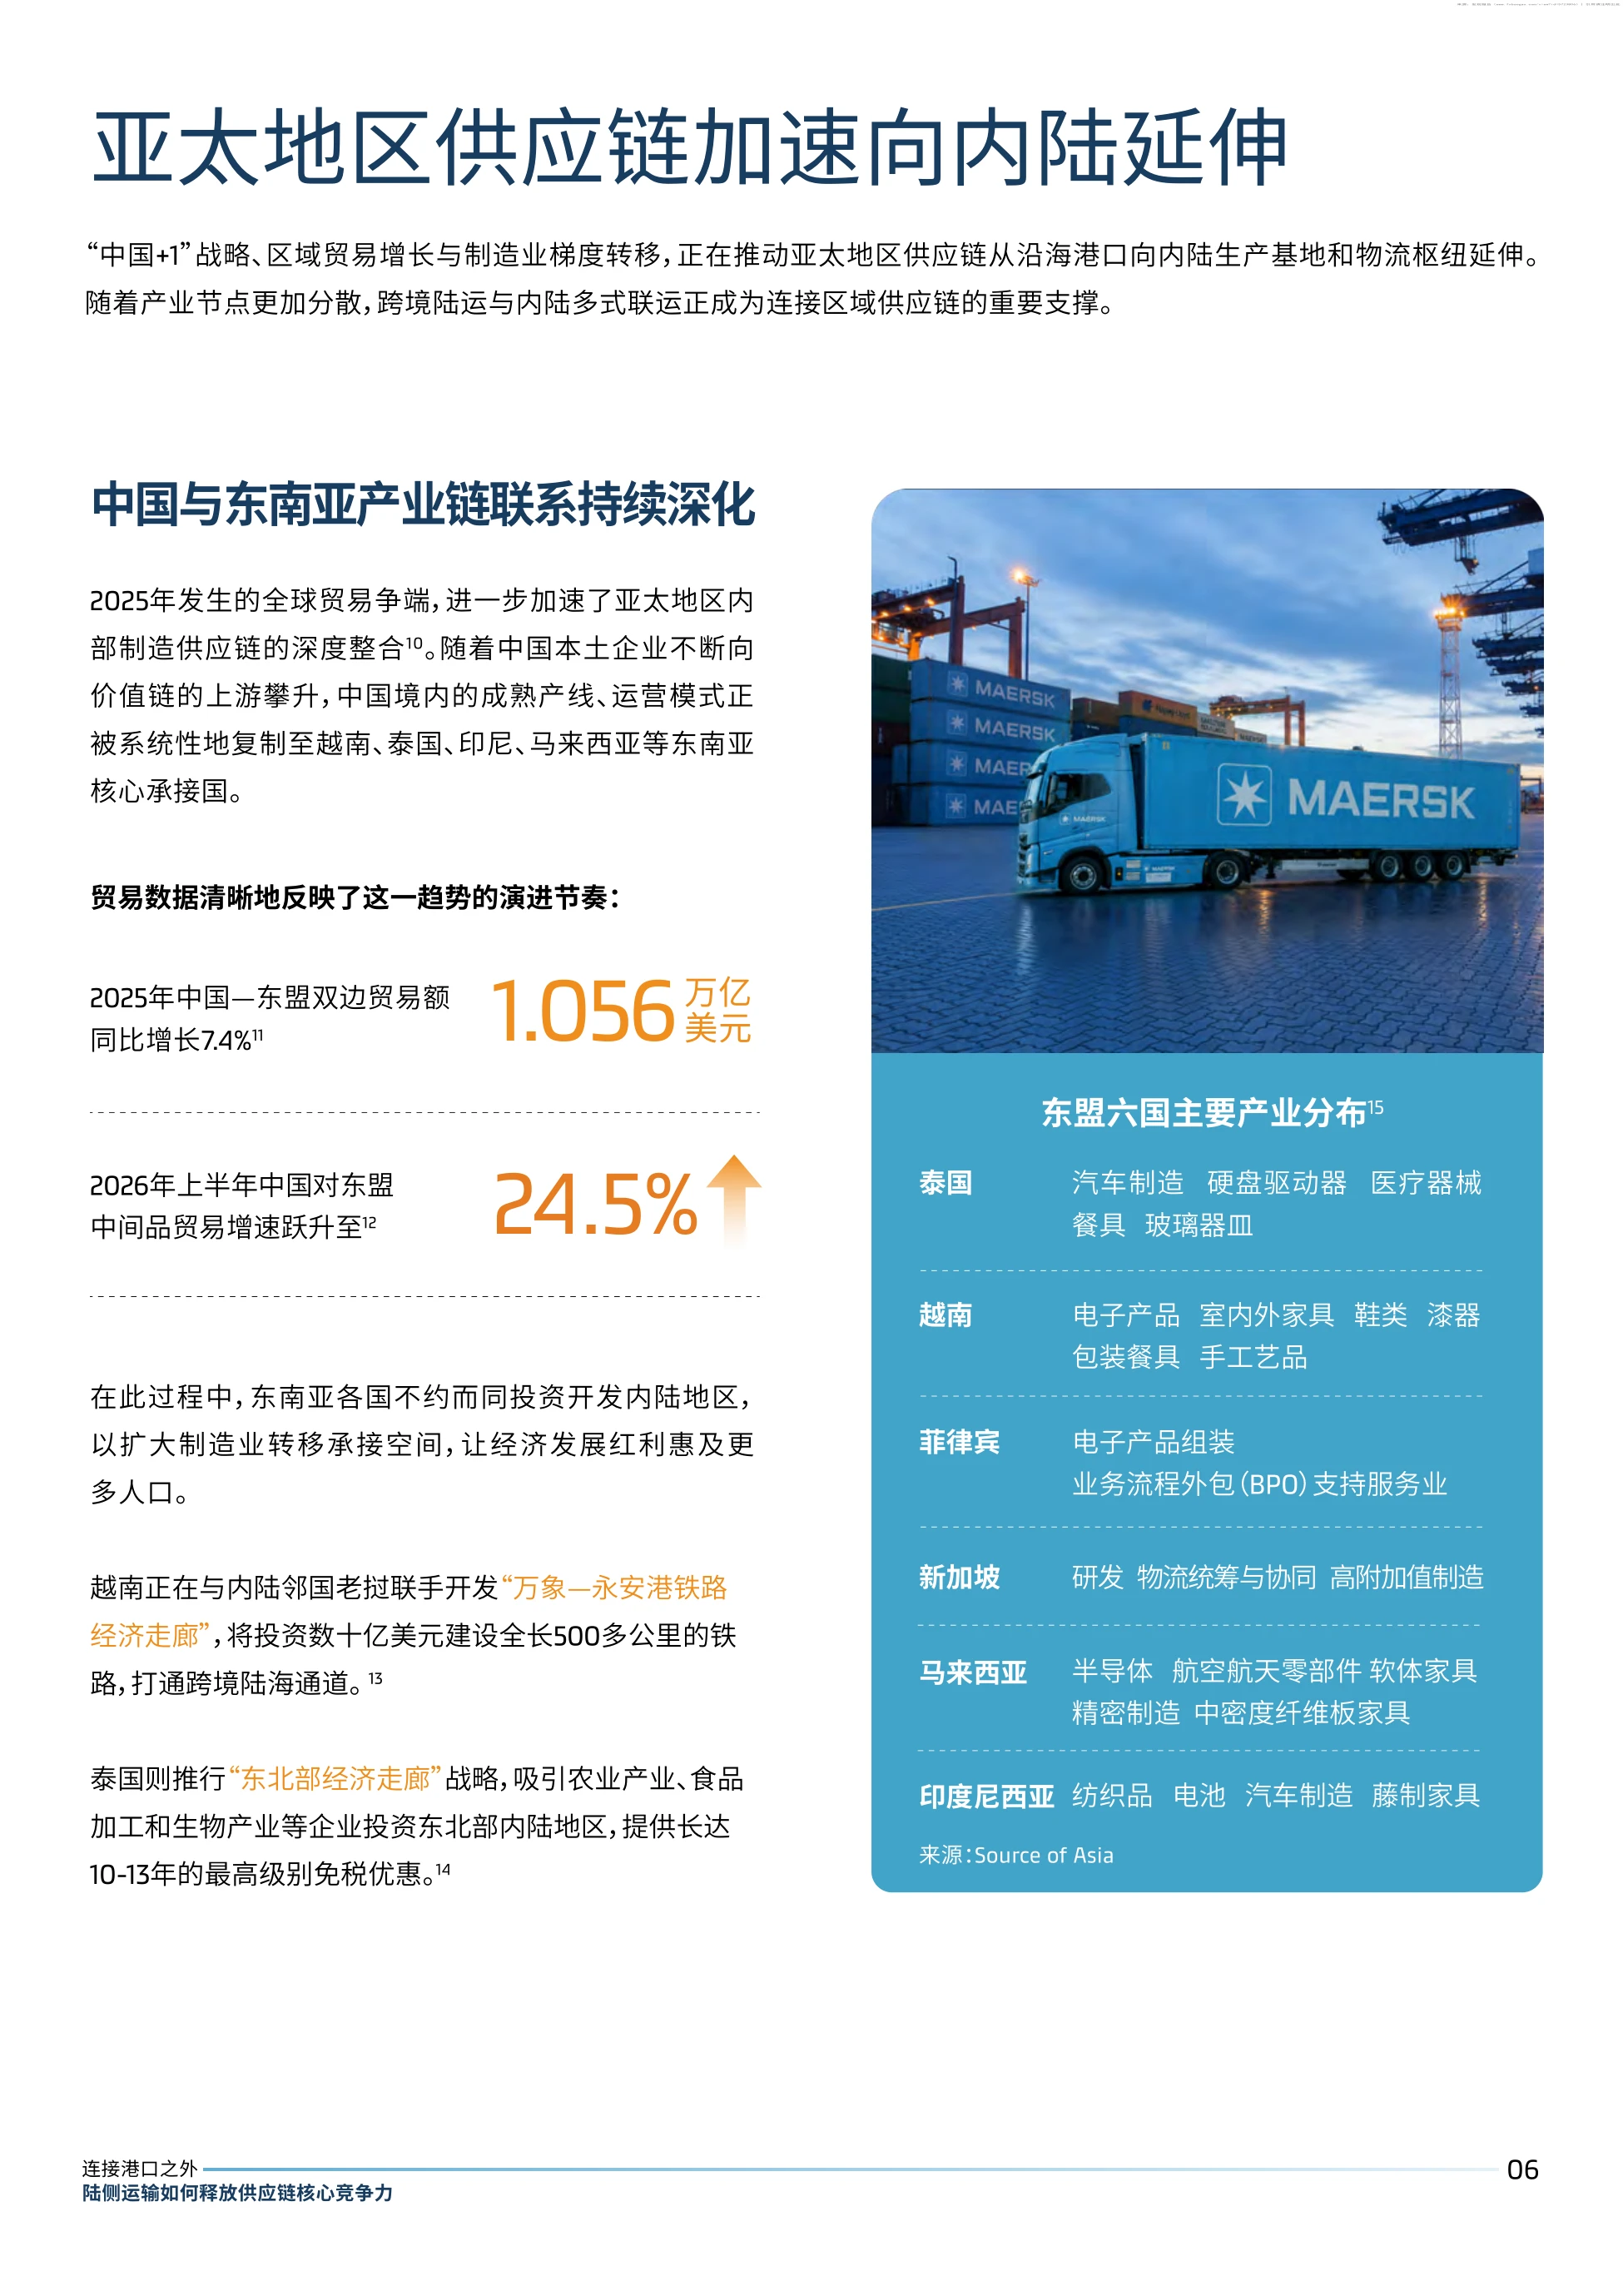
中国境内的变化,报告给了一组很好用的数字,先记住三个:60%、1.4 亿、18.2%。第一个是 60%。2025 年新增的 26 个国家物流枢纽中,近 60% 位于中西部地区, 这显著提升了中西部和内陆城市的枢纽地位。
产业转移的方向也对得上。2025 年,安徽、河南、江西、湖北和湖南的工业增加值同比增速均跑赢全国, 报告把这一轮迁移定义为从成本驱动到集群协同的梯度升级。
第二个是 1.4 亿。2025 年中国完成集装箱多式联运量 1.4 亿标准箱,同比增长 15.7%, 说明出口导向型企业对多式联运的需求在快速上升。
第三个是 18.2%。2026 年上半年,经西部陆海新通道对东南亚的进出口增长 18.2%, 中老铁路加中欧班列这类组合模式落地之后,跨境物流效率明显提高。
跨境陆运的通道也在成形。中国、越南、泰国、新加坡之间的陆运连接正在发展, 越南、柬埔寨、老挝周边的公路网络持续扩展,这类模式被广泛用于替代易受拥堵影响的海运通道。
报告还提到湄公河地区的方案,公路和铁路结合,中国到老挝再到泰国的铁路通道已成为部分货物的补充运输通道。
这些通道的意义不在替代海运,而在给货主留一个备份,它的价值通常要出问题那周才显现。
图源:《-亚太陆侧运输白皮书》(第7页)
五、海上越来越不稳,陆侧成了泄压阀
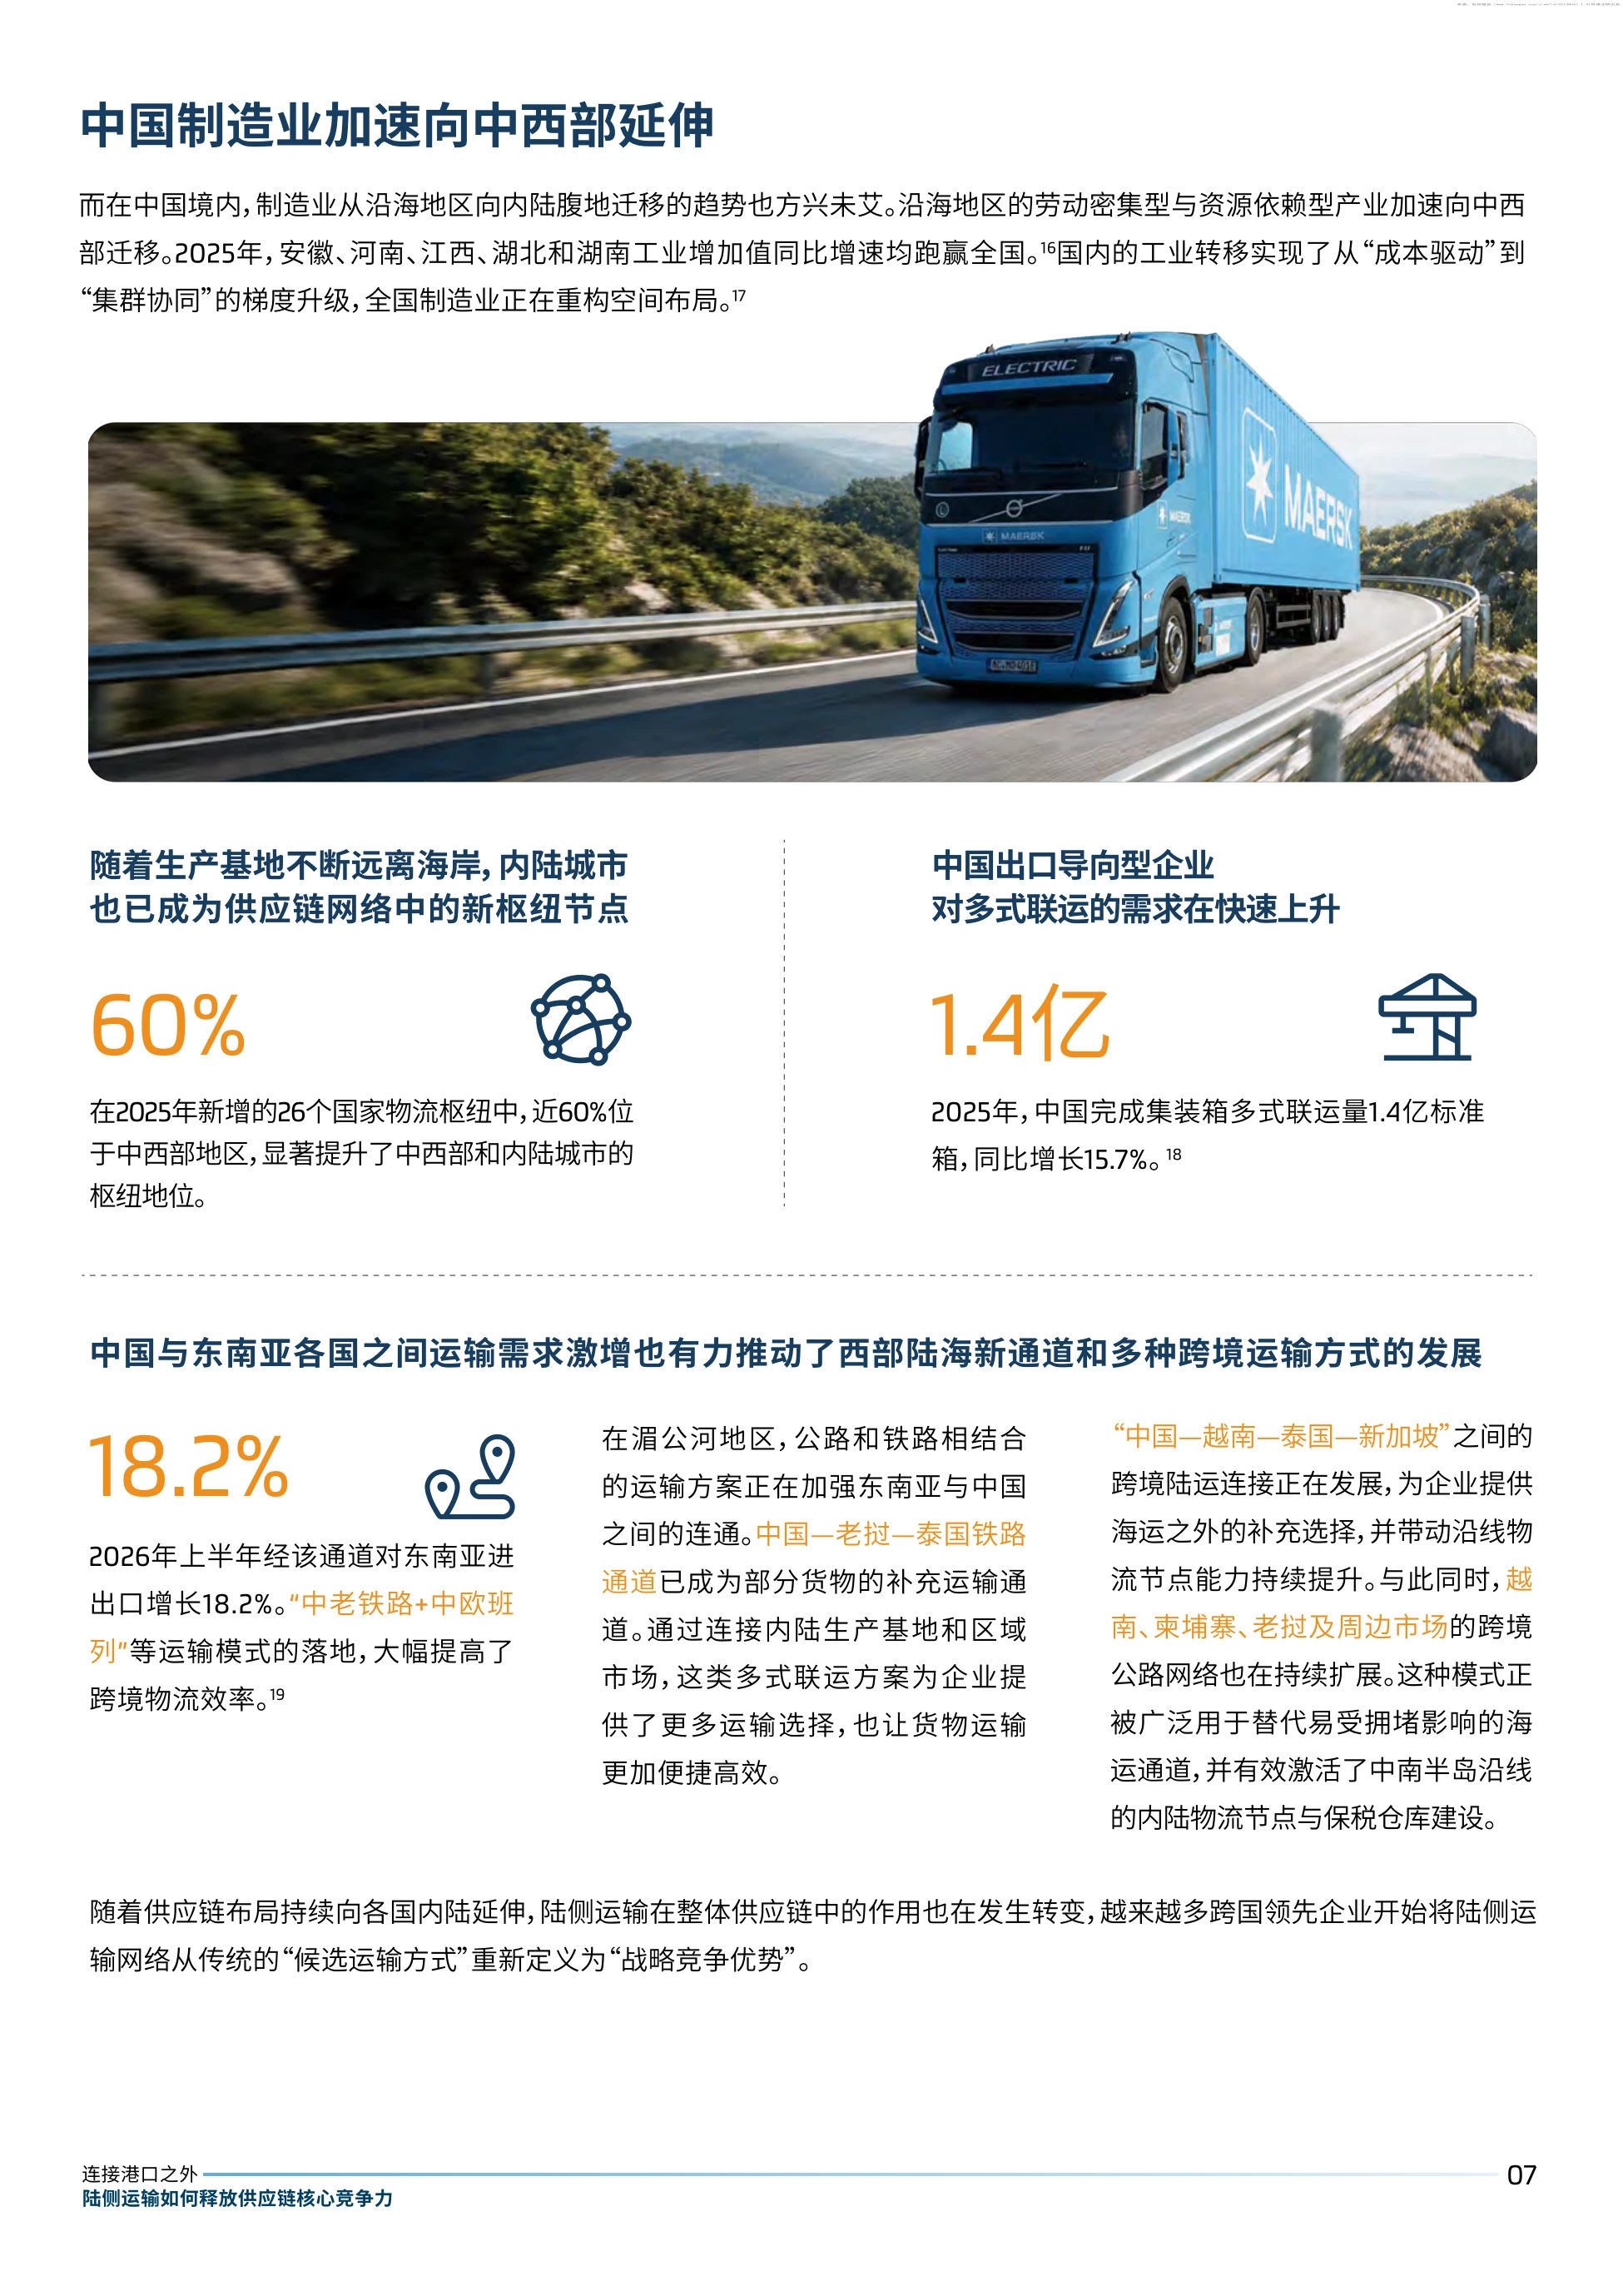
报告论证陆侧重要,用的不是趋势,是几次具体的断供事件,这一段逻辑最扎实。2023 年底新一轮巴以冲突爆发,红海安全局势一度导致大量集装箱船改道,通航量显著下降。
2026 年中东局势升级、霍尔木兹海峡航运受阻,油轮与商船大面积滞留,进一步放大了能源与航运市场的波动。
极端天气的影响也越来越显著。2023 年和 2026 年多次干旱导致巴拿马运河水位下降, 引发船舶大规模排队、货物被迫减载。叠加频繁登陆的台风和飓风,各国港口频繁暂停靠港和装卸作业。
报告对这种局面的判断是,航运稳定性持续承压,而过去最短路径、效率优先的单一运输逻辑已经不够用了。企业的做法随之改变。领先企业开始搭建陆侧转运网络,把逻辑从效率优先改成安全可控、成本可控的双向平衡。
这里有一个常被忽略的成本细节。过去企业习惯把集装箱留在码头等清关或转运,这种模式容易产生高额码头滞期费用, 还会放大供应链中断的风险。
码头滞期费是很多人看不懂的那笔钱,货没坏,也没晚到客户手上,这笔钱就已经没了。
图源:《-亚太陆侧运输白皮书》(第8页)
六、三件事决定陆侧能不能扛住事
报告把陆侧运输的价值拆成三层,分别是端到端可视化、多式联运组合、动态陆侧网络,一层比一层深。
第一层是可视化,目标是消除内陆盲区。报告的说法是,建立韧性和应对外部风险的第一步,就是建立端到端的可视化, 管理层要能全面、实时、细粒度地掌握各地制造基地和供应链的运营状况。
这一条对物流服务商的数字化能力提了要求。换句话说,只看港口数据不够, 工厂、堆场、内陆枢纽的状态要能一起看到。
第二层是多式联运组合,作用是提升网络灵活性。报告建议企业通过完善陆侧网络,把铁路、卡车、驳船与仓库、堆场资源灵活调配, 既能避开沿海口岸拥堵,也能把货及时送到内陆生产基地。
第三层是动态网络,决定韧性。它要求运输节点、通行路线和运输方式能动态切换和智能调度, 本质上是把陆侧网络做成了可以重新排布的系统,而不是一条固定线路。
三层叠起来看,其实回答的是同一个问题:出了事之后,企业有没有第二条路可走,以及切换这条路要多久。
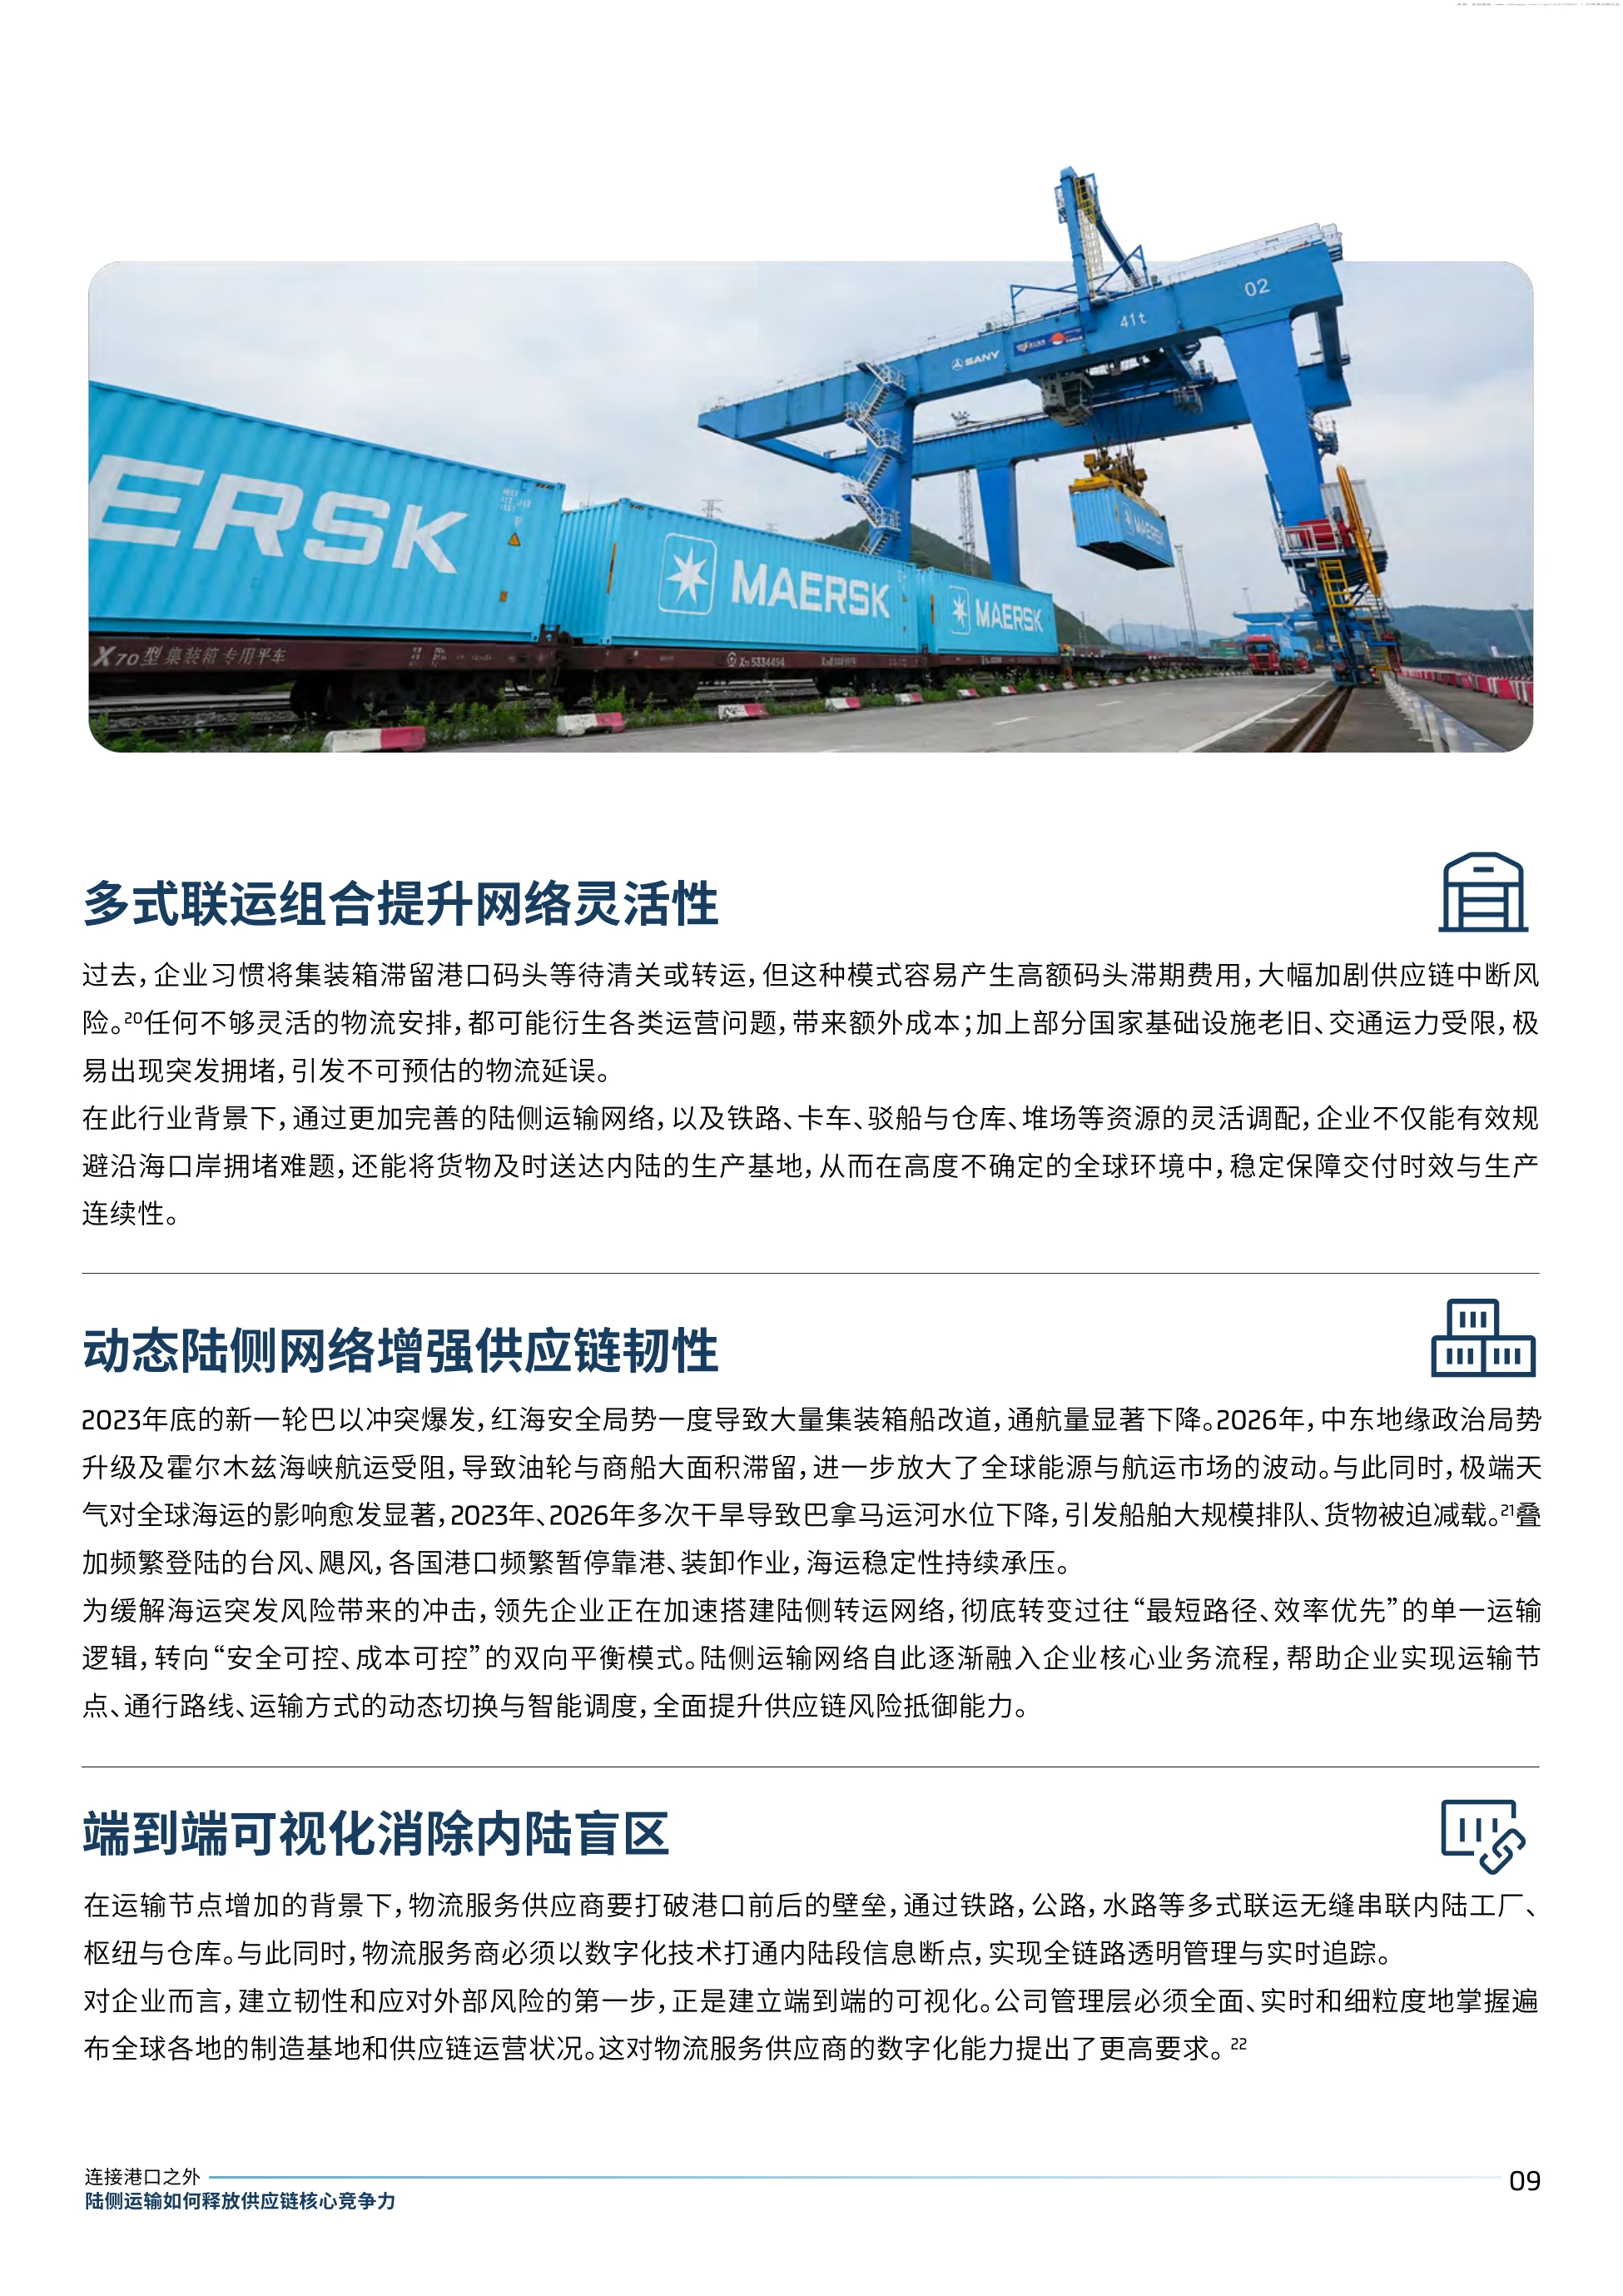
报告里马士基大中华区陆侧运输负责人的说法可以当注解,客户期待的不只是一次运输的准时交付, 而是一张能穿越波动、支撑决策、连接市场的端到端网络。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
七、马士基的家底:130 多个国家,亚太 24 个
报告的后半段基本是马士基的自我说明,但里面有不少可核对的网络数据,对判断行业格局有用。
全球层面,它的陆侧运输网络连接 130 多个国家和地区的港口与目的地。 亚太地区覆盖 24 个国家和地区,靠公路、铁路和驳船把区域主要港口、内陆生产基地和消费市场连起来。
报告点名了几条水道,湄公河、湄南河和红河,被形容为新的经济大动脉。 这个说法不夸张,内河驳船在东南亚的成本优势,常常比铁路更明显。
服务设计上有两个产品值得一提。一是多式联运承运人服务,用统一窗口协调海运和内陆运输, 把海运承运的集装箱直接送到内陆目的地,配合运力管理和实时 IT 系统减少信息断点。
二是多式联运多承运人服务,可以无缝承接由其他海运承运人码头发出的集装箱, 扩大陆侧衔接范围,帮助企业减少对单一路线或单一运输模式的依赖。
运力组织上,它强调在亚太每周提供大量驳船班次和铁路班次,用高频次换稳定性和可预期性。这套打法的核心不难看出。海运的规模效应靠船,陆运的规模效应靠频次和枢纽密度, 两者要拼的是调度能力,而不是单纯的运价。
图源:《-亚太陆侧运输白皮书》(第10页)
八、大中华区的网络:6 万条线路铺到 200 个地级市
大中华区那一页给了一组很具体的数字,是判断这家公司在国内陆侧做到什么程度的关键。公路运输有 6 万多条陆运线路,覆盖 200 多个地级市,报告说是覆盖了 90% 的中国经济腹地。
水路驳船这一侧,有 60 多个支持全程提单服务的驳船码头,40 多条线路连接 9 大主港, 华南区域约 200 条驳船航线、每周超过 550 个班次。
海铁联运则有 80 多条铁路线路,连接 9 个港口,其中长江沿线的 38 条铁路线路把内陆节点接到上海、宁波、厦门三大枢纽港。
区域分工也很清楚。华北靠驳船、铁路和公路连接青岛、天津新港和大连,并通过跨境铁路和公路延伸到蒙古乌兰巴托; 华南靠大湾区的水网连接中国香港与赤湾、南沙、蛇口、盐田。
数字化和绿色是配套的两件事。陆侧拖车实时追踪让客户能提前处理预警,MAPS 高级规划系统用智能决策引擎优化供应链规划。
绿色这一块有具体落地。客户可选铁路、驳船及新能源集卡等低排放方案, 具备绿电证书的新能源集卡已投放于连接 11 个港口的 45 个运输通道,适用 150 到 300 公里的往返行程。
这个距离区间值得注意。150 到 300 公里正好是港口周边短驳的典型半径,也是电动重卡目前经济性比较成立的场景;换句话说,绿色物流在这条线上已经能算得过来。
6 万条线路听起来吓人,真正难的是那 45 条通道上的绿电证书能不能持续开出来。
图源:《-亚太陆侧运输白皮书》(第9页)
九、奥马冰箱那个案例,把账算明白了
报告只给了一个客户案例,但写得比较完整,几乎覆盖了出口型制造企业的典型痛点。客户是广东奥马冰箱,12 座冰箱和冰柜生产基地,年产量超过 2000 万台,业务覆盖全球。
问题出在集中度。绝大部分出口货物通过华南一个主要港口出运,旺季期间每日装柜需求高达数百个 40 英尺集装箱, 一旦港口拥堵、设备短缺叠加台风,整个出货计划都会被拖住。
方案是拖车加驳船的组合。在码头拥堵期间,用内河驳船提前把空箱集中调到内陆, 通过规模化的渡柜模式提前储备设备资源,减少港口拥堵对空箱调拨的影响。
效果分三块。一是灵活性,港口拥堵或极端天气时,驳船可以作为补充通道; 二是成本,WGO 模式靠规模化运作实现更优成本结构,还能一次性满足客户未来一周的空箱需求; 三是韧性,减少了对单一港口和单一运输方式的依赖。
合作时间是关键信息。这个项目从 2019 年开始,规模实现数倍增长,2026 年预计可达上万个 40 英尺集装箱。
一个方案能跑七年并且持续放大,说明它不是应急手段,而是被写进了客户的常规运营体系, 这正是报告所说的从运营成本转向核心竞争力支柱。
十、看完之后的三个判断
第一个判断是,陆侧的成本占比会上升。生产基地往内陆走、海运稳定性下降,两个趋势叠加, 企业为陆侧付的钱只会越来越多,而这部分过去很少被单独核算。
第二个判断是,枢纽的价值会被重新定价。2025 年新增的国家物流枢纽近 60% 落在中西部, 西部陆海新通道对东盟进出口增长 18.2%,这些节点正在从过路地变成集散地。
第三个判断是,多式联运的门槛不在运力,在协同。报告反复强调的是统一窗口、实时追踪、动态切换, 这些都是调度和管理能力,不是多买几辆车能解决的。
对企业来说,最实用的一条建议藏在报告那句原则里:运输方式切换越灵活,保留的选项就越多。把这句话落到操作上,就是在设计供应链时一开始就留出第二条路,而不是等堵了再找。
对服务商来说,竞争焦点已经变了。过去比的是干线运价,现在比的是能不能把港口、铁路、驳船、堆场和内陆工厂串成一张随时可调的网络。
白皮书全文 19 页,亚太和大中华区的网络数据、客户案例细节都在里面,完整版放在运营动脉 (www.yydm.cn)上,搜标题就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。