氢能进了能源法,能不能便宜下来才是真考试
 广告
本文解读:《2026-政府工作报告首提“未来能源”:氢能行业如何抢占先机-深圳市融中信息咨询-28页》 · 共 28 页 · 原文
2026 年政府工作报告第一次把未来能源写进去,氢能算是正式上了台面。但报告里最硬的一句话不在政策层,在价格层。
融中咨询这份报告给出的成本对照很清楚:灰氢约 1.82 美元每公斤,蓝氢含碳捕集约 3.22 美元,绿氢 4 到 12 美元, 绿氢普遍是灰氢的两到三倍。
用户那边接受多少钱也很明确。报告举了广东的例子,加氢站到站价 30 元、枪口价 35 元每公斤时,公交公司说 18 元才考虑, 物流车因为没补贴更接不了。
政策侧确实在补课。2025 年《能源法》施行,氢能首次在法律层面与煤、油、气并列,年底又发了首批 41 个试点项目和 9 个试点区域。
氢能现在不缺政策文件,缺的是一个能让公交公司当场点头的到站价格。
图源:《-政府工作报告首提“未来能源”》(第1页)
一、三条路线,三种活法
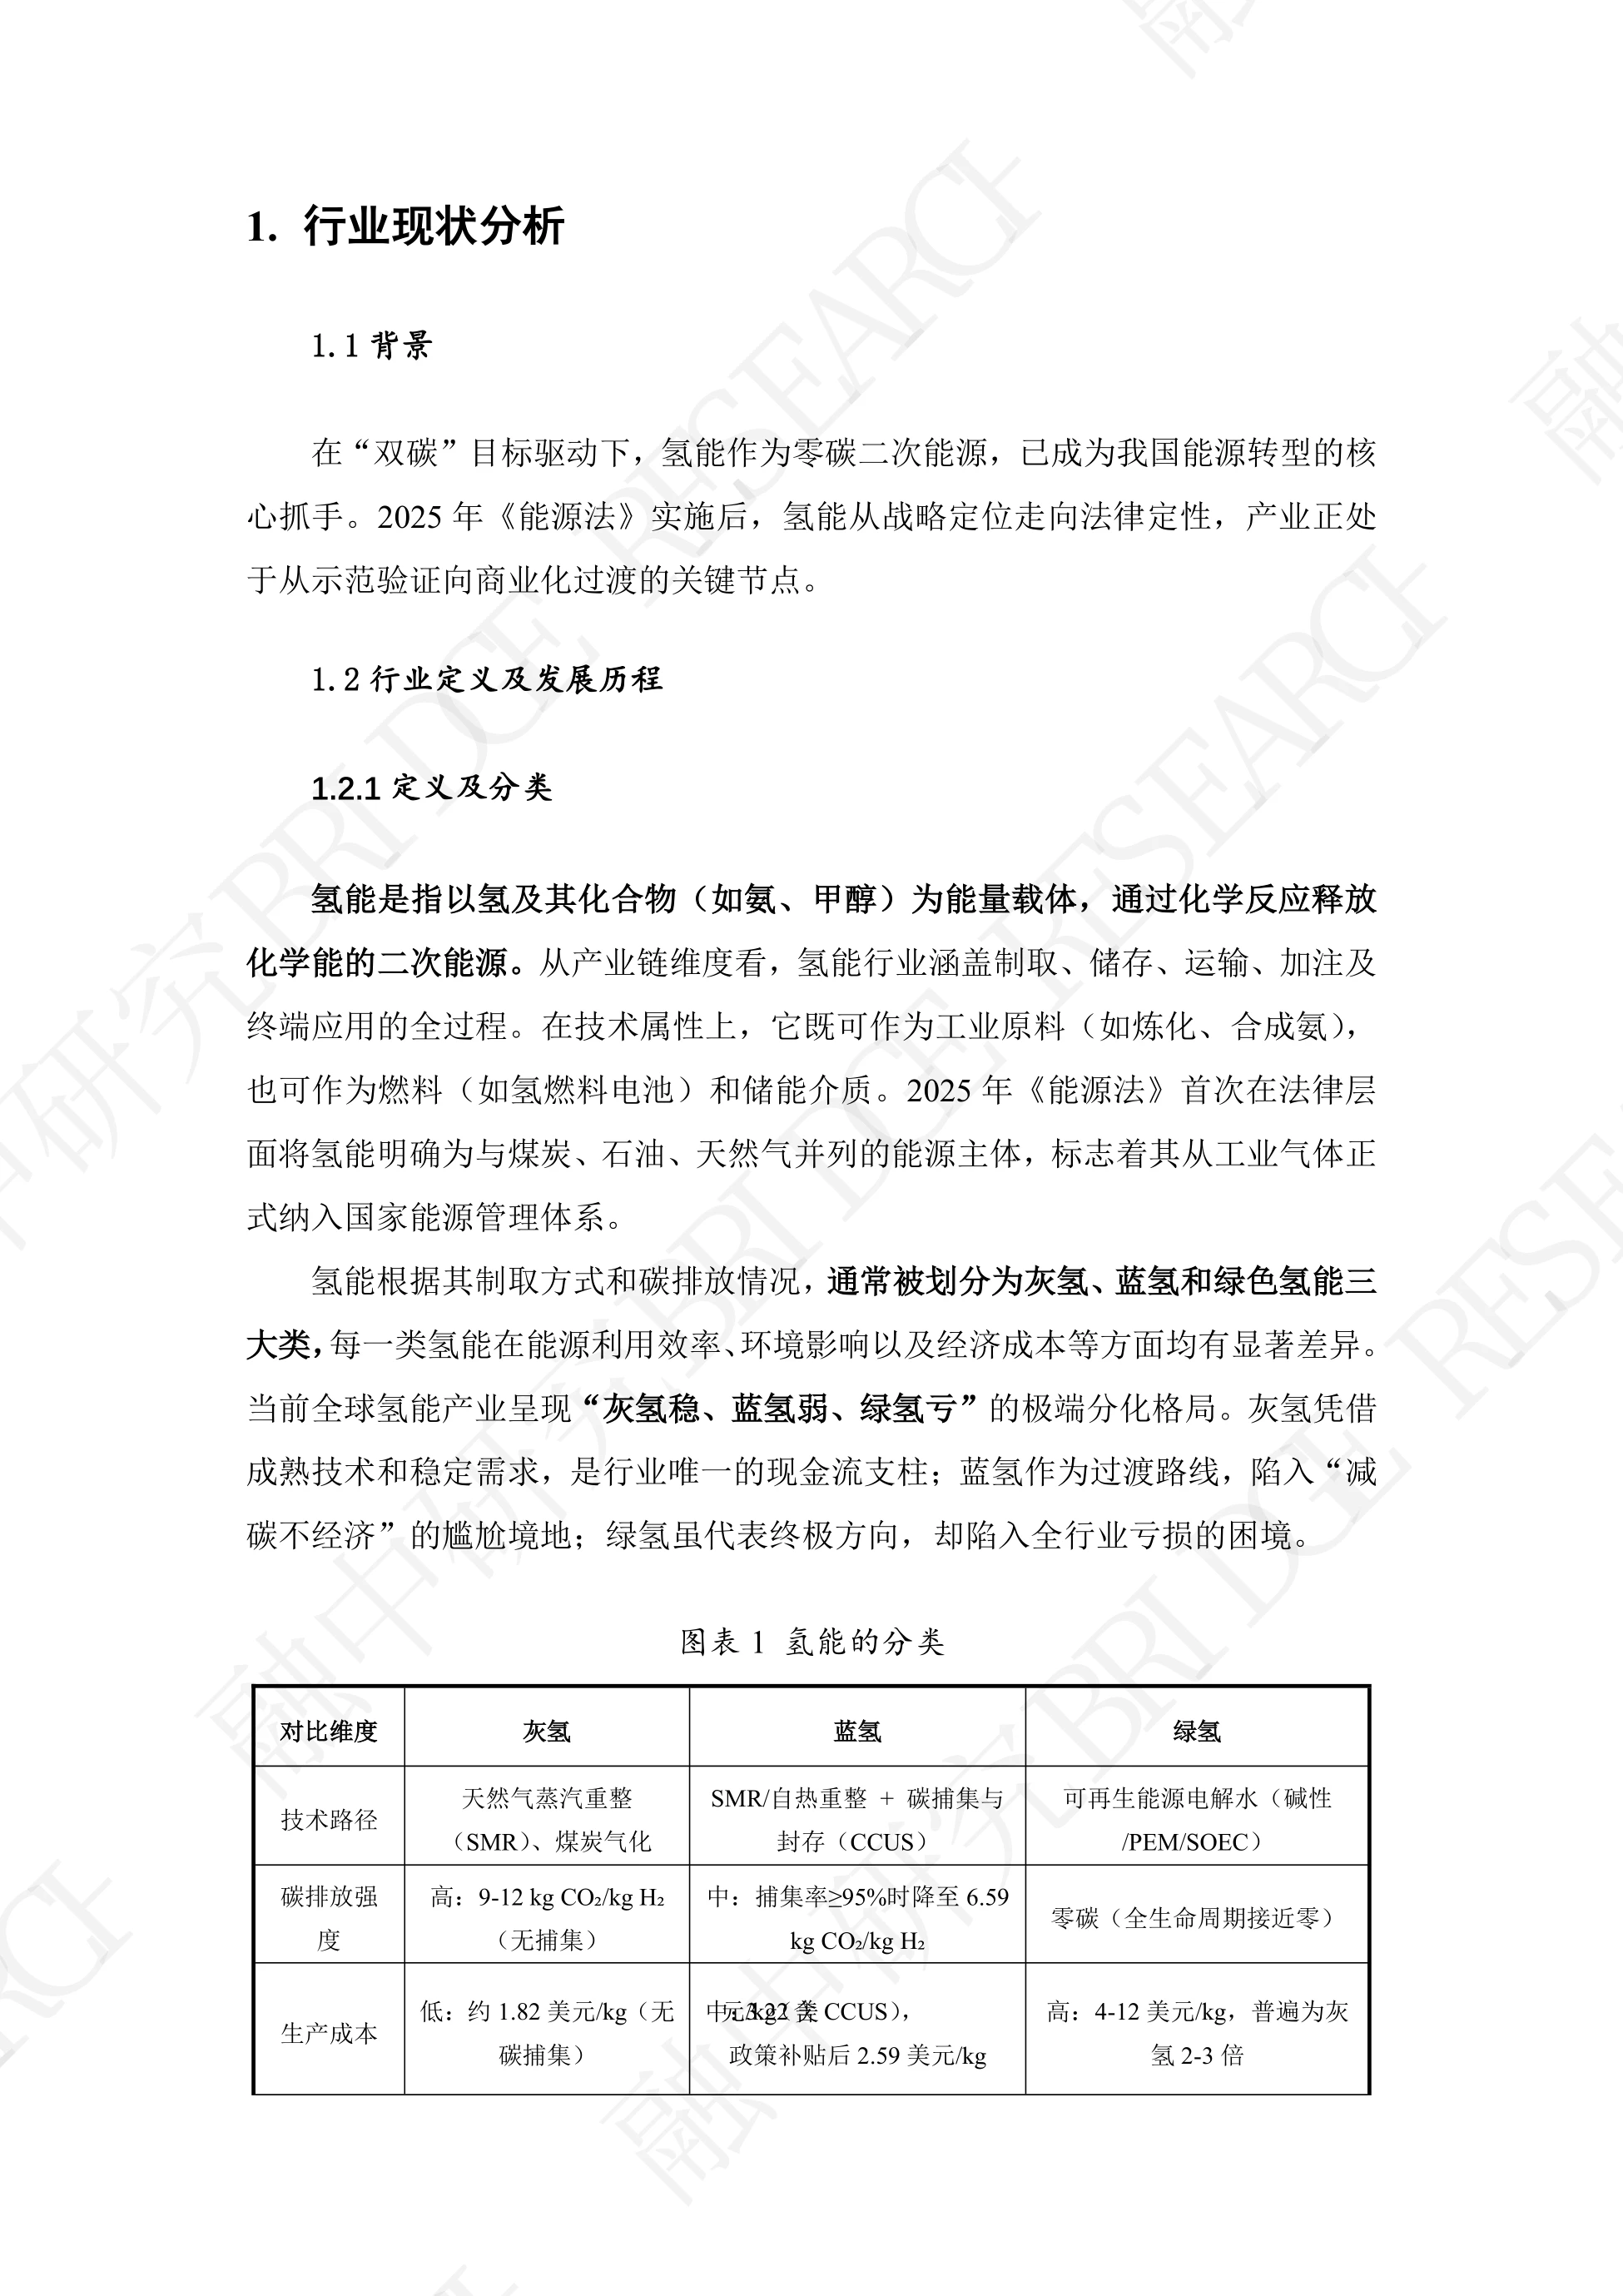
报告按制取方式和碳排放把氢能分成灰、蓝、绿三类,每一类的技术路径、成本、盈利状况都不一样,分化得相当极端。
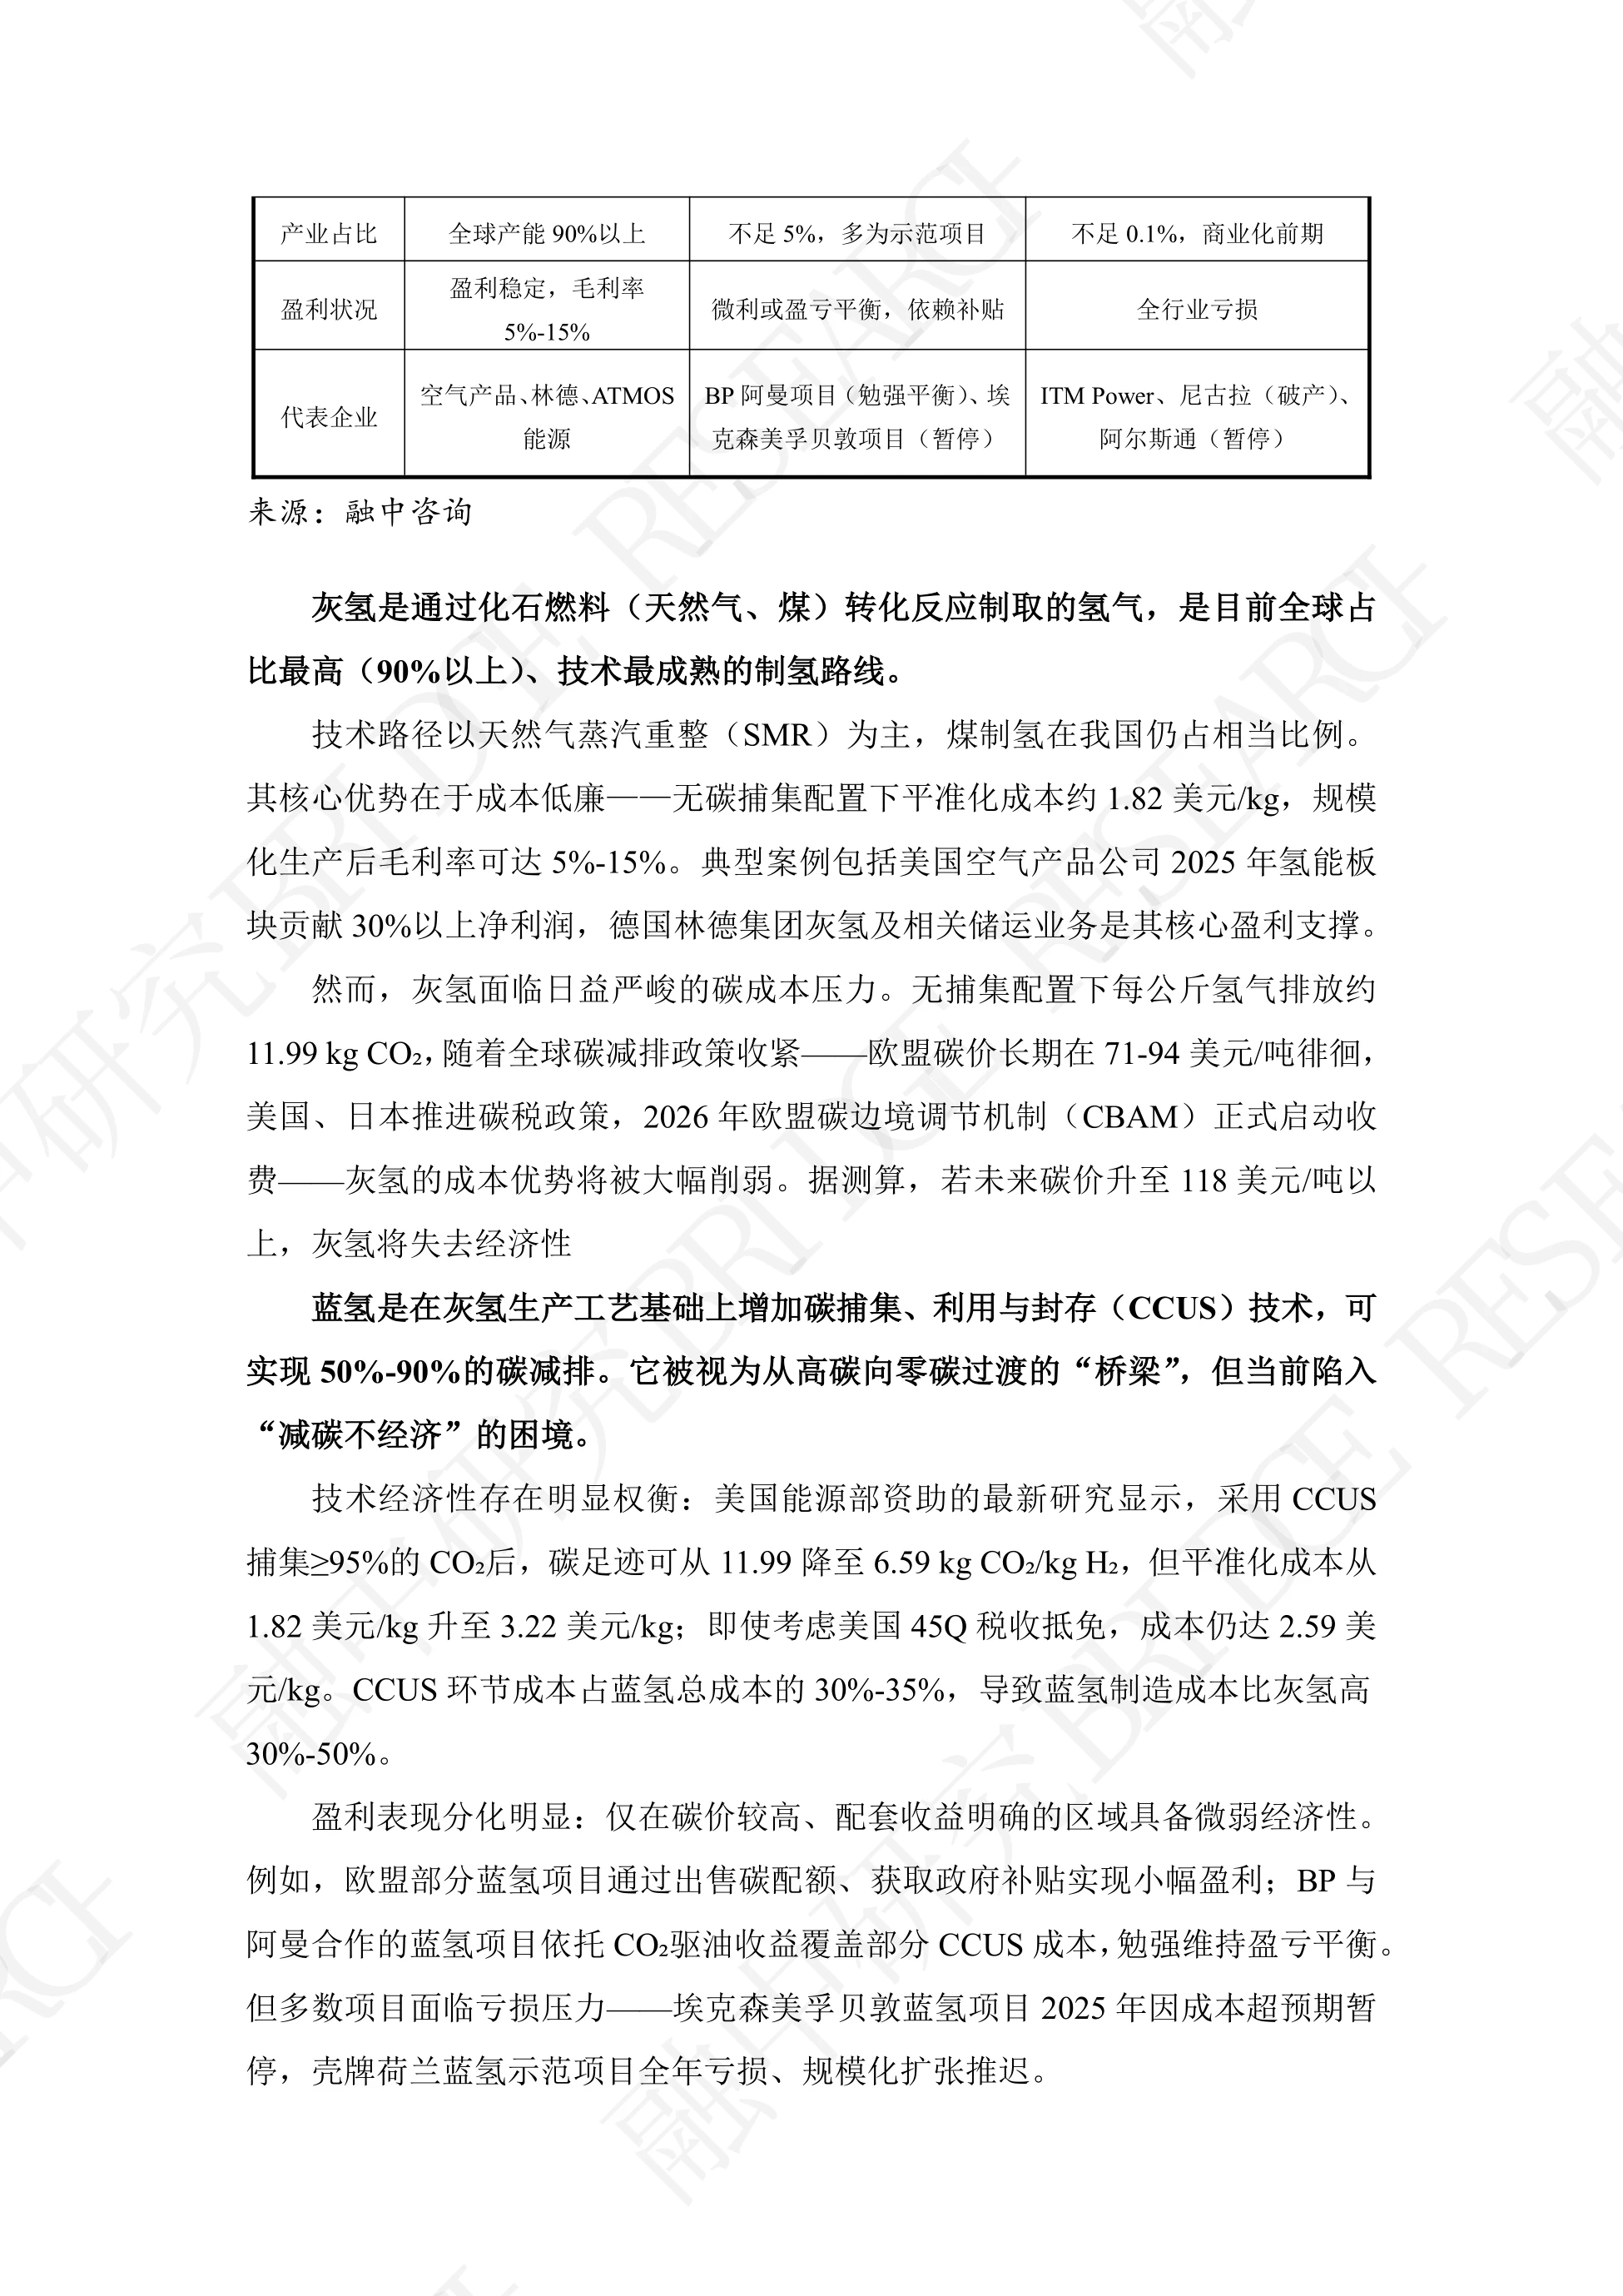
灰氢走天然气蒸汽重整或煤炭气化,碳排强度每公斤氢 9 到 12 公斤二氧化碳,成本最低,约 1.82 美元每公斤。 它占全球产能 90% 以上,毛利率 5% 到 15%,是全行业唯一稳定的现金流来源。
蓝氢在灰氢工艺上加装碳捕集与封存。捕集率 95% 时碳足迹能从 11.99 降到 6.59 公斤,但成本升到 3.22 美元, 即便算上美国 45Q 税收抵免也要 2.59 美元。
绿氢用可再生能源电解水,全生命周期接近零碳,成本却在 4 到 12 美元。电力成本占运营总成本六到八成, 电解槽设备占比超过四成。
报告用六个字概括这个格局:灰氢稳、蓝氢弱、绿氢亏。这三句话不是情绪,是行业当下的资产负债表。份额数字也说明问题。灰氢占九成以上,蓝氢不足 5% 且多为示范项目,绿氢不足 0.1%,还在商业化前期。
三条路线里,能赚钱的排放大,不排放的都在亏,这正是政策必须出手的地方。
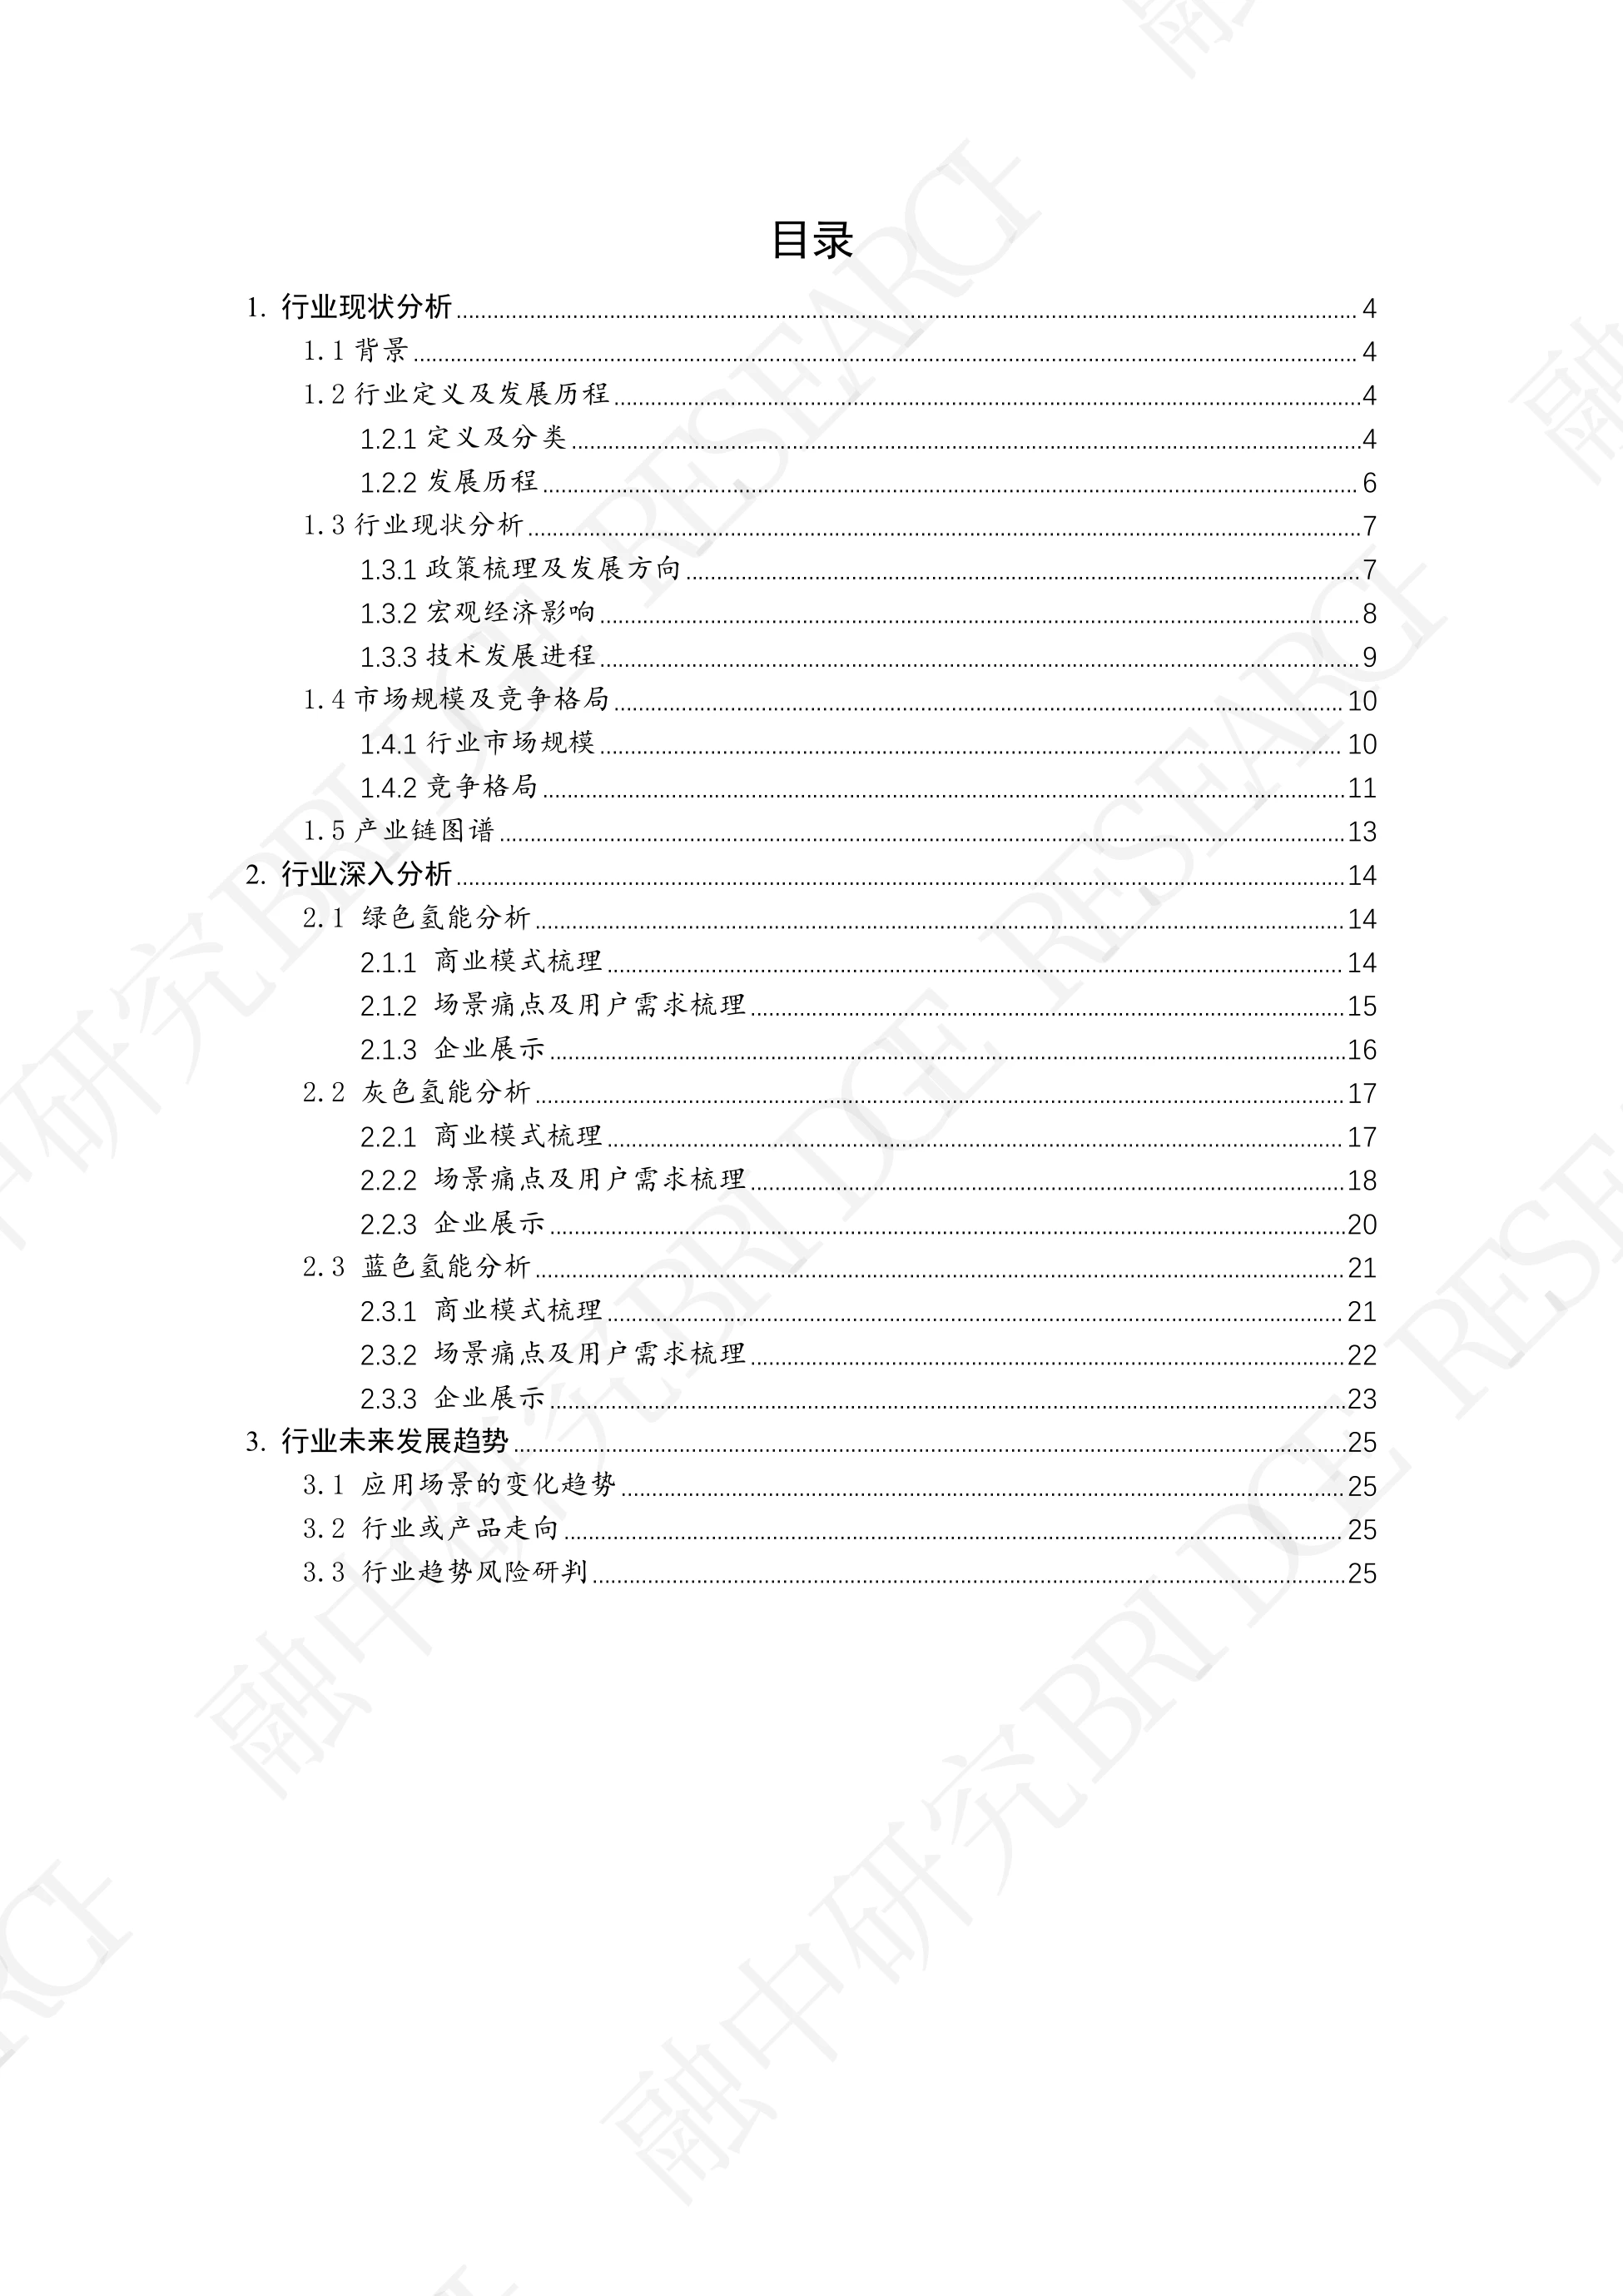
图源:《-政府工作报告首提“未来能源”》(第3页)
二、绿氢为什么贵:电价是个大头
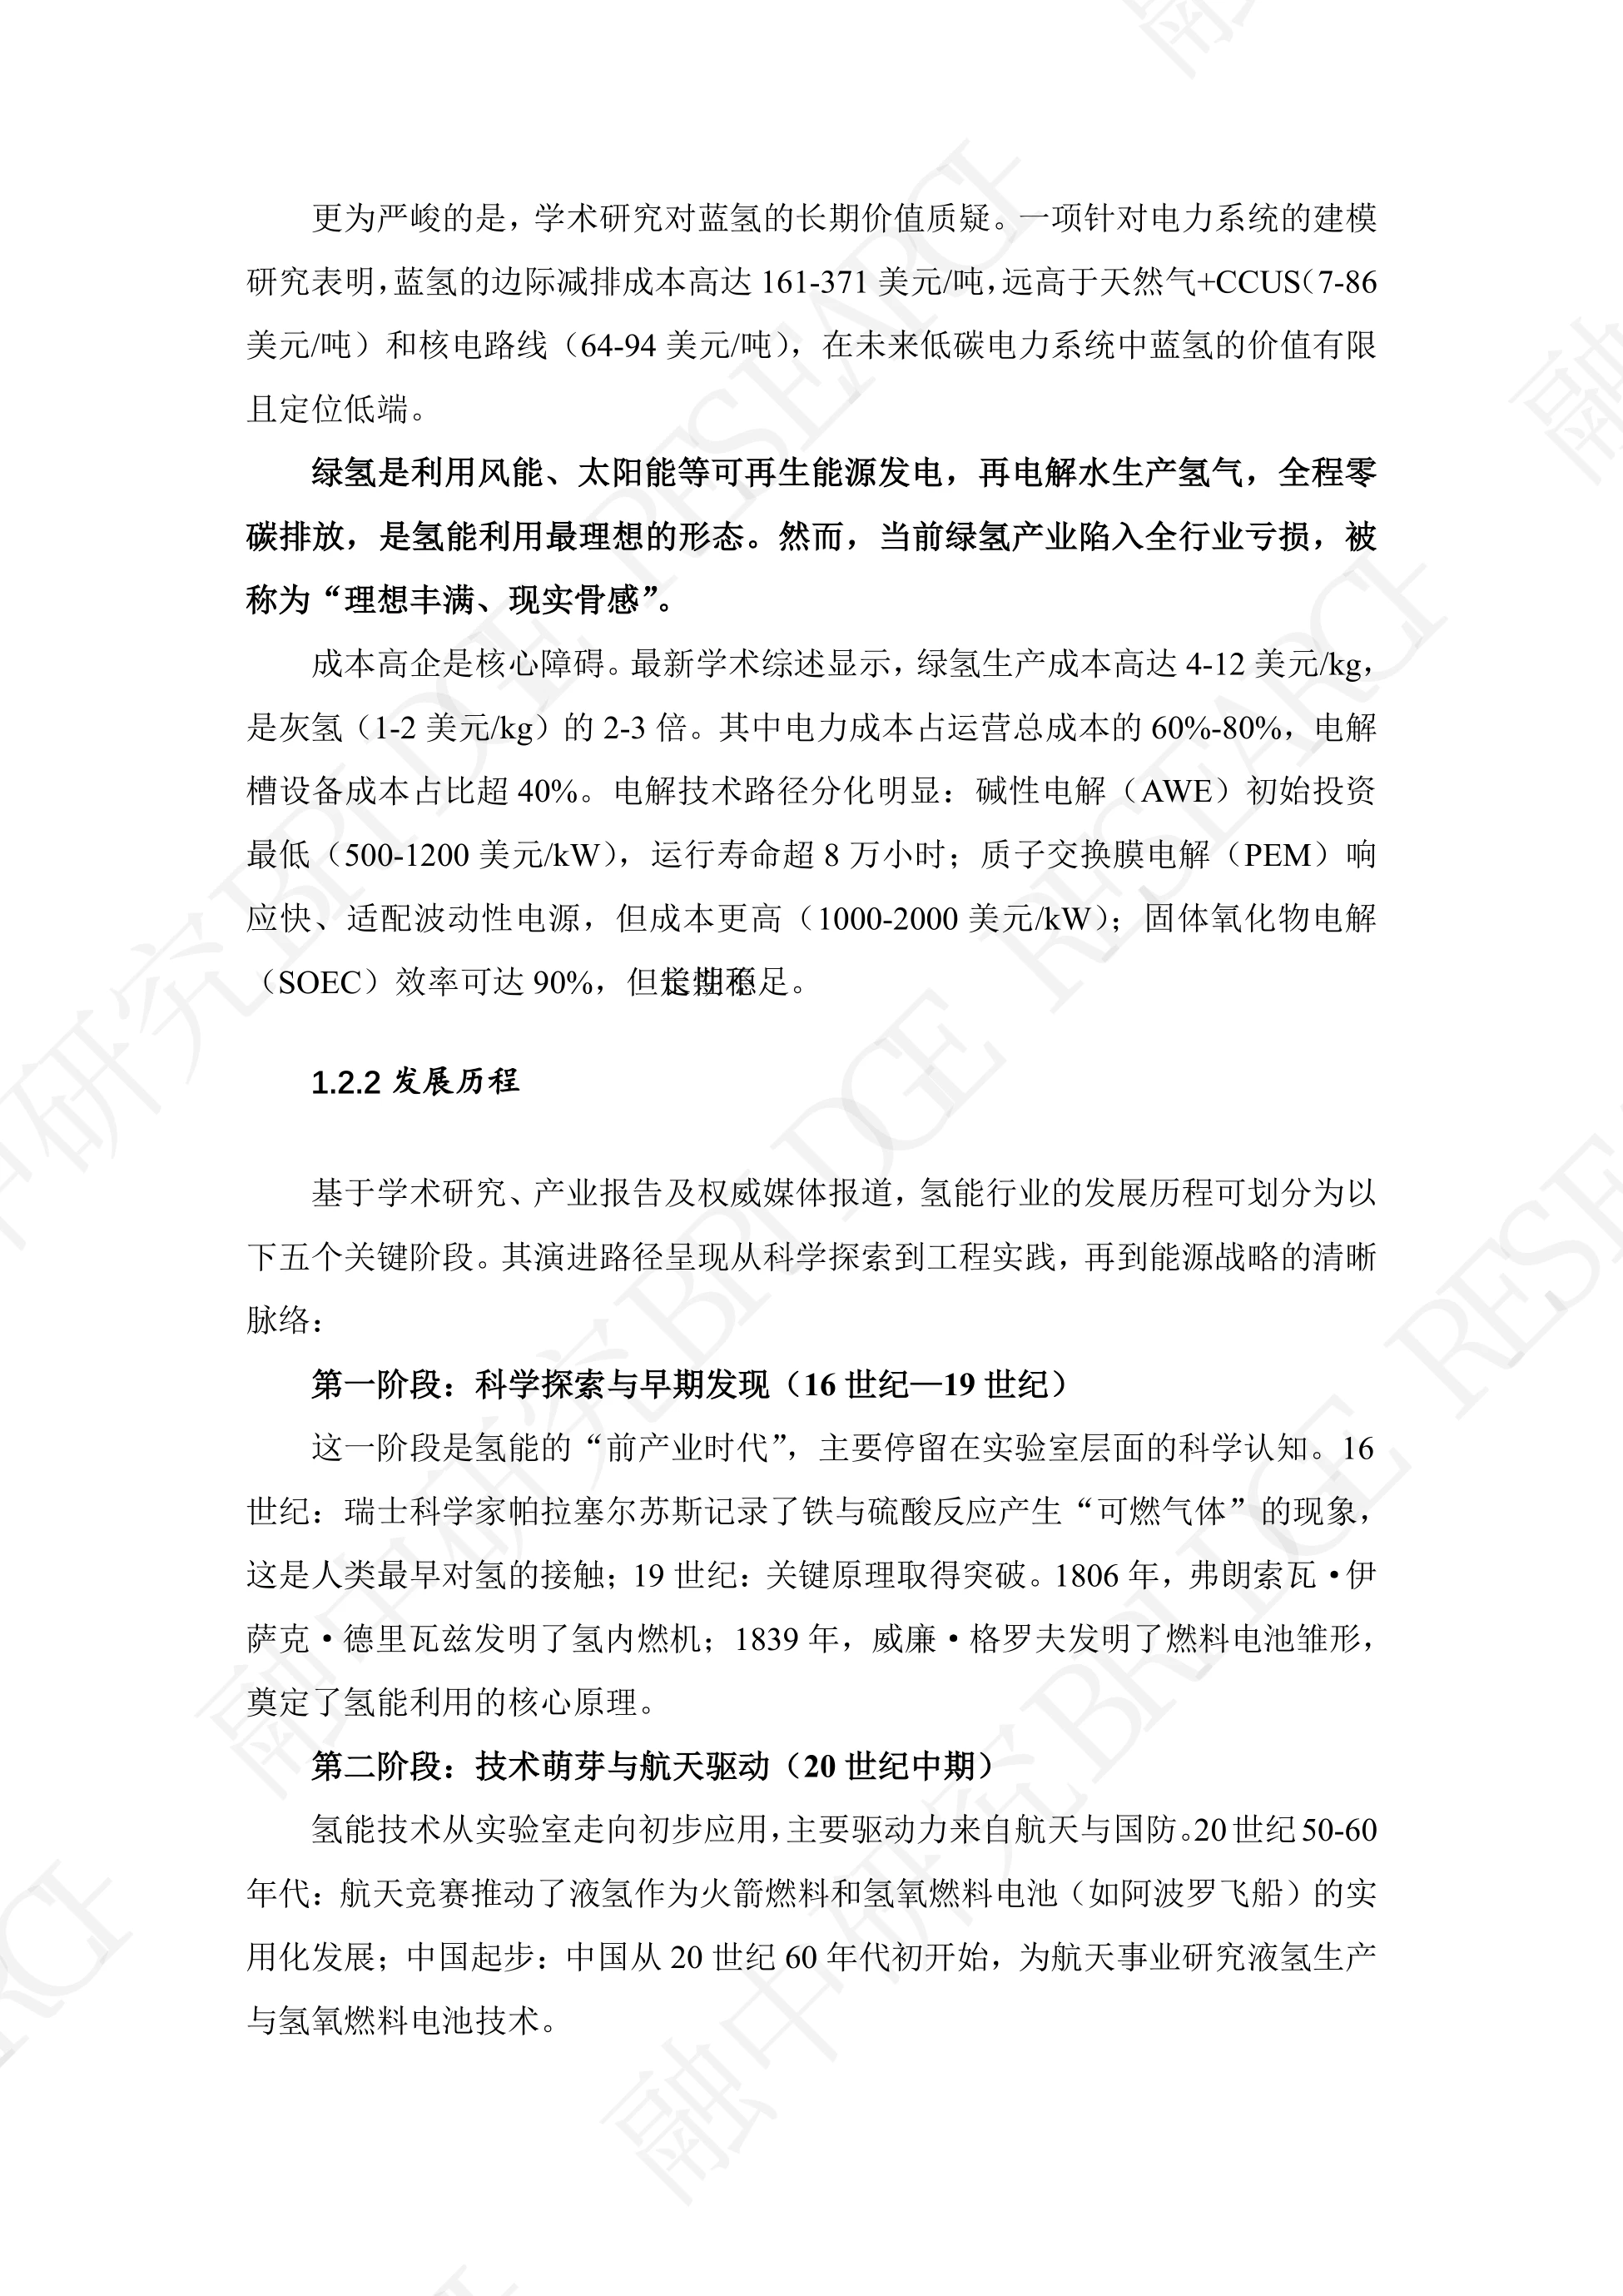
绿氢的成本结构不复杂,绕来绕去就是两件事:电费贵、设备贵。报告给的拆解是,电力成本占运营总成本的 60% 到 80%,电解槽设备成本占比超过 40%。 年产万吨的绿氢项目,仅设备投资就要 10 亿到 15 亿元。
设备成本其实已经在降。中国电解槽年产能超过 50GW,单位成本从约 250 美元每千瓦降到 100 美元以下, 燃料电池系统单位售价近三年复合年降幅 32.2%,电堆 2020 到 2024 年复合降幅 15.4%。
电价这一头也在松动。报告提到地面光伏发电成本已降至 0.15 到 0.20 元每千瓦时, 按这个电价测算,绿氢成本可以降到 10.36 到 13.22 元每公斤。
这个数字很关键。它意味着绿氢在特定资源条件下已经摸到了灰氢的价格带边缘,问题只是能不能稳定拿到这个电价。
三条电解技术路线各有取舍。碱性电解初始投资最低,每千瓦 500 到 1200 美元,寿命超过 8 万小时; PEM 响应快、适配波动电源,成本翻倍;SOEC 效率可达 90%,但长期稳定性不足。
卡在进口上的还是材料。PEM 的质子交换膜和铂铱催化剂依赖进口,膜电极组件价格高达每平方米 500 美元。
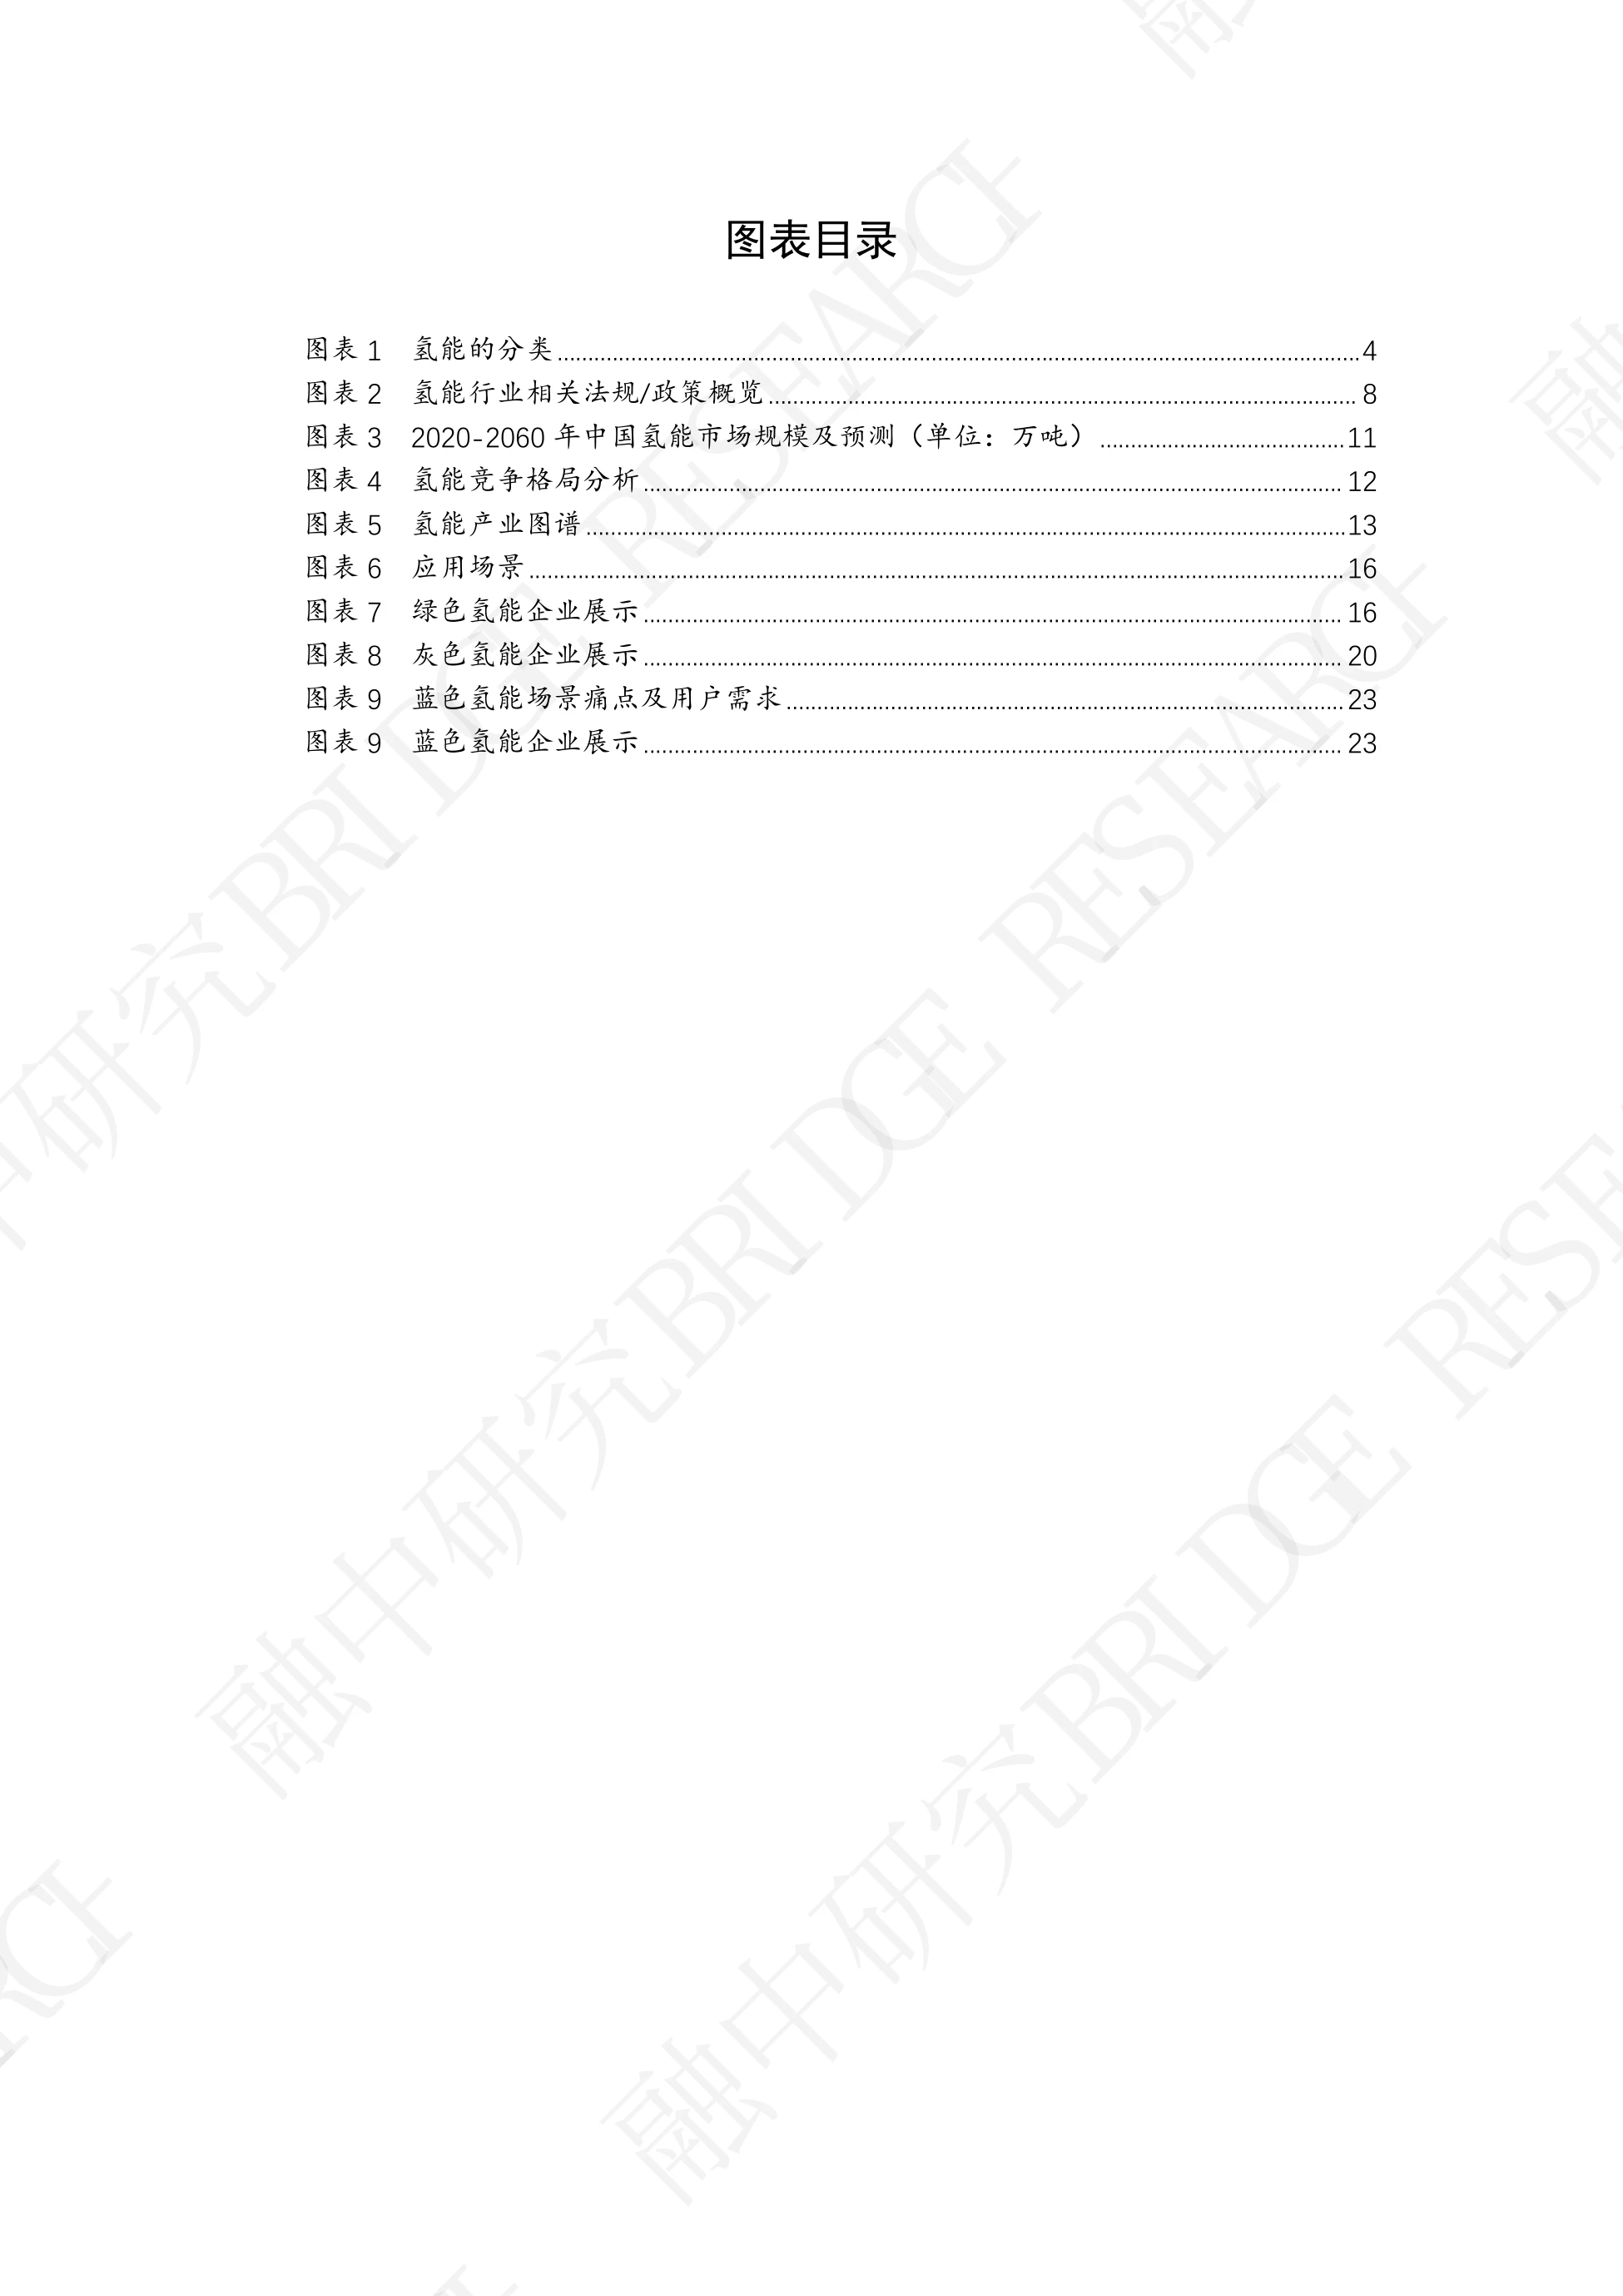
图源:《-政府工作报告首提“未来能源”》(第4页)
三、制氢贵只是一头,储运同样拖后腿
制氢贵只是一头,把氢送到加氢枪口又是另一笔账。报告说储运环节呈现高压气态、低温液态、固态、管道多路径并进的局面。
目前主流的还是 20 兆帕高压气态长管拖车。100 公里范围内,每公斤储运成本约 8.5 到 9 元, 500 公里时会跳到 20 元以上,运距一长就没有经济性可言。
加氢站的问题更现实。单座固定式加氢站投资 1000 万到 3000 万元,每年还要几十万元设备维保, 而部分站点日均加注量不到设计能力的 30%,吃不饱又建不起。
密度差距摆在那里。报告引用的数字是,欧洲平均每 2.5 万公里道路才设一座加氢站,远低于汽油站密度标准。还有标准不统一带来的损耗。跨区域运营时 35MPa 与 70MPa 加氢站不兼容,氢能乘用车的续航体验会直接打折。
土地性质这种非技术障碍也常被忽视。报告举例说,广州某加氢站因位于工业用地只能自用,无法对外商业化运营。
氢的麻烦不在制不出来,而在于运不远、加不上,而且每个环节都还在赔钱。
图源:《-政府工作报告首提“未来能源”》(第5页)
四、需求侧只有一个诉求:便宜的氢
报告对用户需求的概括非常朴素:终端用户不关心氢气是灰是绿,只关心价格是否低于燃油和电动的经济平衡点。交通领域给出了一条生死线,叫油氢同价,区间是 18 到 20 元每公斤。达不到这条线,规模化推广就无从谈起。
工业领域的诉求是另一个词,叫能够变现的绿。必须通过碳交易、绿色认证这些机制,把减排成本传导到终端产品上, 替代才摆脱得了赔本赚吆喝。
国际贸易这一块讲的是套利。谁能用最低成本适配多套国际标准,谁就掌握定价权,其中欧盟的 RFNBO 规则是最严的一套。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
报告还点出一个失衡:只有约 3% 的补贴用于刺激用氢需求,大量资金补在了供给侧, 导致多数清洁氢项目没找到稳定买家。
这个问题在规划层面也留下了痕迹。各地规划的氢能重卡数量可能远超实际物流需求,直接后果是加氢站利用率偏低。
图源:《-政府工作报告首提“未来能源”》(第6页)
五、市场规模看三组数,拐点在 2040 年以后
报告给的中国氢能市场规模预测,单位是万吨,从 2020 年的 3342 万吨一路排到 2060 年的 13030 万吨。分阶段看,2020 到 2030 年十年只增长约 11.2%,到 3715 万吨。这一阶段的关键词是技术成熟、成本下降和市场培育,速度和传统能源差不多。
2030 到 2040 年增速明显抬起来,从 3715 万吨增至 5726 万吨,增幅约 54.1%,意味着工业和交通开始规模化落地。2040 到 2050 年是爆发段,从 5726 万吨跃升到 9690 万吨,增幅 69.2%。报告把这十年定义成氢能从细分能源走向主流能源的关键期。
2050 到 2060 年仍保持增长,但增速回落到约 34.5%,总量到 13030 万吨。这张图值得多看一眼的地方在于前十年。到 2030 年只增一成,说明未来四五年行业很难靠需求爆发赚钱, 真正的机会在成本曲线和标准体系上。
氢能的量要到 2040 年之后才起飞,但决定谁能上车的那个窗口,恰恰是现在这五年。
图源:《-政府工作报告首提“未来能源”》(第7页)
六、2026 年的政策,开始管细节了
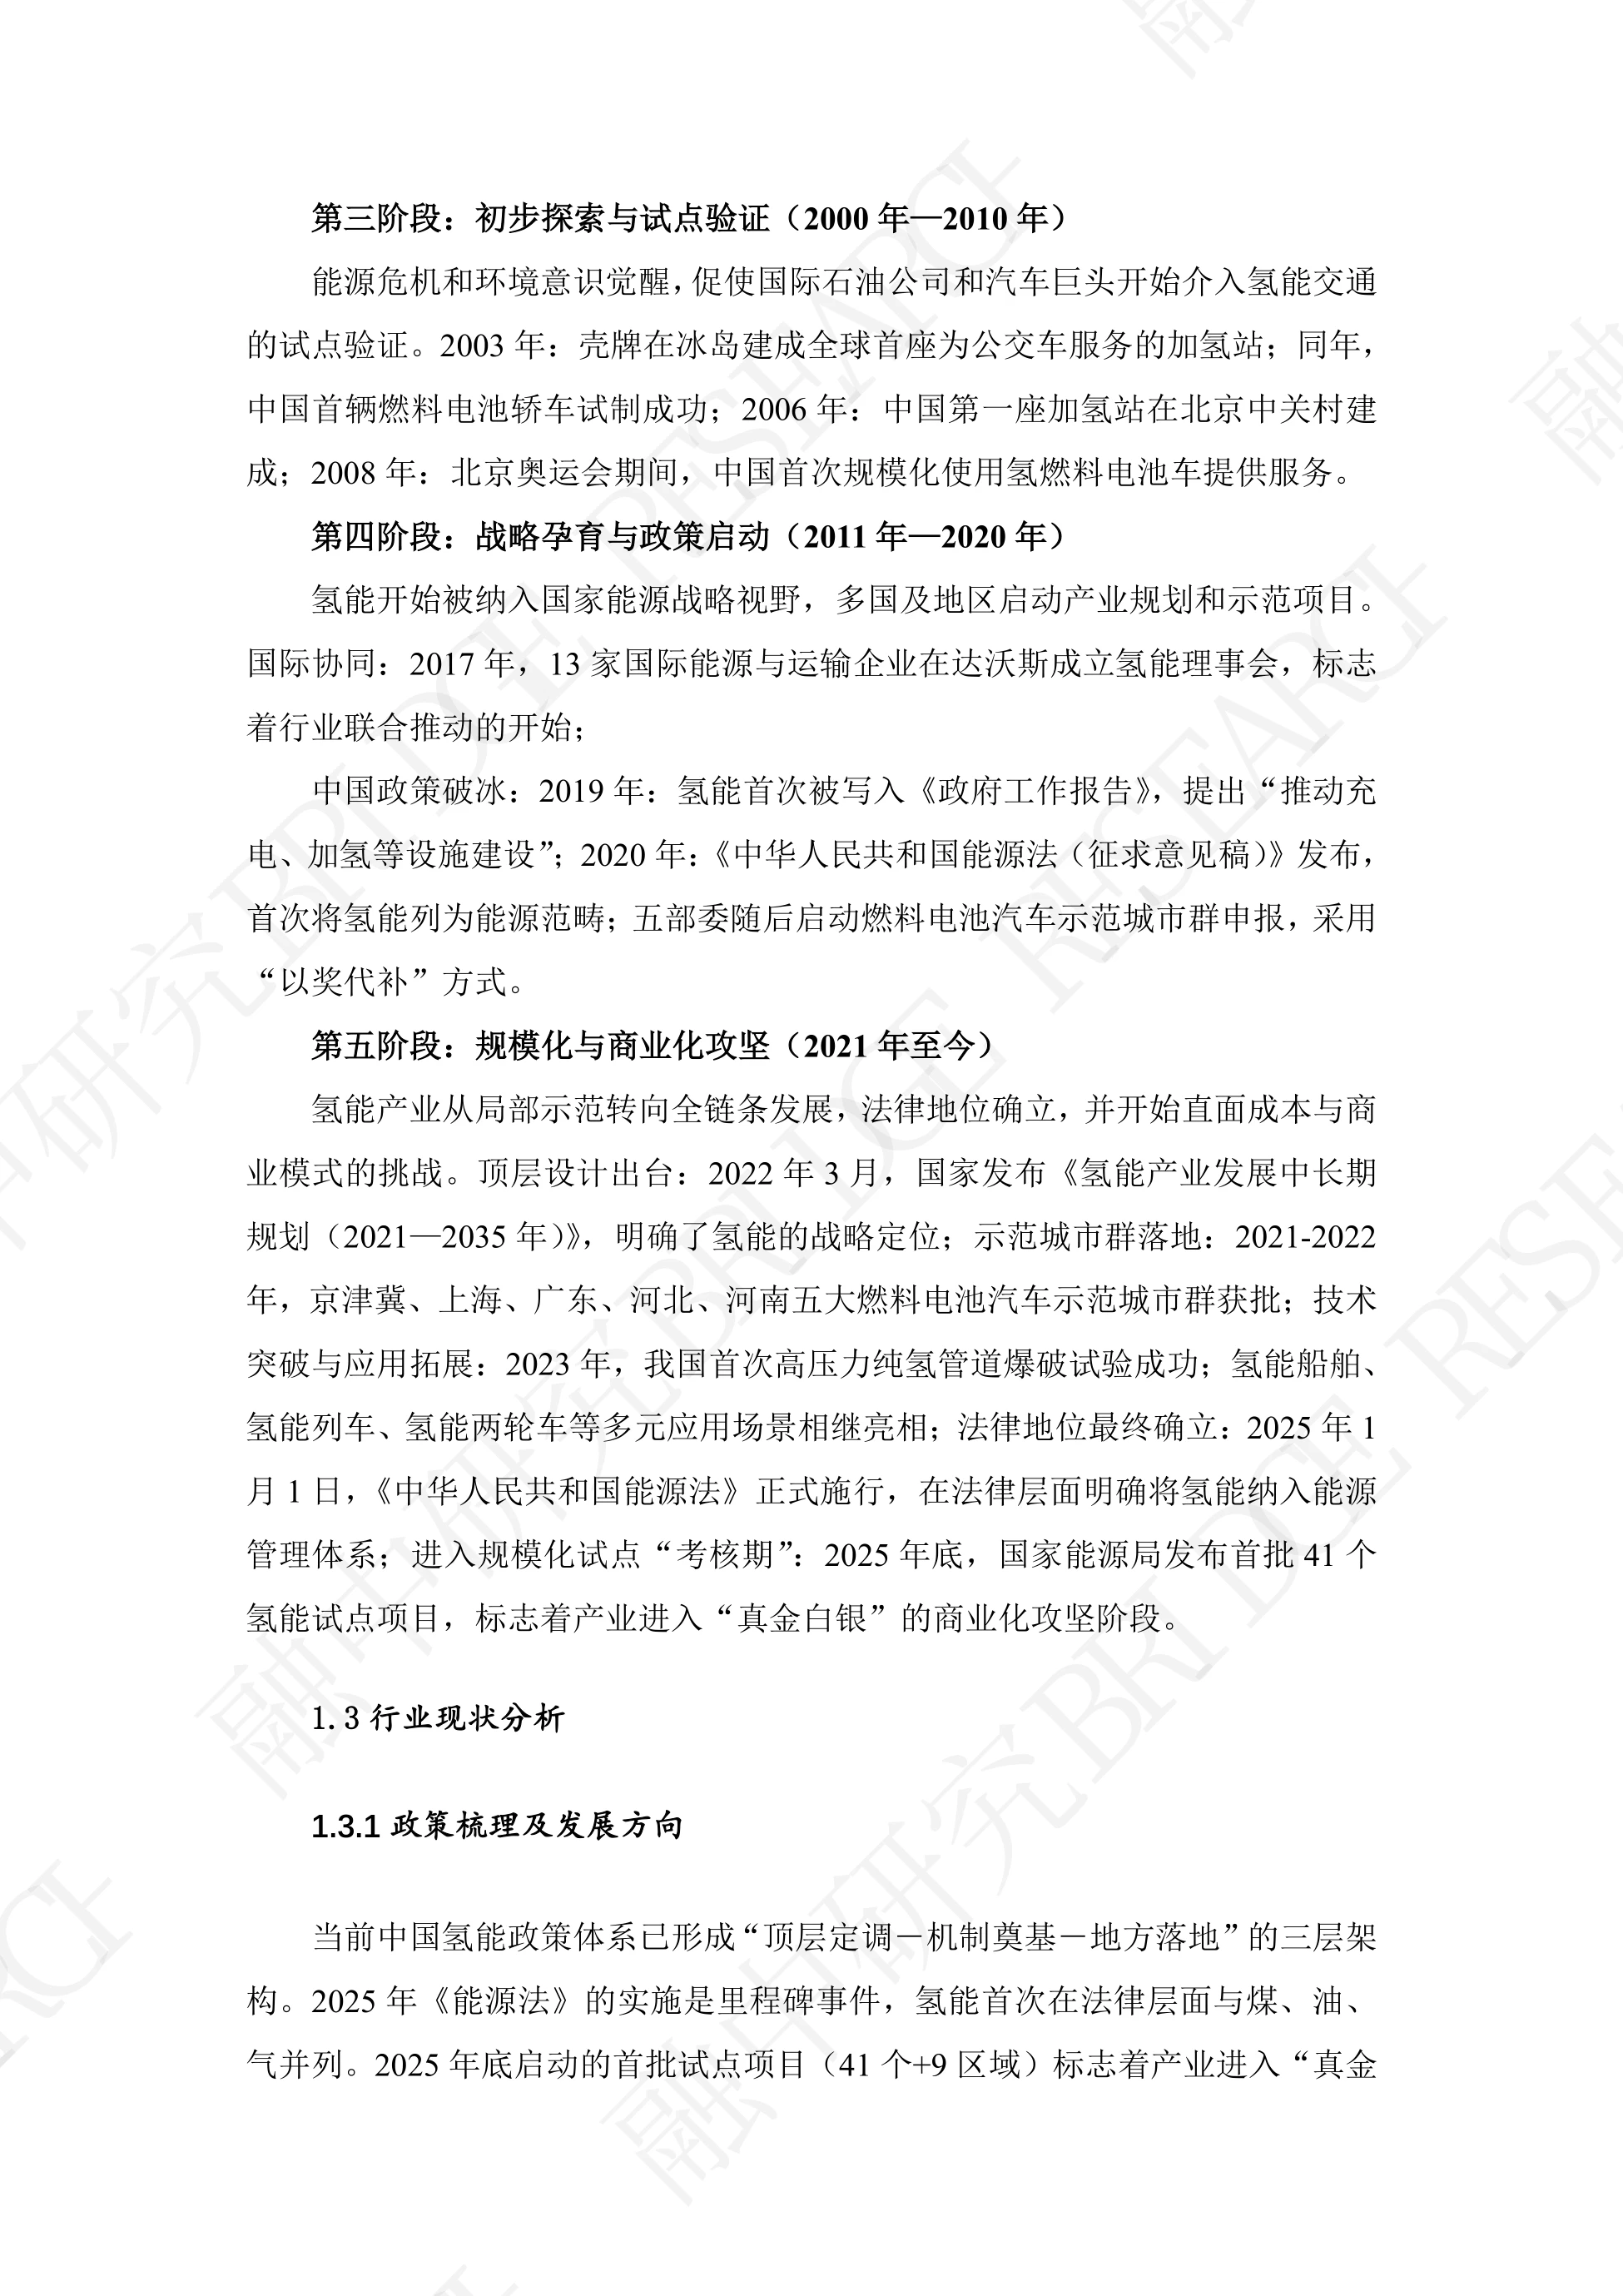
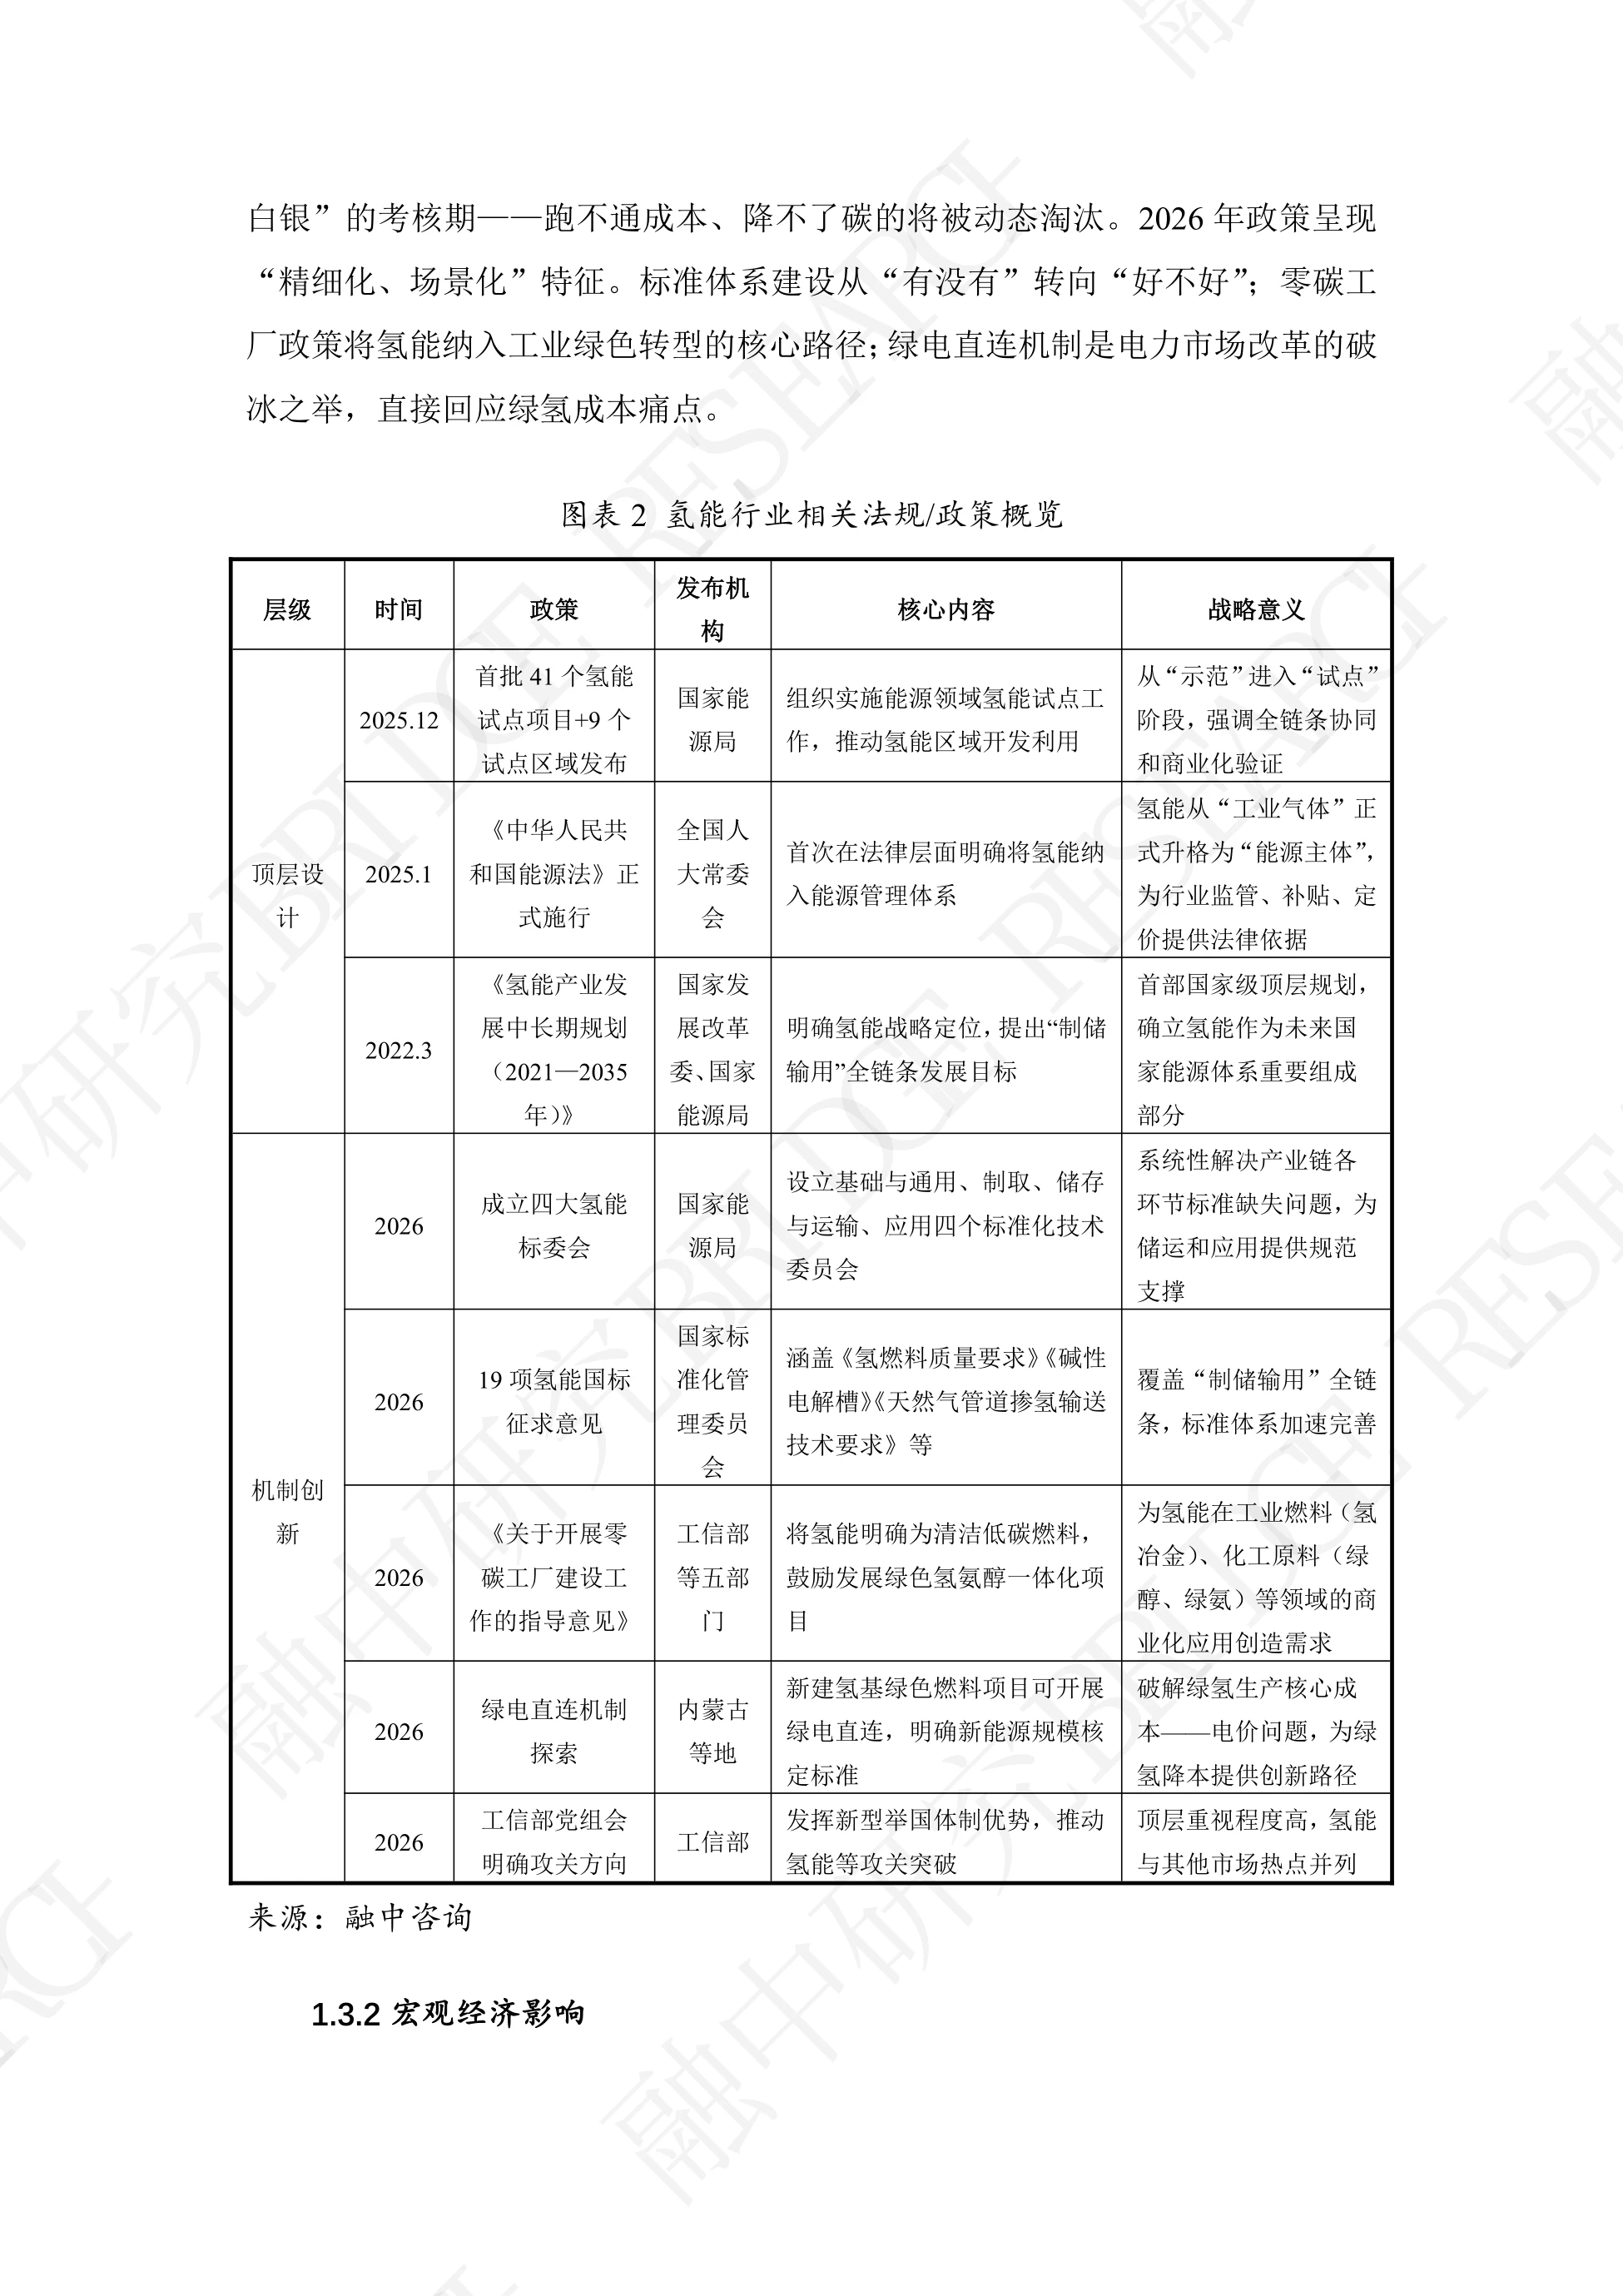
报告把中国氢能政策体系归成三层:顶层定调、机制奠基、地方落地。2025 年是里程碑,2026 年则明显转向精细化、场景化。
顶层这几年连出几张牌。2022 年 3 月的《氢能产业发展中长期规划(2021—2035 年)》定了战略定位, 2025 年 1 月《能源法》施行把氢能纳入能源管理体系,2025 年底又发了首批 41 个试点项目加 9 个试点区域。
2026 年的动作集中在标准上。一是成立基础与通用、制取、储存与运输、应用四大标准化技术委员会, 二是 19 项氢能国家标准公开征求意见,覆盖氢燃料质量、碱性电解槽、天然气管道掺氢输送等技术要求。
标准体系的口径也变了。报告的原话是从有没有转向好不好,为储运和应用提供规范支撑。
真正解决成本痛点的是一条地方机制。内蒙古等地探索绿电直连,新建氢基绿色燃料项目可开展绿电直连, 并明确新能源规模核定标准,直接回应绿氢的电价问题。
零碳工厂政策也把氢能拉了进来。工信部等五部门把氢能明确为清洁低碳燃料,鼓励发展绿色氢氨醇一体化项目, 为氢冶金、绿醇、绿氨这些场景创造需求。
试点这件事的分量要说清。报告把它形容成真金白银的考核期,跑不通成本、降不了碳的项目会被动态淘汰。
图源:《-政府工作报告首提“未来能源”》(第8页)
七、绿氢的四种活法,化工开路最实
报告把绿氢的商业模式梳理成四种,每一种对应的买家不同,商业闭环的完整度也差得很远。
第一种是绿电、绿氢、绿色化工一体化。以风光资源富集区为依托,把波动绿电转成绿氢,再合成绿氨、绿甲醇, 直接对接航运和炼化的刚性脱碳需求。远景在赤峰的零碳氢氨、金风与马士基和达飞的绿色甲醇长协都属这一类。
第二种是风光氢储加交通或园区的区域一体化。在零碳园区或港口城市里建分布式风光、制氢站、加氢设施和氢能车队, 形成制储加用的内部小循环。福建古雷石化基地用 20MW 风电制氢就是代表。
第三种是专业化装备制造,本质是卖铲人,收益来自设备销售和技术服务。报告提醒这一块正面临价格战, 单套碱性电解槽中标价已普遍低于制造成本。
第四种是混合生产与碳交易溢价。面对不同区域对绿氢定义不一,出口项目同时生产符合 RFNBO 标准的高溢价产品 和面向其他市场的普通产品,再用核证自愿减排量换一部分碳收益。
报告判断,依托国际航运脱碳刚性需求的绿色化工模式最具商业闭环潜力,区域一体化模式则在补贴支持下率先实现运营端平价。
至于装备出海这条线,报告的说法是卖铲人逻辑,同时也在提醒价格战的杀伤力。铲子卖得越多,越难卖出价。
图源:《-政府工作报告首提“未来能源”》(第9页)
八、从车端挪到工业与航运,吨位市场在这里
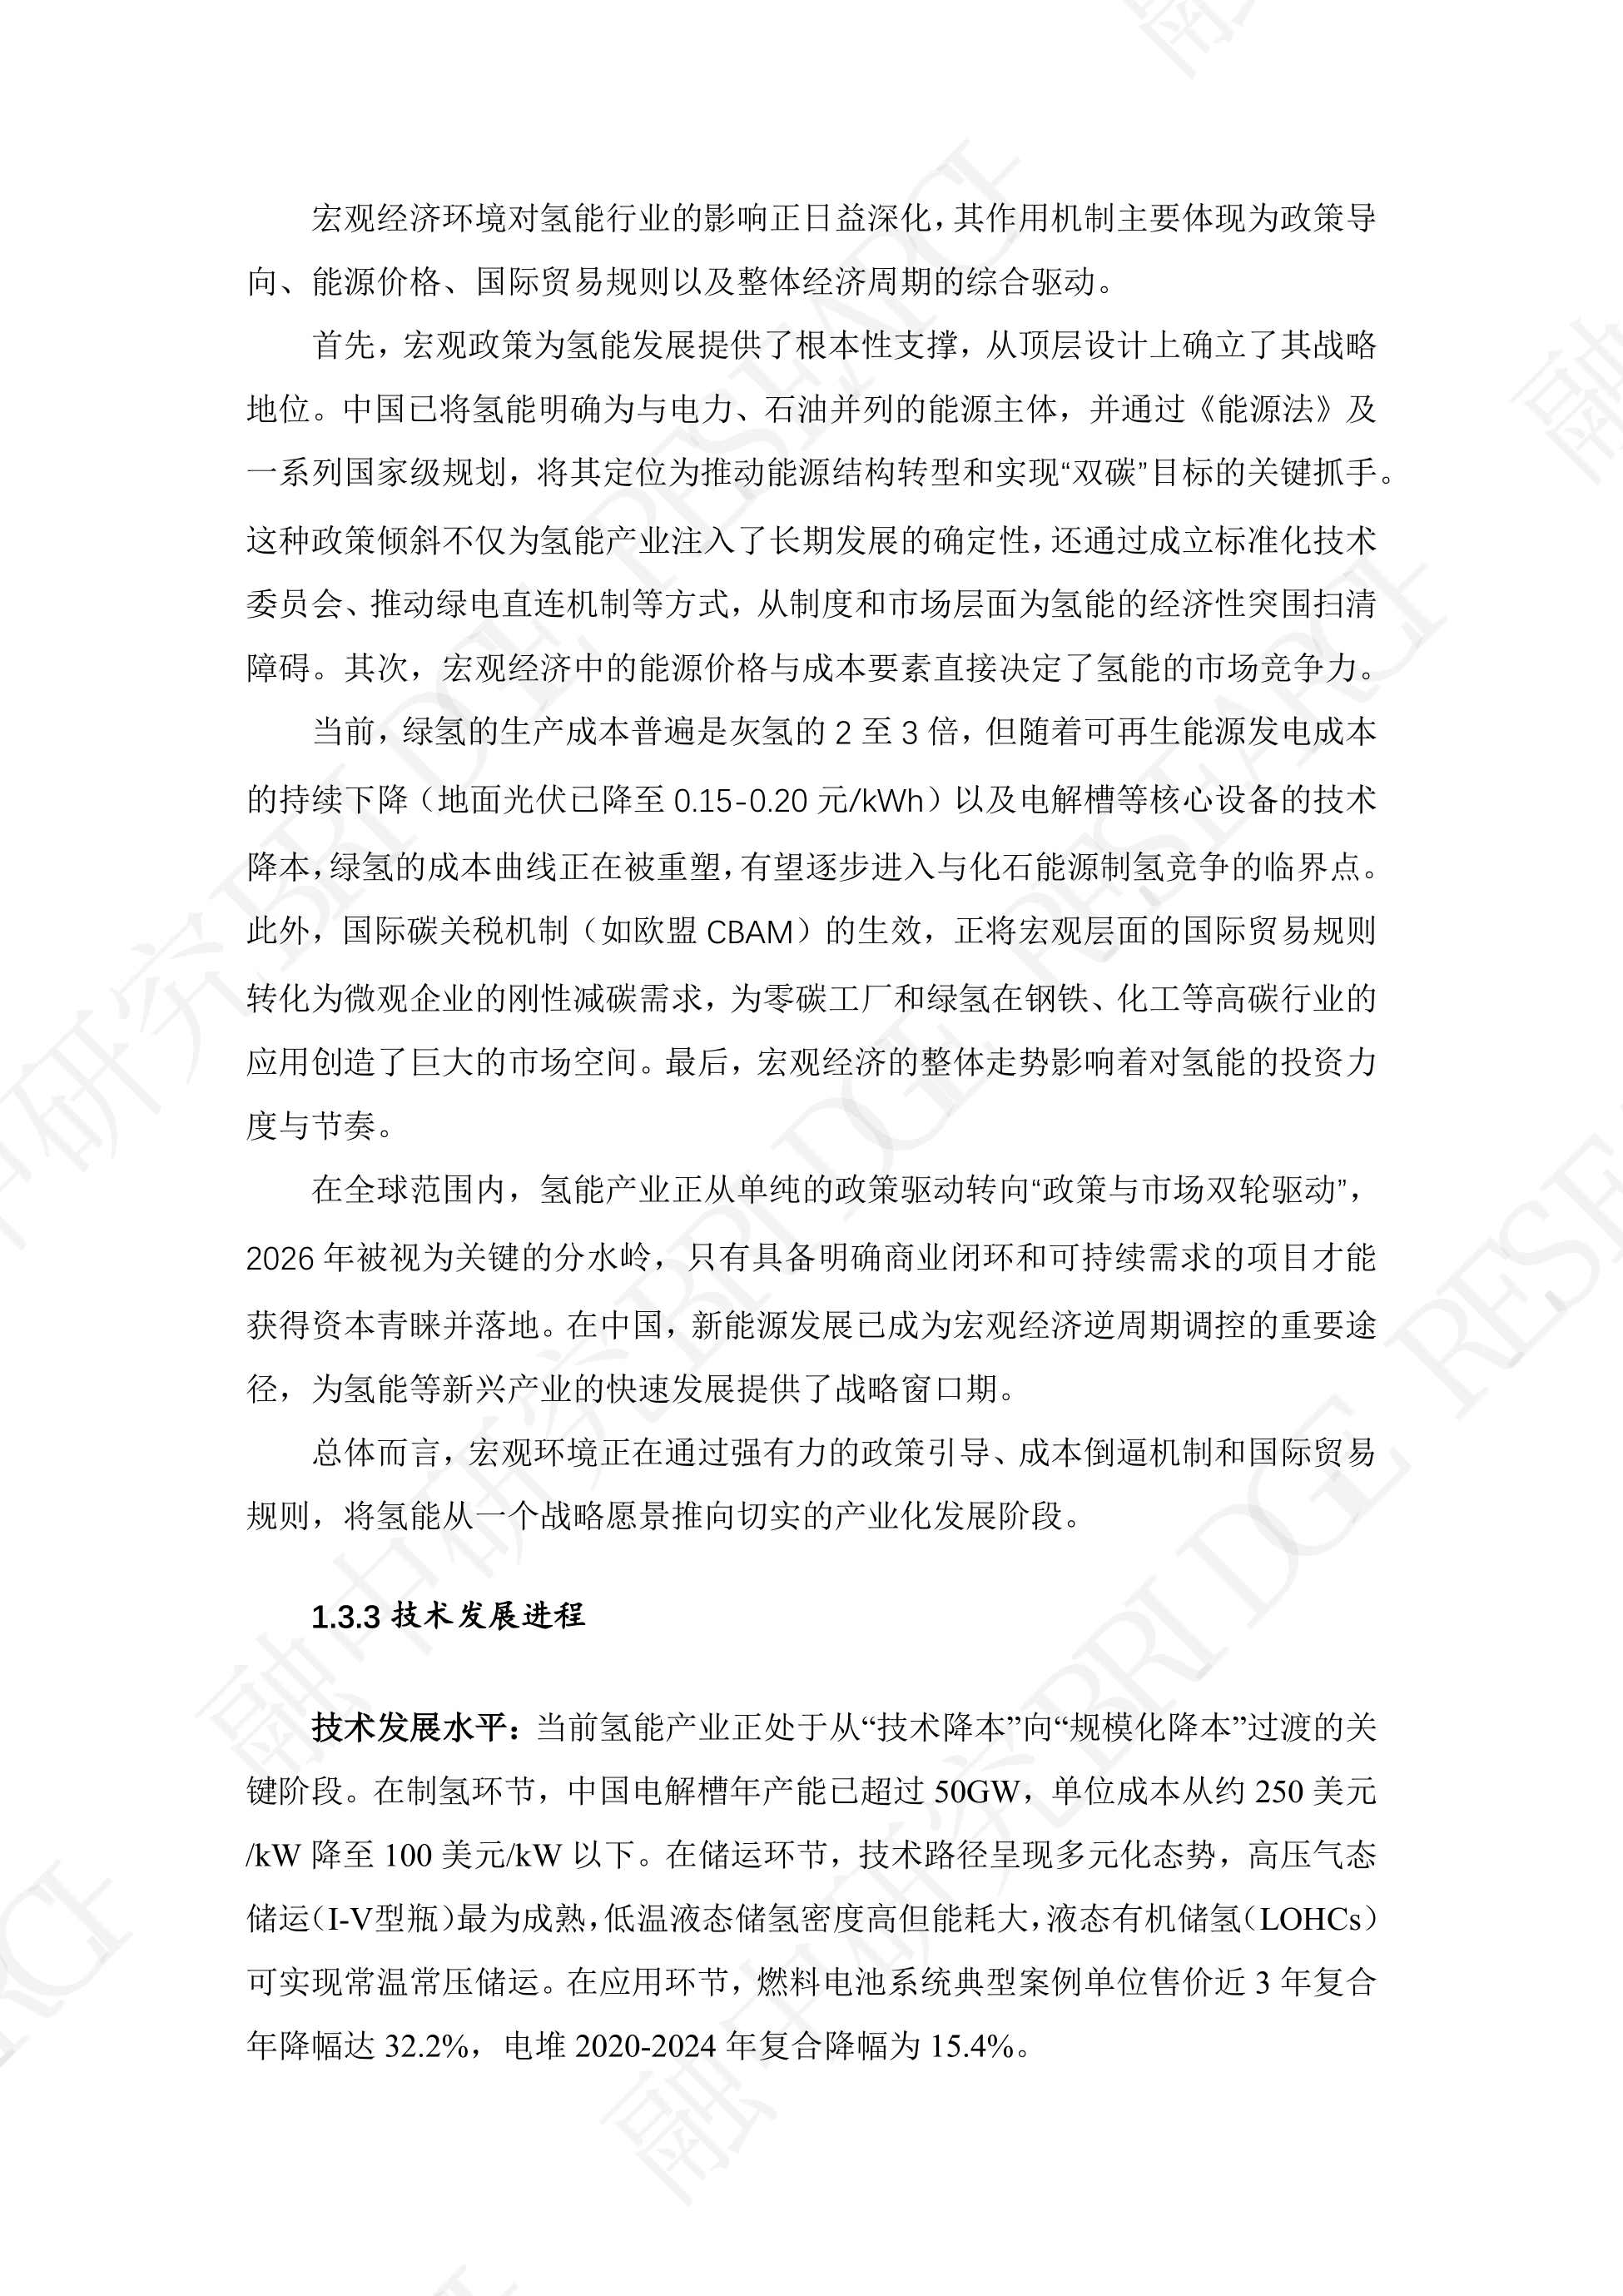
应用场景的转移是这份报告里少见的明确判断:氢能正从交通先导向工业与航运主战场加速转移。
交通领域已经形成小规模商业化。燃料电池车在干线运输、城际重载、冷链物流这些优势场景跑起来了, 报告预计十五五期间会规模化发展,轨道机车投运约 20 列,燃料电池船舶约 6 艘。
但真正的吨位市场不在车上。截至 2025 年 9 月,交通领域应用仅占绿氢消纳的 18.8%,工业领域远高于这个数, 合成氨、甲醇、炼化这些化工环节的灰氢替代才是主要消纳方向。
航运的逻辑更硬。受欧盟海事燃料条例驱动,5000 吨以上船舶需分阶段减排, 绿色甲醇与绿氨作为可贸易的氢载体,正在变成刚性需求。
技术路线的变化也能佐证。报告预计 2026 年碱性电解槽仍占大型项目六成以上,PEM 占比从 6.8% 提到 18%, SOEC 增速最快,同比增长超过 200%。产品逻辑同时在变,从卖装备转向系统集成加长期服务,风光氢储氨醇这类一体化项目成为主流形态。
这个转向对整个产业链的意义不小。车端的客户是零散的运营商,工业与航运的客户是大型企业和国际买家, 后者签的是十几年长约,现金流质量完全不同。
图源:《-政府工作报告首提“未来能源”》(第10页)
九、企业名单:国家队、跨界玩家和装备尖兵
报告把绿氢企业分成三类:全链条一体化布局、风光跨界布局、专业化装备与场景深耕。
国家队那一批里,电投绿能的大安风光制绿氢合成氨项目创下五项全球之最,并已与韩企签了绿氨出口协议; 中国能建的松原氢氨醇项目创四项世界纪录,核心装备 100% 国产化,还拿到了欧盟 ISCC 认证和全球首单绿氨远洋燃料合同。
跨界的风电光伏企业路子不同。远景在赤峰建了全球最大零碳氢氨项目,首创离网制氢制氨; 明阳智能打通了海上风电到纯氢燃气轮机发电的闭环;隆基氢能则聚焦电解槽,靠降低单位制氢能耗打出差异。
装备与场景深耕这一类最值得关注成本。海德氢能称其绿氢平准化成本已降到 14 元每公斤,并预计 2028 年降到 10.5 元。14 元这个数离 18 到 20 元的油氢同价线已经很近。如果 2028 年真能到 10.5 元,交通场景的经济性就成立了。
灰氢那一侧的格局更稳。国际工业气体巨头靠管道和长协锁定区域市场,空气产品的氢能板块贡献三成以上净利润, 林德 2025 年前三季度净利润 54.81 亿美元。
中国的特色在煤制氢和副产氢。煤制氢占比高达 57%,工业副产氢约占供应量的 21%,两者构成了现阶段的主力氢源。
从 14 元降到 10.5 元的这一小段成本,比任何一份规划都更能决定氢能车的命运。
十、三重风险,最后都落到现金流上
报告对未来三到五年给了三重压力,读下来其实是一件事:钱转不动。第一重是经济性。绿氢成本仍是灰氢的两到三倍,多数地区车用氢终端售价在 30 元每公斤以上, 离 18 到 20 元的心理价位有明显缺口。
第二重是需求侧。只有约 3% 的补贴用于刺激用氢,多数清洁氢项目难以锁定稳定承购协议。 报告举了两个例子作证:埃克森美孚贝敦项目搁置,壳牌荷兰蓝氢项目亏损。
这里还有一个外部变量。欧盟放弃工业氢能强制配额之后,面向传统市场的绿氢项目需要彻底重估经济性。第三重是供应链与资金。关键材料依赖进口,补贴发放周期长达两年左右,行业普遍存在盈利能力差、应收账款积压的问题。
区域分化也在加剧。欧洲转向补贴驱动,中东出口项目收缩,印度激进拍卖的报价还有待检验, 国际规则的不确定性成了出口导向型项目的最大障碍。
报告给出的方向是承购优先。2026 年成了产业分水岭,竞争核心从政策愿景转向商业可行性, 只有具备明确承购协议、可控成本结构和政策连续性的项目,才能在这一轮筛选中留下来。
报告全文 28 页,三条路线的成本拆解和企业名单都在原文里,完整版放在运营动脉 (www.yydm.cn)上,搜标题就能找到。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。