


数智供应链怎么做全球化?59页报告拆解出海打法
 广告
本文解读:《2026-数智供应链全球化发展报告-亿邦动力研究院-59页》 · 共 59 页 · 原文
结论先说:外贸企业的数智化,认知已经到位,投入和落地还差得很远。83.16% 的企业把提升运营效率、降低成本列为数智化首要驱动力,但超过八成企业的数智化投入占营收不到 1%。
更具体的分布是,55.06% 的企业数智化投入占营收低于 0.5%,只有 8.3% 左右能到 2% 以上,投入强度与转型需求明显脱节。结构上的原因是中小企业太多。年出口额 2000 万美元以下的企业占 84.49%,出口额超 1 亿美元的仅 3.05%;300 万美元以内的占 34.38%,300 万至 2000 万美元的占 50.12%。
落地成绩也印证了这一点。效益集中在运营层面:56.26% 的企业订单响应速度加快,48.34% 库存周转率提升,但碳排放减少的只有 3.46%,尚未产生显著效益的占 15.31%。
报告因此把突破口放在两头:一头是智能采购,65.44% 的企业认定它是全球化能力的关键节点;另一头是海外仓,34.5% 的企业把它列为全球化投入首位。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第4页)
一、数智供应链到底新在哪
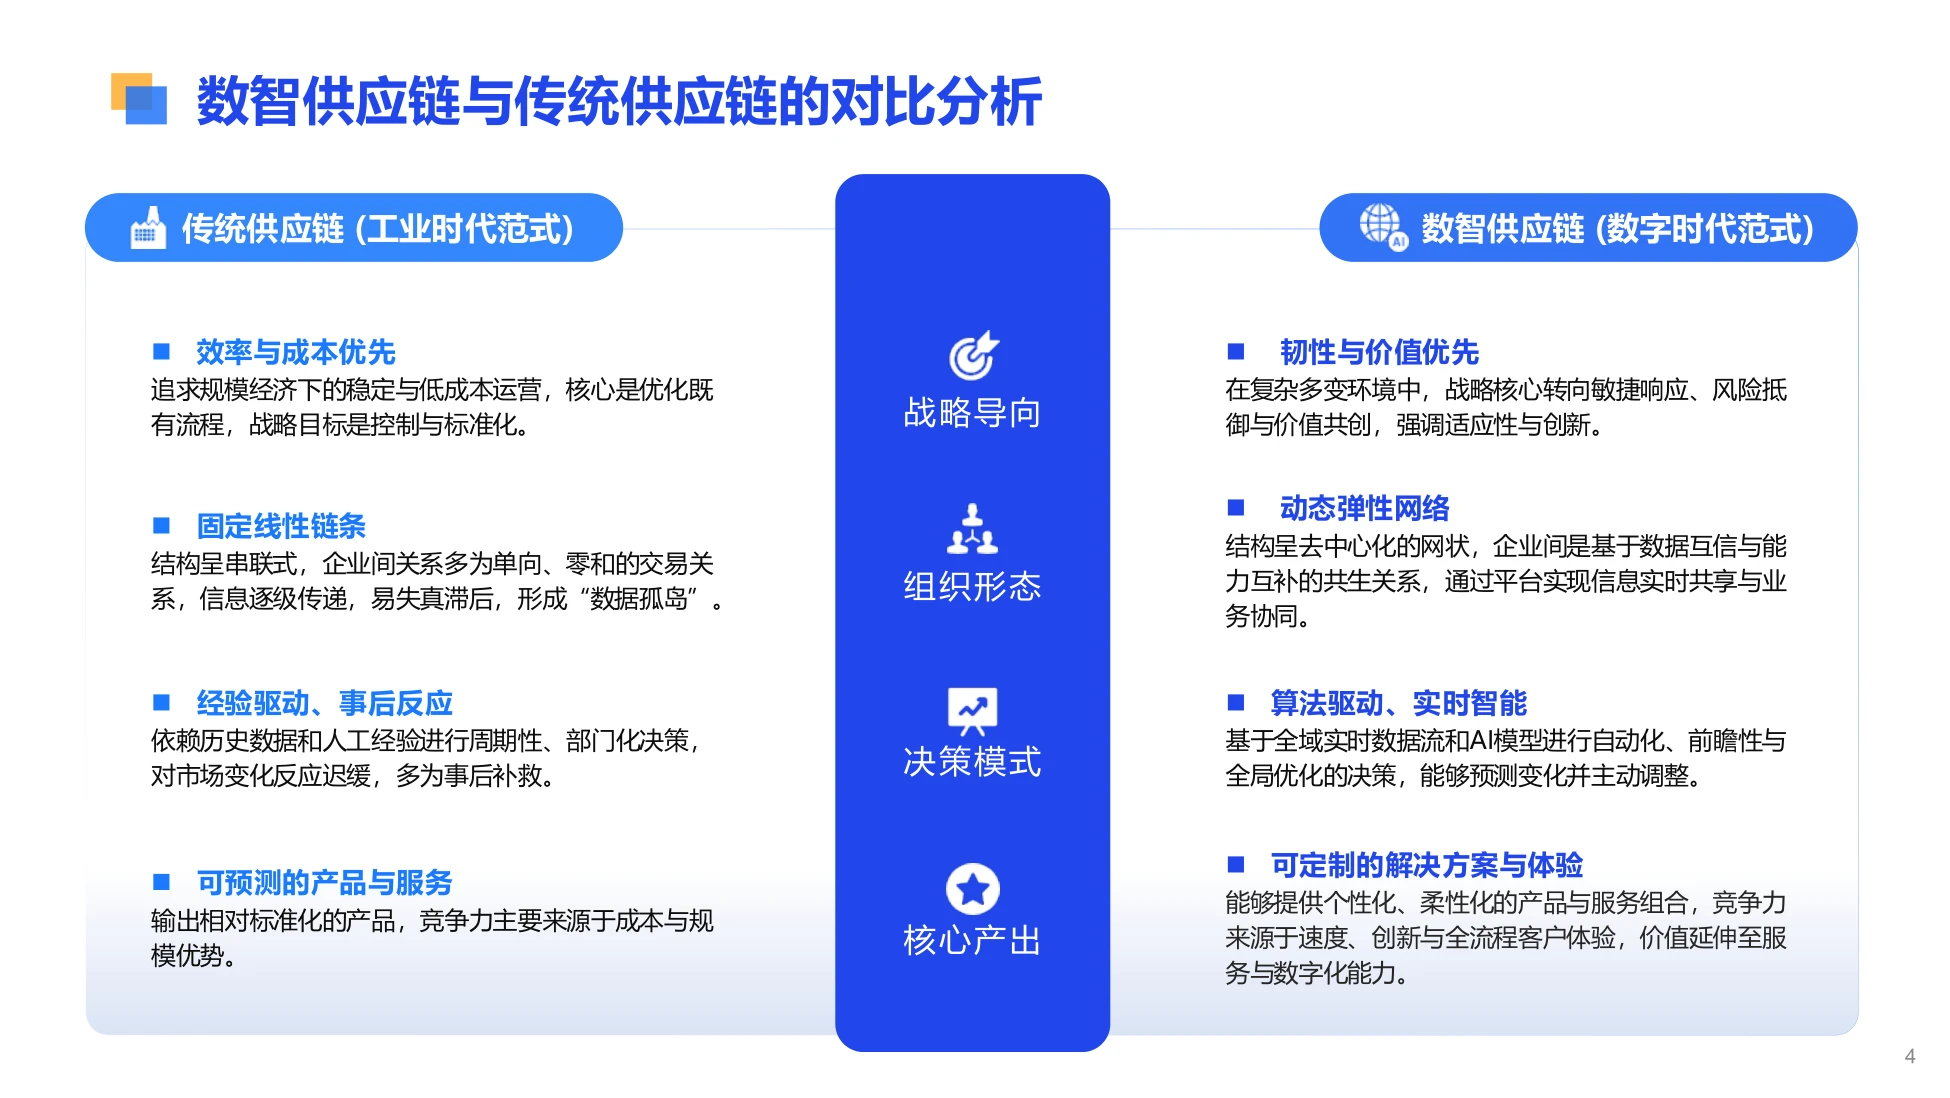
报告的定义很明确。数智供应链是以数据为关键生产要素,以人工智能、物联网、区块链等新一代信息技术为融合驱动,对传统供应链进行系统性重塑的先进组织形态。
变化发生在四个维度。战略导向上从效率成本优先转向韧性与价值;组织形态从固定线性链条转向网状协同;决策模式从经验驱动、事后反应转向数据驱动、实时预判。
核心产出也不同了。传统供应链输出可预测的标准产品,竞争力来自成本与规模;数智供应链输出的是可配置的产品与服务,竞争力来自响应速度与场景适配。
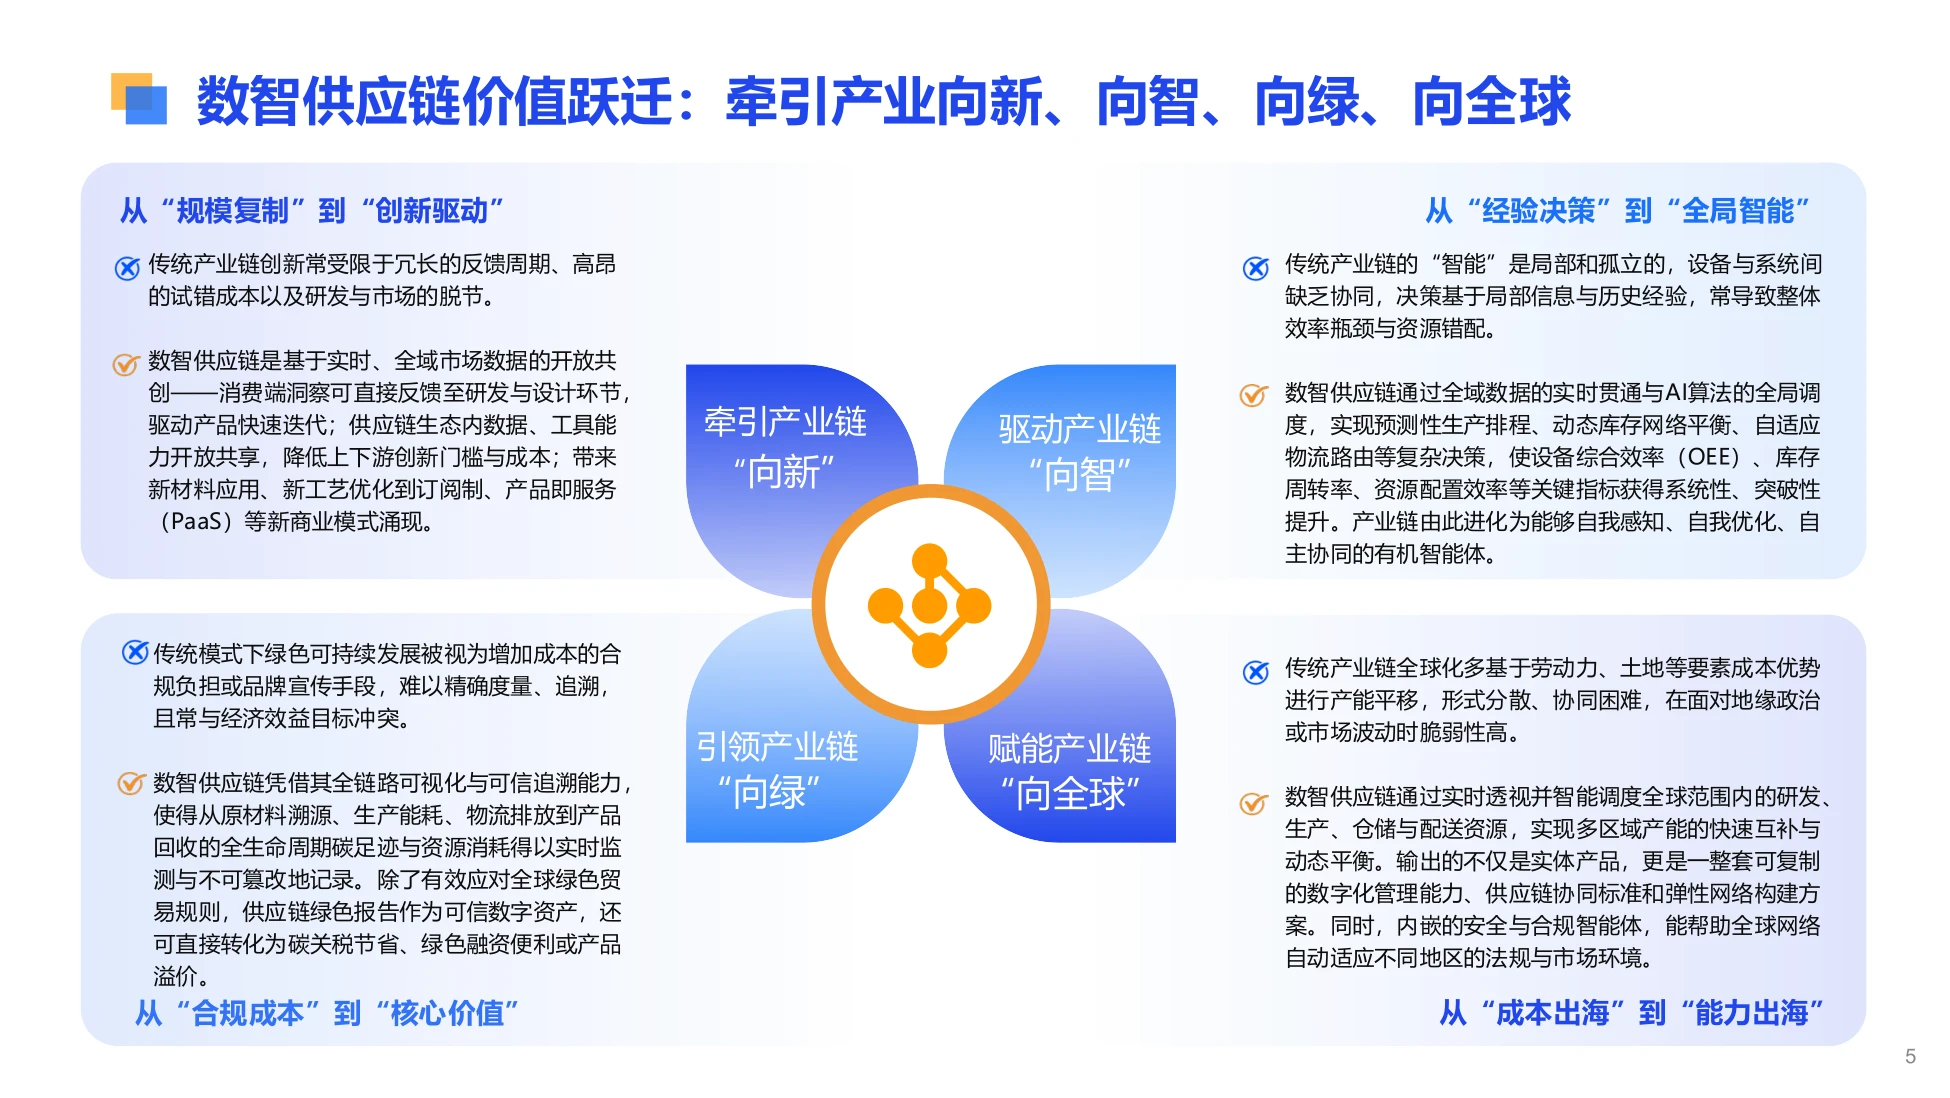
这解释了为什么它被写进政策。商务部等八部门联合印发《加快数智供应链发展专项行动计划》,明确以数据为关键生产要素,构建“深度嵌入、智慧高效、自主可控”的现代化供应链体系。
也解释了为什么中小企业难。上述四个转向都要求跨企业协同与数据打通,而单家中小企业的资源与话语权,很难自己完成这种重构。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第5页)
二、选市场先看规模,再看政策稳不稳
决策逻辑在成熟。调研显示,近八成(79.9%)企业优先考量“市场规模及增长潜力”,超半数(57.7%)高度重视“政策稳定性与营商环境”,成本已不是唯一尺度。
这两个偏好对应两种需求。追求规模,需要人工智能与大数据做目标市场的消费趋势、竞争格局与潜在需求预测,并用工具模拟不同增长情景下的网络表现,优化海外仓布局与库存水位。
关注政策,反映的是对地缘政治、贸易壁垒与合规风险的敏感度上升。传统静态信息不够用,企业需要能实时感知、评估与预警风险的数字化工具。
工具已经具体到场景。区块链用于确保跨境贸易单据的真实性与合规性;物联网与数字孪生用于监控物流运输中的延误、查验等异常事件,并做模拟推演、提前准备应急预案。
报告由此判断,能同时提供“增长洞察”与“风险免疫”的数智供应链平台,会成为中国企业复杂环境下稳健拓展的基础设施。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第6页)
三、展会不只是接单,更是校准方向
参会的首要目标还是拓客。85.8% 的企业把“开拓新市场客户”视为参展首要目标,这与全球化市场扩张的核心动力一致。
第二目标更有意思。42.6% 的企业希望通过展会“获得市场反馈与新业务方向”,说明在开拓之余,企业需要借平台的前沿触角做市场侦察与趋势研判。
更高阶的目标反而弱。提升订单附加值 34.5%、提升品牌影响力 25.5%、驱动技术升级 18.9%,这些战略性目标的兑现程度相对有限。
这说明传统展会模式在满足企业从“交易达成”向“价值提升与能力共建”转型上,还有较大提升空间。
报告的建议是把展会当作拐点。企业需要提升对国际政治经济环境的监测、研判与预警能力,借平台验证并校准市场策略,并对接金融、物流、合规认证等专业服务。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第1页)
四、数智化想省钱,先看这四组数字
驱动力排第一的是降本。83.16% 的企业把“提升运营效率/降低成本”列为首要驱动,其后是改善客户体验与交付速度 37.54%、增强供应链韧性与抗风险能力 35.45%。
外部要求排在中后段。满足海外客户与市场要求占 22.09%,应对市场竞争占 19.46%,实现可持续发展与 ESG 目标占 8.24%,高层战略决策仅 6.29%。效益兑现在效率上。56.26% 的企业实现订单响应速度加快,48.34% 库存周转率提升,物流成本降低 25.33%,预测准确率提升 23.14%,客户满意度提升 22.04%。
绿色和战略收益还没来。碳排放减少 3.46%,其他 2.39%,尚未产生显著效益的却占 15.31%,说明相当一部分投入还停在试点,没形成可量化的回报。
这个排序对供给方是提示。企业现阶段要的是看得见的效率数字,不是概念,工具能否把订单响应和库存周转说清楚,比功能清单更重要。
五、八成停在 L1,规模大的企业走得更快
整体阶段分布偏低。64.68% 的企业处于 L1(未启动或仅基础信息化),L2 局部功能应用占 17.41%,L3 模块协同占 14.96%,L4 全链条集成与优化 2.32%,L5 智能生态协同仅 0.59%。
规模与阶段正相关。在年出口额 2000 万美元以上的企业中,L1 比例降至 48.5%,进入 L2/L3 进阶阶段的接近一半;300 万美元以内的企业 L1 高达 73.3%。
分水岭在系统协同。规模大的企业资金实力强、管理需求复杂、协同诉求迫切,因此更早跨过单点数字化,进入跨部门、跨系统的集成优化。
这个差距有溢出效应。报告认为,先行企业可为中小企业提供可参照的实践路径,其沉淀的模块与流程也更容易被低成本复用。
但阶段并不等于能力。报告用五项技术来检验深度:多项核心技术的“暂未应用”比例超过 50%,数字孪生为 69.84%、自动化决策 68.71%。
即便应用了,深度也浅。能够实现“核心业务深度应用”的企业占比普遍不足 5%,全面集成应用更是微乎其微,从点状试验到系统融合之间还有一道鸿沟。
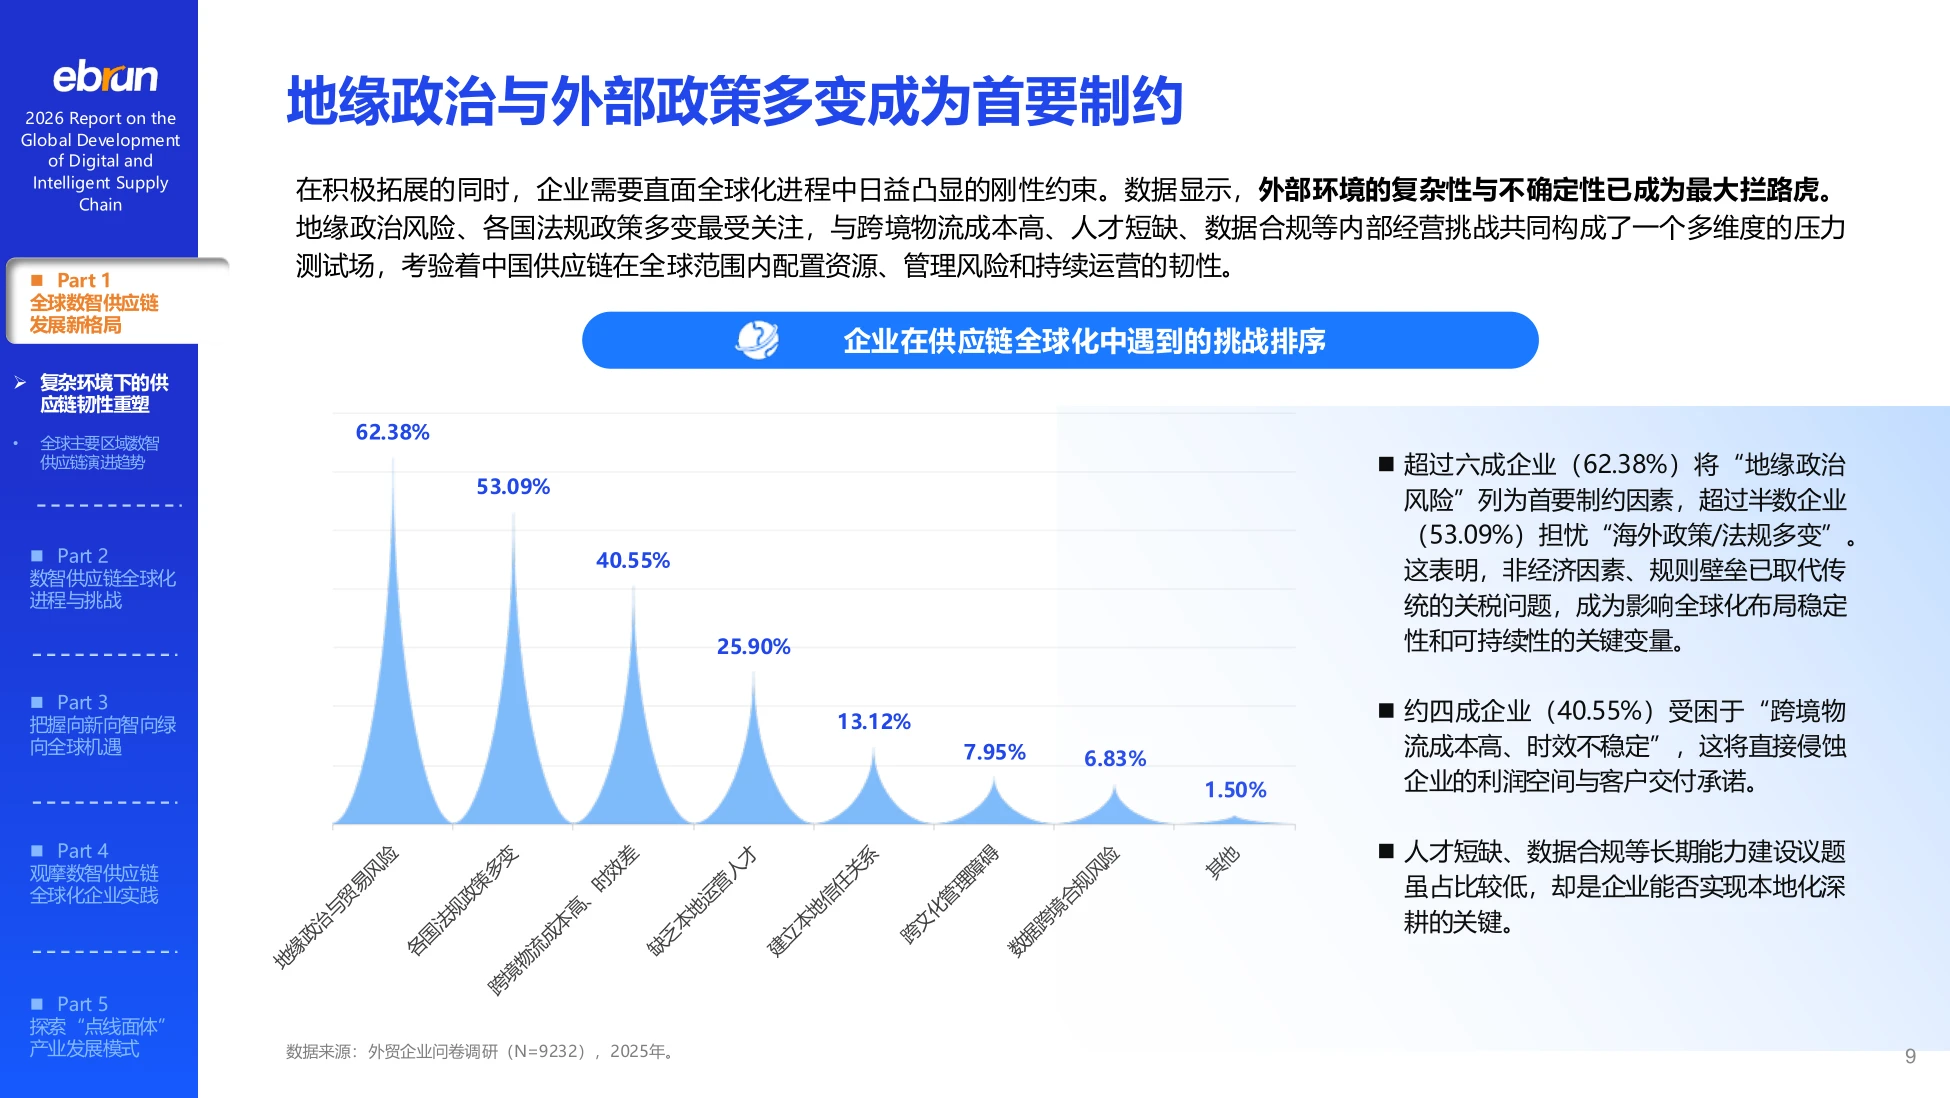
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第9页)
六、AI 是渗透最深的那个,但也只是开始
AI 走在最前面。在已尝试应用的企业中,AI 有 22.13% 处于试点或概念验证,19.57% 已实现部分业务应用,合计超过四成企业迈入实际探索。
其余技术的成熟度依次递减。云计算 59.40% 暂未应用,大数据分析 53.51% 暂未应用,物联网 57.40% 暂未应用,区块链 66.02%,数字孪生 69.84%,智能决策引擎 68.71%。
深度普遍不足。核心业务深度应用的比例在各项技术上大多落在 3% 上下,全面集成应用则低于 2%,说明多数项目还停留在试点与单点业务。
未来投入的排序也很明确。53.54% 的企业计划重点投入人工智能驱动智能决策,46.91% 聚焦物联网实现供应链可视化,区块链 30.71%、数字孪生 12.69%。
这个选择回应了两个根本问题:怎么更智能地决策、怎么更透明地看见。AI 正从辅助工具演进为嵌入核心业务流程的自动化决策主体,例如自动执行智能寻源或处理订单异常。
区块链和数字孪生投入意愿低也有道理。前者依赖跨组织生态共建与标准统一,边际收益尚不显著;后者技术复杂、建模成本高、对数据基础要求严苛,更像战略性投资。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
七、智能采购,被最多人当成突破口
65.44% 的占比很说明问题。在企业评估全球化能力需要突破的关键节点时,智能采购以压倒性优势排第一,远超智能生产与履约的 45.23%、智能研发的 36.88%。
理由在价值源头。采购位于供应链的价值起点,被企业共同认定为撬动全局优化、构建全球韧性的战略支点,全球寻源、供应商管理、成本与韧性平衡都落在这里。
应用水平还很基础。64.42% 的企业尚未系统应用,已迈入实际探索与应用的接近三成(28.52%),高级应用的只有 0.71%。
智能采购的核心价值有三层。借助 AI 与大数据做全球供应商智能寻源、评估与风险预警,从源头构筑韧性;用算法在成本、质量、交期与 ESG 之间做动态平衡,追求总持有成本最优。
第三层是可信。通过区块链、物联网实现关键原料的溯源与合规性自证,满足全球市场日益严格的监管与消费者信任要求。
这也解释了为什么它比仓储自动化更受青睐:后者的收益是可算的,前者牵动的是订单能不能接、接了能不能交付。
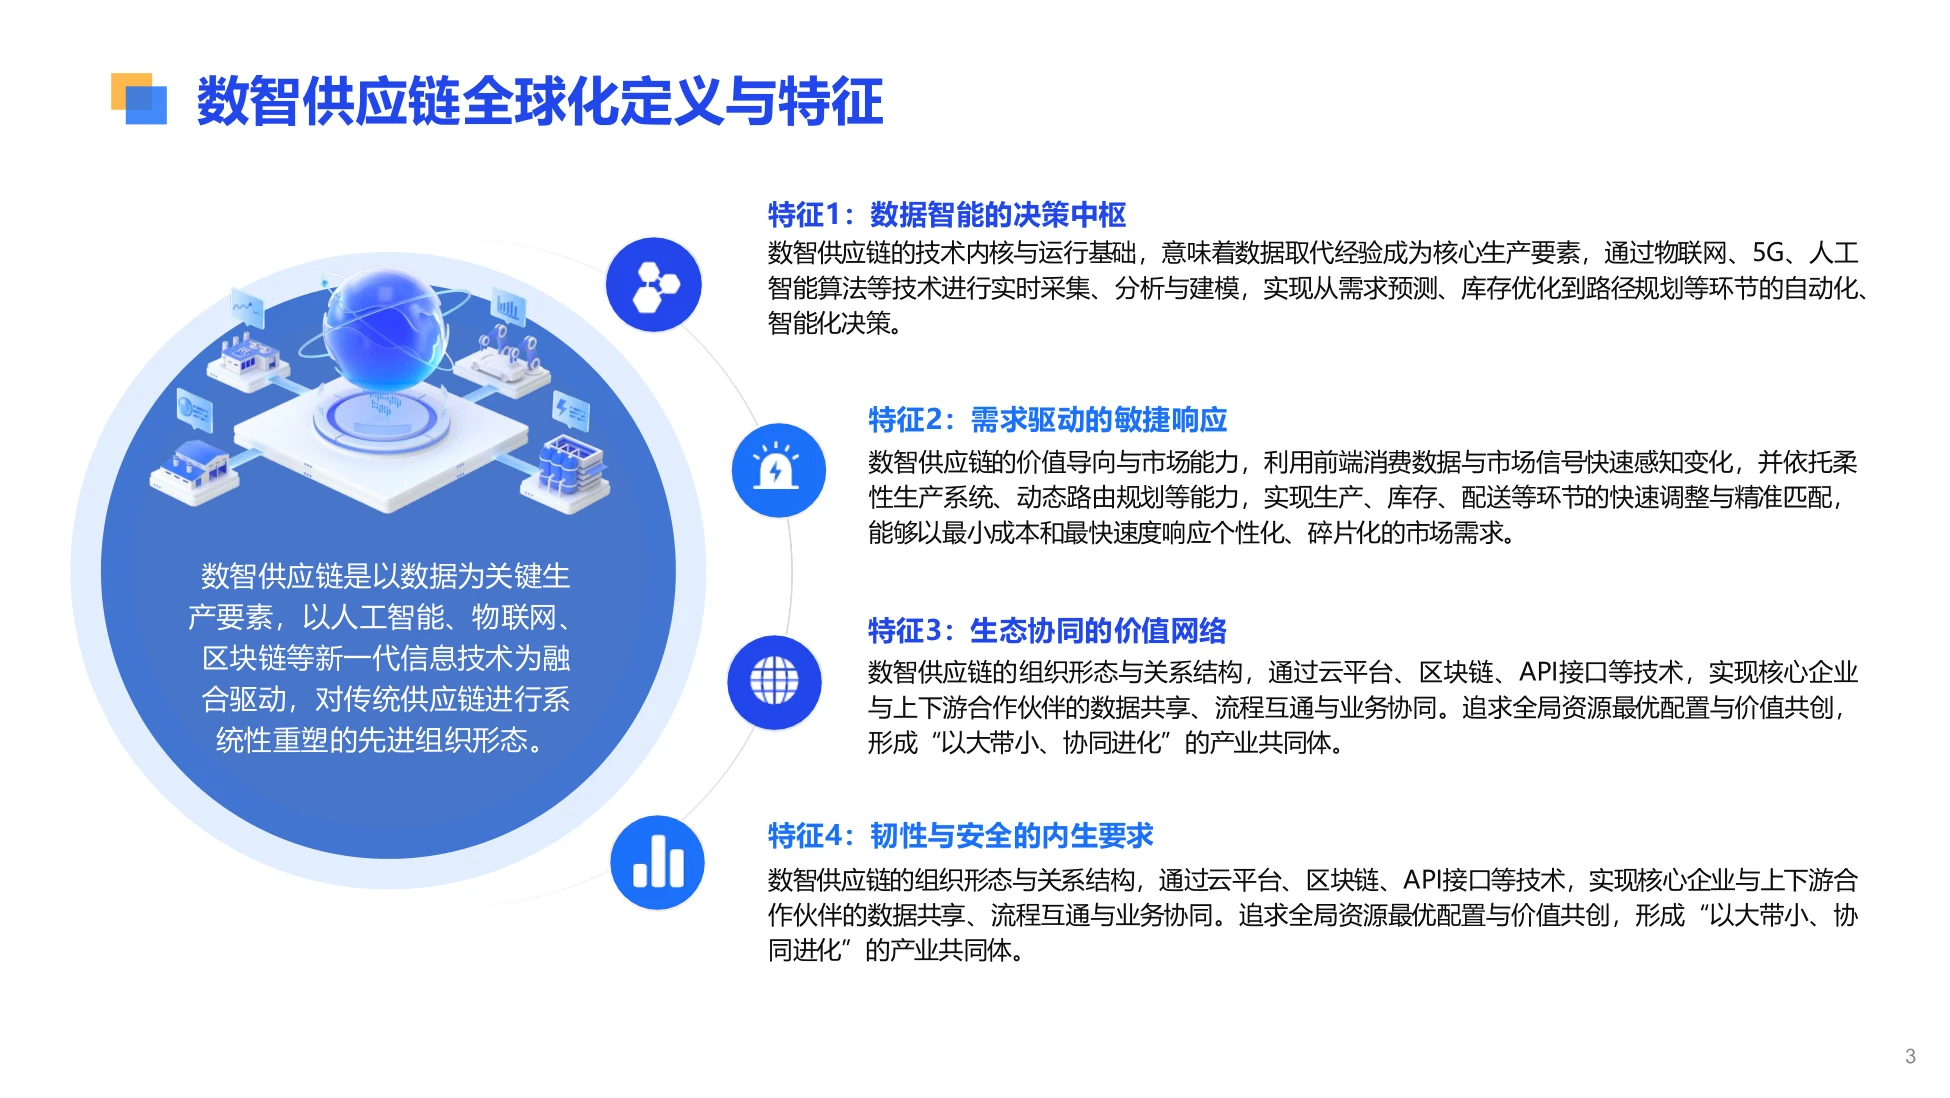
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第3页)
八、市场布局:双中心加上一带一路
当前格局是两个中心。东南亚以 37.4% 的占比成为企业海外布局首选,欧盟 27.8%、北美 22.8% 紧随其后,三者构成外贸出口与供应链布局的稳定基本盘。
未来三年重心没变。三大区域仍是企业供应链布局重心,说明企业对其长期价值有信心,成熟的产业链配套、庞大的市场规模与相对规范的商业环境是主要原因。
增量在多元分散。中东欧 19.2% 与拉美 18.9% 已成为企业计划拓展的新热点,中亚 16.5%、中东 14.9% 也高于当前水平,战略正从高度集中转向多元分散。
新兴机遇的排序很清楚。45.28% 的企业明确看好“一带一路”沿线国家的基础设施合作机遇,37.94% 看好新兴市场电商发展,10.35% 看好 RCEP 区域供应链协同。
机会的具体形态在升级。铁路、港口、园区等传统基建合作,正升级为对智慧口岸、数字走廊的需求,为智能关务系统、多式联运协同平台打开了市场。
各区域各有抓手。东南亚的电商爆发带来智能仓储与最后一公里配送算法需求;中东欧制造业升级需要柔性生产与供应链协同方案;中东与中亚则聚焦智慧港口、铁路口岸数字化与在途监控。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第11页)
九、海外仓从仓库变成基础设施
投入优先级很能说明趋势。超过三分之一(34.5%)的企业把海外仓网络建设与运营列为全球化布局投入首位,海外仓已从可选的物流模式,变成标准配置和核心基础设施。
规模已经不小。商务部数据显示,我国已建设海外仓超 2500 个、面积超 3000 万平方米。随之而来的是,单纯扩张仓储面积带来的竞争优势正在减弱。
重心因此从硬扩张转向软升级。传统海外仓有三个典型问题:库存数据滞后失准导致断货或积压;人工拣选动线混乱、大促期间作业易瘫痪;系统孤岛各自为战、订单状态无法全程追踪。
解法对应三条。仓内靠物联网传感器、自主移动机器人与智能分拣系统做全流程自动化;网络层用 AI 预测各仓库存水平、自动触发补货、动态规划仓间调拨与末端路径。
第三条最关键。把海外仓管理系统与订单、运输系统以及电商平台 API 深度集成,构建全程可视化追踪,才能把被动应对变成主动管理。
价值攀升的另一条线是研产销一体化。企业对产品研发与设计投入 26.8%、自主品牌建设 26.4%,全球化正从成本优势的规模扩张,转向依靠创新与品牌溢价。
图源:《-数智供应链全球化发展报告-亿邦动力研究院-》(第7页)
十、数据孤岛是最后一道坎
78.54% 的企业仍停在局部数据采集的初级阶段,有的环节有系统(比如仓储、订单),但系统孤立、要素未联通。发展中阶段占 16.49%,较成熟 4.59%。
领先的极少。真正实现全要素(含碳排放、风险数据)全域实时贯通、支持端到端智能决策的企业只有 0.36%,这个数字说明从拥有数据到贯通数据之间,隔着很长一段路。
数据孤岛的代价是具体的。决策视野受限、响应速度迟滞、协同成本高昂,而这些恰恰是数智化最初承诺要解决的问题。
报告给的路径是三步。先连接,以端到端订单履行这类核心场景为牵引,优先打通关联系统接口;再洞察,建统一的数据中台或供应链控制塔,形成可信数据源。
最后才是赋能。基于高质量数据资产开发面向具体场景的智能应用,比如动态库存优化、智能补货与物流路径规划,让数据真正驱动业务。
落到行动上,报告用“点线面体”收尾:企业先在核心场景单点突破,打通企业内部与上下游的链路,再接入平台枢纽的生态能力,最后靠政策与公共服务托底。顺序反了,投入就会变成一次性支出。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






