餐饮供应链有哪些趋势?47页报告拆解降本与标准化
 广告
本文解读:《餐饮供应链趋势研究报告》 · 共 47 页 · 原文
餐饮供应链真正的转折点不是规模破3万亿,是连锁化率过了25%这条线。《餐饮供应链趋势研究报告2026》共47页,由红餐产业研究院基于红餐大数据、桌面研究、调研数据与专家意见整理,2026年3月发布。
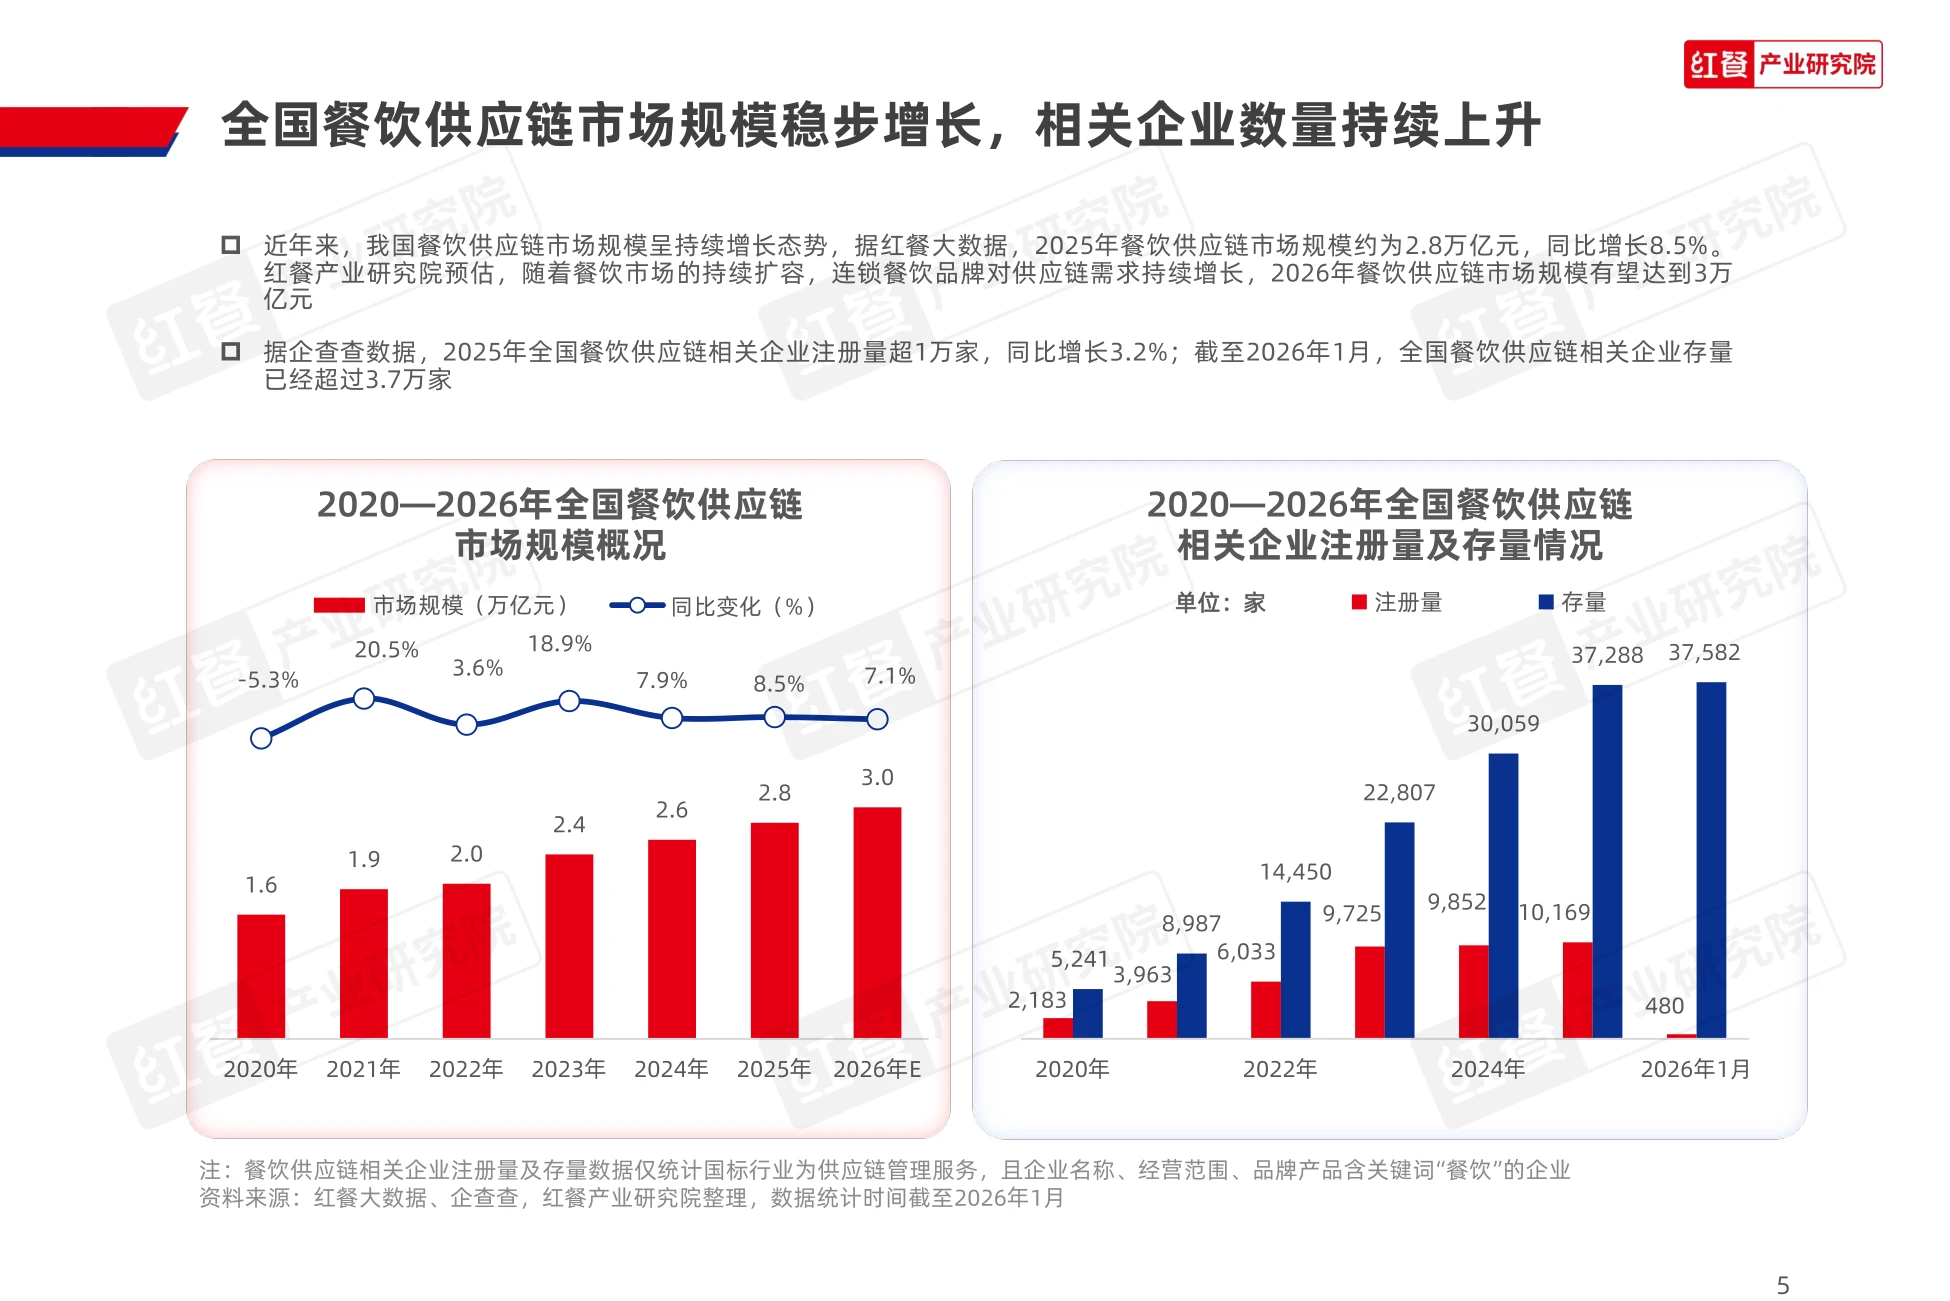
规模数据很直接:2025年餐饮供应链市场规模约2.8万亿元,同比增长8.5%,2026年有望达到3万亿元。企业数量也在涨。2025年全国餐饮供应链相关企业注册量超1万家,同比增长3.2%,截至2026年1月存量超过3.7万家。
连锁化率每提高一个点,标准化产品的需求就多一层,这才是供应链增长的真正油门。
图源:《餐饮供应链趋势研究报告》(第1页)
图源:《餐饮供应链趋势研究报告》(第4页)
一、2.8万亿的盘子,3.7万家企业在里面
报告开篇给的是一组对照:市场规模2.8万亿元,企业存量3.7万家,注册量还在以3.2%的速度增加。这说明行业还处在扩容期,没有进入出清期。玩家变多,说明下游需求还在分化,没有形成绝对垄断。
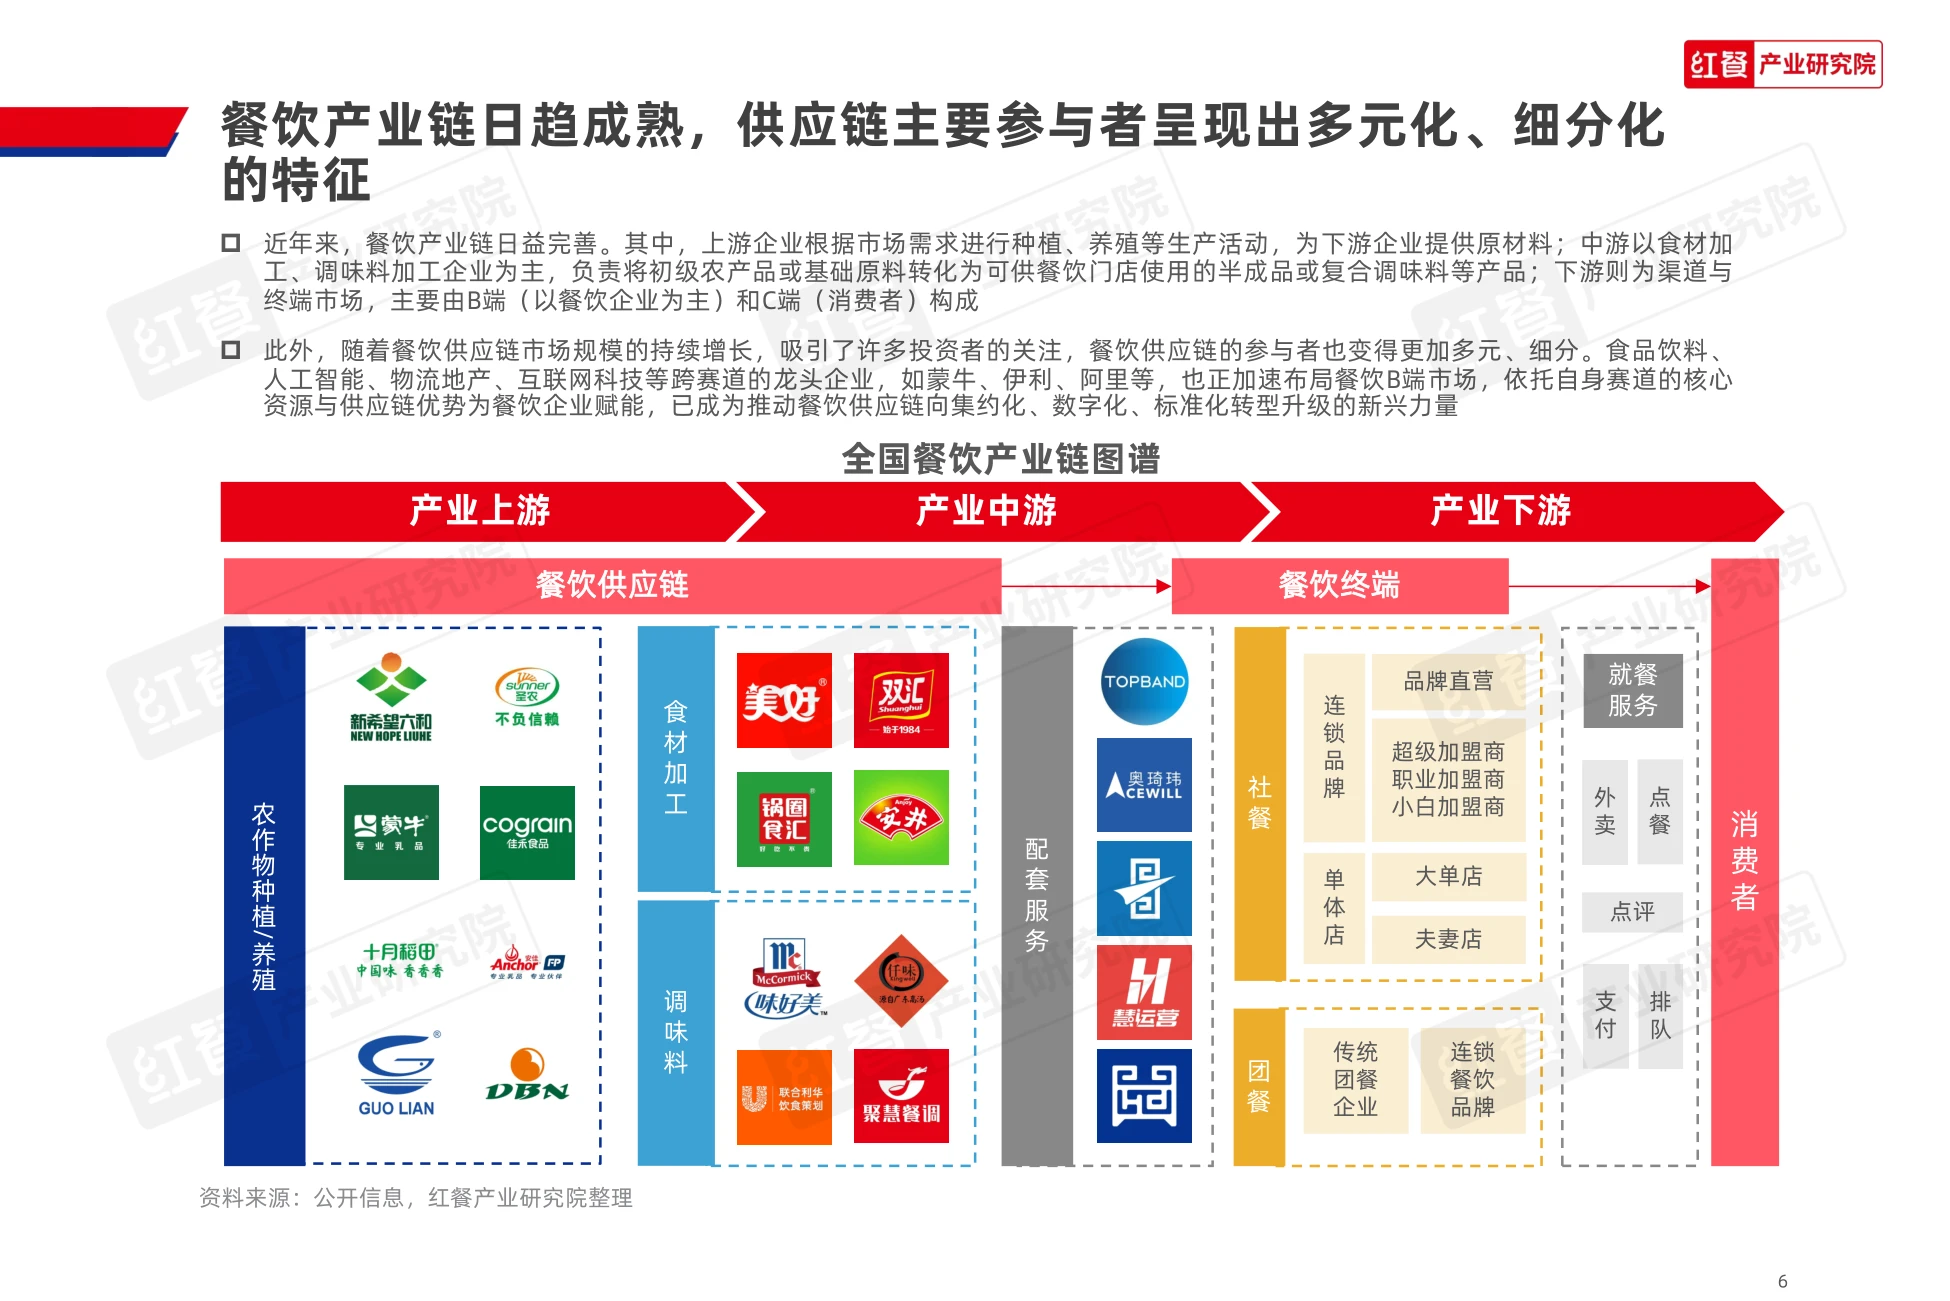
参与者结构也在变。过去是传统供应链服务商和自建供应链的餐饮企业两家分天下,现在多了一类跨界选手。食品饮料、人工智能、物流地产、互联网科技的龙头企业都在往餐饮B端走,报告点名了蒙牛、伊利、阿里。
它们带来的不是钱,是各自赛道已经跑通的供应链能力:乳品的冷链、互联网的数据、物流地产的仓网。
图源:《餐饮供应链趋势研究报告》(第5页)
图源:《餐饮供应链趋势研究报告》(第6页)
二、3万亿在望,但增速已经放缓到7%
市场规模从2020年1.6万亿元一路涨到2025年2.8万亿元,2026年预估3.0万亿元。增速却在往下走。2021年是20.5%,2023年18.9%,2024年7.9%,2025年8.5%,2026年预估7.1%。这条曲线说明行业已经从爆发期进入稳定增长期。靠市场自然扩容拿增长的时代过去了。
报告的解释是,市场扩容仍依赖连锁餐饮品牌对供应链需求的持续增长,也就是说增量集中在连锁客户身上。对供应链企业来说,这意味着客户结构比规模更重要。抓不住连锁品牌,规模红利基本吃不到。
图源:《餐饮供应链趋势研究报告》(第7页)
三、产业链三段,上游最散下游最卷
报告把链条切得很清楚。上游做种植、养殖和配套服务,为下游提供原材料。中游是食材加工和调味料加工企业,负责把初级农产品或基础原料变成半成品、复合调味料。
下游是渠道与终端,分B端和C端。B端包括连锁餐饮品牌、大单店、夫妻店、团餐企业;C端是消费者。连锁品牌内部还分层:品牌直营、超级加盟商、职业加盟商、小白加盟商。这四类客户的采购逻辑完全不同。
理解这张图谱的意义在于,同一款产品卖给直营总部和卖给小白加盟商,需要的服务能力是两套。链路上的效率改进也很具体。草原红太阳让复合调味料各工序设备联动后,产品切换时间从25分钟缩短到5分钟。
蜀海供应链用区块链做全链路溯源,质量问题溯源时间从24小时缩短到1小时以内。
图源:《餐饮供应链趋势研究报告》(第8页)
四、政策五条线,一边收紧一边放开
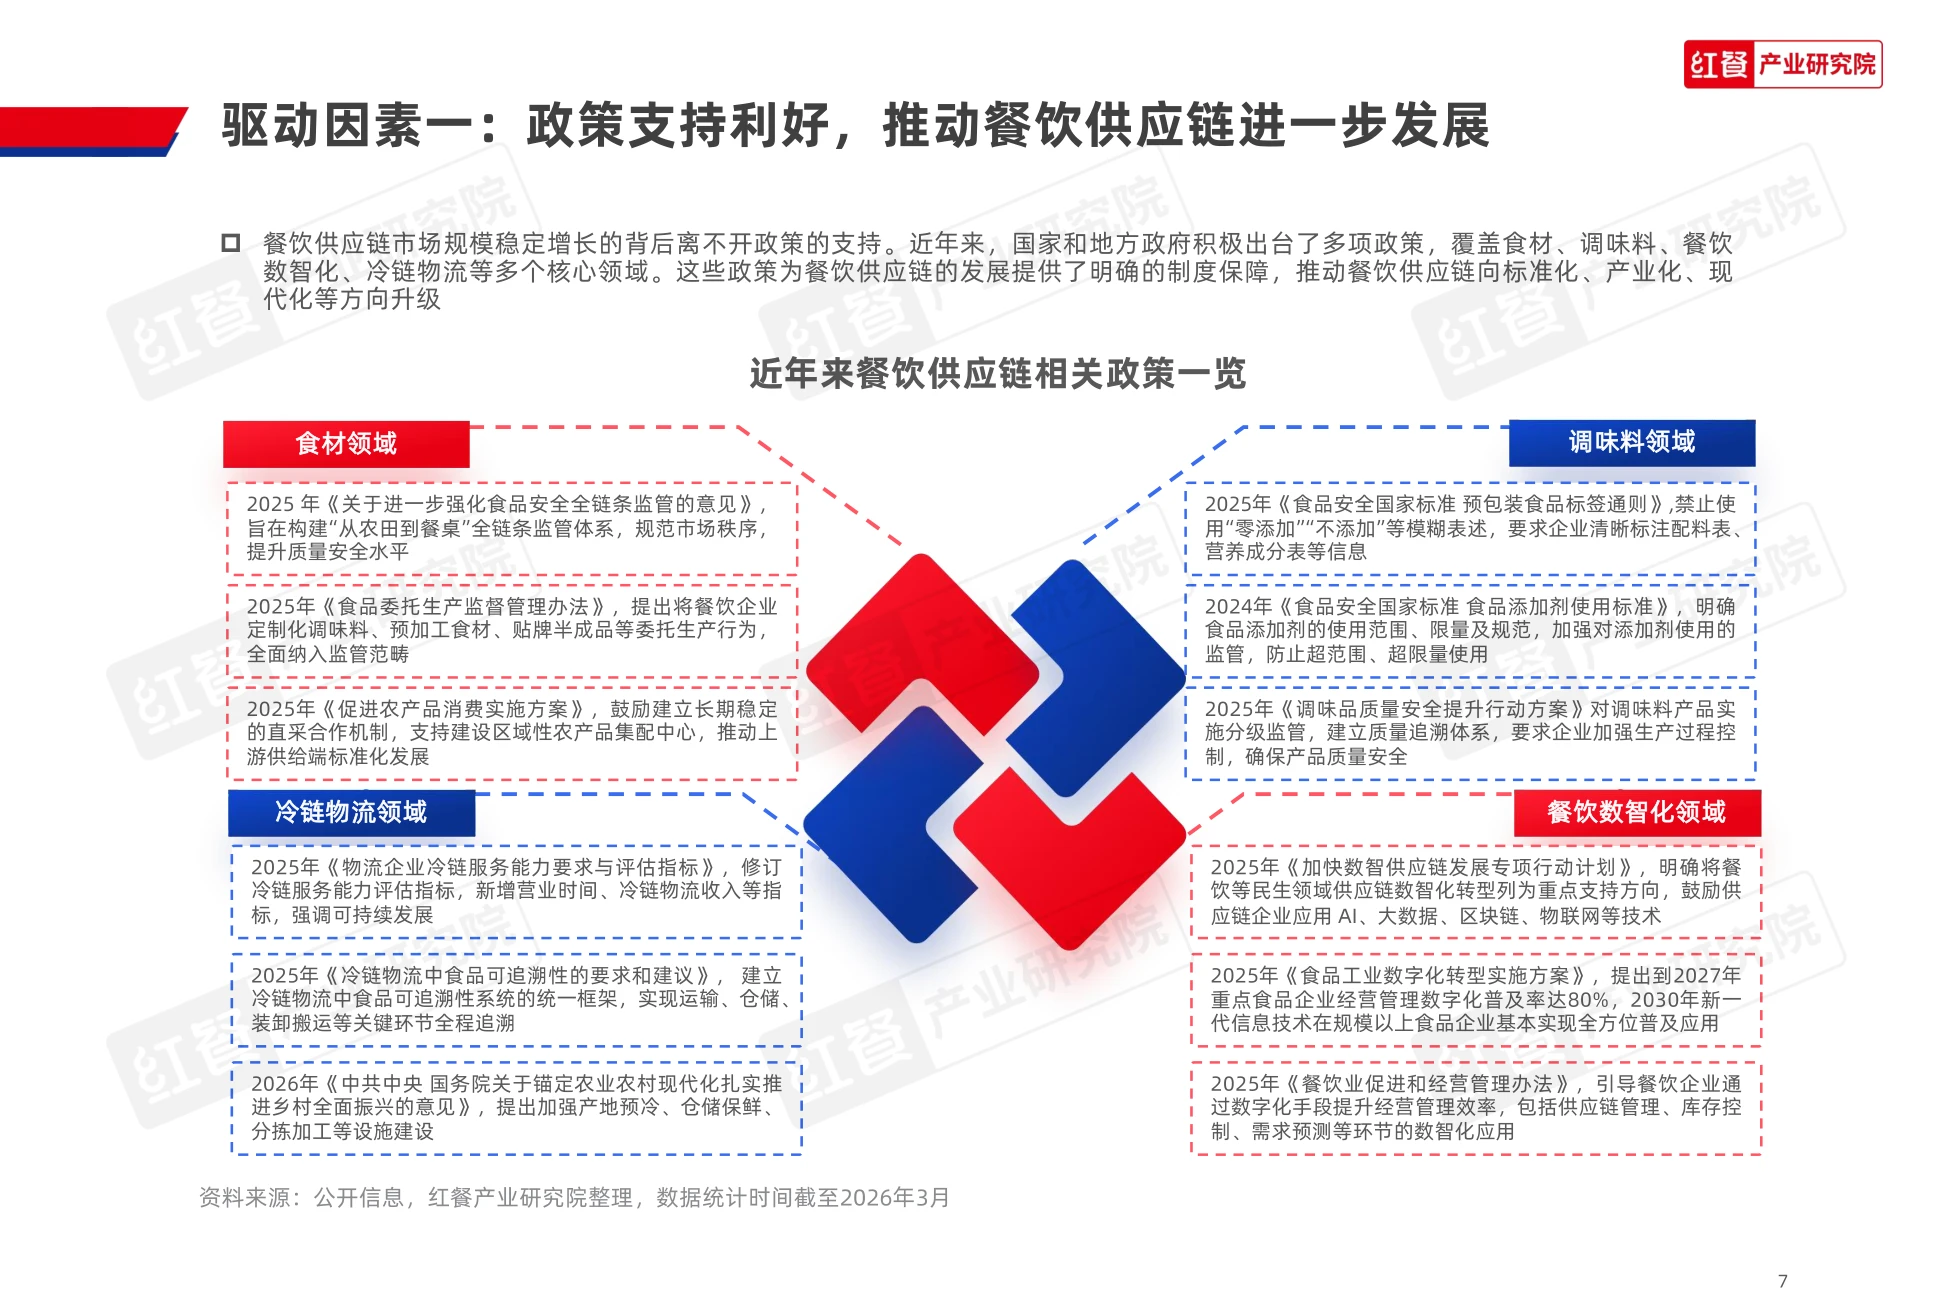
报告梳理了2024年以来的政策,覆盖食材、调味料、餐饮数智化、冷链物流四个核心领域。收紧的方向很清楚。2025年《关于进一步强化食品安全全链条监管的意见》要建“从农田到餐桌”的全链条监管。
《食品委托生产监督管理办法》把餐饮企业定制调味料、预加工食材、贴牌半成品全面纳入监管,这一条直接影响代工模式。
标签也在收紧。《预包装食品标签通则》禁止使用“零添加”“不添加”等模糊表述,要求清晰标注配料表和营养成分表。放开的是数智化。《加快数智供应链发展专项行动计划》把餐饮列为重点支持方向,鼓励应用AI、大数据、区块链、物联网。
政策同时在做两件事:抬高合规底线,压低数字化门槛。
图源:《餐饮供应链趋势研究报告》(第9页)
五、连锁化率25%,标准化需求从哪来
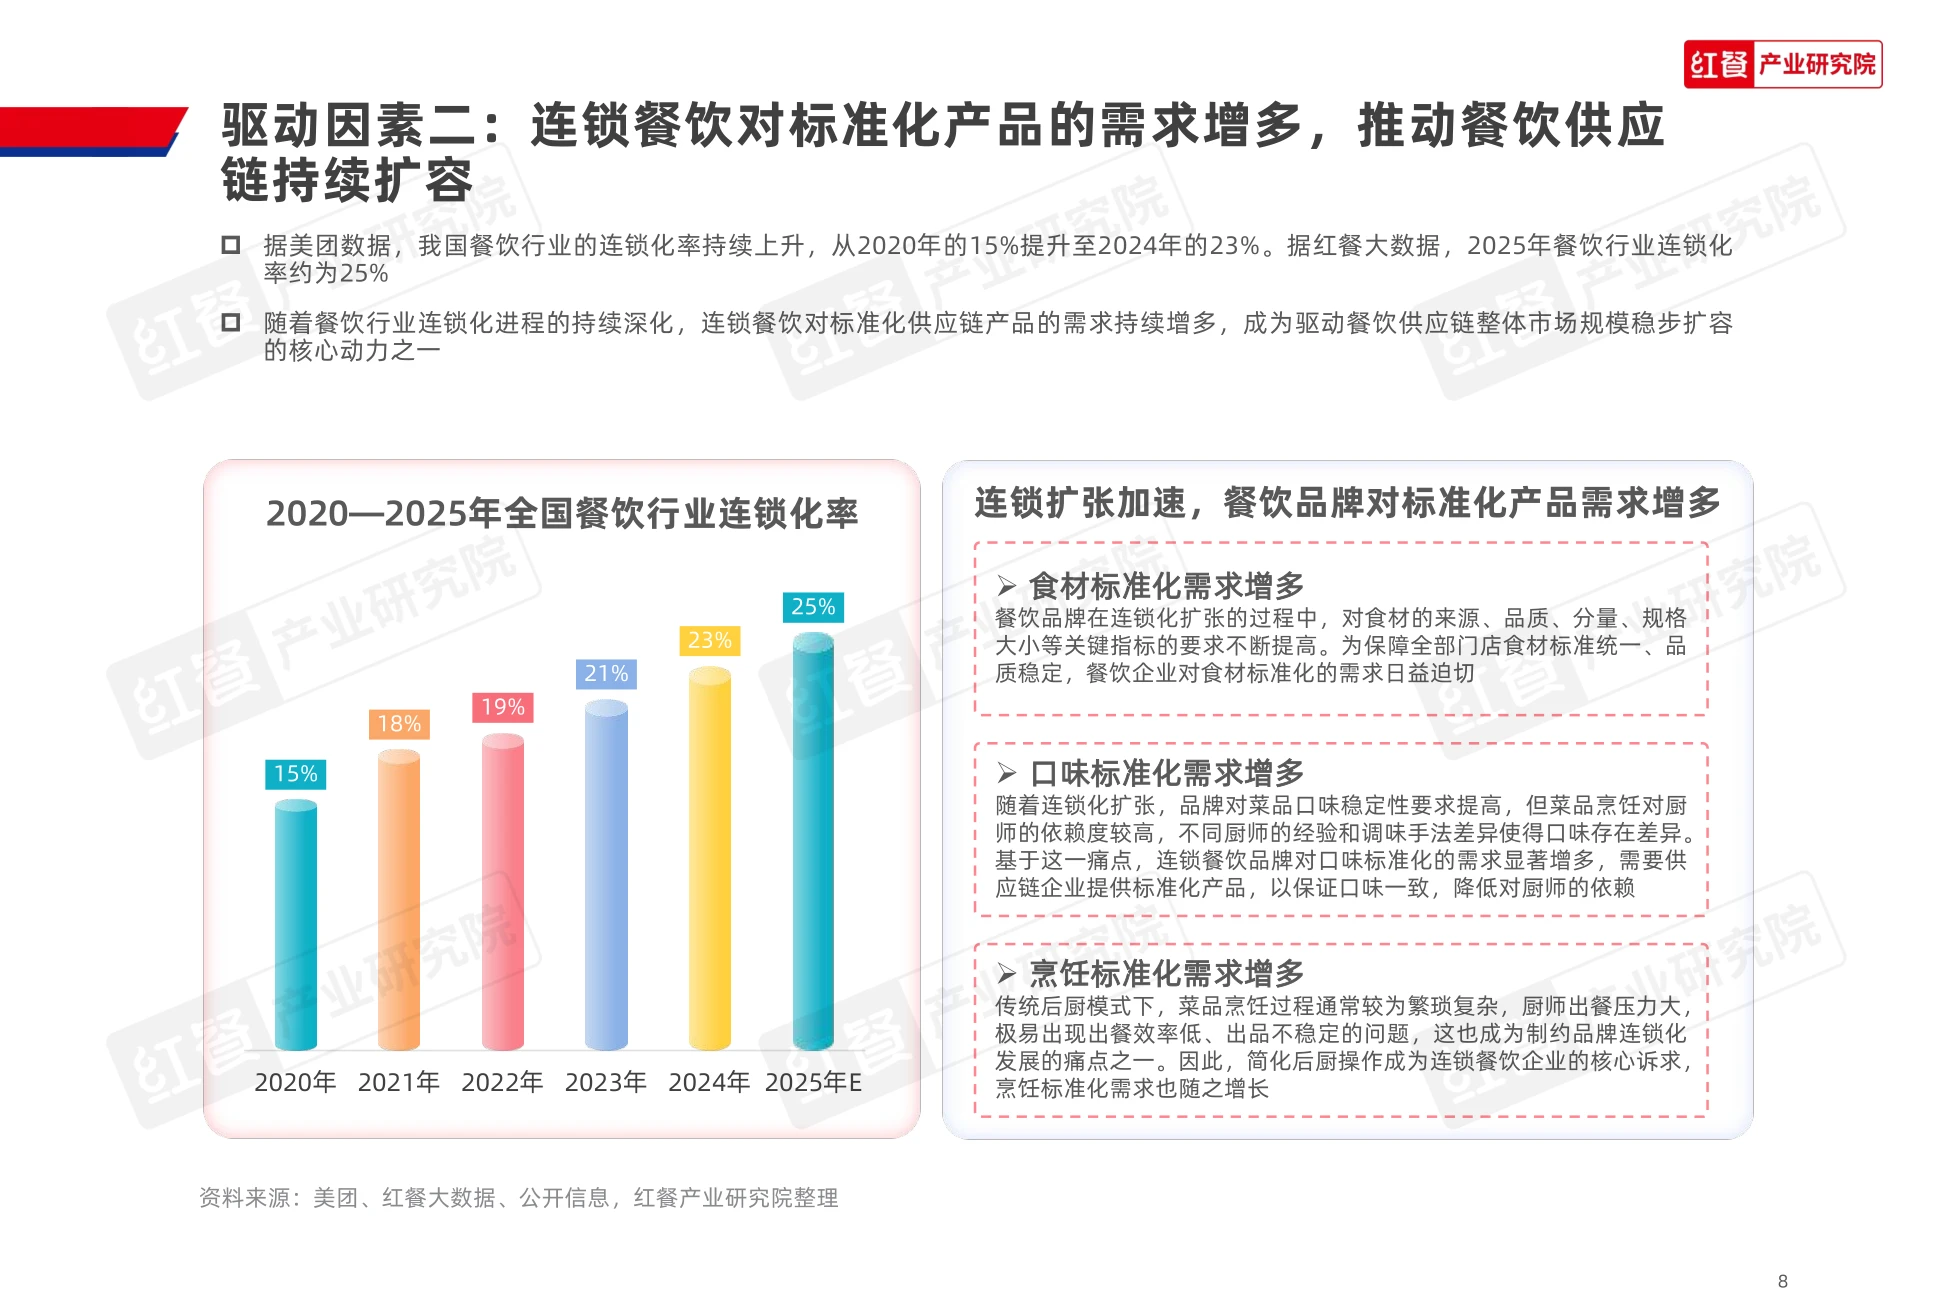
连锁化率从2020年的15%升到2024年的23%,2025年约为25%。这条线是供应链需求的总开关。连锁扩张带来三类标准化需求。第一是食材标准化,来源、品质、分量、规格都要统一。
第二是口味标准化。菜品烹饪高度依赖厨师,不同厨师的经验和调味手法不同,口味必然有差异。第三是烹饪标准化。传统后厨流程繁琐,高峰期出餐慢、出品不稳,这也是制约连锁扩张的痛点。
三类需求指向同一件事:把厨师的手艺变成工厂的参数。供应链企业卖的就是这个转换能力。
标准化不是让菜变难吃,是让第500家店和第1家店一个味。
图源:《餐饮供应链趋势研究报告》(第10页)
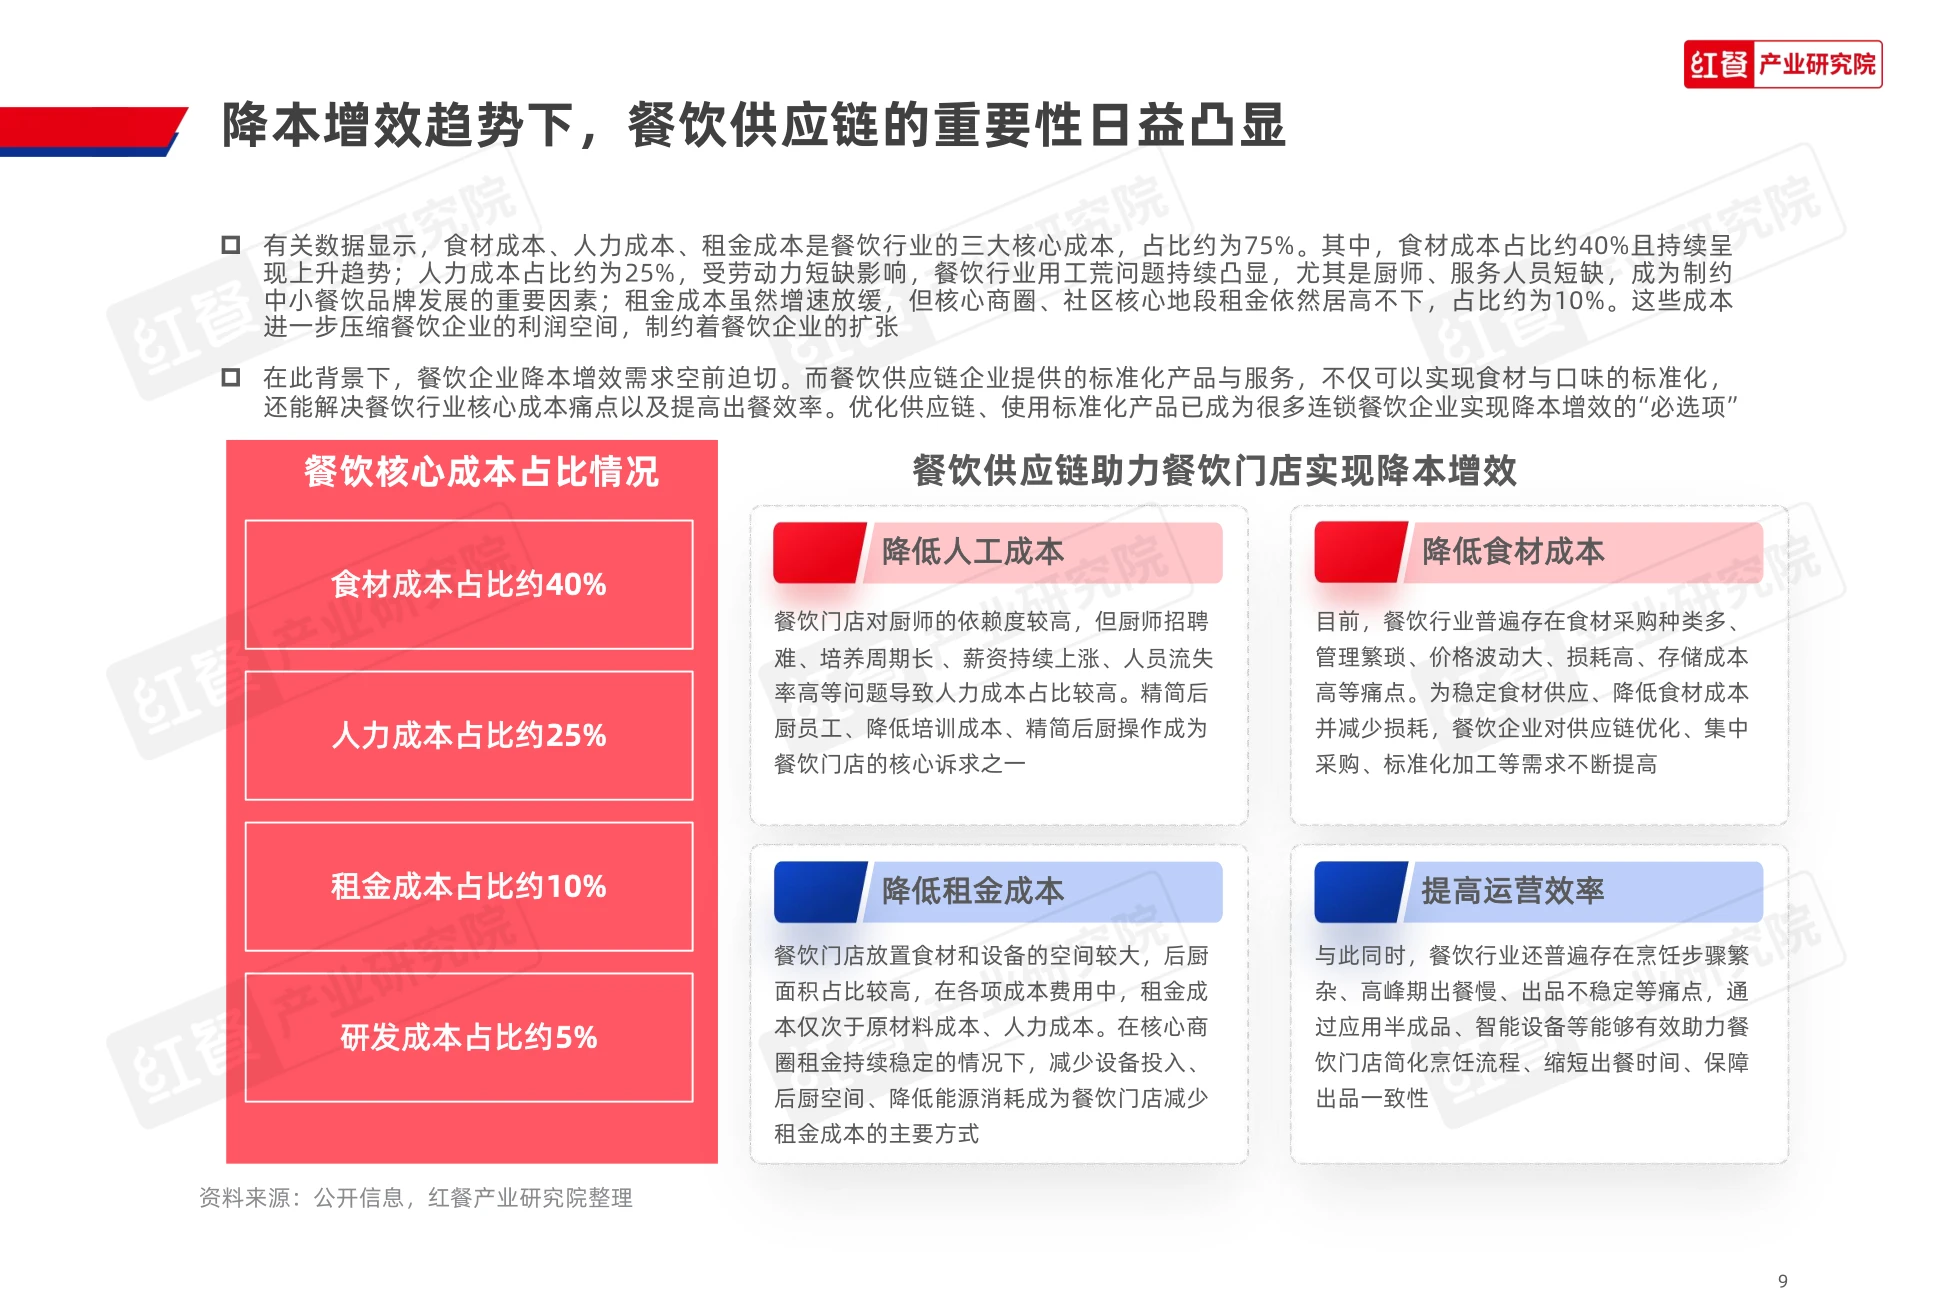
六、成本账:食材40%、人力25%、租金10%
报告给的成本结构很硬:食材、人力、租金三项合计约占75%。拆开看,食材成本约占40%且持续上升,人力约25%,租金约10%,研发约5%。食材这40%的压力来自采购种类多、管理繁琐、价格波动大、损耗高、存储成本高。
人力这25%的压力来自厨师招不到、培养周期长、薪资上涨、流失率高。租金这10%的解法是减少设备投入、压缩后厨面积、降低能耗,这也解释了半成品和智能设备为什么受欢迎。
七、上新1万款,供应链在替品牌做研发
2025年红餐监测的五大品类335个样本品牌共推出10502款新品,平均每个品牌月均2.61款。节奏还在加快。月度上新从2025年1月的530款升到12月的1291款,几乎翻了一倍半。
需求端的底子也在变。2024年我国户均人口降到2.51人,小家庭和独居群体增多,超六成消费者因便利性选择肉类半成品。品牌自己扛不住这个节奏。研发投入高、周期长、效率低,很难跟上市场迭代。
供应链企业的优势正好对上:能深入产区规模化直采,有专业研发团队,还能比下游更早洞察趋势。报告举的例子很典型:山野火锅、姜黄姜汁锅底这类“风向标”产品,是供应链企业先做出来再推给品牌的。
当上新速度成为竞争力,研发部事实上已经搬到了供应商那里。
八、投融资106起,钱更偏供应链
2025年全国餐饮产业共发生投融资事件106起,同比增长30.9%,报告判断是温和复苏。结构比总量更有信息量。餐饮品牌占47.3%,食材供应链占30.2%,餐饮数字化占18.2%。
食材供应链和数字化两块加起来接近一半,报告把这归因于食材价格波动和AI浪潮。轮次上A轮最常见,占比26.1%,中期轮次合计超过40%;金额上亿元级8起、千万级5起。
钱在向头部集中:恒鑫生活IPO募资8.99亿元,拿小咖战略融资6.79亿元,富岭股份IPO募资6.78亿元。
资本不再赌赛道,只赌已经跑出壁垒的那一家。
九、从产品竞争到标准竞争
截至2026年3月,我国公开的食品安全企业标准共57063项,国家标准19128项,地方标准34878项。更值得看的是供应链企业开始自己写标准。美好食品做了《肥肠标准四维图谱》和《美好炸肉标准》。
国联水产牵头申报《预制菜产品规范》团体标准,规范原料、加工、储存环节。蜀海供应链参与制定《食材质量安全管理技术规范》《食材卫生等级评定技术规范》等团体标准。
动机很现实:把技术和管理模式写进标准,既是技术壁垒,也是话语权。同时统一操作规范能降低沟通成本。对行业的影响是抬高准入门槛,加速中小玩家出清,推动集中度上升。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
十、四个未来关键词:深耕、跨界、整合、AI
报告把未来归成四个词,每个词背后都有一批已经在跑的企业。深耕指“单打冠军”。逮虾记聚焦虾滑,野火烧以鸡翅为核心单品,幺麻子的藤椒油占主营收入80%以上。
跨界是双向的。供应链企业开店,克明食品有陈克明面馆、双汇有双汇熟食;餐饮品牌则自建供应链,姐弟俩土豆粉自建土豆粉工厂。
整合靠并购。2024年锅圈全资收购华鼎冷链,2026年中炬高新与四川味滋美签战略投资合作。出海也在同步推进。安井食品并购英国功夫食品切入欧洲,三全食品计划投资约2.8亿澳元建澳大利亚生产基地,李锦记已在全球布局六大生产基地。
AI落在六个环节:需求预测、采购管理、生产优化、配送优化、食安管控、决策支撑。
这四个词其实是一条路径:先做窄,再做宽,然后买规模,最后用算法压成本。
判断一家供应链企业的成色,看三件事就够了:有没有独占的细分品类、有没有写进标准的能力、有没有把AI用在调度而不是宣传上。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。