存储芯片涨价还能走多久?58页报告看供需与国产替代
 广告
本文解读:《存储芯片市场需求、竞争格局及国产厂商布局情况分析报告》 · 共 58 页 · 原文
这份报告最硬的一个数字是:2026年第一季度一般型DRAM合约价预计季增55%到60%,NAND Flash涨33%到38%。报告共58页,由浙商证券研究所编制,四章结构:AI带来的存力需求、市场规模、竞争格局、国产厂商布局。
涨价的机制写得很清楚。原厂把先进制程和新产能大规模转向服务器与HBM,其他市场的供给被挤到严重紧缩,价格就顶上去了。
但另一组数字提醒我们别只看价格。全球存储市场2024年是1928亿美元,2020年是1499亿美元,四年复合增速只有6.5%。
这轮周期的特殊之处在于,需求已经不是手机和PC说了算,AI服务器成了新的定价变量。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第1页)
一、先分清两类产品,才看得懂后面的份额
存储芯片是用于存储数据和程序的集成电路,主流就两类:DRAM和NAND Flash。DRAM速度快、延迟低,但断电就丢数据,主要用于内存、服务器缓存和GPU的高速存储。
NAND Flash是非易失性存储,广泛用于SSD、U盘和手机,是消费电子与企业存储的主要介质。结构上,DRAM市场规模占比约55.9%,NAND Flash约44.0%,两者合起来就是绝大部分盘子。
下游分布里手机占比最多,达38.7%,其次是服务器15.0%、电脑12.9%、消费电子9.4%、显卡7.4%。这个分布很关键。它解释了为什么手机销量一冷,整个存储行业就打喷嚏。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第8页)
二、三起三落:这个行业为什么总是暴涨暴跌
存储是典型的高技术密集加资本密集行业,主要晶圆厂至今仍采用IDM模式,从设计到制造封装一手包。2020年和2021年是高速增长期,工艺成熟、原厂扩产、终端需求扩大,供需两端同时刺激。
2021年还叠加了全球半导体产能短缺,下游模组厂为保份额不断追加订单、扩充库存,把规模推得更高。2022年掉头向下,宏观环境、地缘冲突、消费电子需求下滑一起发作,行业进入下行周期。
转折靠减产。2023年三星把DRAM和NAND合计减产20%到25%,美光2022年11月减产约20%,铠侠同年把两座日本工厂产量减少约30%。2024年市场回升。库存压力释放、供给削减,叠加消费电子与AI服务器景气度提升,新一轮上行周期开始。
报告强调了一处结构变化:过去供需由PC和手机出货量决定,这一轮的需求变量换成了AI服务器与数据中心。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第9页)
三、规模:从1499亿到4071亿美元,两段增速不一样
按弗若斯特沙利文数据,2020年全球存储市场规模1499亿美元,2024年1928亿美元,四年复合增速6.5%。接下来的斜率明显变陡:2025年2633亿美元,2029年预计4071亿美元,2025至2029年复合增速11.5%。
增速抬升的关键是结构变化。2023年以来,服务器超过传统消费电子,成为占比最高的下游领域。分产品看更清楚。LPDDR的2025至2029年复合增速预计15.7%,而2020至2024年只有3.1%,一个品类翻了五倍速。
内存模块预计14.8%,嵌入式存储7.2%,SSD 6.0%。增速排序基本就是AI相关性的排序。换句话说,这轮增长不是所有品类一起好,而是高带宽、低功耗的那部分被AI拽着走。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第10页)
四、服务器与HBM:容量3倍,价值量6倍
服务器存储市场从2020年268亿美元增长到2024年594亿美元,复合增速22.0%,2029年预计1458亿美元。AI服务器和传统服务器的差距,用两个倍数就能说清。据YOLE,AI服务器的DRAM容量约为传统服务器的3倍,价值量约为6倍。
HBM是这条线的核心器件。它把垂直堆叠的DRAM芯片与超宽数据路径结合,在带宽、密度和能耗之间取平衡。出货容量的预测是,从2024年的10Eb提升至2029年的44Eb,四年多四倍。
产能上,2025年三星HBM产能为14万片/月,美光为6万片/月。这个量级决定了短期内HBM仍然是卖方市场。报告还提到存算一体。它把存储单元和计算单元集成到同一芯片,绕开冯诺依曼架构的存储墙,主要面向AI、大数据和边缘计算。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第7页)
五、涨价有多猛,以及它为什么集中在中低端
TrendForce的调查结论是,2026年第一季度一般型DRAM合约价季增55%到60%,NAND Flash各类产品涨33%到38%。反常的地方在于,涨得最凶的是“一般型”和消费级,而不是最高端的HBM。
原因是产能挤出。三星、SK海力士、美光都在削减DDR4产能,把资源转去高毛利的HBM和DDR5。供给端的结构性转移,直接导致中低端产品供应紧张。高端紧缺是需求造成的,中低端紧缺是供给被抽走造成的。
报告对此的判断是,供需平衡被打破并重塑,形成以AI需求为核心、高端产品主导市场的新格局。两类紧缺的解法也不一样。高端靠扩产和制程升级解决,中低端只能等原厂回补产能,时间尺度完全不同。
这一轮涨价里,最脆弱的是那些还在用DDR4做产品的下游厂商。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第6页)
六、端侧三块:手机、PC、汽车
手机是最大的单一市场。2024年全球智能手机出货约12亿部,到2029年AI手机渗透率预计升至54.0%,出货7.74亿部。单机容量在往上走。苹果iPhone 17 Pro的内存已经从iPhone 16 Pro的8GB升到12GB LPDDR5X,闪存最高1TB。
PC是容量最大的终端。2024年全球出货2.59亿台,到2029年AIPC渗透率预计达69.2%,出货2.16亿台。中国市场更快。据Canalys,2024年是中国AIPC元年,渗透率15%,预计2029年大中华市场渗透率有望达77%。
汽车是第三条线。车用存储市场从2021年40亿美元升至2025年100亿美元,复合增长率28%。到2025年,车均搭载存储将达到16GB DRAM和204GB NAND,分别比2021年提高3倍和4倍。

图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第2页)
七、DRAM:三强垄断,长鑫是唯一的变量
2025年第二季度,海力士份额升至38.2%位居第一,三星33.5%第二,美光22.0%第三,营收71亿美元。产能对比能看出打法差异。三星DRAM月产能约66万片12英寸晶圆,海力士43.5万至48.5万片,美光41.8万至42万片。
战略上,三星是全产业链加全品类覆盖,已完成HBM3E量产并推进HBM4研发;海力士专注HBM,已量产12层HBM3E。美光则深度绑定英伟达、AMD,从标准化产品向定制化方案转型。
国内的变量是长鑫。据Counterpoint预测,其2026年DRAM出货量同比增长50%,整体份额预计达5%以上。长鑫科技已发布IPO招股说明书,计划投资345亿元,用于量产线技改、DRAM技术升级和前瞻技术研发。
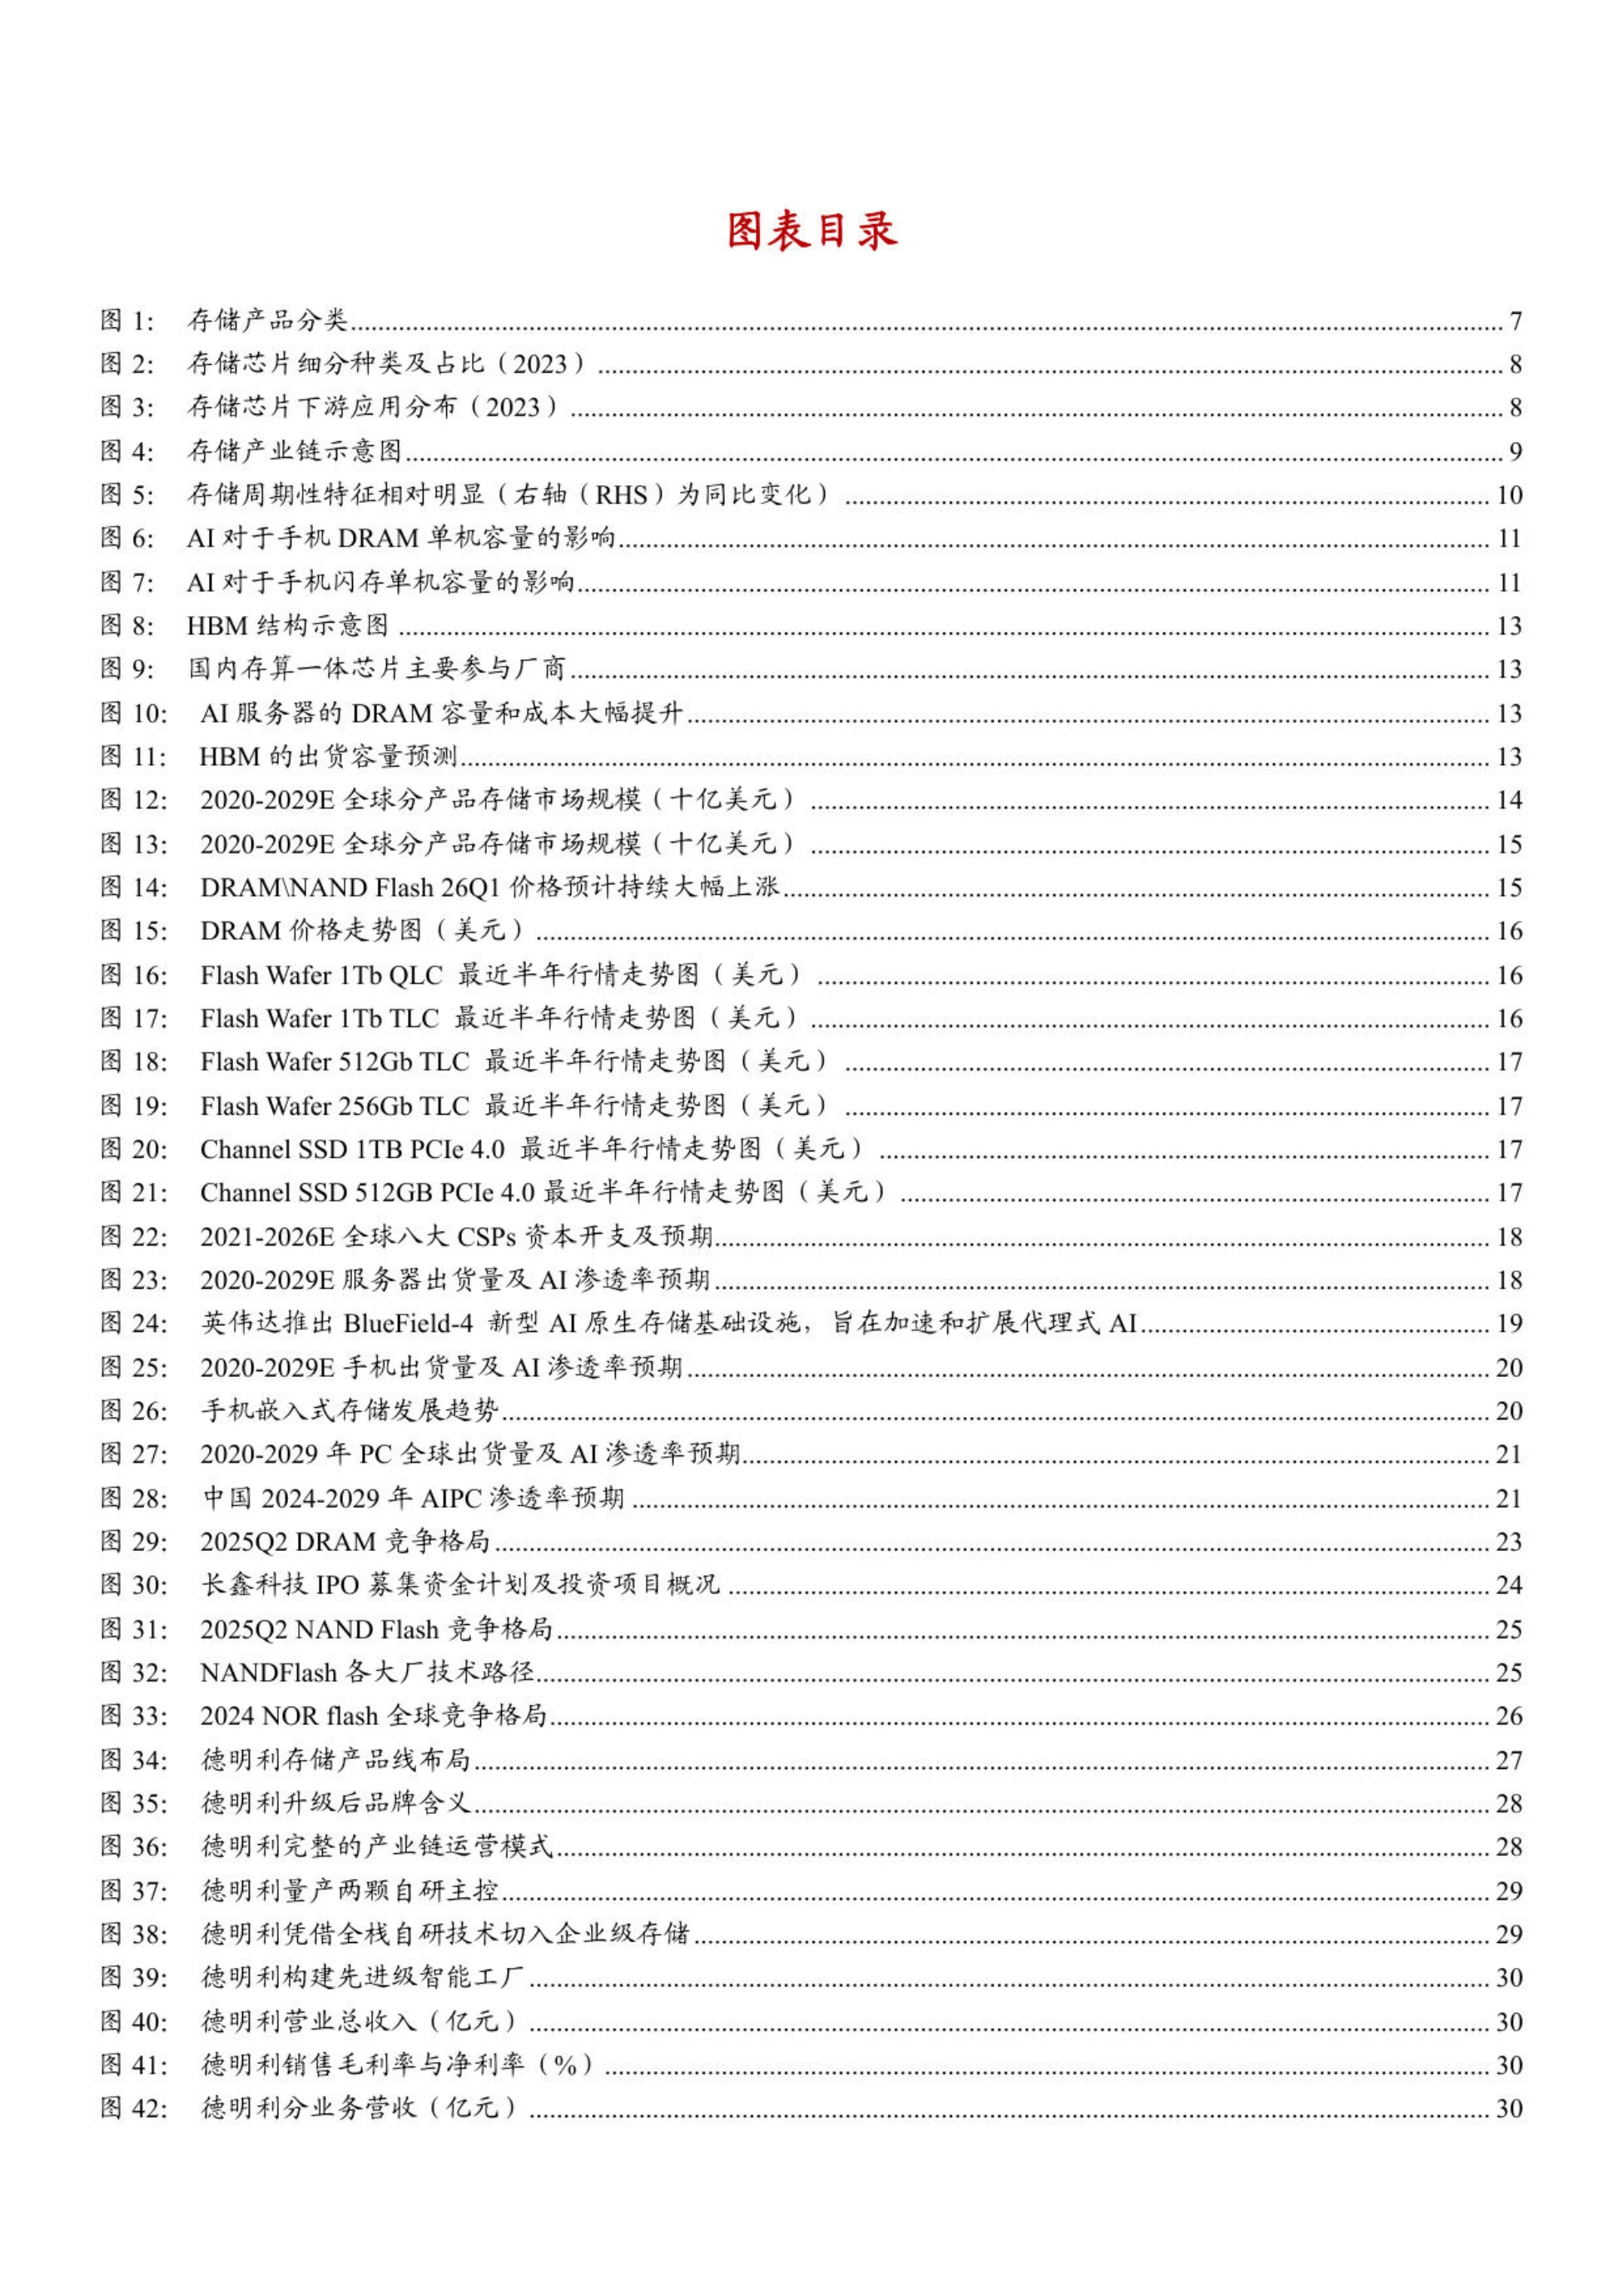
图源:《存储芯片市场需求、竞争格局及国产厂商布局情况》(第3页)
八、NAND与NOR:一个拼层数,一个拼替代
NAND的集中度略低。2025年第二季度,三星32.9%居首,SK集团21.1%第二,铠侠13.5%、美光13.3%、闪迪12%紧随。产能截至2025年第三季度,全球月产能约170万片:三星60万片,SK海力士30.8万至36.8万片,美光23万片,铠侠与西部数据合计约40万片。
技术竞赛看层数。三星已推进到286层并规划400层以上,SK海力士量产321层,美光276层,国内长江存储已实现232层量产。NOR Flash是另一套逻辑。它市场分散,华邦、旺宏、兆易创新、赛普拉斯四家合计74.6%。
国际巨头逐步退出,国产在中低端快速突破。普冉就专攻1Mb至32Mb的低功耗小容量产品,主攻可穿戴与TWS耳机。
九、为什么模组厂在这轮周期里地位变重
报告专门用一章讲存储方案商,理由很实在:长江存储与长鑫存储尚未完全成熟,中间需要缓冲层。模组厂、解决方案商和代理机构,承担的是桥梁角色——把原厂的晶圆变成能进具体场景的产品。
报告点了十家公司,路径各不相同:德明利以主控芯片自研为核心,佰维存储押“研发封测一体化”,江波龙走全产业链加企业级突破。
上游材料和配套也在名单里:神工股份做电子级单晶硅材料,雅克科技的前驱体已进入海力士、长鑫供应链。平台型的代表是兆易创新,NOR Flash全容量段覆盖,同时在推端侧AI定制化存储;香农芯创走“分销加产品”,靠稀缺原厂资源。
聚辰股份是全球第三大SPD供应商,东芯股份守利基存储基本盘,普冉靠“存储加”找新空间。这十家的分类标准其实是业务重心:主控自研、封测一体、平台化、材料配套、分销代理,五种角色在周期里弹性完全不同。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
十、这轮景气怎么验证,看三个指标
第一看合约价。季度涨幅是这轮周期最直接的温度计,55%到60%这种幅度不可能长期维持,回落的速度比幅度更重要。第二看原厂产能去向。只要DDR4产能还在往HBM和DDR5转,中低端供给就紧,涨价就有支撑。
第三看国产份额的兑现。长鑫出货同比增50%、份额5%以上是预测,IPO的345亿元投资能不能按期落地,是更硬的验证。需要提醒的是,这份报告出自券商研究所,第四章对十家上市公司的分析带有明显的推荐视角。
把行业数据当事实用,把公司判断当线索看,是比较稳妥的读法。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。