高盛怎么看2026年经济?27页报告讲透增长与物价
 广告
本文解读:《高盛宏观经济展望:增长、就业与物价》 · 共 27 页 · 原文
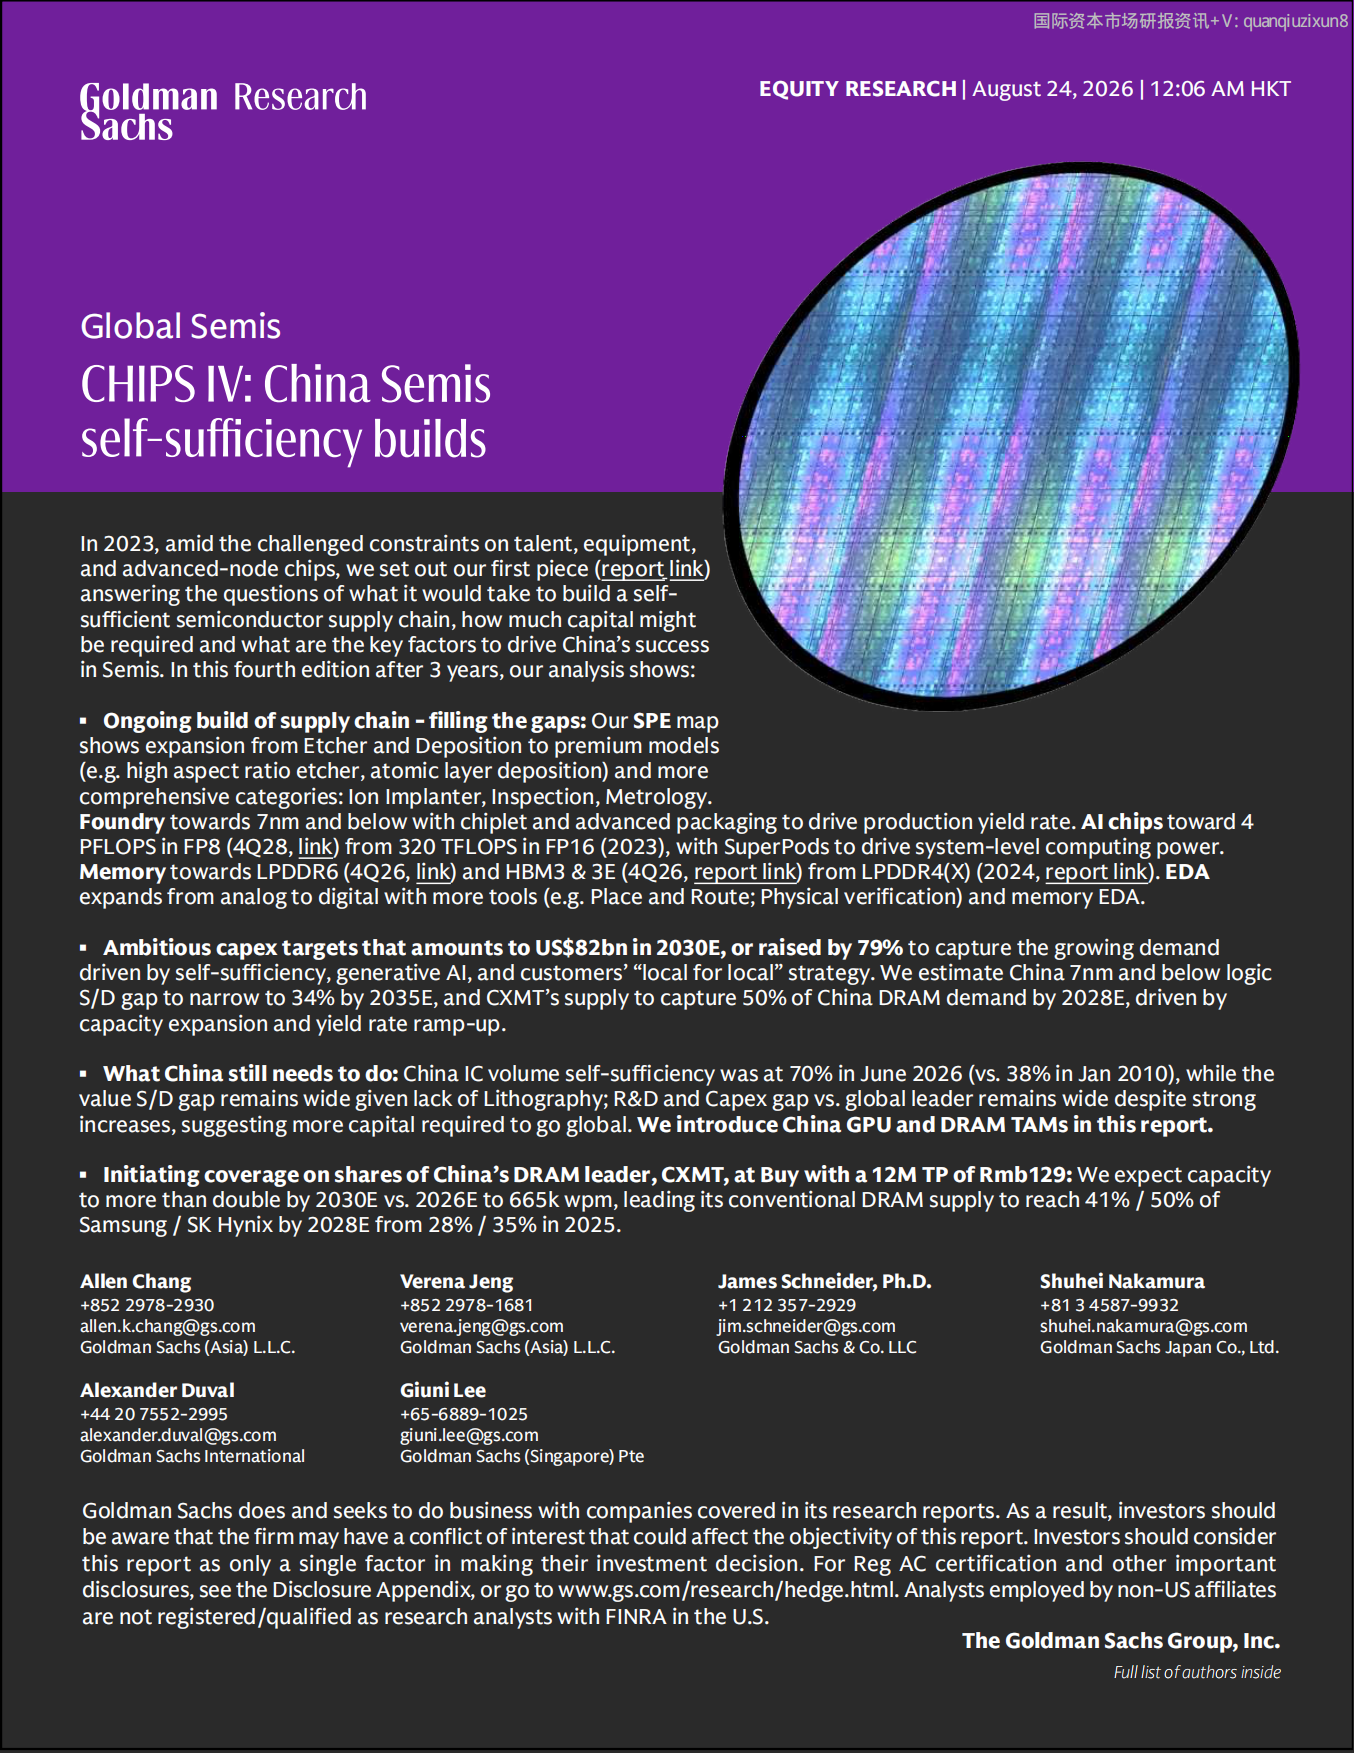
这份展望最反直觉的一句判断是:增长会超预期,但就业不会跟着好起来。高盛2026年宏观展望中文版共27页,主线四句话:稳健增长、就业停滞、物价稳定、政策转向,最后落到资产配置。
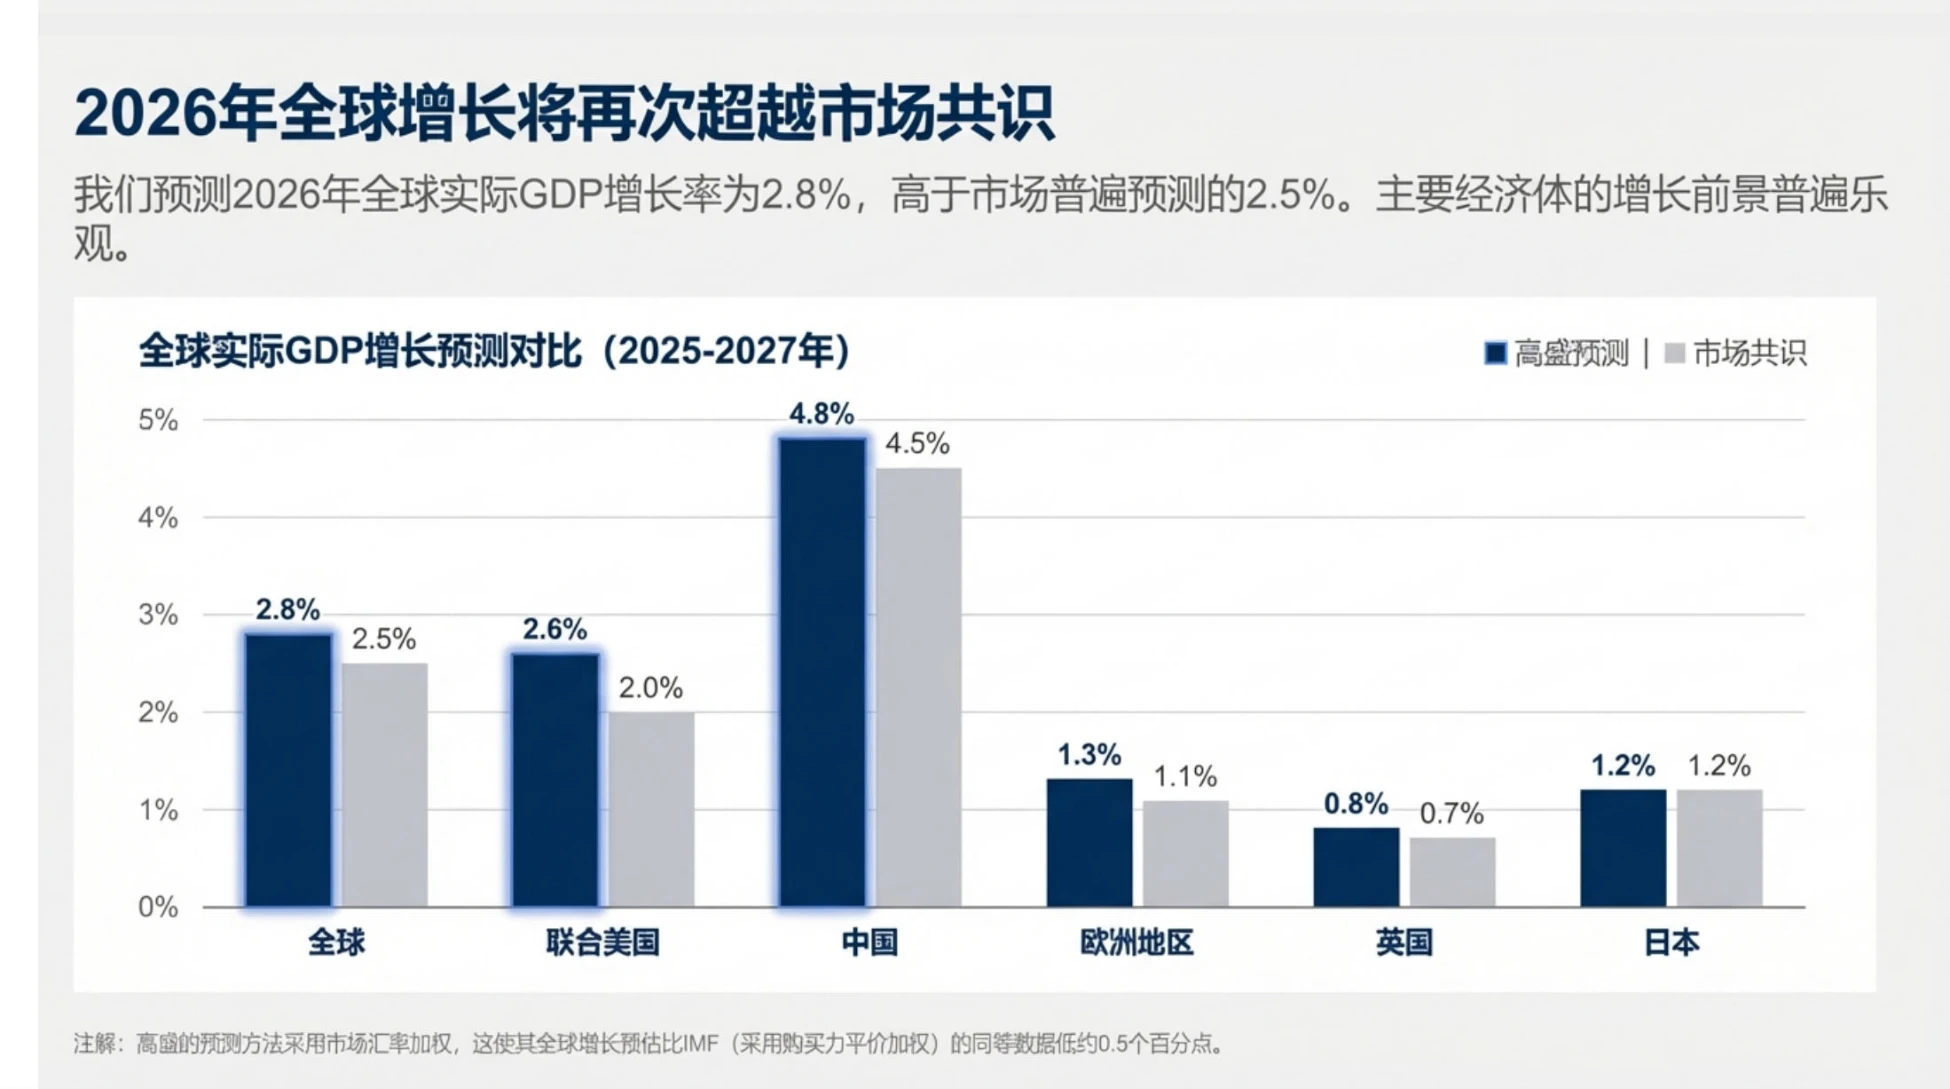
第一个硬数字是全球增速。高盛预测2026年全球实际GDP增长2.8%,高于市场共识的2.5%,主要经济体几乎全线上调。需要留意口径。高盛用市场汇率加权,比IMF用购买力平价加权的同类数字低约0.5个百分点,所以2.8%并不是“更乐观的乐观”。
增长超共识、就业却走弱,这个组合决定了2026年的政策只能往宽松走。
图源:《高盛宏观经济展望》(第1页)
一、四句话概括全年:增长稳、就业弱、物价落、政策松
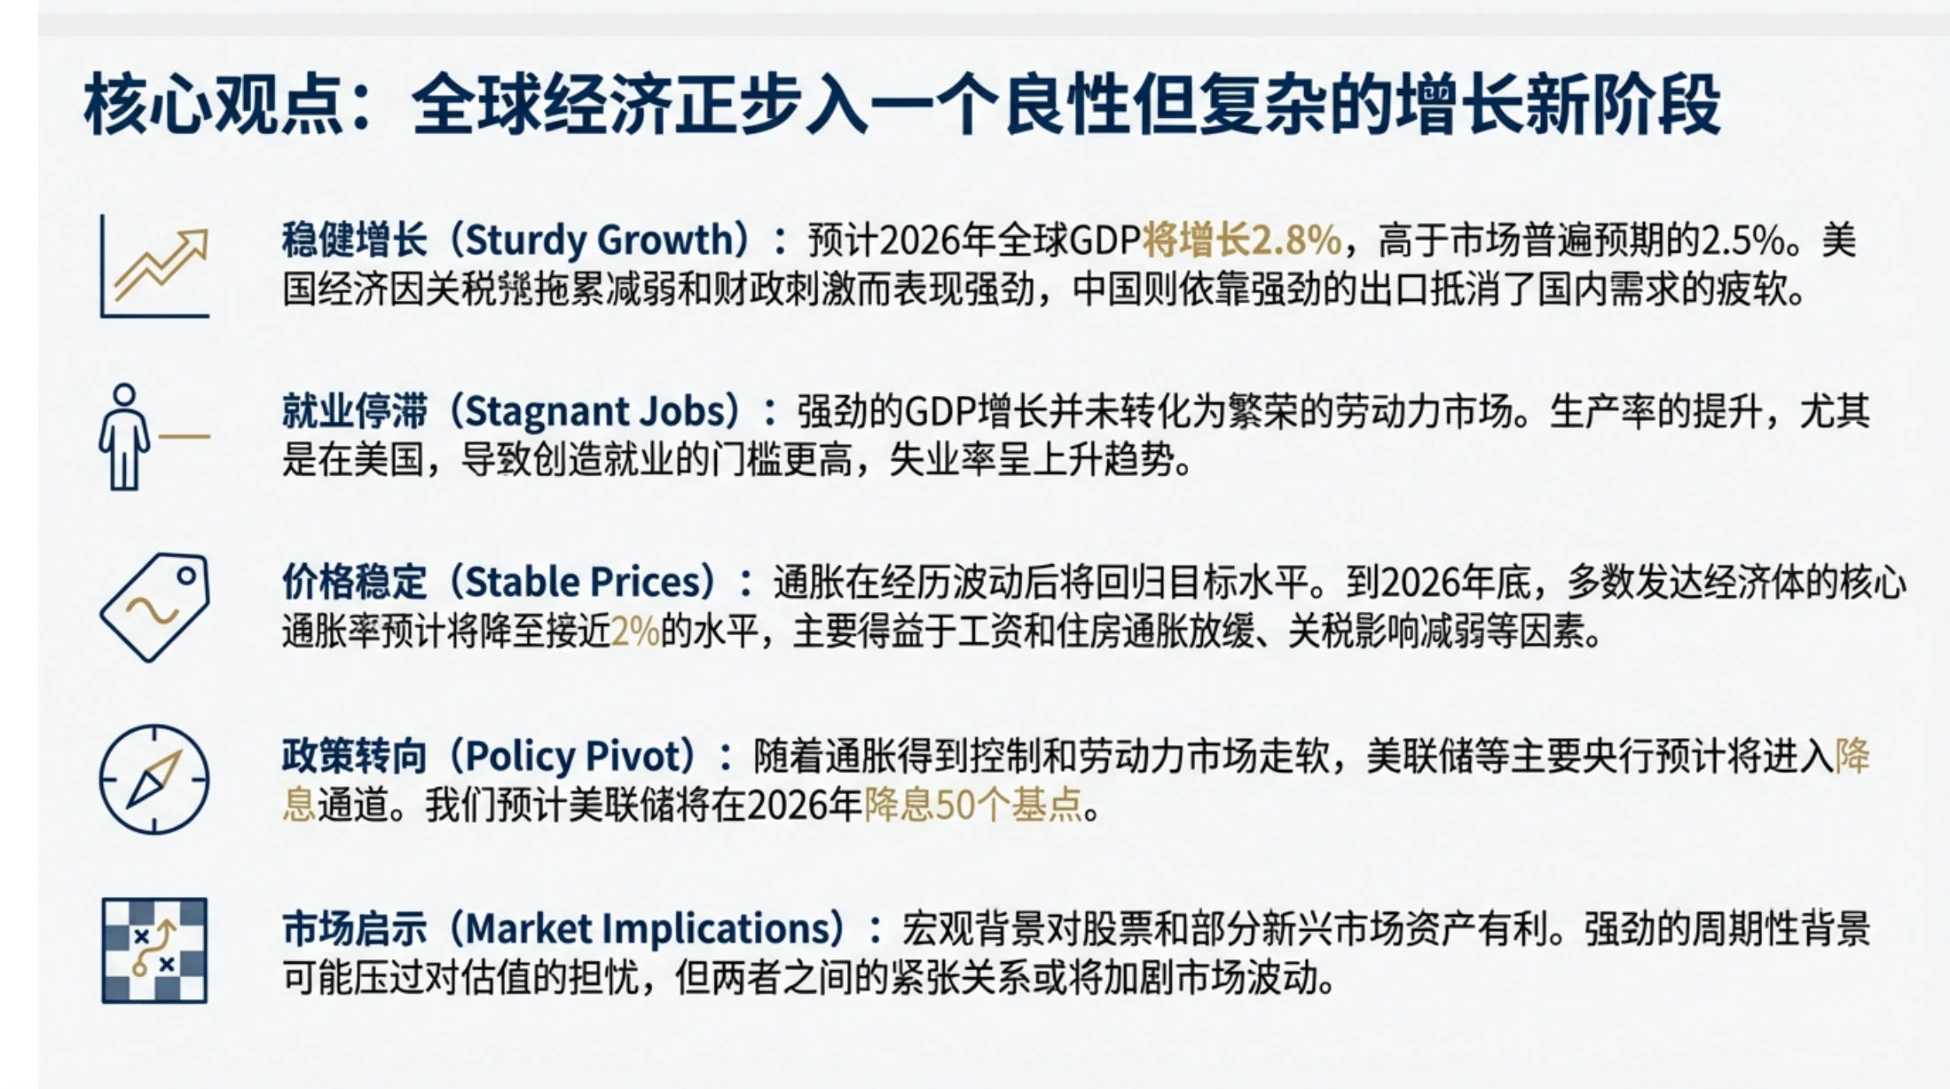
稳健增长这一条,落在美国靠关税拖累减弱加财政刺激,中国靠强劲出口抵消内需疲软。就业停滞是这次展望里最不寻常的一条:强劲的GDP并没有转化成繁荣的劳动力市场。
高盛给的解释是生产率提升,尤其在美国,这让创造就业的门槛变高了,失业率反而呈上升趋势。价格稳定指的是通胀回归目标。到2026年底,多数发达经济体核心通胀预计降到接近2%,靠的是工资和住房通胀放缓、关税影响减弱。
政策转向则是结果:通胀受控、劳动力市场走软,美联储等主要央行进入降息通道,高盛预计美联储2026年降息50个基点。
图源:《高盛宏观经济展望》(第2页)
二、2.8%对2.5%:差的不只是半个点
高盛的全球增长预测比市场共识高0.3个百分点,看起来不多,但结构上有区别。它把主要经济体的前景普遍上调:美国从2025年的2.1%加速到2.6%,中国4.8%高于共识的4.5%,欧元区2026至2027年维持1.3%。
美国的加速度来自三股力量,报告给了很细的拆解,这部分比结论更有用。第一是关税拖累减弱。假设关税税率不变,2025年下半年因关税上调造成的约0.6个百分点拖累,会在2026年逐渐消退。
第二是减税法案。《2025年一揽子大型美好法案》预计在2026年上半年带来约1000亿美元额外退税,相当于可支配年收入的0.4%。第三是金融条件宽松。降息、放松监管加上AI热潮,预计在2026年第一季度给GDP增长带来0.3个百分点的峰值提振。
图源:《高盛宏观经济展望》(第3页)
三、AI对GDP的直接贡献,只有0.2%
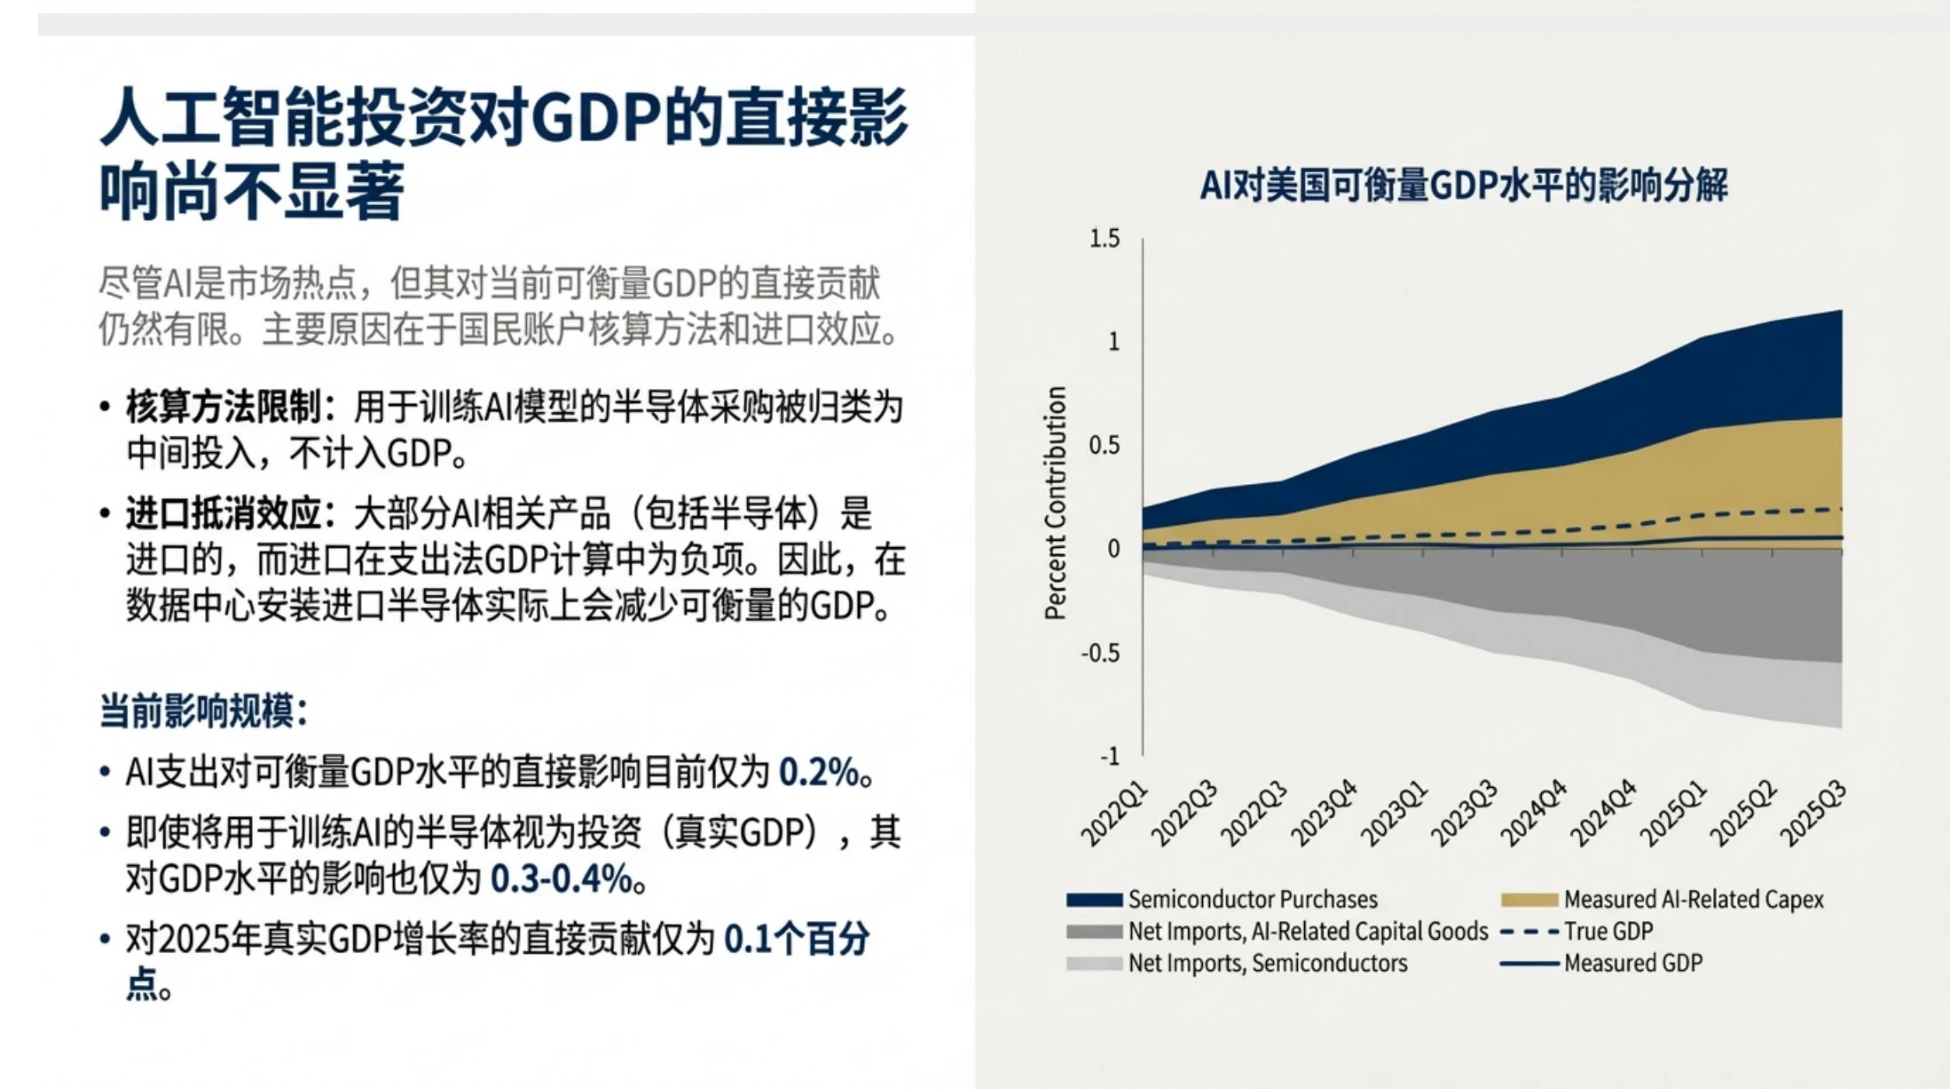
这一节最值得单独拎出来,因为它和市场情绪差距最大。高盛测算,AI支出对可衡量GDP水平的直接影响目前只有0.2%。即使把用于训练AI的半导体算作投资,影响也只有0.3%到0.4%。
对2025年真实GDP增长率的直接贡献,更是只有0.1个百分点。原因有两个,都是核算口径问题。训练AI用的半导体采购被归为中间投入,不计入GDP。
更关键的是进口抵消:大部分AI相关产品是进口的,而进口在支出法GDP里是负项,所以在数据中心装进口芯片,实际上会压低可衡量的GDP。
AI对市场的影响远大于它对经济的影响,这句话是整份报告最该记住的风险提示。

图源:《高盛宏观经济展望》(第4页)
四、中国:出口引擎很强,房地产还在拖
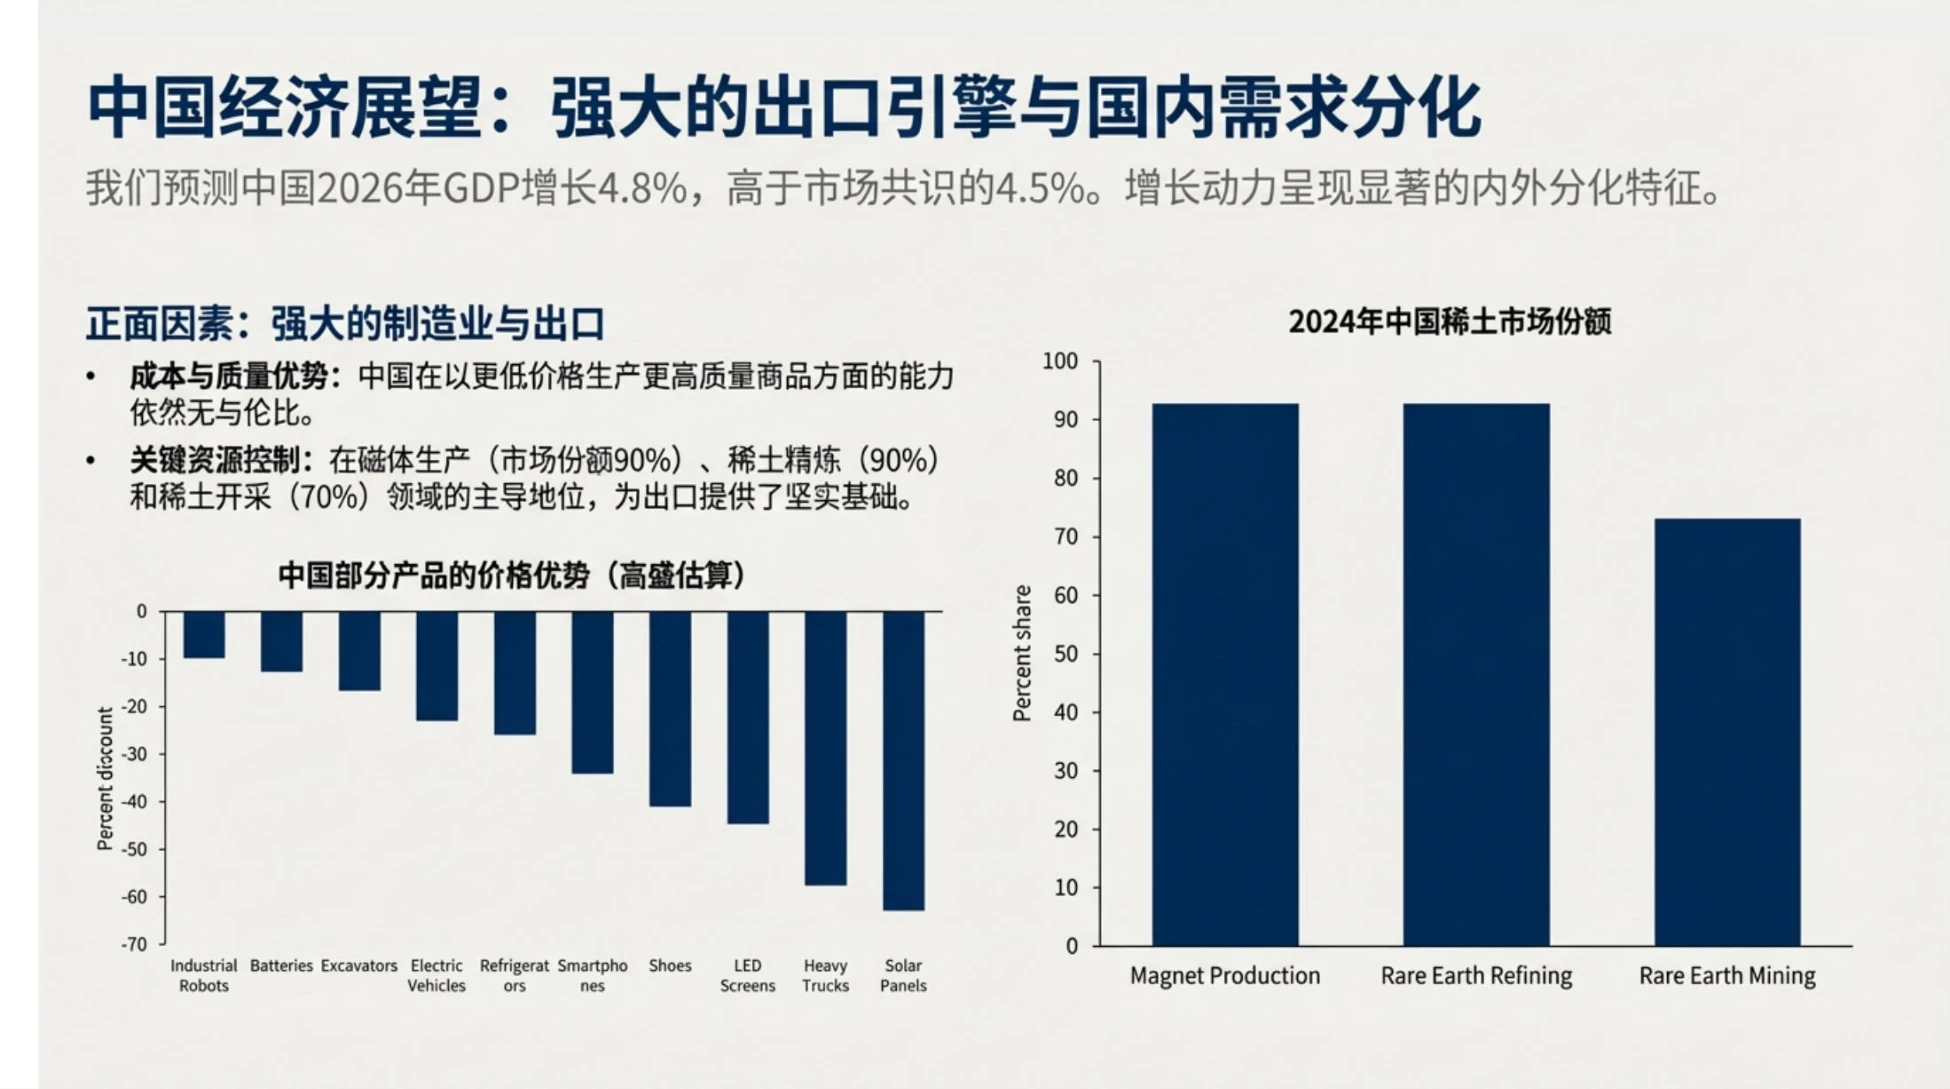
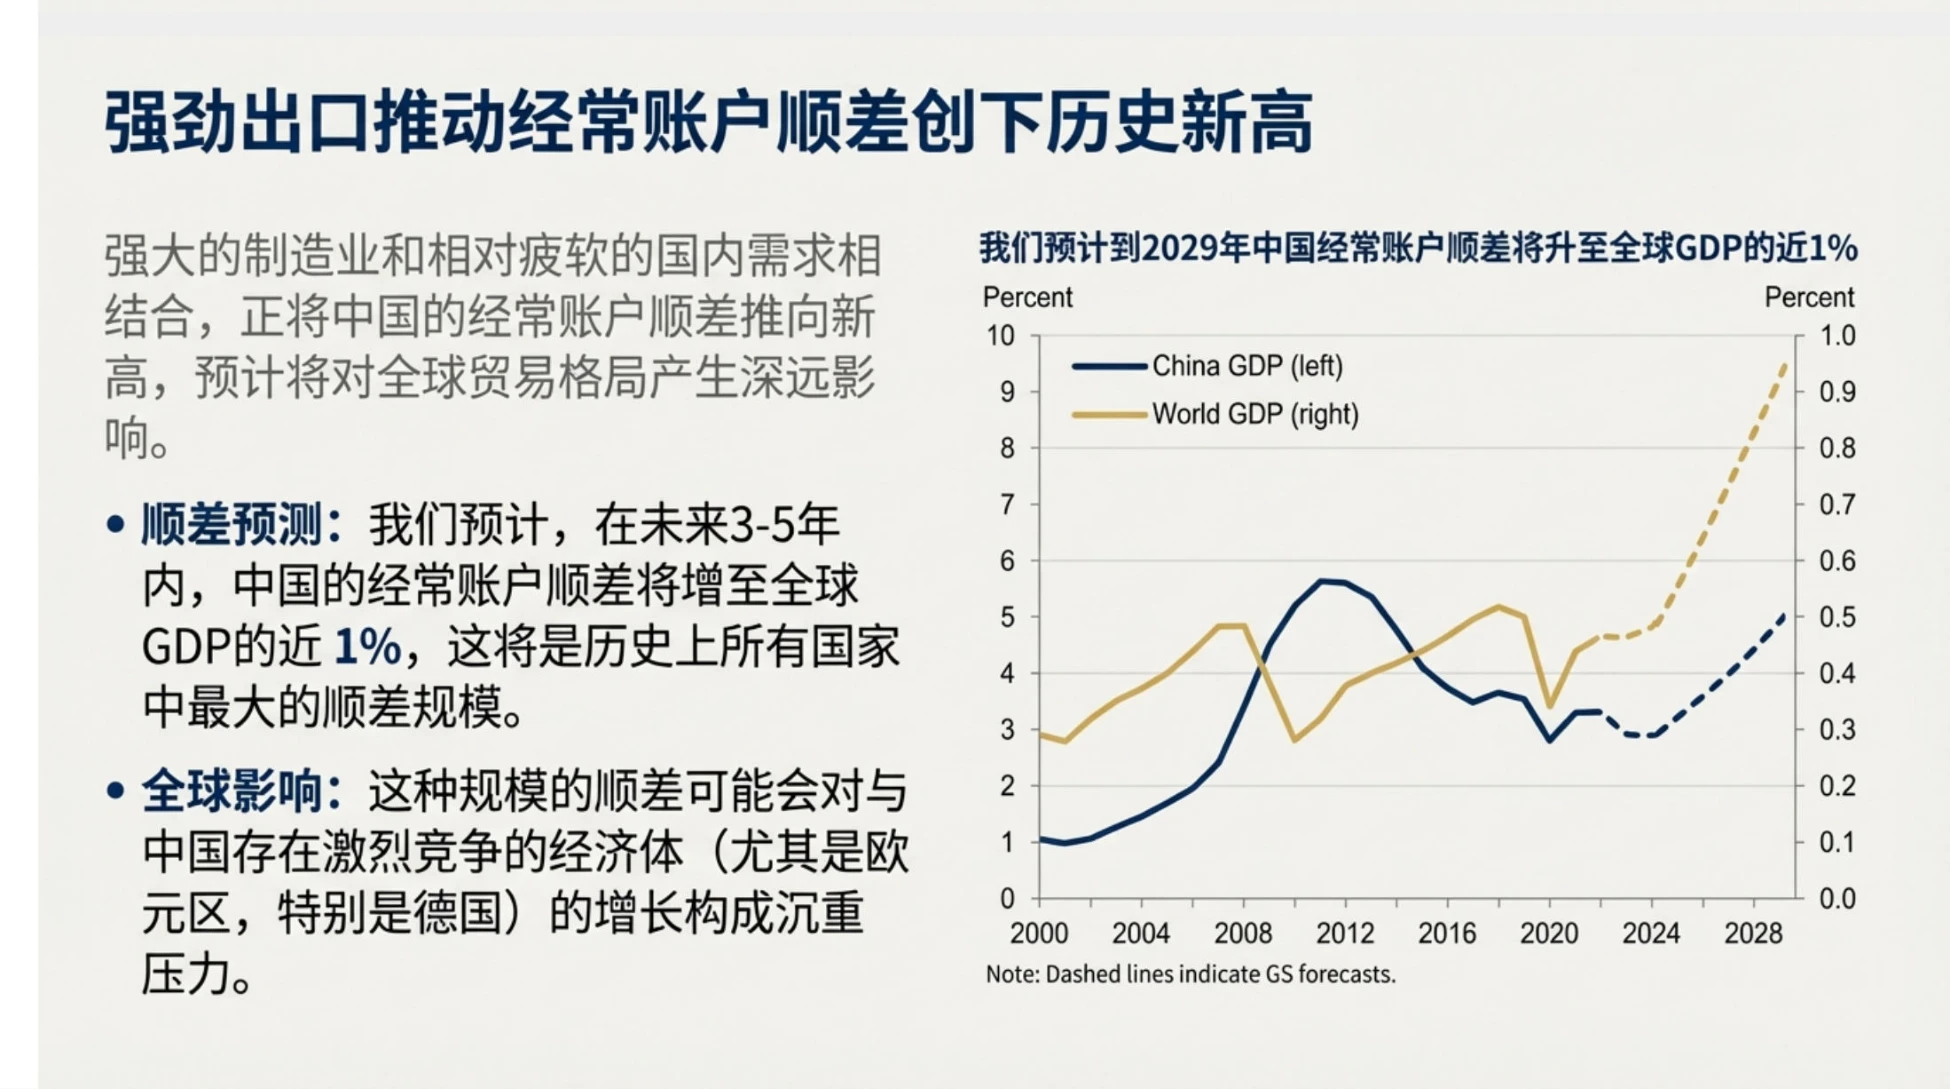
高盛给中国2026年GDP增长4.8%,高于共识的4.5%,但动力结构是明显的内外分化。强的一面是制造业。报告列了三个份额:磁体生产90%、稀土精炼90%、稀土开采70%,这是出口的底层支撑。
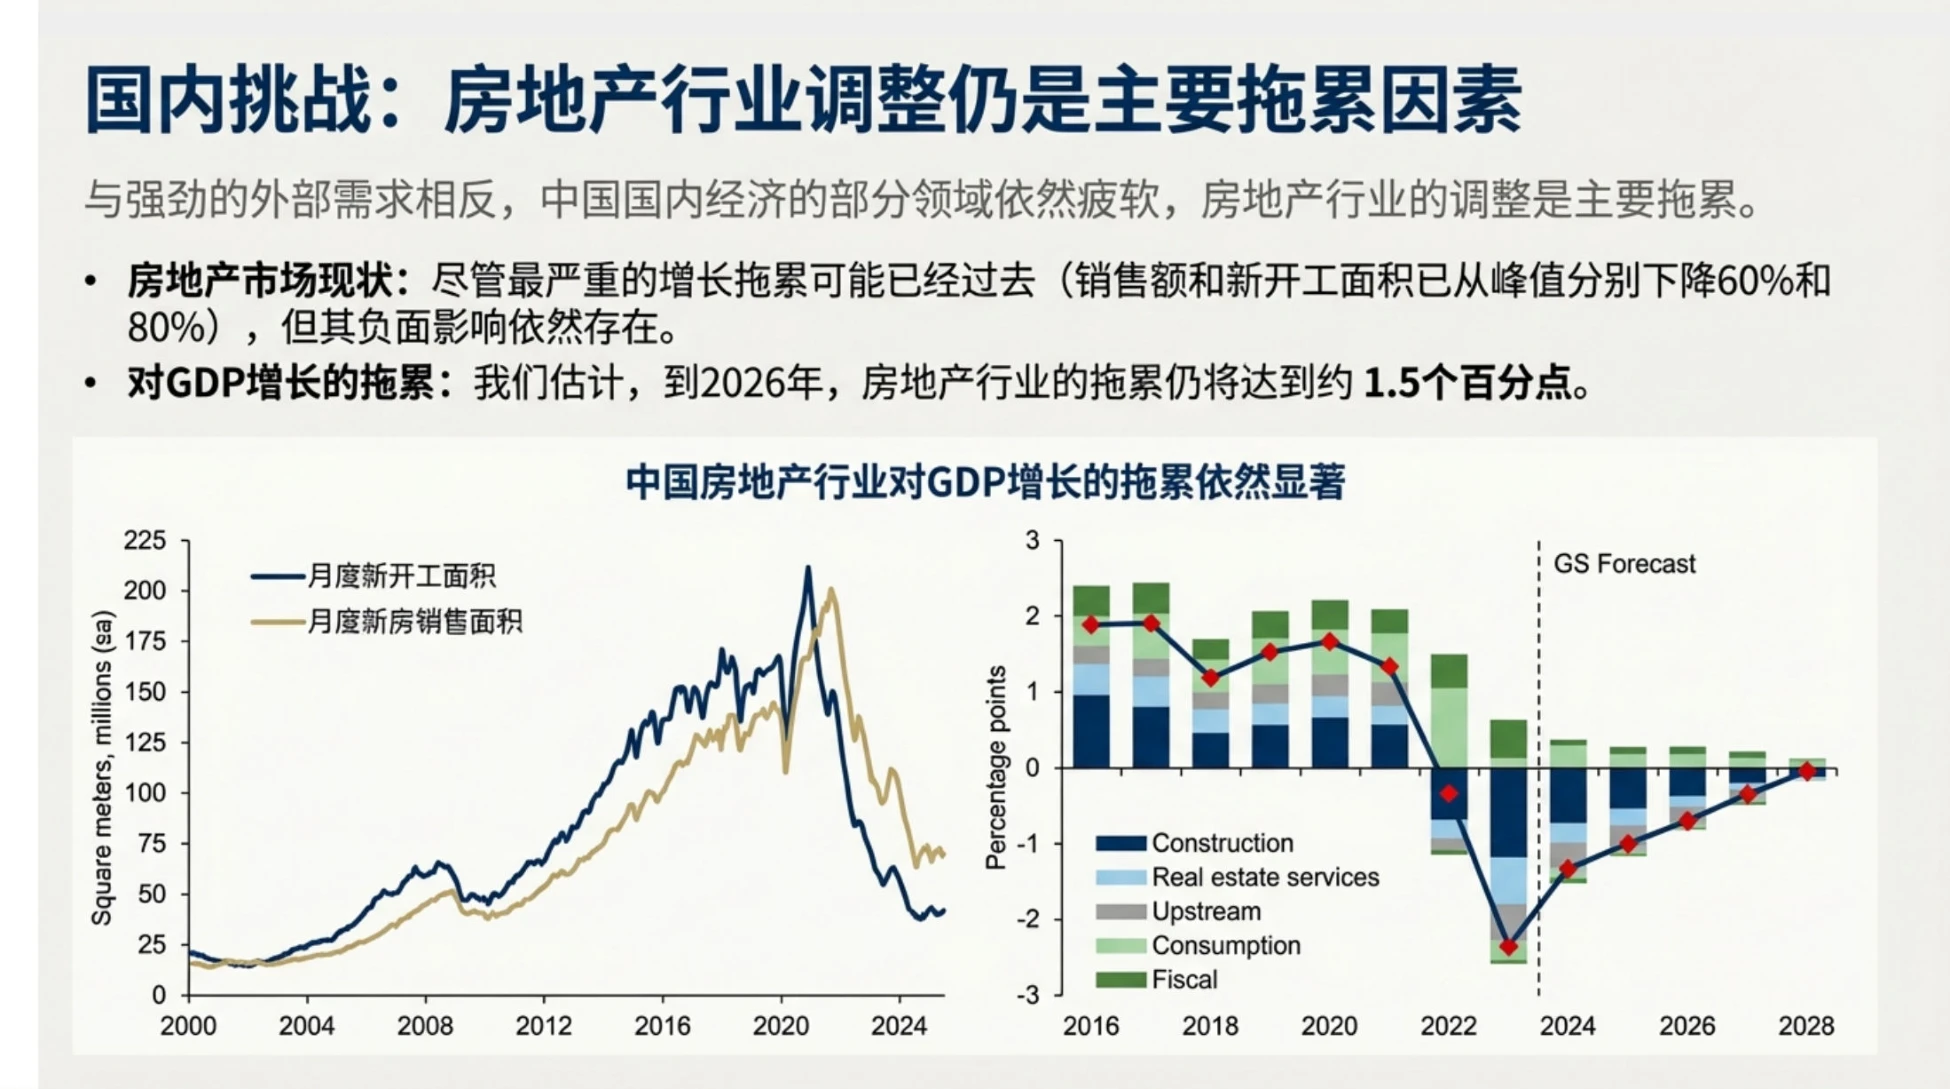
弱的一面是房地产。销售额和新开工面积已从峰值分别下降60%和80%,最严重的拖累可能过去了,但影响还在。高盛估计,到2026年房地产对GDP增长的拖累仍将达到约1.5个百分点。
结果就是顺差创新高。报告预计未来3到5年,中国经常账户顺差将增至全球GDP的近1%,是历史上所有国家中最大的顺差规模。
它同时提醒了外部影响:这种规模的顺差,会对与中国激烈竞争的经济体构成压力,尤其是欧元区,特别是德国。
图源:《高盛宏观经济展望》(第5页)
五、欧元区:短期靠德国财政,长期靠竞争力
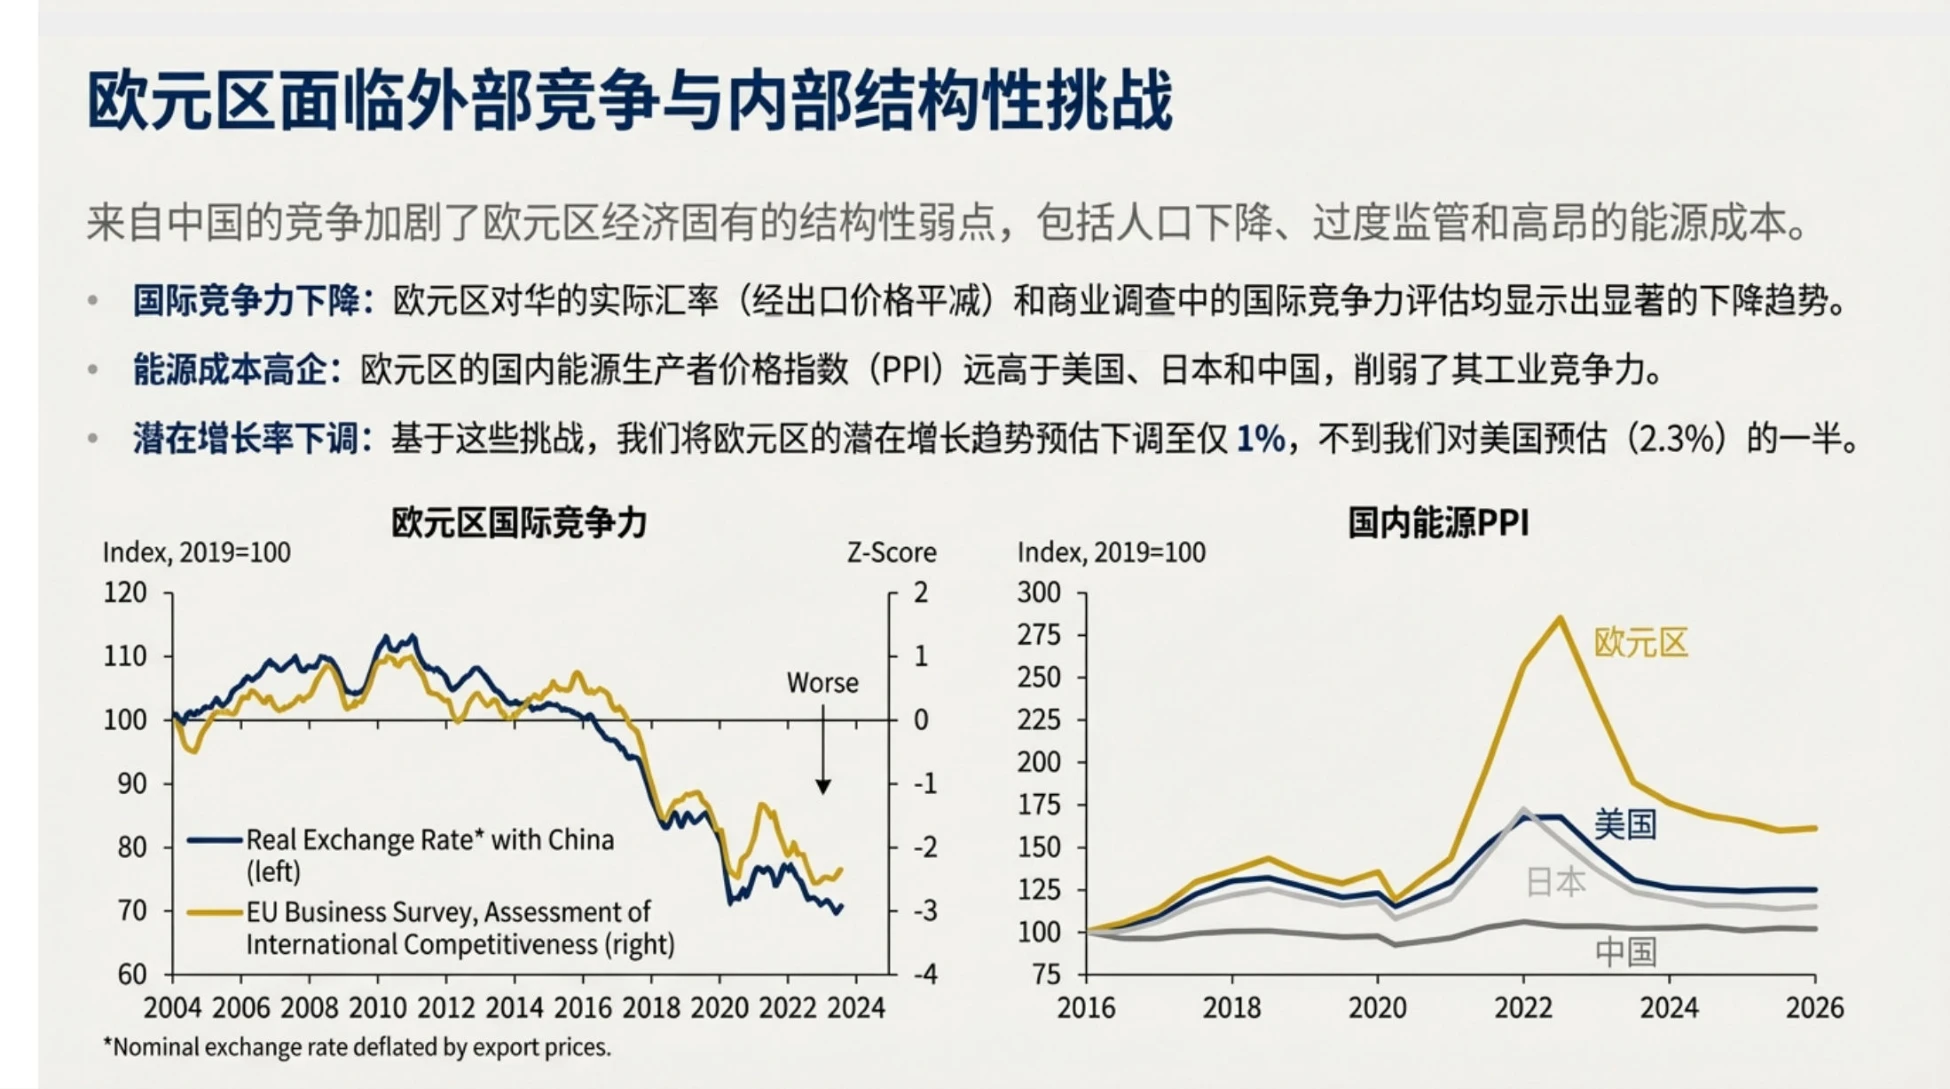
欧元区的结构性弱点被写得很直白:人口下降、过度监管、能源成本高。竞争力这一层有两条曲线。一条是对华实际汇率,经出口价格平减后明显下行;另一条是商业调查里的国际竞争力评估,同样在走低。
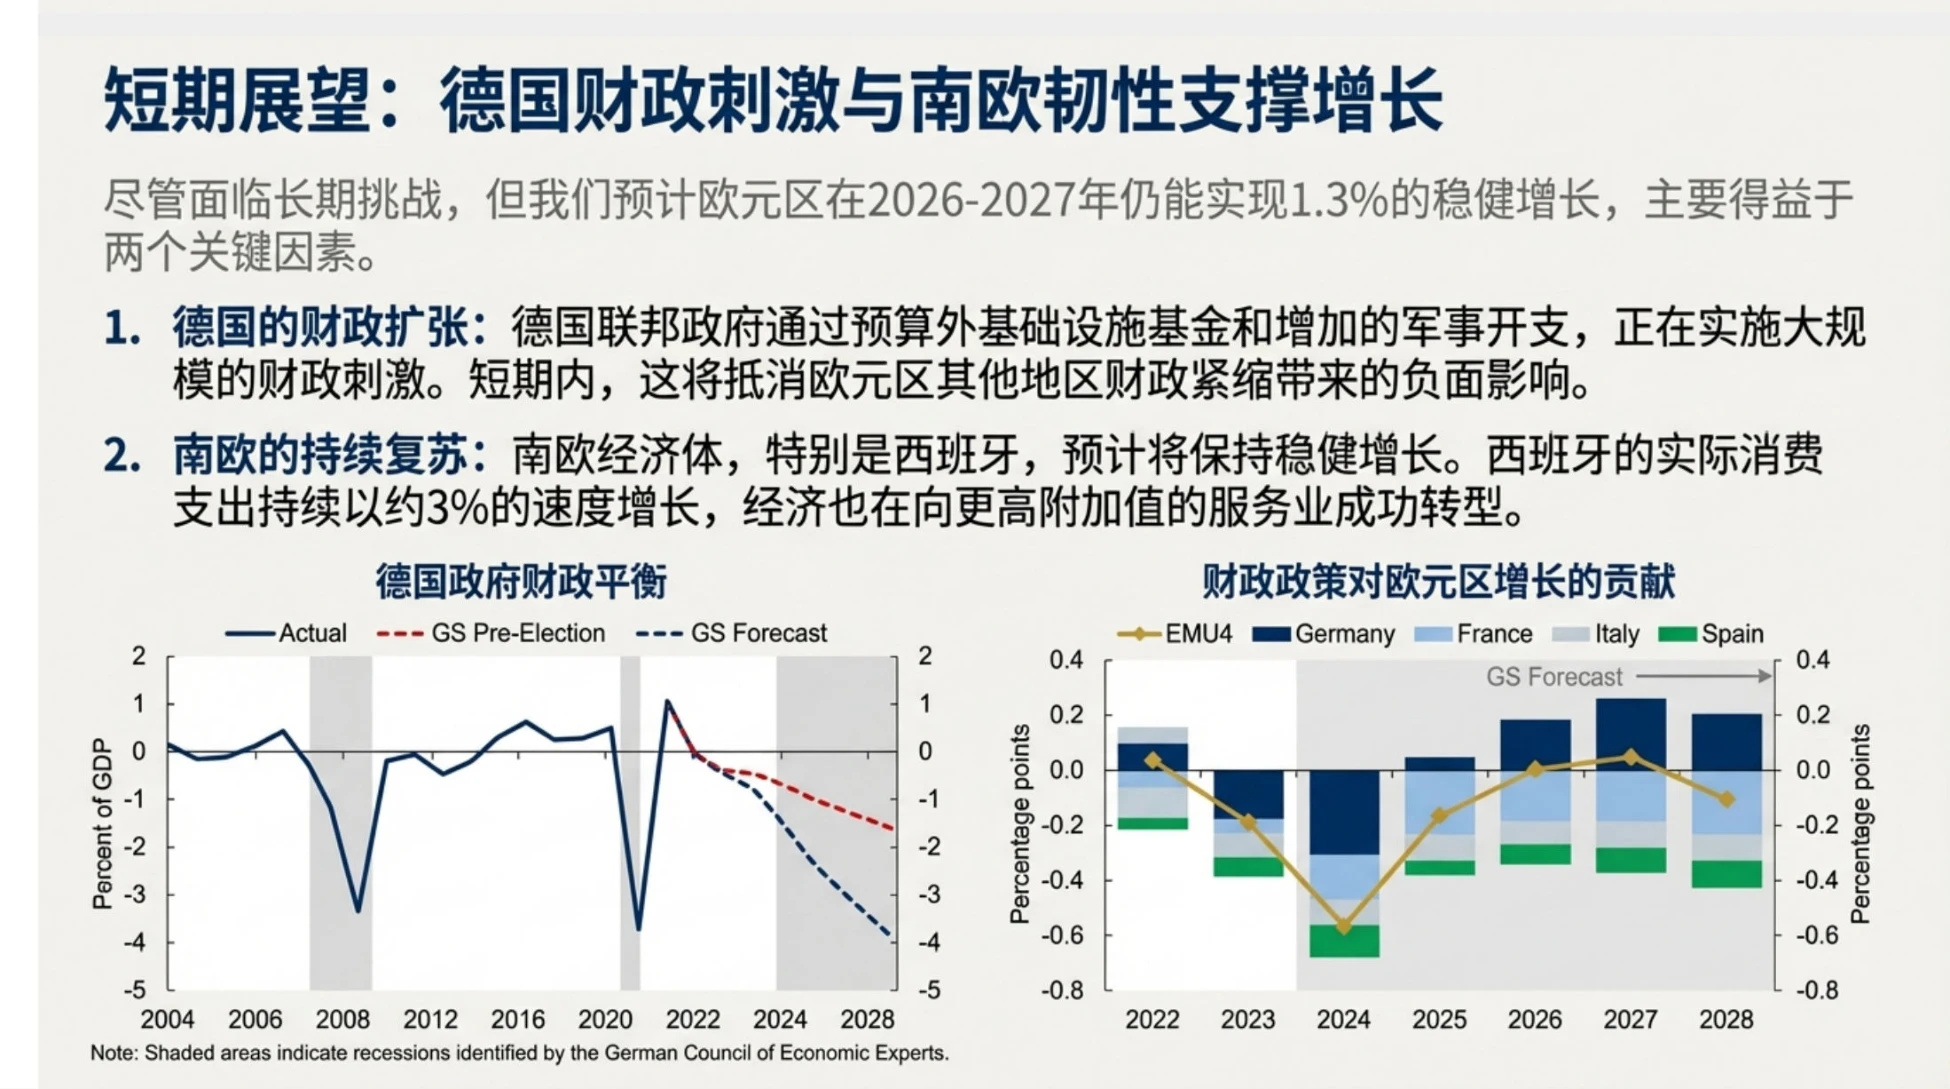
能源成本是硬伤。欧元区的国内能源生产者价格指数远高于美国、日本和中国,直接削弱工业竞争力。但短期不至于失速。报告预计欧元区2026至2027年仍能实现1.3%的增长,靠两个因素撑着。
一是德国财政扩张,通过预算外基础设施基金和增加的军事开支,短期内抵消其他地区的财政紧缩。二是南欧复苏,西班牙的实际消费支出持续以约3%的速度增长,经济也在向更高附加值的服务业转型。
图源:《高盛宏观经济展望》(第6页)
六、增长与就业的悖论:4.1%到4.6%
这是全篇最有信息量的一节。所有主要发达经济体的就业增长都已放缓,失业率普遍上升。美国的脱节最明显。失业率从6月的4.1%上升到11月的4.6%,而同期支出和产出数据大多向好。
报告给出的机制是生产率。当单位产出需要的人更少时,同样的GDP增速就换不来同样的岗位。AI目前还只是局部因素。科技行业自身就业趋势过去三年明显减弱,占总就业的比例已偏离长期增长趋势。
但预期在变。高盛对投行客户的调查显示,企业管理层预计未来一年到三年,会通过AI实现显著的员工数量削减,幅度多在1%到10%之间。
报告因此把一条风险写在明处:如果支持生产率的AI应用比预期更快到来,失业率可能进一步上升。
图源:《高盛宏观经济展望》(第7页)
七、通胀最后一公里:从3%回到2%出头
2025年的进展是令人失望的。发达经济体核心通胀普遍横盘,美国和英国尤其明显。2026年的判断是重回正轨:美国和英国的核心通胀从2025年底的约3%,放缓到2026年底略高于2%。
美国这部分主要是关税的基数效应。2025年核心PCE维持在2.8%的高位,剔除关税影响后,高盛估计实际已降到2.3%。关税对同比通胀的贡献,会因为2025年的高基数而急剧减小,所以2026年下半年通胀会明显回落。
英国的情况更特殊,障碍来自政策性扭曲:水费和排污费上调、机动车消费税提高、私立学校学费征增值税、度假套餐价格的指数构建方式。
报告估计这些特殊因素的影响会在未来3到4个月内减弱超过0.5个百分点,这是英国通胀能不能达标的关键变量。
图源:《高盛宏观经济展望》(第8页)
八、两个基本面:住房和工资都在降温
短期的基数效应会过去,真正支撑反通胀的是两个慢变量:住房通胀和工资增长。住房这一层,市场租金的急剧上涨曾推动官方住房通胀飙升,现在市场租金已经逆转,会继续传导到官方数据。
工资这一层更关键。美国名义工资增长现在已低于高盛估计的、与2%通胀目标相符的4%可持续增长率。英国最近的工资增速也已接近其估计的3%可持续增长率。
报告的逻辑是:核心非住房服务价格对劳动力成本高度敏感,工资放缓就能把2026年的反通胀势头维持住。这两条如果成立,降息就不需要等到通胀精确回到2%,只要方向确定就够了。
图源:《高盛宏观经济展望》(第9页)
九、央行路径:美国降、欧洲停、日本加
报告把发达经济体分成三档,这个分法比单个预测好用。降息阵营是美国、英国、挪威。高盛预计美联储2026年降息50个基点至3%到3.25%,分3月和6月各降25个基点。
按兵不动的是欧元区。报告还认为,市场对加拿大、澳大利亚和新西兰加息的定价过于激进。加息的例外是日本。工资增长和通胀预期已重新锚定在更高水平,预计日本央行稳步加息。
完整版报告有几十页图表,这里只挑了对经营判断最有用的部分讲,想全看的去运营动脉(www.yydm.cn)搜标题。
原文附录里还有分城市、分年龄的细表,做区域方案的时候能直接拿来用。
新兴市场也在分化。亚洲因通胀小幅回升大多按兵不动;拉美走向正常化,预计巴西降息250个基点。中东欧、中东及非洲则受益于强汇率、低商品价格和贸易转移,报告对那里的预测普遍比市场定价更鸽派。
图源:《高盛宏观经济展望》(第10页)
十、资产怎么摆,风险在哪
结论是顺风组合:增长稳健、通胀回落、美联储进一步降息,加上持续的AI投资热潮和充足的石油供应。高盛的预测比市场定价更乐观。它给美国2026年第四季度GDP同比2.5%,市场定价隐含约1.7%;未来两年通胀预测2.15%,低于市场定价的2.35%。
资产上,股票总体有利,尤其是与美国需求改善、中国出口引擎和全球贸易复苏相关的部分;债券以区间震荡为主。汇率上,美元可能仍会贬值,但中国顺差扩大削弱了欧元等货币大幅升值的理由。
风险一侧,最大的脆弱点是美国劳动力市场。市场对衰退风险定价有限,一旦急剧恶化,冲击最大。
另一个风险是AI的估值。市场已把显著收益计入股价,估值越高,对商业化节奏的任何失望都越敏感;数据中心债务融资比重上升,还可能推高信用利差。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。