中国运动服饰市场现状如何?国际品牌份额跌至46%
 广告
本文解读:《全球运动服饰中国行业现状》 · 共 25 页 · 原文
这份报告的核心判断只有一句:中国运动服饰市场已经稳住,但竞争格局还在剧烈换手。它由 Bernstein 在 2026 年 6 月 10 日发布,属于全球运动服饰行业系列里的中国篇,共 25 页,数据源包括 Euromonitor、魔镜电商数据与自建渠道调研。
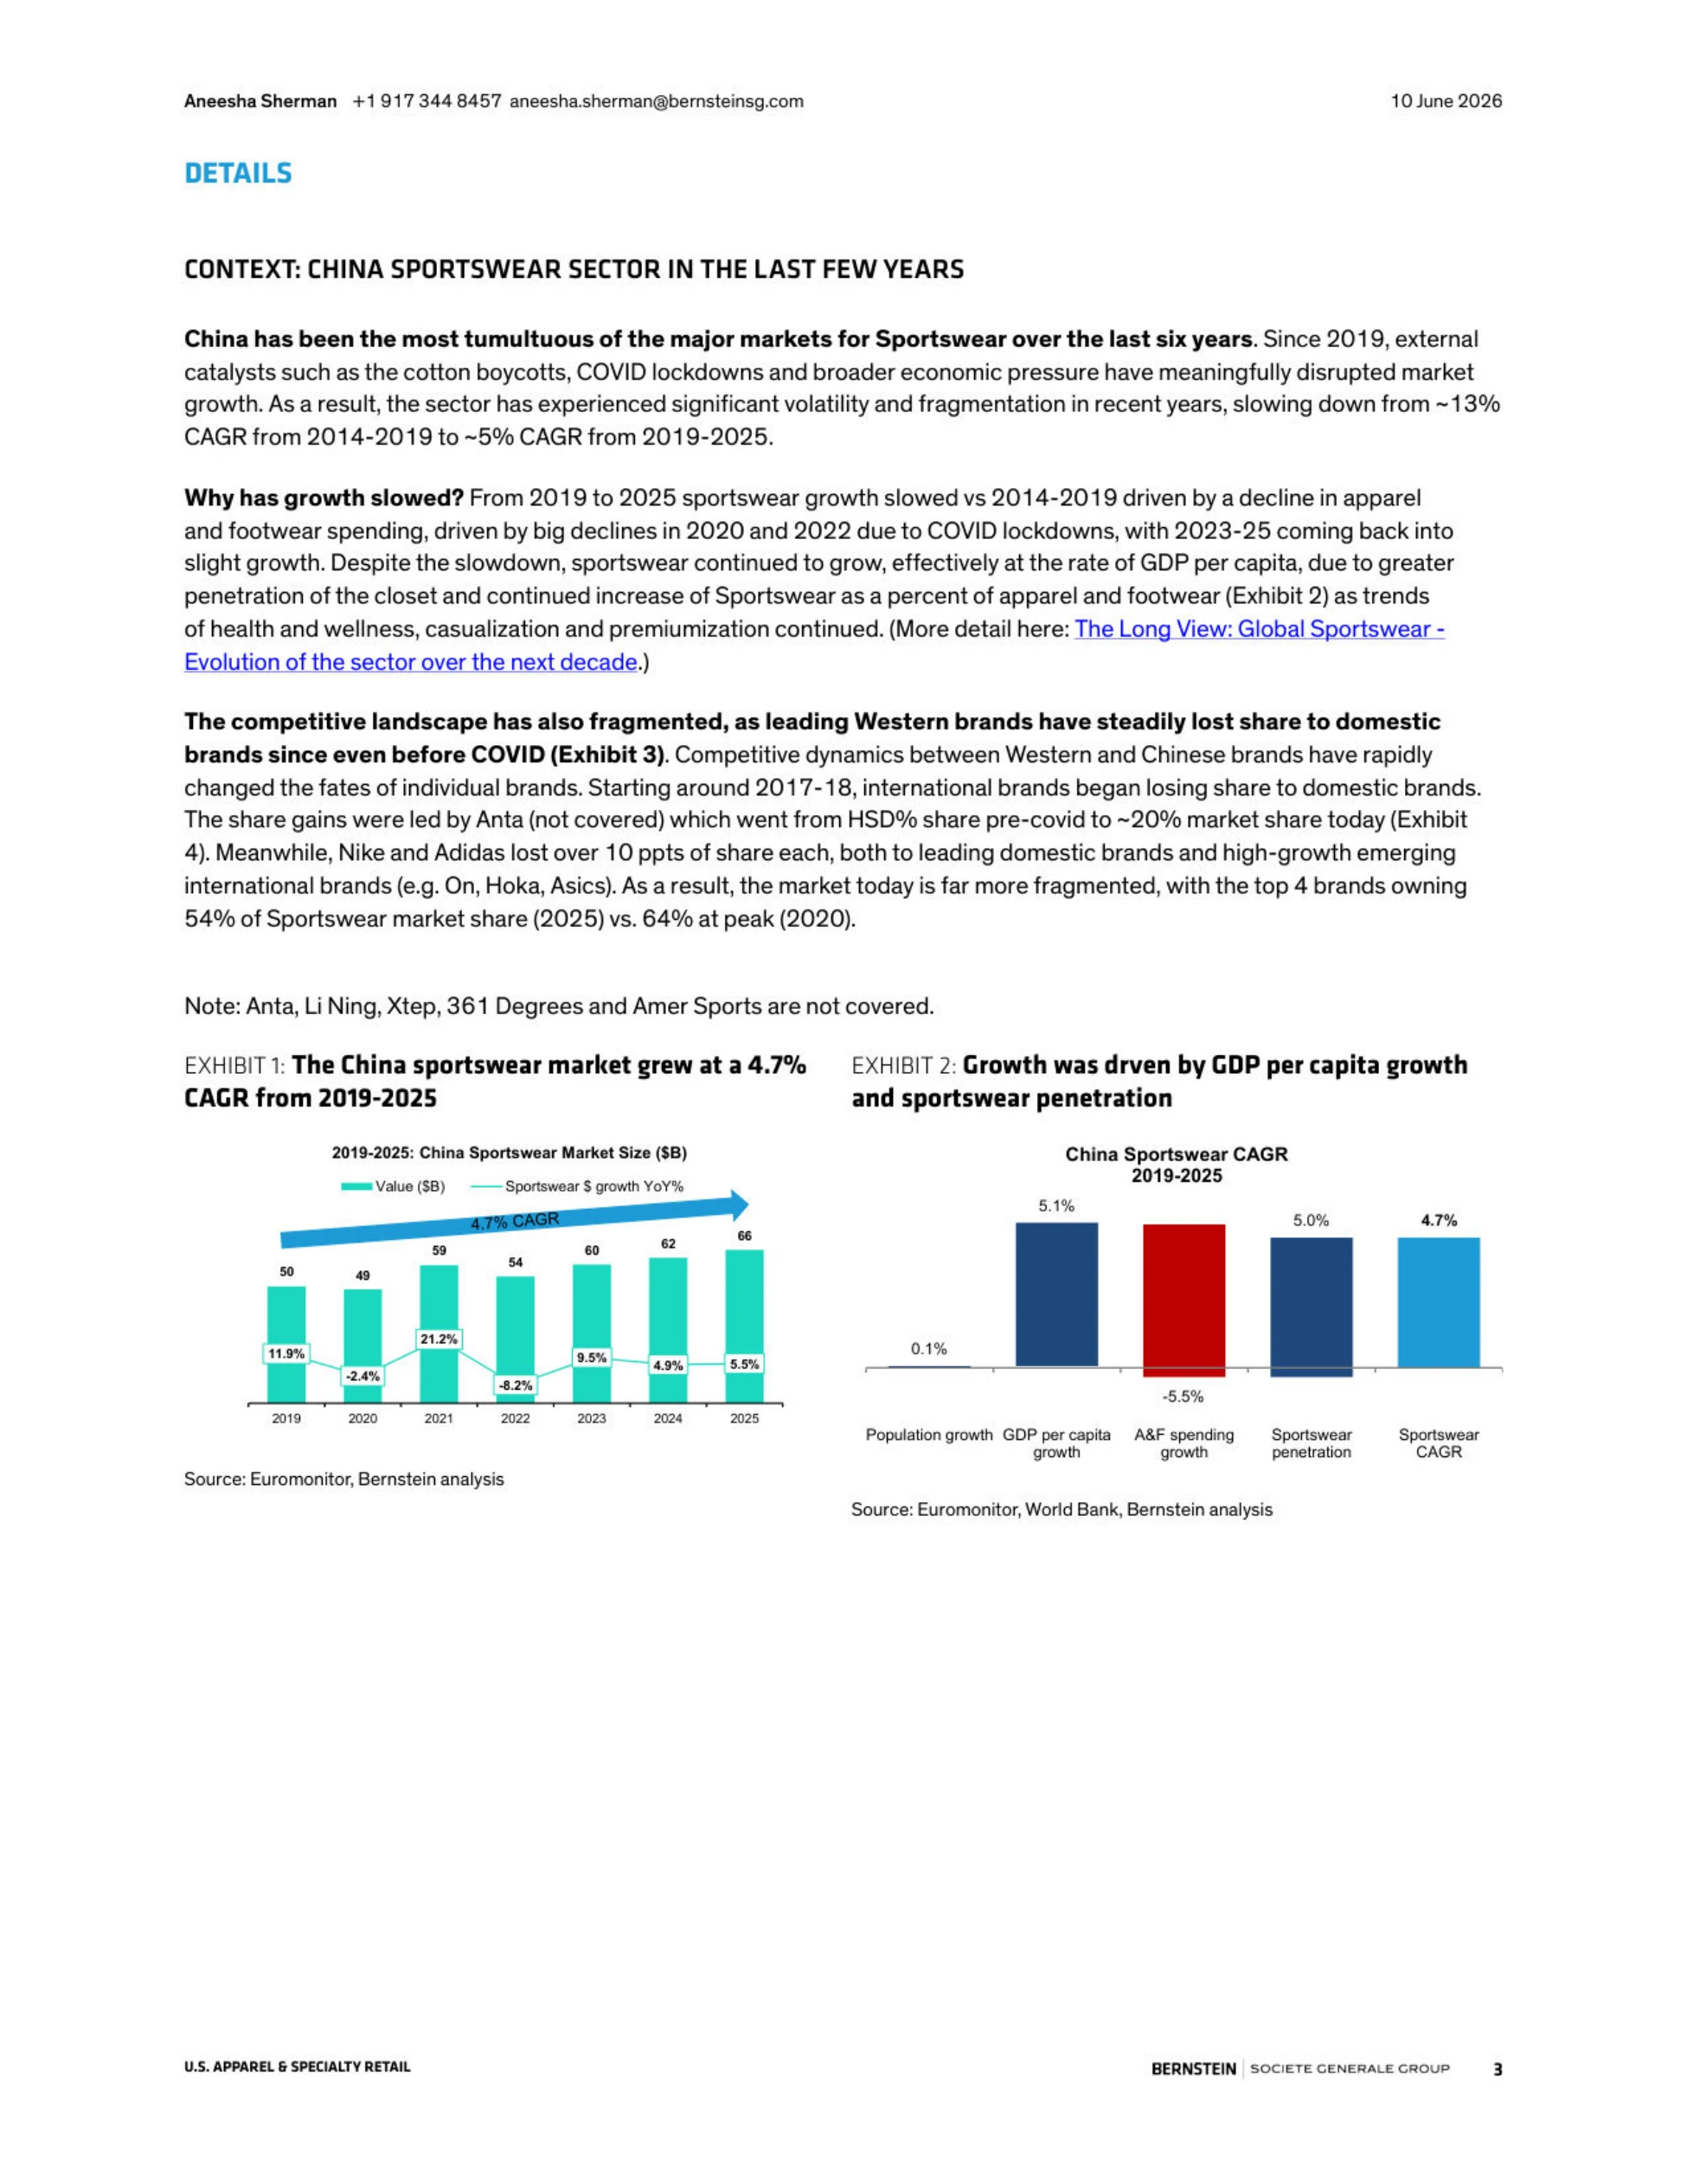
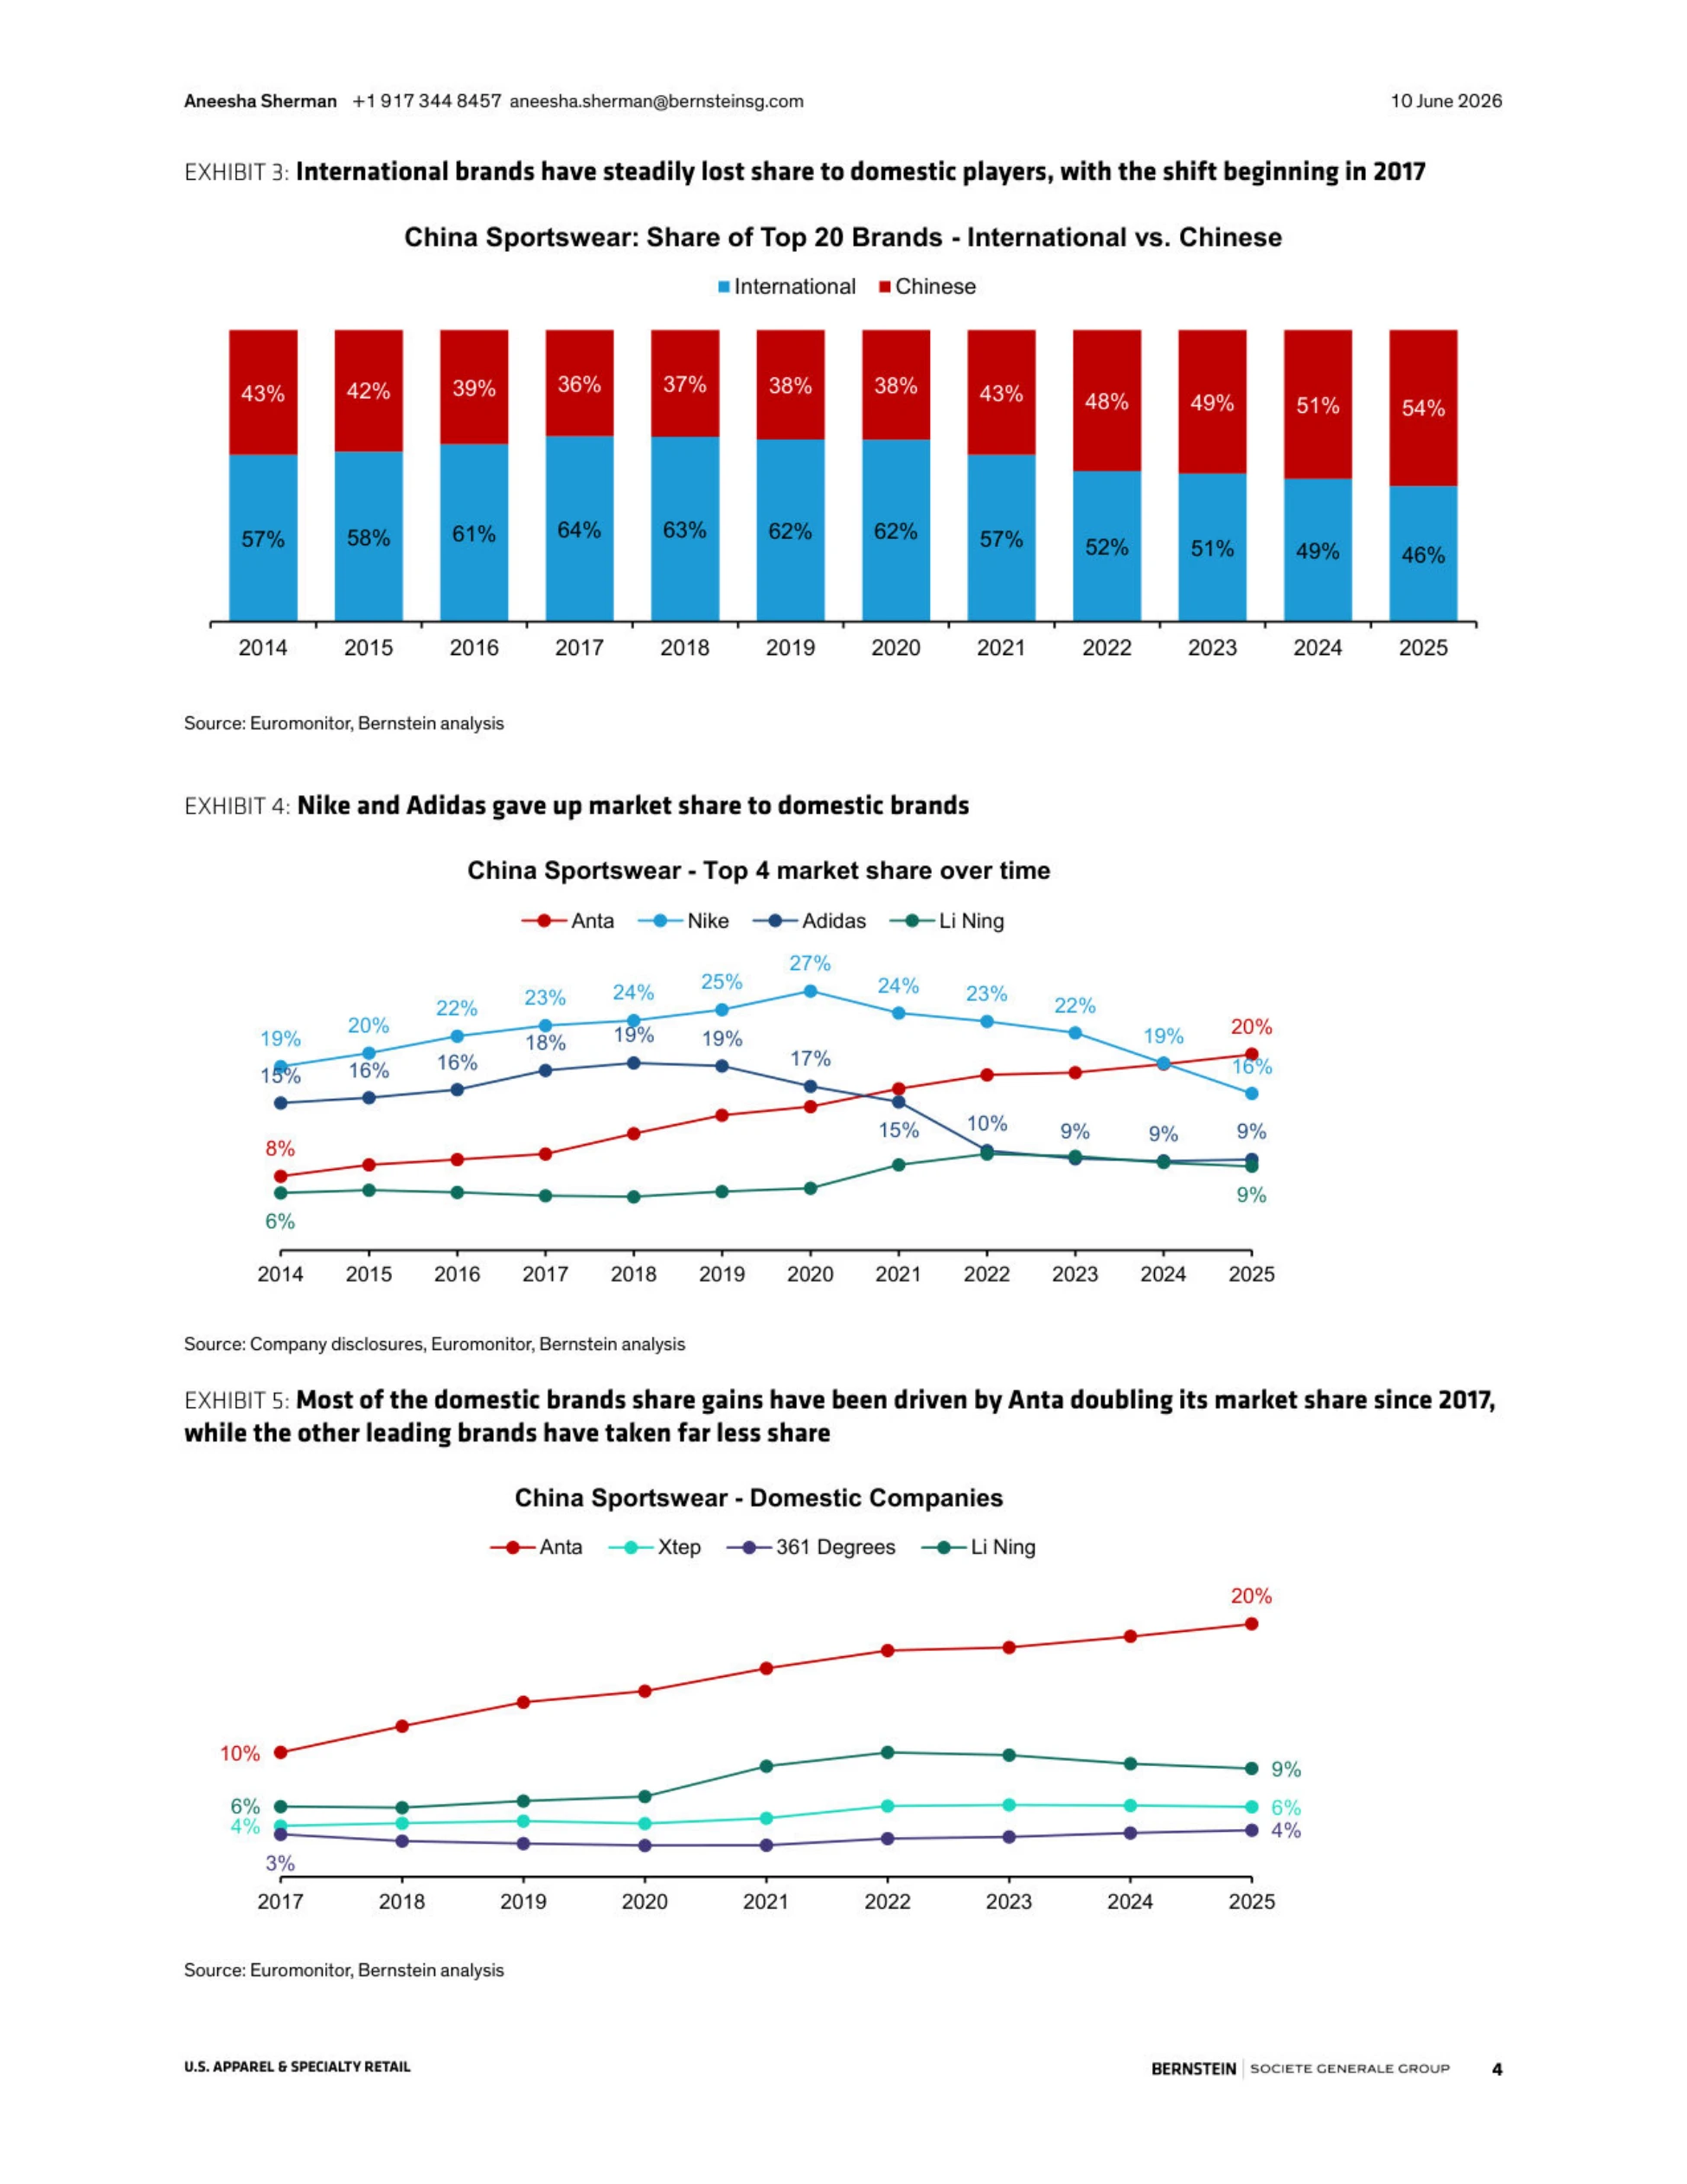
先看规模:市场从 2019 年的 500 亿美元增长到 2025 年的 660 亿美元,六年复合增速 4.7%,比 2014 到 2019 年那一轮明显放缓。再看结构:国际品牌在 Top20 品牌中的份额从峰值 64% 降到 2025 年的 46%,国产品牌升到 54%,这是十年里最大的一次翻转。
市场增速回到 5% 附近之后,增长只能从对手手里抢,这就是格局仍在流动的根本原因。

图源:《全球运动服饰中国行业现状》(第1页)
一、六年复合增速 4.7%,市场进入低速稳定期
报告把中国称作过去几年"最动荡的主要市场"。2019 年以来,棉花抵制、疫情封控与消费信心波动接连冲击这个行业。结果体现在曲线上:市场规模 2019 年 500 亿美元,2020 年回落到 490 亿,2021 年反弹到 590 亿,2022 年又降至 540 亿。
2023 年恢复到 600 亿,2024 年 620 亿,2025 年 660 亿。六年下来复合增速 4.7%,报告用"稳定"而不是"复苏"来形容。它同时指出,即便增速放缓,运动服饰仍在继续抢占衣橱份额,健康意识、休闲化与消费升级三条线没有断。
换句话说,行业不再是增量市场,但也没有变成存量衰退市场,这个定位决定了后面所有的策略讨论。
增速回到 5% 之后,行业拼的不再是谁敢开店,而是谁的选品和渠道效率更高。
低速期比高增长期更考验选品与渠道效率。
图源:《全球运动服饰中国行业现状》(第3页)
二、份额十年翻转:从 64% 到 46%
报告最有信息量的一张图,是 Top20 品牌里国际品牌与国产品牌的份额变化。国际品牌的份额在高峰期达到 64%,到 2025 年降至 46%;国产品牌从 36% 一路升到 54%。
报告点名说,这轮份额转移主要由安踏带动,同时耐克与阿迪达斯各自丢掉了超过 10 个百分点的份额。另一股力量是新进入的西方品牌。On、Hoka、Asics 这些品牌拿走了一部分原本属于两大巨头的空间。
报告的说法是竞争格局已经碎片化,而且这种碎片化在疫情之前就开始了。
份额不是在增长放缓时才丢的,它在高增长期就已经悄悄转移了。
把这张图看懂,比看单个品牌的季度数据有用。
图源:《全球运动服饰中国行业现状》(第4页)
三、2026 上半年:略高于 GDP,靠促销撑住
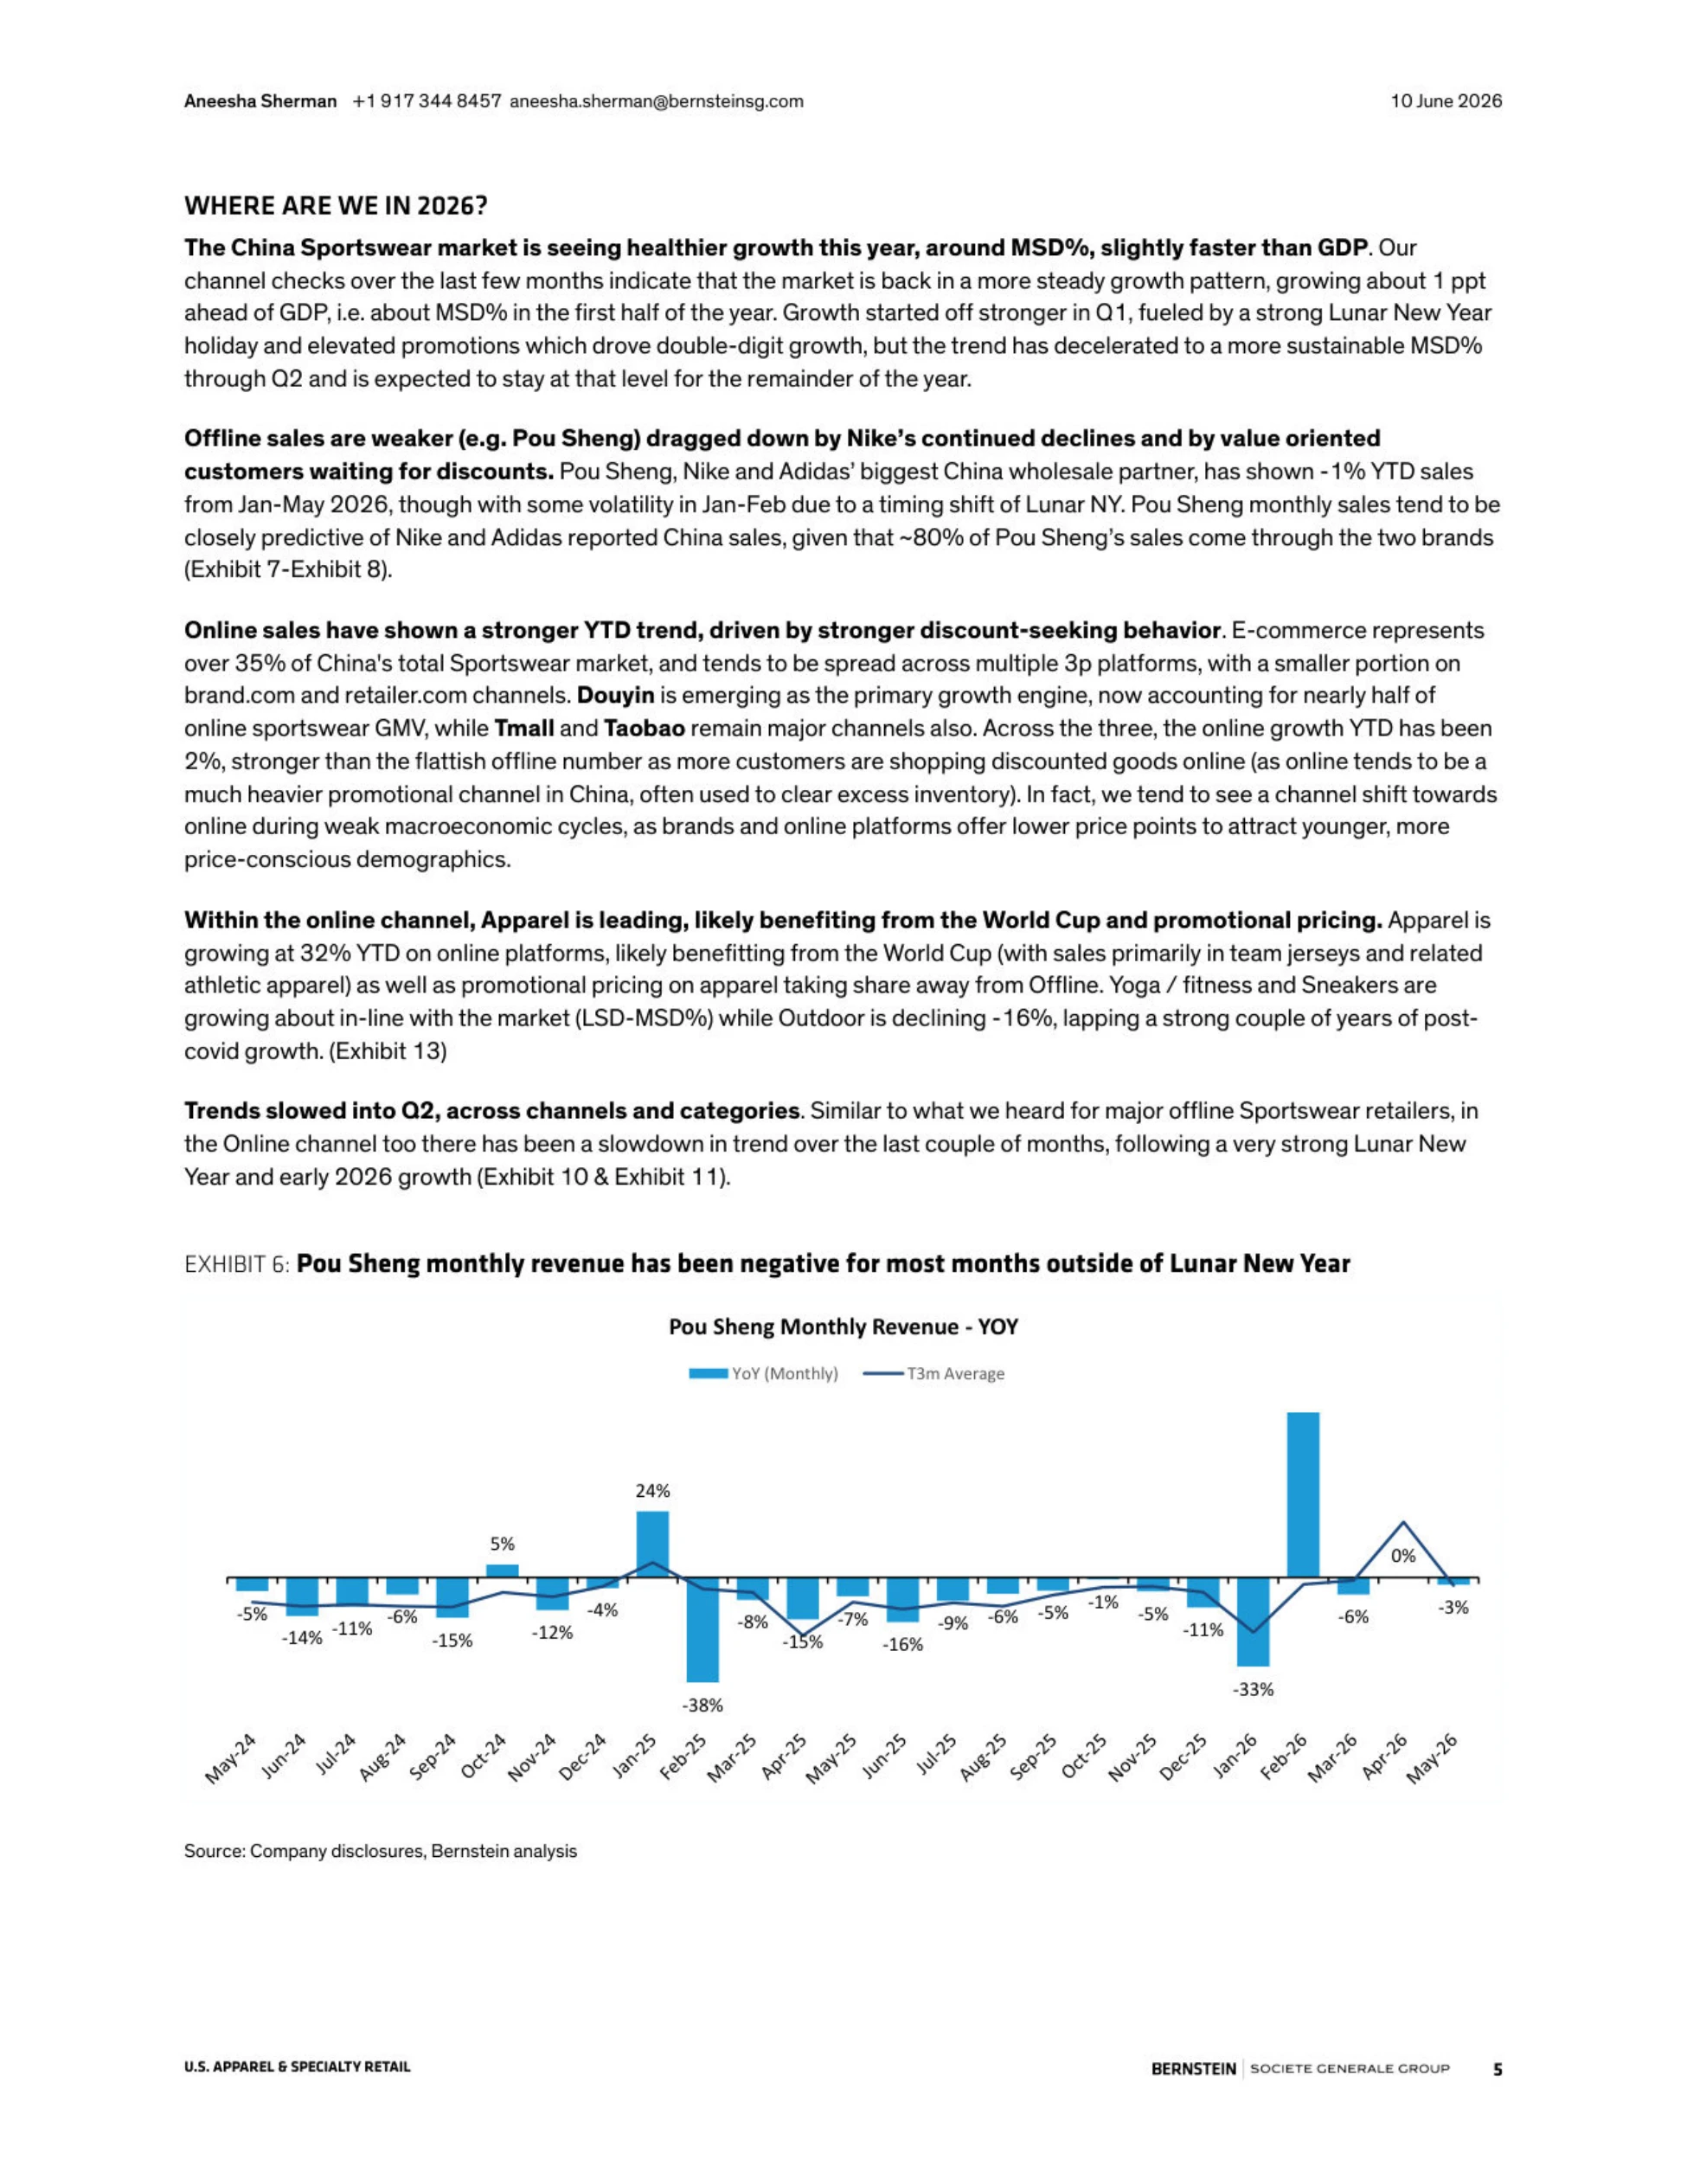
报告的渠道调研显示,2026 年上半年市场表现略好于 GDP,增速在中等个位数,报告用的表述是 MSD。春节假期与加码的促销推动了双位数增长,这股势头延续到二季度,并预计在下半年保持在同一水平。
线上比线下更强。电商已占中国运动服饰总市场 35% 以上,而且线上是更重的促销渠道,品牌常用它清理库存。抖音正在成为主要的增长引擎,天猫和淘宝仍是主力渠道。报告提到,线上的价格敏感人群更容易被促销拉动。
线下则明显偏弱。报告以宝胜为例——它是耐克与阿迪达斯在中国最大的批发商,2026 年 1 到 5 月营收同比仍为负。
靠促销撑起来的双位数增长,含金量要打一个折扣,这也是报告反复提醒的地方。
促销换来的增长,质量要打一个折扣。
图源:《全球运动服饰中国行业现状》(第5页)
四、线上 2.1%:服饰涨 32%,户外跌 16%
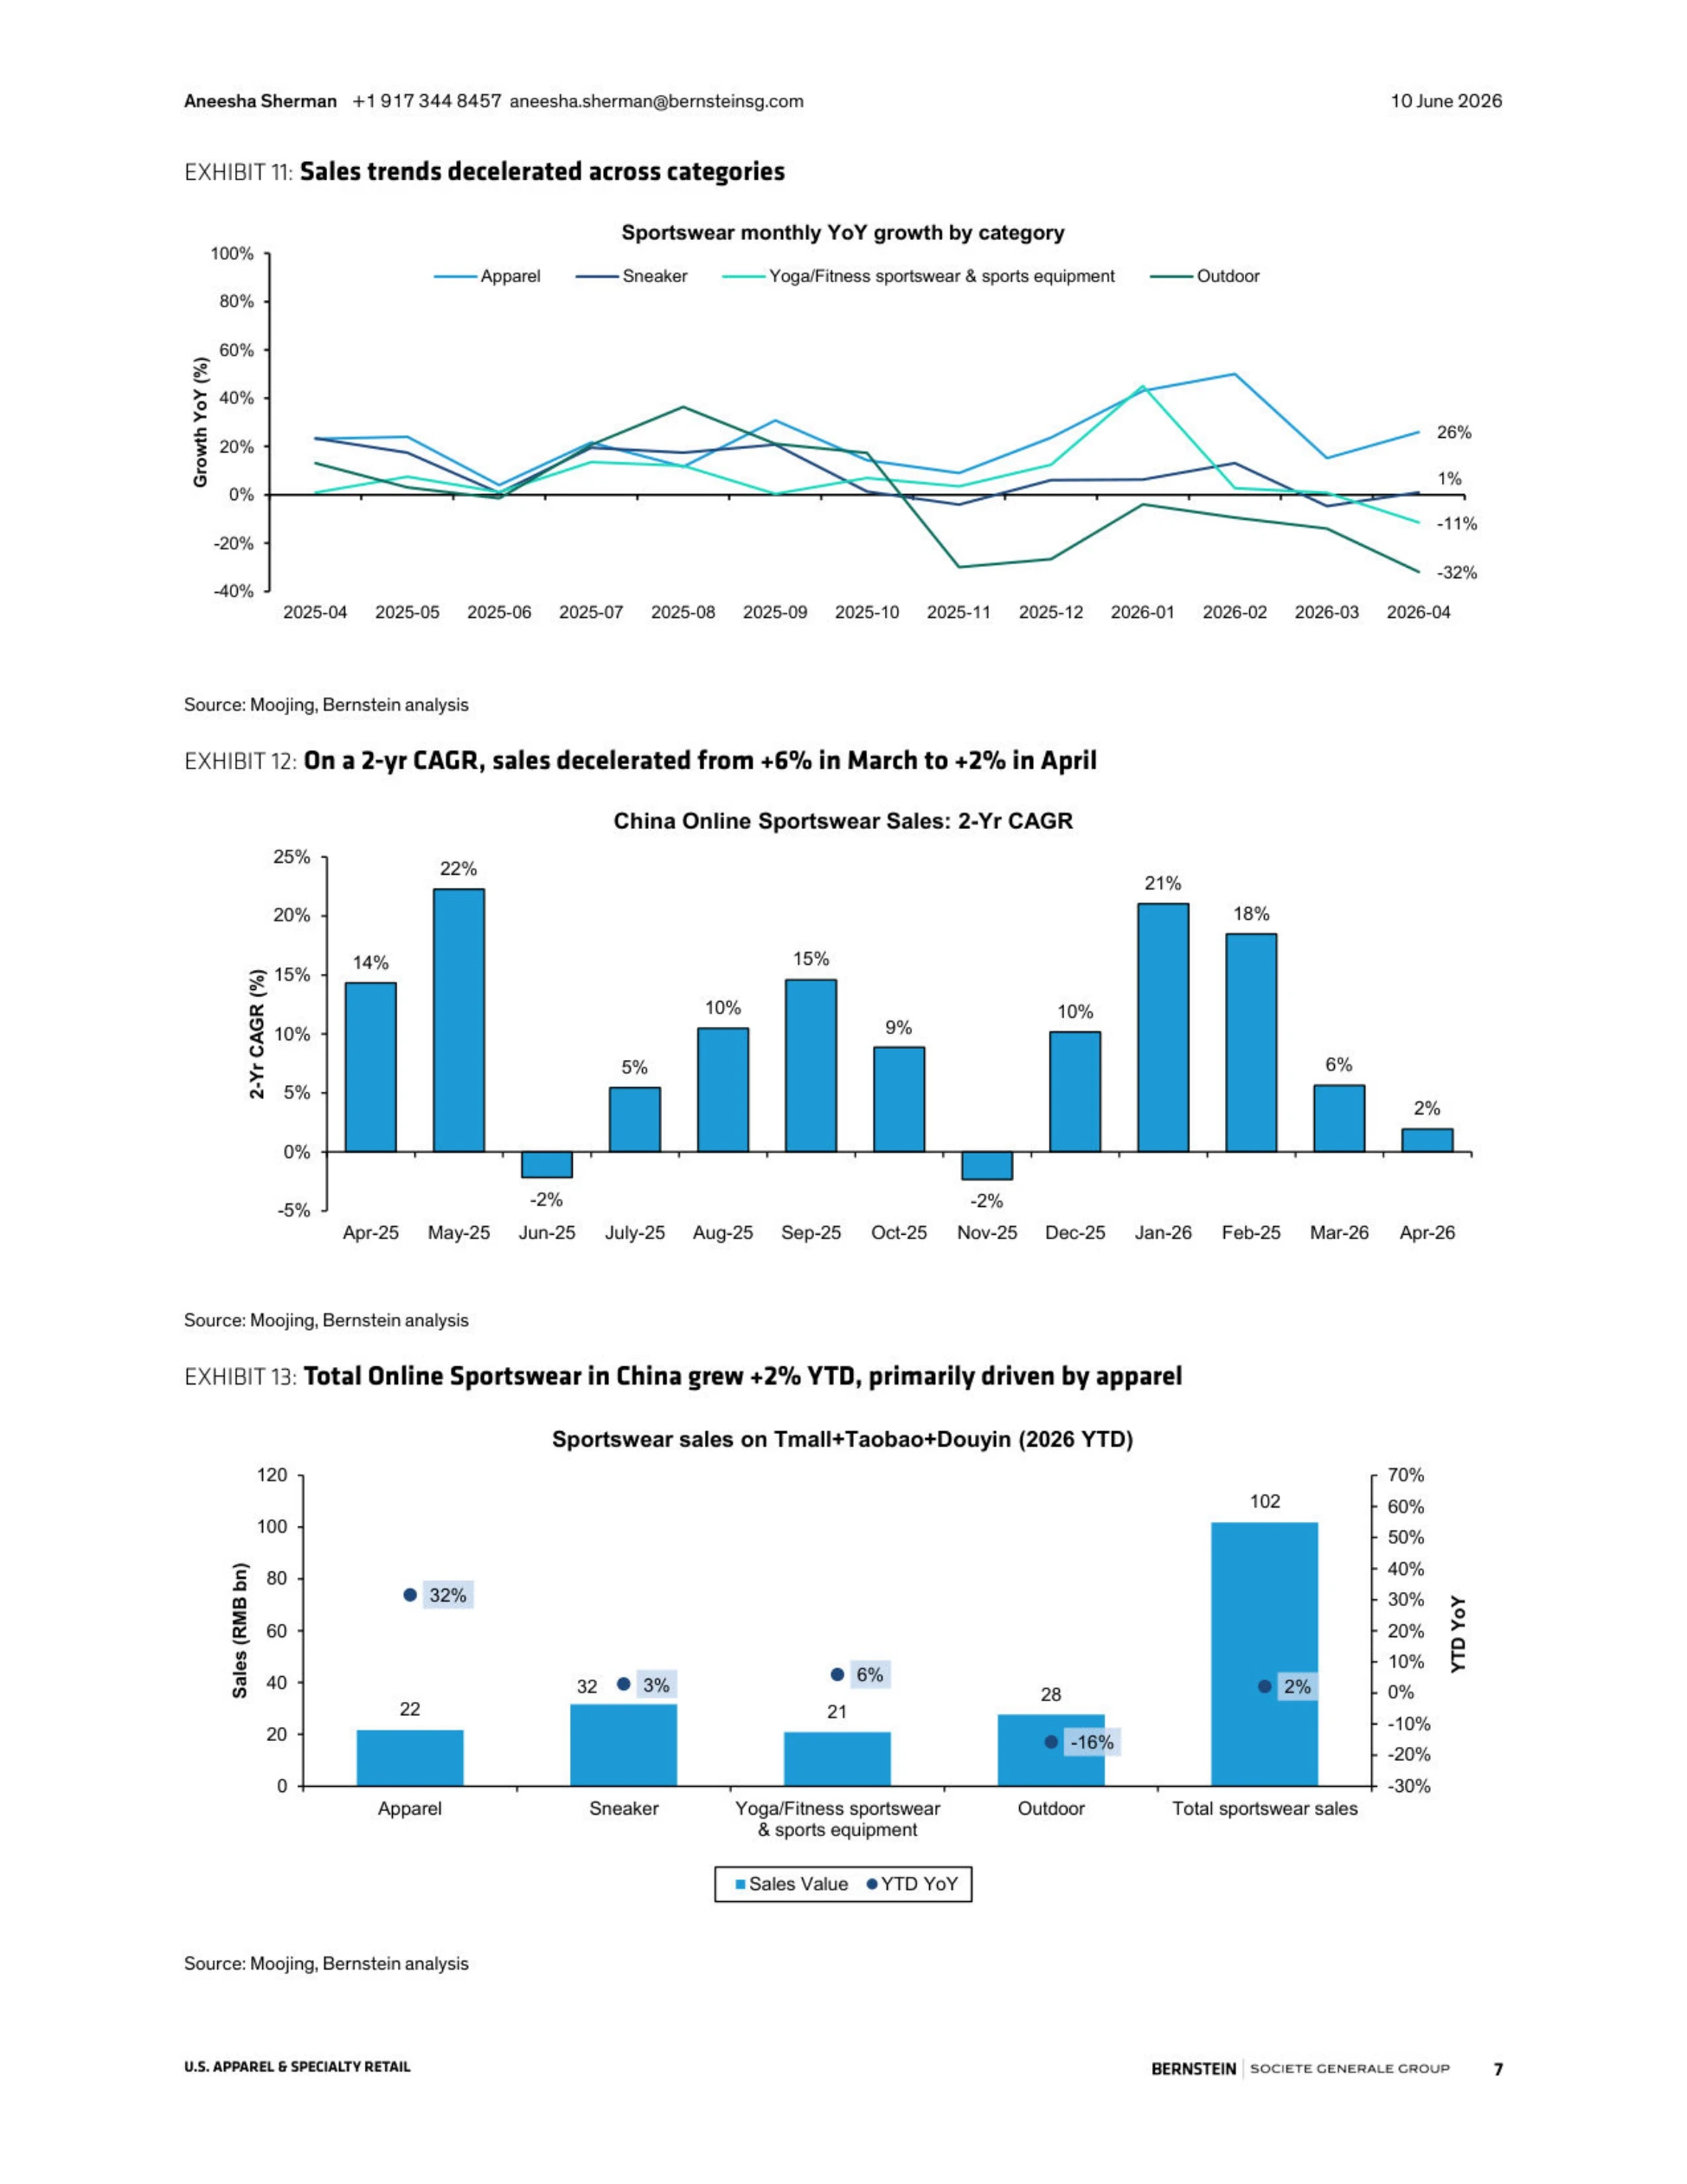
把线上数据按品类拆开,画面立刻不一样。报告统计淘宝、天猫、抖音三个平台的运动服饰成交额,2026 年前五个月整体增长 2.1%。
服饰类是唯一高速增长的品类,同比 32%;鞋类只有 3% 左右,与大盘基本同步。瑜伽与健身服饰、运动器材增长 6%;户外则是唯一负增长的品类,同比下滑 16%。
报告对服饰的增长给了一个解释:促销定价在服饰上更有效,加上运动休闲的穿搭需求仍在扩张。户外的下滑则被归因于前几年的高基数,疫情期间户外品类透支了太多需求。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
在同一个大盘里,品类之间的温差比品牌之间更大,选错品类比选错品牌更致命。
同样是运动服饰,品类之间的温差比品牌之间更大。

图源:《全球运动服饰中国行业现状》(第6页)
五、品牌层:阿迪达斯三成以上,耐克仍在原地
按品牌看,2026 年前五个月线上成交额的分化非常明显。阿迪达斯同比增长三成以上,市场份额提升接近 1 个百分点;安踏集团整体增长 20% 以上,其中 FILA 增长约 29%。
亚玛芬旗下品牌最猛:始祖鸟线上增长超过一倍,萨洛蒙增长四成以上,威尔逊增长三成以上。On 线上增长约 55%,线下同店增长 30% 到 40%;露露乐蒙第三方平台线上增长 50%。
另一边,耐克线上基本持平到小幅下滑,李宁持平略降,特步与 361 度则继续承压,361 度线上同比下滑约 29%。报告的全市场口径是:2026 年前五个月总盘子增长 2.1%,被统计品牌合计增长 8.3%。
头部品牌的增速差,正在变成份额差。
图源:《全球运动服饰中国行业现状》(第7页)
六、耐克的库存与阿迪达斯的品类,两套不同的功课
报告对两大巨头的诊断完全不同。耐克的问题是产品线,阿迪达斯的问题是基数。耐克在中国仍处于调整期,报告称其线上小幅下滑,生活方式品类继续下降,跑步品类在中国保持双位数增长。
库存情况反而在改善。过去 6 到 9 个月,耐克在中国的库存整体好转,回购库存的影响已经减弱,公司仍在调整发货以修正库存结构。
阿迪达斯则是双位数增长,线上线下都在涨,报告认为它的产品模型正在奏效。但报告也提醒,阿迪达斯的高增长有低基数因素,而且支撑它的 Terrace 系列正在退坡,接力的是新的跑步系列与服饰。
一个是把库存修好再谈增长,一个是靠新品类接住旧爆款,节奏完全不同。
判断这两家,看的不是同一个指标。
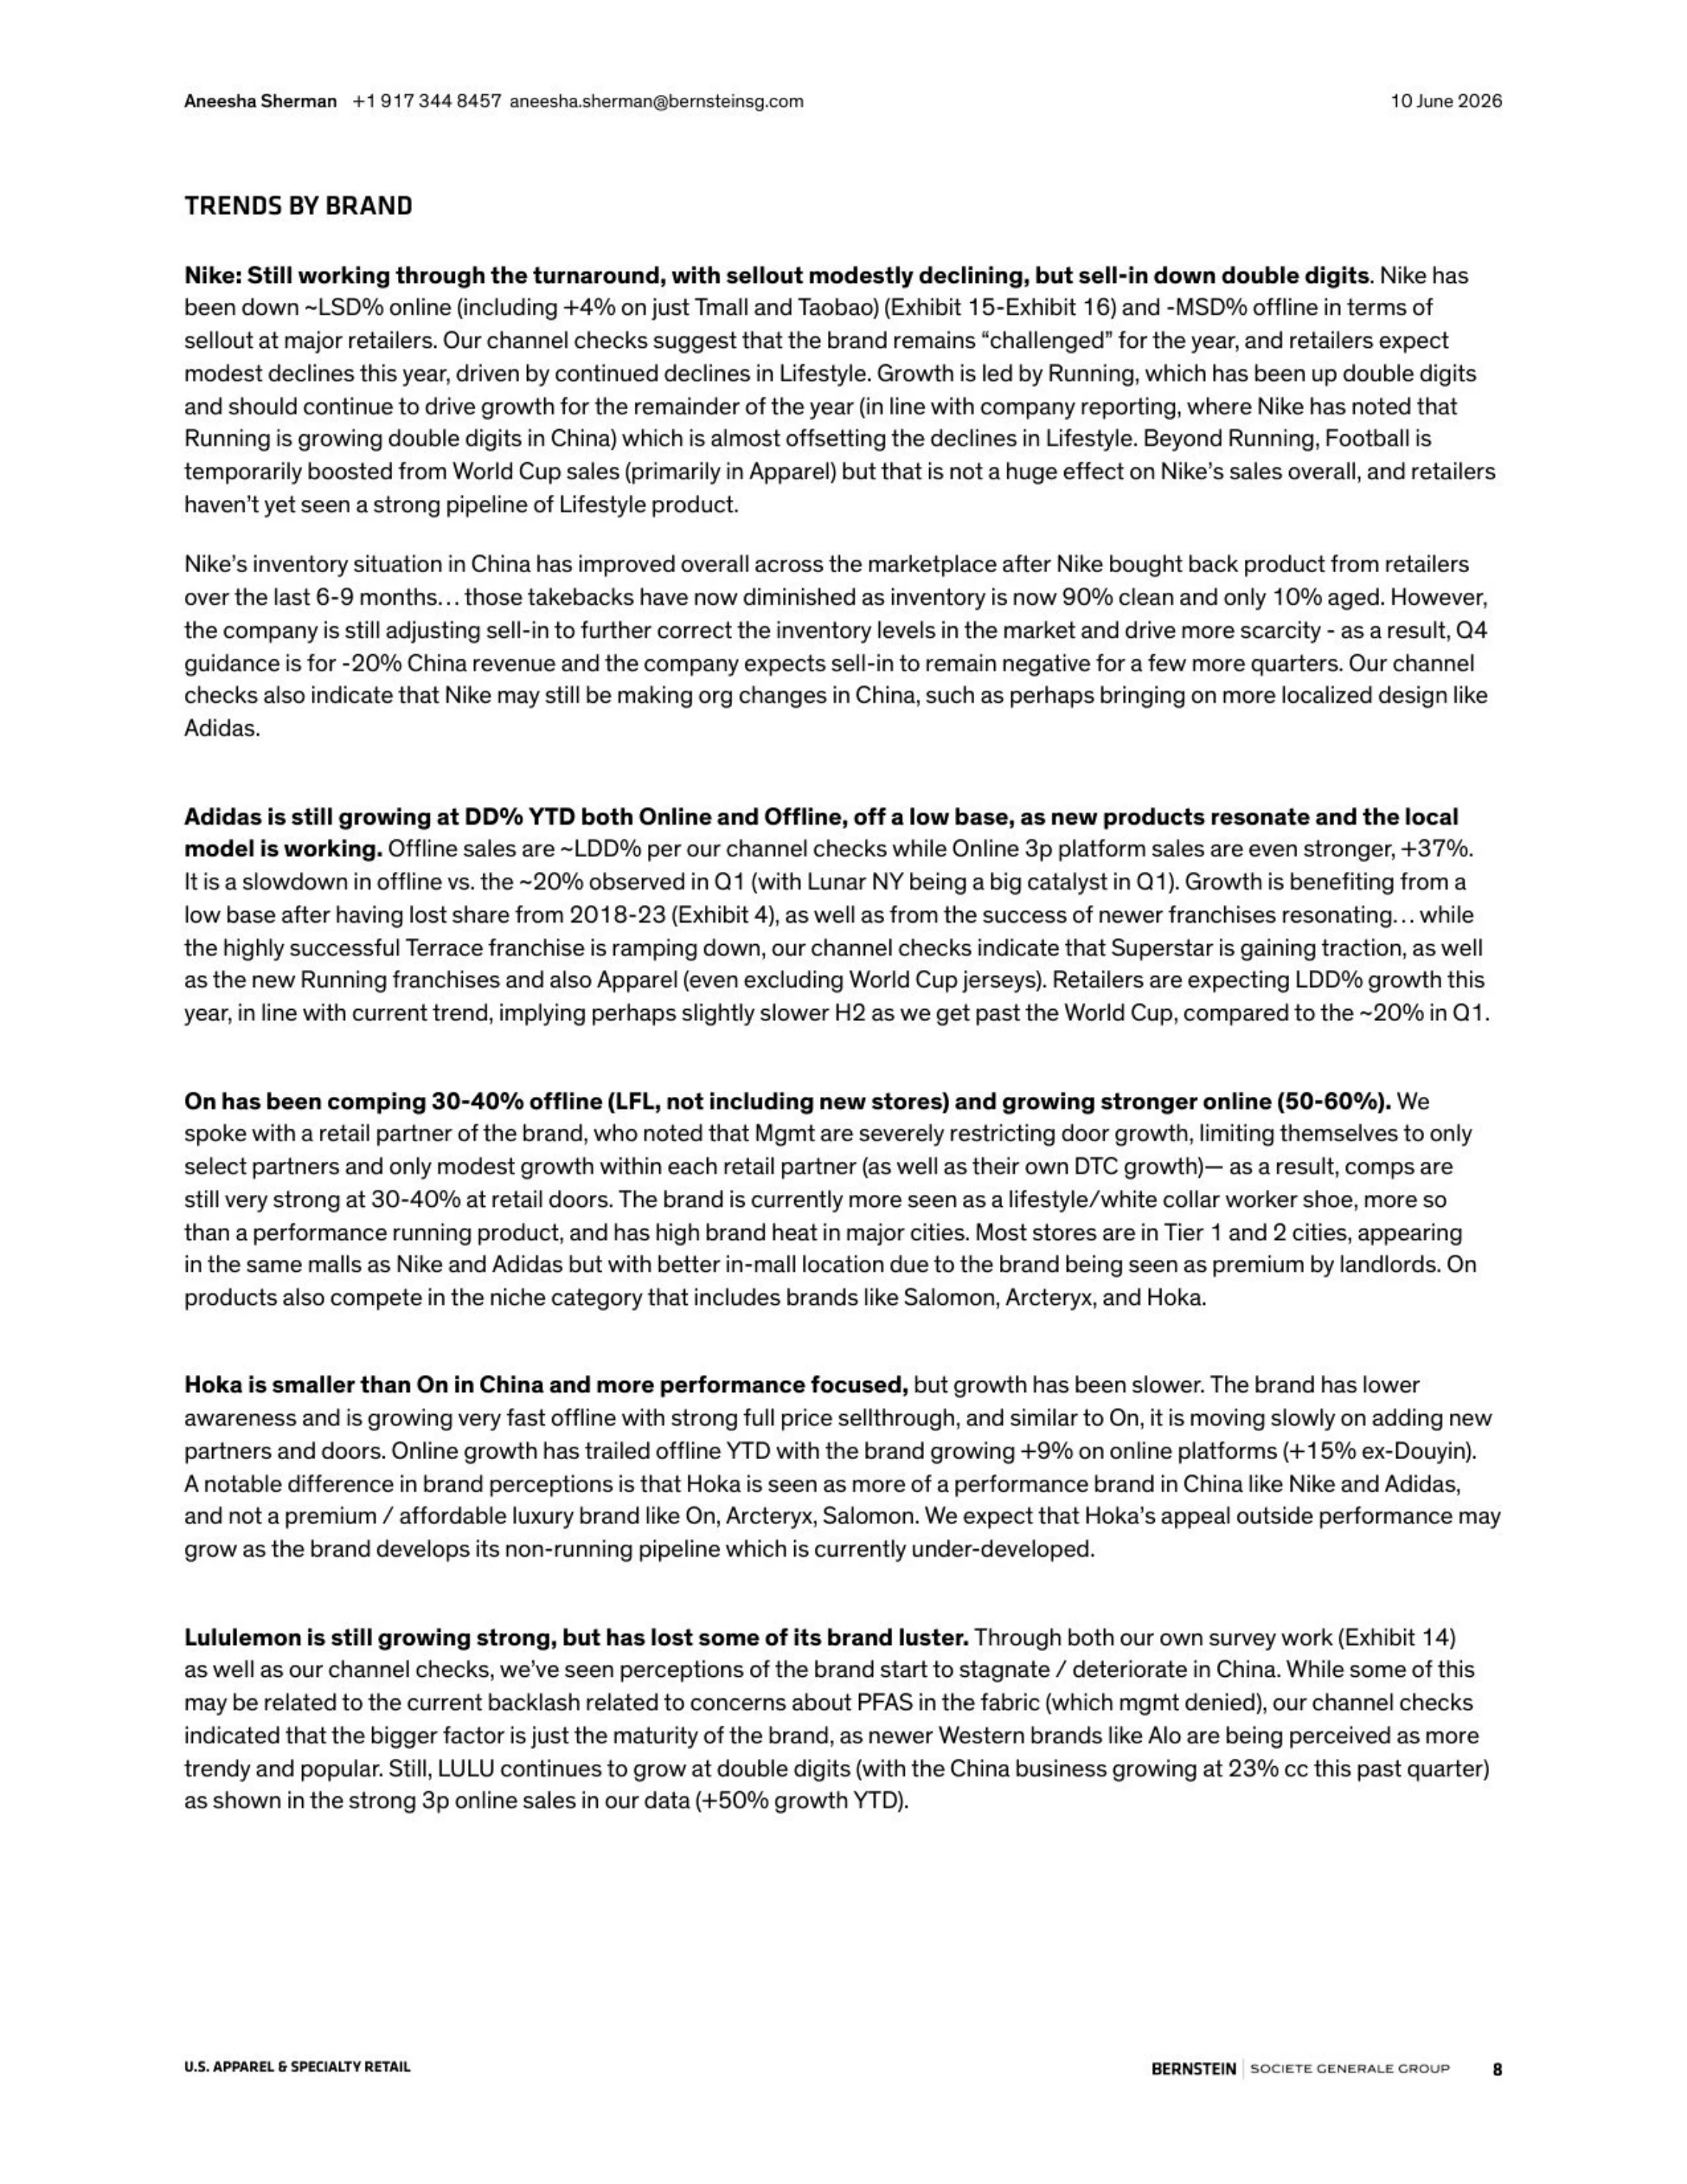
图源:《全球运动服饰中国行业现状》(第8页)
七、露露乐蒙:还在增长,但品牌光环在褪
露露乐蒙是报告里最矛盾的一个案例。数据上它依然强劲,第三方平台线上增长 50%,线下保持双位数。但品牌感知在下滑。报告基于约 3200 人的年度全球运动服饰调研,追踪了消费者对它的评价排名。
质量维度从第 2 名掉到第 9 名,时尚度从第 2 名掉到第 5 名,性能从第 1 名掉到第 10 名,性价比从第 1 名掉到第 13 名。四项全部跌出前二,这是这份报告里最刺眼的一组数字。
报告认为主要原因不是舆论风波,而是品牌成熟——当一个品牌不再新奇,它在"潮流"这一项上天然会失分。增长和品牌力可以同时反向走,这就是案例的价值。
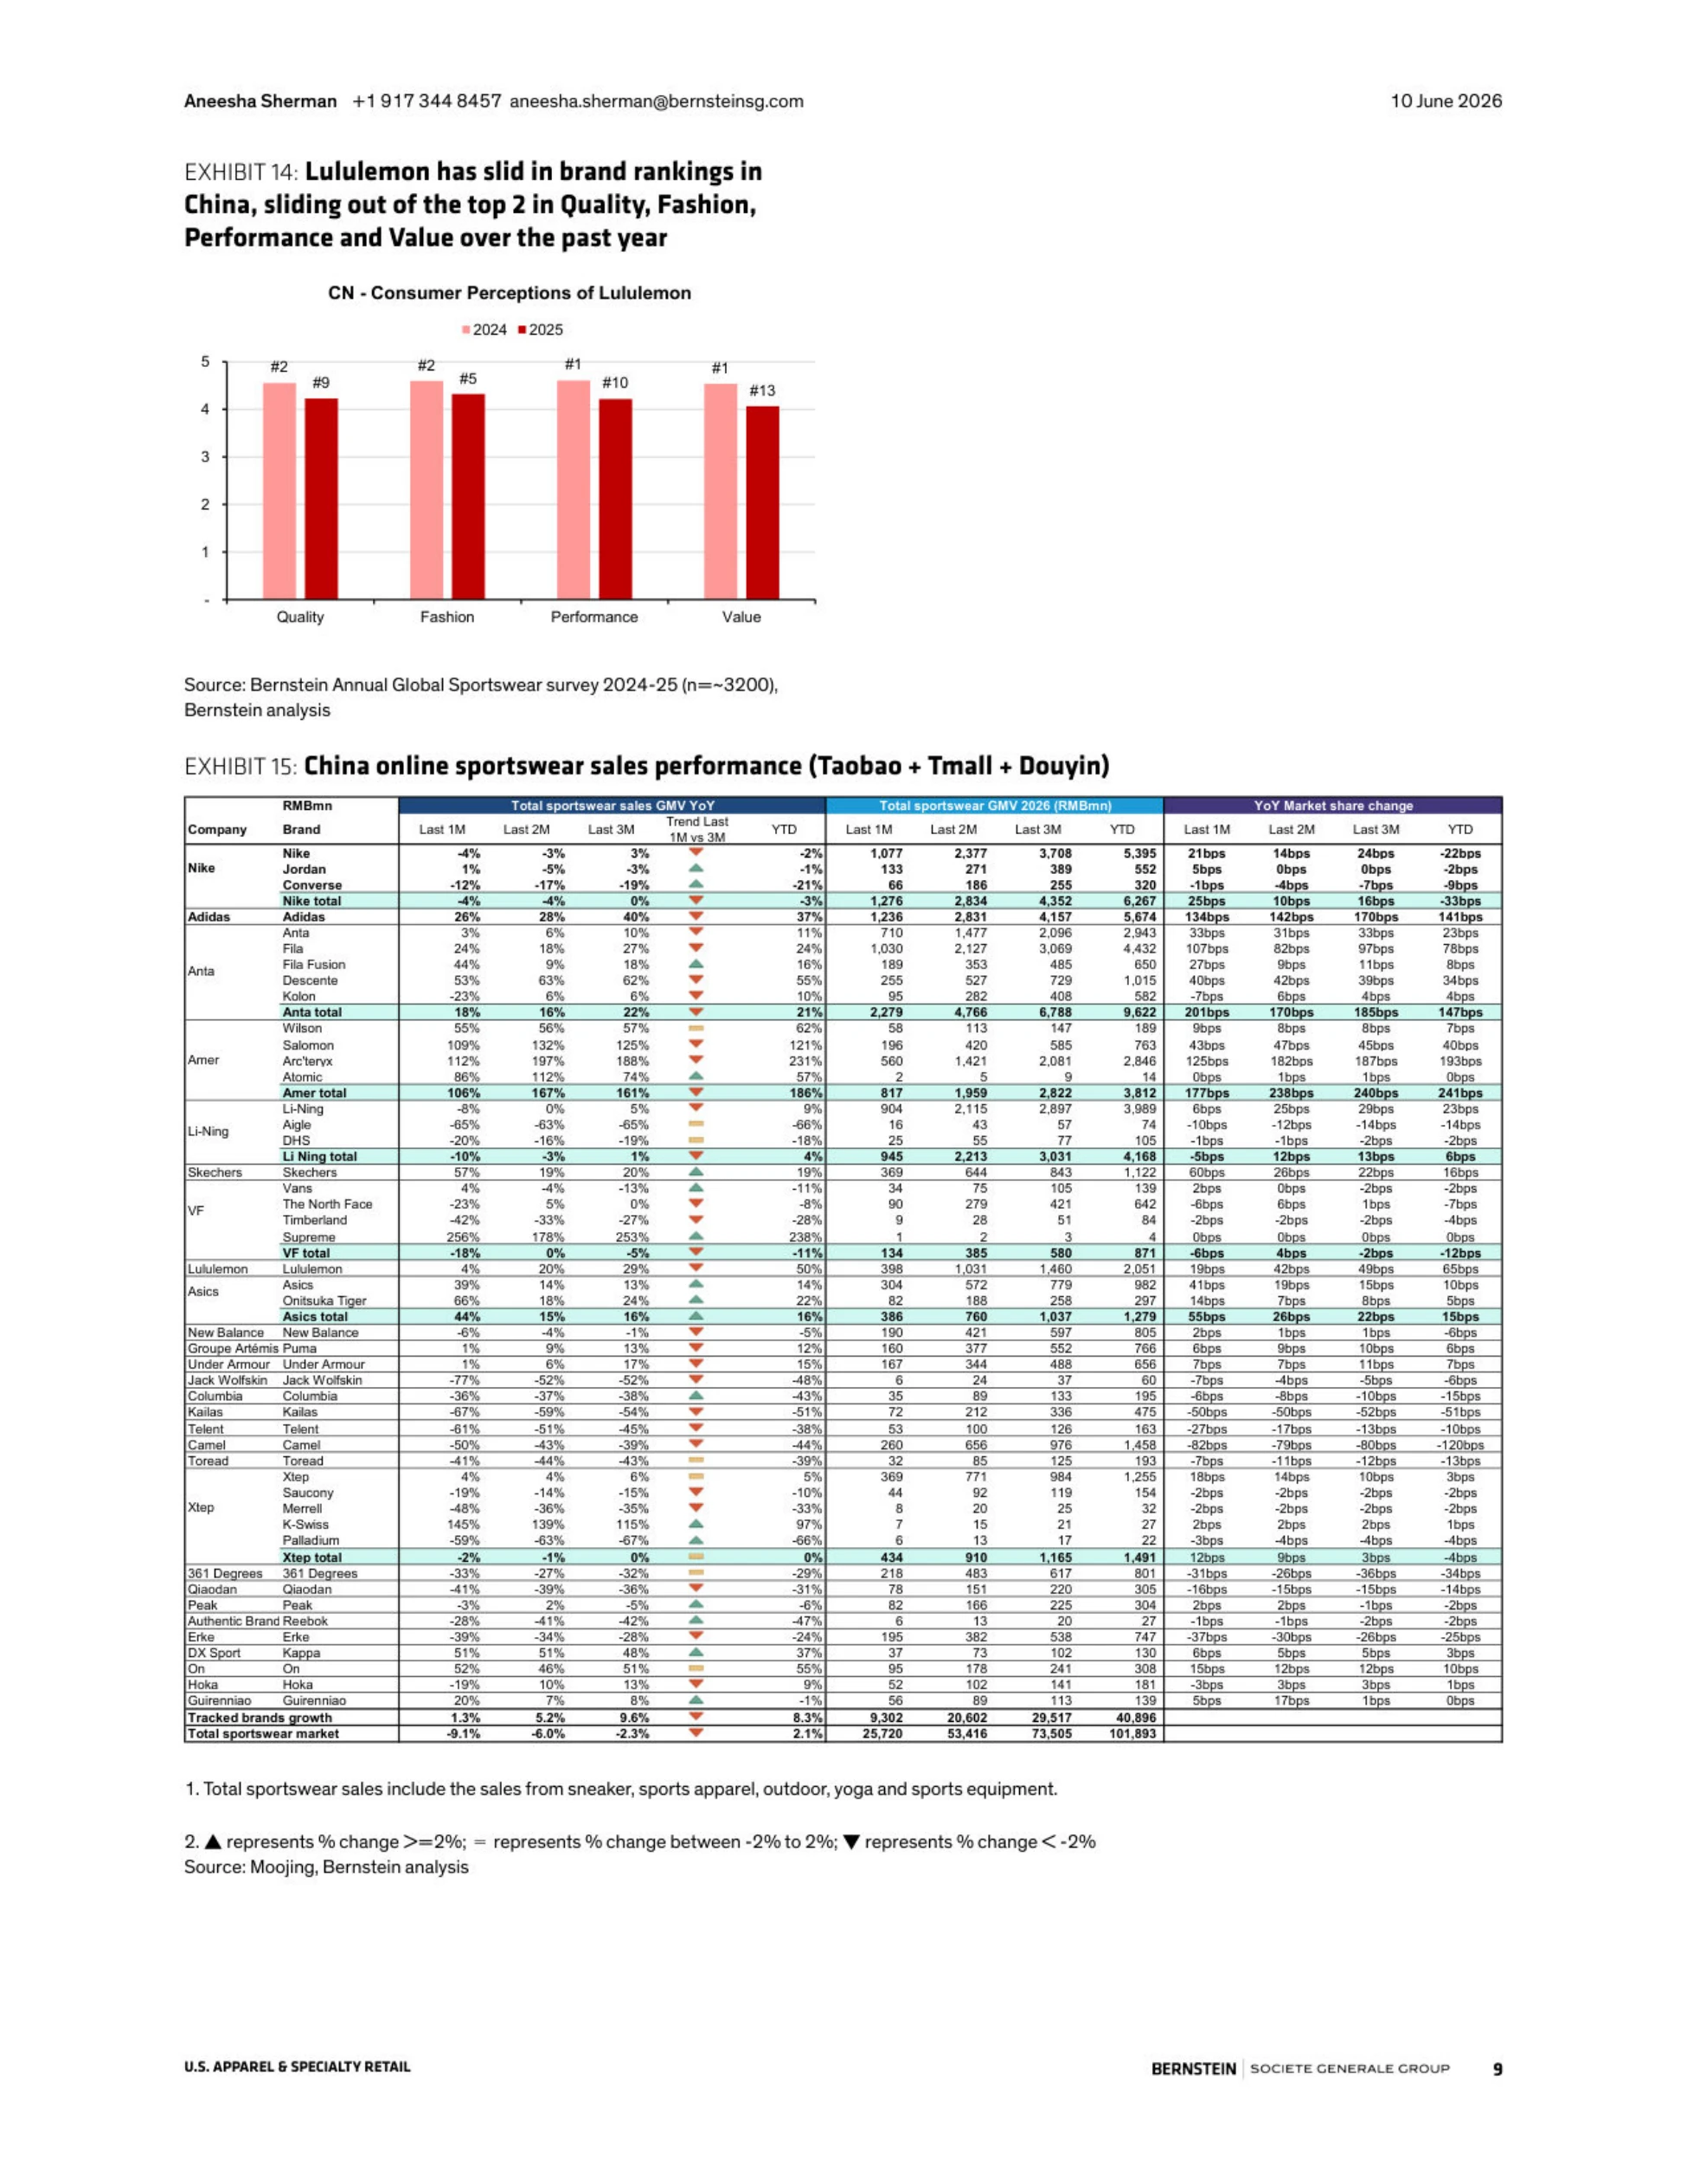
图源:《全球运动服饰中国行业现状》(第9页)
八、报告的判断:谁还有三到五年的跑道
基于上面这些数据,报告给出了自己的排序,这部分属于它的观点而不是事实。它认为中期跑道最长的是阿迪达斯与 On;耐克还需要几个季度才能完成转身;露露乐蒙可能正在失去光泽;Hoka 则需要找到新的增长品类。
评级上,阿迪达斯、耐克、On 为优于大市,Deckers 与露露乐蒙为中性。目标价与当时股价的差距也很大:耐克 44.65 美元对目标价 80 美元,阿迪达斯 167.75 欧元对 245 欧元,On 38.25 美元对 70 美元。
报告还判断,中国市场的竞争形态中期会更像美国——品牌之间的周期性差异,会比整体市场的涨跌更明显。
当大盘只有 2%,选错品牌的代价会远大于选错时点,这是报告最实用的一句判断。
对做品牌的人来说,这份报告的价值在于把"大盘"和"份额"分开了。
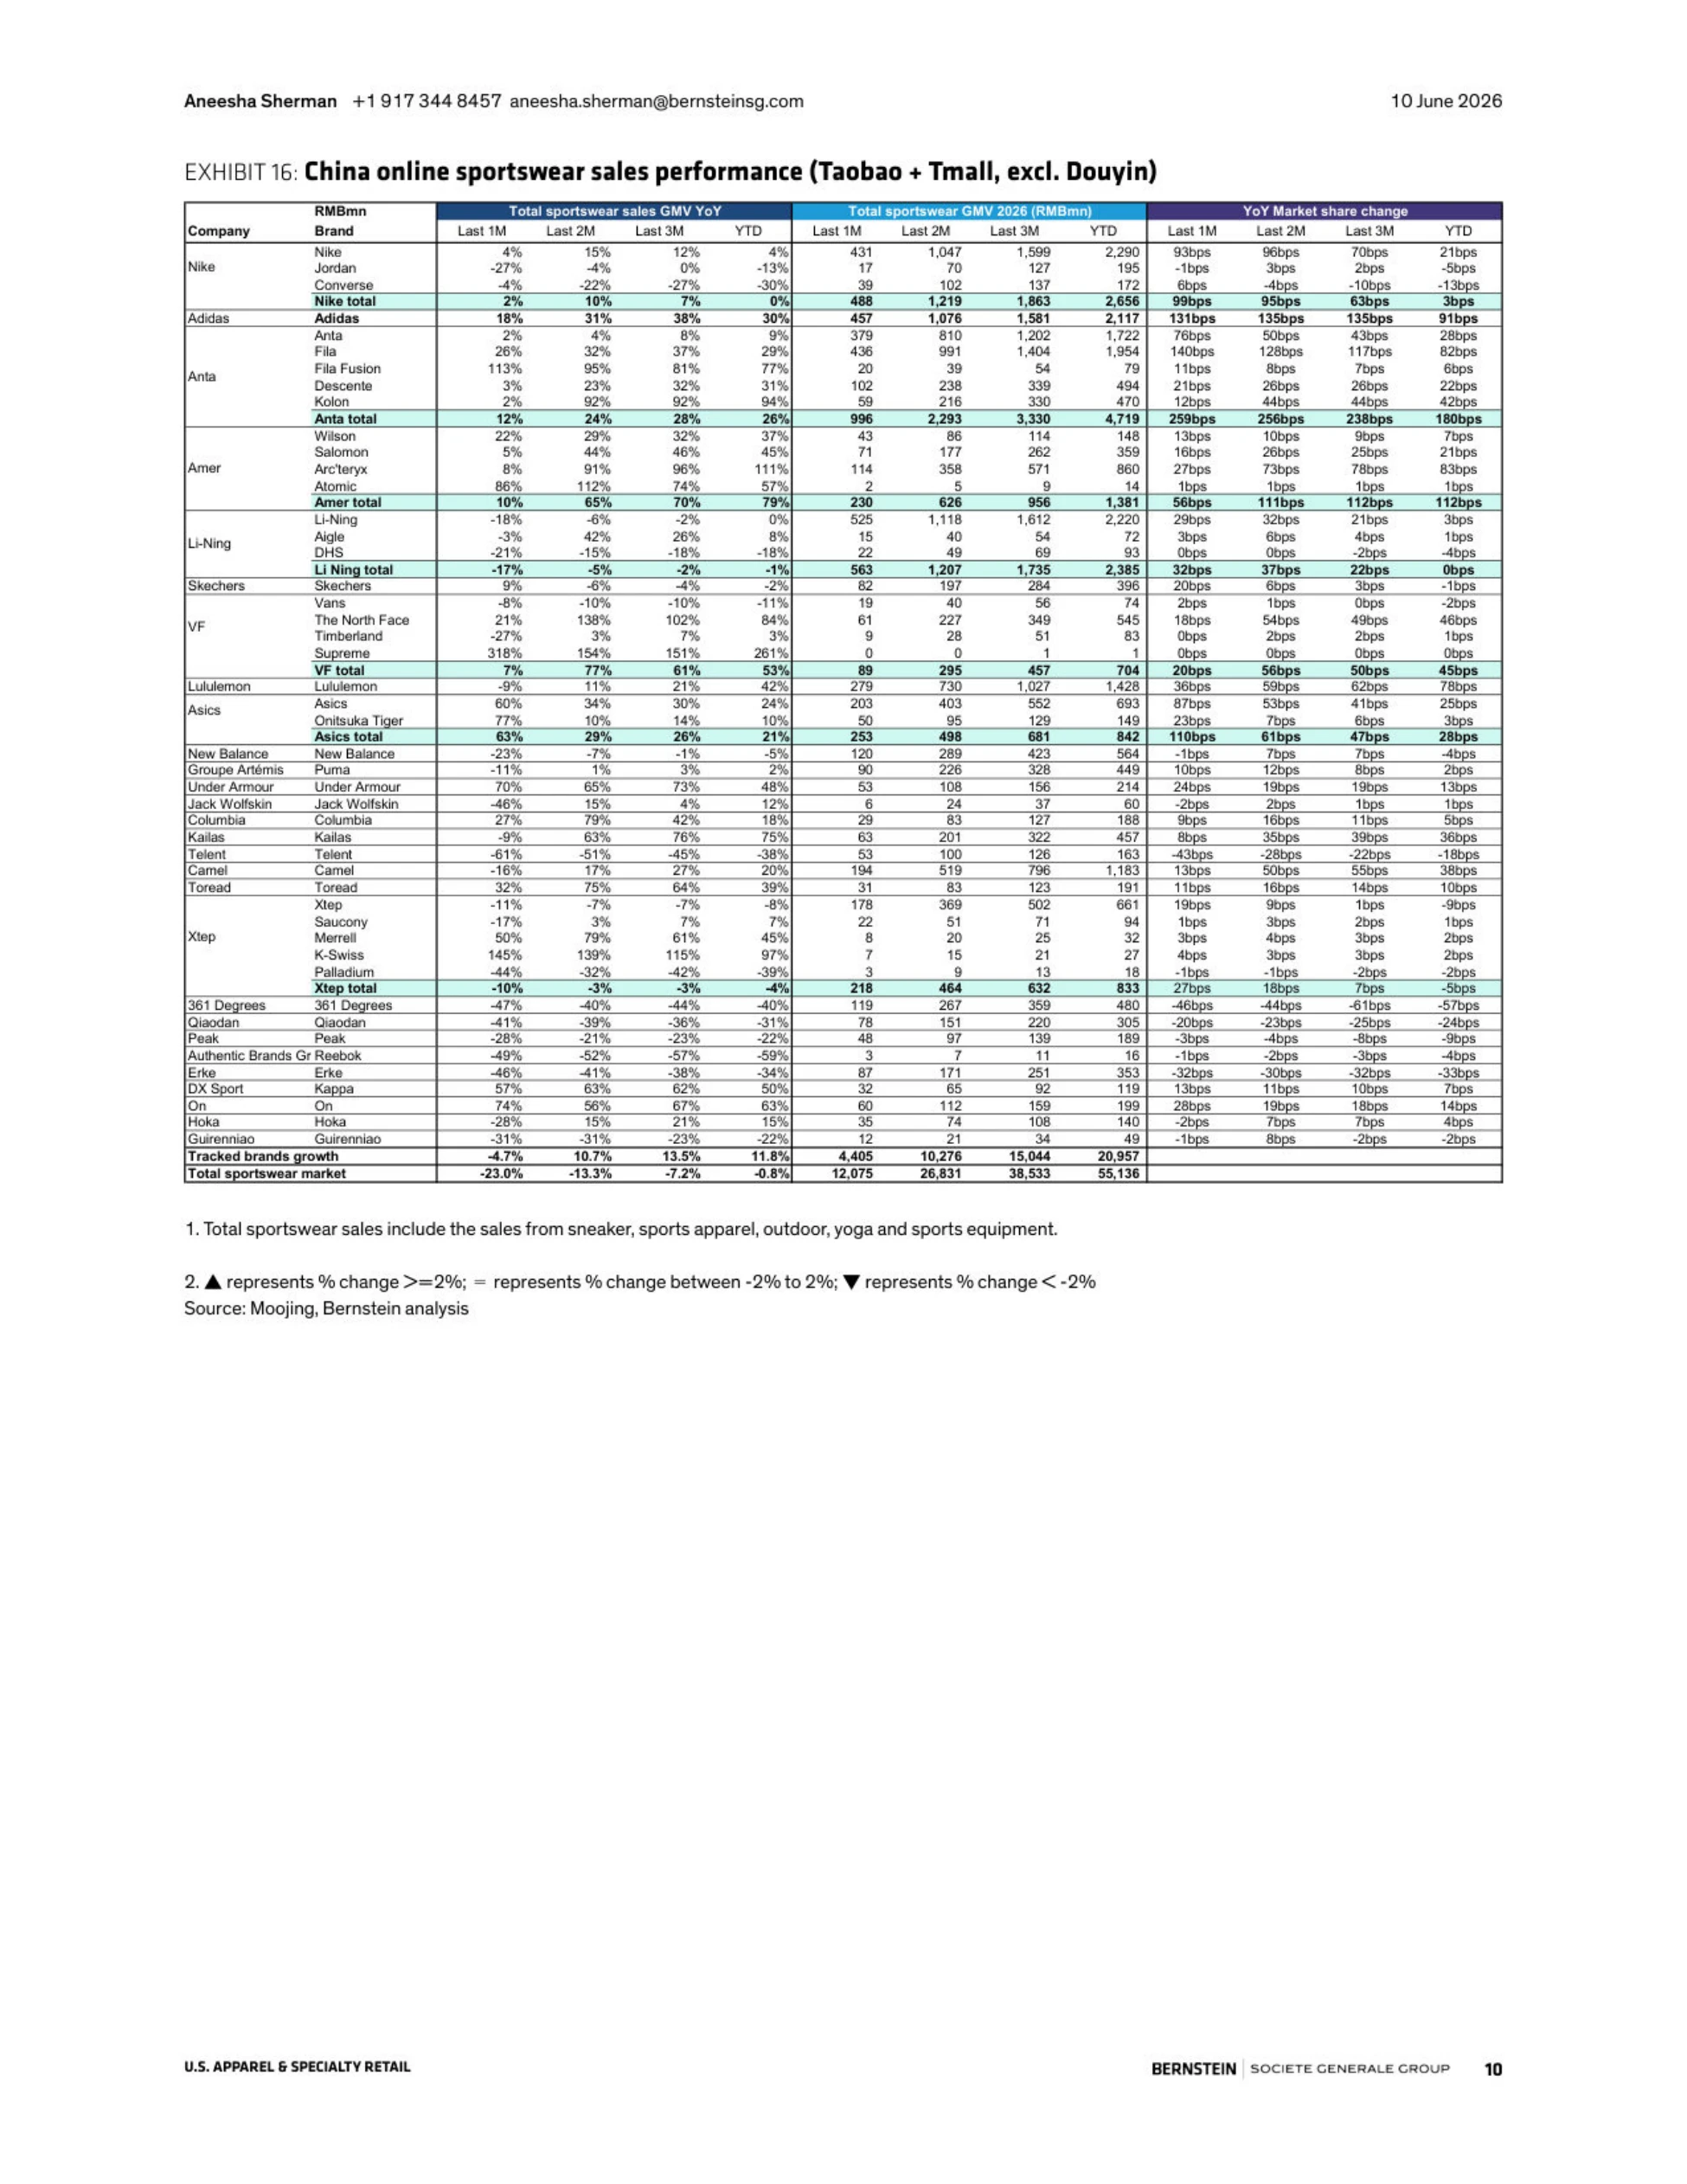
图源:《全球运动服饰中国行业现状》(第10页)
九、这份报告该怎么用,以及它的边界
先说边界。它是一份卖方研究报告,评级与目标价服务于机构投资者,不能当成市场预测来读。数据口径也需要留意。线上数据来自第三方电商监测,覆盖淘宝、天猫、抖音,不含线下与私域,因此会放大促销与清库存的影响。
线下部分主要依赖宝胜这类批发商的月度营收做代理指标,报告自己也说,这个指标对耐克与阿迪达斯的中国区营收有较好的预测性。
真正可复用的方法,是它把市场拆成三层:大盘增速、渠道结构、品牌份额。三层各看各的,不混在一起下结论。对国内品牌来说,最值得对照的一组数是国产品牌 54% 的份额与线上 2.1% 的增速,这两件事同时成立,说明份额还在挪,但盘子没变大。
先分清是盘子的问题还是份额的问题,再决定投多少钱。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。