桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页

2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页 复制标题
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第1页
1/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第2页
2/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第3页
3/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第4页
4/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第5页
5/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第6页
6/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第7页
7/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第8页
8/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第9页
9/20页
2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页_第10页
10/20页
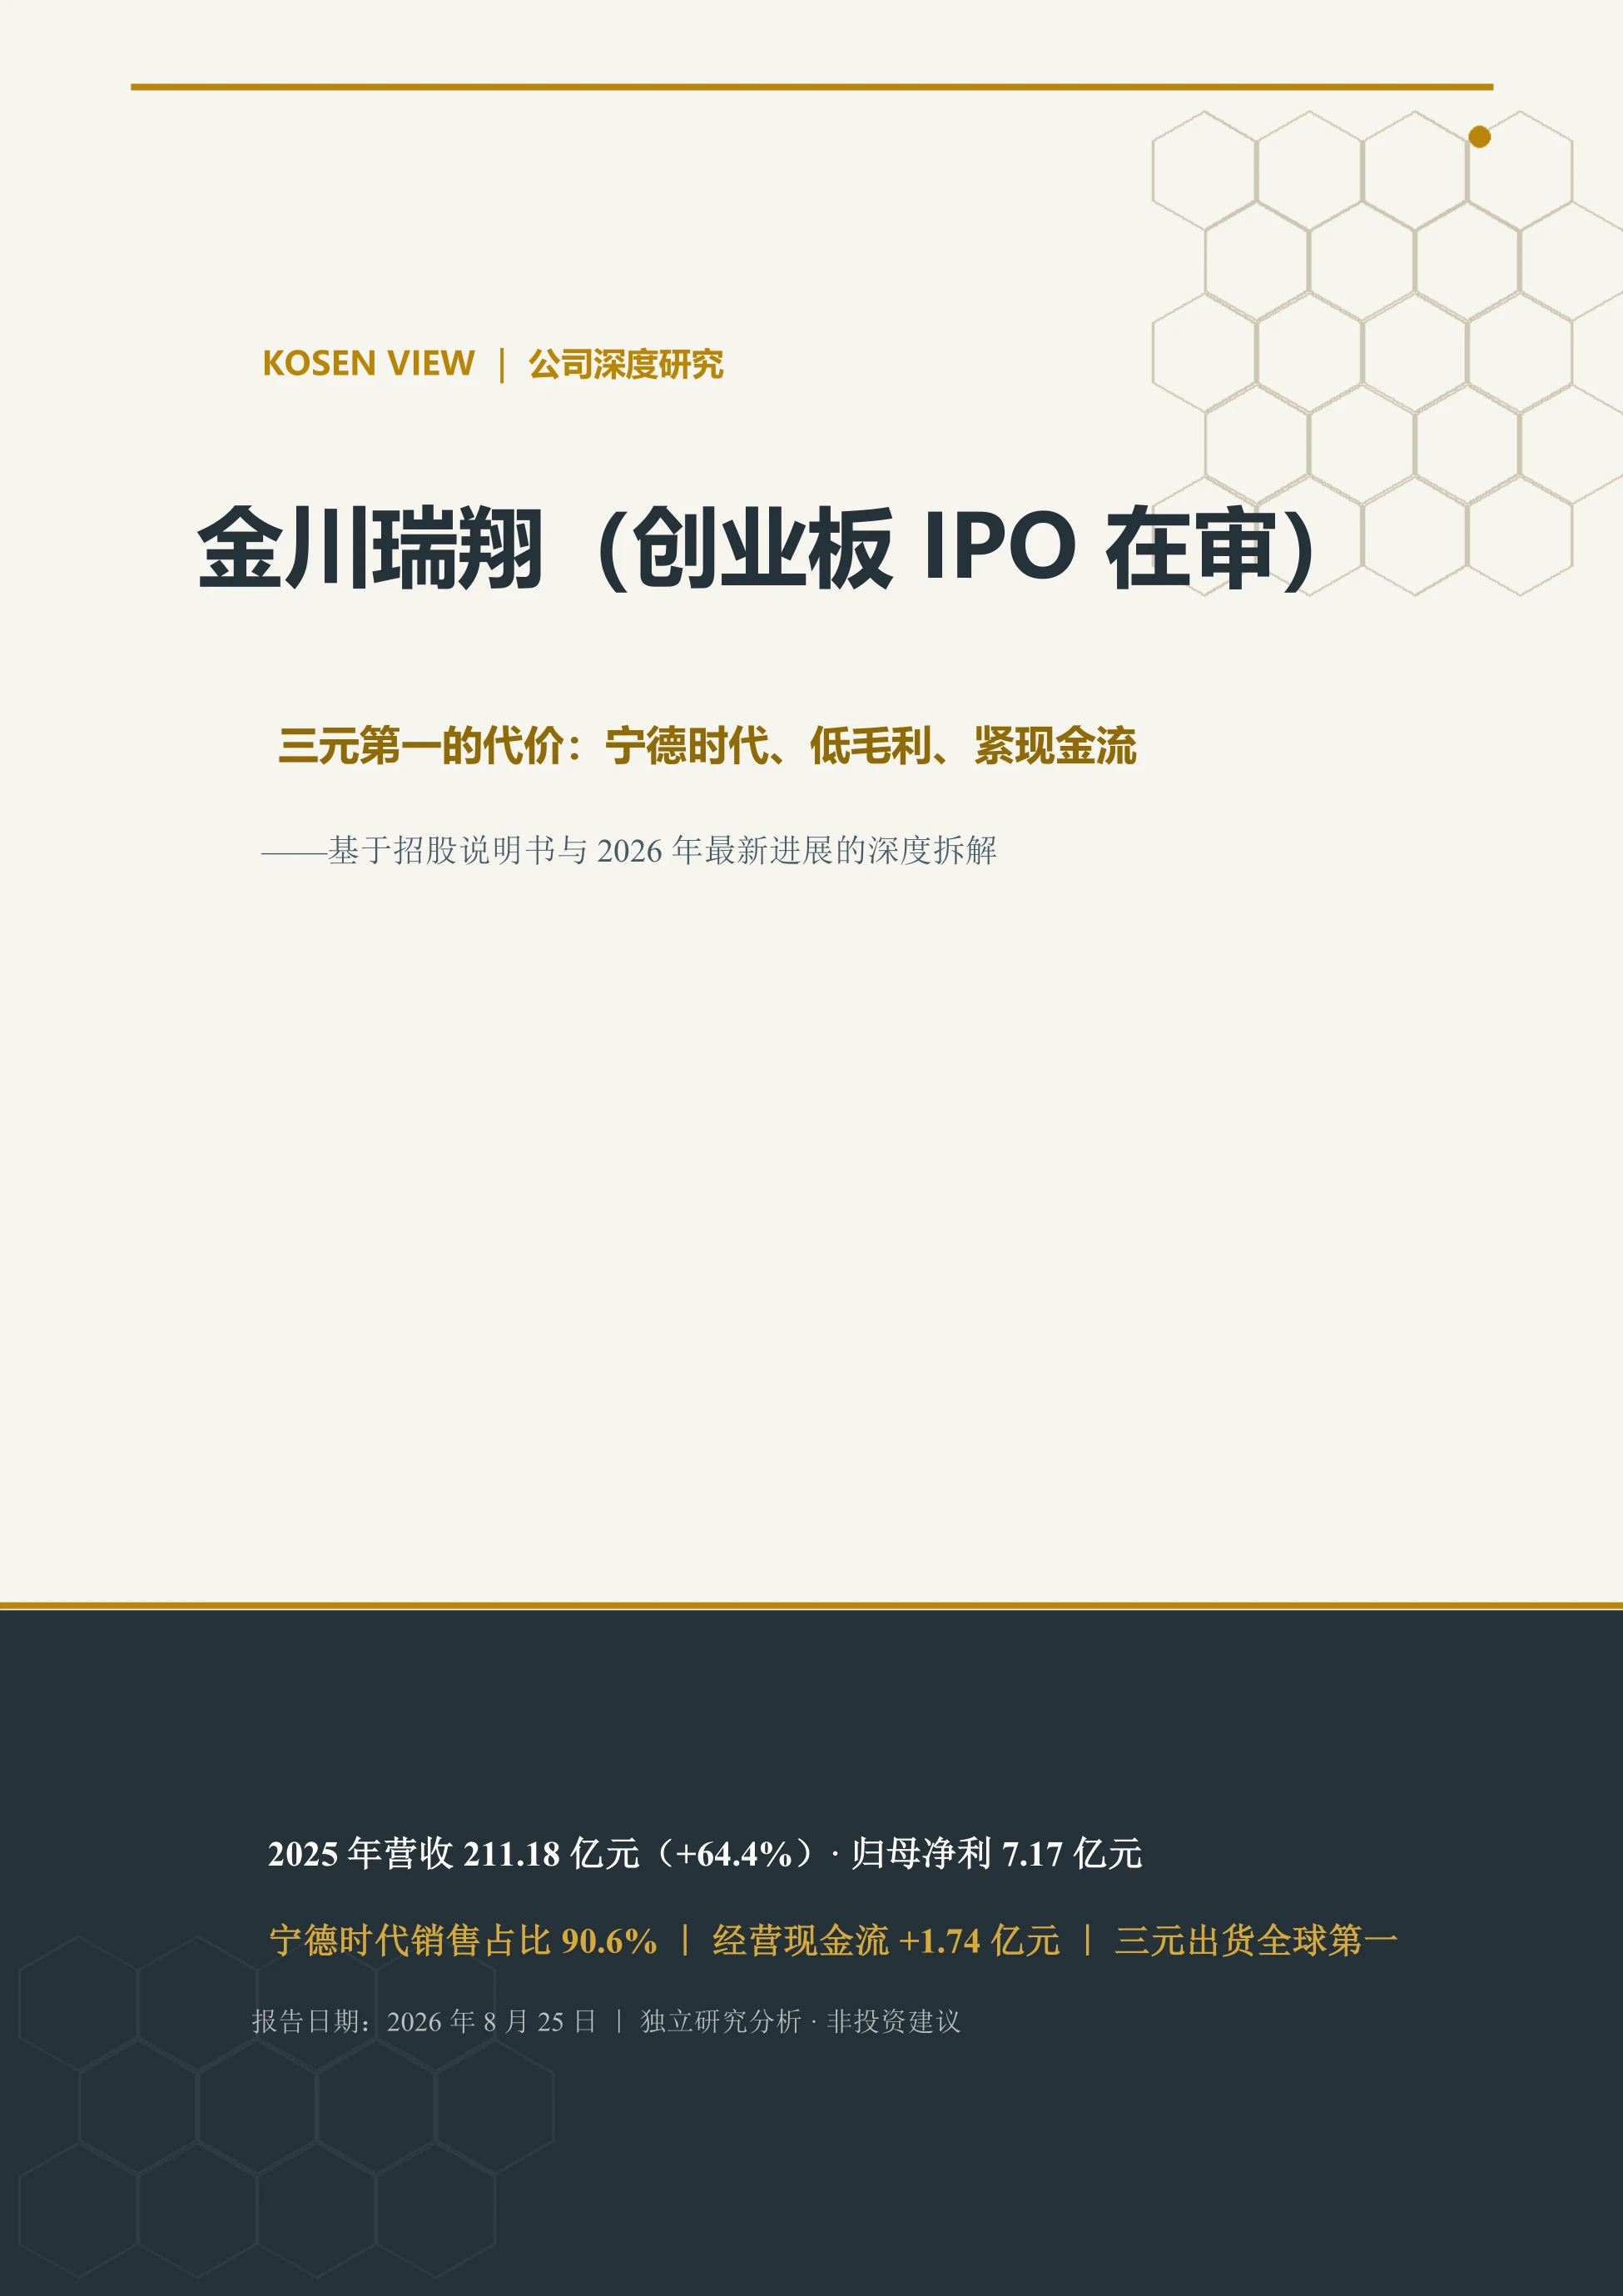
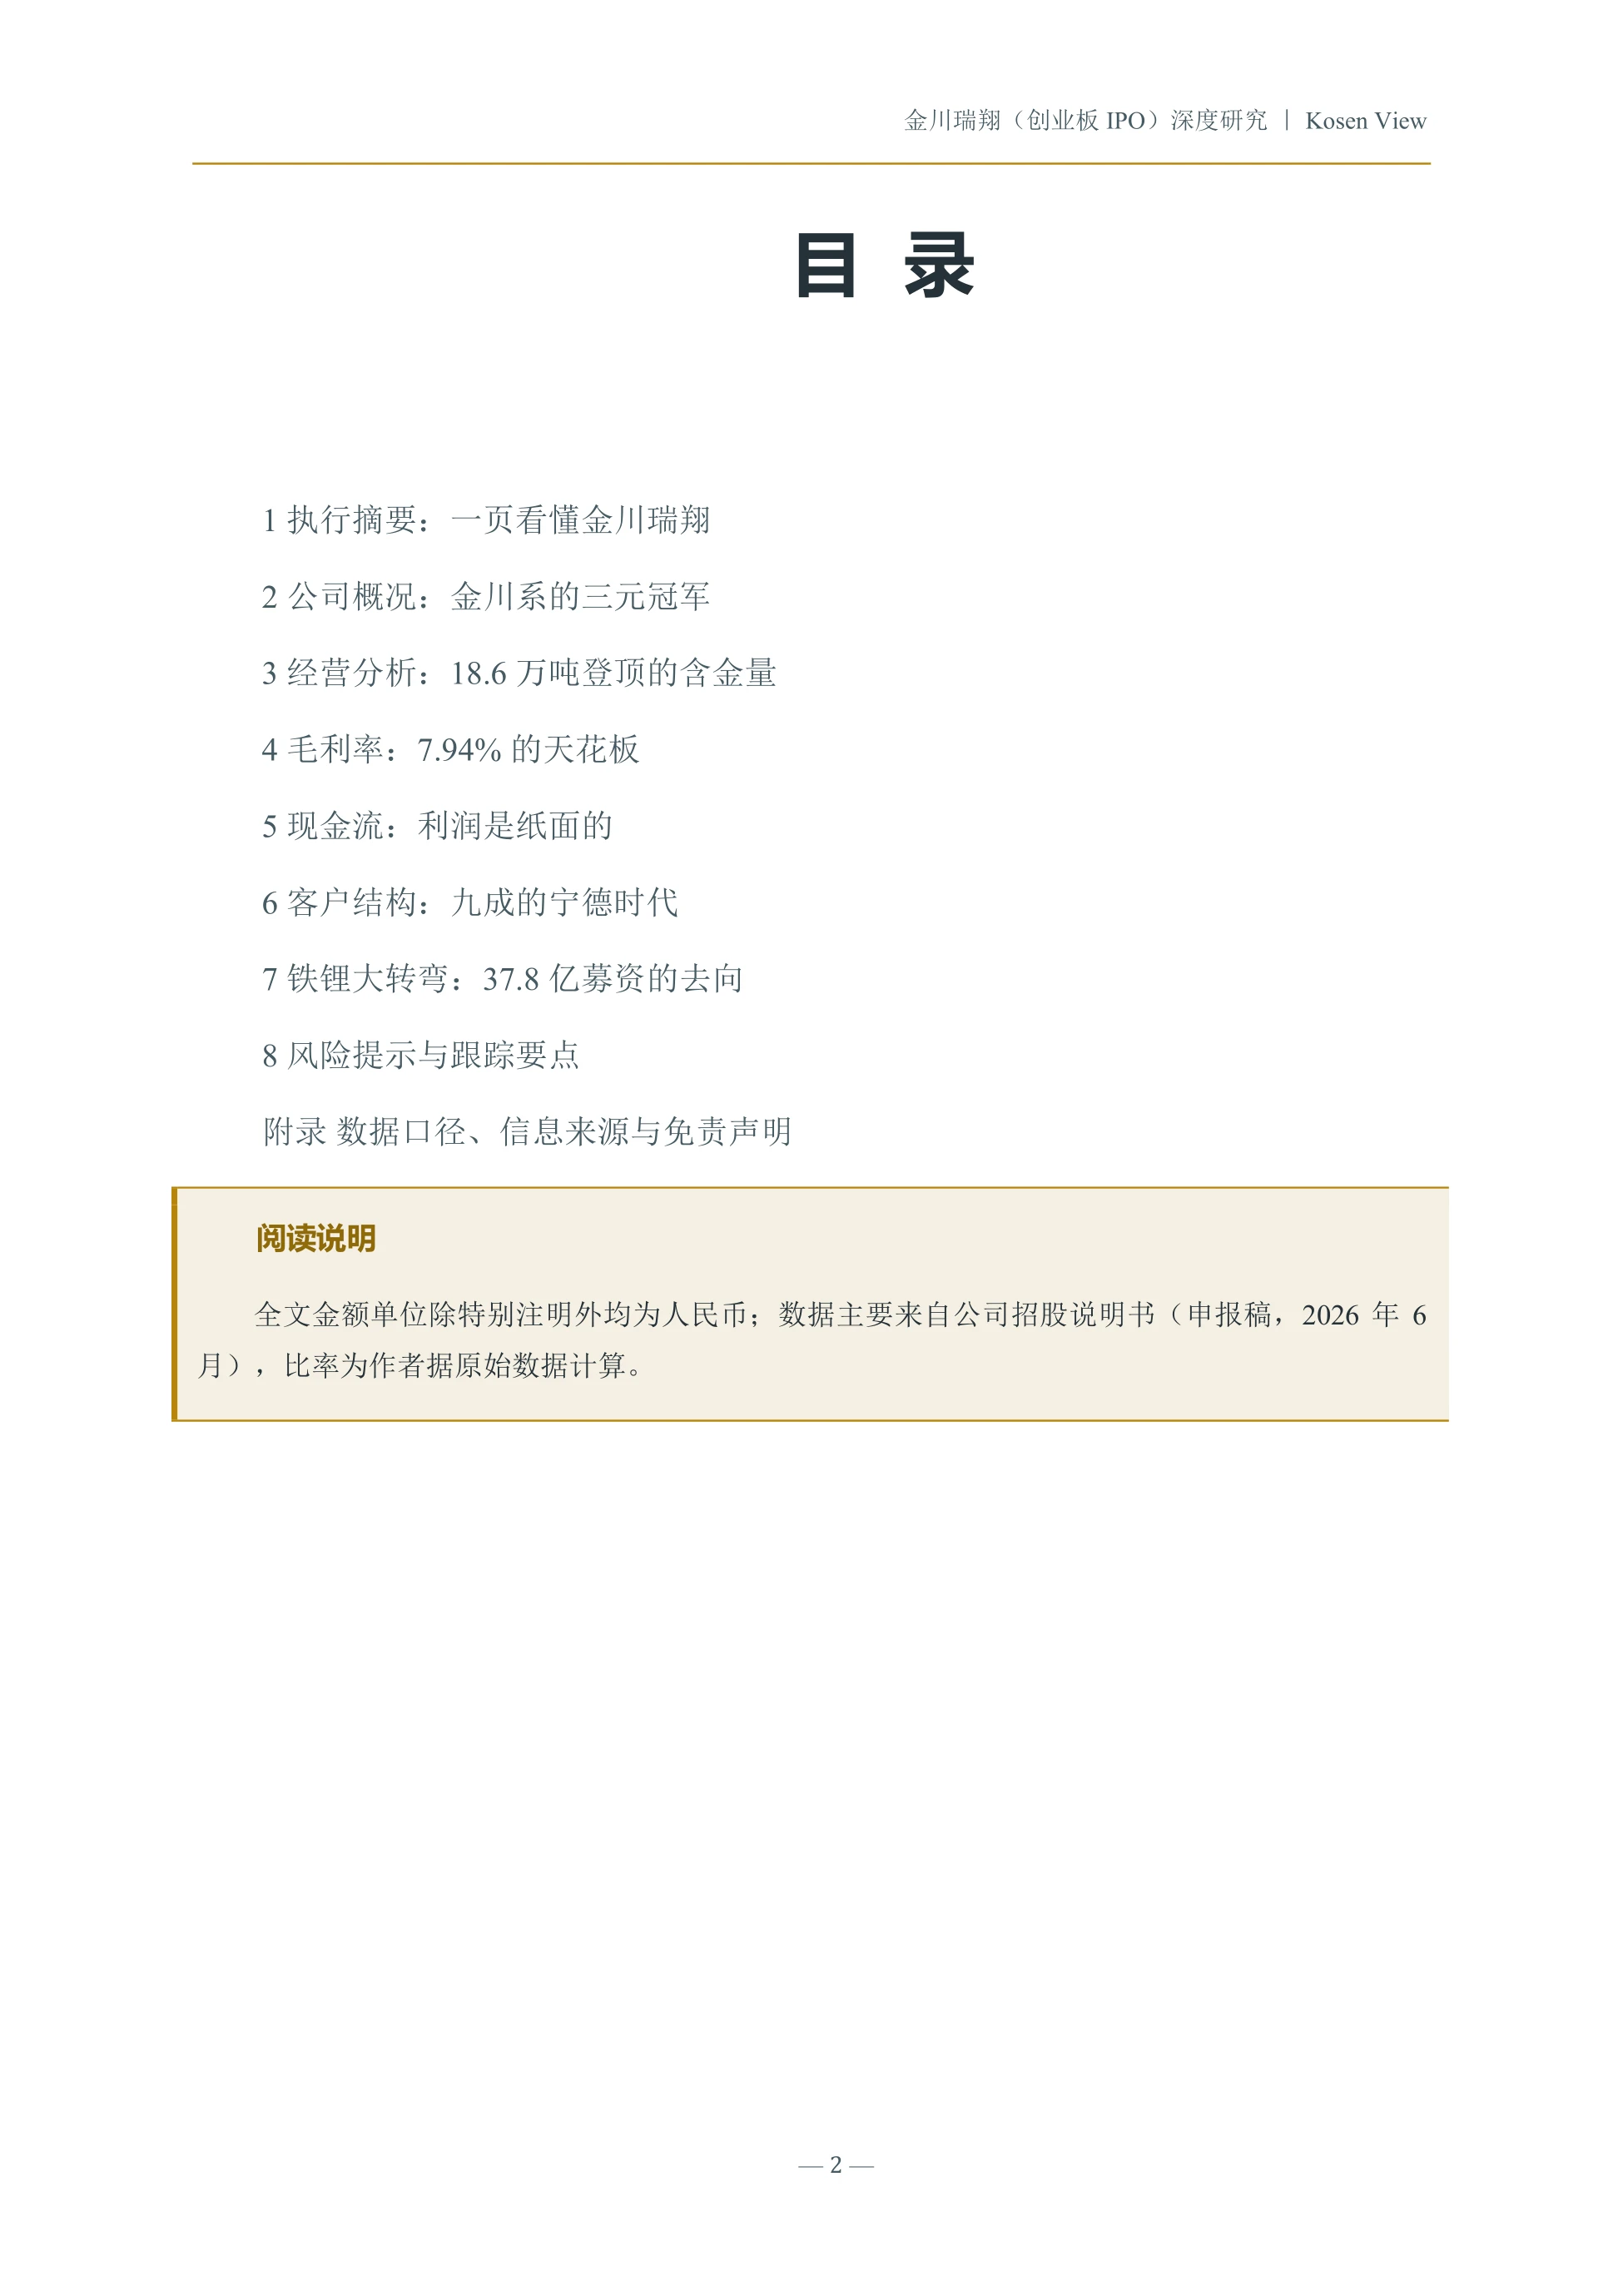
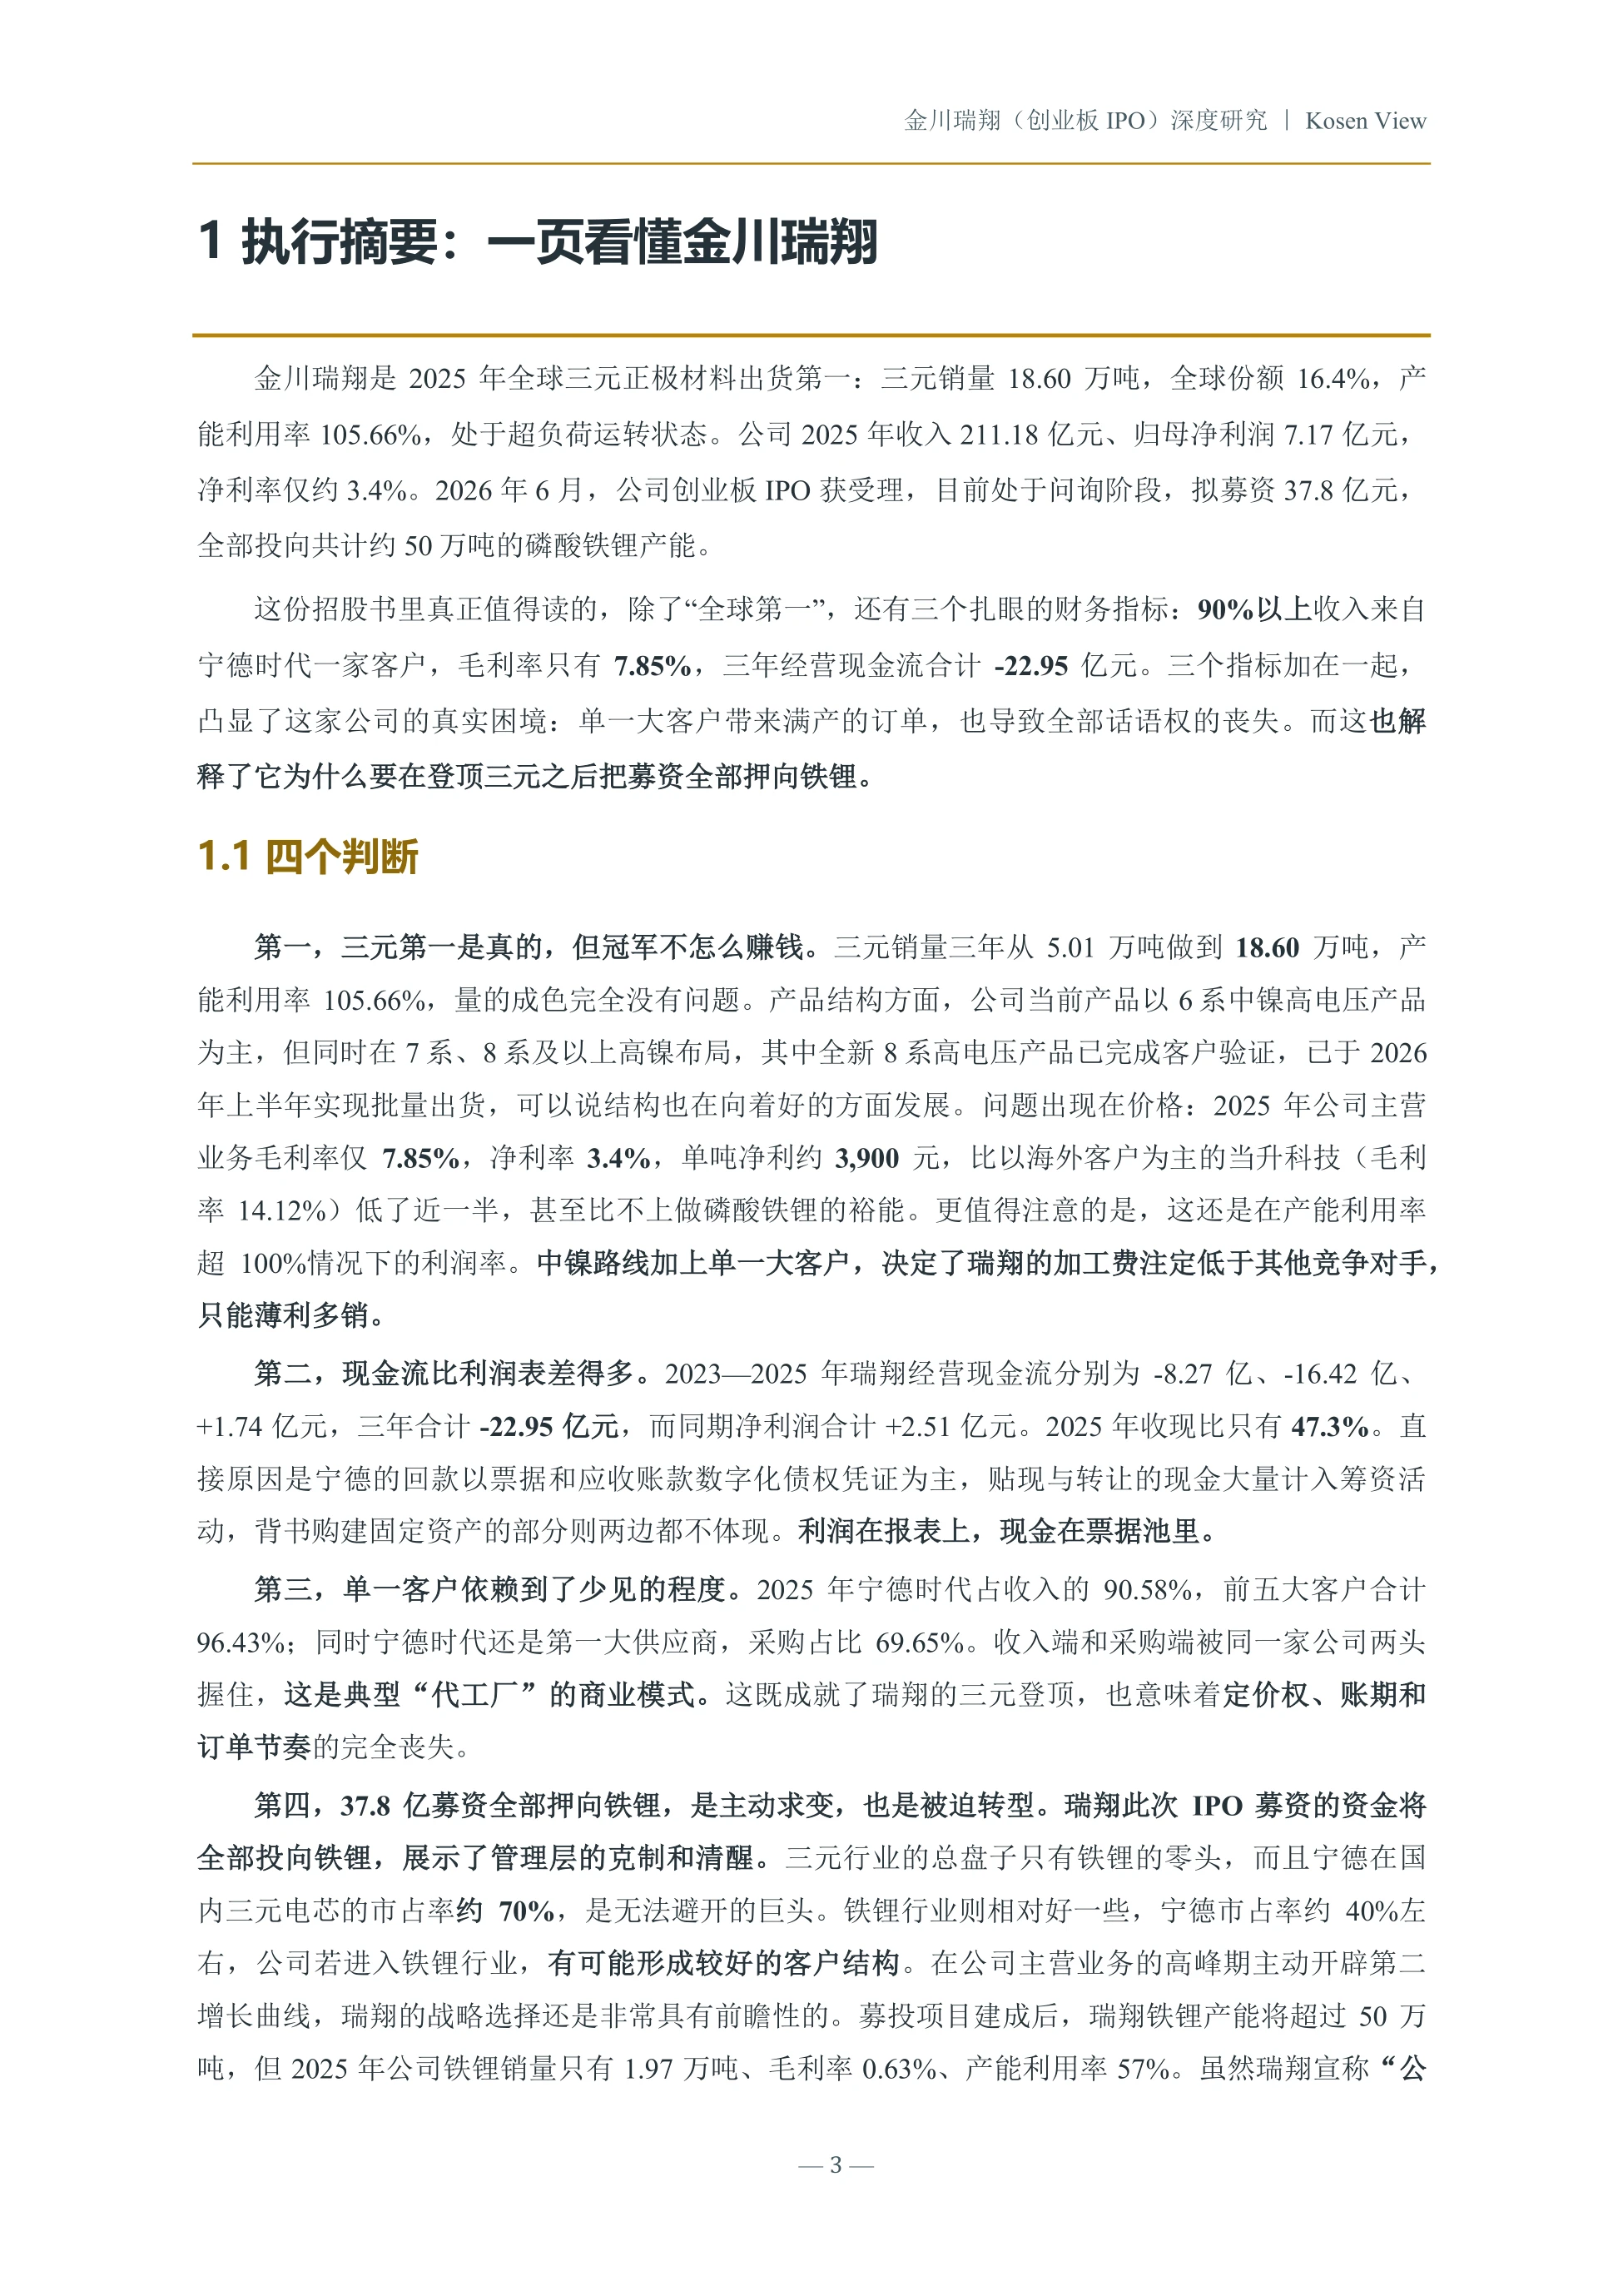
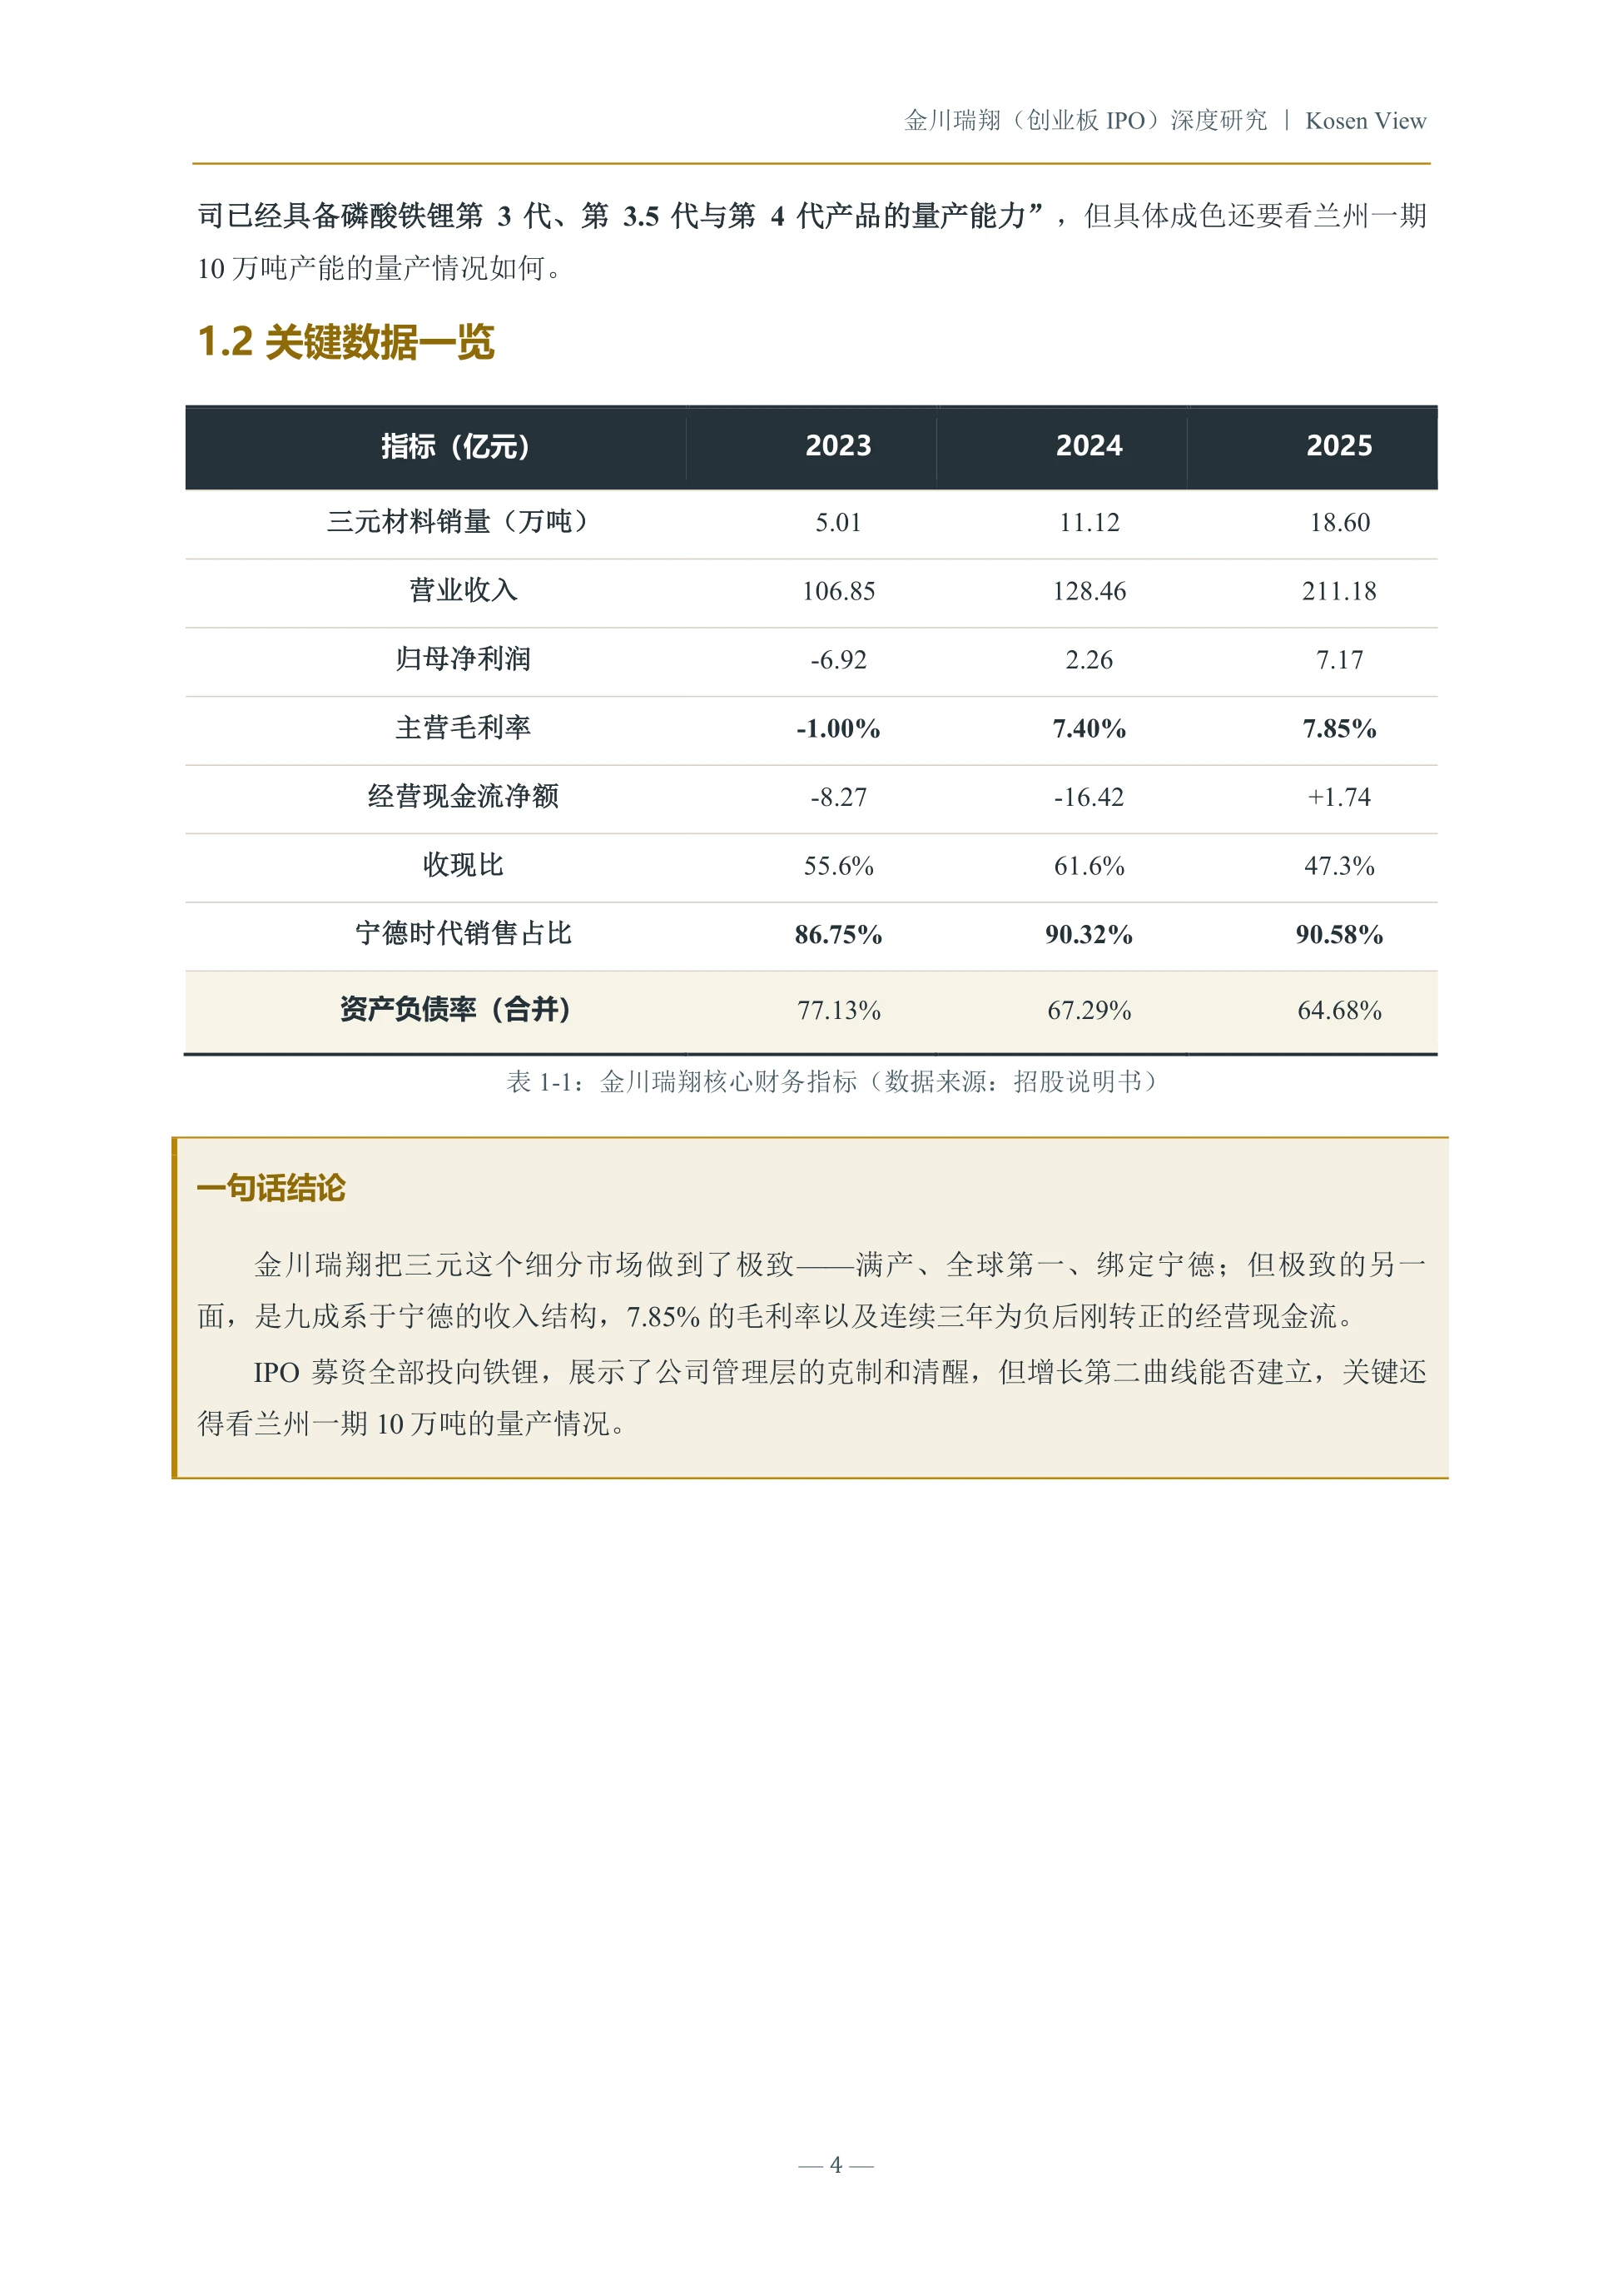
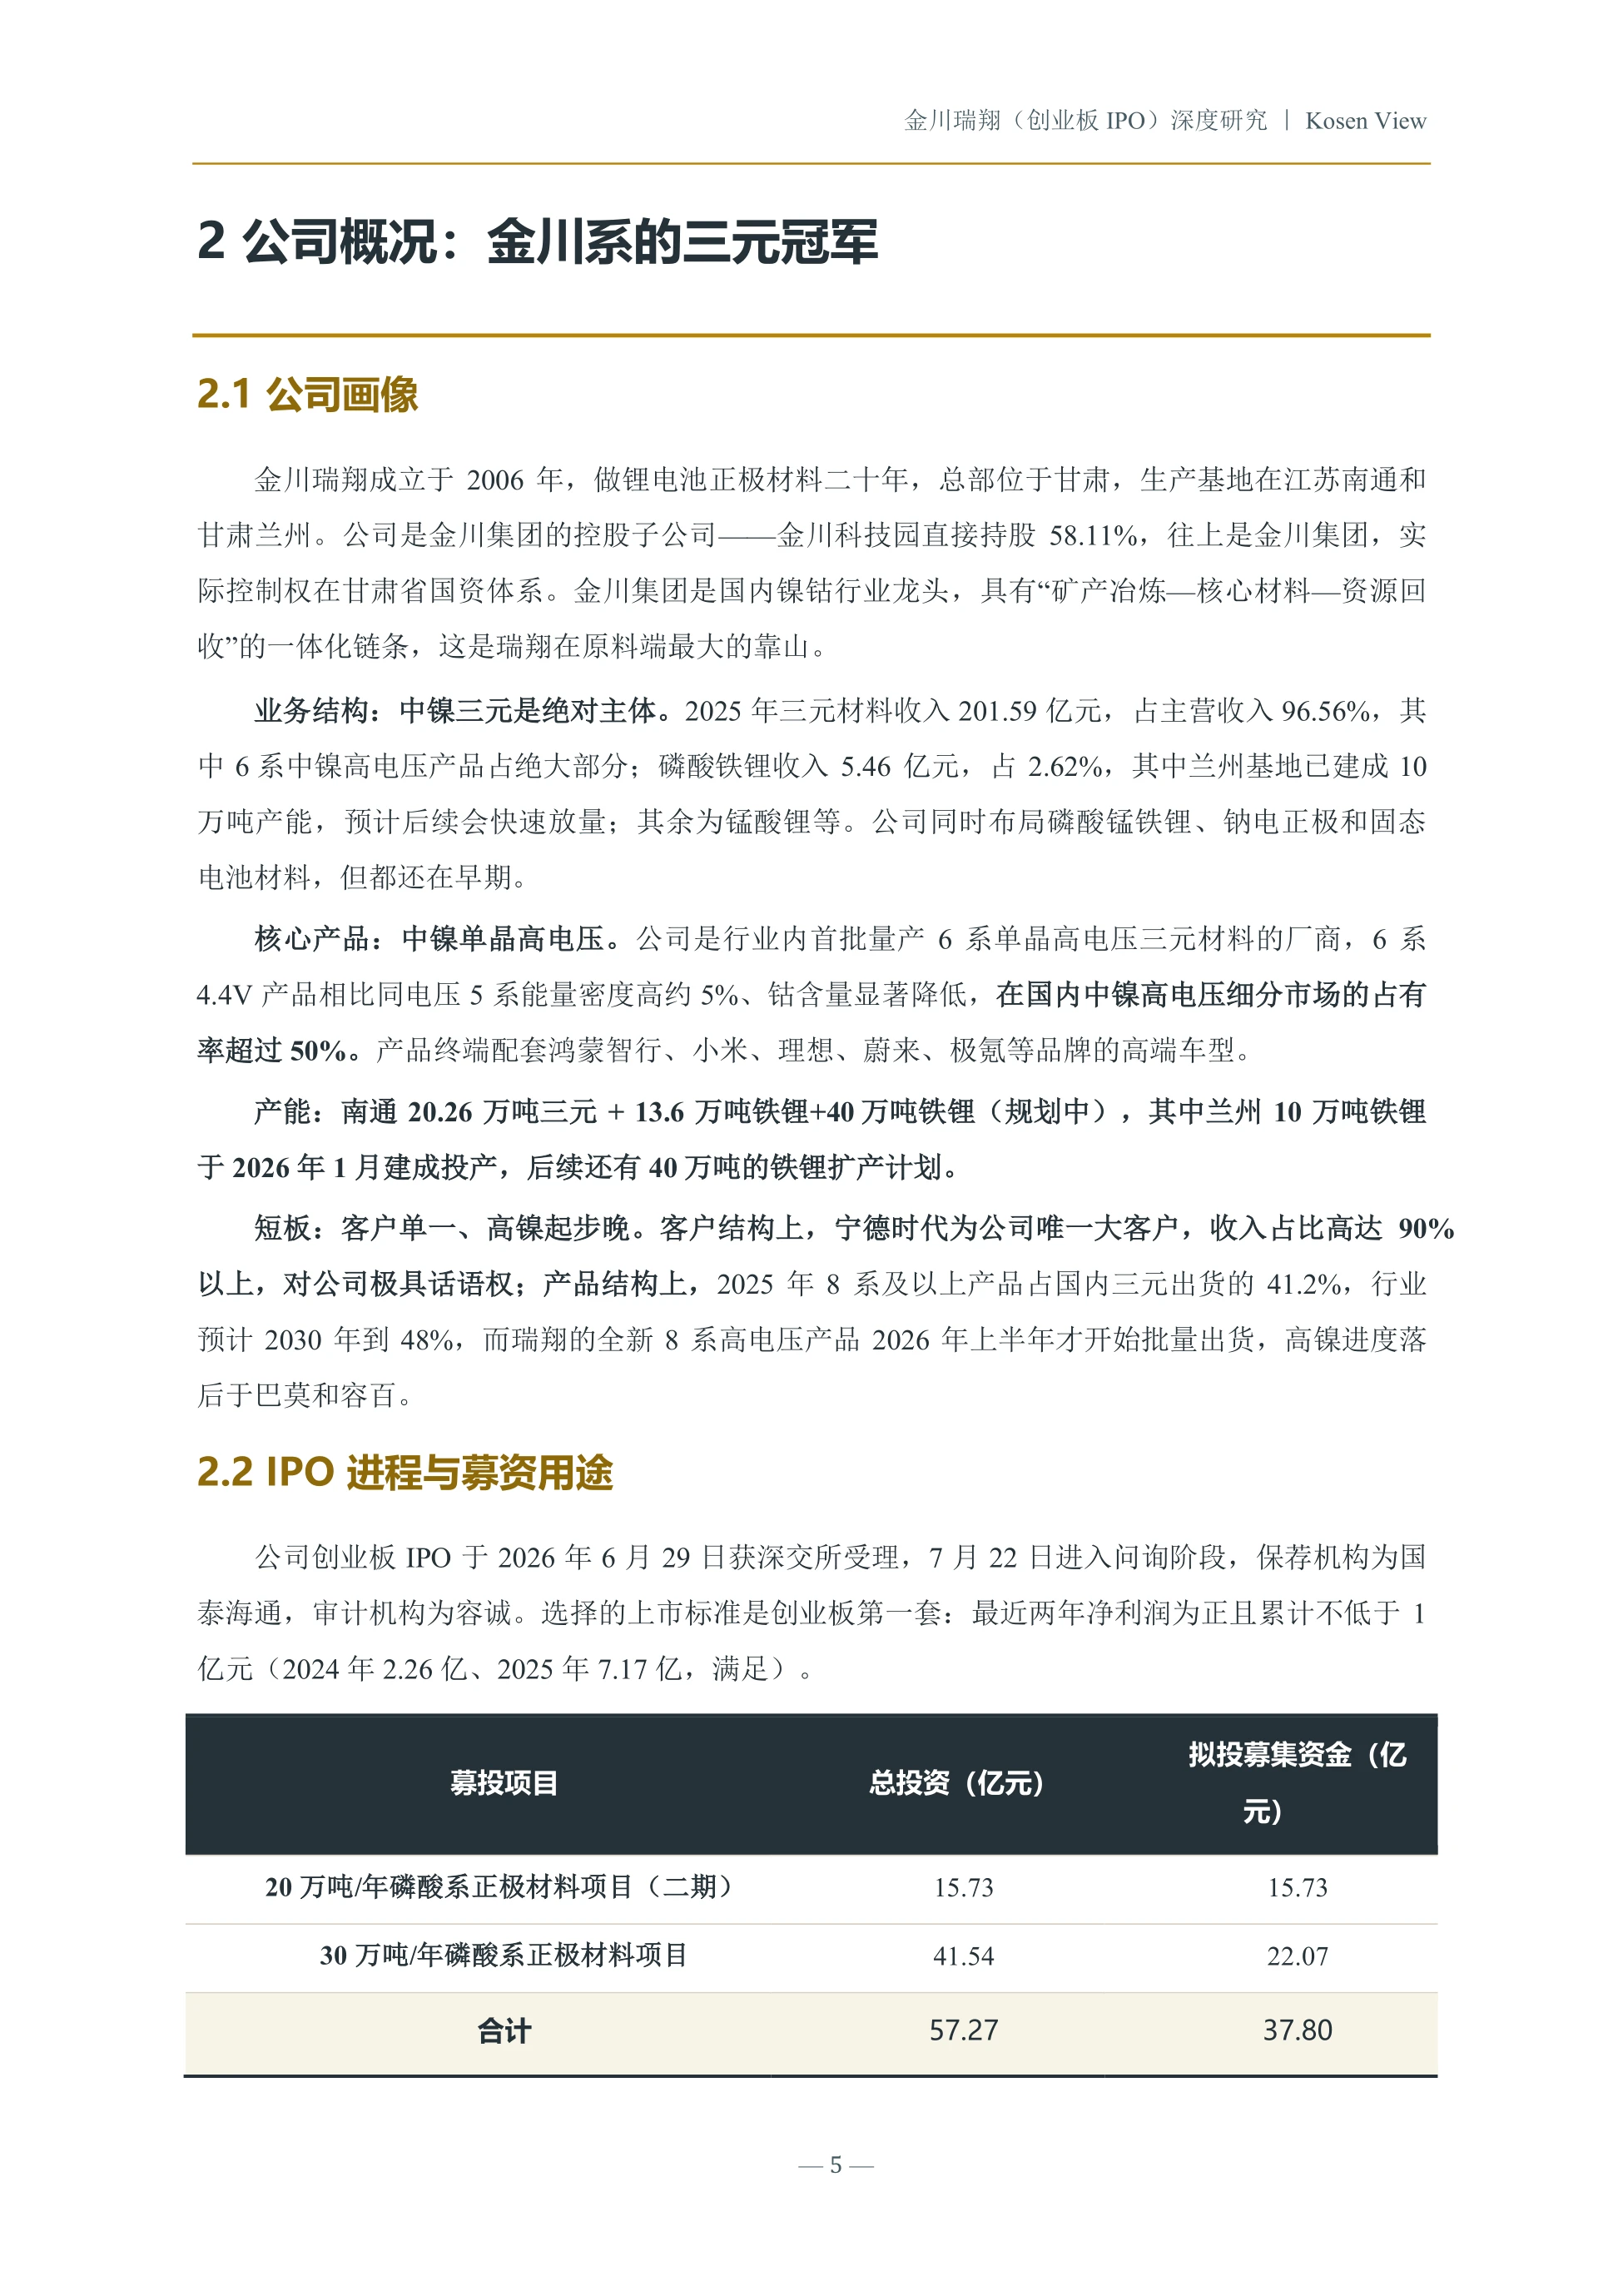
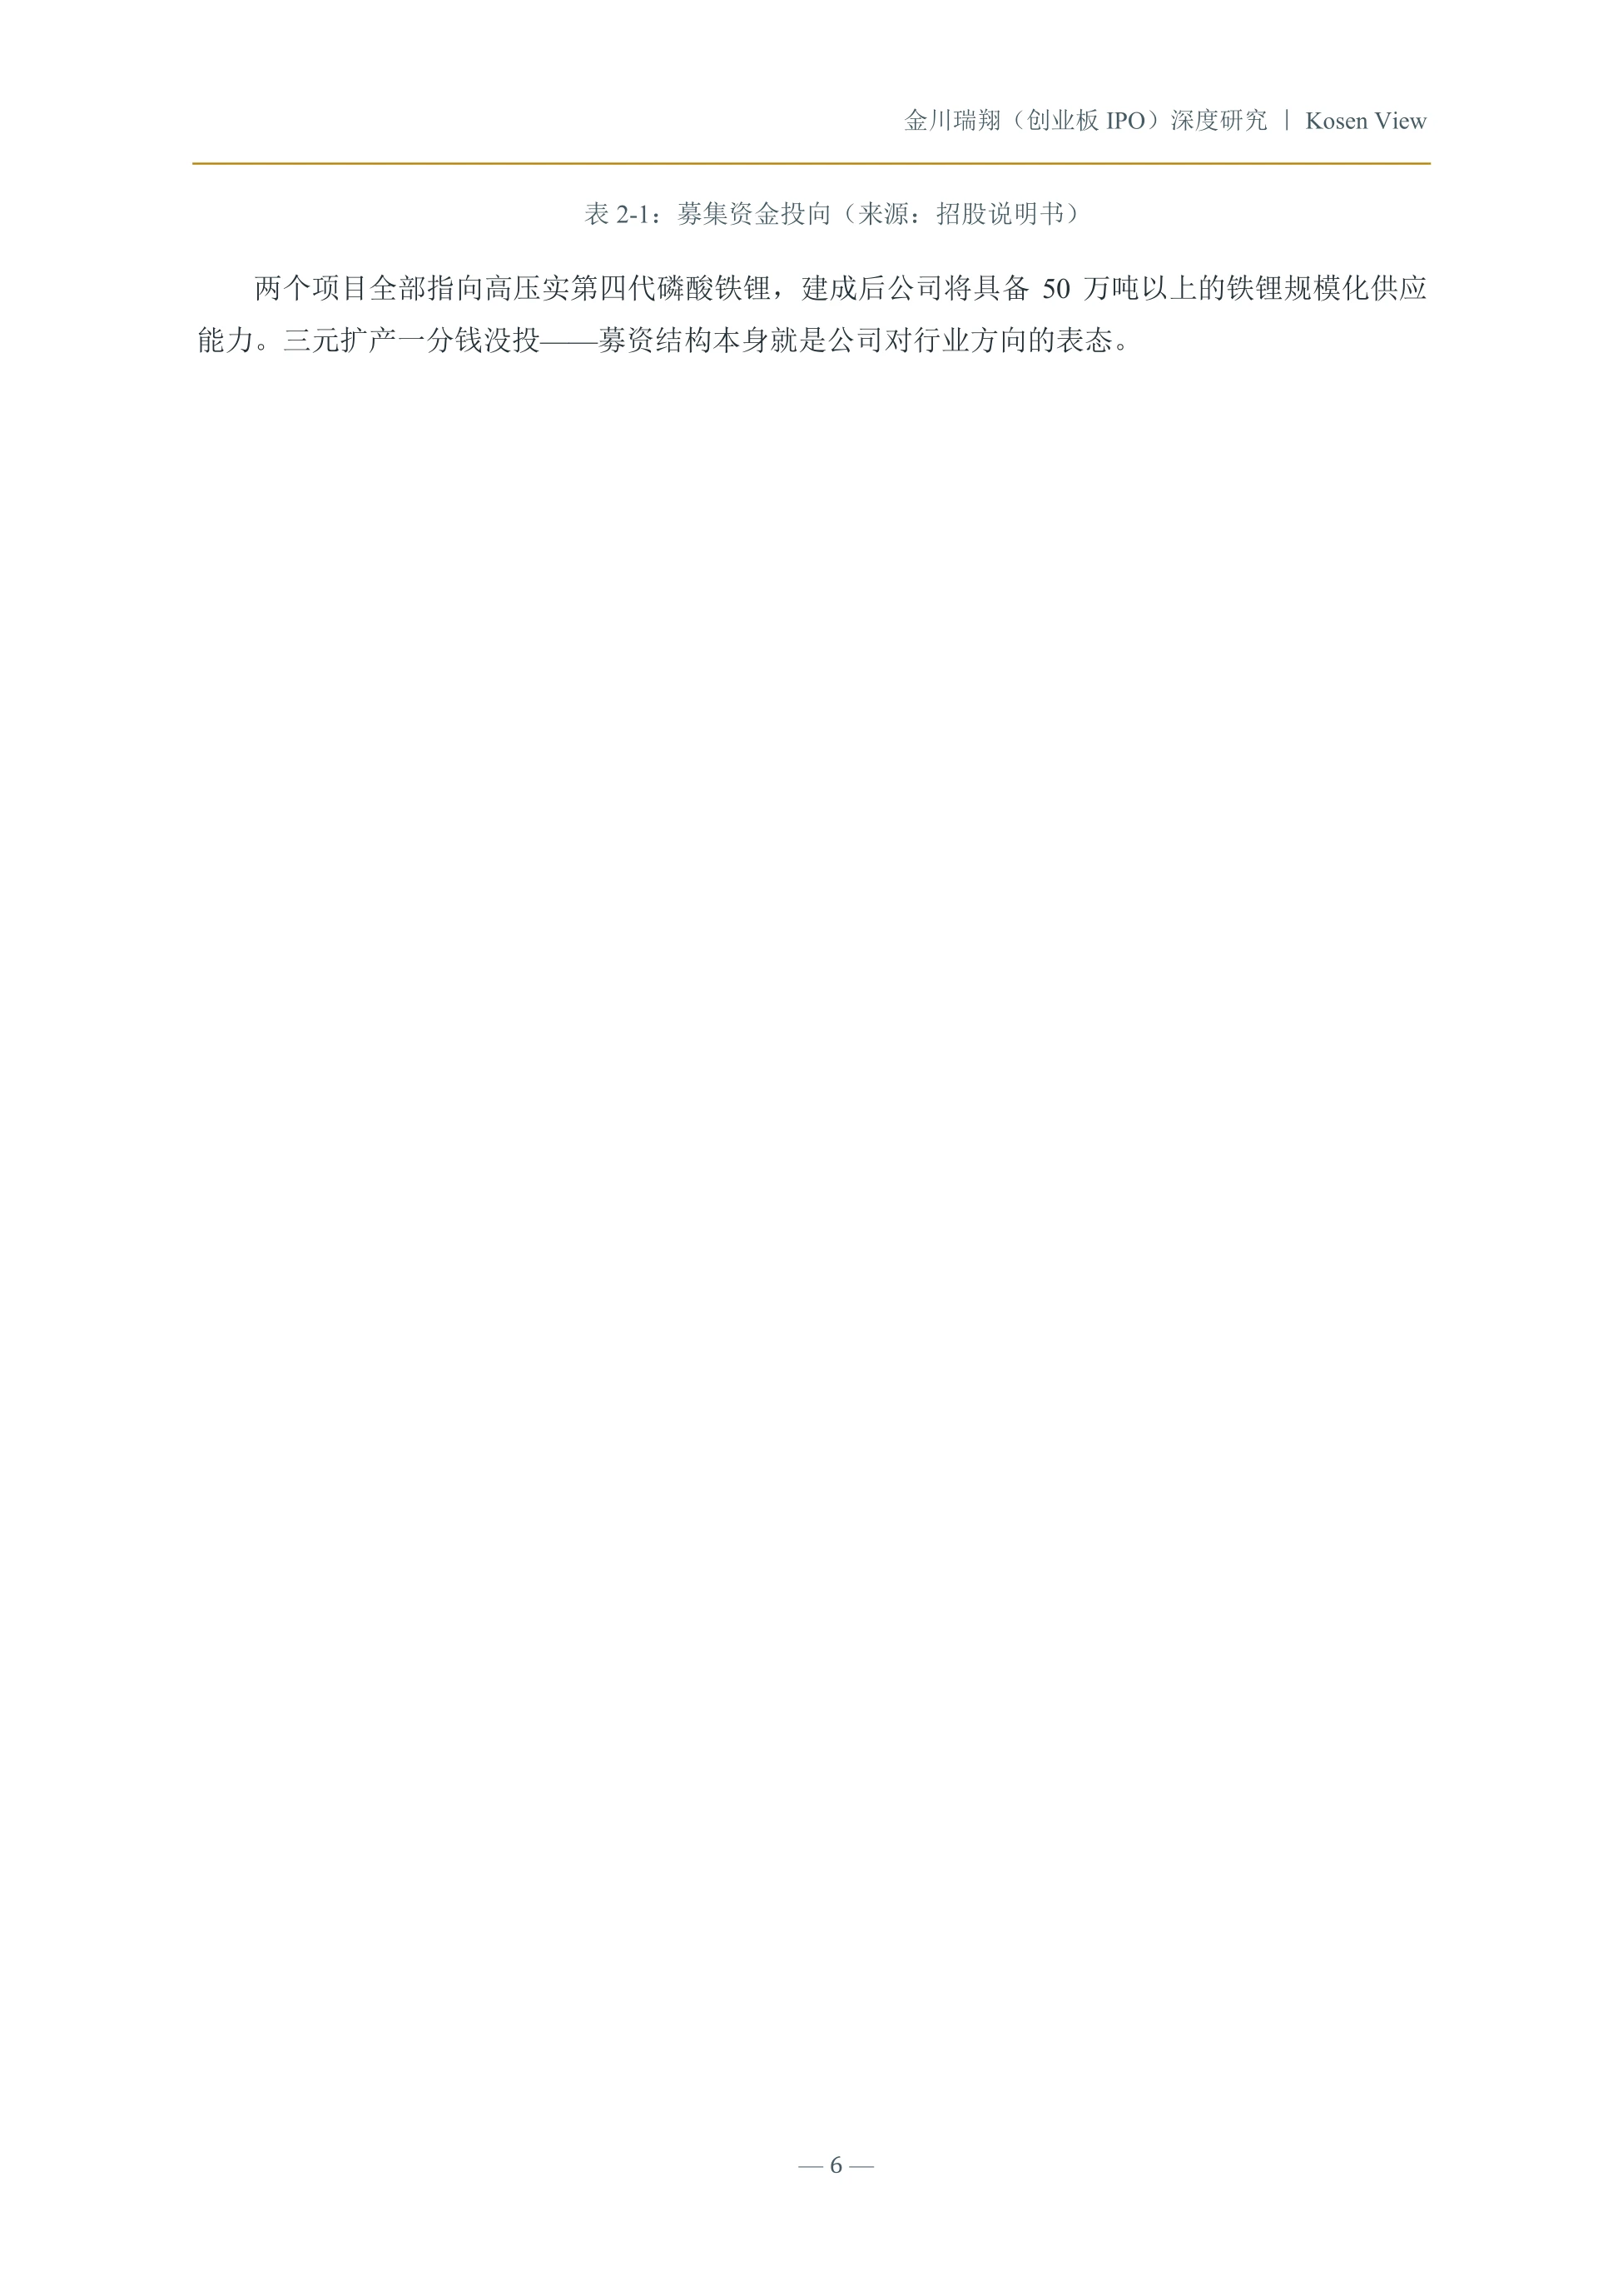
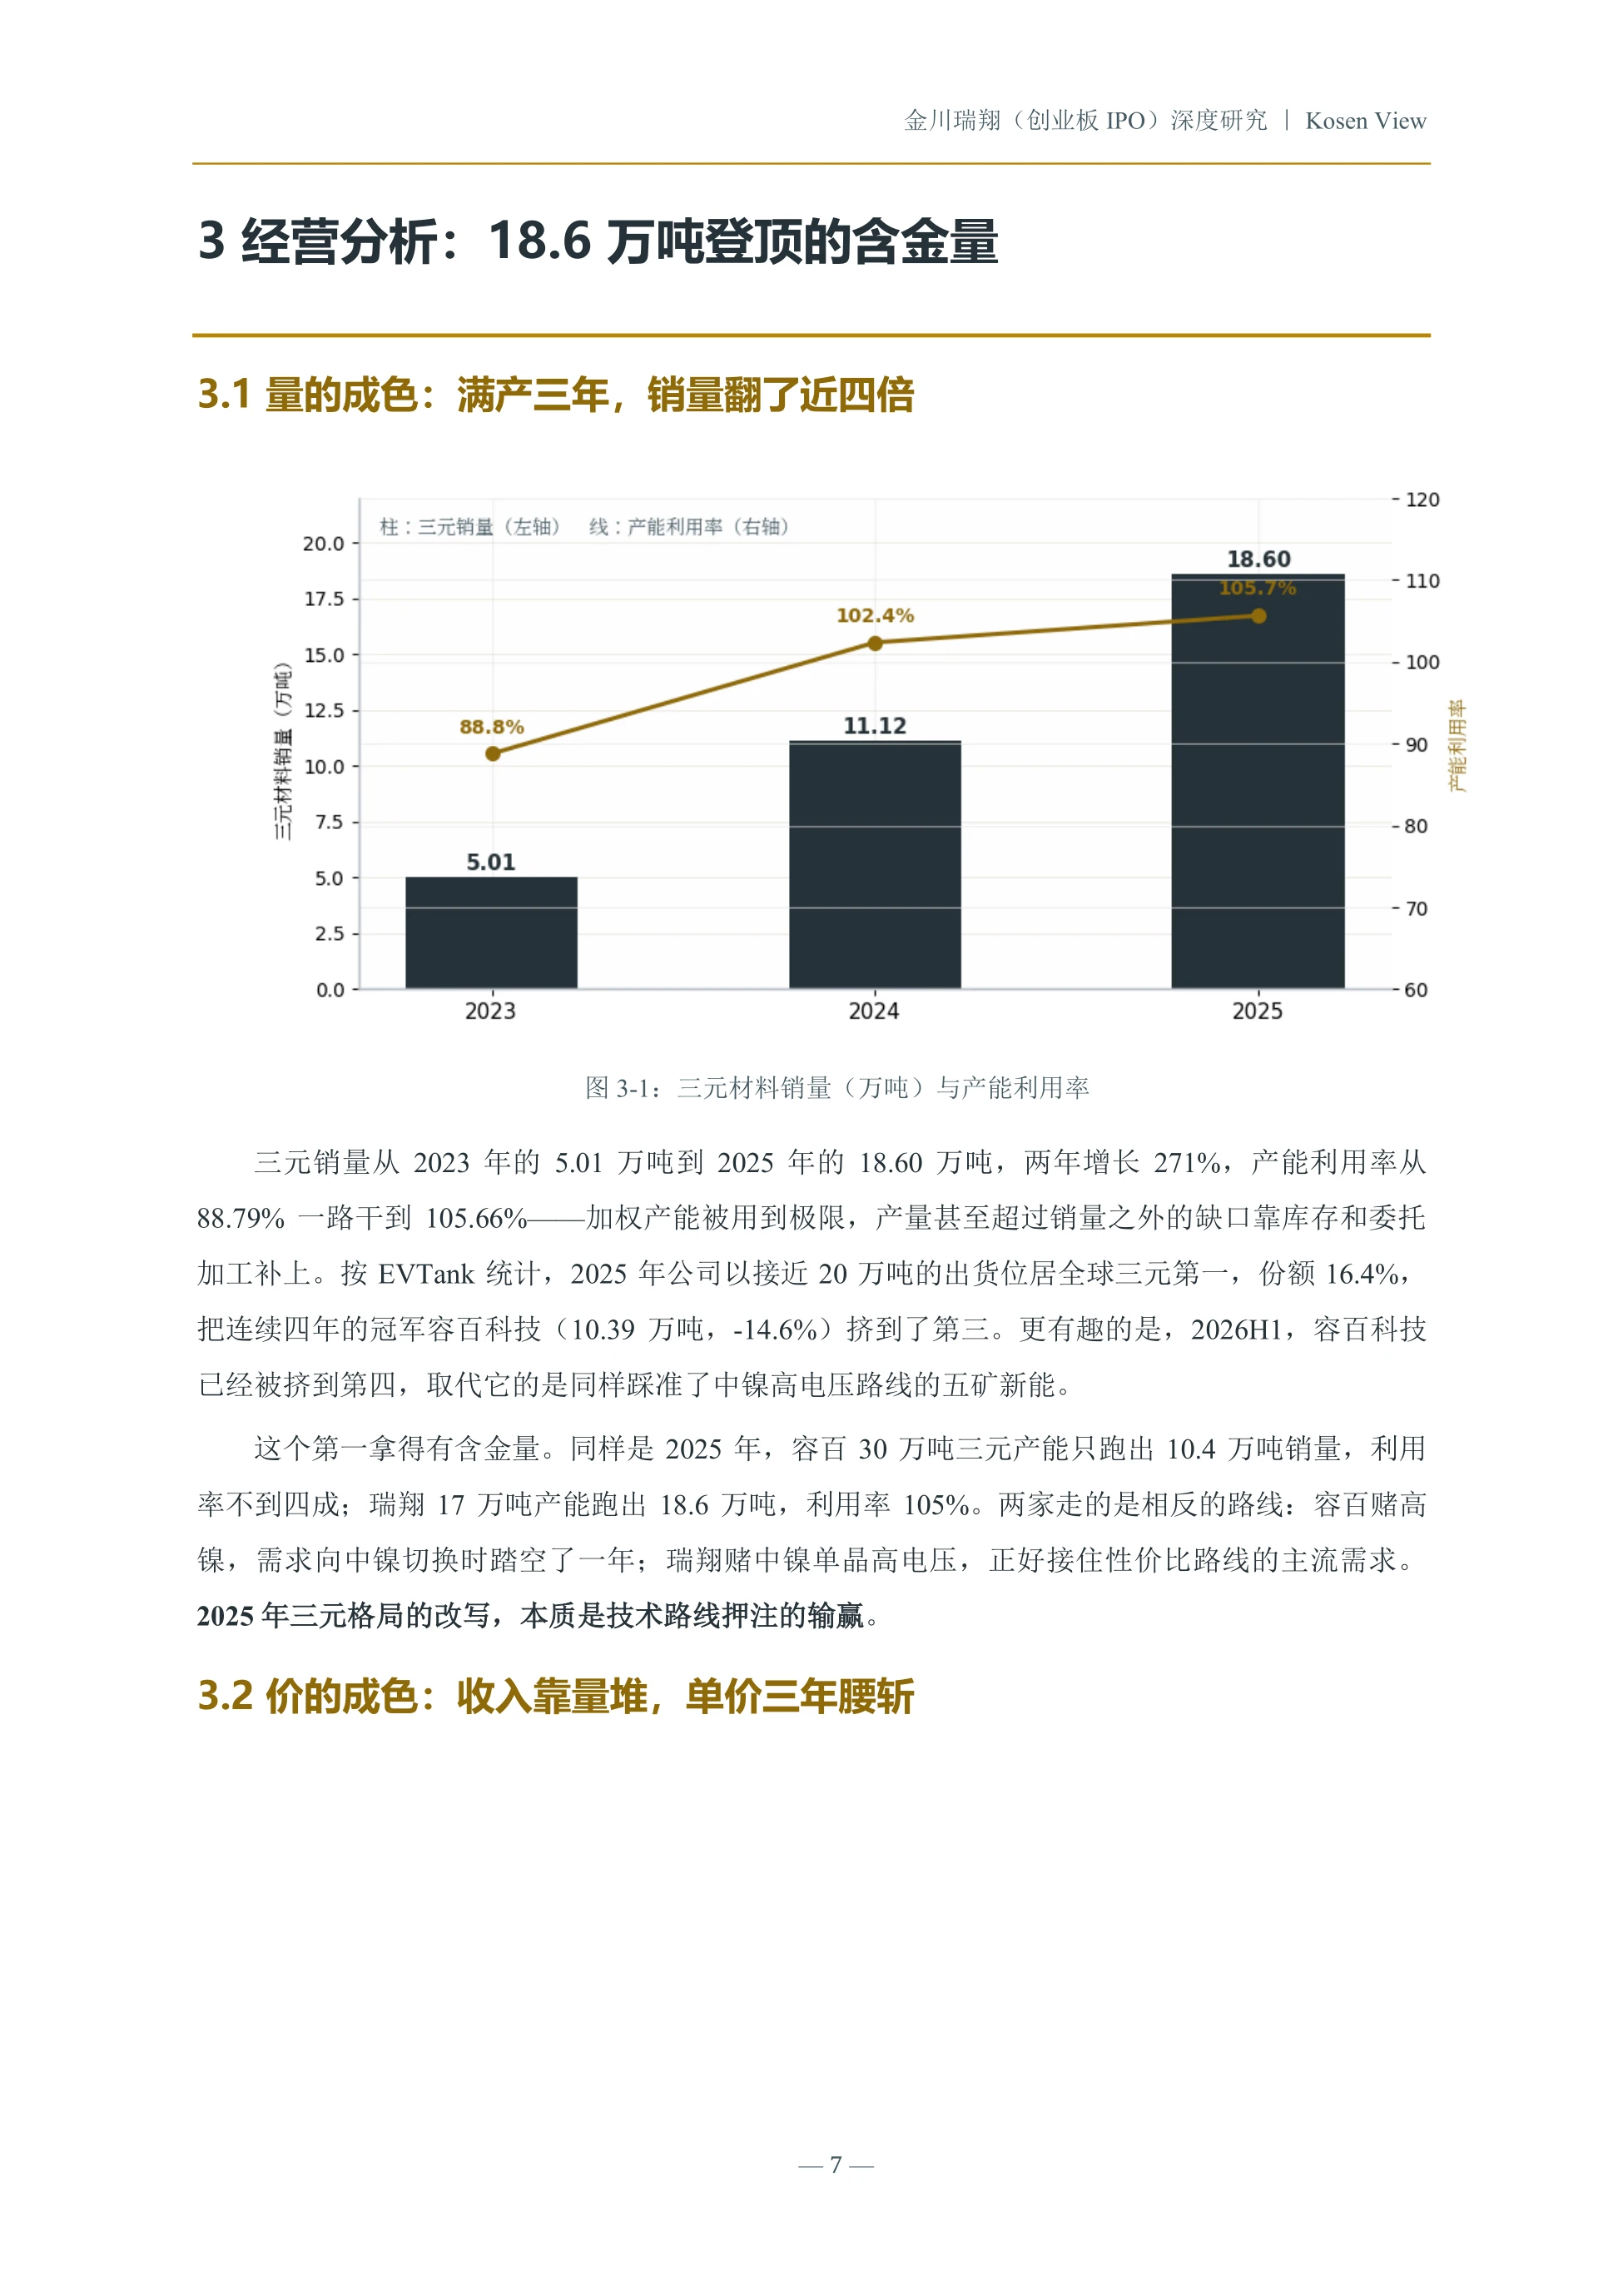
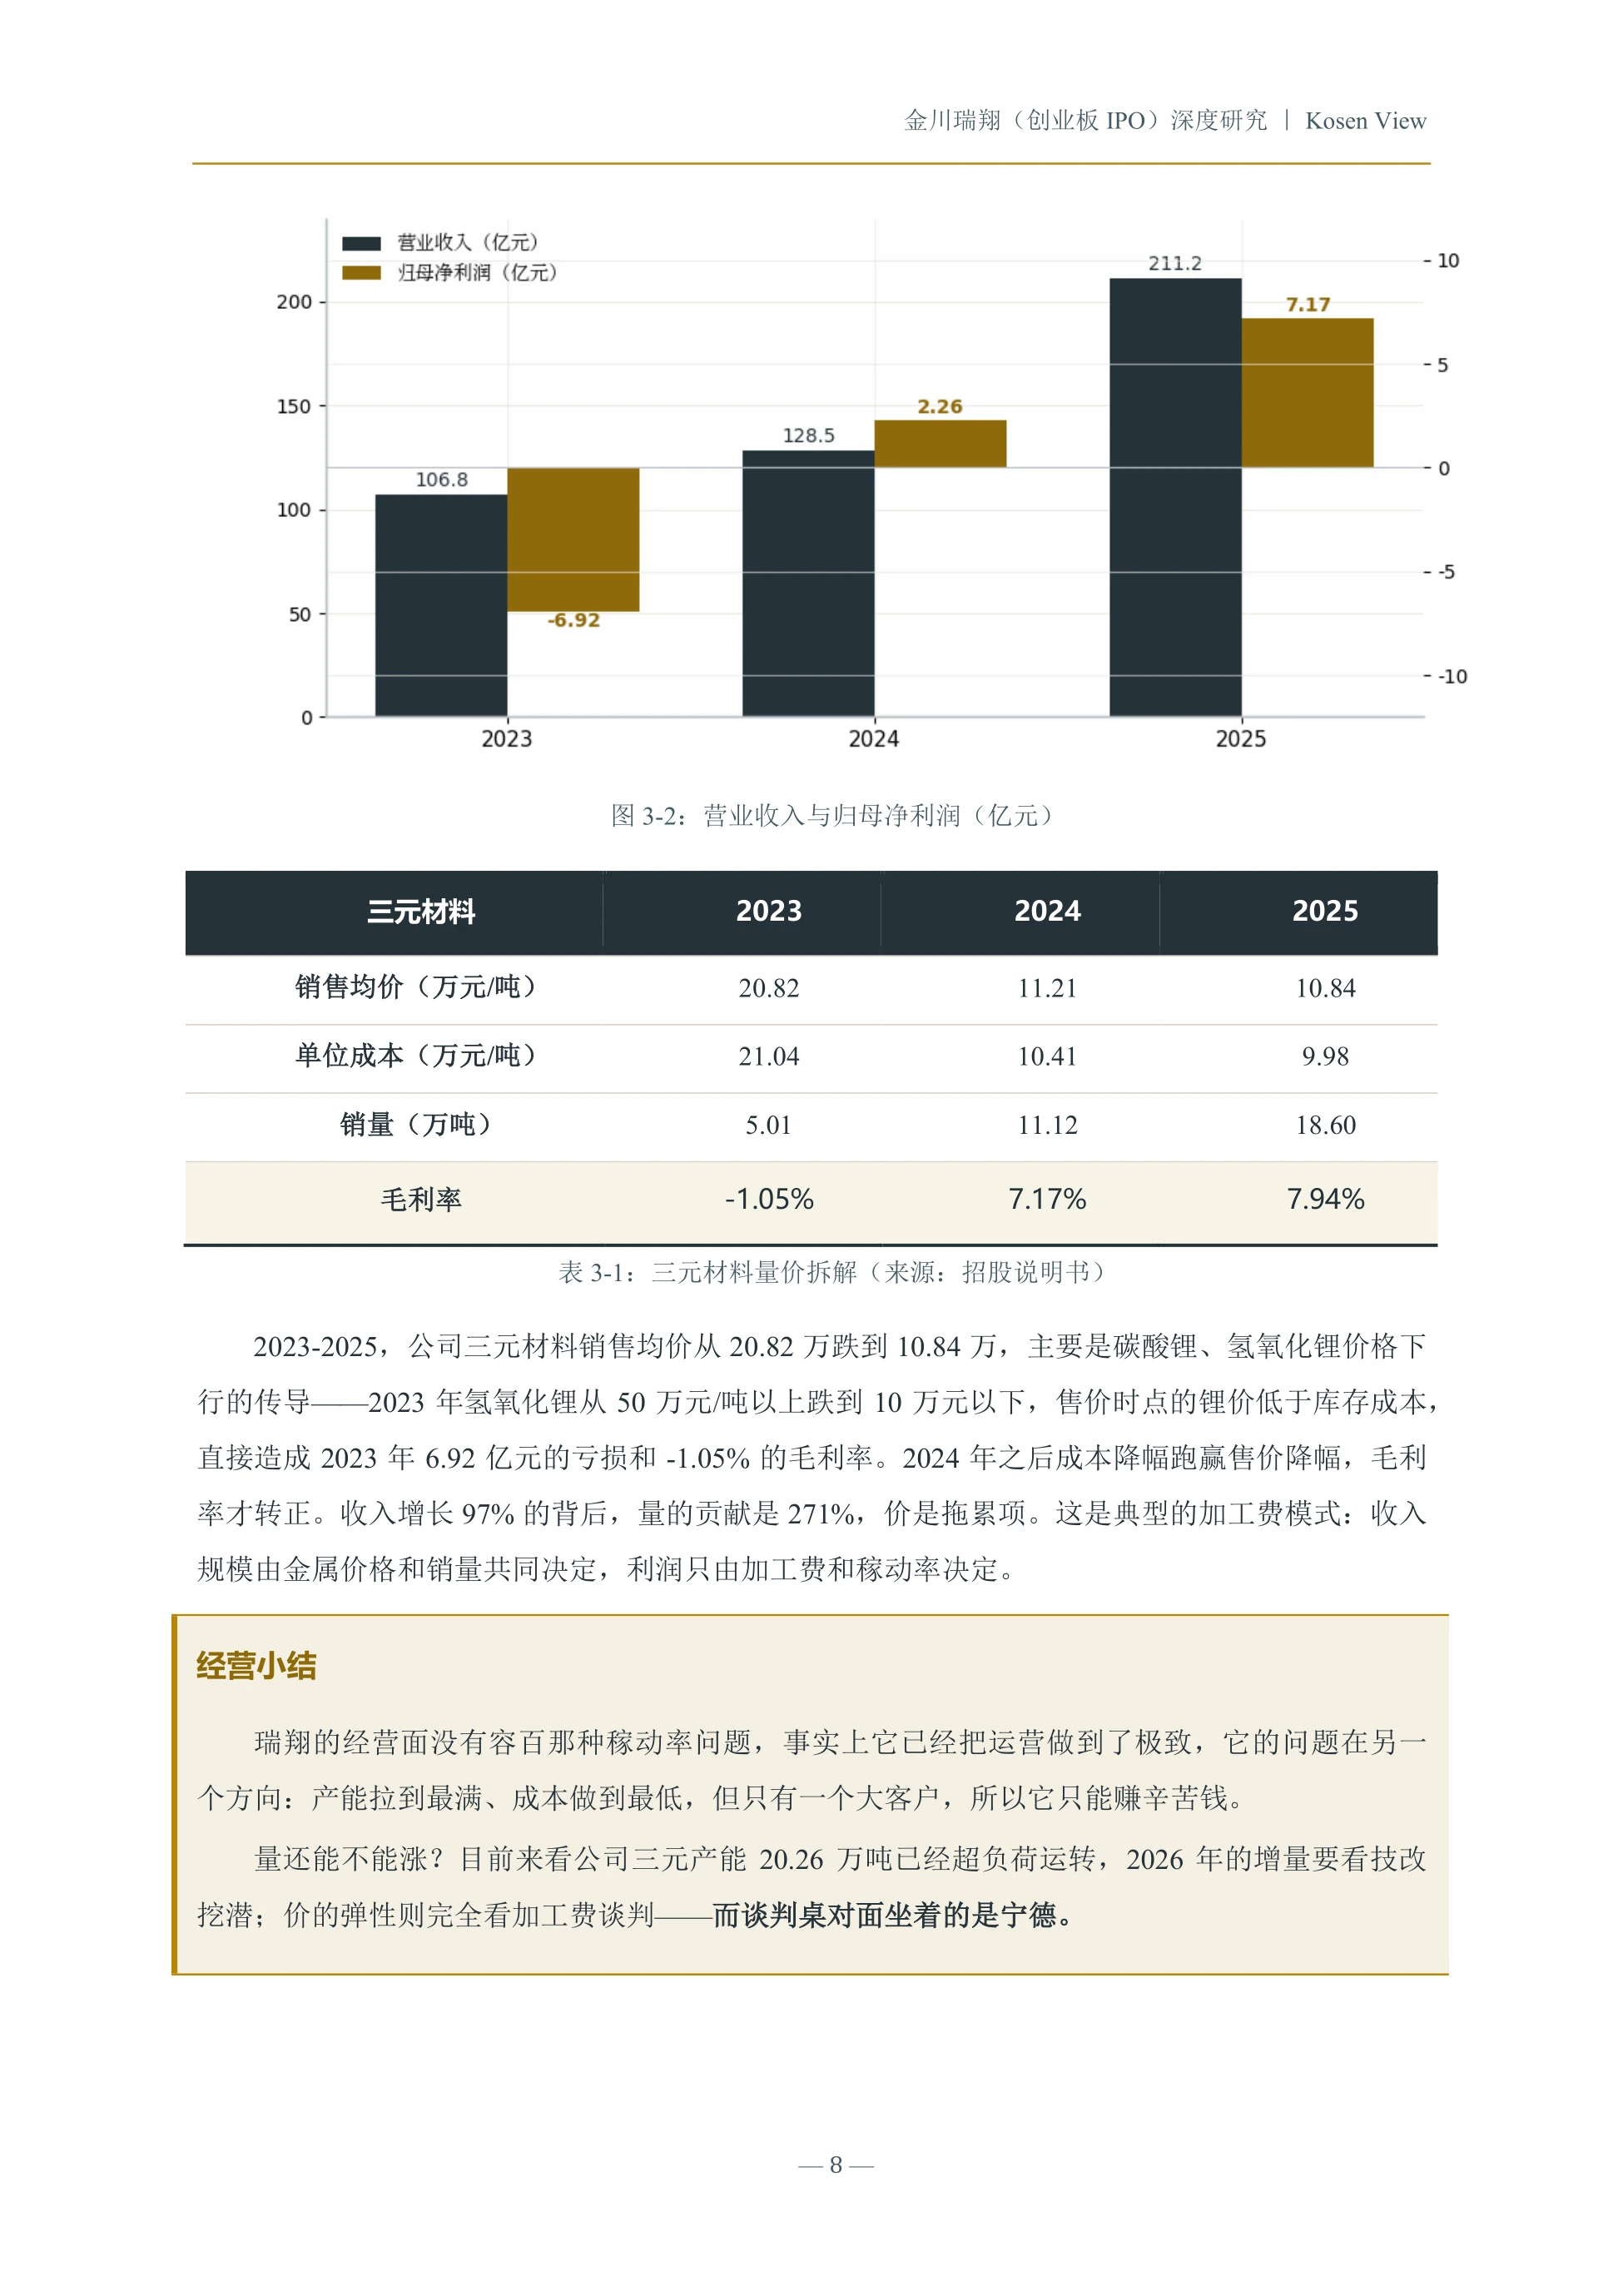
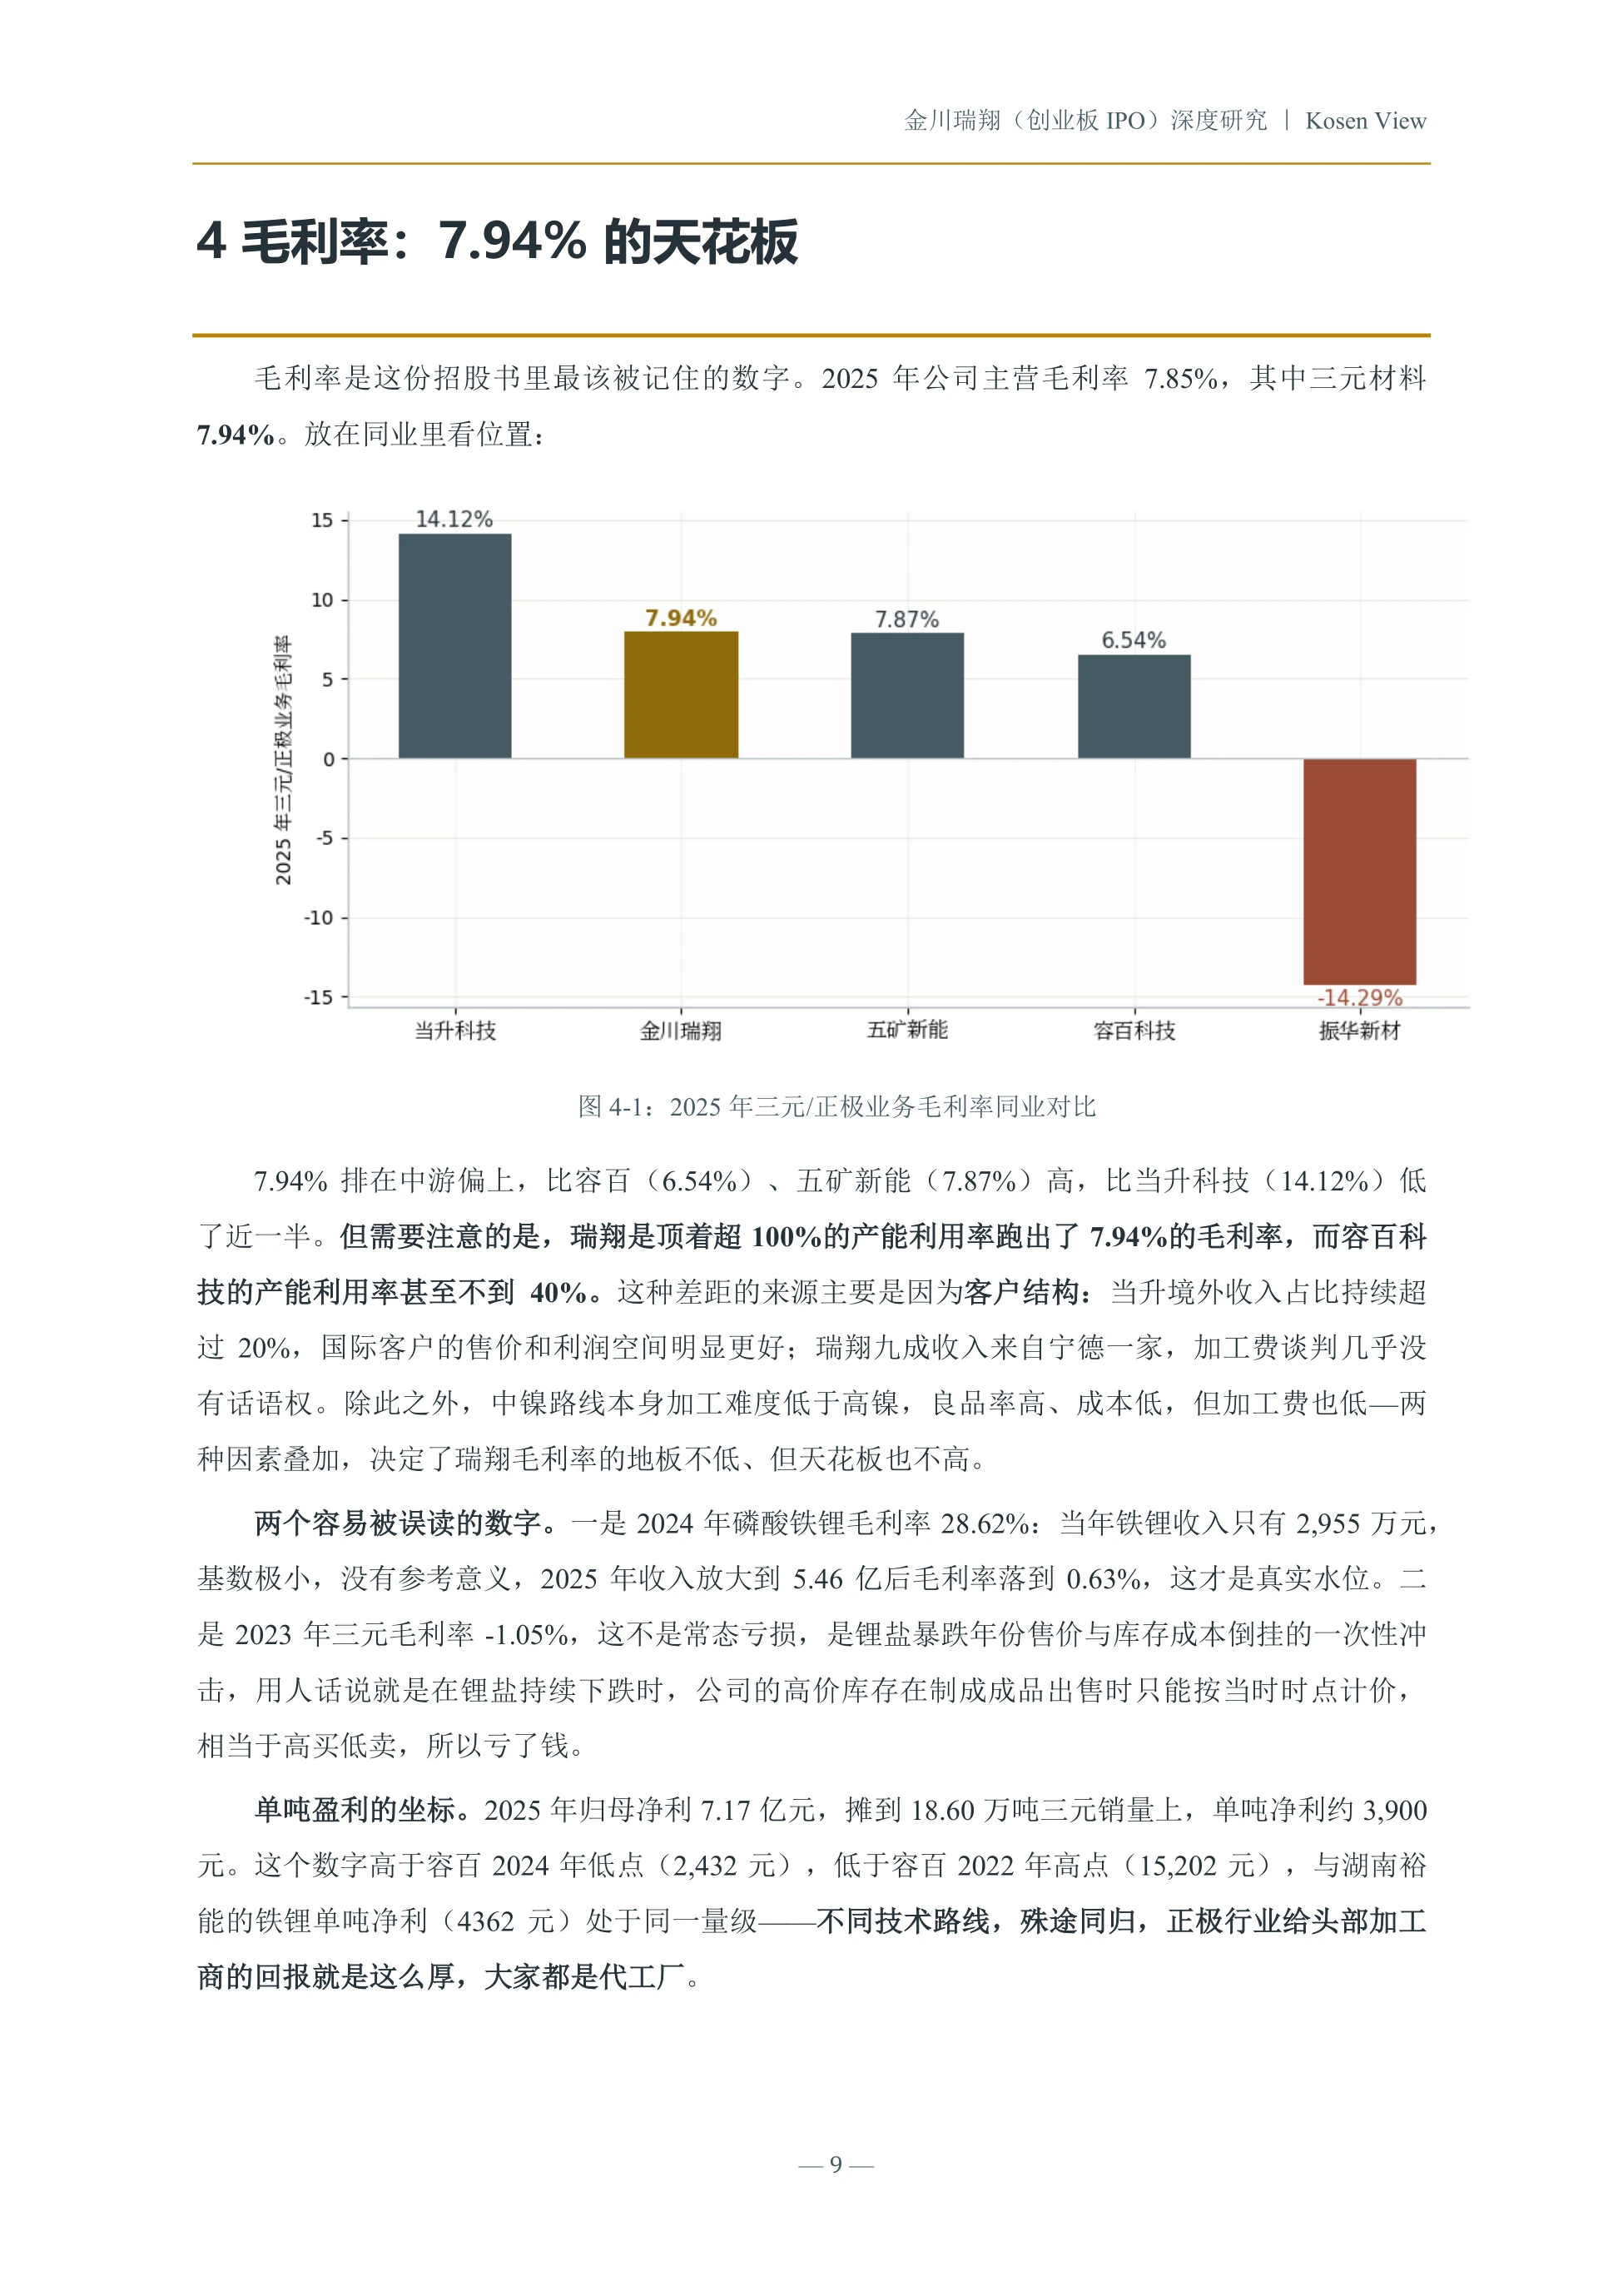
KOSEN VIEW | 公司深度研究 金川瑞翔(创业板 IPO 在审) 三元第一的代价:宁德时代、低毛利、紧现金流 ——基于招股说明书与 2026 年最新进展的深度拆解 2025 年营收 211.18 亿元(+64.4%)· 归母净利 7.17 亿元 宁德时代销售占比 90.6% | 经营现金流 +1.74 亿元 | 三元出货全球第一 报告日期:2026 年 8 月 25 日 | 独立研究分析 · 非投资建议 金川瑞翔(创业板 IPO)深度研究 | Kosen View — 2 — 目 录 1 执行摘要:一页看懂金川瑞翔 2 公司概况:金川系的三元冠军 3 经营分析:18.6 万吨登顶的含金量 4 毛利率:7.94% 的天花板 5 现金流:利润是纸面的 6 客户结构:九成的宁德时代 7 铁锂大转弯:37.8 亿募资的去向 8 风险提示与跟踪要点 附录 数据口径、信息来源与免责声明 阅读说明 全文金额单位除特别注明外均为人民币;数据主要来自公司招股说明书(申报稿,2026 年 6 月),比率为作者据原始数据计算。 金川瑞翔(创业板 IPO)深度研究 | Kosen View — 3 — 1 执行摘要:一页看懂金川瑞翔 金川瑞翔是 2025 年全球三元正极材料出货第一:三元销量 18.60 万吨,全球份额 16.4%,产能利用率 105.66%,处于超负荷运转状态。公司 2025 年收入 211.18 亿元、归母净利润 7.17 亿元,净利率仅约 3.4%。2026 年 6 月,公司创业板 IPO 获受理,目前处于问询阶段,拟募资 37.8 亿元,全部投向共计约 50 万吨的磷酸铁锂产能。 这份招股书里真正值得读的,除了“全球第一”,还有三个扎眼的财务指标:90%以上收入来自宁德时代一家客户,毛利率只有 7.85%,三年经营现金流合计 -22.95 亿元。三个指标加在一起,凸显了这家公司的真实困境:单一大客户带来满产的订单,也导致全部话语权的丧失。而这也解释了它为什么要在登顶三元之后把募资全部押向铁锂。 1.1 四个判断 第一,三元第一是真的,但冠军不怎么赚钱。三元销量三年从 5.01 万吨做到 18.60 万吨,产能利用率 105.66%,量的成色完全没有问题。产品结构方面,公司当前产品以 6 系中镍高电压产品为主,但同时在 7 系、8 系及以上高镍布局,其中全新 8 系高电压产品已完成客户验证,已于 2026年上半年实现批量出货,可以说结构也在向着好的方面发展。问题出现在价格:2025 年公司主营业务毛利率仅 7.85%,净利率 3.4%,单吨净利约 3,900 元,比以海外客户为主的当升科技(毛利率 14.12%)低了近一半,甚至比不上做磷酸铁锂的裕能。更值得注意的是,这还是在产能利用率超 100%情况下的利润率。中镍路线加上单一大客户,决定了瑞翔的加工费注定低于其他竞争对手,只能薄利多销。 第二,现金流比利润表差得多。2023—2025 年瑞翔经营现金流分别为 -8.27 亿、-16.42 亿、+1.74 亿元,三年合计 -22.95 亿元,而同期净利润合计 +2.51 亿元。2025 年收现比只有 47.3%。直接原因是宁德的回款以票据和应收账款数字化债权凭证为主,贴现与转让的现金大量计入筹资活动,背书购建固定资产的部分则两边都不体现。利润在报表上,现金在票据池里。 第三,单一客户依赖到了少见的程度。2025 年宁德时代占收入的 90.58%,前五大客户合计 96.43%;同时宁德时代还是第一大供应商,采购占比 69.65%。收入端和采购端被同一家公司两头握住,这是典型“代工厂”的商业模式。这既成就了瑞翔的三元登顶,也意味着定价权、账期和订单节奏的完全丧失。 第四,37.8 亿募资全部押向铁锂,是主动求变,也是被迫转型。瑞翔此次 IPO 募资的资金将全部投向铁锂,展示了管理层的克制和清醒。三元行业的总盘子只有铁锂的零头,而且宁德在国内三元电芯的市占率约 70%,是无法避开的巨头。铁锂行业则相对好一些,宁德市占率约 40%左右,公司若进入铁锂行业,有可能形成较好的客户结构。在公司主营业务的高峰期主动开辟第二增长曲线,瑞翔的战略选择还是非常具有前瞻性的。募投项目建成后,瑞翔铁锂产能将超过 50 万吨,但 2025 年公司铁锂销量只有 1.97 万吨、毛利率 0.63%、产能利用率 ...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2026-基于招股说明书与 2026 年最新进展的深度拆解:金川瑞翔(创业板 IPO 在审)三元第一的代价:宁德时代、低毛利、紧现金流-Josen-18页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小1 MB
页数约20页
下载16 次
古玉白 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部