桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页

2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页 复制标题
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第1页
1/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第2页
2/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第3页
3/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第4页
4/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第5页
5/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第6页
6/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第7页
7/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第8页
8/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第9页
9/44页
2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页_第10页
10/44页
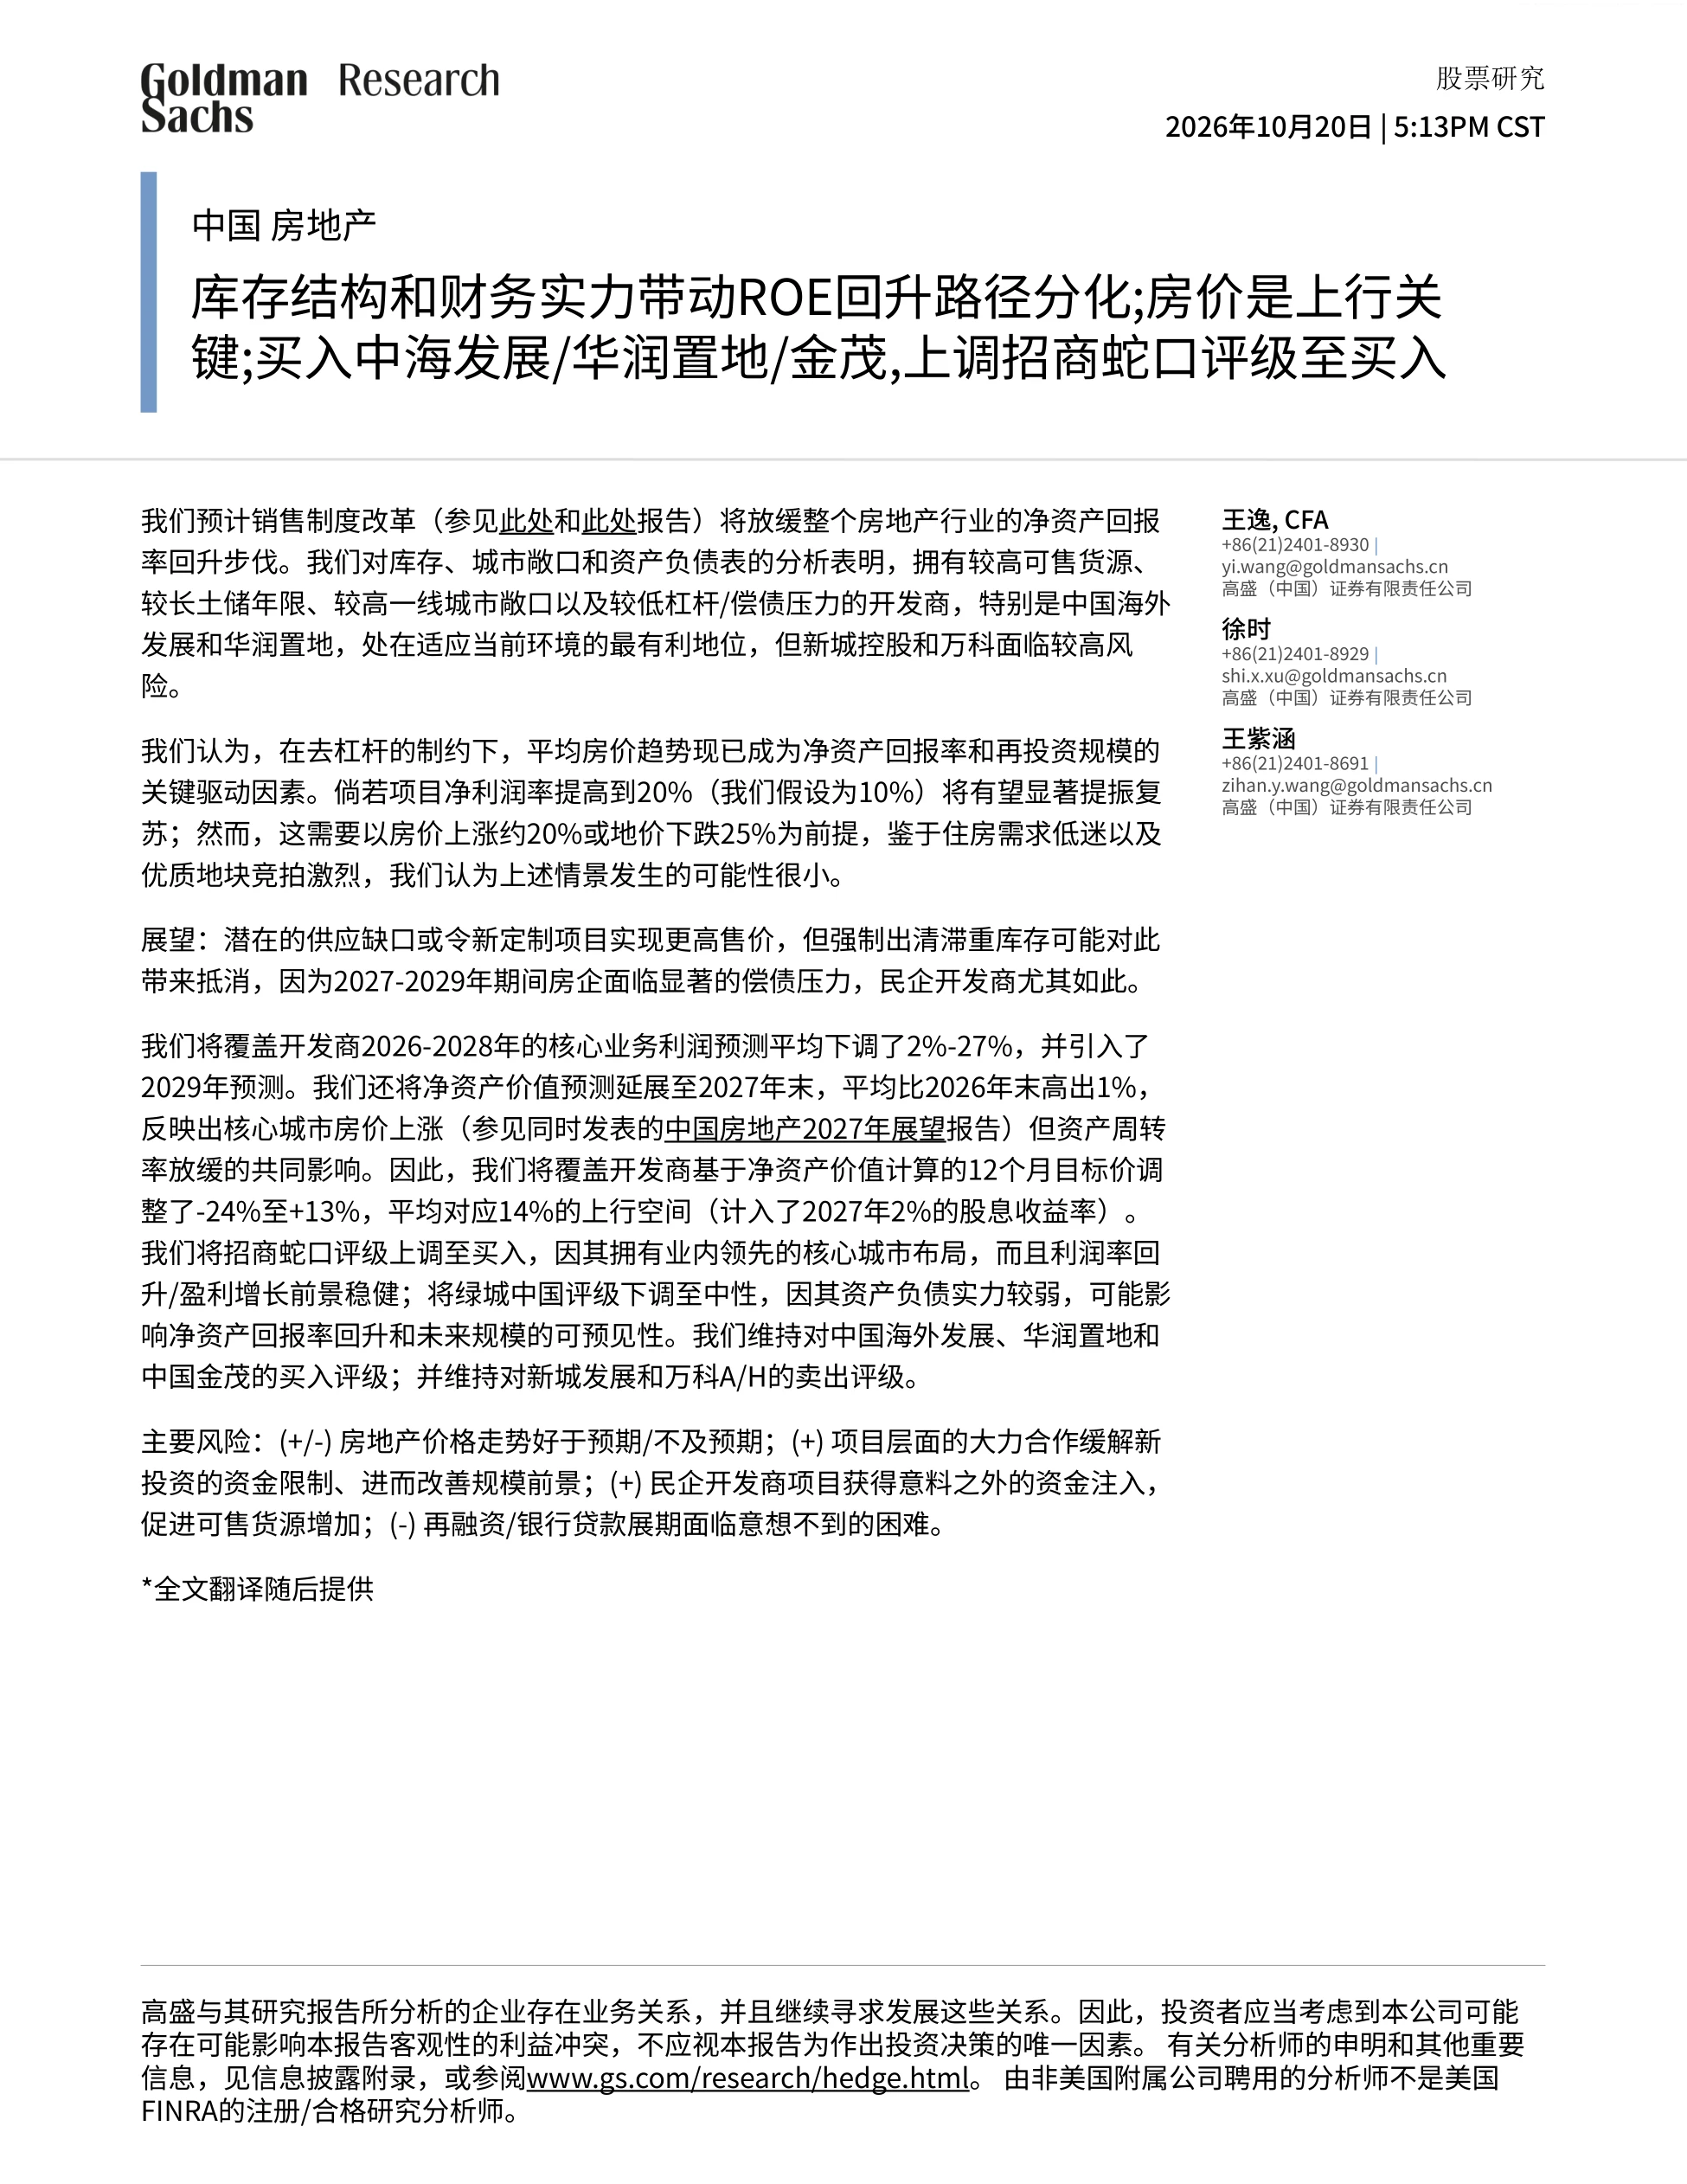
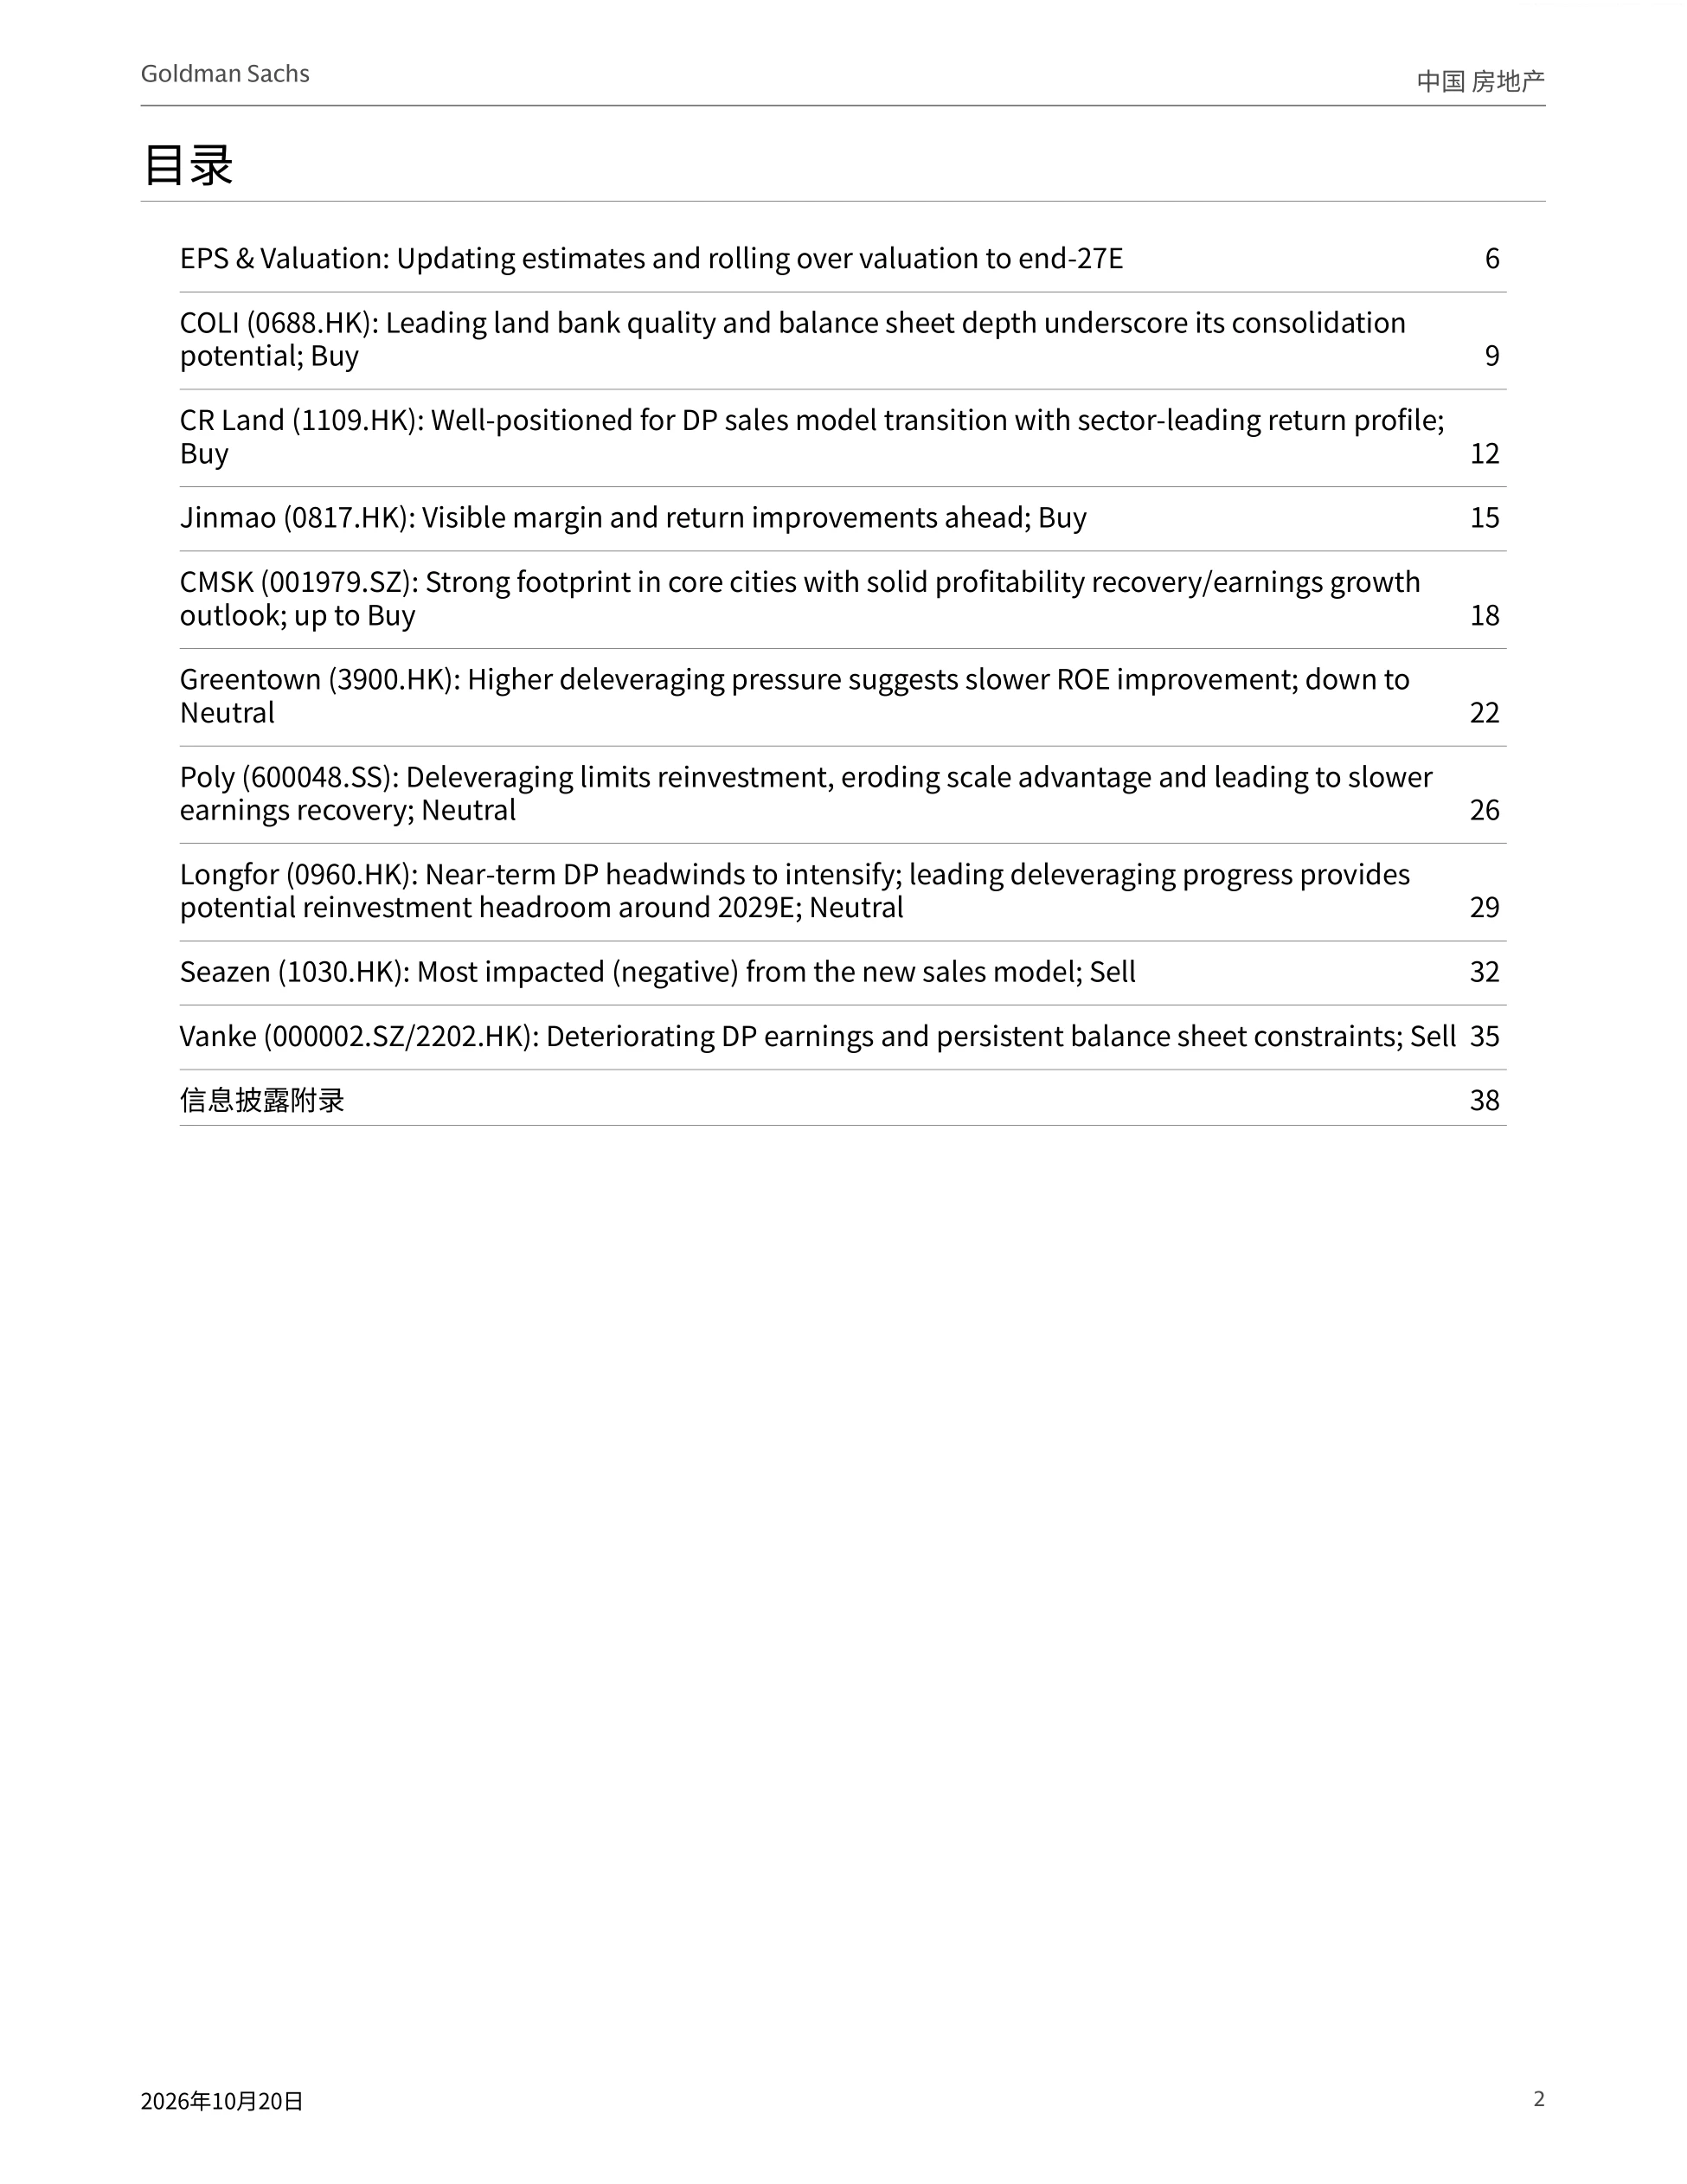
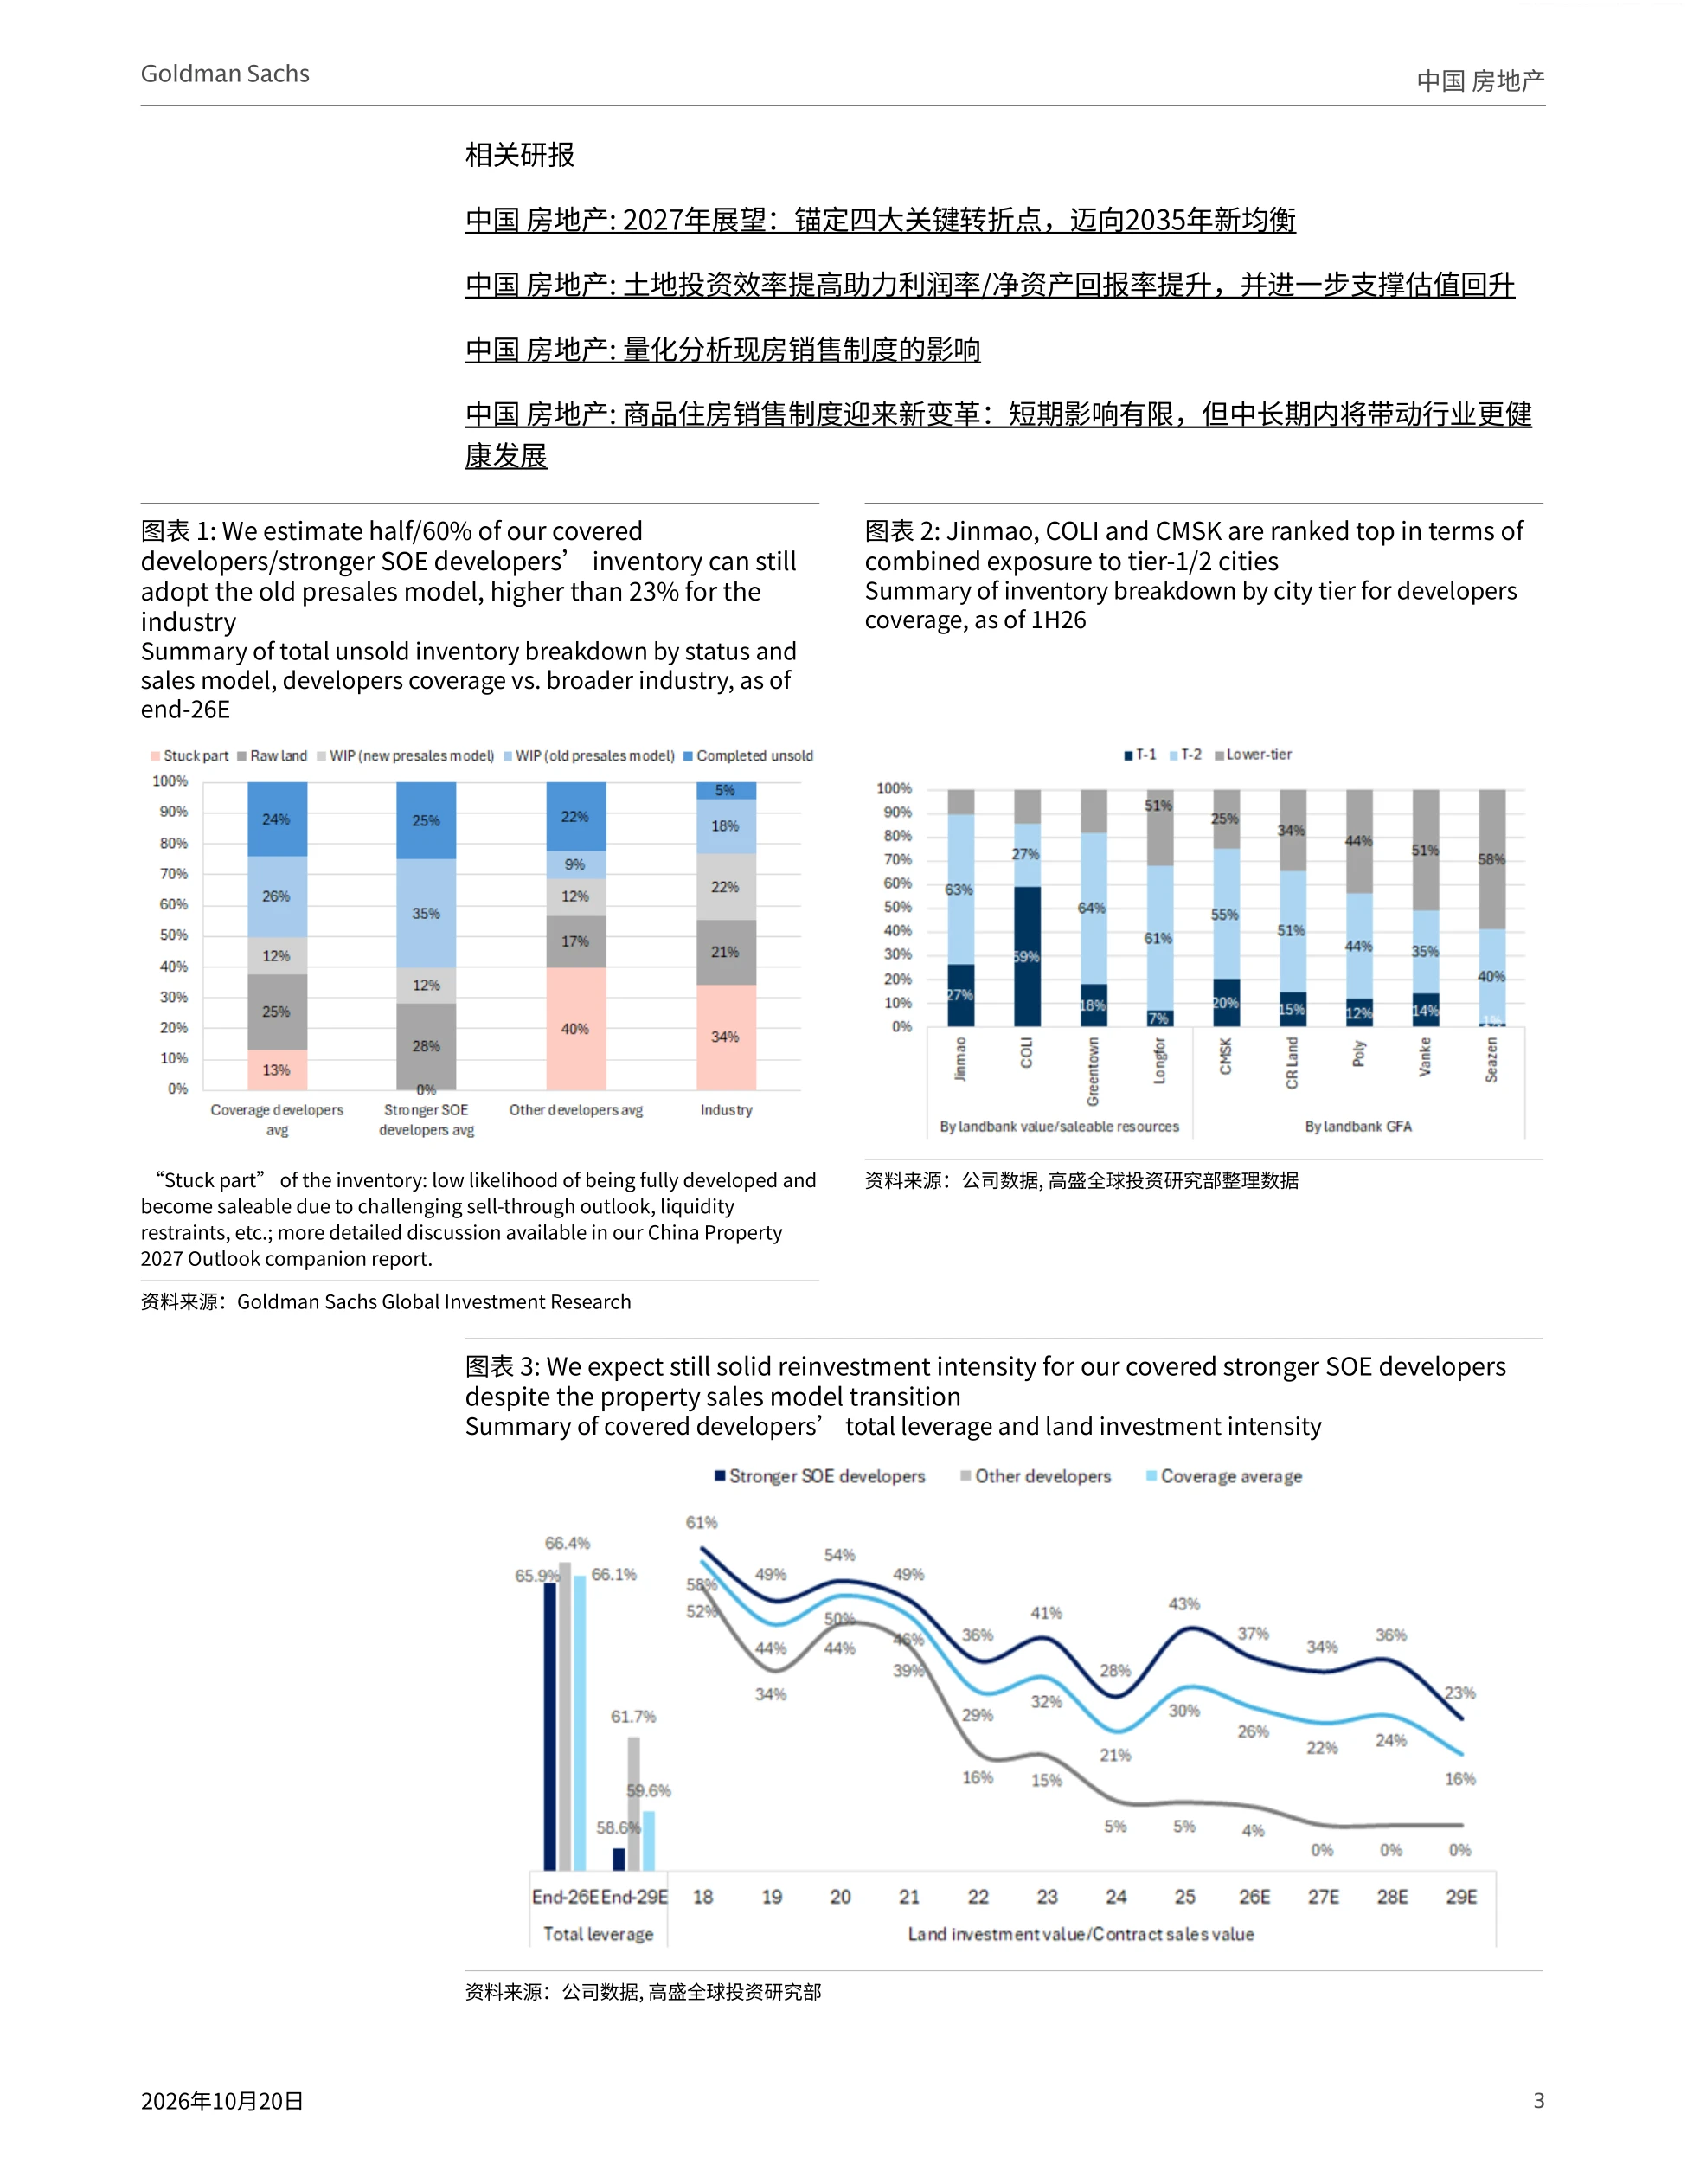
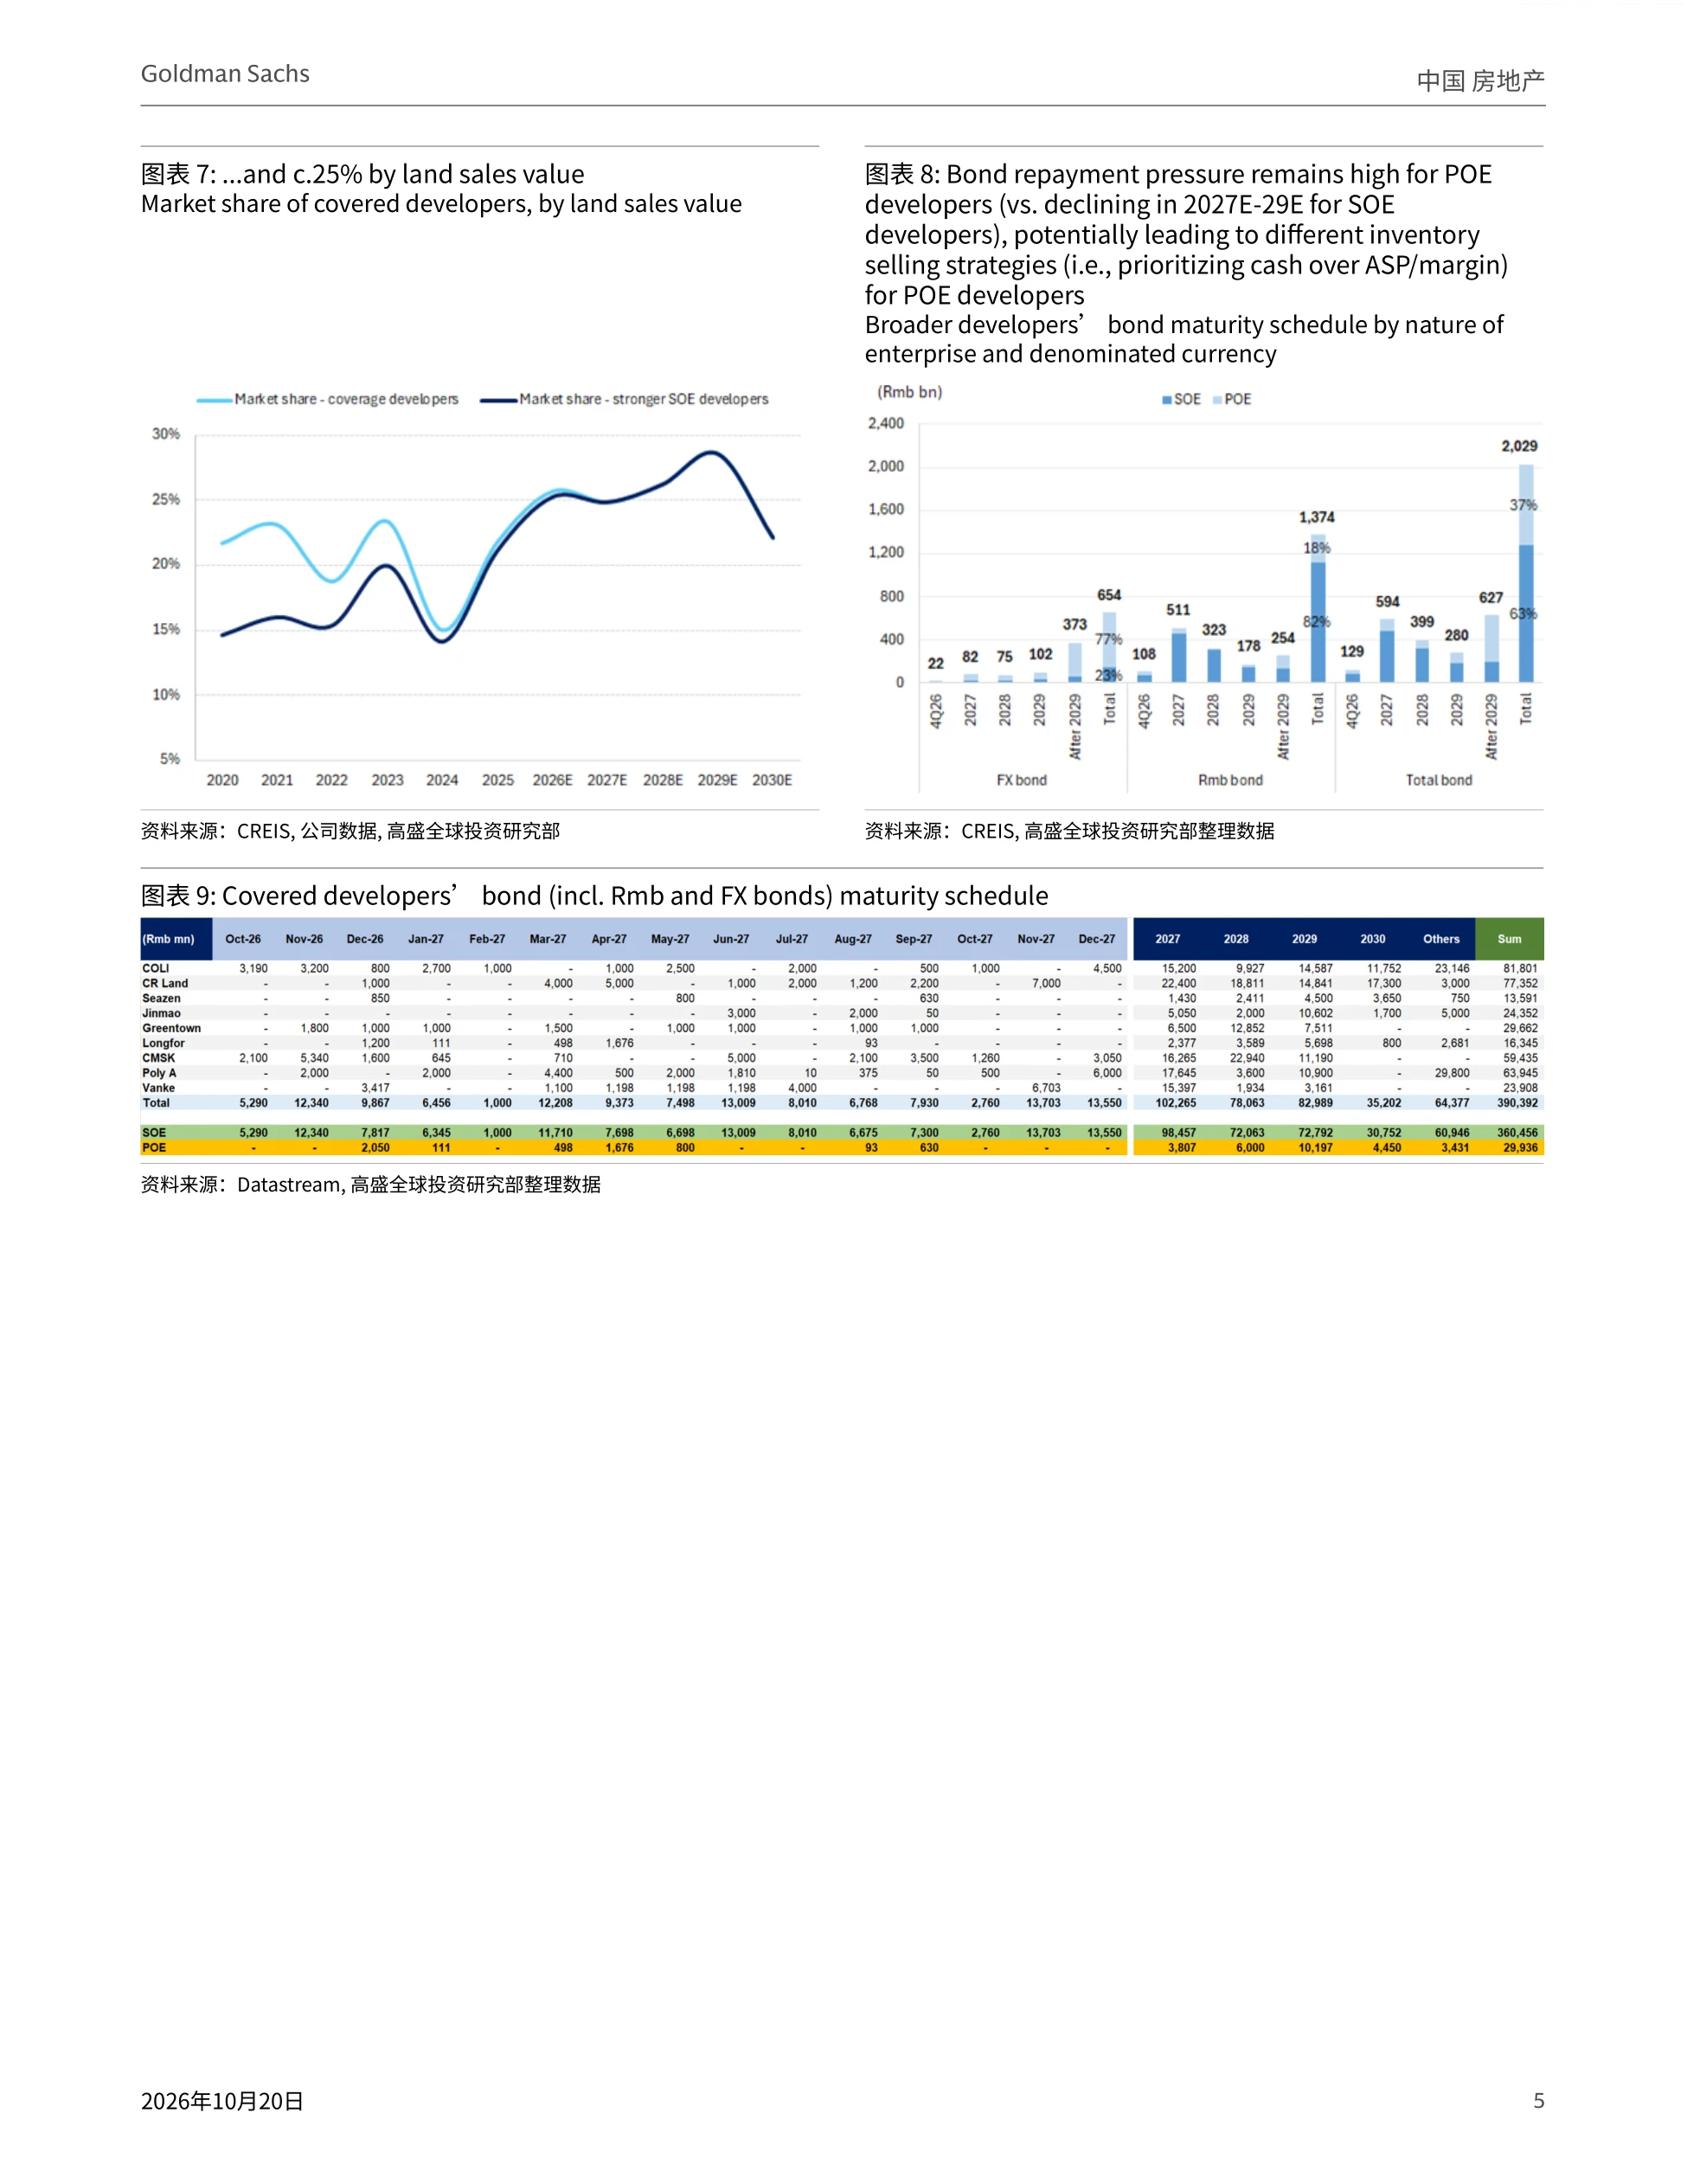
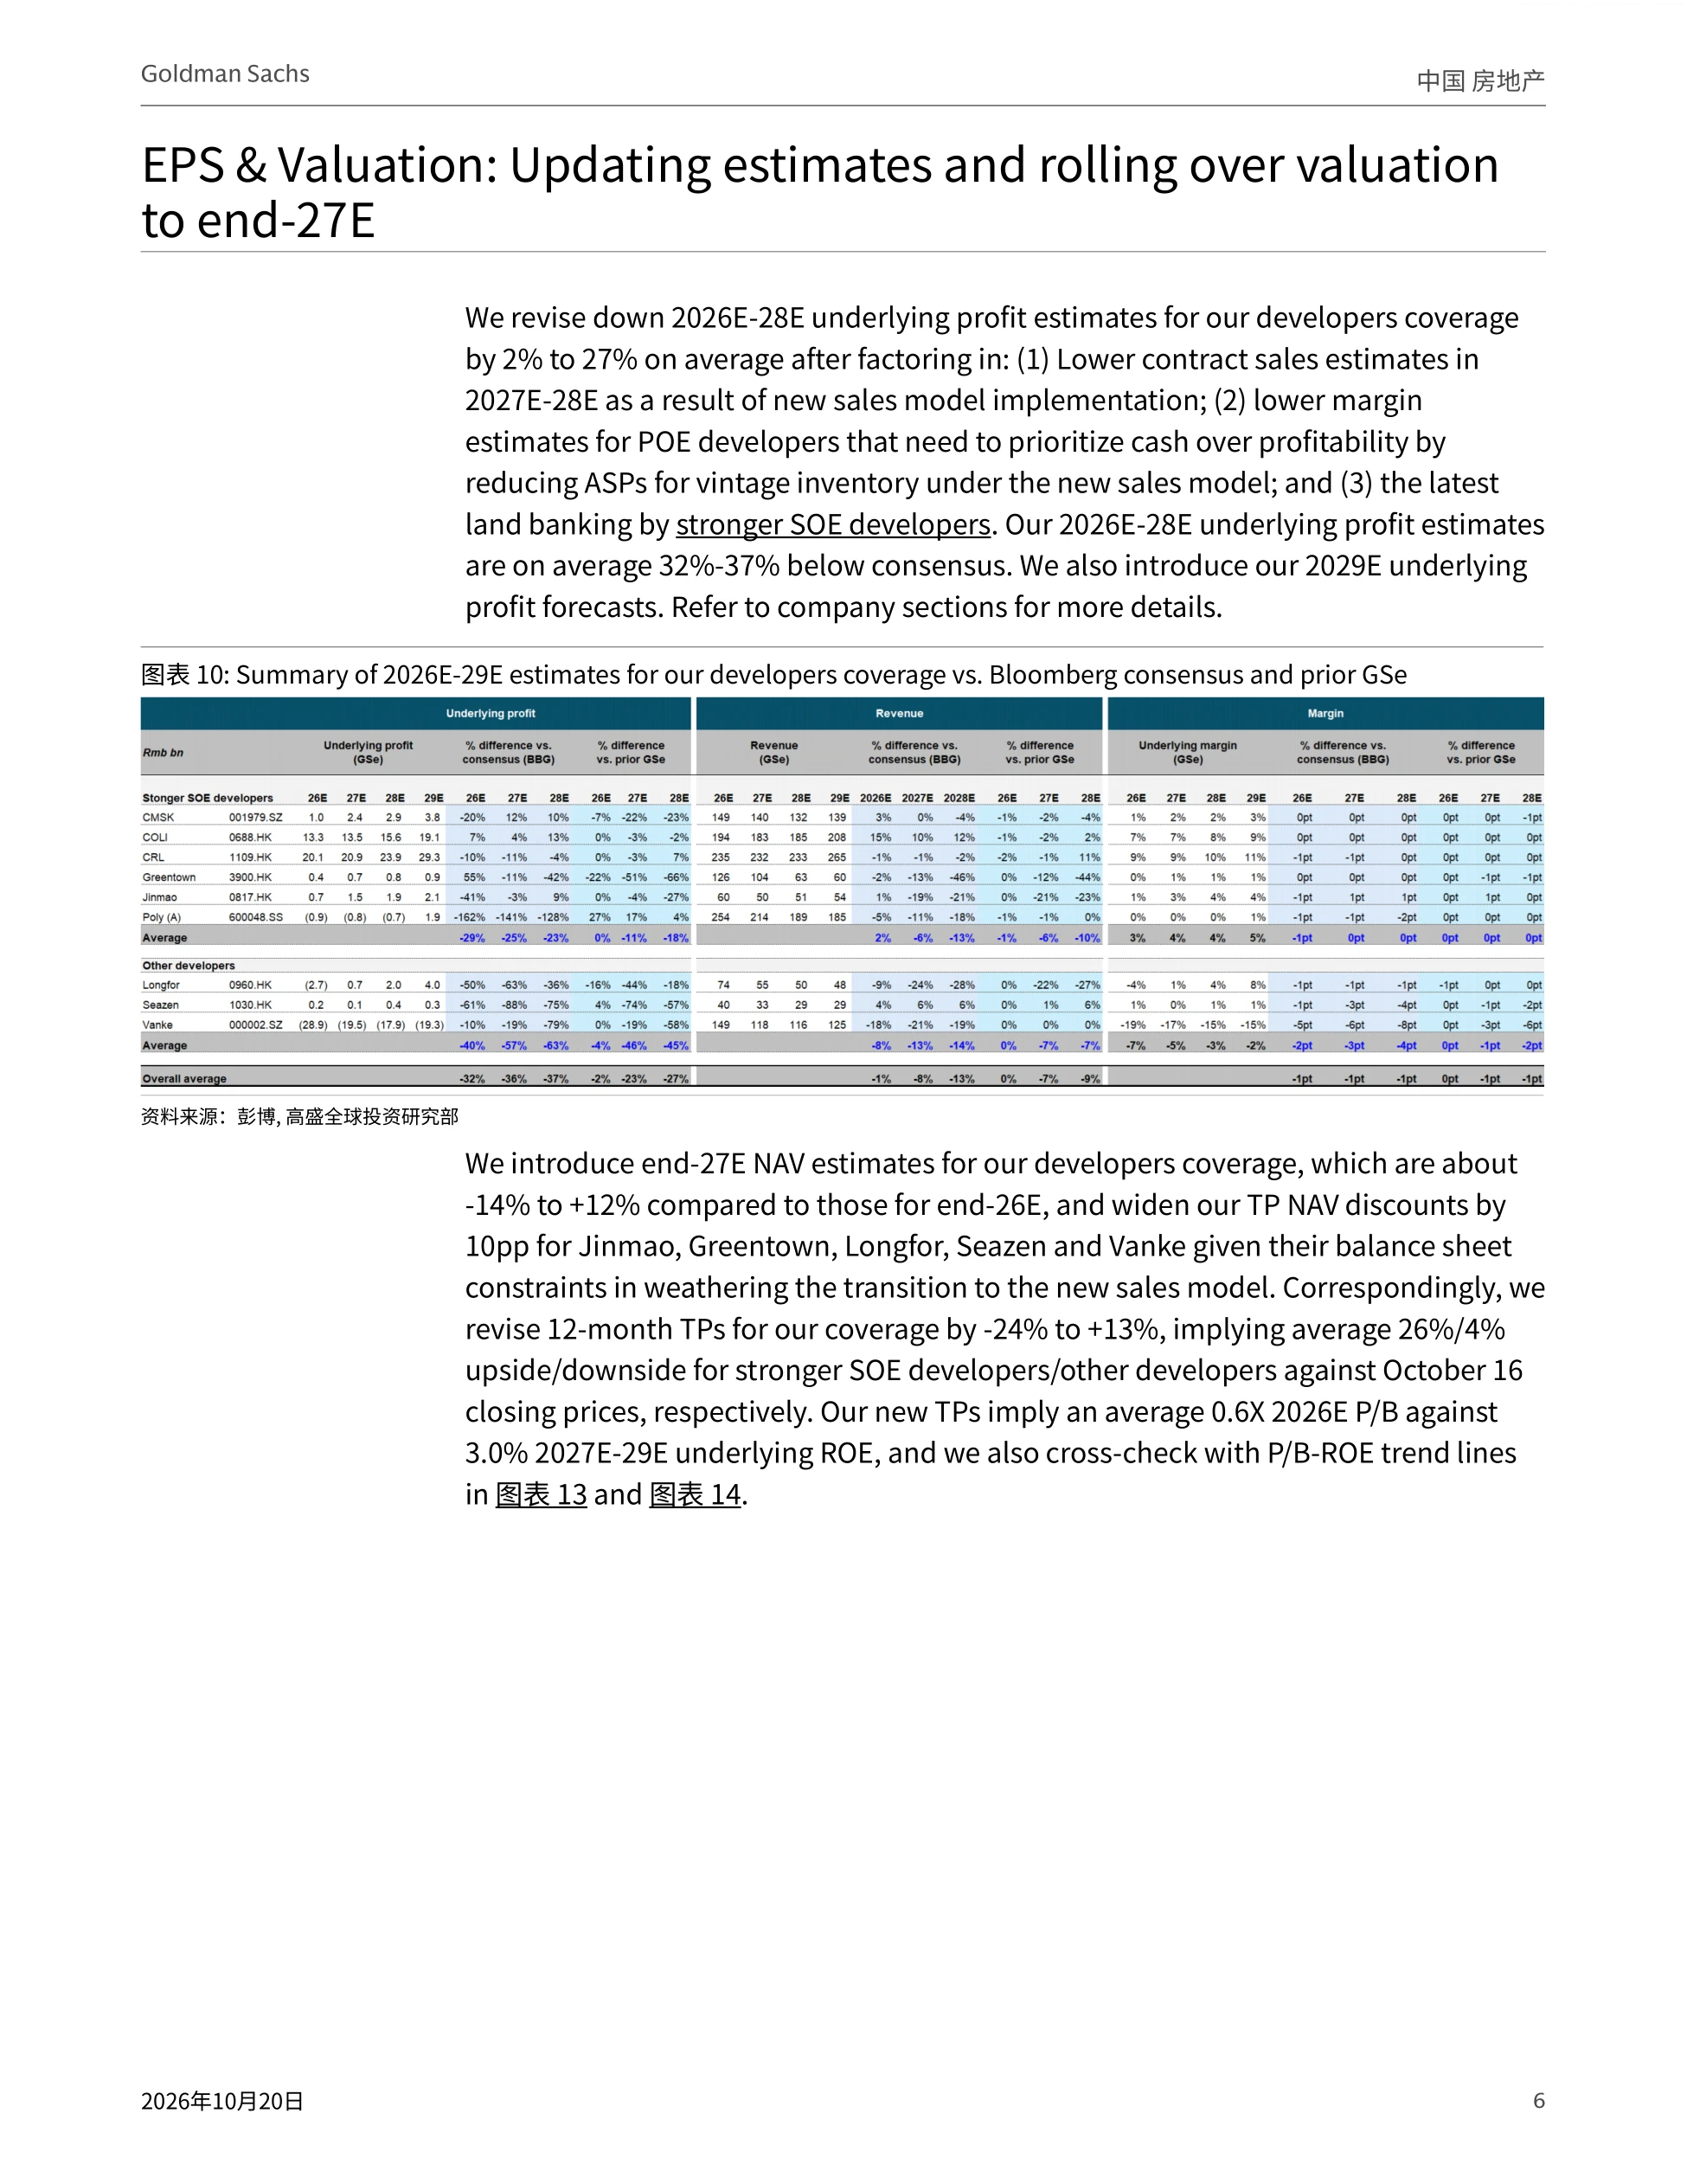
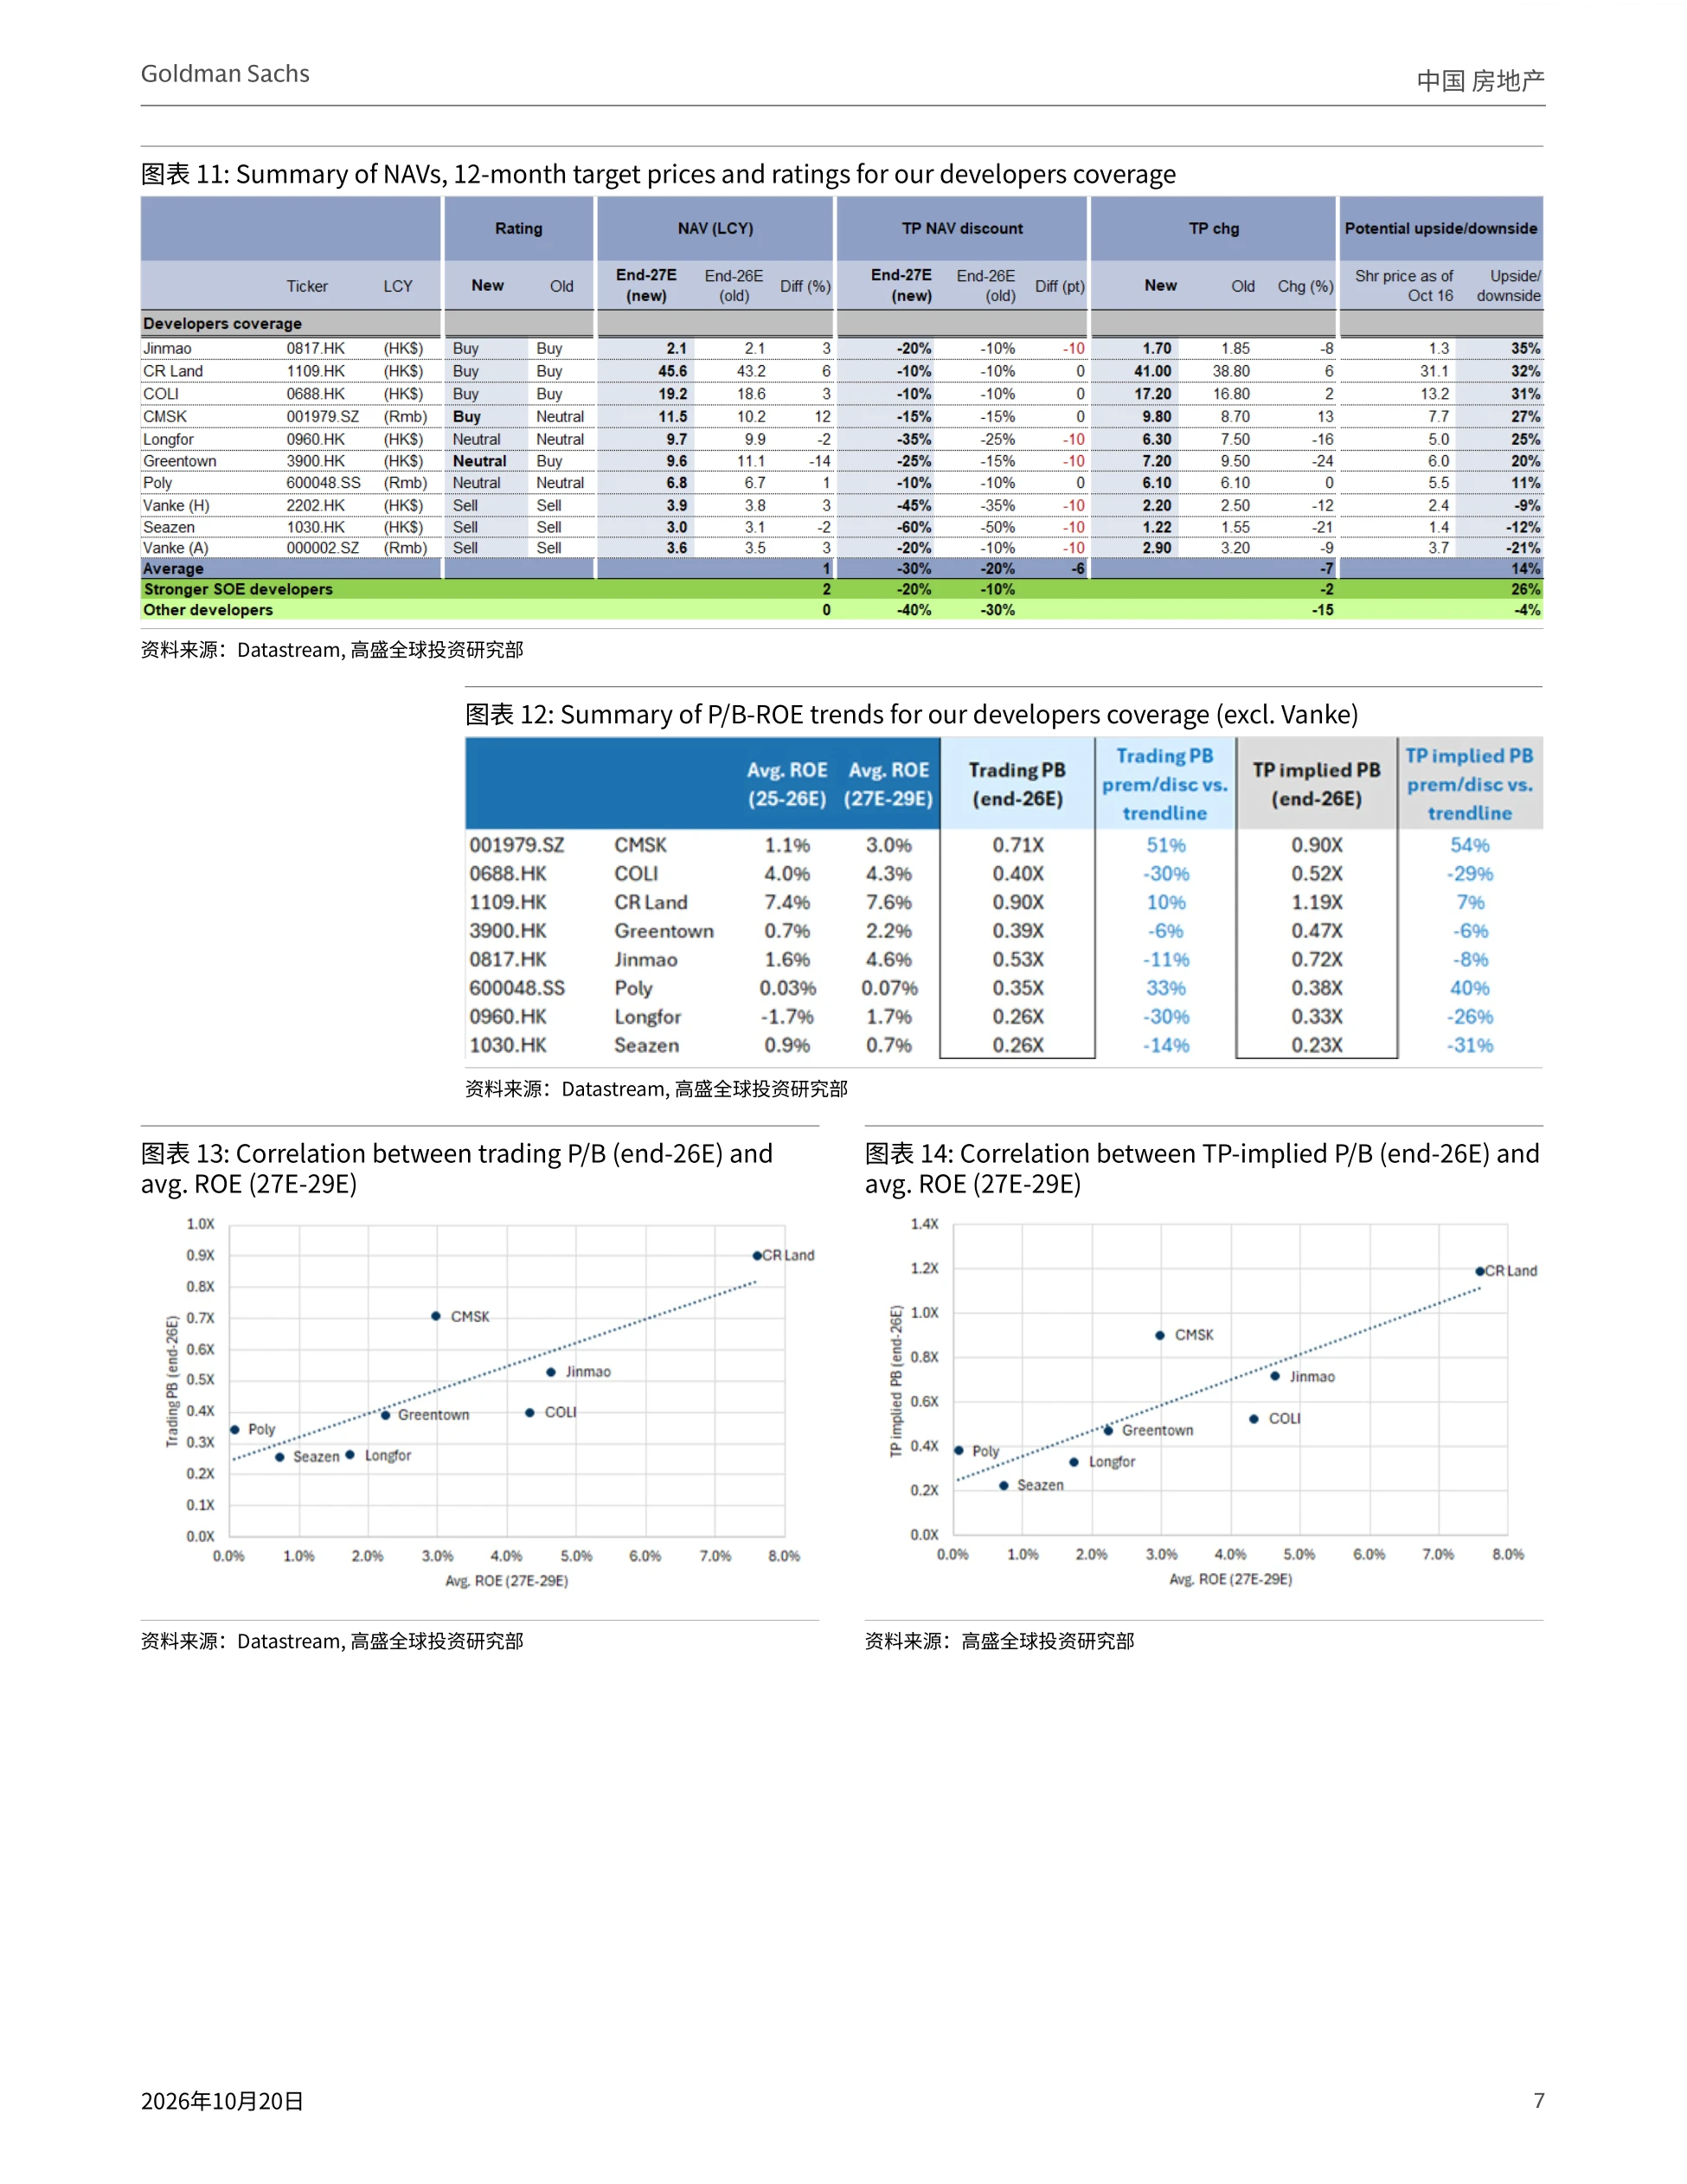
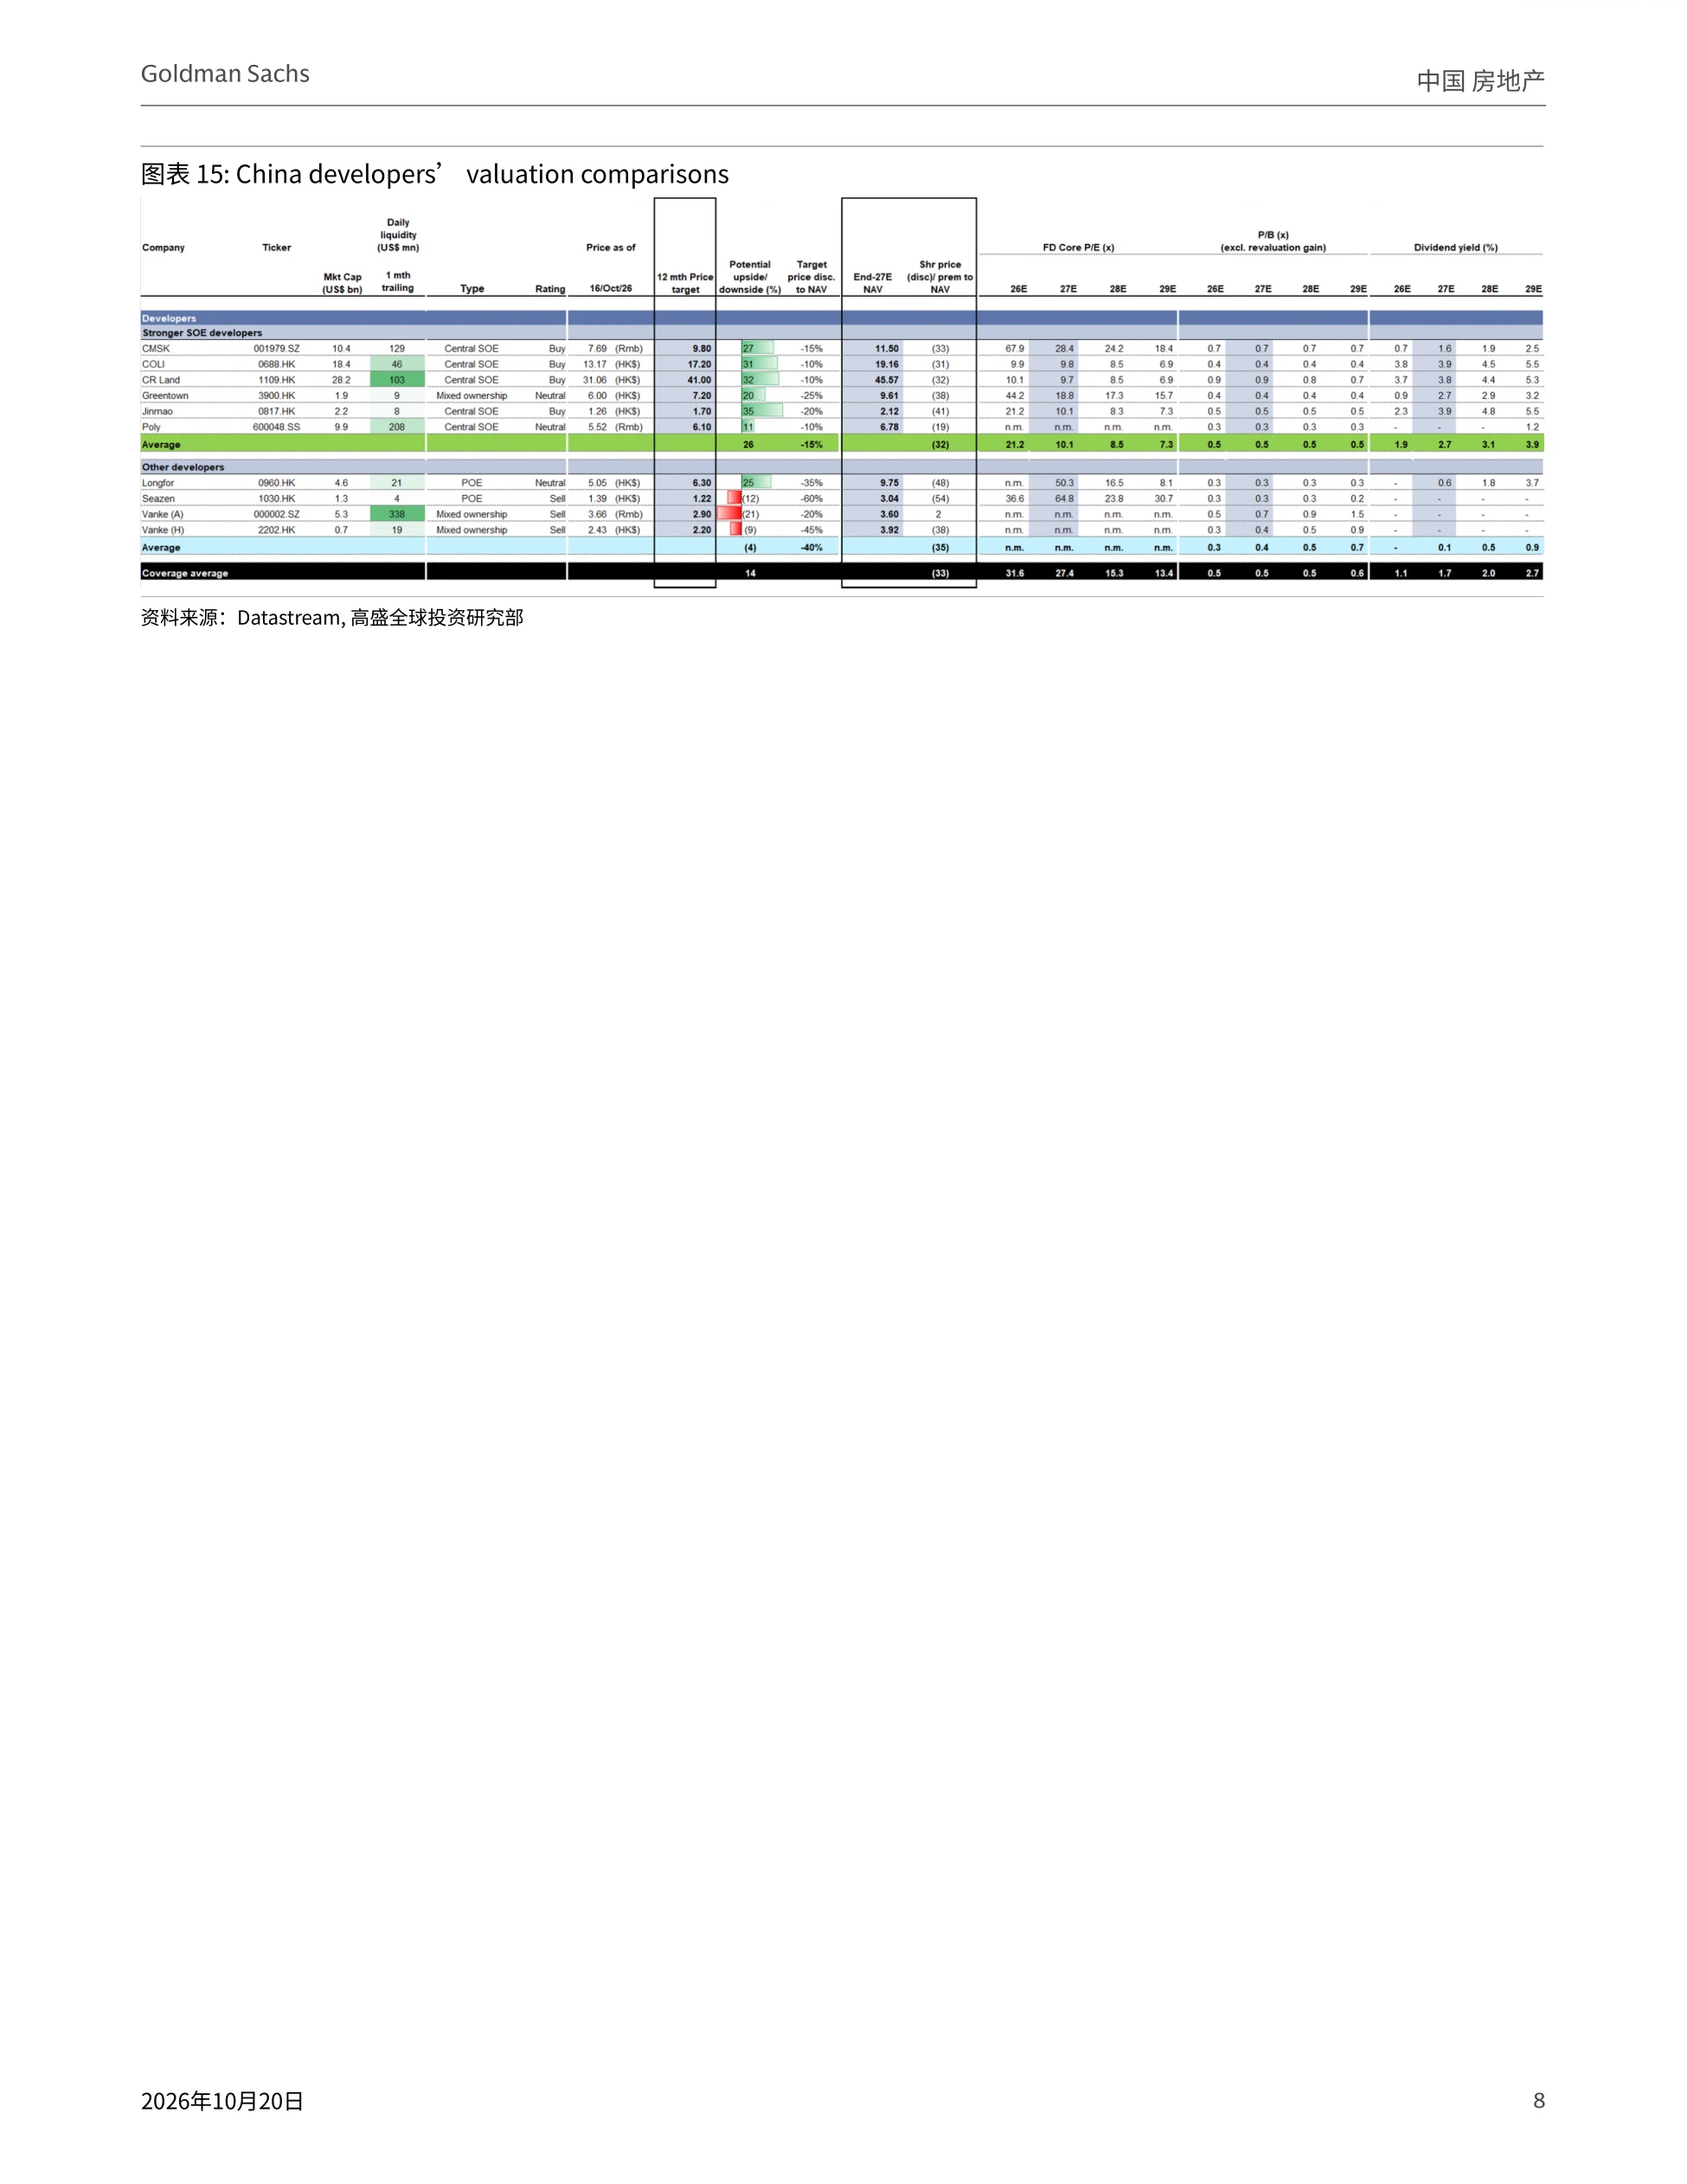
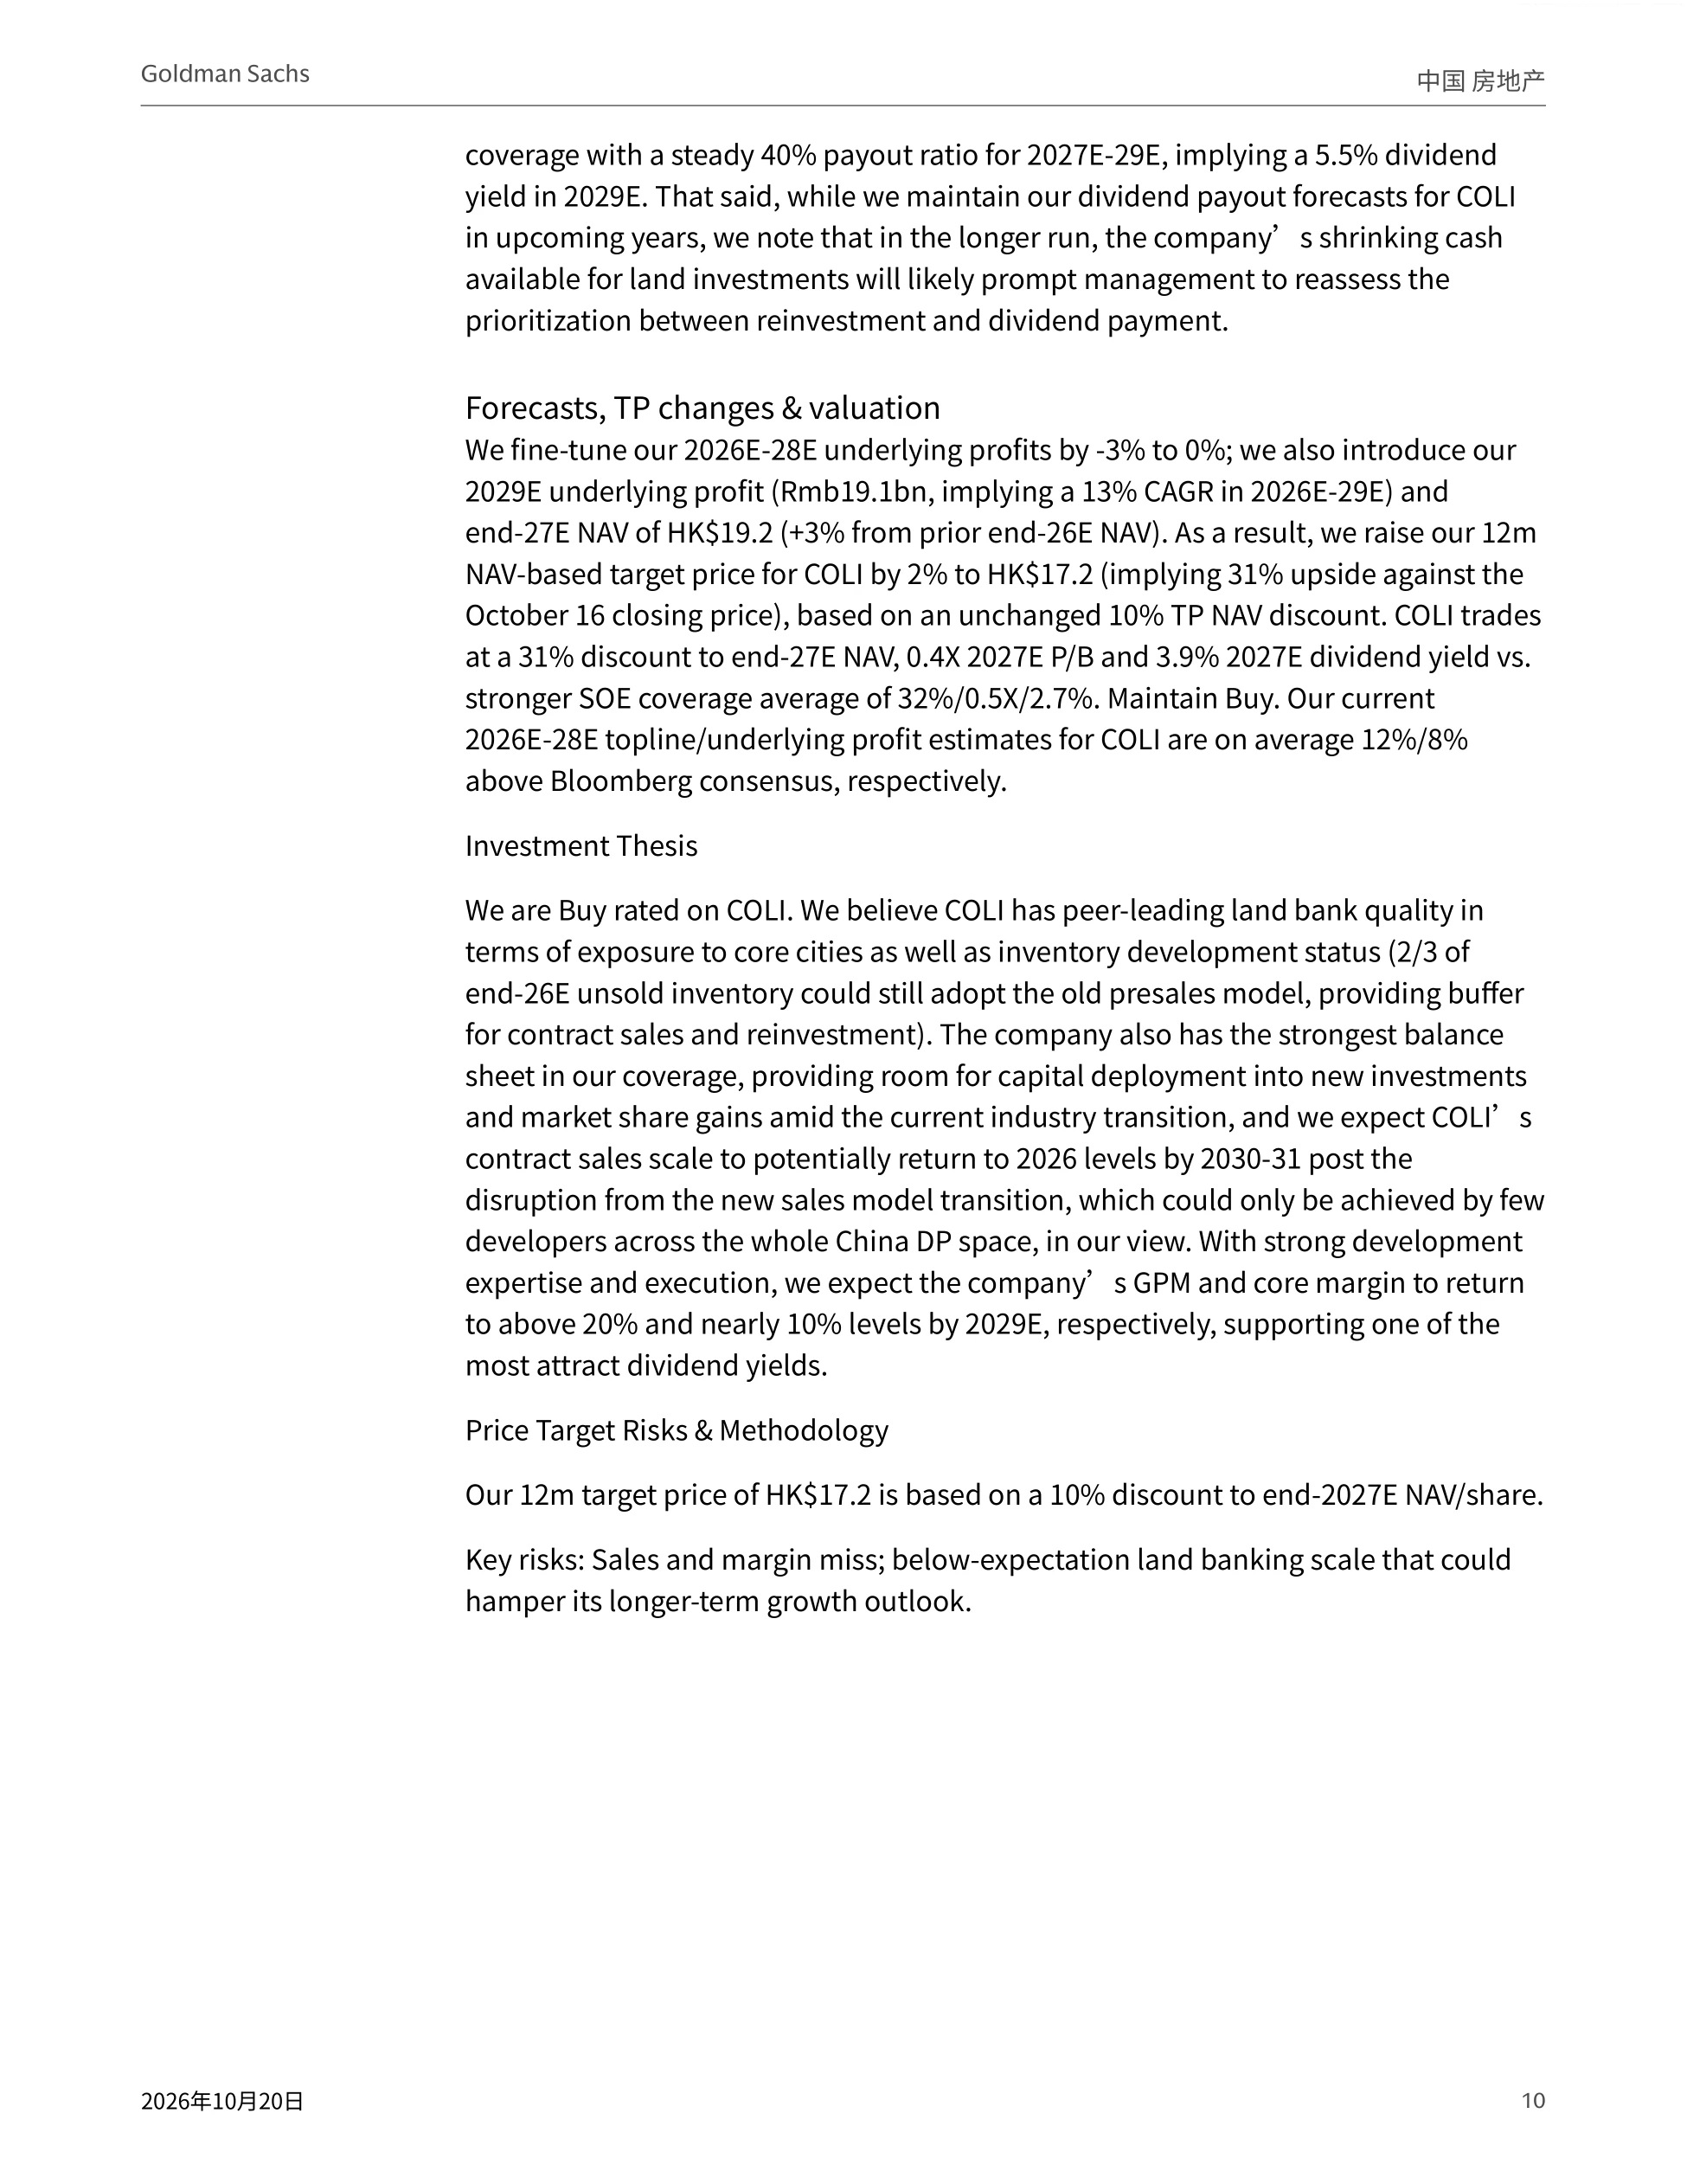
来源:发现报告(www.fxbaogao.com/view?id=5790289)| 引用请注明出处我们预计销售制度改革(参见此处和此处报告)将放缓整个房地产行业的净资产回报率回升步伐。我们对库存、城市敞口和资产负债表的分析表明,拥有较高可售货源、较长土储年限、较高一线城市敞口以及较低杠杆/偿债压力的开发商,特别是中国海外发展和华润置地,处在适应当前环境的最有利地位,但新城控股和万科面临较高风险。 我们认为,在去杠杆的制约下,平均房价趋势现已成为净资产回报率和再投资规模的关键驱动因素。倘若项目净利润率提高到20%(我们假设为10%)将有望显著提振复苏;然而,这需要以房价上涨约20%或地价下跌25%为前提,鉴于住房需求低迷以及优质地块竞拍激烈,我们认为上述情景发生的可能性很小。 展望:潜在的供应缺口或令新定制项目实现更高售价,但强制出清滞重库存可能对此带来抵消,因为2027-2029年期间房企面临显著的偿债压力,民企开发商尤其如此。 我们将覆盖开发商2026-2028年的核心业务利润预测平均下调了2%-27%,并引入了2029年预测。我们还将净资产价值预测延展至2027年末,平均比2026年末高出1%,反映出核心城市房价上涨(参见同时发表的中国房地产2027年展望报告)但资产周转率放缓的共同影响。因此,我们将覆盖开发商基于净资产价值计算的12个月目标价调整了-24%至+13%,平均对应14%的上行空间(计入了2027年2%的股息收益率)。我们将招商蛇口评级上调至买入,因其拥有业内领先的核心城市布局,而且利润率回升/盈利增长前景稳健;将绿城中国评级下调至中性,因其资产负债实力较弱,可能影响净资产回报率回升和未来规模的可预见性。我们维持对中国海外发展、华润置地和中国金茂的买入评级;并维持对新城发展和万科A/H的卖出评级。 主要风险:(+/-) 房地产价格走势好于预期/不及预期;(+) 项目层面的大力合作缓解新投资的资金限制、进而改善规模前景;(+) 民企开发商项目获得意料之外的资金注入,促进可售货源增加;(-) 再融资/银行贷款展期面临意想不到的困难。 *全文翻译随后提供王逸, CFA +86(21)2401-8930 | yi.wang@goldmansachs.cn 高盛(中国)证券有限责任公司 徐时 +86(21)2401-8929 | shi.x.xu@goldmansachs.cn 高盛(中国)证券有限责任公司 王紫涵 +86(21)2401-8691 | zihan.y.wang@goldmansachs.cn 高盛(中国)证券有限责任公司2026年10月20日 | 5:13PM CST 高盛与其研究报告所分析的企业存在业务关系,并且继续寻求发展这些关系。因此,投资者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的唯一因素。 有关分析师的申明和其他重要信息,见信息披露附录,或参阅www.gs.com/research/hedge.html。 由非美国附属公司聘用的分析师不是美国FINRA的注册/合格研究分析师。 股票研究中国 房地产 库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展/华润置地/金茂,上调招商蛇口评级至买入 来源:发现报告(www.fxbaogao.com/view?id=5790289)| 引用请注明出处EPS & Valuation: Updating estimates and rolling over valuation to end-27E 6 COLI (0688.HK): Leading land bank quality and balance sheet depth underscore its consolidation potential; Buy 9 CR Land (1109.HK): Well-positioned for DP sales model transition with sector-leading return profile; Buy 12 Jinmao (0817.HK): Visible margin and return improvements ahead; Buy 15 CMSK (001979.SZ): Strong footprint in core cities with solid profitability recovery/earnings growth outlook; up to Buy 18 Greentown (3900.HK): Higher deleveraging pressure suggests slower ROE improvement; down to Neutral 22 Poly (600048.SS): Deleveraging limits reinvestment, eroding scale advantage and leading to slower earnings recovery; Neutral 26 Longfor (0960.HK): Near-term...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2026-外资投行_英文_高盛 中国房地产行业:库存结构和财务实力带动ROE回升路径分化;房价是上行关键;买入中海发展华润置地金茂,上调招商蛇口评级至买入-42页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小3.14 MB
页数约44页
下载27 次
萤火报告 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部