


全球AI应用榜2026年8月:300款工具141.7亿流量与同口径零增长
 广告
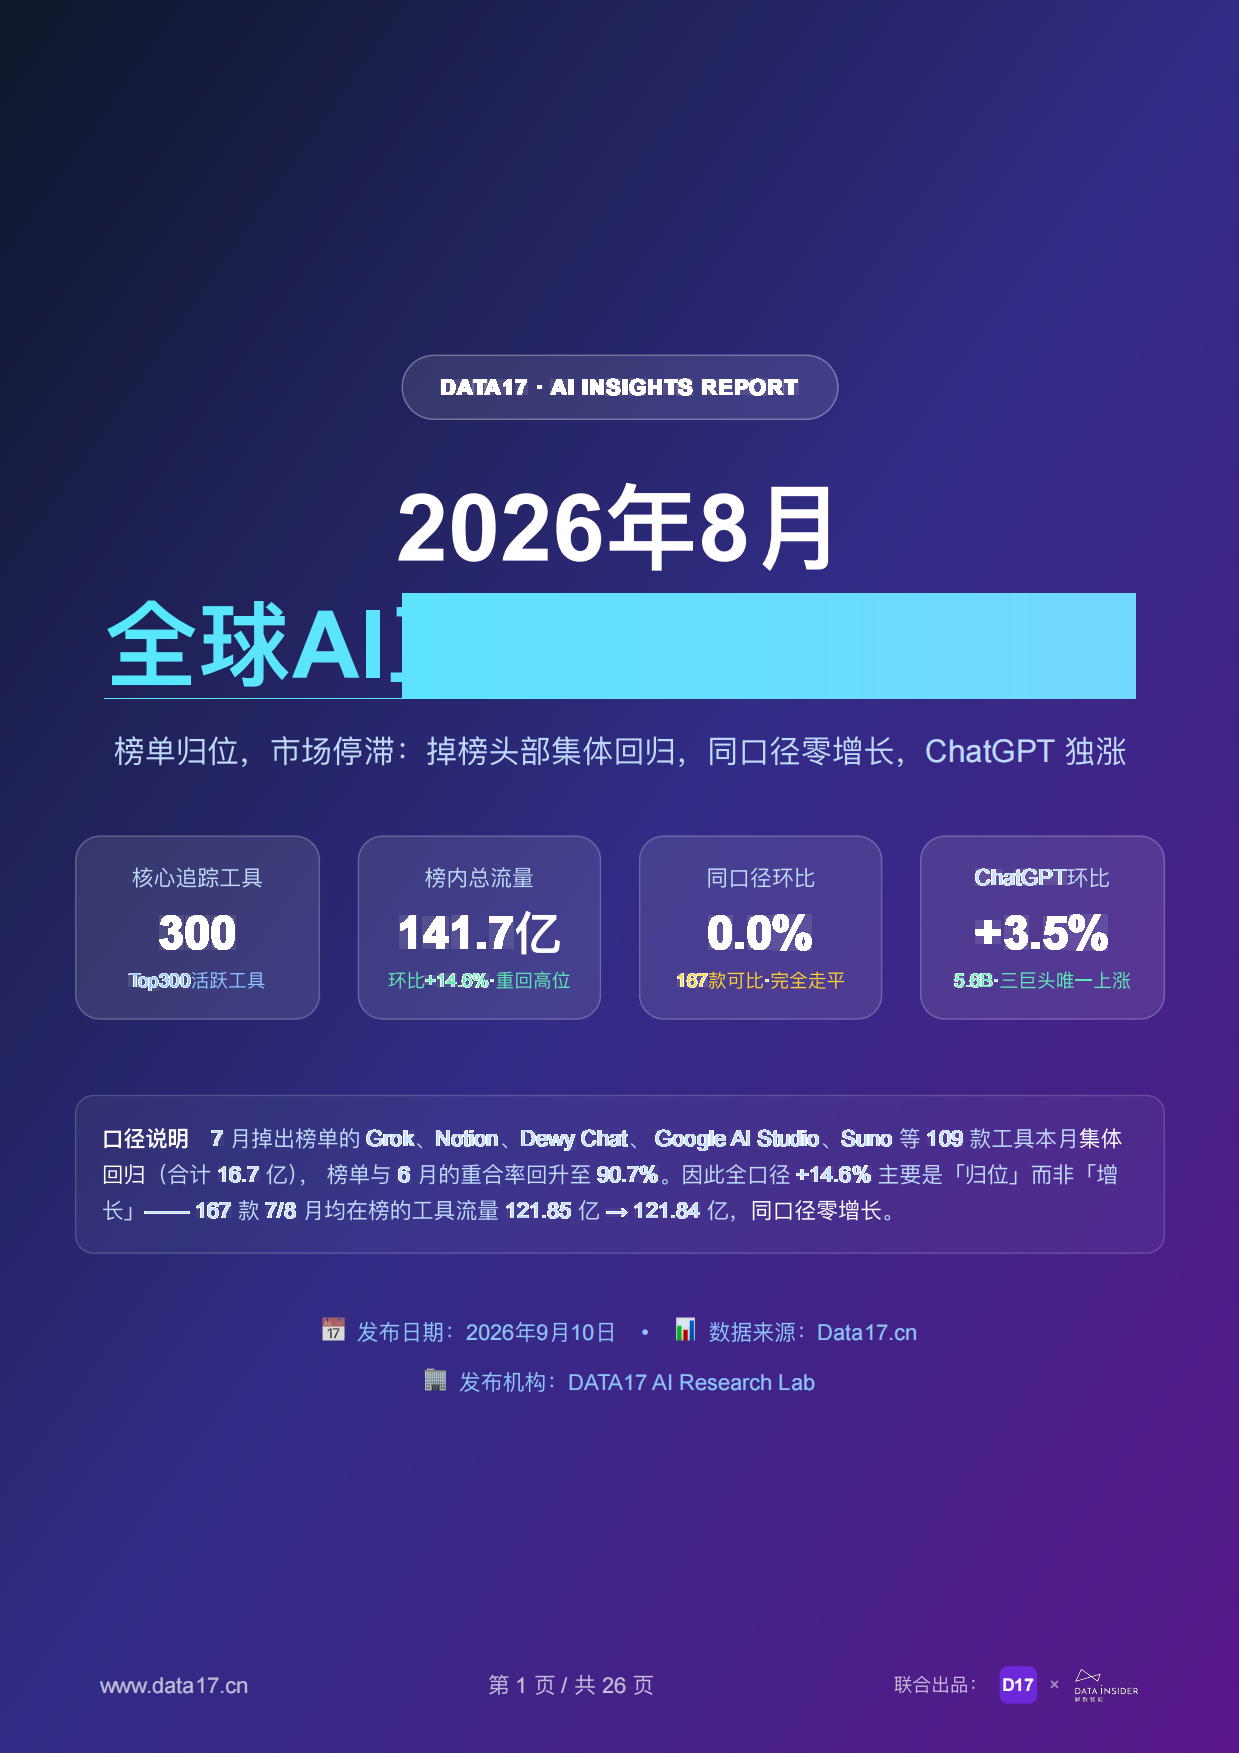
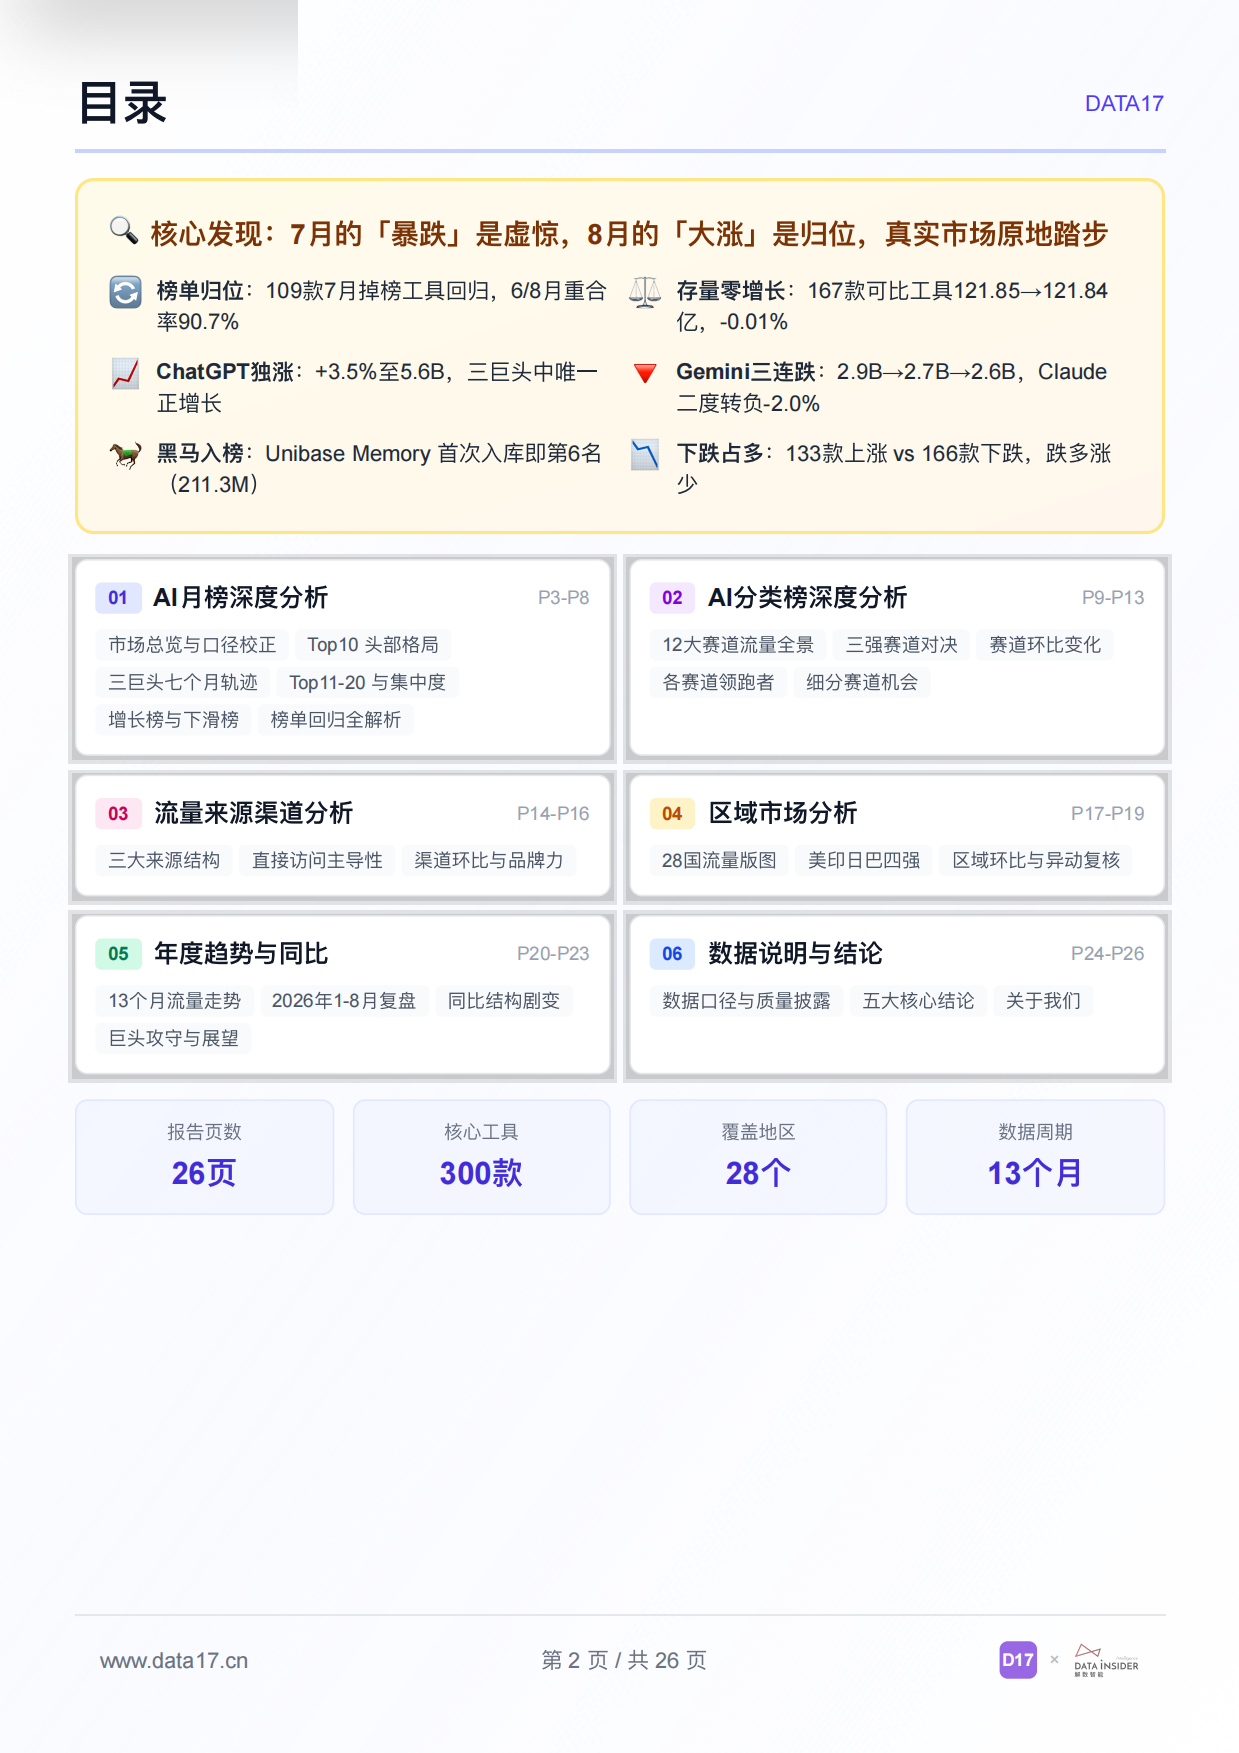
这份《DATA17全球AI洞察报告》2026年8月版由DATA17 AI研究实验室发布,追踪Top300活跃AI工具,覆盖28个地区市场与3类可统计来源渠道,数据周期为13个月。报告定位是月度流量榜与口径校正,它的价值不仅在于排名,更在于对数据的严格辨析。
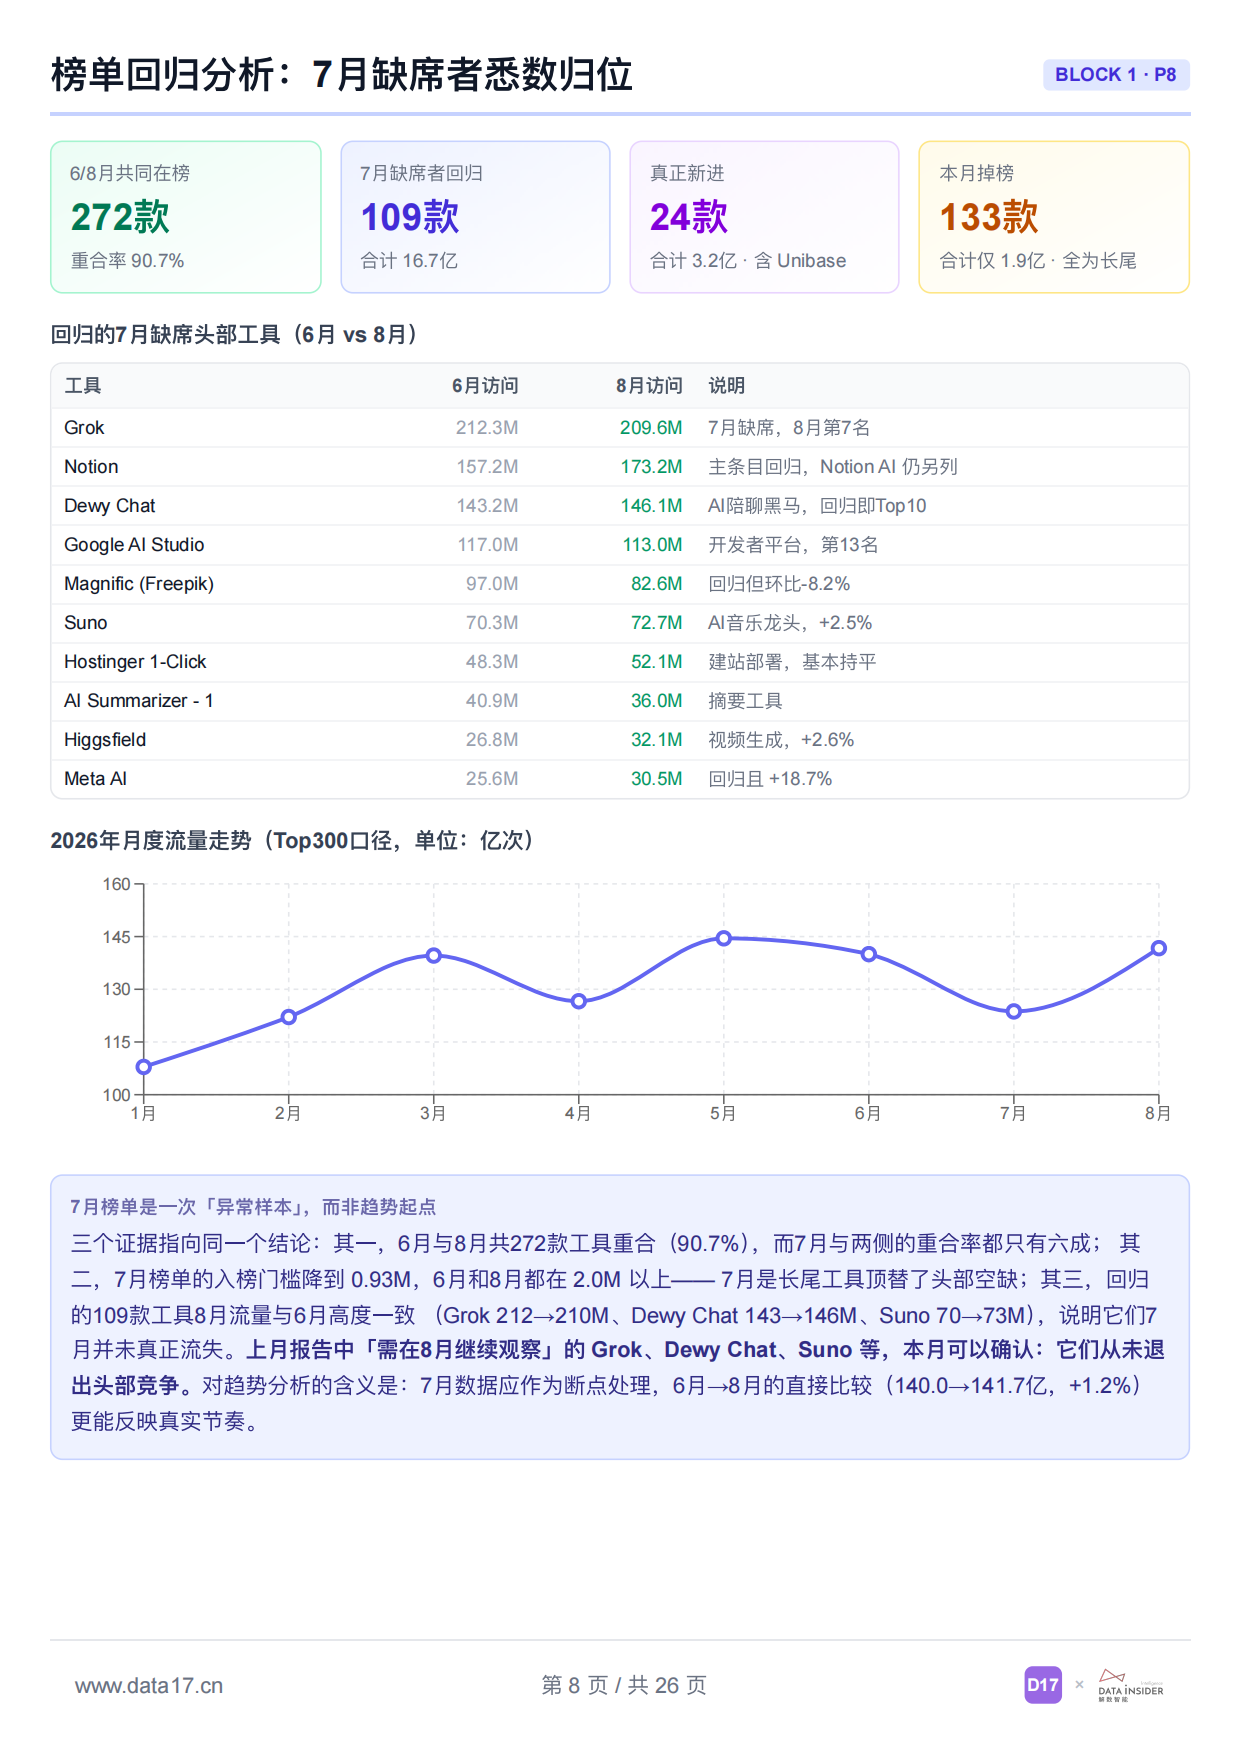
8月最容易被误读的一组数字是:榜内总流量141.7亿次,全口径环比+14.6%。但报告紧接着给出了同口径读数——7月与8月同时在榜的167款工具,流量从121.85亿微降至121.84亿,同口径环比0.0%。
为什么两个读数差这么多?报告的解释很清晰:7月掉出榜单的Grok、Notion、Dewy Chat、Google AI Studio、Suno等109款工具本月集体回归,合计带回16.7亿流量,占全口径增量(18亿)的约93%。6月与8月的榜单重合率回升至90.7%(272款),而7月与两侧的重合率都只有约六成。报告因此下了判断:全口径+14.6%主要是"归位"而非"增长"。
报告进一步指出,7月与8月拼在一起像一个V型反转,但拆开口径后两个月讲的是同一件事——7月的下跌约六成来自榜单换血,8月的上涨约九成来自换血复原。两个月的同口径数据分别为-0.6%与0.0%,也就是说从6月到8月,存量AI工具的流量基本没有变化。这份报告最值得学习的地方,就是它示范了一种数据素养:当一个指标出现两位数波动时,第一步不是解读趋势,而是检查样本是否发生了变化。报告甚至直接建议"趋势比较跳过7月、直接对比6月与8月",把异常样本明确标记出来而不是强行纳入趋势线。
一、头部格局:前三名占六成五,Top10换了三张脸
第一章聚焦Top10结构变化。
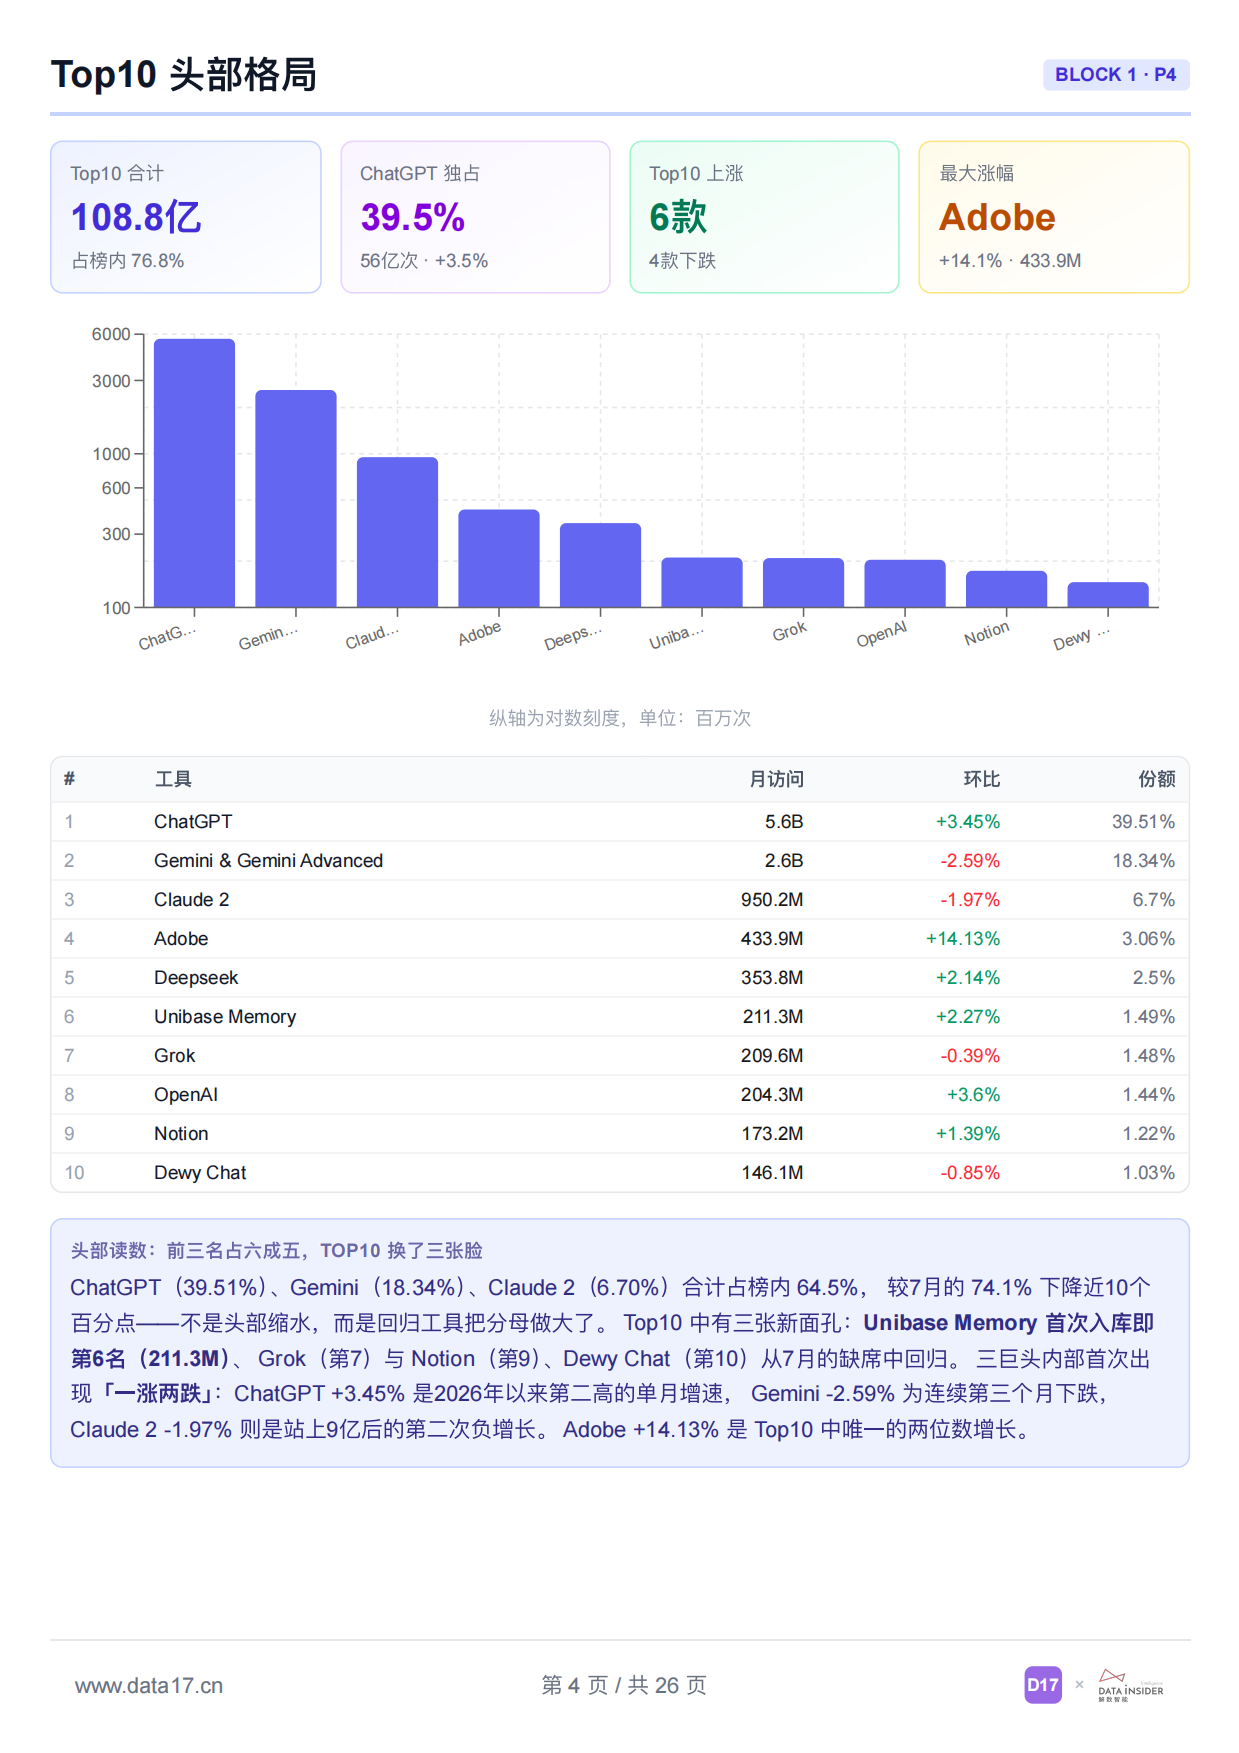
Top10合计流量108.8亿次,占榜内76.8%。其中6款上涨、4款下跌,最大涨幅是Adobe的+14.13%(4.339亿次)。
三巨头的位置是:ChatGPT以56亿次、份额39.51%、环比+3.45%居首;Gemini与Gemini Advanced为26亿次、份额18.34%、环比-2.59%;Claude 2为9.502亿次、份额6.70%、环比-1.97%。三者合计占榜内64.5%,较7月的74.1%下降近10个百分点。报告特别说明,这不是头部缩水,而是回归工具把分母做大了。
Top10中有三张新面孔:Unibase Memory首次入库即第6名(2.113亿次、环比+2.27%)、Grok第7(2.096亿次、-0.39%)、Notion第9(1.732亿次、+1.39%)与Dewy Chat第10(1.461亿次、-0.85%)从7月缺席中回归。
三巨头内部首次出现"一涨两跌"。报告列出了七个月轨迹:ChatGPT从3月的5.4B(-6.5%)到8月的5.6B(+3.5%);Gemini从3月2.1B逐月上行至5月峰值2.9B,此后6月2.9B(+5.1%)、7月2.9B(-1.5%)、8月2.6B(-2.6%);Claude 2从3月290.3M(+43.1%)、4月613.7M(+111.4%)、5月823.5M(+34.2%)、6月952.6M(+15.7%),到7月946.8M(-0.6%)、8月950.2M(-2%)。
报告对7月判断的复盘很坦率:上月认为三巨头增速正同步向零轴汇拢,本月这个判断只对了一半——Gemini与Claude继续贴着零轴下方运行,但ChatGPT+3.5%反向脱离。报告给出的结论是:两个挑战者的增速见顶之后,流量并没有流向第三方,而是回到了最大的那家;通用对话助手赛道的竞争正从"谁涨得快"转向"谁守得住"。"一涨两跌"这个结构比任何单点增速都更能说明平台期的特征:Gemini从5月峰值累计回落10.3%,Claude在9.5亿附近连续四个月横盘,而ChatGPT拿下了2026年以来第二高的单月增速。当两个挑战者停止追赶,增量没有外溢到第三方,而是回流到最大的入口——这意味着平台期对中小玩家并不友好,因为水位不涨,而最大玩家还在吸水。
二、腰部失血:11至20名8款下跌,仅2款上涨
第二章是报告认为最值得警惕的部分。
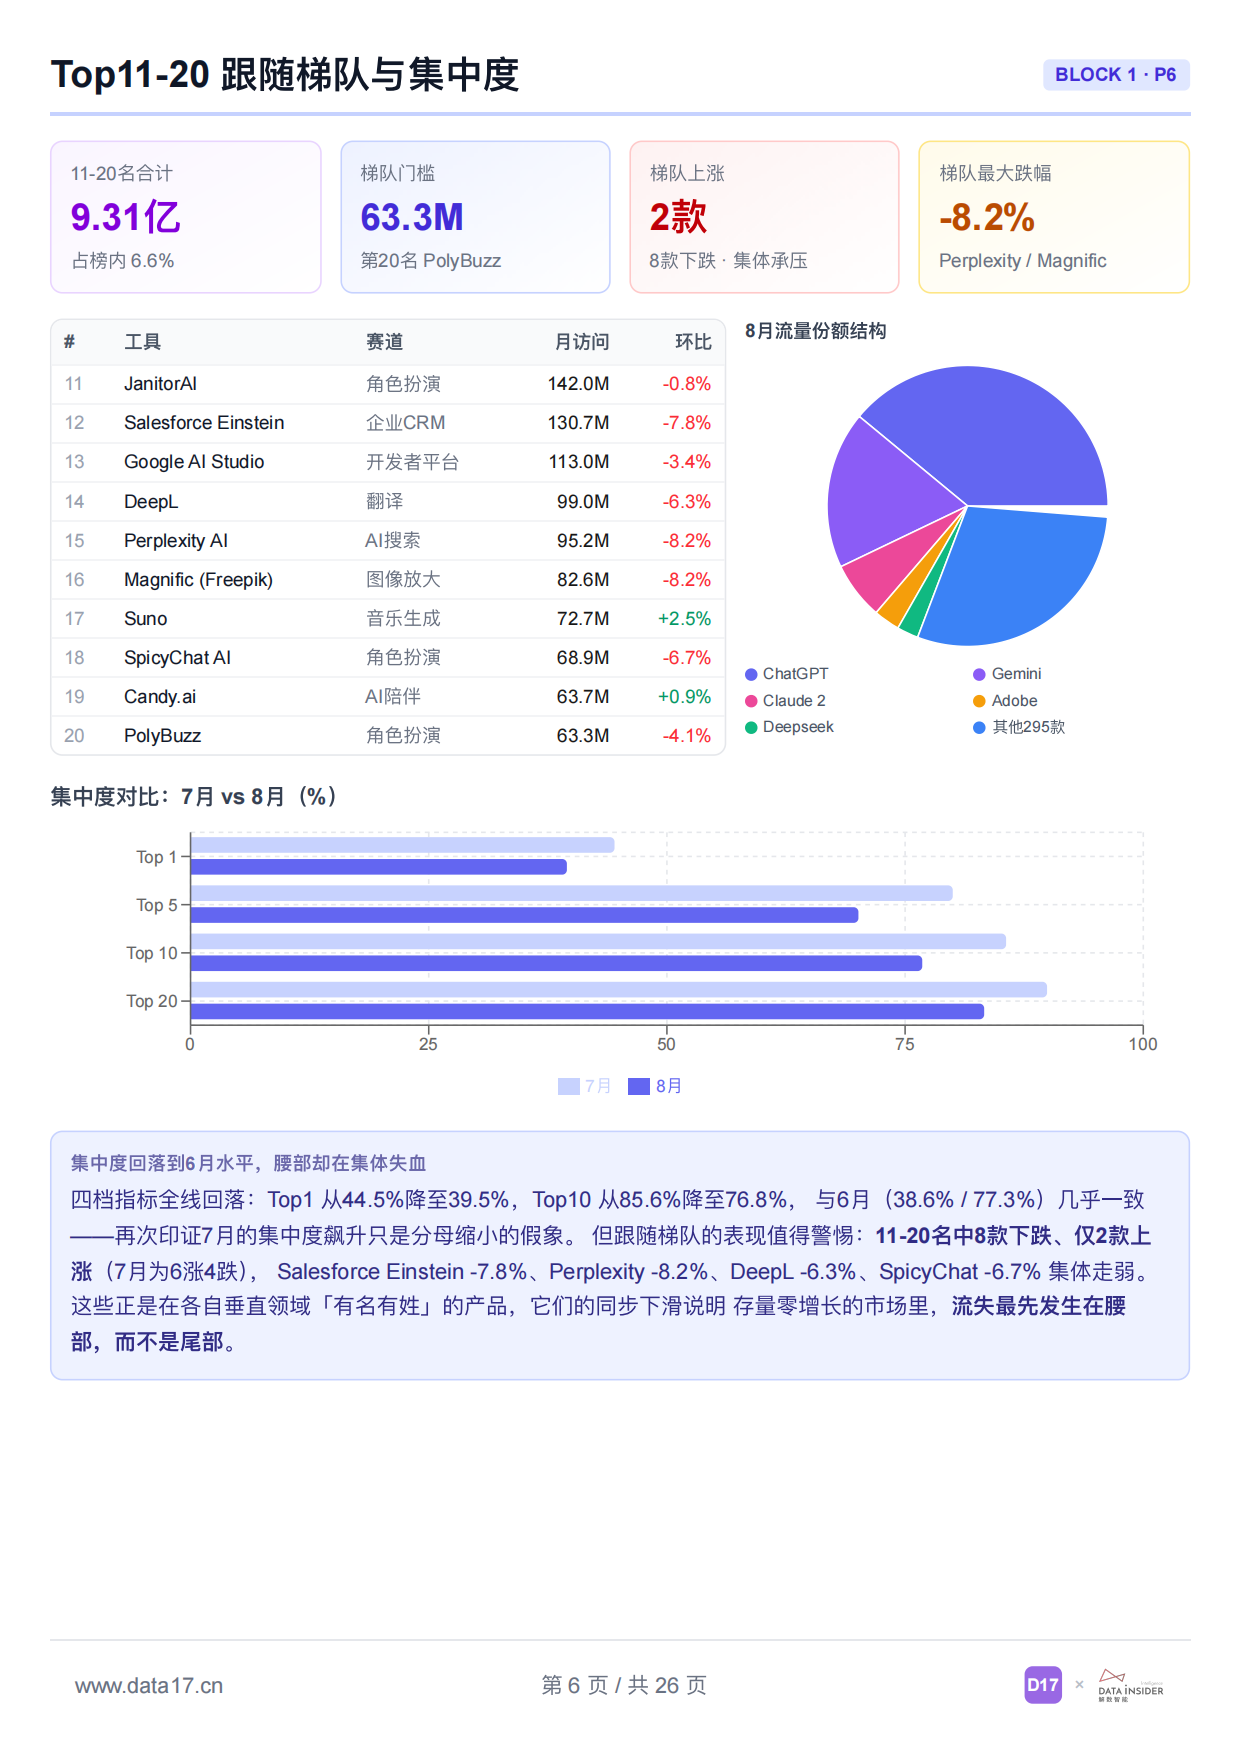
Top11至20名合计9.31亿次,占榜内6.6%。梯队门槛(第20名PolyBuzz)为6330万次。这个梯队本月只有2款上涨、8款下跌(7月为6涨4跌),最大跌幅-8.2%。
具体表现:JanitorAI(角色扮演)1.42亿次、-0.8%;Salesforce Einstein(企业CRM)1.307亿次、-7.8%;Google AI Studio(开发者平台)1.13亿次、-3.4%;DeepL(翻译)9900万次、-6.3%;Perplexity AI(AI搜索)9520万次、-8.2%;Magnific(图像放大)8260万次、-8.2%;Suno(音乐生成)7270万次、+2.5%;SpicyChat AI(角色扮演)6890万次、-6.7%;Candy.ai(AI陪伴)6370万次、+0.9%;PolyBuzz(角色扮演)6330万次、-4.1%。
如果你关心的正是扬趣户外618报告,《扬趣户外618报告:200-500元成增长引擎》值得一起读。
集中度方面,四档指标全线回落:Top1从44.5%降至39.5%,Top10从85.6%降至76.8%,与6月的38.6%与77.3%几乎一致,再次印证7月的集中度飙升只是分母缩小的假象。
报告对腰部集体走弱的解读是:这些正是在各自垂直领域"有名有姓"的产品,它们的同步下滑说明在存量零增长的市场里,流失最先发生在腰部,而不是尾部。全榜133款上涨对166款下跌的结构(7月为156对144),是同一现象的放大版。
增长榜与下滑榜也给出同样的信号。增长Top15(访问量500万以上)中,Wanderboat AI以+55.7%(1670万次)居首,Hint+47.8%,Rodin+36.7%,davinci.ai+34.2%,TikTok Symphony+32.8%,Manus+27.7%(2500万次),Emergent+22.1%,mercor.com+20.2%;Adobe+14.6%(4.339亿次)、Z.ai+14.6%、Studocu Global+14.7%、OpenRouter+14.6%(2200万次)、Meta AI+18.7%(3050万次)也在列。
下滑Top13中,Lovescape AI以-44.5%(720万次)跌幅最大,Tripo AI-42.7%,Claude 3-39.4%,chichi-pui.com-19.8%,Chub-17.7%,Gemma Open Models-17.1%,chatglm.cn-14.2%,BigModel-13.5%,Cutout.Pro-12.9%,Emochi-12.3%,Studocu-11.2%,Beacons AI 2.0-10.6%。
报告点出了下滑侧最醒目的现象:上月增长榜的常客集体反转——Lovescape AI从7月的+51.2%变为-44.5%,Tripo AI从+49.0%变为-42.7%,chatglm.cn从+27.6%变为-14.2%。这种单月暴涨后暴跌的"过山车"形态,说明增长来自一次性活动或投放,而非真实留存。此外有121款工具落在-10%至0%区间,是本月分布的最大单格,报告称之为"温和失血"的具象。"流失最先发生在腰部而非尾部"这个判断有很强的操作性。尾部产品本来就只有几万到几十万访问量,跌无可跌;而腰部产品有稳定的百万级用户基础,一旦被通用入口替代,跌起来是实打实的。所以对中型AI产品而言,真正的危险信号不是增速放缓,而是所在赛道开始出现"通用模型已能覆盖"的质疑——Perplexity跌8.2%、DeepL跌6.3%正是这个过程的实例。
三、12大赛道:剔除归位效应后只剩1个真实增长
第三章是报告的赛道分析,方法论上有重要提醒。
报告首先说明赛道数据的双重干扰:同一款工具可归属多个赛道,各赛道流量之和(约245亿)远大于榜内总流量(141.7亿),ChatGPT一款就为代码、文本、营销三个赛道各贡献56亿次,因此赛道间绝对值不可直接比较;叠加的第二层干扰是本月10个赛道流量环比为正,但主要是7月缺席工具归位所致——企业管理+112.8%来自Notion回归、音乐+83.8%来自Suno回归、图像+35.6%来自Grok与Magnific回归。
因此报告提出判断赛道真实景气度应以"平均增速"列为准。结果是有12个赛道中仅8个平均增速为正,且全部低于+3%。
各赛道规模与增速:代码编程与辅助67.70亿次(平均增速-0.5%、45款工具)、文本生成与编辑67.34亿次(+1.5%、57款)、商业营销与广告62.10亿次(+2.8%、18款)、图像生成与编辑9.25亿次(+0.8%、46款)、学习辅助与翻译9.08亿次(+1%、29款)、艺术与创意设计7.04亿次(-3.2%、28款)、视频与动画4.87亿次(+1.1%、33款)、社交媒体4.69亿次(+0.6%)、企业管理3.43亿次(+0.3%、14款)、AI检测与反检测0.4亿次级(-0.8%)、语音生成与转换-2.3%级(25款)、音乐与音频(+1%、16款)。
三强赛道的对比最有信息量。代码编程以67.70亿次居规模第一,但平均增速-0.5%是三强中唯一负值,专用编码工具集体负增长,只有Manus(+27.7%、2500万次)与OpenRouter(+14.6%、2200万次)逆势上涨。文本生成由负转正,从7月的-0.5%回升至+1.5%,但Grammarly、DeepL(-6.3%)、Perplexity(-8.2%)等老牌工具仍在下滑,正增速主要来自ChatGPT+3.5%与Notion回归。商业营销仅18款工具做到62.10亿次,平均增速+2.8%蝉联三强第一,Adobe+14.1%是主要动力,但HubSpot(-3.7%)与Beacons AI(-10.6%)回落,增速较7月的+7.8%明显收窄。
报告对三强赛道共同点的总结是:增长都来自"巨头"而非"垂直工具"——代码赛道靠ChatGPT与Manus,文本赛道靠ChatGPT与Notion,营销赛道靠Adobe。这与7月"工具密度与增长率成反比"的观察是同一条逻辑的延续:在存量零增长的市场里,用户会把使用集中到少数能覆盖多种任务的入口上,专用工具的替换成本越低,越先被挤出日常使用清单。
同一条线索,我们在《HRTech2026 AI走向工作月度观察解读》里做过更细的拆解,可以对照着看。
报告的机会清单也据此划分:值得进入的是垂直营销自动化(+2.8%、仅18款)、通用Agent与模型路由(Manus、OpenRouter双涨)、生活场景垂直应用(旅行、招聘、占卜)、音乐生成;谨慎观望的是AI陪伴(头部走平、Lovescape暴跌)、3D生成(Rodin+44.8%与Tripo-42.7%分化)、视频生成、社交媒体运营(7月热度未延续);建议回避的是通用编码助手(45款、-0.5%)、通用图像生成(46款、Adobe独涨)、语音转写工具(-2.3%连续走弱)、设计素材平台(-3.2%本月最弱)。
领跑者图谱呈现两层市场。上层是通用模型与平台巨头主导的"大而泛"市场:ChatGPT领跑12个赛道中的10个(代码、文本、营销三赛道各56亿次),Adobe领跑图像、艺术设计、社交媒体三个视觉赛道(4.34亿次、+14.1%),Notion与Suno一回归就夺回王座。下层是垂直工具主导的"小而深"市场:ZeroGPT(+5.1%)、Deepseek(+2.1%)、OpenAI视频线(+3.6%)仍能守住各自格子,但CapCut(-1.0%)已显疲态。"剔除归位效应后,12个赛道只有1个真实增长"是本月最关键的结论之一。它揭示了一个容易被环比数据掩盖的事实:多数赛道的两位数流量增幅,本质是样本复原。这对做赛道的团队有直接含义——判断一个方向是否真的在增长,不能只看总量环比,要看"去年同期就在榜的那批产品"是否在涨,否则你很可能是在为一场统计学意义上的归位而投入资源。
四、增长来自Agent入口与具体场景:上月黑马集体反转
第四章拆解本月真实增长的来源结构。
报告指出增长侧的主线是Agent与智能体入口:Manus+27.7%、OpenRouter+14.6%、Meta AI+18.7%,加上Adobe+14.1%这样把AI嵌进既有工作流的巨头,都在存量市场中拿到了实打实的增量;Wanderboat AI(+55.7%)与Hint(+47.8%)则是旅行与占卜两个生活场景的小爆款。
下滑侧最醒目的是上月增长榜常客集体反转:Lovescape AI从7月+51.2%变为-44.5%,Tripo AI从+49.0%变为-42.7%,chatglm.cn从+27.6%变为-14.2%。报告对这类形态的判断是:单月暴涨后暴跌说明增长来自一次性活动或投放,而非真实留存。
报告把本月的机会主线总结为一句话:从"场景"而非"能力"切入。7月的两个增长集群——AI陪伴与社交媒体运营——本月双双降温(Lovescape -44.5%、Beacons -10.6%),说明单靠内容边界或工作流琐碎度建立的护城河并不牢固。本月真正跑出来的是把AI装进一个具体生活或工作场景的产品:Wanderboat AI(旅行,+55.7%)、Hint(占卜,+47.8%)、mercor.com(招聘,+22.1%)、Jobright.ai(求职,+13.2%)、TikTok Symphony(广告创意,+32.8%)。它们的共同点是用户来时带着明确任务,而不是来"试试AI能做什么"。
把视角拉到报告解读,《57147报告解读:2026科技消费:AI重构下的新终端、新》里的样本会更完整一些。
紧接着是渠道结构的数据,这是判断增长质量的另一把标尺。报告说明自2026年5月起数据源不再提供自然搜索、社交媒体、展示广告三类来源榜单,本章仅覆盖直接访问、外链引荐、邮件三类可统计渠道,合计97.14亿次。结构上:直接访问88.27亿次、占比90.9%、环比-0.3%;外链引荐6.48亿次、占比6.7%、+3.0%;邮件2.39亿次、占比2.5%、+3.5%。三渠道合计环比仅+0.03%,与同口径流量的0.0%完全一致,是"零增长"的第二个独立证据。
报告特别指出,直接访问-0.3%是2026年以来首次录得负增长,意味着已经形成直达习惯的存量用户本月没有增加使用频次。而外链(+3.0%)与邮件(+3.5%)小幅上升,结构上意味着增量正更多地来自"被推荐来的"而非"主动来的"。
头部工具的直接访问占比中,DeepSeek、Perplexity、Gemini、Grok、Claude、OpenAI、Dewy Chat七款全部超过92%,已完成从"搜索发现"到"日常工具"的心智转化。而外链依赖较高的产品包括Salesforce Platform仅34.2%、Unibase Memory 70.0%、Dewy Chat 73.0%——报告认为B端产品靠文档与合作站点跳转,而两款新面孔说明其流量仍有相当比例来自外部导流。"直达率92%"和"直达率70%"之间差的不只是数字,而是两种完全不同的增长模型。前者的增长杠杆只剩留存与使用深度,投放边际价值极低;后者还有渠道红利可吃,但必须回答"能否把外链用户转成直达用户"。报告把这列为判断Unibase Memory与Dewy Chat能否站稳的关键指标,这个视角对所有做产品增长的人都适用——流量从哪来,决定了你下一步该做什么。
五、区域版图:四强全线正增长,增量六成半来自美国
第五章覆盖28个市场的区域分析。
报告先说明两点口径:地区榜按国家分别采集,不受月度总榜7月缺席与8月回归影响,Grok、Notion等工具在7月地区榜中一直存在,因此7至8月比较是干净的;28个市场合计66.34亿次,小于榜内总流量141.7亿,差额来自未进入任一地区榜Top300的长尾流量。
主要市场表现:美国27.76亿次(环比+5.2%、占比41.8%);印度11.68亿次(+3.5%、17.6%);日本6.90亿次(+1%、10.4%);巴西6.64亿次(+3.9%、10.0%);中国2.79亿次(+7.3%、4.2%);德国2.66亿次(+2.3%、4.0%);韩国2.08亿次(-4.8%、3.0%);英国1.39亿次(-11.5%、1.9%);俄罗斯1.01亿次(+6.3%、1.5%);法国0.70至0.78亿次(-10.3%、1.1%)。
四强市场(美印日巴)合计52.98亿次,占可统计地区流量的79.9%,四者环比全部为正(+5.2%、+3.5%、+1.0%、+3.9%),合计增加约2.1亿——其中美国一家贡献1.37亿,占65%。报告把这一现象与渠道章节的"+0.03%"放在一起读,认为口径虽不同(地区榜覆盖各国Top300工具的本地流量,来源榜覆盖448款工具的全球流量),合理解释是全球总量走平的同时,流量在向美国市场集中。
报告还对上月两个存疑项做了复核修正。7月报告曾把德国+242%与英国-56%的异动判定为"6月侧采集不全",本月修正结论:德国4至6月三个月均在0.76至0.82亿,7至8月两个月均在2.6至2.66亿,这是一次稳定的水平跃升而非单月采集缺口;英国同样从3.1至3.4亿的平台切换到1.2至1.4亿的新平台。两者在7月同时切换并各自维持两个月,最合理的解释是数据源在7月调整了欧洲市场的统计口径。处理方式是以7月为断点,德英的跨断点环比不作趋势解读,7月以后的月度比较可正常使用。报告指出,欧洲三大市场本月两跌一平,叠加加拿大-15.0%,是主要市场中唯一的集体走弱区域。报告对德国与英国的这次"自我修正"值得单独注意:上月的判断是"数据采集不全",本月的判断改成"数据源调整了统计口径"。这两种解释对使用者的含义完全不同——前者意味着数据会恢复,后者意味着从此有一条断点,永久影响历史可比性。愿意公开修正自己上期判断的研究报告,其数据的可引用性反而更高。
六、年度趋势:从爆发到平台期,以及一年间的攻守易位
第六章对应报告的年度趋势复盘,共两条主线。
第一条是13个月走势与口径断点。报告标注了3处断点,可比区间为2026年1至8月(8个月Top300),区间峰值为144.5亿次。口径阶段分四段:A阶段2025年8月(305款,早期Top300口径,与C阶段大致可比,用于同比);B阶段2025年9至12月(全量收录口径,2,896至3,433款,流量基数显著抬高,不可与A、C直接比较);C阶段2026年1至6月及8月(300款,稳定Top300口径,6月与8月重合率90.7%,直接可比);D异常样本2026年7月(109款头部腰部工具缺席,8月悉数回归,建议跳过7月做趋势比较)。
剔除7月后,2026年走势为:1月低点107.9亿,5月峰值144.5亿,6月140.0亿,8月141.7亿。即自5月见顶以来,市场在140亿上下横盘了三个月。报告的2026年1至8月复盘把节奏归为两段:1至5月的爆发期(107.9到144.5亿,+33.9%,由Claude与Gemini两个挑战者的高速增长驱动,Claude单月+111%是标志性事件)与6至8月的平台期(140亿上下,波动±1.2%,三巨头增速全部收敛至±4%以内)。报告进一步指出,平台期的内部结构与爆发期截然不同:爆发期是"挑战者涨、霸主平",平台期是"霸主小涨、挑战者小跌、腰部普跌"。
第二条是同比视角下的攻守易位。以2025年8月(305款、85.7亿)为基准,总量同比+65.3%。头部工具同比变化中,Claude 2从1.485亿增至9.502亿(+539.9%),从第5名升至第3名,规模扩大6.4倍;Gemini从7.234亿增至26亿(+259.4%),同比3.6倍;Adobe从3.258亿增至4.339亿(+33.2%);SpicyChat AI +32%;Google AI Studio +14%;Notion +1.6%;ChatGPT从58亿微降至56亿(-3.4%);Shutterstock从6660万降至5150万(-22.8%);Perplexity AI从1.482亿降至9520万(-35.8%)。
报告对这一年的总结是:与ChatGPT的差距从39倍、8.0倍分别收窄至5.9倍、2.2倍,"三足鼎立"已经成型;但与7月报告相比,这两个倍数本月都在反向扩大(7月为5.7倍、2.0倍),挑战者一年来的追赶在过去两个月出现了首次回撤。另一头,Perplexity AI(-35.8%)与Shutterstock(-22.8%)代表了被通用模型"吸收"的两类产品:信息获取的中间层,与被生成式内容替代的素材库。能守住阵地的仍是提供模型本身不具备的深度能力者。
报告最后给出五大核心结论与三类行动建议,并回答上期的三个观察点:Gemini是否进入下行通道——是,8月-2.6%、从5月峰值累计回落10.3%、三连跌成立;Claude增速能否企稳——企稳于零,-2.0%、9.5亿附近已横盘四个月;掉榜头部是否回归——全部回归,109款悉数归位,7月为异常样本。新的三个问题则是:ChatGPT+3.5%是平台期的份额回流还是新一轮增长的起点;Unibase Memory能否在9月守住2亿;腰部8款下跌的失血是否会向Top10蔓延。报告最后明确,给创业者的建议是"不要做更好的通用工具",给投资人的提醒是"+14.6%不是复苏,0.0%才是真实读数",给产品团队的判断是直接访问首次转负意味着直达用户池不再自然增长。这份报告的数据披露结构本身值得学习:它专门用一页列出6项披露事项,按"中等"与"提示"两级标注,逐条说明"对本报告的影响与处理"。比如Unibase Memory首次入库即第6名这一项,报告的处理是"按数据源原样收录,其真实性与持续性无法从单月数据判定,列为观察变量,未据此得出趋势结论"。把不确定性明确写出来而不是含糊带过,是研究结论能被信任的前提。
想获取人工智能、App流量、消费互联网与数字营销方向的完整行业报告与产业方案,可以到运营动脉(www.yydm.cn)检索,站点收录覆盖300+行业的研究报告与产业方案,适合做行业研究、产品决策和投资判断时集中备查。
换个角度看同一件事,《TikTok电商报告:H1全球GMV731亿美元》算的是另一笔账。
常见问题(FAQ)
这份报告是谁发布的?追踪范围是什么?
由DATA17 AI研究实验室发布,数据来源Data17.cn。追踪Top300活跃AI工具,覆盖28个地区市场与3类可统计来源渠道,数据周期13个月,报告共26页。
8月榜内总流量141.7亿、环比+14.6%,为什么说市场零增长?
因为+14.6%约九成来自榜单归位。7月掉榜的109款工具本月集体回归,带回16.7亿流量;7月与8月同时在榜的167款可比工具流量为121.85亿降至121.84亿,同口径环比0.0%。报告建议趋势比较跳过7月,直接对比6月与8月(140.0到141.7亿,+1.2%)。
三巨头的表现有什么变化?
首次出现"一涨两跌":ChatGPT 56亿次、+3.45%,是三巨头唯一上涨且为2026年第二高单月增速;Gemini 26亿次、-2.59%、连续三月下跌、从5月峰值累计回落10.3%;Claude 2 9.502亿次、-1.97%、在9.5亿附近横盘四个月。三者合计占榜内64.5%。
腰部梯队的表现如何?
Top11至20名合计9.31亿次,仅2款上涨、8款下跌(7月为6涨4跌)。Salesforce Einstein -7.8%、Perplexity AI -8.2%、DeepL -6.3%、SpicyChat AI -6.7%同步走弱。报告判断存量零增长的市场里,流失最先发生在腰部而非尾部。
哪些赛道是真的在增长?
12个赛道中仅8个平均增速为正且全部低于+3%。剔除归位效应后,唯一真实增长的是商业营销与广告(平均增速+2.8%、仅18款工具)。真实下滑集中在语音生成(-2.3%)与艺术创意设计(-3.2%)。
增长榜上有什么规律?
增长主线是Agent与智能体入口(Manus +27.7%、OpenRouter +14.6%、Meta AI +18.7%)与具体生活场景(Wanderboat旅行+55.7%、Hint占卜+47.8%、mercor招聘+22.1%)。相反,7月增长榜常客集体反转:Lovescape从+51.2%变为-44.5%、Tripo AI从+49.0%变为-42.7%,单月暴涨不等于真实留存。
直接访问首次转负意味着什么?
直接访问88.27亿次、-0.3%,是2026年以来首次负增长,意味着存量用户使用频次未增加。同时外链+3.0%、邮件+3.5%上升,增量更多来自"被推荐"而非"主动来"。头部七款对话产品直达率超92%,而新面孔Unibase Memory为70.0%、Dewy Chat为73.0%,能否把直达率提升是判断其能否站稳的关键。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《M2 2026全球AI竞争力白皮书:五层架构对决》——主线是五层架构对决
《信通院2026具身智能训练场报告:全国超70家加速布局》——讲的是全国超70家加速布局
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






