


2026中国算力网投资机会报告:4万亿投向与五大主线
 广告
这份《2026年中国算力网建设投资机会研究报告》由中商产业研究院发布,共64页,数据来源为国家发改委、工信部、国家数据局等官方渠道及公开市场信息,编制时间为2026年9月。
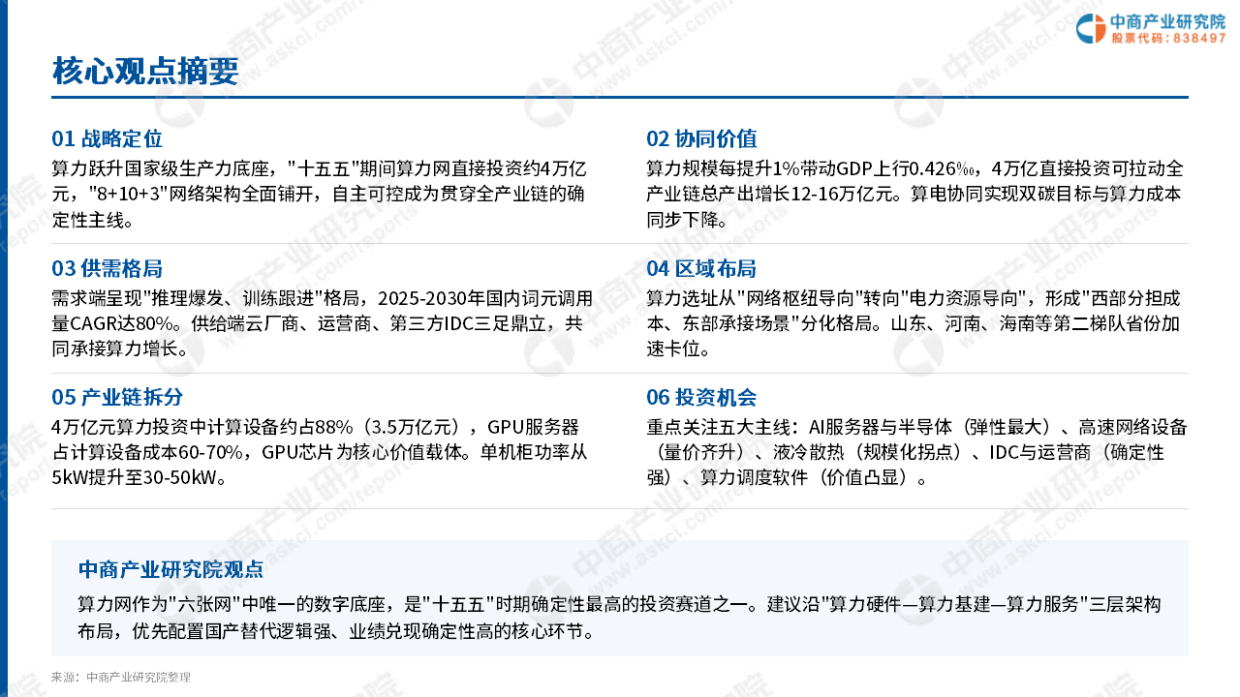
报告的核心判断是:算力已从分散的基建项目,升级为数字经济的国家级生产力底座。"十五五"规划《纲要》首次写入"适度超前建设新型基础设施",并明确提出"加快建设全国一体化算力网,推进算力资源规模化、集约化、绿色化、普惠化发展",把算力与算法、数据并列为数智化发展的三大底座。
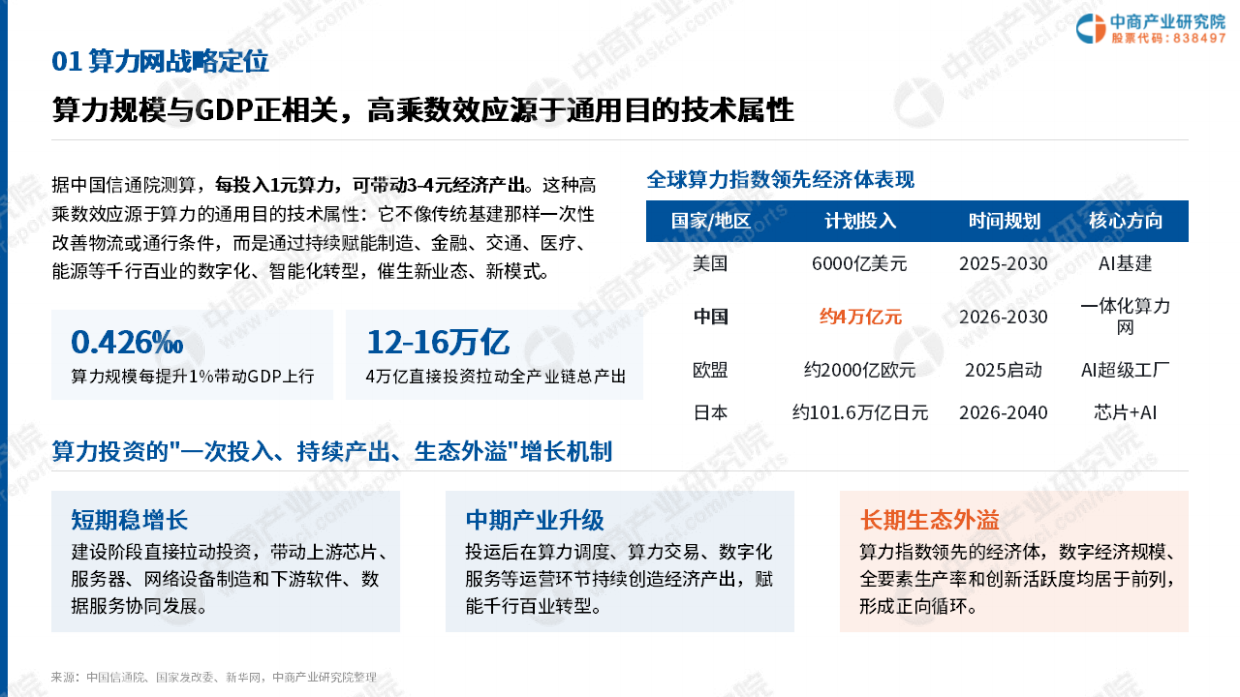
报告给出一组关键数字:"十五五"期间算力网直接投资约4万亿元,测算可拉动全产业链总产出增长12-16万亿元;算力规模每提升1%带动GDP上行0.426%;每投入1元算力可带动3-4元经济产出。截至2026年6月,全国智算规模达2185EFLOPS。
报告把算力网放在"六张网"(水网、新型电网、算力网、新一代通信网、城市地下管网、物流网)的框架下理解。它的独特判断是:算力网是六张网中唯一的数字底座,占六网总投资近30%,也是"十五五"基建核心抓手中确定性最高的投资赛道。这份报告最值得关注的是它把"投资规模"和"投资节奏"分开来看的思路。4万亿不是一次性砸下去的建设款,而是分布在整个十五五周期的连续投入;而算力网的价值特殊性在于——传统基建(如铁公基)的拉动效应集中在建设阶段,运营期增值空间有限,算力网则会在投运后通过算力调度、算力交易、数字化服务等运营环节持续创造产出。这个"一次投入、持续产出、生态外溢"的机制,是它区别于其他五张网的根本之处,也是判断产业链各环节估值逻辑的起点。
一、战略定位:从"铁公基"到"六张网",算力网是唯一数字底座
第一章梳理算力网的战略定位与政策脉络。
报告指出,算力已被定位为与水、电、路、网同等重要的基础资源,直接关系国家数据主权和网络安全。算力经济以算力为核心生产要素,以算力基础设施为关键载体,贯穿芯片设计制造、服务器与网络设备、数据中心建设运营、云计算与算力服务、人工智能算法应用等上下游环节。
报告把算力经济产业链拆为四层:基础层(芯片与元器件、服务器与存储设备、网络设备、数据中心基础设施、电子材料);传输层(通信网络、通信设备、5G-A/6G、万兆光网、卫星互联网);平台层(大数据、云计算、人工智能、软件开发、系统集成服务、算力交易、算力调度);应用层(智能制造、智慧交通、智慧农业、智慧城市、数字金融、数字商贸、数字政府、数字社会)。
从基建范式看,报告对比了两个时代。传统基建时代的"铁公基"核心构成为铁路、公路、机场、港口、市政设施,驱动逻辑是城镇化+工业化下的增量扩张"铺摊子",投资主体是政府主导的财政+地方城投平台,功能形态是单点建设、功能单一、重建设轻运营,经济效应是一次性改善通行或物流条件。现代化基建体系则是"六张网",驱动逻辑转向网络化协同、智能化调度、市场化交易、绿色化发展。
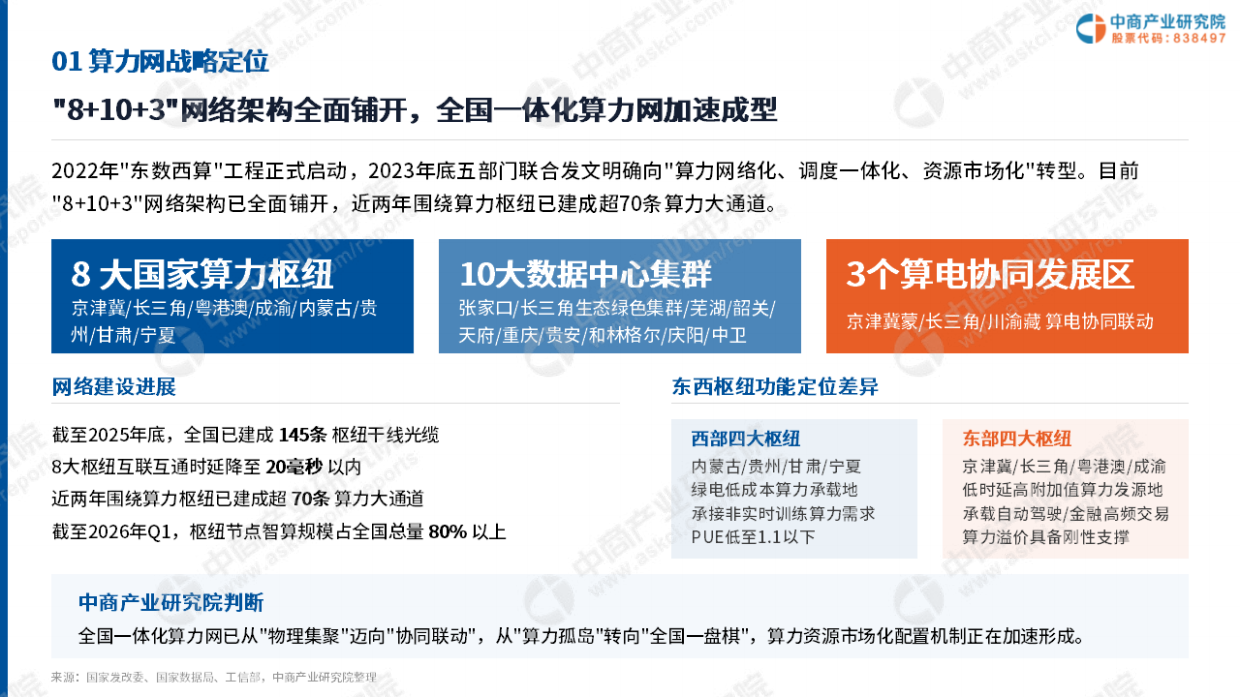
网络架构已经成型。2022年"东数西算"工程正式启动,2023年底五部门联合发文明确向"算力网络化、调度一体化、资源市场化"转型。目前"8+10+3"网络架构已全面铺开:8大国家算力枢纽(东部京津冀、长三角、粤港澳,西部成渝、内蒙古、贵州、甘肃、宁夏)、10大数据中心集群(张家口、长三角生态绿色一体化发展示范区、芜湖、韶关、天府、重庆、贵安、庆阳、中卫、和林格尔)、3个算电协同发展区。截至2025年底,全国已建成145条枢纽干线光缆,8大枢纽互联互通时延降至20毫秒以内,近两年围绕算力枢纽建成超70条算力大通道。截至2026年Q1,枢纽节点智算规模占全国总量80%以上。
全球视角下,报告列出主要经济体的投入规模:美国"星际之门"计划6000亿美元(2025-2030,方向为AI基建网络);中国全国一体化算力网约4万亿元(2026-2030);欧盟InvestAI计划约2000亿欧元(2025启动,AI超级工厂);日本约101.6万亿日元(2026-2040,芯片+AI);韩国三大超级项目1461万亿韩元(半导体+AI)。
自主可控是贯穿全产业链的确定性主线。报告按上中下游拆解:上游芯片与材料方面,中芯国际等龙头产能紧张、长鑫存储加速HBM研发、昇腾/寒武纪/海光/壁仞多路线并进且推理侧已规模化替代;中游服务器与数据中心方面,浪潮、新华三、中科曙光份额持续提升,万国数据、数据港等第三方IDC加速布局,单机柜功率突破风冷上限带来冷板式与浸没式液冷规模化普及拐点;下游调度与应用方面,国家算力调度平台建设加速,运营商算网大脑实现算力资源一体化高效调度,DeepSeek、Kimi、通义千问等国产大模型与国产算力深度适配,形成"模芯协同"生态。把自主可控按"上游—中游—下游"拆成三个层次的国产化率爬坡,比笼统说"国产替代"要有用得多。报告隐含的判断是:这三个层次的替代难度和节奏完全不同——上游芯片是技术壁垒最高的环节,需要看制程、生态和软件栈;中游服务器整机与液冷散热的替代相对容易,配套工具价值会持续凸显;下游调度软件的自主化则更依赖政策推进节奏。对产业链上的企业来说,选哪个层次决定了投入周期和回报结构,这是这份报告里最实用的分析框架之一。
二、协同价值:0.426%的GDP乘数与算电协同的双重红利
第二章是报告中最具方法论价值的一章,核心是算力网的两重宏观价值。
价值一是高投资乘数效应。据中国信通院测算,每投入1元算力可带动3-4元经济产出;算力规模每提升1%带动GDP上行0.426%。按"十五五"4万亿元直接投资测算,可带动经济总产出增长12-16万亿元。报告把这一增长机制拆为三段:短期稳增长(建设阶段直接拉动投资,带动上游芯片、服务器、网络设备制造和下游软件、数据服务协同发展)、中期产业升级(投运后在算力调度、算力交易、数字化服务等运营环节持续创造经济产出)、长期生态外溢(赋能千行百业转型)。报告解释高乘数的来源是算力的"通用目的技术"属性——它不像传统基建那样一次性改善物流或通行条件,而是通过持续赋能制造、金融、交通、医疗、能源等行业的数字化、智能化转型,催生新业态与新模式。
价值二是绿电消纳核心载体。我国风光资源高度集中在西部,但本地用电负荷不足、外送通道建设周期长,绿电就地消纳长期存在痛点。而算力负荷具有可调节、可迁移特点,天然适合与新能源就地匹配。数据显示:西部枢纽节点绿电占比目标超80%,电力成本占数据中心运营成本约50%,西部绿电价格较东部普遍低0.15-0.25元/度。
报告用"以电强算"与"以算促电"解释算电协同的双向机制。以电强算指新型电网为算力提供稳定清洁能源:算力设施耗电量大且需全天连续运行,依托光伏、风电加储能组成的新型电网可为其提供稳定、清洁、低成本的电力,叠加绿电直供模式可系统性降低算力运营成本。以算促电指算力反向赋能电网智能调度:非实时训练任务可平移至谷电时段运行,算力负荷作为柔性负荷参与电网调峰,提升新能源消纳能力。
顺着这个逻辑往下推,《算力基础设施报告:AI竞争的下一站是水与电》给了一组可以互相验证的数字。
这一机制已有工程验证。2026年6月完成的全国首个跨三地算电协同智能调度测试,覆盖上海临港、芜湖提尔、皖疆绿色融合三大算力中心,涉及华为昇腾910B与英伟达4090/5880三种异构算力,共25台服务器,推理任务平移至谷电时段,最终实现100%跨域迁移成功率、≤200秒调度响应时效、98%功率预测精准率。同时报告给出两个落地案例:广东阳江海底算力中心依托海上风电直供电,能效提升30%以上;宁夏中卫光伏电力点对点直送机房,绿电占比持续提升,PUE降至1.1以下。
报告还提出"六网耦合"的系统效益。算力网作为数字底座,与其余五网形成五组双向耦合关系:与新型电网——以电强算、以算促电,是最紧迫的耦合;与新一代通信网——低时延大带宽是算力跨区域流动的物理基础;与物流网——物流保障算力硬件跨区域调配,算力优化物流周转效率;与水网——水网提供冷却用水,算力提升管网运维效率;与城市地下管网(77万公里改造)——管网构建承载机制,算力平台推动故障预警响应时长进一步压缩。报告的综合结论是:算力网打通要素流通壁垒,有效实现六网耦合,系统价值远超单一基建项目。"算电协同不是绿电加算力的物理叠加"这个判断,是这份报告区别于一般算力研报的地方。它给出的证据是那次跨三地测试的三个指标:100%迁移成功率说明算力负载确实可以完整搬迁,200秒响应说明调度延迟在电网可接受范围内,98%功率预测精准率说明预测模型已经够用——三者同时达标,才意味着"算力作为柔性负荷参与调峰"从概念变成了可复制的工程方案。这也解释了为什么西部枢纽的绿电占比目标能定到80%以上:不是靠政策摊派,而是靠算电协同本身就有降本动力。
三、供需测算:需求CAGR约45%,缺口从70扩至800+EFLOPS
第三章是供需两端测算,也是全篇数据密度最高的一章。
需求端呈现"推理先行、训练跟进"的双轮驱动格局。推理端的驱动因素是AI应用规模化落地、C端与B端需求同步爆发,需求特征是Token调用量指数级增长、对时延敏感,算力类型以中低端为主、国产化替代空间大,增长预测为2025-2030年Token调用量CAGR超80%。训练端的驱动因素是大模型参数持续扩张与多模态能力升级,需求特征是单次训练算力消耗巨大、对高端GPU依赖强,算力类型以高端为主、国产芯片追赶中。报告判断:推理端是未来3年算力需求增长的第一引擎,训练端决定算力天花板。
推理端的具体数据:中美头部大模型日均Token调用量中,OpenAI GPT系列约5万亿、同比增速超100%;字节豆包约4万亿、超200%;百度文心约1.5万亿、约80%;阿里通义约1万亿、约100%;Anthropic Claude约0.8万亿、超150%。报告预测2025-2030年推理Token调用量CAGR超80%,推理算力占比将从当前约40%提升至60%以上。
训练端的演进路径:GPT-3(2020年)1750亿参数、约3.14E23 FLOPs、约1万张V100;PaLM(2022年)5400亿参数、2.56E24 FLOPs、约6144张TPU;GPT-4(2023年)万亿级混合参数、约2.15E25 FLOPs、约2.5万张A100;GPT-4o(2024年)多模态融合、数万张H100;下一代(2025年起)参数指数增长、10万张级。报告归纳三条规律:参数扩张定律(训练算力与参数平方成正比)、多模态升级(文本+图像+视频+音频融合,训练数据量与算力倍增)、高端芯片依赖(对GPU显存与互联带宽要求极高,国产高端芯片追赶中)。
供给端形成云厂商、电信运营商、第三方IDC三足鼎立。云厂商(阿里云、腾讯云、字节、百度)技术领先、资金雄厚、生态完善,以智算为主、高端GPU集群为主,布局东部核心+西部枢纽并重,智算市场份额约70%,报告评级为"智算供给主导力量"。电信运营商(移动、电信、联通)网络资源、土地机房、央企信用为优势,通算+智算并重,全国均衡布局、八大枢纽全覆盖,IDC机架份额约50%,评级为"算力网建设主力军"。第三方IDC(万国数据、世纪互联、秦淮数据)以定制化服务、区域深耕、灵活扩张见长,以通算托管为主并向智算延伸,布局一线城市周边+核心枢纽,份额约30%,评级为"区域市场重要补充"。
资本开支对比是差距最直观的一节。美国四大云厂商2024年资本开支合计约2460亿美元(微软800、谷歌750+、亚马逊1000+、Meta 500+),2025年预计合计3350亿美元以上,AI相关占比超60%;中国头部云厂商2024年合计约2150亿元人民币(阿里云800、腾讯云500、字节跳动600、百度智能云250),2025年预计合计3300亿元以上。报告判断:总量差距约8倍但中国增速更快,2025-2027年将是算力基础设施投资高峰。
把视角拉到GPU集群从千瓦吃到,《GPU集群从千瓦吃到吉瓦》里的样本会更完整一些。
缺口测算的结论最值得关注:中国算力供需平衡(EFLOPS,FP16口径)测算显示,算力需求从2024年218增至2030年5000+(CAGR约45%),其中智算需求从65增至3500+(CAGR约58%);算力供给从197增至4200(CAGR约44%),其中智算供给从50增至2900(CAGR约55%);供需缺口从2024年21(报告表述为2024年缺口70EFLOPS)持续扩大至2030年800+EFLOPS,其中智算缺口占比超70%,高端GPU供给受限是核心瓶颈。把"需求CAGR 45% vs 供给CAGR 44%"和"智算需求CAGR 58% vs 智算供给CAGR 55%"两组数字放在一起看,才能真正理解缺口的性质。表面上供需增速只差1到3个百分点,但复利效应下六年后就是巨大差额——这正是缺口从70扩大到800+EFLOPS的数学来源。更关键的是缺口的结构:智算缺口占比超70%,而通算是基本平衡的。这意味着算力网要解决的不是"总量不够",而是"高端不够、区域错配",于是调度优化和国产替代就成了两条并行的必经之路,而不是二选一。
四、区域格局:东部看智算需求,西部看绿电成本,协同区看特色场景
第四章拆解"8+10+3"的区域分工与投资地图。
报告先给出东西部枢纽的差异化定位。东部枢纽(京津冀、长三角、粤港澳、成渝)是技术+需求驱动,聚焦实时推理、高端训练、金融医疗等低时延场景,优势是技术人才密集、下游需求旺盛、网络基础设施完善,挑战是土地电力资源紧张、运营成本高、能耗指标受限。西部枢纽(内蒙古、贵州、甘肃、宁夏)是能源+土地驱动,发展大规模训练、后台加工、离线分析、存储备份,优势是绿电资源丰富、土地成本低、气候适宜自然冷却(PUE低至1.1以下),挑战是网络时延较高、技术人才不足、本地需求有限。
报告还提示了一个趋势:算力选址正从"网络枢纽导向"转向"电力资源导向",山东、河南、海南等第二梯队省份正在加速卡位。
八大枢纽的定位与评级:京津冀(全国算力调度核心,智算+通算,成熟,优先关注,代表项目张家口集群、百度);长三角(金融科技算力高地,智算为主,成熟,优先关注,阿里云、腾讯云);粤港澳(大湾区算力枢纽,智算+通算、核电为主,快速成长,重点关注,韶关集群、华为);成渝(西部算力核心节点,水电丰富,快速成长,高潜力);贵安(南方数据中心示范,水电+光伏,快速成长,高潜力,贵安集群、腾讯);庆阳(西北算力枢纽,风电+光伏,起步建设,高潜力,庆阳集群、移动);中卫(西部云基地,光伏+风电,成熟,重点关注,中卫集群、亚马逊);和林格尔(北方大数据中心,风电+光伏,快速成长,高潜力)。
东部三枢纽的细化数据:京津冀核心集群为张家口,优势场景是政务云与AI大模型训练,在建规模超200万架,PUE目标低于1.25,代表项目为百度怀来智算、腾讯怀来;长三角核心集群为长三角生态绿色一体化发展示范区,优势场景是金融AI、智能制造、电商,在建规模超180万架,PUE目标低于1.3,代表项目腾讯青浦,上海、杭州、苏州形成智算三角;粤港澳核心集群为韶关,优势场景是智能制造、跨境金融、游戏,在建规模超100万架,PUE目标低于1.25,代表项目华为云与中国移动粤港澳,核电+绿电优势明显。
西部五枢纽的绿电禀赋:成渝为水电为主,清洁能源装机占比超85%,成都平原年均气温16-17℃;贵安为水电+光伏,市场化交易率超90%、电价全国低位,年均气温15℃、全年自然冷却时长超8个月,规划规模超130万架、PUE低于1.2;庆阳为风电+光伏,绿电聚合电价低至0.398元/度,年均气温9℃,在建规模规划超100万架、PUE低于1.2;中卫为光伏+风电,新能源装机超1800万千瓦,在建规模超80万架、PUE低于1.15;和林格尔为风电+光伏,绿电占比目标超80%,在建规模超120万架、PUE低于1.15。
东数西算的深化路径分三阶段。第一阶段物理迁移(2022-2024):特征为东部数据中心向西部物理迁移,模式是"东数西存""东数西备",场景为离线分析、存储备份、后台加工。第二阶段算网融合(2024-2026):特征为算力与网络深度融合,模式是"东数西训"、算力跨区域调度,场景为大模型训练、渲染、科学计算,成果是算力调度平台上线、东西部时延降低至20ms内。第三阶段智能调度(2026+):特征为AI驱动的算力智能调度,模式是算力像水电一样按需流动,场景为全场景算力实时调度与优化。核心成效数据为:西部数据中心平均PUE降至1.2以下、绿电占比超60%;东西部网络时延降低至20ms以内、骨干网带宽提升3倍;算力跨区域调度成功率超95%、算力利用率提升30%。
报告最后给出区域投资机会地图:东部枢纽投资逻辑是智算需求爆发与AI应用落地快,重点赛道为智算中心、AI服务器、液冷散热、高速网络,受益主体是云厂商、运营商、AI芯片公司,评级为优先配置;西部枢纽投资逻辑是绿电成本低与算电协同降本,重点赛道为绿电数据中心、源网荷储、储能,受益主体是运营商、第三方IDC、新能源企业,评级为重点配置;成渝枢纽评级高潜力(电子信息基础好);武汉属中部协同区(光电子产业强,超算中心、光通信);南宁属东盟协同区(跨境算力独特、RCEP政策红利)。报告给出的中商配置建议是:东部智算60%+西部绿电算力30%+协同区特色场景10%。"选址从网络枢纽导向转向电力资源导向"这句话,含义比它看起来要重。东数西算第一阶段的核心约束是网络时延——把数据中心搬到西部,前提是网络能跟上;当8大枢纽时延降到20毫秒以内、骨干网带宽提升3倍之后,网络就不再是最紧的瓶颈了,电力成本(占数据中心运营成本约50%)反而浮上来成为决定性变量。而一旦决策依据从"网络"换成"电价",可选的落点就从国家划定的八大枢纽,扩展到所有电价有优势的省份——这正是山东、河南、海南等第二梯队能加速卡位的底层逻辑。做区域算力布局的团队,需要重新评估自己的候选清单。
五、产业链拆分:4万亿中计算设备占88%,价值三分天下
第五章回答"4万亿具体花在哪里"这个问题。
报告首先给出算力产业链全景。上游是核心硬件,包含AI芯片与半导体(GPU/ASIC/FPGA、HBM显存、EDA)、高速网络设备(交换机、路由器、IB网络)、光模块与光器件(800G/1.6T光模块、硅光),特征为技术壁垒最高、国产替代空间大、毛利率50-70%。中游是基础设施,包含AI服务器与整机(AI服务器、整机柜、PCB)、IDC数据中心(机房建设、UPS、配电)、液冷散热(冷板液冷、浸没式、CDU),特征为投资规模最大、产业链条最长、毛利率15-30%。下游是平台与应用,包含算力调度平台(算力网络、调度系统、交易平台)、运维与管理软件(DCIM、AIOps、能耗管理)、行业应用(大模型、自动驾驶、工业AI、医疗),特征为商业模式最活跃、增长潜力最大、毛利率40-60%。
价值分布是关键结论:上游芯片占产业链总价值约40%,中游服务器与IDC占约35%,下游平台与应用占约25%。从投资结构看,4万亿元算力投资中计算设备约占88%(3.5万亿元),GPU服务器占计算设备成本的60-70%,GPU芯片是核心价值载体;单机柜功率从5kW提升至30-50kW。
上游AI芯片环节,全球竞争格局为:英伟达(H100/B200,约2000TFLOPS FP16,CUDA垄断)、AMD(MI300X,约1300TFLOPS,ROCm追赶)、华为昇腾(910B/910C,约800TFLOPS,CANN生态)、寒武纪(思元590,约500TFLOPS,MLU生态)、海光信息(深算二号,约400TFLOPS,兼容CUDA)。报告认为英伟达在高端AI训练市场份额超80%。国产替代分三阶段推进:第一阶段推理场景替代(2023-2025),推理对算力精度要求低,国产芯片已规模化应用、替代率超30%;第二阶段中低端训练替代(2025-2027),百亿参数模型训练国产芯片可用,华为昇腾910C等加速落地;第三阶段高端训练突破(2027+),万亿参数大模型训练突破,生态成熟度是关键瓶颈。
上游网络与光模块环节,代际升级路线为:前代100G/200G(成熟,单价100-500美元)→400G(约50%渗透,500-1000美元)→800G(AI算力集群快速提升,1000-2000美元)→1.6T(2026+起量,2000-4000美元)→3.2T/CPO(前沿,研发阶段)。中国光模块企业全球竞争力突出:报告给出2024年全球光模块市场150亿美元、中国企业全球市场份额50%+,前十大企业中中国占7家。中际旭创全球份额超30%、800G出货量全球第一;新易盛高速率产品领先、海外云厂商客户占比高;天孚通信光器件全品类布局、CPO/硅光技术储备深厚。报告判断光模块是中国算力产业链中全球竞争力最强的环节,高景气至少持续至2027年。
中游AI服务器环节,市场规模为:全球从2022年480亿美元增至2024年2100亿美元、2027年预计3800亿美元;中国从2022年320亿元增至2023年680亿元(+112%)、2024年1450亿元(+113%)、2025年预计2300亿元(+59%)、2027年预计5000亿元,CAGR约40%。中国AI服务器竞争格局为:浪潮信息国内份额超30%、英伟达核心合作伙伴、全栈液冷方案;华为昇腾AI服务器+鲲鹏CPU,政企市场领先;中科曙光/紫光股份在高性能计算和存储有优势,海光芯片生态,覆盖科研和政务市场。
这一点在《国泰海通2026医药产业政策展望解读:十五五强创新惠民生》里有更细的口径拆解,感兴趣可以翻过去看。
中游IDC与液冷环节的关键数据:中国数据中心机架规模从2023年950万架、2025年预计1500万架增至2027年预计2200万架以上,智算占比从约25%升至超60%,平均PUE从1.45降至1.3以下,液冷渗透率从约5%升至超40%,单柜功率从8-15kW升至30-50kW+。两种液冷技术路线并存:冷板液冷技术成熟、改造成本低、适配GPU直触散热,占比约70%,代表企业曙光数创、英维克、高澜股份;浸没式液冷散热效率最高、PUE可降至1.05、单柜功率可达100kW+,适用于超高密度AI训练集群,代表企业曙光数创、绿色部落。IDC建设运营方面,三大运营商占机架约50%,第三方IDC占约30%。
下游算力调度与运维软件环节,平台体系分三层:国家级为全国一体化算力调度平台,由国家数据局主导,统筹八大枢纽算力资源,实现跨区域算力调度和交易;运营商级为算力网络(Computing First Network),中国移动"算力网络"、中国电信"云改数转"、中国联通"算力网络",算网一体调度;市场级为第三方算力交易平台,如算力集市、算力交易所,市场化定价和交易。运维软件市场2024年估算规模为:DCIM约80亿元(维谛、科华)、AIOps约120亿元(云智慧、擎创)、能耗管理约50亿元(国网、南瑞)、算力编排约150亿元(运营商、华为)。"计算设备占4万亿的88%"这个数字,直接决定了产业链各环节能吃到的蛋糕大小。它意味着4万亿里有约3.5万亿会流向硬件采购,其中GPU服务器占计算设备成本60-70%——也就是说GPU芯片及配套是这笔投资中最集中的价值沉淀点。同时要注意"毛利率"这一列的反差:上游芯片50-70%、下游平台应用40-60%、而中游服务器与IDC只有15-30%。中游虽然投资规模最大、产业链最长,却是毛利最薄的环节。对投资者来说,这意味着"营收规模大"和"利润弹性大"可能落在不同环节,选标的时不能只看谁的市场空间大。
六、五大投资主线:硬件确定性最强,软件弹性最大,运营商稳健打底
第六章是投资机会的落点,给出五大主线与配置建议。
五大主线的对比数据:AI服务器与半导体(2024年市场规模1450亿元,CAGR 35-40%,确定性极高,投资评级强烈推荐,代表企业浪潮、华为、海光、寒武纪);高速网络与光模块(约600亿元,CAGR 40-50%,确定性极高,强烈推荐,代表企业中际旭创、新易盛、天孚通信);液冷散热(约150亿元,CAGR 50%+,确定性极高,推荐,代表企业曙光数创、英维克、高澜股份);IDC与运营商(约3000亿元,CAGR 15-20%,确定性高,推荐,代表企业三大运营商、万国数据、秦淮数据);算力调度与软件(约400亿元,CAGR 30-40%,确定性中高,推荐,代表企业运营商、华为、优刻得、青云)。报告的观点是:AI服务器与光模块是当前业绩弹性最大的方向,液冷是渗透率提升最快的确定性趋势,IDC与运营商提供稳健底仓,算力调度软件是长期期权,建议硬件为主、软件为辅。
主线一的投资逻辑是"需求爆发+国产替代"双轮驱动:逻辑一,大模型训练与推理双轮驱动、云厂商资本开支高增长;逻辑二,美国芯片出口管制升级,政企信创市场国产芯片渗透率从10%升至30%+;逻辑三,AI服务器单机价值量是传统服务器的5-10倍,GPU占比超70%,液冷/HBM增量显著。国产AI芯片的产品进展为:华为昇腾910B/910C(约800TFLOPS,规模化商用、政企首选)、海光信息深算一号/二号(约400TFLOPS,信创市场、生态完善)、寒武纪思元590(约500TFLOPS,互联网客户、训练突破)、壁仞/沐曦(BR100/MXN500,约500TFLOPS,量产商用)。催化剂是十五五算力规划落地与地方智算中心招标加速。
主线二是800G放量、1.6T启动。技术迭代路线为:400G于2021年量产、单价约300美元、成熟放量;800G于2023年量产、约600美元;1.6T于2025年小批量出货、约1200美元;3.2T于2027年研发验证、约2000美元;CPO共封装2028年+技术储备。投资逻辑有三:万卡AI集群需800G光模块,单集群光模块价值超千万美元;1.6T单价是800G的2倍,2026-2027年放量;中国企业在800G/1.6T代际迭代中持续领先。
主线三是液冷从可选变为必选。渗透率从2023年约5%、2025年预计约20%升至2027年预计超40%;冷板液冷占比从约60%升至约80%,浸没式从约15%升至约35%;市场规模从约80亿元增至超600亿元。三条逻辑:单柜功率从5kW升至30-50kW,传统风冷无法满足;新建数据中心PUE要求低于1.25,液冷是达标关键技术路径;浪潮、华为、曙光全栈液冷方案,英伟达GB200标配冷板液冷。
主线四是IDC与运营商的价值重估。三大运营商算力投资(2024年):中国移动约420亿元、智算规模17EFLOPS、定位算力网络龙头;中国电信约350亿元、14EFLOPS、云改数转;中国联通约200亿元、9EFLOPS、算网融合;合计约970亿元、40EFLOPS。三条逻辑:运营商股息率超5%、IDC企业现金流稳定;智算中心单机柜收入是传统3-5倍;运营商拥有网络+算力+IDC全栈能力。催化剂是运营商十五五算力投资预计超5000亿、IDC REITs扩容。
主线五是算力调度与运维软件。市场分层为:国家级平台(跨区域算力调度交易,约150亿,国家数据局)、运营商算网(算网一体编排调度,三大运营商)、云厂商平台(云资源管理与分配,约100亿,阿里云/华为云)、IDC运维软件(DCIM/AIOps/能耗,约250亿,维谛/科华)、算力交易市场(算力商品化交易,约50亿,初创/交易所)。三条逻辑:全国算力网必须有统一调度平台;SaaS模式订阅制收入稳定、毛利率超70%,软件企业估值显著高于硬件;AIOps智能运维降低PUE和人力成本。长期空间是算力商品化交易平台有望诞生千亿级市值企业。
投资节奏分三阶段:短期(2025-2026)核心主题是硬件业绩兑现,AI服务器和光模块业绩集中兑现、800G光模块大规模放量、液冷渗透率快速提升,重点配置业绩确定性强的龙头;中期(2027-2028)核心主题是技术迭代升级,1.6T光模块启动放量、国产AI芯片训练能力突破、浸没式液冷规模化应用、算力调度平台商业化落地;长期(2029+)核心主题是生态与应用,算力商品化交易成熟、AI应用大规模爆发、算力网络生态完善。组合配置建议为:AI服务器与光模块建议仓位40%、持有1-2年(业绩弹性最大);液冷与IDC 25%、2-3年(渗透率提升确定性强、攻守兼备);运营商20%、3年+(高股息稳健底仓)。报告推荐的十大核心标的覆盖浪潮信息、中际旭创、海光信息、新易盛、英维克、中国移动、宝信软件、高澜股份、寒武纪、优刻得,其中强烈推荐3只。
报告同时提示三类风险。技术风险包括迭代过快(1-2年即升级一代,未跟上可能面临产品落后与库存减值)、国产替代不及预期(CUDA生态壁垒深厚、需长期投入)、技术路线不确定(冷板与浸没式、可插拔与CPO、算力调度架构均未统一)。政策监管风险包括芯片出口管制持续加码(从A100/H100到H800/H20)、数据安全合规趋严(《数据安全法》《个人信息保护法》增加合规成本)、政策与标准变化(PUE标准、能耗指标、绿电要求可能调整)。市场竞争风险包括价格战与毛利率压力(AI服务器毛利率本就约10-15%)、产能过剩(部分区域IDC空置率上升)、需求不及预期(大模型商业化落地进度与云厂商资本开支周期性)。报告对2030年的展望是:中国算力网总投资规模超10万亿元,全产业链总产出超30万亿元。
十五五算力网建设的五大重点方向为:算力供给质量提升(智算占比目标超60%、平均PUE降至1.25以下);算网融合深度推进(SRV6、确定性网络成熟,算网一体服务成标配);绿色低碳算力(绿电消纳比例大幅提升、液冷全面普及、余热回收规模化);算力商品化交易(算力定价机制完善、算力期货与算力保险等金融创新出现);AI应用生态繁荣(推理算力需求占比超60%,形成"算力+算法+数据+应用"良性生态)。把"短期抓硬件放量、中期看技术迭代、长期布局软件生态"这三段节奏与前面的缺口测算对照起来,其实是一个自洽的逻辑闭环:短期缺口最紧的是智算硬件(缺口占比超70%),所以硬件业绩最先兑现;中期看技术迭代,因为1.6T光模块、国产训练芯片、浸没式液冷这三条技术曲线都在2027年前后跨越拐点;长期看软件生态,因为当算力从"自建自用"变成"按需取用",定价权和毛利就会从硬件制造转移到调度与交易平台。这个节奏对做投资决策和做企业战略的人同样有效——它告诉你什么时候该配置什么,而不是笼统地"看好算力"。
想获取算力经济、数据中心、人工智能基础设施与半导体方向的完整行业报告与产业方案,可以到运营动脉(www.yydm.cn)检索,站点收录覆盖300+行业的研究报告与产业方案,适合做行业研究、投资判断和产业规划时集中备查。换个角度看同一件事,《红餐2026区域茶饮报告:45万门店进入存量博弈》算的是另一笔账。
常见问题(FAQ)
这份报告是谁发布的?覆盖哪些内容?
由中商产业研究院(股票代码838497)发布,报告全名《2026年中国算力网建设投资机会研究报告》,副标题"六网耦合下的算力新基建与万亿投资机遇",共64页,发布时间为2026年9月,数据来源为国家发改委、工信部、国家数据局等官方渠道及公开市场信息。
"十五五"算力网的投资规模和拉动效应是多少?
"十五五"期间算力网直接投资约4万亿元,测算可带动全产业链总产出增长12-16万亿元;算力规模每提升1%带动GDP上行0.426%;每投入1元算力带动3-4元经济产出。报告预测到2030年中国算力网总投资规模超10万亿元,全产业链总产出超30万亿元。
4万亿投资具体花在哪里?
计算设备约占88%(约3.5万亿元),其中GPU服务器占计算设备成本的60-70%,GPU芯片是核心价值载体。产业链价值分布为:上游芯片约40%、中游服务器与IDC约35%、下游平台与应用约25%。单机柜功率从5kW提升至30-50kW。
"8+10+3"网络架构进展如何?
即8大国家算力枢纽、10大数据中心集群、3个算电协同发展区。截至2025年底全国已建成145条枢纽干线光缆,8大枢纽互联互通时延降至20毫秒以内,近两年建成超70条算力大通道;截至2026年Q1枢纽节点智算规模占全国总量80%以上。全国智算规模达2185EFLOPS。
算力供需缺口有多大?
测算显示算力需求从2024年218EFLOPS增至2030年5000+(CAGR约45%),其中智算需求CAGR约58%;算力供给从197增至4200(CAGR约44%)。供需缺口从2024年70EFLOPS扩大至2030年800+EFLOPS,智算缺口占比超70%,高端GPU供给受限是核心瓶颈。
中美云厂商资本开支差距有多大?
美国四大云厂商(微软、谷歌、亚马逊、Meta)2024年合计约2460亿美元,2025年预计3350亿美元以上;中国头部厂商(阿里云、腾讯云、字节跳动、百度智能云)2024年合计约2150亿元人民币(约300亿美元),总量差距约8倍,但中国增速更快,2025-2027年将是算力基础设施投资高峰。
五大投资主线中哪些确定性最强?
AI服务器与半导体(2024年1450亿元、CAGR 35-40%)和高速网络与光模块(约600亿元、CAGR 40-50%)评级为强烈推荐,业绩弹性最大;液冷散热(约150亿元、CAGR 50%+)渗透率从5%升至40%以上、确定性最强;IDC与运营商(约3000亿元)提供稳健底仓;算力调度与软件(约400亿元、CAGR 30-40%)长期弹性最大。
算电协同具体是怎么运作的?
分"以电强算"和"以算促电"两个方向。前者是新型电网为算力提供清洁低成本电力,西部绿电价格较东部低0.15-0.25元/度;后者是算力负荷作为柔性负荷参与电网调峰。2026年6月完成的全国首个跨三地算电协同测试(覆盖上海临港、芜湖提尔、皖疆绿色融合)实现100%跨域迁移成功率、≤200秒调度响应、98%功率预测精准率。西部枢纽绿电占比目标超80%。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《新材料报告:7.5万亿产业的国产替代机会》——报告显示,2025年中国新材料产业规模达7.5万亿元,2035年预计达28万亿元
《大东时代算力芯片报告:H1市场1.39万亿元》——讲的是H1市场1.39万亿元
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






