都说投资不过山海关,东北国资GP用25年数据改写了这句话
 广告
这份报告来自 IT 桔子,名字叫《读懂东北创投二十年:什么值得投?谁在坚定投?》。它要回答的是一个被说过无数遍的老问题:东北还有没有创投。
报告的答案不是"有"或"没有",而是一句更绕的话——总量确实回暖了,但换了一批人来投。先看几个能立住全篇的数字。十四五期间(2021—2025 年)东北一级市场融资事件 525 起,是 2006—2010 年的 8.5 倍。
2024 年以来东北事件密度达到每年约 141 笔,是蛮荒期的 20 倍、双创潮的 2 倍。
但真正值得读的不是增长曲线,而是曲线背后换了谁在出钱。
下面按报告的顺序,把二十五年、机构生态、五家国资 GP 和三条冷思考逐段拆开。
图表来源:《2026中国东三省创投形势研究报告》(第1页) · 下载报告全文
一、二十五年的总量曲线:涨是涨了,但中间摔过两次
报告先给了最宏观的一张图。按自然年份看,东北创投这二十五年正好经历了 5 个五年计划,到十四五期间(2021—2025 年)东北一级市场融资事件有 525 起,是 2006—2010 年的 8.5 倍。
但报告强调,这条长达 25 年的曲线并不是线性的,而是反复波动。它被切成五段:2001—2010 年的"蛮荒期"、2011—2013 年的"开拓期"、2014—2018 年的"双创潮"、2019—2023 年的"退潮期",以及 2024 年起的"国资拉动期"。
蛮荒期的十年累计只有 66 笔事件,年均不到 7 笔,那时候的东北几乎没有"创投"这个概念。双创潮里,事件数从每年 43 笔冲到 2016 年的 75 笔,2018 年达到 91 笔高点。
同一条曲线,前面靠风口推,后面靠国资托,驱动力已经换过一次了。

图源:《2026中国东三省创投形势研究报告》(第5页) · 下载报告全文
二、退潮期的反常:事件数一路跌,金额反而冲到 444 亿
2019—2023 年被称为"退潮期",事件数从 91 笔一路阴跌到 2022 年的 73 笔,出手机构数量也在 2023 年出现断崖下降。报告用"体温下降"来形容这段时期,认为东北创投经历了一轮新的调整。
但有点反常的是,退潮期的融资金额反而在走高。2020 年金额高达 444 亿元,主要由大连恒力系重组、国企混改等大宗并购撑起来。
2024 年的金额高点更是靠单笔 600 亿元的"大连新达盟"交易贡献。报告据此区分了两个口径:事件数代表行业温度,金额代表规模体量,后者主要由头部重大事件拉动。
也就是说,钱看着多了,但掏钱的手变少了。
金额漂亮不等于市场热闹,这是读懂东北创投的第一个关键。

图表来源:《2026中国东三省创投形势研究报告》(第6页) · 查看完整报告
三、机构生态:超过 75% 的机构只出手过一次
报告把近二十年每笔事件的投资方逐个拆开,统计出每年在东北出手的机构数,结果是一条缓慢爬坡、螺旋式上升的曲线。
从二十年前的个位数,到十年前的两位数,再到如今普遍的百余家,整体上有了质的跃升。但拆到出手次数,故事就变了。
顺着这个逻辑往下推,《浙商证券餐饮30年复盘:连锁化率仅25%》给了一组可以互相验证的数字。
IT 桔子数据显示,超过 75% 的机构仅出手 1 次,连续出手 4 次以上的仅有 60 家机构,仅占 6%。报告的说法很直白:大部分机构都是"一过性"的投资,试试水而已。
更值得注意的是长尾在变薄——零星出手机构的数量六年里持续减少,说明东北市场上的"散客资金"同样在撤退。
机构名单看着变厚了,真正愿意连续下注的人却没几个。

图表来源:《2026中国东三省创投形势研究报告》(第8页) · 下载报告全文
四、阵营反转:两年之间,市场化 VC 和本地国资调了个位置
报告把近六年出手机构按阵营标注,变化最戏剧性的转折点发生在 2023 年。2022 年,一线市场化 VC/PE 出手 39 次、本地国资只有 15 次,市场化是国资的 2.6 倍。
到 2023 年,一线市场化 VC/PE 骤降至 13 次,一年之内蒸发三分之二,此后三年再未恢复到 20 次以上。2024 年完全反转:本地国资 60 次、市场化 20 次,国资成了市场化的 3 倍。
本地国资出手人次从 2021 年的 10 次涨到 2025 年的 63 次,占比从 7.1% 拉到 33.5%,四年间份额翻了近五倍。外资的表现更决绝:2021—2024 年每年还有四到五次出手,而在 2025 年、2026 年,外资机构在东北的出手记录是零。
市场化资金撤退和本地国资进场,几乎是同一件事的两面。
五、活跃榜单换血:前六名清一色是东北本地国资
报告拉出两个十年的活跃机构榜单对照,读起来像一次完整的"换血"。2021—2026 年榜单前六名——长春汇泽投资(37 次)、长兴基金(31 次)、盛京金控(26 次)、吉林科技投资基金(26 次)、沈阳产研院(18 次)、科力投资(17 次)——全部是东三省本地国资。
第七名才轮到深创投(16 次),而深创投本身也是深圳国资背景。TOP20 中本地国资占 10 席,加上外地国资/央企 4 席,国资系合计 14 席、占七成;真正意义上的市场化 VC/PE 只有 5 席,且名次大多靠后。
对照 2010—2020 年的榜单,当时最活跃的是深创投,密集下注 20 笔;赛伯乐、梅花创投、险峰这些偏早期的市场化机构也都出手 4 次以上,如今已鲜少露面。
报告还提到,2026 年出手投资东北的 97 家机构中,有 43 家是首年新进,还有 54 家是曾布局过又重新返场的老面孔。
留下来持续下注的机构还是太少,这是榜单换血背后最真实的注脚。
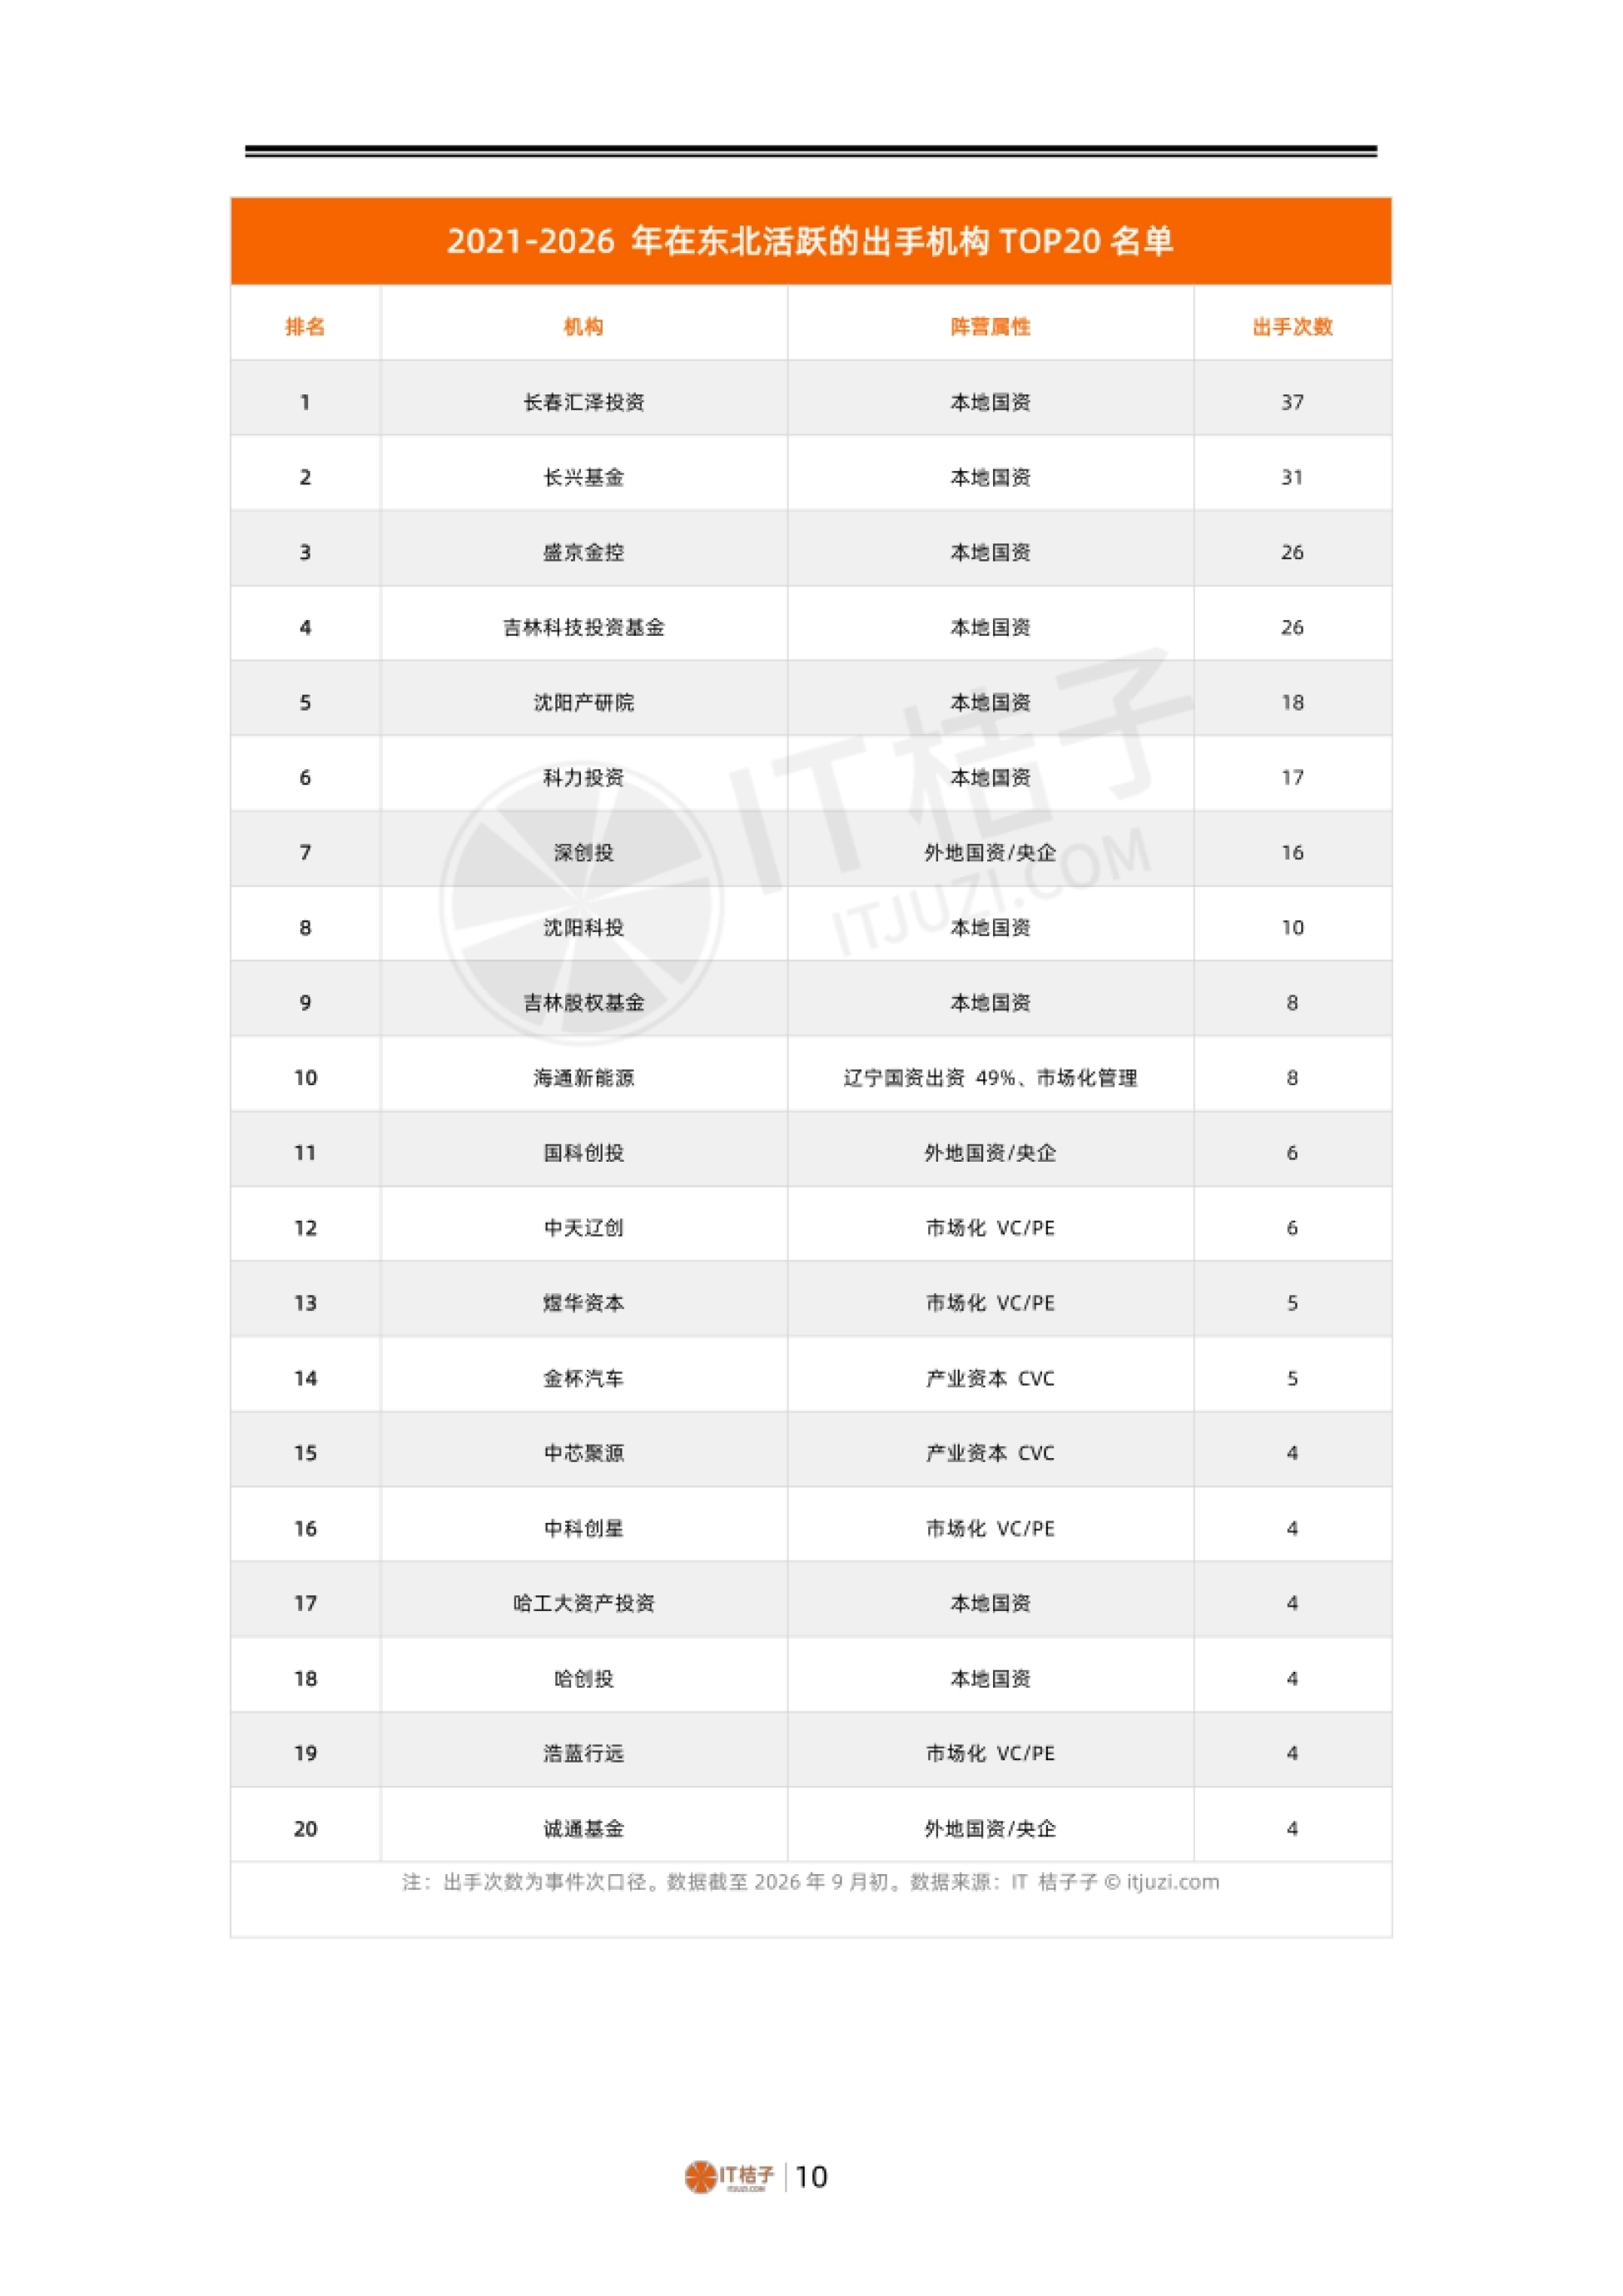
图源:《2026中国东三省创投形势研究报告》(第10页) · 查看完整报告
六、国资进场改变了什么:每 10 笔投资,4 笔有本地国资在场
报告用三条线说明六年的结构性变化。第一条线:本地国资参与的事件占比从 2021 年的 12.7% 升到 2026 年的 40.8%,意味着如今东北每 10 笔一级市场投资里,有 4 笔本地国资在场。
报告称,对以"资本回避"著称的地区来说,这是教科书级的"资本荒填充"动作。第二条线:早期投资事件占比从 2021 年的 35.4% 升到 2026 年的 66.0%。
长春汇泽、沈阳产研院们出手的大多是天使轮和 A 轮,单笔金额不大,把"从 0 到 1"这最难的一环接住了。报告因此判断,东北创投正在从一个以并购战投为主的"接盘型市场",变成一个"育苗型市场"。
第三条线:硬科技赛道事件占比从 2022 年的 43.8% 升到 2024 年的 62.0%,2026 年仍维持在 57.3%,其中仅先进制造一个行业就占近六年全部事件的 42.9%。
国资押注的是最早的硬核资产,这一点比出手次数更值得看。
七、五家代表性国资 GP:把钱押在实验室门口的硬科技
报告挑出五家最具代表性的国资背景 GP:长兴基金、长春汇泽投资、吉林科技投资基金、黑龙江科力投资、辽宁沈阳产研院。
它们的共同画像是:母基金或直接股东是省市两级财政或国资委,注册地全部在东北,投资以天使轮、A 轮为主。长兴基金是东北第一只百亿级政府引导基金,总规模 300 亿元,目标撬动社会资本 2000 亿元,以"1+6+N"架构运行。
长春汇泽投资是长春市国资委体系内的"耐心资本",管理规模约 11.2 亿元,2026 年的 13 笔投资几乎全部投向长春本地。科力投资围绕哈尔滨工业大学构建转化生态,投资名单包括工大卫星、思哲睿智能、西恩科技等"哈工大系"企业。
沈阳产研院用"拨投结合"模式,孵化出盛科航宇、盛科国仪等一批"盛科"系企业,已在五大领域投资建设约 52 家科技型企业。
报告指出,除长兴基金外,这些国资 GP 直投项目在 2026 年平均有 85% 落在省内。
它们的投资半径贴着产业根系,目标不是财务回报最大化,而是把实验室技术变成生产力。
八、赛道与城市:长春反超,大连滑落,钱都去了硬科技
行业分布的变化同样明显。2021—2022 年,东北融资事件里还有 7.2% 是电商零售、3.9% 是本地生活;到 2024—2026 年,电商零售只剩 2.3%、本地生活 2.6%。与此同时,先进制造从 32.9% 提升到 42.9%,医疗健康从 12.5% 升到 14.2%。
热门赛道 TOP1 从制药切换为新材料,集成电路从前四飙升到 TOP2。城市的座次也在改写。长春是近六年最大的赢家,2025 年以 44 笔首次登顶东北第一城,2026 年前 8 个月又以 43 笔大幅领先沈阳的 18 笔。
大连则走向另一个方向,近六年创投份额从全时段的 20.3% 滑落到 17.2%,在市场化资金退潮后缺少本地国资的填补。
报告最后给了三条冷思考:这是一次"结构性回暖"而非"全面回暖";早期苗圃有了,但 B 轮之后的接力者还没来;要警惕出手方、被投方、LP 三方同源的"自我循环"。
想继续看创投、硬科技与产业基金方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
护盘不等于繁荣——国资能解决从 0 到 1,但从 1 到 100 仍需要市场接力。
《读懂东北创投二十年》这份报告讲了什么?
这是 IT 桔子发布的东北创投专题报告,统计区间为 2001 年 1 月至 2026 年 9 月初,覆盖东北三省全量一级市场投资事件。
报告主体分为九个部分:总量曲线、机构生态、活跃出手方、国资进场的影响、五家代表性国资 GP、赛道切换、城市变局、大额事件成色之变,以及最后的冷思考。
东北创投现在的总量到底是什么水平?
十四五期间(2021—2025 年)东北一级市场融资事件有 525 起,是 2006—2010 年的 8.5 倍。2024 年以来事件密度达到每年约 141 笔,是蛮荒期的 20 倍、双创潮的 2 倍,创下历史最高区间。2024 年有 137 笔、2025 年有 147 笔,2026 年前 8 个月已有 103 笔。
为什么说东北创投是"结构性回暖"?
因为总量走高主要靠国资人次的单边拉升。本地国资参与的事件占比从 2021 年的 12.7% 升到 2026 年的 40.8%,而市场化 VC/PE 出手缩水严重、外资连续两年零出手。
2022 年市场化 VC/PE 出手 39 次、本地国资只有 15 次;2024 年完全反转,本地国资 60 次、市场化仅 20 次,两条曲线的转折点在 2023 年。
报告提到的五家代表性国资 GP 是哪些?
分别是长兴基金、长春汇泽投资、吉林科技投资基金、黑龙江省科力投资、辽宁沈阳产研院,2026 年以来它们的出手次数合计已超过 50 笔。
共同画像是母基金或股东为省市两级财政或国资委,注册地全在东北,投资半径以省内为主,出手集中在天使轮和 A 轮。
国资进场给东北创投带来了哪些变化?
报告用三条线概括:本地国资参与事件占比从 12.7% 升到 40.8%;早期投资事件占比从 35.4% 升到 66.0%;硬科技赛道事件占比从 43.8% 升到 62.0%,2026 年仍维持在 57.3%。
报告因此判断,东北创投正从"接盘型市场"转向"育苗型市场"。但 B 轮及以上的后续融资依然困难,近六年东北 B 轮及以上事件合计不足百起。
换个角度看同一件事,《高岩科技烘焙终局报告:现制渠道3288亿》算的是另一笔账。
报告对东北创投的风险提示是什么?
报告提出三点:这是一次结构性回暖而非全面回暖;苗圃有了但接力者还没来,很多好苗子长大后的轮次仍要跑到北京、长三角完成;要警惕出手方、被投方、LP 三方同源的"自我循环",否则价格发现和退出通道都会失灵。
报告最后的追问是:当苗圃里的树苗长成大树时,能否留住它们在本地的土壤里继续生长。
相关报告解读推荐
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《兴趣报告:20个正在生长的新兴趣》——切口是20个正在生长的新兴趣
《联合国投资报告:2025全球FDI达1.6万亿美元》——落点在2025全球FDI达1.6万亿美元
《水果产消报告:2025年产量3.54亿吨连增9年》——重点是2025年产量3.54亿吨连增9年
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。