电脑桌面
添加运营动脉到电脑桌面
安装后可以在桌面快捷访问

2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf会员免费

2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第1页
1/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第2页
2/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第3页
3/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第4页
4/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第5页
5/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第6页
6/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第7页
7/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第8页
8/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第9页
9/22页
2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf_第10页
10/22页
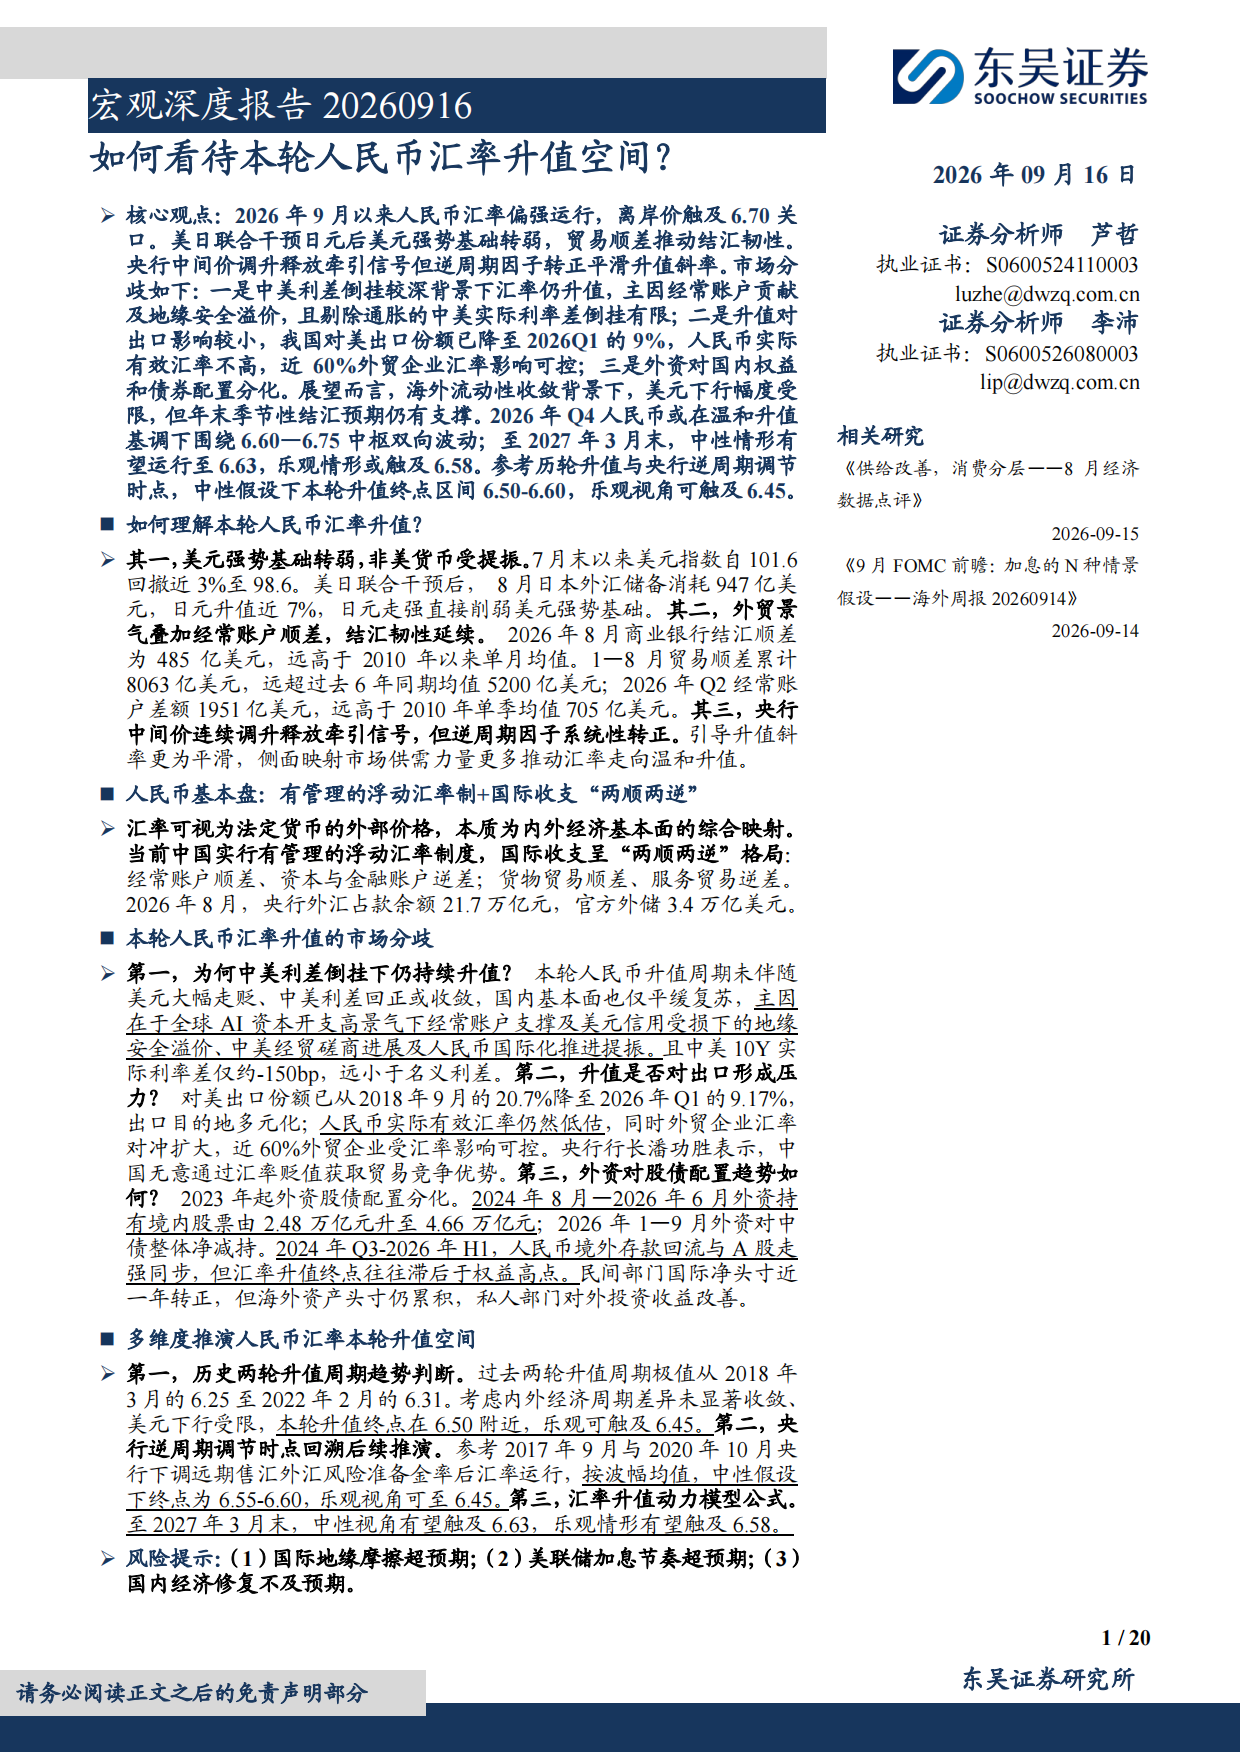
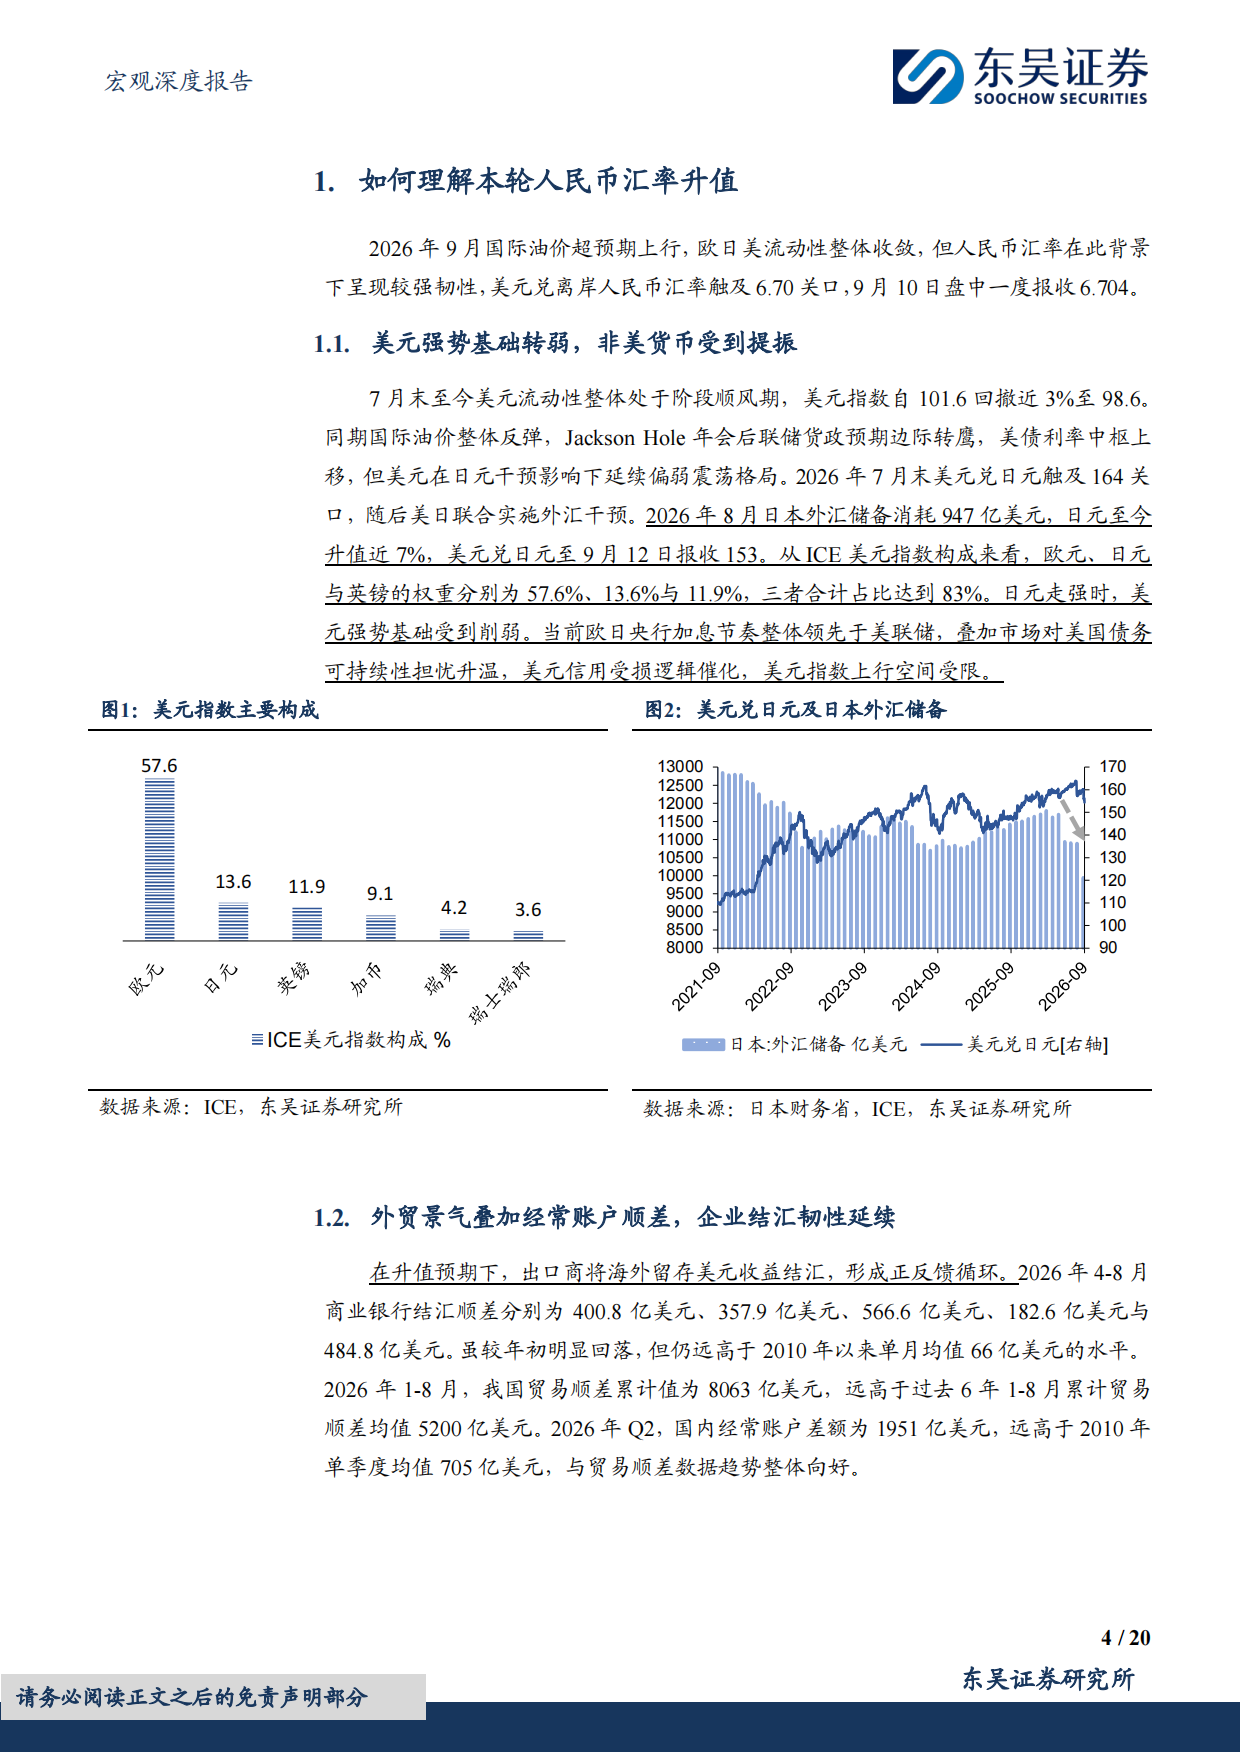
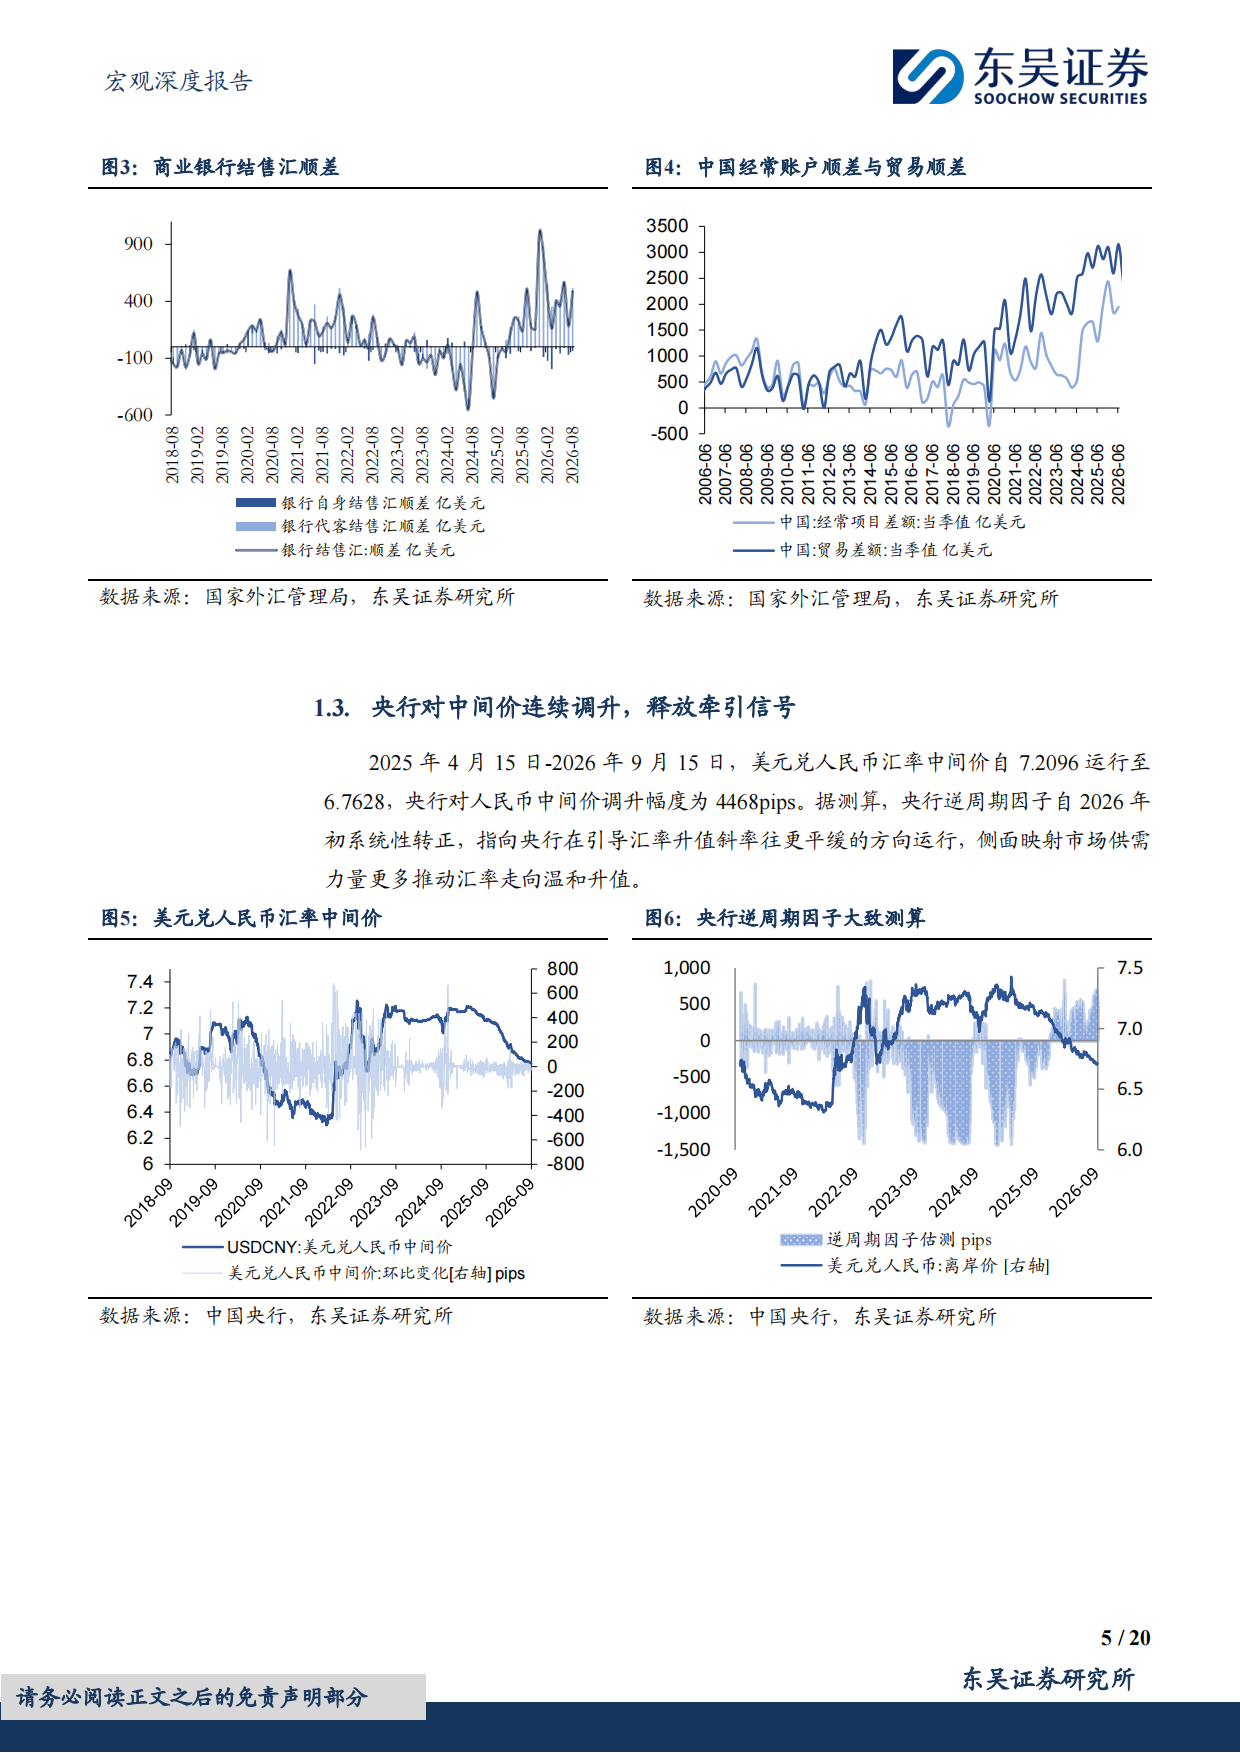
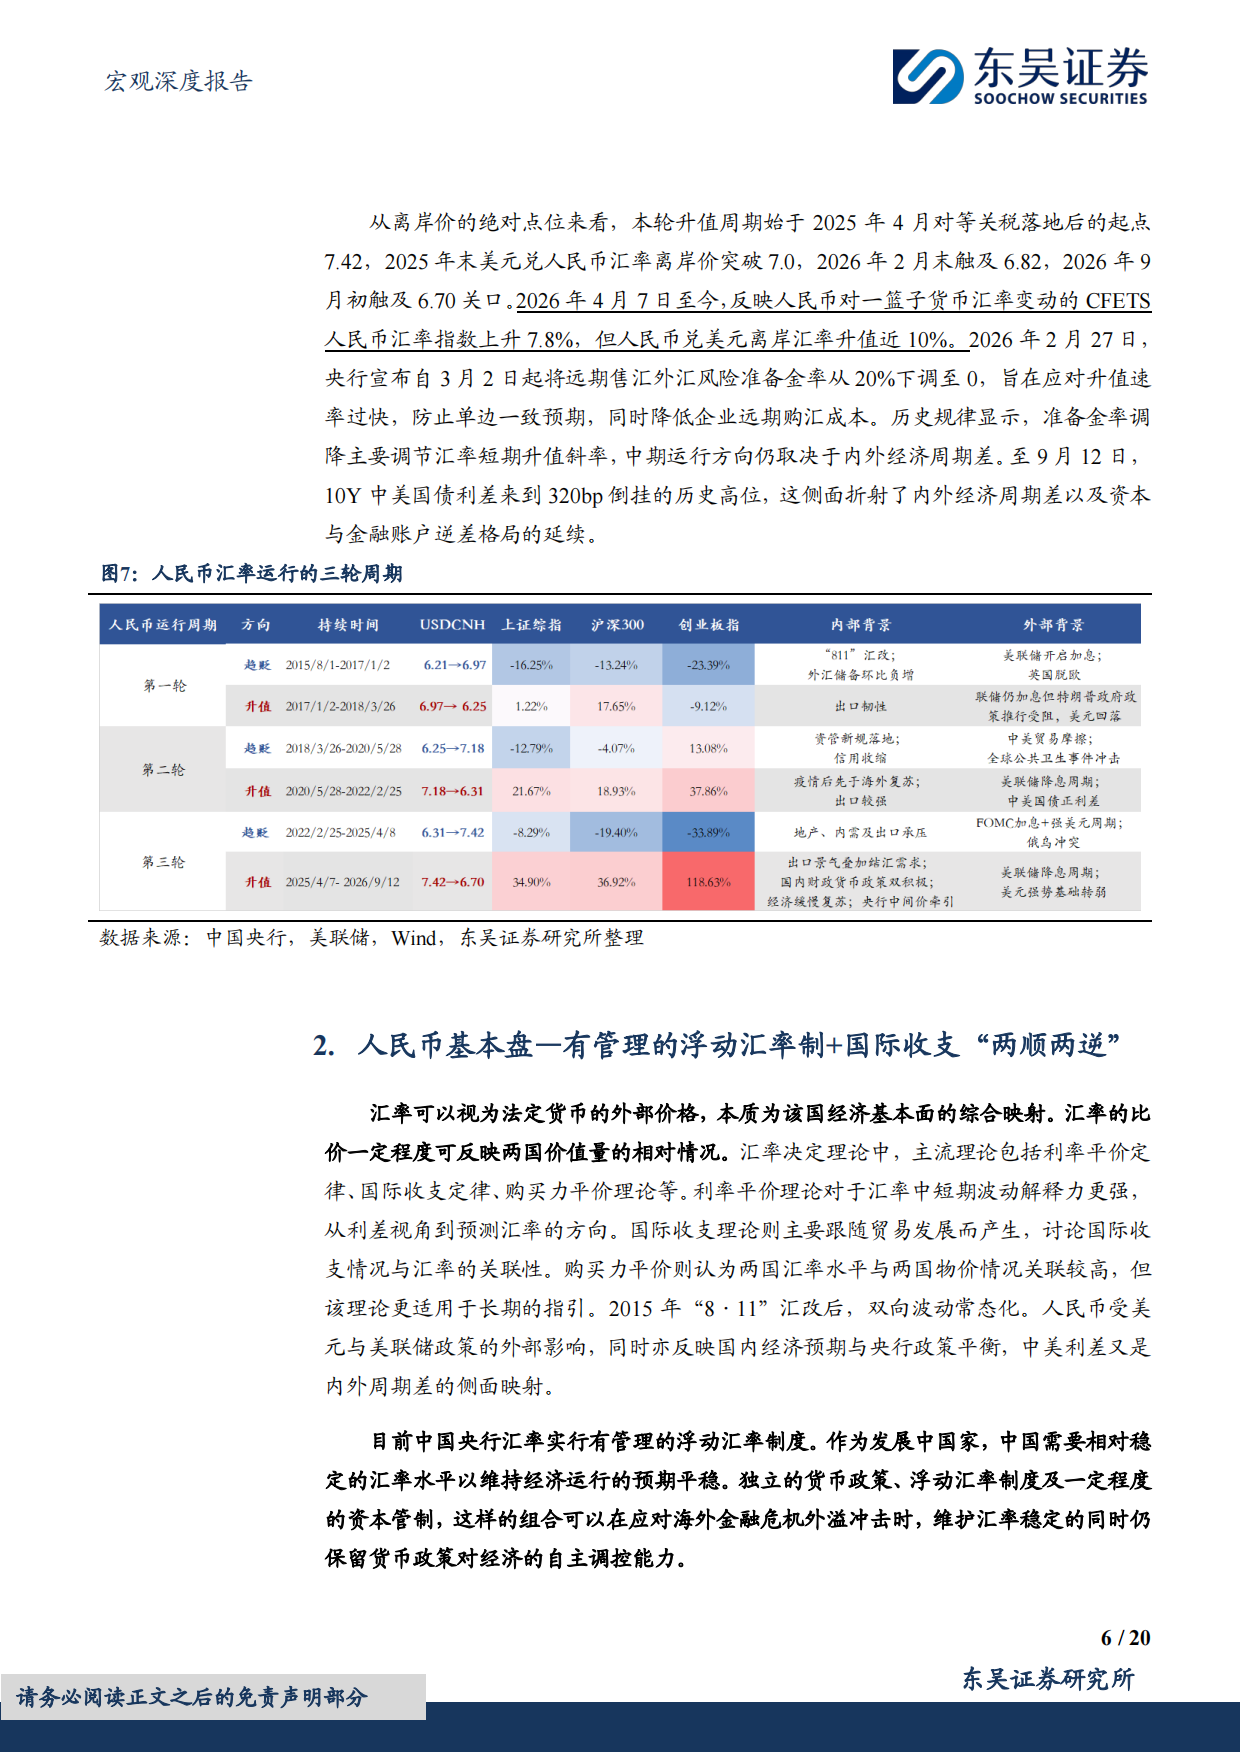
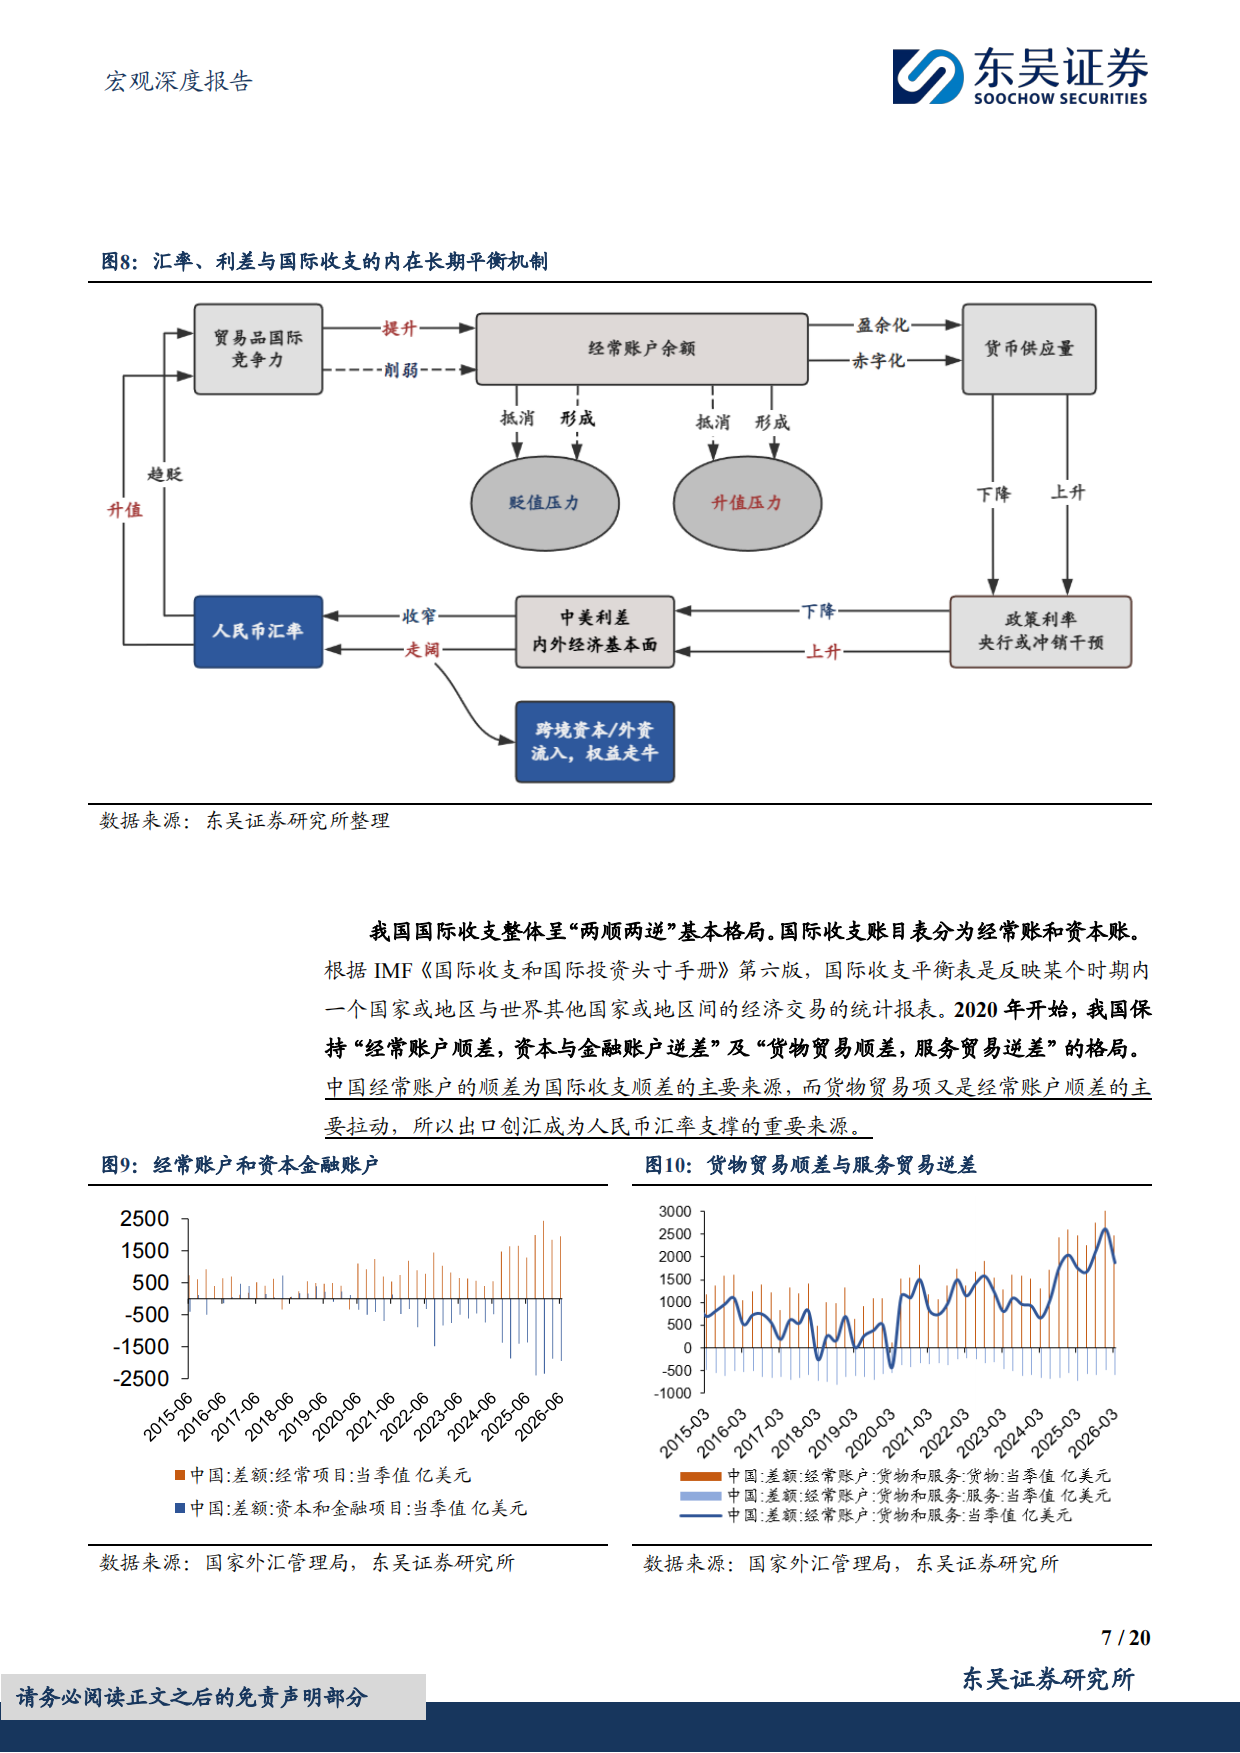
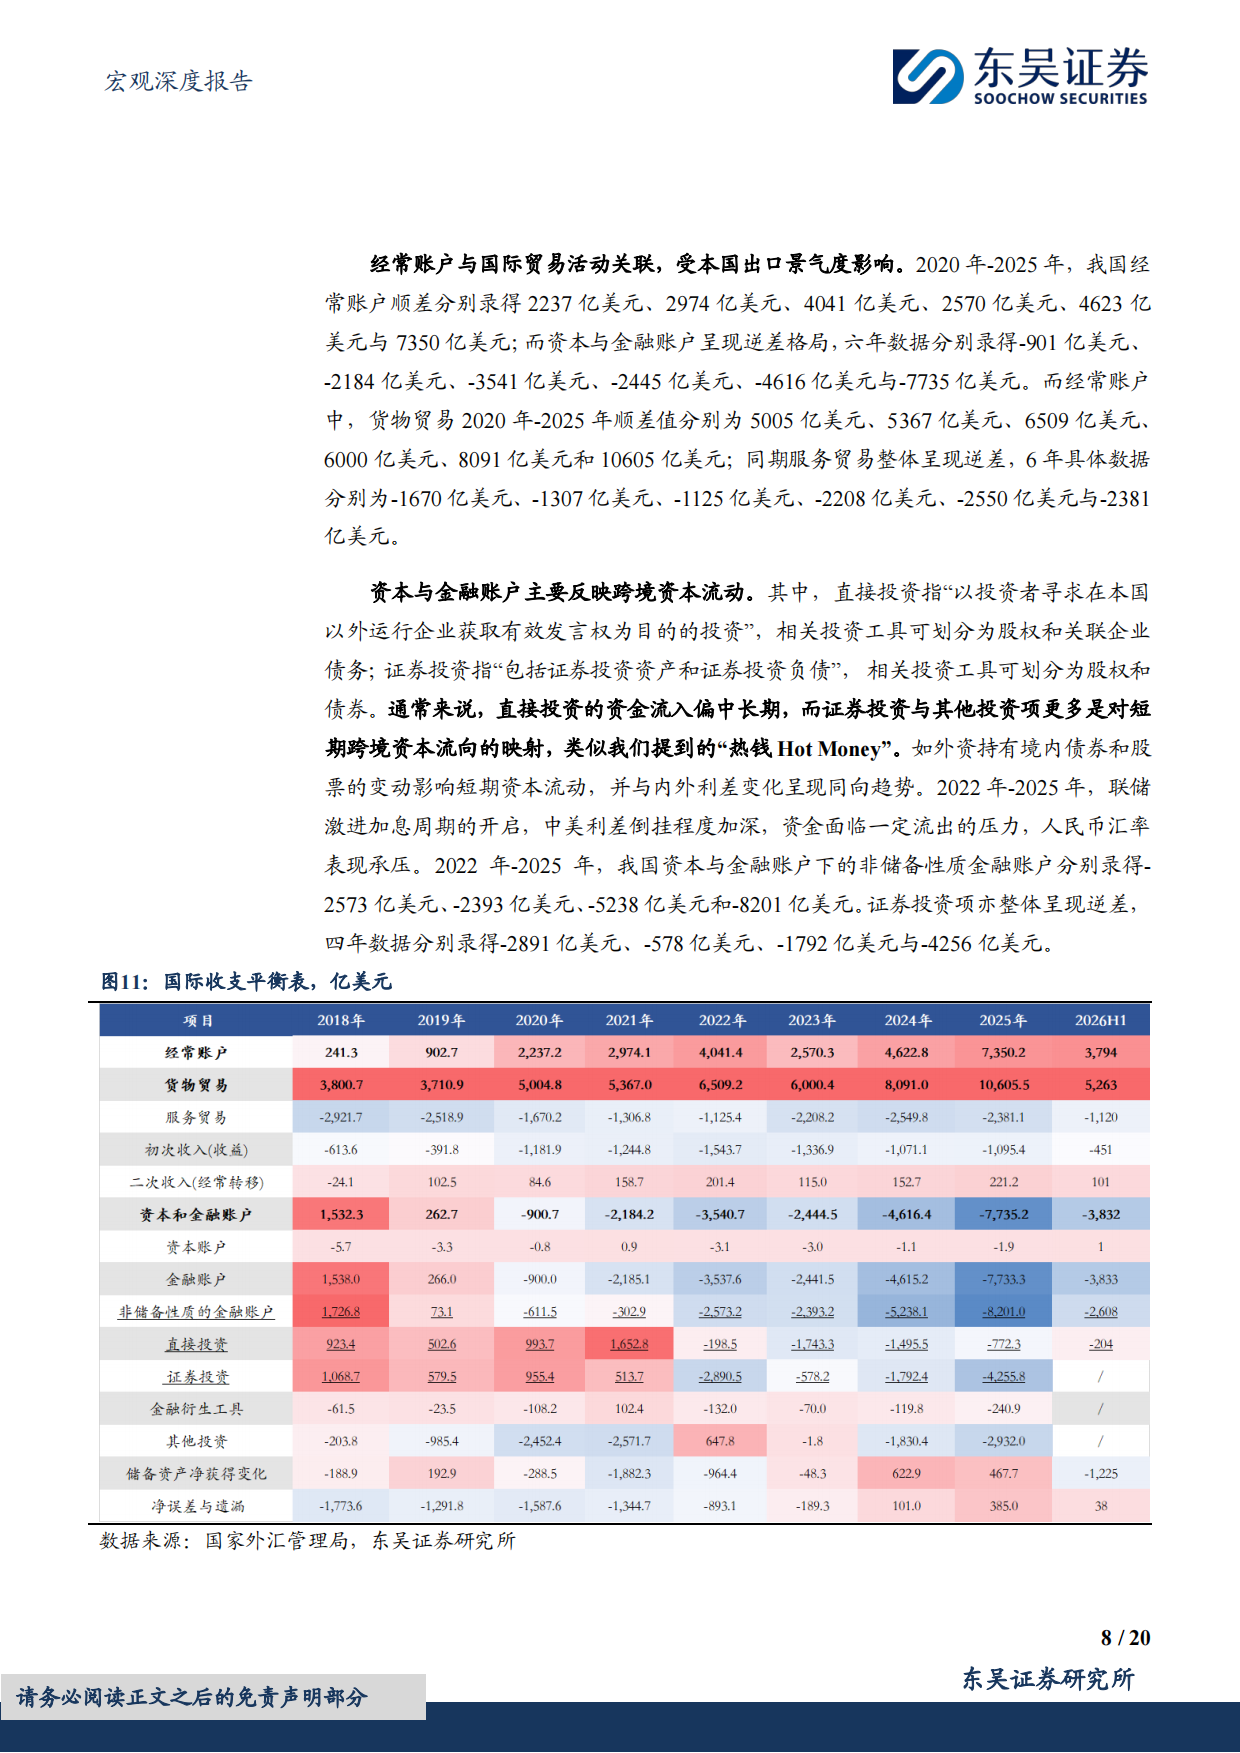
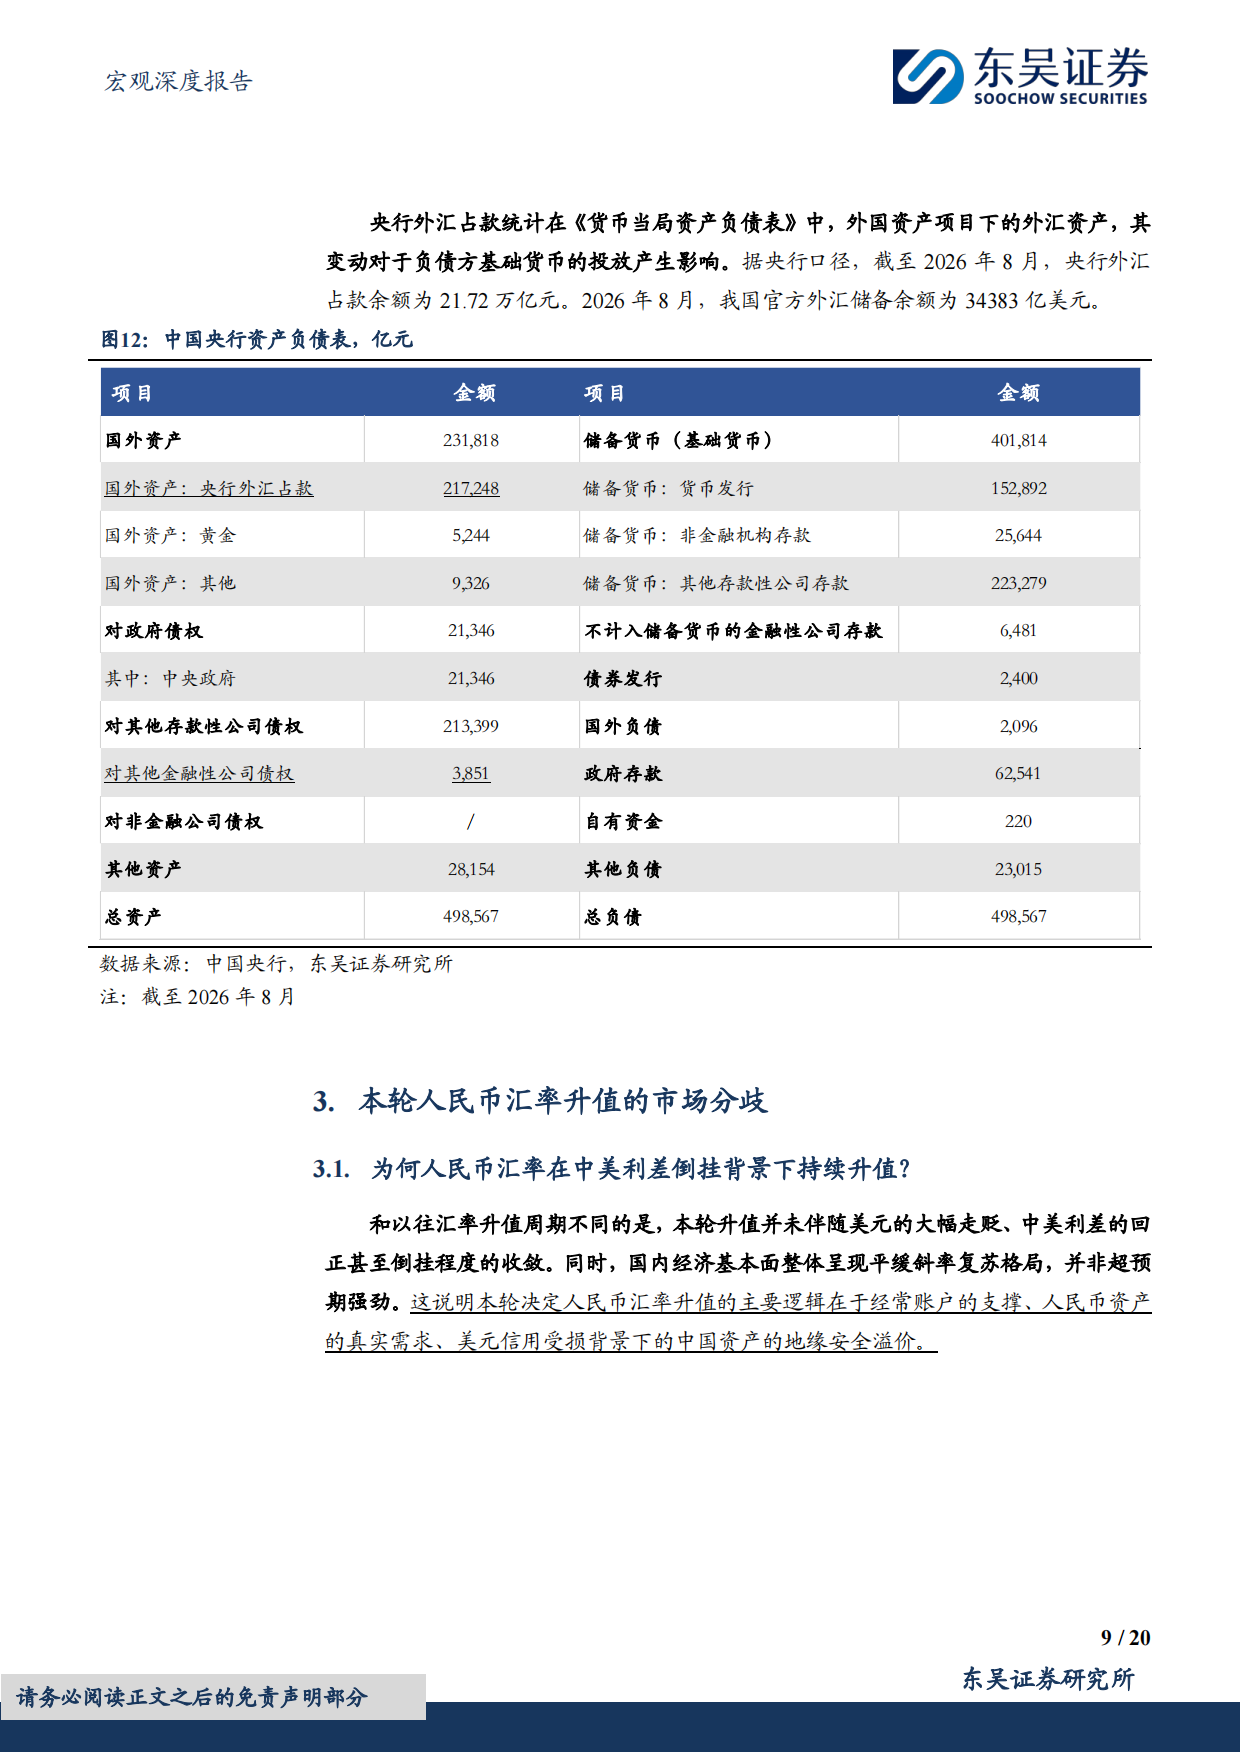
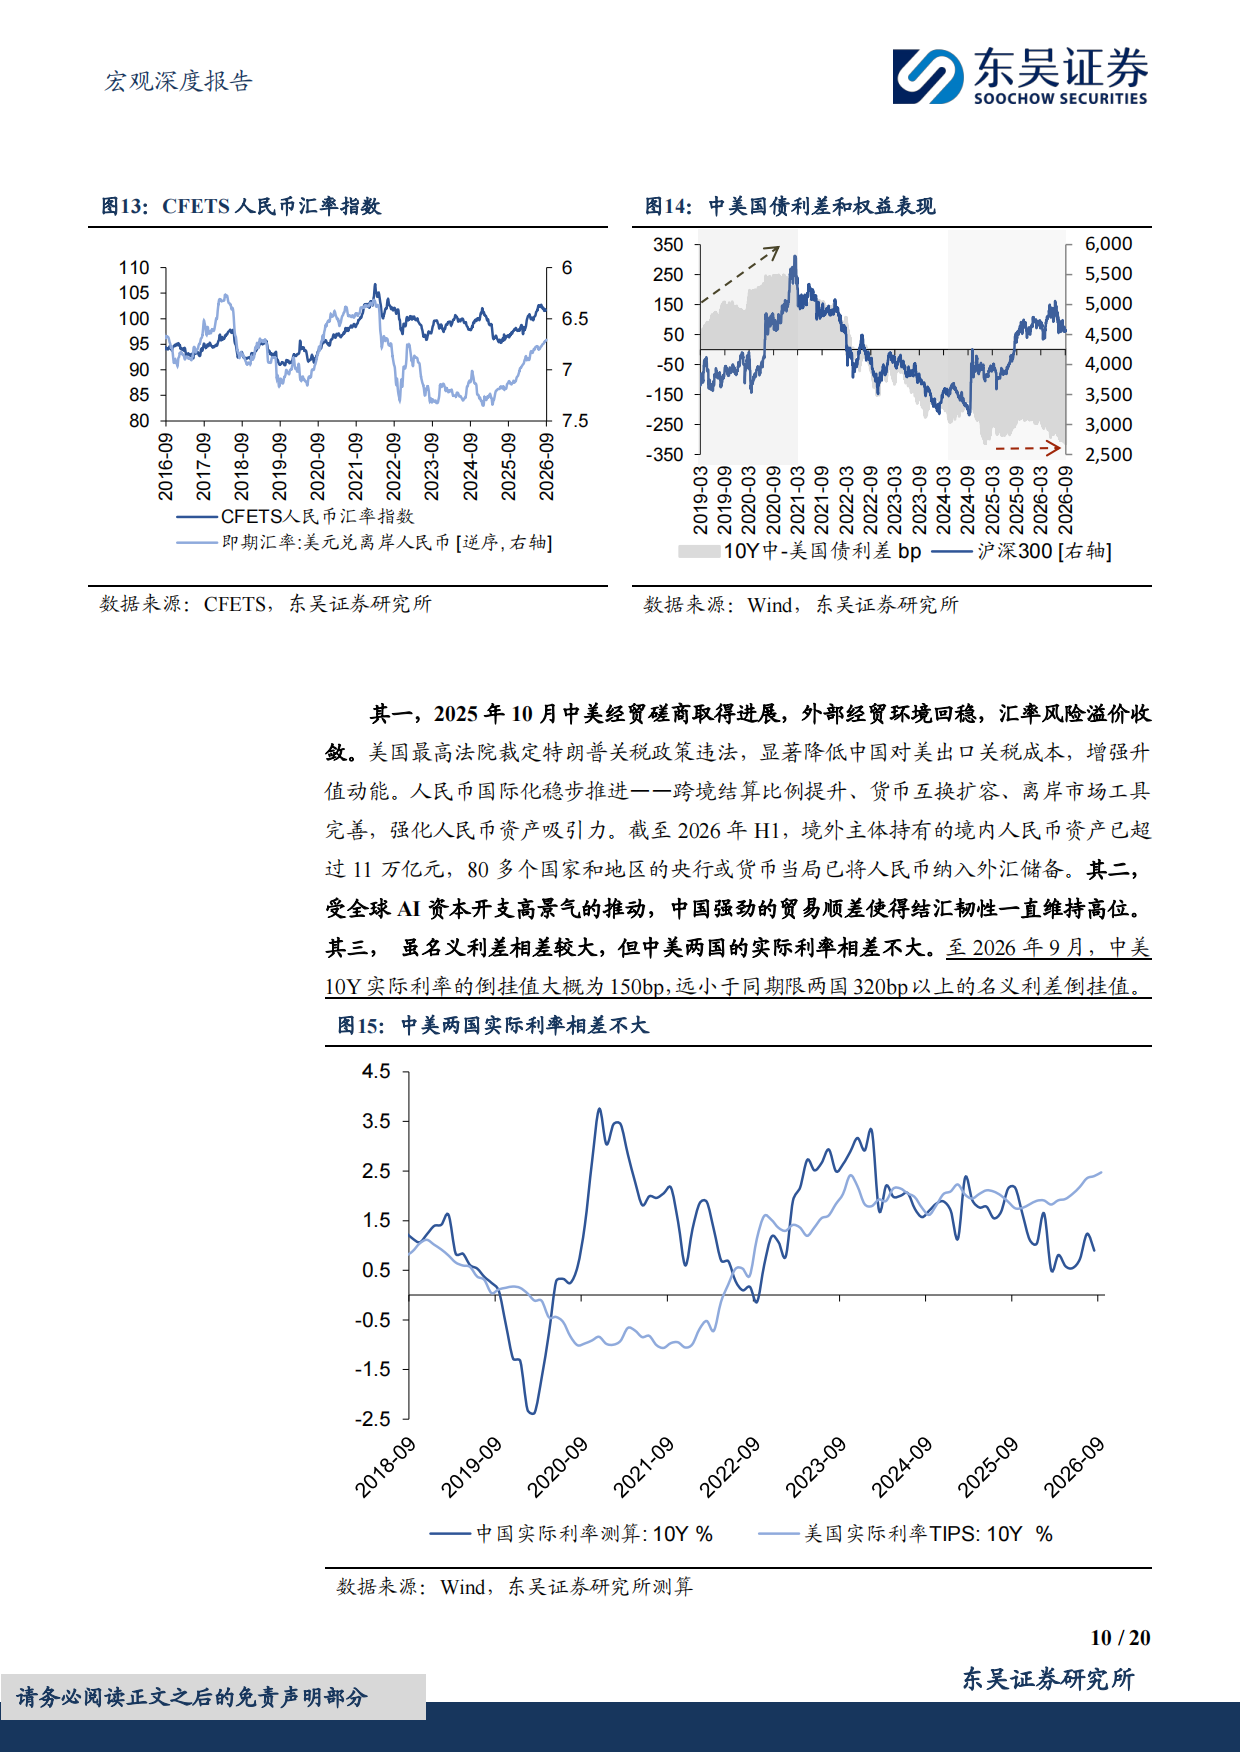
东吴证券研究所 1 / 20请务必阅读正文之后的免责声明部分宏观深度报告 20260916如何看待本轮人民币汇率升值空间? 2026 年 09 月 16 日 证券分析师 芦哲 执业证书:S0600524110003 @..cn 证券分析师 李沛 执业证书:S0600526080003 @..cn 相关研究 《供给改善,消费分层——8 月经济数据点评》 2026-09-15 《9 月 前瞻:加息的 N 种情景假设——海外周报 20260914》 2026-09-14 [_][_] 核心观点:2026 年 9 月以来人民币汇率偏强运行,离岸价触及 6.70 关口。美日联合干预日元后美元强势基础转弱,贸易顺差推动结汇韧性。央行中间价调升释放牵引信号但逆周期因子转正平滑升值斜率。市场分歧如下:一是中美利差倒挂较深背景下汇率仍升值,主因经常账户贡献及地缘安全溢价,且剔除通胀的中美实际利率差倒挂有限;二是升值对出口影响较小,我国对美出口份额已降至 2026Q1 的 9%,人民币实际有效汇率不高,近 60%外贸企业汇率影响可控;三是外资对国内权益和债券配置分化。展望而言,海外流动性收敛背景下,美元下行幅度受限,但年末季节性结汇预期仍有支撑。2026 年 Q4 人民币或在温和升值基调下围绕 6.60—6.75 中枢双向波动;至 2027 年 3 月末,中性情形有望运行至 6.63,乐观情形或触及 6.58。参考历轮升值与央行逆周期调节时点,中性假设下本轮升值终点区间 6.50-6.60,乐观视角可触及 6.45。 如何理解本轮人民币汇率升值? 其一,美元强势基础转弱,非美货币受提振。7 月末以来美元指数自 101.6回撤近 3%至 98.6。美日联合干预后, 8 月日本外汇储备消耗 947 亿美元,日元升值近 7%,日元走强直接削弱美元强势基础。其二,外贸景气叠加经常账户顺差,结汇韧性延续。 2026 年 8 月商业银行结汇顺差为 485 亿美元,远高于 2010 年以来单月均值。1—8 月贸易顺差累计8063 亿美元,远超过去 6 年同期均值 5200 亿美元;2026 年 Q2 经常账户差额 1951 亿美元,远高于 2010 年单季均值 705 亿美元。其三,央行中间价连续调升释放牵引信号,但逆周期因子系统性转正。引导升值斜率更为平滑,侧面映射市场供需力量更多推动汇率走向温和升值。 人民币基本盘:有管理的浮动汇率制+国际收支“两顺两逆” 汇率可视为法定货币的外部价格,本质为内外经济基本面的综合映射。当前中国实行有管理的浮动汇率制度,国际收支呈“两顺两逆”格局:经常账户顺差、资本与金融账户逆差;货物贸易顺差、服务贸易逆差。2026 年 8 月,央行外汇占款余额 21.7 万亿元,官方外储 3.4 万亿美元。 本轮人民币汇率升值的市场分歧 第一,为何中美利差倒挂下仍持续升值? 本轮人民币升值周期未伴随美元大幅走贬、中美利差回正或收敛,国内基本面也仅平缓复苏,主因在于全球 AI 资本开支高景气下经常账户支撑及美元信用受损下的地缘安全溢价、中美经贸磋商进展及人民币国际化推进提振。且中美 10Y 实际利率差仅约-150bp,远小于名义利差。第二,升值是否对出口形成压力? 对美出口份额已从 2018 年 9 月的 20.7%降至 2026 年 Q1 的 9.17%,出口目的地多元化;人民币实际有效汇率仍然低估,同时外贸企业汇率对冲扩大,近 60%外贸企业受汇率影响可控。央行行长潘功胜表示,中国无意通过汇率贬值获取贸易竞争优势。第三,外资对股债配置趋势如何? 2023 年起外资股债配置分化。2024 年 8 月—2026 年 6 月外资持有境内股票由 2.48 万亿元升至 4.66 万亿元;2026 年 1—9 月外资对中债整体净减持。2024 年 Q3-2026 年 H1,人民币境外存款回流与 A 股走强同步,但汇率升值终点往往滞后于权益高点。民间部门国际净头寸近一年转正,但海外资产头寸仍累积,私人部门对外投资收益改善。 多维度推演人民币汇率本轮升值空间 第一,历史两轮升值周期趋势判断。过去两轮升值周期极值从 2018 年3 月的 6.25 至 2022 年 2 月的 6.31。考虑内外经济周期差异未显著收敛、美元下行受限,本轮升值终点在 6.50 附近,乐观可触及 6.45。第二,央行逆周期...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2026宏观深度报告:如何看待本轮人民币汇率升值空间?-东吴证券.pdf

您可能关注的文档

确认删除?
会员
教程
收藏
足迹
联系
  • 站长微信
回到顶部