七千亿按摩足疗市场TOP10只占8%:不是行业不行是模式不行
 广告
本文解读:《2026中国大健康按摩足疗产业生存与发展白皮书-上海沐浴行业协会》 · 共 56 页 · 原文
这份白皮书给出的结论很直接:七千亿的按摩足疗市场没有萎缩,淘汰的是十年前那套开店方法。它由武汉理工大学管理学院与智晨产业经济发展研究院编制,2026年3月发布,正文十六章、七十六个数据表格, 把2023到2027年的行业图谱扫了一遍。
支撑结论的几个数字是:2025年广义市场约6700亿至7000亿元,TOP10品牌订单占比常年只有8%, 技师年均流失率35%至40%,人力成本已经吃掉营收的45%至55%。
另一端是郑远元9103家门店、130亿营收、超1亿人次年服务量,证明这个行业确实跑得出万店品牌。 冰与火之间隔着的不是运气,是经营模式。
在同一片市场里,有人亏到关门,有人一年做130亿,差别不在手艺,在系统。
一、七千亿市场里,92%的份额散落在小店
报告采用广义口径测算行业规模:2025年约6700亿至7000亿元。美团与艾瑞的预测是2025年达到7000亿元, 线上用户占比超过43%。
线上交易是这三年最明显的增量。过去三年线上交易规模及订单同比增长30%以上,仅2024年1至11月, 美团平台就卖出足疗团购1.5亿份,折算下来平均每天约45万单。
但市场结构比规模更值得看。TOP10品牌订单占比始终保持在8%左右, 剩下超过92%的份额由中小门店分摊,这是典型的"大市场、小企业"格局。
课题组估算的门店结构更刺眼:全国性超级连锁只占3%至4%,区域连锁8%至12%,小连锁20%至25%, 单体店占到60%至65%,且每年净减少率约8%至12%。
2023年足疗保健相关企业注册量还同比增加12.7%至1.5万家,一边是新店涌入,一边是单体店持续退出, 说明进入门槛低、存活门槛高。
92%的份额散在几十万家店里,既是整合机会,也是下一轮出清的名单。
图源:《2026中国大健康按摩足疗产业生存与发展》(第1页)
二、需求端真的变了:从放松变成解决问题
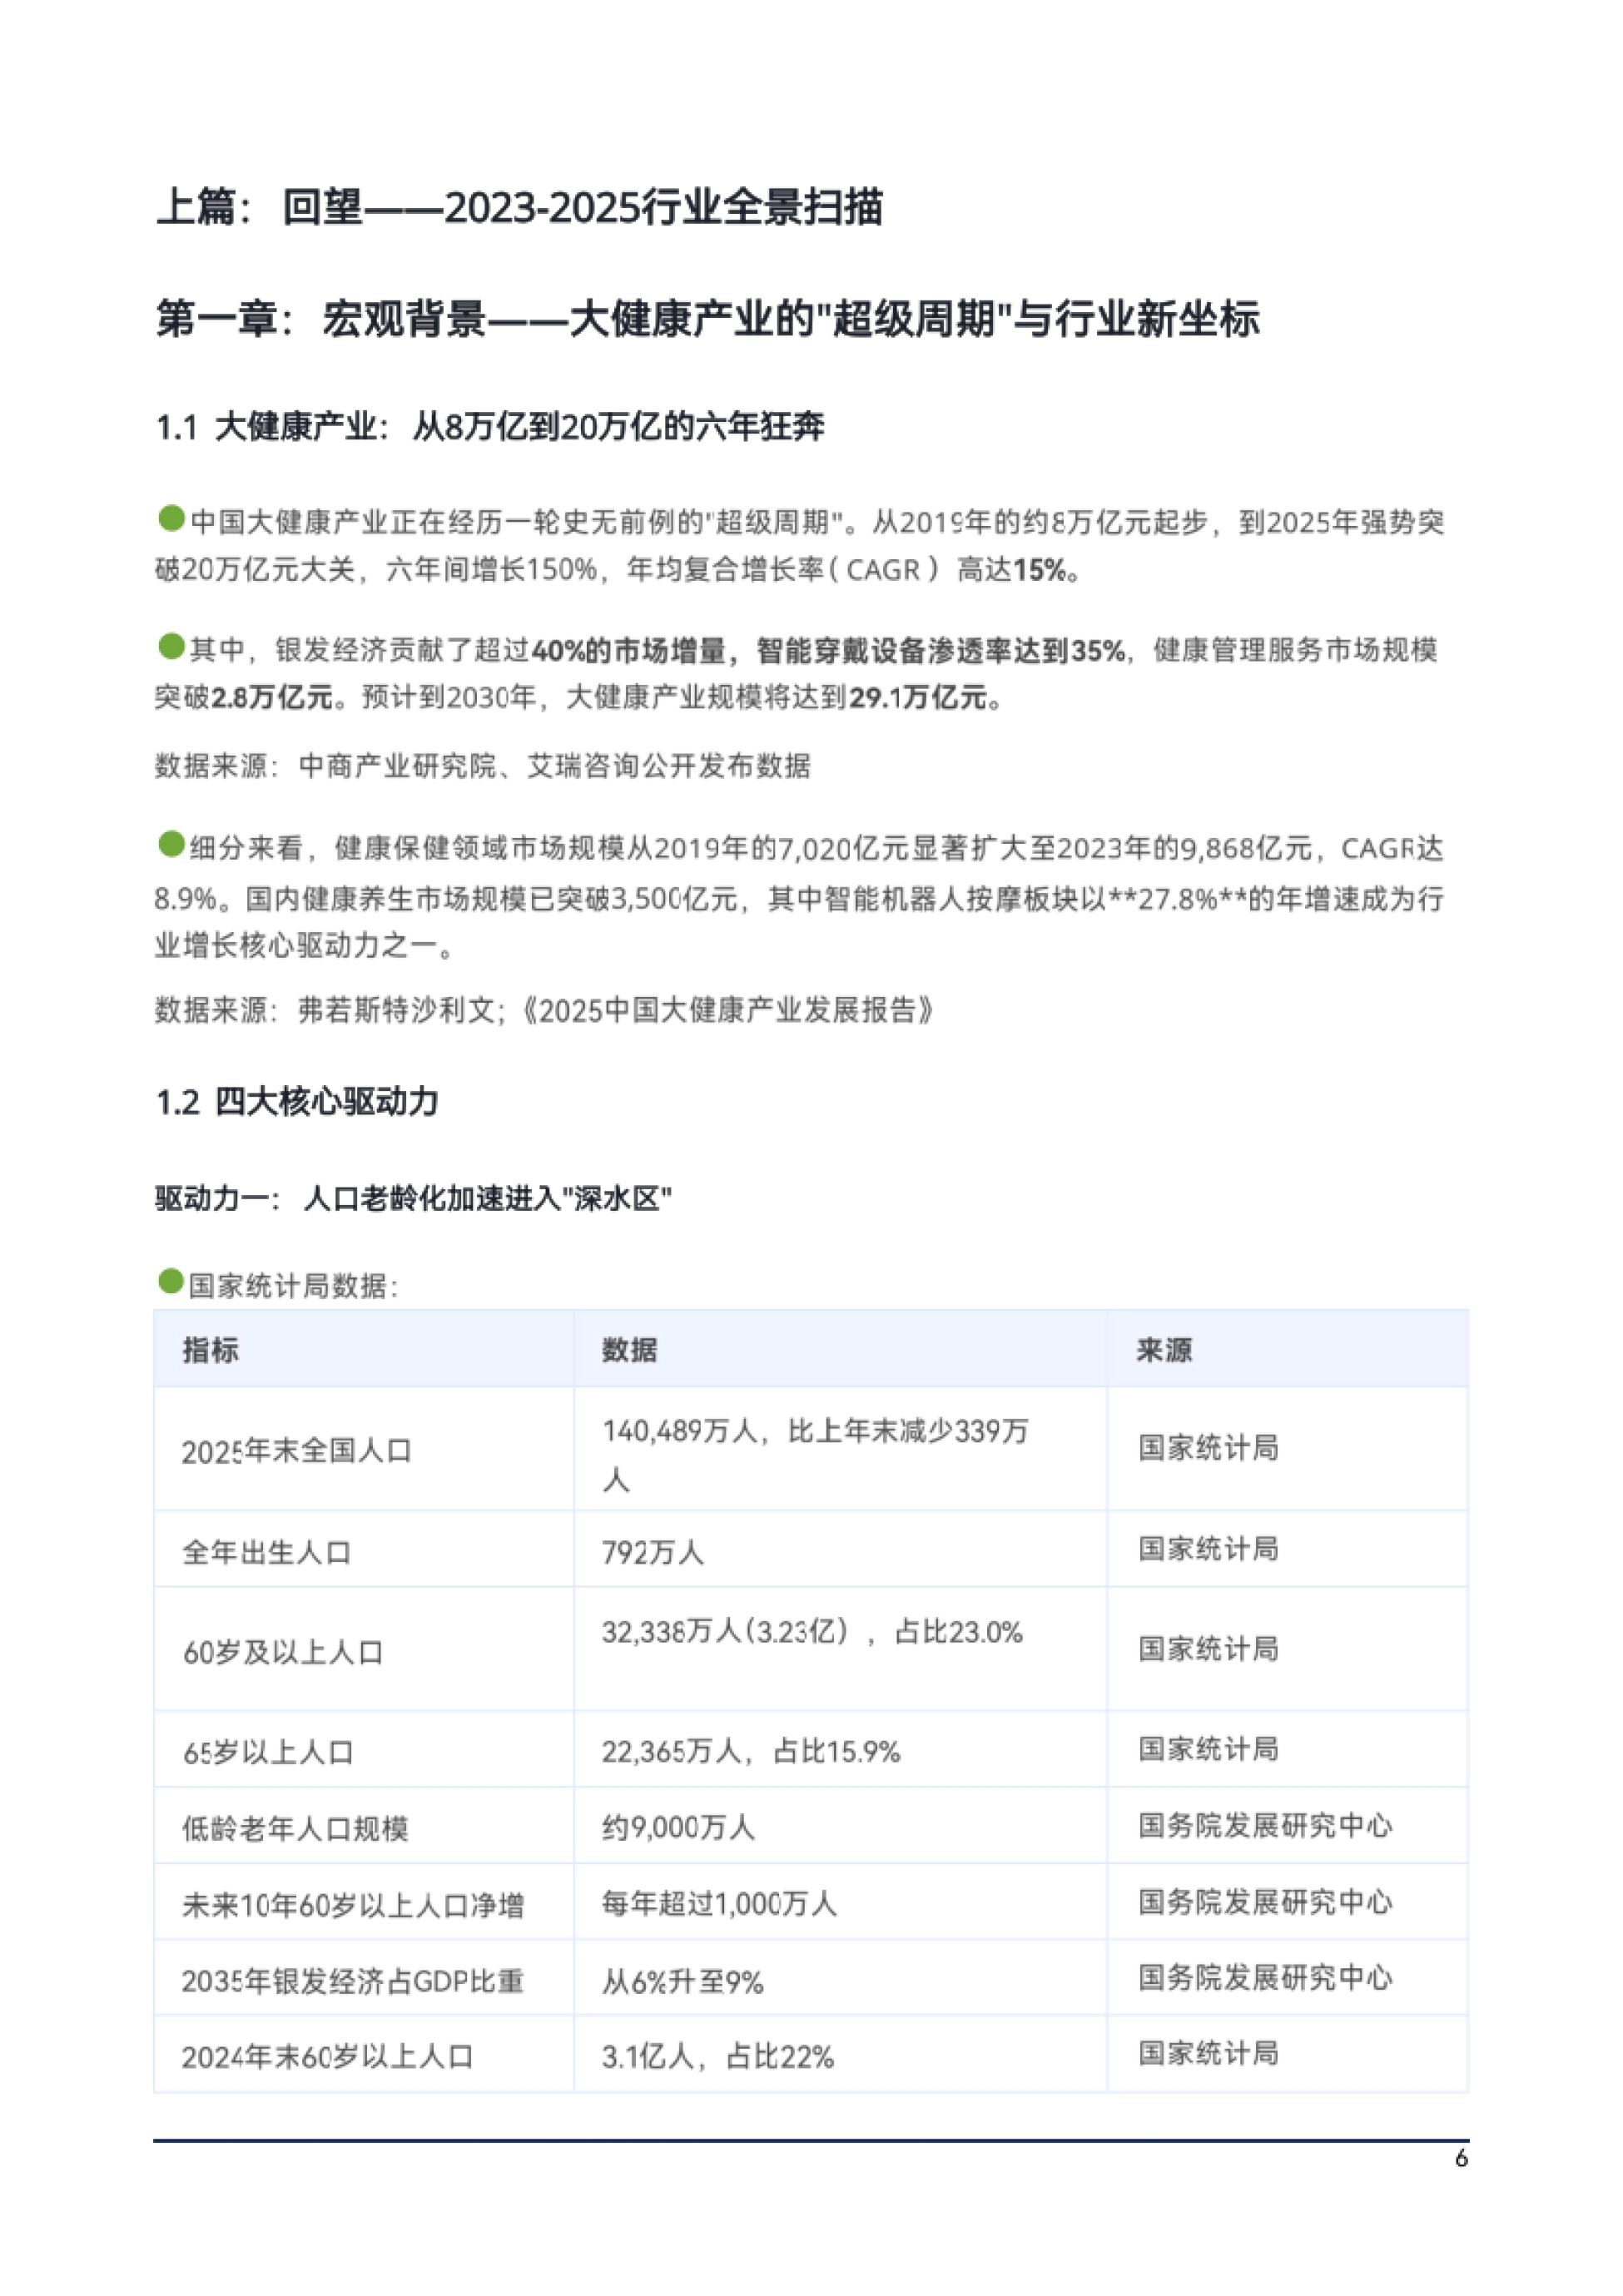
报告把需求变化拆成三股力量,第一股是慢性病。全国慢性病患病率35%至45%,管理人群约5亿至6亿, 慢性病致死占总死亡人数的88.5%,医疗费用占全国总费用的70%。
与按摩直接相关的数据更具体:15至39岁青壮年中有1352.2万人患肌肉骨骼疾病, 发病人数居全球第一;颈椎病在60岁以上人群中占比50%,大学生和年轻白领占比也超过20%。
第二股是睡眠。中国睡眠研究会的数据显示,存在睡眠障碍的人数超过3亿,需要积极干预的约1.5亿, 确诊的约1.28亿,其中90后、00后占确诊人群的62%,成年人日均睡眠已缩到6.1小时。
睡眠经济2025年主流预测规模为5717亿元,广义口径达8360亿元,但主体仍是床垫、枕头、 褪黑素这类产品,服务类渗透率很低,这正是门店可以切进去的空档。
第三股是银发。2025年末60岁以上人口3.23亿、占比23%,65岁以上2.24亿、占比15.9%, 未来十年每年净增超过1000万,低龄老年人口约9000万。
三股力量指向同一个结果:来店的人不再只为"舒服一下",而是带着颈椎、睡眠、关节的具体问题进门, 需求属性从泛娱乐变成了准健康服务。
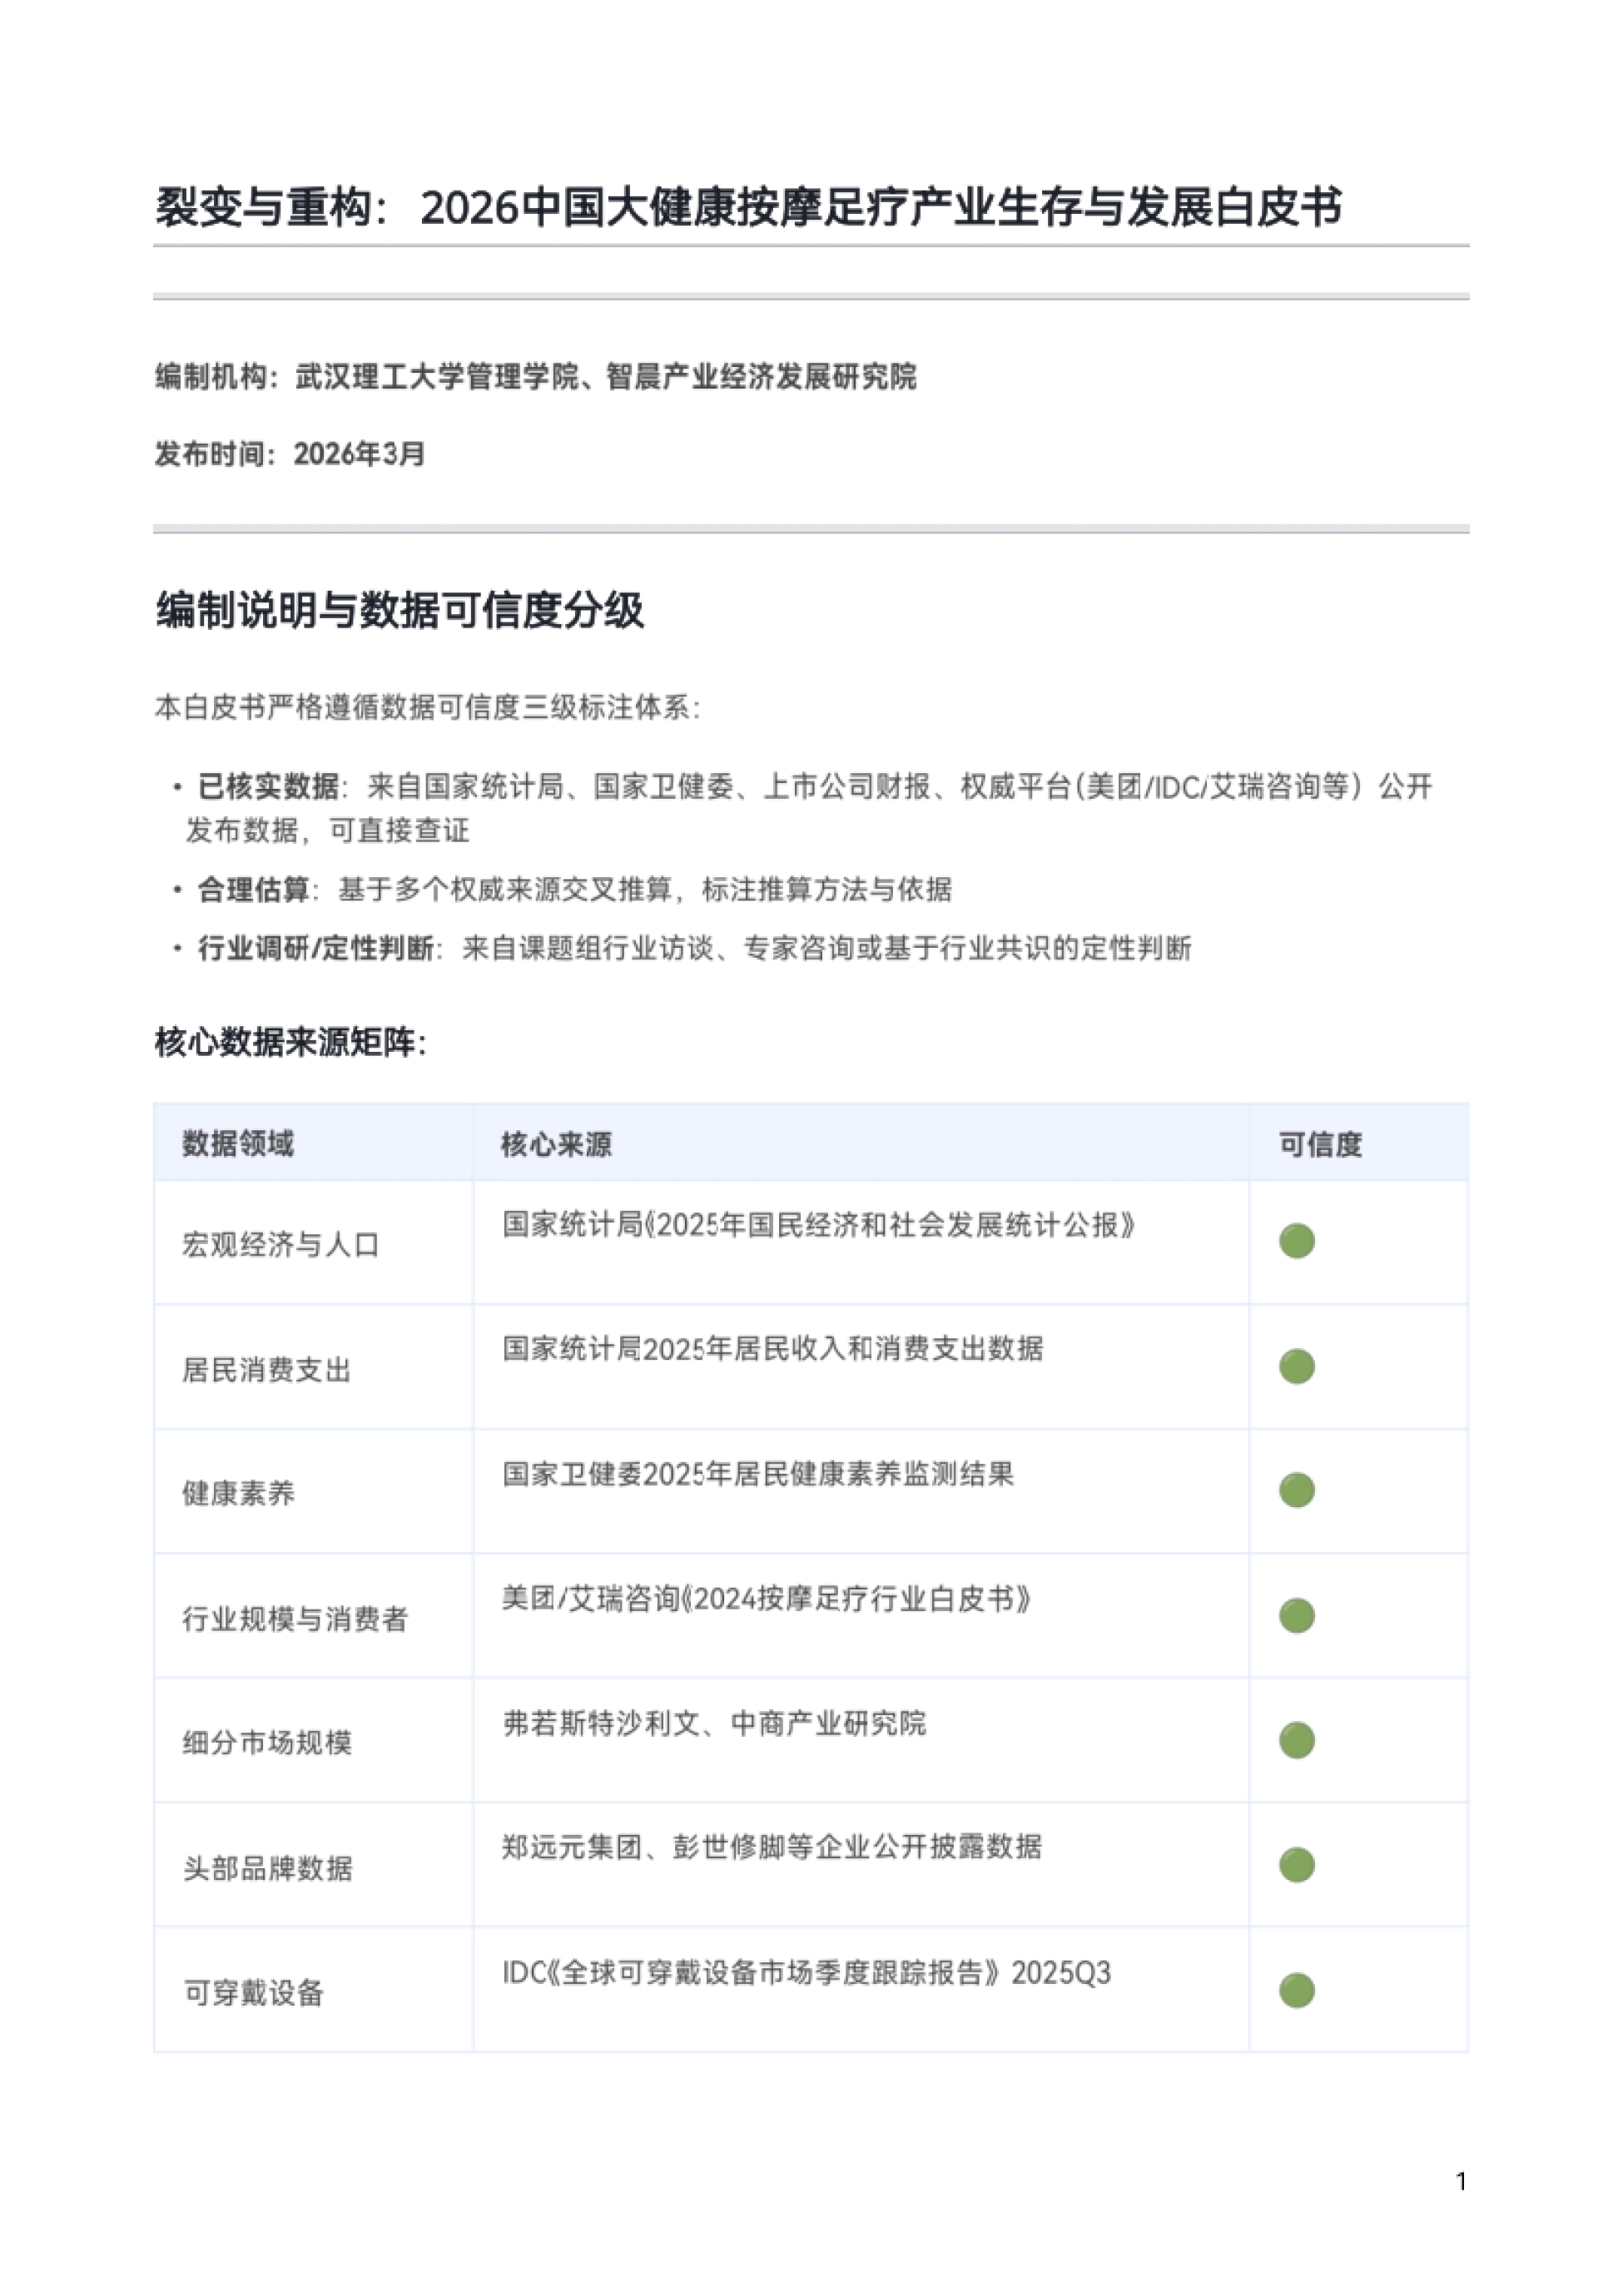
图源:《2026中国大健康按摩足疗产业生存与发展》(第2页)
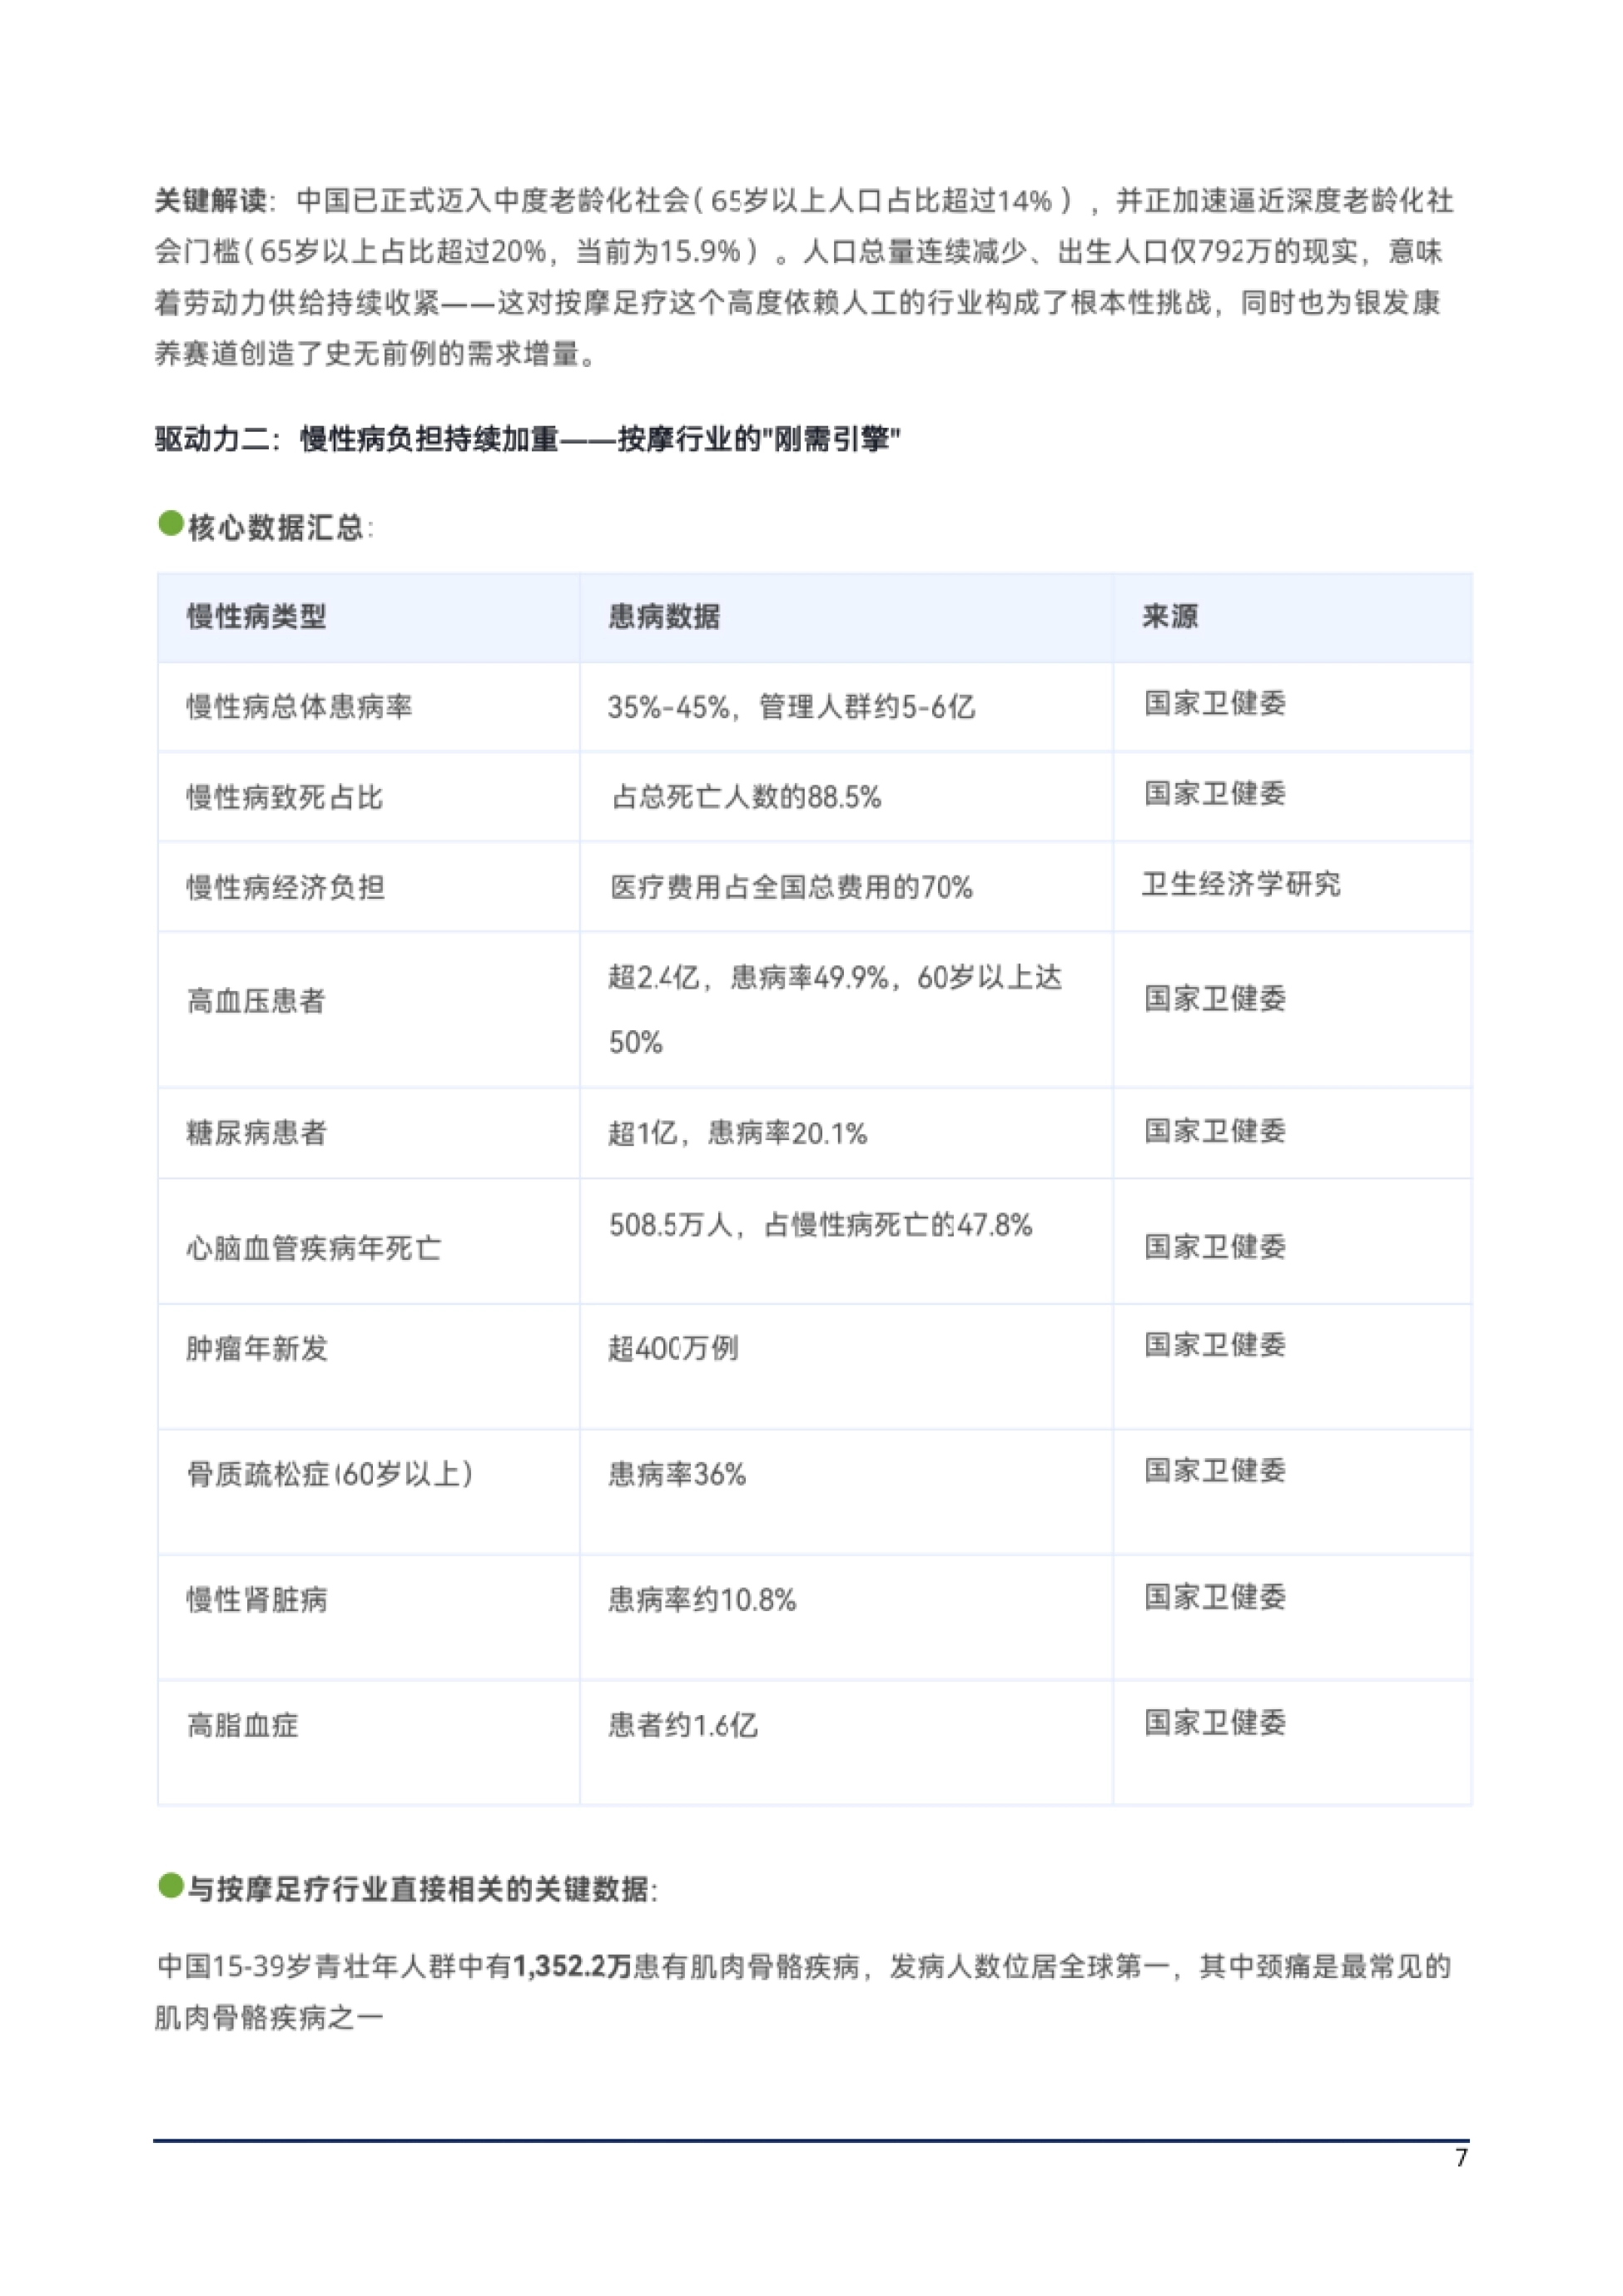
三、消费主力换成了80后90后,客单价从300降到200以内
报告引用美团白皮书指出,这个行业过去的客群是40岁以上的中年男性,如今80后、90后已成养生主力, 职业画像里企业打工人占比超过三成。
收入区间集中在月薪5000至15000元,消费频次多数是月均1至2次,单次消费集中在50至199元。
最值得注意的是客单价走势:过去人均300元左右,现在是消费频次不变、客单价下降。报告把这定义为 "消费精选"而不是"消费降级",因为预算还在,只是不再为平庸服务付溢价。
报告据此预测2027年的价格带分化:50至199元的高频刚需带占50%至55%,200至500元的专业方案带占 30%至35%,500至1000元的高端体验带占10%至15%。
被挤压的是中间地带。200至300元的传统标准套餐正在消失,消费者要么选高频便宜且精准, 要么选低频高价且专业,"什么都有、什么都不精、收200多"是最危险的定位。
卡在200到300元那档的综合店,两头都够不着,是这轮洗牌里最脆的位置。

图源:《2026中国大健康按摩足疗产业生存与发展》(第4页)
四、四座成本山压到只剩5%到10%的净利
报告用一张成本表解释了"冰面"的成因:人力成本占营收45%至55%,且持续上升;一二线商业房租占 15%至22%,基本刚性;平台费用占8%至15%,还在快速上升;耗材水电等占8%至12%。
四项合计挤占70%至90%的营收,留给门店的净利润空间只有5%至10%,且持续收窄。 任何一项成本小幅上涨,都可能把门店从微利推入亏损。
成本里最难解的是人力。全国从业技师约350万至400万人,平均年龄37至39岁,30岁以下占比仅20%至25%, 年均流失率35%至40%。这个困局背后是人口账。2025年全国出生人口792万,全国人口减少339万,劳动力供给持续收紧, 技师荒不会是一次周期性波动,而是长期结构问题。
报告还点出一个常被忽略的角度:技师是高体力消耗职业,长期伏案对颈椎、腰椎、手腕关节损伤严重, 行业平均从业年限只有3到5年。这是一个消耗型而非积累型的职业结构。
火面则完全相反。郑远元单店年均营收约143万元,日均服务约32人次;头部与先行者利润率在15%至25%, 差距不在选址,而在连锁化、品牌化、数智化与人机协同这四件事上。
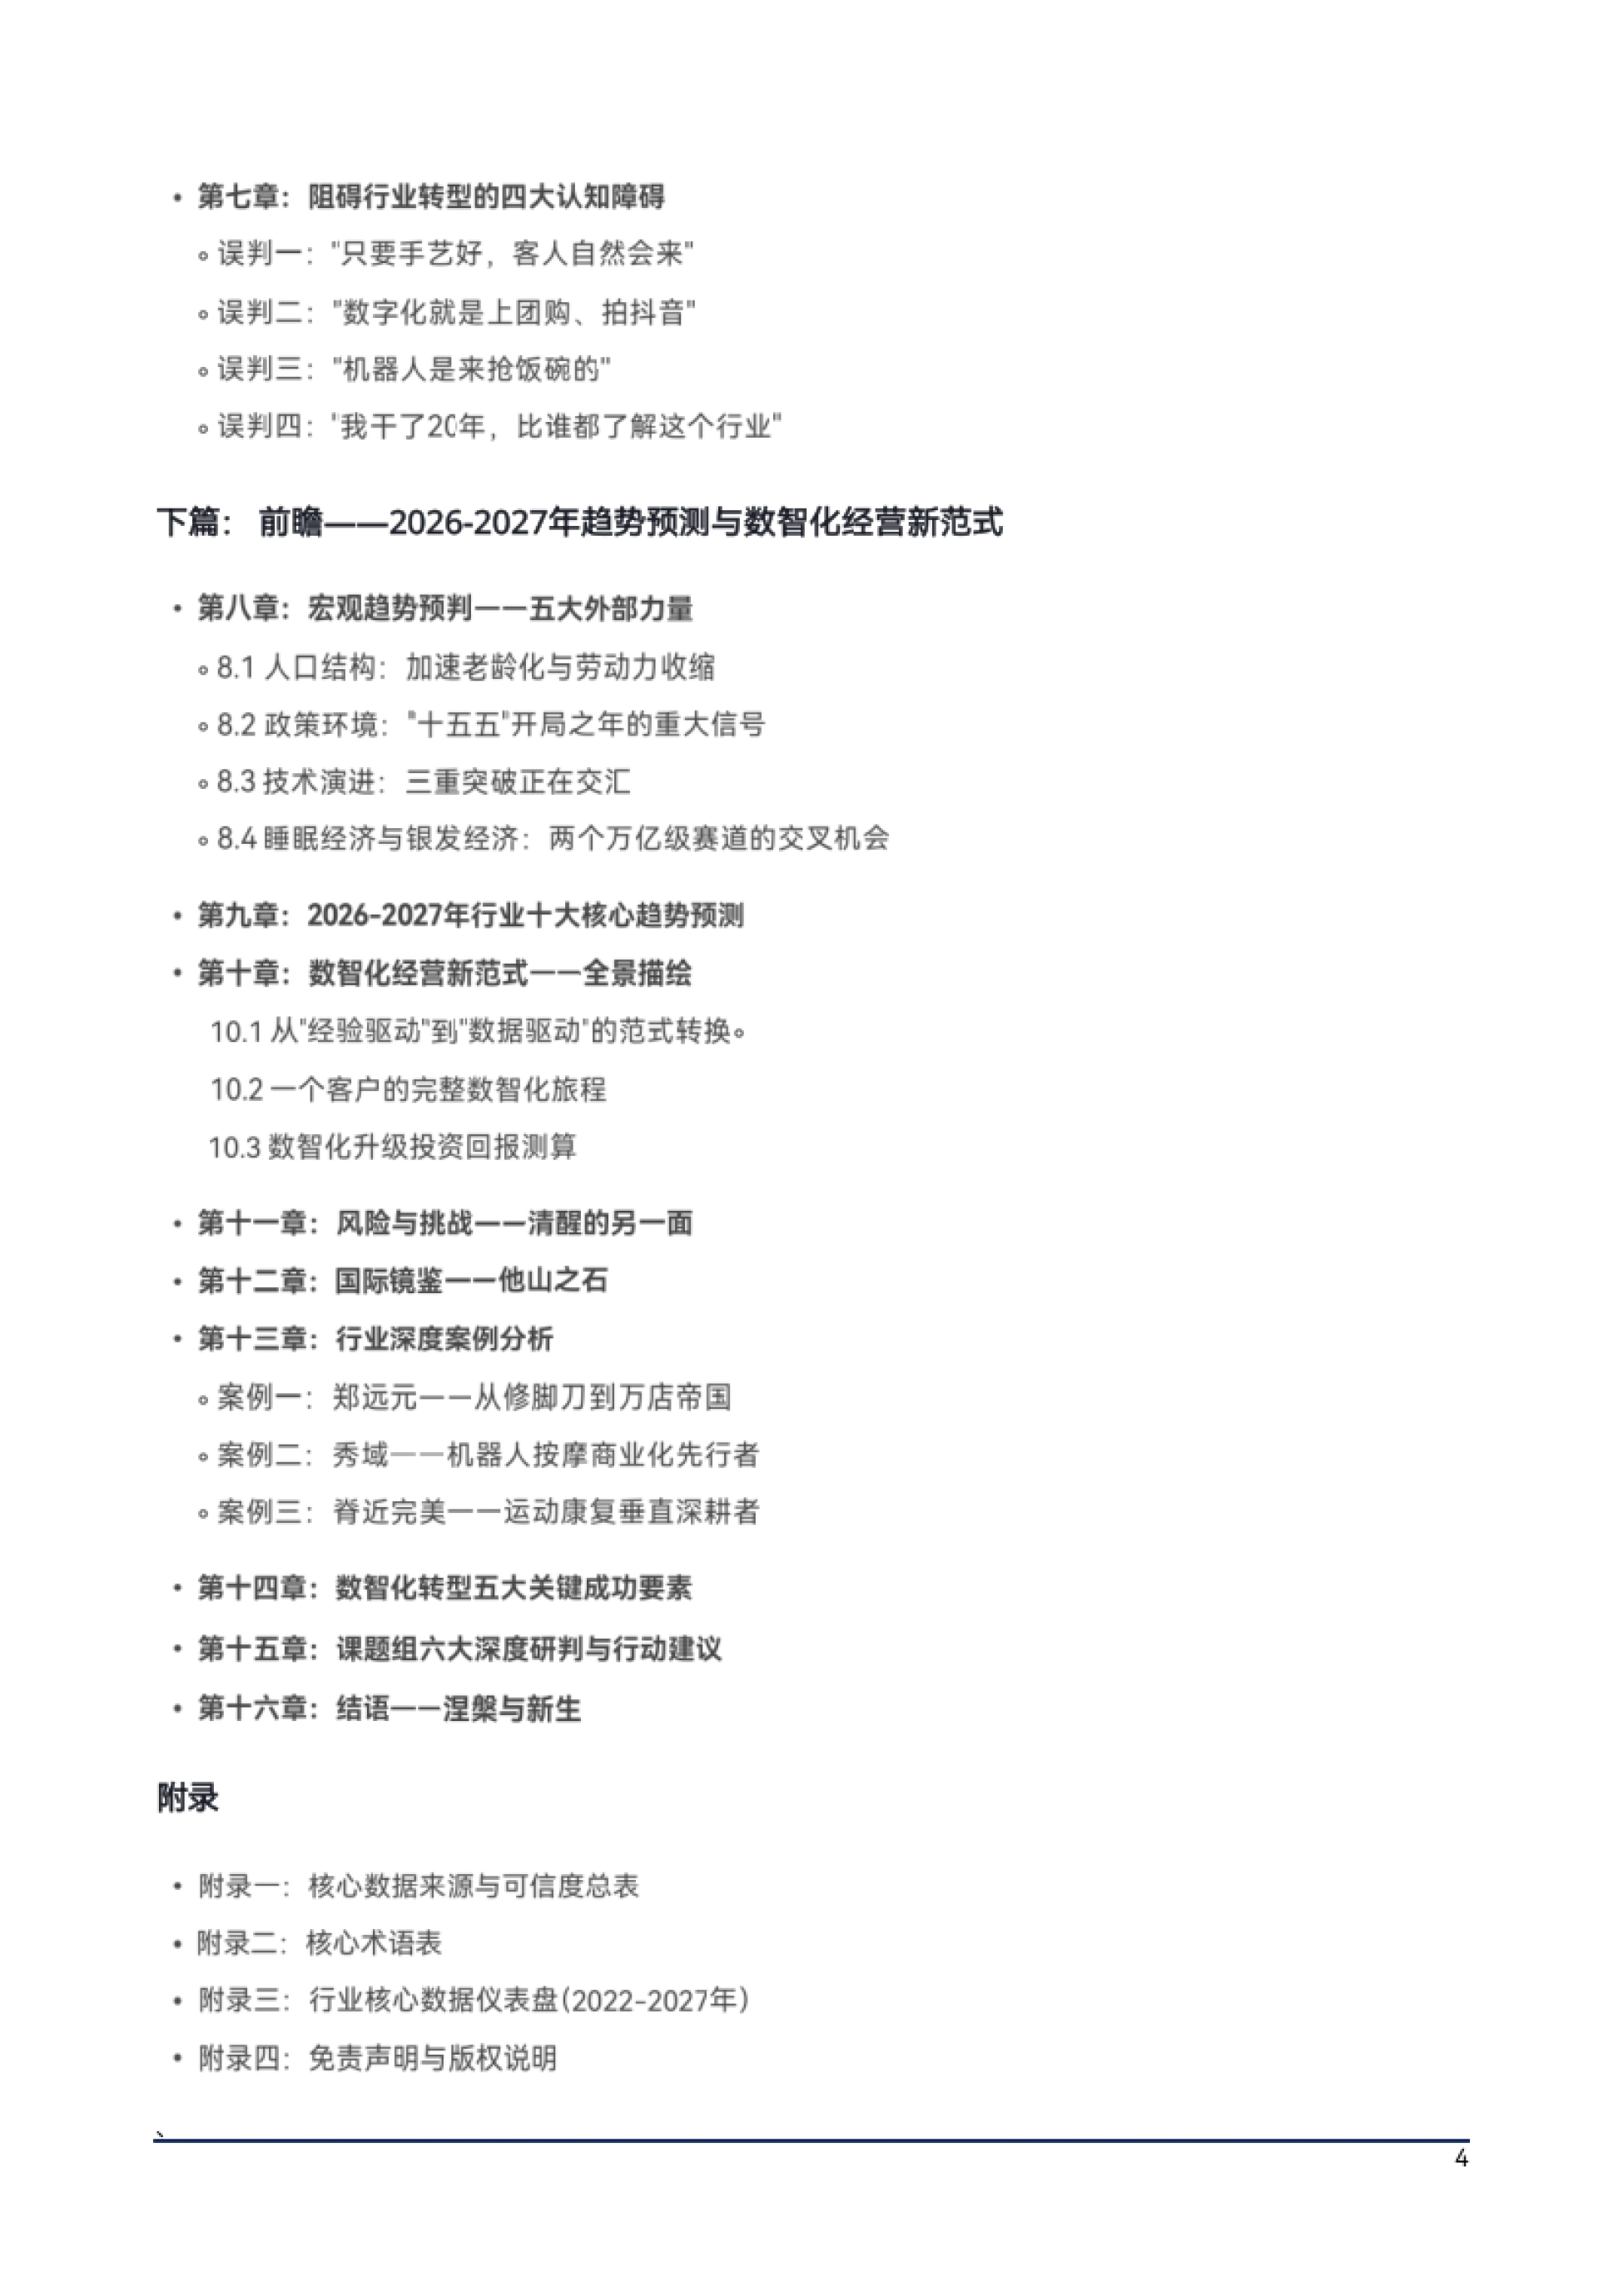
图源:《2026中国大健康按摩足疗产业生存与发展》(第5页)
五、技师荒是真问题,人机协同不是抢饭碗
报告把"机器人是来抢饭碗的"列为四大误判之一,理由是行业真正的约束不是岗位太多,而是人不够用。
它给出的分工表很务实:基础全身放松由智能设备承担,因为标准化、一致性好、成本低;健康检测由设备 加技师协同,设备出数据、技师出判断;重点部位深度调理必须靠资深技师。
方案沟通、情绪关怀和售后跟踪仍归人,这是机器替不掉的部分。技术侧的进展也确实在加速。智能机器人按摩板块年增速27.8%, 智能机器人按摩市场渗透率约28%,2025年中国服务机器人市场规模达850亿元, 前三季度产量1350万套。
已经跑通的样本是秀域:覆盖全国40多个大中城市,点位波技术每次15000下垂直冲击, 力学渗透深度比传统按摩提升3到5倍,新客体验价199元。倍轻松覆盖200多个城市, 脊近完美在10余城市做运动康复,康复有效率89%。
报告同时保留了清醒:优必选人形机器人单价数十万元,替代人工需29至40个月回收成本, 服务业成熟度仍需时间验证,所以不建议一步到位。

图源:《2026中国大健康按摩足疗产业生存与发展》(第6页)
六、线上化已经过半,但挂团购不等于数字化
43%的线上用户占比,意味着近一半的消费决策发生在线上。按7000亿市场推算,至少3000亿元的消费 决策在线上完成或受线上影响。
但报告把"数字化就是上团购、拍抖音"列为第二个误判。大量门店在抖音、美团长期以成本价甚至亏损价 销售,短期客流增加,长期却在损伤品牌。
它列了三个后果:低价团购吸来的是价格敏感客户,复购和升单率远低于自然到店;长期打折让消费者 形成"这家店就值69元"的心智锚定;平台佣金加团购让利后,门店实际到手只有挂牌价的50%至60%。
报告给了一个简单判别法:能不能回答三个问题。客户平均获取成本是多少,近90天未到店会员占多少, 每位技师每月创造的毛利润是多少。答不出来,就不算数字化经营。
系统层面的差距也很明显。博卡已有超6万家门店用户,但相对全国数十万家门店, 行业SaaS深度使用率估计只有15%至20%,超过八成门店仍在凭感觉经营。
六万家店在用系统,剩下八成在凭感觉,差距就是这么拉开的。
图源:《2026中国大健康按摩足疗产业生存与发展》(第7页)
七、数智化改造的账:投20万,净利翻三倍
报告给了一套分级投入方案,这是全篇最可操作的部分。第一阶段做SaaS加私域加基础内容, 预算2万至5万元,解决数据可视化和客户管理系统化。
第二阶段上检测设备加团队培训,预算6万至15万元,预期客单价提升25%至40%, 建议在3到6个月后启动。第三阶段上按摩设备加流程再造,预算15万至40万元,预期人力成本降30%至40%、产能提升30%至50%, 建议6到12个月后再投。
全面数智化后的对比模型是:月均营收从约18万升到25万至30万,人力成本占比从50%至55%降到 25%至30%,净利润率从5%至10%升到28%至35%,投资回收期8至14个月。
报告自己标注了这是基于先行者数据推演的理想稳态模型,实际会因城市、规模、管理能力浮动, 这个提醒比数字本身更重要。
同一套逻辑用在人机协同门店上,2027年月均营收约24万至28万,比传统店高33%至56%, 技师月收入从6000至8000元升到9000至12000元。
图源:《2026中国大健康按摩足疗产业生存与发展》(第8页)
八、2026到2027:门店变少,含金量变高
报告对行业规模做了三情景预测:乐观情景2026年7800亿、2027年8500亿;基准情景7500亿和8000亿; 悲观情景7200亿和7500亿。增长来源被拆成三块:客单价提升贡献40%至50%,会员深度运营贡献25%至35%,新品类和新人群贡献 20%至30%,靠开店数量拉增长的路已经走不通。
门店会继续缩量。报告判断连锁化不可逆,郑远元9103家、彭世修脚4000多家的存在证明万店模型可行, 而TOP10只占8%,说明整合才刚开始,预计2030年TOP10占比会到20%至25%。
行业价值向两极迁移:专业健康解决方案客单价200至600元,2027年占比30%至35%; 高端体验客单价300至1000元,占比15%至20%;传统综合店从60%至65%压缩到45%至50%。
人机协同的渗透节奏是2026年10%至15%,2027年25%至35%,2029至2030年50%以上。报告判断到 2028至2029年,智能设备不再是差异化优势,而是入场门票。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
窗口期只有两三年,早转的人拿的是先发红利,晚转的人付的是入场费。
图源:《2026中国大健康按摩足疗产业生存与发展》(第9页)
九、国际镜鉴:日本准医疗化,美国会员制
报告用日本和美国做了两组对照。日本整骨院与料理店的数量比约1:8,行业以中小型独立经营为主, 头部企业FJG 2017年销售额103亿日元、门店约281家,目标是2030年做到500家。
日本的核心经验是"准医疗化"定位:整骨院属非医保,接骨院医保覆盖约70%,加上极致社区渗透密度, 把按摩做成了居民身边的常规服务。
美国MassageEnvy有超1100家门店,靠月卡会员制把决策门槛降下来,每月的会员费约70至80美元, 再配标准化流程。对照之下,郑远元9103家门店的规模已是MassageEnvy的约8倍,是全球最大的按摩足疗连锁品牌, 这说明中国市场的连锁化潜力比成熟市场更大。
报告最后收在六大研判上:2026至2027是关键转换期,2028至2030年完成大洗牌,2028至2029年人机协同 成为标配,会诞生3至5家百亿级平台企业,技师职业分层重塑,门店终极形态是社区健康管理基础设施。
56页完整章节、76个数据表格与全部测算口径,都在运营动脉(www.yydm.cn)上, 搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。