七成老人遇过骗局,真正掏走养老钱的是这三类
 广告
本文解读:《2026银发群体反诈分析报告-腾讯研究院》 · 共 101 页 · 原文
七成银发网民遇到过诈骗,但真正上当的只有一成三;问题不在"容易被骗",而在于被骗一次的那个人, 往往损失掉全部养老钱。
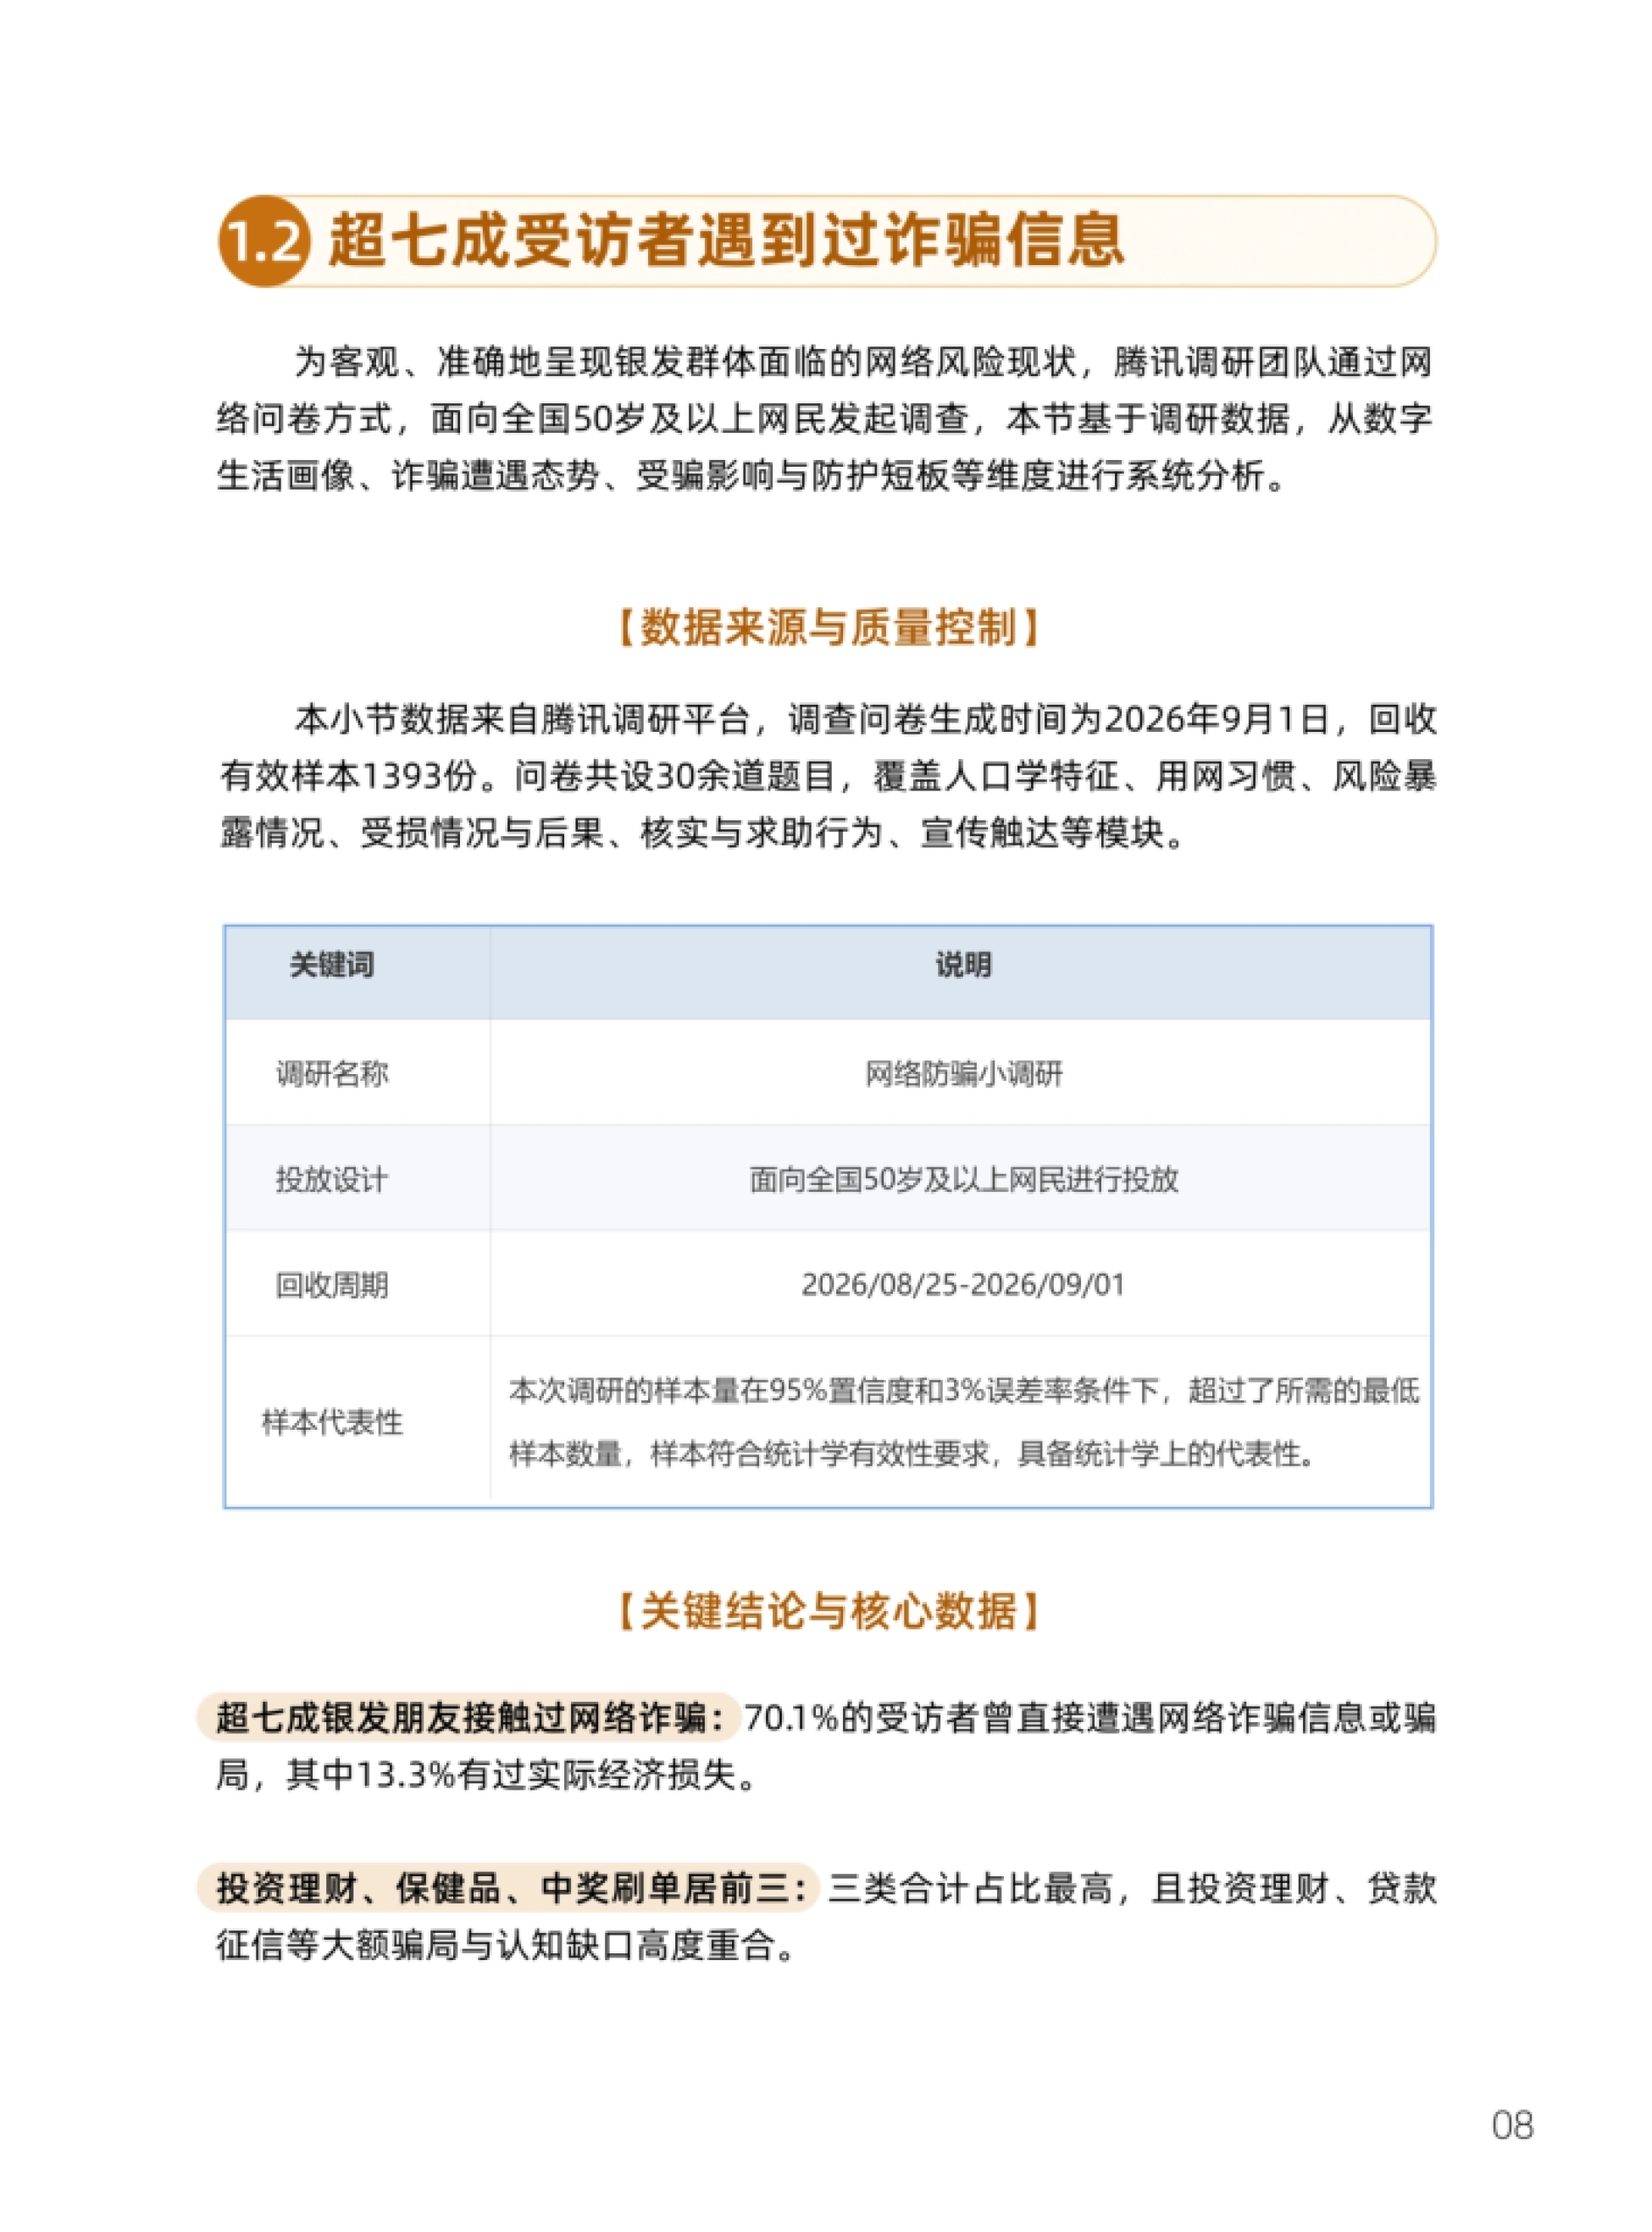
腾讯反诈联合实验室在中国老龄科学研究中心指导下做了这份 101 页的报告,调研面向全国 50 岁及以上网民, 回收有效样本 1393 份:70.1% 遇到过诈骗信息,13.3% 有过实际损失, 81.0% 的遭遇者成功保住钱包。
把这三组数字摆在一起,结论就清楚了:银发群体已经有基本的防骗直觉,缺的是大额骗局面前那一次核实, 以及受损之后敢开口求助的那句话。
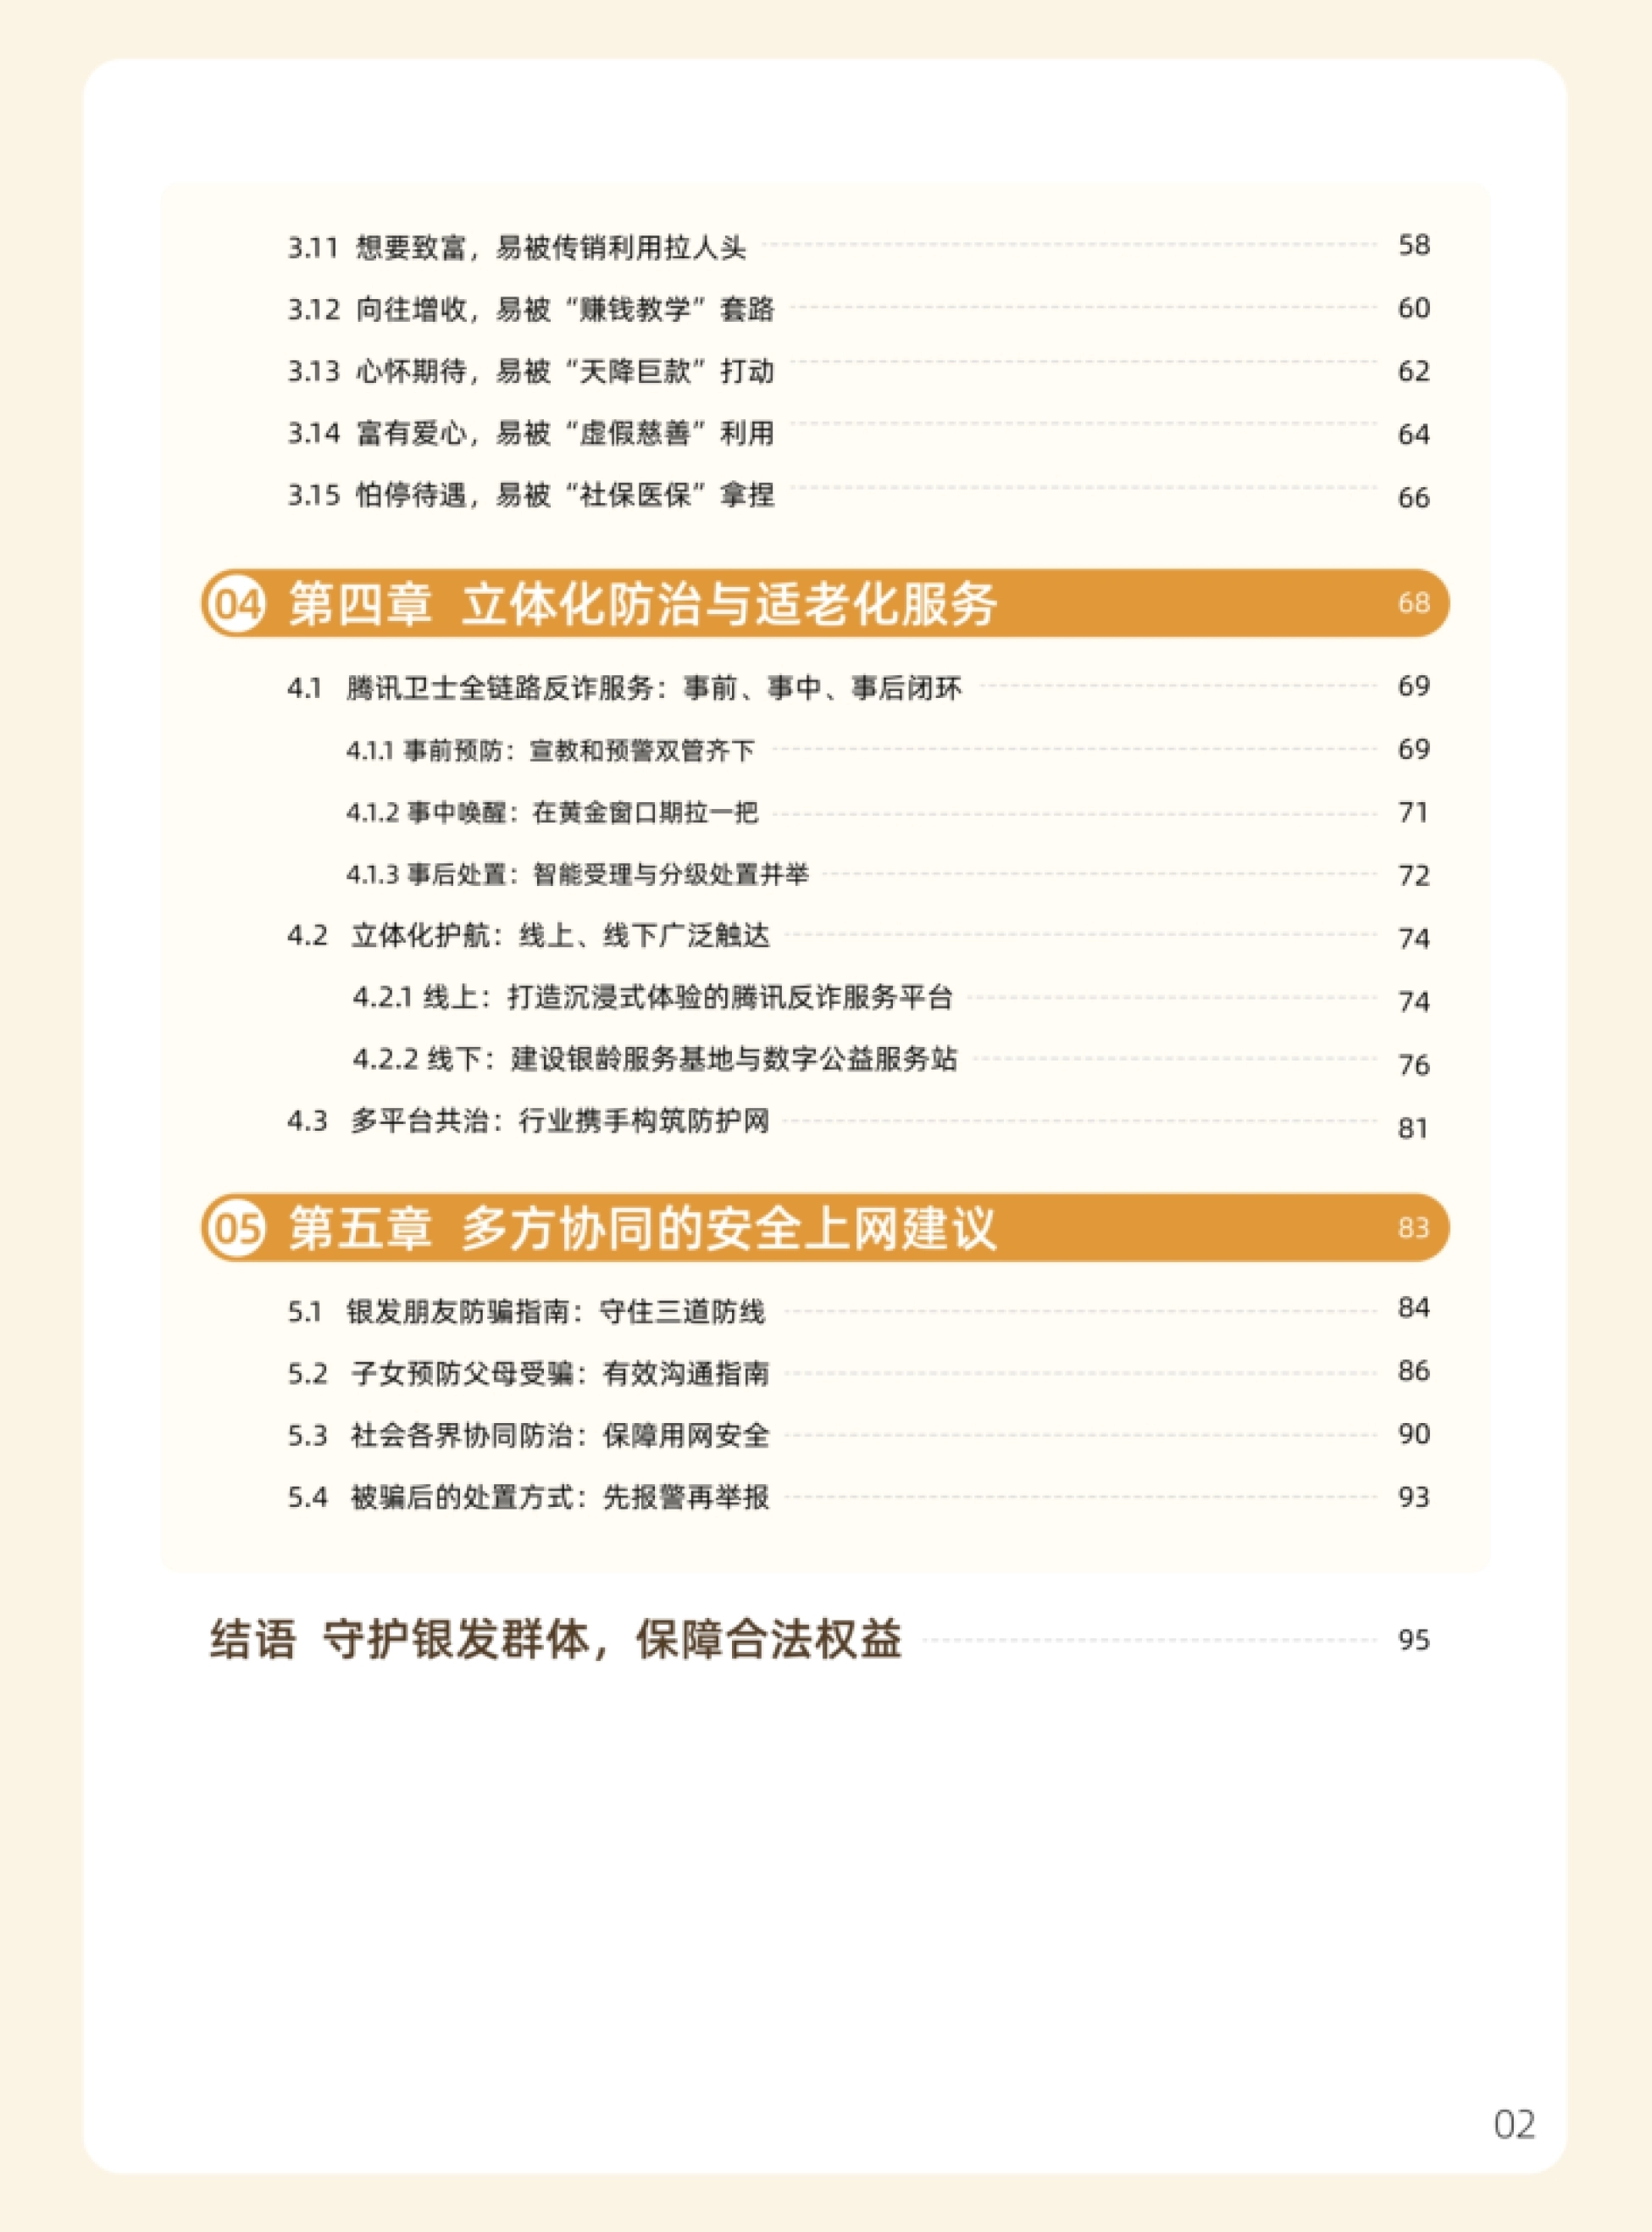
报告用四章把骗局拆开:用网现状与被骗态势、心理与成因、15 类高发手法、立体化防治。
他们不是分不清真假,是在"救孙子"和"别被停养老金"的那些瞬间没时间分辨。

图源:《2026银发群体反诈分析报告》(第2页)
一、70.1% 遇过,81.0% 没上当
调研口径值得先说清楚:1393 份有效样本,95% 置信度、3% 误差率,符合统计学有效性要求。数据分成三段:23.1% 从来没有遇到过诈骗;56.8% 遇到过但没有上当;13.3% 上当受骗、有过损失; 另有 6.8% 说不清、记不清了。
报告特意强调 81.0% 这个规避率,认为它说明银发群体并非"容易受骗",在面对复杂信息环境时 展现出较强的自我保护能力。
更靠前的一道关口在识破环节。"遇到过但没有上当"的人群里,62.1% 是自己觉得不对劲, 47.5% 是想起看过的反诈宣传,29.8% 是手机或反诈软件弹出了风险提示。
但要注意分母。1393 份样本里 50~69 岁占 93.7%,80 岁以上样本有限,报告自己标注只作趋势参考。 这份报告的画像,更多是刚退休、数字参与度高的那批人。
七成遇到过、一成三中招,说明宣传已经起作用,剩下那道坎是大额转账前的核实。
图源:《2026银发群体反诈分析报告》(第4页)
二、三类骗局占七成,只有一类真掏空家底
遭遇过的诈骗类型里,排前三的是中奖与刷单返利 37.8%、投资理财 36.6%、保健品销售 27.6%。 再往后是冒充电商物流客服 24.2%、贷款征信 23.8%、虚假购物 23.7%、冒充公检法 18.1%、冒充亲友 10.7%。
但"遇到得多"和"亏得多"是两张表。报告单列了一个指标:投资理财类的大额损失率43.4%,是各类骗术中最高的。损失分布更能说明问题。1000 元以下占 41.1%,1000 到 4999 元占 22.7%,小额多次是常见形态; 但 5 万到 99999 元占 7.6%,10 万元及以上占 10.3%,1 万元以上合计约 25%。
同样是一万块的损失,对上班的人是几个月工资,对收入来源单一的老人可能是余生的现金流。 报告称这是"单案损失金额高",是涉老诈骗最具破坏力的特征。
中奖刷单骗的是零钱,投资理财和以房养老骗的是底气。
图源:《2026银发群体反诈分析报告》(第5页)
三、钱丢了,还有更难开口的那一半
受损之后做了什么?报警 40.0%、向平台举报 31.9%、联系银行 15.7%、向家人求助 13.5%。而 30.8% 未采取任何措施。报告给了三种解释:金额小、怕麻烦;觉得丢人; 还有一部分人根本不知道被骗之后该找谁。
心理层面更沉。63.2% 感到后悔自责,39.5% 担心还会再被骗,32.4% 情绪低落影响睡眠, 25.4% 不敢告诉家里人,14.6% 接到陌生来电就紧张。最容易被忽略的是行为退缩:59.5% 减少与陌生人在线交流,55.1% 减少点击链接或下载软件, 24.9% 减少网上购物,16.8% 减少使用手机支付。
腾讯卫士近一个月的举报数据也印证了沉默:银发群体举报 2054 条,仅占全量 2.52%。 报告判断,考虑到举报意愿偏低,实际受害规模可能被低估。
一次被骗,往往换来老人从此不用手机付款,这才是更贵的损失。
图源:《2026银发群体反诈分析报告》(第7页)
四、四个心理入口,不是弱点
第二章把被骗的心理机制拆成四类:健康焦虑、亲情牵挂、信任权威、孤独与情感渴求。报告特别说明,这四类特质大多中性甚至正向,之所以变成风险接口,是骗子精准踩中了它们的"决策盲区"。
健康焦虑对应保健品和养生骗局,背后是"怕生病、怕拖累子女";亲情牵挂对应冒充亲友, 一句"爷爷救我"足以击穿理性防线;信任权威对应冒充公检法,"制服、警号、案件编号"会让判断失效。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
第四类最容易被低估。子女陪伴减少、社交圈收窄,让不少人处于情感"半真空",骗子用高频问候、 耐心倾听、持续赞美扮演"网络儿女",用超过真实子女的陪伴密度换取信任。
报告还叠了一层生理因素:前额叶皮层萎缩导致执行功能下降,表现为抑制控制减弱、 决策更依赖直觉、认知灵活性下降,即使出现矛盾信号,也会下意识为原有判断找理由。
骗术没变,变的是它们现在专门针对"想健康、惦记儿孙、怕给人添麻烦"这几种心情设计。

图源:《2026银发群体反诈分析报告》(第9页)
五、AI 拟声:最容易失效的那道核实
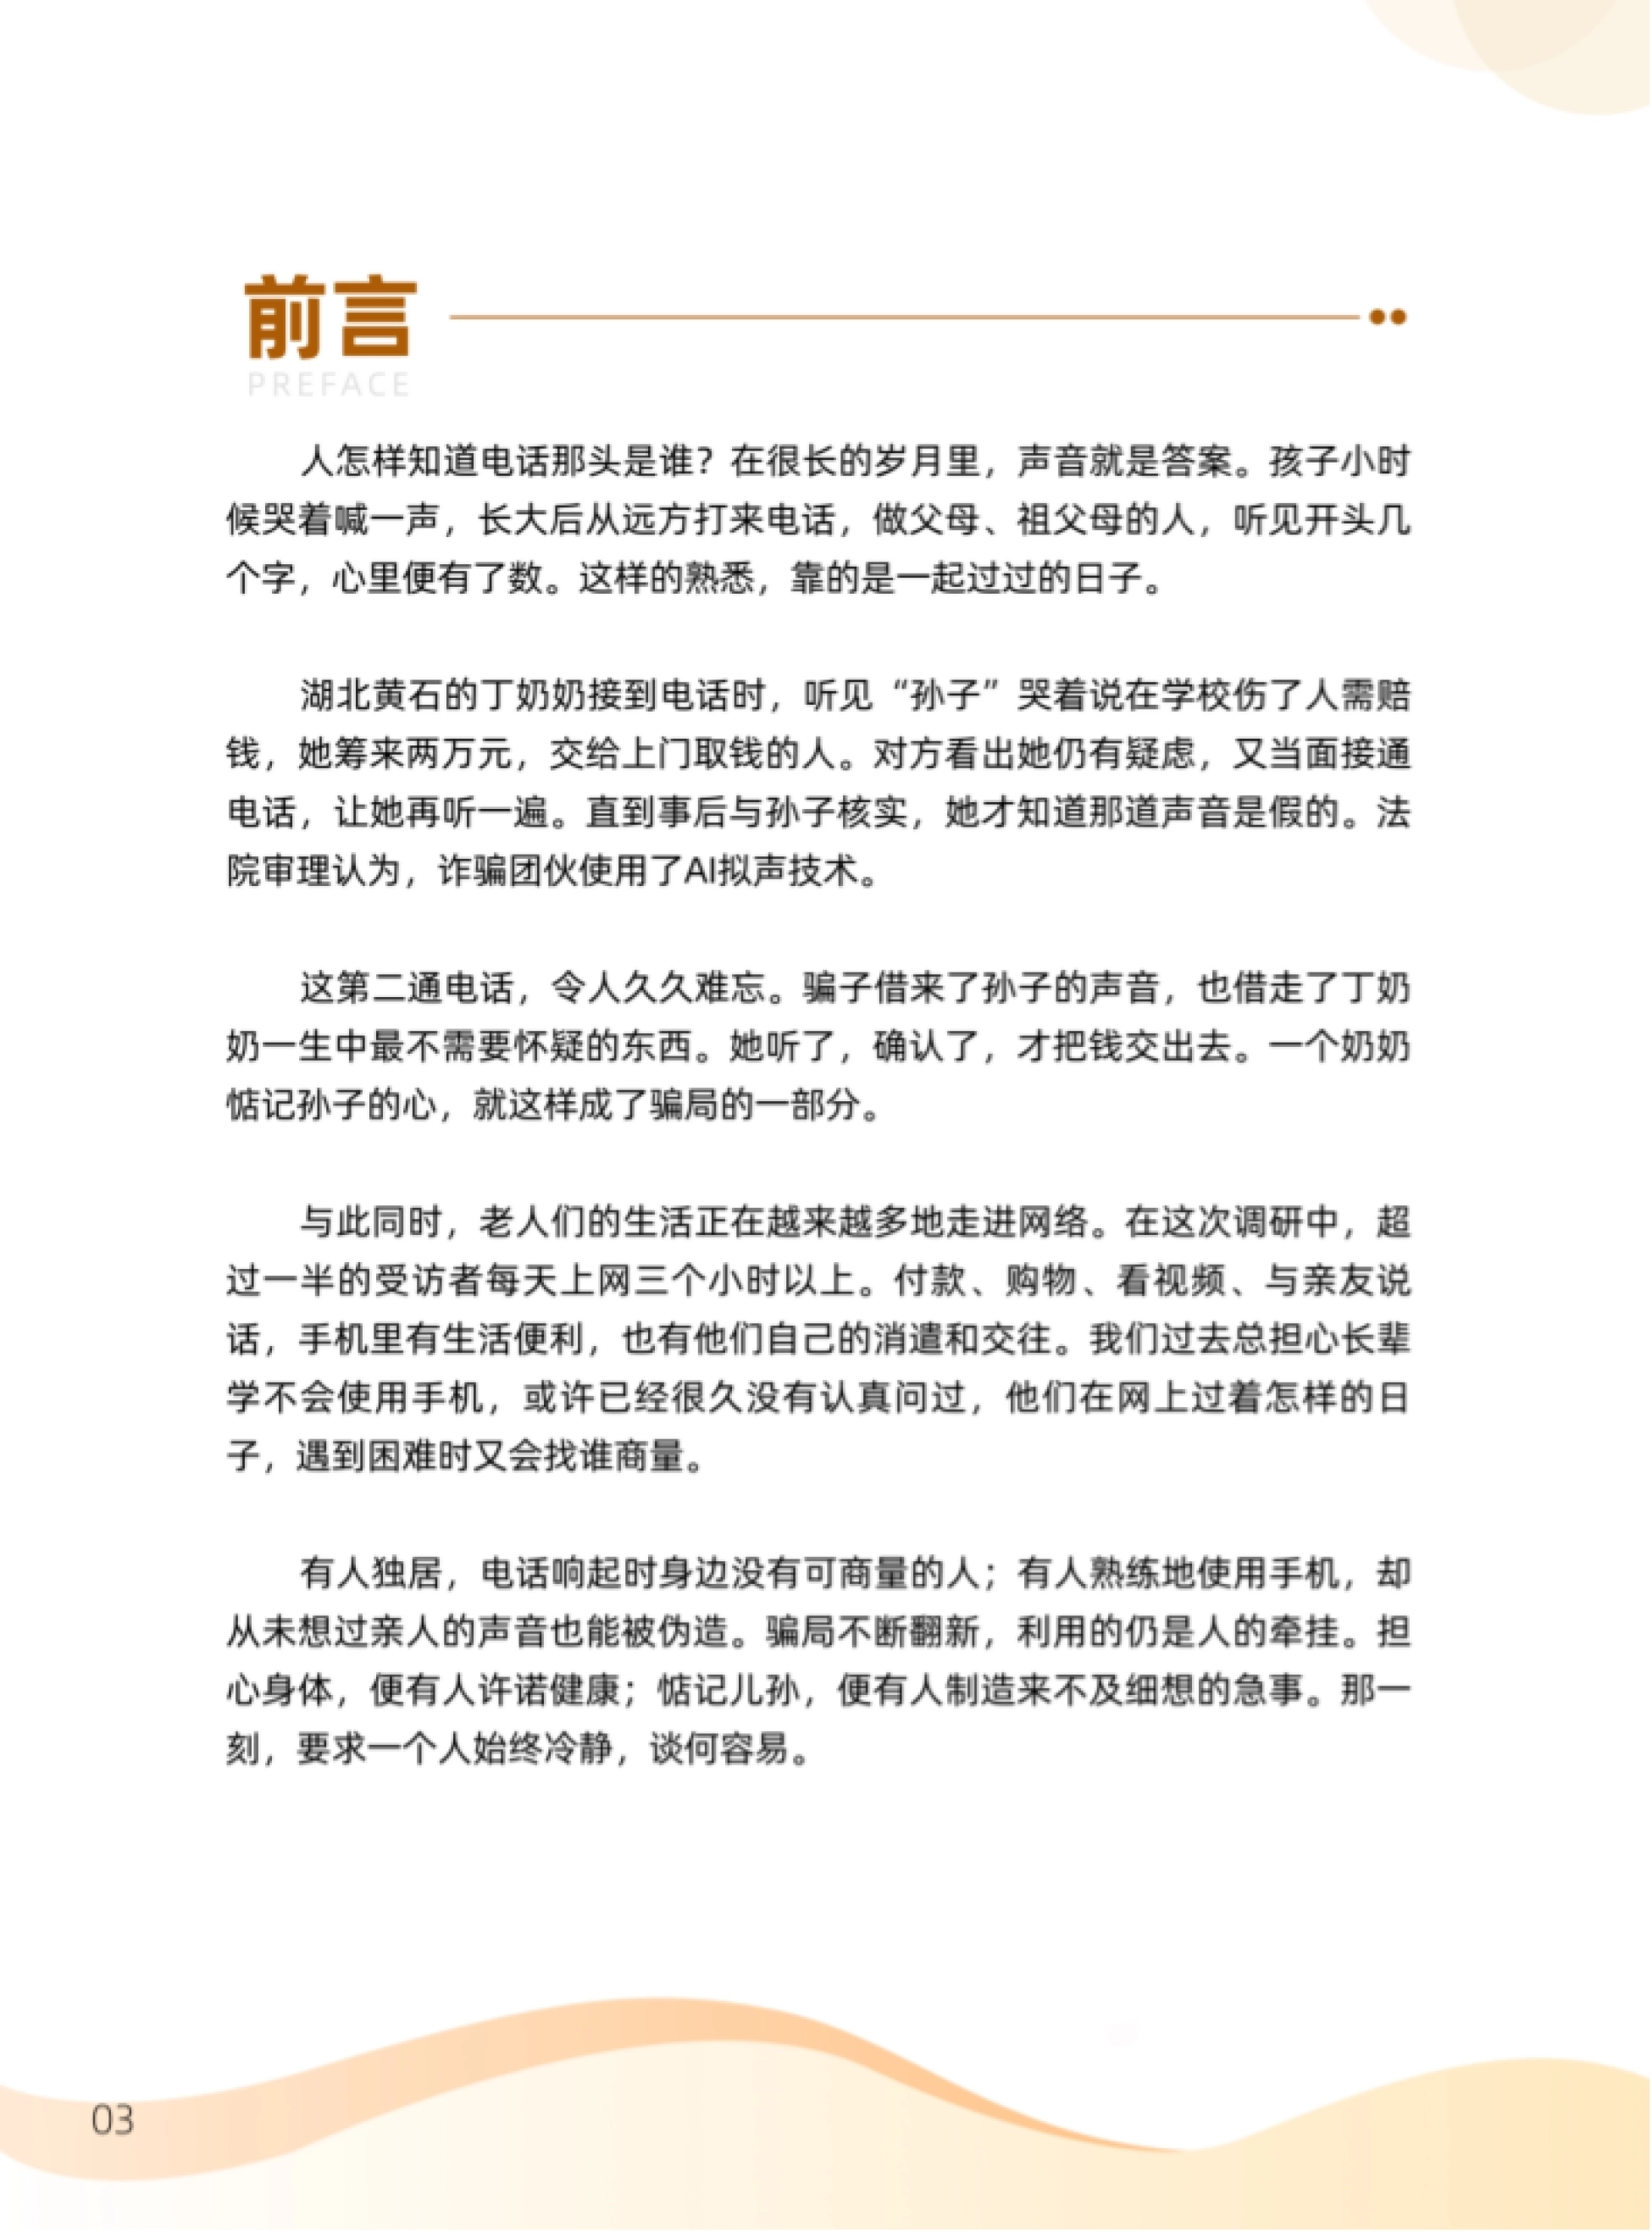
报告开篇讲了一个案子:湖北黄石的丁奶奶接到电话,"孙子"哭着说在学校伤了人要赔钱, 她筹了两万元交给上门取钱的人。对方看出她仍有疑虑,又当面接通电话让她再听一遍。 法院审理认定,团伙使用了 AI 拟声技术。
这类骗局的流程很固定:先用电话、短视频收集老人及亲属信息,锁定独居或子女不在身边的目标; 再冒充孙辈哭诉出事,同时叮嘱"千万别告诉爸妈",切断核实路径;再以"不交钱就被拘留"催逼转账,得手后以"还要赔医药费"连环索款。
真正被改变的是核实方式。过去"听到亲人的声音"就是验证,AI 拟声克隆声音、换脸伪造视频之后, "眼见为实、耳听为真"这条经验直接失效。
报告给的应对很具体:先挂断,用原号码回拨或当面核实,转账前必须通过第二条路径确认身份; 家庭可以预先设一个只有家人知道的"暗语"。
以前教老人"听声音认人",现在得改教"挂掉,用原号码打回去"。
图源:《2026银发群体反诈分析报告》(第10页)
六、骗局已经搬到短视频和私域群
报告判断,涉老诈骗的触点已从电话轰炸、街头送礼、社区讲座,迁移到"短视频加私域加线下"的组合。
第一步是前端引流:用养生短片、理财口播吸引关注,再私信导流到群聊或个人号。 调研中购物类使用率 68.7%,而腾讯卫士的举报里交易诈骗占 64.1%,高于整体平均 60.1%。
第二步是私域养熟:以"免费福利"拉群,靠每日打卡、健康问答建立信任, 再推销保健品、理疗仪,或引导虚假投资;部分直播间夸大"治疗高血压""抗癌防癌"等功效。
第三步是线下变现:电话回访、门店体验、上门收现金,完成最后一步收割。 线上拿联系方式、线下收钱,使老人处在封闭场景里更难获得外部提醒。
腾讯卫士的数据还揭示了年龄差异:传销民资类在 60~69 岁群体中占 89.7%,返利类占 84.2%, 免费送类在 70~79 岁群体中占 50.0%。刚退休、手上有积蓄又缺辨别渠道的人,最容易被定向围猎。
骗局不再敲门,它在直播间里先陪老人聊了三个月,然后才开口要钱。
七、15 类手法,套路只有五步
第三章逐条拆了 15 类高发骗局,从保健品、养老投资、冒充亲友、冒充公检法,到温柔陷阱、 免费福利、假客服理赔、收藏品升值、扣费恐吓、封建迷信、传销拉人头、赚钱教学、天降巨款、虚假慈善、社保医保。
把 15 条放在一起看,步骤高度重合:先引流建联,再小恩小惠养信任,然后制造紧迫感, 接着诱导大额投入,最后拖延、失联。
其中两个细节值得单独记:一是屏幕共享。从假客服理赔、扣费恐吓到社保医保、公检法, 最后一步几乎都落在"下载软件、开启屏幕共享"上,传统"不透露验证码"的提醒已经不够用。
二是线下取现。冒充公检法的新套路要求老人买新手机、办新卡、到银行取现金,再交给上门人员, 或用网约车、快递寄送现金与黄金,把资金链条彻底挪出线上风控的视野。
报告里的案例金额都不小:有八旬老人被骗取现 30 万元;有老人因快递理赔开启屏幕共享被转走 39 万元; 也有七旬老人投入 30 万元养老积蓄买"养老公寓",半年后公司人去楼空。
不管开头是理赔、扣费还是公检法,只要走到"共享屏幕"和"取现送钱",就是同一套剧本。
八、事前预警,事中拉一把,事后追线索
第四章讲的是防线怎么搭。腾讯的路径是"事前宣传、事中劝阻、事后打击"三段闭环。事前主要靠内容和预警:大字版、语音版科普,向识别出的高风险用户推送定制提示, 联合国家老年大学开设"智慧助老加网络安全"双课程。
事中是黄金窗口期。反诈助手做"AI 精准预警、系统拦截、人工劝阻"三层防护, 7×24 小时在线,先解释"为什么会收到提醒",再通过追问引导老人说出经过。 报告的说法是,用口语化表达和有温度的对话,比弹窗提示更容易被接受。
事后靠受理和处置:举报智能助手自动识别聊天记录、提取违规账号、一键填表, 对打字不便的老人比较友好;对高风险线索依法报送警方。
线下部分给出了运营数据:银龄服务基地截至 2026 年 7 月累计服务银发用户超 3300 万人次, 反诈劝阻拦截 3.2 万人次,公益课堂 300 余场,覆盖 134 个社区。
技术能拦住可疑链接,拦不住一个正急着救孙子的老人,所以还得有人打电话过来劝。
九、给家庭的三条可执行规则
第五章把落点放回家人身上。报告认为家庭是最基础的一道防线,但现实是子女不知情、长辈不开口。
数据摆在这里:未上当的原因里"自己觉得不对劲"占 62.1%,"家人或亲友提醒"只占 17.5%; 受骗后向家人求助 13.5%,不敢告诉家人 25.4%。家庭防线的潜能远没被激活。
沟通方法上,报告给的原则是"关心代替说教、请教代替警告"。不要说"我给你讲讲现在的骗术", 而是说"我今天看到一个新闻,想听听您的看法",把父母放在判断者的位置上。
三条可以直接落地的家规:一是 5000 元以上的转账或购买,先和一位家人商量; 二是设一个只有家人知道的核实暗语,比如问"上次一起去的那家餐厅叫什么";三是每季度做一次"数字体检", 看看有没有不明软件、异常扣费和奇怪账单。
万一已经被骗,第一句话该是"人没事就好,钱没了可以再赚",然后协助报警、保住证据, 事后再一起复盘,而不是追问"你怎么连这个也信"。
101 页完整报告、15 类手法拆解与全部调研数据,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。