出口退税下调4个点:汽车板块筑底,机会在商用车和机器人
 广告
本文解读:《2026汽车行业:新能源车出口退税政策落地,特斯拉飞行汽车惊艳亮相-中信建投》 · 共 33 页 · 原文
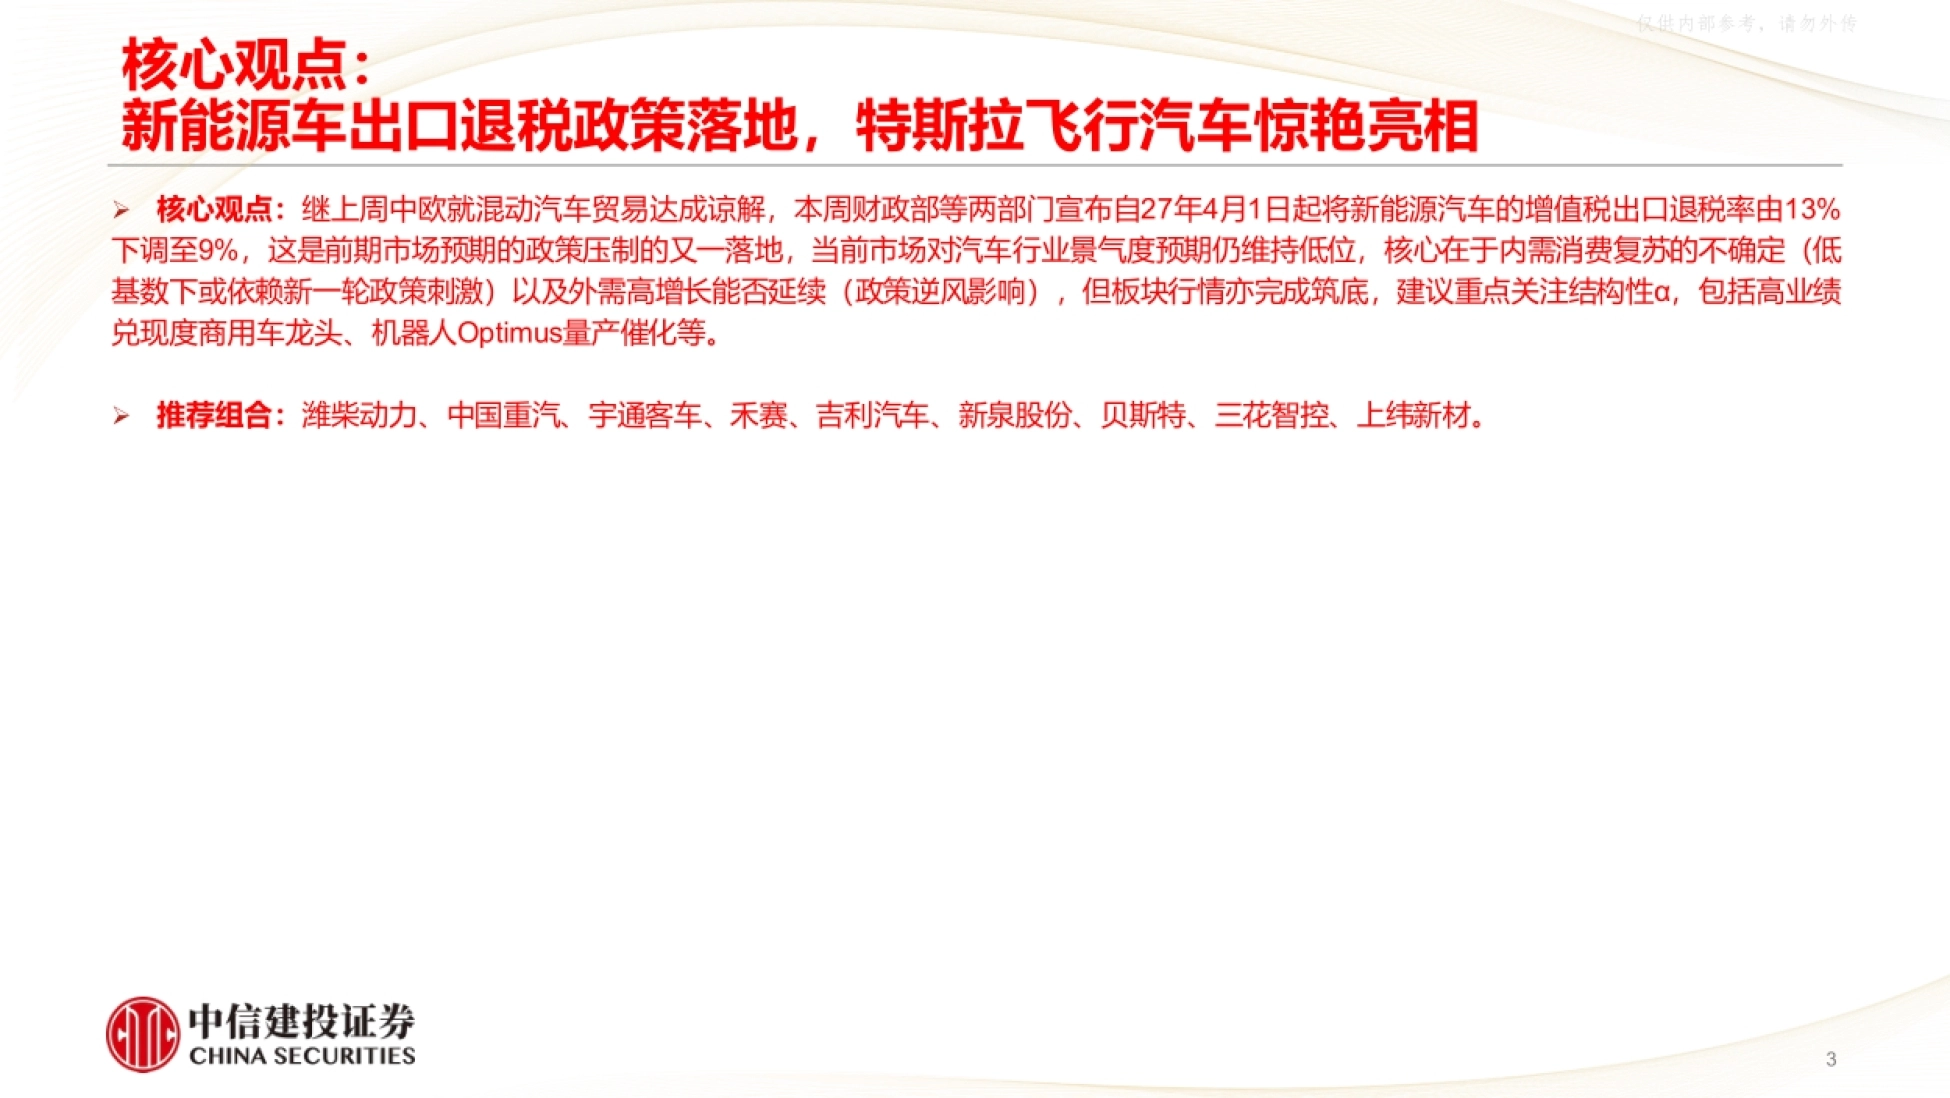
汽车板块的机会,已经从总量增长换成了政策落地后的结构分化。中信建投这份周报的最大变量是一条政策:新能源汽车增值税出口退税率自 2027 年 4 月 1 日起 从 13% 下调至 9%,出口消费税退免税政策保持不变。
同期需求数据很割裂。9 月国内汽车销售 295.6 万辆、同比降 8.4%; 出口 105.3 万辆、同比增 61.4%;新能源出口 57.1 万辆、同比增长 1.6 倍。报告的核心判断是内需复苏不确定、外需高增长能否延续也要看政策脸色, 但板块行情已完成筑底,接下来赚结构性 α 的钱。
量的故事讲完了,剩下的涨幅要靠业绩兑现和高股息去撑。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第1页)
一、退税下调四个点,为什么市场没崩
政策公告由财政部、税务总局发布,明确 2027 年 4 月 1 日起新能源汽车增值税出口退税率由 13% 降到 9%, 出口消费税退免税政策保持不变。
报告把它定义为前期市场预期的政策压制的又一次落地。也就是说,这条消息在股价里已经反映过一轮。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
它确实会改变税收条件。相关车型的出口成本上升,整车企业的海外业务成本和出口价格策略都要重新算, 这也是报告为什么把外需能否延续列为两大不确定性之一。
更快的节奏在另一个方向:前一周中欧刚就混动汽车贸易达成谅解。 一边是贸易摩擦缓和,一边是退税优惠收窄,政策在两条线上同时出牌。
对重卡的影响则相对有限。报告指出重卡受出口退税调整影响较小,叠加非美非欧出口, 出口仍有望支撑业绩双位数增长。
同样的政策,乘用车是被削一刀,商用车只是擦破皮。

图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第2页)
二、淡季筑底:零售跌两成,批发靠出口撑住
8 月全国乘用车零售 154.1 万辆,同比下降 23.6%,环比增长 5.5%。 报告对当月的描述是总量弱修复、环比走强、结构极致分化。
分燃料类型看,8 月燃油车零售同比下降 40%,其中纯燃油车下降 45%, 普通混合动力车同比增长 10%。自主、主流合资、豪华三个燃油车阵营分别下降 45%、40%、33%。
燃油车为什么跌这么狠,报告给了一个具体原因:霍尔木兹海峡通航受地缘冲突困扰, 国际油价维持高位,2026 年国内汽油价格累计上调已超 1720 元每吨,7 月底以来又涨了 180 元。
批发端看起来好很多。8 月乘用车厂商批发 235.3 万辆,同比下降 5.3%, 比零售增速高出 18.3 个百分点,靠的就是出口暴增。
结构上,自主车企批发 182.2 万辆、同比增长 5%;主流合资 33.3 万辆、同比下降 32%。 渠道端也不轻松,8 月经销商库存预警指数 62.3%,同比升 5.3 个百分点,处于荣枯线之上。
零售在跌、库存在涨,唯一硬气的是出口这条线。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第6页)
三、出海逻辑换了:从出口变成本地化
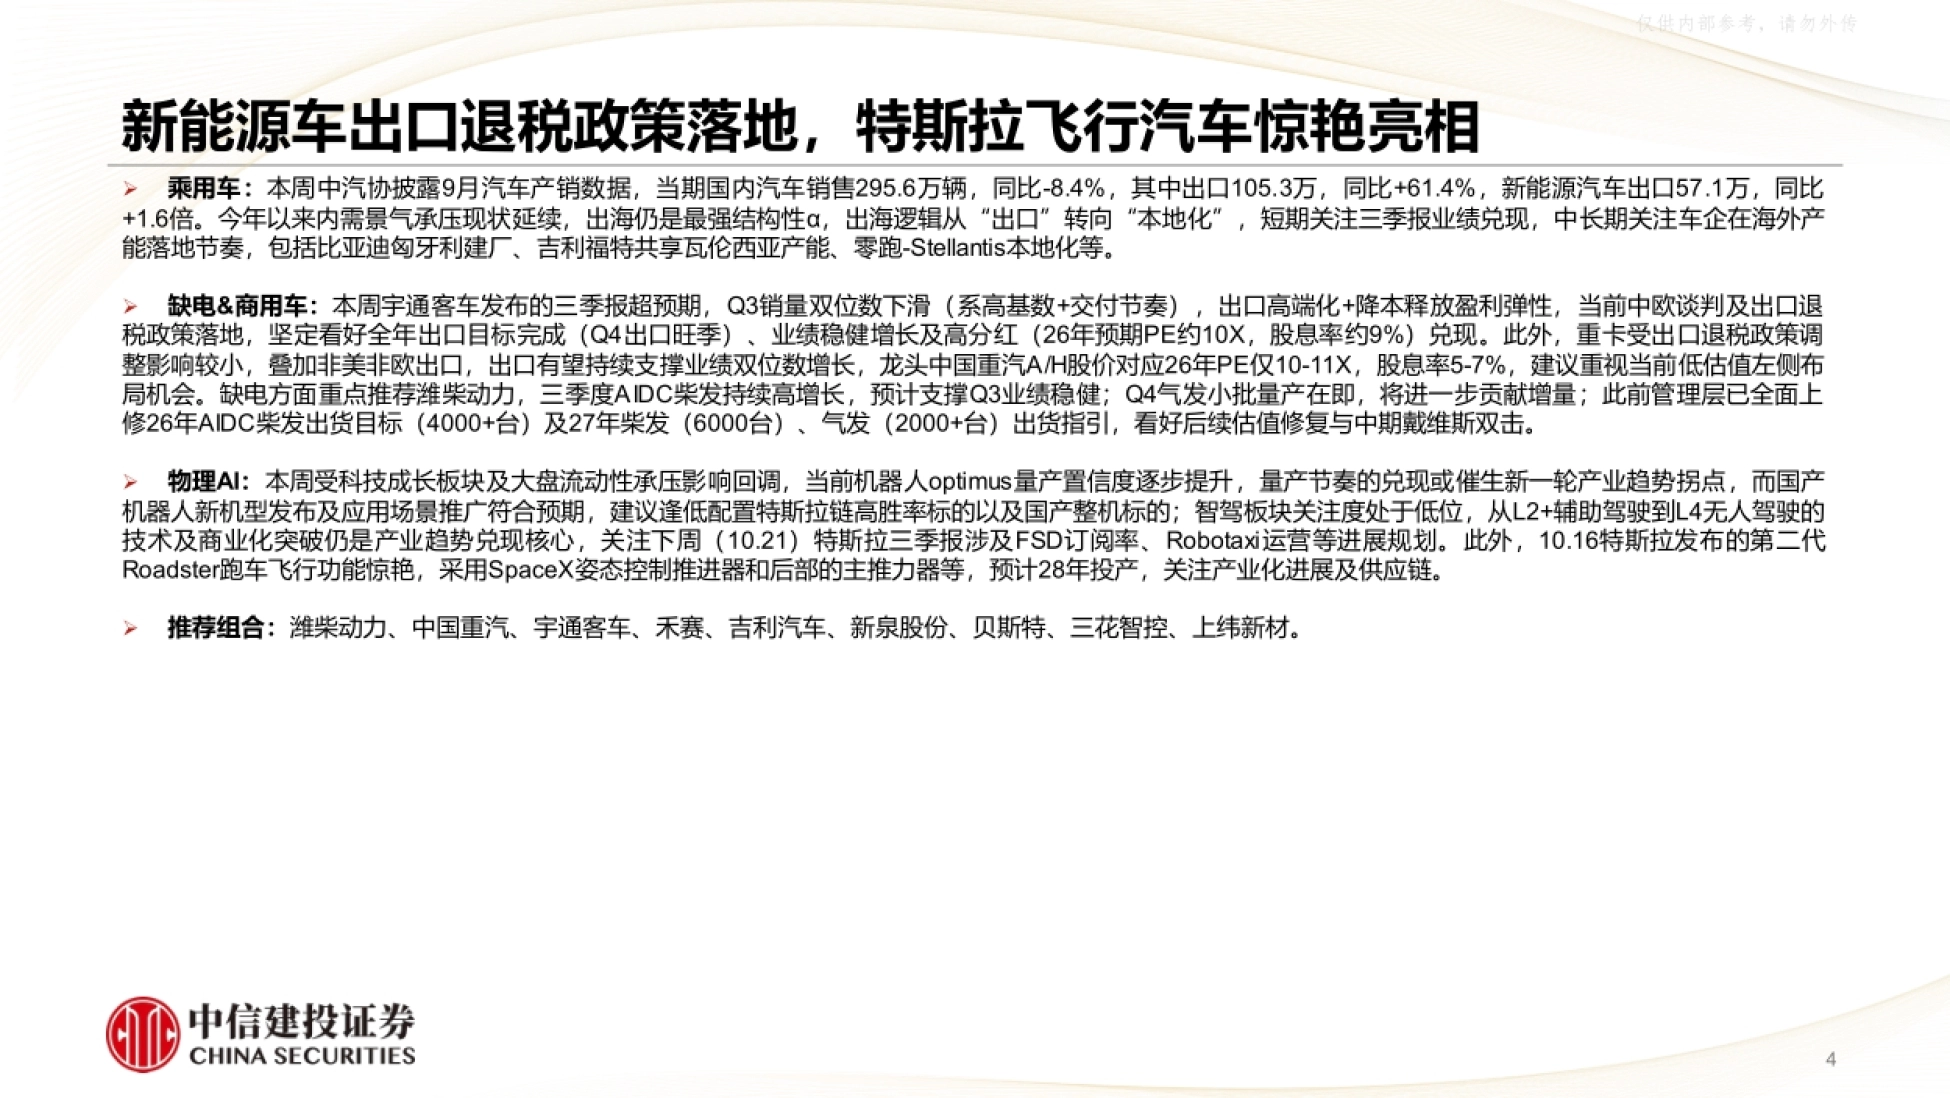
9 月中汽协数据显示,国内汽车销售 295.6 万辆、同比降 8.4%,出口 105.3 万辆、同比增 61.4%, 新能源汽车出口 57.1 万辆、同比增长 1.6 倍。
报告用的是最强结构性 α 这个词。今年以来内需景气承压延续, 出海是唯一还在加速的方向,而且逻辑已经换了:从把车卖出去,变成把产能建过去。
落到项目上,报告点了三个名字:比亚迪匈牙利建厂、吉利与福特共享瓦伦西亚产能、 零跑与 Stellantis 的本地化合作。
这也解释了为什么短期看三季报兑现、中期看海外产能落地节奏—— 本地化建厂意味着前期投入,业绩兑现和产能进度会错位,投资者需要按两条时间线分别评估。
出口的弹性还有另一面。国内汽油价格累计上调超 1720 元每吨, 燃油车用车成本被抬高,反过来加速了电动化在海外的替代节奏。
下一轮比的不再是谁运出去更多,而是谁先在别人的土地上造车。

图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第8页)
四、商用车:板块跌 0.61%,反而是最抗跌的
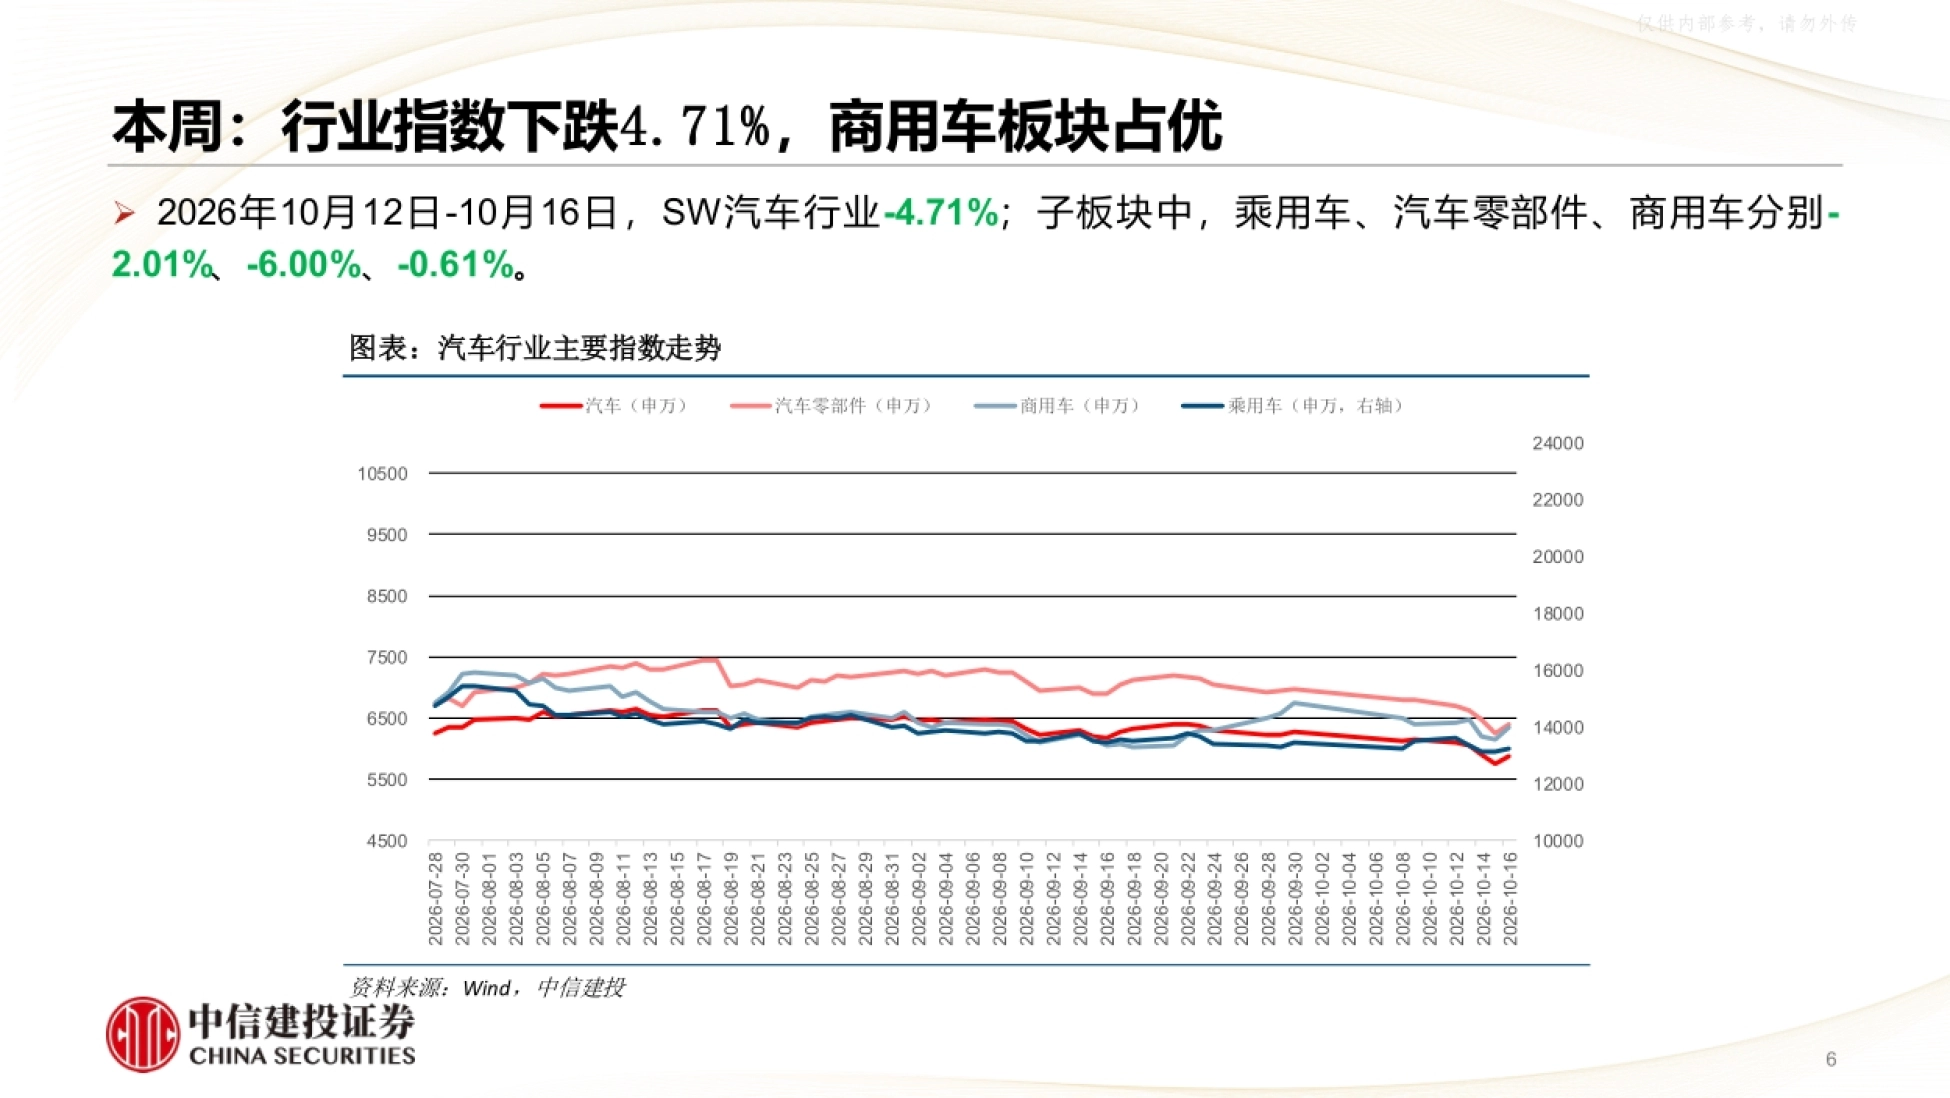
2026 年 10 月 12 日到 16 日,申万汽车行业指数下跌 4.71%。 三个子板块里,乘用车跌 2.01%,汽车零部件跌 6.00%,商用车只跌 0.61%。原因在基本面。9 月商用车产销分别 36.4 万辆和 36.9 万辆,同比分别 -3.3% 和 +0.2%, 基本持平;1 到 9 月累计产销 327.9 万辆和 331.1 万辆,同比分别增长 6.1% 和 6.2%。
内外需也在分化:9 月商用车内销 23.5 万辆、同比降 14.6%,出口 13.3 万辆、同比增 44.3%; 1 到 9 月内销 227.2 万辆、同比降 4.1%,出口 103.9 万辆、同比增 38.8%。细分里最有意思的是重卡。9 月批销 9.9 万辆、同比降 7%, 其中内销 5.8 万辆降 22%、出口 4.1 万辆增 29%;1 到 9 月累计 93.0 万辆、同比增 13%, 出口 33.8 万辆、同比增 40.0%。
客车则受交付节奏拖累:9 月大中客销售 1.04 万辆、同比降 14%,出口 0.44 万辆降 21%。 但报告判断中国企业可触及的海外市场容量超 14 万辆,中长期出口有望增至 8 到 10 万辆。
内需跌两成、出口涨四成,商用车把重心整体挪到了海外。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第9页)
五、低估值高股息,成了最直接的防御
报告对商用车的定位写得很直白:低估值高股息防御属性突出,看好龙头潜在超额收益机会。宇通客车本周发布三季报,Q3 销量双位数下滑,但利润仍超预期, 靠的是出口高端化加上降本释放盈利弹性,Q3 毛利率还逆势提升。
估值和分红给得很具体:股价对应 2026 年预期 PE 约 10 倍,股息率近 9%; 全年出口目标完成、55 亿高分红兑现可期。报告认为中欧谈判和出口退税这两个潜在利空已经落地, 估值会随出口旺季加速修复。
中国重汽是重卡出口龙头,中报业绩如期高增长,现金分红比例提升至 65%, A 股和 H 股对应 2026 年 PE 仅 10 到 11 倍,股息率 5% 到 7%。
内需的支撑来自置换周期:2026 年国四以旧换新补贴叠加国五自然置换,全年重卡行业销量或可达 120 万台; 国内新能源渗透率预计 35% 到 40%,传统能源基盘有望保持稳定。
在增长稀缺的行业里,稳定的分红率本身就是一种阿尔法。
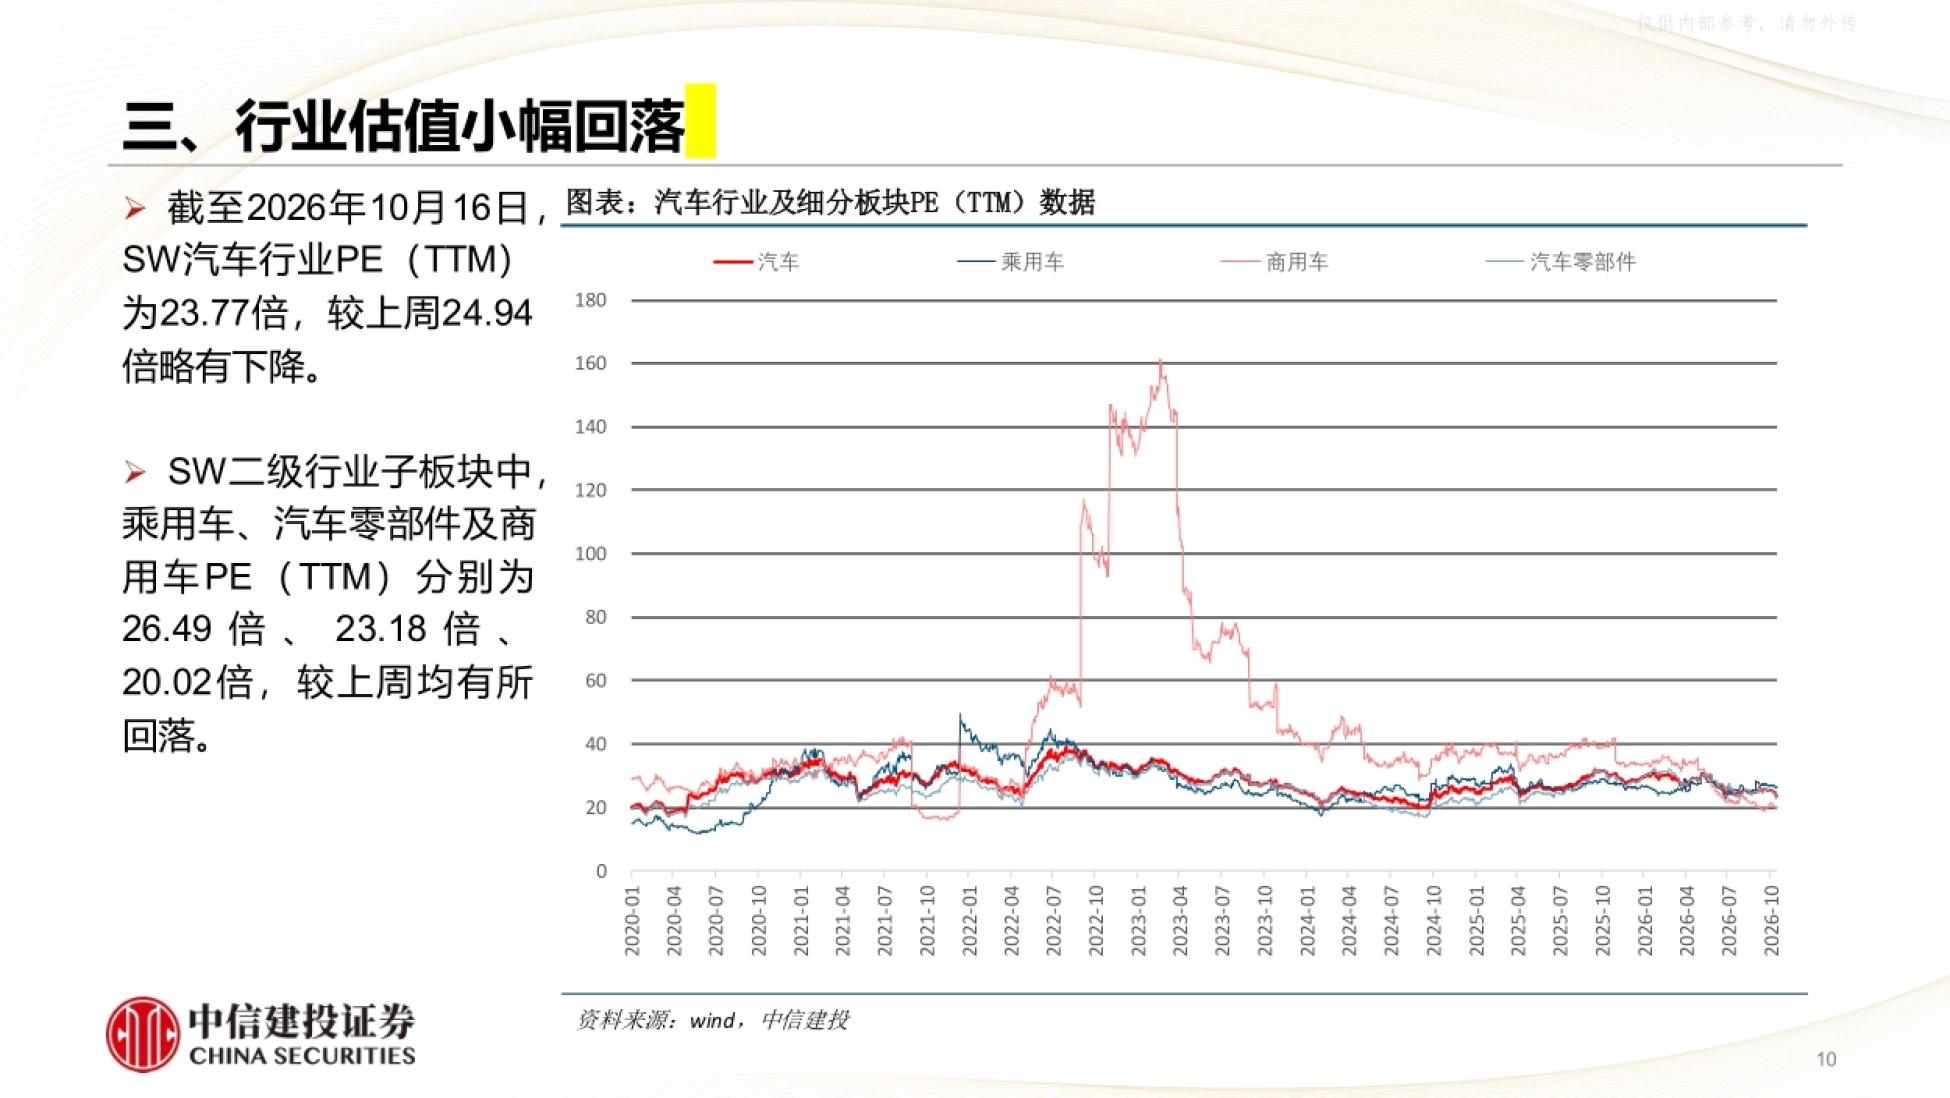
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第10页)
六、缺电链条:柴发在增长,气发要量产
报告单列了缺电板块,逻辑起点是全球数据中心的用电缺口。它的判断很明确: 优先看好北美进展最快、具备全球竞争力的国产内燃机方向。
产品分两条腿:柴发做备用电源,持续增长;气发做主电源,量产在即。潍柴动力是这条链的核心。三季度 AIDC 柴发持续高增长,支撑 Q3 业绩稳健; Q4 气发小批量产在即,会进一步贡献增量。
更关键的是指引:管理层已全面上修 2026 年 AIDC 柴发出货目标至 4000 台以上, 2027 年柴发 6000 台、气发 2000 台以上。当前估值调整至 2026 年 13 倍、2027 年 9 倍, 报告认为估值修复与中期戴维斯双击可期。
海外侧的印证也不少。美国 FERC 批准 PJM 建立数据中心用电登记系统; Mainspring 与美国电力公司 AEP 签下最高 1.6GW 线性发电机供应协议; AEP 拟投约 40 亿美元在怀俄明州建 702MW 燃料电池项目,还和谷歌签了 20 年购电协议。
汽车公司的新增长曲线,藏在数据中心的备用电房里。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第3页)
七、人形机器人:从演示走向产线常态化
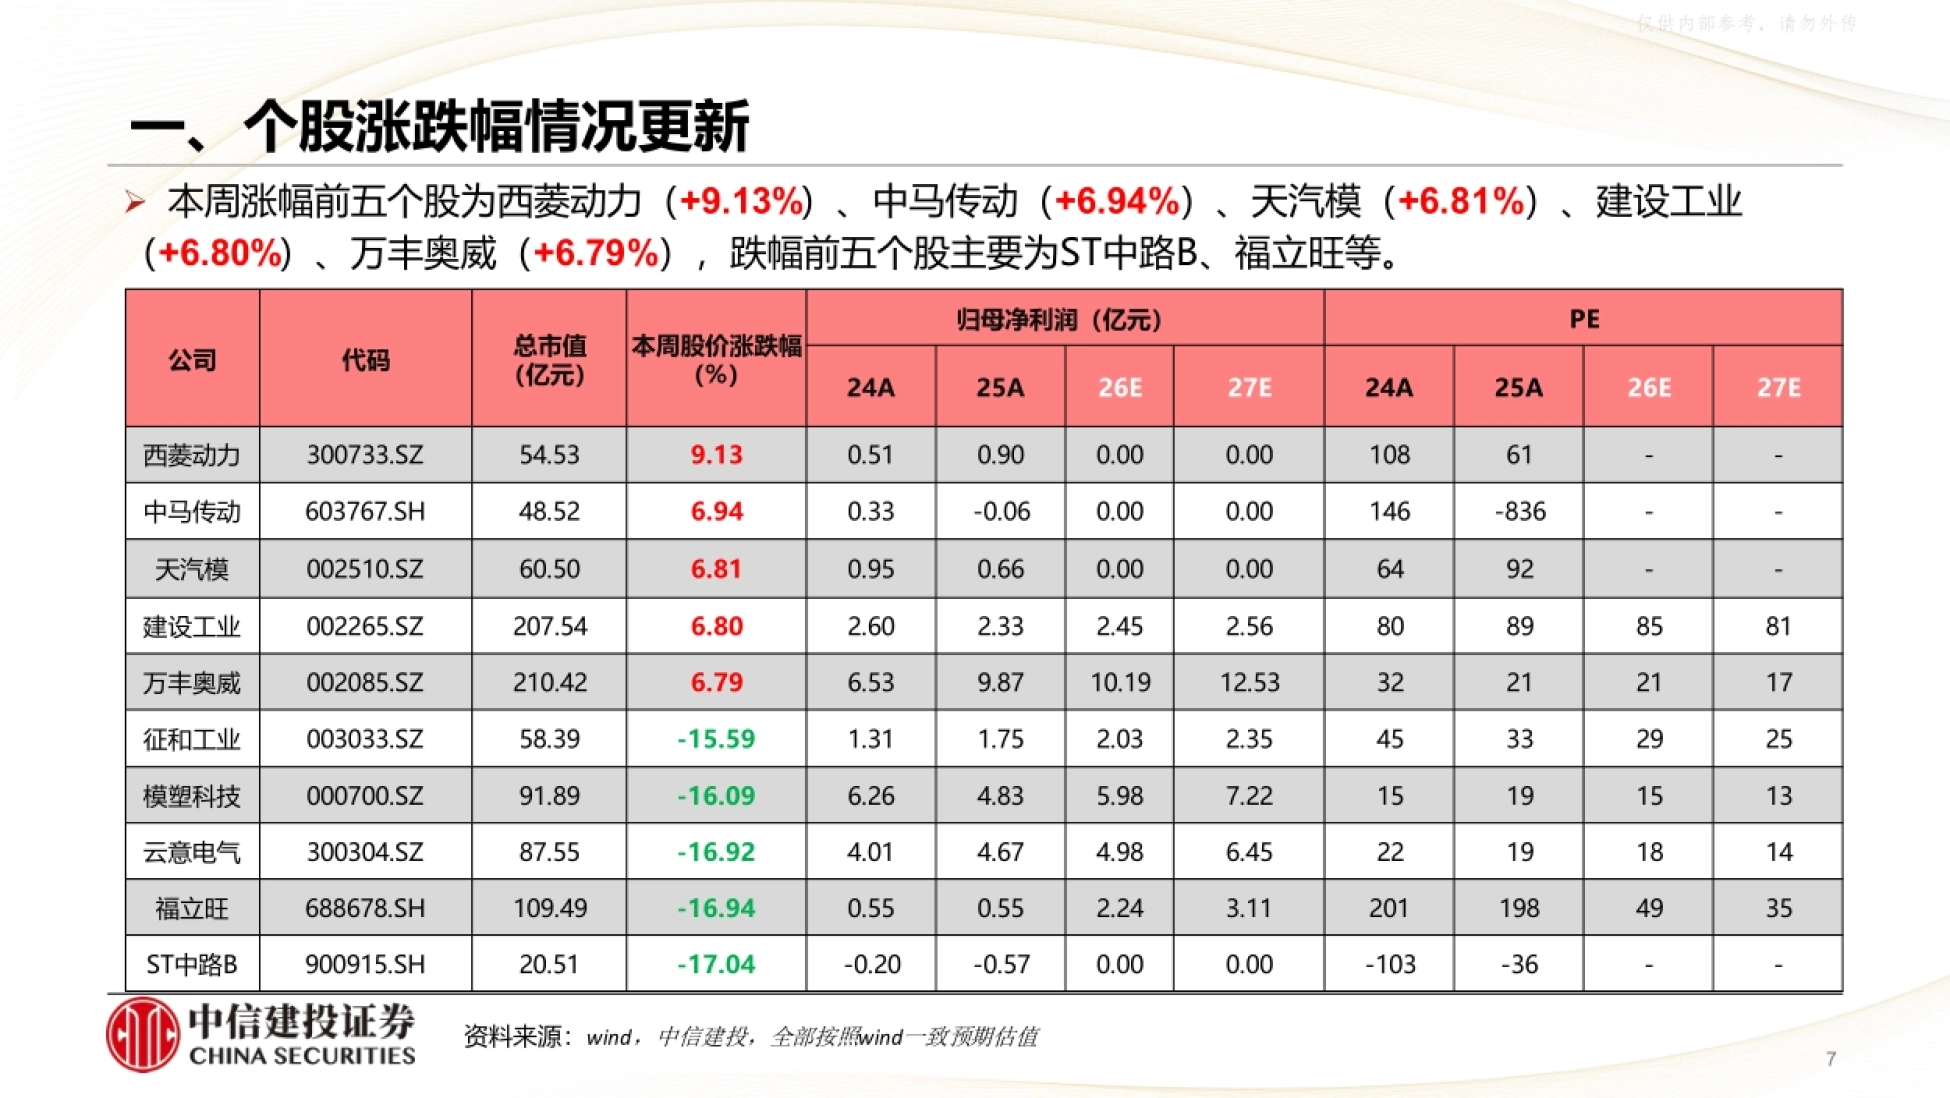
本周人形机器人指数下跌 7.85%,近一月跌 10.58%,但产业进度并没有停。
最能说明问题的是乐聚机器人与兆丰机电的联合方案。15 台人形机器人在兆丰产线连续运行超两个月、 累计约 1000 小时,完成超 6 万个零部件的上料,成功率 98%,单次循环约 40 秒, 已经进入常态化上岗阶段。
标准也在补齐。10 月 15 日市场监管总局发布我国首批六项人形机器人领域国家标准, 2027 年 4 月 1 日实施,规范本体构成、系统架构、环境感知和智能决策等关键指标。
出货数据更能说明量级:IDC 显示 2026 年上半年全球人形机器人出货近 2.5 万台、 同比增长 432.1%,中国市场超 1.9 万台,占全球约 77.9%。
报告的操作建议是长期布局、逢低配置,分四类标的:特斯拉链高胜率标的、机器人业务有实质进展且估值偏低的、 具备技术升级迭代环节的、具备放量能力的国产本体。
机器人这条线的分水岭,是有没有真实产线在跑,而不是发布会。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第7页)
八、飞行汽车与自研芯片:两个新变量
10 月 16 日特斯拉发布第二代 Roadster,飞行功能成为最受关注的部分。 它采用 SpaceX 姿态控制推进器和后部主推力器,预计 2028 年投产,报告提示关注产业化进展与供应链。
智能化线的动作也不少。吉利控股与谷歌达成全球战略合作, 将在海外市场为符合条件的车型引入 Google Automotive Services,集成 Gemini AI 助手、谷歌地图和车载应用商店, 首款搭载车型计划 2027 年下半年推出。
小马智行联合 Uber 与 Verne 把第七代 Robotaxi 带进英国曼彻斯特,已启动道路测试, 在伦敦之后又落一城,为右舵市场适配积累经验。
芯片方向,理想汽车旗下马赫心科技完成首轮股权融资 16.25 亿元, 自研 5nm 马赫 M100 芯片单颗算力达 1280 TOPS,已量产上车,未来计划向外部车企和非汽车领域供货。
报告对智驾的判断是:关注度处于低位,从 L2+ 辅助驾驶到 L4 无人驾驶的技术与商业化突破仍是核心; 短期看特斯拉三季报里 FSD 订阅率、Robotaxi 运营等进展。
会飞的车还很远,但自研芯片和 Robotaxi 已经在改产业链的价值分配。
图源:《新能源车出口退税政策落地,特斯拉飞行汽车惊艳》(第4页)
九、成本在降,估值在退,选股要看兑现
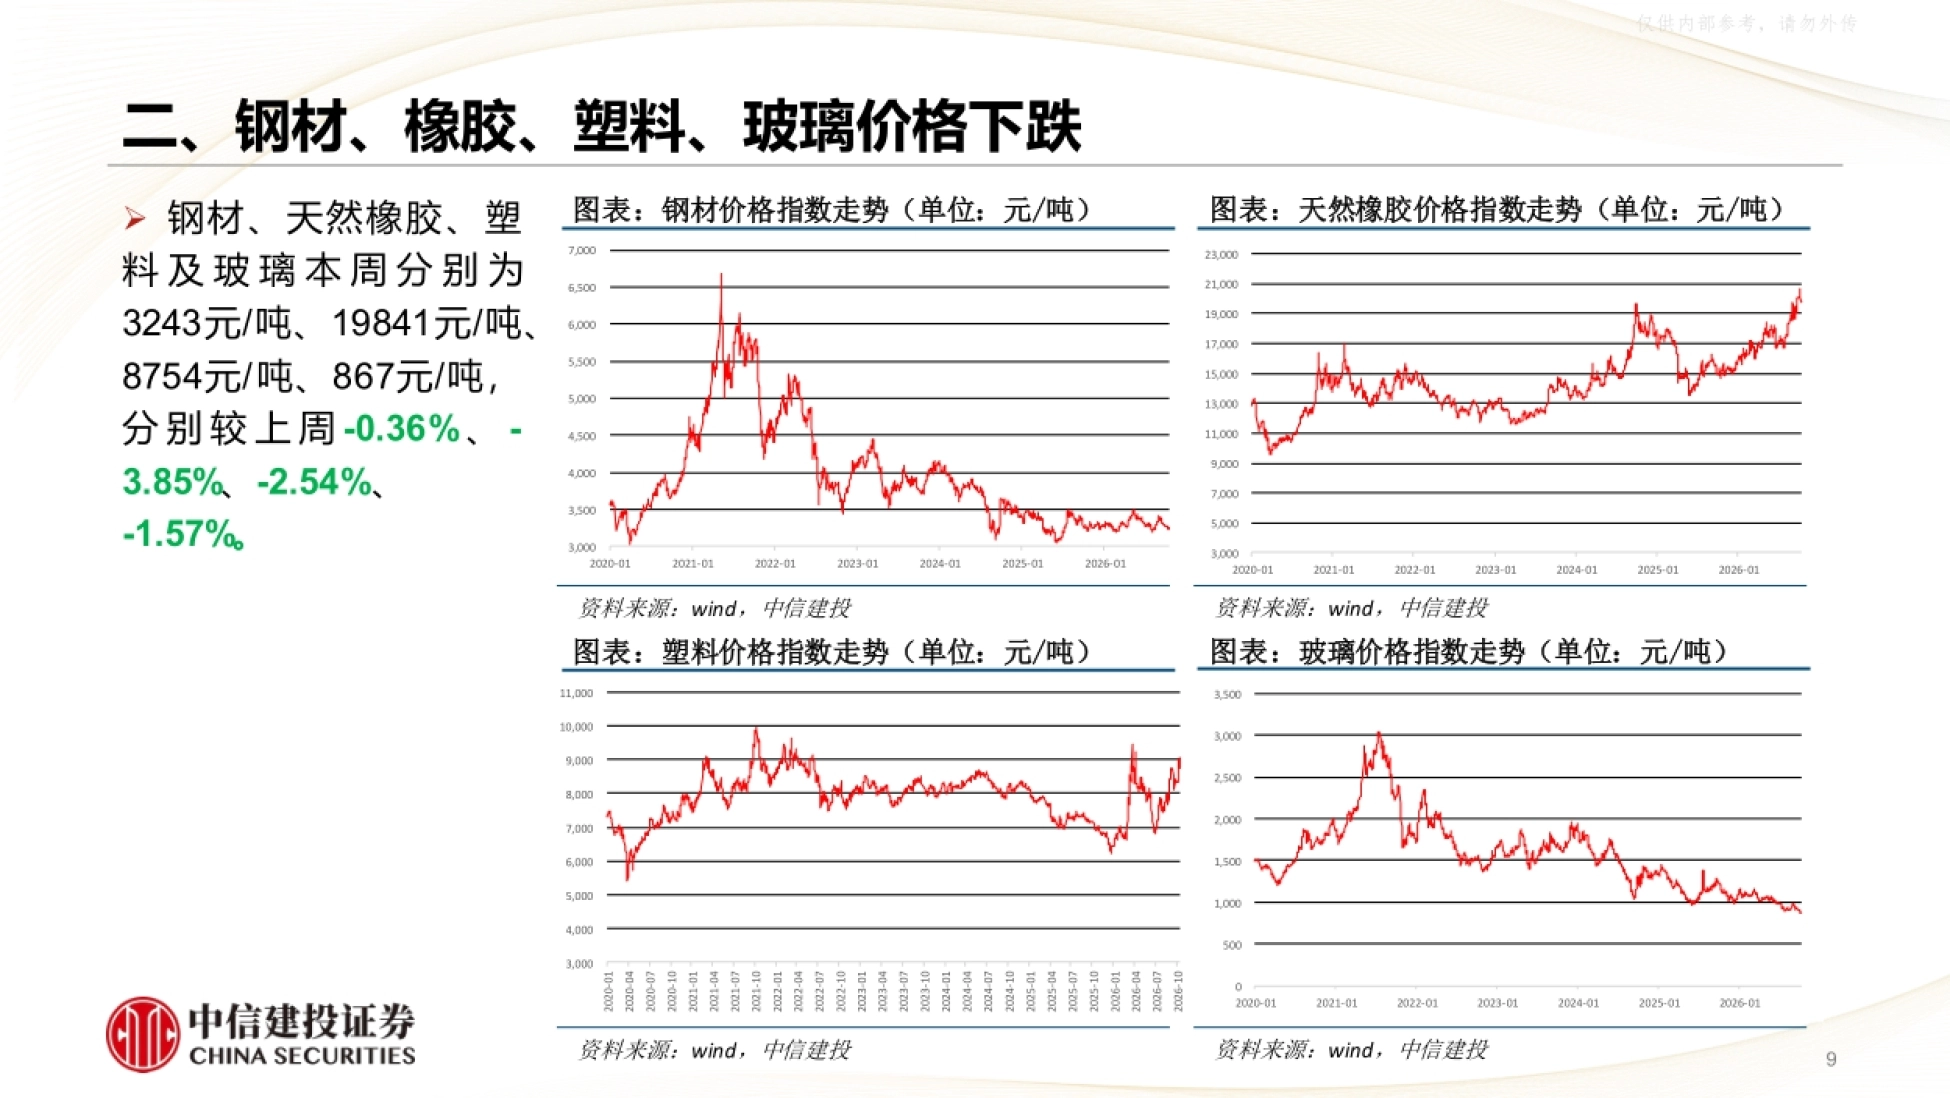
原材料这周整体偏弱。碳酸锂 10.21 万元每吨,周降 16.50%,较年初降 13.89%; 铝材约 2.29 万元每吨,周降 2.08%。钢材、天然橡胶、塑料和玻璃分别为每吨 3243 元、19841 元、8754 元和 867 元, 周环比分别下降 0.36%、3.85%、2.54% 和 1.57%;天然橡胶是本周跌幅最大的一项。 成本端整体下行,对中游零部件是利好。
估值却在退。截至 10 月 16 日,申万汽车行业 PE(TTM)为 23.77 倍,比上周的 24.94 倍略有下降; 乘用车 26.49 倍、汽车零部件 23.18 倍、商用车 20.02 倍。
报告列了五条风险:行业景气不及预期、政策落地效果不及预期、出口销量不及预期、 竞争格局恶化、客户拓展及新项目量产不及预期。前三条对应需求,后两条对应供给。
把结论收成一句:总量已经没有故事,选股要看三件事—— 商用车龙头的出口与分红兑现,机器人量产节奏的落地,以及缺电链条里气发从试产到放量的速度。
这份周报每期的完整数据表、个股估值清单与分板块跟踪, 都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。