百年变局下的资产怎么配:国内做结构,海外防估值压制
 广告
本文解读:《2026国内外经济环境与大类资产展望:百年变局下的资产重估-平安证券》 · 共 44 页 · 原文
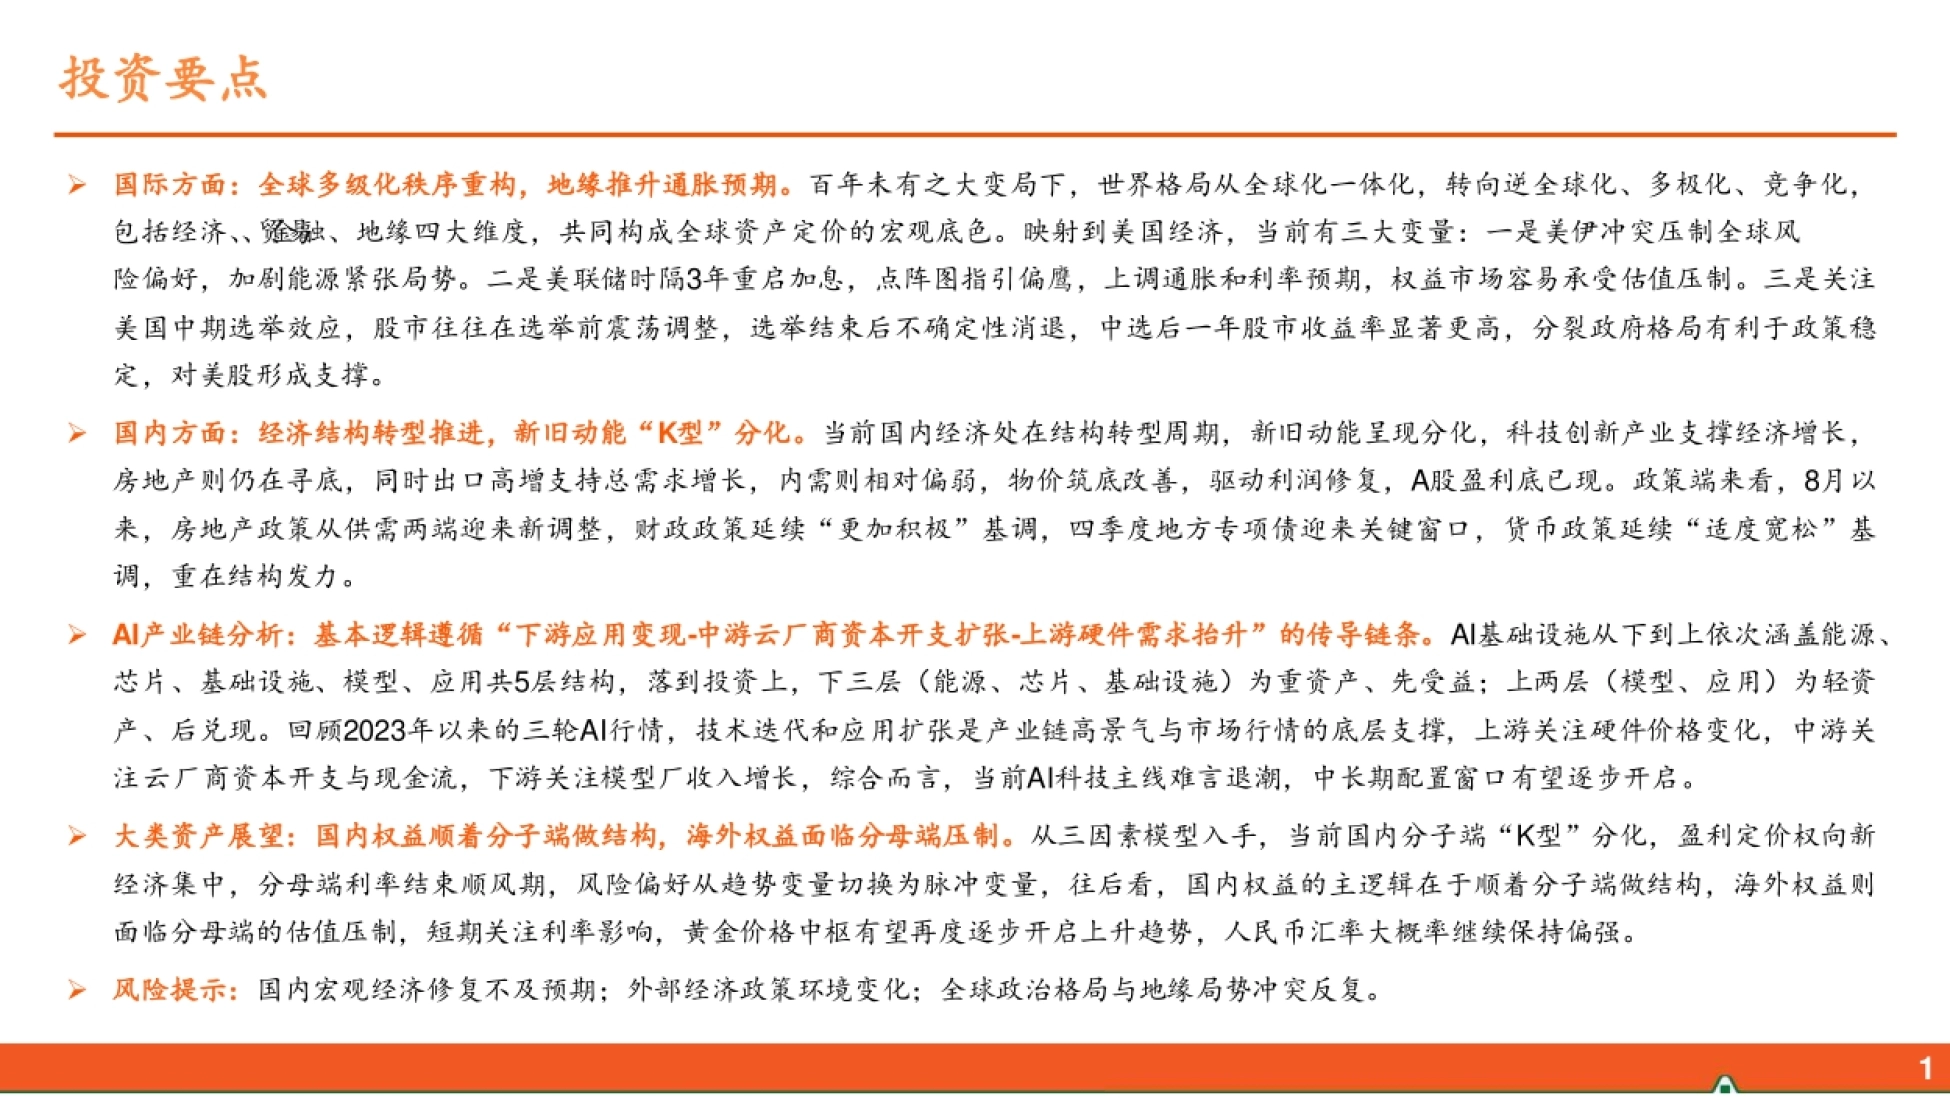
这一轮资产定价的主变量,已经从利率端切回盈利端。
平安证券这份 42 页策略报告给出的框架很直接:过去三年权益行情主要靠利率下行抬估值, 2026 年这条逻辑走到头了——国内 10 年期国债收益率在 1.6% 到 1.9% 的低位钝化, 海外 10 年期美债利率高位反复,分母端不再顺风。
分子端的变化更值得看:2026 年上半年全部 A 股归母净利润同比增长 15.9%, 但增速中位数只有 0.8%,利润增量高度集中在少数景气赛道。
结论就落在这里:国内权益顺着分子端做结构,海外权益要防分母端的估值压制, 黄金价格中枢有望再度上行,人民币大概率保持偏强。
分母端不再给钱,剩下的涨幅只能靠真金白银赚出来。

图源:《国内外经济环境与大类资产展望》(第1页)
一、宏观底色:四个维度同时转向
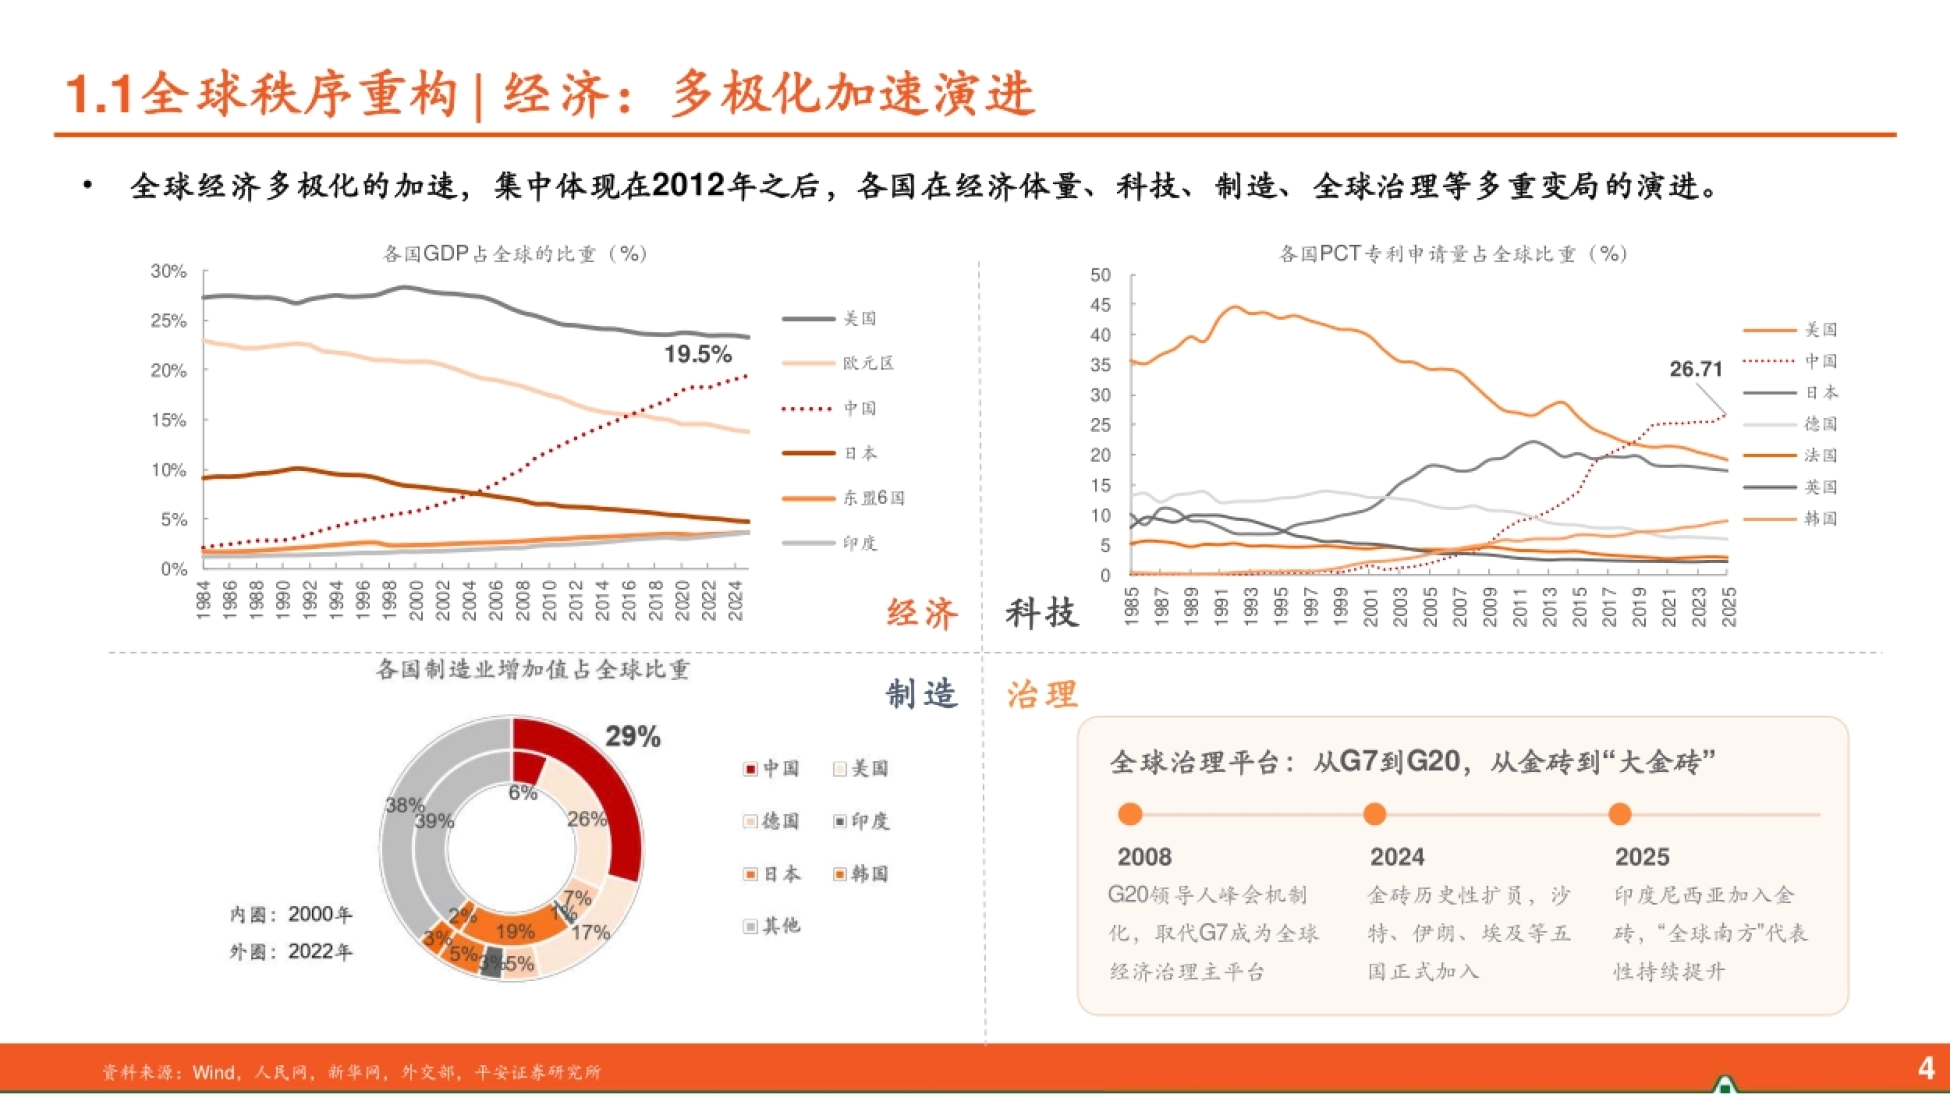
报告把当下称作百年未有之大变局,它的本质是全球秩序重构: 世界格局从全球化、一体化、协作化,走向逆全球化、多极化、竞争化。
这层变化落在四个维度上,构成全球资产定价的宏观底色。 经济是多极化加速,全球治理平台从 G7 到 G20,2024 年金砖历史性扩员,2025 年印度尼西亚加入。
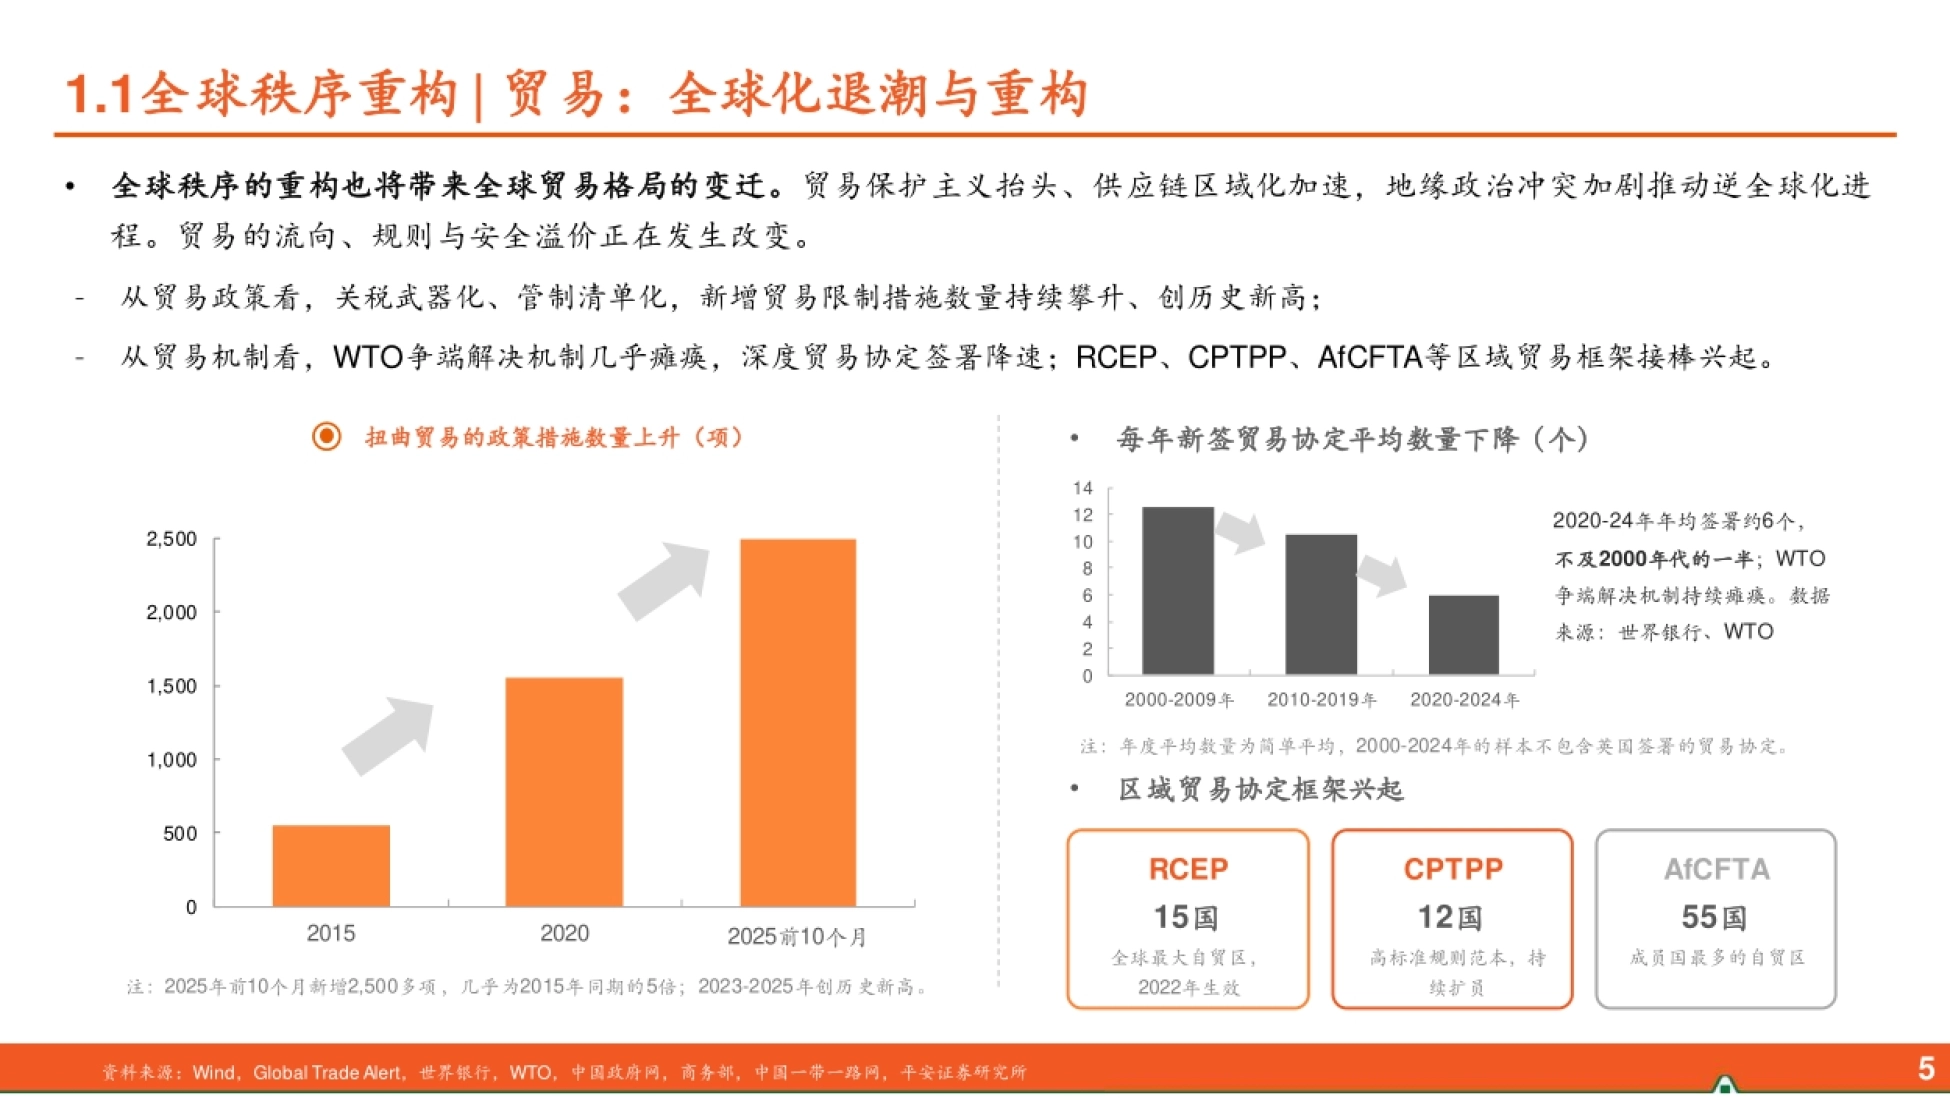
贸易是全球化退潮。关税武器化、管制清单化,新增贸易限制措施数量创历史新高; 2025 年前 10 个月新增两千五百多项,几乎是 2015 年同期的五倍。WTO 争端解决机制几乎瘫痪, 2020 到 2024 年年均签署贸易协定约六项,不到 2000 年代的一半。
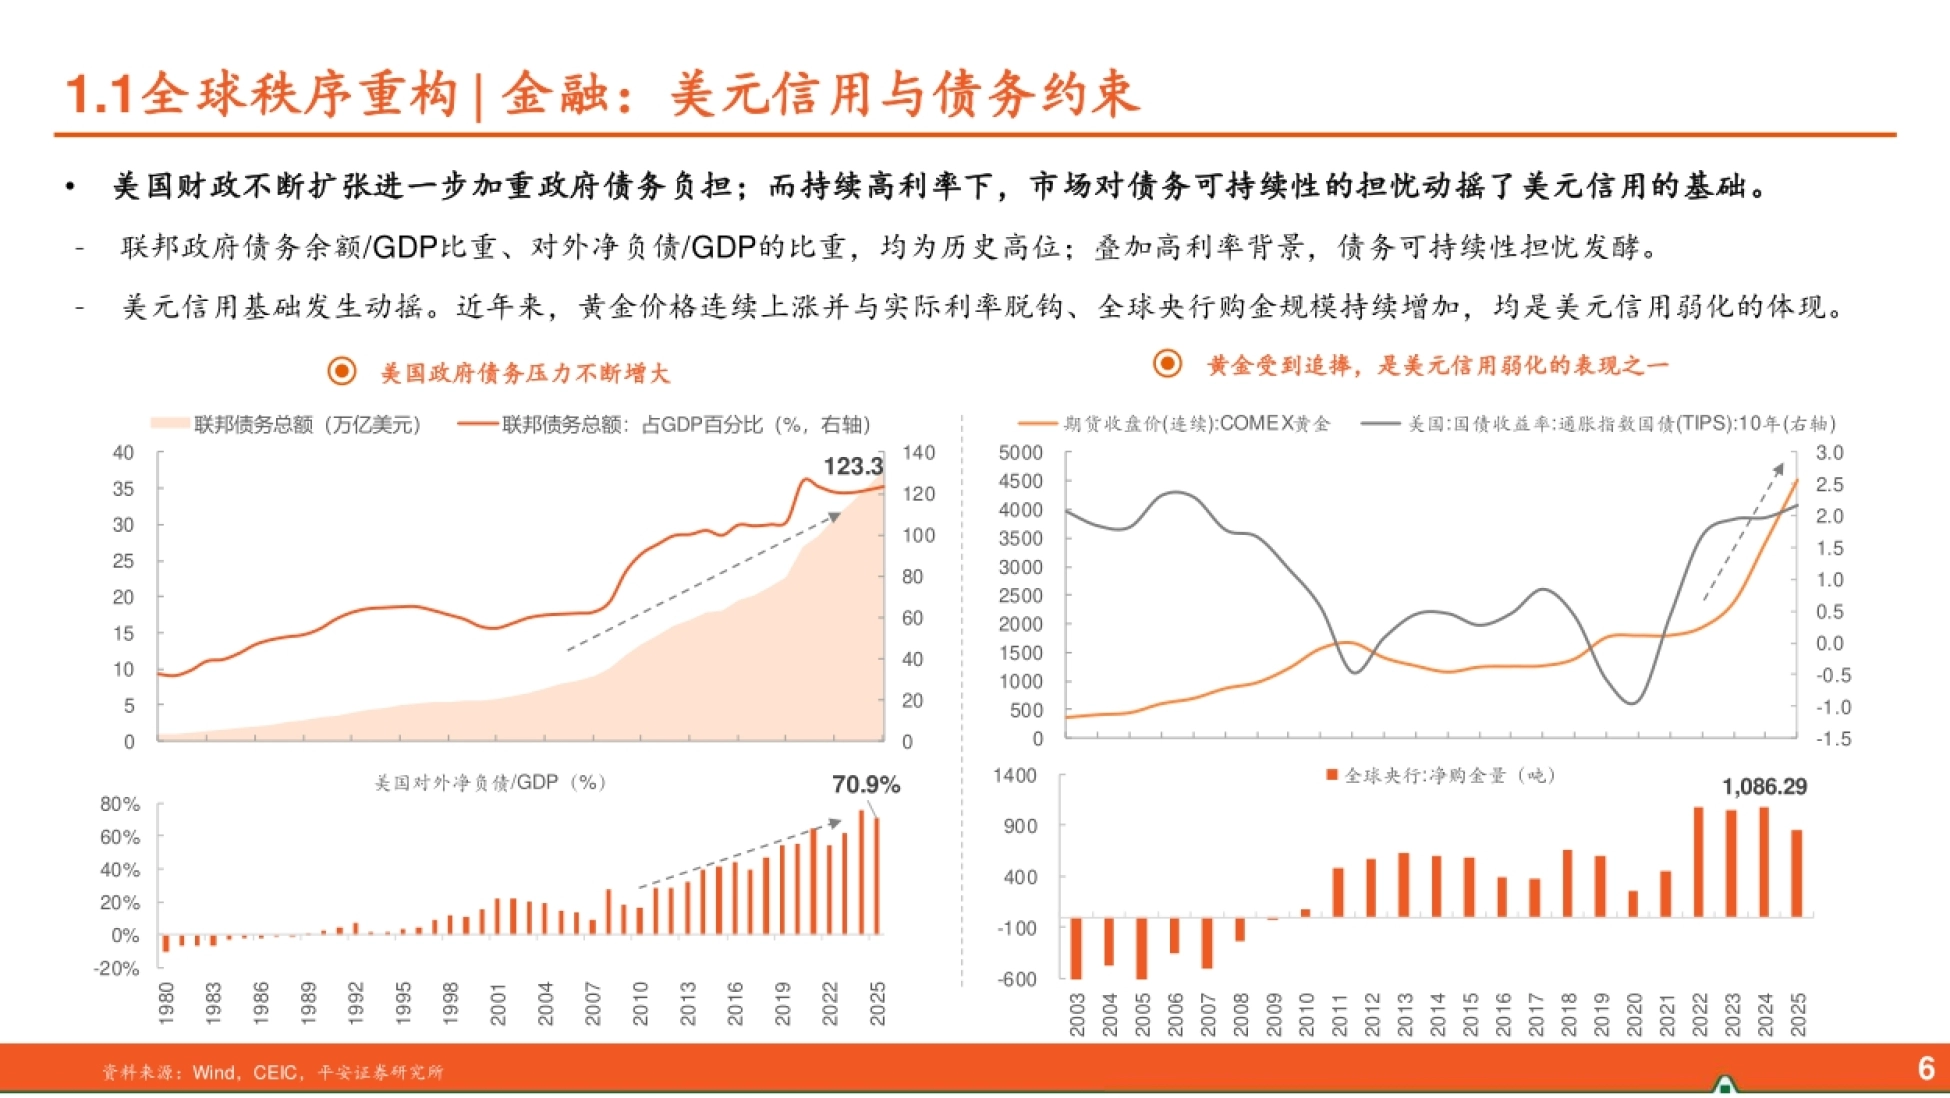
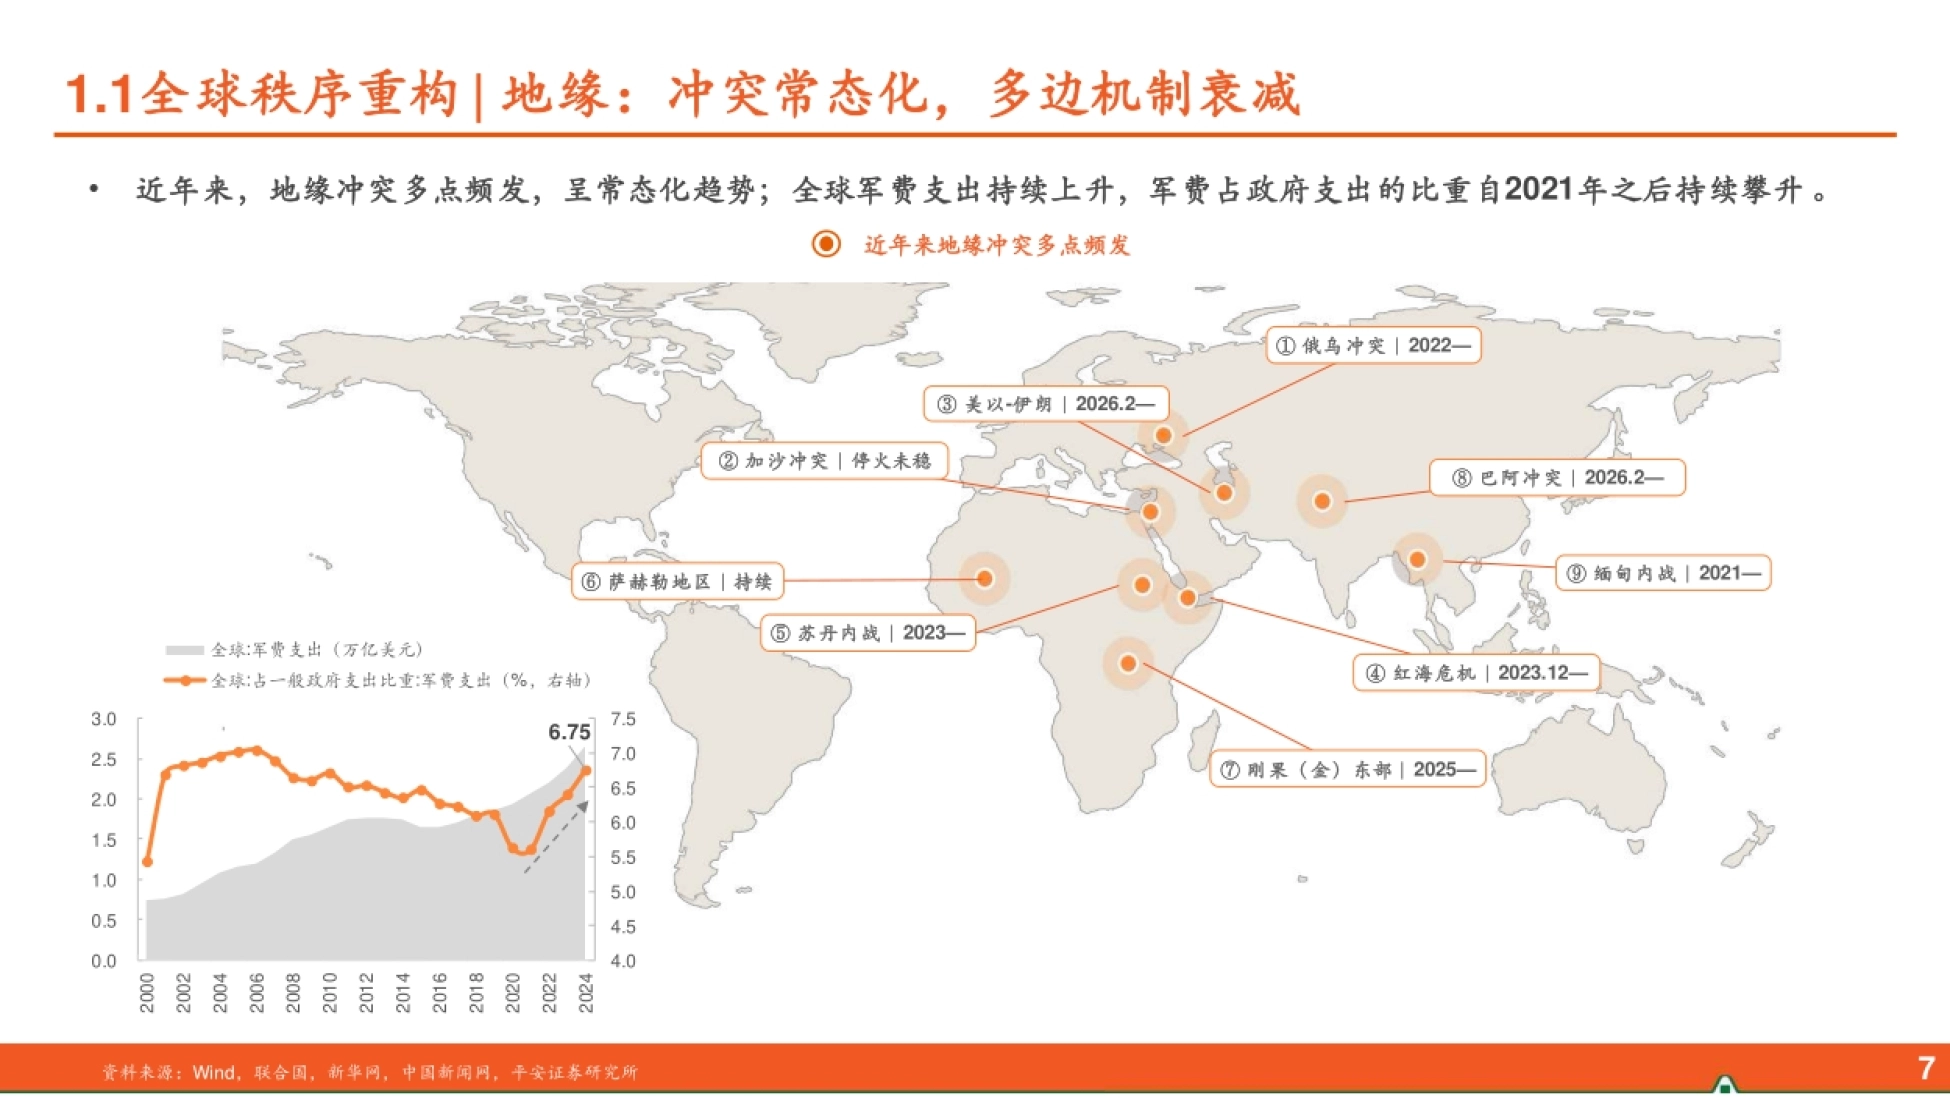
金融是美元信用松动。联邦债务总额已达 123.3 万亿美元, 占 GDP 比重 70.9%;对外净负债占 GDP 也在历史高位。地缘是冲突常态化。俄乌、加沙、红海、苏丹、缅甸多点并发, 全球军费支出持续上升,占一般政府支出的比重自 2021 年之后持续攀升。
四个维度没有一个在修复,这就是这份报告不看好趋势性行情的根源。
图源:《国内外经济环境与大类资产展望》(第2页)
二、美国的三道变量:油价、加息、中期选举
第一个变量是美伊冲突。2026 年 2 月以来局势由外交博弈升级为直接军事冲突, 霍尔木兹海峡首次实质性封锁,而这条通道约占全球海上石油贸易的 25%。
原油价格因此大幅上涨,随后随地缘局势剧烈波动。截至 10 月 8 日海峡封锁仍未解除, 通航量缓慢修复但仍远低于战前,能源紧张直接推高通胀预期。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
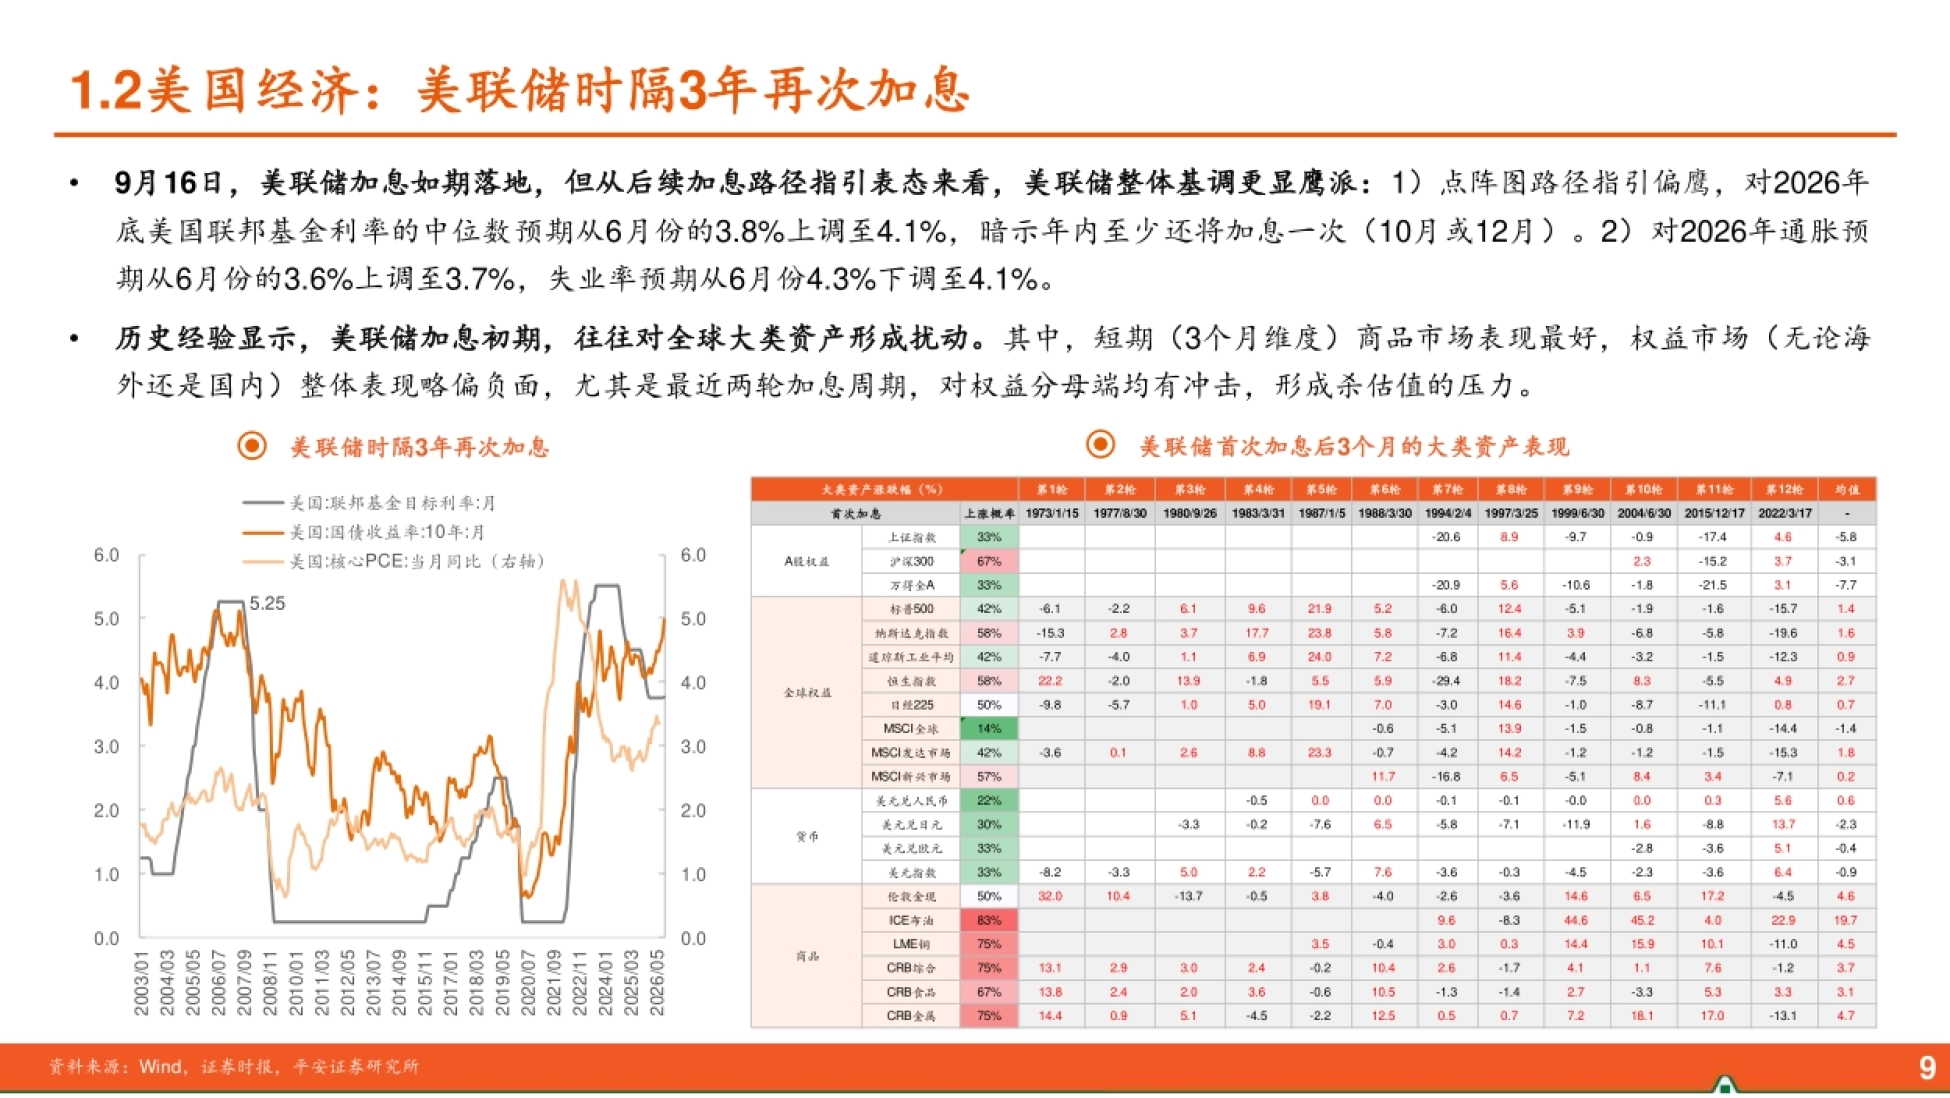
第二个变量是美联储。9 月 16 日加息落地,时隔三年重启,但基调比动作更鹰: 点阵图把 2026 年底联邦基金利率的中位数预期从 3.8% 上调至 4.1%, 暗示年内至少还会再加一次。
同时,2026 年通胀预期从 3.6% 上调至 3.7%,失业率预期从 4.3% 下调至 4.1%, 等于承认经济不弱、通胀不降。报告提醒,加息初期短期三个月商品表现最好, 权益市场无论海外还是国内都偏负面,最近两轮周期都形成了杀估值的压力。
第三个变量是中期选举。1973 年到 2025 年的 13 届中期选举周期里,标普 500 在选举后一年的表现 通常好于选举当年;选举前震荡调整、选举后不确定性消散,是较典型的规律。
美国这条路是通胀压不下去、利率降不下来,估值只能靠盈利兜住。
图源:《国内外经济环境与大类资产展望》(第3页)
三、国内 K 型分化:新动能上行,房地产还在寻底
报告用 K 型描述中国经济结构:上沿是新动能和出口,下沿是旧动能和内需。新动能的证据很扎实。三新经济增加值 2025 年规模 25.8 万亿元,比 2016 年增长超过一倍, 占 GDP 比重从 15.3% 升到 18.4%。高技术制造业十四五期间年均增长 9.3%, 同期规上工业只有 5.9%。
出口是另一条上沿。出口已连续十个季度正增长,2026 年累计同比从年初 10% 左右升至 1 至 8 月的 19.3%, 一季度进出口总值超 11 万亿元,创历史同期新高。8 月单月出口增速达到 25%。
下行一侧压力更明显。房地产销售、投资、价格均未见企稳信号, 70 城二手住宅价格年初以来只有一线城市环比转正,二三线仍为负增。
内需同样偏弱。固定资产投资 1 至 8 月累计同比降至 -7.2%,基建、制造业、房地产三大分项全为负; 民间投资 -10.1%,明显弱于国有控股的 -3.6%。消费端社零当月同比连续两个月在 1.0% 以下。
同一条经济里两个世界:一头在扩产投资,一头在降价去库存。
图源:《国内外经济环境与大类资产展望》(第5页)

图源:《国内外经济环境与大类资产展望》(第4页)
四、价格转正,利润底已经出现
报告认为 2026 年最实质的变化在价格。2026 年 3 月 PPI 同比 41 个月以来首次转正, 上游价格环境出现质变;4 月 PPI 与 CPI 的裂口转正;二季度末 GDP 平减指数时隔 12 个季度之后转正。
价格一改善,利润就跟着修复。规上工业企业利润 1 至 8 月同比增长 15.7%, 营业收入利润率 5.66%,创 2023 年以来同期新高。
利润的分布并不均匀:AI 相关链条和上游领涨, 部分中游和下游行业仍在承压。这种分化直接传导到 A 股, 2026 年上半年全部 A 股归母净利润同比增长 15.9%。
但同一个中位数只有 0.8%,说明增量利润集中在少数行业。 AI 产业链中报盈利增长 101%,而地产链整体亏损 332 亿元,两条曲线彻底分开。
报告由此得出结论:业绩可验证性成为超额收益的第一来源, 盈利定价权正在向新经济集中。
总量只是个位数增长,真正上涨的利润全挤在几条产业链上。
图源:《国内外经济环境与大类资产展望》(第6页)
五、政策三条线:地产托底、财政前置、货币结构
房地产政策 8 月以来从供需两端一起调。供给端 8 月 28 日推一揽子政策, 核心是现房销售、资金全程监管,新出让土地项目优先现房销售。
信贷端推行主办银行封闭管理,房贷于销售或竣工备案后发放,期限最长延至 40 年, 收入偿债比上限放宽至 60%;资本市场端定向放开优质房企再融资、并购重组与 REITs。
需求端 9 月 29 日三部门发文,对首套新房商贷贴息:面积 120 平方米以下、总价 150 万元以内, 按贷款本金给年化 1 个百分点贴息、最长五年,单户本金上限 100 万元, 中央与地方按 90% 和 10% 分担,2026 年 10 月 1 日起实施,暂定一年。
财政端延续更加积极。1 至 8 月新增专项债发行约 2.9 万亿元,完成全年额度的 66.6%, 进度慢于去年同期;下半年还有两万多亿元专项债和超长期特别国债待发行, 四季度是关键窗口。
货币端重在结构。9 月 29 日下调 PSL 利率 0.25 个百分点至 1.5%, 六张网建设纳入支持领域;科技创新和技术改造再贷款额度从 2000 亿元增至 1.4 万亿元, 央行支持比例从 60% 提高到 100%。
政策不追求大水漫灌,而是精准往一条条产业链上加杠杆。
图源:《国内外经济环境与大类资产展望》(第7页)
六、AI 五层蛋糕:下三层先赚钱,上两层后兑现
报告沿用黄仁勋在达沃斯论坛提出的五层结构,把 AI 比作电力和互联网那样的基础设施。五层自下而上依次是能源、芯片、基础设施、模型、应用。 对投资而言,下三层是重资产、先受益;上两层是轻资产、后兑现。
传导链条也很清楚:下游应用变现,带动中游云厂商资本开支扩张, 再抬升上游硬件需求。上游看芯片、服务器、光模块、PCB 的价格; 中游看云厂商的资本开支与现金流;下游看模型厂的收入增长。
报告回顾了三轮行情:2023 到 2024 年是训练 Scaling Law,ChatGPT 破圈、大模型军备竞赛开启, 2023 年 5 月英伟达财报超预期完成算力需求的首次盈利验证。
2024 年四季度到 2025 年是推理 Scaling Law,o1 确立推理范式,DeepSeek 降本引爆推理需求。 2026 年进入 Agent 商业化阶段,Agent 加快普及,Token 消耗大幅增长。
当前三个观察点:硬件涨价仍在延续但斜率放缓;云厂商资本开支继续加大, 市场更关注对现金流的压缩;Token 需求呈量增价减,模型厂的收入仍需持续验证。
硬件端订单已经落地,应用端的钱还在路上,这是估值分化的全部原因。
图源:《国内外经济环境与大类资产展望》(第8页)
七、A 股:硬科技看兑现,涨价资源品没被定价
报告给 A 股的一句话是顺着分子端做结构,因为分母端已经不给力。硬科技这条线,电子行业中报盈利增长 101%,但 PE 分位已升至 70%, 结论是上行趋势未证伪、延续要靠盈利兑现,观察三季报和年报的兑现度。
涨价资源品更值得注意:有色金属中报盈利增长 88%,而 PE 分位只有 10%, 属于景气改善但定价不足,供给约束可以量化跟踪,看品种价格与库存。
高端制造和出海这条线景气改善、估值偏低,医药、军工、电力设备具备全球竞争力, 跟踪出口增长和产业链出海情况。传统消费与地产链仍是磨底,消费利润停滞,地产链亏损,PE 分位被动抬高, 拐点是销售与 70 城房价。
海外部分,美股震荡偏多、结构分化:分母端利率高企压制指数级别行情, 分子端标普 500 盈利预期仍在上修;10 月底起科技巨头陆续披露三季报, AI 资本开支的回报兑现是关键看点。
港股则是震荡修复、博弈政策。历史上港股受美债高利率约束更大, 同时 IPO 和解禁高峰对市场仍有压制。
同一个市场里,最贵的是已经涨透的,最便宜的是还没被讲故事的。

图源:《国内外经济环境与大类资产展望》(第9页)
八、黄金看信用端,人民币看结汇
报告认为黄金价格中枢有望再度逐步开启上升趋势,理由分短期和长期两层。短期看,货币压制退潮、财政信用担忧接棒。美联储 9 月加息落地、10 月大概率按兵不动, 利率预期对金价的扰动趋于消退,金价定价逻辑从利率端切回信用端。
长期看,战争带来的美国财政问题深化,美元信用地位削弱, 各国央行去美元化持续推进,央行净购金规模保持高位。 报告还提到,近年金价与实际利率已经脱钩,本身就是信用弱化的体现。
人民币的判断是继续保持偏强。美元指数仍将高位震荡,但方向不由美元单独决定。
支撑来自两块:一是贸易基本盘,8 月出口增速 25%,出口产品多为 AI 相关产业链的高新技术产品; 二是结汇力量,8 月银行代客结售汇 519 亿美元,1 至 8 月累计结汇接近 4000 亿美元, 银行外汇存款规模超过 1.1 万亿美元,逢高结汇对人民币形成支撑。
债市策略也被重写:国内 10 年期国债收益率从 2023 年初 2.9% 下行约 120 个基点后, 在 1.6% 到 1.9% 区间低位钝化,定价从趋势性资本利得切换为票息加波段,久期策略赔率明显下降。
黄金的定价锚从利率换成信用,这个切换比涨多少更重要。
图源:《国内外经济环境与大类资产展望》(第10页)
九、三个风险与一份判断清单
报告自己列了三条风险:国内宏观经济修复不及预期,外部经济政策环境变化, 全球政治格局与地缘局势冲突反复。三条都指向同一个脆弱点:外需和外部利率。
把全文折成一张判断清单,逻辑是连贯的:分母端不再扩张,所以估值不是主要收益来源; 分子端 K 型分化,所以选行业比选时点重要。
行业层面盯三条验证线:硬科技的盈利兑现度,涨价资源品的价格与库存, 高端制造的出口增长。资产层面盯三件事:美债长端利率、油价与通胀链条、央行购金。
报告对 AI 的结论是有条件的乐观:在产业链高景气趋势尚未证伪前,主线地位难言退潮, 7 月以来的调整已消化部分估值,PEG 多处于 1 以下;随着资金面回稳, 中长期配置窗口有望逐步开启。
这份报告有 42 页,含全球秩序、国内经济、AI 产业链与大类资产四大部分, 几十张原始图表都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。