2027 年汽车这十件事,最值得盯的是中间那几件
 广告
本文解读:《2027年度中国汽车十大技术趋势报告-中国汽车工程学会》 · 共 17 页 · 原文
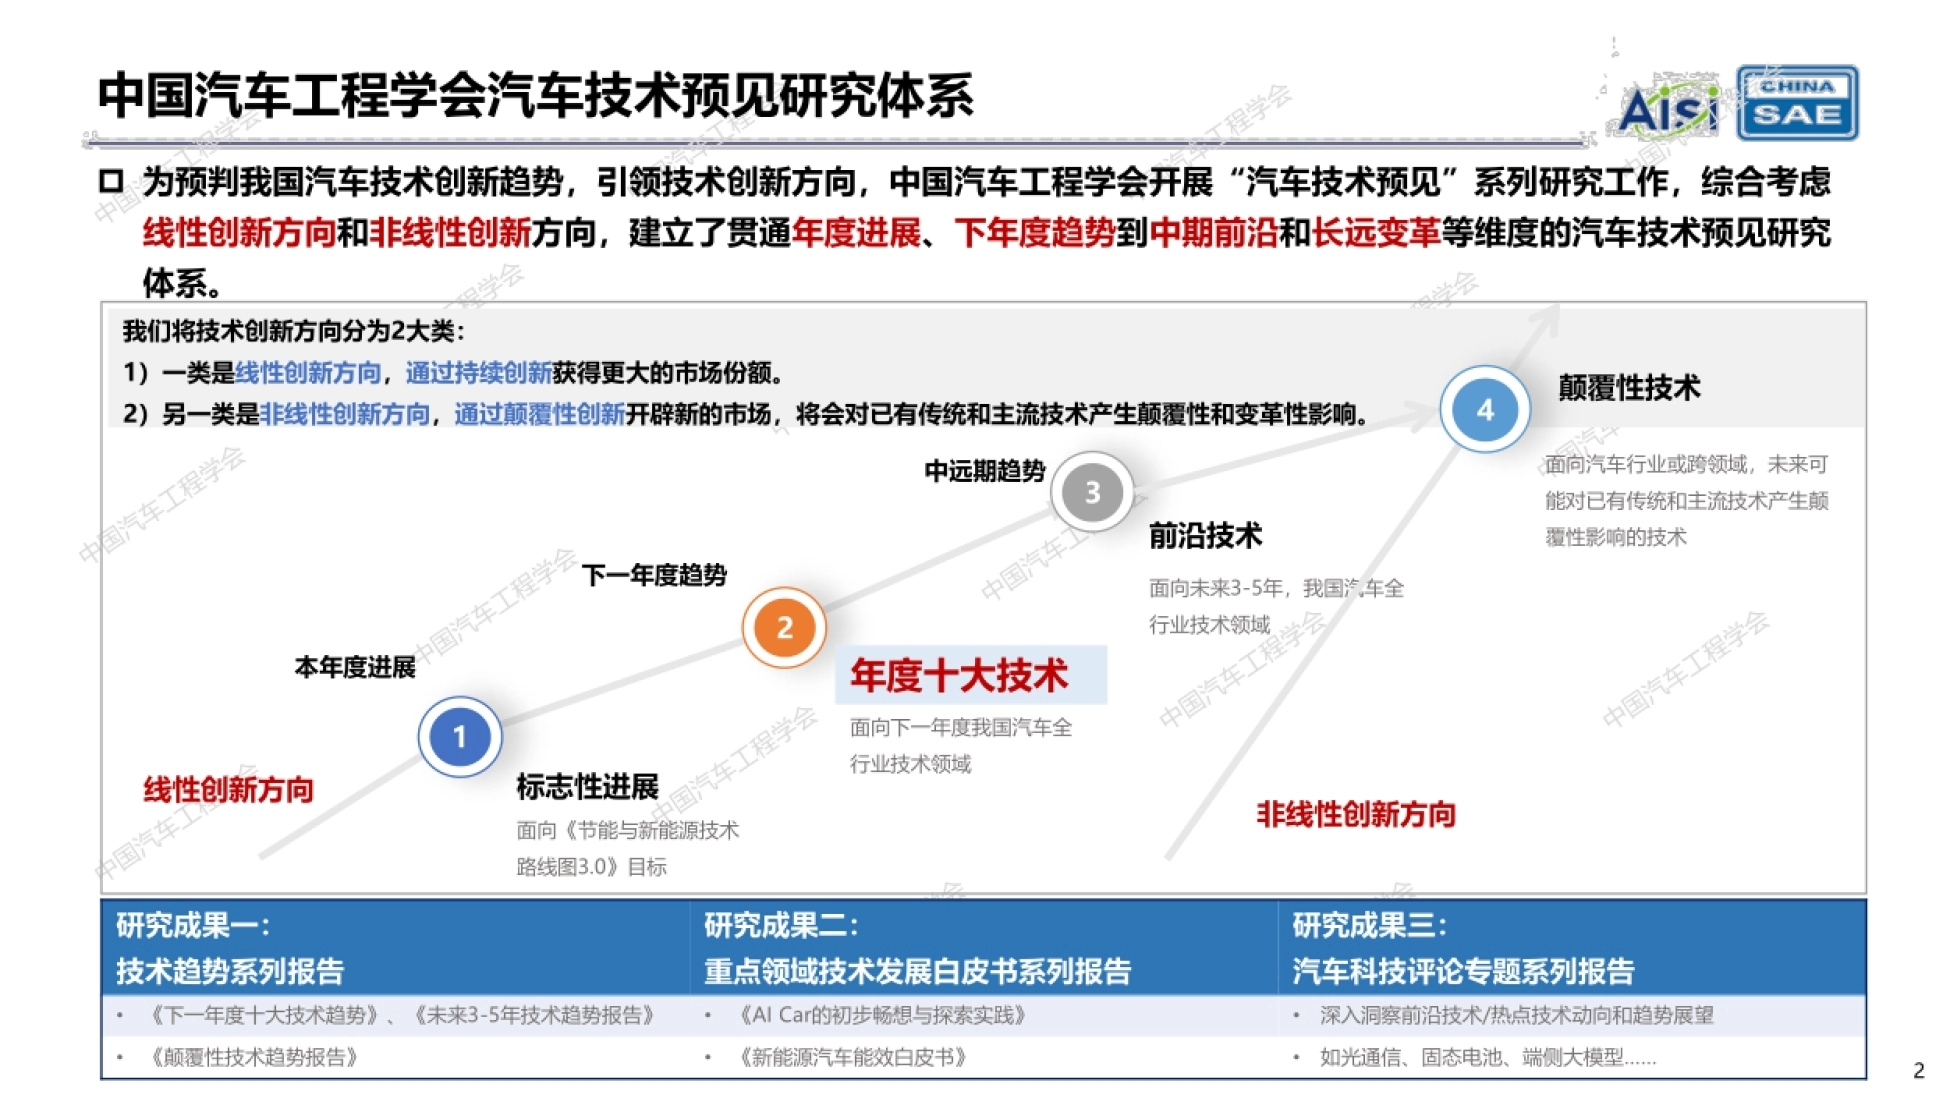
这十项技术里,真正决定 2027 年谁能先上车的不是参数最炸的几个,而是已走到中试和量产前夜的那几项。依据来自中国汽车工程学会的年度技术预见,方法是量化加专家问询双轨。
前端用 AI 大模型增强的 LDA 主题识别与分层聚类,扫了 12 万条文献、30 万条专利,先筛出 500 项技术清单库,再做四轮德尔菲调查。
专家盘子不小,来自 102 家单位的 268 位专家参与,其中院士、企业 CTO 及院长四十多人,大学高校 12 家、科研院所与行业社团 11 家、零部件企业 54 家、整车企业 25 家。
十项趋势按三类切分:实现重大突破的技术、新量产的技术、应用规模显著提升的技术。分类本身就说明了成熟度的差异,有的还在验证,有的已经要装车。
往下看会发现一条暗线:十项里有六项围绕能量、算力和控制的底层重构,而不是外观或配置层面的升级。
图源:《2027年度中国汽车十大技术趋势报告》(第2页)
一、固态电池走到中试,400Wh/kg 是这道关
固态电池被列为实现重大突破的技术。报告的理由很直接:液态锂电池在能量密度上存在结构性天花板,靠材料微调和工程优化的边际改善空间已经十分有限。
固态电池用固态电解质替代液态电解液,可以适配高比容量正负极材料,从底层机理上实现能量密度与安全性的代际跃迁,同时具备宽温域适应性。
时间节奏写得很具体。2026 年国内电池企业密集开展 350Wh/kg 级固态电池的中试验证与产线建设,2027 年 400Wh/kg 级进入中试阶段,头部企业率先做整车工程化验证。
要攻的核心难题清单也很硬:固-固界面工程、锂枝晶抑制、干法电极、等静压、热转印和原位聚合。中试电芯良率要持续提升,电池包结构及管理系统同步完成适配开发。
真正的竞争焦点不在中试线上,而在未来三到五年的整车集成验证与量产供应链构建。

图源:《2027年度中国汽车十大技术趋势报告》(第3页)
二、RISC-V 上车,先从车身摸到动力底盘
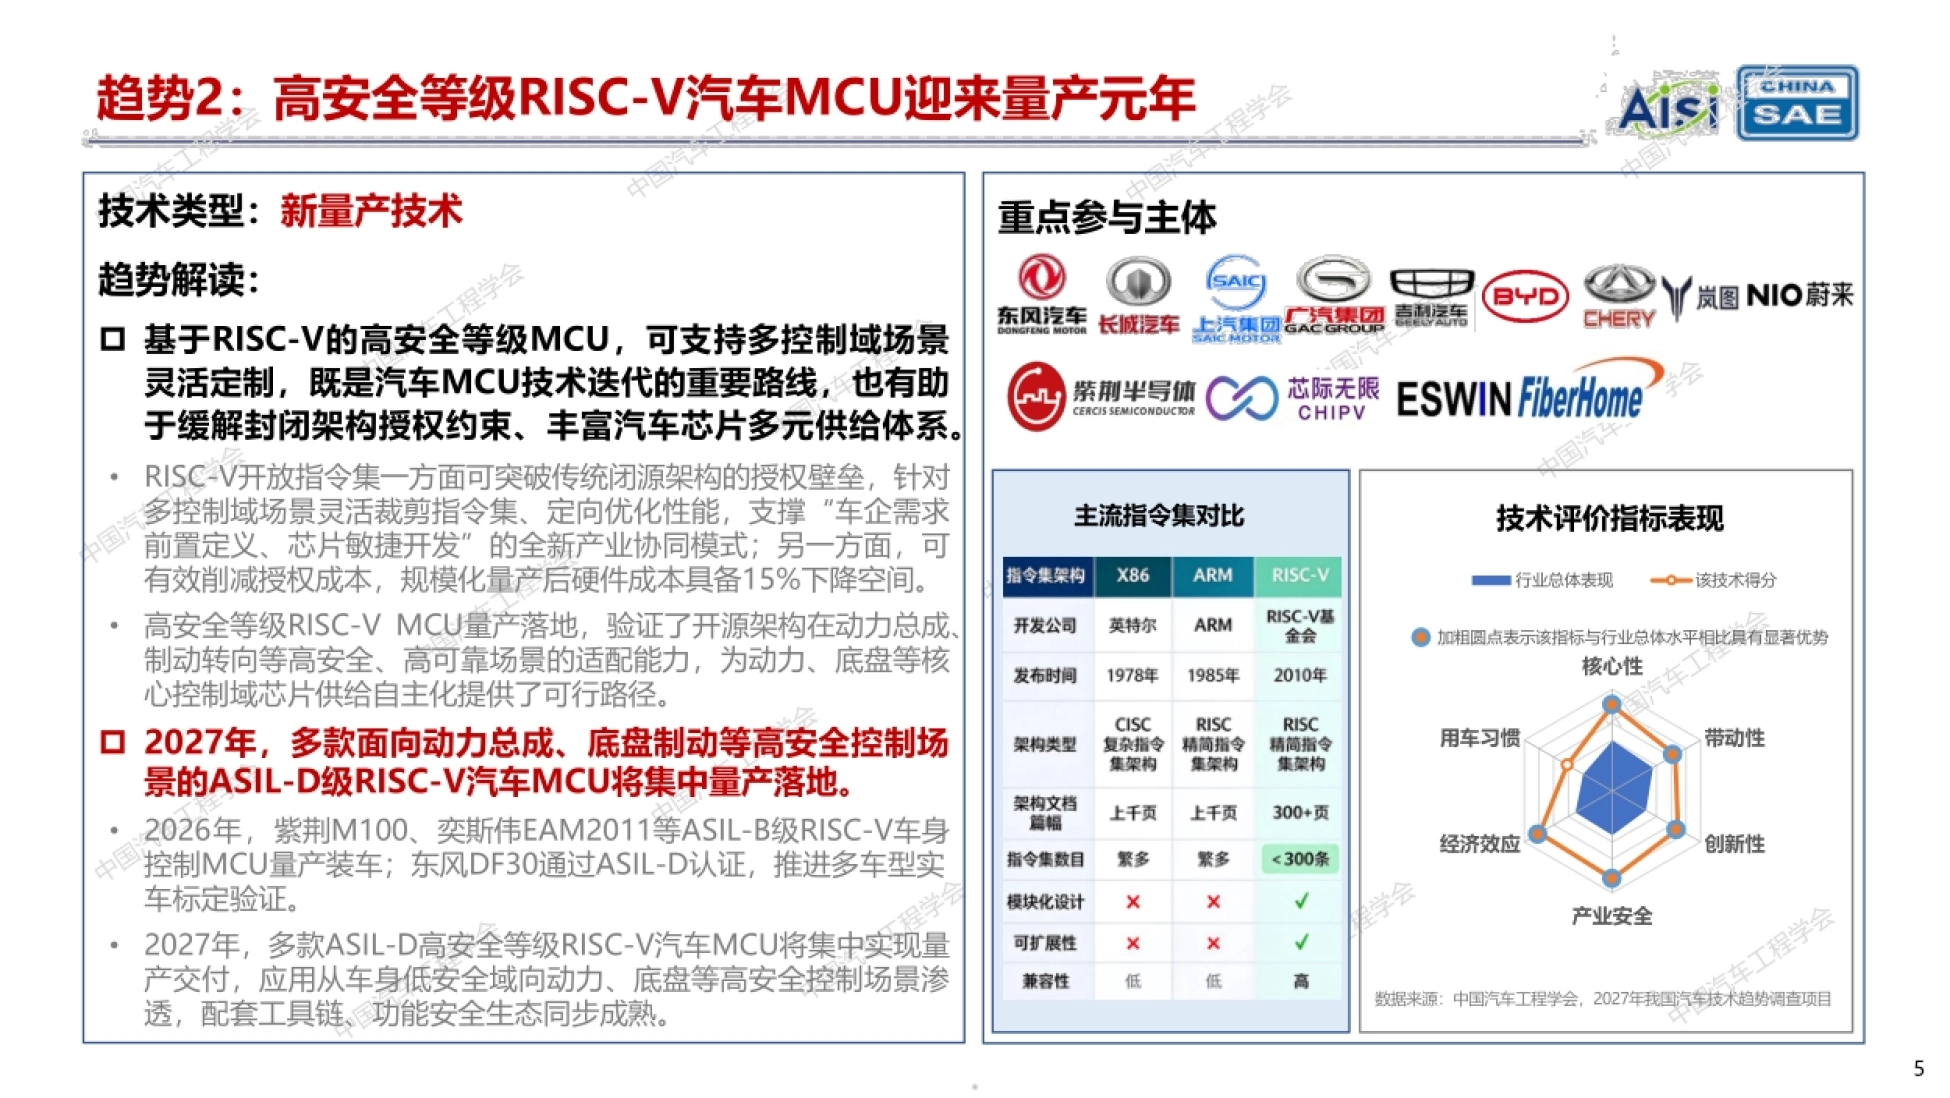
基于 RISC-V 的高安全等级 MCU 被归为新量产技术。它对车企的意义有两层:多控制域场景可灵活定制,同时缓解封闭架构的授权约束,丰富芯片供给体系。
成本账很清楚。开放指令集可以削减授权成本,报告估算规模化量产后硬件成本具备 15% 的下降空间,这在整车降本压力下不算小数目。
更关键的是产业协同方式变了。RISC-V 支持“车企需求前置定义、芯片敏捷开发”,芯片不再是标准件采购,而是按车企的控制域需求裁剪指令集、定向优化性能。
落地路径是分步渗透。2026 年紫荆 M100、奕斯伟 EAM2011 等 ASIL-B 级 RISC-V 车身控制 MCU 量产装车,东风 DF30 通过 ASIL-D 认证并推进多车型实车标定。
2027 年,多款面向动力总成、底盘制动等场景的 ASIL-D 级产品集中量产交付,应用从车身低安全域向动力、底盘高安全场景渗透,配套工具链与功能安全生态同步成熟。

图源:《2027年度中国汽车十大技术趋势报告》(第4页)
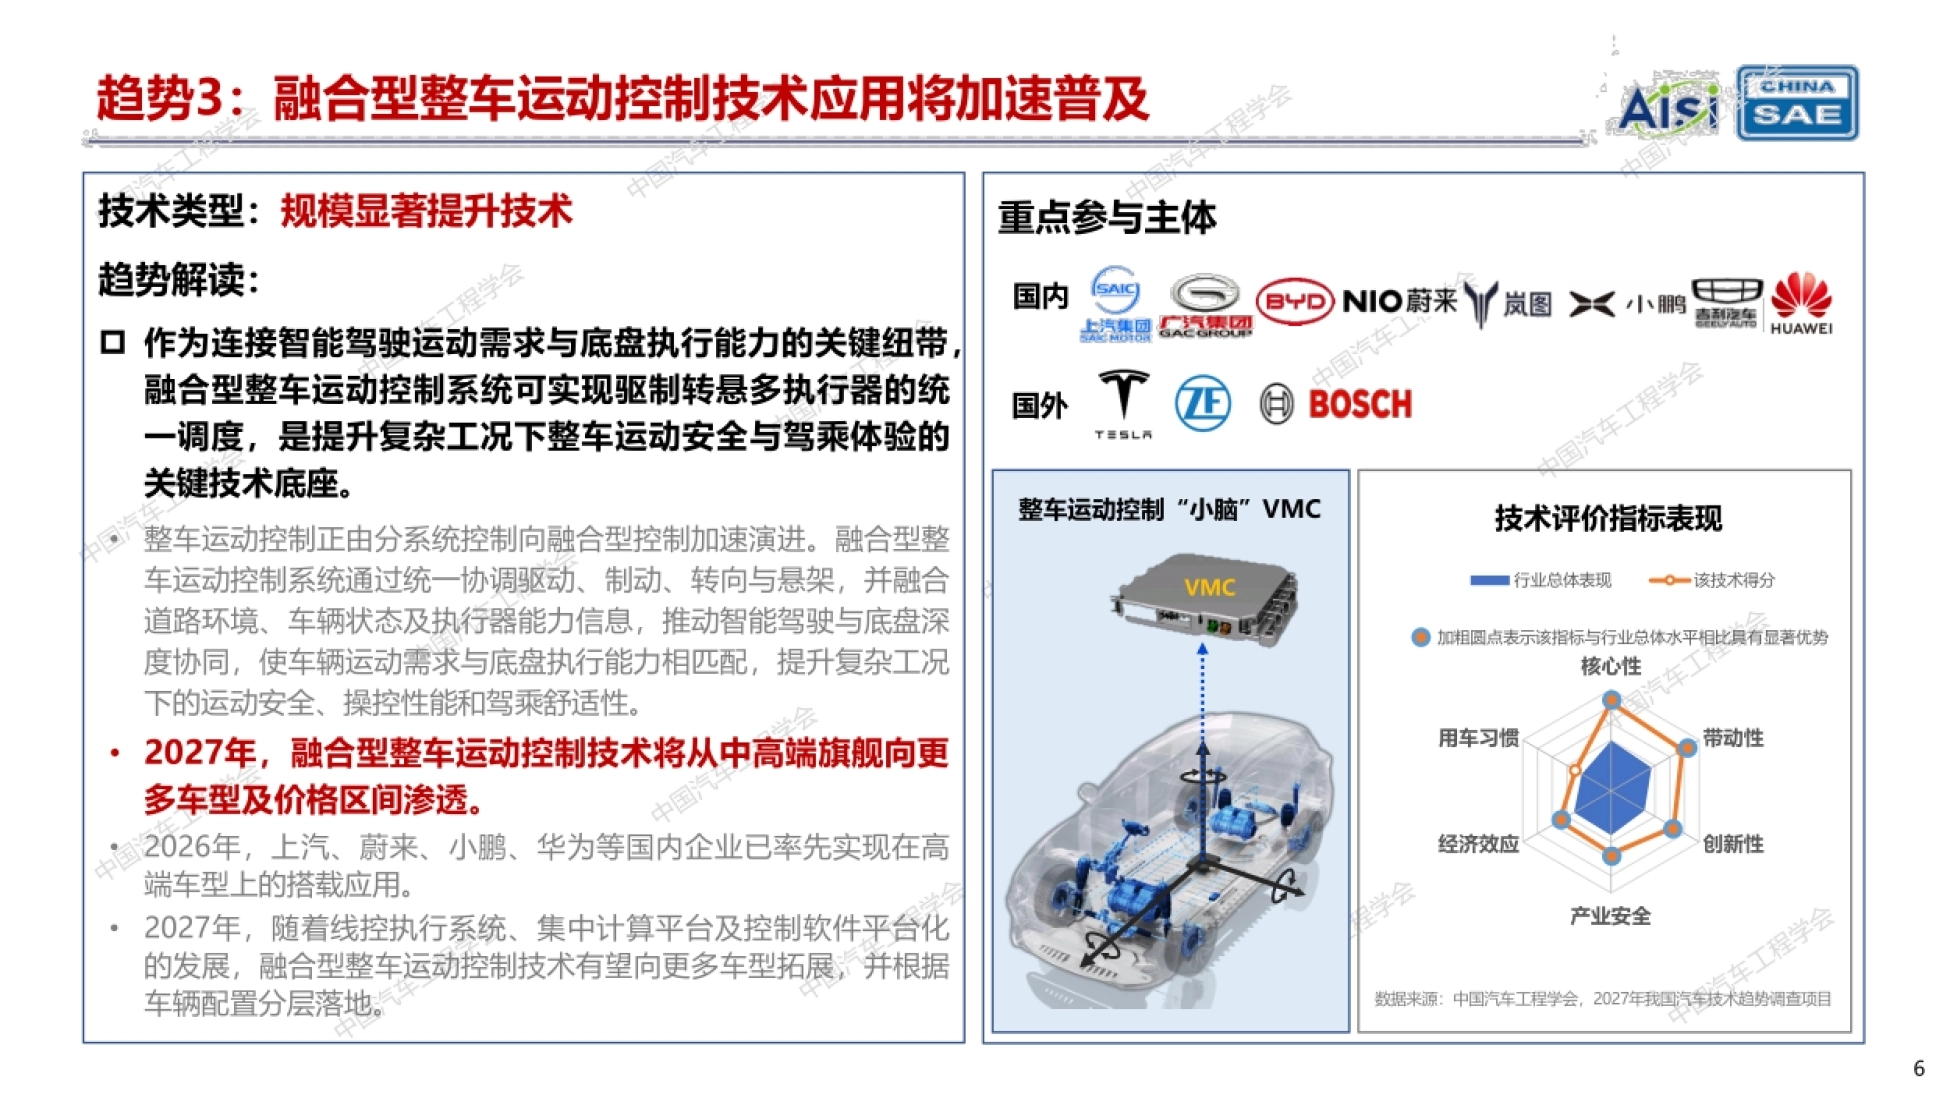
三、整车运动控制从分系统走向统一调度
融合型整车运动控制被认为是规模显著提升的技术。它的定位是连接智能驾驶运动需求与底盘执行能力的关键纽带,把驱、制、转、悬多执行器统一调度。
技术路径是从分系统控制走向融合控制。系统统一协调驱动、制动、转向与悬架,并融合道路环境、车辆状态及执行器能力信息,让车辆的运动需求与底盘执行能力相匹配。
2026 年,上汽、蔚来、小鹏、华为等国内企业已率先在高端车型上搭载应用。报告把这个阶段形容为从中高端旗舰起步。
2027 年的变化来自平台化。随着线控执行系统、集中计算平台及控制软件平台化发展,这项技术有望向更多车型拓展,并根据车辆配置分层落地,覆盖更宽的价格区间。
它的价值在复杂工况下才显出来。运动安全、操控性能和驾乘舒适性三件事同时被提升,这比单项参数提升更难,也更难被竞品短期追上。
图源:《2027年度中国汽车十大技术趋势报告》(第5页)
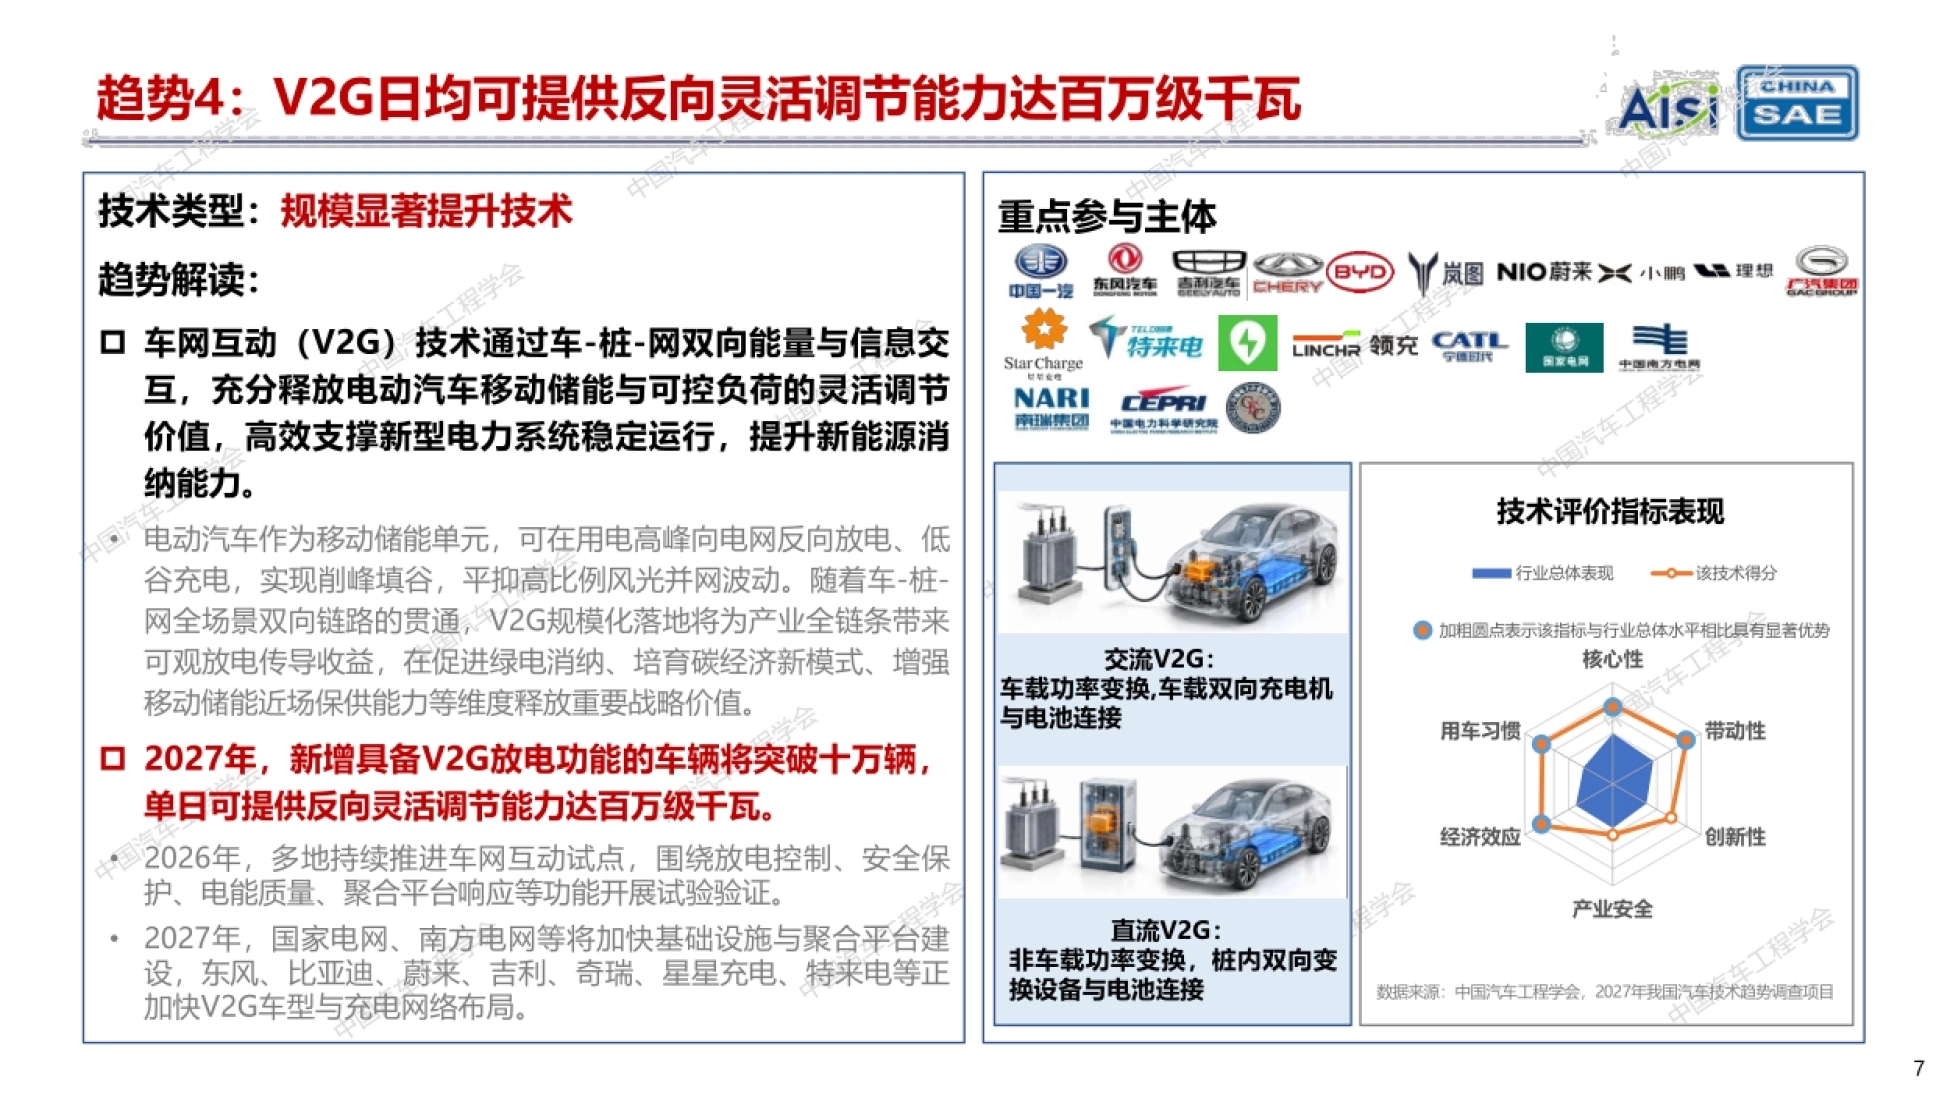
四、V2G 一天反送百万千瓦,十万辆是起点
车网互动的逻辑是把电动汽车当移动储能单元用。用电高峰向电网反向放电、低谷充电,实现削峰填谷,平抑高比例风光并网的波动。
报告给出的 2027 年目标很明确:新增具备 V2G 放电功能的车辆突破十万辆,单日可提供的反向灵活调节能力达到百万级千瓦。这个量级已经能进入电力系统的调度视野。
2026 年是打基础的阶段。多地持续推进车网互动试点,围绕放电控制、安全保护、电能质量、聚合平台响应等功能开展试验验证。
2027 年重点转到基础设施与平台。国家电网、南方电网等加快聚合平台建设,东风、比亚迪、蔚来、吉利、奇瑞以及星星充电、特来电等加快 V2G 车型与充电网络布局。
技术上有两条路线并行。交流 V2G 靠车载双向充电机与电池连接,直流 V2G 则把功率变换放在桩内,非车载设备与电池直连,后者对车辆改造成本更低。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
五、镁合金一体成形,减重 20% 的成本优化 15%
镁合金一体化成形被归为新量产技术。它的卖点是一组很实在的数字:减重约 20%,制造成本优化 15% 以上,兼顾能效提升与制造降本。
优势来自材料本身。镁合金低密度、高比强度、阻尼性能好,依托超大型压铸装备把数十个零件一次成形为一个整体结构件,实现减重与省工序的双重效益。
支撑体系比材料更关键。超大型压铸装备、半固态压铸工艺、免热处理镁合金配方、大型模具与真空压铸控制,还有镁-钢、镁-铝异种材料连接与无损检测。
节奏上,2026 年镁合金一体成形壳体类零部件已经量产。2027 年从小型零部件向大型结构件渗透,一汽、长安、比亚迪等车企将在后地板、后尾门等领域实现量产上车。
原文对这项技术的定位是“小批量应用”,这个说法很克制。材料改性、工艺突破与成本控制三条线得同时往前走,才不会停在样件阶段。
图源:《2027年度中国汽车十大技术趋势报告》(第6页)
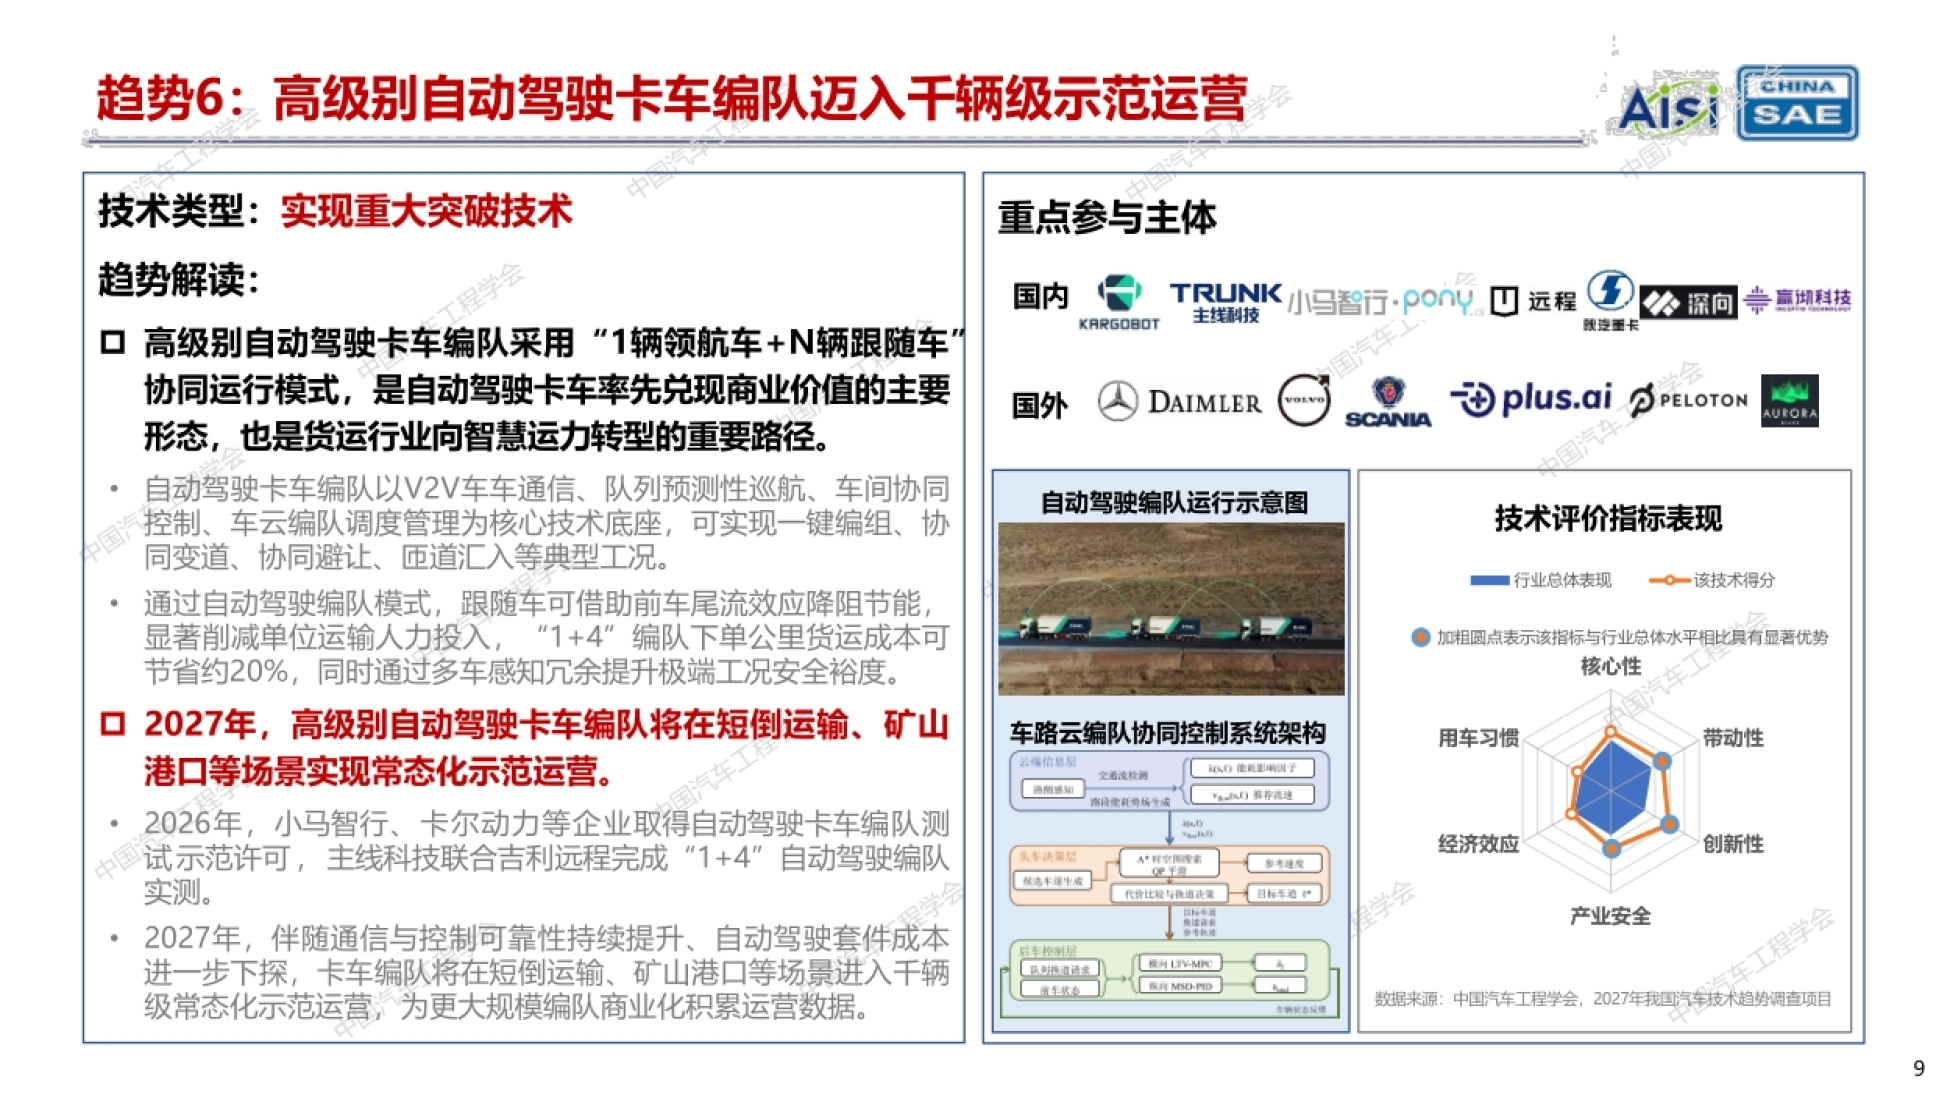
六、卡车编队跑进千辆级,单公里省两成
高级别自动驾驶卡车编队采用“1 辆领航车加 N 辆跟随车”的协同模式,被报告认为是自动驾驶卡车率先兑现商业价值的主要形态,也是货运向智慧运力转型的路径。
技术底座包括 V2V 车车通信、队列预测性巡航、车间协同控制、车云编队调度管理,可实现一键编组、协同变道、协同避让、匝道汇入等典型工况。
经济性是它的立命之本。跟随车可借助前车尾流效应降阻节能,显著削减单位运输的人力投入,“1+4”编队下单公里货运成本可节省约 20%。
安全上的补充说明也写到了。多车感知冗余能提升极端工况下的安全裕度,这是单车智能难以提供的结构性优势。
2026 年小马智行、卡尔动力等取得卡车编队测试示范许可,主线科技联合吉利远程完成“1+4”实测。2027 年伴随便携式套件成本下探,将在短倒运输、矿山港口进入千辆级常态化示范运营。
图源:《2027年度中国汽车十大技术趋势报告》(第7页)
七、轮毂驱动把底盘空间让出 20%
分布式轮毂驱动把驱动、传动和制动装置一体化集成到轮毂内部,大幅精简动力传动链路,可释放约 20% 的底盘布置空间,提升整车空间布局的灵活性。
效率收益同样明显。传动环节减少意味着能量损耗下降,四轮独立驱动的架构支持灵活精准的转矩矢量控制,整车动力学响应速度与控制精度都会上一个台阶。
这与高级别自动驾驶的需求直接咬合。动力执行机构要高响应、高冗余,分布式架构天然比集中式更容易做到冗余,一个轮失效不至于整车失去动力。
2026 年东风、比亚迪等多家车企持续推进技术攻关,配套电动轮总成峰值转矩密度已超过 20Nm/kg,这个指标是判断工程化成色的关键。
2027 年预计在轻量化材料、高可靠动静密封、高集成电动轮转矩密度、驱制转悬融合等方面取得突破。报告对它的分类是实现重大突破,而不是新量产,差距就在密封与集成这两处。

图源:《2027年度中国汽车十大技术趋势报告》(第8页)
八、座舱端侧模型从 7B 摸到 14B
座舱模型端侧部署的价值有三条:降低云端依赖、削减交互时延、保障数据隐私。报告把 14B 定义为性能升级的关键节点,它决定端侧能不能干复杂活。
相比当前主流的 7B 级 INT4 量化方案,14B 在长上下文理解、多轮逻辑推理、跨域指令编排上明显更强,可以稳定支撑连续对话、舱内视觉感知与多任务联动控制。
成本收益也很清楚。大幅减少云端调用频次后,单车云端流量成本可下降 40% 以上,交互体验、数据隐私与全生命周期成本三件事同时改善。
技术上靠三样轻量化工程:INT4 量化压缩、场景化知识蒸馏、稀疏 MoE 架构,三者协同让 14B 级模型能在主流座舱 SoC 上原生稳定部署。
能力跃升带来的服务变化是成体系的。从命令响应走向意图理解,从单点控制走向任务编排,从单次交互走向持续上下文,从车内自成一体的服务走向跨端连续服务。
图源:《2027年度中国汽车十大技术趋势报告》(第9页)
九、网联辅助驾驶开始前装,碰撞风险降 66.7%
车路云协同的效果有具体数字支撑:碰撞风险降低 66.7%,车辆运行能耗降低 8.29%,路口排队拥堵时长减少 12%。这三项分别对应安全、能效与效率。
实现方式是把云基础平台的信息下发到车端,与车载辅助驾驶算法形成协同决策,通信上依托蜂窝与直连等多种车载通信形式。
2026 年的状态是研发验证。22 家车企的网联辅助系统在 8 座城市开展验证,说明技术可行性基本被确认,剩下的是标准制定与商业变现。
2027 年的关键变量在标准侧。跨行业车路云国家标准落地、C-NCAP 网联场景测评推进,多款车型开启小批量前装,从示范验证正式迈进实车落地。
报告把这一步称为关键里程碑,理由是“车端量产—路侧基建—云端运营—数据服务”的可持续商业链条要在这里逐步打通,缺任何一段都跑不成生意。

图源:《2027年度中国汽车十大技术趋势报告》(第10页)
十、金属 3D 打印减重三成,先服务高端小批量
金属 3D 打印的优势是高成型自由度,可支撑车身结构的正向集成化设计与复杂结构一体成型,是实现整车轻量化与力学性能提升的重要方向。
效果数字很直观。以性能边界为约束,通过拓扑优化与一体化成型,同等力学条件下复杂结构件相较传统多零件焊接方案减重超过 30%,刚度、强度、耐久与碰撞安全同步提升。
更实际的是开发成本。无模具制造模式大幅压缩零部件开发周期、节省高额开模成本,特别适配高端小批量车型,这也是它先落地在这里的原因。
2026 年的布局已经展开。吉利、小鹏、小米、比亚迪等车企提前布局,比亚迪已在仰望 U9X 车型上实现 3D 打印车身应用。
2027 年预计在增材驱动的结构设计能力、高性能低成本金属粉末、高效成形三方面突破,环形光与层高加厚到 100 微米以上是具体指标。真正下探到中端车型,还需要三到五年的成本下降。
报告 15 页,方法和十项趋势的完整解读都在里面,原文放在运营动脉(www.yydm.cn),搜标题就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。