一顿饭只能吃几口之后,餐饮生意该怎么重做
 广告
本文解读:《2026GLP-1减肥药浪潮下的中国餐饮市场:挑战、分化与机遇-高岩科技》 · 共 38 页 · 原文
先给结论:GLP-1 不会让餐饮总盘子崩掉,但它会让“大份、加购、更甜更油更上瘾”这套增长假设失效。分水岭不是谁吃得更少,而是吃少之后那几口钱花在哪儿。
报告从沃尔玛的一个异常切入。2023 年 10 月,这家全球最大零售商在匿名购物数据里看到,购买 GLP-1 产品的人群购物篮出现轻微回落,CEO 的原话是“量少了一点,热量也少了一点”。
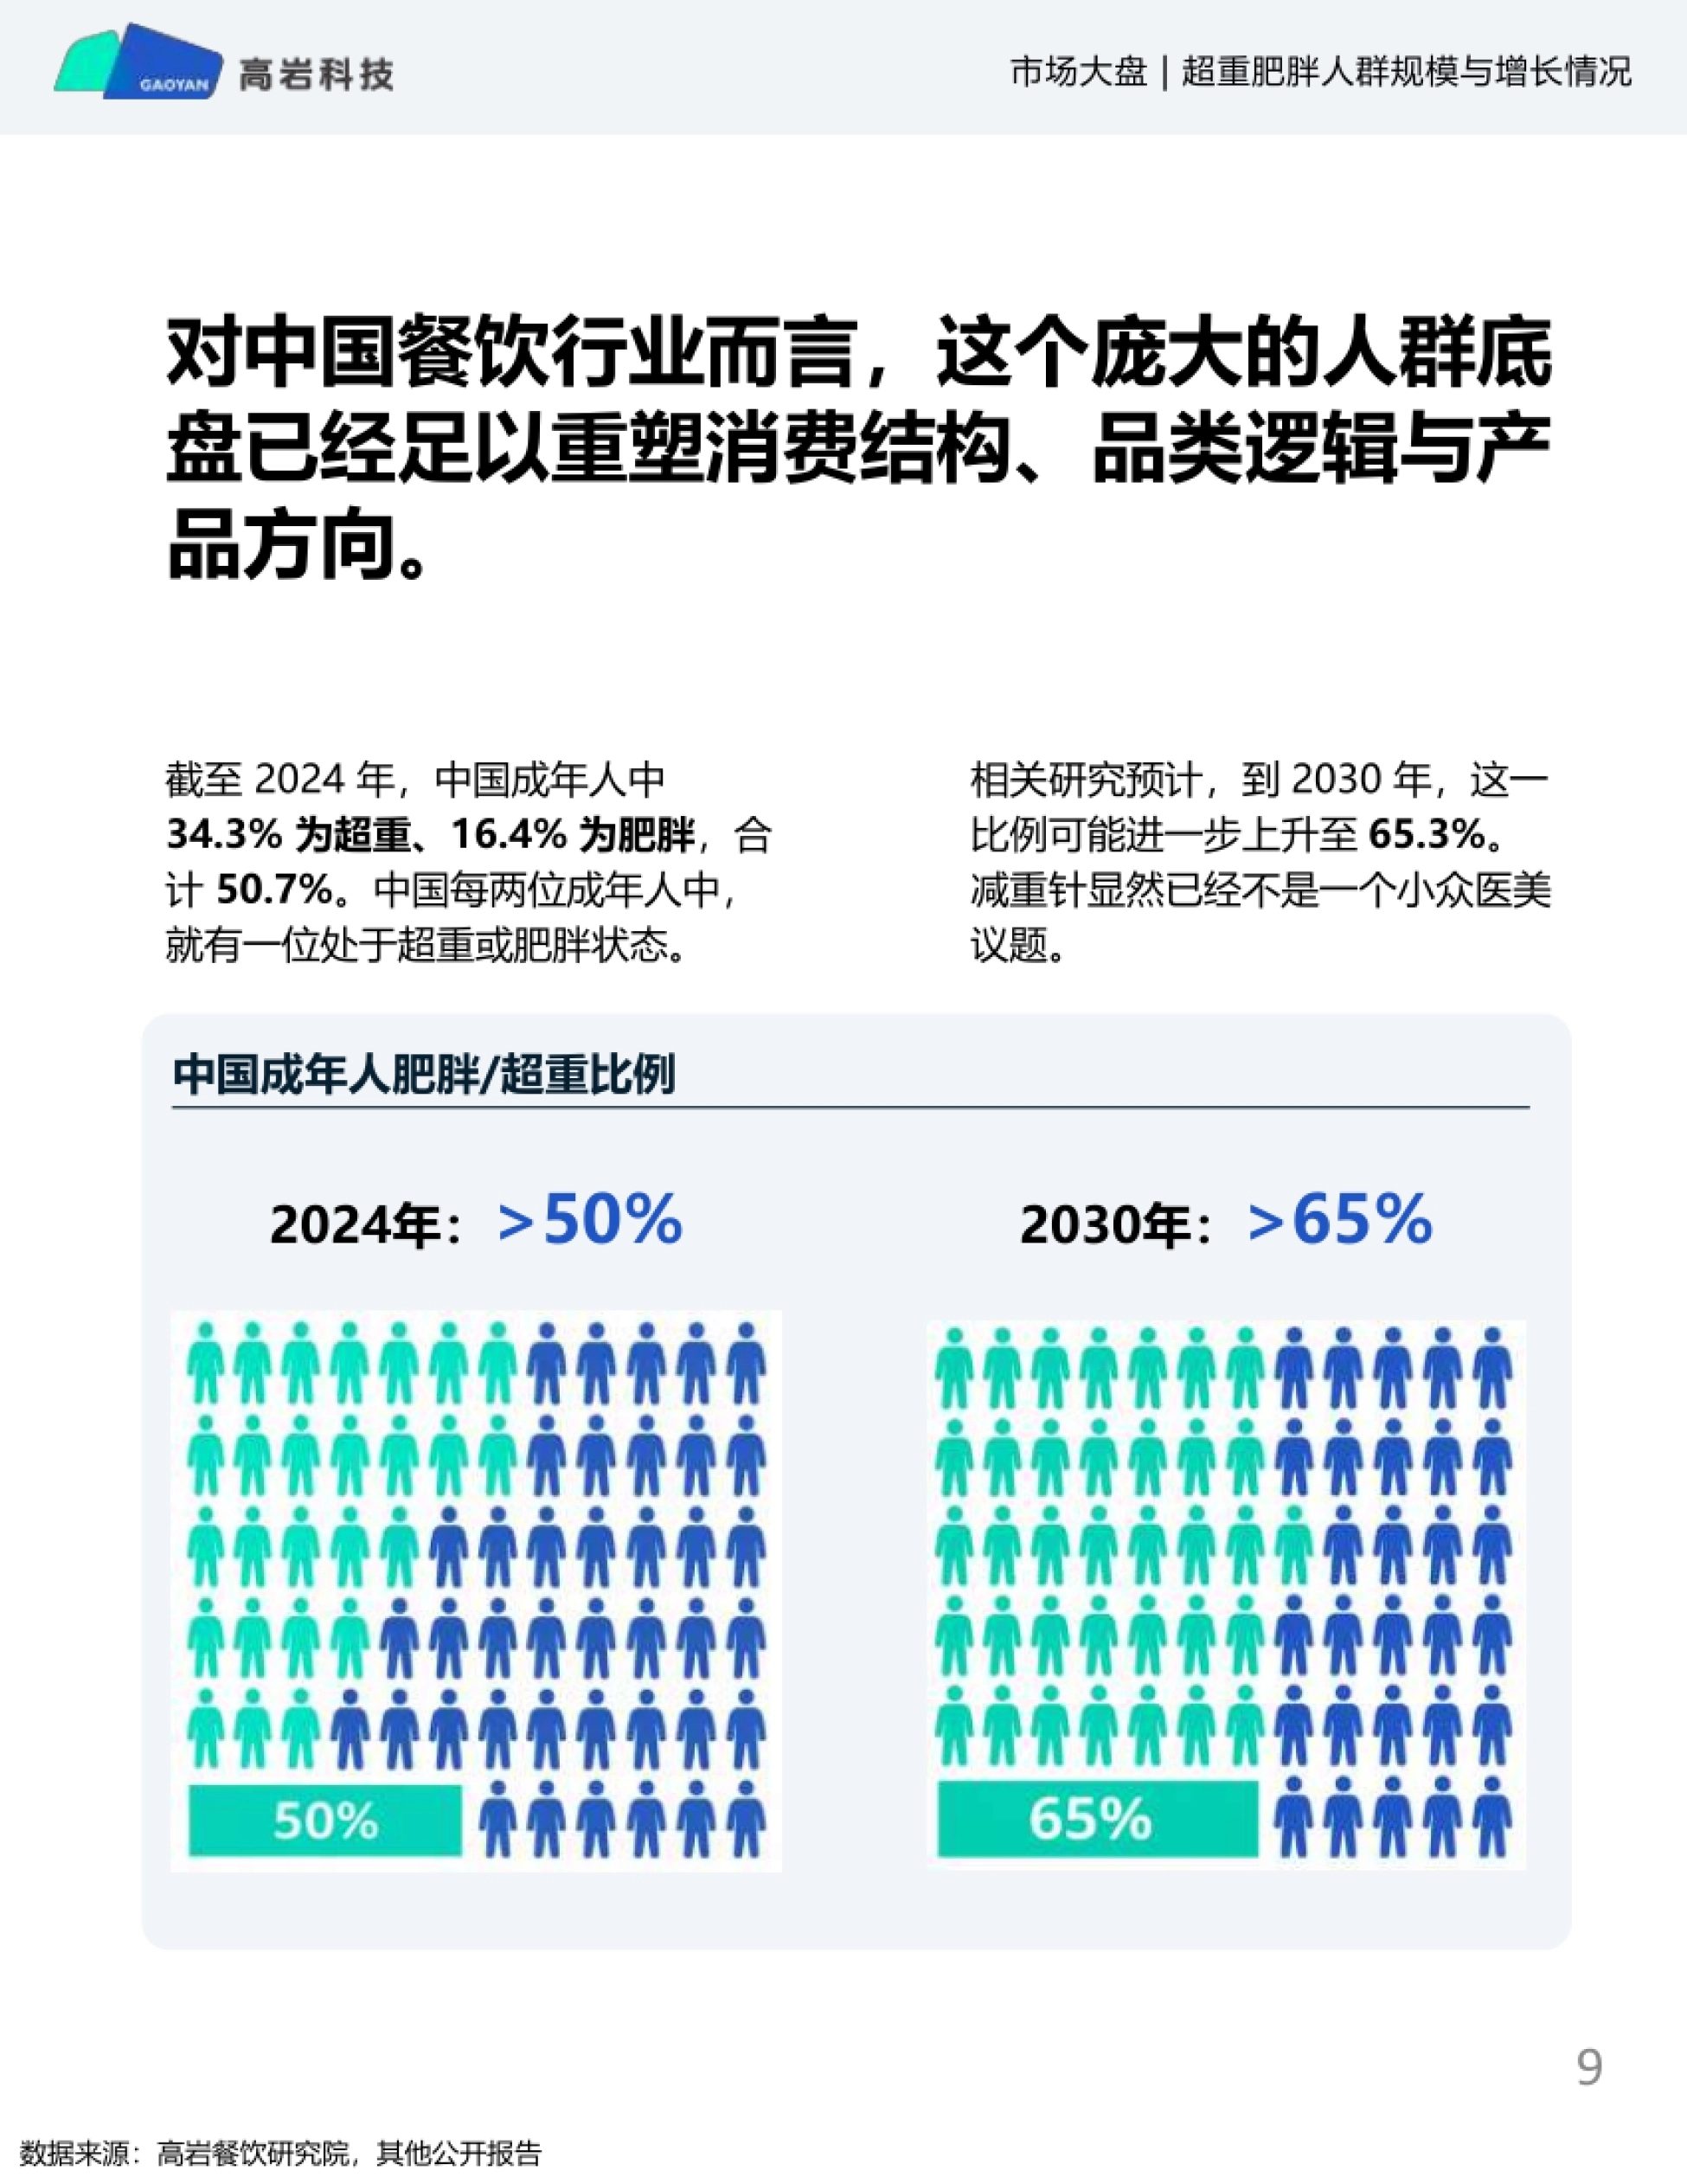
人群底盘足够大。截至 2024 年,中国成年人 34.3% 超重、16.4% 肥胖,合计 50.7%,每两位成年人里就有一位。研究预计 2030 年这一比例可能升至 65.3%。药的市场还在早期。中国减重药年销售额从 2024 年 12 亿元到 2030 年 40 亿元,年复合增速 19%,但渗透率不足 1%,同期美国约 6%,差距本身就是变量。
影响的量级报告也做了推演:按 1 元药费对应约 2 元餐饮消费减少的关系,2030 年渗透率到 3%、用户约 3000 万时,餐饮影响约 3600 亿元,占大盘 5% 左右。

图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第3页)
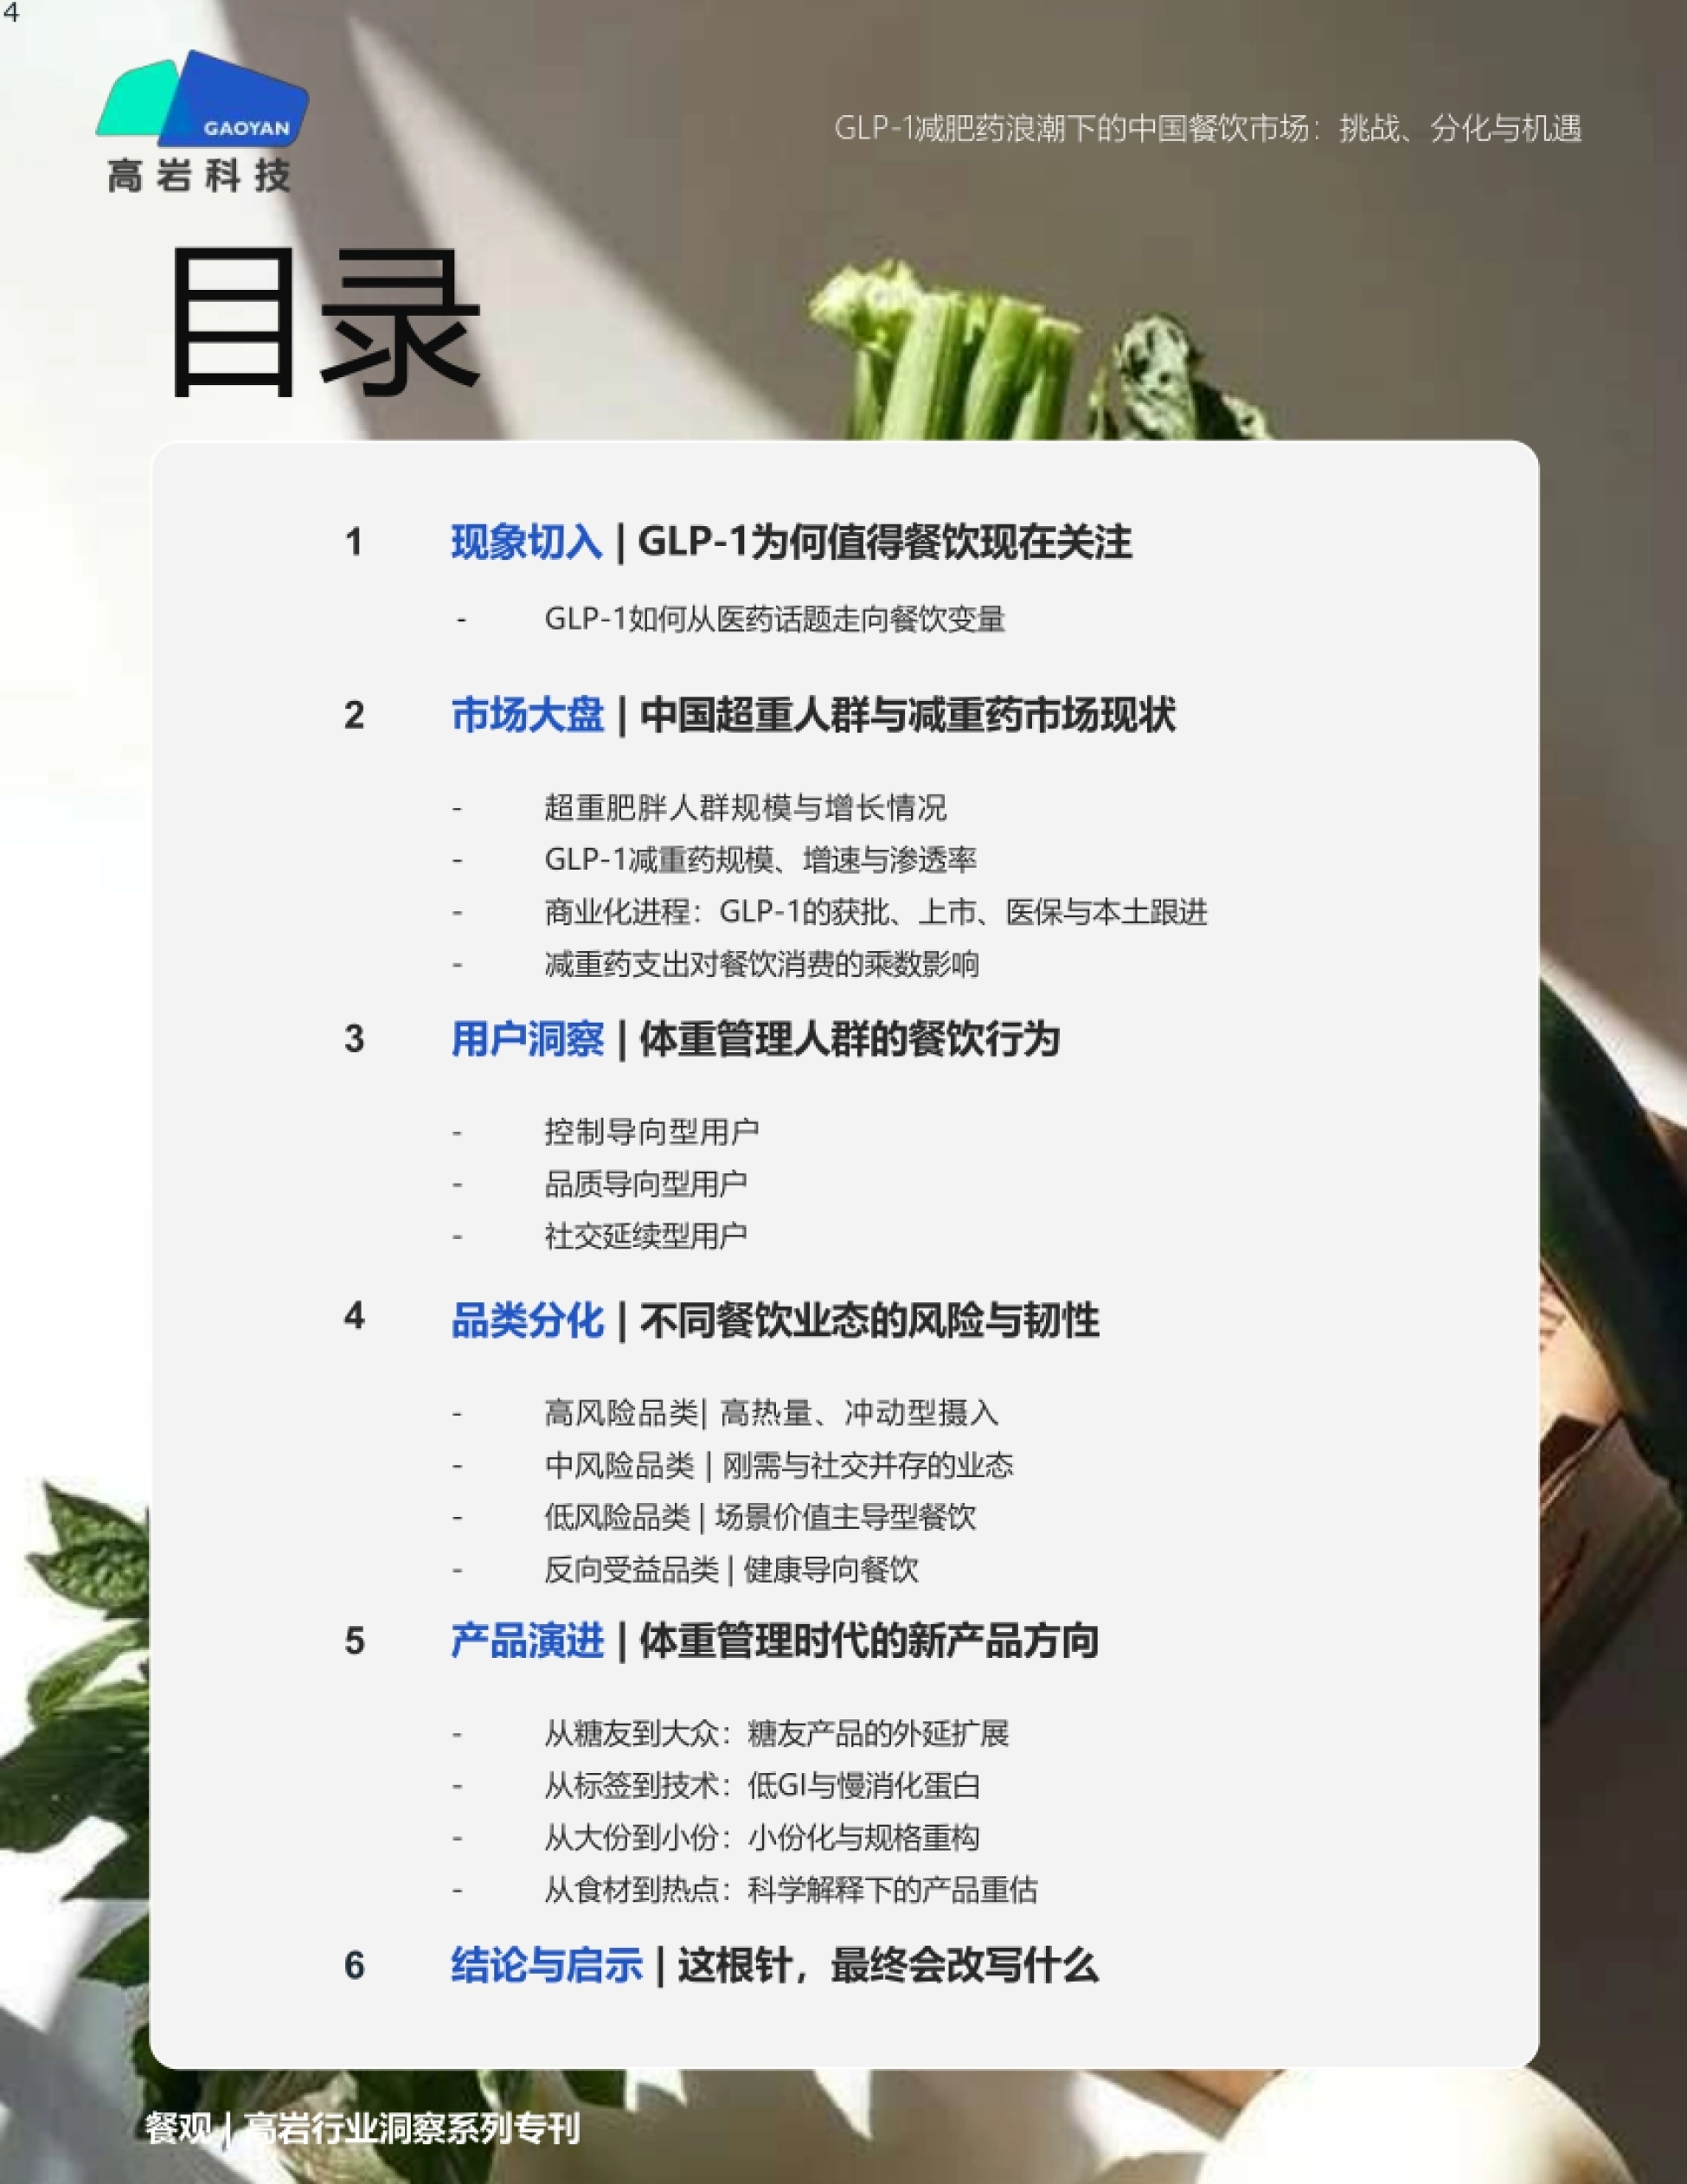
图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第4页)

图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第6页)
一、一根针怎么从购物车走到餐桌
GLP-1 受体激动剂原本用于治疗 2 型糖尿病,凭借显著的减重效果以前所未有的速度进入大众消费视野,这才有了跨行业影响的前提。
中国的商业化路径很清晰。Ozempic 于 2021 年上市、2022 年进入医保,先为减重商业化建立了医生认知、支付基础与大众教育。
2024 年 6 月诺和诺德的 Wegovy 在中国获批用于成人超重肥胖的长期体重管理,一个月后礼来替尔泊肽的减重适应症也获批,适应症正式打开。
2024 年 11 月 Wegovy 在中国正式启动销售,起始剂量月价约 1400 元,初期主要面向自费人群,这一步标志着市场走向真实付费。
2025 年 7 月信达的玛仕度肽上市,成为第三款每周一次注射的体重管理疗法,市场进入本土竞争。到 2025 年末部分省份高剂量价格已下调,平台上 Mounjaro 10mg 显示价一度降至约 445 元。
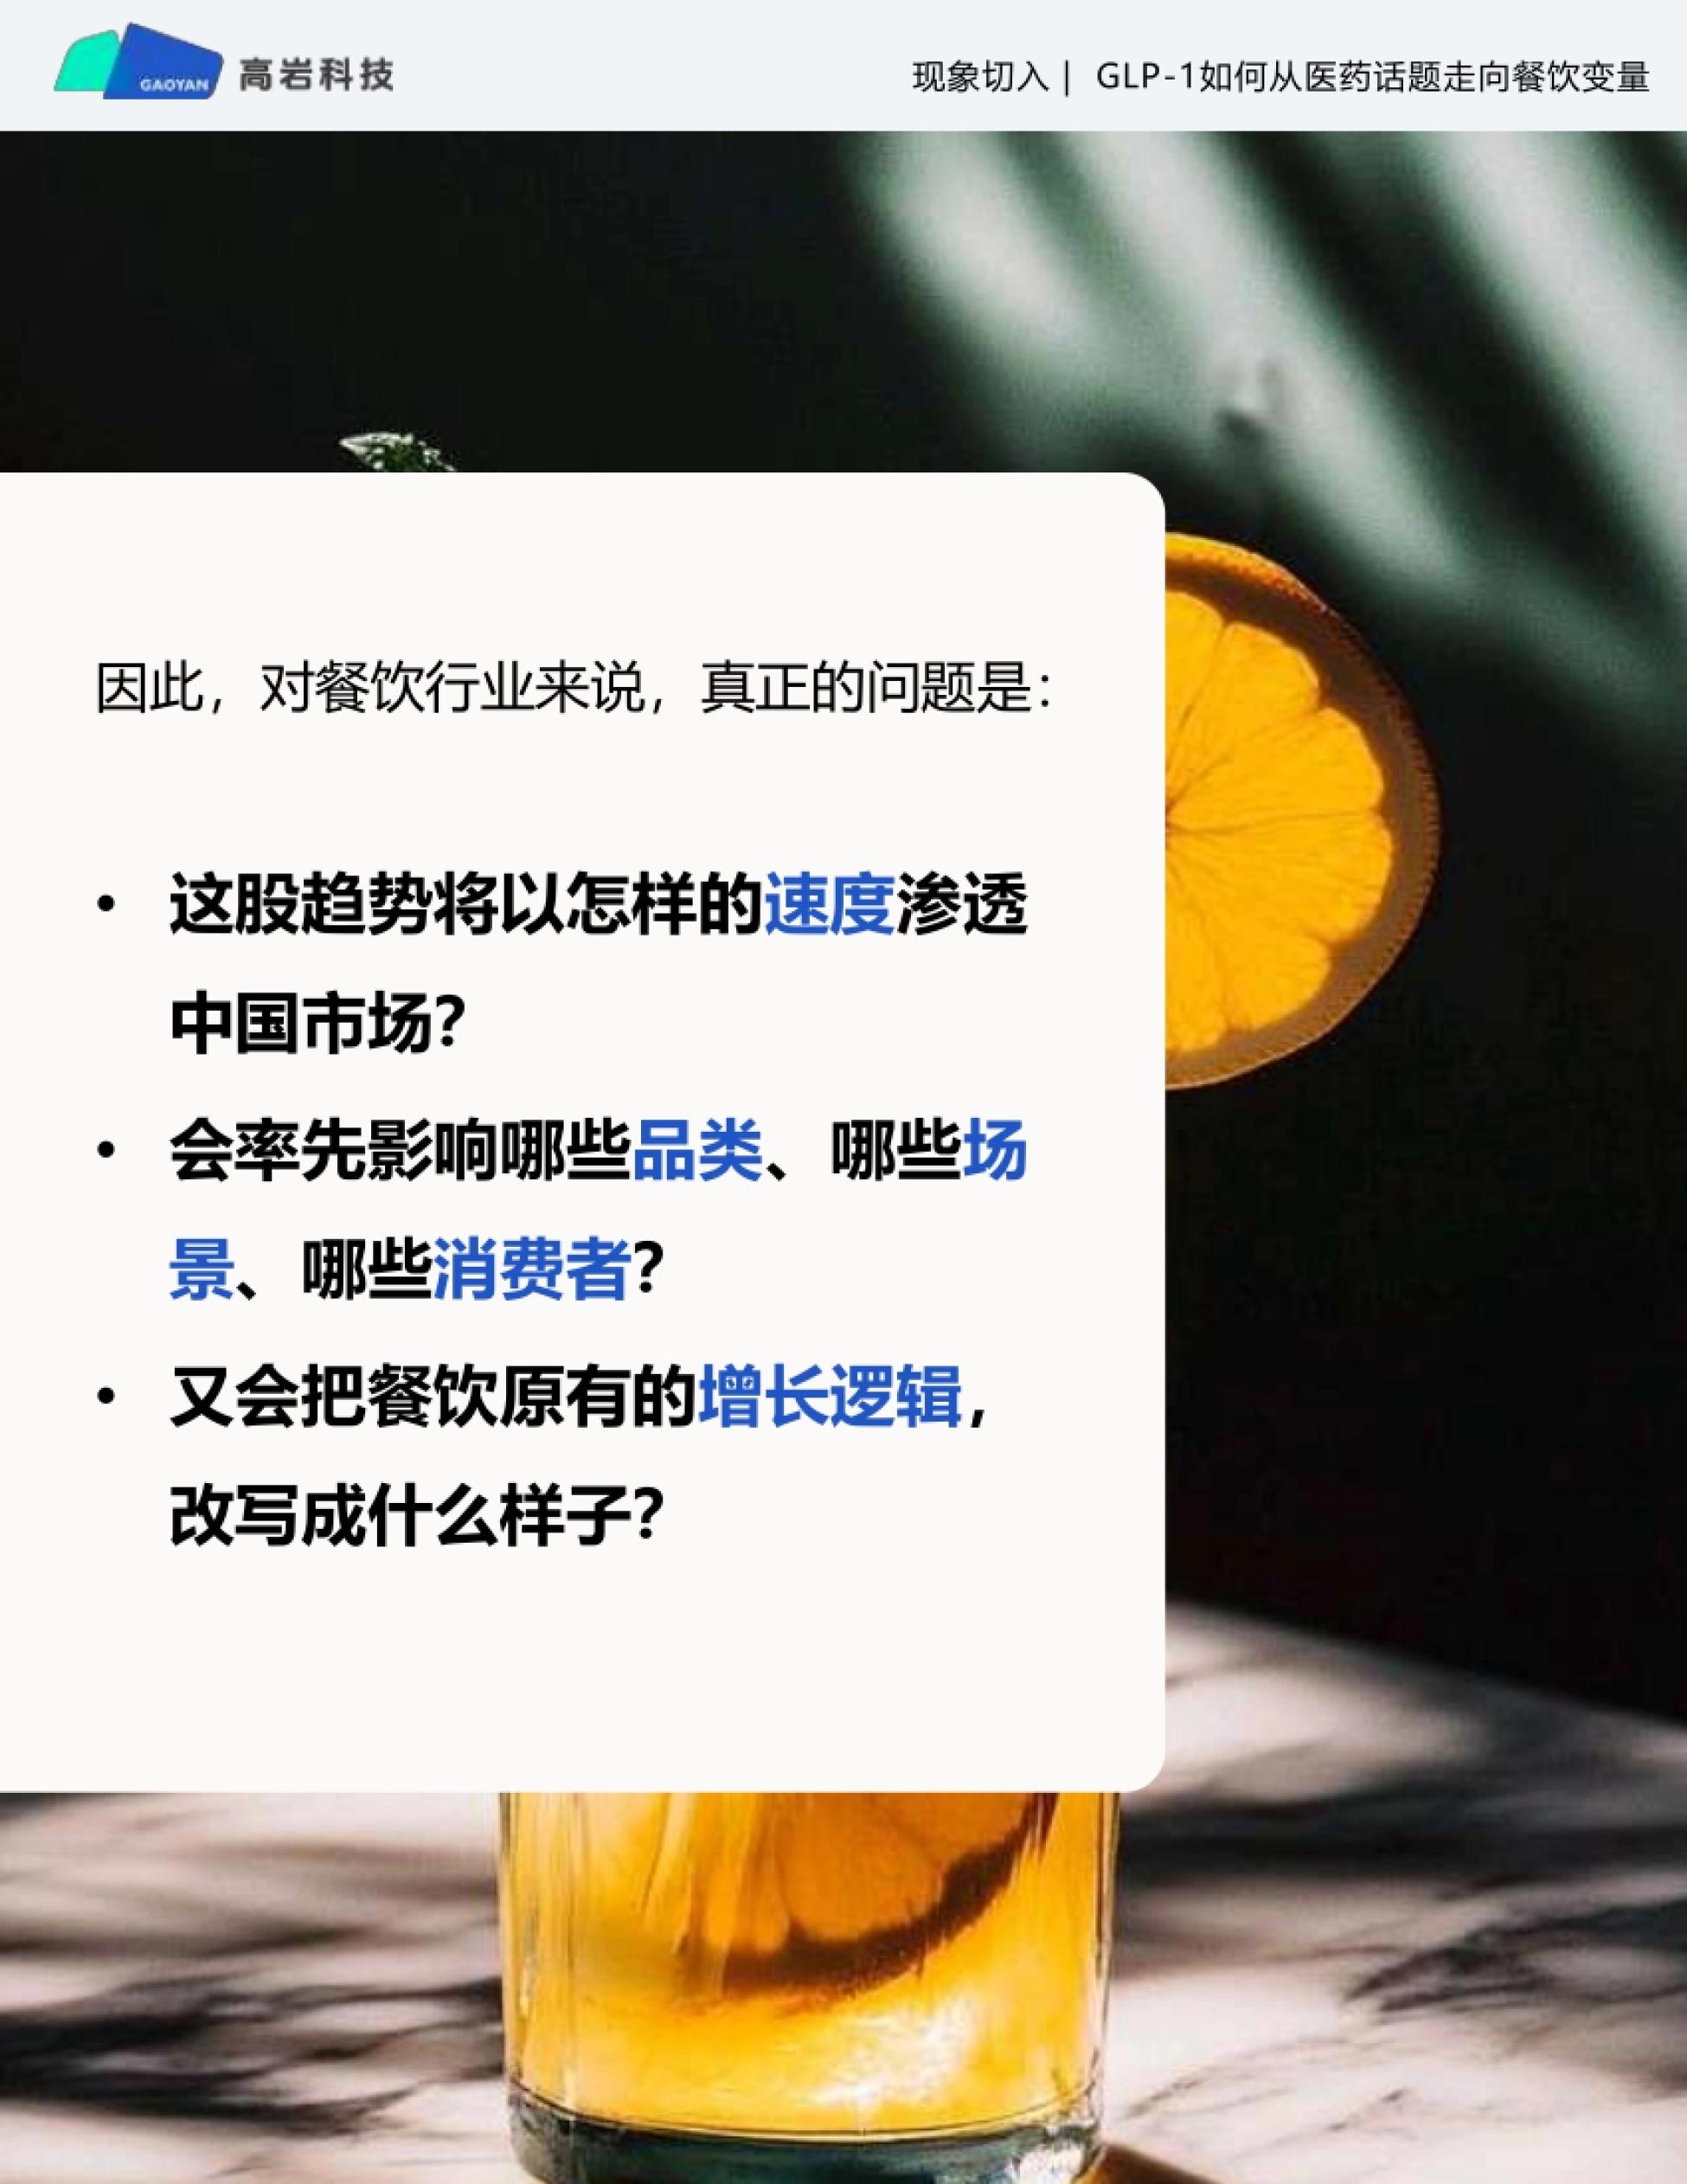
图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第7页)

图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第8页)
图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第9页)
二、1 元药费,对应约 2 元餐饮消费减少
这个系数来自一份很小的样本,但很直观。一位减肥针用户每月购药约 500 元,用药后工作日几乎每天少吃一顿正餐。按一顿 50 元、每月 20 个工作日计算,等于每月减少约 1000 元餐饮消费,药费与餐饮减少的比例正好落在 1 比 2 附近。
放到宏观上推演,2025 年渗透率 0.5%、用户约 500 万,GLP-1 规模约 300 亿元,餐饮影响约 600 亿元,占餐饮大盘 1% 左右。2027 年渗透率 1%、用户约 1000 万,药规模约 600 亿元,餐饮影响约 1200 亿元,占比 2%。2030 年渗透 3%、用户约 3000 万,药规模约 1800 亿元,餐饮影响约 3600 亿元,占比 5%。
报告自己标注了这是情景估算,仅用于理解量级,不构成对市场规模的精确预测。

图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第10页)
三、三类人,三种完全不同的花钱方式
报告不认为影响等于“大家都吃少了”。访谈之后它梳理出三种典型:控卡狠人、精吃主义、饭局玩家,各自对应可控健康餐、精致品质饭、社交聚会餐。
控卡狠人是控制导向型,本来就有很强的身材管理诉求。他们的影响最直接:吃得更少,外出频次下降,客单价一起收缩。
精吃主义的逻辑是“吃少了但不能吃差”。频率会下降,单次消费未必下降,他们想要少量但有品质,让有限的几口仍然保有仪式感和悦己感。
饭局玩家是社交延续型。药管得了饿,管不了馋,正餐吃得更少,但朋友约饭照去、夜宵照吃,外食频率和客单价都不会因此降低。
三类人叠在一起,报告得出的判断很务实:GLP-1 的真正影响不是某类需求突然消失,而是倒逼餐饮做基于人群数据的精细化运营与价值创新。
图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第11页)
四、先塌的是靠“饿”和“顺手”驱动的品类
报告引用了一项发表于 Journal of Marketing Research 的研究。美国家庭中一旦有人开始使用 GLP-1,食品和餐饮消费会显著降低。具体降幅分两块:食品杂货支出下降 5.3%,跌幅最大的恰恰是高热量、加工型品类,比如咸味零食、甜食、烘焙食品;轻服务餐饮下降 8%。
轻服务餐饮指的是柜台点单、快速出餐的业态,快餐、咖啡店、茶饮店、简餐都在其中。它们的共同点是靠即时食欲和单人消费撑量。
相反,那些靠社交和情绪支撑的消费韧性更强。报告由此给出一个很干净的判断:GLP-1 先冲击靠“饿”和“顺手”的品类,靠“社交”和“情绪”的更抗打。
这条规律比任何单个品类的涨跌都重要,它决定的是风险排序的逻辑。
图源:《GLP-1减肥药浪潮下的中国餐饮市场》(第12页)
五、奶茶首当其冲,现制茶饮可能少几百亿
高风险档是饮品甜品、烘焙小吃、西式快餐。它们的共性是对即时食欲、冲动加购和单人消费的高度依赖,减肥针最先压缩的就是这类不太需要理由的摄入。
含糖饮料和奶茶首当其冲。UBS 的研究显示,GLP-1 用户对高糖、高脂食品的偏好下降约 30%,这是一个相当可观的偏好位移。换算到中国市场,现制茶饮 2025 年市场规模约 3800 亿元。报告估算,如果未来 GLP-1 渗透率达到 3% 到 5%,仅此一项就可能带来数百亿元的需求缩减。
但高风险不等于全盘下滑。带功能性、不可替代性或强场景感的产品会相对更稳,咖啡很多时候是通勤、提神和工作场景的一部分。
低糖饮品、无糖茶饮、酸奶杯、高蛋白烘焙,也可能因为更符合“少吃但不想完全不吃”的需求而留下位置。真正被冲掉的,是高糖高脂且缺乏场景理由的那部分。
六、中式快餐不会丢这顿饭,会丢多点的那部分
中风险档是中式快餐与中式休闲餐。这两个品类的风险不在频率,而在结构与客单价。米饭、面、粉、饺子、包子这些主食品类不会因为减肥针普及就跌量。变化更细微:套餐不再点全套,主食吃不完,饮料和附加小食被砍掉。
所以快餐不一定失去这顿饭,但可能失去“多点一点”的那部分收入。这句判断对做套餐结构的品牌很扎心,因为附加消费常常才是毛利来源。
中式休闲餐更复杂。火锅、烧烤、小龙虾热量高、看起来危险,但真正的卖点是社交聚餐目的,因此抗风险能力反而更高。
先受影响的往往是以“吃回本”为驱动力的那部分,比如自助餐。强社交属性的休闲餐要面对的是点得更克制、附加消费变少、放纵感下降。
七、正餐卖的是场景,轻食才是真正的受益方
低风险档是中式与非中式正餐。这类餐饮不是纯粹靠食欲驱动,家庭聚餐、商务宴请、节日团圆、地方特色体验,支撑它的是场景需求。
减肥针当然会带来变化,但更多是点单量和菜品结构的变化,而不是场景本身的消失。用户会更少点主食、甜品和高热量配菜。
同时他们更倾向清爽一点、可分享一点、吃完没那么负担的组合。这个偏好转向对菜单设计是明确的信号,不需要换品类,只需要改结构。
反向受益的是健康导向餐饮,但报告特意说明不是狭义的沙拉店。高蛋白简餐、低负担套餐、可选择主食分量的工作餐、强调营养密度的轻正餐都在里面。
关键提醒也给了:机会不是所有健康餐都能自动吃到。做得更寡淡、更像任务的产品未必有吸引力,真正有戏的是既提供控制感、又不完全牺牲满足感的那些。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
八、小份菜会从补充选项变成主流结构
产品演进有四条线:从糖友到大众、从标签到技术、从大份到小份、从食材到热点。其中小份化被报告判断为最先大规模发生的变化。
理由很朴素。GLP-1 时代最直观的现实是很多人不是不想吃,而是真的吃不下以前那么多,标准份量若还停留在“大份更值”,就越来越不匹配这批用户。
所以真正值得关注的是把小份菜产品化、正常化:半份主食、小份菜、双规格套餐、一人食组合、可拆分搭配,这些形态都需要被当成主力产品来设计。
它要解决的问题也很清楚,让用户在吃得少的同时,不产生被亏待、被剥夺的感觉。少得合理、少得体面、少得像一顿完整的饭,缺一条就会掉转化。
另一条线是糖友产品的外延扩展。乳清蛋白威化、无面粉卷饼、DHA 藻油 0 糖这类原本只服务糖尿病患者的产品,未来面向的是用 GLP-1 控体重、想减重但不想节食的更大人群。
九、低 GI 只是标签,真正拼的是慢消化蛋白
低 GI 背后是用户希望吃完血糖波动小、没那么快又饿、不容易失控。但在餐饮里,比起专业菜单,它更可能先长成杂粮饭、豆类主食、低 GI 碗餐这类易接受的形态。
往深一层是技术型创新。一是慢消化蛋白,比如能促进 GLP-1 生成的超级复合蛋白,具备抑制食欲、增强饱腹感的功能。
二是碳水改性技术,例如把一种复合谷物粉添加到主食中,可以显著降低 GI 值。报告在这一节引用的是江南大学食品学院的研究方向。
这类产品更有想象力,是因为它们不只是贴上低 GI 标签,而是在底层真正改变了食物的结构和作用逻辑,竞争壁垒也在这里。
第四条线容易被低估:一些最普通的食材会因为科学解释而重新变火。不一定全是新原料、新概念,也可能是一种主食为什么更稳、哪些食物饱腹指数更高被讲清楚之后重新进入选择名单。
报告 38 页,菜单结构、品类风险分档和四类产品方向的完整论述都在里面,原文放在运营动脉(www.yydm.cn),搜标题就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。