新能源装机翻倍之后,电网真正缺的是构网能力
 广告
本文解读:《2026-全球新能源并网与构网技术白皮书-德国莱茵TÜV-164页》 · 共 164 页 · 原文
这份白皮书最想纠正一个认知:构网不是噱头,是高比例新能源电力系统下的客观刚需。序言里这句话写得毫不含糊。
底子先看三个数。2025年全球风电新增并网165GW、同比增长40%,累计1299GW;光伏装机约653GW;新型储能新增112GW/307GWh、同比增长48%。
装机的另一面是电网侧压力。弱电网、高渗透、孤岛运行场景大量出现,而绝大多数设备长期以跟网模式运行,依赖同步电网提供电压与频率参考。
调研数据把它量化了:72.1%的受访者认为构网技术标准尚未统一,59.1%认为测试及认证要求尚未明确。方向对了,标准还没跟上。
成本也是现实约束。构网型硬件通常比跟网型高15%到20%,这也是它从实验室走向工程示范、但离大规模商业化还隔着一段的原因。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第4页)
一、先分清跟网与构网,差的是“谁定电压”
跟网型的核心特性是电流源。它靠锁相环实时跟踪电网电压的幅值、频率与相位,拿到同步参考信号,再输出与电网同频同相的电流。
本质是“被动响应电网指令、跟随电网状态运行”。电网稳,它就能工作;电网弱、扰动大,锁相环容易失锁,故障时多以限流脱网保护为主。
构网型的核心特性是电压源。它不依赖锁相环跟踪,靠虚拟同步机、下垂控制等算法模拟同步发电机的转动惯量、阻尼特性与调频调压机理。
它自主设定输出电压幅值、频率与相位,并网时主动支撑电网参数稳定,离网时能独立构建局部微电网。差别就在这一句:谁定电压。
硬件形态上两者接近,都是逆变器。区别在控制策略——构网通常要结合VSG、下垂控制、限流保护多种策略,系统配置和控制实现都更复杂。
所以这15%到20%的成本差并不是溢价,而是控制复杂度和硬件配置带来的真实增量,也解释了为什么构网难以快速铺开。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第5页)
二、五个关键指标,把构网说成数字
白皮书给构网型控制列了三组硬指标:惯性时间常数1到20秒在线可调,短路比1.1到20稳定运行,短路无功电流支撑速度小于20毫秒。
这三个数分别对应三件事:能不能顶住频率突变、能不能在极弱电网里稳住、能不能在故障瞬间把电压撑起来。
短路比这个指标尤其值得记。行业里通常把SCR小于3称为弱电网,大于等于3算强电网,这一条界线决定了项目该用哪种方案。
主流控制方法分了五类。下垂控制最基础,通过有功-频率、无功-电压下垂模拟一次调频和励磁调压,无通信并联,但无惯性无阻尼。
虚拟同步机在下垂基础上嵌入同步机转子运动方程,有惯性支撑,适配高比例新能源和弱电网;功率同步控制直接由有功功率驱动相角,不需要锁相环,适合长距离输电。
电压型构网控制以直接建压为核心,配合虚拟阻抗做多机功率均分,适合离网孤岛;匹配控制类比直流电容与同步机惯量,参数鲁棒性高,适合大规模场站协同。
五种方法本身没有优劣之分,只有场景匹配;选错场景的构网,效果可能还不如跟网。
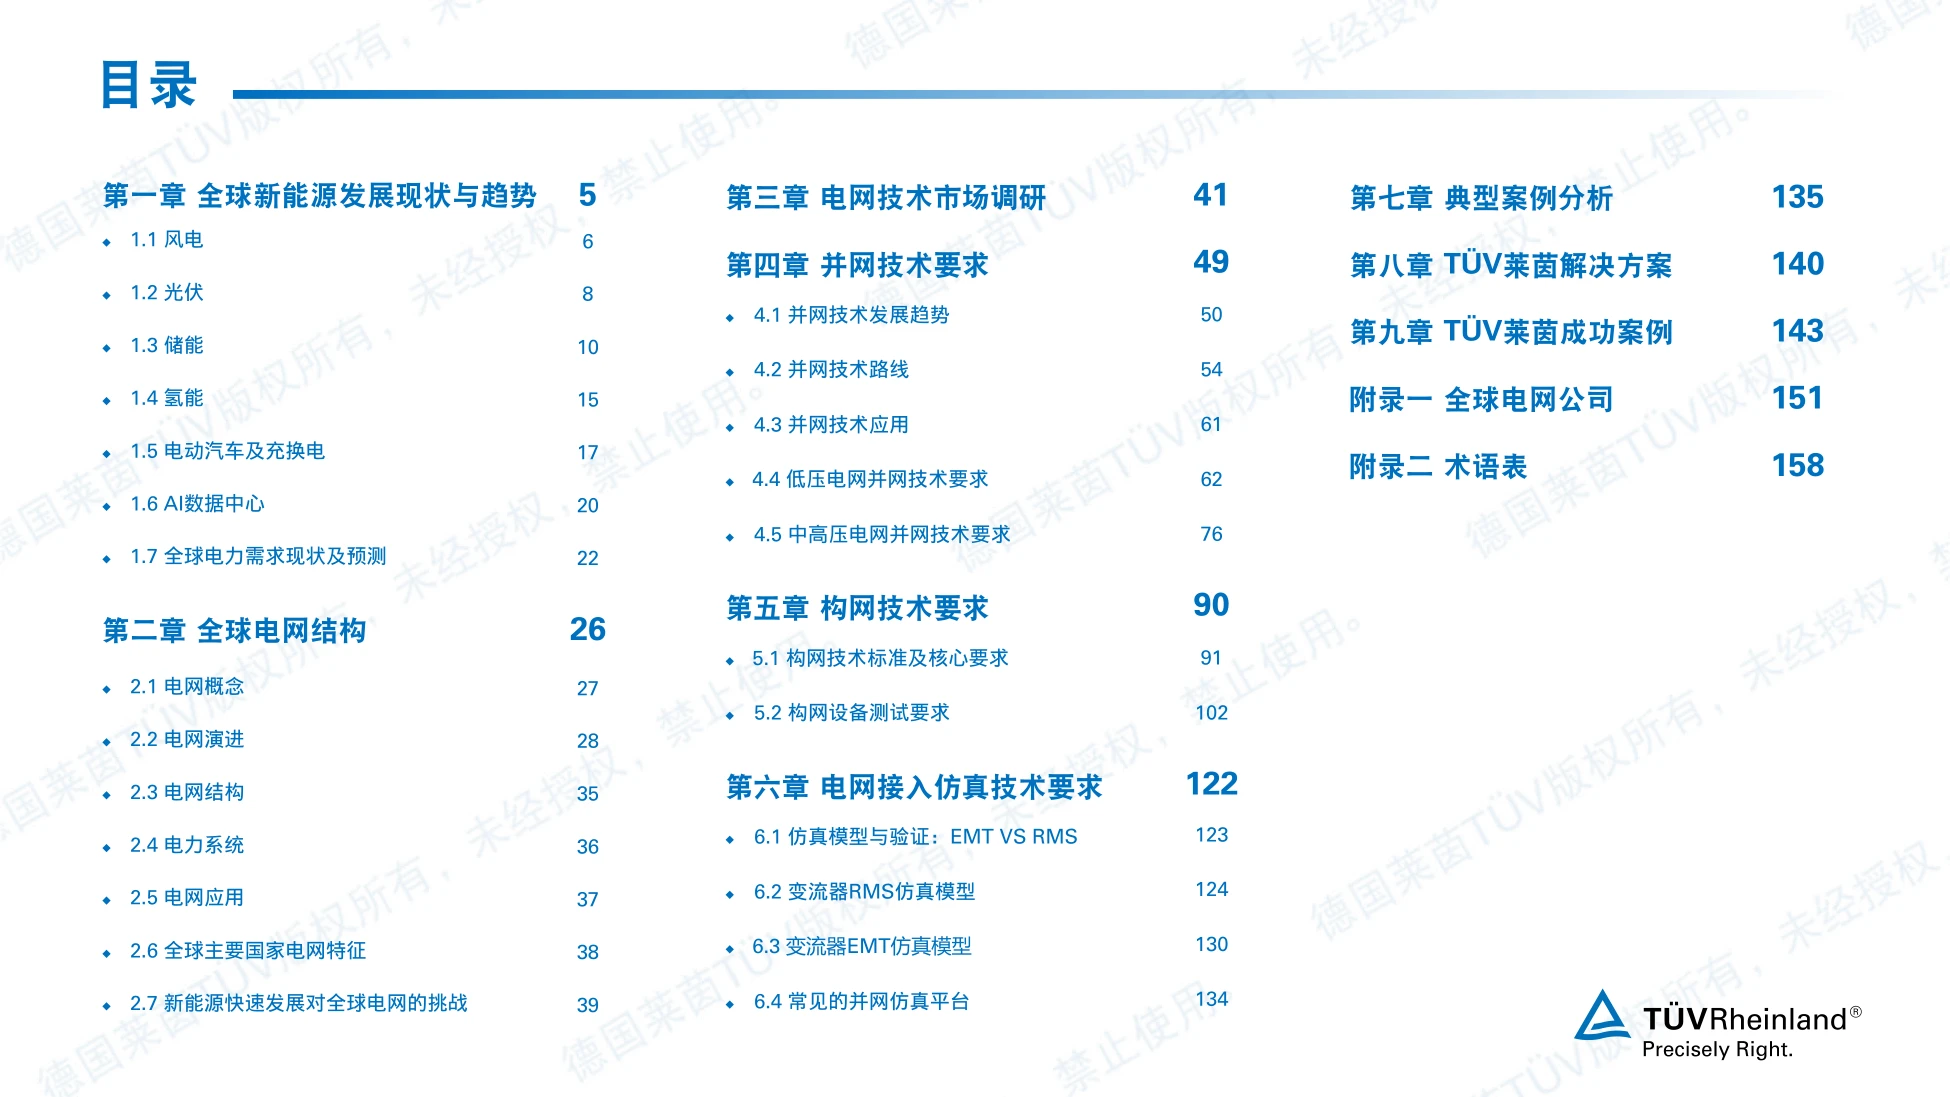
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第6页)
三、应用边界很明确:SCR低于3就该考虑
白皮书把两种技术的典型应用场景分得很清楚,这一节比笼统讲“构网更好”有用得多,因为它直接给出了选择依据。
跟网型适合强电网区域的集中式风电场、光伏电站,也就是电网结构稳固、短路比大于等于3的常规并网项目,以及对电网支撑无特殊要求的分布式场景。
构网型则覆盖弱电网(SCR小于3)、新能源高渗透率基地、微电网与孤岛供电、深远海风电、电网侧共享储能、黑启动电源。
它还特别提到一个现实:同一个国家里强弱电网往往同时存在。北美风电带、中国送端、日本东西断面、南澳,都是典型的弱网侧;欧洲中部和中国东中部负荷中心则是相对强的一侧。
所以并网方案必须落到具体并网点的短路比和惯量,不能按国别一刀切。这一条对出海企业尤其重要。
序言里也给了一个清晰判断:新型电力系统不是构网对跟网的简单替代,未来是跟网与构网设备共存互补的格局。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第7页)
四、装机数据:风电165GW,储能中国占54%
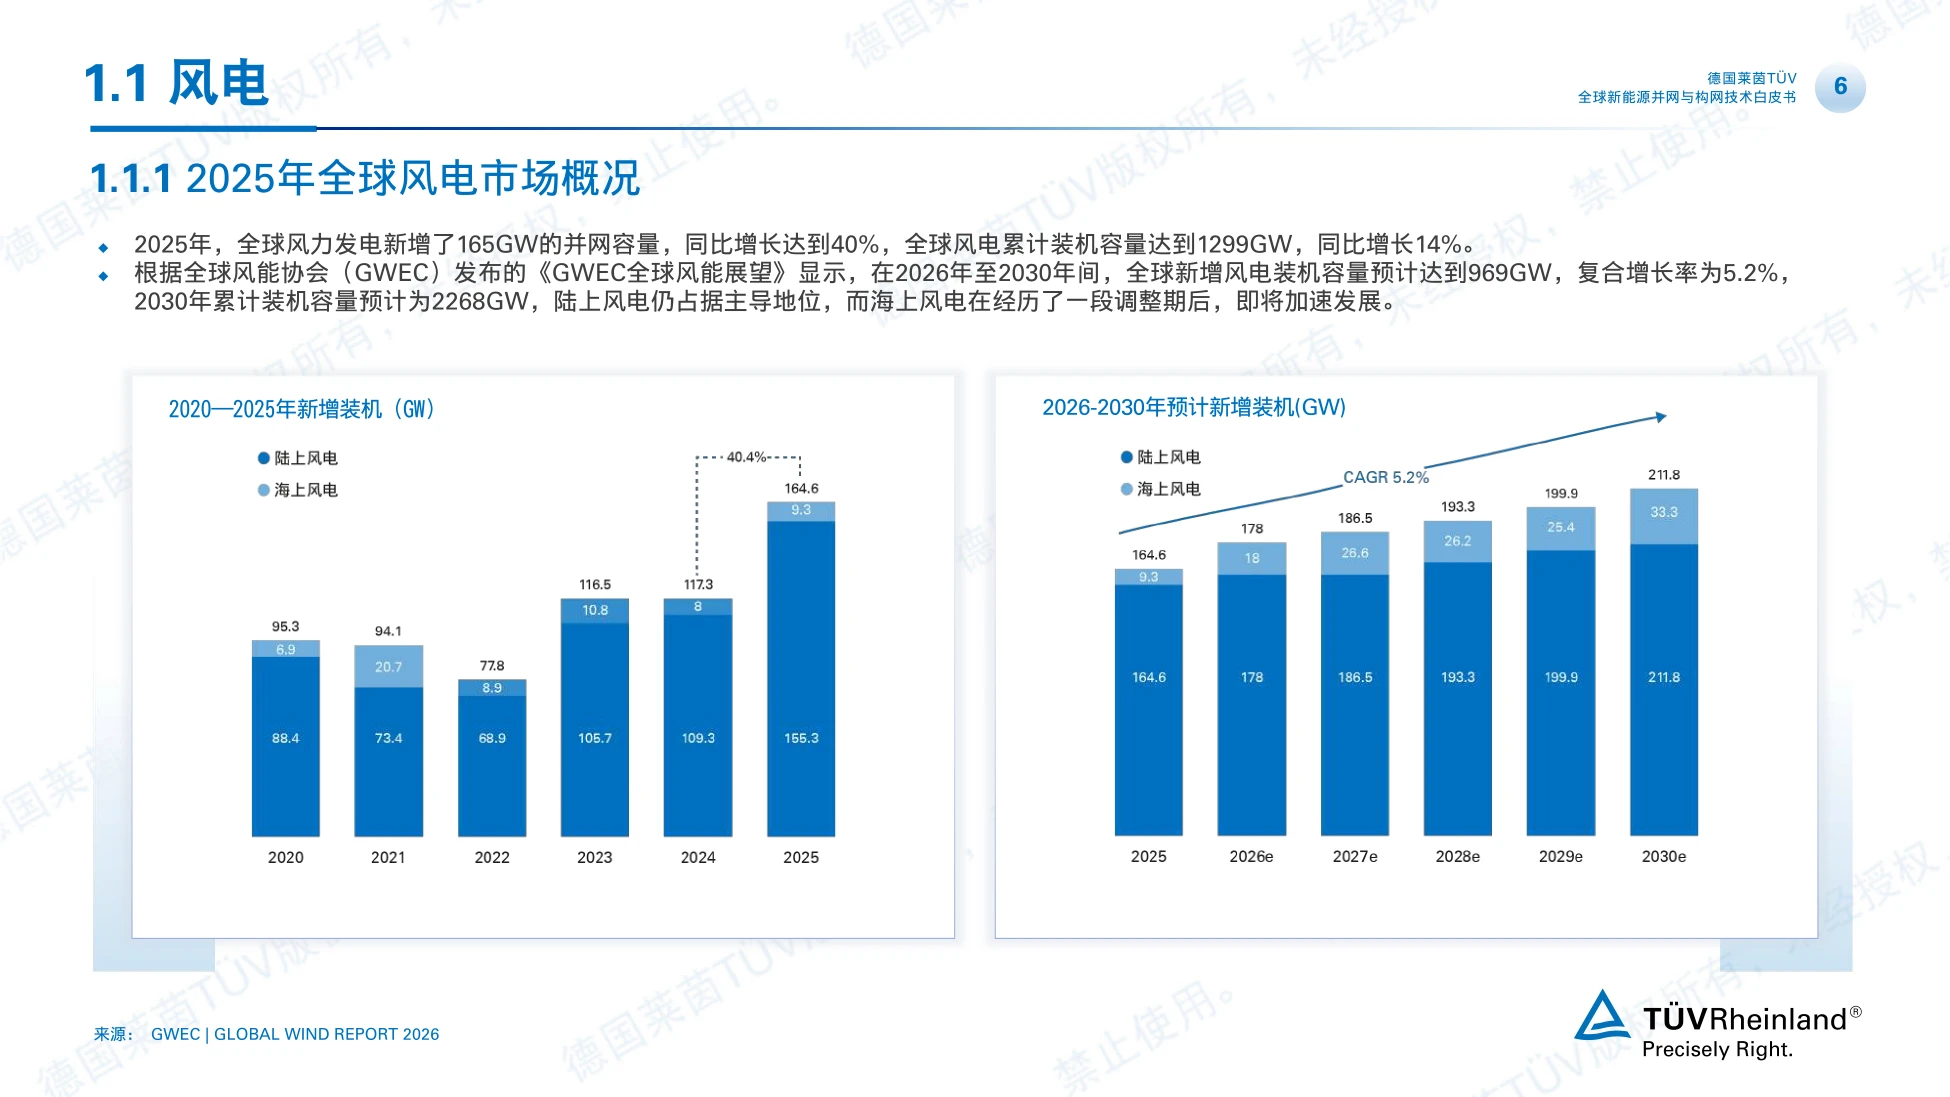
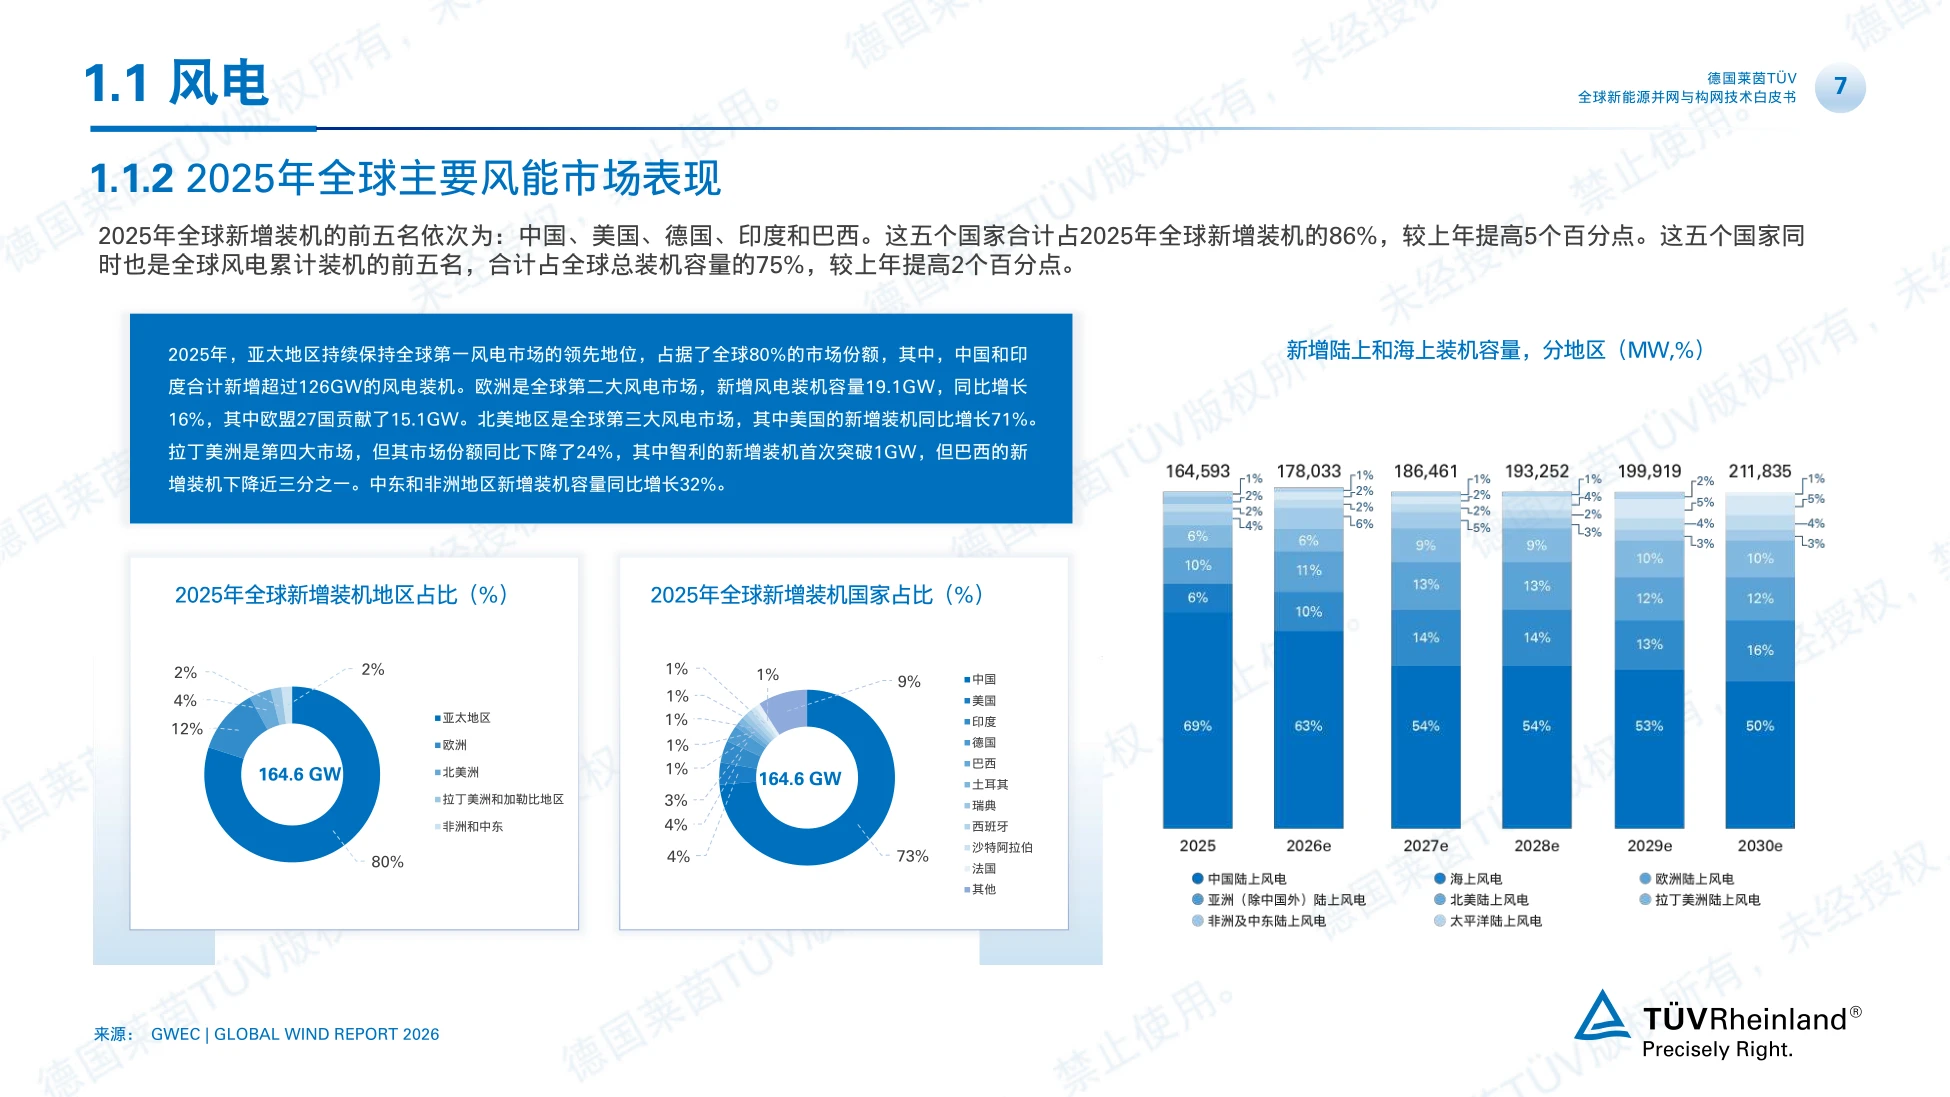
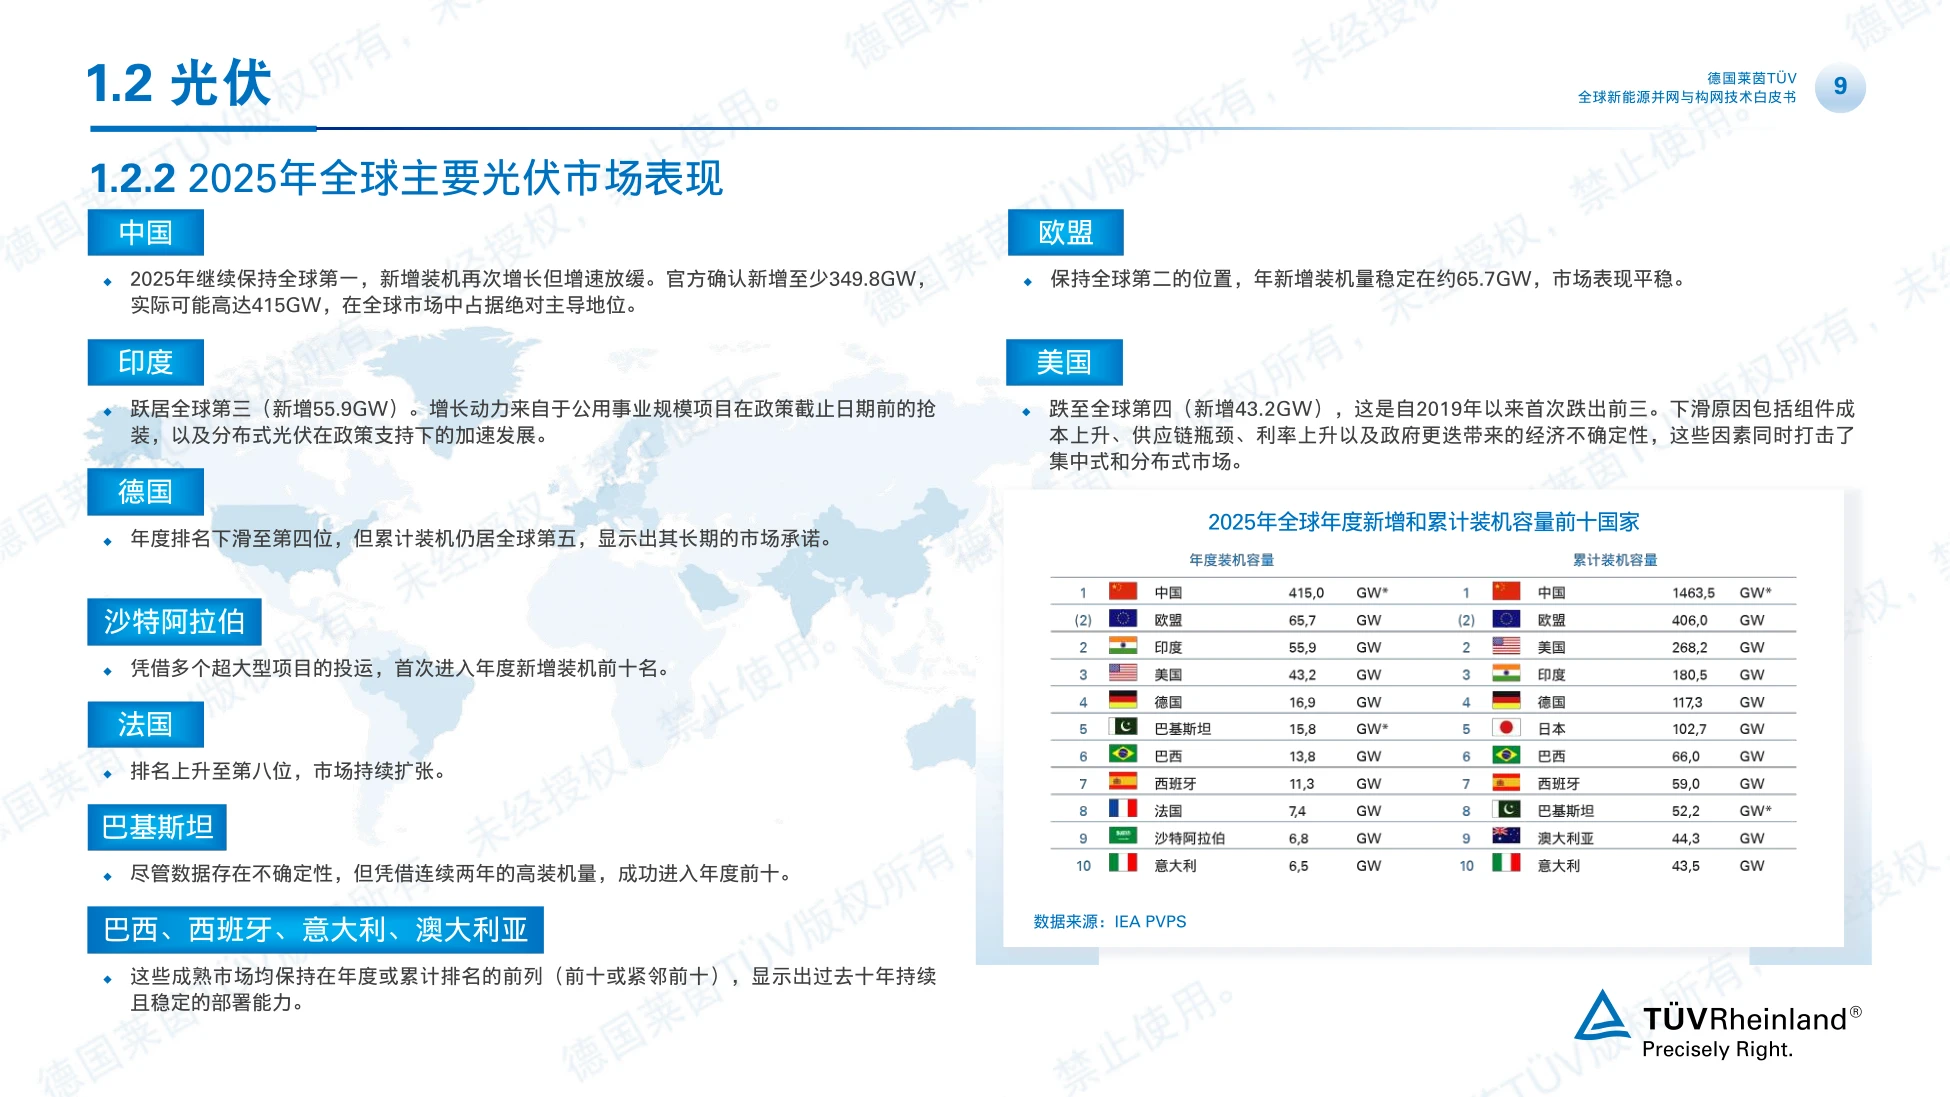
全球风电2025年新增165GW,同比增长40%,累计1299GW、同比增长14%。亚太占据新增装机的80%,中国和印度合计新增超过126GW。
欧洲新增19.1GW、同比增长16%,其中欧盟27国贡献15.1GW;北美第三,美国新增同比增长71%;拉美第四,但市场份额同比下降24%。
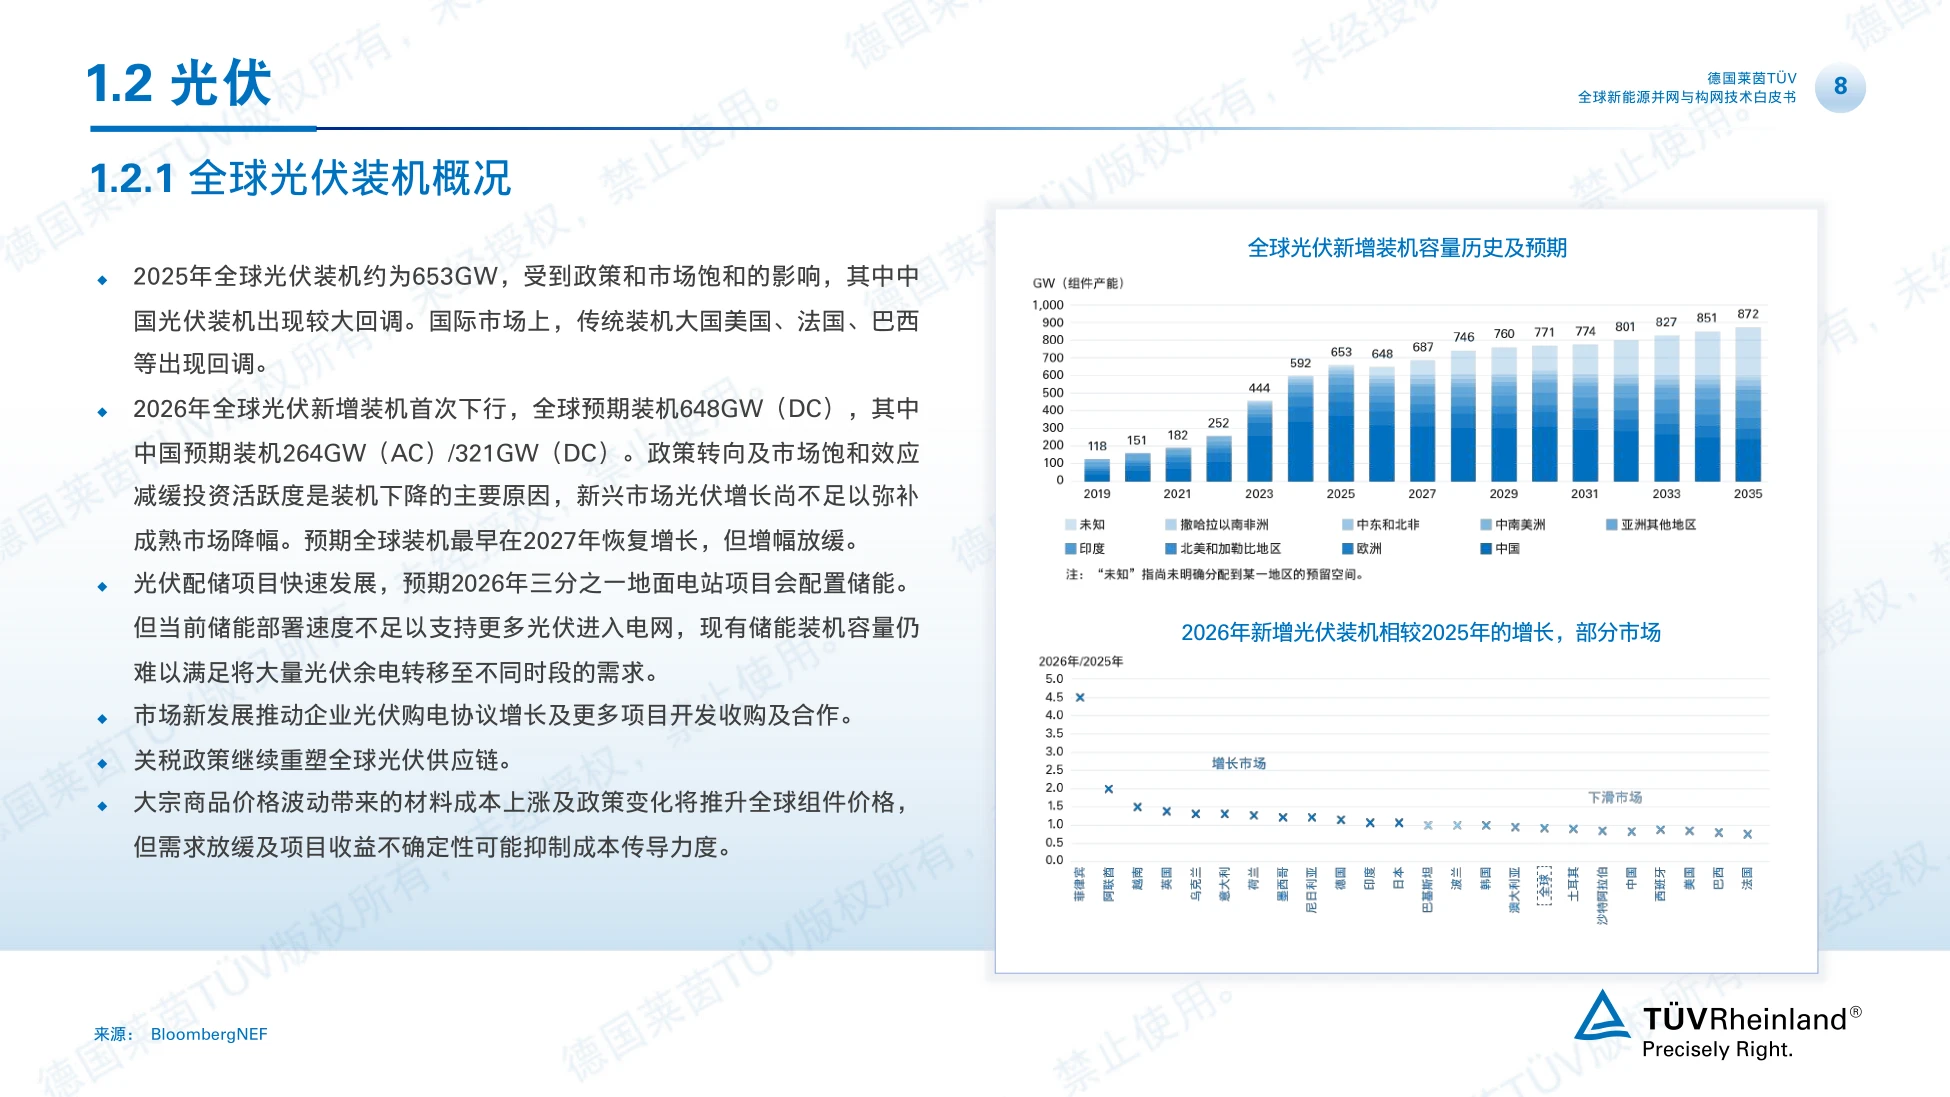
光伏那边出现了首次下行。2025年全球装机约653GW,2026年预期648GW(DC),是首次同比下降;报告判断最早2027年才恢复增长。
中国2025年官方确认新增至少349.8GW,实际可能高达415GW;印度以55.9GW跃居第三;美国新增43.2GW,自2019年以来首次跌出前三。
储能的数字最亮眼:2025年全球新型储能新增112GW/307GWh、同比增长48%,中国以54%的装机占比居首,美国以16%紧随其后。
但报告提醒中国市场的转折——强制配储要求取消、成熟收益机制缺位,会带来很大不确定性。不过2025到2034年中国仍将贡献全球约50%的新增储能容量。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第8页)
五、逆变器是并网的关口,这块中国最强
构网技术最终落在逆变器这类电力电子装备上,所以逆变器市场的数据是产业侧最直接的观察窗口。
2025年全球逆变器市场规模降至577GW,同比下降2%;2026年预计再降9%至523GW,回落到2024年创纪录出货量之后的调整期。
中国的角色是供给端。2025年中国逆变器出口呈“量减额增”:出口额约90.2亿美元、同比增长9%,出口量约4861万台、同比下降8%。
均价约1328元每台、同比增长约19%。报告对这组背离的解释是,产品结构正在向更高价值的工商业储能和大型储能场景升级。
区域结构上,欧洲和亚洲是核心。欧洲出口额245.81亿元、同比增长5.96%;亚洲223.64亿元、同比增长11.43%,两地合计占比超70%。
非洲和大洋洲是高弹性增长极。对澳洲出口35.27亿元、同比增长106.21%,均价4453.28元每台、同比增长102.99%,对应的是“家庭电池计划”引爆的储能需求。
量在降、额在涨、价在涨,这条曲线说明逆变器正从卖硬件转向卖构网储能方案。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第9页)
六、调研里的真相:标准比成本更卡脖子
白皮书引用了它自己做的行业调研,两个多选问题的结果放在一起看,很有意思,也把行业的真实心态暴露得很清楚。
问“如何看待构网技术发展现状”,标准尚未统一以72.1%居首,测试及认证要求尚未明确59.1%居次,技术尚不成熟和硬件成本高各获接近半数。
问“推动构网技术发展的主要驱动力”,政策补贴引导73.1%、电网安全和稳定性强制要求72.6%,电力市场激励66.3%、强制法规要求63.5%,四项都超过60%。
两题一对照就看出结构:拉力有四个来源且都很强,拦路的却是标准化。行业并不觉得成本是首要问题,降本增效方案只获得24.0%。
有一组第三方测试可以佐证。德国弗劳恩霍夫太阳能研究所2025年对七家制造商的构网逆变器做了测试,在明确定义的工况下各设备表现相似,但在其他工况下差异显著。
这意味着同一顶“构网”帽子下面,实际能力差别不小。标准化之所以紧迫,正是因为这个差异还没有被测试口径约束住。
另一个数据值得记住:79.8%的受访者认为第三方检测认证机构“非常重要”,加上19.7%认为“重要”,合计99.5%。
几乎全体受访者都承认,在标准定下来之前,一份权威的第三方认证就是技术底线。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第10页)
七、欧盟NC RFG 2.0:欧洲第一次量化构网要求
标准缺位的局面正在改变。2023年12月,欧盟能源监管合作署向欧盟委员会提交了修订并网规范的建议,即NC RfG 2.0草案。
这一版草案首次将构网要求纳入发电厂模组(主要包括电力电子等非同步发电装置)的技术规范,这是关键的一步,也意味着构网不再是可选项。
为配合实施,ENTSO-E在2025年10月3日发布技术指南《Grid Forming Capability of Power Park Modules》,为构网型变流器的技术要求提供详细说明。
两份文件叠在一起,构成了欧洲当前最完整的一套构网准入依据,也成了其他地区制定标准的参照样本。
白皮书给它的评价是:欧洲首次系统性地提出构网型变流器可量化、可测试的并网技术要求,为全球包括中国、澳大利亚、美国的构网标准制定提供了重要参考。
核心要求一共八项:电压源特性、电流达到极限时的限幅行为、对电网电压相位跳变的响应、对电网电压幅值跳变的响应。
再加上对电网频率跳变的响应、虚拟惯性、宽频阻抗特性、黑启动能力。前五项讲的是“像不像电压源”,后三项讲的是“能不能撑住系统”。
测试那一侧,白皮书以德国VDE FNN的构网技术指南为主要依据,涵盖虚拟孤岛运行、相位跳变功率、高低压穿越、差分阻抗谱等测试项。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第11页)
八、EMT与RMS:一个查风险,一个做筛查
仿真建模是并网准入的另一个关口。白皮书用一章讲清了EMT与RMS的分工,这段对做项目的工程师最实用。
RMS模型基于正序和负序相量、基波近似,刻画秒级慢动态,用于大扰动稳定性的、大范围的多场景筛查。它的优势是快,能跑大规模系统。
EMT模型采用瞬时值与微秒级步长,完整反映快速电磁暂态,可以包含逆变器的全部部件:功率器件、直流母线、滤波器、锁相环与构网控制、电流环、保护逻辑。
适用场景列得很具体:开关暂态与过电压、过电流与短路暂态、保护性能评估、电能质量与谐波、次超同步振荡、弱网低SCR、黑启动与孤岛、不平衡故障。
计算代价也很明确。开关模型逐IGBT通断、精度高,步长约1微秒;平均模型用受控源等效开关,速度快,步长约10微秒。
一句话总结分工:RMS用于大范围、多场景的系统级分析;EMT保留逐相时量与快速控制环节,用于高风险工况的详细核查。
正序RMS模型留不下的那些东西——不平衡、限流、控制切换、宽频振荡,都必须由EMT补上。
图源:《-全球新能源并网与构网技术白皮书-德国莱茵T》(第12页)
九、接入形式还没收敛,固态变压器还在等成本
白皮书调研了未来1到3年最主流的并网接入形式,结果分散得有点意外,也是整份问卷里观点最不统一的一道题。
集中式升压、组串式升压、固态变压器三种方案各有25%到30%的受访者选择,差距不超过五个百分点;中高压直联以16.8%位居最末。
报告把这个格局直接称为“三足鼎立”,并下了判断:并网接入的技术路线远未收敛,短期内也看不出收敛的迹象。
集中式和组串式升压是当前主流,各有适用场景;固态变压器前景被看好,但受成本和功率器件成熟度限制,距离大规模应用还有时日。
另一条被单列出来的技术是级联H桥中高压直挂。它省掉升压变压器,系统循环效率92%以上(低压方案85%到88%),占地减少30%以上。
响应速度上,这套方案能10毫秒内响应,单机容量20到100MW,百兆瓦级电站只需数套系统。省掉变压器也让它天然适配构网,因为没有高低压侧的性能差异。
技术路线的分散本身就是一个信号:在标准真正定下来之前,各家都只能按自己熟悉的场景先押注。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
十、读这份白皮书的三个提醒
第一,注意“构网”这个词的供给端差异。白皮书自己引用的第三方测试已说明,同样标称构网的设备在不同工况下表现差异显著,看认证比看标签可靠。
第二,区分装机数据和并网能力。165GW风电、112GW储能这些是装机口径,真正决定电网能不能接得住的是短路比、惯量和仿真验证。
第三,看清标准演进的方向。从ACER的NC RfG 2.0到ENTSO-E的技术指南,路径是先定核心要求、再定测试方法,出海企业应尽早按这套口径准备材料。
白皮书正文164页,覆盖全球电网结构、并网技术要求、构网测试、EMT与RMS建模、典型案例和全球电网公司名录。完整版放在运营动脉(www.yydm.cn)上,搜报告名就能找到。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。