


嗅觉经济怎么赚钱:香氛个护渗透率68%,五类人群与四阶价值拆解
 广告
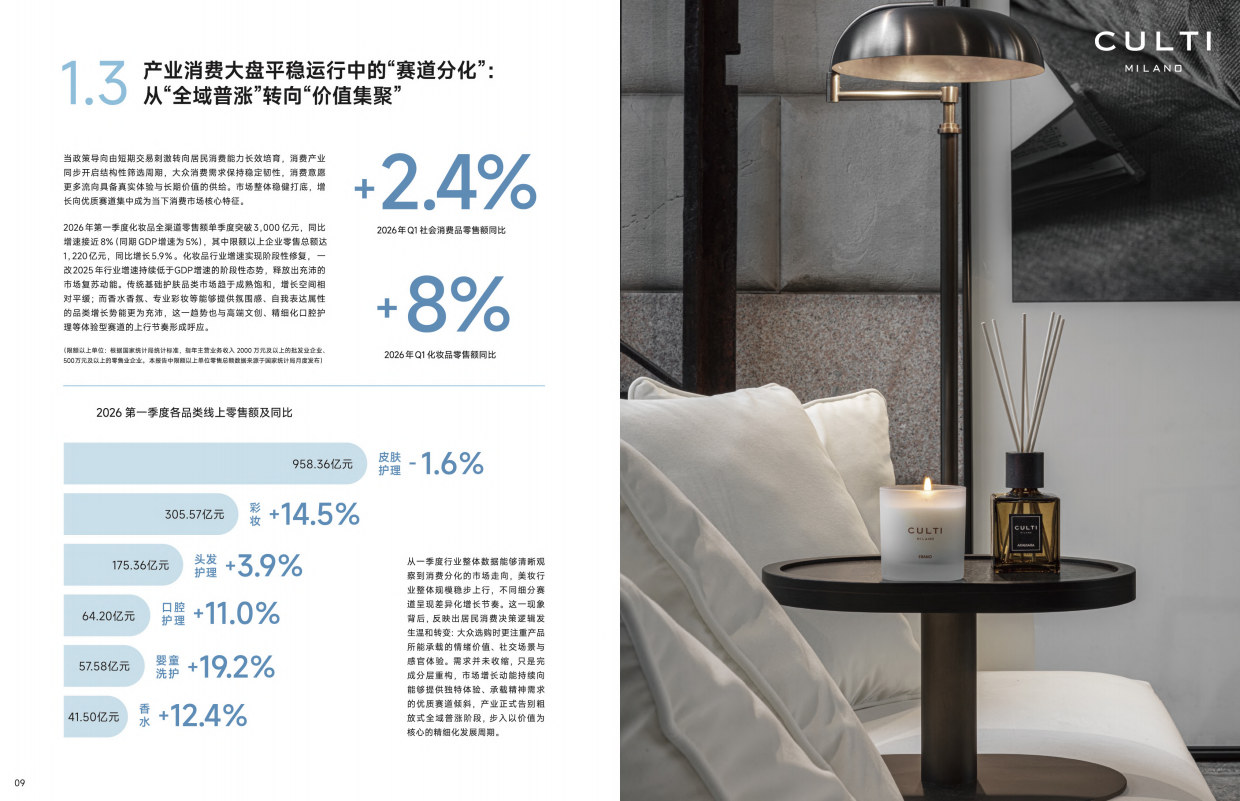
先看一组对比。2026年第一季度,全国社会消费品零售总额同比只涨了2.4%,同期GDP增速是5%。但化妆品全渠道零售额单季度冲破了3000亿元,同比增速接近8%,其中限额以上企业零售总额达1220亿元、同比增长5.9%。在整体消费温吞的年份里,香水和香氛这类"可有可无"的东西,反而是跑得最快的那一档。
这件事本身就值得琢磨。按老逻辑,经济预期不稳,消费者第一刀砍的就是非必需品。但报告给出了另一个解释:消费支出的结构在换轨——2025年全年服务零售额比上年增长5.5%,高于同期商品零售额增速1.7个百分点;2026年一季度居民在文化娱乐、旅游住宿、首饰等服务性支出继续增加。人们没有停止花钱,只是把预算从"占有物品"挪到了"经营状态"。
《2026中国嗅觉生态白皮书》由颖通集团联合凯度(Kantar)发布,共62页。它想回答的问题不是"香水还能不能卖",而是更底层的那个:当气味从一件商品变成一种感官基础设施,它会长出多大的产业空间。报告基于1000份消费者样本、多轮脑科学与消费心理研究,把答案拆成了四块——人群分层、四阶价值、品牌路径、生态共建能力。下面按这条线把要点梳理一遍。
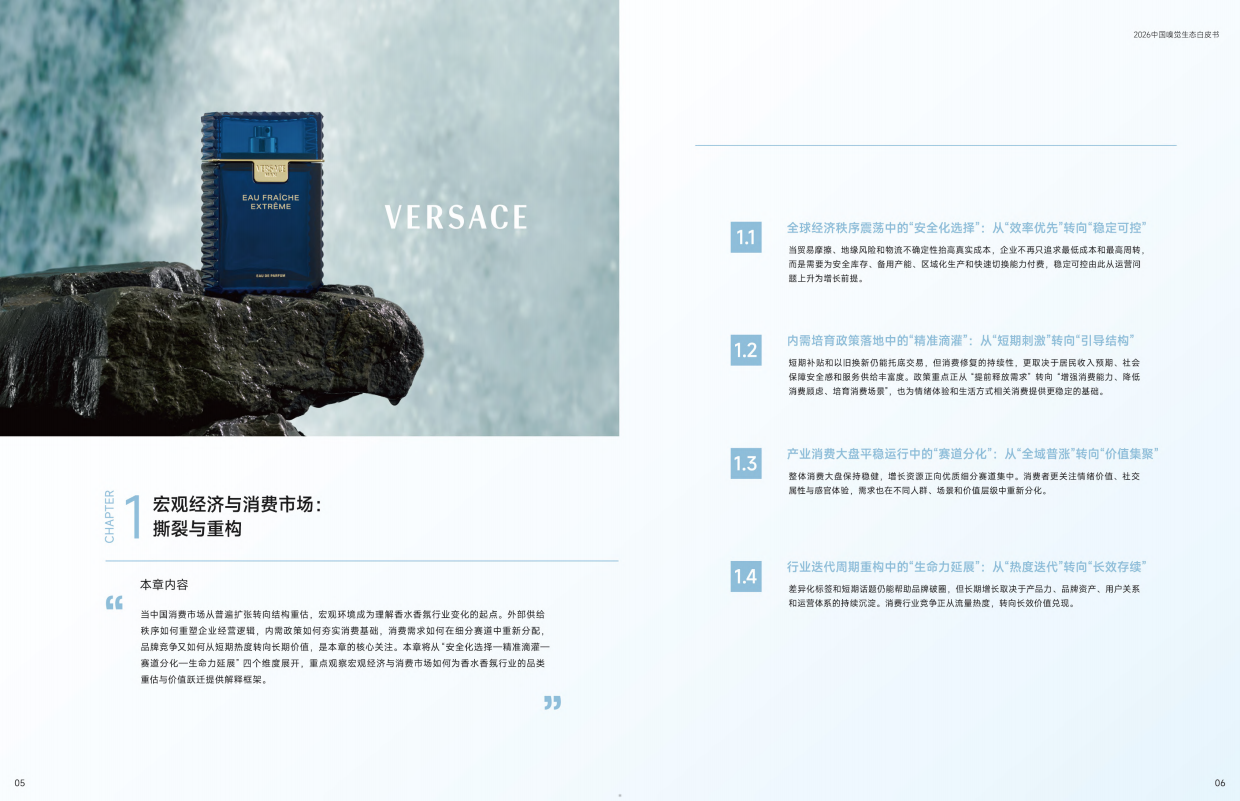
一、大盘在撕裂:整体温吞,赛道却在价值集聚
报告对宏观环境的判断用了三个关键词:安全化选择、精准滴灌、价值集聚。
第一层是全球秩序。报告引用UNCTAD《Global Trade Update》指出,2025年以来贸易政策不确定性已成为全球不稳定的重要来源,主要经济体的政策取向正从"效率优先"转向"稳定可控"。对企业最直接的影响不是成本本身,而是配方稳定、项目响应和新品节奏能否持续兑现——原料、包材、物流任何一环出问题,都会让一个已经排期的香型上市计划推倒重来。
第二层是国内政策。促消费的重心正在从"补贴拉动"转向"能力建设"。2026年政府工作报告首次提出制定实施城乡居民增收计划,并提高基础养老金;2025年9月,商务部等9部门提出扩大文旅、体育、养老、托育、教育培训、医疗健康、数字服务等高品质服务供给。补贴解决的是"买不买",增收和服务扩容解决的是"敢不敢持续买"——这是两种完全不同的政策效率。
第三层才是跟行业直接相关的赛道分化。报告用一组数字说明:2026年第一季度化妆品全渠道零售额单季度突破3000亿元,同比增速接近8%;限额以上企业零售总额1220亿元、同比增长5.9%。这说明化妆品行业增速实现阶段性修复,扭转了2025年行业增速持续低于GDP增速的态势。更关键的是分布——报告明确判断,行业已从"全域普涨"转向"价值集聚",增长向优质赛道集中,香水香氛是其中被反复点名的方向。
报告同时提醒了一个容易被忽略的机制变化:行业的迭代周期正在重构,从"热度迭代"转向"长效存续"。以前一个爆款香型能撑一年,现在热度窗口被社交媒体压到几个月,品牌必须靠多产品线、多场景、多IP的组合,去对冲单一爆款衰退的风险。这一点在后文的品牌路径部分被反复印证。
二、产业侧的三条硬约束:原料合规、创研本地化、平台扶持
报告花了不少篇幅谈供给端,因为它决定了这个行业能跑多快。
先看国际巨头的抗风险布局。dsm-firmenich在2025年综合年报中披露,其全球网络包含77个生产基地和65个创研中心,通过多区域生产和创研协同来分散供给风险。放到中国市场,这套网络的意义不只是产能,而是"配方能不能按中国偏好重做一遍"的问题。报告提到,2026年4月帝斯曼-芬美意在"气味上海"精品香氛展推出名为"一息邸悦"的专题策划,走的正是把全球香原料能力对接到本土情绪场景的路径。另一个信号是IFF——2026年其上海创新研发中心被定位为亚洲重要创新枢纽。
第二条约束是合规。报告梳理了2025到2026年几项关键变化:2026年《化妆品新原料注册备案及资料管理规定》进一步细化资料要求,允许更多新原料进入备案通道;2025年国家药监局明确,香精、植物提取物等原料带入致敏原时,应在中文标签中规范标注;套盒、礼盒等组合销售形式也纳入了标注与责任范围。对品牌来说,合规框架一旦清晰,原料创新的释放空间反而更大——真正麻烦的是模糊地带。
第三条是地方政府开始从"鼓励品牌"转向"建产业平台"。报告提到2026年《上海(徐汇)国产高端香化产业集聚区建设方案》,这类动作的价值在于把分散的调香、包装、检测、渠道能力聚到同一个物理空间里,降低本土品牌从0到1的门槛。
资本侧也有对应案例:主打护理及香氛的品牌"馥郁满铺"于2026年4月完成近亿元融资。报告没有展开估值,但把它放在产业环境章节里,本身就是一种态度——本土香氛不再只是"小众爱好",而是进入了可被资本定价的产业序列。
如果你关心的正是中国时尚品牌出海白皮,《中国时尚品牌出海白皮书:从性价比输出到东方审美溢价的能力跃迁》值得一起读。
三、五类人群分层:谁在买香水,谁在买香氛
这是整份报告最实用的部分。基于总样本量1000份的调研(其中参与香水调研864人、香氛调研922人、多场景用香调研793人),报告把中国消费者拆成五类客群。
第一类,品质经典派占24.5%。以31-40岁为主,女性占74.3%,生活状态稳定,用香习惯已经固化,选品偏向经典香型与可信赖的大牌。第二类,高阶品鉴派占21.7%。以41-50岁为主,女性占71.9%,过了需要用香水向外界证明什么的阶段,更在意香调层次与稀缺性。第三类,情绪体验派占21.6%。以26-30岁为主,女性占75.9%,正处在职场上升期与生活状态切换期,买香的核心动机是"安顿情绪"。第四类,理性实用派占16.8%。以26-35岁为主,女性占72.6%,每一笔支出都要被说服,性价比和促销对她们最有效。第五类,新锐探索派占15.4%。以18-25岁为主,其中男性占比过半、达50.6%,属于增量最大、也最难被单一品牌锁定的群体。
更有意思的是"一香一境"这个提法。报告指出,香水与香氛已经形成清晰分工:香水更多服务公共场景,回应外在呈现与关系表达;香氛更多进入私人或半私人空间,回应生活秩序与状态管理。两者不是替代关系,而是在同一套"个人气味管理系统"里互为补充——前者管理形象与关系,后者经营空间与状态。
调研数据支撑了这个分工。消费者调香偏好中,62.6%和60.5%两个选项占据前列,显示主流人群的审美已经相当集中;而场景维度上,超过40%的消费者会按场景搭配香水,意味着"一瓶走天下"的时代结束了。结合五类人群的年龄与性别结构,可以读出一条清晰的迁移线:18-25岁在探索,26-35岁在算账,26-30岁的情绪体验派在为感觉付费,31-50岁两派在为品味与外显买单。同一瓶香水,卖给这五类人要用五套话术。
报告特别提醒,女性仍是绝对主体,但新锐探索派中男性过半,这是过去几年最被低估的结构性变化。香水香氛的男性增量,不是靠"男士专用"这个概念撑起来的,而是靠手机、车载、居家这些中性场景渗透进去的。
四、四阶价值叠加:从社交货币到健康辅助
报告用"四阶价值"来解释香水香氛为什么能持续涨价、持续扩容。
第一阶是社交货币——这是香水品类的传统价值根基,承担身份表达、关系连接和文化符号的功能。第二阶是生活美学——香水香氛从"一瓶香"变成场景叙事,把气味和空间、时间、仪式感绑在一起。第三阶是情绪管理——这是功能性香氛当下的增长逻辑。第四阶是健康辅助——属于医护级香氛的前沿探索方向。
这一点在《艾媒2026单身经济报告:单身专属消费画像》里有更细的口径拆解,感兴趣可以翻过去看。
数字最有说服力。报告引用的行业测算显示,功能性香料市场2026年规模将达77亿美元,2034年有望增至155亿美元,年复合增长率9.1%。这个增速放在所有消费品类里都算优等生,而且它卖的不是"好闻",是"有用"。
报告还补上了底层机制,也就是嗅觉经济的信任基础——脑科学如何为"气味能影响情绪"提供验证。研究路径包括功能性磁共振成像(fMRI)和脑电图(EEG),观察前额叶、额叶、颞叶等区域对不同气味的响应差异。报告给出的解释框架是:气味可以绕过部分理性判断路径,在无意识层面完成情绪兑现,从"认知判断型"反应走向"情绪-行为型"反应。这解释了为什么消费者很难说清一款香"好在哪",却愿意为它反复复购——被说服的是身体,不是脑子。
从社会功能看,报告把嗅觉上升为一种公共心理资源。国家卫健委结合"精神卫生服务年"要求,在全国333个地级市及87个区县完成心理门诊和睡眠门诊设置,服务量较2024年同期分别提升17%和39%;"12356"全国统一心理援助热线累计接通超70万通,成功实施危机干预近万起;联合多部门组建专家巡讲团,开展心理健康巡讲超1万场,直接受众达175万余人。
这些数字和香氛有什么关系?报告的逻辑是:专业心理服务解决的是"重症干预",而日常情绪养护还存在巨大的供给缺口,气味恰好是门槛最低、可自主选择的一种补充方式。报告用上海新天地《闻见花开》情绪感官共生特展作为印证——2026年上海国际花卉节期间,黄浦绿化联合相关方把香氛、植物和情绪体验放进同一个空间,让气味从商品变成了可参与的城市体验。
五、品牌打法变了:四条路径与一次渠道权重的反转
报告把品牌战略升维归纳成四条路径,每一条都配了标杆案例。
路径一是场景边界拓展,从"贴身独嗅"走向"融境共香"。案例是Diptyque——2025年启动Orphéon Nights奥费恩俱乐部全球巡回快闪,国内上海站落地限时沉浸式展厅,用复古爵士氛围与俱乐部场景,把木质烟草香调从个人穿戴延伸到线下社交场景。2026年初这条叙事又做了产品线升级。
路径二是分类逻辑重构,从"成分导向"转向"情绪导向"。过去导购讲前调中调后调,现在讲"你今天需要什么状态",这是话术层面的根本切换。
路径三是商业形态迭代。报告点了几个方向:Santa Monica在2026年春季的内容投放,没有围绕原料故事或调香师背书展开,而是把香调翻译成情绪场景;nOse idea纳诗地与HARMAY合作的「隐秘的荣光」项目,把品牌文化转译成可走入的感官现场——消费者在行走中理解香气背后的故事,试香、打卡、显影明信片等互动同时嵌入;还有一个反直觉的案例,2025年10月娇兰首次入驻第十二届乌镇戏剧节,它的特殊之处不是"品牌借节造势",而是娇兰主动退出了视觉中心,把自己做成背景里的嗅觉底色。这种克制反而换来了更长的品牌记忆。
路径四是跨界接口打通。报告列了四个方向:嗅觉×泛二次元,日本沙龙香品牌Primaniacs与万代南梦宫在2026年推出两轮《机动战士高达》联名香氛,把角色人格做成可感知的气味;嗅觉×宠物经济,2025年8月MCM推出动物园宇宙系列,瓶盖做成可独立收藏的动物雕塑,法斗、龙宝、兔宝各有人格设定,宣传语直接写"不是香水,这是你的宠物";嗅觉×文旅,2025年圣诞季颖通集团联动上海养云安缦、外滩华尔道夫、三亚文华东方等五家顶奢酒店做"圣诞树点亮"嗅觉巡游;嗅觉×银发经济则是报告新提出的方向。
渠道侧的变化同样明显。报告判断,线上主要负责完成认知建构,而线下的价值已经从"体验补充"升级为"信任确认"。MEMO PARIS携手插画艺术家Jean Jullien推出Odéon限定香氛是个典型:线上手绘大片完成种草,但图文还原不了真实气味,最后还是要把人引到线下完成"了解—试香"链路。TRUDON楚敦2026年在上海张园做的"闻见法式仲夏"快闪,则把法式宫廷香氛与石库门建筑、意式冰淇淋整合成一个可分享的场。
声量转化也有硬数据。2026年6月15日菲拉格慕香水官宣演员、歌手王俊凯出任全球代言人,官宣当日即登上4个热搜榜单,一个月内艺人共创单条微博获得超2100万次观看、互动量突破230万,核心话题阅读量超1.1亿、讨论量超156万;在此之前,VERSACE也在2026年5月官宣了全球品牌代言人丁禹兮。这些动作指向同一个结论:香水香氛的决策链路正在被社交媒体重写,代言人不是形象工程,而是流量入口。
还有一个日常化的信号:个护香氛化。日化智云、IFF与英敏特《2026年中国个护市场香氛趋势洞察白皮书》指出,香氛已从个护产品的附加属性,升级为影响购买选择、使用频率和支付意愿的核心变量,2025年中国香氛个护渗透率达到68%;车载智能香氛则让气味参与座舱场景管理。报告判断,这是"气味生活系统"进入日常高频链路的第一步。
六、往后看:生态共建需要四种能力,2028年市场约4050亿元
报告最后把落点放在"能力"而不是"机会"上,这在这类白皮书里不算常见。
它列出的四种核心能力是:嗅觉价值的系统识别与长期运营能力、文化生态的共建与叙事转译能力、多层场景的延展与基础设施化能力,以及新兴赛道的嗅觉切入与跨界融合能力。翻译成大白话就是——先要能判断哪种气味值得长期做,再要能把文化讲成消费者认领的故事,然后要把气味铺进足够多的场景变成基础设施,最后才是抓新赛道的跨界机会。
报告给出的规模判断是:2028年相关市场规模预计约4050亿元。支撑这个数字的,是前面那几组趋势的叠加——化妆品大盘的赛道分化、香氛个护渗透率68%的日常化、功能性香料9.1%的年复合增速,以及五类人群各自的升级路径。
本土供给端的基础也比想象中厚。报告提到,以上海应用技术大学为例,香料香精专业始建于1956年,是国内香料香精学科底蕴最深、行业衔接最紧密的高等教育方向之一。人才储备是这类产业最慢也最硬的壁垒。
消费心理面还有个值得注意的转折。帝斯曼-芬美意的调研显示,60%的中国受访者表示目前生活中感受到了积极情绪,与2025年同期相比稳步提高了6个百分点;而2026年4月的最新调研结果表明,与前几年普遍聚焦宏观不确定性相比,中国消费者的关切点已经发生变化。从"寻求庇护"式的被动疗愈,转向更为积极主动的自我经营。
报告附带的专家访谈录里,几位受访者的判断可以作为佐证。解放日报财经频道记者叶宇认为,本土香氛要建立长期竞争力,核心突破口一是场景精细化——超过40%的消费者会按场景搭配香水,未来香水会从社交场景拓展到晨间、工作、出游等日常时刻,成为生活仪式感的标配;二是把"中国香"做成特色伴手礼,让气味参与城市体验。瑞安新天地高级商业总监李振辉则从商业地产角度给出观察,场景化营销是重点玩法,比如2026年4月PARFUMS de MARLY(玛丽之香)概念店打造户外玫瑰氛围,让消费者更愿意驻足。上海应用技术大学香料香精化妆品学部教授牛云蔚从学术侧补充,国内香料香精学科的积累和国际接轨程度,已经能支撑本土品牌在配方与缓释技术上做差异化。三位的落点其实一致:气味生意的胜负手不在原料,而在场景和叙事。
同一条线索,我们在《小吃行业报告:2026市场规模有望破万亿》里做过更细的拆解,可以对照着看。
报告在结语里把命题说得很直白:嗅觉经济已经从一个品类问题,变成"品牌能否成为嗅觉生态运营者"的问题。能不能识别价值、能不能共建文化、能不能延展场景、能不能跨界融合,边界划到哪里,嗅觉经济就能向哪里延展。需要持续跟踪香氛、消费与品牌营销方向的资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做选题备查和行业研究。
七、常见问题解答(FAQ)
1. 这份白皮书是谁发布的,主要讲了什么?
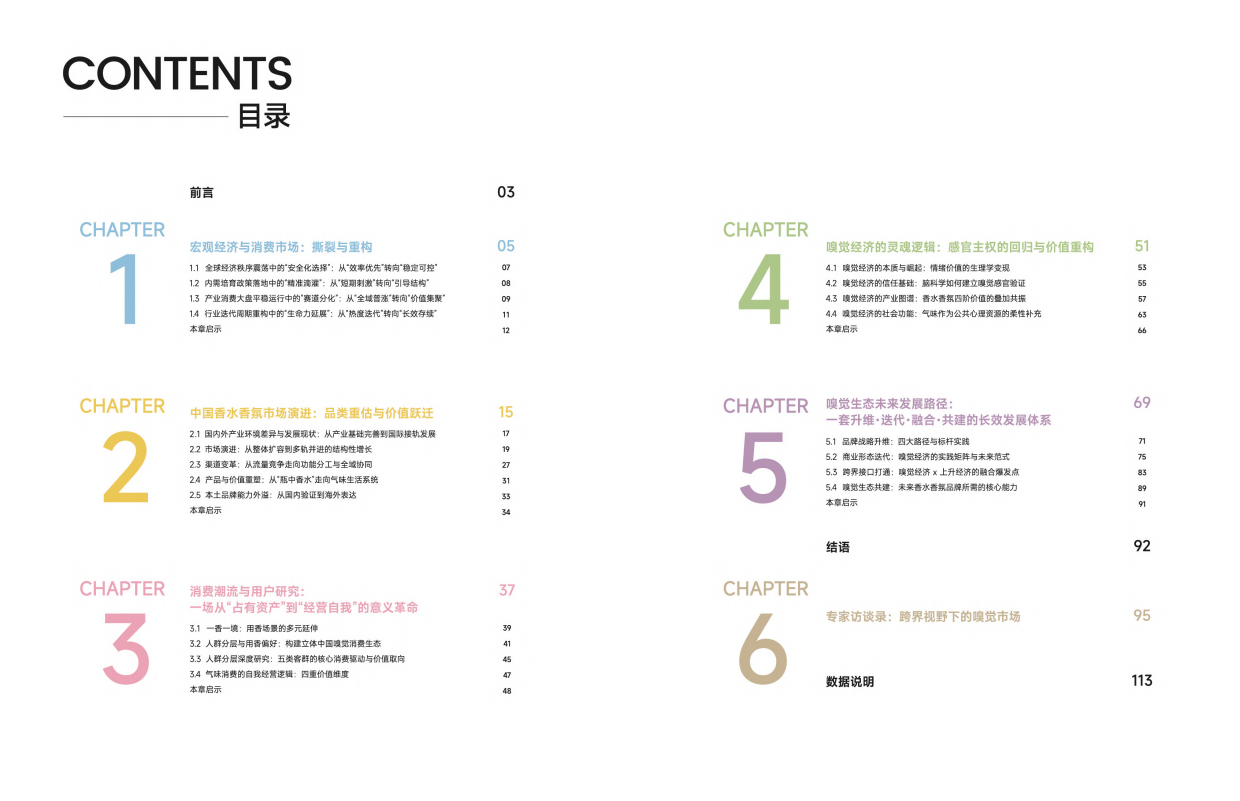
报告全名为《2026中国嗅觉生态白皮书》,由颖通集团联合凯度(Kantar)发布,共62页。它是国内首份把"嗅觉"当作独立经济生态来研究的行业报告,内容分为六个章节:宏观经济与消费市场、产业环境差异与发展现状、市场演进与结构增长、消费潮流与用户研究、嗅觉经济的灵魂逻辑(脑科学与四阶价值)、品牌战略升维与实践矩阵,另附专家访谈录与数据说明。核心结论是:香水香氛正从单一品类升级为连接产业、消费与社会心理的"新型生态接口",报告预测2028年相关市场规模约4050亿元。
2. 整体消费不算景气,香水香氛凭什么还在涨?
三个原因叠加。第一是消费结构换轨,2025年全年服务零售额增长5.5%、高于商品零售额增速1.7个百分点,预算从"占有物品"流向"经营状态"。第二是赛道分化,报告判断行业已从"全域普涨"转向"价值集聚",增长向优质赛道集中,2026年第一季度化妆品全渠道零售额单季度突破3000亿元、同比增速接近8%,限额以上企业零售总额1220亿元、同比增长5.9%,明显跑赢同期社零2.4%和GDP 5%。第三是日常化渗透,香氛个护渗透率2025年已达68%,气味从"偶尔喷一下"变成高频日用品,需求属性从可选消费向基础消费迁移。
3. 报告里的五类人群是怎么分的,各自特征是什么?
基于总样本量1000份的调研(香水部分864人、香氛部分922人、多场景用香部分793人),报告按年龄、性别和消费动机把消费者拆为五类:品质经典派占24.5%,以31-40岁为主、女性占74.3%,用香习惯稳定、偏好经典香型;高阶品鉴派占21.7%,以41-50岁为主、女性占71.9%,在意香调层次与稀缺性;情绪体验派占21.6%,以26-30岁为主、女性占75.9%,买香是为了安顿情绪;理性实用派占16.8%,以26-35岁为主、女性占72.6%,需要被性价比说服;新锐探索派占15.4%,以18-25岁为主、男性占比50.6%,是增量最大也最难锁定的群体。26-35岁在算账,26-30岁在为感觉付费,31-50岁两派在为品味买单。
4. "四阶价值"具体指什么,哪一阶最有增长空间?
四阶分别是社交货币、生活美学、情绪管理、健康辅助。第一阶社交货币是香水品类的传统根基,承担身份表达、关系连接与文化符号功能;第二阶生活美学是场景叙事层面的跃迁,把气味和空间、时间、仪式感绑定;第三阶情绪管理是功能性香氛当下的增长逻辑;第四阶健康辅助属于医护级香氛的前沿探索。从数字看,功能性香料市场2026年规模约77亿美元、2034年有望增至155亿美元,年复合增长率9.1%,第三阶和第四阶是增速最快的部分。报告的底层依据来自脑科学研究,通过fMRI和EEG观察不同气味对前额叶、额叶、颞叶等区域的响应,认为气味可在无意识层面完成情绪兑现——这也解释了消费者说不清"好在哪"却持续复购的现象。
5. 品牌如果要切入嗅觉经济,报告给了哪些可落地的路径?
报告归纳为四条战略路径并分别配了案例。一是场景边界拓展,从个人穿戴延伸到线下社交与空间场景,如Diptyque的Orphéon Nights奥费恩俱乐部全球巡回快闪。二是分类逻辑重构,销售逻辑从"成分导向"转向"情绪导向"。三是商业形态迭代,把品牌文化转译为可走入的感官现场,如nOse idea纳诗地与HARMAY合作的「隐秘的荣光」项目,以及娇兰入驻乌镇戏剧节时主动退出视觉中心的做法。四是跨界接口打通,包括泛二次元(Primaniacs与万代南梦宫的高达联名香氛)、宠物经济(MCM动物园宇宙系列)、文旅(颖通集团联动五家顶奢酒店的嗅觉巡游)与银发经济。渠道上报告给出一个明确判断:线上完成认知建构,线下的价值已从"体验补充"升级为"信任确认"。支撑长期竞争力的四项能力则是嗅觉价值的系统识别与长期运营、文化生态的共建与叙事转译、多层场景的延展与基础设施化、新兴赛道的嗅觉切入与跨界融合。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《2026Q4雇佣前景指数34%:中国雇主招聘意愿回升》——万宝盛华集团发布2026年第四季度雇佣前景调查,中国内地净雇佣前景指数(NEO)为34%
《汽车数智化转型报告:新能源渗透破50%智领跑》——重点是新能源渗透破50%智领跑
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






