衢州菜靠鲜辣出圈,一万家门店九成都没出华东
 广告
本文解读:《2026衢州菜发展报告-红餐产业研究院》 · 共 29 页 · 原文
衢州菜有流量,缺体系:全国门店已经超过一万家,但 84.1% 开在浙江, 真正能称得上全国品牌的还没出现,多数品牌门店数在 10 家以内。
红餐产业研究院这份报告把衢州菜的走红拆成三层:风味上的鲜辣差异化、 经济交通与政策的协同支撑、以及美食和文旅的联动。
热度有硬指标。截至 2026 年 8 月,抖音「衢州鸭头」相关话题视频播放量突破 18 亿次, 「衢州美食」在抖音的曝光量达到 14.7 亿次。
但流量没有自动变成品牌。消费者记住了辣和鸭头,未必记住衢州菜, 人均消费集中在 80 元左右,价格带挤在一起,谁也没能靠品牌溢价拉开距离。
衢州菜现在的状态,是一道菜先火了,一个菜系还没真正立住,中间差的是体系。
图源:《衢州菜发展报告-红餐产业研究院》(第1页)
一、结论:有流量,缺体系
报告给衢州菜定位很清楚:它已经从浙江地方菜系的特色分支, 长成有较高关注度的区域餐饮赛道,但品牌化发展仍处于起步阶段。
问题不是没人吃,而是认知没有沉淀。消费者传播高度依赖「鲜辣」「三头一掌」「鸭头」 这些单点记忆,地域故事、菜品谱系和代表性品牌还没形成统一表达。
供给端同样分散。市场上既有衢州本地几十年的老店,也有大量异地加盟或模仿门店, 不同厨师对传统工艺、辣度控制、特色食材的掌握程度差异很大。
报告因此判断,下一阶段的关键不在于简单增加门店,而在于补齐品牌、标准、供给、 组织四个层面的体系短板。
开一万家店不难,难的是让一万家店做出来的味道是同一个。

图源:《衢州菜发展报告-红餐产业研究院》(第5页)
二、浙菜里的异类:鲜辣是怎么来的
浙菜这些年一直在细分,杭帮菜、台州菜、宁波菜、温州菜、绍兴菜各有各的定位, 衢州菜的辨识度来自一个反差:在整体偏清鲜甜润的浙江菜里,它是鲜辣的。
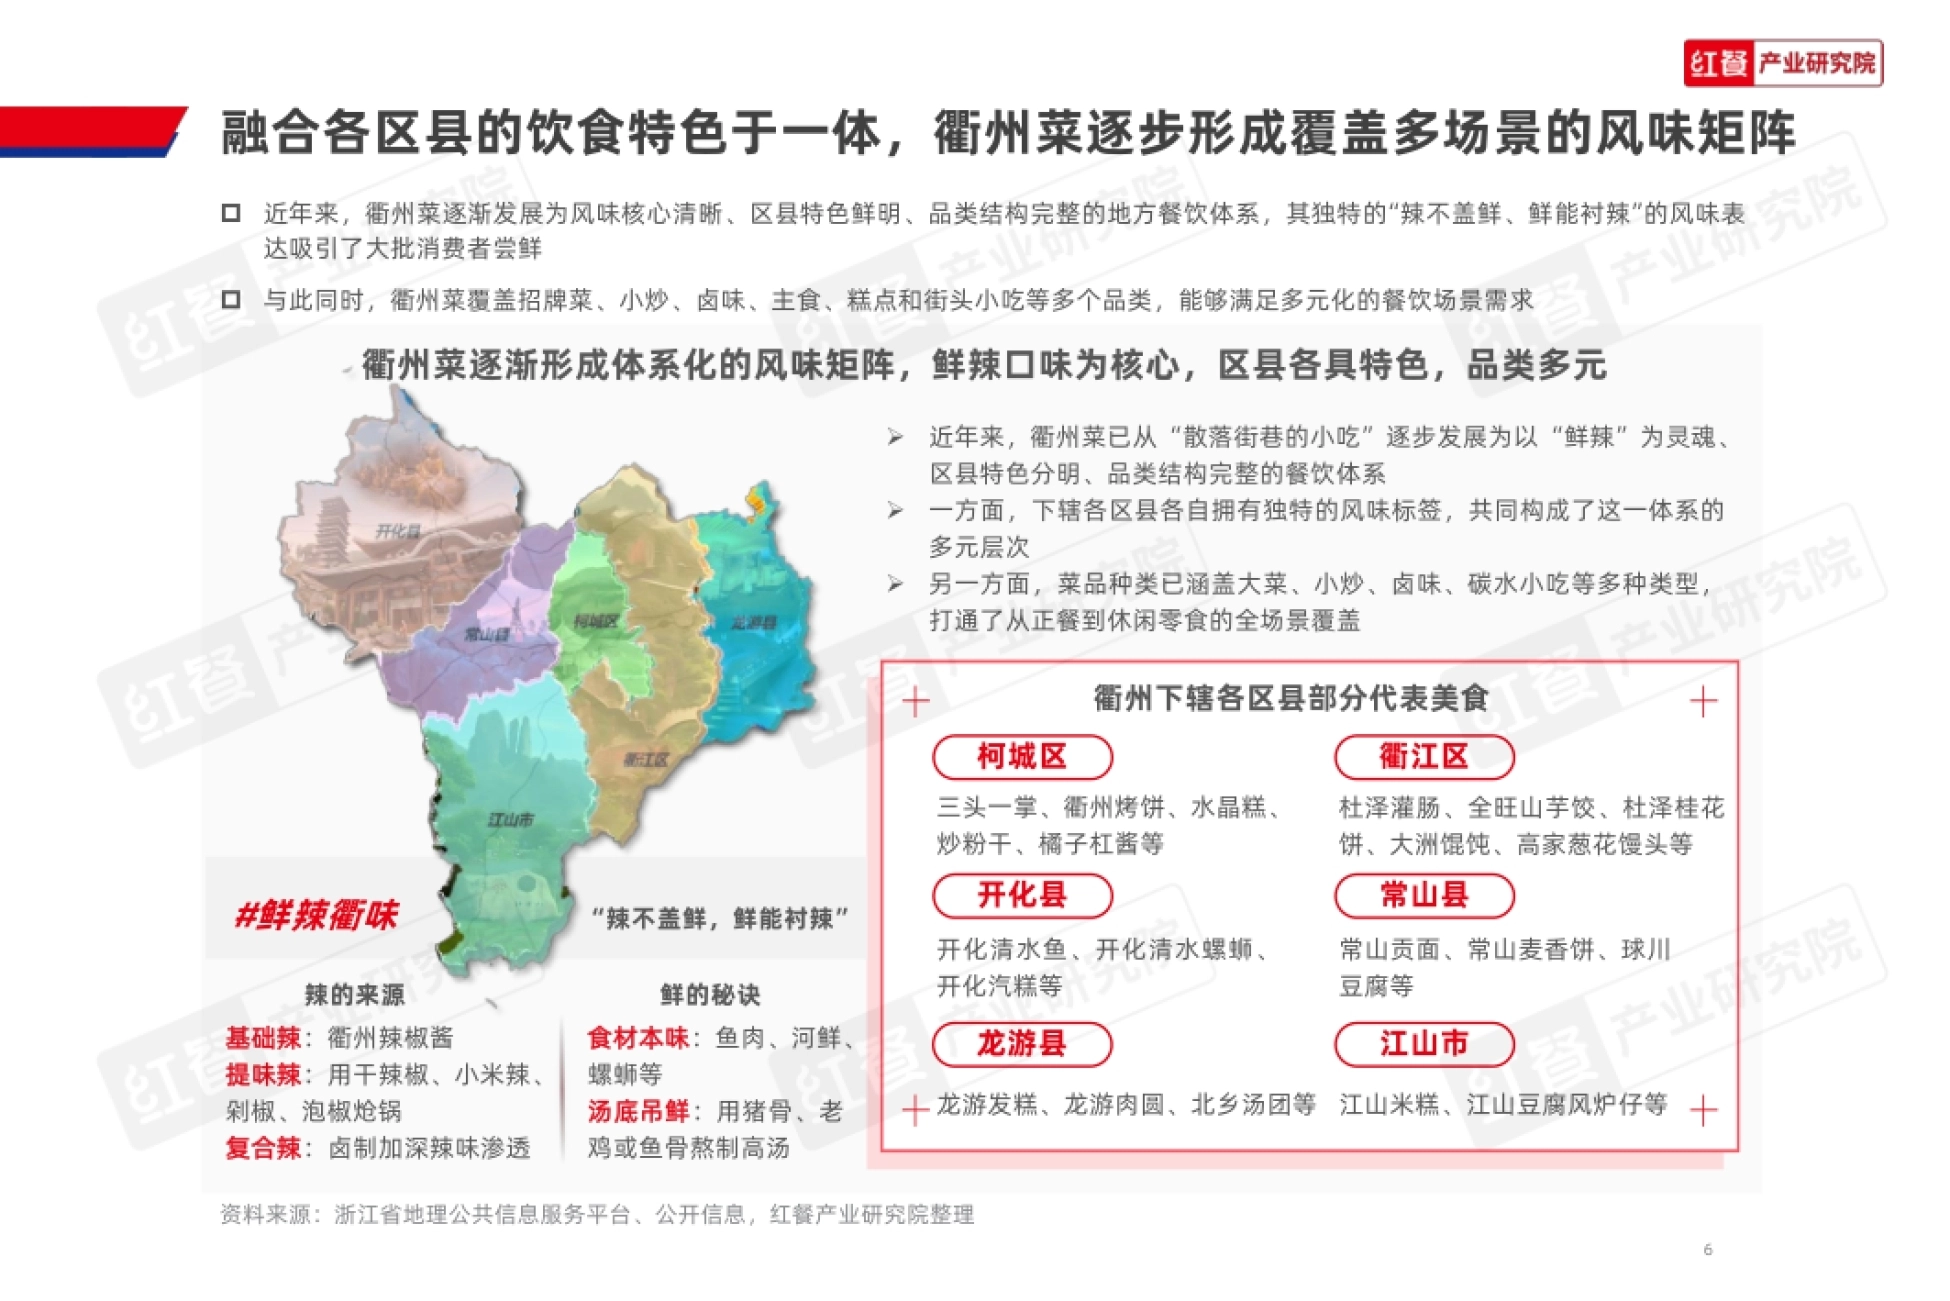
这种反差有地理原因。衢州地处浙、皖、闽、赣四省交界,饮食融合了浙江的鲜、江西的辣、 安徽的咸和福建的甜,最终收敛成「辣不盖鲜、鲜能衬辣」的表达。
辣的来源分三层:基础辣是衢州辣椒酱,提味辣用干辣椒、小米辣、剁椒、泡椒炝锅, 复合辣靠卤制让辣味渗透;鲜则来自鱼肉河鲜的本味,以及猪骨、老鸡、鱼骨吊出的高汤。
烹饪手法也不止一种,卤、炒、炖、蒸、烤都在用。开化清水鱼只用紫苏和辣椒提味, 生炒鸡要拿线椒、泰椒、美人椒、小米椒几种辣椒一起炒,辣味才有层次。
这套组合让衢州菜在江浙一带形成了差异化,也解释了它为什么先在华东扎根—— 既有的清淡口味市场里,它提供的是稀缺的刺激感。
鲜辣不是把辣椒放多,而是让辣给鲜让路,这是它最难复制的地方。
图源:《衢州菜发展报告-红餐产业研究院》(第6页)
三、风味矩阵:一县一招牌
衢州菜不是一个味道,而是一套矩阵。柯城有三头一掌、烤饼、水晶糕、炒粉干, 衢江有杜泽灌肠、全旺山芋饺,开化有清水鱼、清水螺蛳、汽糕,龙游有发糕、肉圆、北乡汤团。
常山和江山同样各有招牌,前者是贡面、麦香饼、球川豆腐,后者是米糕、豆腐风炉仔。 区县之间不重复,拼起来才是完整的衢州菜单。
品类结构也打得开。除了大菜,还有小炒、卤味、主食、糕点和街头小吃, 从正餐到休闲零食全场景覆盖,这给门店做产品组合留了很大空间。
小吃是这套体系里最有价值的部分。三头一掌、烤饼、灌肠、油炸粿这类单品, 既是正餐里的风味点睛,也能独立做成高频消费,客单价低、复购高。
报告把这套结构视为产业基础:风味核心清晰、区县特色鲜明、品类结构完整, 意味着它具备被标准化拆解的可能,而不是只能靠师傅手感。
能拆成标准品的菜系才有连锁的命,衢州菜的品类结构已经把这条路铺出来了。

图源:《衢州菜发展报告-红餐产业研究院》(第7页)
四、社媒把热度放大了
短视频是这轮走红最直接的推手。截至 2026 年 8 月,抖音「衢州鸭头」相关话题 视频播放量突破 18 亿次,「衢州美食」14.7 亿次,「衢州菜」3.2 亿次。
小红书的数据量级小一些,但结构相似:「衢州美食」2.8 亿次、「衢州鸭头」7707 万次、 「衢州菜」5020 万次,说明搜索型平台上也已经形成了稳定的内容供给。
传播效果落到了排队上。大众点评上杭州消费者的评价提到,人最多的时候排到六七百号; 广州消费者则把它形容成「慕名已久的小众地方菜系」。
有意思的是外地客的评价角度。上海消费者说的是「想吃辣又不想吃川菜湘菜那么油」, 这恰好对应衢州菜的位置:有辣度,但不靠重油重盐压味。
报告认为,正是这种风味反差让衢州菜打破了地域味蕾边界, 在长三角乃至更广范围积累了口碑,但它目前仍停留在「尝鲜」阶段。
18 亿次播放换来的是排队,不是品牌资产,这两件事差得远。

图源:《衢州菜发展报告-红餐产业研究院》(第8页)
五、口味趋势站在它这边
红餐的消费者调研给出了一个清晰趋势:过去一年,对「鲜」和「辣」的偏好提升比例 明显高于其他味型,鲜有 54.0% 的受访者表示更喜欢了,辣是 41.3%。
对照来看,甜 28.6%、麻 25.7%、酸 24.2%、咸 17.9%、苦 4.5%, 鲜和辣是唯二超过四成的味型,而衢州菜正好落在这两个词的交叉点上。
另一条线是地方风味的复兴。在同质化竞争加剧的背景下,消费者对有明确地域来源、 独特风味记忆和文化故事的地方菜关注度在提升,云贵菜、江西菜、广西菜接连出圈。
衢州菜的先天条件不错:核心食材有在地性和稀缺感,清水鱼、青蛳这类东西离开产区就难复刻; 烹饪技法多样,餐饮表达的层次够。
但趋势只能给窗口,不能给能力。味型偏好会轮动,真正留下的是把风味稳定下来的品牌, 这也是报告反复强调标准化的原因。
口味红利是租来的,能不能把风味稳定下来,才是真正属于自己的能力。

图源:《衢州菜发展报告-红餐产业研究院》(第9页)
六、经济与交通:40 分钟到杭州
地方菜走出去,先要有走出去的路。衢州 2025 年 GDP 达到 2401.6 亿元, 从 2021 年的 1894.9 亿元一路增长,五年增速分别为 5.8%、6.3%、6.0%、6.1% 和 3.1%。城市能级也在变。按第一财经 2025 年发布的《新一线城市魅力排行榜》, 衢州从四线城市升级为三线城市,这对招商和品牌背书都是加分项。
交通是关键变量。2025 年 12 月杭衢高铁开通,衢州到杭州最短 40 分钟、 到上海 90 分钟,与沪昆高铁形成双通道,把衢州纳入了长三角核心城市的通勤圈。
金融也在跟进。常山农商银行推出「乡贤贷」,给在外开餐馆的衢州人授信, 截至 2025 年已为 788 位在外乡贤授信 2.67 亿元,直接降低了异地开店的资金门槛。
这三件事叠在一起,才有了衢州菜「本地生产、异地经营、区域消费」的连接效率, 而不是单纯靠老乡带老乡的松散扩张。
门店能开出去,靠的是高铁、授信和供应链三件事同时到位。
图源:《衢州菜发展报告-红餐产业研究院》(第10页)
七、文旅与非遗给的文化底
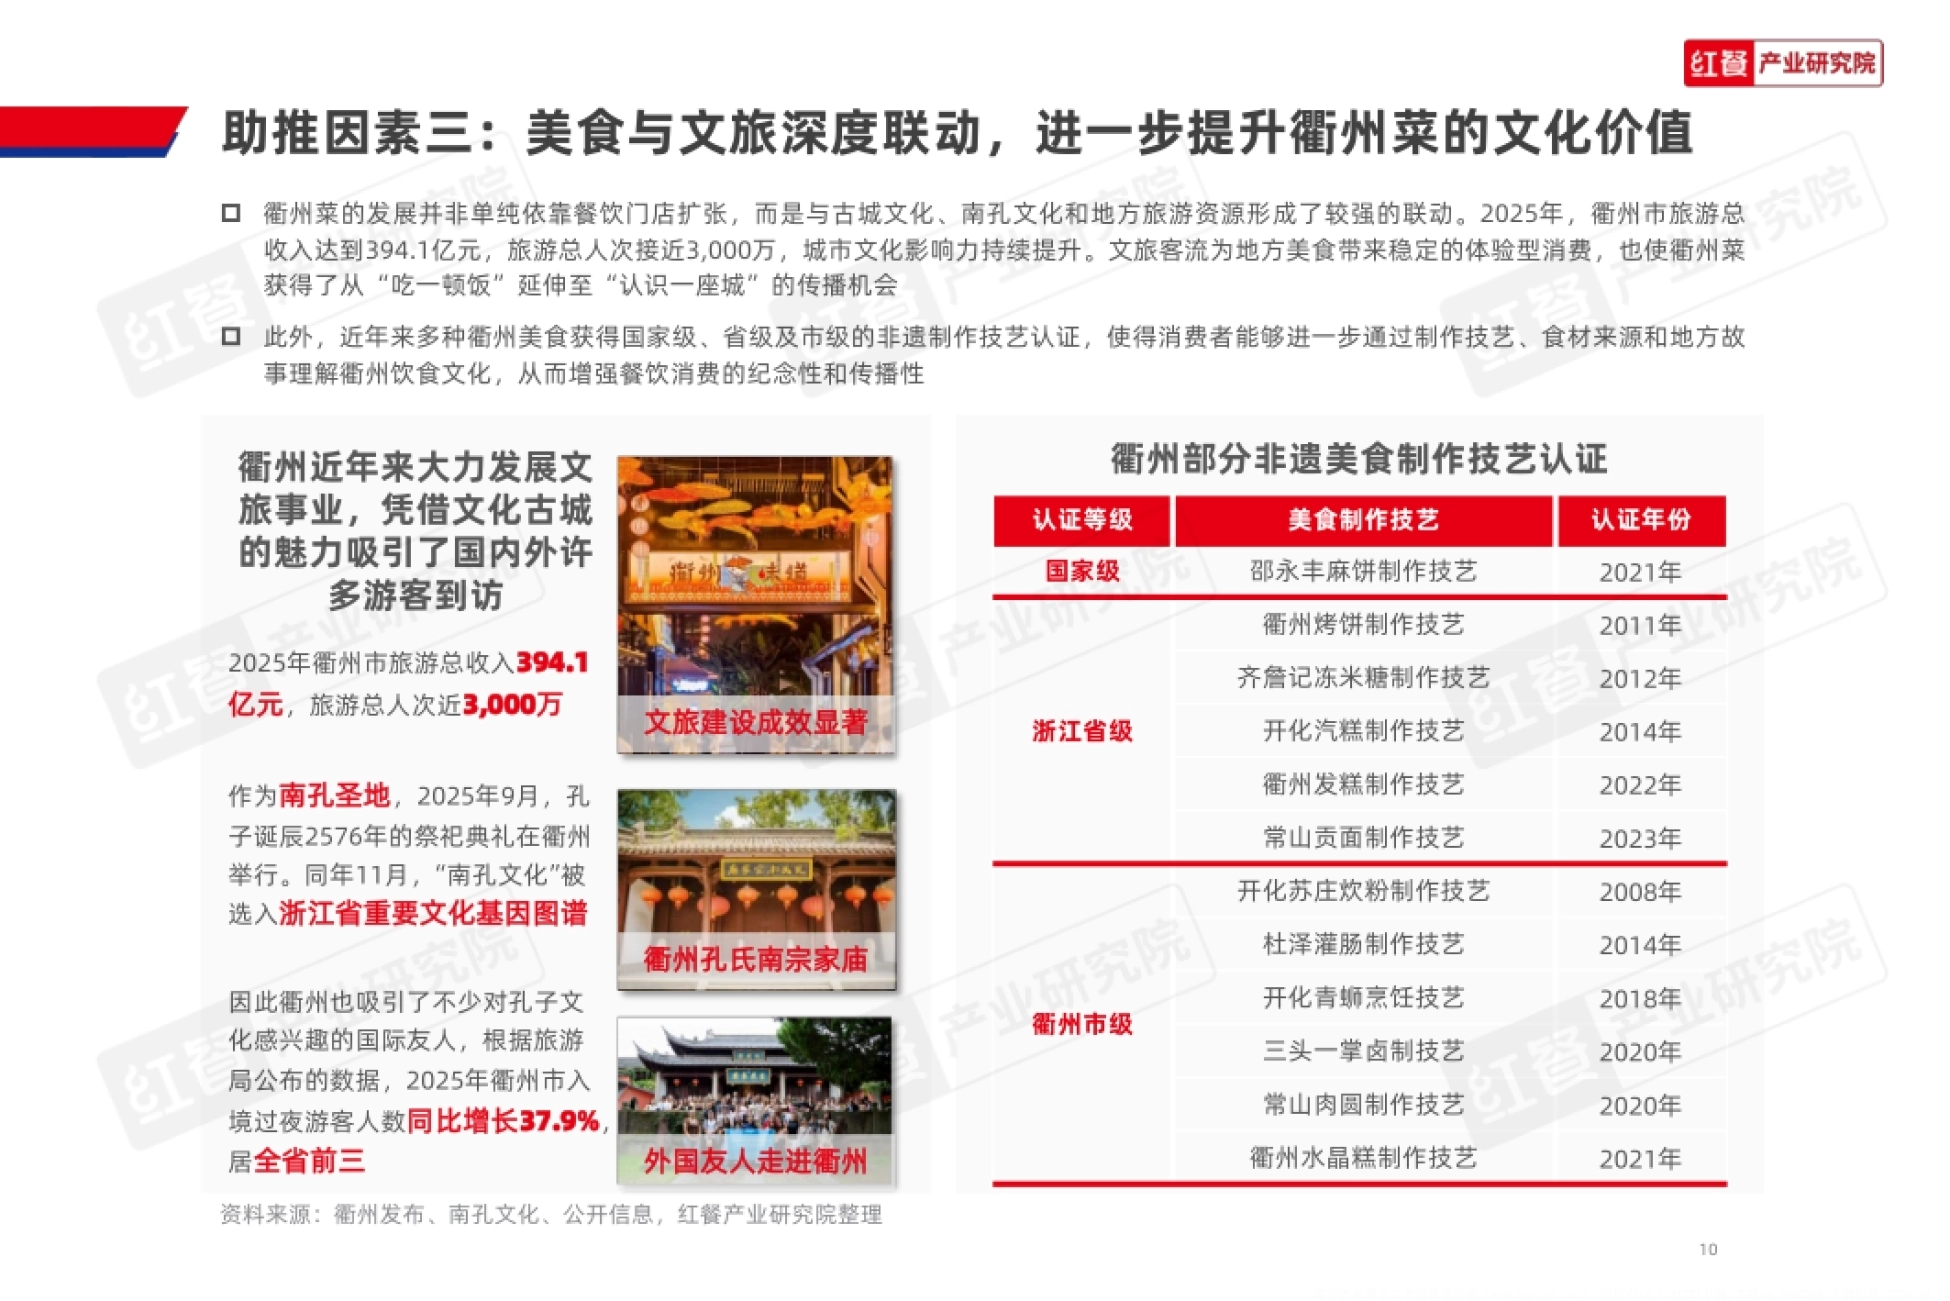
衢州菜的另一半推力来自城市本身。2025 年衢州市旅游总收入 394.1 亿元, 旅游总人次接近 3000 万,入境过夜游客人数同比增长 37.9%,居全省前三。
文化标签很清晰:南孔圣地。2025 年 9 月孔子诞辰 2576 年祭祀典礼在衢州举行, 同年 11 月「南孔文化」被选入浙江省重要文化基因图谱。
非遗则给了菜品可讲的故事。邵永丰麻饼制作技艺是国家级(2021 年), 衢州烤饼、齐詹记冻米糖、开化汽糕、衢州发糕、常山贡面是省级。
这些认证的实际价值在于,消费者可以通过制作技艺、食材来源和地方故事 理解一道菜,餐饮消费因此带上了纪念性和传播性,客单价和复购都能受益。
报告把它概括为从「吃一顿饭」到「认识一座城」。这个转换对地方菜很关键, 因为它让菜系有了离开原产地也能被理解的叙事。
非遗不是一块招牌,而是把一道菜变成一段可以被传播的故事的凭证。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
八、一万家店,八成四在浙江
门店规模已经过万,但分布极不均衡。截至 2026 年 8 月,全国衢州菜门店超过一万家, 华东占比超过 95%,浙江一省就占了 84.1%。其余省份的量级都很小:江苏 4.1%、山东 3.8%、江西 1.3%、安徽 1.1%, 上海 0.9%、福建和广东各 0.6%,江浙沪三地合计 89.1%。
城市层面同样集中。衢州本地占 44.7%,杭州 13.5%、宁波 8.2%、金华 4.8%, 嘉兴 3.7%、丽水 3.1%、温州 2.5%,前四座城市就吃掉了七成。线级分布说明它是下沉生意:三线及以下城市占 58.2%,二线 24.3%, 一线及新一线只有 17.5%,门店扩张首先依托熟客关系、低经营成本和稳定日常消费。
为什么出不去?报告给了三点:华东以外缺少稳定的衢州籍消费基础; 川菜、湘菜等成熟辣味菜系已经占位;品牌力不足以支撑异地获客。
它的第一站在熟人市场,第二站要靠品牌,而第二站还没开始。
九、品牌分层:人均 80 元,多数不到 10 家店
现有品牌分成几类。跨城发展的代表是老阿爸鲜鱼土菜,深耕江苏的苏州、无锡、昆山、太仓, 门店 30 余家;老衢鲜沸腾鱼在温州也是 30 余家。
城市深耕型更常见:四季大树底在杭州 10 余家,臻鲜·新衢州菜在杭州、绍兴、常州等地约 9 家, 方家菜谱约 6 家,喜园妈妈菜约 6 家,谢小厨、衢山村各约 5 家。
独立单店是另一极。一分利饭店在衢州开了 34 年,本家宴 25 年, 衢八鲜在杭州做千平大店,衢宴·钱江源则在上海走精致路线,人均可以做到 200 元以上。
外地试点已经有了样本:广州的公子周两家店分别经营 4 年和 5 年,人均 90 元左右; 北京主打宴请场景的门店人均 200 元以上;郑州的半亩江南 3 家店,最长一家已开 8 年。
但整体仍是初级阶段。多数品牌门店数局限在 10 家以内,人均消费多数落在 80 元上下, 价格带高度重叠,还没有出现有全国影响力的头部品牌。
80 元这个价格带挤满了人,往上走要做体验,往下走要做效率。
十、供应链在补,短板也在那
衢州菜对地域性、季节性、非标准化食材依赖很重,笋干在大小、口感、咸度上都有差异, 豆豉、肉圆也缺乏统一标准,这直接抬高培训、采购和品控成本。
供应端已经在补。2025 年 6 月衢州启动「衢州味道」土特产走出去行动并组建平台, 截至 2026 年初已实现对 300 家外地衢菜餐饮店的配送。
平台的做法是本地仓加异地仓联动,配备专业冷链,搭建 5 条配送干线, 把生鲜损耗率控制在 5% 以内,每月还动态上新 3 至 5 款精选农产品。
重资产也在落地。衢州智慧冷链物流基地总建筑面积约 14 万平方米, 一期仓储存量 6000 多吨已稳定运营,二期 2026 年 7 月基本完工,年内陆续投产。
报告给的路径是四件事:统一品牌表达、建立风味标准、做强全程供应链、提升行业组织力。 其中最难的是第二条,要规范鸭头、清水鱼、烤饼、笋干的原料、工艺、辣度区间和分量。
标准化不是把味道做平,而是把底线做齐、把个性留在上限。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。