北京甲级写字楼租金198元,回到八年前的一半
 广告
本文解读:《2026北京办公楼市场白皮书-仲量联行》 · 共 34 页 · 原文
北京甲级办公楼的租金已经回到2018年的一半左右。2026年三季度全市平均198元/平方米/月, 八年累计下调近50%,这就是"重新定价"最直白的写法。
跌得最狠的是最近两年:2024年和2025年租金年均同比下滑都在16%以上,市场心理基线一路下移。但节奏在变。报告预计2026年跌幅收窄到6%至7%,2028年末企稳触底,空置率约17%,仍是一线城市里最低的。
更值得看的是内部撕裂:中关村三季度租金环比涨2.4%,核心区空置率10%以内;东部还在探底,两边差出一个周期。
全城在寻底,西部已经在筑底,这是这份白皮书里最需要被拆开的两句话。
图源:《北京办公楼市场白皮书-仲量联行》(第1页)

图源:《北京办公楼市场白皮书-仲量联行》(第6页)
一、198元:一场跨度十年的重新定价
截至2026年三季度,北京甲级办公楼平均租金回落到198元/平方米/月,距离2018年末的历史峰值, 八年累计下调近50%。报告把这段定为"重新定价",而不是周期波动。理由是这个跌幅对应的是租户支付意愿的整体下移,不是短期供需错配。
下行最快的两年是2024和2025年,年均同比跌幅都在16%以上,很多项目的报价体系在这两年被彻底打乱。2026年跌幅预计收窄到6%至7%,2028年末逐步企稳,形成新的价格均衡区间,这是报告给出的时间表。
换个角度看,租金腰斩也意味着企业的空间成本大幅下降,这为压缩固定支出、提升单位面积效能腾出了弹性。
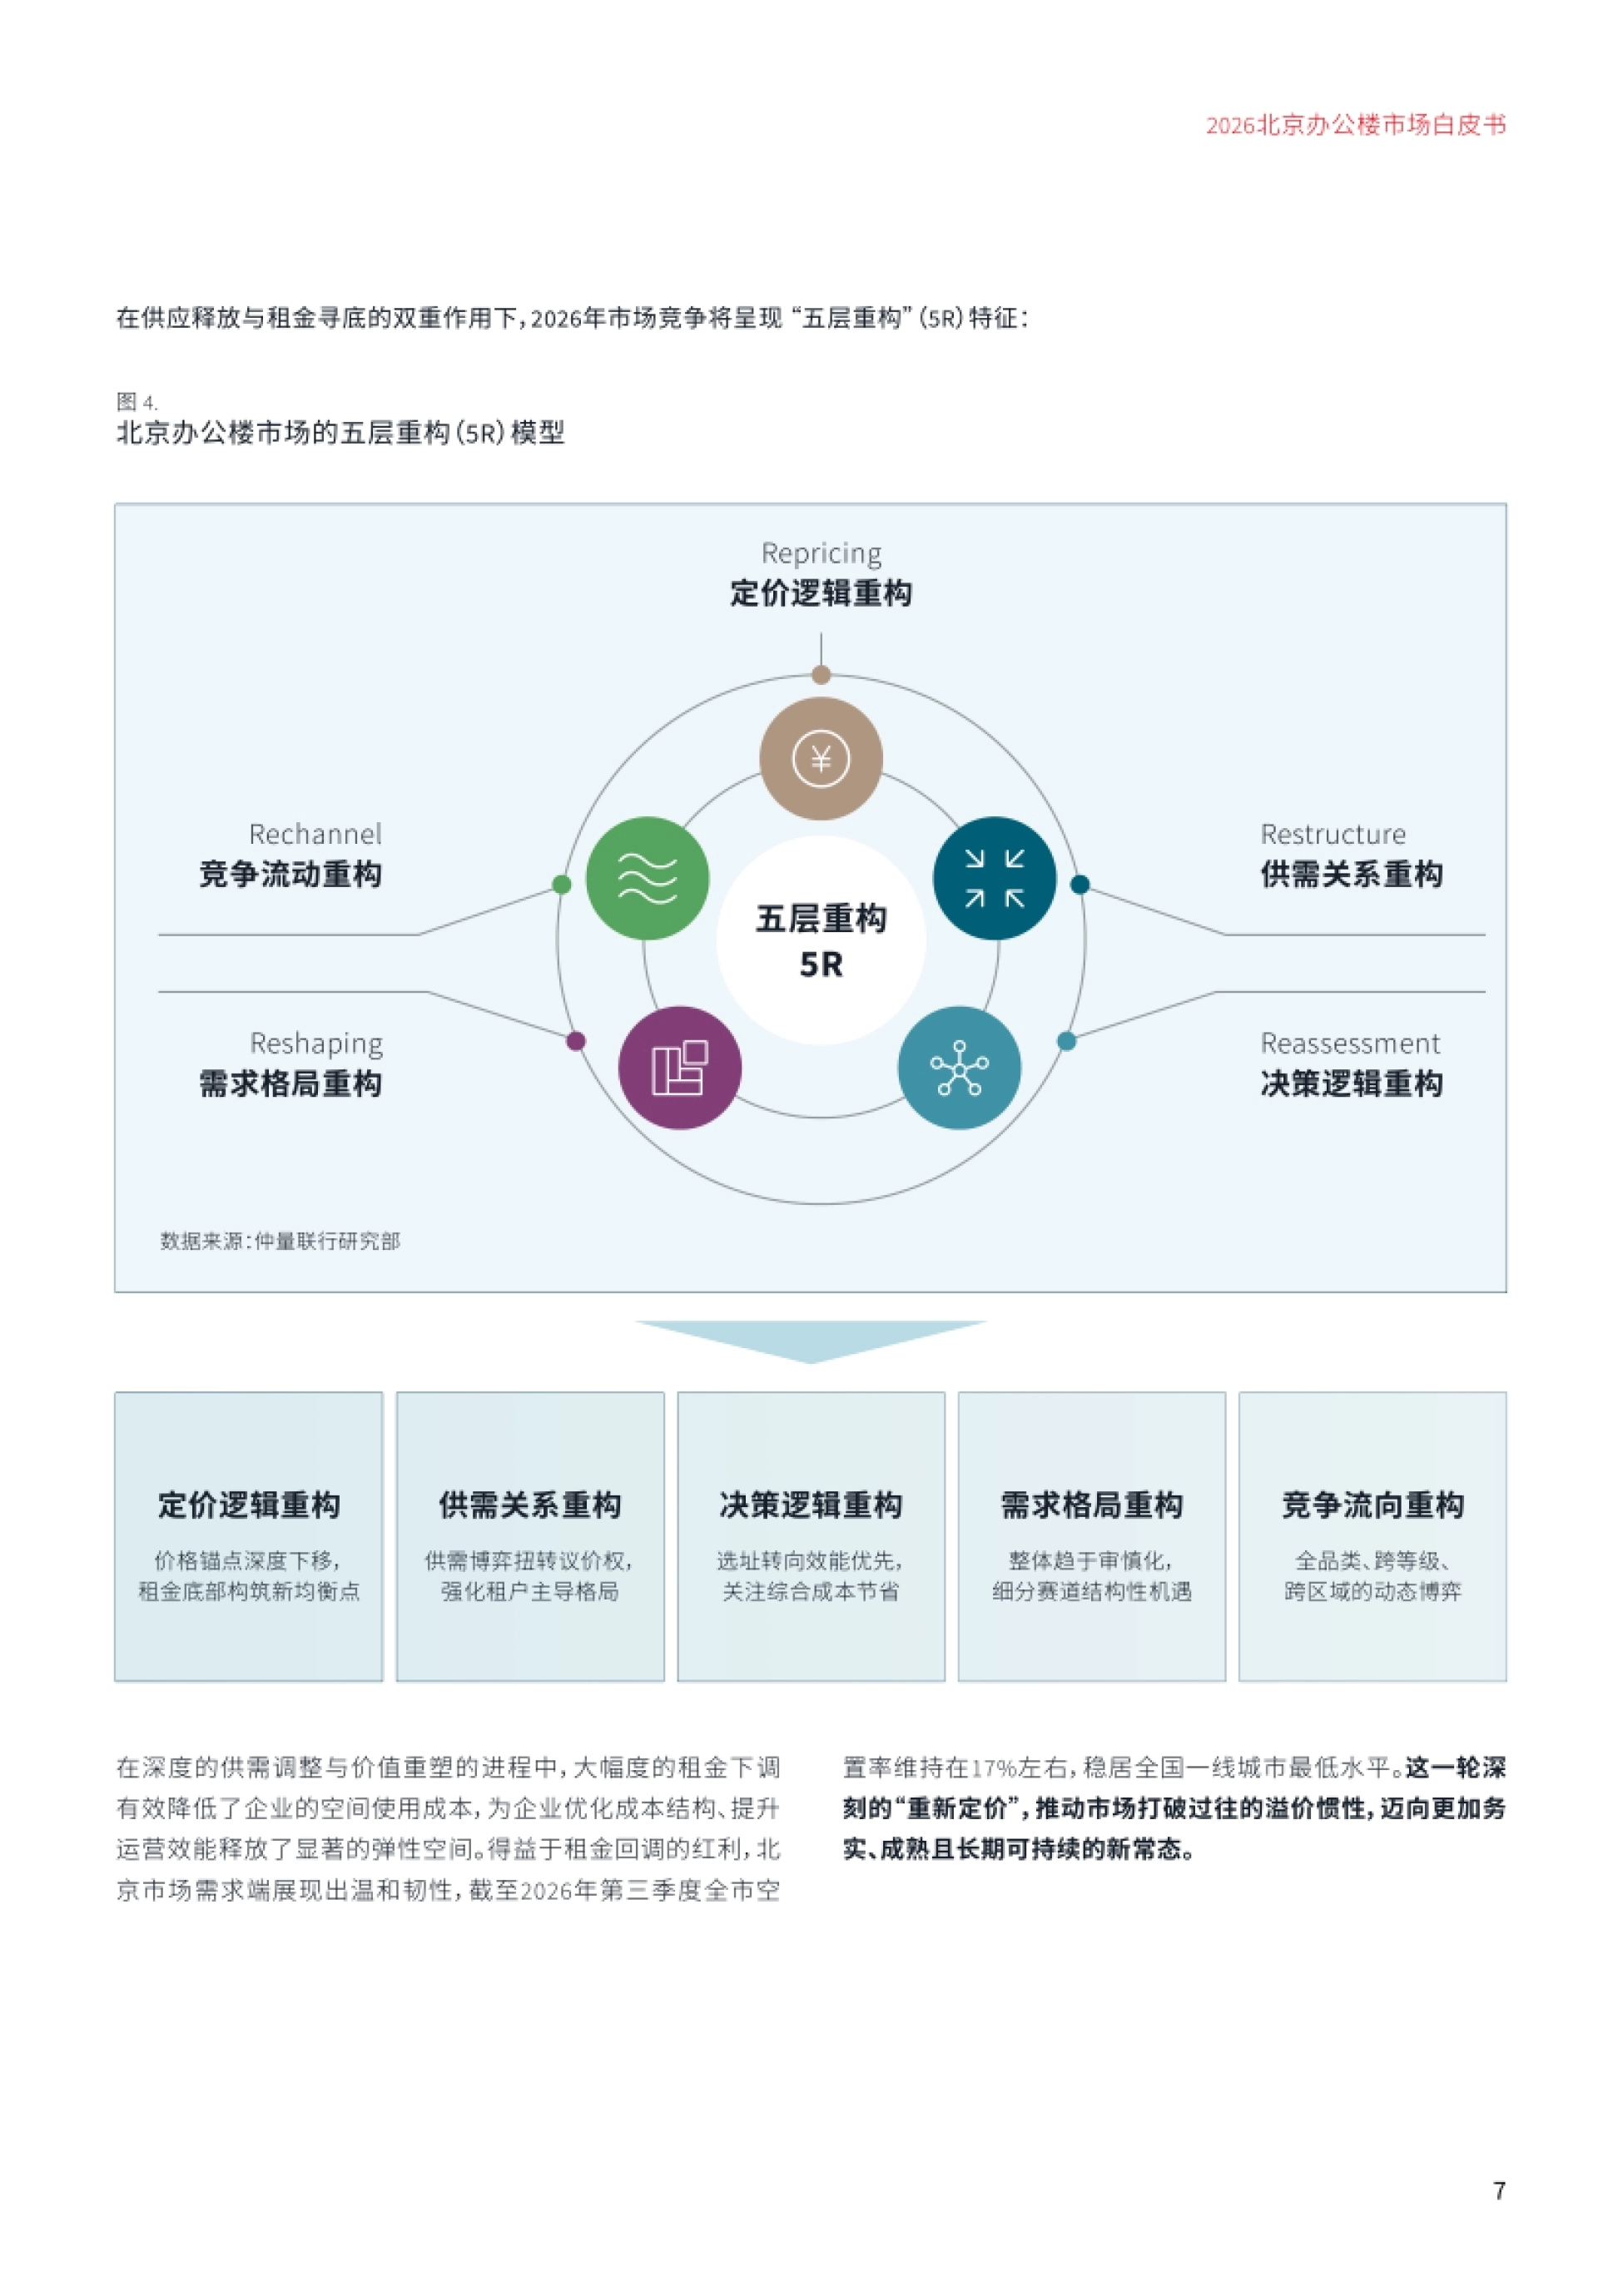
图源:《北京办公楼市场白皮书-仲量联行》(第7页)
二、第三轮供应高峰:五年新增超100万平方米
支撑这轮定价的还有供给。北京甲级办公楼正迎来继2008年、2019年之后的第三轮供应高峰。2026到2030年,预计新增高品质办公面积超过100万平方米,集中在CBD核心区和望京两个板块。
新供应直接分流存量项目的续租和招商,尤其在同一子市场里,老楼要和硬件更好的新楼抢同一批租户。于是2026年的竞争呈现出"五层重构":定价逻辑、供需关系、决策逻辑、需求格局、竞争流向同时被改写。
议价权也从业主转到租户手里。当项目之间的价格区间高度趋同,单纯让租金不再是唯一的竞争筹码。
供应高峰叠加需求审慎,市场进入租户主导的深水区,业主的应对空间被压到服务和条款上。

图源:《北京办公楼市场白皮书-仲量联行》(第8页)
三、东西时差:西部先止跌,东部还在往下探
东西部的分化不是程度差别,是节奏差别。西部见顶回落的时间明显晚于全市,下行初期也更抗跌。以中关村为例,2019到2022年租金累计跌幅只有约5元/平方米/月,多数项目几乎没有下调租金的意愿。
同期东部市场的平均跌幅高达约50元/平方米/月,两者相差十倍,这个对比基本解释了后来的价差扩大。2023年西部跟着大盘进入下行通道,但到2026年初已经率先止跌,区域内大部分甲级项目完成筑底。
2026年三季度,中关村甲级办公楼租金增长率由负转正,环比平均涨幅达到2.4%,部分核心项目接近满租。
西部超过半数甲级资产在前三季度录得租金持平或正增长,这个数字比全市均价更能说明问题。

图源:《北京办公楼市场白皮书-仲量联行》(第9页)
四、东部拼成本,西部拼生态
东部核心商务区面临较大的去化和空置压力,业主之间的租金博弈白热化,但这对租户是难得的成本窗口。超甲级资产正在从周边楼宇虹吸升级型需求,企业用更低的单价换更好的楼,这在东部是当下最划算的一笔交易。
普通甲级和乙级物业就没这么幸运,它们要同时面对租户流失和价格竞争,压力集中在这一档。西部的逻辑完全不同。中关村核心区主流项目空置率保持在10%以内,部分接近满租,空置面积一释放就被吸收。
这里聚着新质生产力、人工智能、机器人产业,加上高校校友圈和创投网络,企业选址是为了挤进创新链条。所以西部的租赁决策由产业属性和生态协同驱动,而不是单纯的租金博弈,价格弹性自然小得多。

图源:《北京办公楼市场白皮书-仲量联行》(第4页)

图源:《北京办公楼市场白皮书-仲量联行》(第5页)
五、压舱石:47家世界500强总部和34.6%的高精尖
北京有47家《财富》世界500强企业总部,占全国34%,这是全国最密集的企业决策中枢。央国企、跨国公司、内资民营企业巨头叠在一起,构成了商办需求里最稳、最长效的那一层。
增量则来自产业升级。《北京市"十五五"时期现代化产业体系发展规划》给出的目标是, 高精尖产业增加值占GDP比重从2025年的34.6%提升到2030年的40%。
人工智能是最典型的一条线:2024年北京AI相关企业超2400家、全国第一,核心产业规模近3500亿元; 机器人产业规模占全国逾15%。微观活力也在补位,北京日均新设科技企业超过300家,这个密度已经超过硅谷,是商办市场最可持续的内生增量。
总部经济守住的是存量基本盘,新质产业打开的是增量空间,这两件事不能互相替代。

图源:《北京办公楼市场白皮书-仲量联行》(第10页)
六、108份问卷:37%押2028,满意度只有5.6分
仲量联行今年做了租户专项调研,回收108份有效问卷,外资和内资企业分别占52%和48%。行业上科技互联网占26%、金融占24%,专业服务、生命科学、零售贸易和制造都在7%到11%之间, 样本覆盖7个行政区。
触底预期高度收敛:37%认为2028年触底,选择2027年和2030年的各占18%,业主方的判断同样锚在2028年。这个共识已经进入谈判桌。2026年的实际租赁谈判里,不少租户直接把2028年当作议价的心理锚点。
对当前租约价格的满意度偏低,1到10分制下集中在4到6分,平均5.6分;近40%的租户认为还有5%到10%的下降空间。面积规划偏保守:42%计划保持不变,27%计划缩减,15%暂不确定;有扩张意愿的企业里超过40%是科技互联网公司。
样本结构本身也有参考价值:外资和内资大致对半,科技互联网与金融合计占到一半,这个分布和北京甲级办公楼真实的需求构成比较接近。
七、续租托底:二八开,价差从80元压到30元
北京办公楼市场的搬迁与续租比例已经接近二八开,原址续租是绝对主流,这不再是到期时的被动选择。调研显示近60%的受访企业计划原址续租,超过40%计划搬迁新址,但真实续租比例会更高。
原因藏在"冰山"下面:大量企业根本不对外释放寻址意向,直接在楼内谈完就签了,市场上看不到这部分需求。更关键的是价差。新租与续租的平均租金差从峰值时的60到80元,压缩到现在的20到30元。
价差收窄之后,搬迁省下的账面租金,已经很难覆盖复原、装修这些一次性摩擦成本,留下来成了更理性的选择。业主侧也在让步:目前约四成北京业主愿意在"一事一议"的基础上做租约重组,重心从守住租金转向守住租户。
对业主来说,这意味着前端招商的边际效率在下降,把预算和人力从找新客户挪到存量客户的续约谈判上,回报更确定。
八、三类租户最可能搬:87%、30%和62%
续租是基本盘,但搬迁机会藏在三类具体的租户里,识别出来就有截流的可能。第一类是面积缩减超过20%的企业。调研里这类企业有87%表现出明确的搬迁意愿,因为原址的空间利用率已经撑不住。
反直觉的是,它们往往不是经营承压,而是主动清退冗余空间,省下来的预算反而能换成更好的楼。第二类是降本目标超过30%的企业。降本诉求在0到30%区间时,搬迁意愿只有30%到40%; 一旦跨过30%,直接跳到60%到70%。
道理不复杂:业主在续租谈判里的让价空间受既有租约结构和价格体系约束,有天花板,压不到那么低。第三类是装修标准低于1000元/平方米的企业。装修预算按四档从低到高,搬迁意愿依次是62%、42%、39%和29%。
装修标准越低越容易搬,因为沉没成本已经摊完,搬一次就能把市场低价变现。
九、商务条款:77%要免复原,72%要解约权
当租金单价的拉锯趋于平缓,真正的博弈转到商务条款上。这部分成本不写在报价单里,但会实打实吃掉利润。问卷里关注度最高的两项是免复原义务(77%)和提前解约权(72%),都是关于"怎么退出"的条款。
往下依次是免费停车位55%、装修补贴51%、定制化装修44%、续租租金涨幅约定42%、空调和供暖费用减免38%。复原成本是一笔容易被低估的账。亚太区平均约235美元/平方米,中国内地整体在80到125美元, 部分核心城市高达124到218美元,北京正落在高位区间。
另一个高频坑在装修支持。业主提供装修补贴时,80%的租户不接受任何租金上浮,或者只接受5%以内。空调则是隐性成本里最隐蔽的一项:变风量系统加时费最高,风机盘管适中,多联机基本只核算电费。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
十、业主和租户,各自该改哪三件事
报告给业主的策略是九个字:稳存量、抓增量、强产品,对应三种不同的动作。稳存量是从"守租金"转向"守租户",用租约重组和灵活条款把优质客户锁住,对冲空置和现金流风险。
抓增量是精准找到三类高搬迁意愿客群,用适配方案降低它们的搬迁门槛,而不是等需求上门。强产品是持续投资本做硬件更新和物业精细化,因为楼宇品质已经从形象溢价变成了生产力本身。
对租户,逻辑要反过来:从盯单价转向算全周期。调研里78%的企业装修预算低于3000元/平方米, 33%集中在1000到2000元,这些钱怎么摊、摊几年,比省下几块钱单价重要。
行业偏好也要分开看:科技租户近四分之三把区位放在租金前面,金融租户约75%把低租金列进前三, 生命科学近80%把楼宇品质列为前三,同一栋楼对不同行业的价值完全不同。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。