


人形机器人卖到16万一台,七成收入还来自实验室
 广告
本文解读:《2026具身智能行业深度报告:本体商业化提速,量产放量与精细作业驱动配套升级-国元证券》 · 共 44 页 · 原文
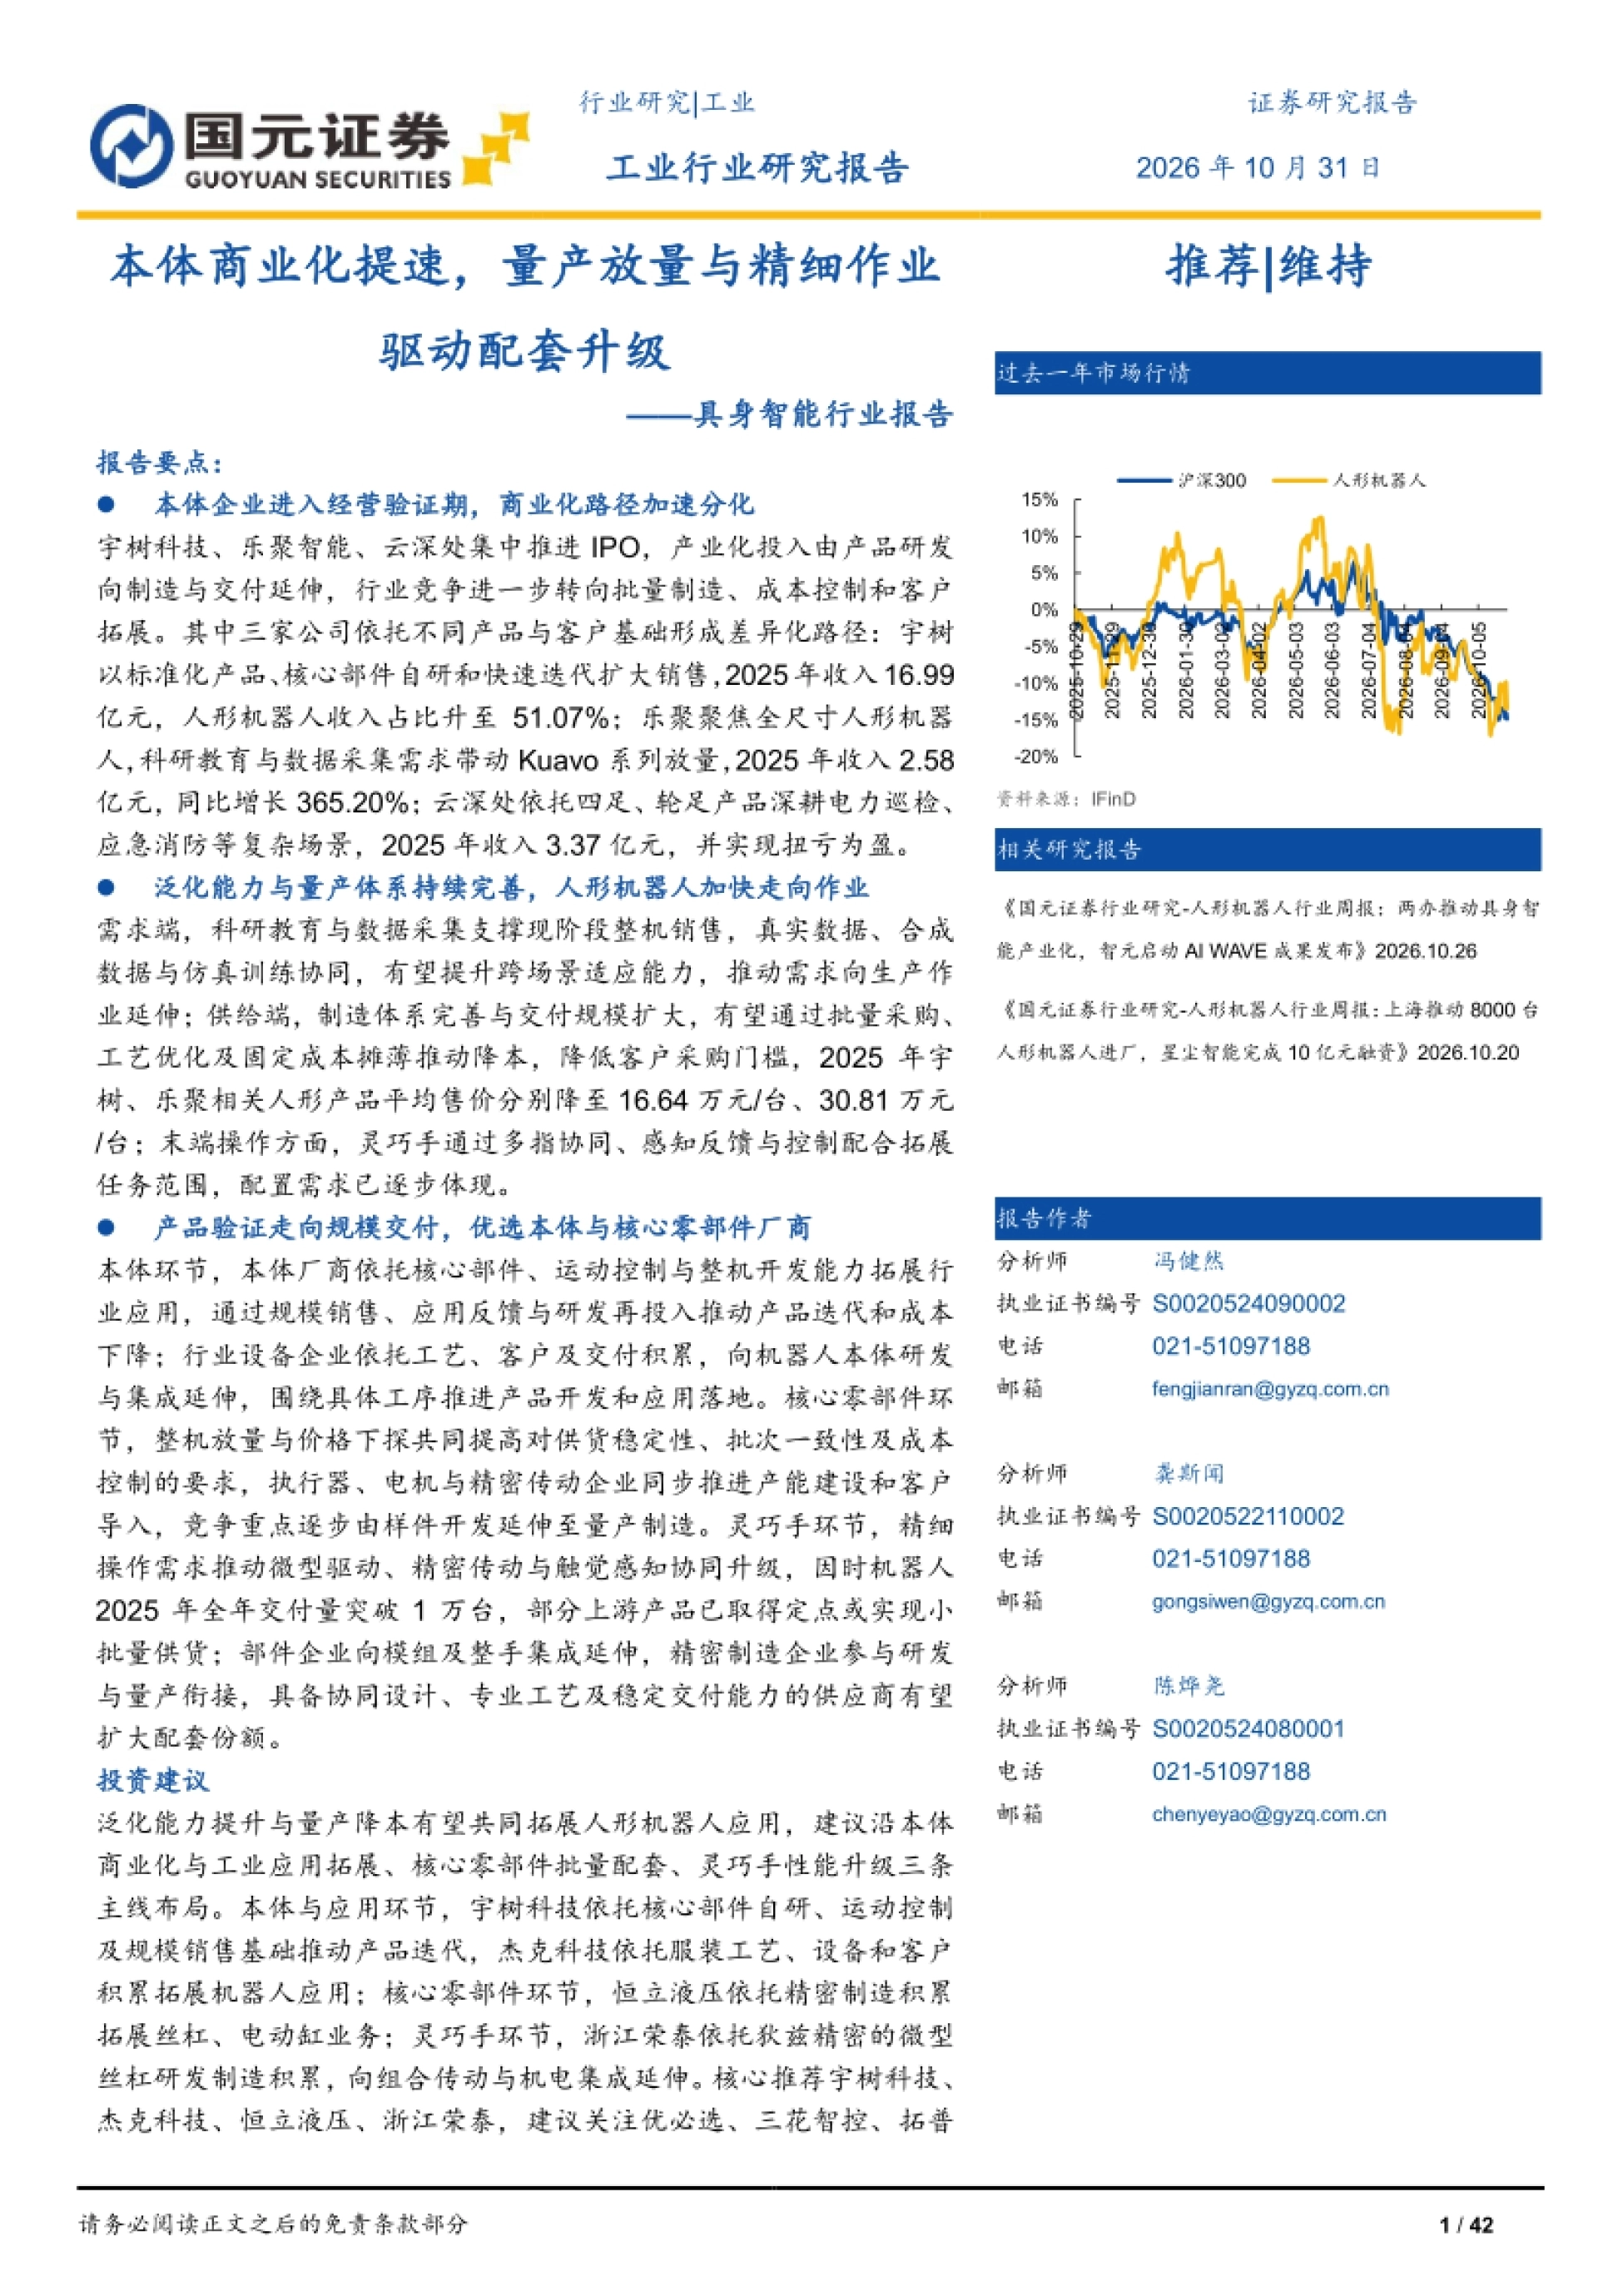
人形机器人这一轮的热闹在出货,钱却还没从产线上来:宇树 2025 年卖了 5215 台人形机器人, 其中 73.60% 的收入来自科研教育,真正的行业应用只占 9.01%,商业消费占 17%。
国元证券这份报告把宇树、乐聚、云深处三家排队 IPO 的本体厂商拉到经营层面, 用收入、均价、毛利和出货量做横向比对,而不是只讲技术路线和参数。
出货确实在放量。IDC 口径下 2026 年上半年全球人形机器人出货接近 2.5 万台,同比增长 432.1%, 中国超过 1.9 万台、占全球约 77.9%,这是行业第一次出现批量交付的规模。
价格也在往下走。宇树和乐聚的人形产品均价分别降到 16.64 万元和 30.81 万元一台, 灵巧手配置率从 14.63% 抬到 27.20%,精细作业的需求开始落到采购单上。
这一阶段的胜负手不是谁演示得好看,而是谁先把交付、成本、复购跑成闭环。
图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第1页)
一、三家排队 IPO,本体进入经营验证期
宇树科技、乐聚智能、云深处在 2026 年集中推进 IPO,产业化投入的重点从产品研发 转向制造与交付,竞争焦点也跟着变成批量制造、成本控制和客户拓展。
三家的路径并不一样。宇树以标准化产品、核心部件自研和快速迭代扩大销售; 乐聚聚焦全尺寸人形,靠科研教育与数据采集需求带动 Kuavo 系列放量; 云深处则依托四足与轮足产品深耕电力巡检、应急消防这类复杂场景。
经营结果已经分化。宇树 2025 年收入 16.99 亿元,人形机器人收入占比升到 51.07%; 乐聚收入 2.58 亿元,同比增长 365.20%,但仍在亏损;云深处收入 3.37 亿元,实现扭亏为盈。
这份报告的价值在于把三家放在同一张表上:同样卖机器人,收入结构、毛利率、 客户类型完全不同,谁能先跑通量产,谁才有资格谈场景。
从讲故事到交报表,本体厂商的估值逻辑在今年被彻底换了一遍。

图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第9页)
二、宇树:自研加标准化,人形收入过半
宇树的打法是标准化产品加核心部件自研,再用快速迭代和价格下探扩大出货。 2025 年公司营收 16.99 亿元,归母净利润 2.78 亿元,同比增长 191.4%。
结构上,人形机器人占营收 51.07%,四足机器人占 41.05%,机器人组件占 6.10%。 人形业务的毛利润占比还高于营收占比,说明它不是靠低价换规模。
盈利质量在改善。综合毛利率从 2022 年的 44.94% 提升到 2025 年的 60.44%, 归母净利率从 -17.98% 提升到 16.37%,销售、管理、研发三项费用率同步下降。出货规模是最直观的证据:纯人形机器人出货量超过 5,500 台,全球第一; 人形销量从 2024 年的 412 台跳到 2025 年的 5,215 台,一年翻了十二倍多。
均价却在往下走,2025 年人形产品平均售价降到 16.64 万元一台。 这套组合拳的逻辑是先把装机量做起来,再靠规模摊薄成本、靠生态留住开发者。
代价是客户结构偏研发。2025 年 1—9 月,科研教育占其人形机器人收入的 73.60%, 商业消费占 17%,行业应用只有 9.01%。

图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第7页)
三、乐聚押全尺寸,云深处守场景
乐聚把资源压在全尺寸人形上,Kuavo 系列 2025 年占营收 68.86%,销量 577 台、 收入 1.78 亿元,平均单价 30.81 万元一台,比宇树贵了近一倍。增长很猛,亏损也在扩大。2025 年收入 2.58 亿元、同比增长 365.20%, 但归母亏损扩大到 0.70 亿元,主要原因是公司为抢行业窗口期加大了研发与市场投入。
它的客户更偏数据。2025 年 Kuavo 系列收入里,数据采集占 45%,科研教育占 32%, 商业服务占 19%,工业制造只有 4%,说明全尺寸机型目前的买单方还是训练场和高校。
云深处走的是另一条路。绝影 X 系列占营收 58.01%,山猫 M 系列占 22.07%, Lite 系列占 15.20%,主力场景是电力巡检、应急消防、警务安防这些高危环境。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
它已经跑出盈利模型:2025 年收入 3.37 亿元、同比增长 227.02%, 综合毛利率从 33.48% 提升到 52.83%,归母净利率从 -51.58% 转为 8.50%。
一个赌未来的人形,一个吃当下的场景,两条路的现金流完全不是一个节奏。
四、半年出货近 2.5 万台,中国占 77.9%
IDC 的数据给出了行业刻度:2026 年上半年全球人形机器人出货量接近 2.5 万台, 同比增长 432.1%;中国市场出货超过 1.9 万台,同比增长 426.3%,约占全球 77.9%。
厂商层面的交付规模也上来了。宇树 2025 年纯人形出货超过 5,500 台, 第三方报道智元出货超过 4,000 台,优必选披露 Walker S2 交付超过 500 台。
2026 年上半年,优必选全尺寸人形产品及服务销量 921 台、收入 5.90 亿元; 智元在 2026 年 9 月披露第 20000 台机器人下线,越疆具身智能业务收入约 4523 万元。
但出货量只说明卖得动,不说明用得上。报告提醒,科研市场看开放性,工业市场看节拍、 连续运行和人工干预频次,家庭场景还要解决安全与隐私,三套评价标准没法混着用。
万台级交付考的不是产能,而是供应链整合、工艺成熟度和批次质量,这三样都得靠时间磨。

图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第10页)
五、卖得多,钱还留在科研和数采里
报告把下游拆成科研教育、商业服务、数据采集、工业制造、家庭服务和特种场景六类。 现阶段真正形成规模收入的,是前两类加上数据采集。
宇树 2025 年 1—9 月人形机器人收入 5.95 亿元,其中科研教育 4.38 亿元、占 74%, 商业消费 1.04 亿元、占 17%,行业应用 5,360 万元、占 9%。乐聚的分布更极端:Kuavo 系列里数据采集 7,990 万元、占 45%,科研教育 5,777 万元、 占 32%,商业服务 3,321 万元、占 19%,工业制造只有 689 万元、占 4%。
这意味着当前的整机需求,本质上是行业在为训练数据和算法迭代买单。 数据采集中心在各地铺开,本身就构成了这一轮出货的重要买家。
报告列出的训练场已经成规模:上海张江 5000 平方米、年产能 1000 万条; 北京石景山二期 6000 平方米、600 万条;九江 4000 平方米、1500 万条;青岛 1500 平方米、100 万条。
训练场既是数据供给方,也是本体客户,这条循环撑起了第一波量产。
六、量产降本:均价已经降到 16.64 万
整机价格的下探速度比预期快。2025 年宇树、乐聚相关人形产品平均售价分别降至 16.64 万元一台和 30.81 万元一台,这个价位已经进入部分工业客户的试算区间。
降本来自三个方向:批量采购压低零部件单价、工艺优化减少装配工时、 固定成本随产量摊薄。报告把这套逻辑称为工程化量产能力,它是长期壁垒而不是短期红利。
但降本有代价。核心零部件成本仍高,尤其是执行器、电机与精密传动, 一旦上游涨价或供货不稳,整机毛利立刻被吃掉,这也是本体厂普遍向上游延伸的原因。
云深处的数字可以对照:山猫 M 系列均价 19.76 万元一台,Lite 系列 2.77 万元一台, 产品分层做得越清楚,越能把成本压到对应的客户预算里。
报告判断,万台级持续交付才能真正触发成本曲线下移,而目前行业整体还处在 数百台到数千台的过渡阶段,降本红利还没完全释放。
16 万一台不是终点,是工业客户愿意开始算账的起点。

图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第6页)
七、灵巧手从选配变成标配
灵巧手是把运动能力换成作业能力的那一环。标准化搬运用专用夹具就够, 但当物体的形状、材质和摆放状态不断变化,多指协同、手内调整和柔顺接触就绕不过去。
配置率在快速抬升。2025 年 1—9 月,宇树销售的人形机器人中配置灵巧手的比例为27.20%,高于 2024 年全年的 14.63%,其中外购灵巧手占比从 1.71% 跳到 12.53%。
乐聚的采购单更直接:2025 年灵巧手采购金额 1392.59 万元,同比增长 341.41%, 2024 年这个数字只有 315.49 万元,一年翻了四倍多。
需求是被任务逼出来的。2026 年 1 月 Figure 发布的 Helix 02 演示了拧瓶盖、从药盒取单颗药片、 定量推动注射器、从杂乱料箱抓金属零件,每一项都对握力、扭矩和触觉确认提出要求。
供给端也在起量。因时机器人 2025 年全年交付量突破 1 万台,部分上游产品已取得定点 或实现小批量供货,部件企业正从零件往模组和整手集成延伸。
灵巧手不再是参数竞赛,评价标准已经换成任务能不能干成。
八、零部件:竞争从样件走到量产
整机放量叠加价格下探,把压力原样传给了零部件。客户要的不再是能做出样件, 而是供货稳定、批次一致、成本可控,这三件事决定了能不能拿到长期订单。
执行器、电机与精密传动企业同步推进产能建设和客户导入,竞争重点从样件开发 延伸到量产制造,谁先跑通良率和节拍,谁就先进入本体厂的合格供应商名单。
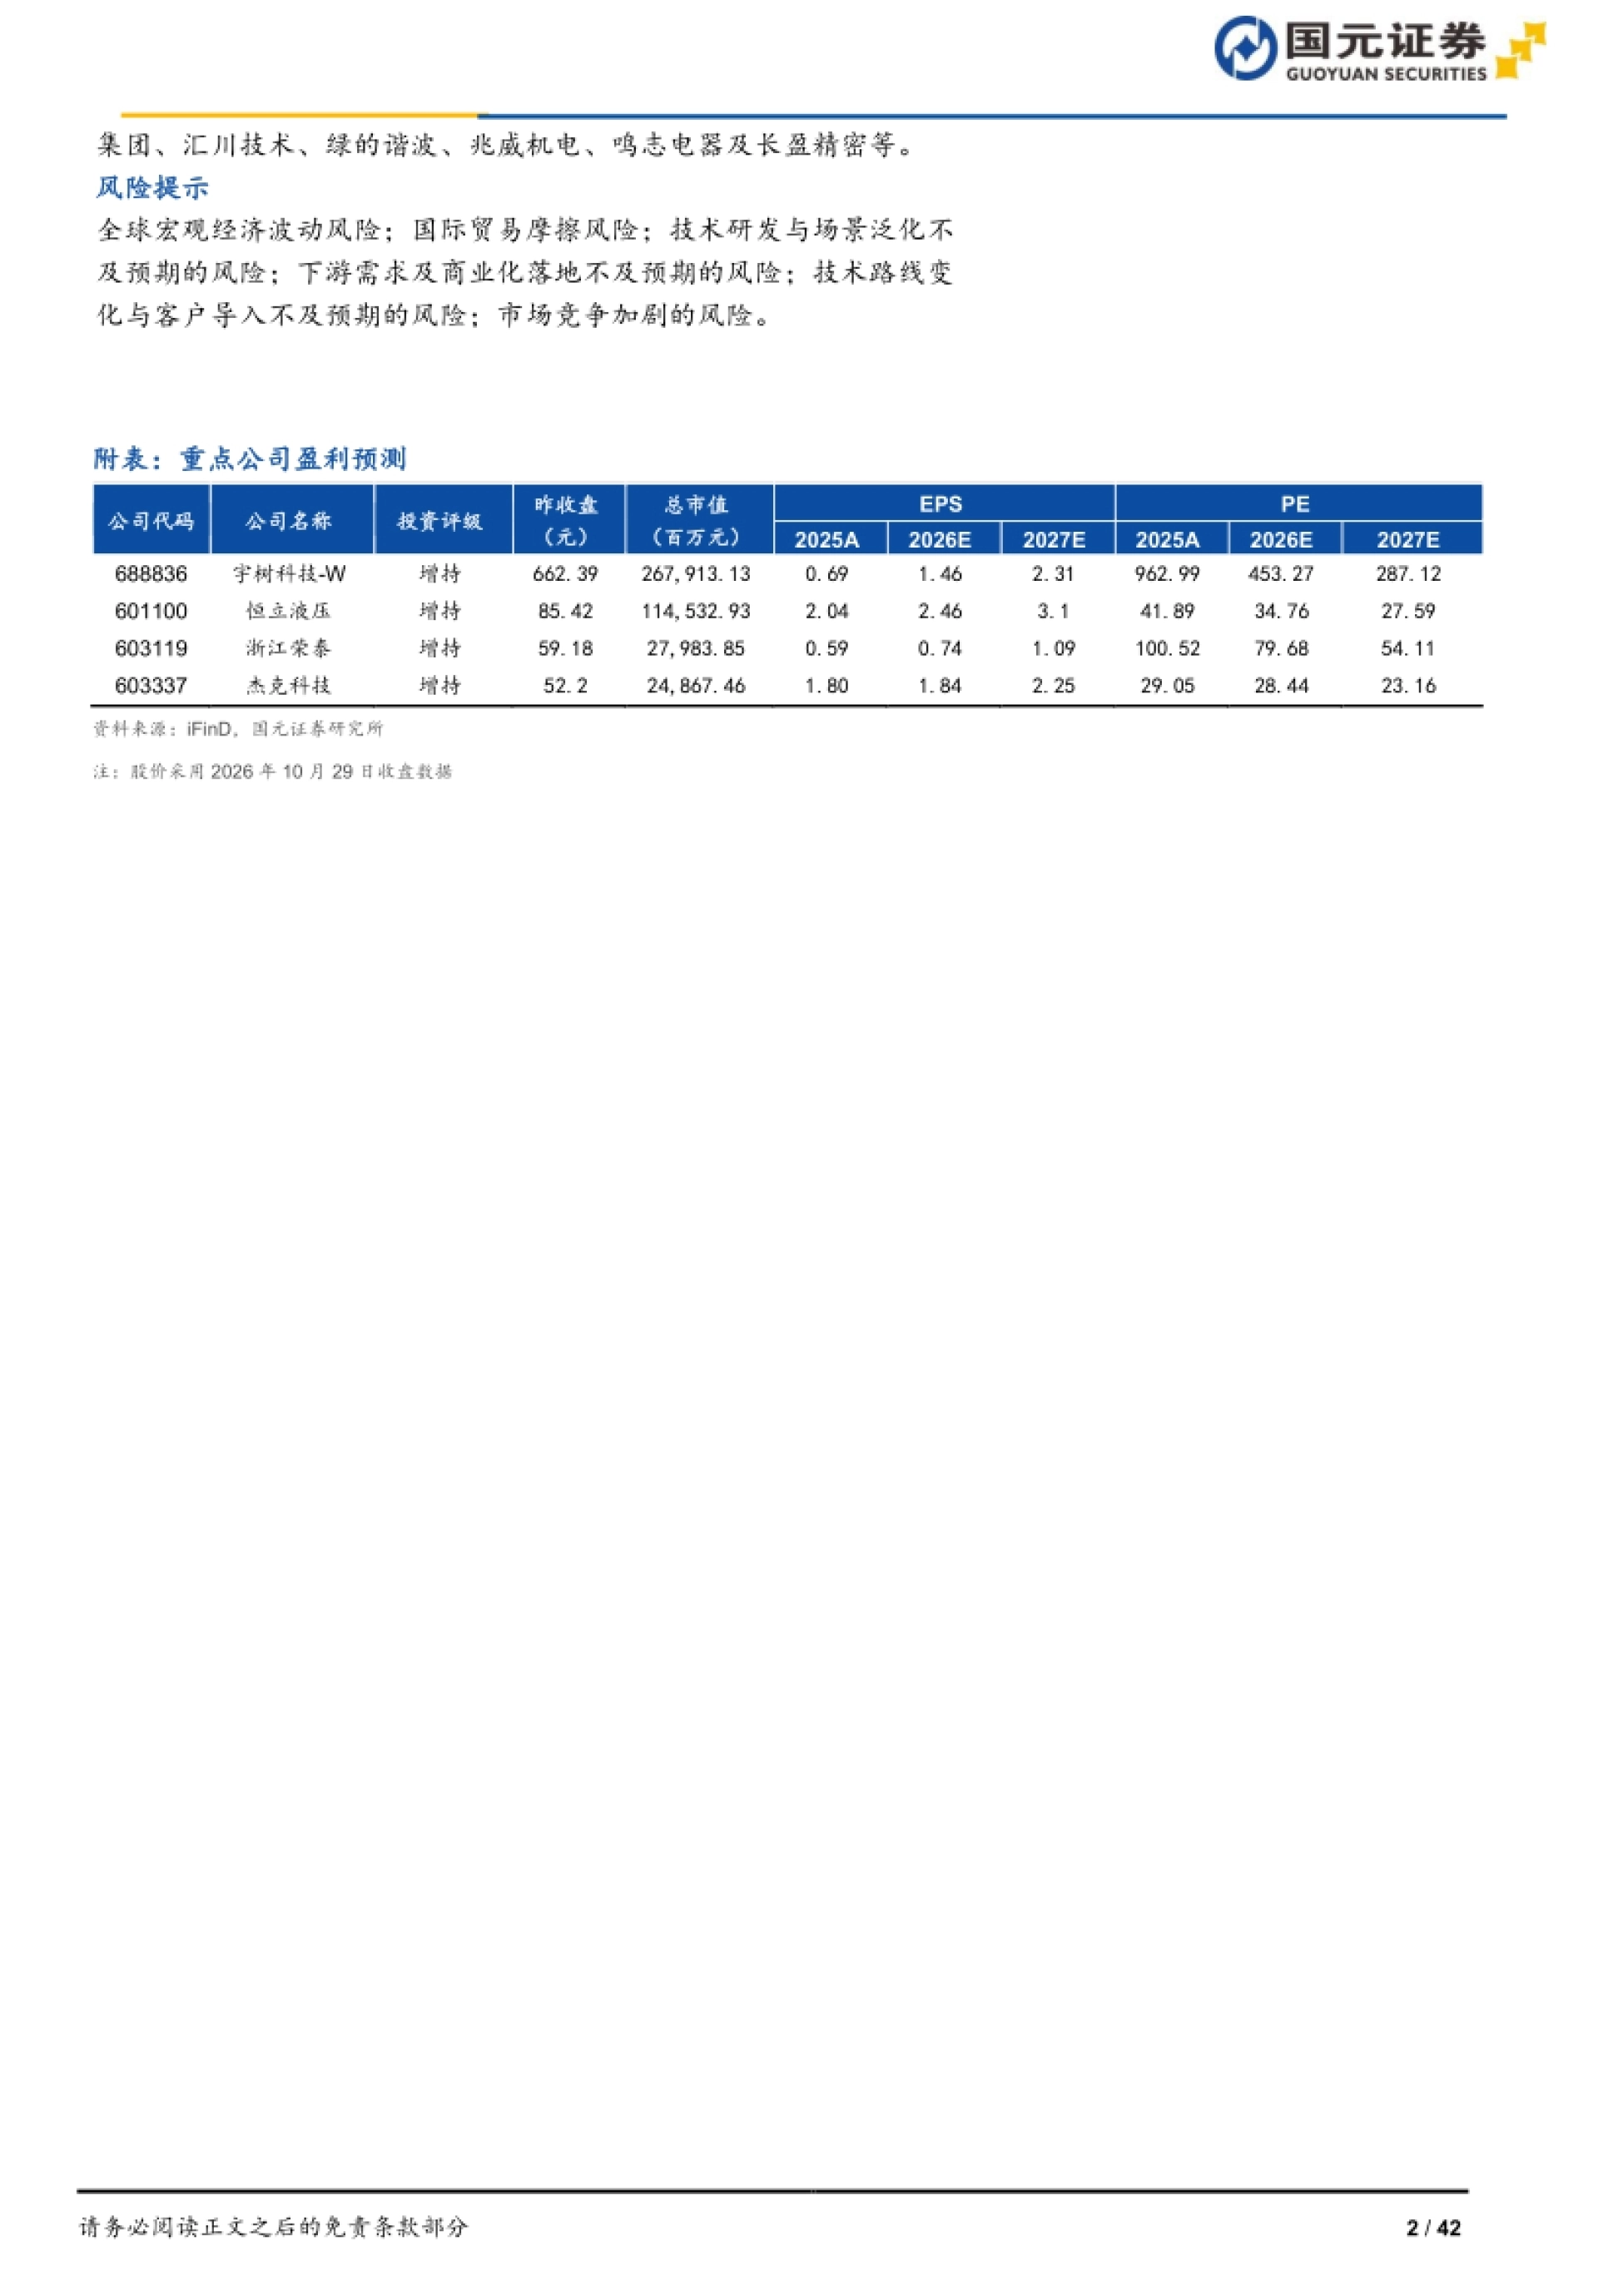
报告给的布局逻辑是三条主线:本体商业化与工业应用拓展、核心零部件批量配套、 灵巧手性能升级。核心推荐宇树科技、杰克科技、恒立液压、浙江荣泰。
其中恒立液压是靠精密制造积累切丝杠、电动缸,浙江荣泰依托狄兹精密的微型丝杠 往组合传动与机电集成延伸,都是把老工艺搬到新场景的思路。
关注名单里还有优必选、三花智控、拓普集团、汇川技术、绿的谐波、兆威机电、 鸣志电器和长盈精密,基本覆盖了执行器、传动、电机、结构件几个环节。
本体厂拼的是整机定义能力,零部件厂拼的是良率与交付,两条赛道的时间表本来就不一样。

图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第3页)
九、泛化:零样本成功率从 9% 到 56%
从动作展示走到场景泛化,靠的是数据与模型的协同。Figure 披露的 Helix 2.5 在 30 个 未见家庭环境中评测整理、折毛巾和铺床三类任务,保持数据与评测条件不变。
结果是 Index 预训练让零样本成功率从 9% 提升到 56%。 这里的零样本指未见环境和对象,三类任务仍然使用其他环境的数据做适配。
国内厂商也在同一条线上。宇树与英伟达把 H2 Plus、触觉五指手和开发软件集成成开放参考平台, 乐聚用工业任务数据训练 KUAVO-VLA 1.0,都在试图减少新场景的专项采集。
报告提醒,泛化能力提升不等于商业化落地。跨环境任务表现仍有提升空间, 而且真实产线要求的节拍、连续运行时长和故障率,比实验室指标苛刻得多。
这也解释了为什么工业场景推进慢:搬运、质检、装配要验证的不只是能不能做, 还有做得多快、多稳、多久需要人介入一次。
零样本从 9% 到 56% 是质变,但工业客户要的是 99% 的稳定。
图源:《本体商业化提速,量产放量与精细作业驱动配套升》(第2页)
十、三条主线,和四类不能忽视的风险
报告给的建议很明确:沿本体商业化与工业应用拓展、核心零部件批量配套、 灵巧手性能升级三条主线布局,本质是分别押注整机放量、配套放量和精细作业升级。
节奏上要区分两个阶段。第一阶段看科研与数据采集能不能延续,它决定了现有产能的消化; 第二阶段看工业场景能不能接棒,它决定了天花板有多高。
风险列了六条,值得盯住的是四个:技术研发与场景泛化不及预期、下游需求与商业化落地不及预期、 技术路线变化、以及客户导入不及预期。前两条决定收入,后两条决定份额。
还有一个容易被忽略的变量是估值。三家本体厂集中上市,市场会用毛利率、复购率、 单台成本这些经营指标来定价,而不是用演示视频的完成度来定价。
这一轮真正的分水岭,是第一批工业客户愿不愿意下第二笔订单。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







