


算力产业3.3万家企业怎么分布?2026产业图谱、科创与6万亿融资拆解
 广告
先看四个数字。全国算力领域企业33,175家,授权专利303,830件,软件著作权1,013,750件,累计融资总金额60,649.5亿元。这四个数字放在一起,能大致勾勒出这条赛道现在的体量——它已经不是一个"新兴概念",而是一个有完整企业梯队、有技术沉淀、有资金通道的成熟产业带。
但增减的节奏值得注意。2026年全国算力领域新增企业264家,增长率只有0.8%。企业数量的增速在放缓,而专利、软著、融资的存量在继续垒高——这说明行业已经过了"谁都能进来占个坑"的阶段,进入存量玩家拼技术、拼落地、拼资金效率的阶段。
《2026算力产业研究报告》由上奇研究院(上奇产业通)发布,数据截至2026年7月底,共28页。它没有讲故事,而是用产业图谱加企业数据库的方式,把这条产业链从环节拆解、企业分布、科创产出到股权融资做了一遍全量盘点。下面按"产业链怎么拆、企业怎么分布、优质梯队长什么样、科创家底有多厚、钱从哪来、以及这些数据背后暴露了什么"这条线,把要点梳理一遍。
一、产业链全景:89个环节,算力被拆成五层
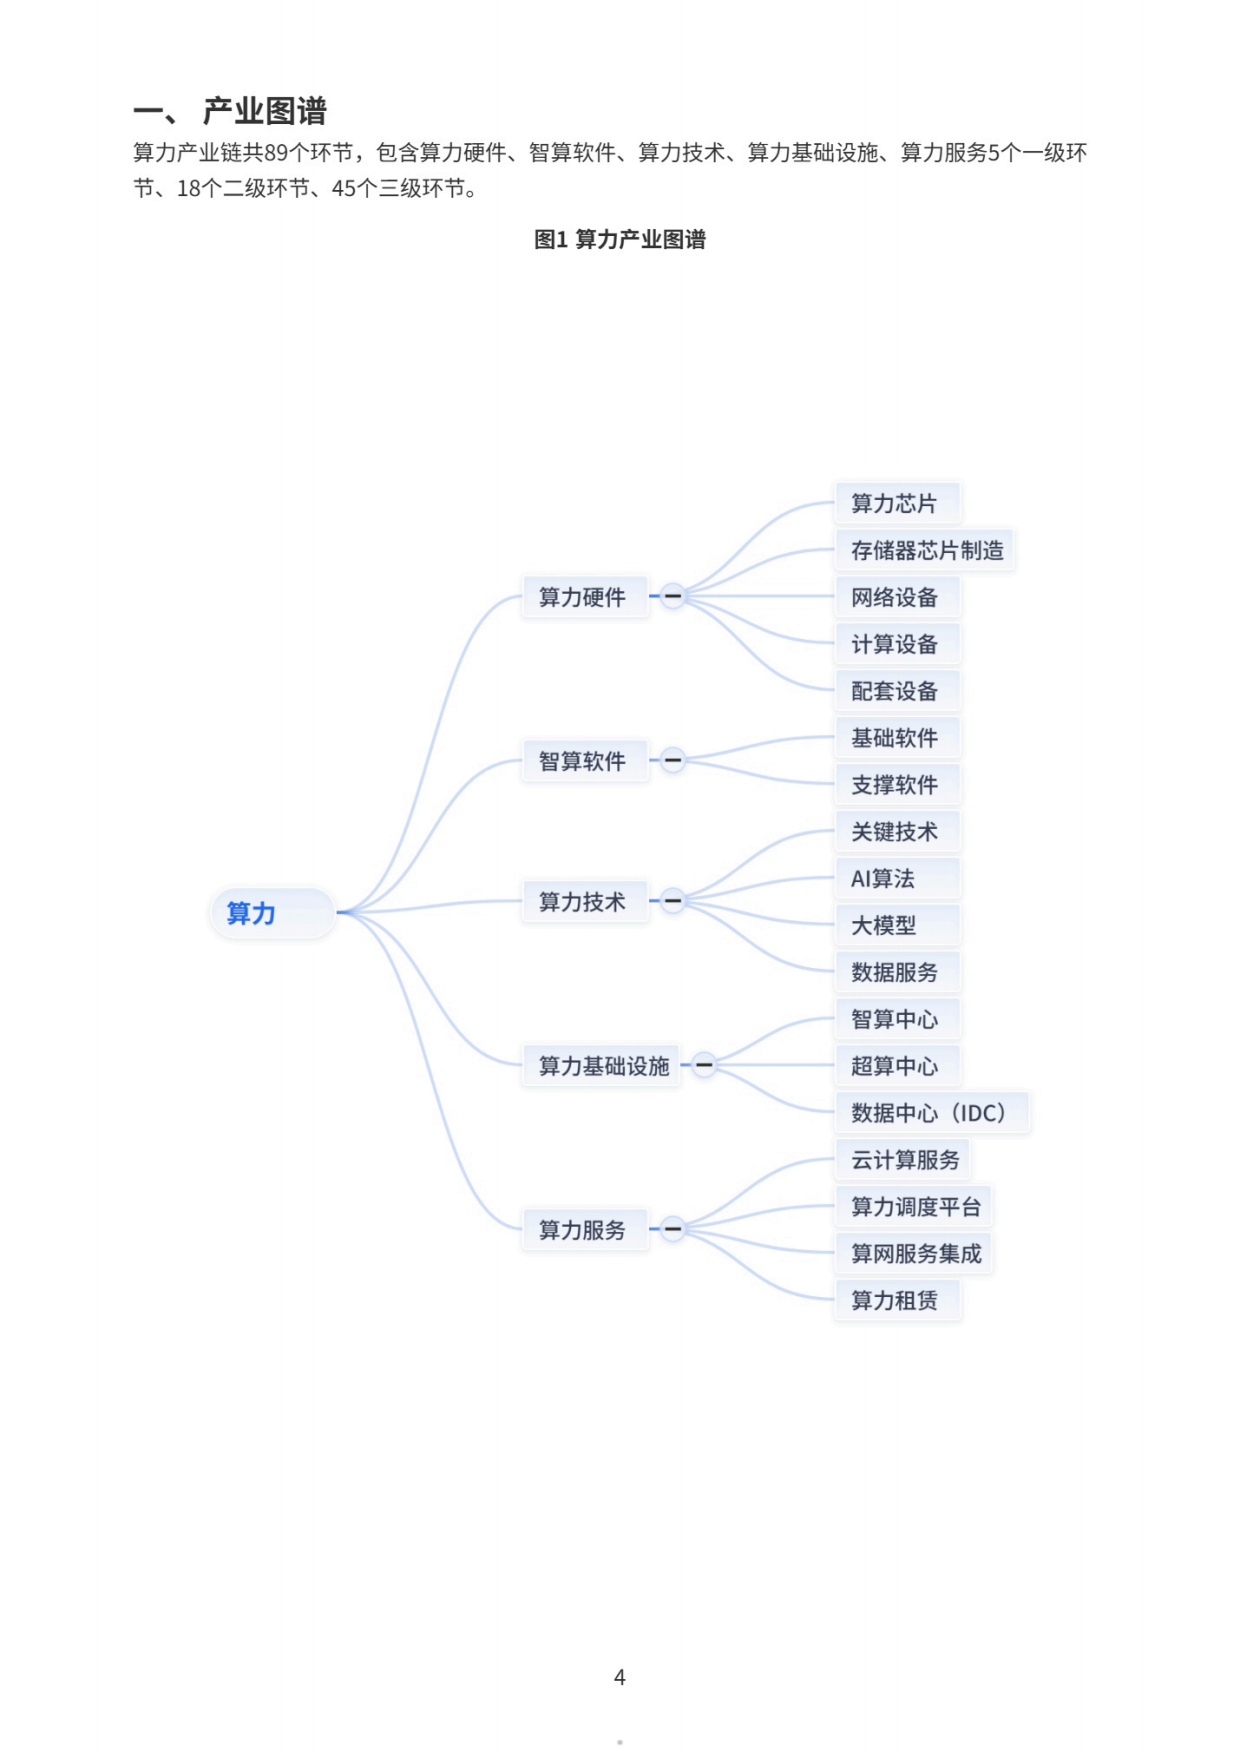
报告开篇先给了算力产业链的全景图谱:全链共89个环节,自下而上分为5个一级环节、18个二级环节、45个三级环节。
5个一级环节分别是算力硬件、智算软件、算力技术、算力基础设施和算力服务。往下拆,算力硬件包含算力芯片、存储器芯片制造、网络设备、计算设备、配套设备;智算软件包含基础软件、支撑软件;算力技术包含关键技术、AI算法、大模型、数据服务;算力基础设施包含智算中心、超算中心、数据中心(IDC);算力服务包含云计算服务、算力调度平台、算网服务集成和算力租赁。
这个拆法的价值在于划清了边界。市场上谈"算力"时经常把芯片、服务器、机房、云服务混成一件事,但报告把它们分成了不同环节——芯片和计算设备属于制造,智算中心和超算中心属于重资产基础设施,调度平台和算力租赁属于服务层,三者的商业模式、资本密度和盈利节奏完全不同。
对做产业研究或招商的人来说,这份图谱的实用之处是:它给出了一个可以逐环节去找企业、找缺口、找政策抓手的坐标。报告本身也附带了产业通工具的能力说明——覆盖200余条产业链、100万种产品、6000万家企业等100类数据集,支持产业数据和关系的一站式搜索、图谱绘制、企业尽调与报告生成,这实际上是把底层的企业数据库能力产品化了。
换个角度看同一件事,《算力基础设施报告:AI竞争的下一站是水与电》算的是另一笔账。
二、企业总量与结构:3.3万家企业,民营占89%
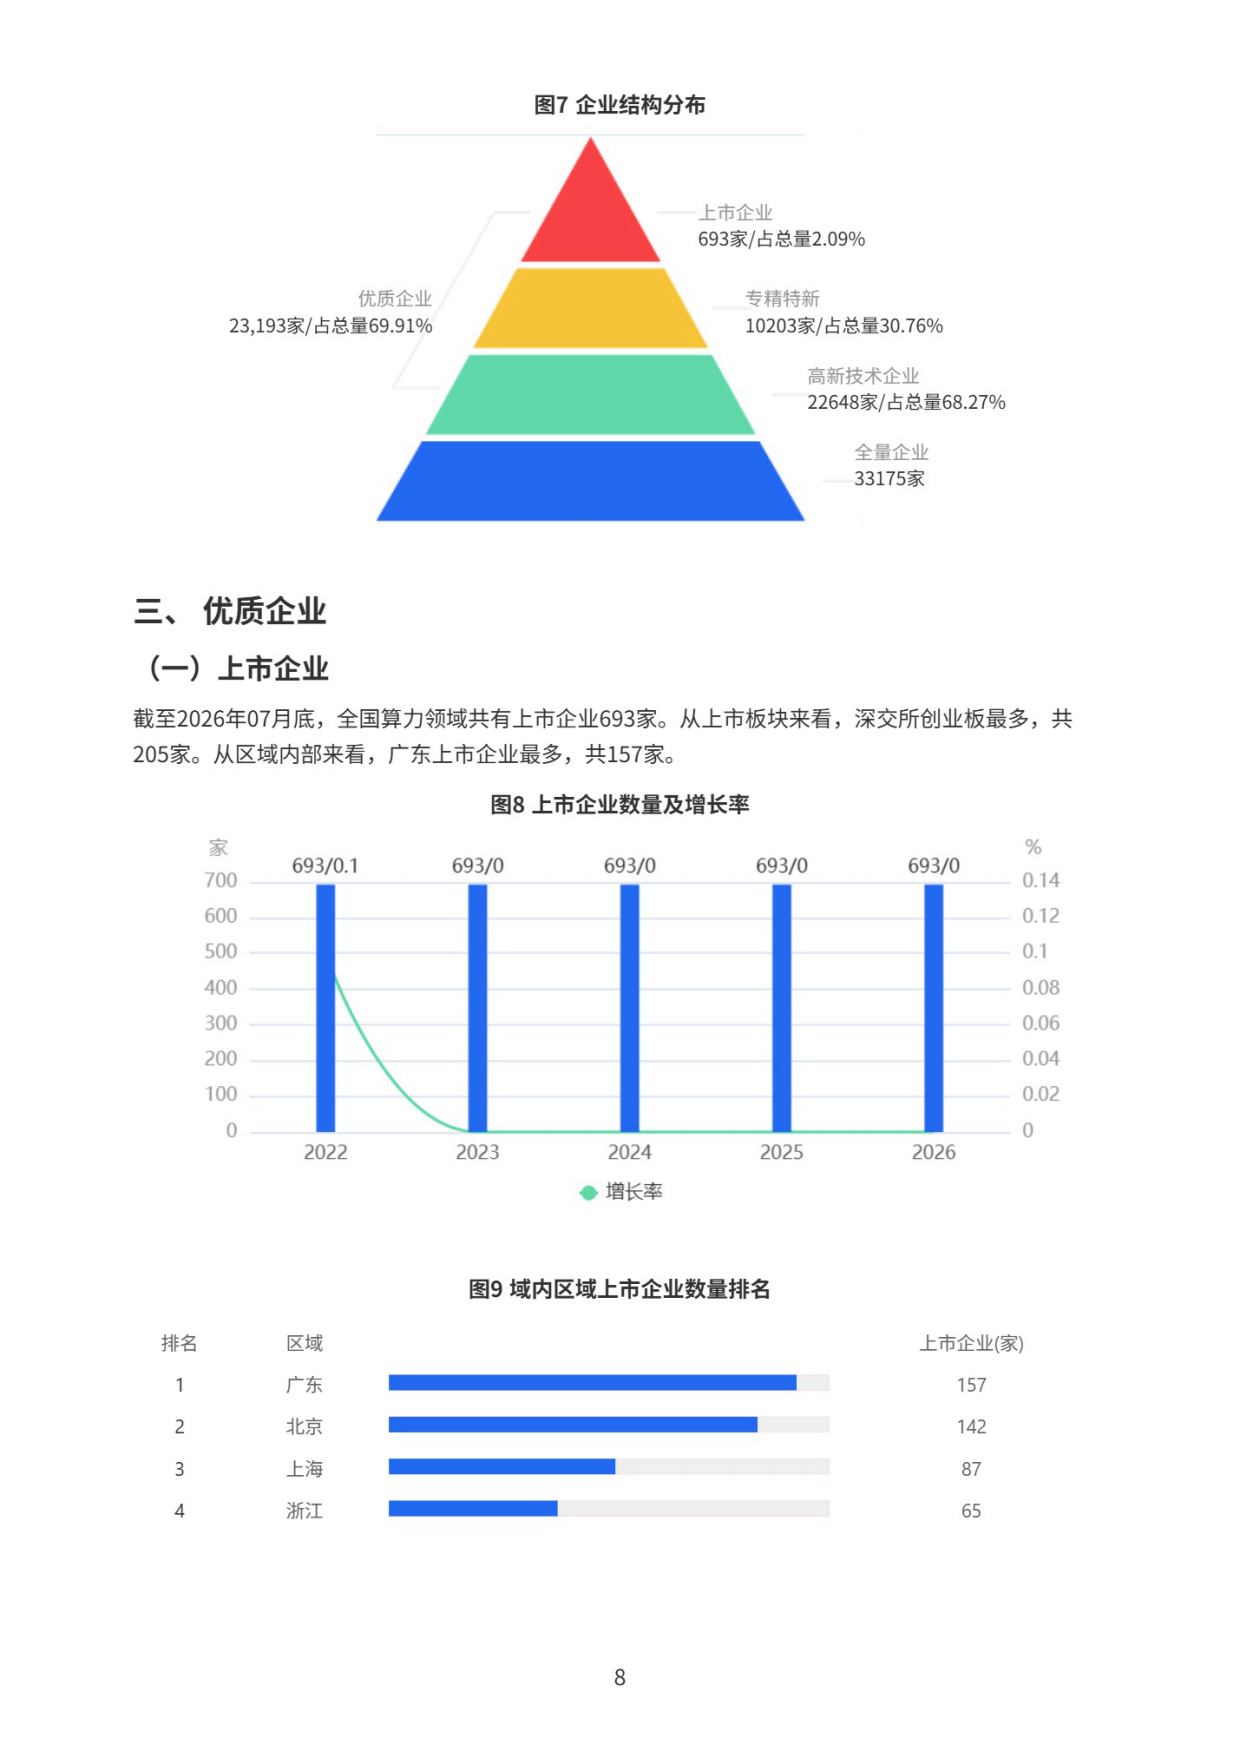
截至2026年7月底,全国算力领域共有企业33,175家。其中2026年新增264家,增长率0.8%。
从企业性质看,民营企业共29,536家,占比89.16%。这个比例在硬科技赛道里算高——通常芯片、通信设备这类领域国企和院所背景企业会占更重的分量,而算力领域的民营主导,说明下游的应用与服务层吸纳了大量市场化主体。
从企业结构看,报告把"优质企业"单列一项,共23,193家,占总量69.91%。优质企业在本报告的统计口径里,是以高新技术企业、专精特新、科技型中小企业等资质认定的合集来界定的。接近七成的占比意味着,这条赛道里的企业整体上是有技术身份认证的,不是纯粹的贸易或渠道商。
区域分布上,报告的总判断是"域内广东最多",而且在后面的每一个细分维度上都反复出现这个结论——上市企业、高新技术企业、国家级小巨人、省级专精特新、科技型中小企业、授权专利,全部是广东第一。唯独软件著作权和参研标准两项,第一名是北京。前者说明广东强在硬件与产品化,后者说明北京强在标准与软件生态。
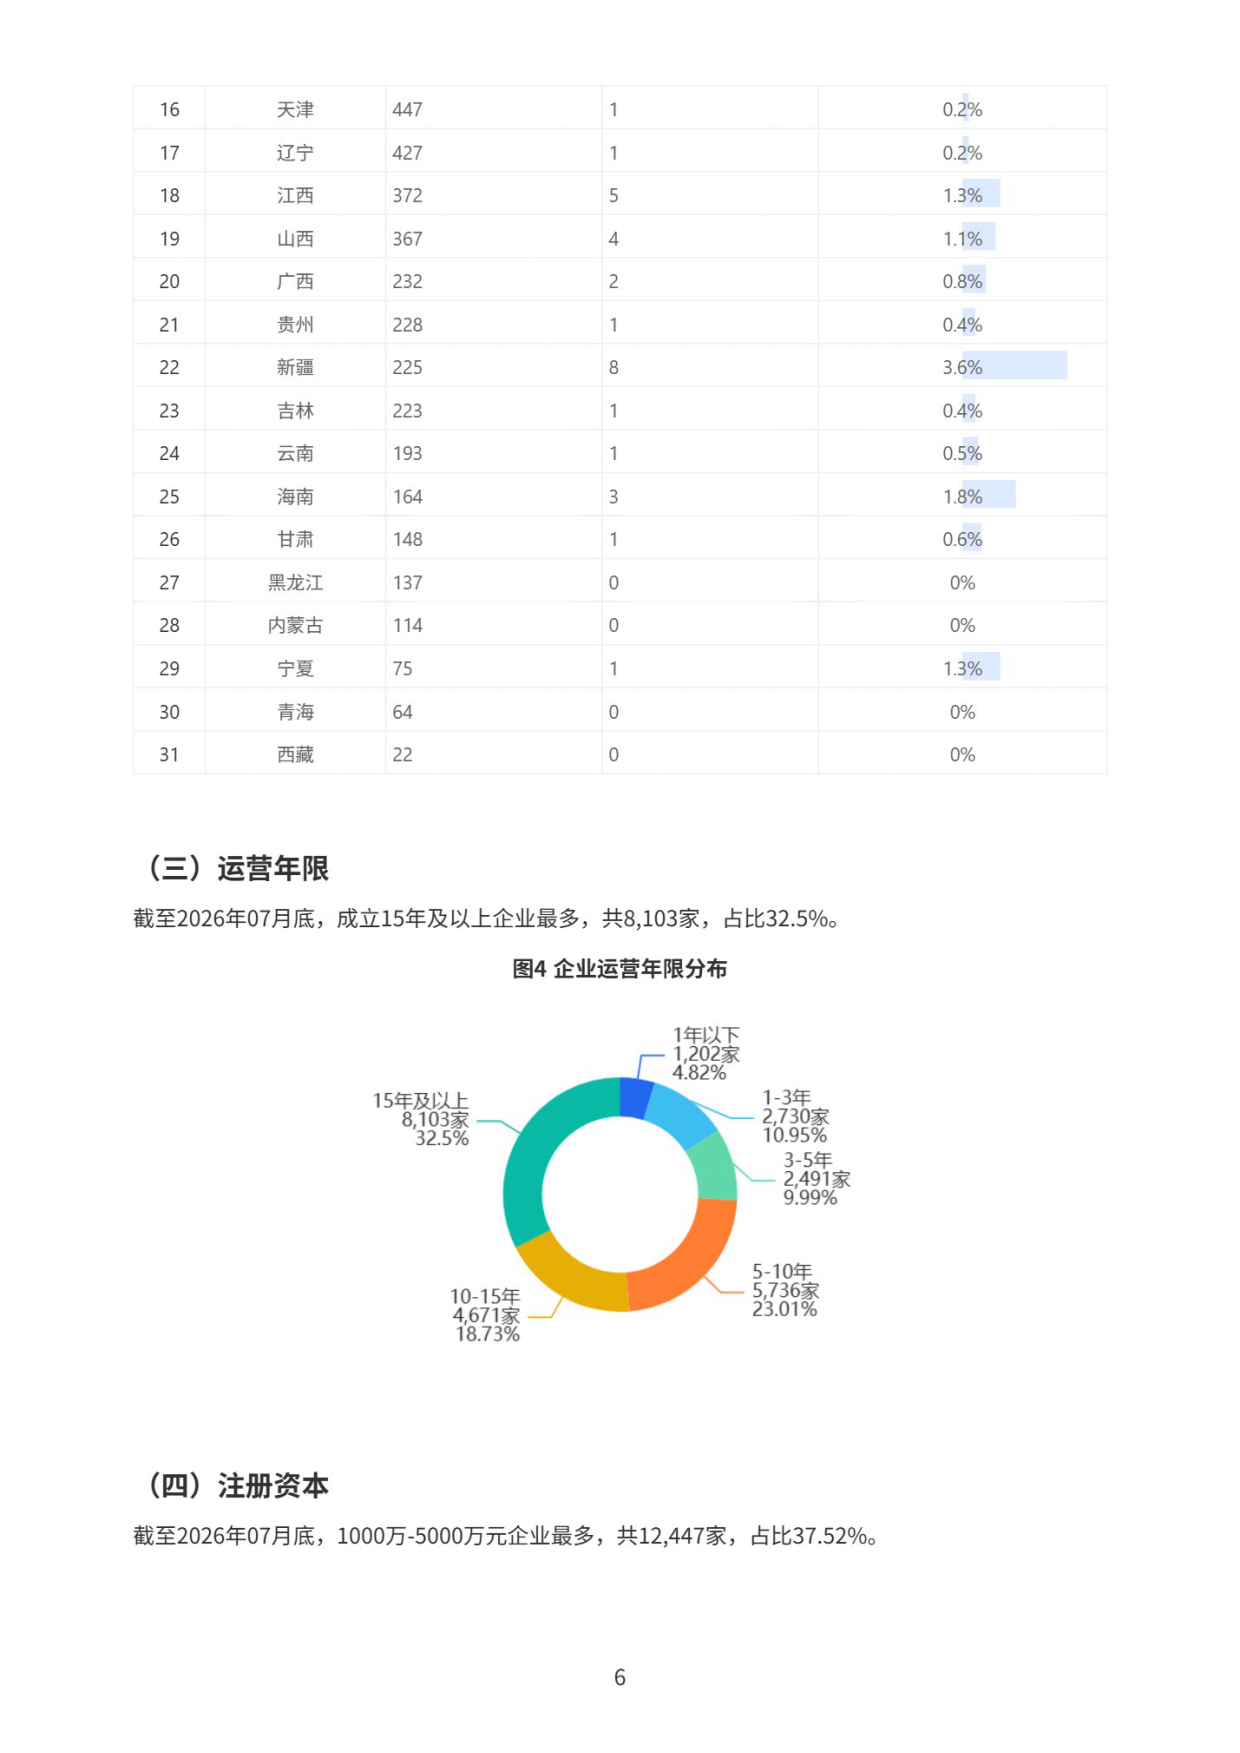
另外两个结构性指标来自目录:运营年限上,成立15年及以上的企业最多;注册资本上,1000万到5000万元的企业最多。这两条合起来看,说明存量里有一批已经跑过一轮周期的老企业,而不是清一色的新公司——算力不是一夜之间长出来的赛道,它的底座里有相当一部分是从传统IT、通信、数据中心时代延续下来的能力沉淀。
同一条线索,我们在《IT桔子IPO半年报:155家中企融资2339亿》里做过更细的拆解,可以对照着看。
三、优质企业梯队:从上市到专精特新,广东几乎全线第一
报告把优质企业拆成五类资质分别统计,逐级构成一个金字塔。
塔尖是上市企业693家,域内广东最多。第二层是高新技术企业22,648家,广东以4,136家居首,北京3,336家、江苏2,319家、浙江2,053家、上海1,821家分列其后,湖北1,071家、四川1,032家、山东1,026家都在千家的量级。这个梯队的特点是头部集中度不高——第一名的广东只占全国约18%,说明高新企业是分散布局的。
第三层是国家级小巨人1,625家,广东367家、北京264家、江苏201家、浙江163家、上海129家。这一层的集中度明显更高,前五省市合计1,124家、占全国约69%。第四层是省级专精特新8,578家,广东1,775家、北京1,287家、上海1,144家、浙江682家、江苏657家。第五层是科技型中小企业17,575家,广东3,374家、江苏2,059家、北京1,870家、浙江1,406家、上海1,327家。
三层数据放一起看,有个规律很清楚:越往上走,地域集中度越高。科技型中小企业前五省市占约57%,专精特新占约64%,国家级小巨人占约69%,上市企业高度集中同样明显。这说明算力产业的"尖子生"是被少数几个区域牢牢握住的。
报告的排名表里还藏着一个容易被忽略的细节:创新平台这一项的第一名不是广东,而是辽宁——全国算力领域共19家国家级创新平台,辽宁最多、共3家,天津、北京、四川、广东、河北、福建、湖南、湖北等紧随其后。从平台类型看,其它国家平台10家、占55.56%,教育部重点实验室4家、占22.22%,国家企业技术中心、国家产业创新中心、工信部重点实验室、国家技术创新中心各1家。创新平台数量与产业规模出现错位,说明科研资源布局不完全跟着企业数量走,东北与京津冀在国家级平台上有历史积累。
四、科技创新:30万件专利、101万件软著,但增速都在掉
这一章的数据最值得细读,因为它同时给出了存量和增速。
先看专利。截至2026年7月底,算力领域共授权专利303,830件,其中发明专利95,541件、实用新型专利156,177件。从类型占比看,实用新型占51.4%、发明占31.45%、外观设计占17.15%。区域上广东最多、共71,477件,江苏43,888件、浙江37,664件、北京20,974件、上海14,084件。但真正要命的是状态数据:授权专利中有效165,600件、占54.5%,无效138,214件、占45.49%;而发明专利的有效率明显更高,有效74,952件、占78.45%,无效20,577件、占21.54%。换句话说,实用新型的"授权即弃"现象很严重,发明专利才是这条赛道里真正被维护的资产。
再看增速。近五年授权专利数量依次为214,819(2022)、240,867(+12.1%)、269,061(+11.7%)、288,343(+7.1%)、303,830(+5.3%),增速从两位数一路降到5.3%。软件著作权的曲线更陡:637,189(+18.9%)、755,164(+18.5%)、875,628(+15.9%)、979,592(+11.8%)、1,013,750(+3.4%),2026年的增速只有3.4%。软著累计已超过101万件,北京以244,985件居首,广东164,114件、上海100,950件。
第三块是标准。全国算力领域企业参与起草标准2,890项,其中国家标准577项(19.97%)、行业标准713项(24.67%)、团体标准1,371项(47.44%)、地方标准229项(7.92%)。区域上北京最多、共1,167项,其中团体标准585项、国家标准282项、行业标准291项。增速曲线同样在下行:1,362(+25.7%)、1,735(+27.3%)、2,159(+24.4%)、2,647(+22.6%)、2,890(+9.1%)。
我们在整理《毕马威2026产业AI白皮书:Token经济学跃迁》时也碰到过类似的分歧,那里的结论可以拿来对照。
三者叠加起来读,结论比较明确:专利、软著、标准的存量都在继续增长,但增速全部掉到个位数。这可以有两种解释——一是产业从技术扩张期进入工程化落地期,产出节奏自然放缓;二是知识产权这类指标存在"冲量后沉淀"的规律。报告没有直接下判断,但把这三条曲线并列放在同一章里,指向性已经很明显了。
五、股权融资:6万亿资金,北京拿走三分之一
资本侧的盘点同样是从总量切到结构。
截至2026年7月底,全国算力领域共有融资项目31,018个,融资总金额60,649.5亿元(不含未披露)。这个金额不是单年数据,是累计口径,和前面专利、软著的统计方式一致。
区域分布极度集中。北京以8,391个项目、23,386.9亿元同时拿下项目数和金额双第一,金额占全国约38.6%;广东5,290个/7,440.7亿元,上海4,464个/8,626.6亿元,浙江3,392个/10,175亿元,江苏2,801个/2,469.3亿元。北京的项目数占全国约27%、金额占约39%,说明它拿到的平均单笔融资规模明显高于其他地区——这是总部经济与大型基金聚集的直接体现。
融资轮次的结构也很有信息量。其他投融资12,213个、占39.46%,A轮6,906个、占22.31%,天使轮5,745个、占18.56%,IPO 1,972个、占6.37%,D轮357个、占1.15%,Pre-IPO 119个、占0.39%。天使轮加A轮合计超过40%,说明这条赛道仍然有大量新项目在拿早期钱;但对比前面企业新增只有264家、增速0.8%,可以推出一个判断——融资的活跃度远高于企业新增的活跃度,钱在存量玩家之间重新分配,而不是在催生新公司。
单笔金额分布印证了这一点。1亿元及以上项目4,890个、占38.71%,1000万到5000万元3,383个、占26.78%,5000万到1亿元2,147个、占17%,500万到1000万元1,174个、占9.29%,100万到500万元915个、占7.24%,100万元以下仅124个、占0.98%。超过六成的项目单笔融资在1000万元以上,这是个典型的资本密集型行业的分布特征。
机构层面,报告给出的是主投机构排行:深创投以425个项目、1,242亿元居首;IDG资本326个项目、1,215.5亿元;红杉中国213个项目、2,856.7亿元;腾讯投资203个项目、2,332.2亿元;真格基金190个项目、122.5亿元。看项目数是深创投第一,看金额是红杉中国第一,前者是靠数量铺赛道,后者是靠单笔押重仓,两种打法在同一张表上形成了对照。
把近五年融资规模拉成一条线,走势也清楚:25,871个/47,719.7亿元(2022)、27,567个/50,589.5亿元、28,853个/52,644.8亿元、30,161个/55,434.4亿元、31,018个/60,649.5亿元。五年间项目数增长约20%,金额增长约27%,金额增速略高于项目增速,说明单笔规模在缓慢变大。
六、数据背后:三个值得注意的信号
把这份报告的所有数字串起来,能拎出三个判断。
第一,算力产业的"入场期"基本结束。企业总量3.3万家、年新增只有264家、增长率0.8%,同时专利与软著的增速全部降到个位数。当一个赛道的新增主体和技术产出同时减速,通常意味着竞争从"谁能进来"转向"谁能留下来"。这对新进入者不是好消息,但对已有技术沉淀的企业意味着窗口期。
第二,区域格局高度固化,但分层各有机会。广东在企业和专利上是绝对第一,北京在软著、参研标准和融资金额上领先,上海、浙江、江苏构成第二梯队,辽宁在国家级创新平台上意外领先。这种格局对做招商和产业研究的人有直接含义——想找硬件和产品化能力去广东,想找软件生态和标准话语权去北京,想找科研平台和院所合作可以看东北与京津冀。
第三,资金效率比资金总量更值得关注。6万亿累计融资金额听起来很大,但分布极度不均:北京拿走近四成,前五省市合计占据绝大部分;超过六成的项目单笔在1000万元以上,100万元以下的早期项目不到1%。这意味着算力赛道对创业者并不"友好"——它需要一开始就带着重资产或硬技术进场,轻资产的试错空间很窄。
报告最后给出的工具侧落点也值得记一笔:产业通类的数据产品已经能做到覆盖200余条产业链、100万种产品、6000万家企业,支持数据导出、项目推荐、企业尽调与报告生成。对做产业分析和投资招商的团队来说,这类工具正在把过去需要数周才能完成的产业盘点压缩到按天甚至按小时。数据的可得性提升,本身也在改变产业研究的竞争方式。
顺着这个逻辑往下推,《36氪2026商业航天报告:2.83万亿迈向规模化》给了一组可以互相验证的数字。
想继续跟踪算力、智算中心与硬科技投融资方向的资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做产业研究和选题备查。
七、常见问题解答(FAQ)
1. 这份算力产业研究报告是谁发布的,统计口径是什么?
报告全名为《2026算力产业研究报告》,由上奇研究院(上奇产业通)发布,数据截至2026年7月底,共28页。统计口径是基于企业数据库的全量盘点,而非抽样调研,覆盖企业总量、区域分布、运营年限、注册资本、企业性质、企业结构、上市/高新/小巨人/专精特新/科技型中小企业五类优质资质、创新平台、参研标准、专利、软件著作权、股权融资等维度。报告采用区域内部排名的方式呈现,即"域内比重"而非占全国比重,这一点在引用数据时需要注意。融资金额为累计口径、不含未披露项目。
2. 算力产业链一共包含多少个环节,怎么划分的?
报告把算力产业链拆成89个环节,包含5个一级环节、18个二级环节、45个三级环节。5个一级环节分别是:算力硬件(算力芯片、存储器芯片制造、网络设备、计算设备、配套设备)、智算软件(基础软件、支撑软件)、算力技术(关键技术、AI算法、大模型、数据服务)、算力基础设施(智算中心、超算中心、数据中心IDC)、算力服务(云计算服务、算力调度平台、算网服务集成、算力租赁)。这套拆分的意义在于区分商业模式:硬件制造、重资产基础设施和轻资产服务层的资本密度与盈利节奏完全不同,混在一起谈"算力"会掩盖真实的结构差异。
3. 算力领域企业有多少家,主要集中在哪些区域?
截至2026年7月底,全国算力领域共有企业33,175家,2026年新增264家、增长率0.8%。其中民营企业29,536家、占比89.16%,优质企业23,193家、占总量69.91%。区域上,报告的总判断是"域内广东最多",且在上市企业、高新技术企业、国家级小巨人、省级专精特新、科技型中小企业、授权专利六个维度上都是广东第一。高新技术企业广东4,136家、北京3,336家、江苏2,319家、浙江2,053家、上海1,821家;国家级小巨人广东367家、北京264家、江苏201家、浙江163家、上海129家。唯一的例外是软件著作权(北京244,985件居首)和参研标准(北京1,167项居首),说明北京强在软件与标准生态。另外运营年限上成立15年及以上的企业最多,注册资本上1000万到5000万元的企业最多。
4. 专利和软件著作权的家底如何,增速趋势怎样?
截至2026年7月底,算力领域授权专利共303,830件,其中发明专利95,541件、实用新型156,177件、外观设计52,112件,类型占比分别为31.45%、51.4%和17.15%;区域上广东最多、共71,477件。一个关键细节是专利状态:授权专利中有效165,600件、占54.5%,无效138,214件、占45.49%;而发明专利的有效率明显更高,有效74,952件、占78.45%。软件著作权累计1,013,750件,北京244,985件居首、广东164,114件、上海100,950件。增速方面三条曲线都在下行:授权专利近五年增速为12.1%、11.7%、7.1%、5.3%,软件著作权为18.9%、18.5%、15.9%、11.8%、3.4%,参研标准为25.7%、27.3%、24.4%、22.6%、9.1%,2026年全部降到个位数。标准方面累计2,890项,其中团体标准1,371项占47.44%、行业标准713项占24.67%、国家标准577项占19.97%、地方标准229项占7.92%。
5. 算力领域的股权融资规模有多大,钱主要流向哪里?
截至2026年7月底,算力领域累计融资项目31,018个,融资总金额60,649.5亿元(不含未披露)。区域上北京以8,391个项目、23,386.9亿元同时居首,金额占全国约38.6%;广东5,290个/7,440.7亿元,上海4,464个/8,626.6亿元,浙江3,392个/10,175亿元。轮次分布上,其他投融资12,213个占39.46%、A轮6,906个占22.31%、天使轮5,745个占18.56%、IPO 1,972个占6.37%、D轮357个占1.15%、Pre-IPO 119个占0.39%。金额分布上,1亿元及以上4,890个占38.71%、1000万到5000万元3,383个占26.78%、5000万到1亿元2,147个占17%。主投机构中,深创投以425个项目居首、投资总金额1,242亿元;IDG资本326个/1,215.5亿元,红杉中国213个/2,856.7亿元,腾讯投资203个/2,332.2亿元,真格基金190个/122.5亿元。近五年融资总额从47,719.7亿元增至60,649.5亿元,项目数从25,871个增至31,018个。
相关报告解读推荐
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《6G产业报告拆解:3302家企业、5.8万专利》——同一批数据支撑的另一个视角
《大东时代算力芯片报告:H1市场1.39万亿元》——落点在H1市场1.39万亿元
《立信数据消费意愿报告:消费意愿指数122.8微降》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






