洗发护发市场洞察:464亿与视频号136.7%
 广告
青眼情报这份《2026洗发护发美发市场洞察报告》,先把品类定性讲清楚了。
报告用的表述是"稳定增长的刚需型市场"。
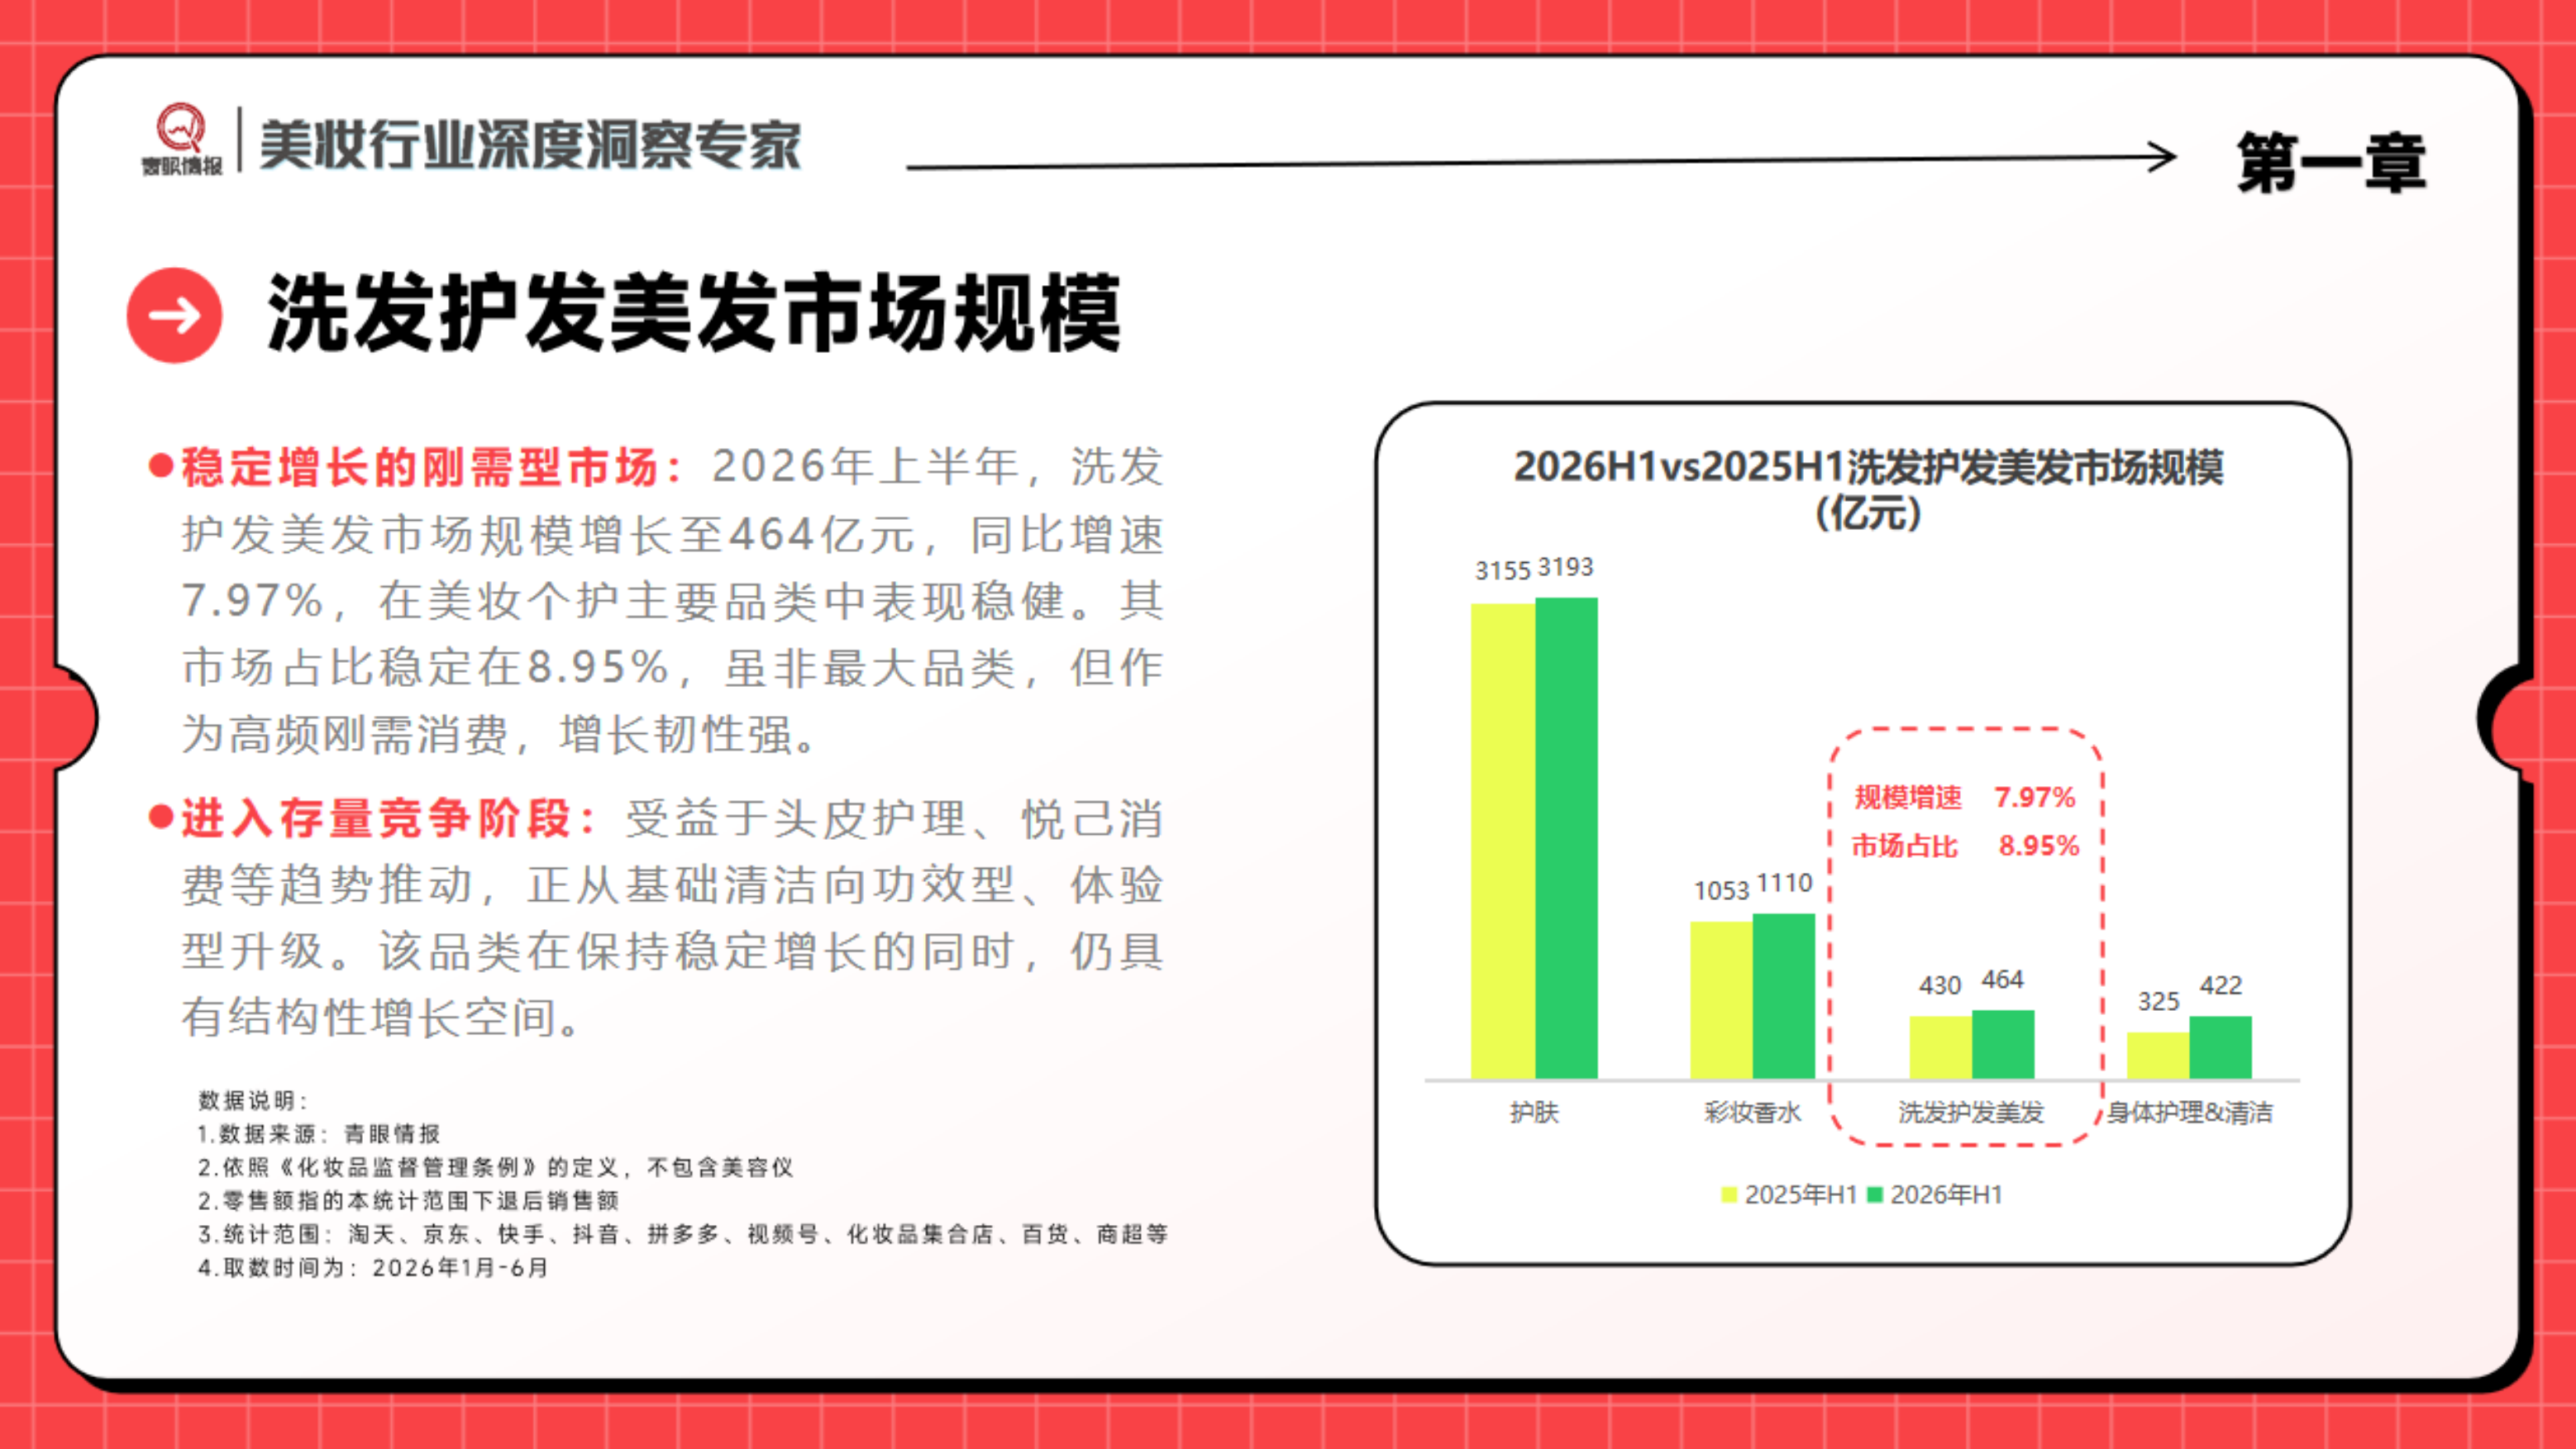
2026年上半年,洗发护发美发市场规模增长至464亿元,同比增速7.97%。
报告指出,这个增速在美妆个护主要品类中表现稳健,市场占比稳定在8.95%。
虽非最大品类,但作为高频刚需消费,增长韧性强。
更需要留意的是第二句判断:该品类已进入存量竞争阶段。
报告提到,受益于头皮护理、悦己消费等趋势推动,品类正从基础清洁向功效型、体验型升级。
报告对当前状态的概括是:在保持稳定增长的同时,仍具有结构性增长空间。
渠道端的变化更剧烈。
2026年上半年线上销售贡献占比升至57.9%,线上渠道已成为洗发护发销售的主要阵地,且仍在持续扩大优势。
把视角拉到低空飞行培训报告,《低空飞行培训报告:2026年市场破150亿》里的样本会更完整一些。
线上内部的分化也很明显:抖音以172.6亿元GMV规模和31.4%的高增速领跑,视频号同比增速高达136.7%。
下面从规模、渠道、平台格局与趋势四层拆开看。
一、464亿的刚需盘与线上占比57.9%
先看大盘的横向位置。
2025年上半年,护肤规模3155亿元,2026年上半年为3193亿元。
彩妆香水从1053亿元增至1110亿元。
洗发护发美发从430亿元增至464亿元。
身体护理及清洁从3254亿元调整至3222亿元。
报告对这四类品类的定位是:洗发护发美发虽规模不及护肤与身体护理,但增速稳健。
渠道结构的迁移更值得关注。
报告给出的数据是:2025年上半年线上213.8亿元、线下216.2亿元。
2026年上半年线上268.8亿元、线下195.5亿元。
两组数字对照,线上明显增长而线下回落,线上占比从约一半升至57.9%。
报告对此的建议很直接。
对品牌方而言,渠道策略的重心需要向线上倾斜。
同时线下渠道也需重新审视自身定位,寻找与线上互补的价值空间。
报告的措辞是"重心向线上倾斜"而不是"放弃线下",这个区分值得留意。
结合后面会看到的平台分化,线上的增量几乎全部来自内容电商,传统货架平台反而在承压。
这一点在渠道章节里有更具体的数据。
二、抖音172.6亿领跑,视频号增速136.7%
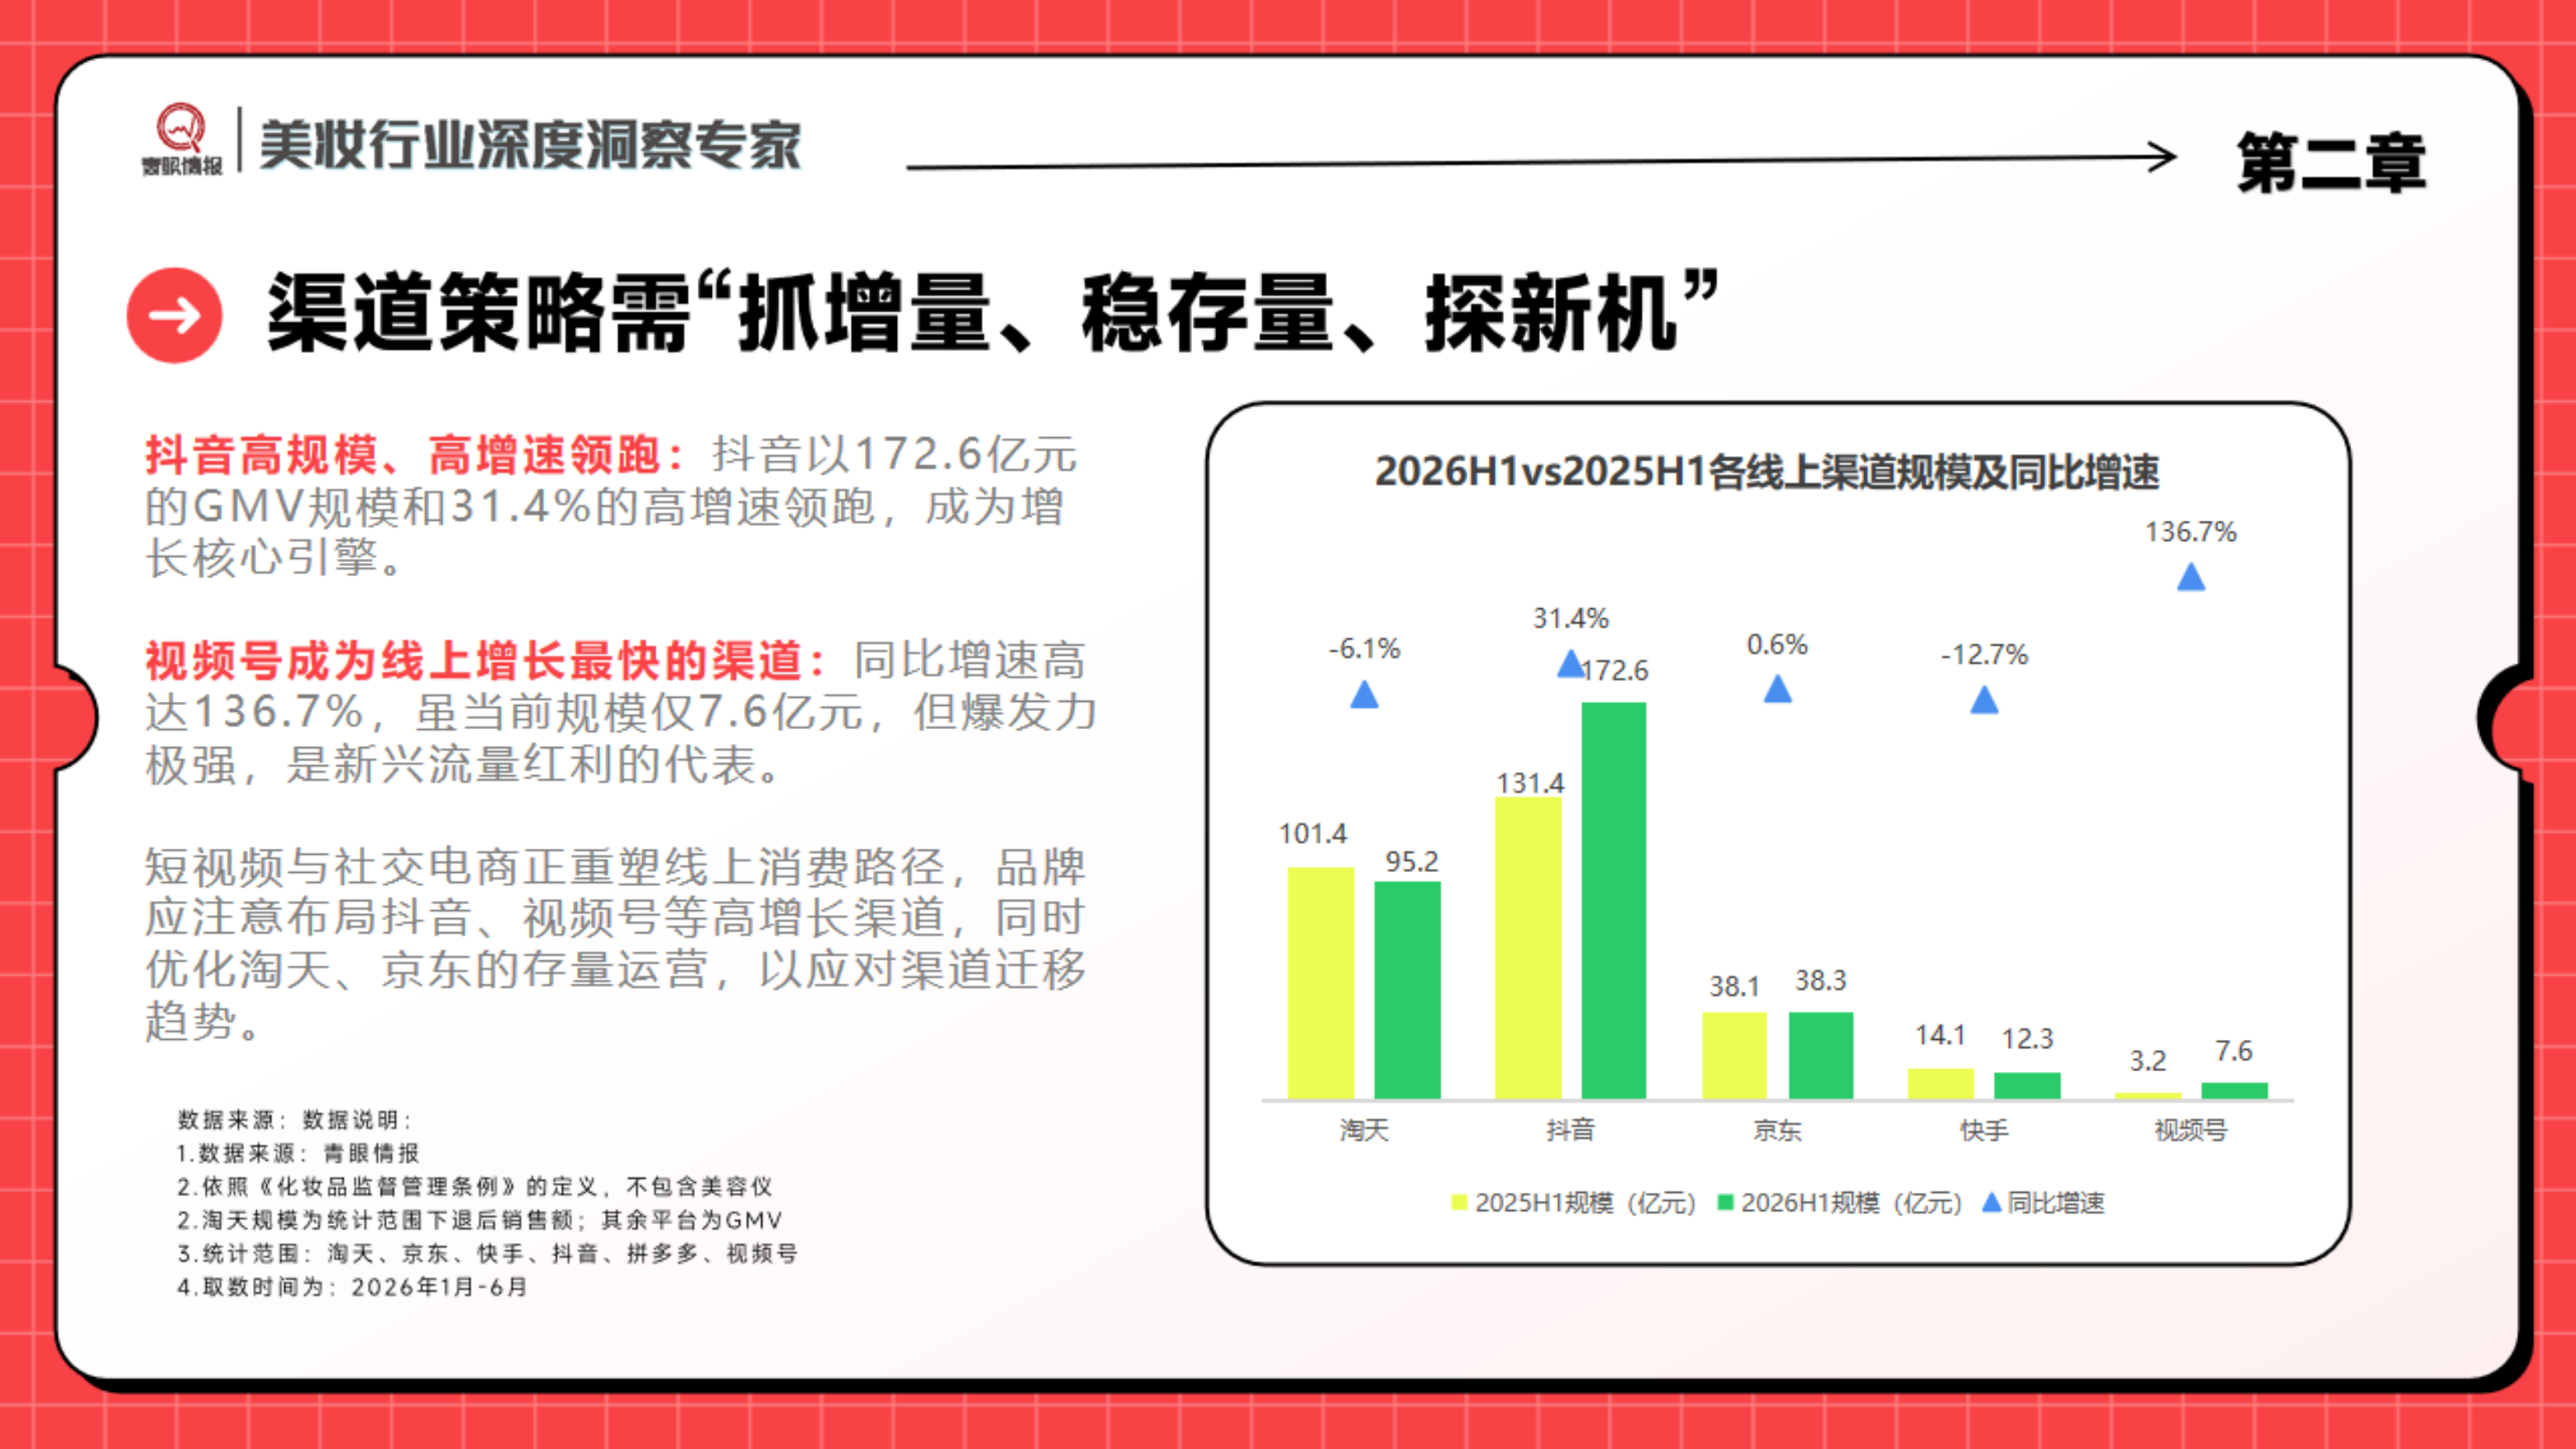
报告对各线上渠道做了完整的规模与增速对照,这组数据是全文最有信息量的部分。
抖音2026年上半年规模172.6亿元,2025年上半年为131.4亿元,同比增速31.4%。
报告的评价是:抖音以高规模、高增速领跑,成为增长核心引擎。
视频号2026年上半年规模7.6亿元,2025年上半年为3.2亿元,同比增速高达136.7%。
报告对视频号的判断是:虽当前规模仅7.6亿元,但爆发力极强,是新兴流量红利的代表。
淘天的数据则是另一种情况。
2026年上半年规模95.2亿元,2025年上半年为101.4亿元,同比增速-6.1%。
京东从38.1亿元变为38.3亿元,增速0.6%,基本持平。
快手从14.1亿元降至12.3亿元,增速-12.7%。
把五个渠道放在一起看,格局就清楚了。
两个正增长渠道都在内容电商侧,而传统货架平台和快手出现下滑。
报告对此的总结是:短视频与社交电商正重塑线上消费路径。
它给品牌方的建议是:注意布局抖音、视频号等高增长渠道,同时优化淘天、京东的存量运营,以应对渠道迁移趋势。
报告在第四章给出的渠道策略口径是三句话:抓增量、稳存量、探新机。
从数据看,"抓增量"指向抖音和视频号,"稳存量"指向淘天和京东,"探新机"对应的正是视频号这类新兴场域。
需要说明统计口径差异:淘天规模为统计范围下退货后销售额,其余平台为GMV。
三、品类逻辑:洗发水做入口,养护做利润
报告对品类结构的变化概括为一句很关键的话。
增长引擎已从基础清洁切换至"头皮护理+洗后养护"。
报告的原话是:"洗发水做入口、养护品做利润"的品类逻辑全面落地。
淘天的细分品类数据能验证这个判断。
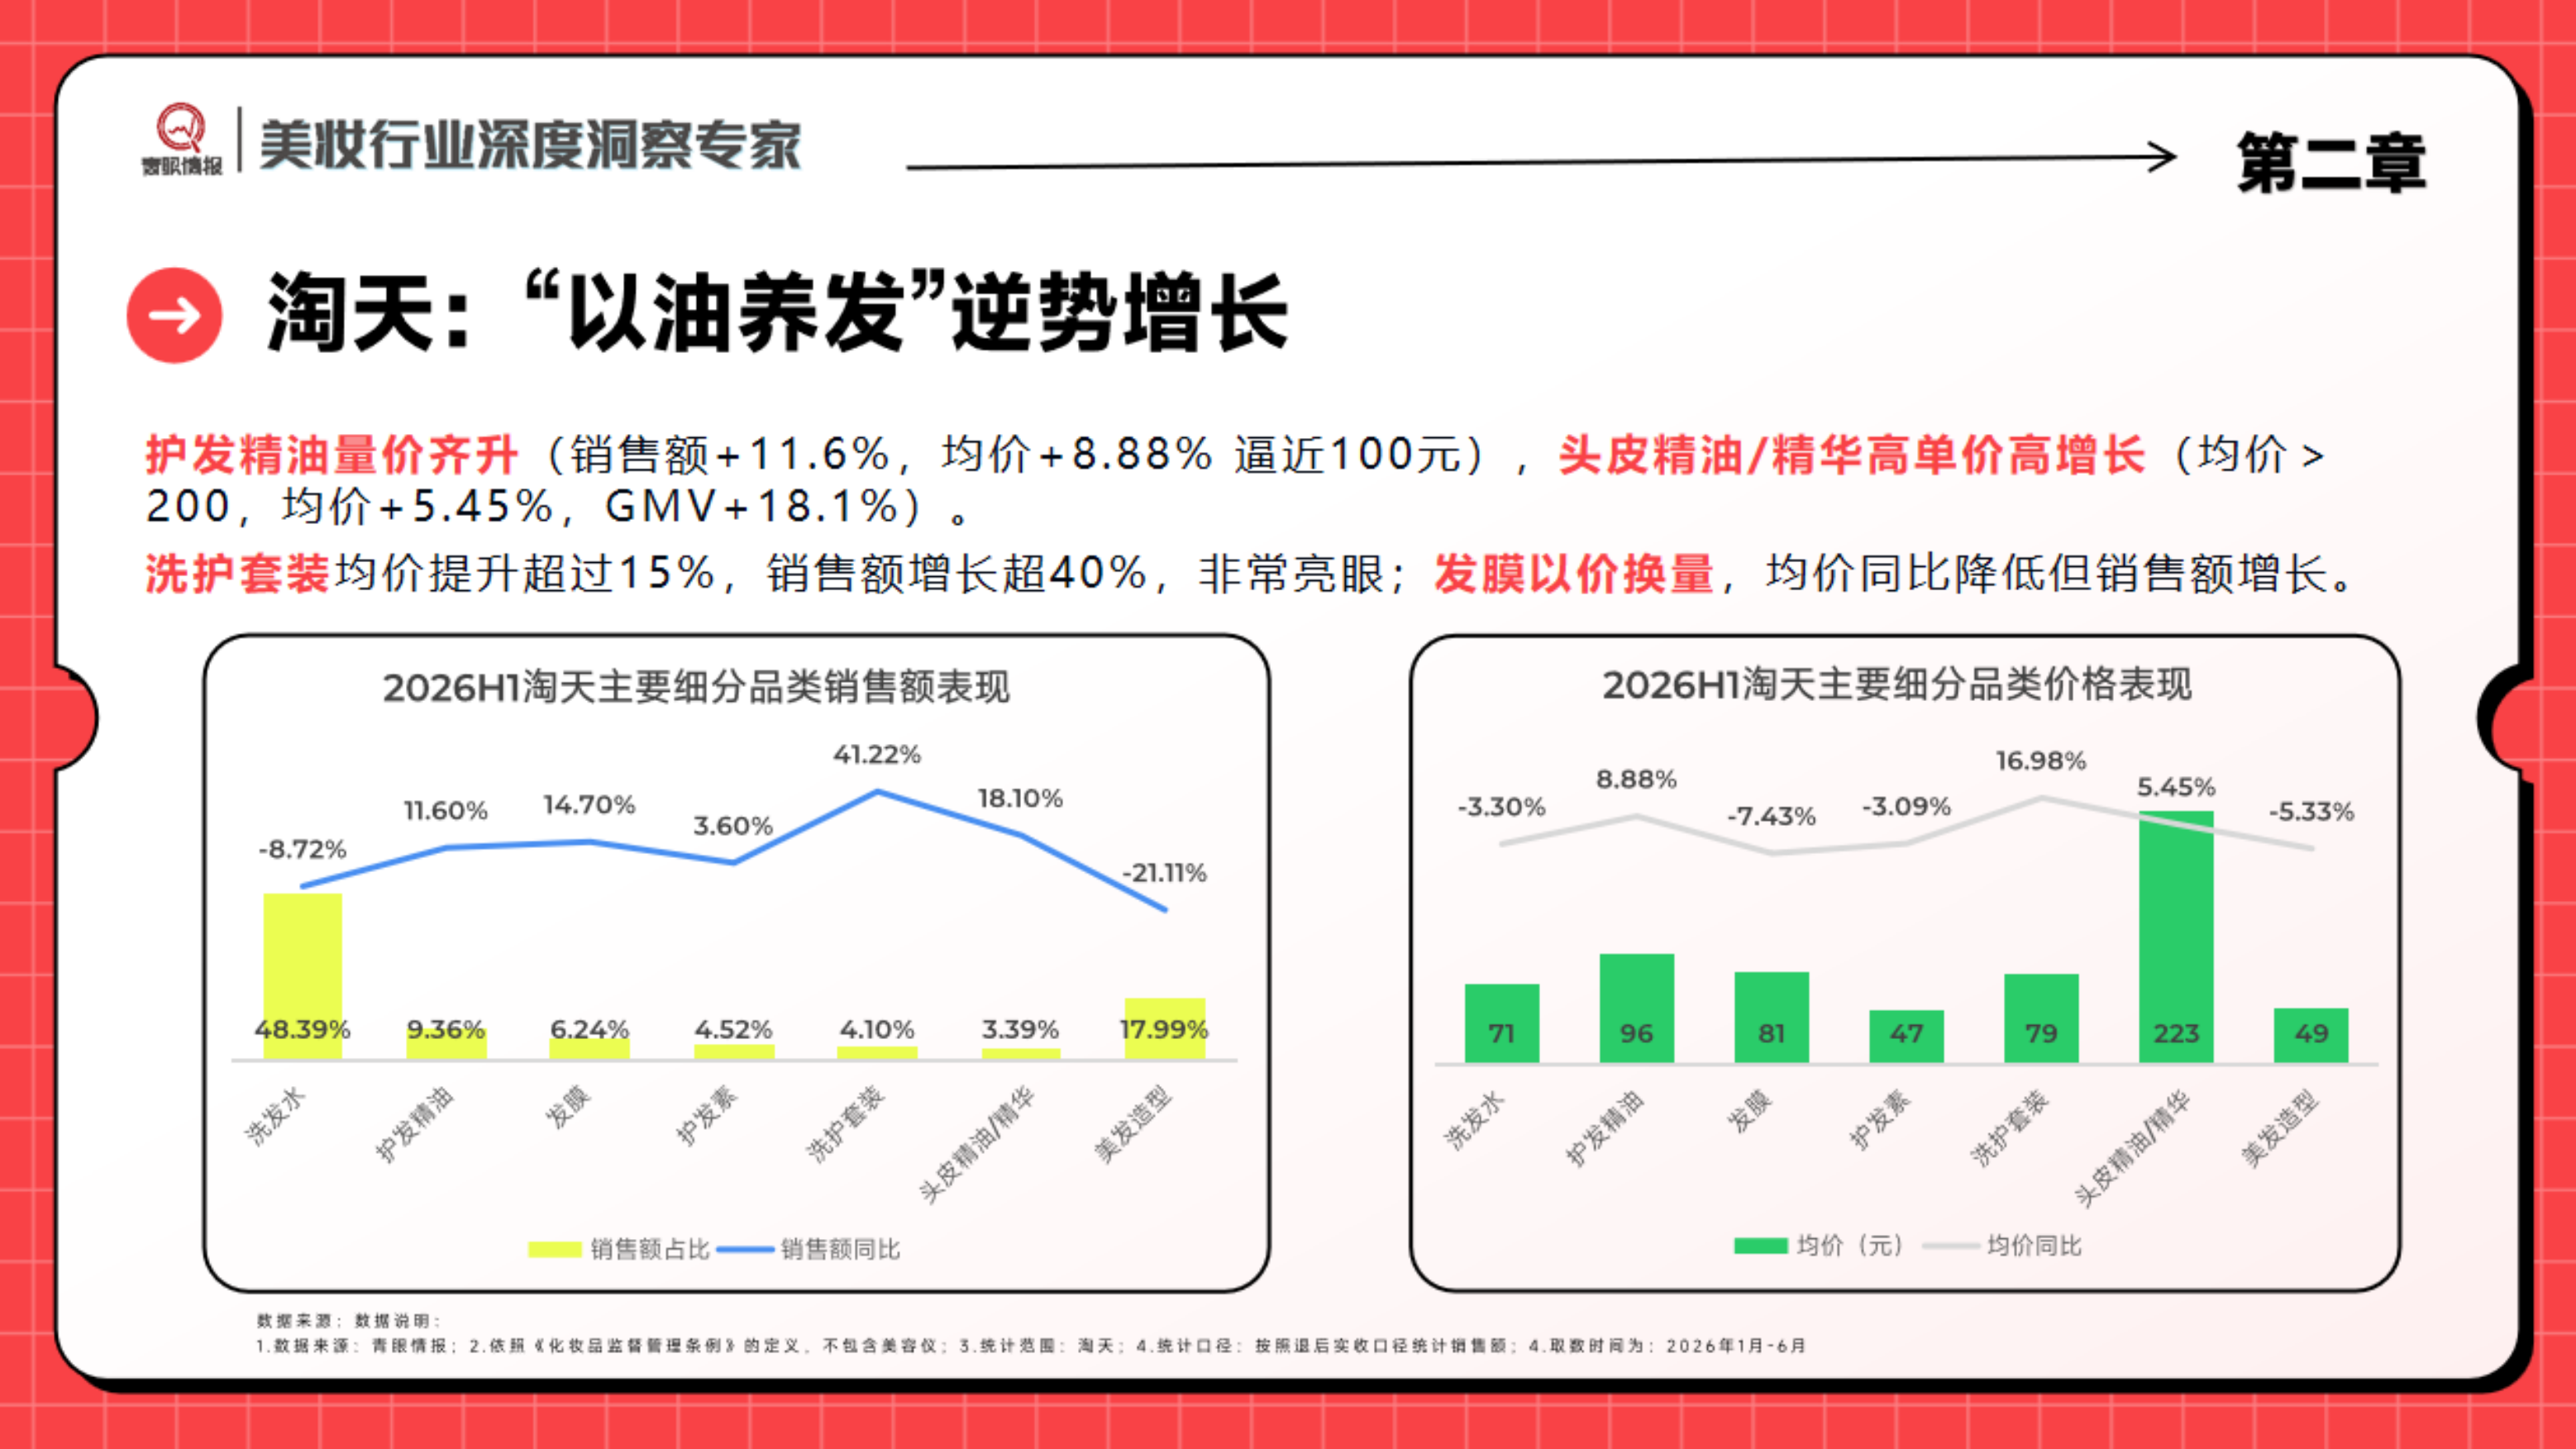
护发精油量价齐升,销售额增长11.6%,均价增长8.88%,逼近100元。
头皮精油与精华属于高单价高增长,均价超过200元,均价增长5.45%,GMV增长18.1%。
报告对洗护套装的评价是"非常亮眼"——均价提升超过15%,销售额增长超过40%。
发膜的情况则是以价换量,均价同比降低但销售额增长。
京东的结构有相似之处,也有自己的侧重。
润发精华量价齐升,GMV增长34.56%,单价增长2.55%。
护发素由价格驱动,GMV增长16.26%,单价增长30.82%。
头皮护理精华同样高单价高销量,单价超过200元,GMV增长37.15%。
把两个平台的数据放在一起,报告提炼的判断是:头皮护理成为价值中枢,内容电商成为增长引擎。
这也解释了为什么"养护品做利润"能成立——头皮精华和护发精油的均价都在百元甚至两百元以上。
如果你关心的正是养生粉赛道,《养生粉赛道:药食同源的3700亿市场》值得一起读。
品类升级的实质是价格带的整体上移,而承接这个上移的产品,都集中在护理与养护环节。
四、平台格局:淘天集中度升,京东在分散
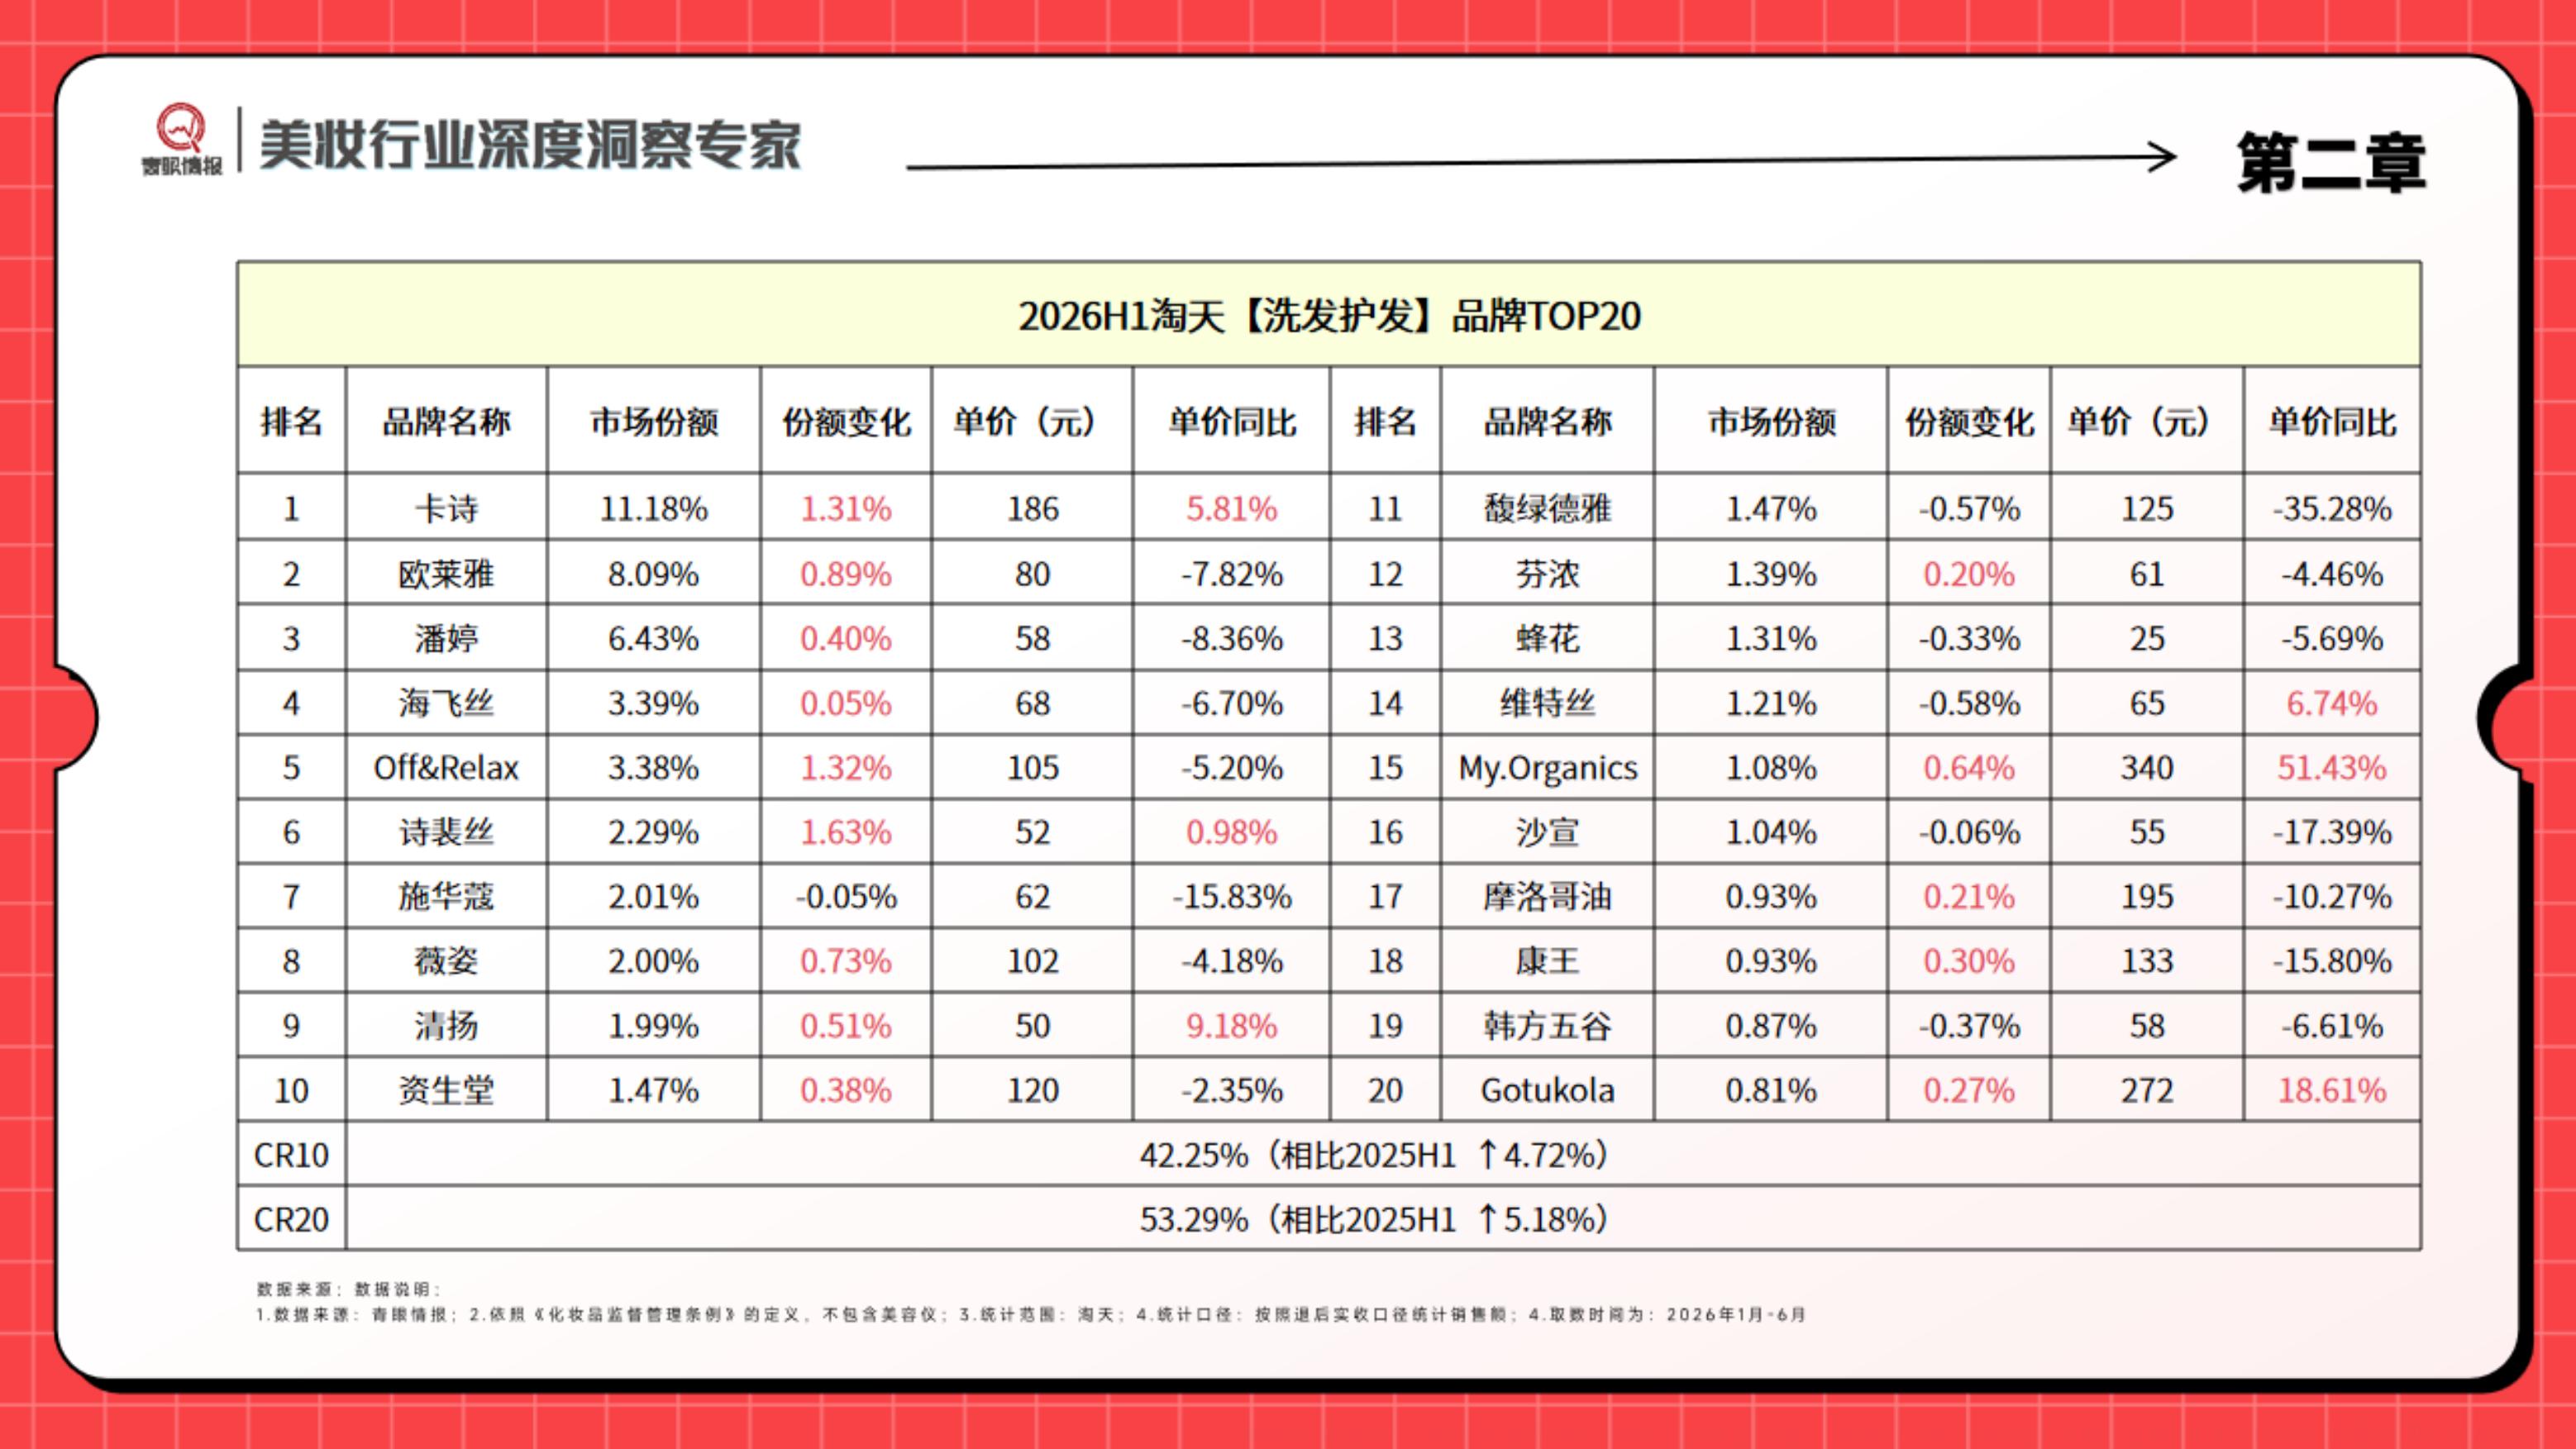
报告给各平台都列了品牌TOP20,集中度数据差异很明显。
淘天洗发护发美发的CR10为38.03%,相比2025年上半年上升2.07%。
CR20为47.93%,上升2.02%。
报告对淘天头部格局的判断是"头部集中加剧,高端化趋势明确",市场资源正向头部品牌加速聚集。
排名前二的品牌市场份额均实现正增长。
报告同时指出,施华蔻、馥绿德雅市场份额明显下降,传统国际品牌在淘天面临份额流失压力。
单价维度上,My.Organics最高,为337元,同比增长52.99%。
京东的情况正好相反,集中度在分散。
京东洗发护发的CR10为42.56%,相比2025年上半年上升7.17%。
但报告同时指出,京东市场集中度正逐步分散,CR10与CR20份额均明显下降——这里是针对细分赛道的观察。
报告给出的解释是:防脱、控油等功效型国货(如维特丝、滋源)正逐步蚕食传统外资的腰部空间。
价格端分化也明显,报告指出京东TOP20品牌中仅5家单价同比上涨。
抖音的集中度则处在较低水平。
抖音洗发护发美发的CR10为20.68%,相比2025年上半年下降0.29%;CR20为32.03%,下降1.79%。
对比淘天的38.03%与京东的42.56%,抖音的20.68%说明这个渠道的格局还远未定型。
视频号的集中度反而是最高的。
报告显示视频号洗发护发美发CR10为55.65%,CR20为68.70%。
四个平台对比下来,一个规律浮现出来:平台越新,头部集中度越高;平台越成熟,中腰部品牌的生存空间越需要靠细分功效去挣。
报告还提到价格带整体呈现"哑铃型"分化。
卡诗、馥绿德雅等守住超百元阵地,蜂花、飘柔等极致平价品维持基本盘,中间带的压力最大。
五、2026下半年:功效复合与价格两极
报告第四章给出了下半年(H2)的三条趋势判断,每条都配有数据支撑。
第一条是功效从单点走向复配。
报告指出,防脱+控油修护等复合宣称成为重要竞争门槛。
数据上,据青眼不完全统计,2026年新增防脱特证同比+30%。
报告对"防脱固发"赛道的规模预判是向300亿元演进,头部洗护赛道进入体系化搭配竞争阶段。
这里有个关键信号:从单品竞争转向组合搭配竞争。
第二条是价格带哑铃化加剧。
报告拆成了三段来看。
超高端(150元以上)靠品牌故事与进口身份守溢价。
极致平价(50元以内)靠快手、拼多多走量。
中间带被国货功效品上下夹击。
报告由此给出一个预警:"提价不提效"的品牌或将面临份额重估。
这句判断对中腰部品牌尤其值得对照——涨价如果没有功效支撑,风险是双向的。
第三条是渠道红利继续迁移。
报告判断,渠道红利进一步向短视频与私域迁移。
抖音进入"常态化经营"淘汰赛,视频号将继续翻倍式放量。
淘天和京东的竞争,报告用了一个复合表述。
报告的原话是靠"信任度×长期品牌力"的综合能力竞争。顺着这个逻辑往下推,《2026乘用车半年复盘:零售承压出口高增87.8%成亮点》给了一组可以互相验证的数字。
报告在结语部分对品类提出了一条升级路径,值得单独引出来。
报告认为,核心命题不是再做一款爆款洗发水,而是以头皮护理为中枢、以复合功效切中细分人群。
报告的落点是:谁能以内容打动消费者兴趣,以产品沉淀品牌信任资产,谁就能在存量里吃到结构性增量。
想获取美妆个护、消费零售与电商运营方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
站点收录覆盖300+行业的研究报告与产业方案,适合做品类规划与渠道策略时集中备查。
常见问题(FAQ)
这份报告覆盖什么范围?
《2026洗发护发美发市场洞察报告》出自青眼情报,发布时间为2026年8月。
内容分四部分:市场规模与格局、渠道与红利赛道、细分品类代表性品牌、H1总结与H2趋势展望。
统计范围为淘天、京东、快手、抖音、拼多多、视频号、化妆品集合店、百货、商超等。
洗发护发美发市场规模有多大?
2026年上半年市场规模增长至464亿元,同比增长7.97%。
市场占比稳定在8.95%,报告对品类的定性是"高频刚需消费,增长韧性强"。
作为对照,同期护肤规模3193亿元,彩妆香水1110亿元。
线上和线下的结构发生了什么变化?
线上销售贡献占比升至57.9%,已成为销售主要阵地。
具体规模上,线上从2025年上半年的213.8亿元增至268.8亿元,线下从216.2亿元降至195.5亿元。
线上占比已超过一半并持续扩大优势。
各线上渠道的规模和增速分别是多少?
抖音172.6亿元,增速31.4%;淘天95.2亿元,增速-6.1%。
京东38.3亿元,增速0.6%;快手12.3亿元,增速-12.7%;视频号7.6亿元,增速136.7%。
报告指出视频号虽规模小但爆发力极强,是新兴流量红利的代表。
品类的增长引擎是怎么切换的?
报告指出,增长引擎已从基础清洁切换至"头皮护理+洗后养护"。
报告的原话是"洗发水做入口、养护品做利润"的品类逻辑全面落地。
数据支撑是淘天头皮精油/精华均价超200元、GMV增长18.1%;京东头皮护理精华GMV增长37.15%。
各平台的品牌集中度差异有多大?
淘天CR10为38.03%,同比上升2.07%,头部集中加剧。
京东CR10为42.56%,同比上升7.17%。
抖音CR10仅20.68%,格局尚未定型;视频号CR10为55.65%,集中度最高。
防脱赛道有什么新数据?
据青眼不完全统计,2026年新增防脱特证同比+30%。
报告判断"防脱固发"赛道向300亿元规模演进,功效从单点走向复配,防脱+控油修护等复合宣称成为重要竞争门槛。
2026下半年的价格带趋势是什么?
报告判断价格带哑铃化加剧:超高端(150元以上)靠品牌故事与进口身份守溢价。
极致平价(50元以内)靠快手、拼多多走量,中间带被国货功效品上下夹击。
报告警示:"提价不提效"的品牌或将面临份额重估。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《大东时代算力芯片报告:H1市场1.39万亿元》——主线是H1市场1.39万亿元
《香港豪宅报告拆解:上半年成交4万宗、总额破3600亿》——价格指数连升12个月,半年高位,但整体仍比2021年峰值低约16%。
《抖音电商营销报告:带货视频占比43.9%领跑》——数据显示,带货视频以43.9%的占比成为第一大营销渠道,同比增速达59.5%;
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。