老年人商圈报告:13.9亿人次到访,越下沉城市老人越爱逛
 广告
这份报告来自中国老龄协会,名字很长,叫《2026老年人商圈到访大数据分析报告》。它的数据底座不是问卷,而是中国联通覆盖全国986个监测商圈的真实信令。
报告只做了一件事:把60岁及以上老年人在商圈里的到访行为,和全量到访人口逐项摆在一起比。比的结论有点出人意料。
老年人一年到访商圈13.9亿人次,听起来是个很大的数。但它只占到访总量的7.26%。作为对照,我国60岁及以上人口的规模占比大约是23%。
商圈里的老年占比,比人口占比低了将近16个百分点。
这些数字背后是同一件事:老年人占了人口的两成多,却只撑起商圈客流的一小部分。
下面把群体画像、时间特征、城市热度、行为差异和改善建议逐层拆开。
图片来源:《2026老年人商圈到访大数据分析报告》(第1页) · 阅读原文与全部图表
一、这份报告怎么做的:986个商圈的联通信令
报告全称《2026老年人商圈到访大数据分析报告》,发布方是中国老龄协会。它的数据来源是中国联通智慧足迹,时间跨度是2025年7月至2026年6月的一整年。
监测范围覆盖全国986个商圈,横跨中国大陆各层级城市。所谓商圈,由新一线城市研究所在9000多个连锁品牌门店的位置基础上,用地理算法划分而成。
能被认定为商圈,意味着这个区域已经形成了连锁消费品牌的门店聚集。报告把这批数据和全量到访人口对比,用来识别老年人逛商圈的差异化偏好。
这套客流数据并非只为研究,已多次支撑新疆、广东、山东、河南、河北等省级发改部门的经济运行监测。同时也服务于国家商务部及安徽、江苏、山东商务厅的商圈运行监测工作。
换句话说,它是能拿去决策的口径,而不是一份看着热闹的问卷汇总。
先把上万个连锁门店的坐标拼成商圈,才有后面那些能被反复引用的百分比。
图源:《2026老年人商圈到访大数据分析报告》(第5页) · 下载报告全文
二、到访规模:13.9亿人次,只占总量的7.26%
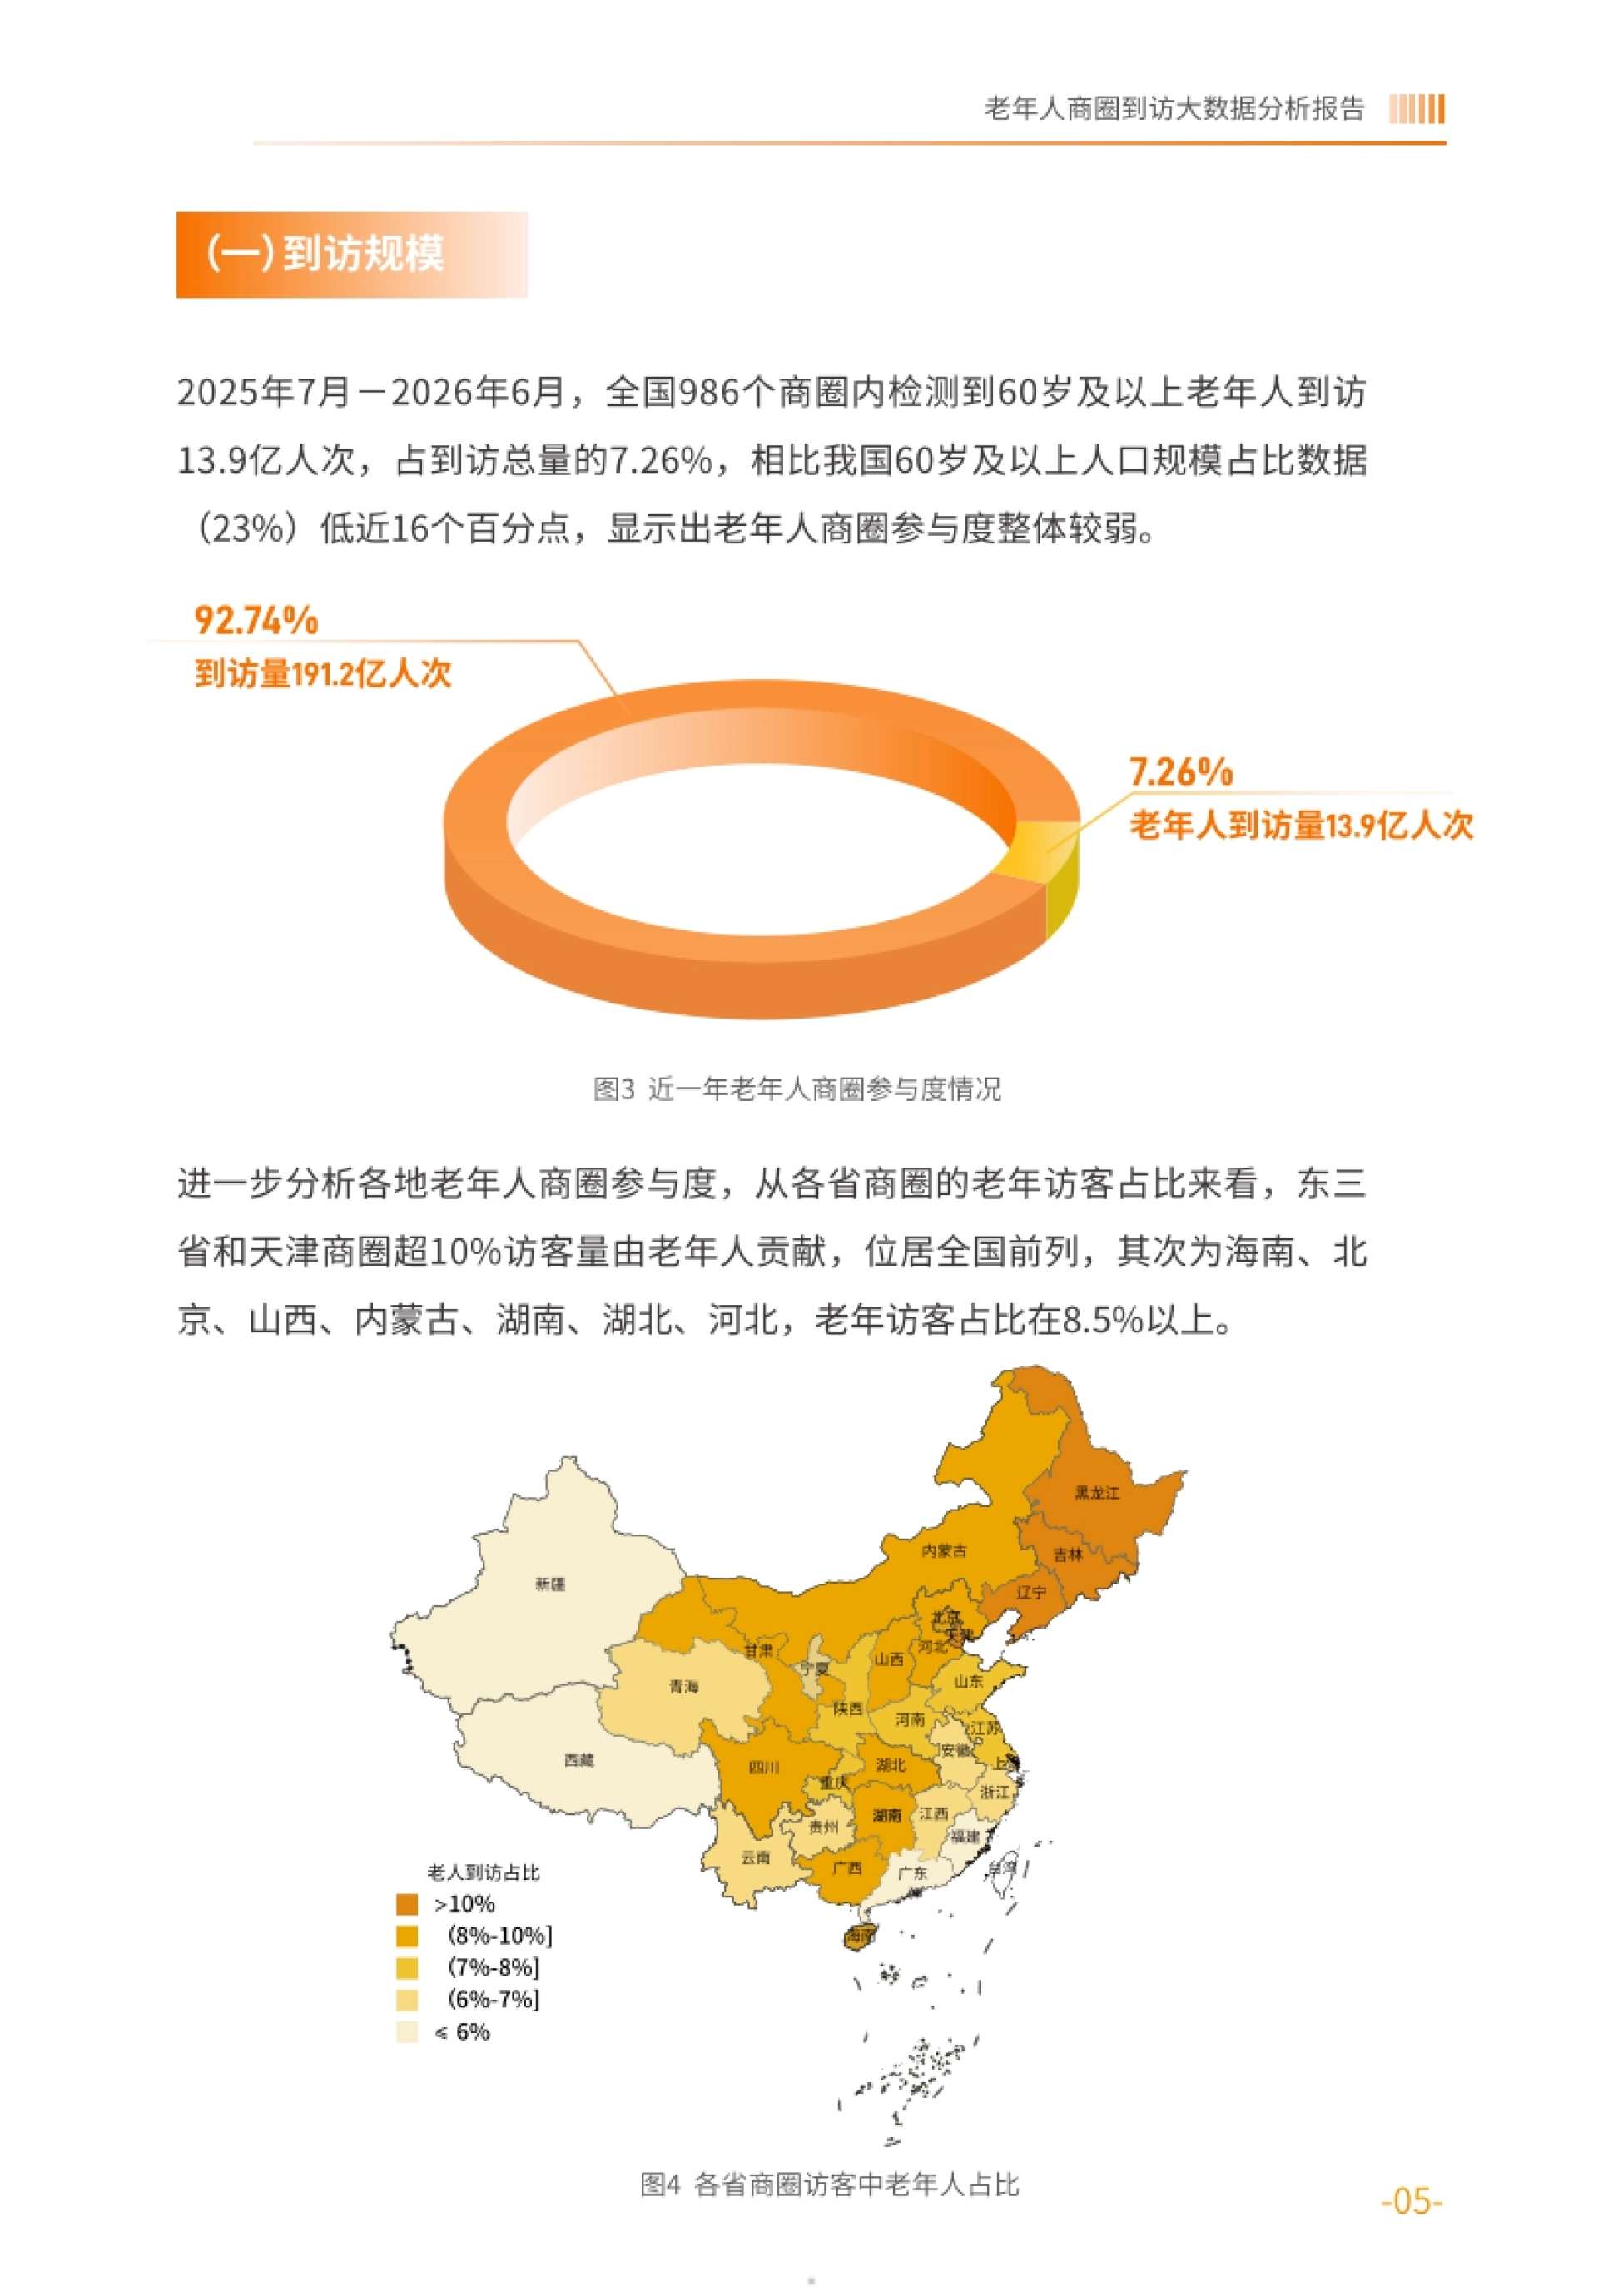
先把最核心的一组数字摆在前面。2025年7月至2026年6月,全国986个商圈检测到60岁及以上老年人到访13.9亿人次。同期这些商圈的到访总量是191.2亿人次,老年人的13.9亿只占其中的7.26%。
而我国60岁及以上人口规模占比约为23%。商圈里的老年访客占比,比人口占比低了将近16个百分点。报告由此给出判断:老年人商圈参与度整体较弱。
分省看,东三省和天津的商圈表现最突出,超过10%的访客量由老年人贡献。海南、北京、山西、内蒙古、湖南、湖北、河北紧随其后,老年访客占比都在8.5%以上。
我们在整理《艾媒2025-2026运动营养食品报告解读》时也碰到过类似的分歧,那里的结论可以拿来对照。
一头是不断扩大的老年人口,一头是偏低的商圈参与度,中间这段落差,正是银发消费最值得做的地方。
老年人口越多,不等于商圈里的老年访客越多,这个错位正是整份报告的起点。
图片来源:《2026老年人商圈到访大数据分析报告》(第6页) · 查看完整报告
三、谁在逛:60—64岁占48.1%,男女几乎各半
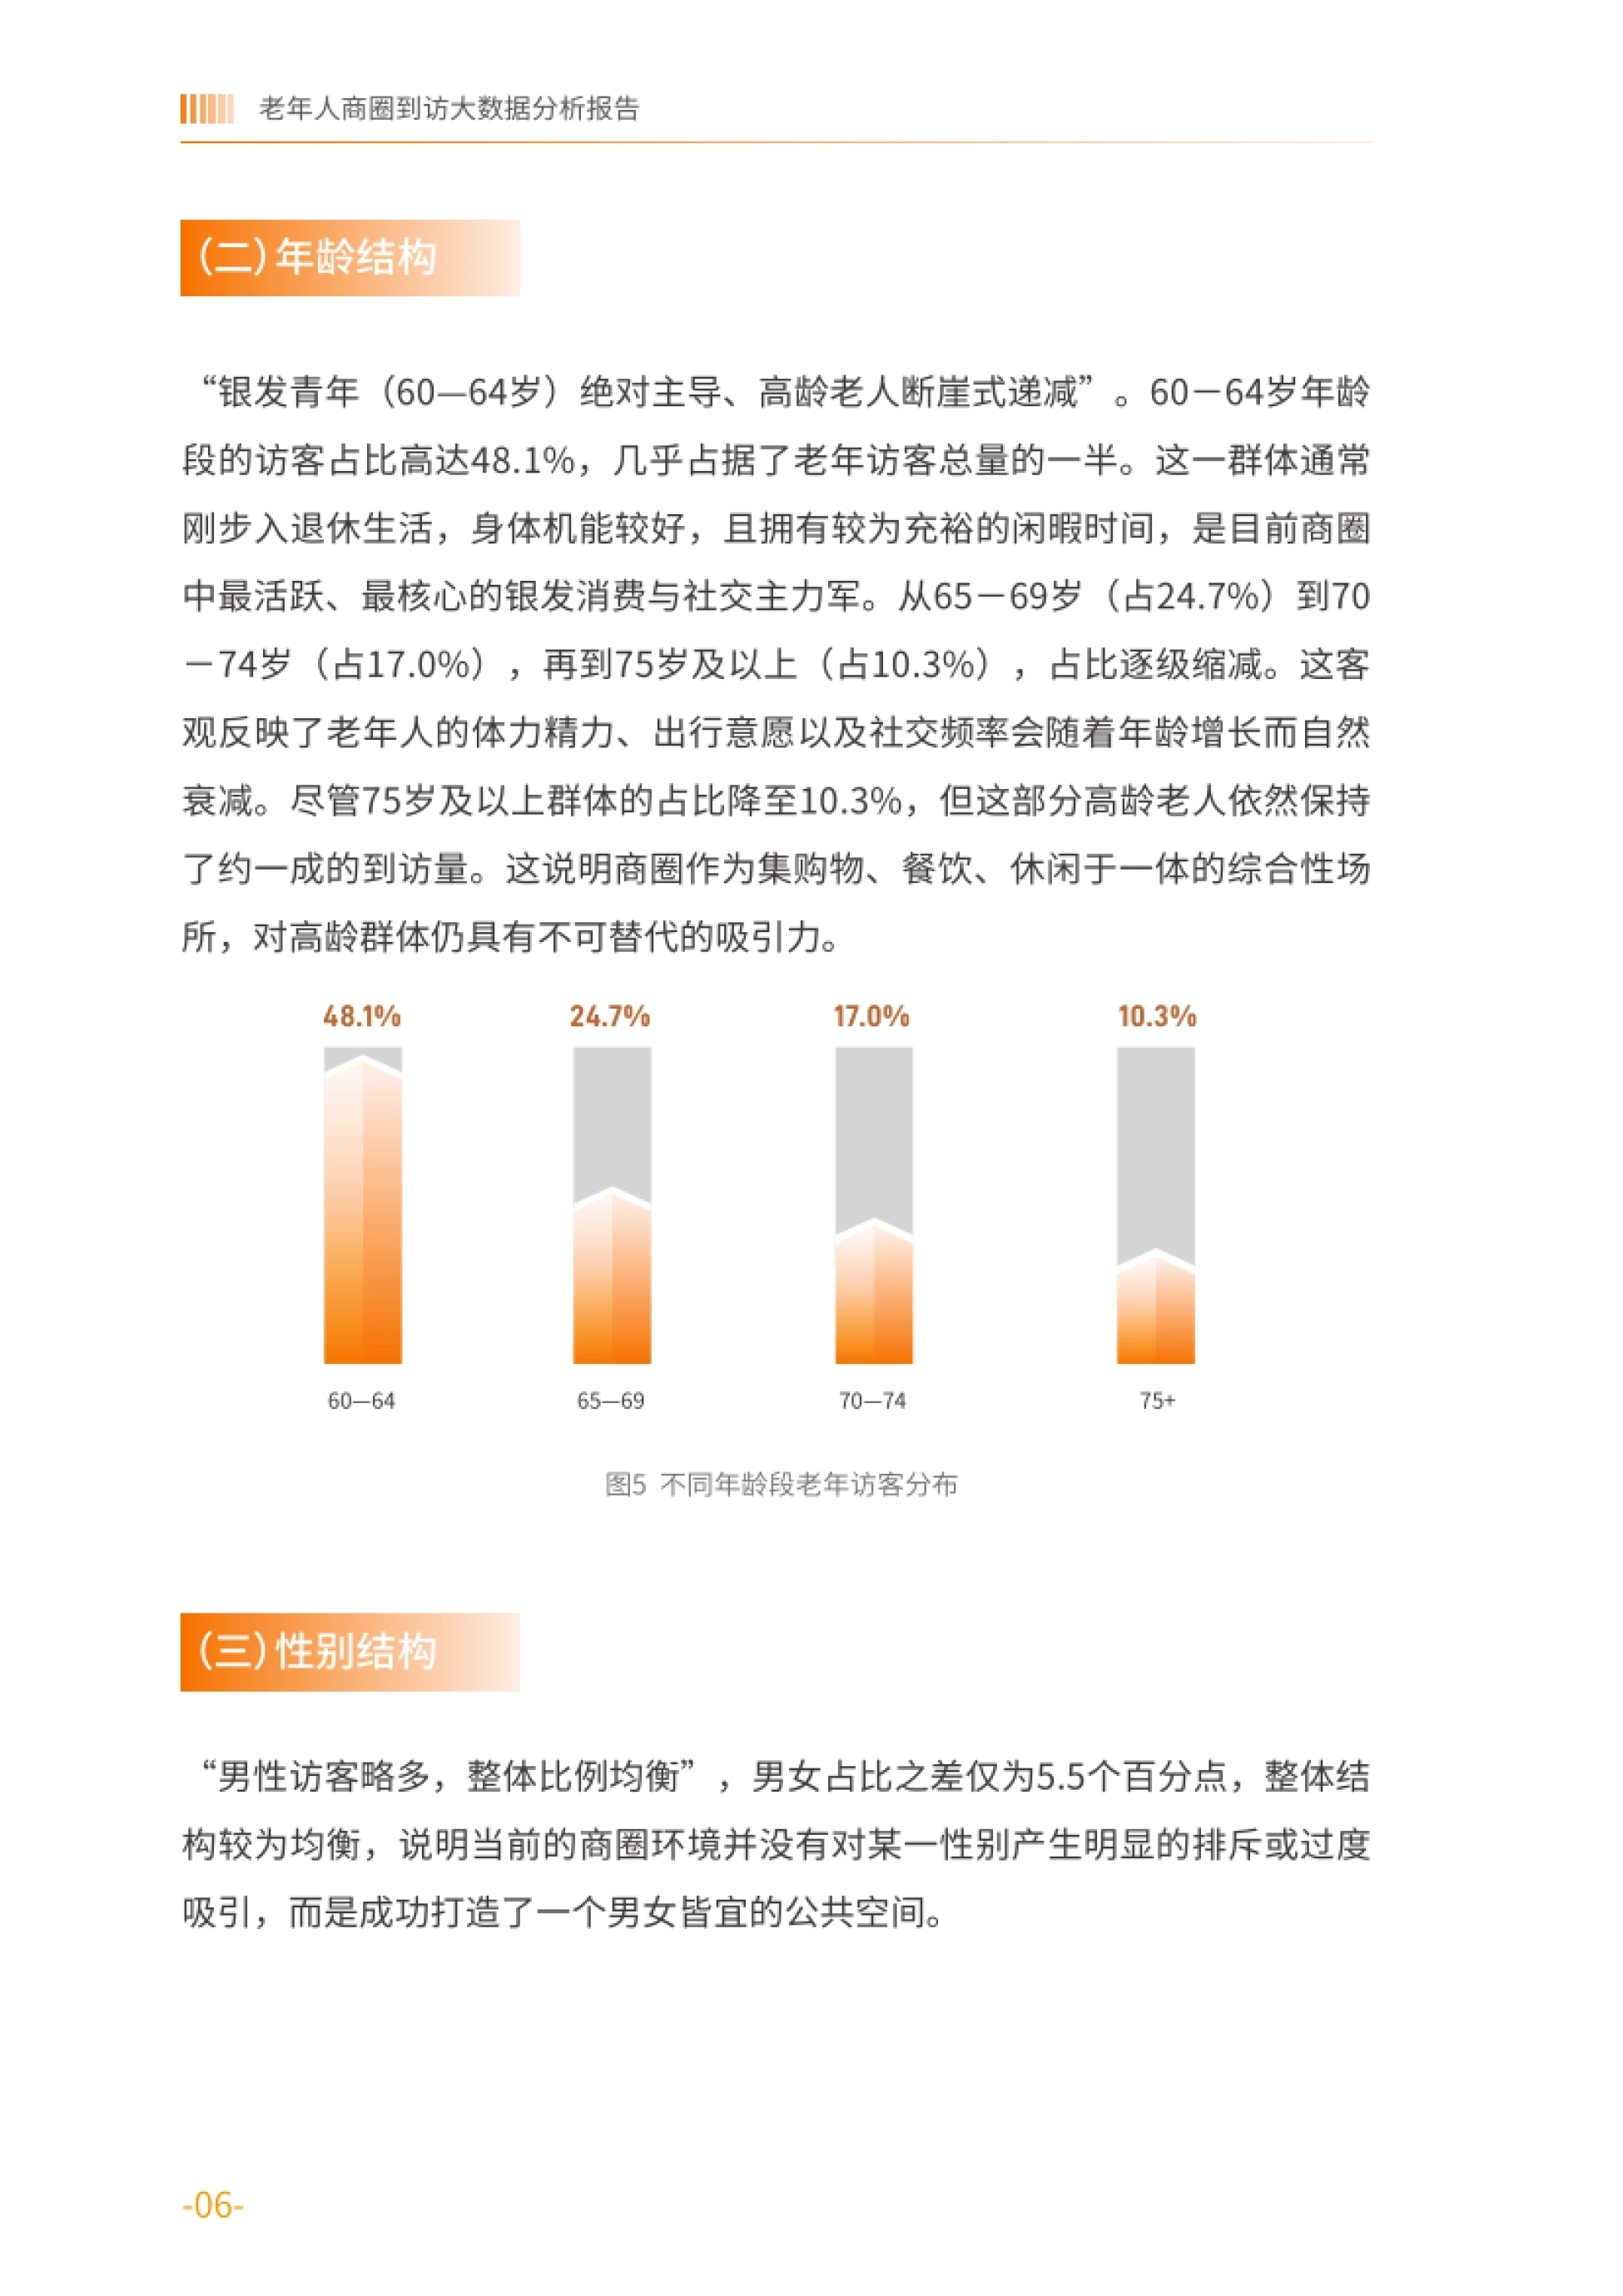
报告用"银发青年绝对主导、高龄断崖式递减"来概括老年访客的年龄结构。60—64岁年龄段的访客占比高达48.1%,几乎占了老年访客总量的一半。
这群人刚步入退休生活,身体机能较好,闲暇时间也相对充裕。报告把他们称为目前商圈里最活跃、最核心的银发消费与社交主力军。
再往上走,占比逐级缩减:65—69岁占24.7%,70—74岁占17.0%。75岁及以上占比降到10.3%,但依然保持了约一成的到访量。报告认为,这说明商圈作为购物、餐饮、休闲一体的综合场所,对高龄群体仍有不可替代的吸引力。
性别结构则相当均衡,男性占52.75%,女性占47.25%,两者只差5.5个百分点。报告解释,这说明当前的商圈环境没有对某一性别形成明显排斥或过度吸引。
真正撑起老年商圈客流的,是刚退休、还有精力和闲暇的那一批银发青年。
图表来源:《2026老年人商圈到访大数据分析报告》(第9页) · 查看完整报告
四、钱包画像:低收入加普通收入,合计超过一半
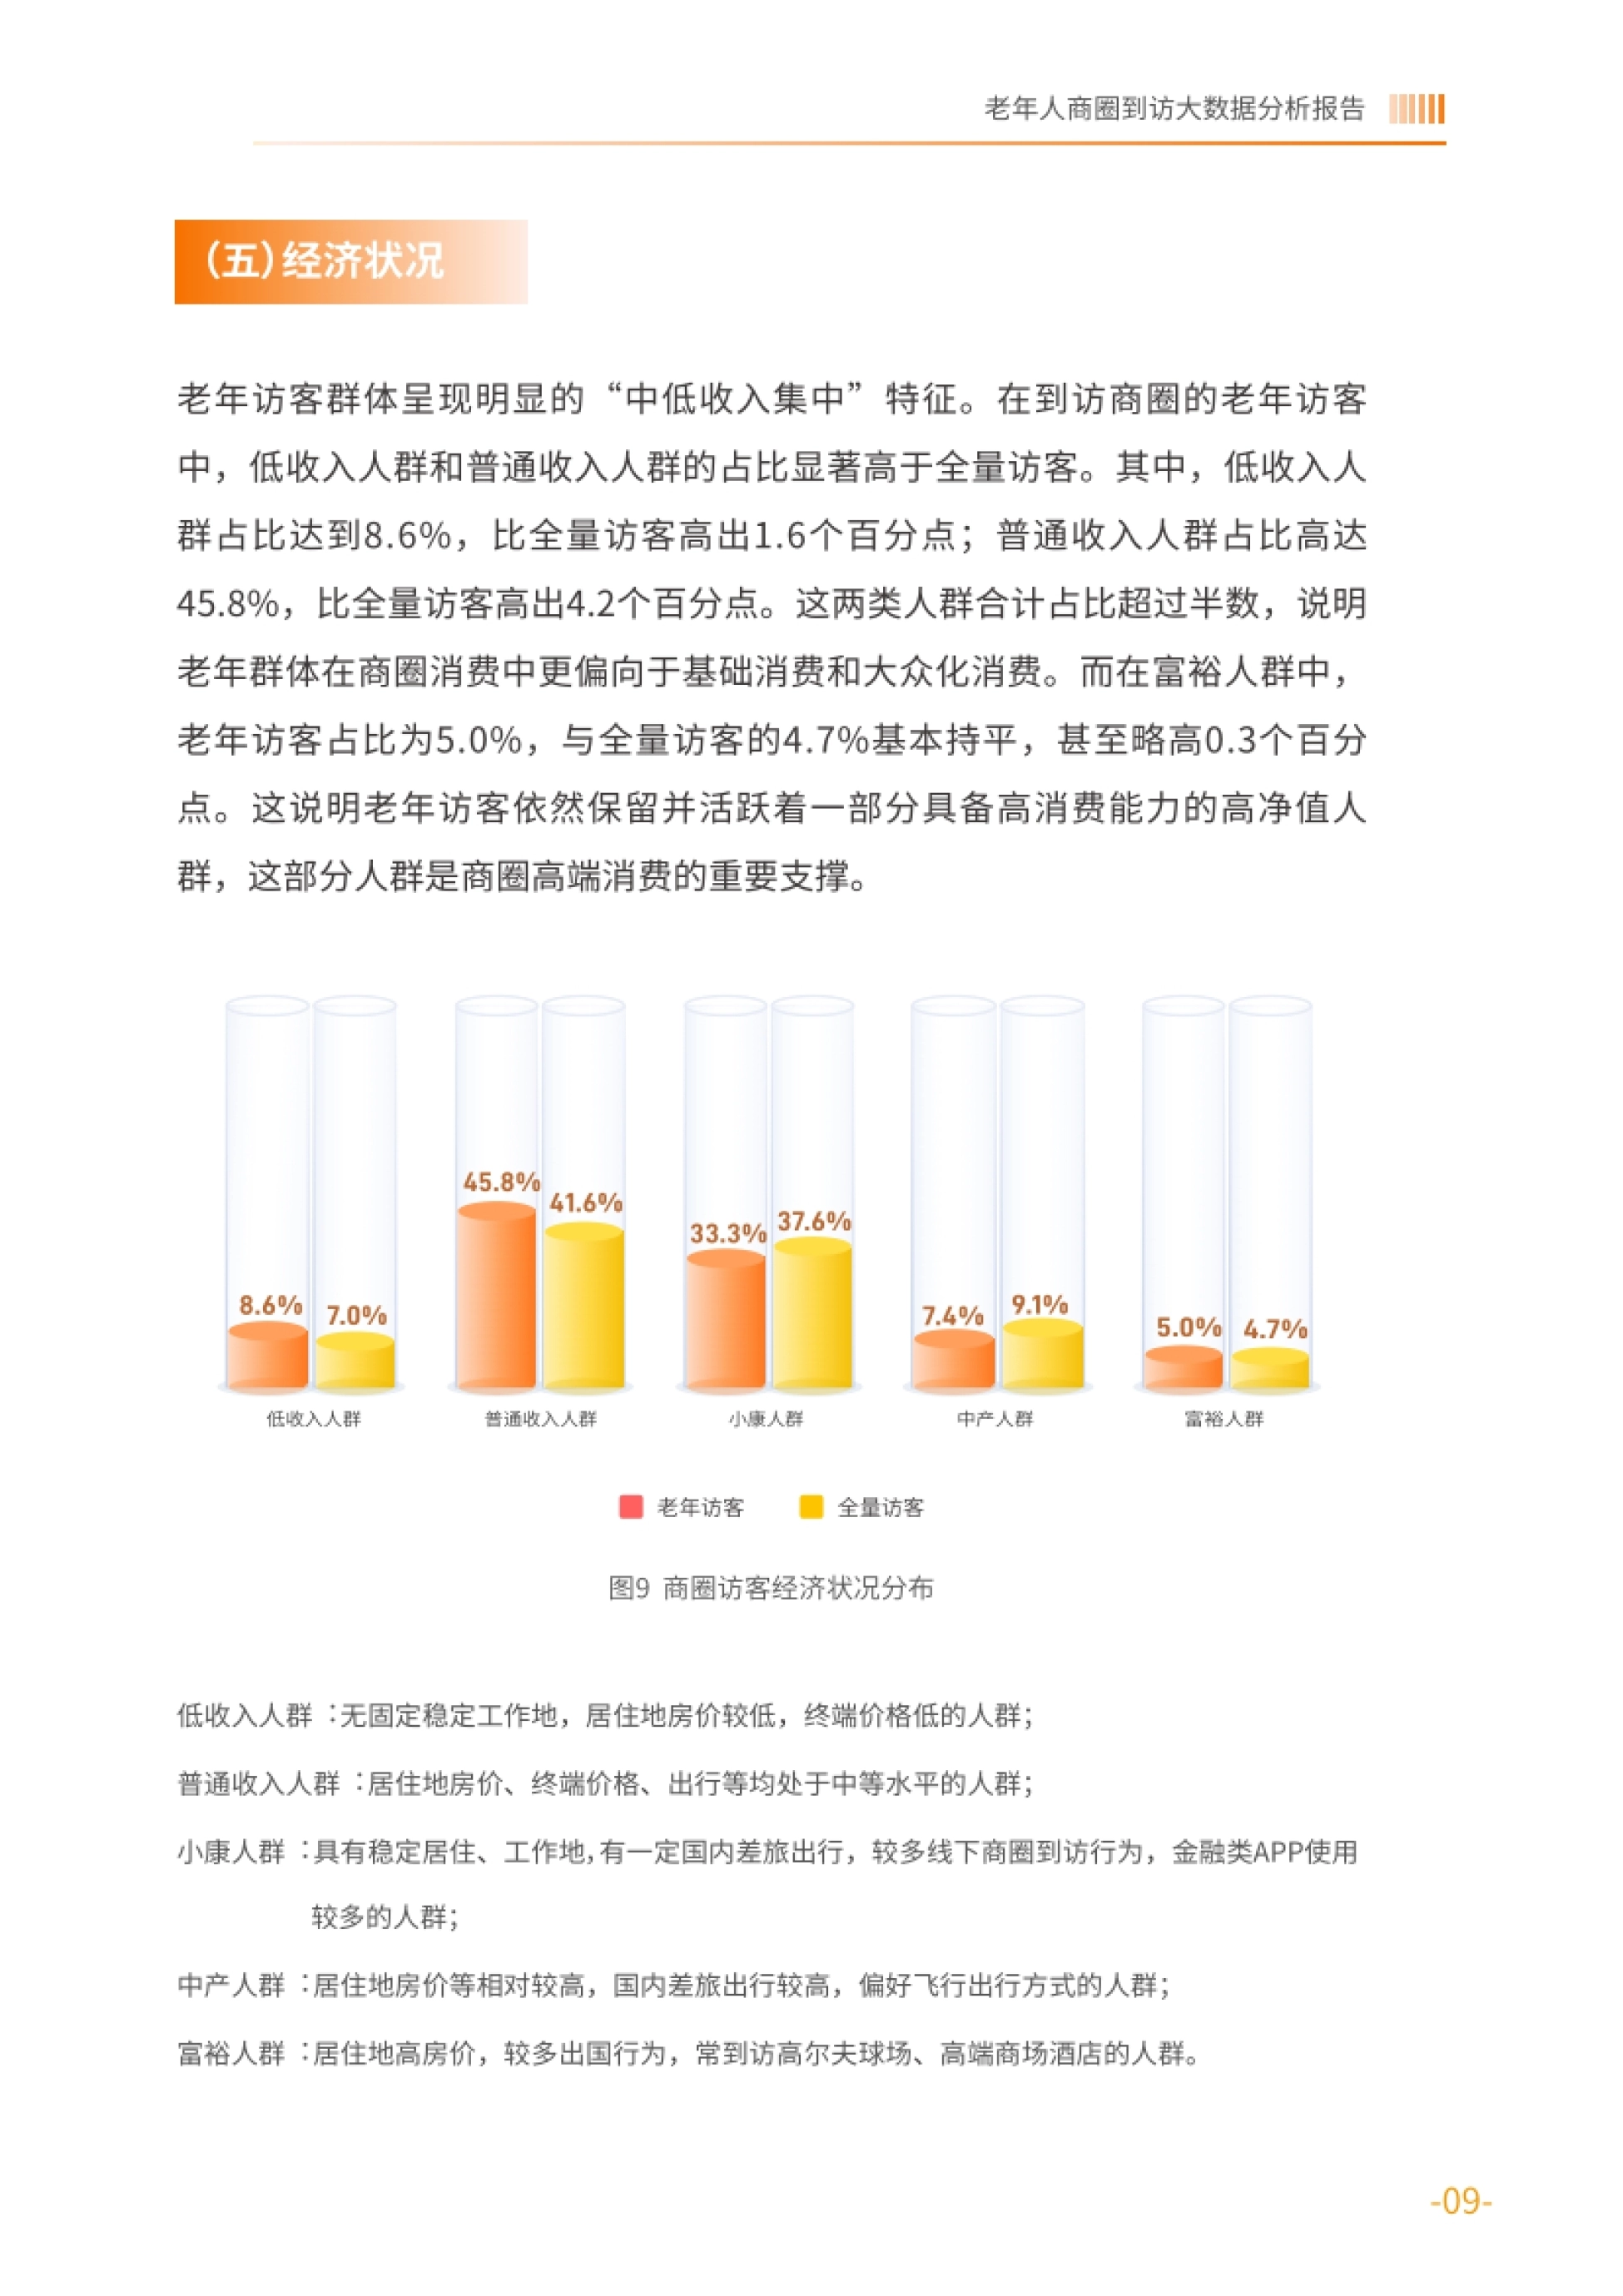
到访商圈的老年访客,呈现出明显的"中低收入集中"特征。低收入人群占比8.6%,比全量访客高出1.6个百分点。普通收入人群占比高达45.8%,比全量访客高出4.2个百分点。
这两类人合计超过半数,说明老年消费更偏向基础消费和大众化消费。对应的业态也很直白:超市、菜店、平价餐饮,恰好匹配这样的消费结构。
另一头并没有丢。富裕人群占比5.0%,甚至比全量访客的4.7%还高0.3个百分点。报告特别指出,这部分高净值老人是商圈高端消费的重要支撑。
把两端放在一起看,老年人的消费并不是单一的"省",而是明显分层。
基础消费是基本盘,而那一小撮高净值老人,是被很多人忽略的一块增量。
图片来源:《2026老年人商圈到访大数据分析报告》(第8页) · 下载报告全文
五、从哪来:七成本地人,候鸟城市挤进榜单
老年群体更倾向于到访本地商圈。本市来源的老年访客占比高达74.5%,比全量访客的平均水平高出7.8个百分点。本省外市老年访客占7.7%,外省老年访客占17.8%,两项都低于全量访客。
报告解释,受身体、经济、家庭等因素影响,老年人在跨地域流动上显得更为保守。商圈对他们而言,更多是满足高频、刚需的日常消费。
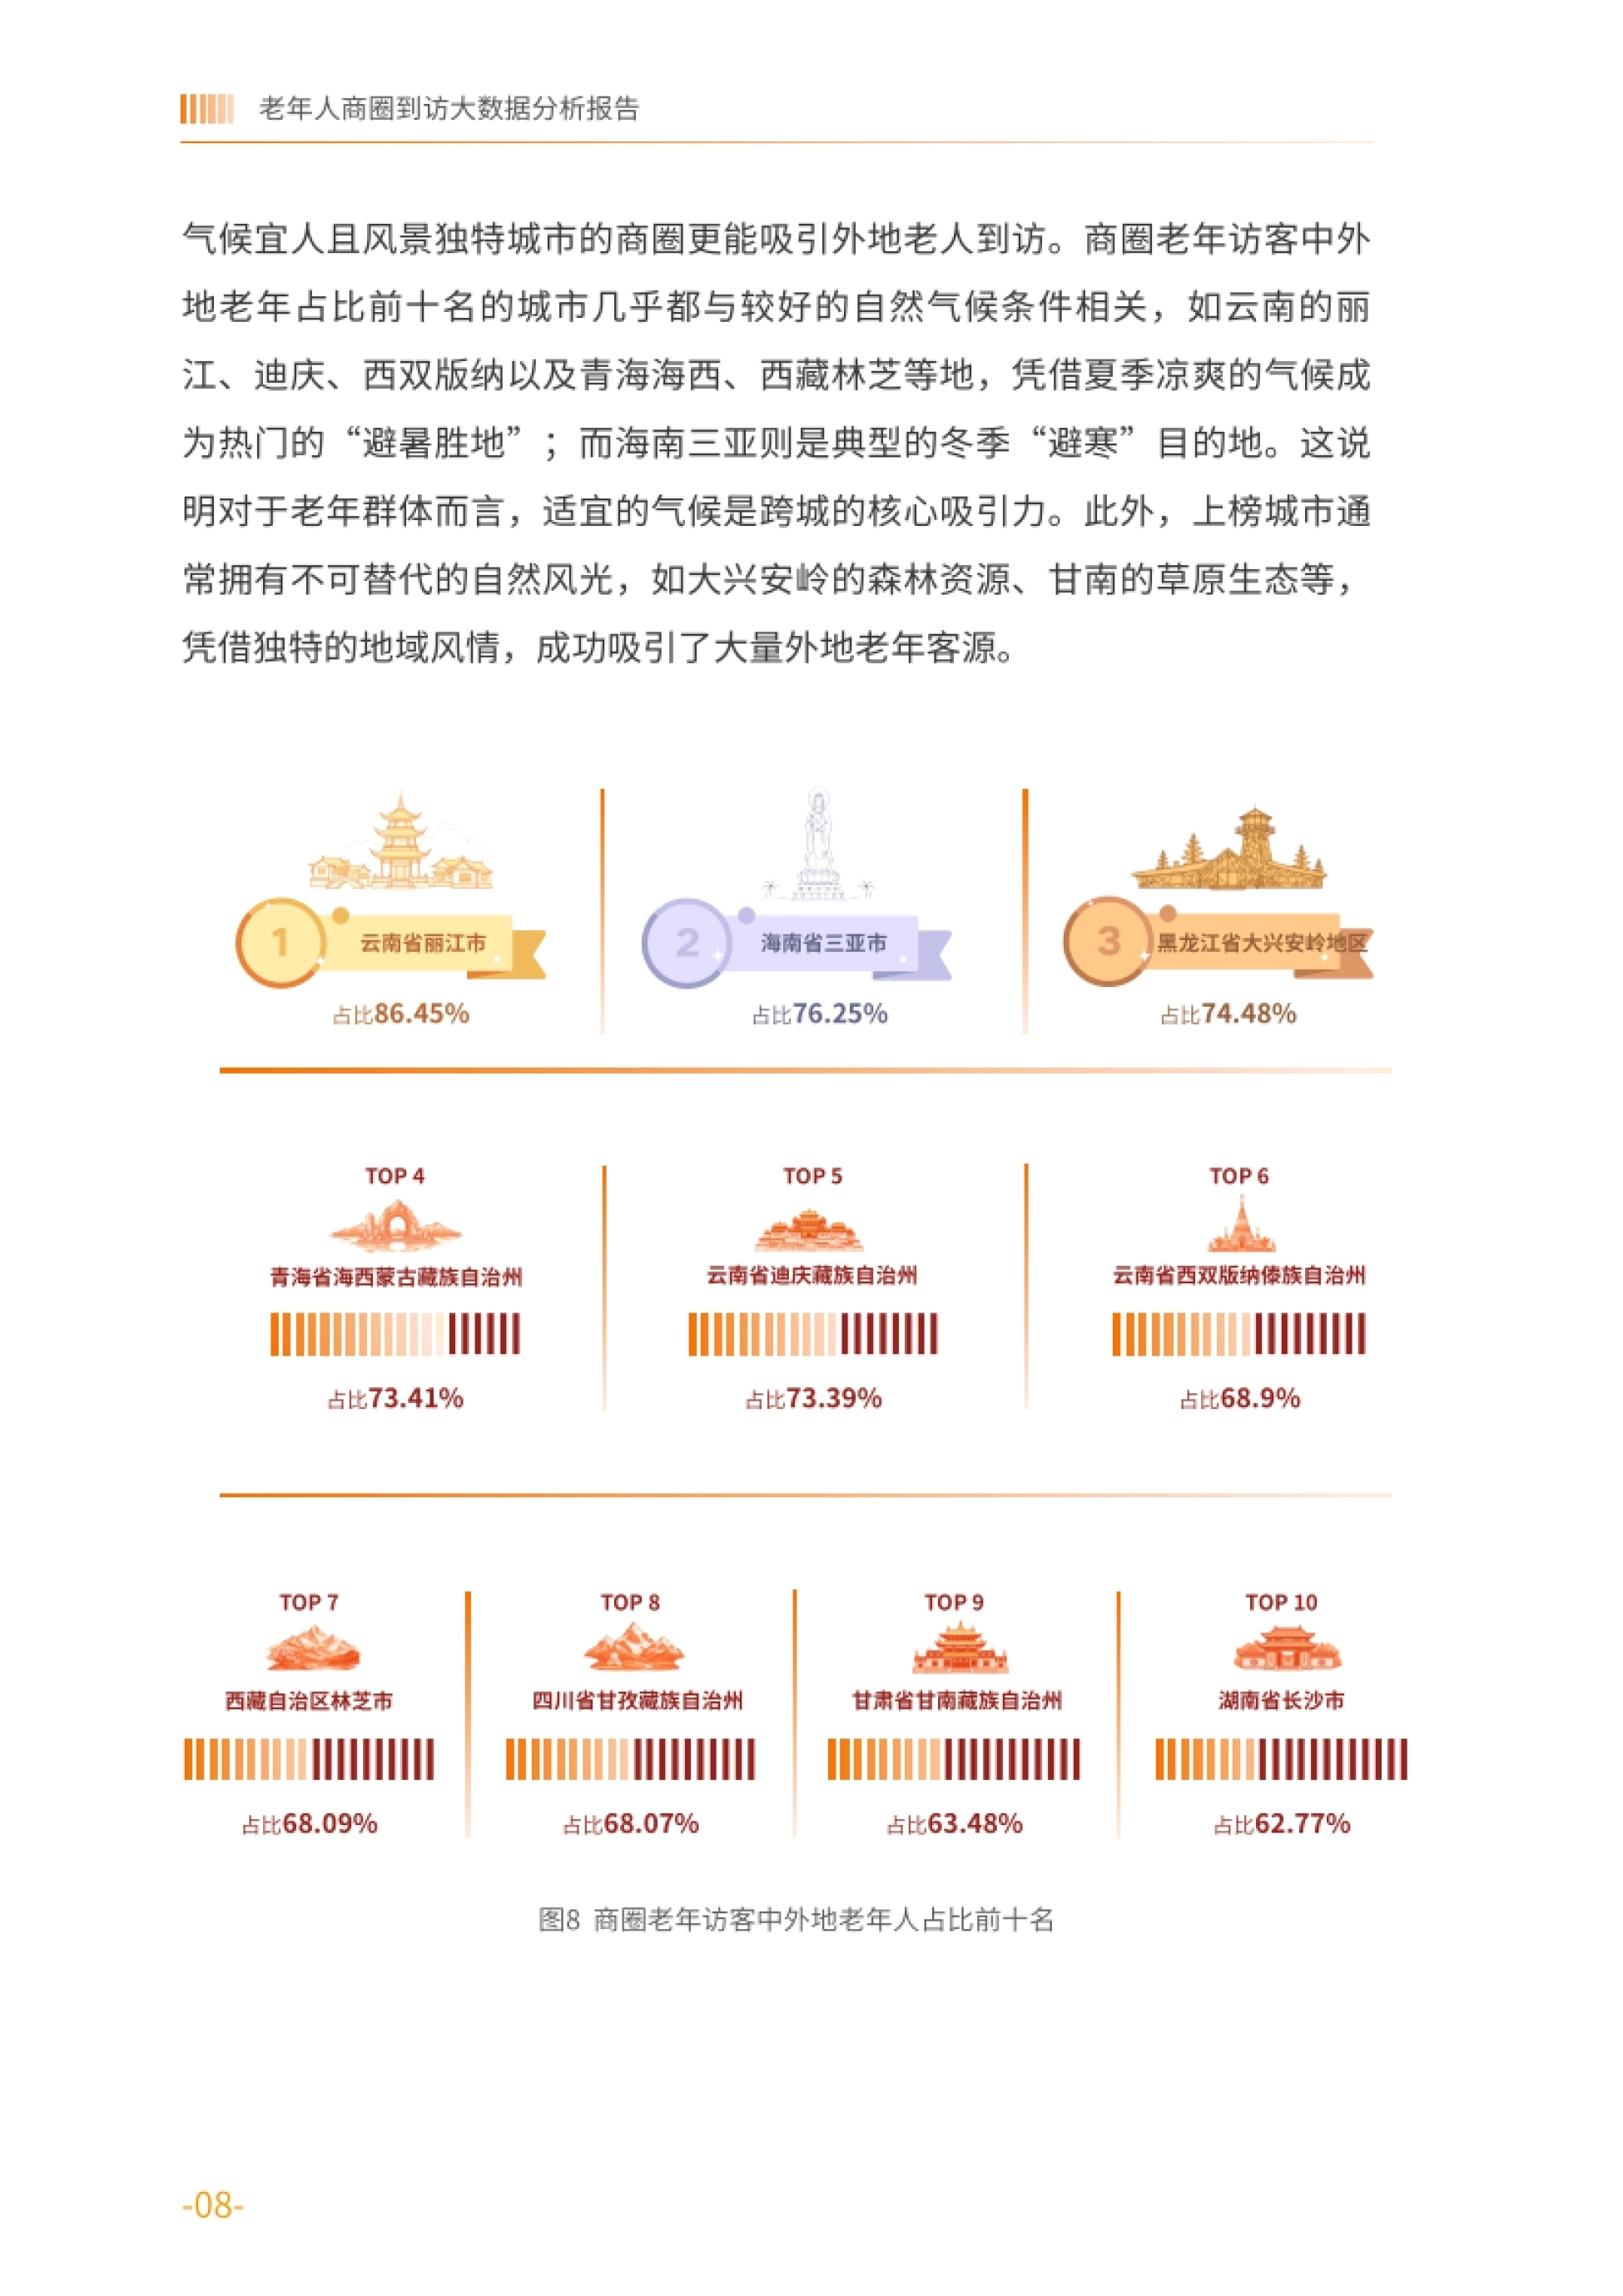
但把镜头拉远,仍有一批城市能吸引大量外地老人。商圈老年访客中外地老年人占比最高的,是云南丽江,高达86.45%。海南三亚以76.25%排在前列,黑龙江大兴安岭74.48%,云南迪庆73.41%。
这些城市几乎都与气候或自然风光有关:夏季避暑、冬季避寒、森林与草原生态。同时它们往往拥有不可替代的地域风情,能把老年客源从几千公里外拉过来。
对老年人来说,适宜的气候和独特的风景,本身就是最硬的跨城吸引力。
六、什么时候逛:早午双峰,二月最猛
老年访客的到访具有显著的"气候驱动"属性。2月至5月的冬春两季是黄金期,2月春节前后更是出现爆发式增长。2月老年访客量达到437万人次的相对高点,之后几个月仍保持在400万以上。
6月至9月夏季处于相对低位,10月受国庆长假带动又迎来下半年高峰。一天之内的节奏,则是典型的"早午双峰"。老年人是商圈最早的一批客人,14%的老年访客在4—9时到访,是全量访客的2倍。
9—10时出现第一个绝对高峰,占比高达9.3%,而同时段全量人口仅5.0%。13—15时是第二个峰值,对应午餐与午休结束后的闲逛时间。18时老年访客占比降至5.6%,而全量人群此时正处在8.7%的全天最高峰。
到晚上20时,只有2.8%的老年人选择到访,说明他们很少参与夜生活。再看工作日、周末与节假日。全国商圈日均老年访客,工作日平均363.4万人次,周末397.6万人次,节假日471.7万人次。
但节假日老年客流只是工作日的1.3倍,全量访客却是1.6倍,老年人受假期制度影响更小。具体到节点,劳动节是"流量王",日均老年访客达526.5万,居各节假日之首。
春节则是"相对占比王",6.8%的最高占比印证了老人线下置办年货的传统习惯。
老年人的商圈时钟,与其说跟着假期走,不如说更听从天气和身体。
七、哪些商圈更"老年":越下沉越活跃
老年访客占比和城市老龄化率呈强正相关,相关性达到0.69。老龄化率每提升1个百分点,老年访客量占比平均约提升0.5—0.6个百分点。
老年访客量则和经济水平挂钩,它与GDP的相关性为0.59。占比最高的商圈榜更能说明问题。榜首是海南东方万达广场,老年访客占比29.42%,很可能受"候鸟老人"效应影响。
前十名中辽宁省独占六席,其余分布在黑龙江、吉林及海南,占比普遍超过20%。规模最大的一侧,沈阳太原街以1187万人次居首,北京CBD以897万人次排在第二。
前十名商圈全部位于直辖市、省会或计划单列市,北方城市占了8席。把城市按等级切开,规律更清楚。一线城市老年访客占比最低,只有5.34%;新一线6.32%,二线7.70%。
三线维持在7.76%,四线升到9.02%,五线达到10.22%的峰值。五线城市的老年占比几乎是一线城市的两倍,青壮年外流让下沉市场提前老龄化了。
行为层面也有对应差异。老年人平均每年到访商圈,一线城市最高为8.4次,三四线城市也有7.9次。分区域看,东北老人最爱逛,人均每年7.98次;华东3.63次、西南3.69次则明显偏低。
出行半径上,0—5公里范围内的老年访客累计占40.4%,而全量访客只有31.3%。平均单次驻留2.1小时,五线城市最久达2.5小时,一线到二线只有2.0—2.1小时。
城市等级越低,老人对商圈的依赖越深,商圈承担的不只是购物。
八、被忽略的机会:37个城市"高老龄化、低参与"
报告用老龄化率中位数19.0%和老年访客占比中位数7.9%,把各城市切成四个象限。正常匹配的城市占到总量的75.8%,但右下方有37个城市值得特别注意。
它们的共同点是老龄化程度高,老年访客在商圈里的占比却偏低,存在明显的"供需错配"。37个问题城市里,华东独占22个,占比59.5%:江苏8个、浙江7个、山东4个、安徽3个。
顺着这个逻辑往下推,《硕远2026老年营养食品行业报告解读:千亿赛道功能性饮品领跑》给了一组可以互相验证的数字。
报告推测,这与华东商圈业态偏年轻化、适老化商业设施供给不足有一定关系。值得注意的是,老龄化同样严重的东北35个城市中,无一落入这一象限。
报告还把目标老年客群归纳成六类。分别是银发青年、中低收入老人、商圈附近老人、早间出行老人、东北川渝老人和欠发达城市老人。
以商圈附近老人为例,0—5公里内老年访客占40.4%,本市来源占74.5%。早间出行老人4—9时到访占比达14%,约为全年龄段的两倍。潜在客群则有三类待转化机会。
华东低参与地区老人,被估出约1200万至1800万人次每年的增量空间。远距离居住老人,5公里以外老年访客占59.6%,而全量访客为68.7%,差了9.1个百分点。
周末与节假日到访老人,相较工作日约有5.3万人每日的增量空间。基于这些分析,报告给出五条改善建议。一是开发银发专属消费场景,打造"老年友好型商圈"示范项目。
二是优化适老化设施与环境,增设无障碍通道、老年休息区、大字标识等辅助设施。三是增加老年消费品与服务供给,如适老服装、助听器与老花镜专柜、健康食品。
这一点在《IBM 2026人本运营报告:AI价值缺口在组织》里有更细的口径拆解,感兴趣可以翻过去看。
四是举办老年主题商业活动,用健康讲座、免费体检、广场舞大赛等活动吸引到访。五是提升出行便利性,优化商圈周边公交、增加老年专线接驳与无障碍出行服务。
想继续看银发经济、老龄消费和商圈运营方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
谁先把适老从口号做成设施和时段,谁就先接住这批待转化的增量客群。
《2026老年人商圈到访大数据分析报告》讲了什么?
这是中国老龄协会发布的报告,数据来自中国联通2025年7月至2026年6月、覆盖全国986个监测商圈的信令数据,分析60岁及以上老年群体的商圈到访特征,并与全量到访人口对比,识别老年人口的差异化偏好。
报告覆盖群体画像、时间特征、商圈热度、行为特征和差异性分析五大部分,并给出目标与潜在老年客群划分和改善建议。
老年人到访商圈的规模有多大?
2025年7月至2026年6月,全国986个商圈检测到60岁及以上老年人到访13.9亿人次,占到访总量的7.26%。同期商圈到访总量为191.2亿人次。作为对照,我国60岁及以上人口规模占比约23%,商圈里的老年访客占比比人口占比低近16个百分点,说明老年人商圈参与度整体较弱。
老年访客的年龄与性别结构如何?
年龄结构呈现"银发青年绝对主导、高龄断崖式递减":60—64岁占48.1%,65—69岁占24.7%,70—74岁占17.0%,75岁及以上占10.3%。性别结构较为均衡,男性占52.75%,女性占47.25%,两者仅相差5.5个百分点。经济状况上,低收入人群占8.6%、普通收入人群占45.8%,两类合计超过半数。
老年人一般什么时候逛商圈?
月度上呈"气候驱动":2月至5月为黄金期,2月春节前后爆发式增长,6月至9月处于低位,10月受国庆带动再次走高。
时段上呈"早午双峰":4—9时到访占比14%(为全量2倍),9—10时占9.3%为第一高峰,13—15时为第二峰值,20时仅2.8%。日均老年访客工作日363.4万人次、周末397.6万、节假日471.7万,但节假日仅为工作日的1.3倍。
哪些城市的商圈老年访客最多?
老年访客占比与城市老龄化率的相关性为0.69。占比最高的商圈是海南东方万达广场(29.42%),前十名中辽宁省独占六席。
规模上,沈阳太原街以1187万人次居首,北京CBD以897万人次排第二。按城市等级看,老年访客占比呈阶梯上升:一线5.34%、新一线6.32%、二线7.70%、三线7.76%、四线9.02%、五线10.22%,五线几乎是一线的两倍。
报告对商圈提出了哪些改善建议?
报告提出五条建议:开发银发专属消费场景、打造"老年友好型商圈"示范项目;优化适老化设施与环境;增加老年消费品与服务供给;举办老年主题商业活动;提升老年出行便利性。
报告还特别提示37个"高老龄化、低参与"城市,以及华东低参与地区老人、远距离居住老人、周末节假日到访老人三类潜在客群,其中华东地区被估出约1200万至1800万人次每年的增量空间。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《缔铎新茶饮白皮书:近13万家店消失资本重估》——讲的是近13万家店消失资本重估
《中百协2025-2026百货零售业报告解读》——切口是存量调改与结构升级
《快手2026 618报告:1.2亿人消费AI搜索+132%》——重点是1.2亿人消费AI搜索+132%

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。