3D打印报告:苹果表壳省一半料,700亿市场提前引爆
 广告
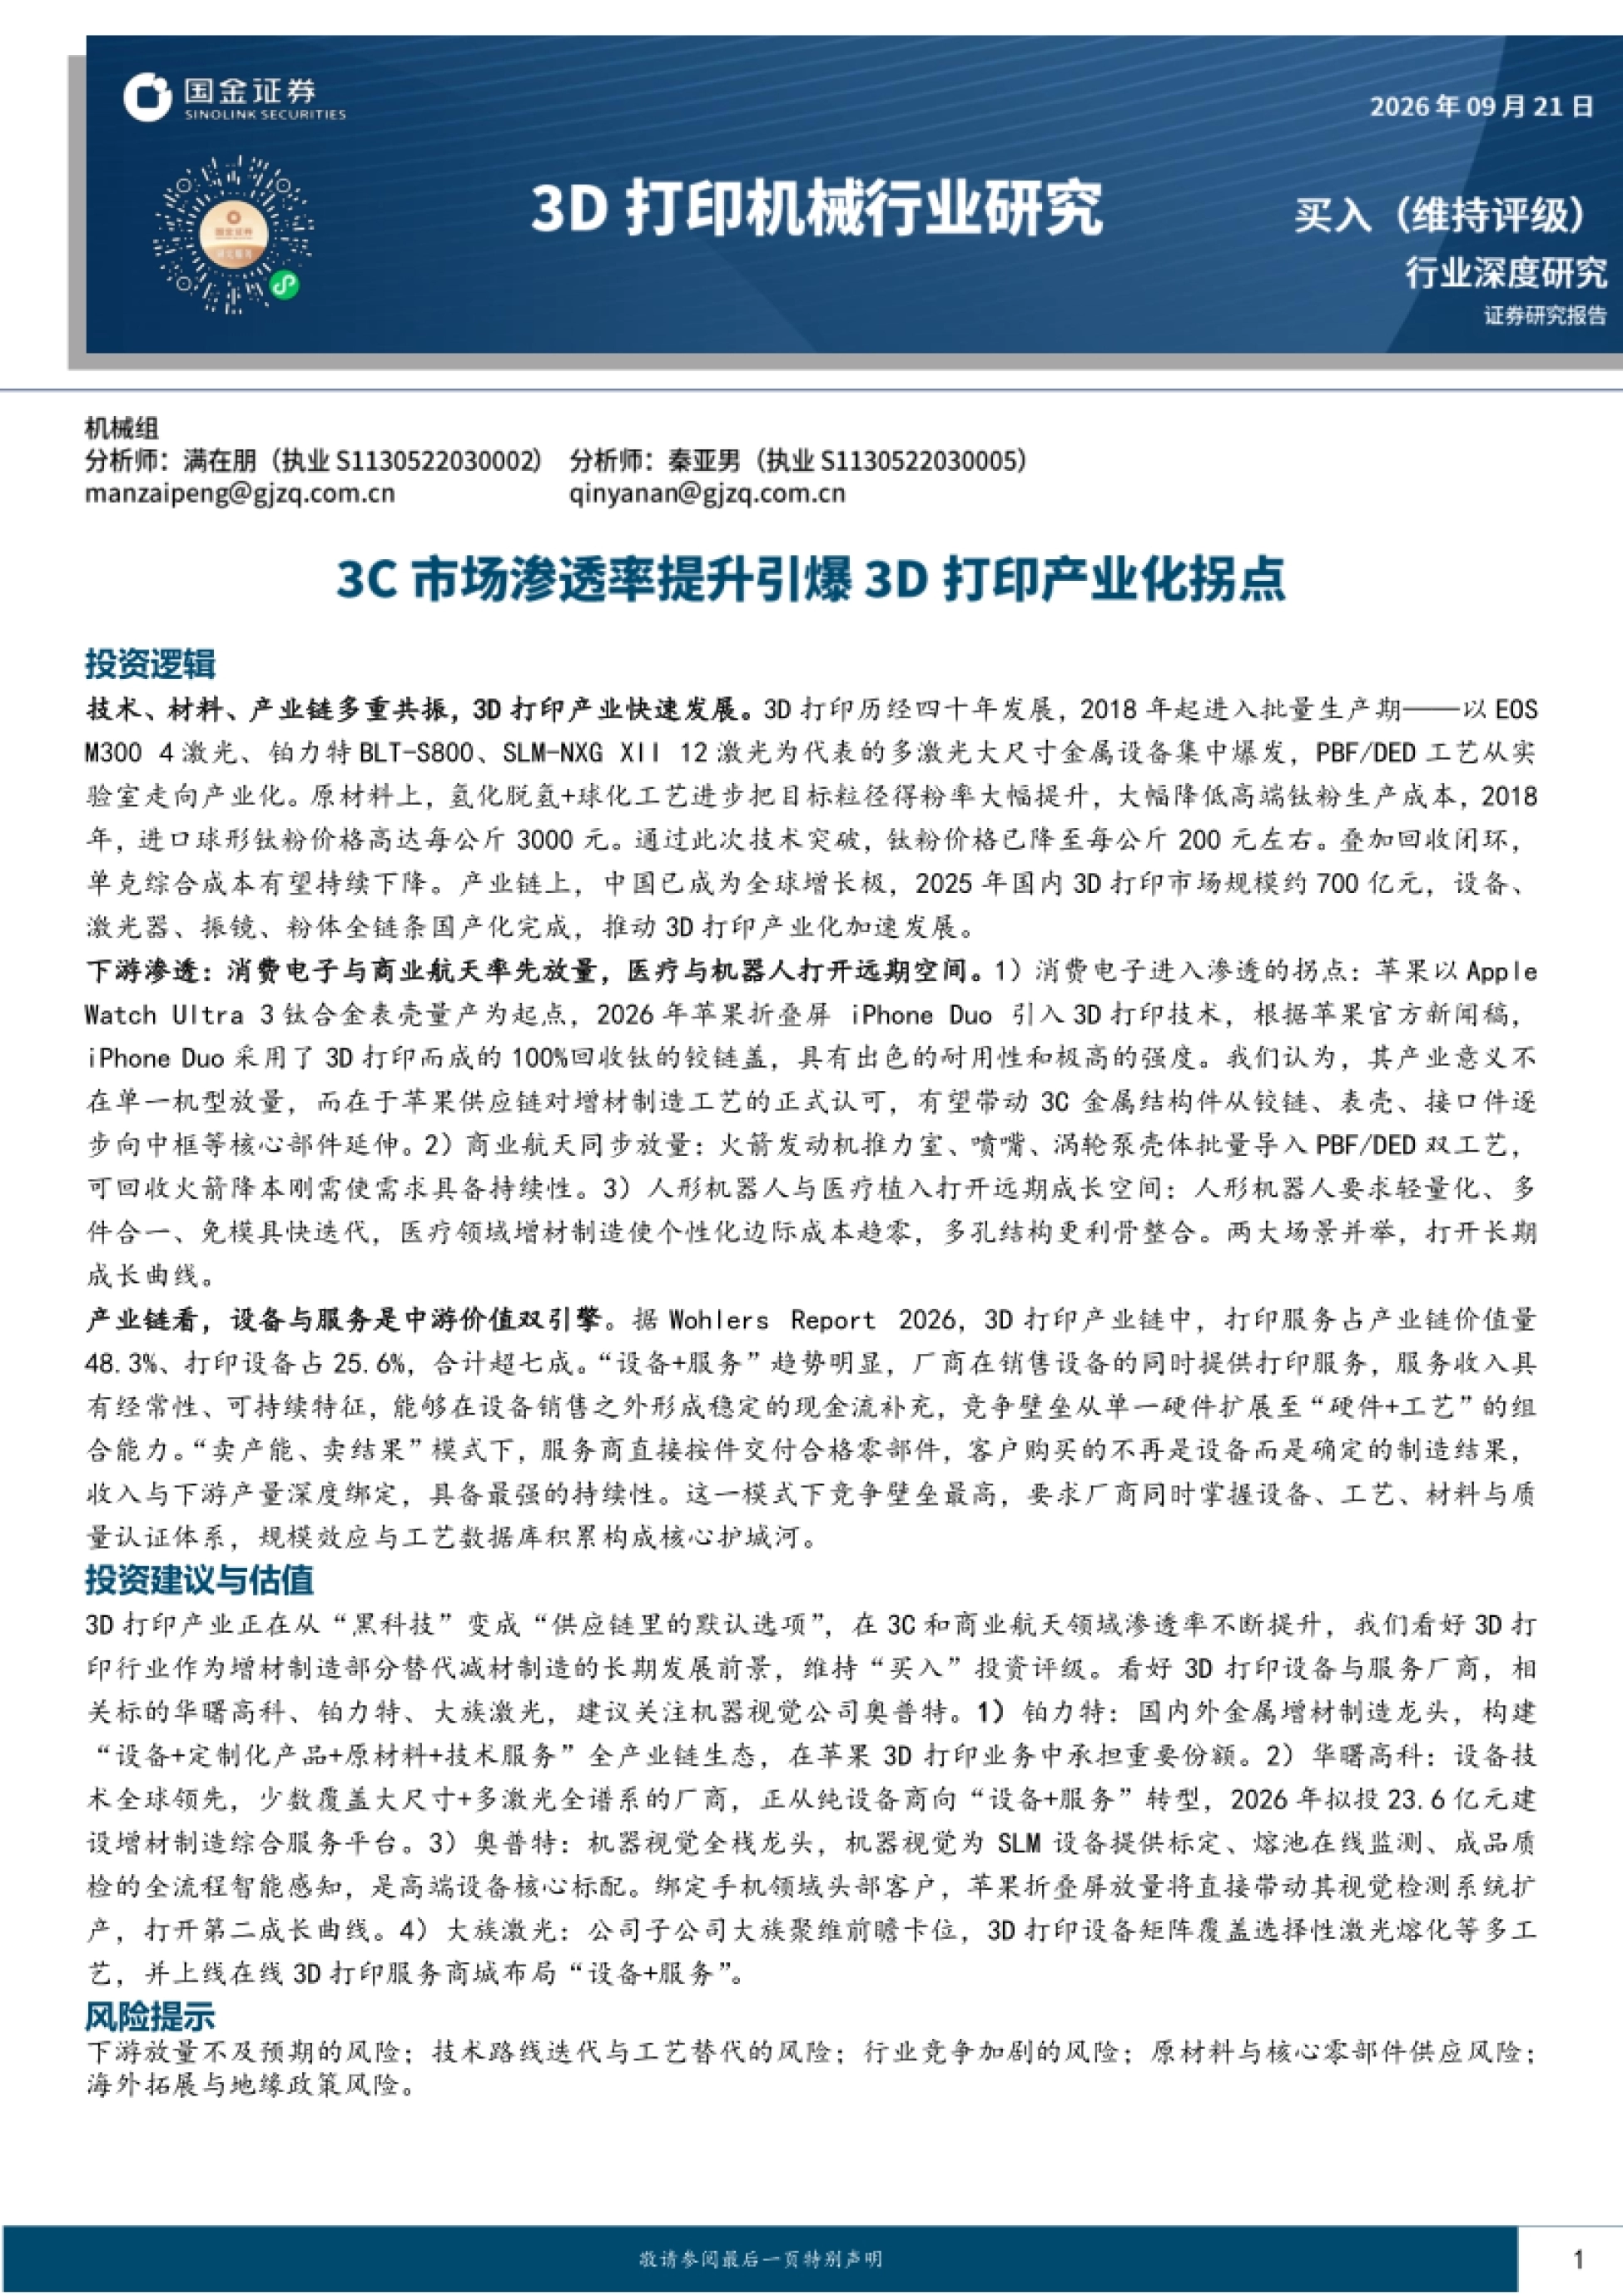
这份报告来自国金证券,标题是《2026年3D打印机械行业研究》。它的核心判断只有一句话:3C市场渗透率提升,正在引爆3D打印的产业化拐点。
报告维持"买入"评级,看好的方向是3D打印设备与服务厂商。数据面上,2025年国内3D打印市场规模约700亿元。2021年这个数字还只有208亿元,四年复合增速高达35.4%。
报告预计2026年将增至862亿元,同比再提升23.1%。更直观的一个变化发生在钛粉上:进口球形钛粉2018年每公斤高达3000元。如今这个价格已经降到每公斤200元左右。
原材料降价九成以上,是增材制造从"高附加值小众工艺"走向"规模化制造"的真正起点。
下面按产业总览、市场规模、产业链价值、材料、工艺和下游场景逐层拆开。
图源:《2026年3D打印机械行业研究:3C市场渗透率提升引》(第1页) · 阅读原文与全部图表
一、3D打印四十年:从"原型工具"到"生产基础设施"
先说清楚它到底是什么。3D打印又称增材制造,靠三维数字模型驱动,让材料逐层累加堆积成形。传统减材制造在航空航天领域的材料去除率高达90%到95%。
增材制造凭"近净成形",把材料利用率提升到90%以上。它还摆脱了模具约束,把产品研发周期从数周级压缩到数天级。报告把四十年发展划成三个阶段。
原型期是1980年代到2000年代,1984年Chuck Hull申请了立体光刻专利。工具期是2010年代,2015年GE建成全球首个航空件增材制造量产工厂。生产期从2018年至今,多激光、大尺寸设备开始集中爆发。
EOS推出4激光M300,SLM Solutions发布12激光NXGXII600。需求端也迎来消费电子与商业航天的双重放量。荣耀Magic V2折叠屏铰链轴盖首次采用钛合金3D打印,强度提升150%。
从"黑科技"到"供应链里的默认选项",3D打印只用了七年时间,就完成了一次身份转换。

图源:《2026年3D打印机械行业研究:3C市场渗透率提升引》(第5页) · 查看完整报告
二、中国成全球增长极:700亿规模,2026年冲862亿
全球市场保持稳健增长,重心却正加速向中国转移。据Wohlers Report 2026与中商产业研究院,全球规模从2021年的152.4亿美元,增至2025年的242.0亿美元。这四年复合增速约12.3%,预计2026年达264亿美元,同比增长9.1%。
行业正从高速导入期迈入稳健成熟期。同期中国市场从208亿元增长到700亿元,复合增速高达35.4%。这个速度大约是同期全球市场的三倍。
报告预计2026年中国市场规模将进一步增至862亿元,同比提升23.1%。下游结构上,聚合物占67.1%,金属占29.7%,其他路径合计3.2%。金属增材制造的下游里,工业应用占17%居首。
同一条线索,我们在《新材料报告:7.5万亿产业的国产替代机会》里做过更细的拆解,可以对照着看。
商业航天占14%次之,医疗占11%,汽车与能源各占9%。
中国用35.4%的复合增速,把全球3D打印的产业重心,搬到了自己这一边。

图表来源:《2026年3D打印机械行业研究:3C市场渗透率提升引》(第6页) · 查看完整报告
三、价值集中在中游:服务占48.3%,设备占25.6%
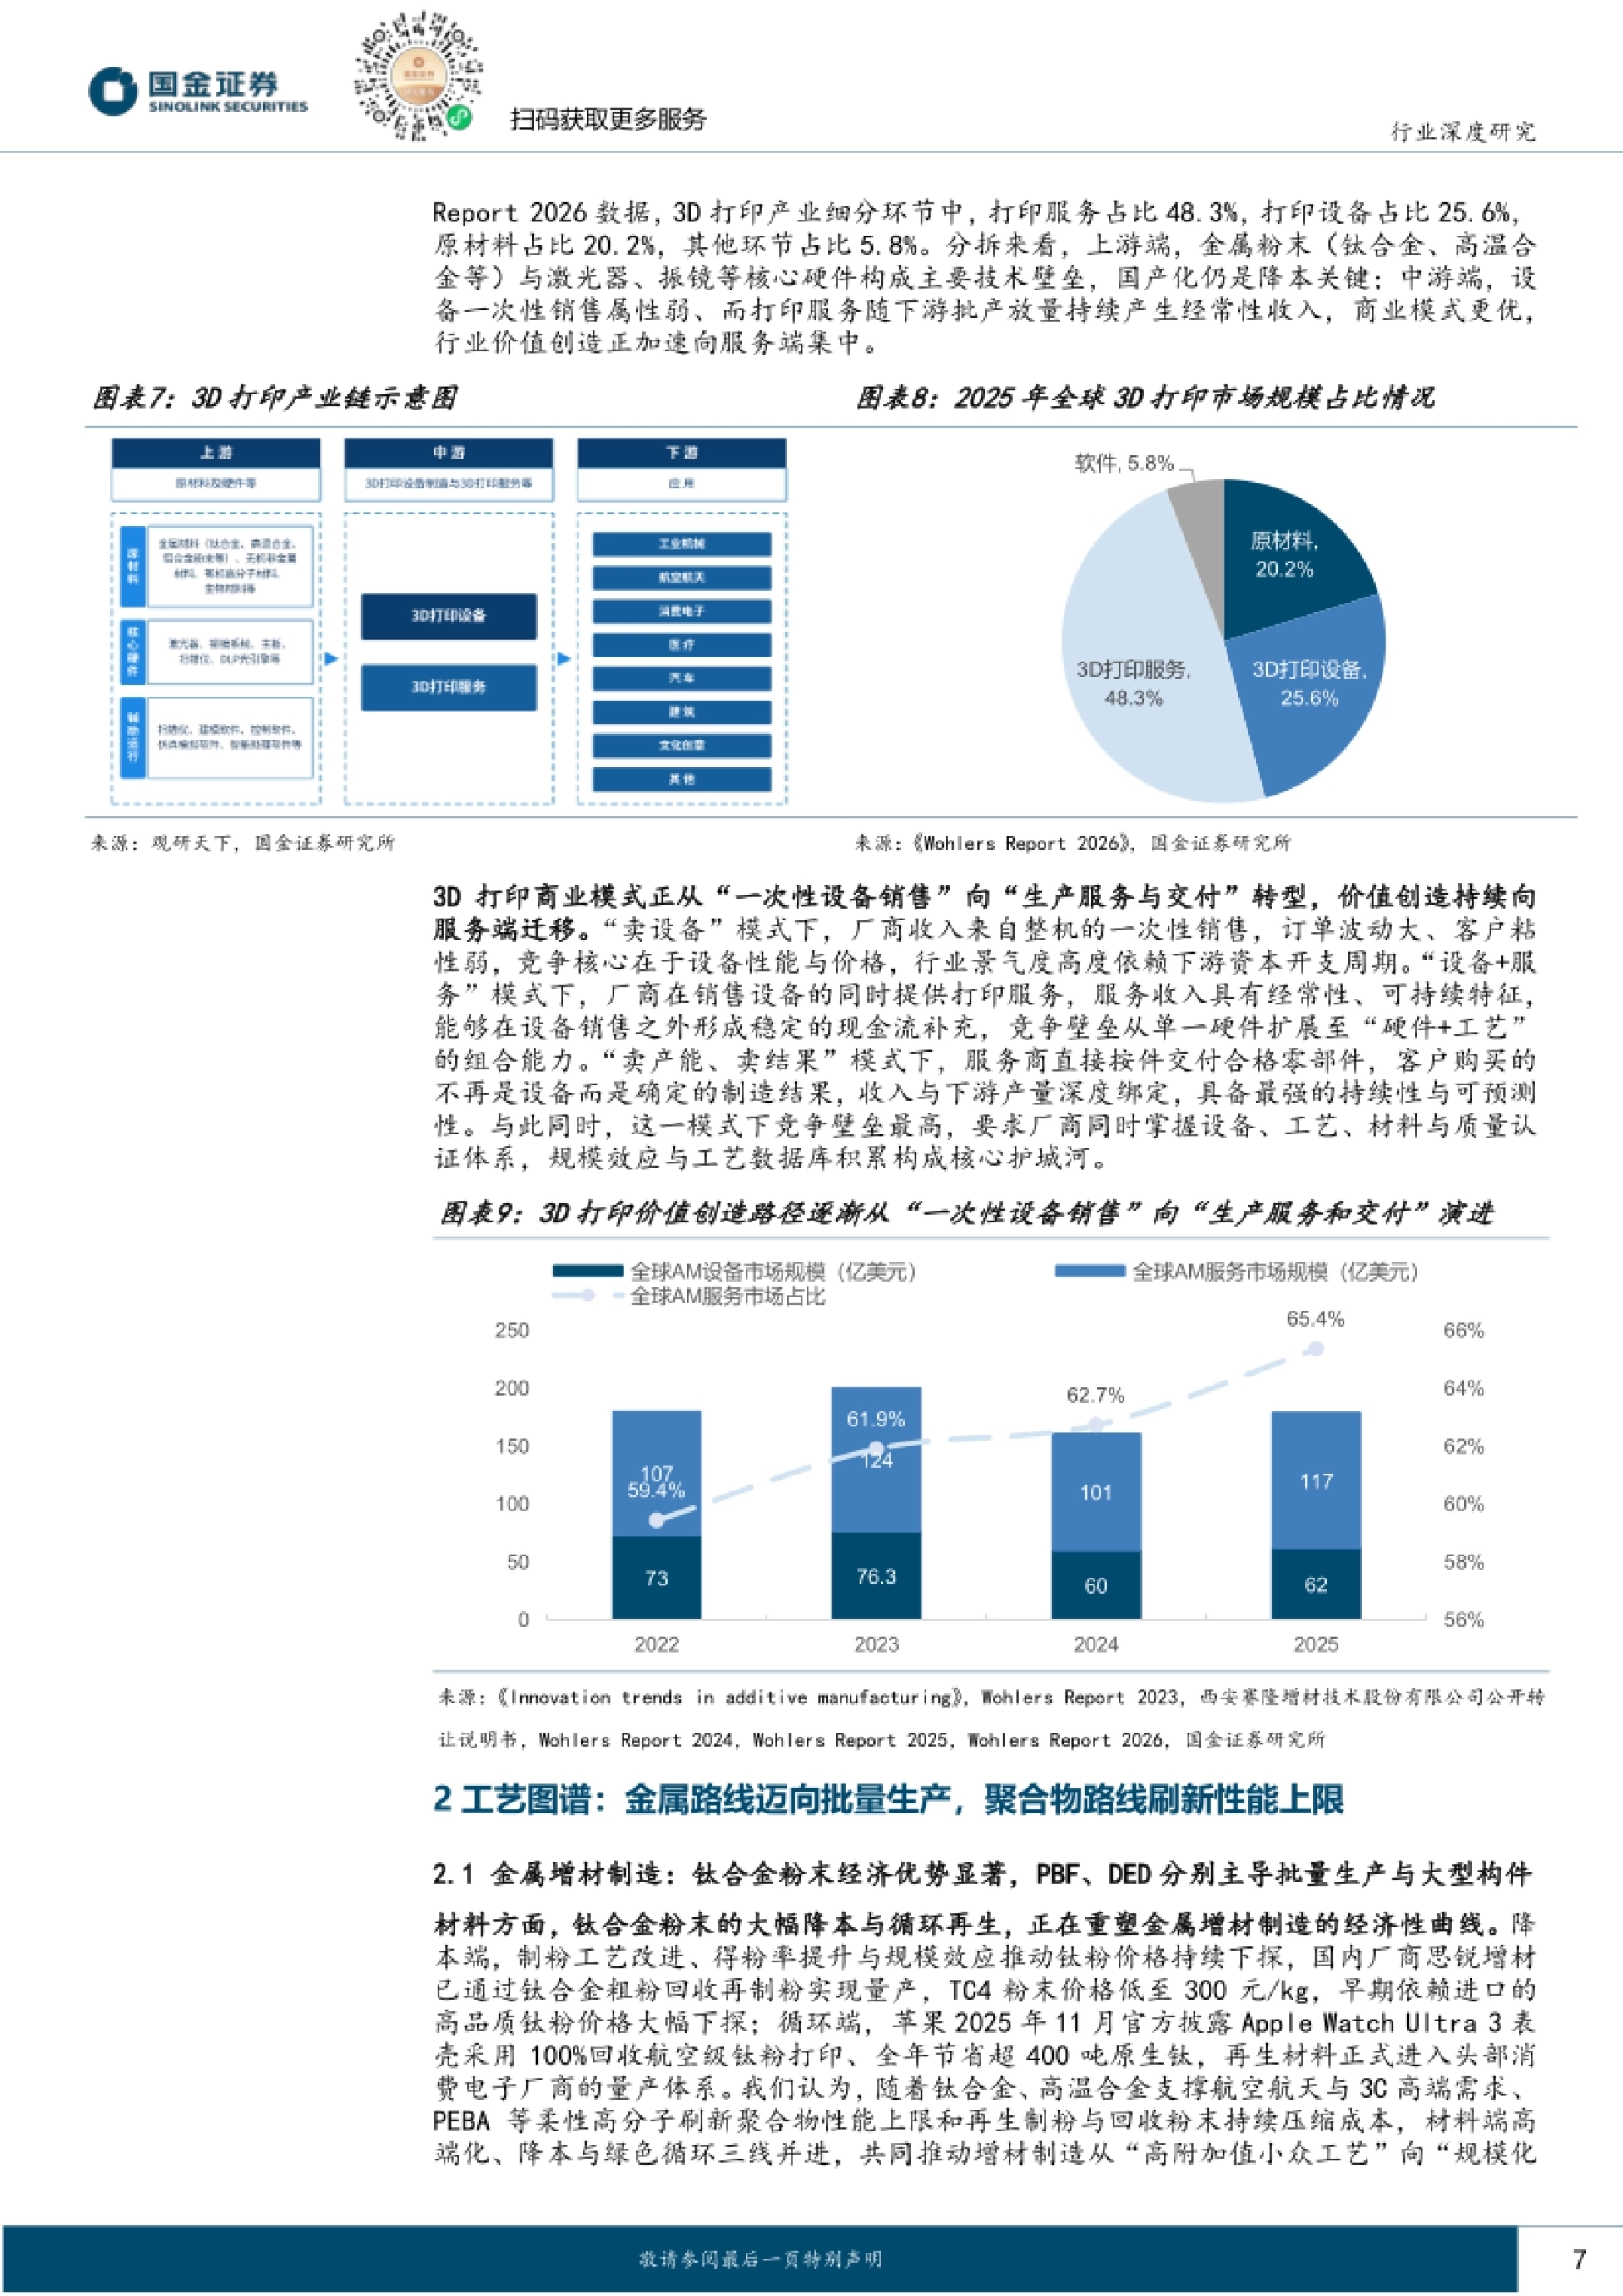
报告反复强调一件事:钱在中游。按Wohlers Report 2026,打印服务占产业链价值量的48.3%。打印设备占25.6%,原材料占20.2%,其他环节占5.8%。设备与服务合计超过七成。
价值创造的路径,正从"一次性设备销售"转向"生产服务与交付"。报告把商业模式分成三层。"卖设备"模式下,收入来自整机一次性销售,订单波动大、客户粘性弱。
"设备+服务"模式下,服务收入具有经常性和可持续性,能形成稳定现金流补充。"卖产能、卖结果"模式壁垒最高。服务商直接按件交付合格零部件,客户买的不再是设备,而是确定的制造结果。
这要求厂商同时掌握设备、工艺、材料与质量认证体系。规模效应与工艺数据库积累,构成了核心护城河。
卖设备的收入是一次性的,卖服务的收入是跟着下游产量走的,这就是价值向服务端迁移的原因。
图源:《2026年3D打印机械行业研究:3C市场渗透率提升引》(第7页) · 获取《2026年3D打印机械行业研究:3C市场渗透率提升引》完整版
四、钛粉从3000元跌到200元:材料端三线并进
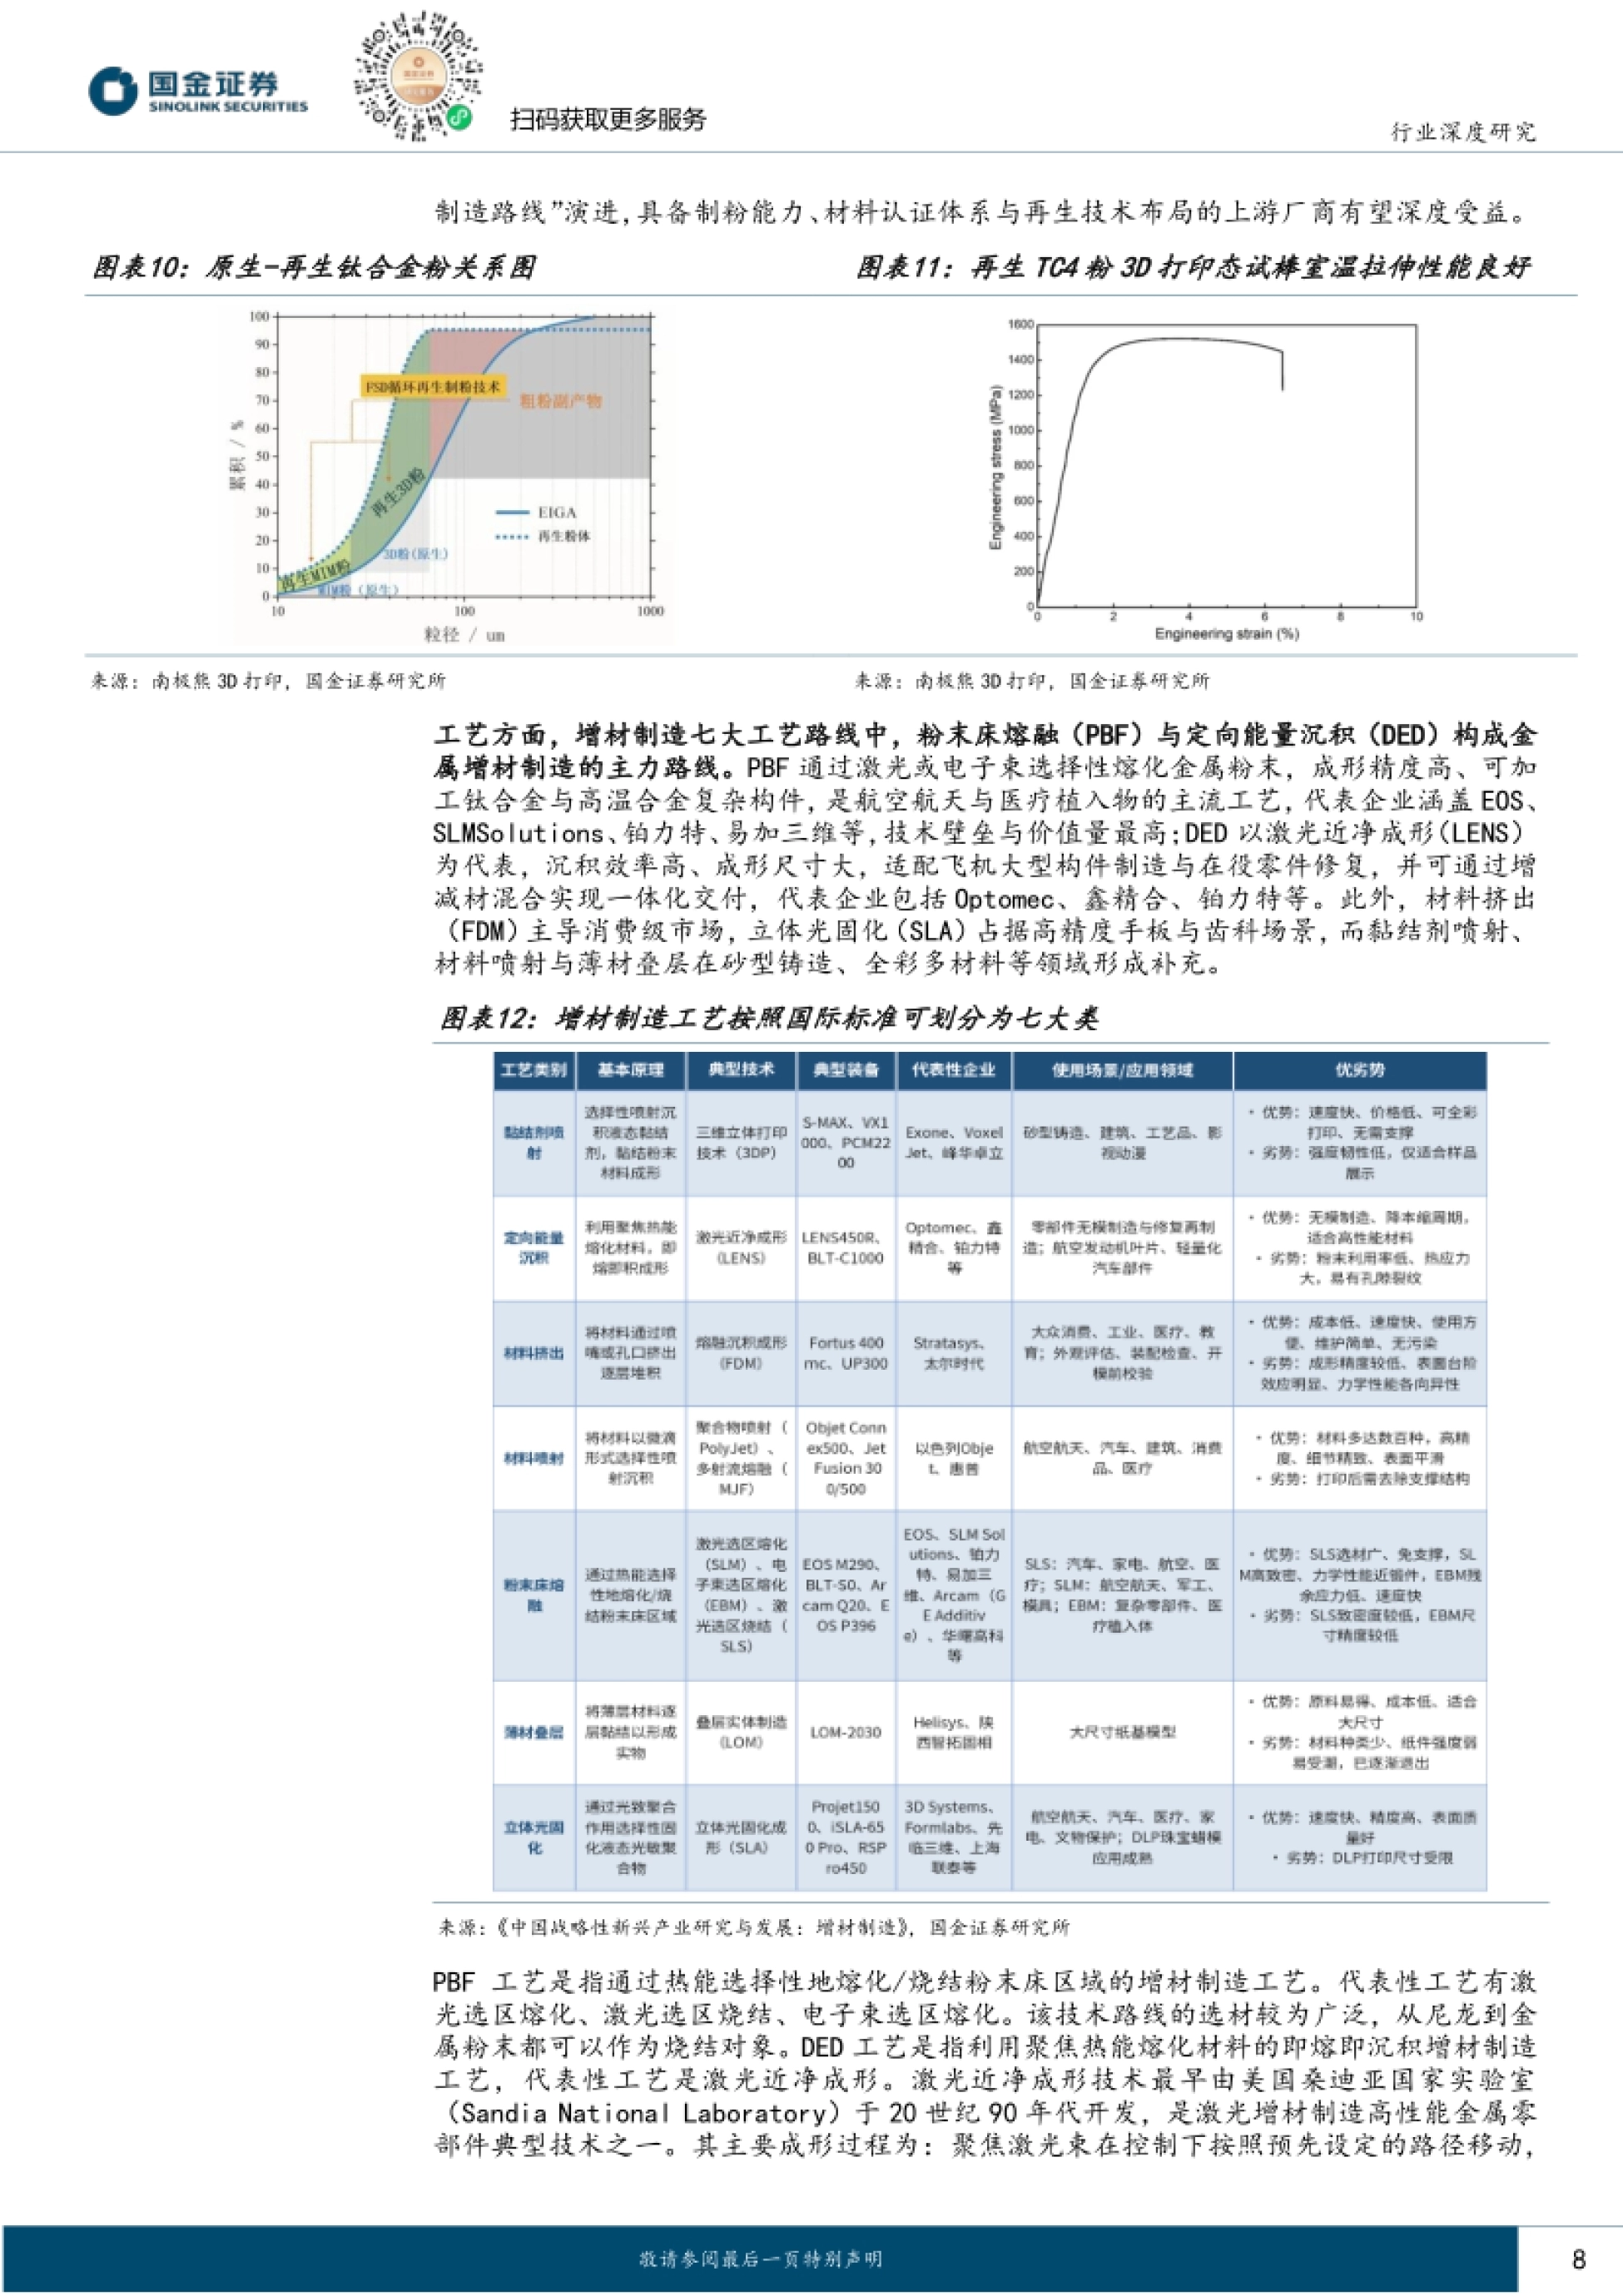
材料端的变化,直接改写了金属增材制造的经济性曲线。2018年,进口球形钛粉价格高达每公斤3000元。随着氢化脱氢加球化工艺进步,得粉率大幅提升,高端钛粉成本被压了下来。
报告称,钛粉价格已降至每公斤200元左右。国内厂商思锐增材已通过钛合金粗粉回收再制粉实现量产。其TC4粉末价格低至300元每公斤。
循环端也在同步推进。苹果2025年11月披露,Apple Watch Ultra 3表壳采用100%回收航空级钛粉打印。其全年节省超过400吨原生钛。再生材料正式进入头部消费电子厂商的量产体系。
报告认为,材料端高端化、降本与绿色循环三线并进。具备制粉能力、材料认证体系与再生技术布局的上游厂商有望深度受益。
材料成本降了九成以上,增材制造才真正有了从"小众工艺"走向"规模化制造"的底气。
图表来源:《2026年3D打印机械行业研究:3C市场渗透率提升引》(第8页) · 查看完整报告
五、工艺图谱:PBF与DED,分工批量与大型构件
增材制造按国际标准可分成七大工艺路线。其中粉末床熔融(PBF)与定向能量沉积(DED)构成金属增材制造的主力。PBF通过激光或电子束选择性熔化金属粉末,成形精度高。
它能加工钛合金与高温合金复杂构件,是航空航天与医疗植入物的主流工艺。DED沉积效率高、成形尺寸大,适配飞机大型构件制造与在役零件修复。
PBF正沿多激光、米级大尺寸与绿光光源三条主线演进。2025年3月,铂力特全球首发数米级、超多激光设备BLT-S1025。其成形尺寸达2500mm级,激光器配置升级至26光与32光方案。
绿光方向上,绿光激光器可将纯铜吸收率提升至常规红外激光的8倍左右。希禾增材的XH-M660G成形尺寸达660×660×1300mm,打印高度可达1.2米。聚合物路线上,材料挤出占61.6%,立体光固化占18.0%。
连续碳纤维增强打印件强度较纯塑料提升约一个数量级,弯曲强度可达540MPa。
谁能把米级构件一次成形,谁就握住了大型金属结构件接下来几年的定价权。
六、消费电子:苹果表壳省一半料,折叠屏接力
消费电子是这一轮渗透最确定的拐点。全球折叠屏手机2025年出货约2034万台。随着苹果首款折叠屏iPhone Duo入局,预计2026年达2290万台,同比增长12.6%。
2027年进一步增至2700万台,增速提升至17.9%。中国市场2025年全年出货约1001万台,同比增长9.2%。折叠屏对铰链"减薄、减重、高强度"的要求,与钛合金3D打印天然契合。
苹果自身的3D打印投入可追溯到2020年前后。2025年9月,苹果发布会官宣Apple Watch Ultra 3与钛金属款Series 11表壳,全系采用100%回收再生钛金属3D打印。同年10月,iPhone Air的USB-C接口被证实为钛合金3D打印件。
按苹果官方披露,每台设备以6台激光器同时运行,逐层打印超900次完成一只表壳。粉末直径50微米、层厚60微米,较前代减少50%原材料使用量。
2025年全年节省超400吨原生钛。供应链上,铂力特、华曙高科、大族聚维等国内企业已参与其中。
苹果要的从来不是一台机器,而是一条被它自己认证过的增材制造供应链。
七、人形机器人与商业航天:下一个放量场景
继航空航天与消费电子之后,人形机器人是报告点名的下一个规模化场景。全球人形机器人市场规模,有望从2025年的54.4亿美元增长至2030年的390.0亿美元。
这五年复合增速约47.1%,2026年预计达83.2亿美元,同比增长约53%。金属增材制造已率先在承力结构件上,完成从"展示件"到"实战件"的跨越。
铂力特展出的肩支架、胸骨、小臂、大腿、手指关节等零件,采用SLM一体成形。荣耀"闪电"机器人的髋关节由铂力特金属3D打印制造,助力其跑出100米9.32秒。
其BLT-S800以20激光满版批产铝合金上臂壳体,单件机时降至58.6分钟、效率提升70%。商业航天也在同步放量。全球3D打印航空航天市场规模2025年为40.4亿美元,预计2034年扩张到204.1亿美元。
复合年增长率达到19.7%,国内商业航天市场2026年可达130到170亿元。以SpaceX猛禽3推力室为例,单台成本下降幅度超过70%。其推力较初代提升51%,材料利用率从30%提升至95%以上,单月稳定产能不低于100台。
Rocket Lab的Rutherford发动机核心部件100%采用增材制造,整套部件可在24小时内打印完成。截至2026年5月,Rocket Lab累计生产1000台该款发动机。
机器人要更轻、火箭要更快,而这两件事恰好都落在增材制造最擅长的能力区间里。
八、医疗与投资建议:还有一块被低估的长期空间
医疗是3D打印里渗透最深、商业化最成熟的一块。齿科是医疗领域渗透率最高的板块,覆盖牙冠、牙桥等多种产品。全球3D打印齿科市场,预计从2024年的69.0亿元扩大到2030年的226.0亿元。
复合增速达到21.8%,中国市场预计从11.2亿元增长到35.0亿元。经济性很直观:椅旁增材制造制作的牙冠仅需8欧元一颗,椅旁减材则要29欧元。
增材制造仅需90分钟即可制作10个牙冠,减材制造需450分钟,传统方法则需930分钟。生物3D打印方面,中国市场2025到2030年增速预计达到33%,2030年规模达31.5亿元。
手术导板一项经济学分析显示,平均每例手术节省23分钟,对应节省1488美元。再看财务面,国内厂商2025年营收增速全线超过30%。铂力特营收18.52亿元、同比增长39.69%,净利同比增长95.14%。
华曙高科营收7.15亿元、同比增长45.43%,打印服务收入大增233.3%。先临三维营收15.75亿元、同比增长31.03%,毛利率达72.11%。奥普特是苹果少数通过验证的视觉设备商之一,2025年营收同比增长39.24%。
报告维持"买入"评级,明确看好3D打印设备与服务厂商。想继续看3D打印、智能制造和新材料方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
风险提示也不该略过:下游放量不及预期、技术路线迭代与工艺替代,都是这条曲线上的变量。
3D打印的下一站,是把"能不能打"的问题,彻底换成为"打得多便宜、多快"的问题。
这份《2026年3D打印机械行业研究》出自哪里,核心结论是什么?
它来自国金证券,是一份行业深度研究报告,发布时间为2026年9月21日,维持"买入"投资评级。
报告的核心结论是:技术、材料、产业链多重共振,3D打印产业快速发展;3C市场渗透率提升正在引爆产业化拐点,消费电子与商业航天率先放量,医疗与机器人打开远期空间。
全球和中国的3D打印市场规模各是多少?
据Wohlers Report 2026与中商产业研究院数据,全球3D打印市场规模从2021年的152.4亿美元,增至2025年的242.0亿美元,复合增速约12.3%,预计2026年达264亿美元,同比增长9.1%。
中国3D打印市场规模同期从208亿元增至700亿元,复合增速高达35.4%,预计2026年将增至862亿元,同比提升23.1%。
我们在整理《罗兰贝格人形机器人报告》时也碰到过类似的分歧,那里的结论可以拿来对照。
钛合金粉末到底降了多少成本?
2018年,进口球形钛粉价格高达每公斤3000元;随着氢化脱氢加球化工艺进步、得粉率提升与规模效应,钛粉价格已降至每公斤200元左右。
国内厂商思锐增材通过钛合金粗粉回收再制粉实现量产,TC4粉末价格低至300元每公斤。循环端,苹果2025年11月披露Apple Watch Ultra 3表壳采用100%回收航空级钛粉打印,全年节省超400吨原生钛。
产业链的价值分布是怎样的,哪种商业模式更好?
据Wohlers Report 2026,3D打印产业细分环节中,打印服务占比48.3%,打印设备占比25.6%,原材料占比20.2%,其他环节占比5.8%,设备与服务合计超过七成。
报告认为,"卖设备"模式下收入一次性、订单波动大;"设备+服务"能带来经常性收入;而"卖产能、卖结果"壁垒最高,收入与下游产量深度绑定,规模效应与工艺数据库积累构成核心护城河。
苹果在3D打印上已经做到什么程度了?
2025年9月,苹果官宣Apple Watch Ultra 3与钛金属款Series 11表壳全系采用100%回收再生钛金属3D打印制造;同年10月,iPhone Air的USB-C接口被证实为钛合金3D打印件。
按苹果官方披露,每台设备以6台激光器同时运行,逐层打印超900次完成一只表壳,粉末直径50微米、层厚60微米,较前代减少50%原材料使用量,2025年全年节省超400吨原生钛。
报告看好的方向和主要风险是什么?
报告看好3D打印设备与服务厂商,相关标的包括华曙高科、铂力特、大族激光,并建议关注机器视觉公司奥普特。国内厂商2025年营收增速全线超过30%,铂力特营收18.52亿元、同比增长39.69%,华曙高科营收7.15亿元、同比增长45.43%。
风险提示包括:下游放量不及预期、技术路线迭代与工艺替代、行业竞争加剧、原材料与核心零部件供应,以及海外拓展与地缘政策风险。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《中泰证券3D打印深度:从》——把同一个问题拆得更细的一篇
《3D打印全景报告:七大技术五大场景》——和本文互为参照的另一组样本

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。