中国增速一慢别国就少赚?世行这份报告说了大实话
 广告
这份报告来自世界银行,编号 Policy Research Working Paper 11467,标题直译过来是《在中国阴影下成长》。它想回答一个问题:中国这些年跑得那么快,别人到底是跟着赚了,还是被挤了?
结论不绕弯:大部分发展中经济体是赚的,但这份红利正在变薄。报告把中国的影响拆成两条相反的渠道——需求拉动和出口竞争。
平均而言,中国人均 GDP 增速每提高 1 个百分点,其他发展中经济体人均 GDP 增速约提高 0.2 个百分点。但如果把国家按出口结构分开看,差距立刻拉开。
安哥拉能多涨 0.40 个百分点,巴西能多涨 0.45 个百分点;而孟加拉国和菲律宾只有 0.1 个百分点。为什么差这么多?下面从报告的分析方法讲起,再逐个拆开它的发现。

图表来源:《2026世界银行研究:中国增长惠及大多数发展中经济体》(第1页) · 阅读原文与全部图表
一、同一个中国,为什么会同时"帮人"又"挤人"
报告借用了最经典的贸易理论:一个超大经济体长起来,会通过世界价格产生外部性。它对什么需求大,就把什么的价格抬上去;它对什么供给多,就把什么的价格压下来。
中国的高速增长正好同时触发了两件事。一头是巨大的原材料和中间投入需求,抬高了商品价格,让资源丰富的国家出口收入大增。
另一头是制造业出口的扩张,压低了同类产品的出口价格,挤掉了一批原本的生产者。报告把这两条渠道命名为"互补"和"竞争",一个拉、一个压。
同一个中国,对不同的国家,可能是财神,也可能是对手,关键看你的出口篮子长什么样。
整篇报告的任务,就是把这两种效应从数据里分开。
换个角度看同一件事,《安联中期展望报告:AI托底全球增长2.5%》算的是另一笔账。

图表来源:《2026世界银行研究:中国增长惠及大多数发展中经济体》(第2页) · 下载报告全文
二、怎么量出"你有多依赖中国"?报告发明了两个相似度指标
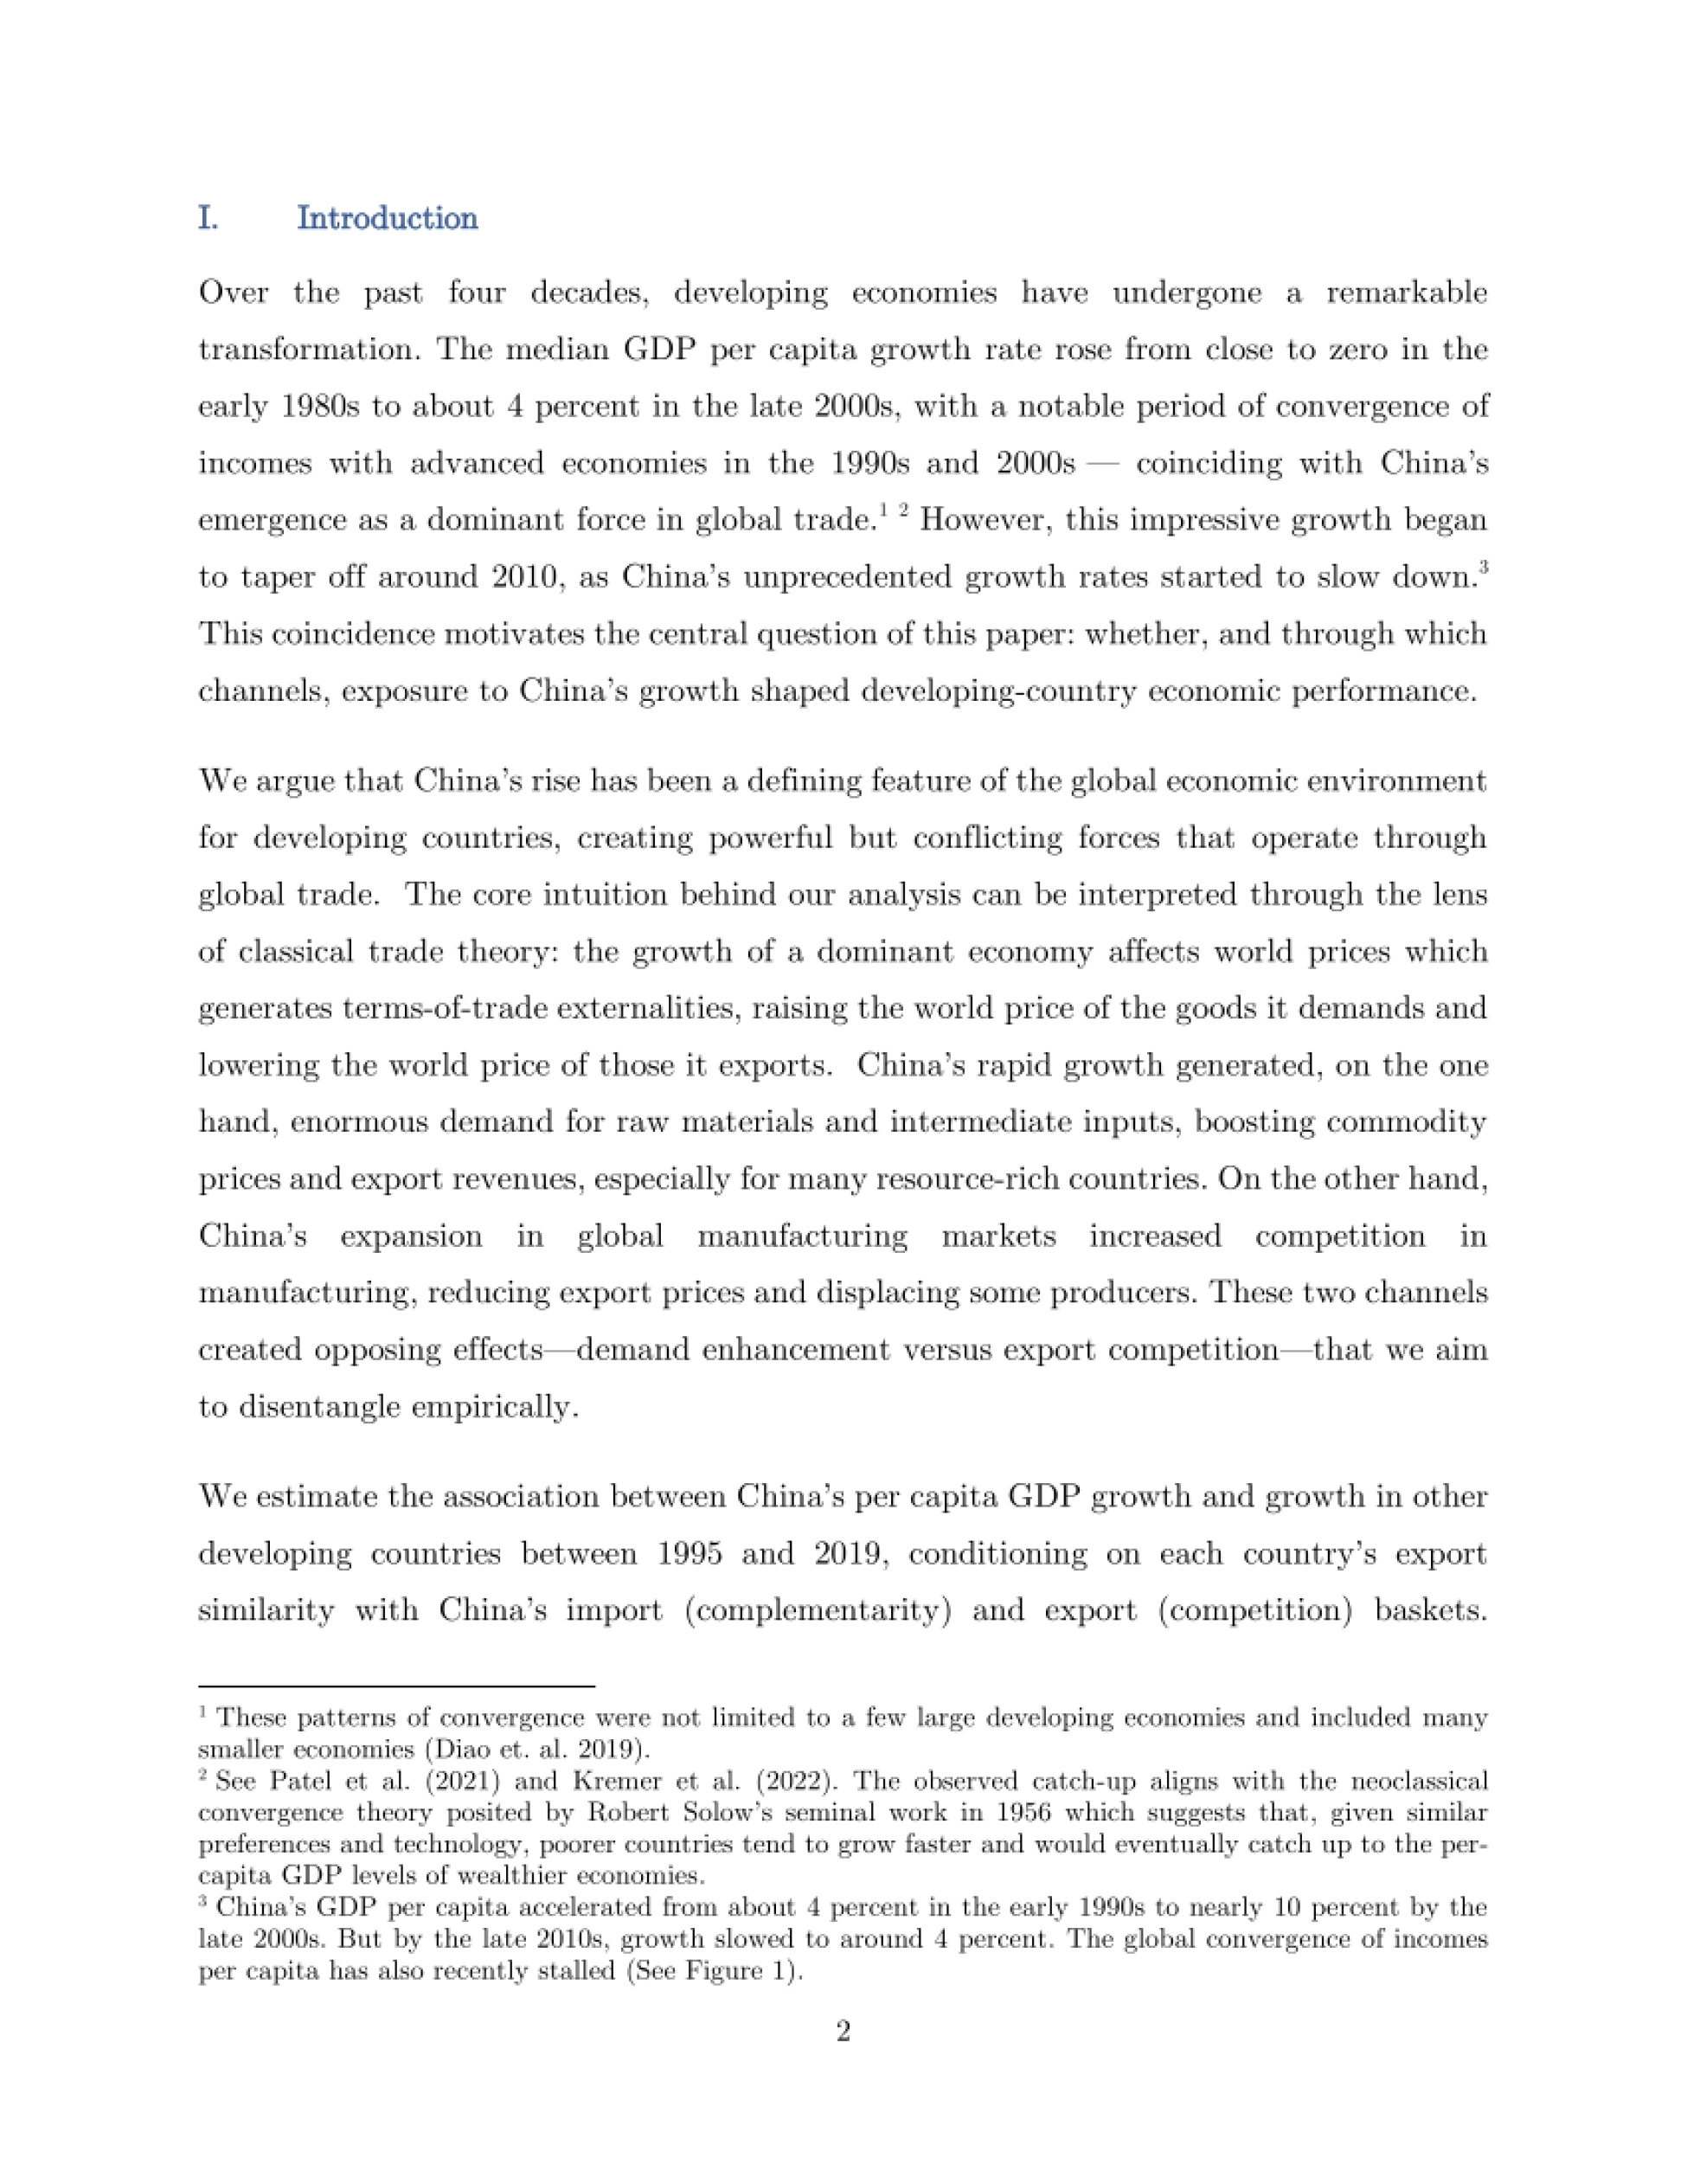
要拆开两条渠道,先得给每个国家算一个"暴露度"。报告的做法很巧:它不看你现在和中国的贸易量,而是看你 1995 年的出口结构。
第一步算"出口—中国进口相似度",衡量你的出口篮子有多像中国要买的东西。这个指标越高,说明你在"供应中国正在要的东西",理论上越受益。
第二步算"出口—中国出口相似度",衡量你的出口篮子有多像中国卖的东西。这个指标越高,说明你在"卖中国也在卖的东西",正面竞争越激烈。
两个指标都用 1995 年的数据固定下来,这一步很关键。报告的理由是:那时候中国还没成气候,先用老结构定住,才能排除"是中国影响了你、还是你本身就长这样"的因果倒置。
用二十多年前的老底子来预测今天的命运,反而让结论更干净。
图片来源:《2026世界银行研究:中国增长惠及大多数发展中经济体》(第4页) · 查看完整报告
三、平均账:中国多涨 1 个点,别国跟着多涨 0.2 个点
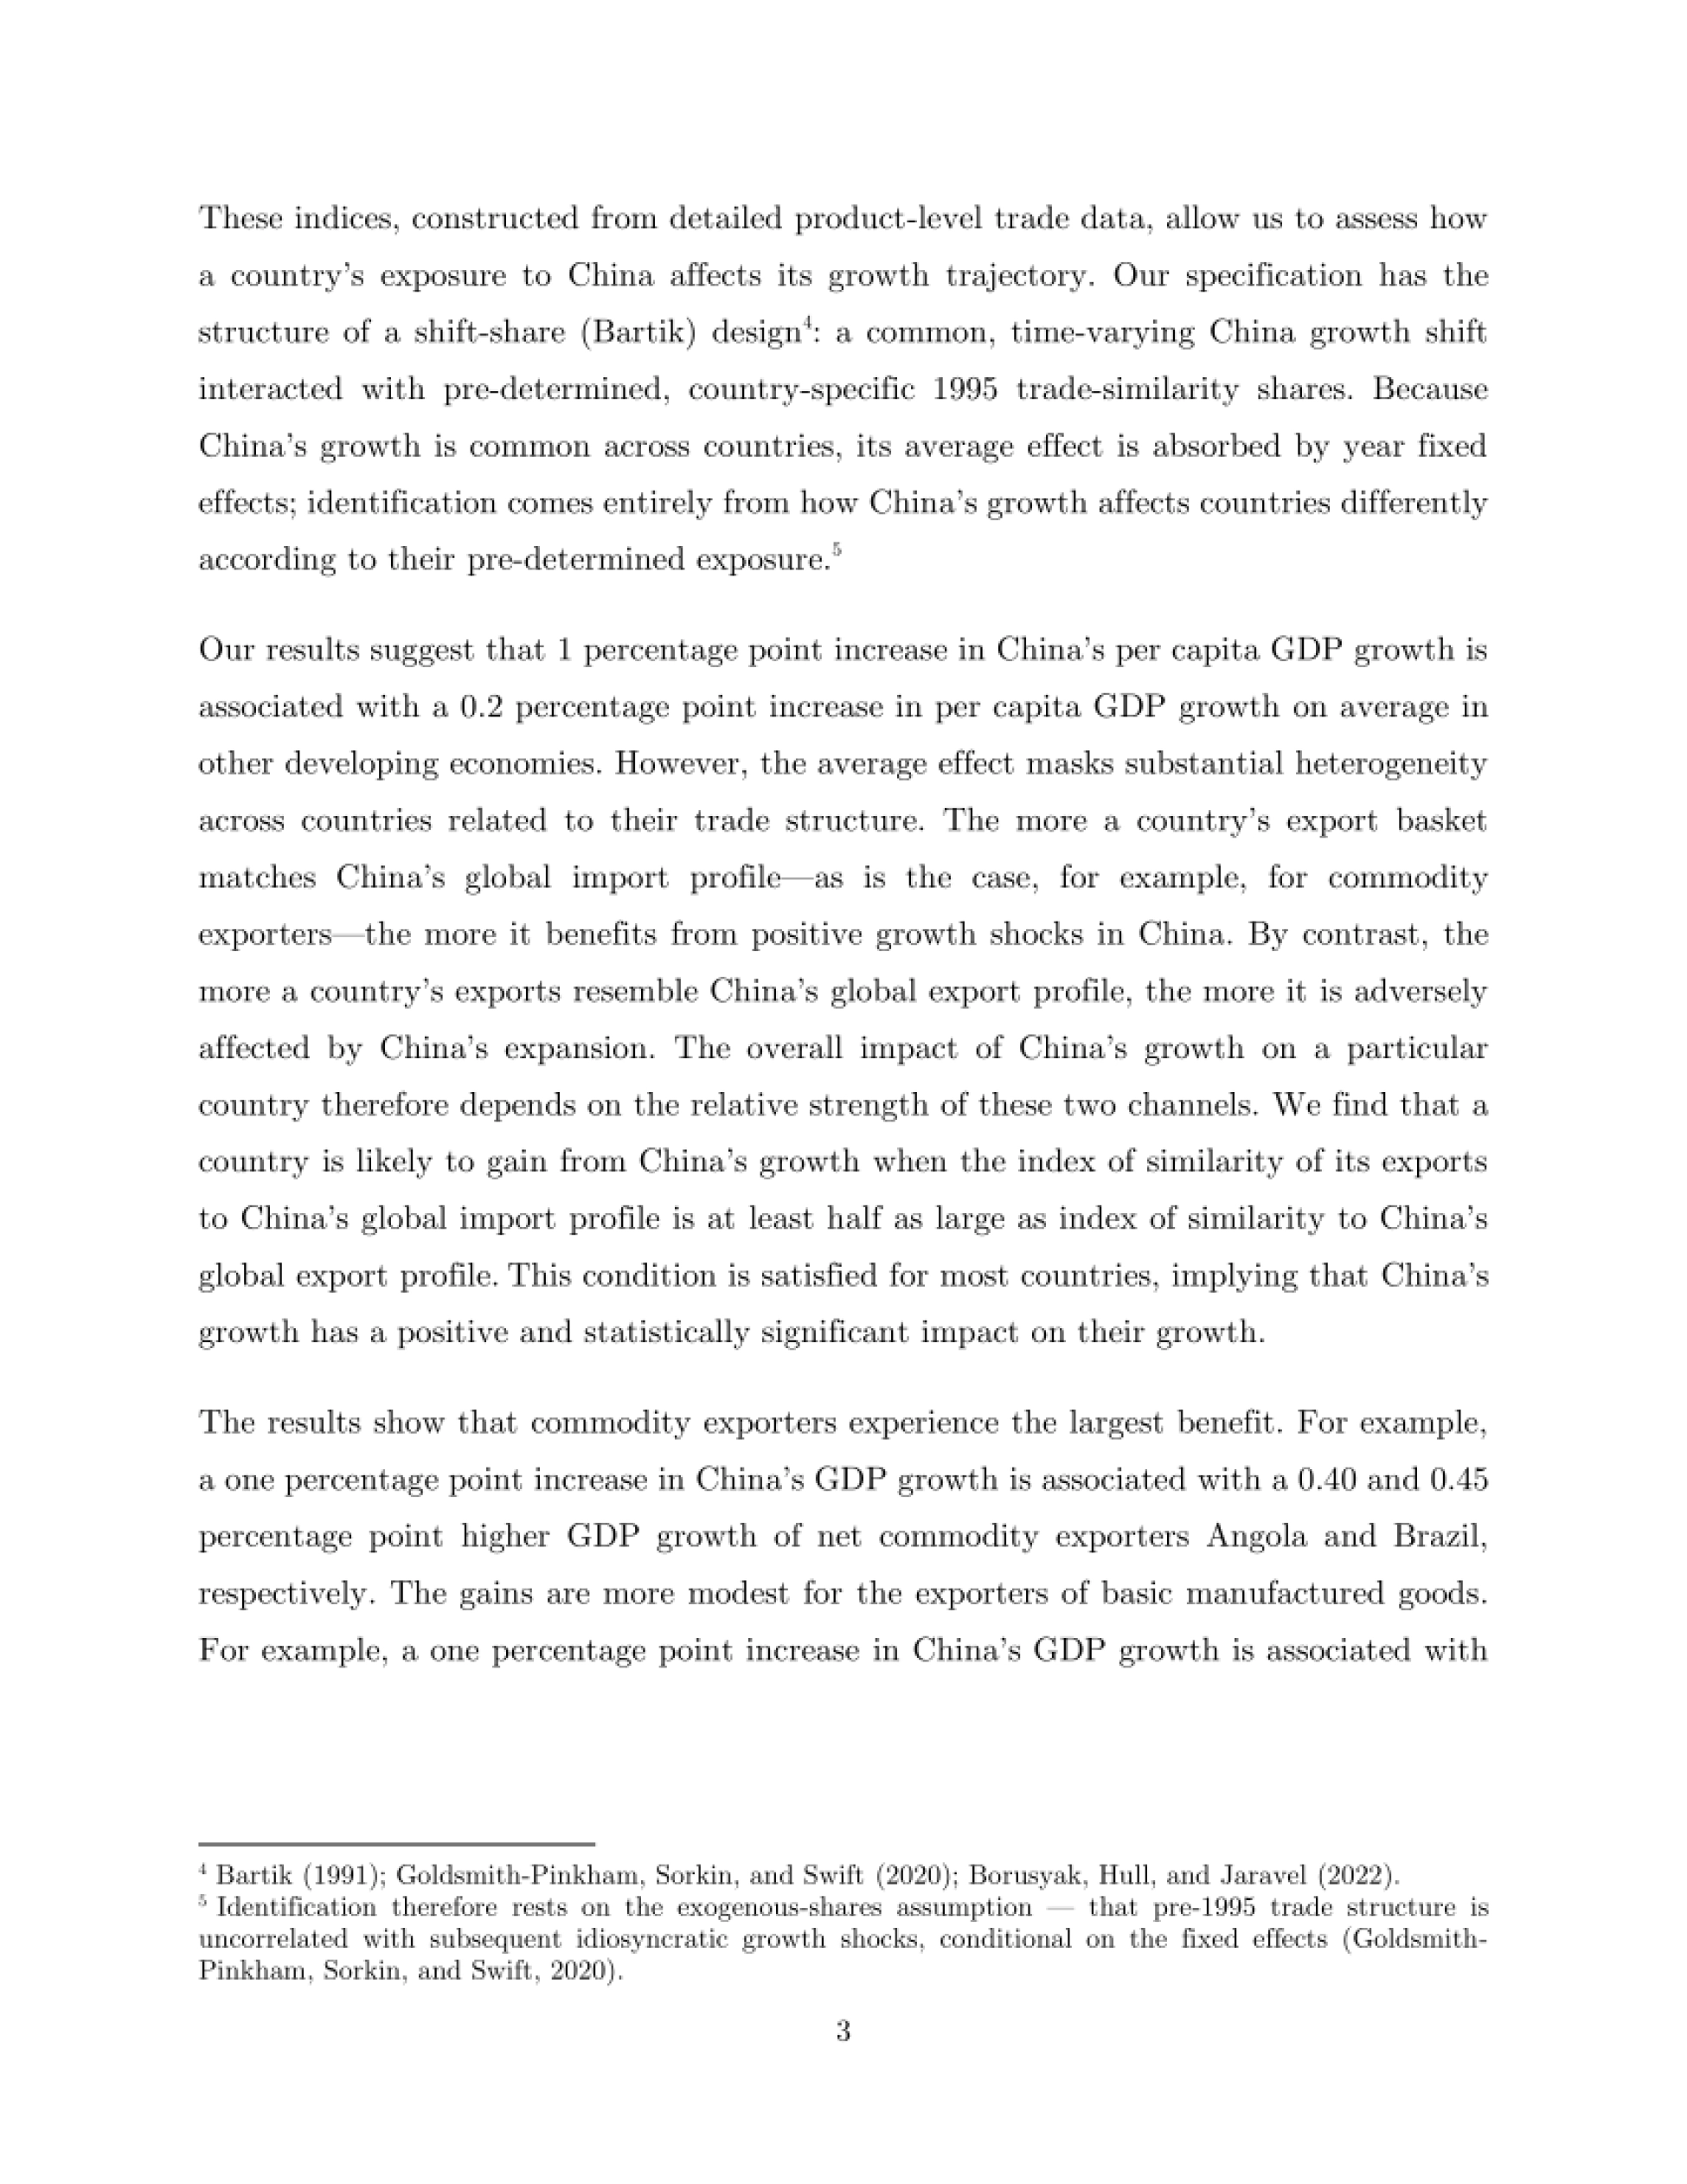
算完指标,报告做了一次面板回归,样本是 105 个人口过百万的发展中经济体,时间跨度 1995 到 2019 年。最直观的结果是:中国的人均 GDP 增速每提高 1 个百分点,其他发展中经济体的人均 GDP 增速平均提高约 0.2 个百分点。
报告自己说,这个 0.2 只能当个粗略参照,不能当因果结论。原因在于,中国的增速是所有国家共同面对的,加了年份固定效应之后,这个平均水平会被吸收掉。
真正被识别出来的,是交互项:中国增长乘以每个国家 1995 年的暴露度。也就是说,报告真正的贡献不是那个 0.2,而是"0.2 背后藏着两条方向相反的力量"。
平均值最会骗人,同一场雨,有人丰收,有人被淹。
四、分国看:巴西安哥拉最赚,孟加拉菲律宾几乎没沾光
把国家按出口结构分开,差距一目了然。自然资源出口国是最大赢家。中国增速每提高 1 个百分点,净商品出口国安哥拉的人均 GDP 增速多 0.40 个百分点,巴西多 0.45 个百分点。
报告还专门测了:商品出口国从中国增长里拿到的好处,是其他国家的两倍。而出口基础制成品、和中国卖的东西撞车的国家,好处就微薄得多。
比如孟加拉国和菲律宾,中国增速每高 1 个百分点,它们只多涨 0.1 个百分点。报告还给出一个判断门槛:只要你的"出口—中国进口相似度"达到"出口—中国出口相似度"的一半以上,就大概率能净受益。
好消息是,大多数国家都满足这个条件。
卖中国要买的,是站在顺风口;卖中国也在卖的,是站在对手的枪口前。

图源:《2026世界银行研究:中国增长惠及大多数发展中经济体》(第8页) · 获取《2026世界银行研究:中国增长惠及大多数发展中经济体》完整版
五、中国这块蛋糕有多大?从 6% 到 18% 的二十年
报告用几个份额数字,说明中国为什么能产生全球级的外溢。中国占全球 GDP 的比重,从 1970 年的 6% 升到 2022 年的 18%。1995 到 2023 年,中国占全球制造业出口的份额从 5% 升到 23%,占全球商品进口的份额从 2% 升到 20%。
报告特别强调,这是绝对规模上的主导,不只是增速快。同期全球商品和中间品进口的增量里,中国贡献的份额超过任何其他经济体。
这种体量决定了它的影响会通过世界价格传到很远的地方,而不只是直接和它有贸易往来的邻居。
还有一组价格证据:控制了国家和年份固定效应后,中国增长与非商品出口国的出口价格增长呈约 -0.6 的相关,与商品出口国则呈约 +0.5 的相关。
中国的需求像一根杠杆,把资源国的贸易条件撬了起来,也把制造业国家的价格压了下去。
图源:《2026世界银行研究:中国增长惠及大多数发展中经济体》(第5页) · 下载报告全文
六、红利为什么变薄?中国自己在减速,竞争又在变大
报告最值得细读的部分,是它对未来的警告。第一层风险来自中国自身减速。报告测算,如果中国增速下降 1 个百分点,其他发展中经济体的增速可能被拖低 0.14 到 0.21 个百分点。
它还算了一笔账:中国经济繁荣在 1995 至 2007 年间,给发展中经济体贡献了约 0.4 到 0.5 个百分点的年增长。而到 2008 至 2019 年,这个贡献明显缩水,主因就是中国自己慢了下来。
第二层风险来自竞争。如果中国的出口增速持续快于进口增速,出口竞争带来的压力,就可能盖过需求拉动的收益。尤其是那些制造业结构和中国高度重叠的国家,感受会最明显。
报告还做了对照:把美国、德国放进同样的框架,只有中国呈现出理论预期的两个方向;其他大经济体的出口相似度系数甚至是正的。
中国的外溢不只是"大",更是"独一份"——这也意味着它的减速,同样独一份地难被替代。
七、还有个隐忧:越靠中国吃饭,越不想做国内改革
报告最后绕到一个不太讨喜的话题:依赖,可能让人变懒。它发现一个相关性:对华出口越密集的国家,尤其是卖中间品的,国内改革推进得越慢。
涉及的改革包括金融自由化、产品和劳动力市场改革,以及制度建设。报告强调,这只是相关,不是因果。这些国家可能在很早就因为资源诅咒、制度惯性或政治经济因素,本身改革动力就不足。
报告做了稳健性检验:控制商品依赖后,这个负向关系会减弱但依然显著;剔除最富资源国后,结果基本不变。另一条线是结构。报告说,发展中经济体的经济复杂度指数自 2000 年代初以来基本走平甚至下滑,而中国的这条线一路上行。
最舒服的日子,往往最容易让人停下升级的脚步。
八、这份报告最后给出的出路
报告的结论不复杂,但对很多国家不太轻松。它说,许多发展中经济体把出口篮子越来越对准中国的进口需求,主要是卖中间品,而避开了在最终品市场上直接和中国竞争。
这种专业化确实带来了增长,商品和中间品出口国受益尤其大。但风险也在同步累积。中国减速、竞争加剧、改革停滞,三条线叠在一起,靠外部需求拉动的模式越来越不稳。
报告的落点是一句提醒:发展中经济体需要让自己的增长来源更多元,减少对单一外部需求的依赖。它认为,能提高国内生产率、创新能力和出口复杂度的结构性改革,才是长期增长的更可靠路径。
想看更多关于中国经济、全球贸易与发展中国家增长的深度报告,可以到运营动脉(www.yydm.cn)检索。
别人给的顺风会停,自己练出的发动机才不会熄火。
这份"在中国阴影下成长"的报告是谁出的?
它是世界银行政策研究工作论文第 11467 号,2026 年 9 月发布,作者为 Daisuke Fukuzawa、Ergys Islamaj、Duong Trung Le、Aaditya Mattoo 和 Agustin Samano,属世行发展研究局及亚太、中东北非首席经济学家办公室的研究成果。
中国增长对发展中国家到底是好事还是坏事?
报告认为净效应为正,但取决于各国的出口结构。一国出口越贴近中国的进口需求(互补性强),越受益;越贴近中国的出口结构(竞争性强),越被挤压。平均看,中国人均 GDP 增速每提高 1 个百分点,其他发展中经济体的人均 GDP 增速约提高 0.2 个百分点。
哪些国家从中国增长里受益最多?
资源和大宗商品出口国受益最大。中国增速每提高 1 个百分点,安哥拉的人均 GDP 增速多 0.40 个百分点,巴西多 0.45 个百分点。报告测算,商品出口国获得的好处约为其他国家的两倍;相反,出口结构与中国重叠的孟加拉国、菲律宾,只多涨约 0.1 个百分点。
报告用什么方法把"受益"和"受损"分开?
报告为每个国家构造了两个相似度指标:一是"出口与中国进口相似度"(互补渠道),二是"出口与中国出口相似度"(竞争渠道)。
两个指标都用 1995 年、也就是中国尚未成为主导贸易国时的数据固定住,以避免因果倒置。识别依赖的是"中国增长"这一共同冲击与各国既定暴露度的交互项。
报告为什么说这份增长红利正在变薄?
一是中国自身在减速。报告测算,中国增速若下降 1 个百分点,其他发展中经济体增速可能被拖低 0.14 至 0.21 个百分点。
中国繁荣在 1995—2007 年贡献了约 0.4 至 0.5 个百分点的年增长,到 2008—2019 年已明显缩水。二是若中国出口增速持续快于进口,竞争压力可能盖过需求收益。
报告对发展中国家给出了什么建议?
报告建议发展中经济体多元化增长来源,降低对单一外部需求的依赖,并通过提高国内生产率、创新能力和出口复杂度的结构性改革来支撑长期增长。
报告还注意到,对华出口越密集的国家,国内改革推进往往越慢。虽然这只是相关性而非因果,但也提示了过度依赖的隐忧。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《NIFD季报:4.6%增长下的宏观与A股研判》——讲的是4.6%增长下的宏观与A股研判
《智信2025-2031无人机巢市场报告解读》——切口是低空经济机巢成风口
《亿欧AI芯片报告:1425亿五年冲万亿》——同一批数据支撑的另一个视角

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。