零食不打价格战了,新鲜零食这波到底新在哪、谁能吃到红利
 广告
这份报告来自山西证券,全称《2026 新鲜零食行业深度分析:从"价格战"到"价值战",零食赛道的新变量》,2026 年 9 月发布,给出的行业评级是"领先大市-A",属于首次覆盖。
报告想讲的主线其实只有一条:零食赛道正在从"价格战"翻篇到"价值战"。量贩零食拼的是便宜和高周转,新鲜零食拼的是新鲜、健康和体验,两者面向的客群并不完全重合。
先看几组最实在的数字。

图源:《2026新鲜零食行业深度分析:从“价格战”到“价值战》(第1页) · 获取《2026新鲜零食行业深度分析:从“价格战”到“价值战》完整版
一、新鲜零食到底"新"在哪?先把它和量贩零食分开
新鲜零食也叫"鲜制零食"或"鲜货零食",是近年快速崛起的新型零食零售业态。它和传统休闲零食、量贩零食最大的不同,报告概括为一句话:三重新鲜。
商品新鲜,指短保现制、健康少添加,保质期多在 3—7 天,部分现制现售当日清;视觉新鲜,指明厨亮灶、开放式制作、透明包装;体验新鲜,指试吃互动、打卡属性与烟火气氛围。
落到经营上,它用"宽类窄品"的 SKU 策略:覆盖多品类,但每个品类 SKU 精简,单店通常控制在 200 个左右。短保烘焙、鲜卤、现制饮品构成"由鲜入常"动线的引流前端,长保干果、坚果则放在内区贡献利润。
单店客单价 45—55 元,比量贩零食高一截。
从"低毛利高周转"到"中高毛利中周转",这是零食行业从价格战走向价值战的第一步。
图源:《2026新鲜零食行业深度分析:从“价格战”到“价值战》(第6页) · 获取《2026新鲜零食行业深度分析:从“价格战”到“价值战》完整版
二、为什么偏偏是这两年爆发?需求、供给、渠道同时到位
一个新业态能起来,通常不是单点突破。报告的判断是:需求、供给、渠道三端在同一时间窗口里同时成熟,才有了新鲜零食这一轮扩张。
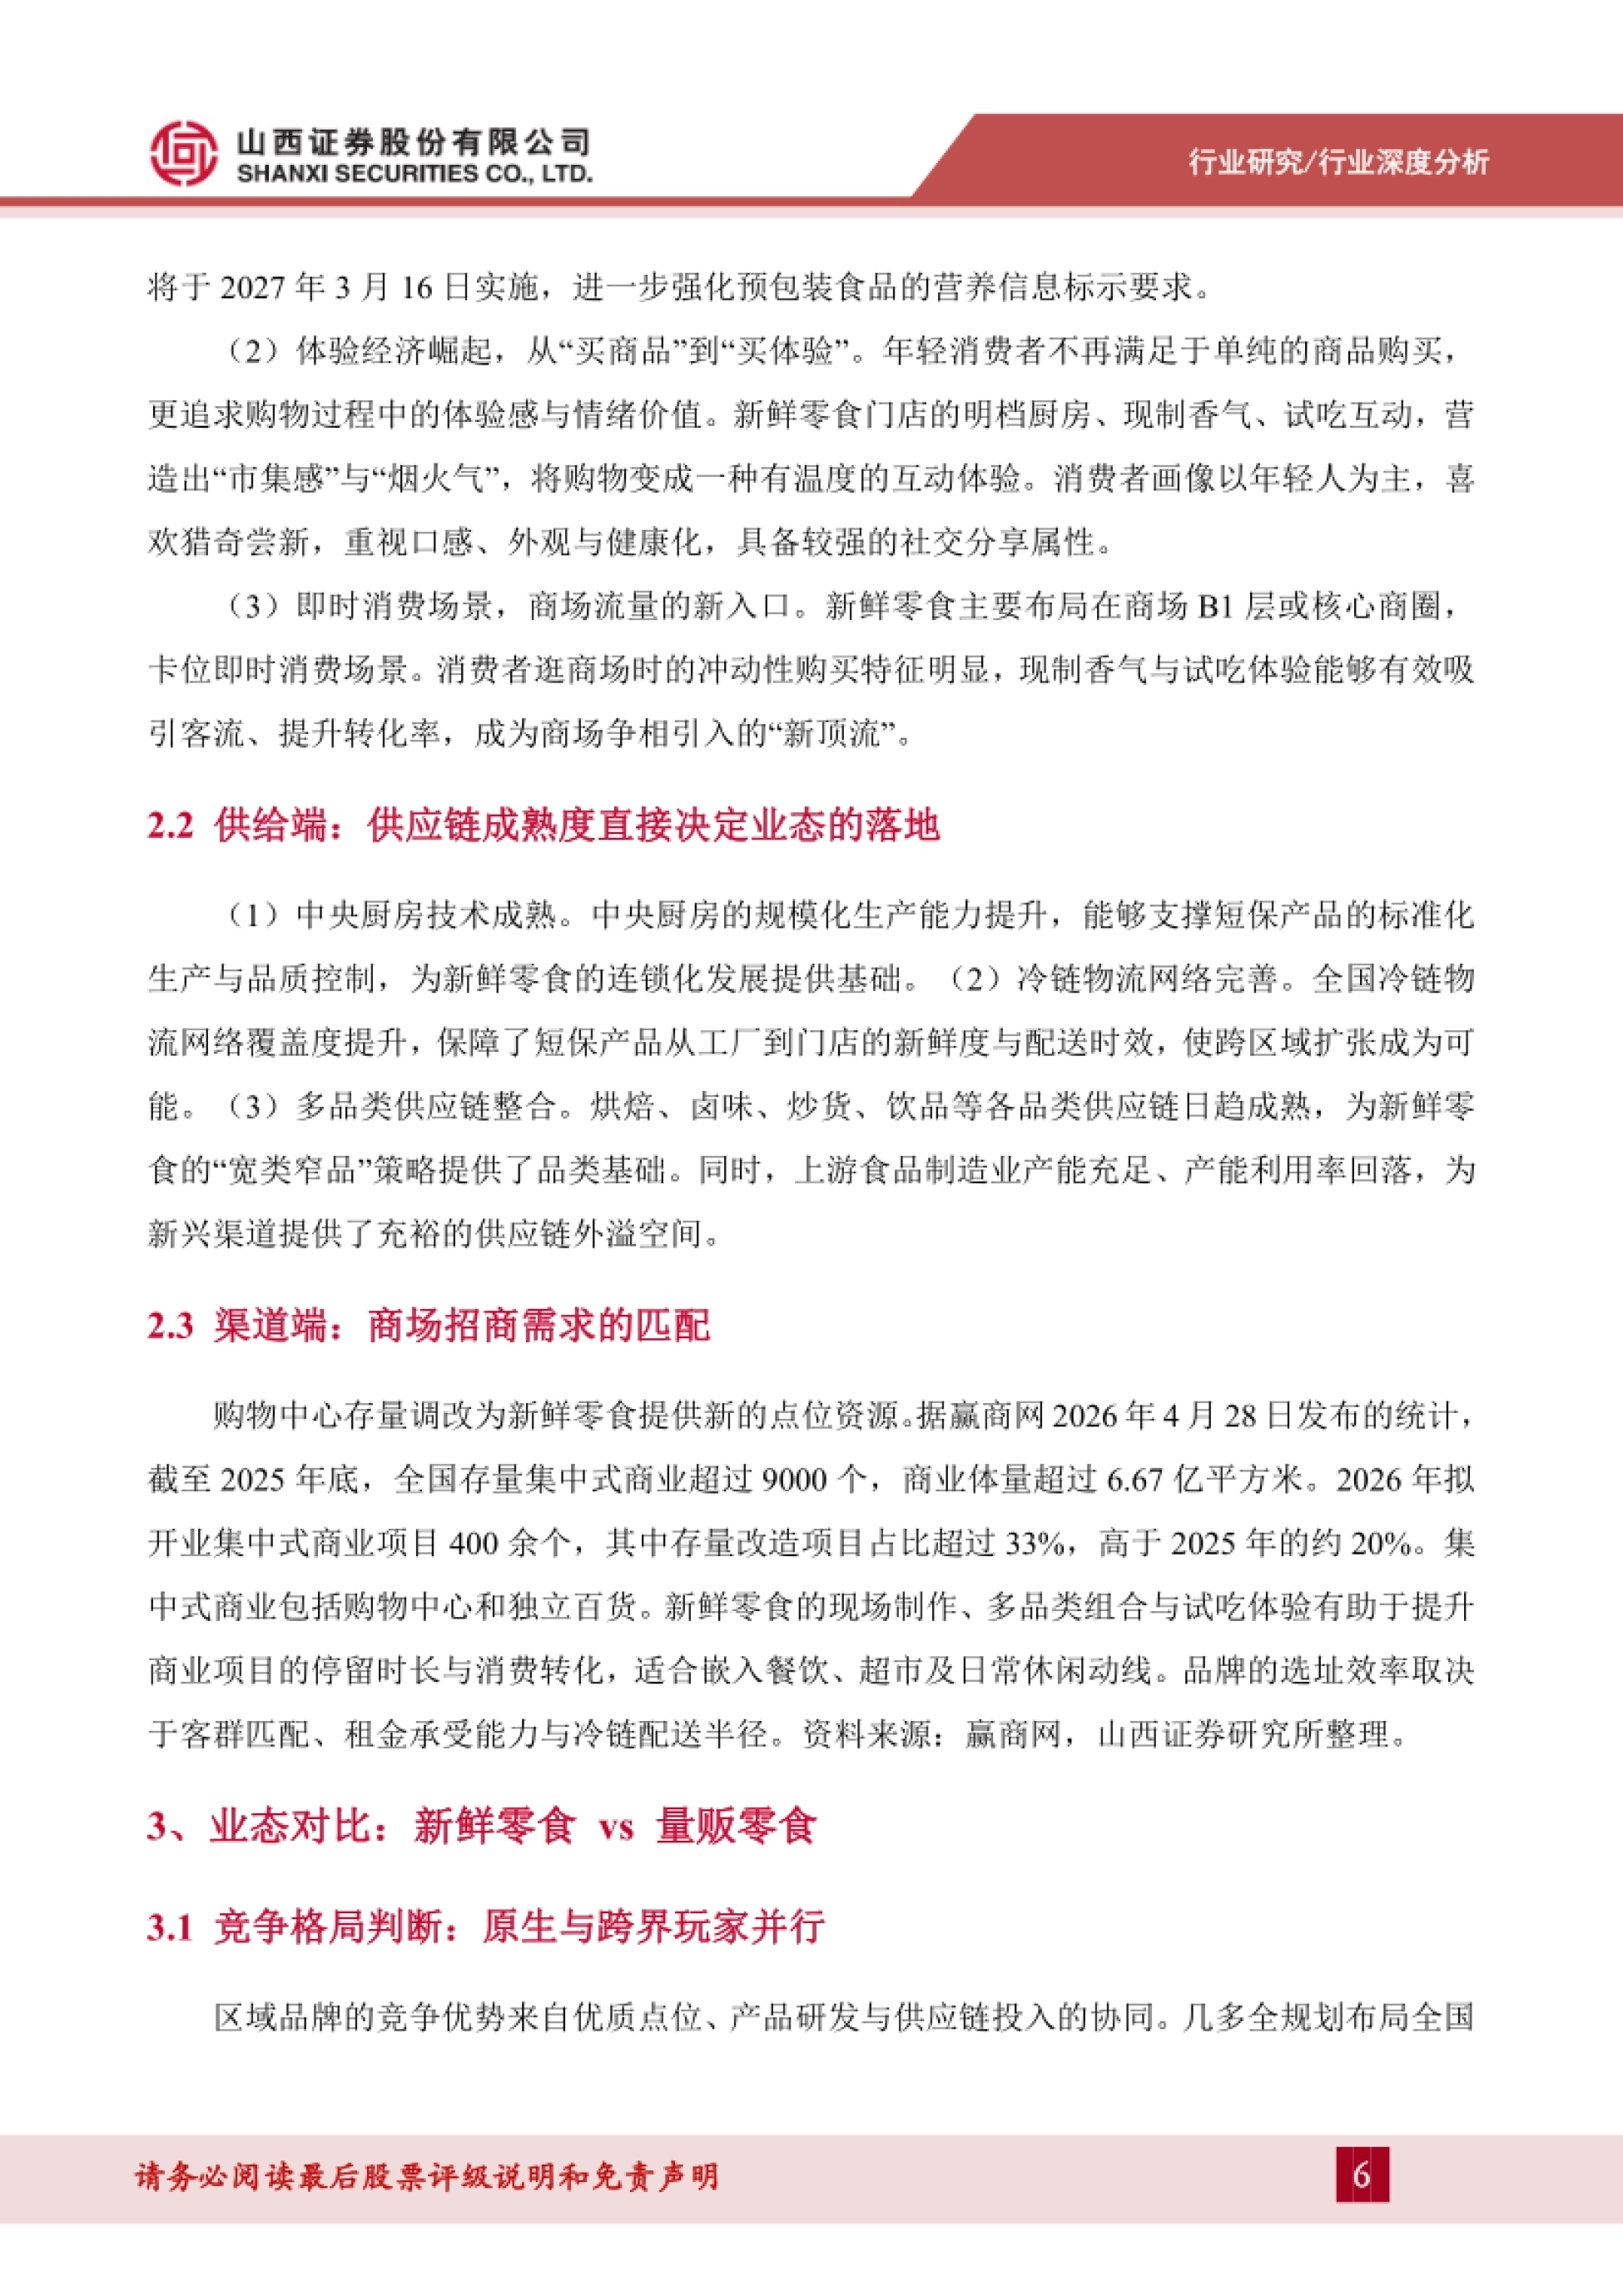
需求端有三重驱动。一是配方透明与现制体验提升了产品辨识度;二是体验经济崛起,年轻消费者从"买商品"转向"买体验"。
三是即时消费场景,门店多开在商场 B1 层或核心商圈,抓住逛商场时的冲动性购买,成为商场争相引入的"新顶流"。
供给端的关键是供应链成熟:中央厨房规模化生产能力提升,冷链物流网络覆盖度提高,烘焙、卤味、炒货、饮品等多品类供应链整合,"宽类窄品"才有了品类基础。
渠道端则踩上了购物中心存量调改。据赢商网 2026 年 4 月 28 日的统计,截至 2025 年底全国存量集中式商业超过 9000 个、体量超过 6.67 亿平方米;2026 年拟开业项目 400 余个,其中存量改造项目占比超过 33%,高于 2025 年的约 20%。
一边是需求升级,一边是腾出来的点位。
三端共振,才有了几多全不到一年开出六十余家自营店、随后门店破百的加速度。
三、它不抢量贩零食的饭碗,抢的是"健康和体验"
不少人会问:新鲜零食是不是要来替代量贩零食?报告给出的答案是否定的,它们面对的其实是两拨人和两种场景。
量贩零食覆盖的是"便宜和方便"的需求,新鲜零食覆盖的是"健康和体验"的需求,两者面向不同消费场景与客群,并非直接替代关系。而且量贩零食已进入成熟整合期,价格战导致利润收窄。
我们在整理《宠物行业报告:200亿线上盘的高增长概念》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告还做了横向对比:相比卤味、烘焙等单品类专卖店,新鲜零食在产品丰富度与性价比上更具优势,可一站式满足多元需求。
相比山姆会员店,它用"小包装 + 高频次 + 强体验"覆盖年轻人即时消费场景,部分产品定价较山姆同类更便宜,且适配一人食。
真正要警惕的,其实是跨界而来的供应链玩家。
具备供应链优势的品牌(绝味、柠檬向右、茶颜悦色等)一旦跨界,第二曲线既可能带来收入增量,也可能对原生品牌形成打击。

图表来源:《2026新鲜零食行业深度分析:从“价格战”到“价值战》(第8页) · 查看完整报告
四、一间 250 ㎡ 的店到底赚不赚钱?把账摊开算一遍
报告用一间 250 ㎡ 的商场店做样本,把收入、成本、损耗一项项摊开。成熟店情景假定月销 200 万元、损耗前毛利率 42.5%、损耗率 5%,对应月坪效 8000 元/㎡。
这组假设下,月经营结余 = 200 万元 ×(42.5% − 5%)− 50 万元 = 25 万元,单店年化经营结余约 300 万元。成本端,商品成本 115 万元,租金、人工各 20 万元,此外还有短保损耗、水电物业、包装耗材与营销费用。
投资回报上,单店前期投入按 360 万元计,静态回本周期约 14.4 个月;叠加 3—6 个月爬坡期,总回收时长约 17—20 个月。报告提醒,高坪效才能摊薄租金和人工等刚性费用。
不过,这套账对销售规模相当敏感。
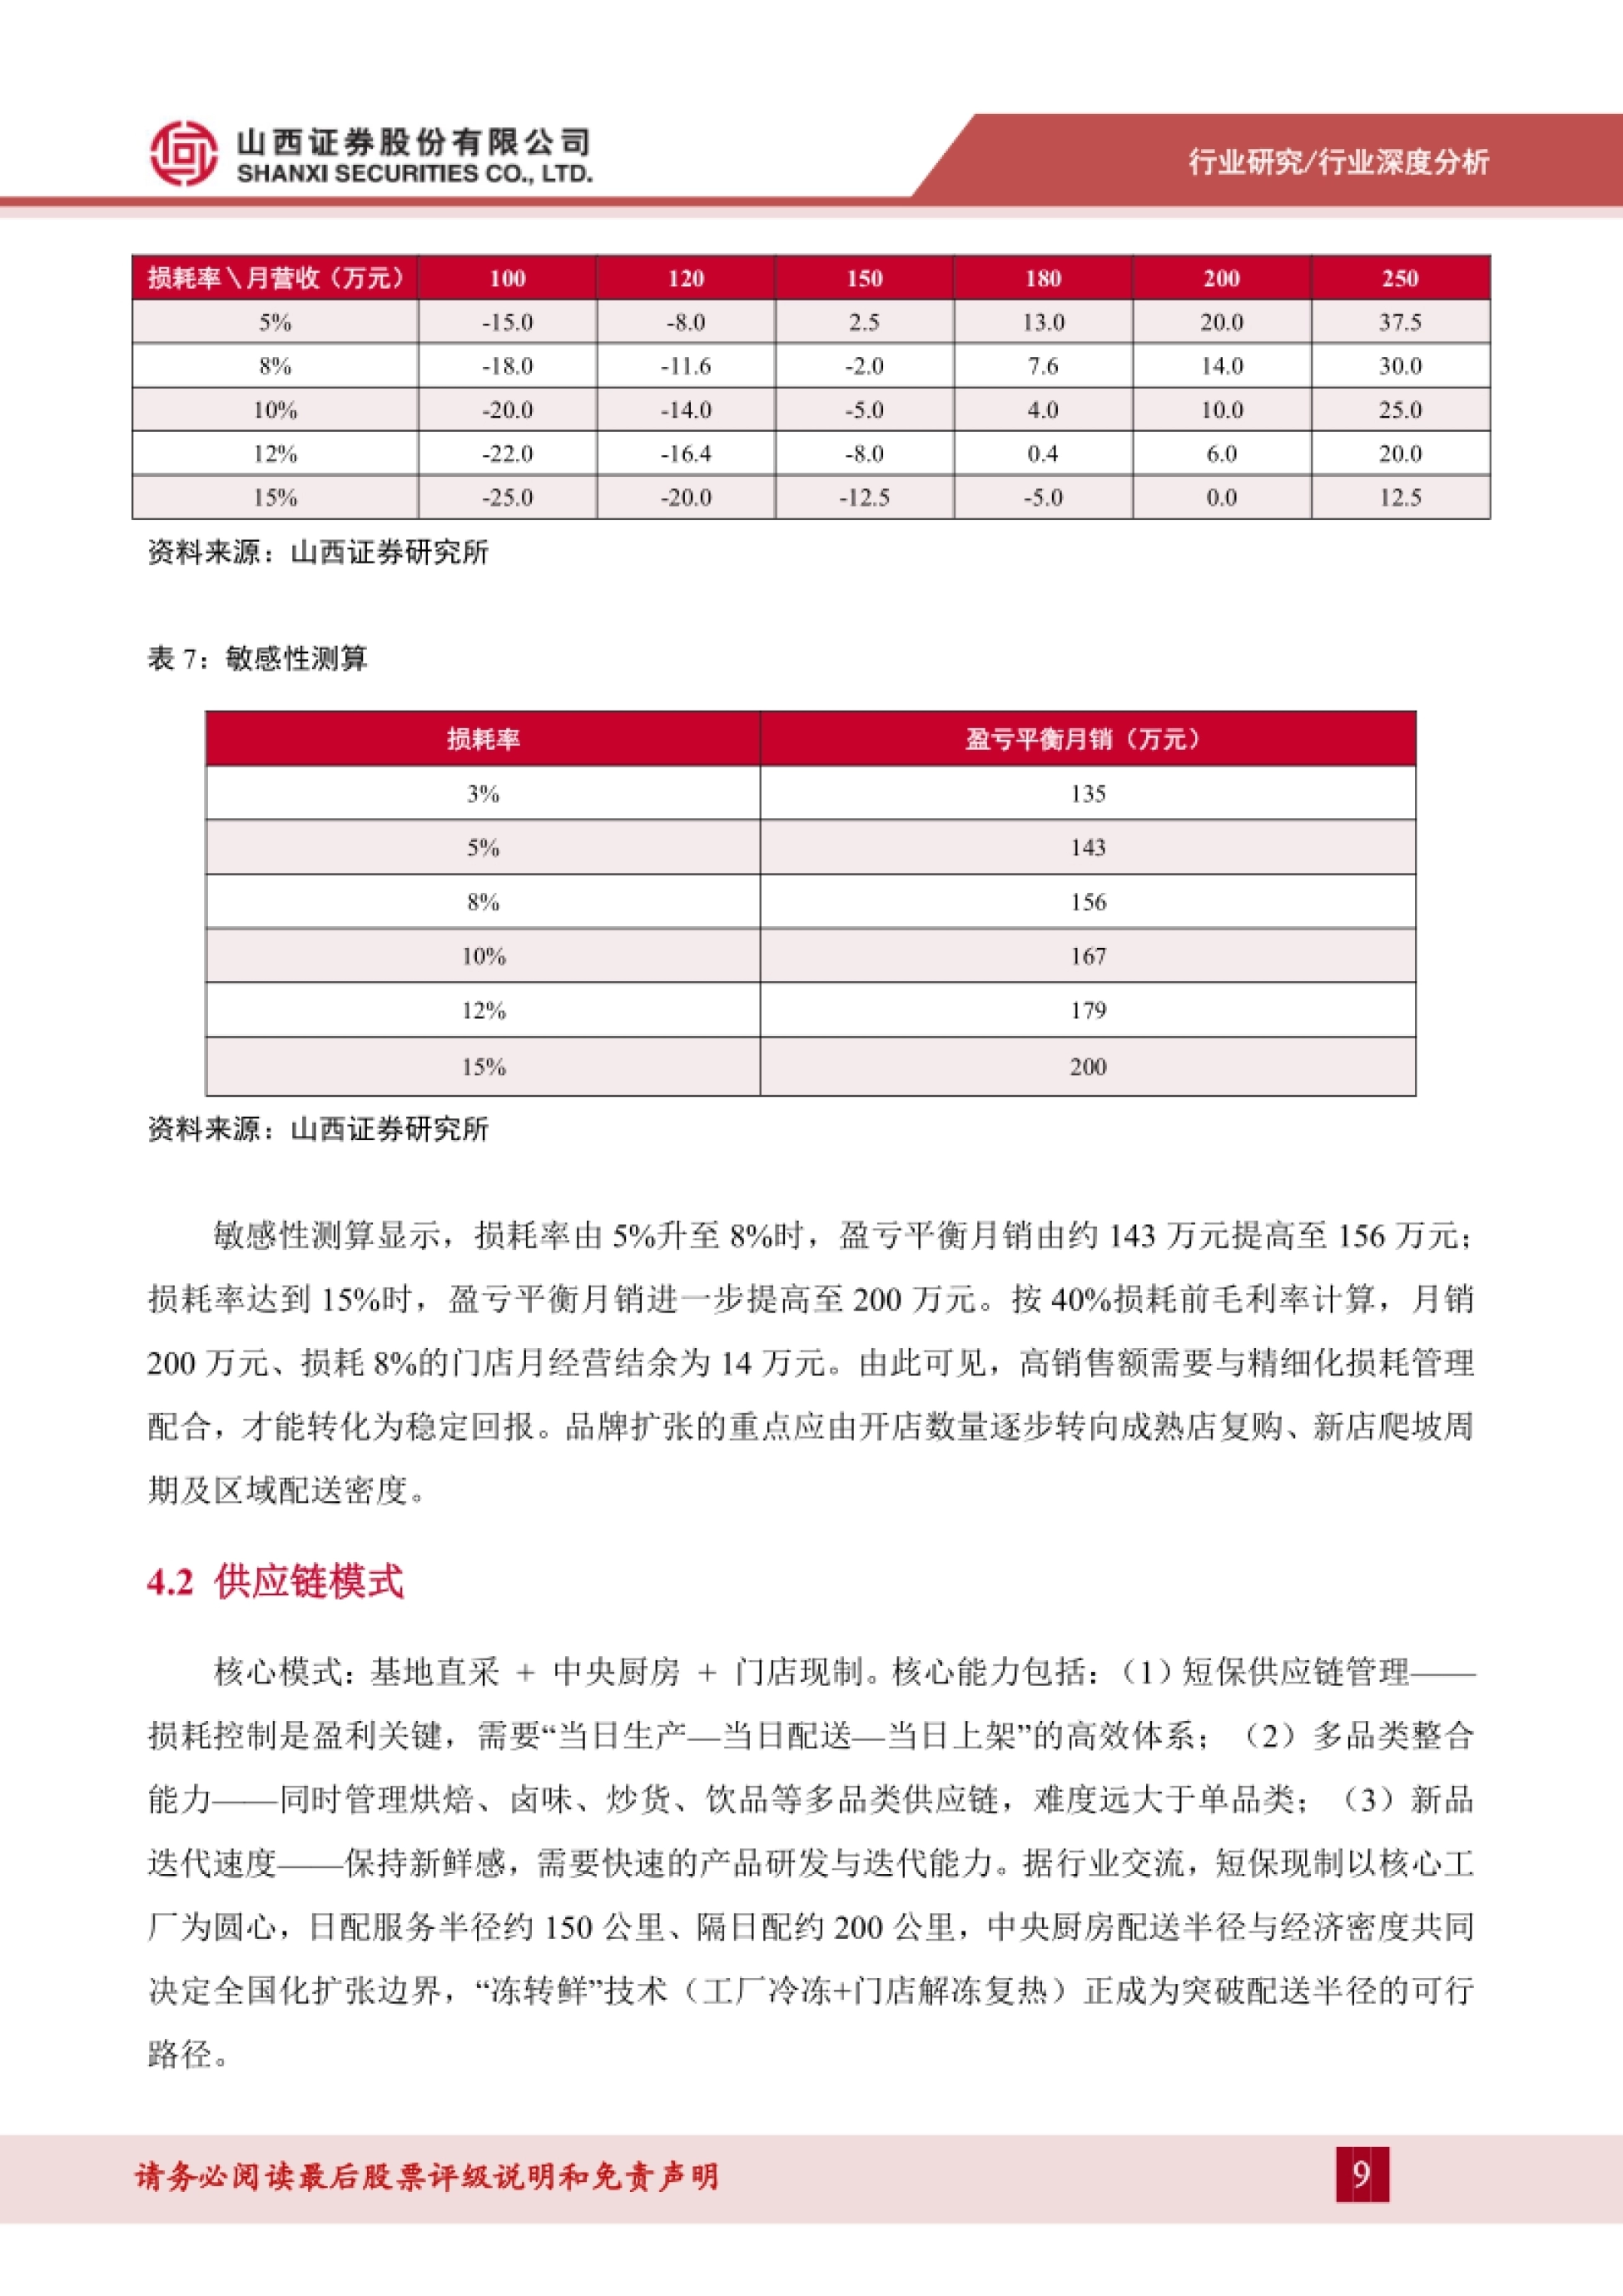
换到月销 150 万元、损耗前毛利率 40%、损耗率 8% 的压力情景,月经营结余就变成 −2 万元——从赚 25 万元到亏 2 万元,只隔着一线经营水平。
图表来源:《2026新鲜零食行业深度分析:从“价格战”到“价值战》(第9页) · 获取《2026新鲜零食行业深度分析:从“价格战”到“价值战》完整版
五、损耗才是真正的生死线,月销差一点就盈亏易位
报告专门做了一组双因素敏感性测算,两个变量是月营收和损耗率,费用配置沿用商场店假设:损耗前毛利率 40%、月经营费用 50 万元。
结论很直接:损耗率由 5% 升至 8% 时,盈亏平衡月销从约 143 万元 抬高到 156 万元;损耗率达到 15% 时,盈亏平衡月销进一步提高到 200 万元。损耗控制不住,门店就得多卖几十万元才能保本。
报告中给出的手段也很具体:精选 SKU,减少低动销品拖累;建立"当日生产—当日配送—当日上架"的高效供应链;门店实时监控加智能预警订货;晚间打折促销出清库存。
所以单店回报,本质上是对经营精细度的一次投票。
品牌扩张的重点,应该从开店数量逐步转向成熟店复购、新店爬坡周期与区域配送密度。
六、150 公里的配送半径,决定了谁能真正走向全国
新鲜零食的供应链核心是"基地直采 + 中央厨房 + 门店现制"。报告把它拆成三种能力:短保供应链管理、多品类整合能力、新品迭代速度。
其中短保供应链最关键。据行业交流,短保现制以核心工厂为圆心,日配服务半径约 150 公里、隔日配约 200 公里。中央厨房配送半径与经济密度共同决定了全国化扩张的边界。
突破配送半径的一条可行路径是"冻转鲜"技术,也就是工厂冷冻、门店解冻复热。这解释了为什么品牌往往先做区域深耕,再谈跨区复制,而不是一上来就全国铺开。
半径之内拼效率,半径之外拼成本。
短保鲜食依赖高频配送,所以供应链密度几乎直接等于扩张质量。

图表来源:《2026新鲜零食行业深度分析:从“价格战”到“价值战》(第10页) · 查看完整报告
七、谁在抢跑?四家区域品牌,加一个跨界的绝味
报告逐个拆了四个区域品牌和一个跨界玩家,打法差别很大,也最能看清这门生意的门槛在哪里。金粒门 2021 年由板栗拓展至新鲜零食,长沙起步,已有 20 余家直营店,面积区间 100—300 ㎡,核心商圈标杆店月销 400 万元以上。
一栗起步于沈阳,用坚果、烘焙、饮品做复合门店,已近百家直营店,北京朝阳合生汇店首月营收超过 620 万元。
几多全由黑色经典孵化,2025 年 3 月入局,门店已破百、覆盖 20 多个城市,2026 年目标拓展至 600—1000 家;蒲妈妈从宁波起步,已开业 52 家、待开业 38 家,走专卖店与商超店中店并行的模式。
跨界玩家是绝味。2026 年 5 月,绝味食品在长沙、成都开出首批"绝味·新鲜零食"试点店,SKU 接近 200 个,涵盖鲜卤、坚果、烘焙、西点、冰淇淋和饮品,截至 2026 年 7 月门店约 7 家,仍处在模式验证阶段。
模式选择上,直营和加盟各有各的代价。
竞争正从单一产品创新,转向商品、供应链、点位及组织管理的综合能力。
八、A 股没有纯正标的,但这条链上有几张能打的牌
报告说得很明确:新鲜零食业态崛起,A 股尚无纯正标的,但有多条主线的上市公司有望受益。
最直接的受益者是有友食品。它是泡椒凤爪龙头,泡卤品类天然匹配新鲜零食场景,2025 年启动自建门店计划;2025 年营收 15.89 亿元(同比 +34.39%)、归母净利润 1.86 亿元(同比 +17.94%),2026 年一季度营收 5.35 亿元(同比 +39.62%)。
ST 绝味具备冷链与连锁运营基础,但 2025 年营收 54.67 亿元(同比 −12.62%)、归母净利润 −1.91 亿元,为上市以来首次年度亏损,新鲜零食仍处小规模验证。
供应链一侧,盐津铺子 2025 年营收 57.62 亿元、归母净利润 7.48 亿元,劲仔食品营收 24.43 亿元、归母净利润 2.43 亿元。
报告给出的行业评级是"推荐",建议重点关注产品复购能力、区域供应链密度与成熟店现金回收,优先选择经营效率能随规模提升的品牌和供应链企业。想把完整图表和数据看一遍,可以到运营动脉(www.yydm.cn)检索原文。
当然,报告列出的风险提示也一条没少。
食品安全、扩张不及预期、同质化竞争、短保供应链与损耗管控、消费复苏,还有最要命的一条——网红效应消退。
这份报告是谁出的,核心观点是什么?
报告全称《2026 新鲜零食行业深度分析:从"价格战"到"价值战",零食赛道的新变量》,由山西证券于 2026 年 9 月发布,行业评级"领先大市-A",属首次覆盖。
核心观点是:零食赛道正从量贩零食主导的"价格战"转向以新鲜零食为代表的"价值战",行业处于模式迭代与规模化探索阶段,投资上应重点关注产品复购、区域供应链密度与成熟店现金回收。
新鲜零食和量贩零食到底差在哪?
量贩零食是保质期 6 个月至 1 年以上的长保标品、上千 SKU、可下沉到县城乡镇;新鲜零食保质期只有 3—7 天,单店 SKU 约 200 个,客单价 45—55 元,选址集中在高线城市核心商圈或购物中心 B1 层。
报告强调两者并非直接替代关系:量贩零食覆盖"便宜和方便",新鲜零食覆盖"健康和体验",面向的是不同消费场景与客群。
一间新鲜零食门店大概能赚多少钱?
报告以 250 ㎡ 商场店为样本:成熟情景假定月销 200 万元、损耗前毛利率 42.5%、损耗率 5%,对应月经营结余 25 万元、年化约 300 万元,静态回本周期约 14.4 个月,叠加爬坡期后约 17—20 个月。
压力情景下(月销 150 万元、损耗前毛利率 40%、损耗率 8%),月经营结余为 −2 万元,可见单店回报对销售额与损耗率高度敏感。
为什么说损耗是这门生意的生死线?
敏感性测算显示,损耗率由 5% 升到 8%,盈亏平衡月销由约 143 万元提高到 156 万元;损耗率达到 15% 时,盈亏平衡月销进一步升到 200 万元。
报告给出的控制手段包括精选 SKU、建立"当日生产—当日配送—当日上架"的供应链、门店实时监控与智能预警订货,以及晚间打折促销出清。
把视角拉到艾媒旅游产业链报告,《艾媒旅游产业链报告:龙头市值不足200亿,研发投入成行业短板》里的样本会更完整一些。
哪些品牌和上市公司值得关注?
品牌层面,金粒门、一栗、几多全、蒲妈妈是四个区域代表,绝味以跨界玩家身份开出首批试点店。
上市公司层面,报告重点关注有友食品与 ST 绝味,并建议关注劲仔食品、盐津铺子、甘源食品,受益逻辑集中在泡卤品类延伸、短保供应链能力与细分品类优势。
报告提示了哪些风险?
共六条:食品安全风险、扩张不及预期风险、同质化竞争加剧风险、短保供应链与损耗管控风险、消费复苏不及预期风险,以及网红效应消退风险。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《国海证券新鲜零食深度:单店模型决胜头部分野》——讲的是单店模型决胜头部分野
《薪酬报告:2026年各学历起薪点与行业趋势》——二线、三线、四线城市依次下移。
《扬趣户外618报告:200-500元成增长引擎》——落点在200-500元成增长引擎

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。