


具身智能2026:融了935亿,机器还是只能干演示
 广告
本文解读:《2026具身智能发展报告-中国信通院》 · 共 82 页 · 原文
具身智能在2026年同时出现了两个方向相反的事实:钱到位了,活还没干成。中国信通院与清华大学 电子工程系、具身智能测试实验室联合发布的报告共82页,是这一系列的第三份。
热的一面很硬:上半年国内融资322起、约935亿元,同比增长5倍;百亿估值企业增至20家; 2025年世界机器人大会发布新品123款,2026年增至311款。
冷的一面同样硬:上半年全球出货超2.2万台的机器,主要去了文娱商演和科教数采,两者合计超过 六成,智能制造只占13%。斯坦福2026年AI Index显示,机器人在真实家庭环境中的任务成功率为12%, 而软件仿真里是89.4%。
这份报告最值钱的地方,是把“投了多少”和“干成了多少”分开算了一遍。
图源:《2026具身智能发展报告》(第1页)
一、先看清“有身体”是什么意思
报告对具身智能的定义抓得很紧:不是“给人工智能装一个身体”,而是通过物理实体与环境持续交互, 让智能在感知、认知、决策、行动和反馈中形成闭环。
从“实验室”到“实训场”再到“实景场”,报告把这三年看作一条清晰的路径,2026年正卡在第二个 节点上——已经从展台走下来,但还没走进产线。
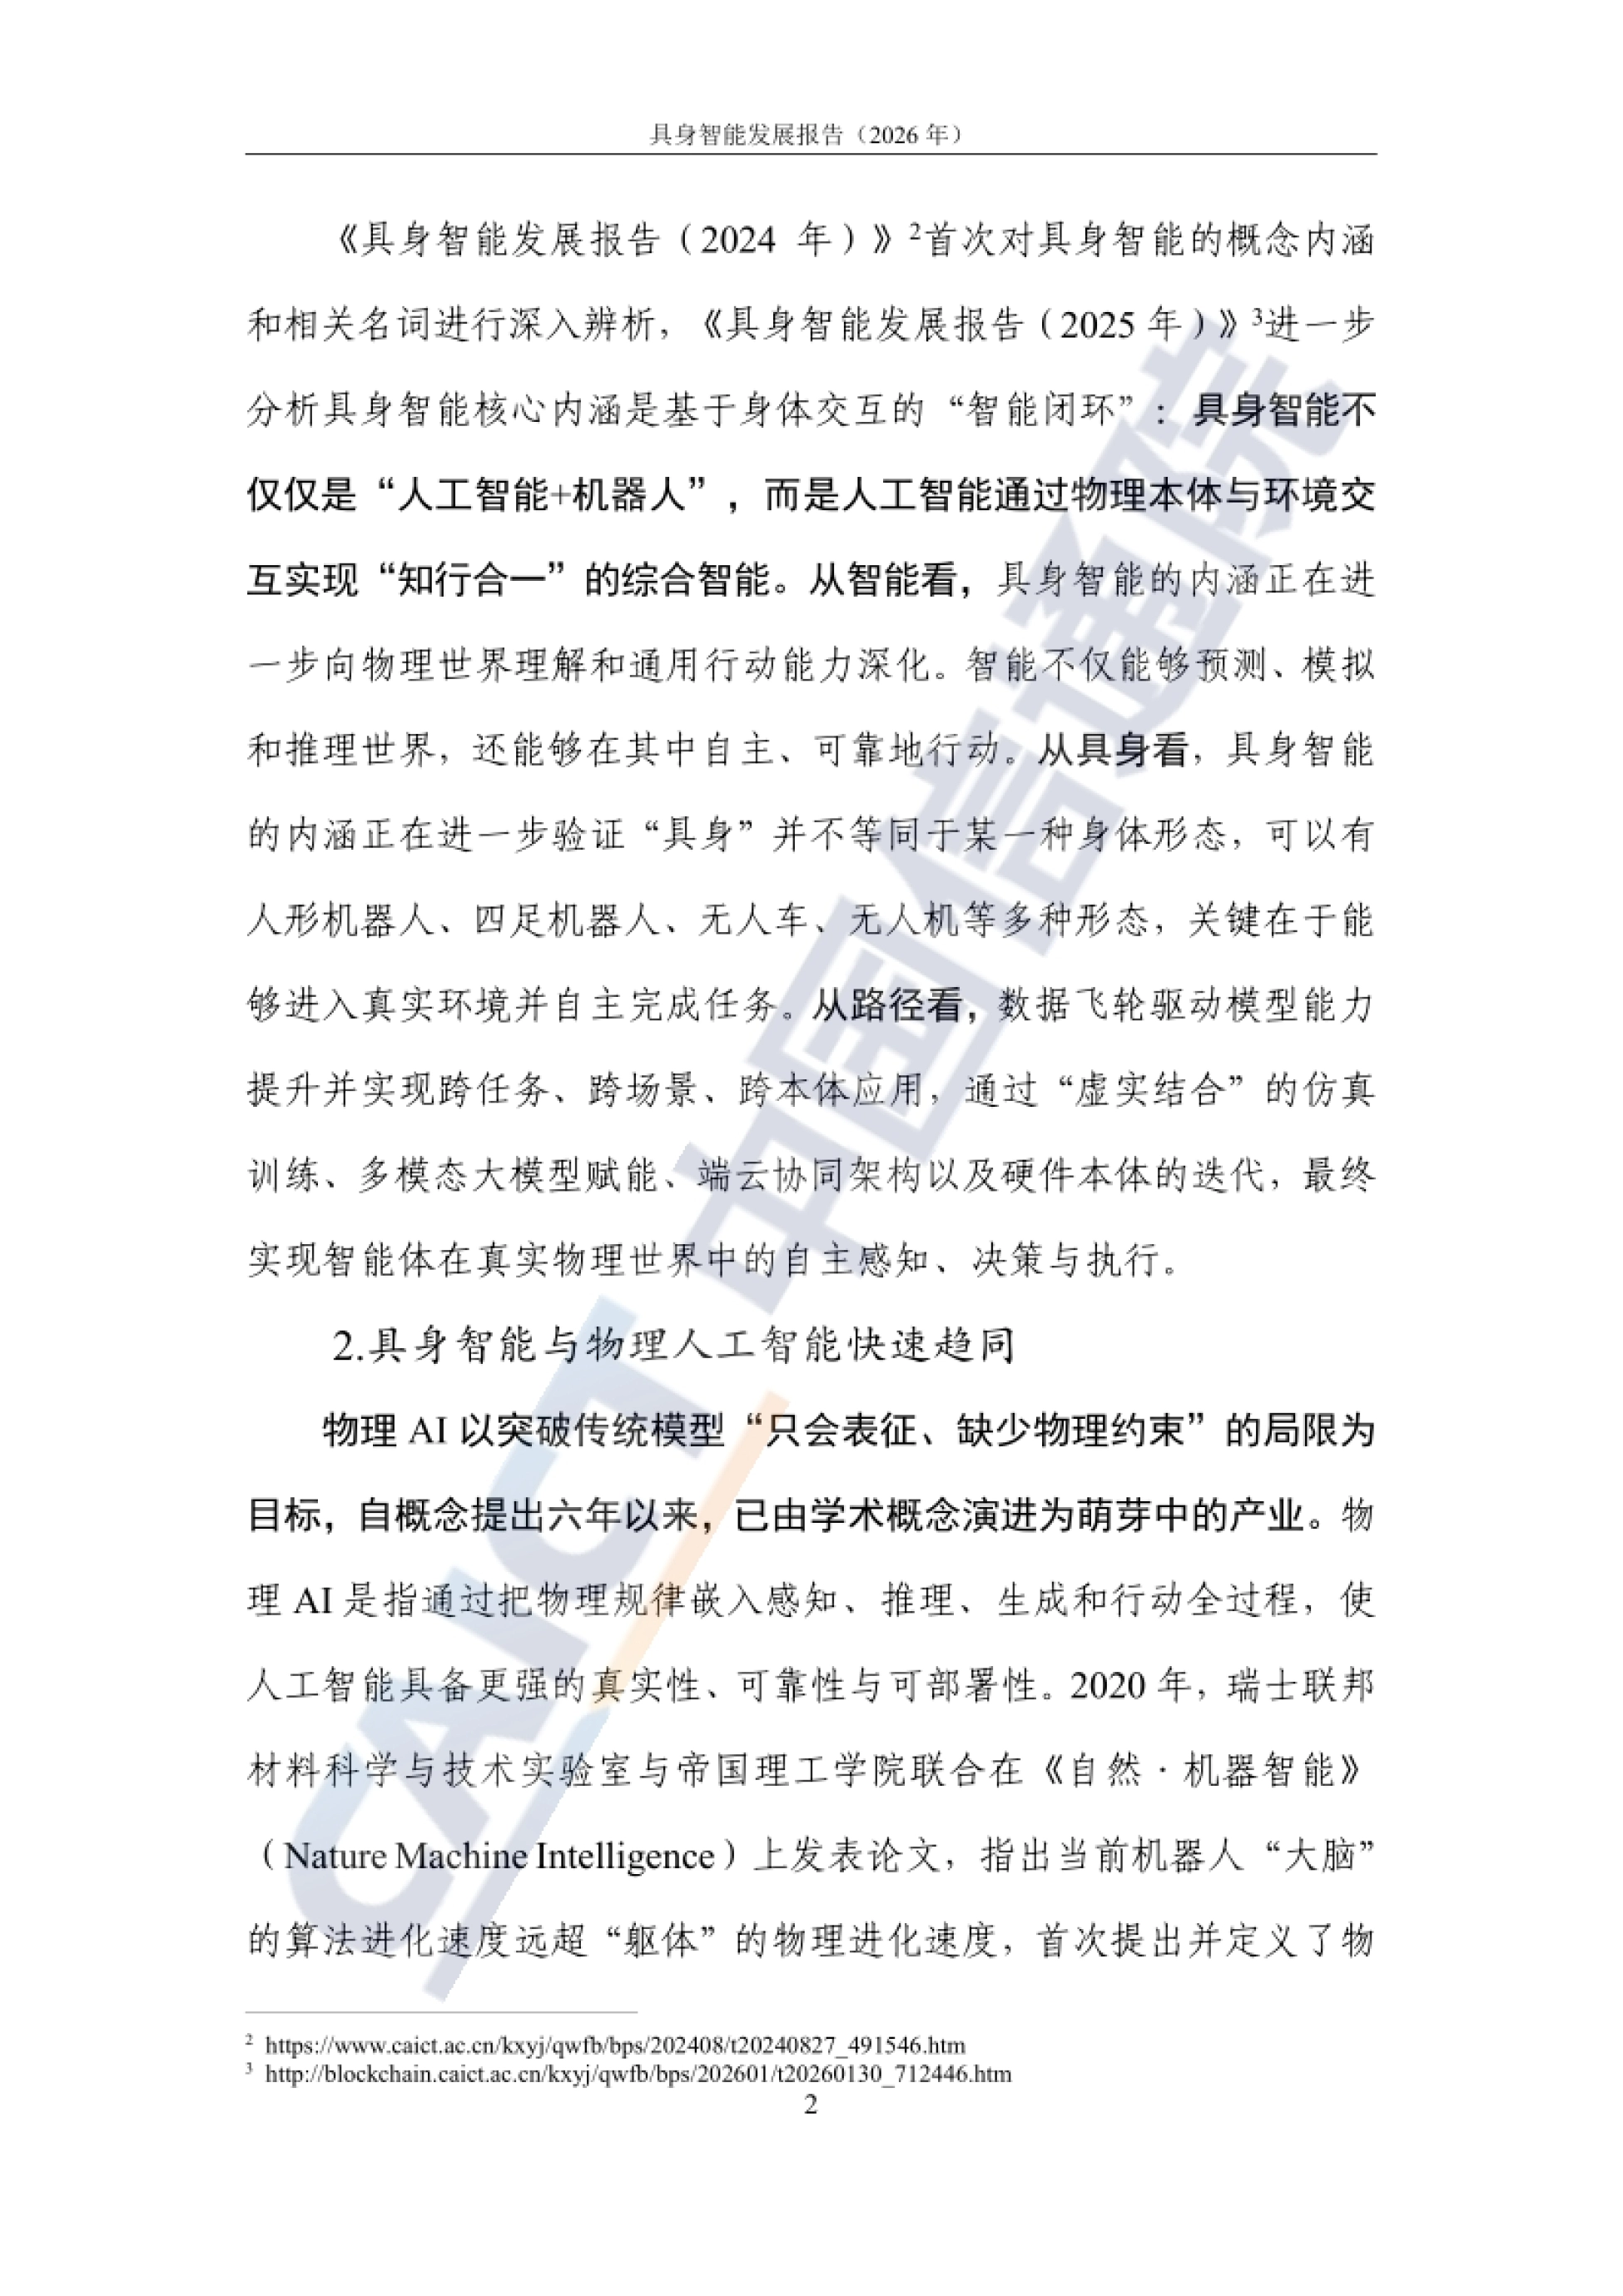
与之并行的是物理AI。这个概念2020年由瑞士联邦材料科学与技术实验室与帝国理工学院联合提出, 指把物理规律嵌入感知、推理、生成和行动全过程。2024年英伟达把它定为核心方向,2026年麦肯锡 称其为人工智能的下一个前沿。
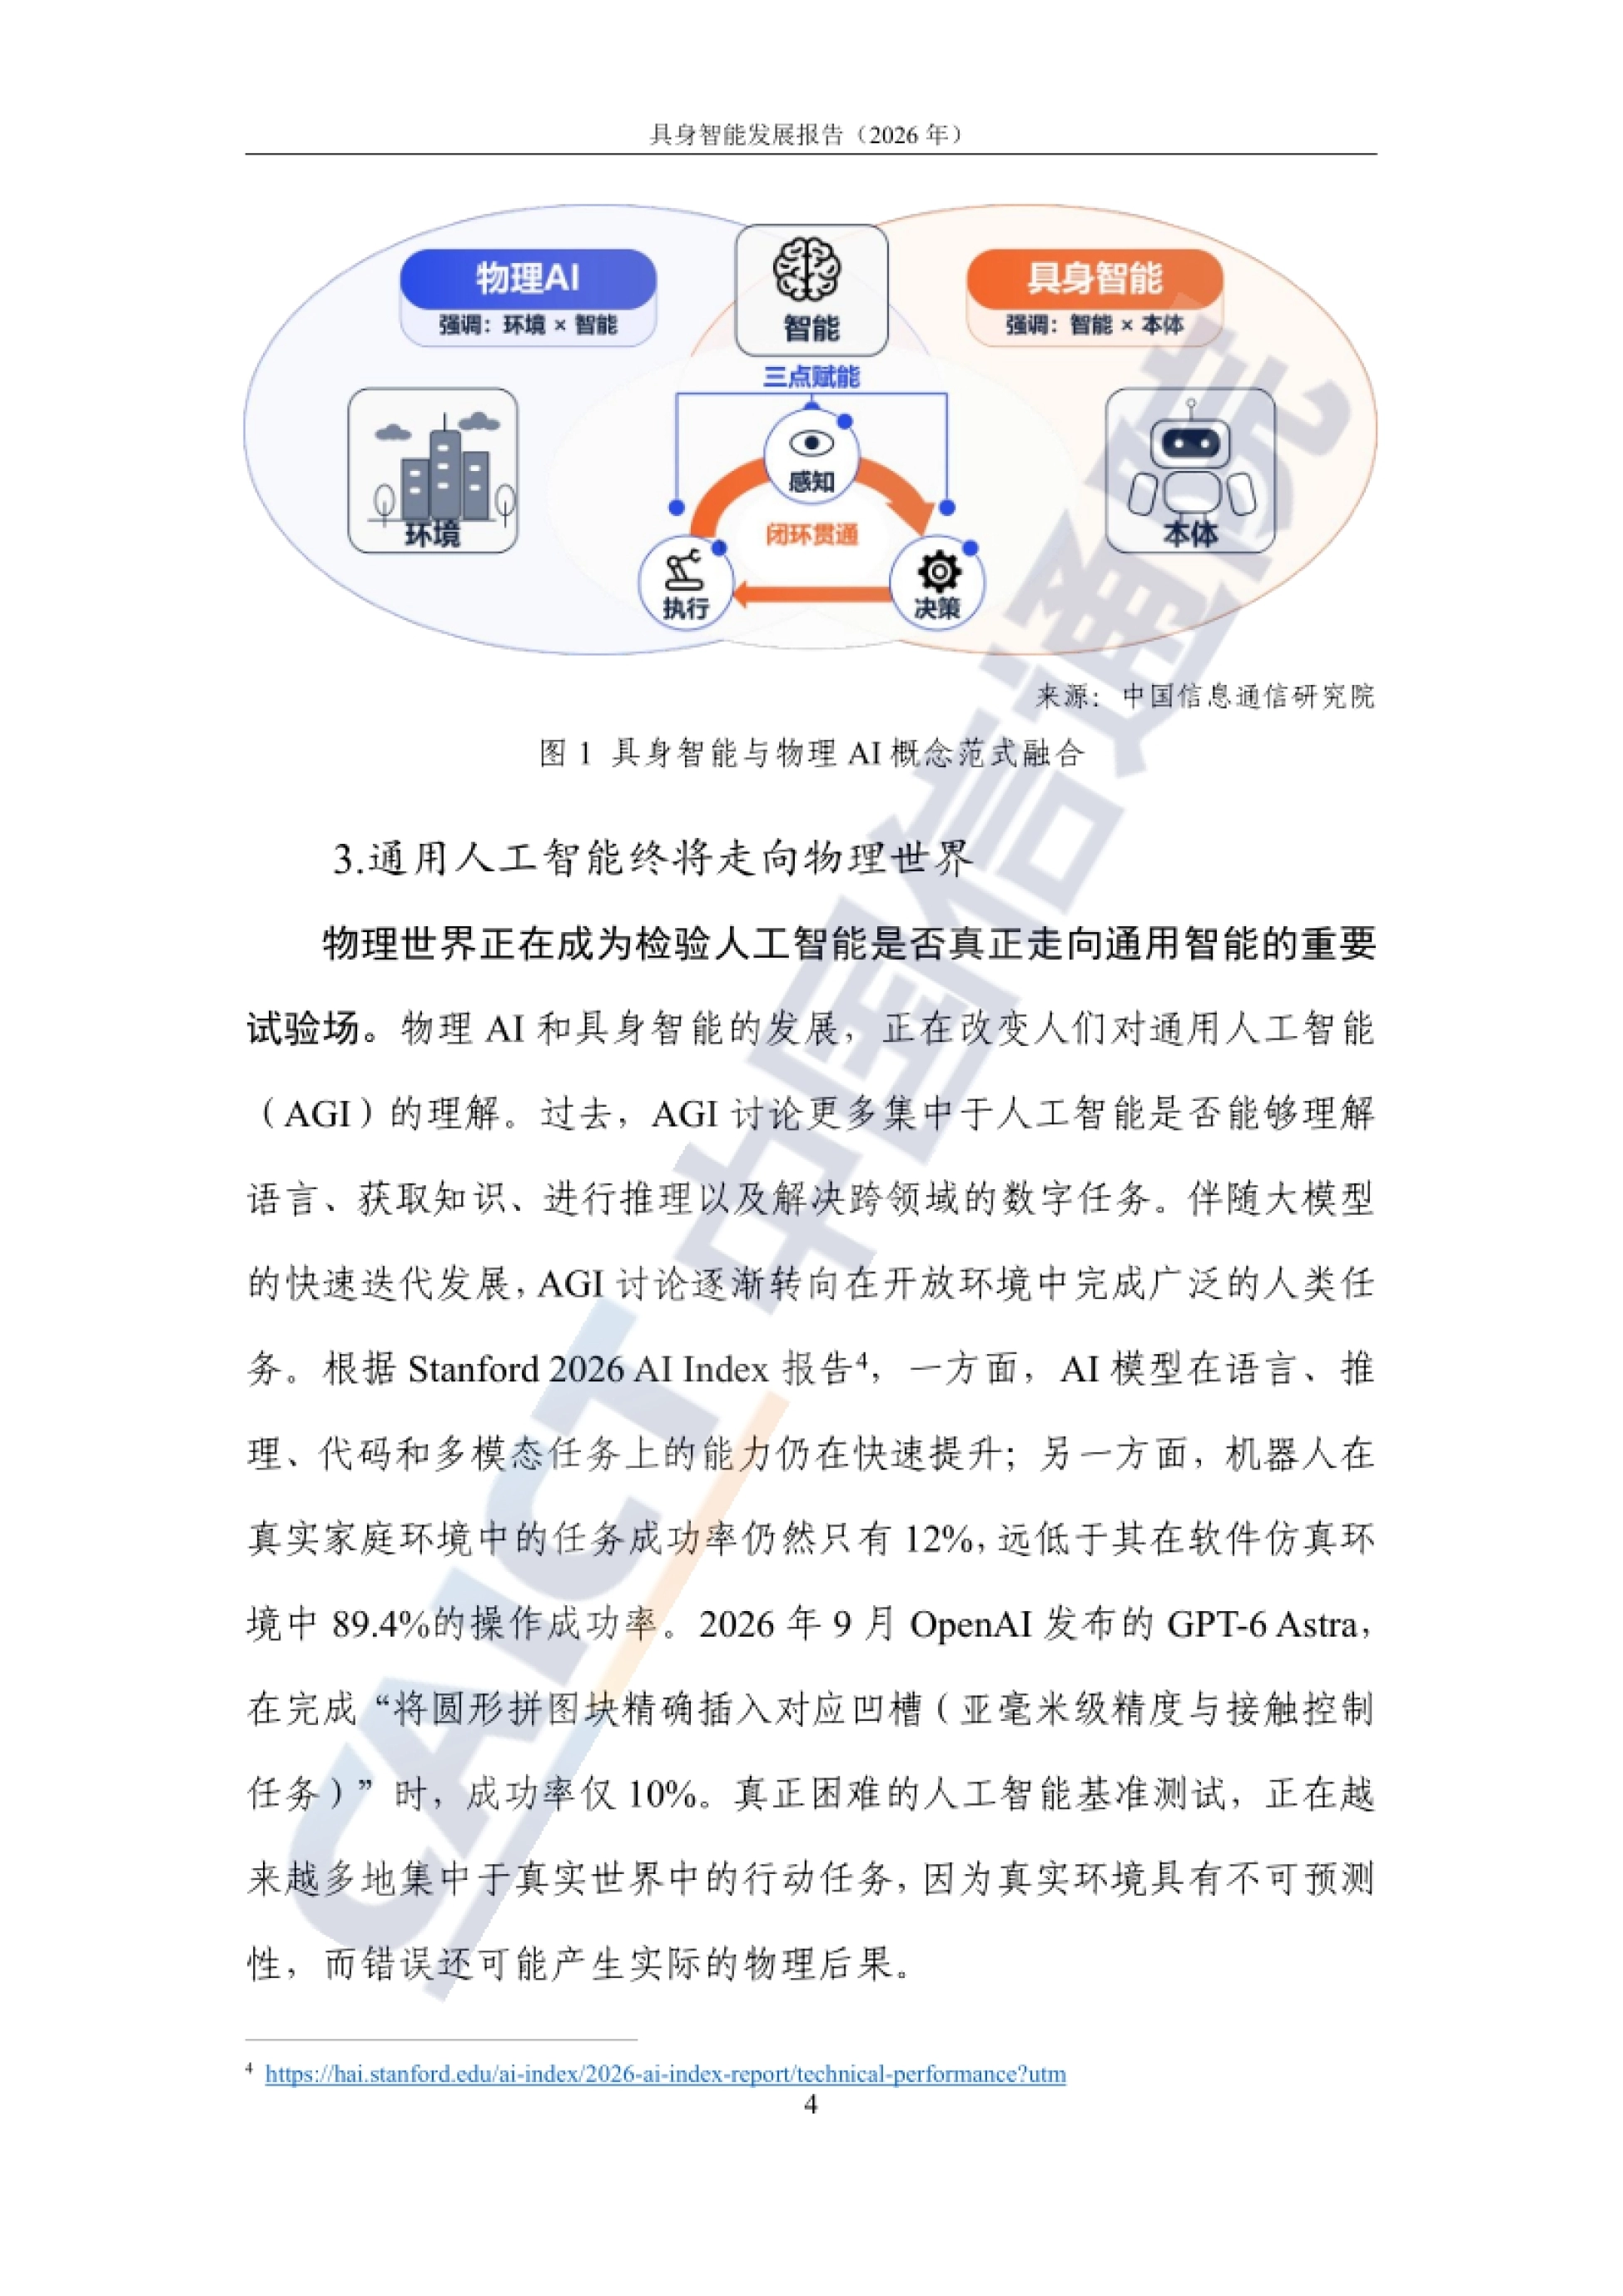
报告认为两者正在趋同:EAI强调“智能如何通过身体实现”,PAI强调“人工智能如何作用于物理 世界”,共享多模态基础模型、VLA、世界模型、物理仿真、合成数据这套底座。
真正卡住的是最后一段:过去AGI讨论集中在语言、推理和跨领域数字任务,现在正在转向开放环境中 完成广泛的人类任务。
GPT-6 Astra在“把圆形拼图块精确插入对应凹槽”这类亚毫米级任务上,成功率只有10%。“能想”和“能做”之间的差距,比大多数发布会承认的要大得多,这也是全篇反复回到的主线。
图源:《2026具身智能发展报告》(第3页)
二、钱往哪里去:本体拿了大头
国外市场看的是十亿美元级项目:2026年1月Skild AI完成14亿美元C轮,6月德国NEURA Robotics 宣布最高14亿美元C轮,2月World Labs完成10亿美元融资,3月AMI Labs完成10.3亿美元。世界模型成为新的大额投入方向,这与后面技术章节里“世界模型从生成画面转向辅助规划”的判断 互相印证。
国内资金更集中。上半年融资额前20家企业合计约550亿元,占总融资额59%。拆开看:人形机器人 本体约315亿元,具身“大脑”约145亿元,核心零部件约53亿元。
融资阶段在往中后段移:种子轮到Pre-A轮仍占58.94%,但A轮到B+轮的融资金额已占40%以上。 同期参与机构超过800家,头部VC、国资和产业资本一起进场。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
跨界玩家也从“技术验证”转成“平台建设”。特斯拉7月在弗里蒙特工厂搭Optimus本体产线, 小鹏计划2026年底启动IRON量产,小米走“自研模型+自有本体+汽车工厂”的闭环。
钱先流向本体,因为本体最好被看见;但报告认为瓶颈在数据和模型。
图源:《2026具身智能发展报告》(第5页)
三、出货数字好看,落点却不在产线
上半年全球人形机器人出货超过2.2万台,同比增长近300%,这是报告里最亮眼的数字。但拆开用途就变味了:文娱商演和科教数采合计占比超过60%,导览导购约占19%,智能制造和 仓储物流分别只占13%和5%。
招投标数据更直白。上半年国内公开披露的相关中标项中,教育科研机构占比约55.5%,政府及公共 平台约20.6%,工业及技术型企业仅约21.1%。
使用强度也不高。相当比例设备仅用于展厅接待或活动演示,表演档期之外大量空置,月均开机天数不足10天的情况并不少见。
成本侧更难算账。整机价格只占总拥有成本的40%—60%,还要加上场景改造、数据采集、模型训练、 运维和停机损失。单台轮臂式或双足人形机器人的年度综合运维成本约50万至70万元。
报告由此把三个“不等于”并列:出货不等于现场真干活,订单不等于真实需求,单机成本不等于落地 成本,任何一环算漏,账都是虚的。
把意向订单和框架协议算进“市场规模”,是当下最常见的一种失真。
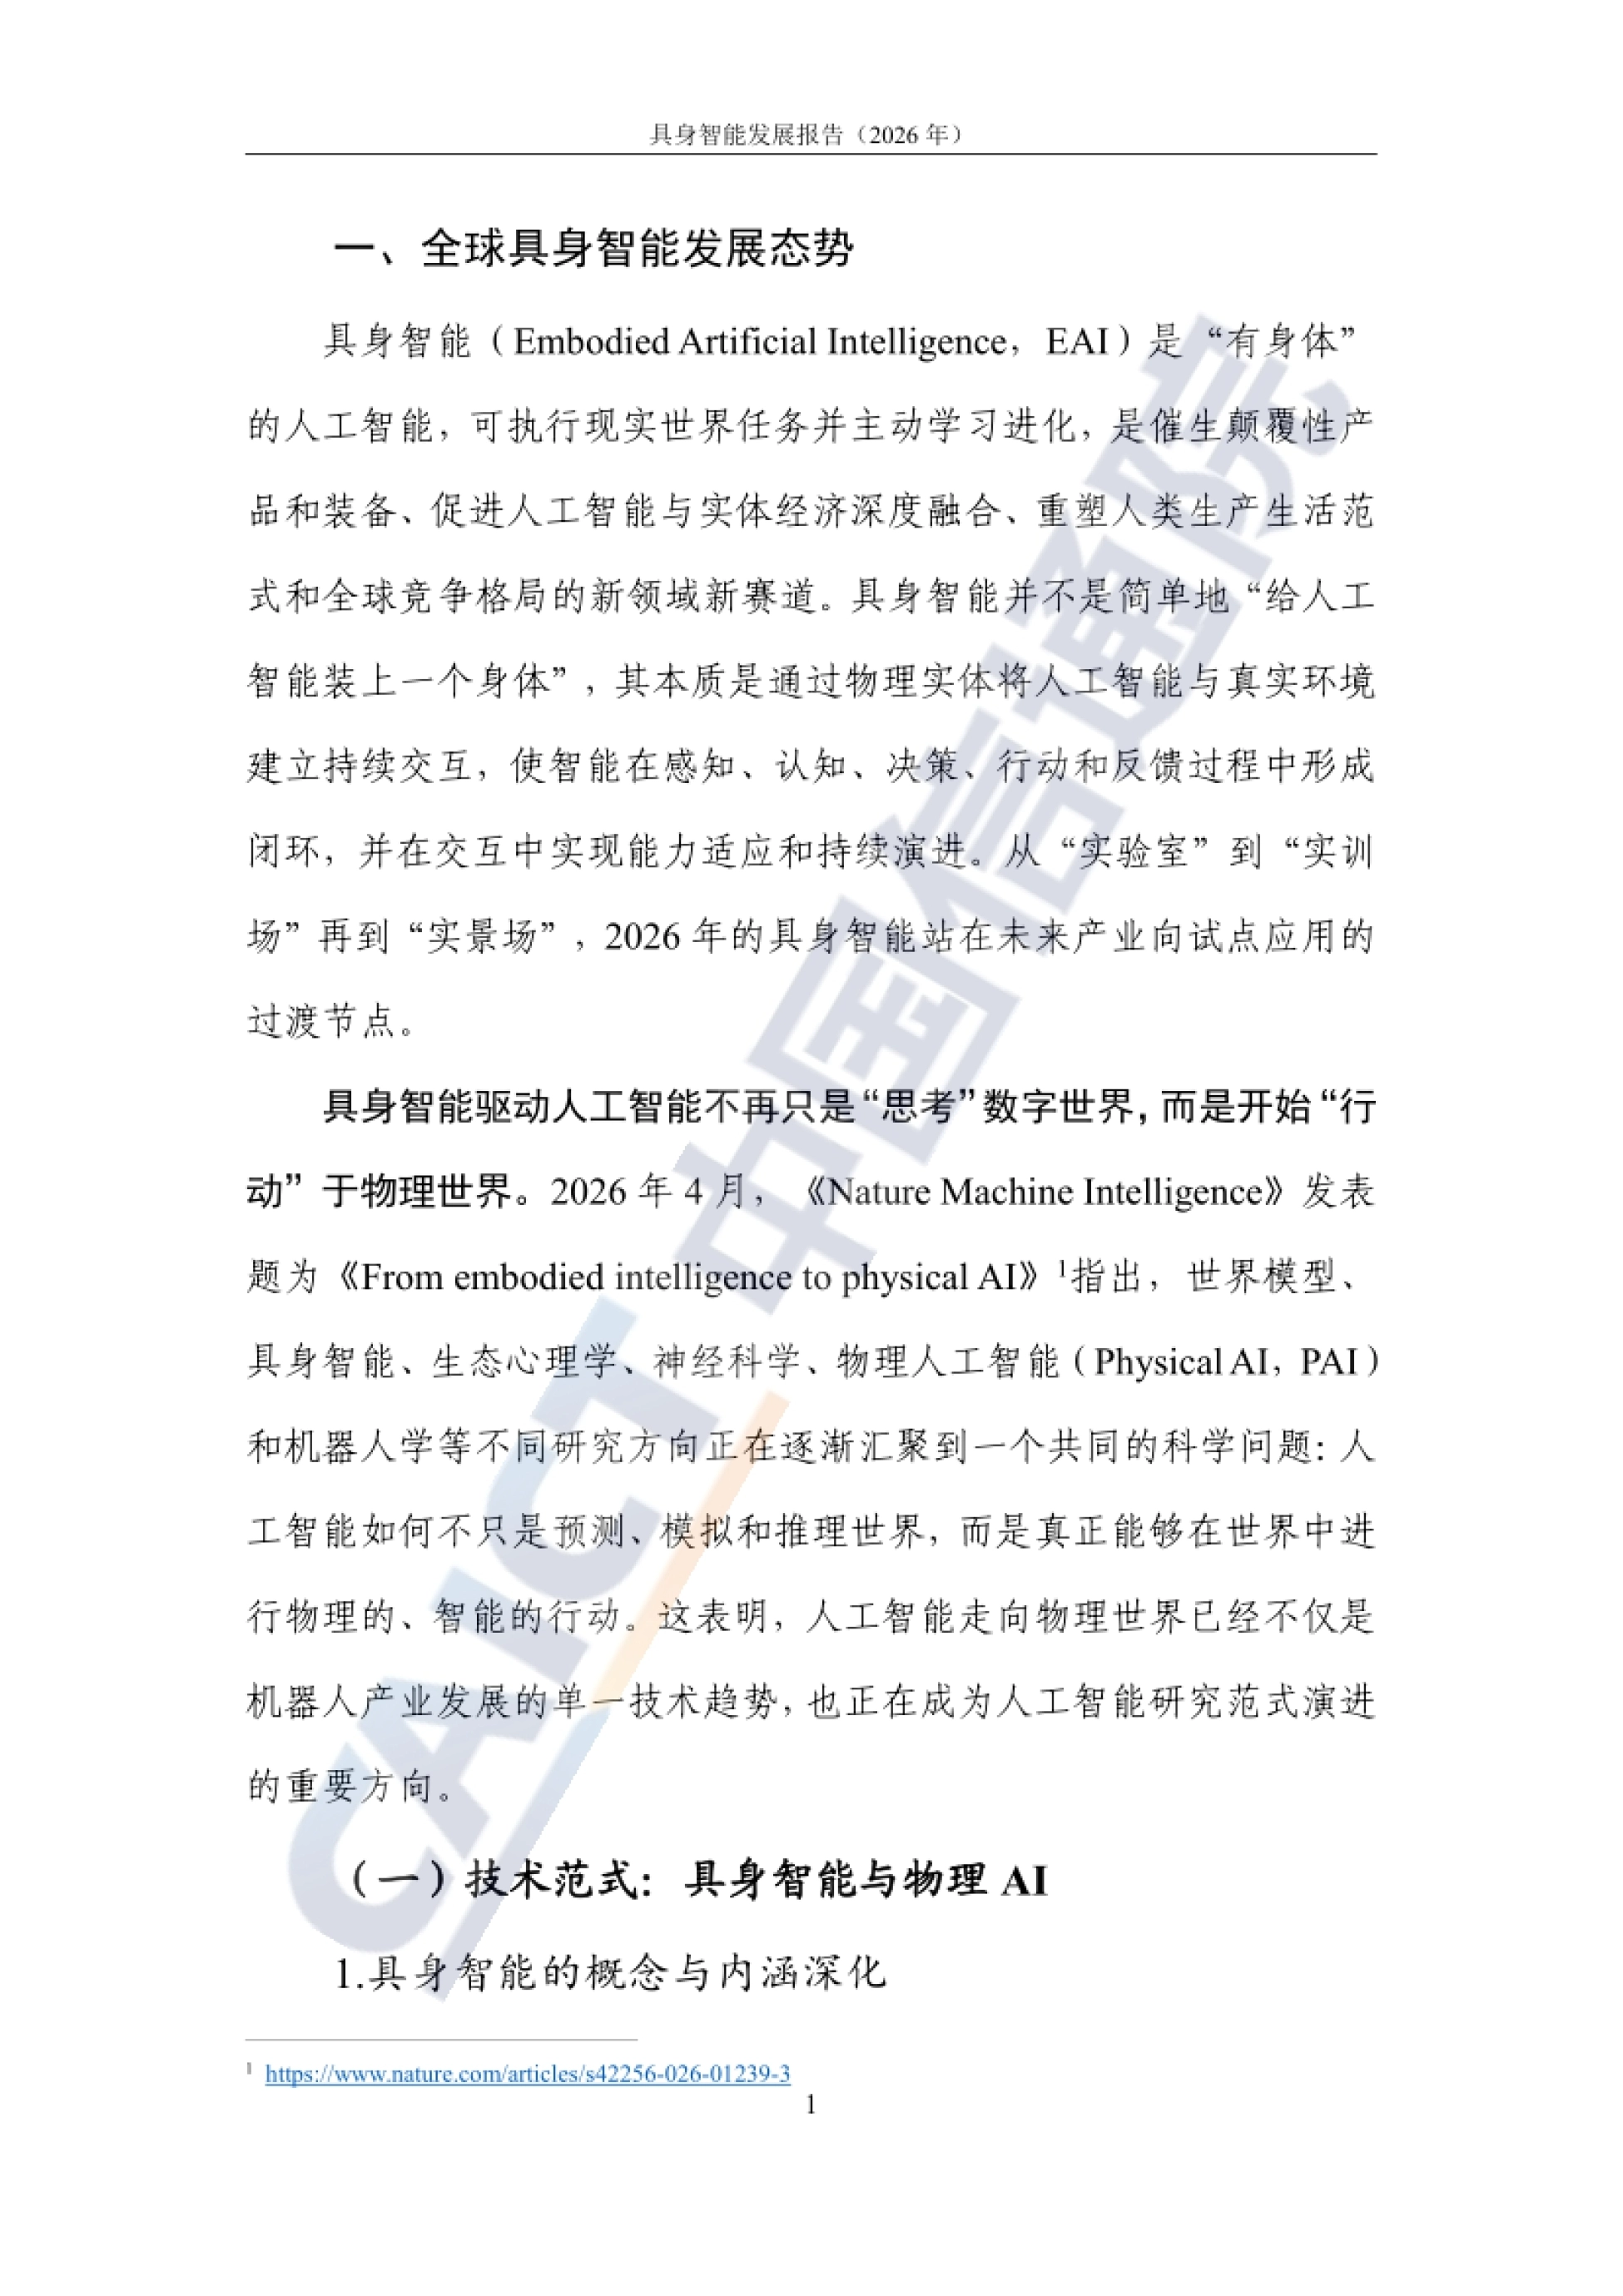
图源:《2026具身智能发展报告》(第7页)
四、低门槛的钱先被挤干了
洗牌不是预测,是已经在发生的事。表演租赁市场上,人形机器人日租金从2025年初的约2万元 降至2026年的千元级,跌幅八至九成。
二手市场更惨。部分2024—2025年购入价为30万至80万元的旧款工程样机,2026年行情已降到 3万至6万元,残值缩水接近九成。经营层面同样承压。越疆科技2026年上半年营业收入3.16亿元,同比增长106.6%,净亏损却扩大到 1.08亿元,同比增长163.8%,收入仍主要来自传统协作机器人。
A股超500家上市公司半年报提及具身智能,但披露相关业务收入的只有个位数。报告还点了两个个体:一星机器人成立5个月即解散,钢铁侠科技32个月未获新融资。
它给的类比很克制:2000年前后的互联网泡沫留下了宽带和数据中心,2015—2018年的新能源车 泡沫留下了完整产业链。具身智能正处在期望膨胀期,未来两至三年完成首轮出清。
靠设备稀缺性赚快钱的窗口已经关上,接下来比的是持续交付。
图源:《2026具身智能发展报告》(第10页)
五、技术路线没收敛,只能先做系统闭环
2025年行业吵的是分层架构还是端到端、VLM还是VLA还是世界模型;2026年的结论是:主导架构 仍未出现,扩展定律仍在探索,路线远未收敛。
报告于是换了思路——沿数据、模型、本体、算力四个要素同时发力,用系统协同换能力突破, 而不是等一个“完美架构”。模型侧最接近落地的是VLA。Figure 03搭载Helix 02于6月进驻宝马工厂;蚂蚁灵波让乐聚、星海图 和自研R-2三台异构机器人共用LingBot-VLA 2.0一个“大脑”。
一个容易被忽略的趋势是边界在融合:VLA的动作空间天然包含底盘自由度,纯导航可退化为其子集,VLN正逐步被VLA吸收,移动与操作的界线变模糊。
报告把当前探索归成三个方向:推进端到端规模化与扩展定律、多路线并行突破认知与行动、 用智能体范式先落地再回流数据。第三条最像工程答案。
路线没定的时候,能跑通闭环的那套组合本身就是竞争力。
图源:《2026具身智能发展报告》(第14页)
六、数据的缺口,只能从零一条条生产
大模型能吃万亿级token的互联网语料,具身智能吃不到。视觉、动作、关节扭矩、力触觉这些 多模态交互数据从未被系统性记录,无法从互联网直接取,只能从零逐条生产,这是全行业最硬的约束。
据测算,要实现机器人“ChatGPT时刻”,模型需要千万小时级有效数据。近一年数据赛道出现 97起融资,涉及34家公司,披露金额超200亿元。
供给走两条线。仿真侧解决迁移:上海人工智能实验室的SIM1在真实场景零样本成功率达90%, 密歇根大学SBLR在轴孔装配上达到85%—97.5%。
真实侧从“成功演示”转向“质量分布”。π0.75把低质量和失败遥操作也纳入训练,标注质量分与 错误标签作为监督信号。
采集设备也在脱开本体。京东用头戴设备做出1680小时第一人称数据集EgoLive,清华大学RDT2 用超1万小时家庭UMI数据实现跨本体零样本泛化。
但数据量级的现实差距很硬:Dyna-2把预训练从10万小时扩到百万小时,14个自建任务的平均 成功率只从45%升到53%,而国内大多数模型还在10万小时以内。
数据不是“越多越好”,配比、质量和失败样本的处理方式才是变量。
图源:《2026具身智能发展报告》(第19页)
七、评测基准说了实话:仿真强,真机弱
编写组统计了2026年公开发表的约800篇论文及其使用的基准,把现有公开基准分成具身认知、 具身导航、具身操作、具身安全四类。
操作侧的“饱和”是假象。LIBERO上论文报告的平均成功率多在97%至99%,RoboTwin 2.0一年内 升到95.8%。但LIBERO-Plus加七维扰动后,原本95%以上的模型普遍跌到30%以下;π0在相机视角和初始状态 两类扰动下分别跌到13.8%和6.0%。
更难的任务几乎是空白:RoboDojo里拧螺丝、插充电器这类精细灵巧操作,最高平均成功率在20% 左右;开放语义交互任务上最好的模型不足5%。
认知和行动之间也断着。Gemini 3 Pro在ERQA上得70.5分,但在直接输出操作点位的 RoboSpatial-Pointing上准确率只有27.0%。真机与仿真还会错位:RoboDojo双榜显示,仿真榜首和真机榜首并不是同一个模型,有模型在 真机上反而反超。
论文里的“成功率”如果不写扰动条件,基本等于没说。
图源:《2026具身智能发展报告》(第62页)
八、收入先出现在“卖铲子”的环节
产业链地图先给了一组数:截至2026年10月8日,国内相关企业405家,上游180家、中游257家、 下游212家,191家同时覆盖两个及以上环节,占47.2%。地域更集中:北京109家、广东84家、上海58家,合计约62%;加上江苏45家、浙江39家, 前五省市超过八成。
最先跑出真金白银的是数据环节。鹿明机器人的数据超市按100条一个产品卖,时长20到60秒, 单产品售价百余元;遥操作真机数据在数百到上千元。
模型环节的商业化最早期,主要靠整机溢价、订阅和生态绑定间接变现,很少有人单独卖模型。本体环节是“销售+租赁”双轨。1X的NEO提供每月499美元的进家方案,自变量机器人与58同城 合作的智能保洁在深圳3小时定价149元。
后市场也成形了:从4S店长到6S、7S、9S店,长沙的9S店已涵盖展示、销售、租赁、定制、孵化 和人才培训九项功能。
产业链最先闭环的永远是卖水和卖铲的,机器人本体还在等第一批复购。
图源:《2026具身智能发展报告》(第54页)
九、卡在试点,因为每个场景都要重做一遍
报告列了三个卡点,第一个是周期。优必选Walker S系列2024年7月首次进汽车工厂实习, 到2025年3月才做多台多场景协同实训,产业级量产还要一到两年。
可复制性更麻烦。艾图机器人在单一品类、单一面料下验证了裁片分离成功率97%,换一种未训练 过的面料就无法自适应。
第二个是供需错配。客户要的是规定时间内可量化、可验收、次次成功;行业现状是“某些条件下 能完成,扰动一多成功率就波动”,工业现场的金属反光和粉尘常让感知失灵。
数据开放是另一半难题。场景方握着工艺参数,担心数据外泄和产线停改,双方缺稳定的利益 分配与信任机制,共创往往要场地、人员乃至股权一起投入。
第三个是标尺缺失。接口、通信协议、安全标准各自摸索,数据无法互通,每家企业重复采集, 规模化卡在“每个场景单独训练”,成了重复造轮子。
风险分担刚刚起步:2026年7月宁波落地首单人形机器人应用保险,中国太保产险推出首单遵循 6S全周期标准的综合保险,但缺历史数据,定价依旧是难点。
从“能造出来”到“能复购”,中间隔着的是一整套工程与责任体系。
图源:《2026具身智能发展报告》(第76页)
十、下一个两三年,看什么
报告对未来给的判断并不激进:本体企业会加速分化,竞争指标从“机器人能不能动”转向 “能不能稳定完成真实工作”,资源从广撒网转向精聚焦。
应用遵循二八原则。近期八成资源仍集中在巡检、安防、工业搬运、物流仓储、柔性装配、质量 检测这些目标明确、环境稳定的场景,另外两成去试家庭服务和养老陪护。
技术侧的关键词是软硬一体。竞争评价会从单项性能转向长期稳定运行,连续运行时间、故障率、 维护周期和“三年无大修”这类指标会变成交付门槛。
治理侧从“建框架”走向“落地实施”,安全也从模型安全扩展到物理行动安全,从“事后检测” 走向“设计内生”。
还有一层容易被忽略:新型职业会先于新型产品普及。机器人训练师、具身数据工程师、技能工程师、 运维师、安全测试工程师,这五类岗位已经在报告里被点名。
82页完整版、全部图表与逐页数据,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







