2026Q1大健康线上数据复盘:预防的涨,美容的跌
 广告
本文解读:《2026大健康赛道一季度复盘总结报告-魔镜洞察》 · 共 26 页 · 原文
2026年一季度大健康线上市场,钱从“泛补”挪到了“防病”,从“好看”挪到了“好用”。魔镜洞察这份季度复盘共26页,只做一件事:把一季度线上销售、声量和品牌份额摊开对照。 五个主品类里四个涨、一个跌。
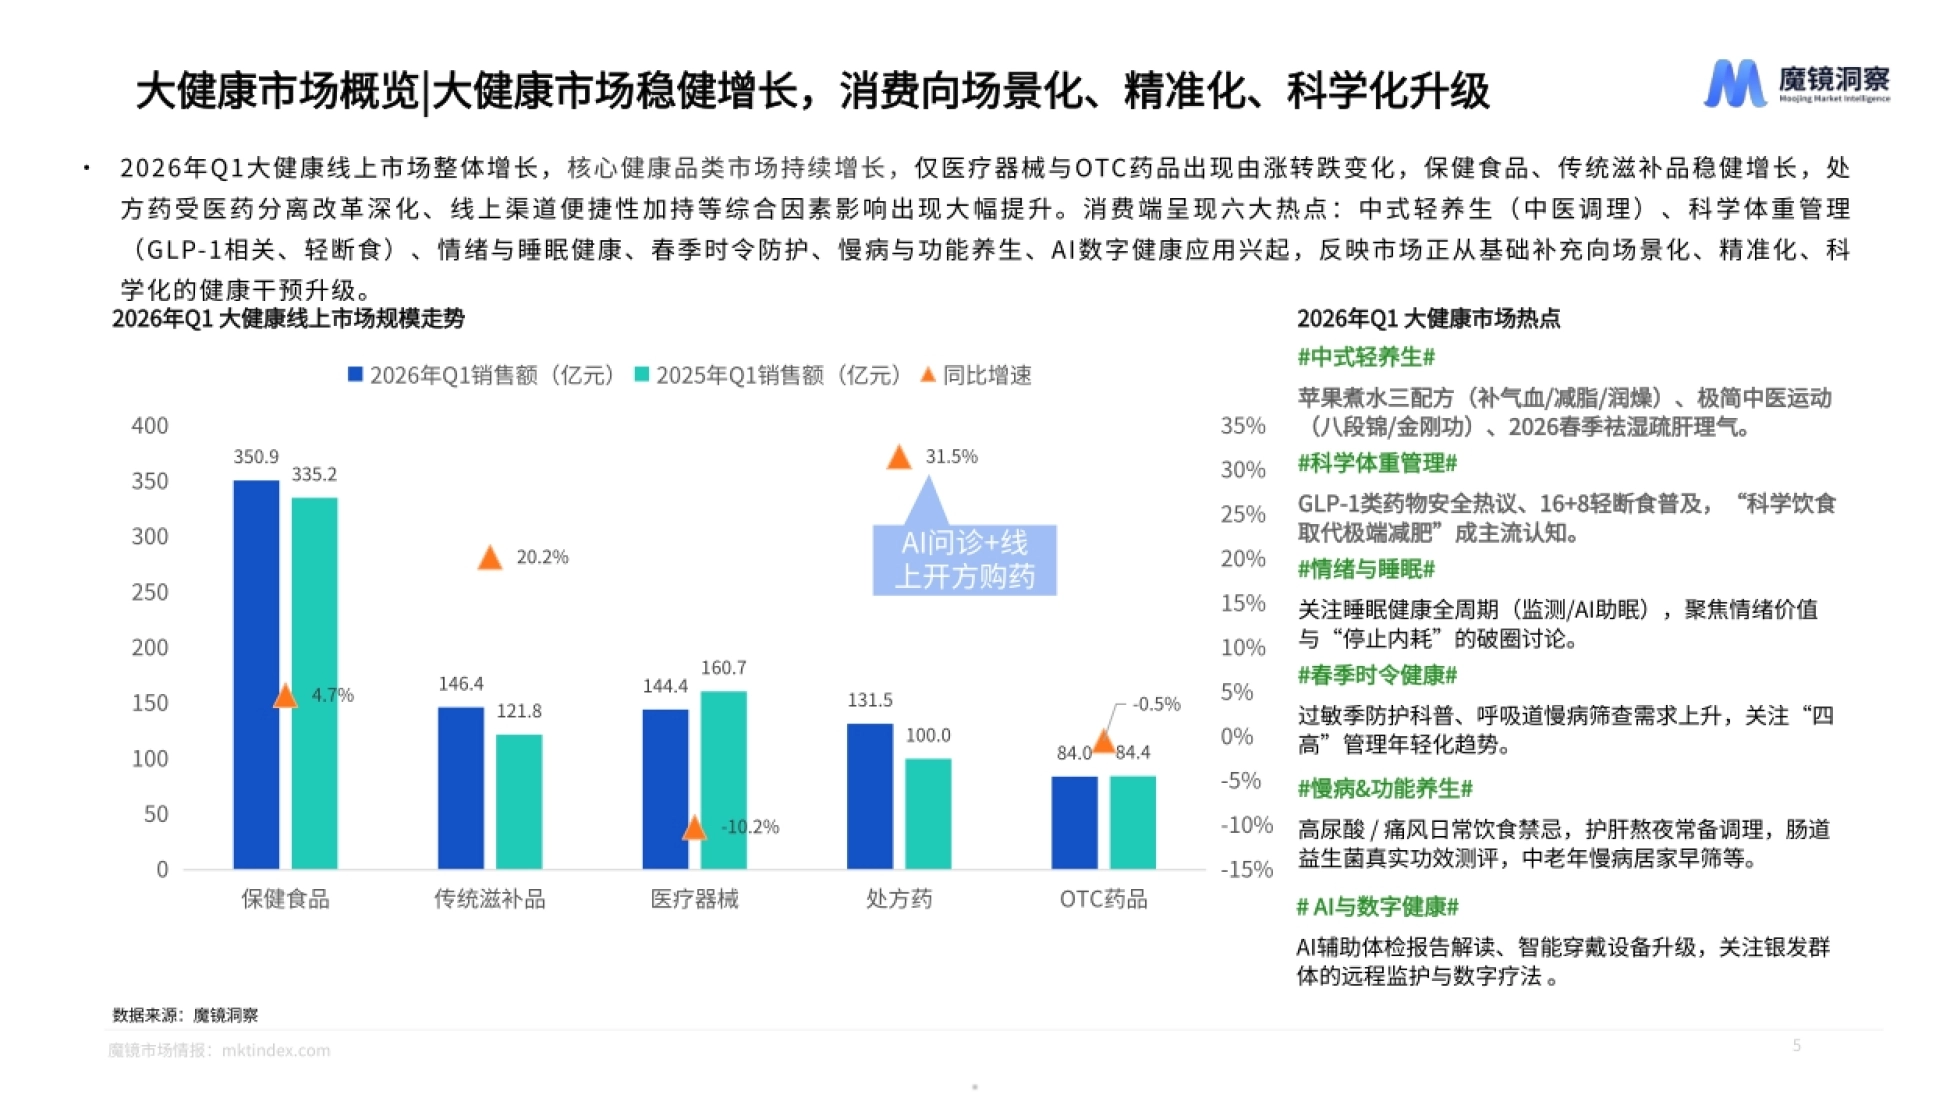
保健食品350.9亿元,同比增4.7%;传统滋补品121.8亿元,增20.2%;处方药160.7亿元, 增31.5%,是增速最快的一档;OTC药品84.4亿元,降0.5%;医疗器械131.5亿元,降10.2%。
结构上,处方药的大幅提升来自医药分离改革深化和线上渠道便捷性;医疗器械与OTC药品则出现 由涨转跌的变化。这两条线一起说明,线上卖药的边界正在重新划线。
同一个季度,预防型品类两位数增长,泛补充和颜值型品类集体失速。
图源:《2026大健康赛道一季度复盘总结报告》(第1页)
一、五个品类,四个涨一个跌
先看大盘。保健食品一季度销售额350.9亿元,去年同期335.2亿元,同比增4.7%,是体量最大的 基本盘。传统滋补品121.8亿元,去年146.4亿元,增20.2%;处方药更有意思,2026年一季度160.7亿元, 去年同期144.4亿元,增31.5%。
跌的两个是医疗器械和OTC药品。医疗器械131.5亿元,去年146.4亿元,降10.2%; OTC药品84.0亿元,去年84.4亿元,降0.5%。医药分离改革深化是处方药放量的主因,线上渠道的便捷性又把这部分需求接住了。 但也正因为处方药上量,OTC的替代空间被压缩。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
医疗器械的下滑更值得注意,它是过去两年线上增长最快的品类之一,现在由涨转跌, 可能意味着家用器械的换新周期已经走完一轮。
处方药涨31.5%的同时OTC微跌,说明流量在品类之间搬家,而非整体扩容。

图源:《2026大健康赛道一季度复盘总结报告》(第2页)
二、六个热点,说明消费者在讨论什么
报告把一季度的社媒热点归成六条:中式轻养生、科学体重管理、情绪与睡眠健康、春季时令防护、 慢病与功能养生、AI数字健康。
中式轻养生落在具体做法上:苹果煮水三配方、八段锦与金刚功这类极简中医运动、春季祛湿 疏肝理气。科学体重管理的关键词是GLP-1药物安全、16+8轻断食,“科学饮食取代极端减肥”成了主流认知。
情绪与睡眠关注全周期,从监测到AI助眠,讨论焦点是情绪价值和“停止内耗”;春季时令防护 则集中在过敏季科普和呼吸道慢病筛查。
慢病与功能养生讨论得很细:高尿酸与痛风的日常饮食禁忌、护肝调理、肠道益生菌真实功效测评。 AI数字健康则是体检报告解读、智能穿戴升级和银发远程监护。
六条热点里有四条指向“日常管理”,只有一条和颜值有关,方向很清楚。

图源:《2026大健康赛道一季度复盘总结报告》(第3页)
三、保健食品350.9亿,只涨了4.7%
保健食品是大健康线上最大的单一品类,但增速只有4.7%,明显低于处方药和传统滋补品。月度走势有个细节:2月受春节影响销售额探底,节后需求快速修复,叠加春季养生热潮, 市场呈现明显回暖。
换句话说,这4.7%并不是全年均匀长出来的,而是靠节后一波补涨拉回来的,季节性比往年更明显。
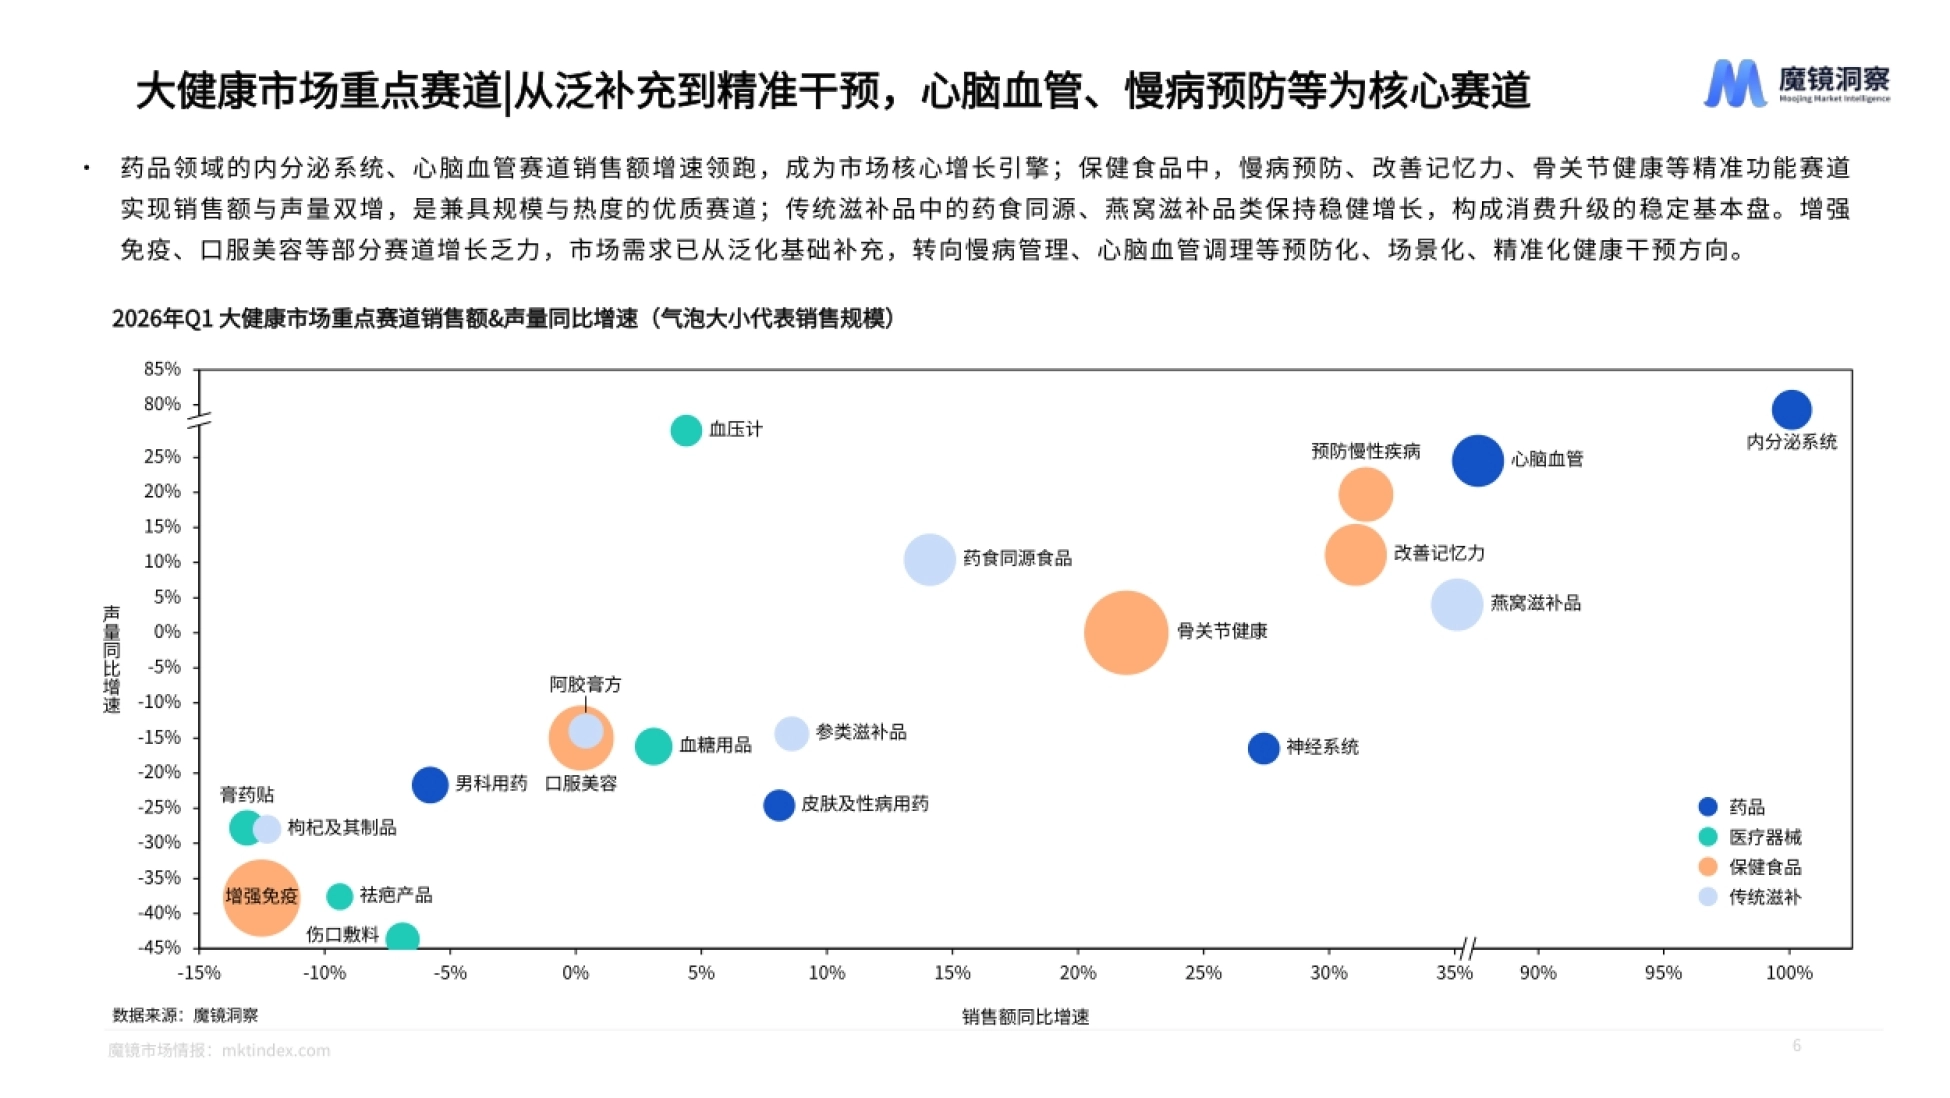
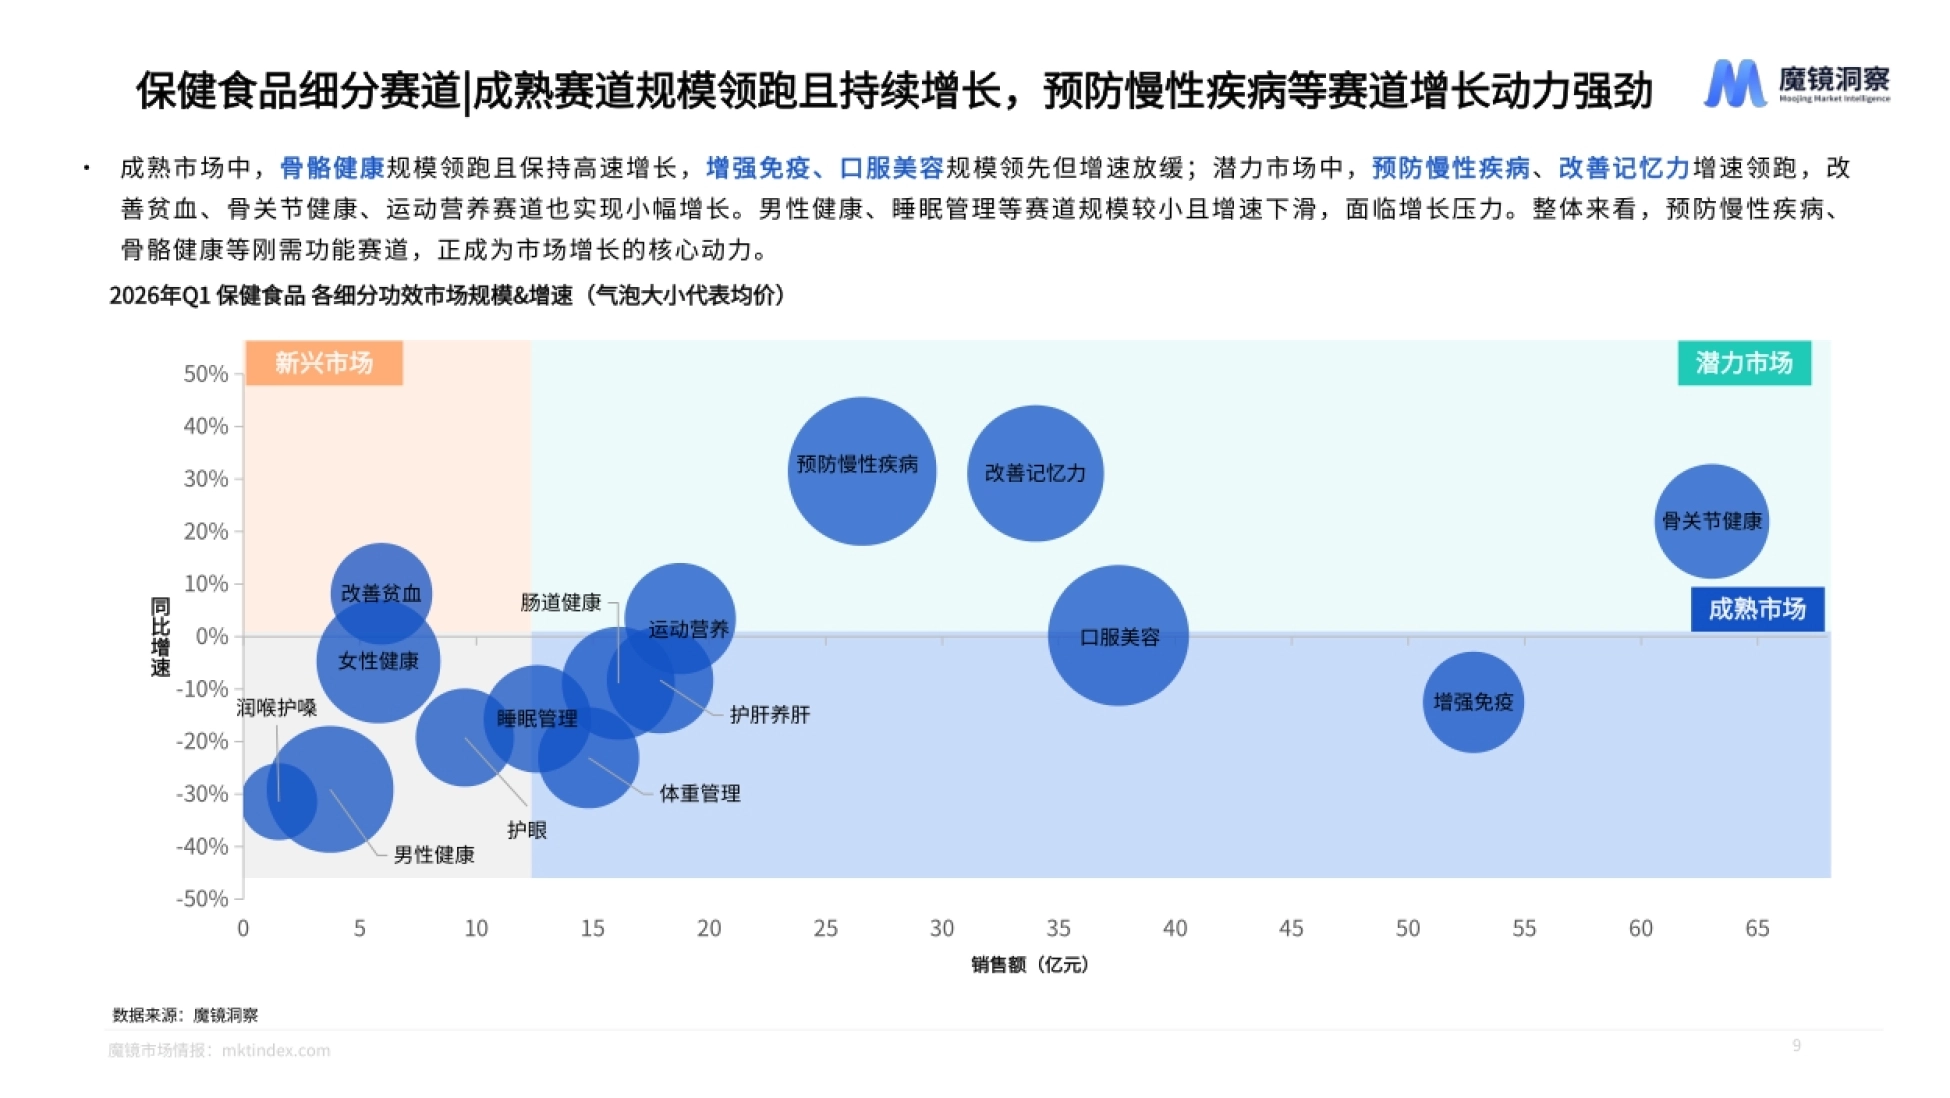
报告对细分赛道的分类很干脆:骨骼健康规模领跑且保持高速增长,增强免疫、口服美容规模领先 但增速放缓,男性健康、睡眠管理规模较小且增速下滑。
真正的潜力赛道是预防慢性疾病和改善记忆力,两个都实现销售额与声量双增;改善贫血、骨关节 健康、运动营养则小幅增长。成熟赛道靠规模守,潜力赛道靠增速抢,两条路的做法完全不同。
图源:《2026大健康赛道一季度复盘总结报告》(第5页)
四、预防慢病26.6亿,暴涨31.5%
这是全篇最亮的数字:预防慢性疾病保健食品一季度销售额26.6亿元,去年同期20.2亿元, 同比增31.5%。
它背后的患病基数解释了为什么这个赛道会刚需化:中国成人血脂异常患病率38.1%、高血压31.6%, 心血管疾病在城乡居民疾病死亡构成中占比超过47%,位居首位。
头部品牌的集中度已经很高。MegaRed、omegor、swisse位列前三,合计市场份额24.1%, 其中MegaRed靠辅酶Q10实现201.6%的增速,成了赛道黑马。竞争焦点是成分纯度与浓度:95%纯度Omega-3鱼油、200mg辅酶Q10,均价普遍在200至500元区间, 消费者对功效和吸收效率的要求明显抬高了。
热销前三单品也印证这条逻辑:MegaRed 200mg辅酶Q10胶囊单价319元,NYO3纯南极磷虾油349元, Swisse深海鱼油软胶囊148元。
这个赛道卖的不是便宜,是“够纯、够浓、看得懂”的成分确定性。
图源:《2026大健康赛道一季度复盘总结报告》(第6页)
五、降血脂和护心,把血糖血压甩在后面
预防慢病往下拆,五个细分功效的表现差距巨大。降血脂规模16.9亿元,同比增33.9%,是绝对主力;心脏健康8.5亿元,同比增38.9%,是全赛道 增速最快的方向。
对比之下,血管健康3.0亿元只增2.9%,降血糖1.8亿元降1.9%,降血压1.2亿元微增1.7%, 三个赛道基本走平。原因不复杂:高血脂年轻化和熬夜人群对心梗、胸闷的担忧,直接推高了鱼油、红曲米、植物甾醇 和辅酶Q10的销量。
成分层面,鱼油与Omega3销售额13.2亿元、辅酶Q10 8.3亿元,稳居前两位;大蒜素与大蒜精 增速近250%断层领先,硫辛酸、植物甾醇也实现翻倍。
尾部则在出清,罗布麻、地龙蛋白等草本成分出现同比下滑,说明这个赛道已经过了“什么都卖得动” 的阶段。降糖降压走平而护心暴涨,说明买的人不是病人,是怕出事的人。

图源:《2026大健康赛道一季度复盘总结报告》(第7页)
六、骨关节:政策开了口,液体挤掉片剂
骨关节健康这一季的增长,有一半要归政策。2026年1月15日,市场监管总局发布《允许保健食品 声称的保健功能目录》,放开了“有助于维持骨关节健康”的功能声称。
另一半是季节。春季补钙需求爆发,“春季补钙”“儿童补钙”等高意图词在抖音等平台被大量使用, 直接带动液体钙品类崛起。
人群结构很集中:儿童占59.4%,中老年人21.6%,孕期与哺乳期妈妈7.5%,健身人群6.6%, 职场人3.5%,患者1.5%。品牌上,Move Free、诺特兰德、inne位列前三,合计接近30%份额;Move Free凭借关节养护 实现68.3%增长,Naturewise、inne靠复合营养细分赛道快速崛起。
成分还是“钙、VD3、氨糖”铁三角,但复合配方在起量:姜黄增速61%、柠檬酸钙33%, DK组合与钙镁锌复配也被带动。最明显的变化是剂型。口服液与液体占比38.2%,已超越片剂的28.3%,同比增幅超过33%, 精准解决了儿童吞咽难、吸收效率低这两个痛点。
这一季的胜负手不在配方,在“能不能吞下去、能不能吸收”。
图源:《2026大健康赛道一季度复盘总结报告》(第8页)
七、Top10品牌只涨2.6%,中小品牌上位
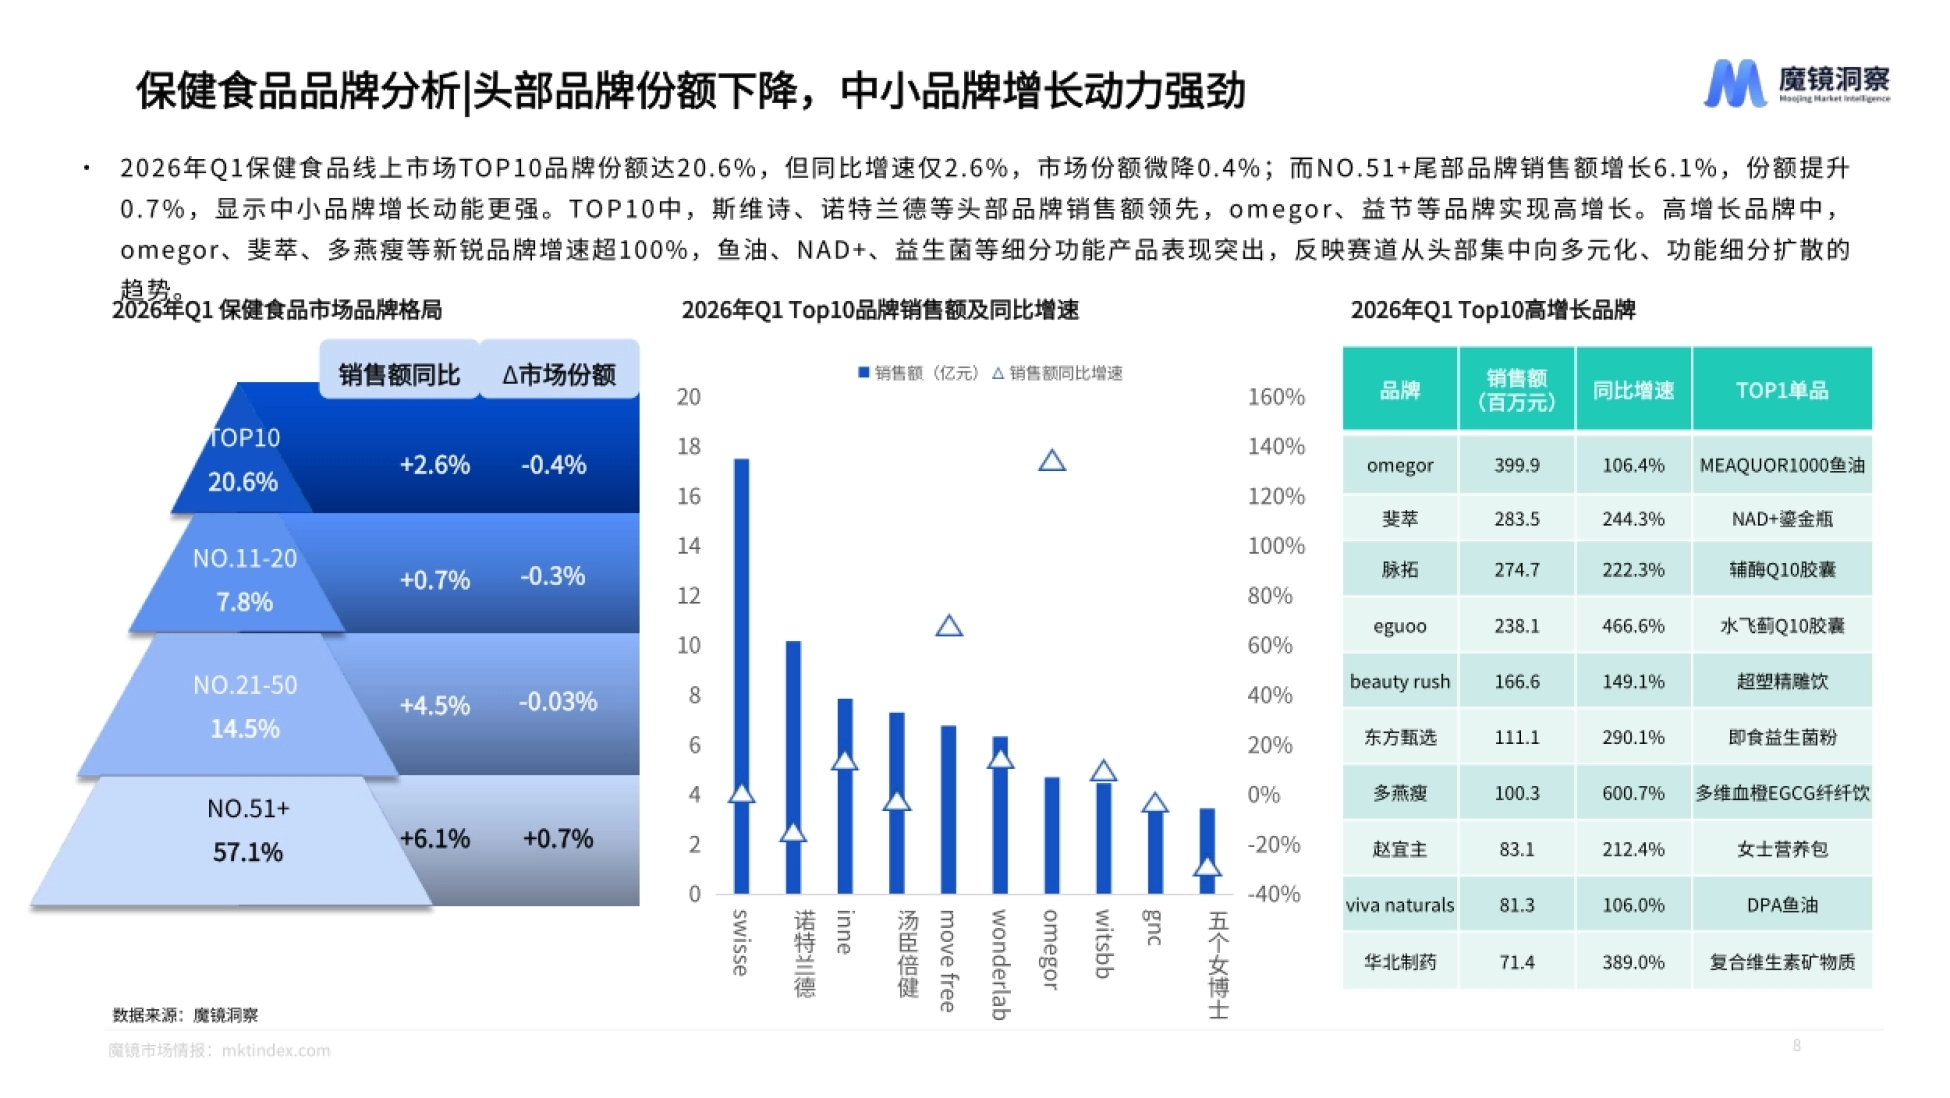
品牌格局是这份报告里最反直觉的一节。保健食品Top10品牌份额20.6%,但同比增速只有2.6%, 份额还微降0.4个百分点。相反,NO.51以上的尾部品牌份额57.1%,销售额增长6.1%,份额提升0.7个百分点, 增长动能明显更强。
中间几档在往下走:NO.11至20份额7.8%、降0.3个百分点,NO.21至50份额14.5%。 市场从头部集中走向多元化。高增长品牌名单里,新锐是主角:多燕瘦增600.7%,eguoo增466.6%,华北制药增389.0%, 东方甄选增290.1%,斐萃增244.3%,omegor增106.4%。
爆款集中在几个细分功能上:鱼油、NAD+、益生菌、水飞蓟、即食益生菌粉, 几乎都是“单一功能讲透”的产品。头部守份额、新锐抢功能位,这一季显然是后者更有效率。
图源:《2026大健康赛道一季度复盘总结报告》(第9页)
八、骨关节的痛点在味道,不在功效
报告用社媒声量拆了骨关节产品的用户关注维度,排序很具体:服用场景19.0%、身体部位14.0%、 产品品类14.0%、适用人群13.0%。再往下是功能功效10.0%、时间7.0%、成分原料6.0%、口感味道1.0%。
但差评侧的重点完全不同。味道问题排第一,过甜、偏酸、偏苦和异味频发,尤其是“过甜”与 当下无糖健康的认知直接冲突,引发大量负面反馈。
其次是见效慢,需要长期服用才有效果;再是口感粗糙发涩、颗粒过大卡喉,以及反胃、便秘、 拉肚子等不良反应。
报告给的解法也具体:用微胶囊包埋、风味掩蔽技术或天然果粉调和,避免过甜过酸的极端体验; 片剂与胶囊可以转向迷你片、微丸或软糖形态。
功效决定会不会复购,味道决定有没有第一次复购。

图源:《2026大健康赛道一季度复盘总结报告》(第10页)
九、下一季看什么:四组趋势
报告的趋势判断分四块:复合配方与高效成分、全年龄覆盖、场景细分化、便捷化。成分侧,高认知成分仍是主流,但复合配方、高纯度、高活性成分和天然植萃同步高增长, 消费者要的是专业、高效、安全三件事同时满足。
功效侧,全面从泛化补充转向预防化、精准化、场景化,慢病预防、心脑血管调理和内分泌干预 是核心增长方向。
场景侧覆盖熬夜、高压办公、运动健身、慢病管理、春季补钙和居家养护;产品侧向口服液、 直饮包等便携剂型升级,适配碎片化养生。
这四组趋势其实指向同一件事:健康消费正在从“买一个功能”变成“买一套日常方案”, 报告在赛道矩阵图上把它标注为从泛补充到精准干预。
品类不再靠单点卖点取胜,而是靠“谁把场景切得更细”取胜。
图源:《2026大健康赛道一季度复盘总结报告》(第12页)
十、人群在扩,年龄结构在变
人群侧出现结构分化:31至45岁中青年是核心主力,健康焦虑与主动预防意识突出, 这也是这个季度慢病预防类目能冲到31.5%的直接原因。
50岁以上银发群体占比提升,需求和骨关节、慢病强相关,属于刚性但价格敏感的一档。30岁以下年轻群体轻养生需求上升,男性关注度显著提高,性别格局比过去更均衡。
人群细分也在扩容,儿童、孕期、健身、职场四类需求持续增长,这也是骨关节这个老品类 能重新跑出增长的前提。把人群和品类叠在一起看,本季度的增长不在“人变多了”,而在“同一群人买的品类变准了”。
26页完整版、分品类分品牌的分页明细都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。