饮料行业铺货红利见顶:1.6万款新品只活了400款
 广告
本文解读:《2026重塑增长动能:饮料创新趋势与增长启示报告-尼尔森IQ》 · 共 16 页 · 原文
饮料行业真正的问题不是没需求,是供给没有转化成增长。尼尔森IQ 这份 14 页的报告把话说得很直:过去十年的增长建立在"铺得更多、做得更多、跟得更快"上, 这套模式已经不自然带来增长了。
数字也很扎眼:2020 到 2025 年,行业累计推出超过 16000 款新品, 但只有 400 余款上市首年销额达到千万级,创新成功率不足 3%。与此同时,消费者并没有变冷。69% 的受访者增加了新品购买频率,65% 至少每周买一次新品,71% 比一两年前更愿意尝新。
不是消费者不买新品,是新品自己没给出购买理由。
图源:《饮料创新趋势与增长启示报告》(第1页)
一、过去十年的增长,靠的是铺货
报告先复盘了增长来源。2024 相比 2017 年,总铺货贡献的行业增量为 126%, 4 个厂商新增覆盖门店 100 万家以上,17 个厂商新增 30 万家以上。门店数年均增速也很猛:便利店 +5.9%、小超 +6.7%、食杂店 +1.3%。这 21 个厂商占行业 2024 年销售额的 77%。
需求侧同时也在升级:从调味茶到真茶、果汁茶,从 1 元水到 2 元水,东鹏以更低的定价把能量饮料卖到蓝领等更广泛人群。
按品类拆,贡献差异很大。无糖碳酸饮料贡献行业 23% 的增量,无糖茶 37%,畅饮装 50%,运动营养素饮料 22%。 碳酸汽水靠领导厂商铺货触达更多人群。
报告把这段总结成一句话:过去的增长本质是消费者覆盖率驱动,让更多消费者、更方便地买到更多种饮料。
铺货贡献 126% 增量的那个时代,已经翻篇了。

图源:《饮料创新趋势与增长启示报告》(第2页)
二、增量赛道也挤了:无糖茶从 15 冲到 75
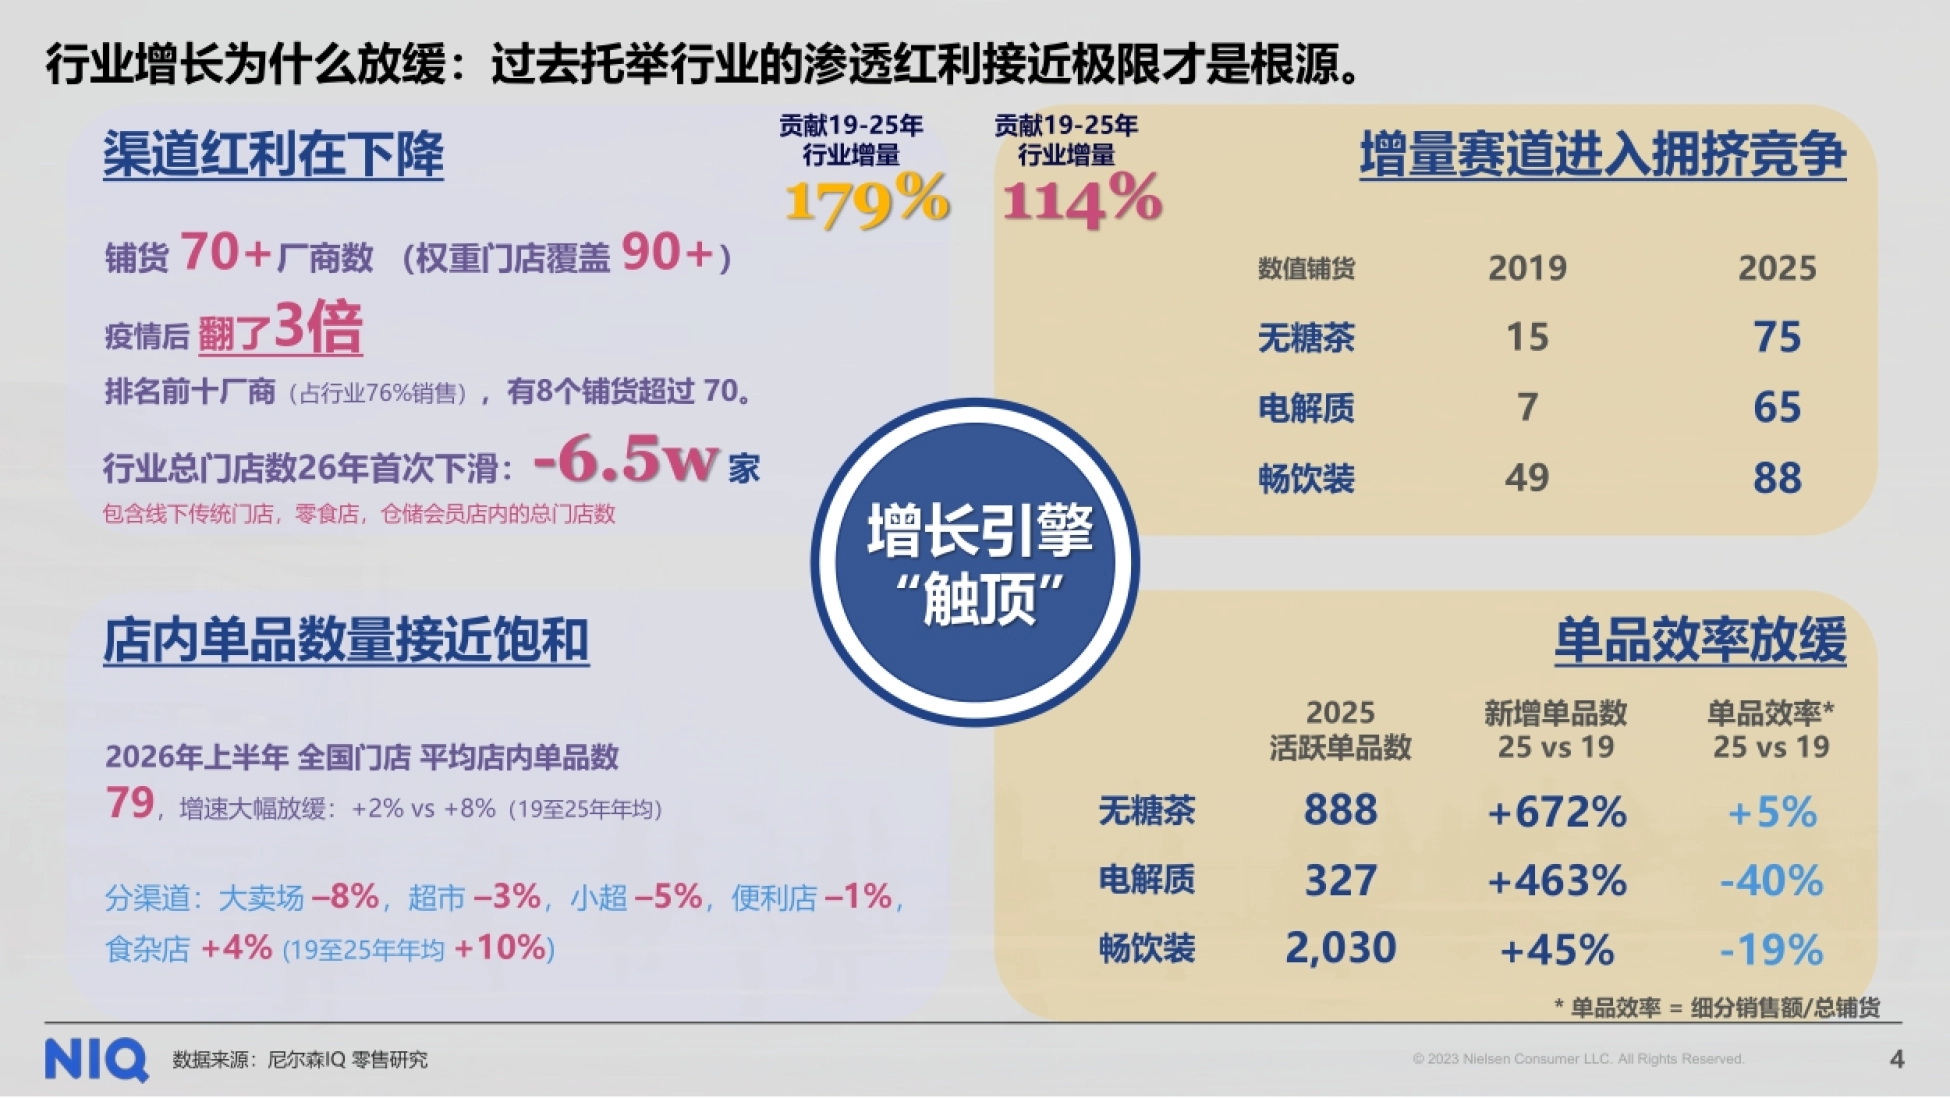
报告用一组数值铺货数据说明"增量赛道进入拥挤竞争"。无糖茶的数值铺货从 2019 年的 15 涨到 2025 年的 75;电解质从 7 涨到 65;畅饮装从 49 涨到 88。
这些赛道曾经是增长引擎,现在铺货已经很满,再靠铺货拿增量越来越难。单品效率给出了更直接的警告。25 相比 19 年:无糖茶活跃单品数增长 672%,但单品效率只增 5%; 电解质新增 463%,单品效率 -40%;畅饮装新增 45%,单品效率 -19%。
报告的评价是,无糖茶和电解质分别贡献了 19 到 25 年行业增量的 114% 和 179%, 但赛道拥挤之后,增量被摊薄到每一个单品身上。
电解质铺货翻了九倍,单品效率却掉了四成。

图源:《饮料创新趋势与增长启示报告》(第3页)
三、货架装不下了:店内单品增速砍到 2%
渠道侧的饱和更直观。2026 年上半年,全国门店平均店内单品数为 79 个,增速大幅放缓至 +2%, 而 2019 到 2025 年的年均增速是 +8%。分渠道看,2019 至 2025 年年均增速:大卖场 -8%、超市 -3%、小超 -5%、便利店 -1%,只有食杂店 +4%, 而食杂店此前的年均增速是 +10%。
更关键的信号是门店总量:行业总门店数 26 年首次下滑,减少 6.5 万家,口径包含线下传统门店、零食店和仓储会员店。铺货的集中度也在抬升:铺货 70 以上的厂商数量疫情后翻了 3 倍,排名前十的厂商(占行业 76% 销售)里有 8 个铺货超过 70。
报告还给了行业总量的参照:2025 年饮料产量累计约 17925 万吨,YTD 26 年 7 月约 17746 万吨, 增速从早年的两位数一路回落到负值区间。
门店数第一次减少,说明渠道扩张这条路已经到了尽头。
图源:《饮料创新趋势与增长启示报告》(第4页)
四、最大的矛盾:企业保守,消费者开放
报告把当下的核心矛盾总结成一句话:企业趋于保守,消费者越来越开放。消费者一侧,69% 的受访者对比一两年前提高了食饮新品购买频次,65% 每周至少购买 1 次,71% 比过去更愿意尝新。
企业一侧,新品数量在收缩:25 年饮料新品数量相比 24 年减少 11%,26 年上半年同比再减 14%。报告的判断是,企业对试错越来越谨慎,但消费者的开放度并没有下降。 这个错位本身就是机会——需求在那儿,只是供给没接住。
所以报告给出的方向不是"少做新品",而是"换一种做法":从"做更多"转向"做对", 即找到新的购买理由,而不是新增更多 SKU。

图源:《饮料创新趋势与增长启示报告》(第5页)
五、创新的真相:成功率不足 3%
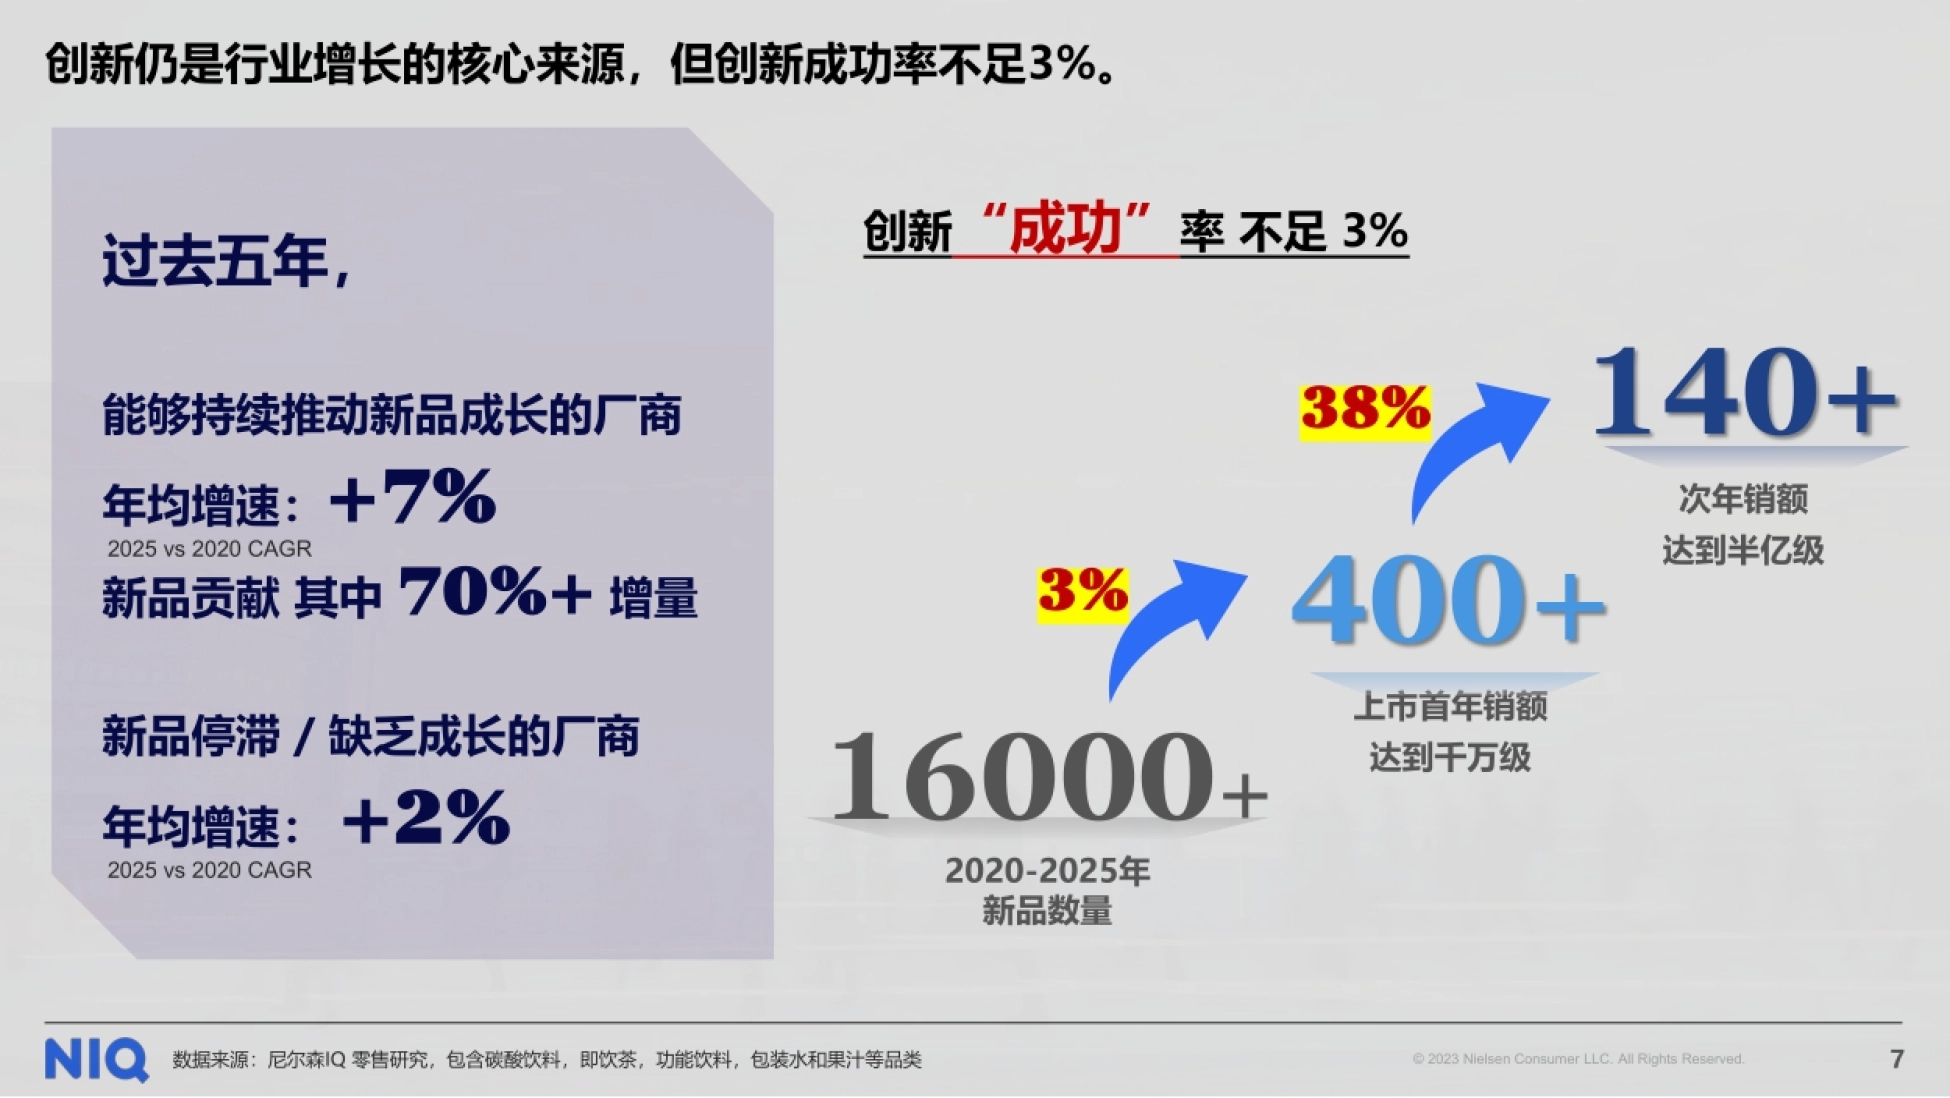
这一章是报告最硬的部分。2020 至 2025 年,行业推出新品 16000 款以上,其中上市首年销额达到千万级的 400 余款, 次年销额达到半亿级的 140 款,创新成功率不足 3%。
但创新的价值极大。能持续推动新品成长的厂商,年均增速 +7%,新品贡献了其中 70% 以上的增量; 新品停滞或缺乏成长的厂商,年均增速只有 +2%。
换句话说,做不做创新不是选择题,而做得好不好决定了增速是 7% 还是 2%,差了三倍多。报告还点出一个对照:真正决定企业命运的,是持续产出成功单品的能力,而不是单次押中一款。
16000 款里活下 400 款,但活下来的那家增速是新品的七倍。

图源:《饮料创新趋势与增长启示报告》(第6页)
六、成功的不是新品类,是新的购买理由
报告的核心论断在这里:过去五年成功创新单品的核心不是新品类,而是新的购买理由, 即定义"消费者在什么场景下为什么而买"。
它给了四个案例,每一个都对应一种购买理由。元气好自在开创中式养生水赛道,走的是"市场首创加便捷养生",2024 年销售额 3.7 亿元, 带动了众多品牌入局,元气维C水 2025 年基于维生素饮料的销额份额为 5%。
补水啦走的是"空白抢占",把电解质饮料的消费场景从运动拓宽出去,2025 年销售额 47 亿元, 基于电解质销额份额 39%。
至本清润走"价值重构",用成分升级和现代化表达重新激活菊花茶、酸梅汤这类传统饮品: 2024 年菊花茶销售额 7 亿元、细分规格超 10 亿元,2025 年系列整体 15 亿元。
金豆芽走"人群圈定",锁定儿童饮品。2026 上半年线下渠道基于果汁销额份额 0.8%、同比 +152%, O2O 渠道 1.0%、同比 +390%。
47 亿的补水啦没有发明新东西,只是把电解质从运动场搬了出来。
图源:《饮料创新趋势与增长启示报告》(第7页)
七、两块洼地:饮用价值与饮用时刻
报告把上面四类案例收敛成两块价值洼地:饮用价值解决"为什么喝",饮用时刻解决"什么时候喝"。
饮用价值这一侧,报告用美国市场做参照,因为它是全球最成熟的健康消费市场。 购买饮料时,低糖无糖占 42%、补水 38%、干净配方 30%、能量补充 24%、免疫支持 24%、肠道健康 24%、天然甜味 23%、放松 16%。
67% 的美国消费者优先选择对身体有益的成分,44% 看重品牌声誉,38% 看重成分熟悉度和明确成分及剂量, 31% 看重简单易懂的宣称。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
中国市场正在升级:70% 以上的中国消费者在意产品成分和营养功效,80% 以上会主动管理健康。 中国消费者比美国更关注睡眠(67%)、预防疾病(63%)、情绪心理健康(61%)、食饮健康营养(60%)。
但报告强调,无糖不是控糖的唯一答案,控糖也不是健康需求的终局。中国消费者身体痛点很具体: 成人糖尿病患病率约 12%,64% 的人睡眠质量欠佳,34% 超重、16% 肥胖,95% 以上居民膳食纤维摄入不足。
从"减"到"加"是趋势:YTD 26 年 6 月低糖茶 +2%、含糖茶 -6%;维生素、电解质、中式成分类在补位, GLP-1 使用者的配套营养食品已成长为十亿级细分。

图源:《饮料创新趋势与增长启示报告》(第8页)
八、饮用时刻:消费者在哪,机会就在哪
第二块洼地是饮用时刻,报告的逻辑是:消费者在哪里度过休闲时间,饮料机会就在哪里出现。底盘数据:中国居民日均自由支配时间 3.5 小时,93% 的城镇居民外出休闲, 2025 年国内旅游人次 63 亿、同比 +6%,A 类景点 75 亿人次、同比 +11%。
外出休闲比重比 2019 年还高 7%;深度参加体育锻炼(每周 3 次以上、每次 30 分钟以上、中等强度)的人群占 39%。细分场景的增长更值得看:网球等球类场馆 2025 年 300 万家以上、同比 +4%,美团订单量同比 +90%; 攀岩馆数量同比 +28%,交易额同比 +94%;网吧网咖电竞馆 12 万家,交易额同比 +160%。
棋牌室 3 万家以上、交易额 +50%,桌球室 10 万家以上、+50%,综合洗浴中心门店数 +40%, 足疗按摩 SPA 等疗愈相关商户同比 +111%,手作拼豆制香体验课搜索量 +70%。
报告的结论是:未来增长不仅来自渠道覆盖,更来自对场景的占领,要从被动卖货转向主动经营。 它提到厂商与景区独家合作这类做法,就是典型的场景抢占。
3.5 小时自由时间怎么花,比货架摆在第几层更决定销量。

图源:《饮料创新趋势与增长启示报告》(第9页)
九、执行:四大关键缺一不可
找到购买理由只是一半,报告用 2020 至 2025 年的成功新品做了执行侧复盘,提炼出四个关键。第一个是时机:单品在当年 5 月之前上市的有 132 个,提早布局才能在夏天旺季形成铺货基础。
第二个是覆盖:单品在旺季前门店覆盖数量至少达到 30 万家,有 101 个新品做到。第三个是卖力:单品在夏天旺季的卖力至少达到品类所有单品的中位数,有 91 个新品达标。
第四个是持续性:上市后六个月保持良好趋势、卖力至少保持上市初期水平,有 53 个新品做到, 它们的次年销额达到 2 亿元;而首年销额达 5000 万的则有 144 个。
报告的原话是:新品需靠执行做起来,靠持久的复购活下去。从首年 5000 万到次年 2 亿, 中间筛掉了三分之二,这一层才是真正的分水岭。
首年卖到五千万的有 144 个,次年做到两亿的只剩 53 个。

图源:《饮料创新趋势与增长启示报告》(第10页)
十、结论:从抢货架到抢 24 小时
报告最后的落点是一句判断:行业竞争将从覆盖更多渠道转向创造更多消费习惯, 从争夺货架空间和品类覆盖,转向争夺消费者的 24 小时。
能更早发现需求、更快定义场景、建立消费习惯的企业,才能成为下一阶段创造增长的赢家。
对做产品的人,这份报告的意思是三句话:别再指望铺货带来增量;新品要有一个能被说清的购买理由; 把理由放进一个具体的时刻和场景里,而不是放在货架上等人拿。
对做渠道的人,门店总数首次下滑是个明确信号,接下来的增量要靠单店动销和场景运营,而不是继续开门店。14 页完整版本、美国市场调研口径和中国消费者健康数据,都在运营动脉(www.yydm.cn)上, 搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。