AI落地最缺的FDE:两年涨42倍,工资比研发高三五成
 广告
本文解读:《2026AI落地时代的关键人才:FDE前线部署工程师人才趋势研究报告-柏益华管理咨询》 · 共 21 页 · 原文
AI 卖得出去、用不起来的那个缺口,正在被一个新岗位堵住——FDE,前线部署工程师。柏益华管理咨询这份 18 页的趋势研究,把它定义成三点:嵌在客户业务现场,写生产级代码,并对上线后的 业务结果负责,同时把一线经验反哺回产品。
报告最扎眼的两个数是:2023–2025 年 FDE 岗位增长 42 倍,同期 AI 工程师只有 13 倍; 美国在招岗位一年内从 643 个涨到 5330 个,同比 +729%。供给端却极薄:美国 FDE 存量约 1.7 万人,能稳定交付 ROI 的精英约 2000 人,供需比 1 : 2.7, 人才缺口超过 60%,未来一到两年仍是卖方市场。
真正稀缺的不是会写代码的人,是能在客户会议室里把模型跑成业务结果的人。

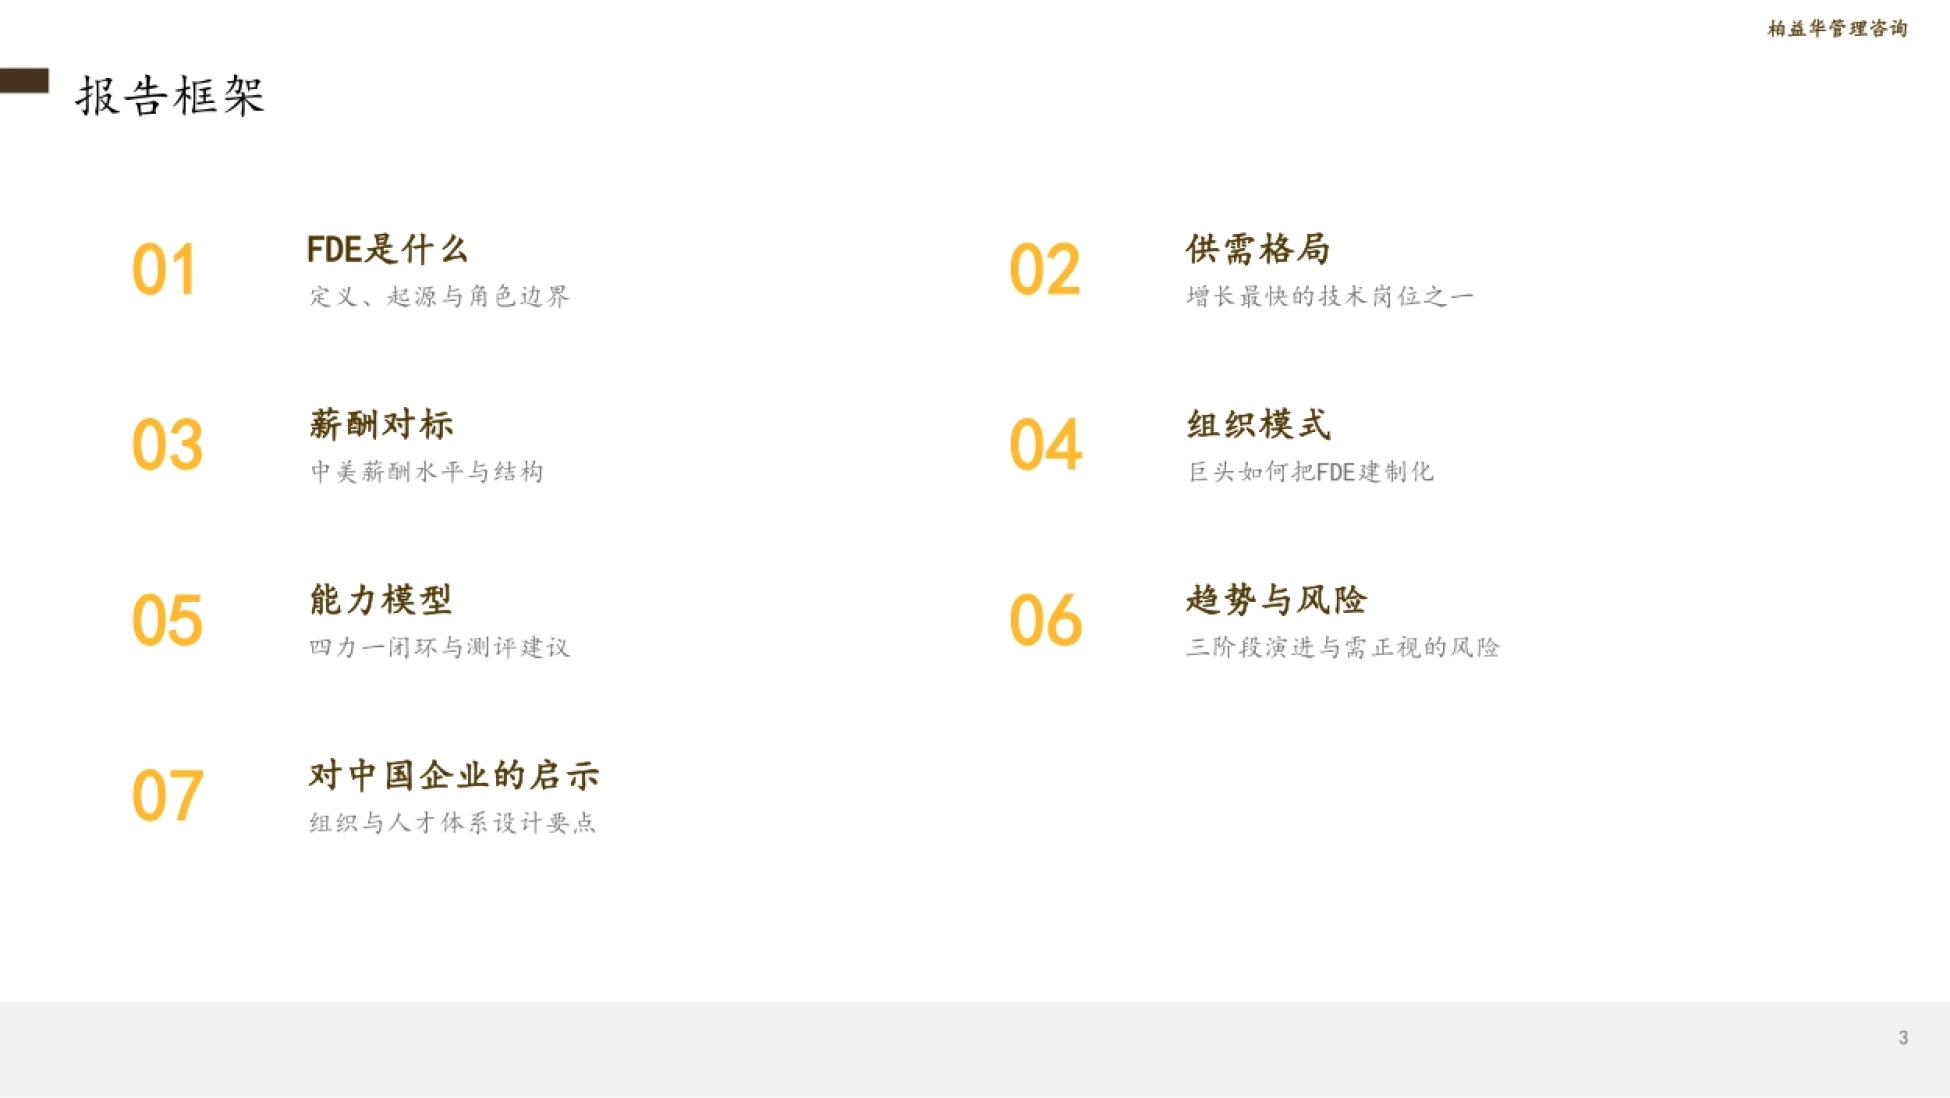
图源:《FDE前线部署工程师人才趋势》(第1页)
一、先划清界限:什么叫真 FDE
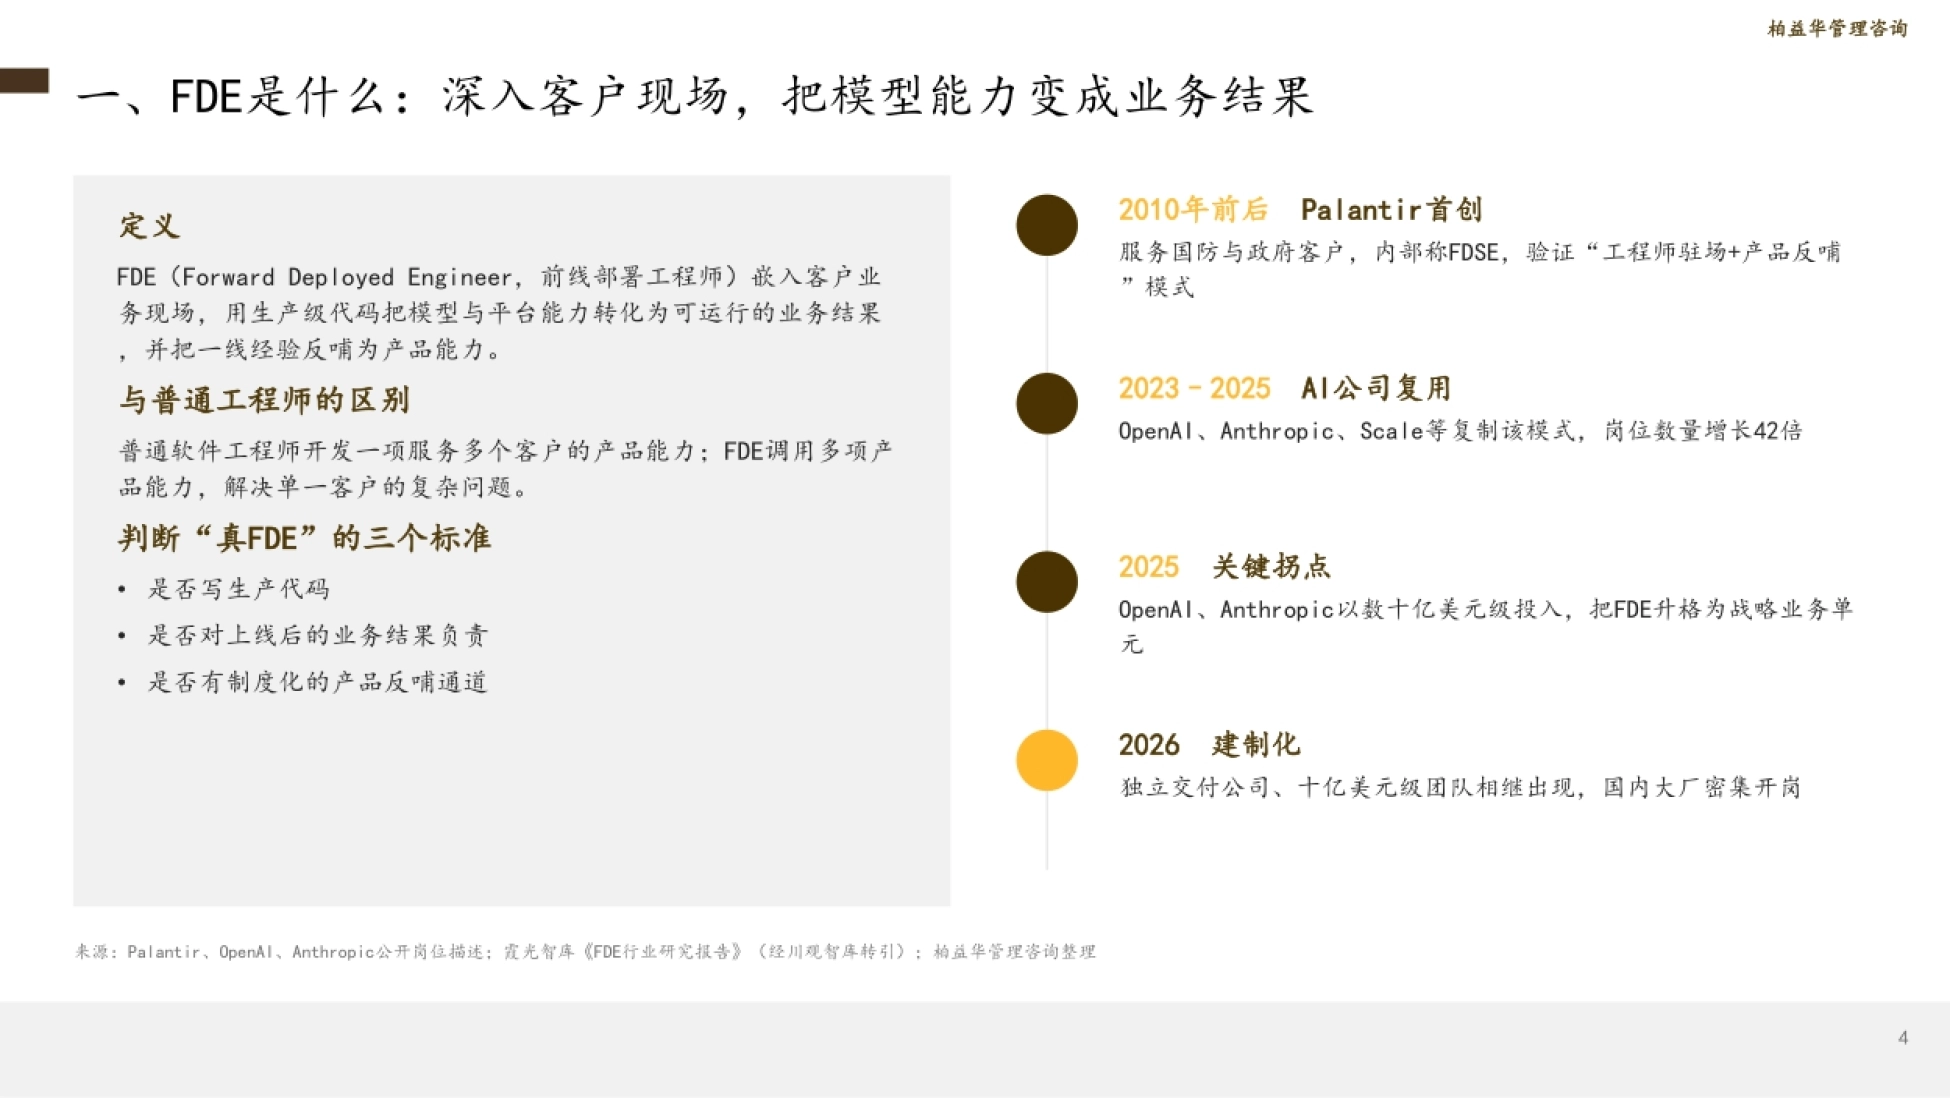
报告给了三个判断标准,缺一条就不算:是否写生产代码、是否对上线后的业务结果负责、 是否有制度化的产品反哺通道。
和普通工程师的区别很直白。普通软件工程师开发一项服务多个客户的产品能力;FDE 反过来, 调用多项产品能力去解决单一客户的复杂问题。
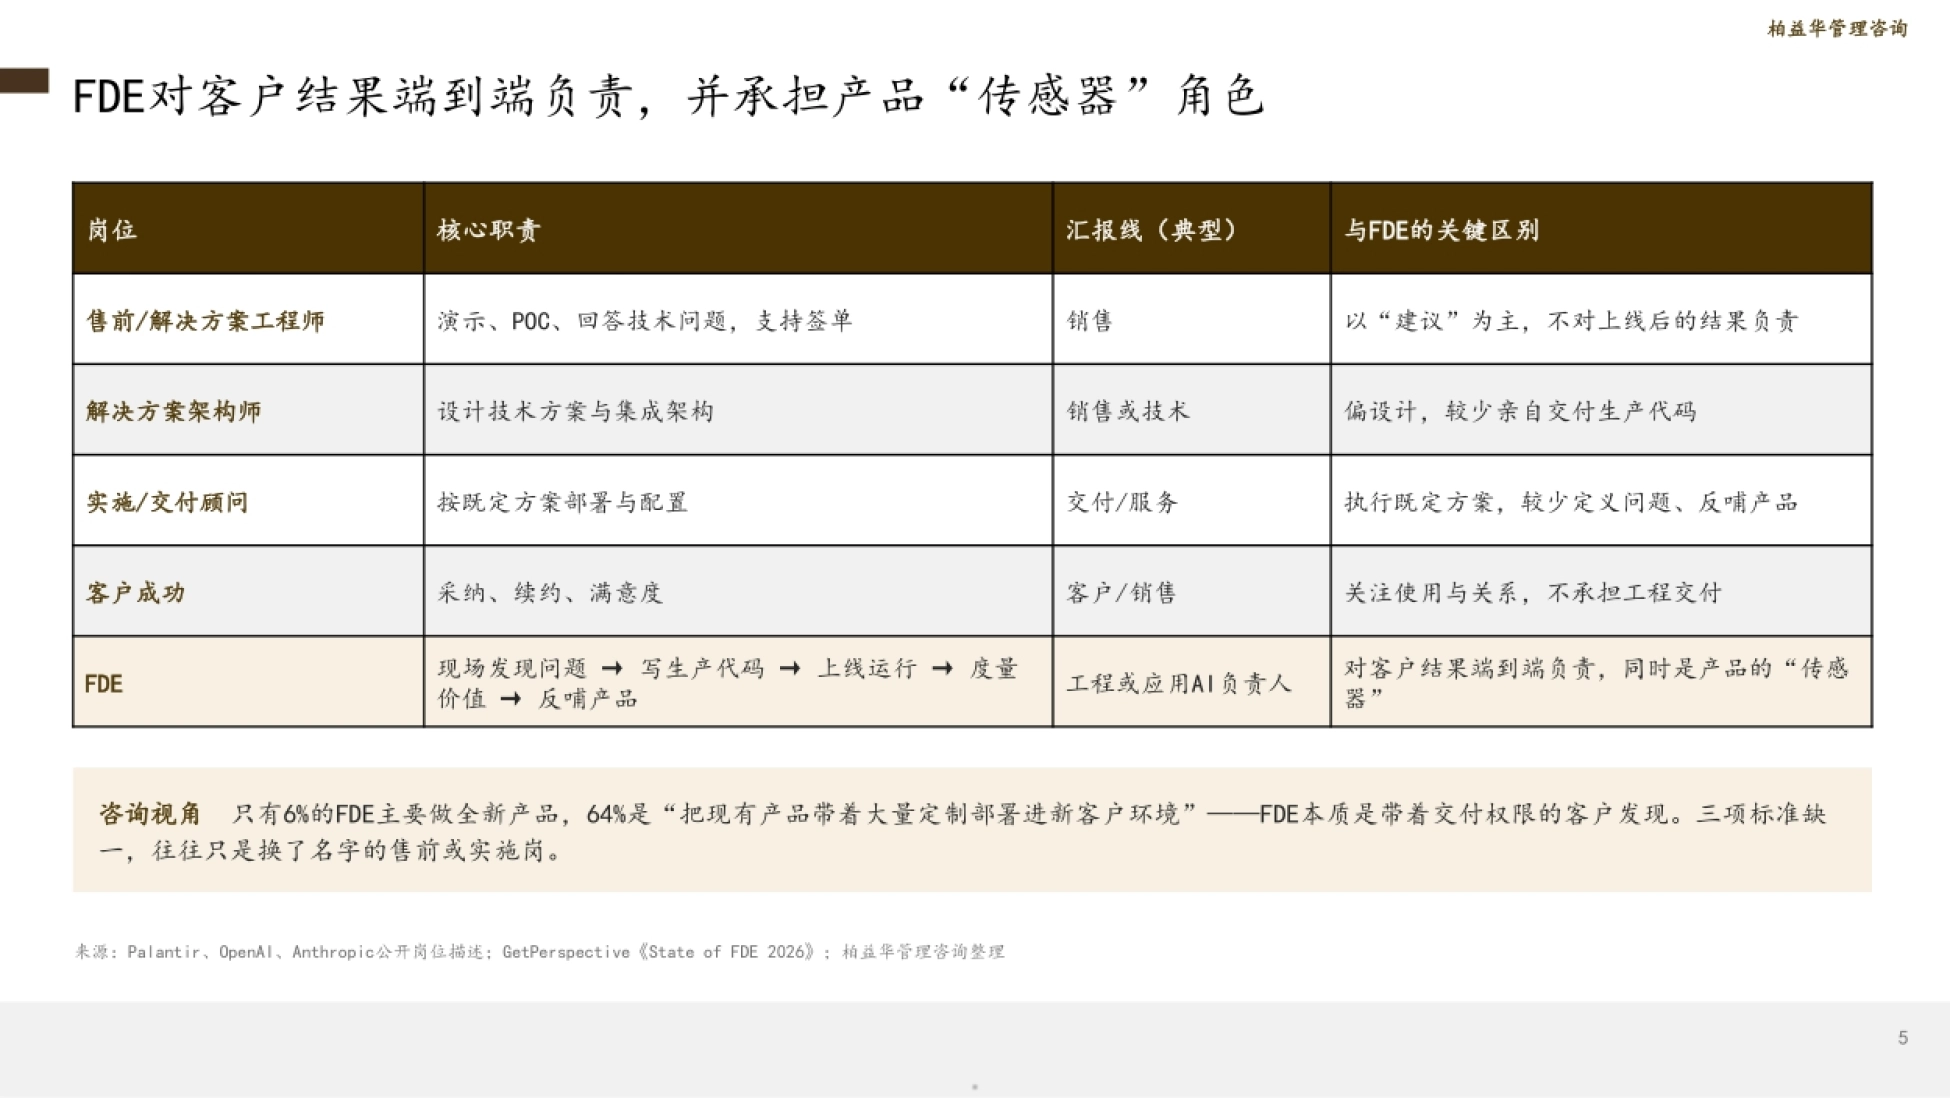
它和售前、解决方案架构师、实施顾问、客户成功也不是一回事。那几类岗位以建议、设计和执行既定方案为主, 较少亲自交付生产代码,更少对上线后的结果负责。
报告的咨询视角给出一个数字:只有 6% 的 FDE 主要做全新产品,64% 是把现有产品带着大量定制 部署进新客户环境。所以它本质上是"带着交付权限的客户发现"。三项标准缺一,往往只是换了名字的售前或实施岗。

图源:《FDE前线部署工程师人才趋势》(第2页)
二、一周时间表:近一半在客户现场
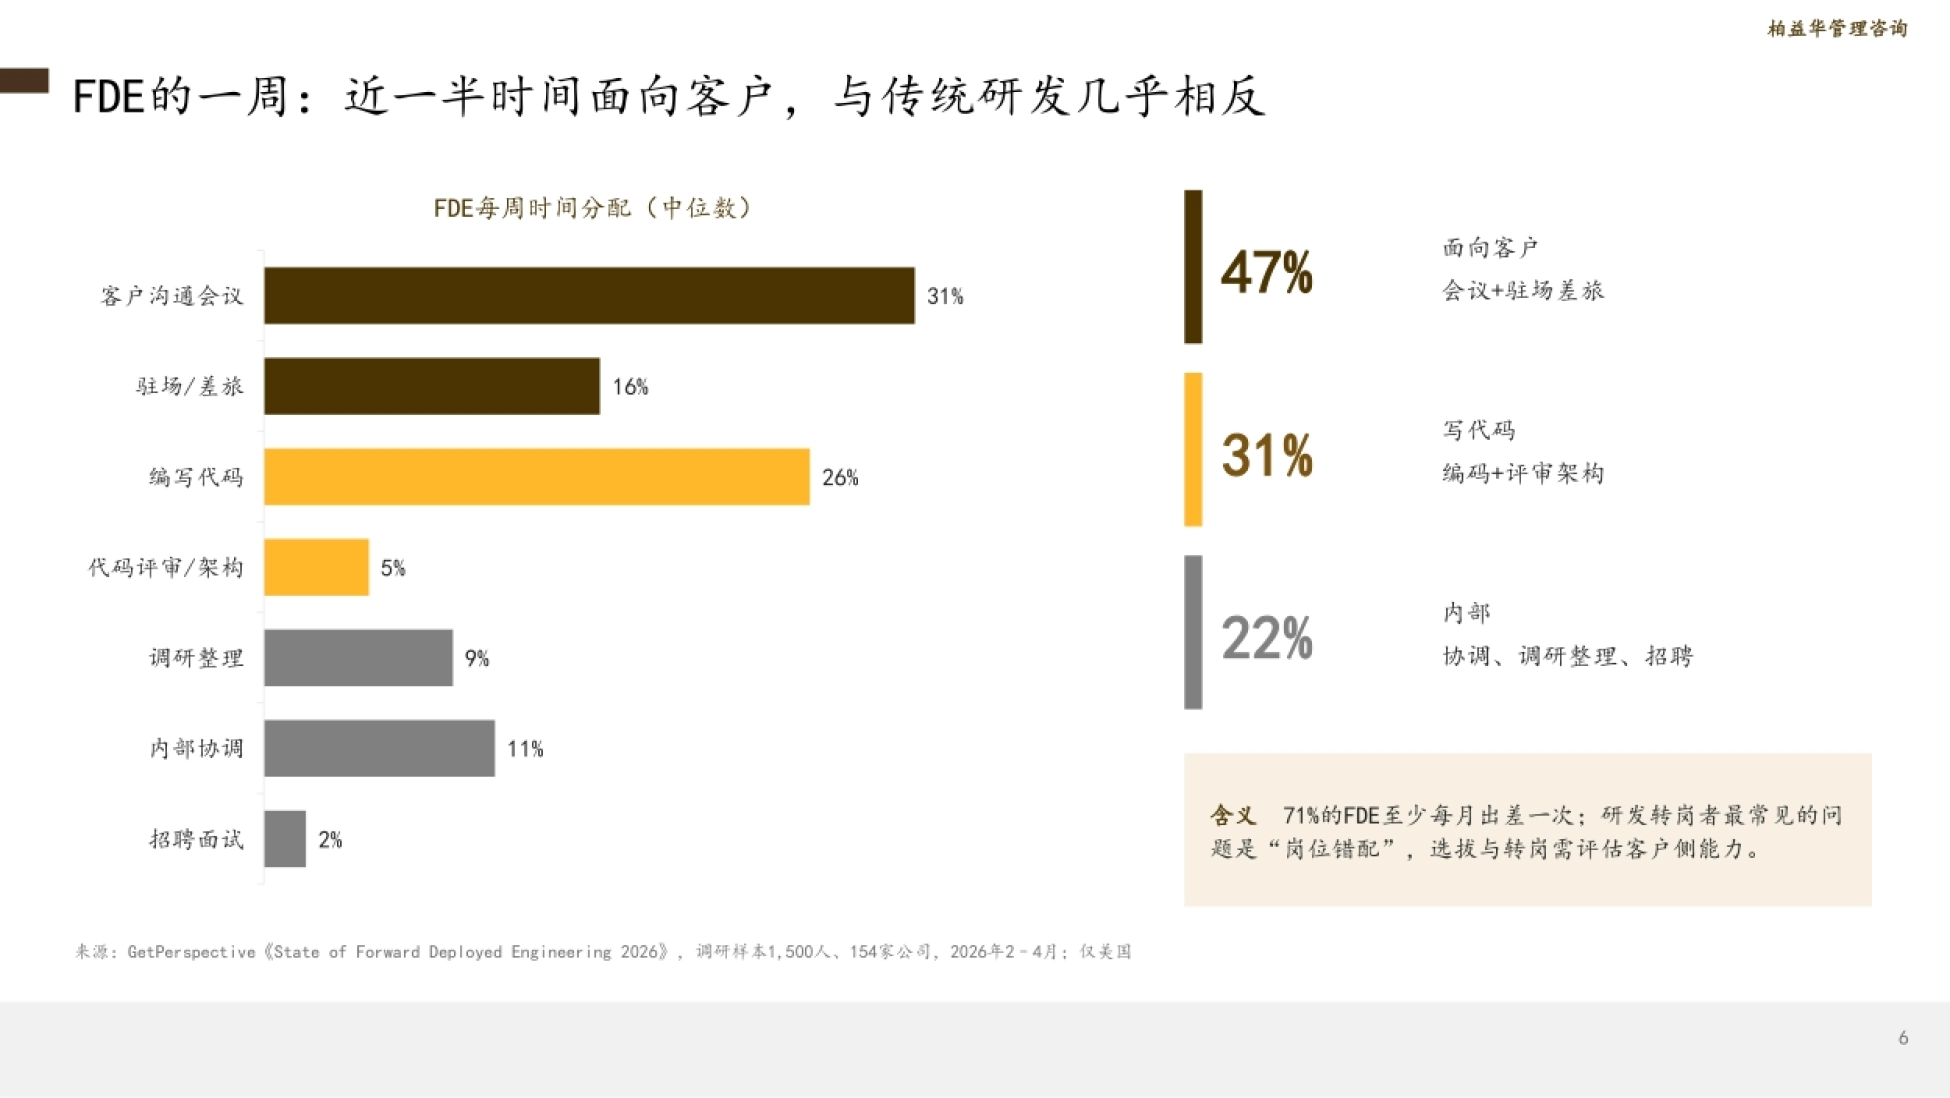
报告引用了一份覆盖 1500 人、154 家公司、2026 年 2 至 4 月的美国调研,拆出 FDE 每周的时间分配。客户沟通会议占 31%,驻场与差旅占 16%,两项加起来 47% 的时间面向客户; 写代码 26%、代码评审与架构 5%,合计 31%;调研整理、内部协调、招聘面试合计 22%。
这个结构和传统研发几乎相反。研发大部分时间在工位上产出,FDE 一半时间在路上和会议室里。报告顺带点出一个常见问题:71% 的 FDE 至少每月出差一次,而研发转岗者最容易踩的坑是"岗位错配", 选拔和转岗都必须评估客户侧能力。
这也解释了为什么企业招不到人:按纯技术标准筛一遍,筛出来的多半干不了这活。
用研发的招聘标准找 FDE,大概率招来的是做不了客户的人。
图源:《FDE前线部署工程师人才趋势》(第3页)
三、需求:国内增速比美国更陡
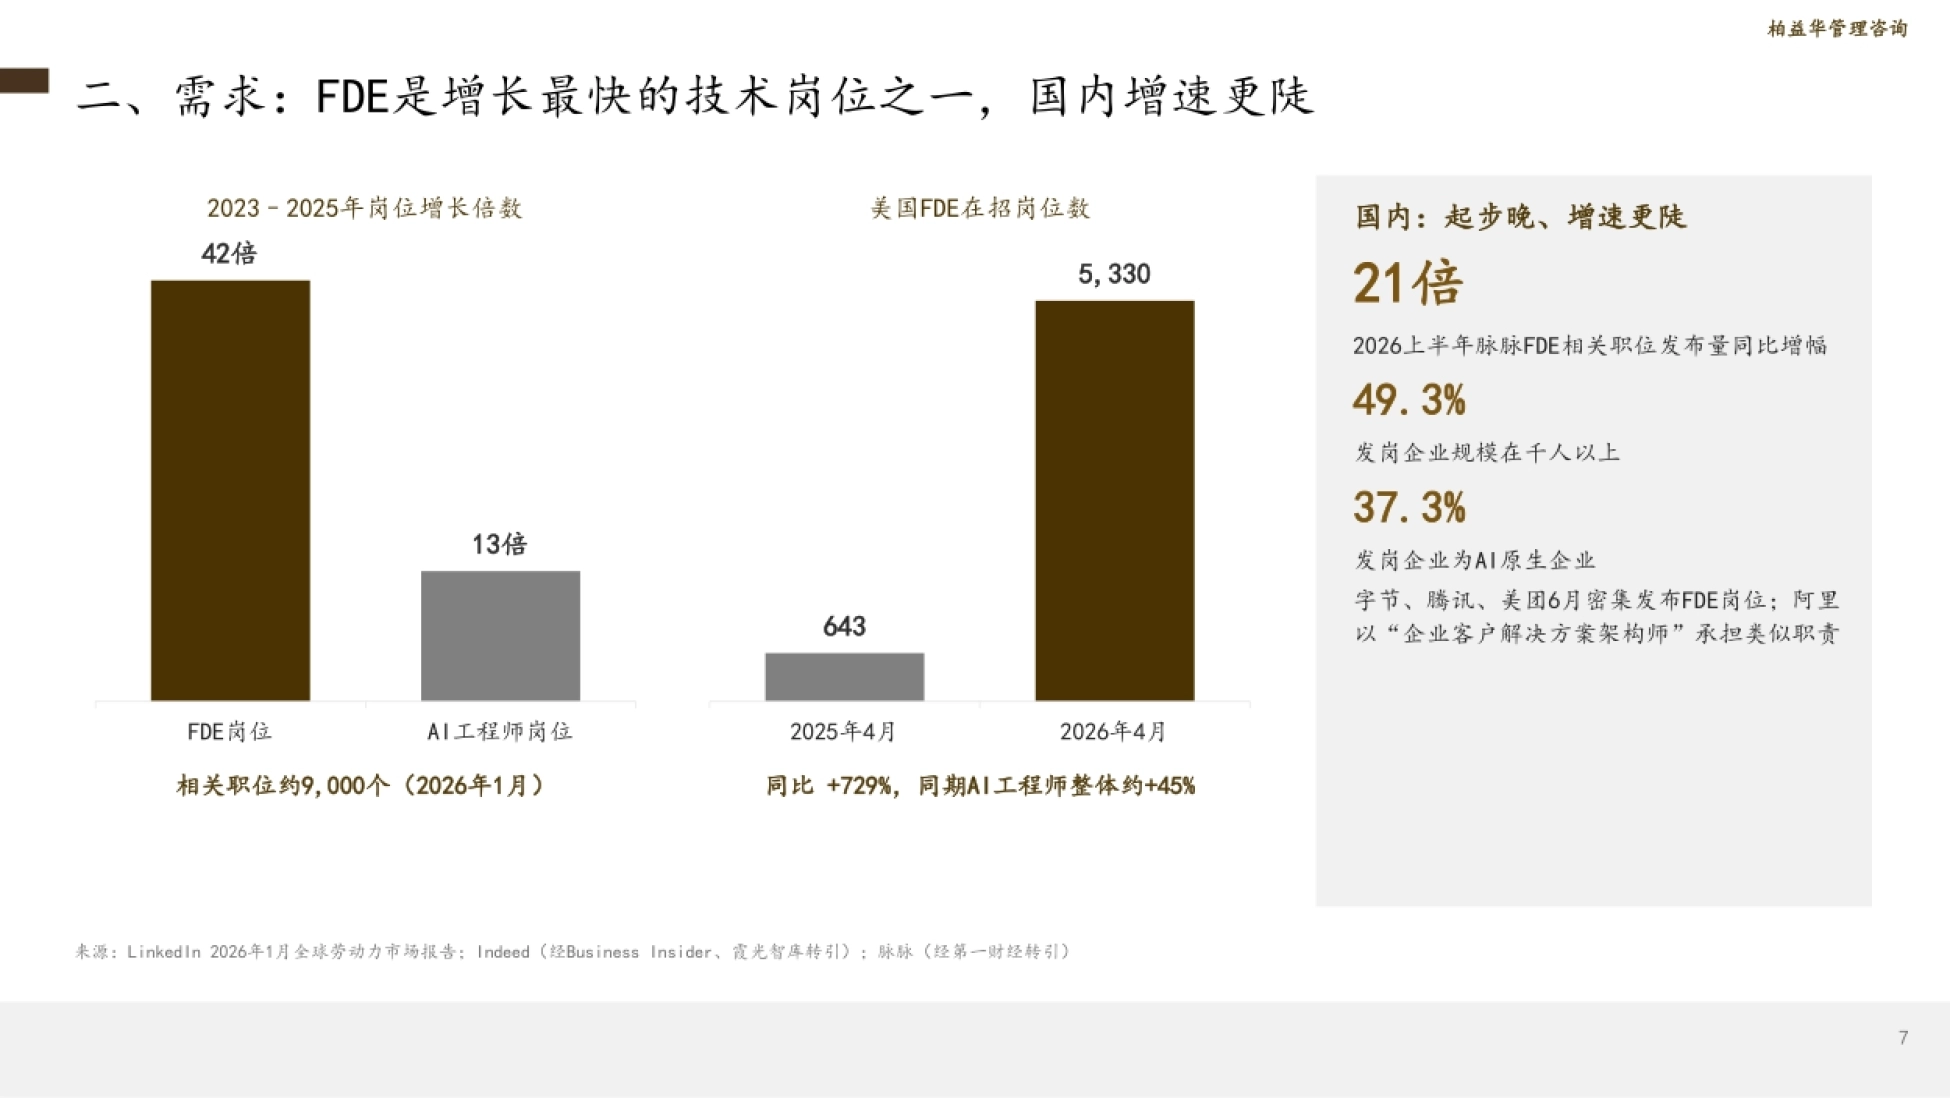
需求侧的几个数字层层加码。2023–2025 年 FDE 岗位增长 42 倍,AI 工程师为 13 倍。美国在招岗位从 2025 年 4 月的 643 个涨到 2026 年 4 月的 5330 个,同比 +729%, 而同期 AI 工程师整体约 +45%。
国内起步晚但更陡:2026 上半年脉脉 FDE 相关职位发布量同比 21 倍, 相关职位约 9000 个。发岗企业里 49.3% 规模在千人以上,37.3% 是 AI 原生企业。报告提到,字节、腾讯、美团在 6 月密集发布 FDE 岗位;阿里则以"企业客户解决方案架构师" 承担类似职责。
愿意招人这件事本身也在变。计划招聘 FDE 的企业比例,从 2026 年初的 5%–10% 升到二季度末的 70%。
从"个别公司在试"到"七成公司在招",这个转变只用了半年。
图源:《FDE前线部署工程师人才趋势》(第4页)
四、供给:缺口六成,挖人不如转岗
供给端的数字更能说明问题。美国 FDE 存量约 1.7 万人,其中相当部分已经在 Palantir; 能稳定交付 ROI 的精英约 2000 人,这是"总量"而不是可招募量。
供需比 1 : 2.7,人才缺口超过 60%。Christian & Timbers 访谈了 180 家公司、250 余位高管、 80 位财富 500 强高管及 300 余名 FDE,预计 2026 年底 FDE 需求增长 2100%。大型咨询与服务公司计划把 FDE 规模扩大 10 倍,每队 20 到 100 人。
国内猎头的反馈是:2025 年下半年开始出现需求,2026 年年中已成为 AI 招聘的重要组成, 但成熟 FDE 极少,企业多招"能力相近者"。报告甚至提到,有企业为获得 Palantir 的 FDE, 干脆采购其技术。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
于是路径已经很清楚了:外部挖人成本高、成功率低,"内部转岗加系统化培养"会是主路径; 测评重点也得从履历转向情境化的现场交付能力。
缺口六成的行业里,能招到的人早就被抢光了,只能自己养。
图源:《FDE前线部署工程师人才趋势》(第5页)
五、薪酬:美国按营收职能定价
美国这轮溢价的关键在于定价逻辑:FDE 被视为营收支柱,而不是成本项。按 GetPerspective 的调研中位数,前沿模型公司初级 FDE 年度总薪酬 29.5 万美元、高级 48.5 万、 Staff 级 72.5 万、Principal 级 105 万美元;上市与企业级厂商则分别为 21.5 万、31 万、44.5 万、62 万美元。
溢价幅度:比同公司同级后端或算法工程师高 30%–50%, Staff 级以上比同级 ML 工程师高 10%–25%。溢价的构成也值得看。前沿模型公司股权占总包 60%–70%,2024 年这个区间还是 35%–45%; 财富 500 强企业只有 15%–25%。
还有一块是客户挂钩奖金:47% 的 Staff 级 FDE 拿与所负责客户 ARR 挂钩的浮动薪酬,中位数约 9.5 万美元。 基本工资平均约 17.2 万美元,非美国地区约为美国的 50%–70%。
把工资挂在客户 ARR 上,这个岗位的价格就从成本表挪到了收入表。
图源:《FDE前线部署工程师人才趋势》(第6页)
六、国内招聘:3 万到 8 万,13 到 15 薪
国内的价码报告列了一张招聘公示对照表,口径是月薪区间和薪数,不含股票与项目奖金。字节跳动豆包大模型 FDE 为 3.5 万–7 万元、15 薪,折算年薪上限约 105 万元;FDE 专家 3 万–5 万元、15 薪, 上限约 75 万元。蚂蚁数科 B 端 FDE 为 4 万–6 万元、15 薪,上限约 90 万元。
智谱华章的 FDE 负责人开到 6 万–8 万元;阿里、腾讯、华为等的资深 FDE(5–10 年)3.5 万–5.5 万元、13 薪, 上限约 72 万元。海外参照更夸张:OpenAI FDE 年薪 16.2 万–28 万美元,Anthropic 20 万–30 万美元, 报告说有猎头为两年经验的 FDE 开出 40 万美元并全远程。
报告专门加了口径提示:各来源对 FDE 的岗位范围、职级和薪酬口径(基本工资、现金总额、含股权总包) 差异很大。给客户定薪时应结合目标公司职级体系做岗位匹配,并以付薪数据而非招聘公示数据为准。
图源:《FDE前线部署工程师人才趋势》(第7页)
七、组织:巨头把 FDE 建制化
2026 年这个岗位被做成了组织,而不只是职位。Palantir 是模式开创者,按国防、医疗、金融、制造等行业垂直组织,人均年创收超 50 万美元, 毛利率 80% 以上。
OpenAI 在 5 月成立 Deployment Company,募资 40 亿美元(投前估值 100 亿),收购 Tomoro 获约 150 名 FDE; Anthropic 与黑石、H&F、高盛成立 Ode,承诺资本 15 亿美元,以约 100 名工程师为班底。
AWS 在 6 月 30 日宣布投入 10 亿美元组建 FDE 团队;微软在 7 月 2 日宣布 25 亿美元成立 Microsoft Frontier Company,派驻 6000 名专家;谷歌云招聘数百名 FDE、开放 59 个岗位, 同时用 AI 代理自动化部分 FDE 工作。
团队形态有三种并存:按客户成团(每个战略客户配固定小组,典型为 2 名工程师加 1 名研究联络人 加 1 名产品经理)、按行业成团(垂直 AI 公司,多月驻场)、按产品矩阵(对应产品线,客户成功负责跨产品协同)。
报告还点出一个新趋势:甲方开始自建"内部 FDE"。保险、金融科技、医疗、游戏等行业的企业自建团队, 核心动机是把专有业务流程留在内部,避免向模型厂商暴露。
甲方自建 FDE 不是加一个 IT 岗,是重划业务、IT 与数字化的权责和预算。

图源:《FDE前线部署工程师人才趋势》(第8页)
八、能力模型:四力一闭环
报告把能力拆成四力加一个闭环,每一项都配了考察方式。工程交付力:独立交付生产级系统,涉及 RAG、评测、智能体编排、云与容器,Python 必备,TS 和 SQL 常用, 考察现场编码与系统设计。
业务洞察力:在信息不全、遗留系统与合规约束下界定真问题,能测算 ROI,考察业务案例。 客户影响力:不靠销售话术独立做需求访谈,同时与高层和一线沟通,考察角色扮演与冲突情境。
AI 判断力:判断哪些问题适合 AI、选模型与方案、识别风险与边界,考察开放式方案评审。 闭环则是产品反哺,把现场问题沉淀成可复用模块或产品需求,考察过往沉淀产出。
几个信号值得留意:招聘经理最看重"能交付生产代码"与"能独立完成客户访谈"; 国内不少从业者认为 FDE 里的 D 是 Deployment 而不是 Development,沟通与问题拆解比编码更关键。
测评建议是评价中心思路,核心是"半天客户现场模拟":需求访谈、方案拆解、限时原型、 向客户高管汇报,同时观察工程、业务、影响力三条线。
履历看得再久,也不如让他在半天现场里真做一遍。

图源:《FDE前线部署工程师人才趋势》(第9页)
九、演进与风险:别抢人加天价锁定
报告把 FDE 的演进分成三段:未来一到两年是稀缺期,供不应求、薪酬继续走高, 78% 的受访 FDE 预计 2027 年团队规模至少翻倍。
三到五年进入规模化期,方法论、工具与培训体系成型,FDE 开始承担续约阶段的技术经营; 五年以上进入标配期,交付能力成为 AI 公司的核心竞争力。
风险列得很实在。第一是被 AI 自身替代:谷歌在扩招的同时部署 AI 代理自动化部分 FDE 工作, Christian & Timbers 判断 5–10 年内该角色存在消失可能。
第二是估值回调压缩股权,2022 年科技下行曾使大厂总薪酬较峰值压缩 20%–35%。 第三是规模化与质量矛盾:能帮企业推广 AI 编程工具的 FDE 很多,能做出旗舰 AI 功能的很少。
第四是外部 FDE 的中立性:外部 FDE 天然倾向绑定雇主产品,可能限制客户未来的技术选择。 报告给企业的结论是:FDE 值得投入,但不宜"抢人加天价锁定",人才、方法、平台三线布局, 确保岗位形态变化后能力仍留在组织里。
花天价抢来的人可能三年后就不需要了,留在组织里的方法才是资产。

图源:《FDE前线部署工程师人才趋势》(第10页)
十、设岗:独立序列,锚定研发
最后一章是给中国企业的操作建议,先分三类企业。AI、云、软件供给方要解决的是把 FDE 做成可规模化的交付与营收能力:建独立 FDE 序列与组织, 按客户成团并配研究或产品联络人,设计与客户价值和续约挂钩的激励。
数字化程度较高的大型甲方要判断要不要建内部 FDE:从 1 到 2 个高价值场景起步, 组建"业务加 FDE 加数据"小组,FDE 对业务结果负责,而不是对系统上线负责。 出海企业则以 FDE 作为海外配套交付层,优先东南亚、中东、拉美等新兴市场。
落到体系设计,报告的几条建议很清楚:设独立子序列、挂靠技术族,汇报给工程或应用 AI 负责人而非销售; 以同级研发为锚,现金定位 P75–P90,体现约 20%–40% 的稀缺溢价。
薪酬结构上,固定薪酬加项目交付奖,再加客户价值与续约奖,避免纯销售提成化。 绩效看上线率与上线周期、客户可量化 ROI、复用资产与产品反哺贡献、客户满意度与续约。
人才获取以内部转岗为主,从解决方案、实施、研发骨干中用情境测评选拔,外招只聚焦少数领军人才。 18 页完整版本、口径说明和薪酬结构建议,都在运营动脉(www.yydm.cn)上, 搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。