消费品GEO白皮书:9个品类里8个,社媒头部在AI里掉队
 广告
本文解读:《2026消费品GEO白皮书:AI心智,让品牌赢在消费者问AI的每一个瞬间-重庆大学&数说故事》 · 共 64 页 · 原文
社媒上第一名的牌子,在 AI 答案里未必进得了前五。重庆大学与数说故事这份白皮书测了 9 个品类, 8 个品类的社媒头部品牌都出现了“社媒强、AI 弱”。
它的方法不难懂:社媒侧看小红书、抖音、微博等平台 2025 年 7 月至 2026 年 6 月的声量与互动; AI 侧在豆包、DeepSeek、千问、Kimi、元宝、文心一言六个平台实测。
每个品类设计 18 至 22 个消费者真会问的问题,同一组问题投到 12 个平台,再按提及、排名和引用 信源入库,样本量在 648 至 792 次提问之间。
报告的核心判断只有一句:可验证、可追溯、可引用的信息资产,才是进 AI 答案的门票。
品牌面对的不是一个心智,而是社媒心智和 AI 心智两张榜。
图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第1页)
一、AI 正在把信息筛选压成一次回答
报告把品牌入口的变化分三段:过去抢网页排名、内容曝光和平台流量;现在 AI 吸收公开信息, 形成对品牌的长期认知;未来关键是 AI 在场景问题里是否把品牌当作可信答案。
这意味着一个品牌即使在广告、搜索和社媒里声量很大,只要没进 AI 的候选名单,就可能在 用户形成品牌初选时被直接跳过。
平台侧的规模给了这件事底气。报告引用 2026 年 8 月《X-signal 中国 AI 应用榜单》,2026 年 6 月豆包 MAU 为 52805 万,通义千问 20720 万,DeepSeek 16516 万。再往下是腾讯元宝 7884 万、文心一言 4743 万、Kimi 2608 万。六个平台基本覆盖了国内主流 AI 问答入口。
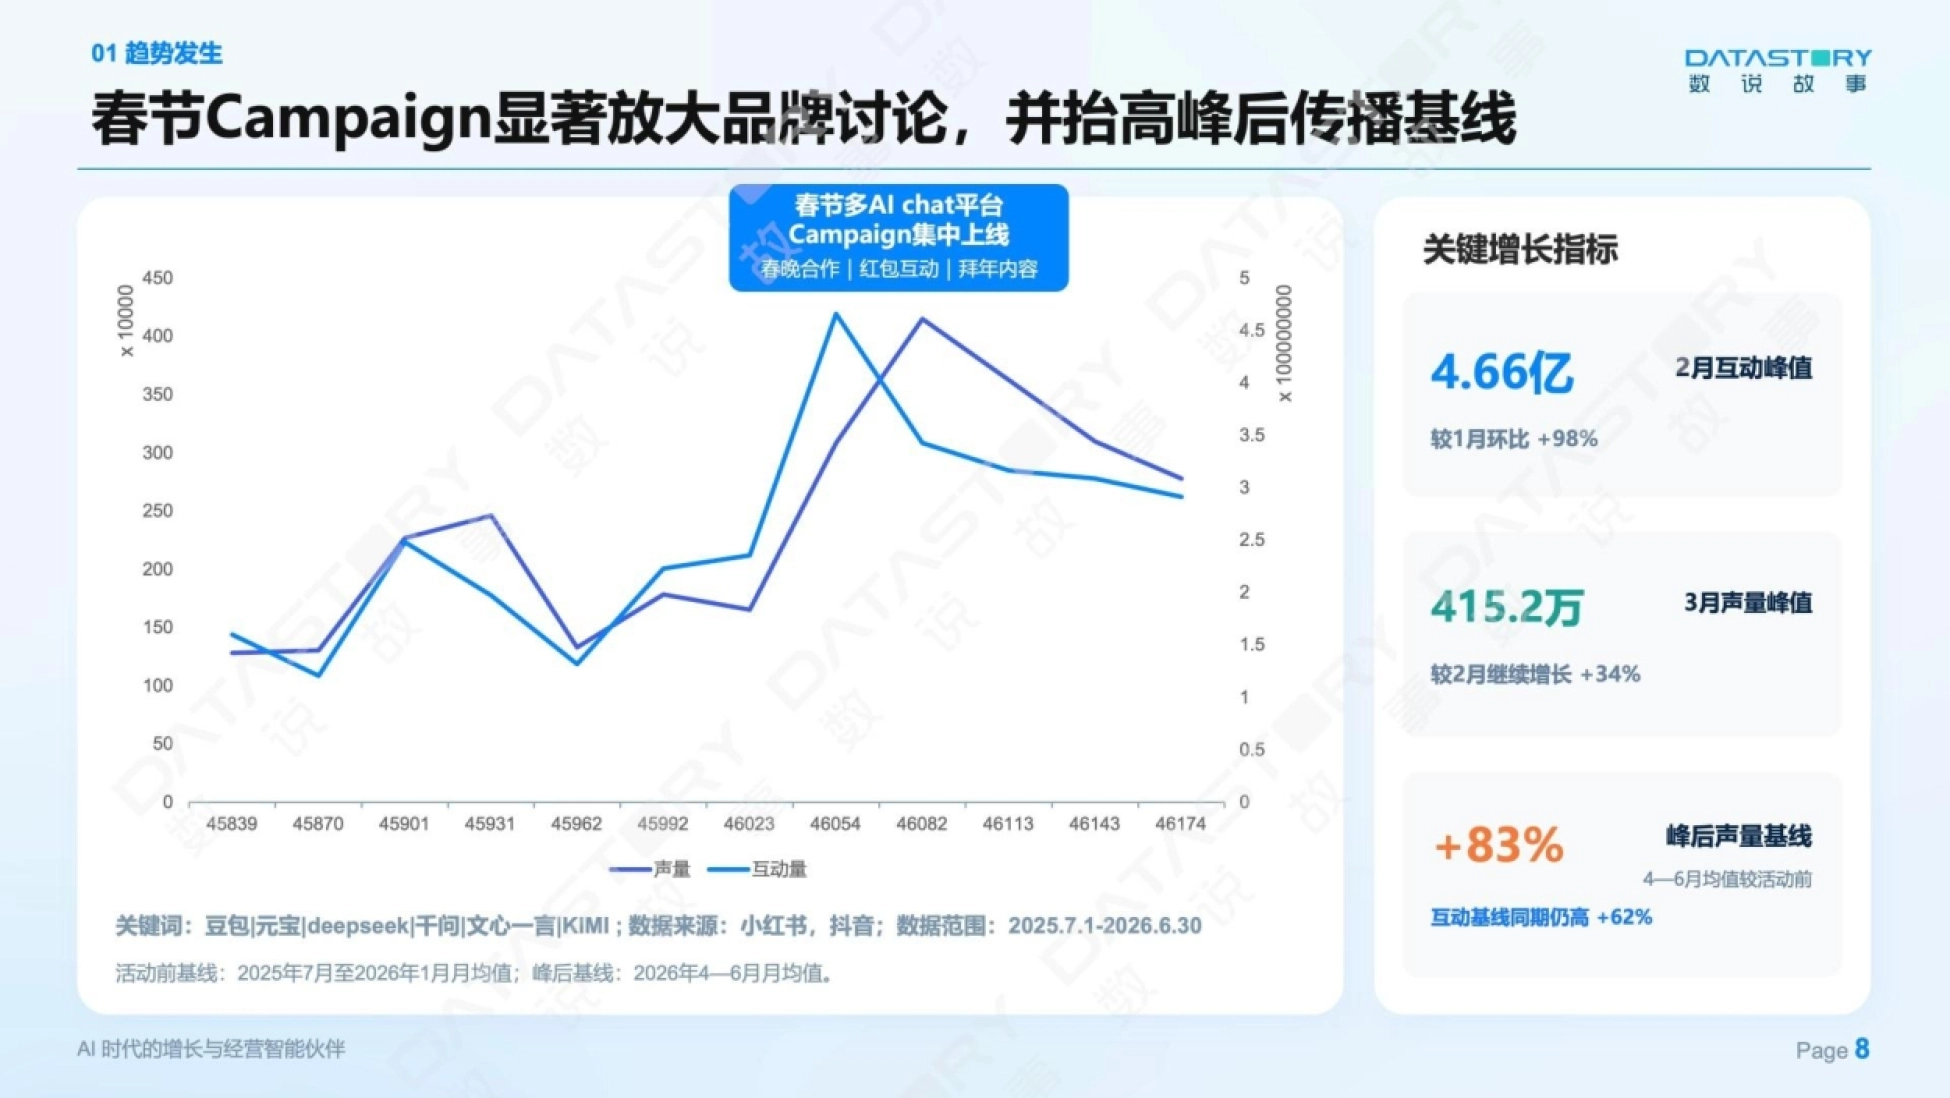
报告还观察到一个传播规律:2026 年春节多平台 Campaign 集中上线,2 月互动峰值较 1 月环比 增长 98%,3 月声量峰值较 2 月继续增长 34%。更值得留意的是峰后 4 至 6 月的均值,较活动前基线高出 83%,互动基线同期仍高 62%。
一次大促不会回到原点,AI 时代的认知会留下永久抬高的基线。

图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第3页)
二、什么时候问 AI,四个信号判断介入度
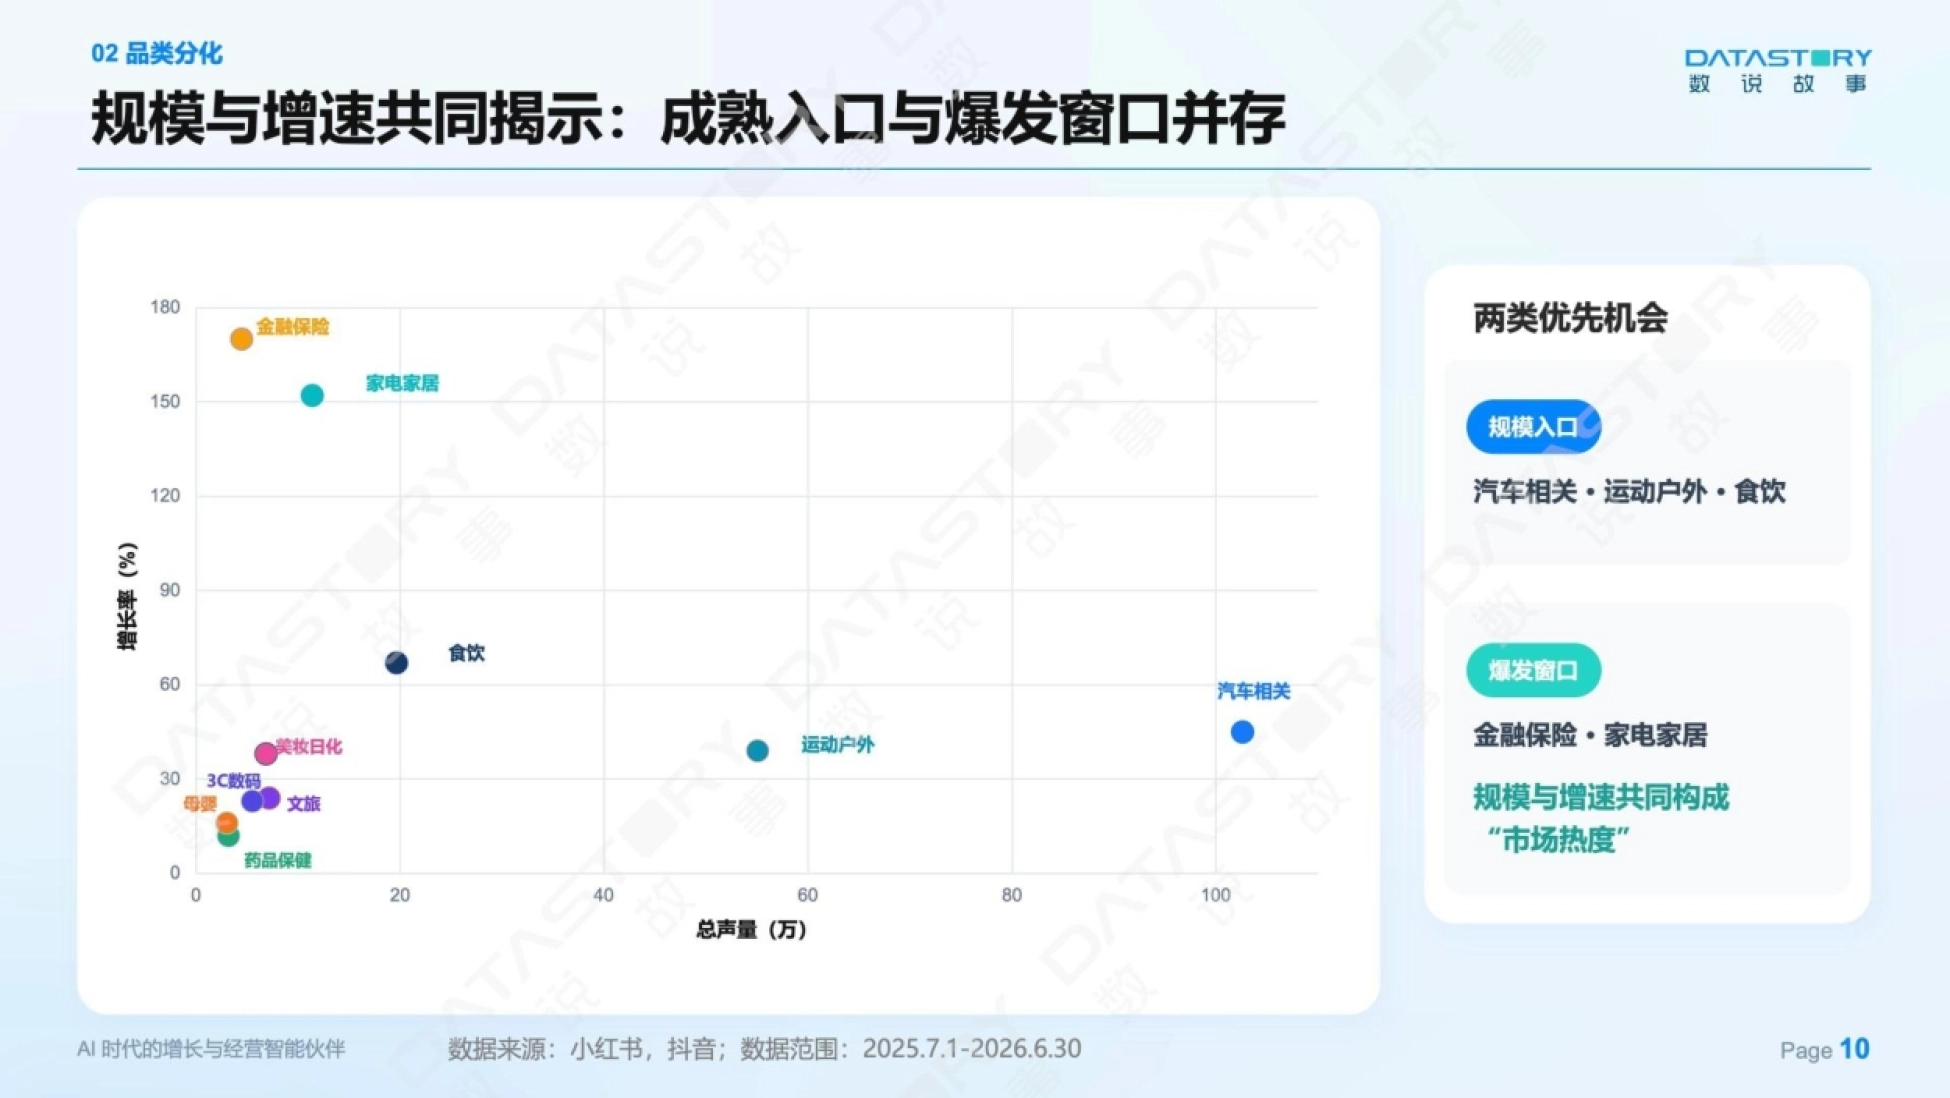
报告没有按品类大小排机会,而是加了第二个维度:AI 决策介入度。它用四个问题判断一个品类 会不会被“问进 AI”。第一是认知门槛高,参数、成分、规则或品牌差异太多,用户“看不懂、不会选”,典型是 3C 数码、 汽车、家电。
第二是选错代价高,涉及健康、安全、大额支出或长期使用,试错成本高,典型是药品保健、母婴、 金融保险。第三是因人而异,结论取决于人群、预算、场景和偏好,没法一刀切,典型是美妆日化、文旅、 运动户外。
第四是习惯使然,购买前主动问 AI 已经是稳定行为,典型仍是 3C 数码、药品保健、母婴。报告的判定口径很明确:介入度看用户会不会把选择权交给 AI,不看品类规模大小。规模大但用户 不问 AI 的品类,投内容也是空转。
把市场热度和介入度交叉,就得到四象限。高热度高介入是“争夺推荐”,覆盖完整决策链、抢推荐 席位;介入度高但热度低的是“卡位信任”,先建准确答案。
热度回答“有多少人在看”,介入度回答“有多少人把决定权交给 AI”。

图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第6页)

图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第7页)
三、四象限对应四套打法,指标各不相同
第一象限是汽车、家电家居,热度高、介入度也高,对应 3C 数码、药品保健、母婴等重决策品类。 打法是覆盖完整决策链,抢推荐席位和推荐理由。
这一象限的首要指标是提及率、推荐率和排名表现,本质是和竞品正面抢位置。
第二象限是金融保险、美妆日化、文旅,介入度高但讨论热度偏低。报告把它再拆成两类:风险、 合规型(药品保健、母婴、金融保险)要重点做准确与合规,优先布局垂直高引用平台。
个性、体验型(3C、美妆、文旅)要重点做适配与对比,在社媒持续发布高引用内容,强化真实 体验与场景表达。这一象限的首要指标是准确率、中正率和卖点匹配率。
第三象限是食饮、运动户外,热度高但用户较少让 AI 参与选择,打法是聚焦健康、人群和具体场景, 不做泛品类覆盖。第四象限是低热度低介入,报告建议暂时保持监测,等需求或介入度出现信号再启动。
细分赛道的增速可以佐证窗口在哪。报告给出的同比增长率里,运动与全景相机 491%,洗碗机与 厨电 456%,移动支付与电子钱包 377%,婴幼儿纸尿裤 235%。
四象限不是分类游戏,它决定钱该花在抢位置还是建答案上。
图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第8页)
四、三级诊断链:从品牌落差挖到信源落差
报告的诊断方法是从消费者决策旅程出发,拆成需求触发、方案筛选、属性评估、购前验证、 购买使用五个阶段。
每个阶段结合人群、场景、功能、规格、风险穷举真实问法,每个品类 18 至 22 个问题。汇报里 强调这不是品牌词罗列,而是消费者真会问的话。
同一组问题投到 12 个主流 AI 平台,记录提及、排名与引用信源,形成一张“AI 心智地图”。 地图上的状态有三类:被明确提及是入口守住了,被竞品占位是入口已失守,AI 没给答案是战场空白。
诊断则沿三级落差往下挖。第一级是品牌落差,AI 排名比社媒排名掉多少;第二级是关键词落差, 哪个核心购买理由没被 AI 继承。
第三级是信源落差,为什么这个优势没进 AI 答案。报告统一了指标口径,社媒排名和 GEO 排名 都按累计提及量排序,社媒占比不加权。
信源按权威性分四级:L1 是政府监管、权威媒体、学术与检测机构;L2 是门户与垂直媒体、 导购问答平台;L3 是电商平台;L4 是短视频、社区、博客等用户内容平台。
这一分级是后面所有案例的解释工具——落差往往不是内容不够,而是内容站错了层级。
AI 不看谁喊得响,它看谁的话能被溯源到更权威的那一层。
图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第10页)
五、六个案例:社媒头部怎么掉出 AI 前排
报告选了六个“社媒强、AI 弱”的样本,每个都落到具体位次和具体关键词,这是全文最有用的部分。婴幼儿纸尿裤的宜婴,社媒排第 4,GEO 掉到第 9。差距最大的词是“超薄”:社媒提及占比 16.6%, 全品牌第 1,AI 侧只有 3.5%。
人身保险的友邦保险,社媒第 4,GEO 第 13。“合同条款清晰透明”一词社媒占比 66.2%,AI 侧 仅 5.6%,信任类心智最难迁移。婴幼儿奶粉的君乐宝 GEO 排到第 11,“配方全面”社媒占比 70.8%,AI 侧仅 5.3%。
洗衣机品类的统帅,社媒第 6、GEO 第 13,“功能实用”社媒占 6.7%,AI 侧只有 1.9%。香水是最极端的例子之一。香奈儿社媒排第 1,GEO 掉到第 5,“职场女性”这一词社媒占比 25.0%, AI 侧 8.4%。
落差最大的两个品类是维生素与矿物质和香水。Swisse 社媒第 3,GEO 直接跌到第 22,跌出前 20; “多种微量元素”社媒占比 26.2%,AI 侧仅 4.8%。
越靠主观感受的品类,社媒心智越难迁移,落差方差也越大。
图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第11页)
六、信源结构:榜单占七成,口碑不足3%
把六个案例放在一起看,原因高度一致:不是卖点没讲清,而是没被写成可引用的证据。报告统计了 AI 引用的内容类型结构。榜单推荐占比从 22.8% 到 72.0%,是最主流的引用形态; 产品介绍次之,占 3.6% 到 42.2%。
而用户口碑在全部品类中均不足 3%,是最普遍的内容缺口。社媒上最擅长的真实体验,恰恰是 AI 最缺的那块料。平台侧的例子很具体。宜婴在“超薄”一词下,信源份额 3.7%,头部品牌 Babycare 为 11.4%。 宜婴在什么值得买、妈妈网这类母婴专业来源覆盖偏弱。
友邦在“合同条款清晰透明”下的 L1 权威占比甚至略高于中国人寿,真正缺的是榜单和使用指导类 的可引用内容,信源份额 6.8% 对 10.8%。
Swisse 在“多种微量元素”下,39 健康网、百度等公共权威来源覆盖偏弱,善存的信源份额是 8.5%,Swisse 只有 4.3%。也有反例说明结构差异不是决定性的。方太在“小户型”词下与美的内容结构基本同质,差距主要 来自平台分布,美的在百度和抖音更强。
社媒卖点是给人看的,AI 要的是能点开、能核对、能复述的证据。
图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第12页)
七、心智迁移漏斗:四道关卡,多数卡在第三关
报告把从社媒心智到 AI 心智的过程画成一个漏斗,四道关卡依次是声量、翻译、背书、引用。第一关是声量,品牌已在社媒建立讨论量和消费认知。报告强调这是起点,不是终点。
第二关是翻译,把主观感受、身份表达、功效宣称,转译成参数、实测、成分、条款、案例。比如 超薄转成厚度实测,配方全面转成成分对比,条款透明转成对比与理赔案例。
第三关是背书,需要权威和专业信源。报告的原话是多数品牌缺乏权威信源、可引用内容供给不足, 心智迁移在这一关中中断。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
第四关是引用,进入 AI 答案并获得准确推荐,才算完成迁移。报告还点出四个行业级问题:管理盲区是不知道 AI 怎么回答自己;表达错位是种草语言和证据 语言两套逻辑;信源缺位是想引用也无可引;打法误配是套用统一打法而不分品类。
对应的三条法则是:心智迁移(两张榜不可互相替代)、信源占位(权威信源整体稀缺,先占位者 先享红利)、品类分层(效果难验证型宜进攻,参数可量化型宜防守)。
翻译这一关过不去,后面的背书和引用都无从谈起。

图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第2页)

图源:《AI心智,让品牌赢在消费者问AI的每一个瞬间》(第4页)
八、90 天闭环:先诊断,再改内容,最后复测
报告给出的启动方式不是先生产内容,而是先判断品牌在哪里失去机会。评估框架分四层: 用户旅程层、价值判断层、品牌表现层、机会发现层。
第一步是模拟用户提问,按五阶段和五类品类(高风险专业、高客单耐用品、快消与口味、体验与 身份、母婴营养)拆出差异化问题。
第二步筛价值。报告举了一个改写的例子:把“儿童营养补充产品的核心选择标准有哪些”改成 “3 岁孩子挑食、不长肉,营养粉怎么选”,从行业表达换成真实搜索。
第三步看表现,用六个指标还原真实心智:品牌提及率、推荐率、排名表现、信息准确率、中正率、 信息匹配度。中正率核查正面与中性表达占比,客观边界提示计为中性。
第四步定打法。报告区分两类机会:品牌核心卖点机会对应纠偏、截流、卖点补强;品类上升潜力 机会对应新人群布局、新场景占位、品类心智绑定。
落地节奏是 90 天三阶段:0 至 30 天基线诊断,31 至 60 天内容铺设,61 至 90 天复测迭代。报告强调 90 天不是终点,而是从单次优化转向持续经营的起点,最终沉淀成问题资产、内容资产、 信源资产和数据资产。
这份 64 页白皮书的分品类数据、三级诊断链与全部案例图表,都在运营动脉(www.yydm.cn)上,搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。