工业AI多数卡在L3前:2026年1163亿市场的四道坎
 广告
本文解读:《2026中国工业AI行业发展研究报告-36氪研究院》 · 共 54 页 · 原文
36 氪研究院把工业 AI 的落地拆成 L0 到 L5 六级,并认定 L3 才是分水岭。这份 50 页报告的判断很直接:L0 到 L2 仍属传统自动化,系统靠固定规则跑常规工况, 到了 L3 才算 AI 真正接了闭环控制和异常处置。
报告据此测算 2026 年我国工业 AI 市场规模约 1163 亿元,2030 年 3034 亿元, 年均复合增速约 25%,不算爆发式,属于理性爬坡。全文以流程工业作为重点观察场景,理由是其连续生产、强机理约束、高安全要求, AI 的价值最容易量化。
真正的门槛不在算法,而在把 L2 往上推的那几级台阶。

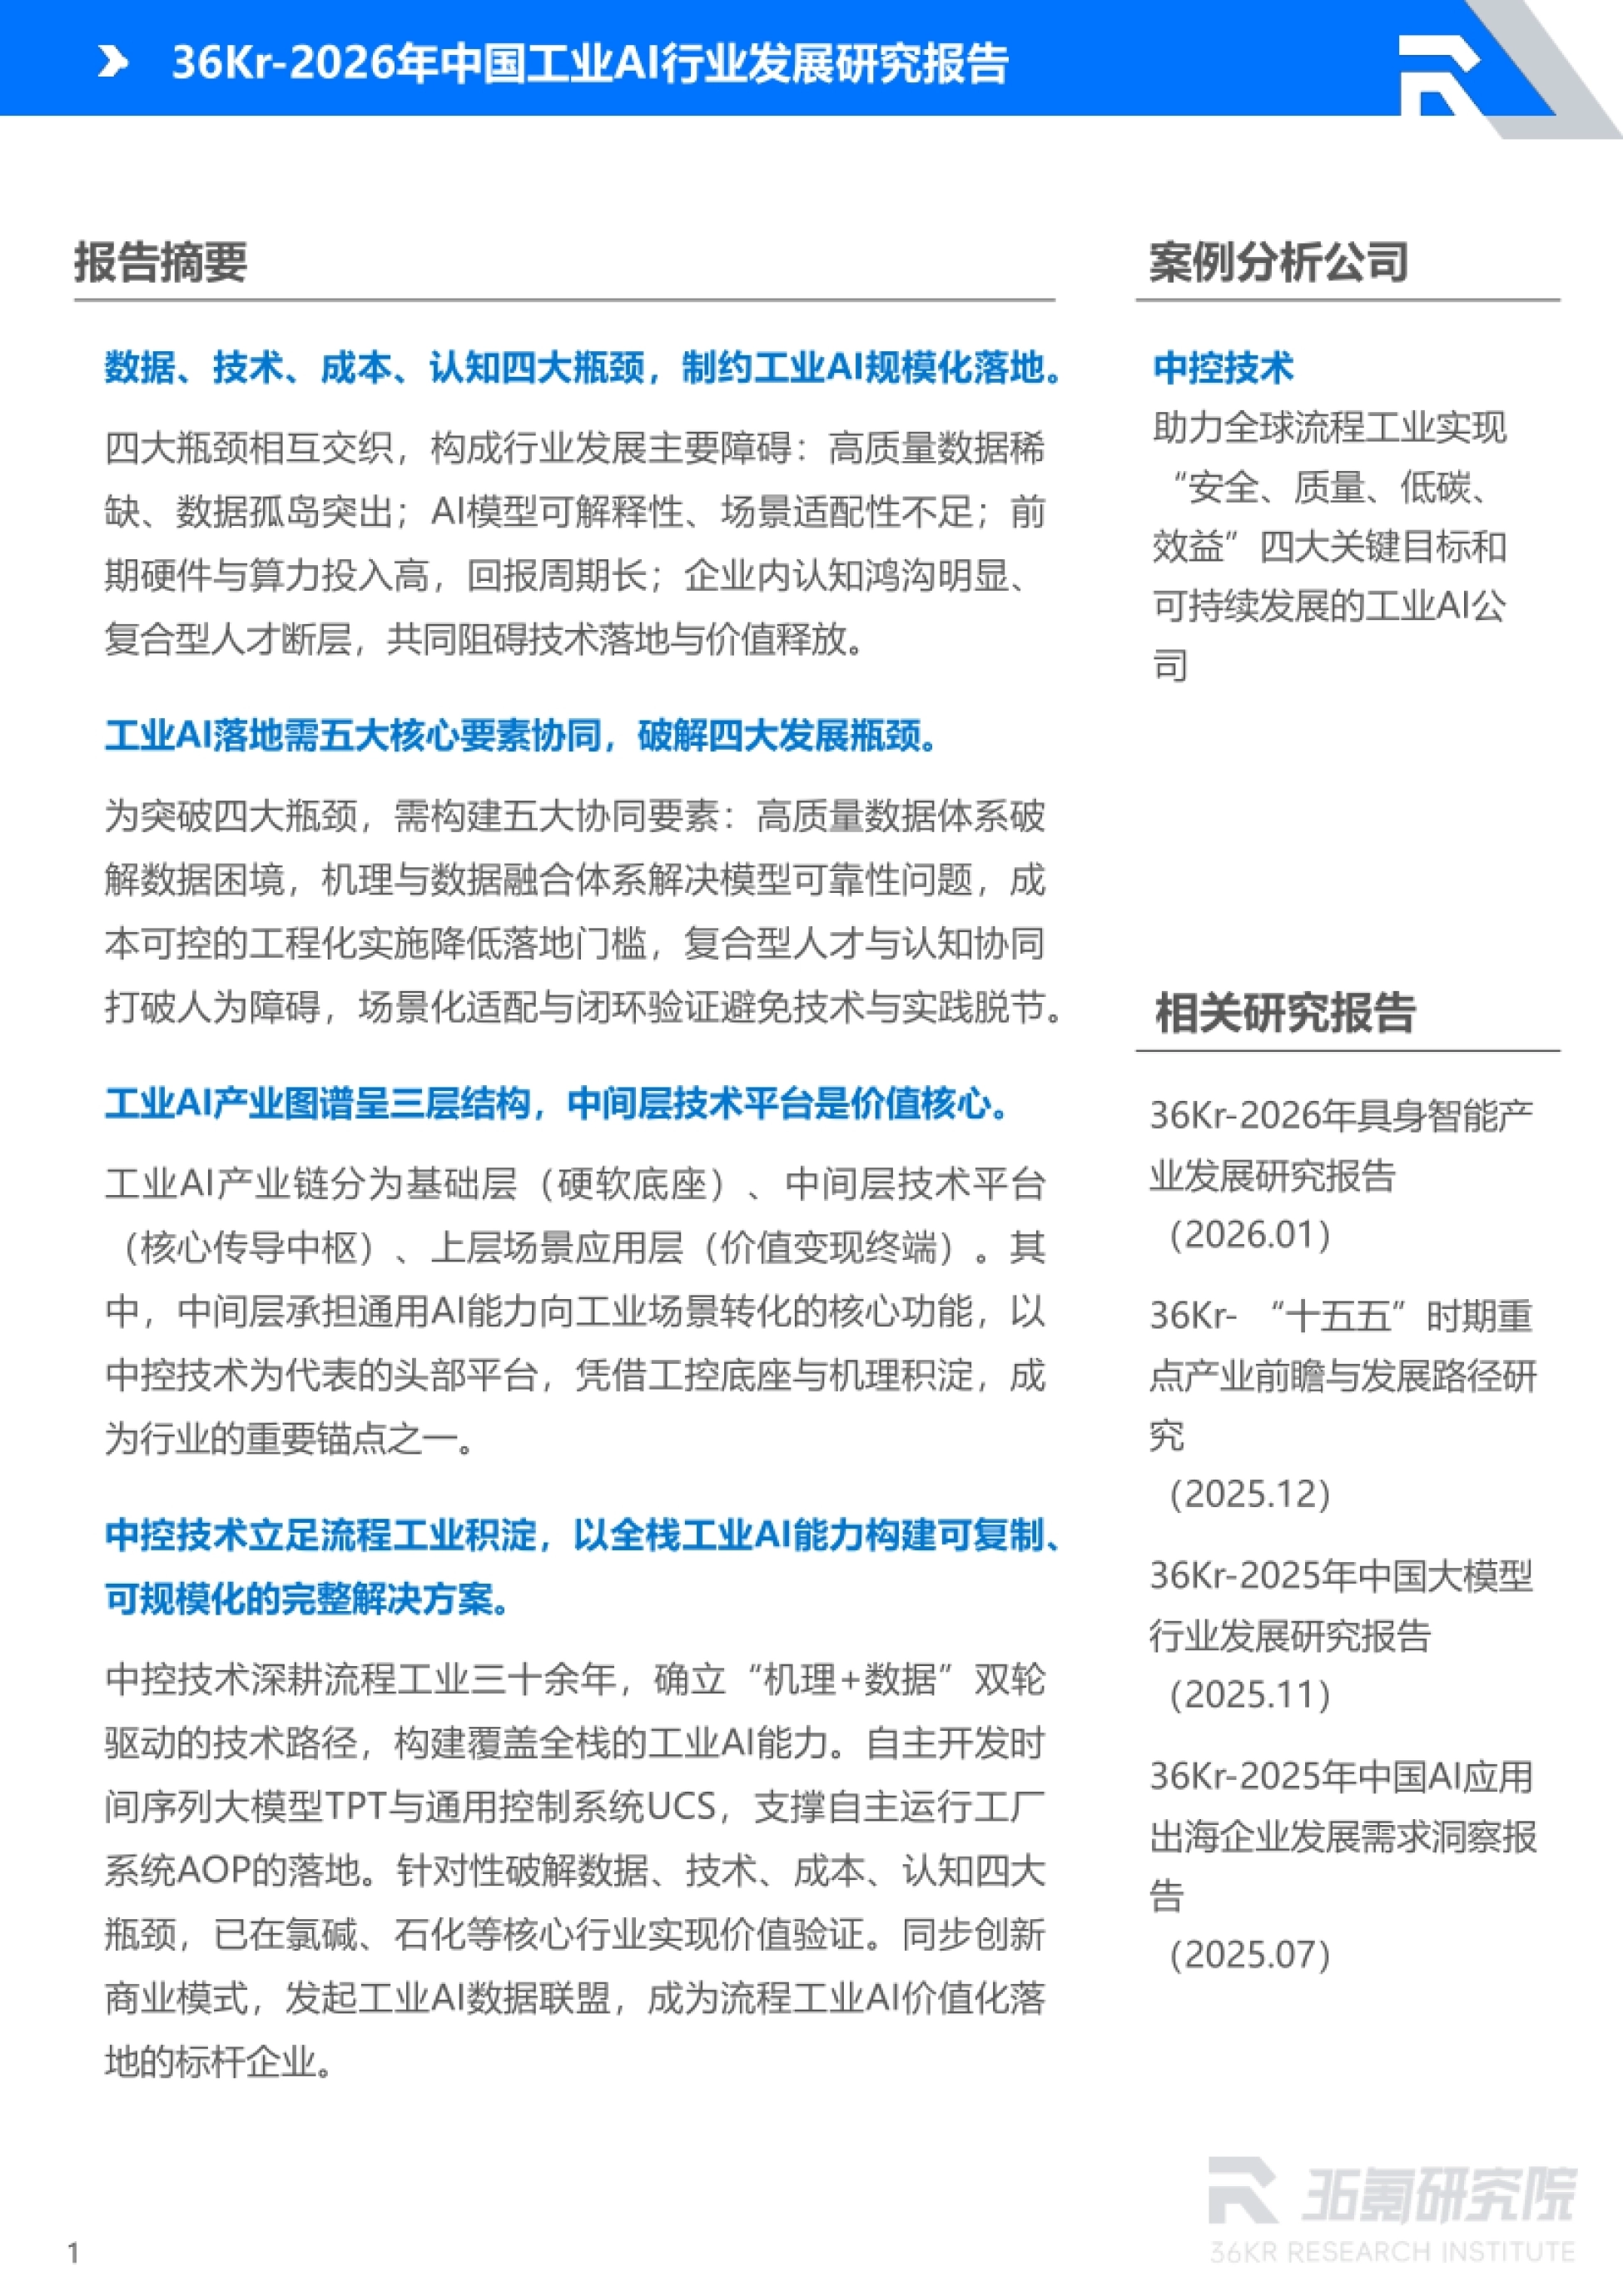
图源:《2026中国工业AI行业发展》(第1页)

图源:《2026中国工业AI行业发展》(第2页)
一、流程工业为什么是试金石
报告开篇先把制造业分成两条路:离散工业和流程工业,两者的 AI 落地难点完全不同。离散工业典型是汽车、3C 电子、机械装备、航空航天,痛点是设备利用率、排程与良品率, 落地难点在于场景碎片化、非标程度高。
流程工业典型是石化、化工、电力、钢铁、建材、制药,痛点是能耗物耗、安全管控与工况波动, 落地难点是机理复杂、安全冗余要求严、模型需融合工艺知识。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
报告选流程工业当试金石,原因是连续生产带来实时闭环需求,存在物理化学反应过程, 强耦合工况要求机理与数据融合。
工业 AI 与通用 AI 的差别被归纳成三点:物理闭环、安全可靠、机理融合。通用 AI 缺乏物理因果约束,容易生成数字合理但现场无法执行的决策,这在产线上是不允许的。
在产线上,算得漂亮不等于做得出来,这是工业 AI 必须过的第一道体检。
图源:《2026中国工业AI行业发展》(第3页)
二、中国71%的应用率,短板在底座
发展格局章给了一组跨国对比:基于 MHP 对全球约 1200 家制造业企业的调研, 中国以 71% 的工业 AI 应用比例领跑全球。印度 61%、美国 57% 紧随其后,墨西哥 51%、英国 48% 居中,德语区工业强国仅 37%。
报告同时提醒,这组数据反映的是企业部署意向,与实际生产环节的深度渗透率可能有差异。差距在底座。中国制造业规模已连续 16 年保持世界第一,试点意愿全球前列, 但底层芯片、基础工业软件和高端模型工具链仍有短板。
三条路径的差别也被写得很清楚:美国走技术原生与生态垄断,欧盟以法规先行、合规可控为原则, 中国则是政策引导加市场落地。
应用率领先不等于实力领先,短板恰好集中在最难替代的底座那一层。

图源:《2026中国工业AI行业发展》(第4页)
三、从9.6%到47.5%,一年翻了五倍
需求端的数字最能说明问题。据 IDC 调研,我国工业企业应用大模型及智能体的比例, 已从 2024 年的 9.6% 提升到 2025 年的 47.5%。更关键的是深度:在研发、制造、供应链等多个环节同步部署 AI 的企业比例, 从 1.7% 跃升至 35%。
政策节奏也同步加快。2025 年 12 月《人工智能加制造专项行动实施意见》提出, 到 2027 年推出 1000 个高水平工业智能体、打造 100 个工业领域高质量数据集。
2026 年 4 月的模数共振行动面向 20 个重点制造业行业,攻关行业模型、专用模型和特色智能体。地方则围绕流程工业给补贴和场景,山东对工业 AI 相关项目给予最高 20% 的设备购置补贴, 浙江通过未来工厂遴选支持大模型进核心生产环节。
47.5% 是应用面,35% 才是深度,后者更能说明改造是真在做。

图源:《2026中国工业AI行业发展》(第6页)
四、1163亿怎么算出来的
市场规模测算部分,报告把可变现规模与潜在经济效益分开,只算能落地、能营收的那部分。需求侧假设是 51.7 万家规上制造业企业,按年均 AI 投入 75 万元一家测算, 理论需求空间约 3878 亿元。
75 万元是分层加权的结果:头部占 4%,单家年投入 800 至 1200 万元;腰部占 30%, 80 至 120 万元;尾部占 66%,5 至 10 万元。再考虑付费意愿与交付周期,实际转化率按 30% 计,对应 2026 年潜在可落地空间 1163 亿元。
增速用历史增速、渗透率爬坡、商业化兑现率三维拟合,得出年均复合增速约 25%, 2030 年市场规模 3034 亿元。
1163 亿不是需求上限,是把不愿付钱和交付不了的部分先扣掉的结果。

图源:《2026中国工业AI行业发展》(第7页)
五、四道坎:数据、技术、成本、认知
第三章列了四大瓶颈,每一条都配了可核的数字,读起来比抽象概括有力。数据上,某流程工业工厂全年正常运行数据达 10TB,但故障数据仅占 0.03%, 且多为碎片化记录,难支撑鲁棒性训练。
技术上,流程工业调研数据显示基于大模型的智能系统使用率仅 29.3%, 64.1% 的企业被多变量强耦合难题困住。成本上,以中型化工企业单条主生产线为基准,硬件 20 至 50 万元、软件 30 至 50 万元一年、 算力 80 至 160 万元一年、实施 120 至 260 万元一项,综合投入 250 至 620 万元。
对应的回收期是 6 至 18 个月。对中小企业来说,这个数字既不算遥不可及,也不轻松。认知上,88% 的高管认为 AI 能显著提升效率,而仅 21% 的一线员工认同; 到 2030 年中国 AI 高技能人才缺口预计达 400 万。
四道坎里最难跨的不是钱,是高管的期待和一线的手感对不上。

图源:《2026中国工业AI行业发展》(第8页)
六、L0到L5,L3才是分水岭
分级体系借鉴自动驾驶的思路,围绕人工干预率、闭环控制覆盖率、异常处置率、 安全验证通过率和模型适用工况覆盖率五个维度搭建。
L0 是纯人工,人工干预率 100%,闭环控制覆盖率 0。L2 已能做到单装置局部闭环,人工干预率降到 46%,闭环控制覆盖率 90%, 异常处置率却只有 30%。
L3 是条件自主智能,人工干预率 24%,闭环控制覆盖率 95%,异常处置率 70%, 人工主控决策与兜底,系统只在稳态场景自主执行。L4 是场景全自主,人工干预率 2%,异常处置率 90%,人工远程监督即可。
报告点明,L3 阶段工况异动识别、大幅负荷调整仍需人工经验判断, 人机协同仍是主流运行模式。
从 L2 到 L3 人工干预率只挪了 22 个百分点,却要跨过整个闭环。

图源:《2026中国工业AI行业发展》(第10页)
七、五大要素,对应四道坎
报告没有停在问题清单,而是给了五个要素,与四大瓶颈一一对位。高质量数据体系对应数据瓶颈,核心是采、治、用全链条治理,把采集、清洗、标注、存储、 共享做成机制,用统一标准解掉孤岛与格式异构。
机理与数据融合的知识体系对应技术瓶颈,把物理化学原理、设备运行规律和操作经验转成可计算规则。成本可控的工程化实施对应成本瓶颈,从硬件适配、算力优化到交付效率做整体压降。
复合型人才与认知协同对应认知瓶颈,靠校企合作与项目实训补缺口,同时用案例示范消除替代焦虑。最后是场景化适配与闭环验证,走需求定义、试点验证、迭代优化、规模推广四步。
五个要素里四个偏组织与认知,真正的技术问题只占一个。
八、案例:260人变80人,效益只增1%到3%
报告以中控技术为案例分析对象,给了几个可核的落地数字,也顺带暴露了行业的真实难度。
兴发集团湖北兴瑞的氯碱项目搭建自主运行工厂系统,全厂岗位配置由 260 人优化到 80 人, 机柜空间减少 90%,电缆成本降低 80%,建设周期缩短 50%,省下成本超 4000 万元。
但整体生产效益提升只有 1% 到 3%,烧碱主产品浓度稳定在 32% 至 32.1%, 调节阀智能诊断准确率超 95%。
万华化学宁波氯碱 65 万吨烧碱装置部署时间序列大模型,中和时长由 5 小时缩短到 25 分钟, 吨碱电耗降低 10 千瓦时,自控投用率不低于 98%,直接经济效益超 1000 万元一年。
沙特阿美 Hawiyah NGL 油气厂站用防爆轮式巡检机器人替代人工,做 7x24 小时无人化巡检。竞争壁垒被归纳成三条:高质量数据闭环、机理与 AI 深度融合、全链路闭环交付。
减人减掉的是重复劳动,效益提升只有个位数,这才是流程工业的节奏。
九、标准在补位,头部在集聚
第四章讲标准。2024 年工信部等四部门发布的标准体系建设指南,从七个方面规划人工智能标准体系, 其中赋能新型工业化被单列板块。
工业人工智能标准体系以基础支撑、关键技术、模型与智能体、应用服务、治理与管理为主要部分, 目前已有三项国家标准和一项行业标准发布。
为什么标准重要,报告说得很直白:缺统一标准,工业 AI 容易变成以项目为中心的定制化建设, 技术成果难跨平台迁移。
行业格局也在收敛。报告把参与者分成五类:传统自动化企业、互联网与 ICT 大厂、大型工业用户、 工业 AI 平台软件厂商、AI 原生垂直初创。
全赛道暂未出现跨行业绝对龙头,但报告预判 2026 至 2029 年进入整合提升期, 同质化企业出清,解决方案走向标准化、可复制。50 页全文、L0 至 L5 分级表与全部测算口径,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。